
000000000x
42 Publicações

000000000x
Denunciar
Bloquear usuário
一个小目标
4 Seguindo
1 Seguidores
1 Curtiu
Publicações
Todas
Vídeos
·
--
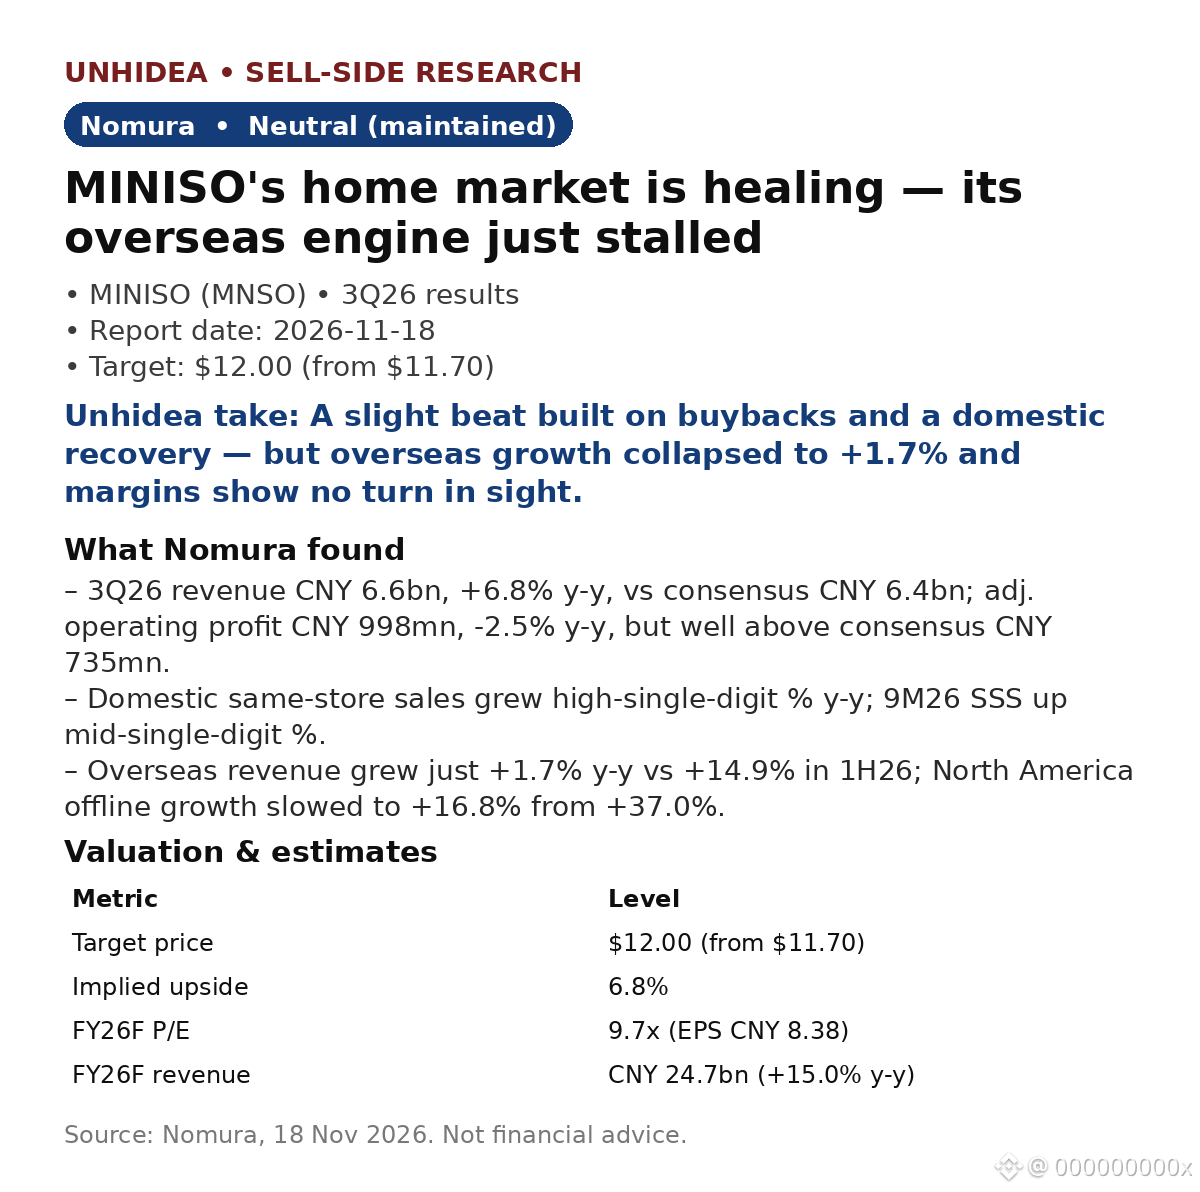
$MNSO: Nomura mantém Neutral — a recuperação doméstica é real, mas o crescimento no exterior despencou
- Receita no 3T26 de CNY 6,6 bi, +6,8% a/a, acima dos CNY 6,4 bi do consenso; lucro operacional ajustado de CNY 998 mi, -2,5% a/a, mas bem acima dos CNY 735 mi do consenso.
- As vendas mesmas lojas no mercado doméstico cresceram em um dígito alto a/a no 3T26 (9M26: dígito médio). O mercado doméstico está se recuperando.
- O problema está no exterior: receita +1,7% a/a, contra +14,9% no 1S26. O crescimento das vendas em lojas físicas na América do Norte desacelerou para +16,8%, ante +37,0%; os estoques no exterior chegaram a 271 dias (contra 212 um ano antes).
- Margens: margem bruta +0,6 p.p. a/a, anulada pelo aumento de 2,9 p.p. a/a das despesas com vendas e distribuição. A Nomura não prevê recuperação das margens no 4T26.
- Avaliação: preço-alvo de $12.00 (ante $11.70, potencial de alta de 6,8%) com P/L futuro inalterado de 10,0x; a ação é negociada a 9,7x o P/L estimado para o AF26. Receita estimada para o AF26 de CNY 24,7 bi, +15,0% a/a; LPA normalizado diluído de CNY 8.38, -11,7% a/a.
Opinião da Unhidea: o exterior era a história de crescimento por trás do prêmio da MINISO — com crescimento de +1,7% e estoque para 271 dias, essa história está em pausa. Os estoques imobilizam caixa e forçam descontos antes que isso apareça nas margens.
Opinião da Unhidea: recompras de ações de >CNY 1 bi (~4,5% das ações) estão fazendo o trabalho pesado, enquanto o LPA normalizado ainda cai 11,7% no AF26. Uma ação barata (9,7x), à espera de uma reaceleração no exterior — ainda não de uma recuperação.
Riscos: desaceleração das vendas mesmas lojas domésticas, incerteza no exterior, intensificação da concorrência.
Fonte: Nomura, 18 de nov. de 2026. Não é aconselhamento financeiro.
$MNSO: Nomura mantém Neutral — a recuperação doméstica é real, mas o crescimento no exterior despencou
- Receita no 3T26 de CNY 6,6 bi, +6,8% a/a, acima dos CNY 6,4 bi do consenso; lucro operacional ajustado de CNY 998 mi, -2,5% a/a, mas bem acima dos CNY 735 mi do consenso.
- As vendas mesmas lojas no mercado doméstico cresceram em um dígito alto a/a no 3T26 (9M26: dígito médio). O mercado doméstico está se recuperando.
- O problema está no exterior: receita +1,7% a/a, contra +14,9% no 1S26. O crescimento das vendas em lojas físicas na América do Norte desacelerou para +16,8%, ante +37,0%; os estoques no exterior chegaram a 271 dias (contra 212 um ano antes).
- Margens: margem bruta +0,6 p.p. a/a, anulada pelo aumento de 2,9 p.p. a/a das despesas com vendas e distribuição. A Nomura não prevê recuperação das margens no 4T26.
- Avaliação: preço-alvo de $12.00 (ante $11.70, potencial de alta de 6,8%) com P/L futuro inalterado de 10,0x; a ação é negociada a 9,7x o P/L estimado para o AF26. Receita estimada para o AF26 de CNY 24,7 bi, +15,0% a/a; LPA normalizado diluído de CNY 8.38, -11,7% a/a.
Opinião da Unhidea: o exterior era a história de crescimento por trás do prêmio da MINISO — com crescimento de +1,7% e estoque para 271 dias, essa história está em pausa. Os estoques imobilizam caixa e forçam descontos antes que isso apareça nas margens.
Opinião da Unhidea: recompras de ações de >CNY 1 bi (~4,5% das ações) estão fazendo o trabalho pesado, enquanto o LPA normalizado ainda cai 11,7% no AF26. Uma ação barata (9,7x), à espera de uma reaceleração no exterior — ainda não de uma recuperação.
Riscos: desaceleração das vendas mesmas lojas domésticas, incerteza no exterior, intensificação da concorrência.
Fonte: Nomura, 18 de nov. de 2026. Não é aconselhamento financeiro.
- Receita no 3T26 de CNY 6,6 bi, +6,8% a/a, acima dos CNY 6,4 bi do consenso; lucro operacional ajustado de CNY 998 mi, -2,5% a/a, mas bem acima dos CNY 735 mi do consenso.
- As vendas mesmas lojas no mercado doméstico cresceram em um dígito alto a/a no 3T26 (9M26: dígito médio). O mercado doméstico está se recuperando.
- O problema está no exterior: receita +1,7% a/a, contra +14,9% no 1S26. O crescimento das vendas em lojas físicas na América do Norte desacelerou para +16,8%, ante +37,0%; os estoques no exterior chegaram a 271 dias (contra 212 um ano antes).
- Margens: margem bruta +0,6 p.p. a/a, anulada pelo aumento de 2,9 p.p. a/a das despesas com vendas e distribuição. A Nomura não prevê recuperação das margens no 4T26.
- Avaliação: preço-alvo de $12.00 (ante $11.70, potencial de alta de 6,8%) com P/L futuro inalterado de 10,0x; a ação é negociada a 9,7x o P/L estimado para o AF26. Receita estimada para o AF26 de CNY 24,7 bi, +15,0% a/a; LPA normalizado diluído de CNY 8.38, -11,7% a/a.
Opinião da Unhidea: o exterior era a história de crescimento por trás do prêmio da MINISO — com crescimento de +1,7% e estoque para 271 dias, essa história está em pausa. Os estoques imobilizam caixa e forçam descontos antes que isso apareça nas margens.
Opinião da Unhidea: recompras de ações de >CNY 1 bi (~4,5% das ações) estão fazendo o trabalho pesado, enquanto o LPA normalizado ainda cai 11,7% no AF26. Uma ação barata (9,7x), à espera de uma reaceleração no exterior — ainda não de uma recuperação.
Riscos: desaceleração das vendas mesmas lojas domésticas, incerteza no exterior, intensificação da concorrência.
Fonte: Nomura, 18 de nov. de 2026. Não é aconselhamento financeiro.
12
·
--
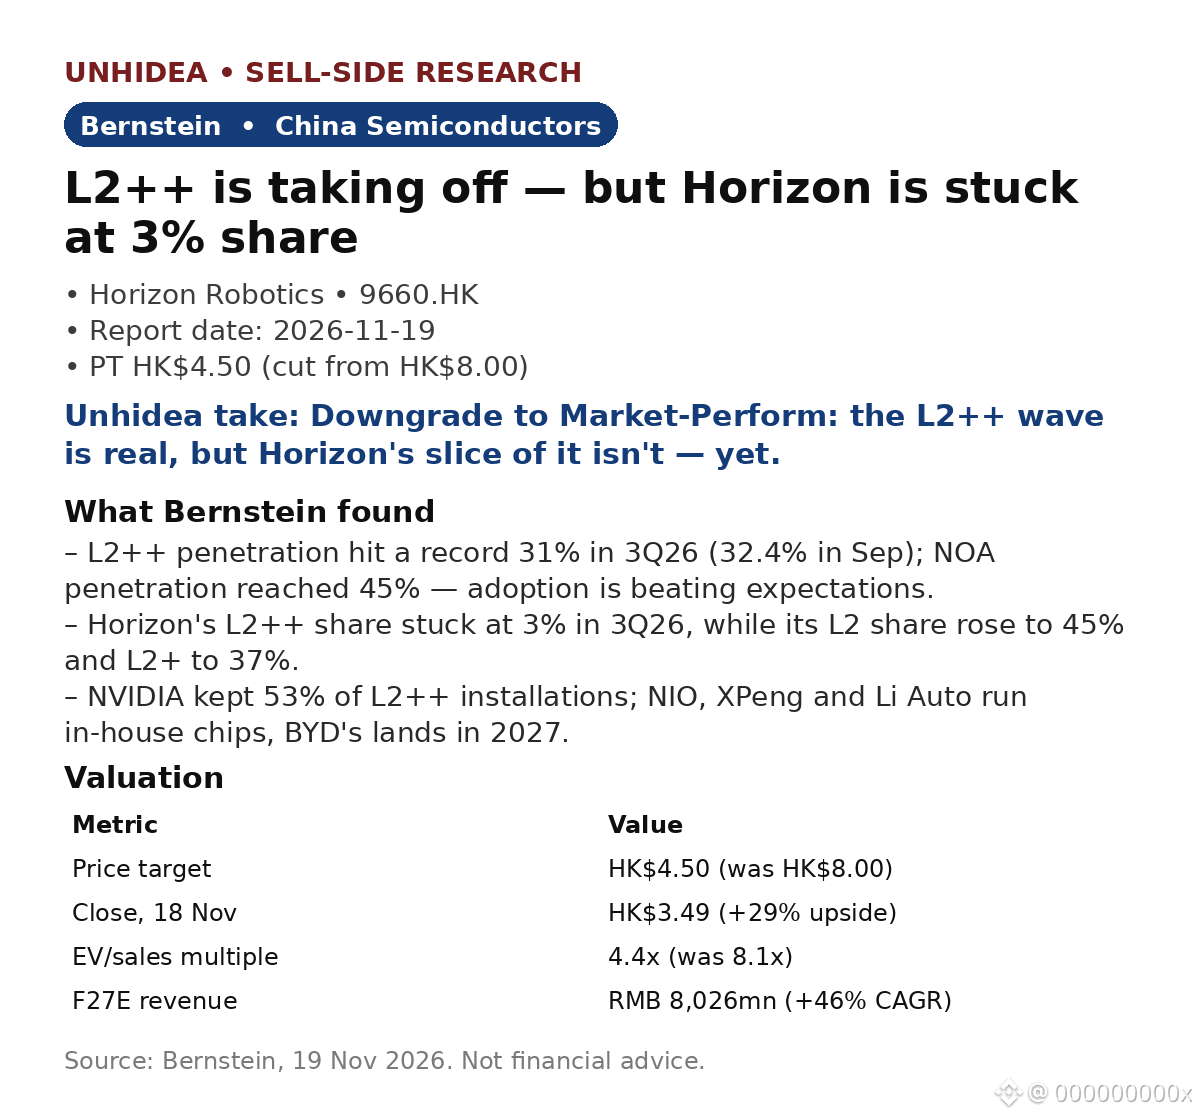
$9660.HK: Bernstein rebaixa a Horizon Robotics para desempenho em linha com o mercado e corta o preço-alvo de HK$8.00 → HK$4.50 — L2++ está em plena expansão, mas a Horizon está ficando para trás
- A onda é real: a penetração do L2++ atingiu um recorde de 31% no 3T26 (32.4% em setembro) e o NOA chegou a 45% — a adoção está avançando mais rápido do que Bernstein esperava.
- A fatia da Horizon, não: sua participação no L2++ permaneceu em 3% no 3T26, mesmo com a participação do L2 subindo para 45% e a do L2+ para 37%. As conquistas de projetos e as vendas de modelos HSD continuam aquém das expectativas.
- A pressão: a NVIDIA deteve 53% das instalações de L2++ no 3T26; NIO, XPeng e Li Auto já usam chips desenvolvidos internamente, os da BYD chegam em 2027 e a Chery está desenvolvendo os seus.
- Ventos contrários dos dois lados: as vendas de veículos de passeio na China caíram 25% em relação ao ano anterior no 3T26, e a Horizon está migrando para um modelo de Licenciamento e Serviços, com menor visibilidade.
- Avaliação: o preço-alvo de HK$4.50 representa alta de 29% em relação ao fechamento de HK$3.49 (18 de novembro), com base em 4.4x EV/vendas (antes, 8.1x), aplicado à receita 2BF de RMB11.8bn. Receita estimada para F27 de RMB8,026mn (CAGR de +46.1%) — o problema não é o crescimento, é a participação.
Opinião da Unhidea: o relatório apresenta isso como um problema da Horizon, mas uma penetração de 31%, com a NVIDIA em 53%, indica que a disputa pelos chips de fornecedores independentes está se consolidando em torno do líder — para todos os demais fornecedores independentes, a participação agora se ganha ou se perde na decisão dos fabricantes de automóveis de desenvolver chips internamente.
Opinião da Unhidea: se o SoC desenvolvido internamente pela BYD chegar em 2027, conforme o planejado, as duas principais contas da Horizon (BYD, VW) passarão a ser toda a tese de investimento — acompanhe os anúncios de conquistas de projetos, e não a receita trimestral, como indicador antecedente.
Riscos: chips desenvolvidos internamente pelos fabricantes, ciclo fraco do setor automotivo chinês, conversão de projetos de L2++ em contratos, visibilidade do modelo de licenciamento.
Fonte: Bernstein, 19 de novembro de 2026. Não é aconselhamento financeiro.
$9660.HK: Bernstein rebaixa a Horizon Robotics para desempenho em linha com o mercado e corta o preço-alvo de HK$8.00 → HK$4.50 — L2++ está em plena expansão, mas a Horizon está ficando para trás
- A onda é real: a penetração do L2++ atingiu um recorde de 31% no 3T26 (32.4% em setembro) e o NOA chegou a 45% — a adoção está avançando mais rápido do que Bernstein esperava.
- A fatia da Horizon, não: sua participação no L2++ permaneceu em 3% no 3T26, mesmo com a participação do L2 subindo para 45% e a do L2+ para 37%. As conquistas de projetos e as vendas de modelos HSD continuam aquém das expectativas.
- A pressão: a NVIDIA deteve 53% das instalações de L2++ no 3T26; NIO, XPeng e Li Auto já usam chips desenvolvidos internamente, os da BYD chegam em 2027 e a Chery está desenvolvendo os seus.
- Ventos contrários dos dois lados: as vendas de veículos de passeio na China caíram 25% em relação ao ano anterior no 3T26, e a Horizon está migrando para um modelo de Licenciamento e Serviços, com menor visibilidade.
- Avaliação: o preço-alvo de HK$4.50 representa alta de 29% em relação ao fechamento de HK$3.49 (18 de novembro), com base em 4.4x EV/vendas (antes, 8.1x), aplicado à receita 2BF de RMB11.8bn. Receita estimada para F27 de RMB8,026mn (CAGR de +46.1%) — o problema não é o crescimento, é a participação.
Opinião da Unhidea: o relatório apresenta isso como um problema da Horizon, mas uma penetração de 31%, com a NVIDIA em 53%, indica que a disputa pelos chips de fornecedores independentes está se consolidando em torno do líder — para todos os demais fornecedores independentes, a participação agora se ganha ou se perde na decisão dos fabricantes de automóveis de desenvolver chips internamente.
Opinião da Unhidea: se o SoC desenvolvido internamente pela BYD chegar em 2027, conforme o planejado, as duas principais contas da Horizon (BYD, VW) passarão a ser toda a tese de investimento — acompanhe os anúncios de conquistas de projetos, e não a receita trimestral, como indicador antecedente.
Riscos: chips desenvolvidos internamente pelos fabricantes, ciclo fraco do setor automotivo chinês, conversão de projetos de L2++ em contratos, visibilidade do modelo de licenciamento.
Fonte: Bernstein, 19 de novembro de 2026. Não é aconselhamento financeiro.
- A onda é real: a penetração do L2++ atingiu um recorde de 31% no 3T26 (32.4% em setembro) e o NOA chegou a 45% — a adoção está avançando mais rápido do que Bernstein esperava.
- A fatia da Horizon, não: sua participação no L2++ permaneceu em 3% no 3T26, mesmo com a participação do L2 subindo para 45% e a do L2+ para 37%. As conquistas de projetos e as vendas de modelos HSD continuam aquém das expectativas.
- A pressão: a NVIDIA deteve 53% das instalações de L2++ no 3T26; NIO, XPeng e Li Auto já usam chips desenvolvidos internamente, os da BYD chegam em 2027 e a Chery está desenvolvendo os seus.
- Ventos contrários dos dois lados: as vendas de veículos de passeio na China caíram 25% em relação ao ano anterior no 3T26, e a Horizon está migrando para um modelo de Licenciamento e Serviços, com menor visibilidade.
- Avaliação: o preço-alvo de HK$4.50 representa alta de 29% em relação ao fechamento de HK$3.49 (18 de novembro), com base em 4.4x EV/vendas (antes, 8.1x), aplicado à receita 2BF de RMB11.8bn. Receita estimada para F27 de RMB8,026mn (CAGR de +46.1%) — o problema não é o crescimento, é a participação.
Opinião da Unhidea: o relatório apresenta isso como um problema da Horizon, mas uma penetração de 31%, com a NVIDIA em 53%, indica que a disputa pelos chips de fornecedores independentes está se consolidando em torno do líder — para todos os demais fornecedores independentes, a participação agora se ganha ou se perde na decisão dos fabricantes de automóveis de desenvolver chips internamente.
Opinião da Unhidea: se o SoC desenvolvido internamente pela BYD chegar em 2027, conforme o planejado, as duas principais contas da Horizon (BYD, VW) passarão a ser toda a tese de investimento — acompanhe os anúncios de conquistas de projetos, e não a receita trimestral, como indicador antecedente.
Riscos: chips desenvolvidos internamente pelos fabricantes, ciclo fraco do setor automotivo chinês, conversão de projetos de L2++ em contratos, visibilidade do modelo de licenciamento.
Fonte: Bernstein, 19 de novembro de 2026. Não é aconselhamento financeiro.
126
·
--
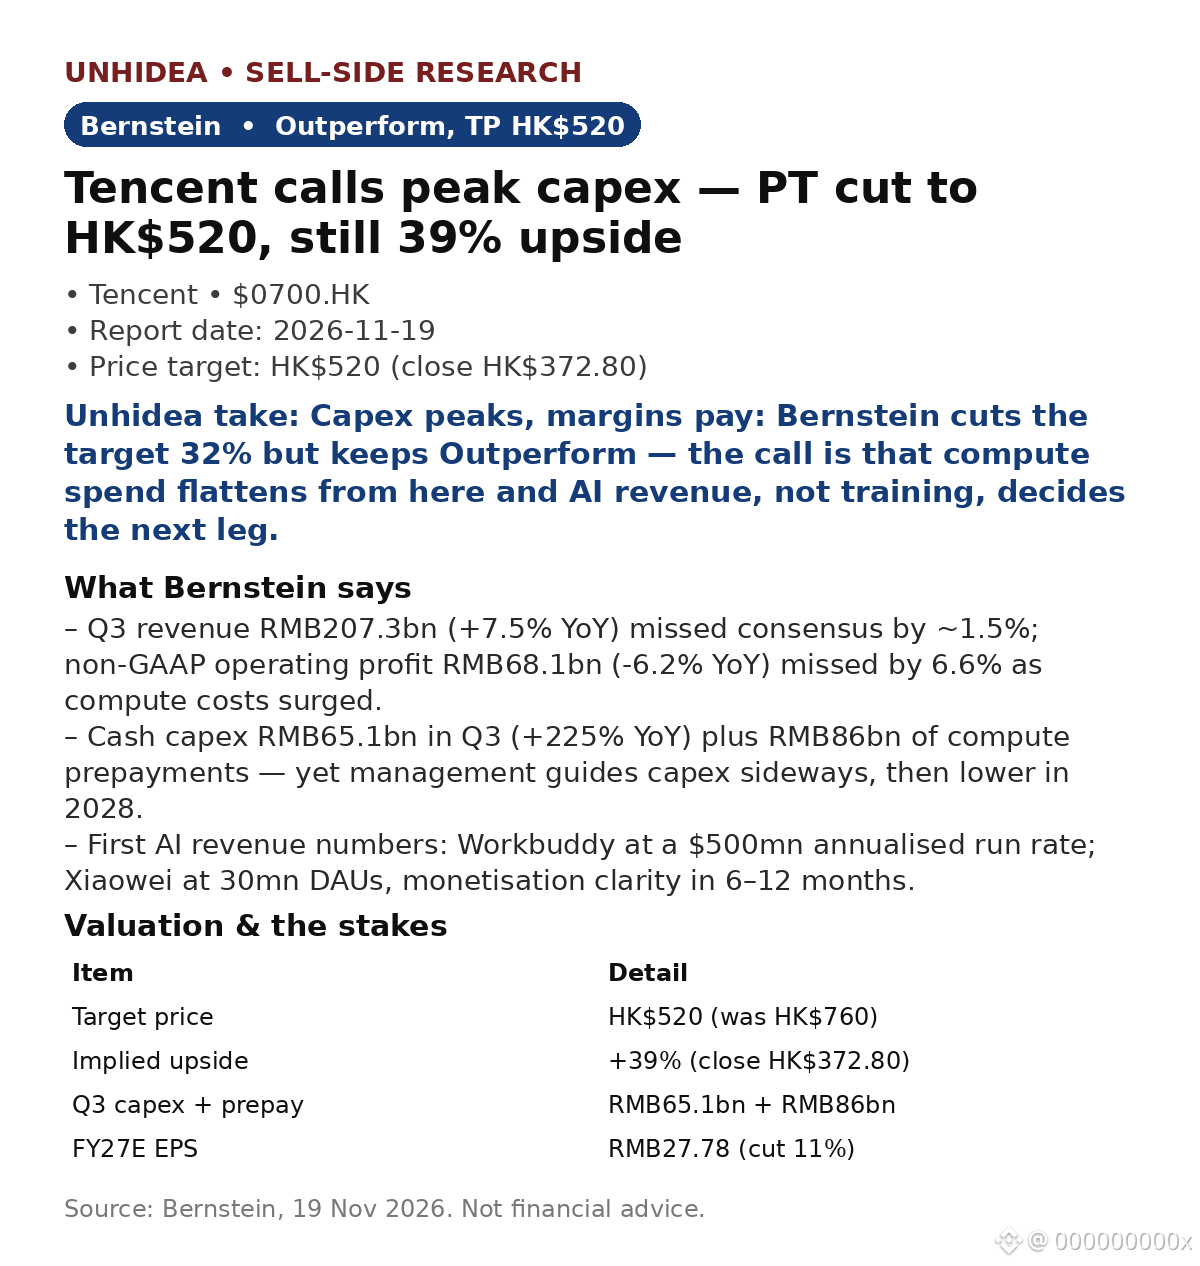
$0700.HK: Tencent afirma que o capex atingiu o pico — Bernstein mantém recomendação de desempenho superior, preço-alvo de HK$520 (reduzido de HK$760)
- Receita do 3.º trimestre: RMB207.3bn (+7.5% em termos homólogos), ~1.5% abaixo do consenso; lucro operacional não-GAAP de RMB68.1bn (-6.2% em termos homólogos), 6.6% abaixo do consenso — os custos de computação foram o fator decisivo.
- O capex é o tema central: RMB65.1bn no 3.º trimestre (+225% em termos homólogos), mais RMB86bn em pagamentos antecipados de computação — ainda assim, a administração afirma que o capex se manterá estável e depois cairá em 2028. Para a Bernstein, é a segunda empresa, depois da Sony, a considerar insustentáveis os custos de hardware.
- A fatura: custos de largura de banda e servidores +132% em termos homólogos; I&D não relacionado com pessoal +152%. A publicidade continua a crescer: +18.8%, para RMB43.0bn; jogos +4.6%, para RMB66.5bn; FBS +9.4%, para RMB63.7bn. O lucro operacional das atividades principais, excluindo os gastos com IA, aumentou 8%, para RMB83.3bn.
- Primeiros números de receita com IA: Workbuddy com uma taxa de receita anualizada de $500mn; Xiaowei com 30mn de utilizadores ativos diários, com monetização prevista para os próximos 6–12 meses. Segundo a Bernstein, as restrições dos EUA às exportações de chips atrasam o treino, mas não as receitas de inferência.
- Avaliação: o preço-alvo de HK$520 representa uma valorização de +39% face ao fecho de HK$372.80 (18 de novembro), perto do mínimo de HK$370 das últimas 52 semanas, com resultados dos últimos 12 meses a cerca de 11x após uma queda de 38% desde o início do ano; estimativa de EPS para o AF27 reduzida em 11%, para RMB27.78.
Opinião da Unhidea: o capex máximo é um tema de debate para além da Tencent — se um comprador desta dimensão estabilizar os gastos, a duração do ciclo de hardware de IA torna-se a questão central.
Opinião da Unhidea: a Tencent negoceia a cerca de 11x, enquanto a opção de IA ainda não está refletida no preço — Workbuddy e Xiaowei são os primeiros números concretos; se a monetização se concretizar, o múltiplo de 16x para o AF+1 da Bernstein poderá impulsionar uma reavaliação.
Riscos: restrições dos EUA às exportações de chips, conjuntura macroeconómica da China, comparações na área dos jogos, calendário da monetização da IA.
Fonte: Bernstein, 19 de novembro de 2026. Não constitui aconselhamento financeiro.
$0700.HK: Tencent afirma que o capex atingiu o pico — Bernstein mantém recomendação de desempenho superior, preço-alvo de HK$520 (reduzido de HK$760)
- Receita do 3.º trimestre: RMB207.3bn (+7.5% em termos homólogos), ~1.5% abaixo do consenso; lucro operacional não-GAAP de RMB68.1bn (-6.2% em termos homólogos), 6.6% abaixo do consenso — os custos de computação foram o fator decisivo.
- O capex é o tema central: RMB65.1bn no 3.º trimestre (+225% em termos homólogos), mais RMB86bn em pagamentos antecipados de computação — ainda assim, a administração afirma que o capex se manterá estável e depois cairá em 2028. Para a Bernstein, é a segunda empresa, depois da Sony, a considerar insustentáveis os custos de hardware.
- A fatura: custos de largura de banda e servidores +132% em termos homólogos; I&D não relacionado com pessoal +152%. A publicidade continua a crescer: +18.8%, para RMB43.0bn; jogos +4.6%, para RMB66.5bn; FBS +9.4%, para RMB63.7bn. O lucro operacional das atividades principais, excluindo os gastos com IA, aumentou 8%, para RMB83.3bn.
- Primeiros números de receita com IA: Workbuddy com uma taxa de receita anualizada de $500mn; Xiaowei com 30mn de utilizadores ativos diários, com monetização prevista para os próximos 6–12 meses. Segundo a Bernstein, as restrições dos EUA às exportações de chips atrasam o treino, mas não as receitas de inferência.
- Avaliação: o preço-alvo de HK$520 representa uma valorização de +39% face ao fecho de HK$372.80 (18 de novembro), perto do mínimo de HK$370 das últimas 52 semanas, com resultados dos últimos 12 meses a cerca de 11x após uma queda de 38% desde o início do ano; estimativa de EPS para o AF27 reduzida em 11%, para RMB27.78.
Opinião da Unhidea: o capex máximo é um tema de debate para além da Tencent — se um comprador desta dimensão estabilizar os gastos, a duração do ciclo de hardware de IA torna-se a questão central.
Opinião da Unhidea: a Tencent negoceia a cerca de 11x, enquanto a opção de IA ainda não está refletida no preço — Workbuddy e Xiaowei são os primeiros números concretos; se a monetização se concretizar, o múltiplo de 16x para o AF+1 da Bernstein poderá impulsionar uma reavaliação.
Riscos: restrições dos EUA às exportações de chips, conjuntura macroeconómica da China, comparações na área dos jogos, calendário da monetização da IA.
Fonte: Bernstein, 19 de novembro de 2026. Não constitui aconselhamento financeiro.
- Receita do 3.º trimestre: RMB207.3bn (+7.5% em termos homólogos), ~1.5% abaixo do consenso; lucro operacional não-GAAP de RMB68.1bn (-6.2% em termos homólogos), 6.6% abaixo do consenso — os custos de computação foram o fator decisivo.
- O capex é o tema central: RMB65.1bn no 3.º trimestre (+225% em termos homólogos), mais RMB86bn em pagamentos antecipados de computação — ainda assim, a administração afirma que o capex se manterá estável e depois cairá em 2028. Para a Bernstein, é a segunda empresa, depois da Sony, a considerar insustentáveis os custos de hardware.
- A fatura: custos de largura de banda e servidores +132% em termos homólogos; I&D não relacionado com pessoal +152%. A publicidade continua a crescer: +18.8%, para RMB43.0bn; jogos +4.6%, para RMB66.5bn; FBS +9.4%, para RMB63.7bn. O lucro operacional das atividades principais, excluindo os gastos com IA, aumentou 8%, para RMB83.3bn.
- Primeiros números de receita com IA: Workbuddy com uma taxa de receita anualizada de $500mn; Xiaowei com 30mn de utilizadores ativos diários, com monetização prevista para os próximos 6–12 meses. Segundo a Bernstein, as restrições dos EUA às exportações de chips atrasam o treino, mas não as receitas de inferência.
- Avaliação: o preço-alvo de HK$520 representa uma valorização de +39% face ao fecho de HK$372.80 (18 de novembro), perto do mínimo de HK$370 das últimas 52 semanas, com resultados dos últimos 12 meses a cerca de 11x após uma queda de 38% desde o início do ano; estimativa de EPS para o AF27 reduzida em 11%, para RMB27.78.
Opinião da Unhidea: o capex máximo é um tema de debate para além da Tencent — se um comprador desta dimensão estabilizar os gastos, a duração do ciclo de hardware de IA torna-se a questão central.
Opinião da Unhidea: a Tencent negoceia a cerca de 11x, enquanto a opção de IA ainda não está refletida no preço — Workbuddy e Xiaowei são os primeiros números concretos; se a monetização se concretizar, o múltiplo de 16x para o AF+1 da Bernstein poderá impulsionar uma reavaliação.
Riscos: restrições dos EUA às exportações de chips, conjuntura macroeconómica da China, comparações na área dos jogos, calendário da monetização da IA.
Fonte: Bernstein, 19 de novembro de 2026. Não constitui aconselhamento financeiro.
114
·
--
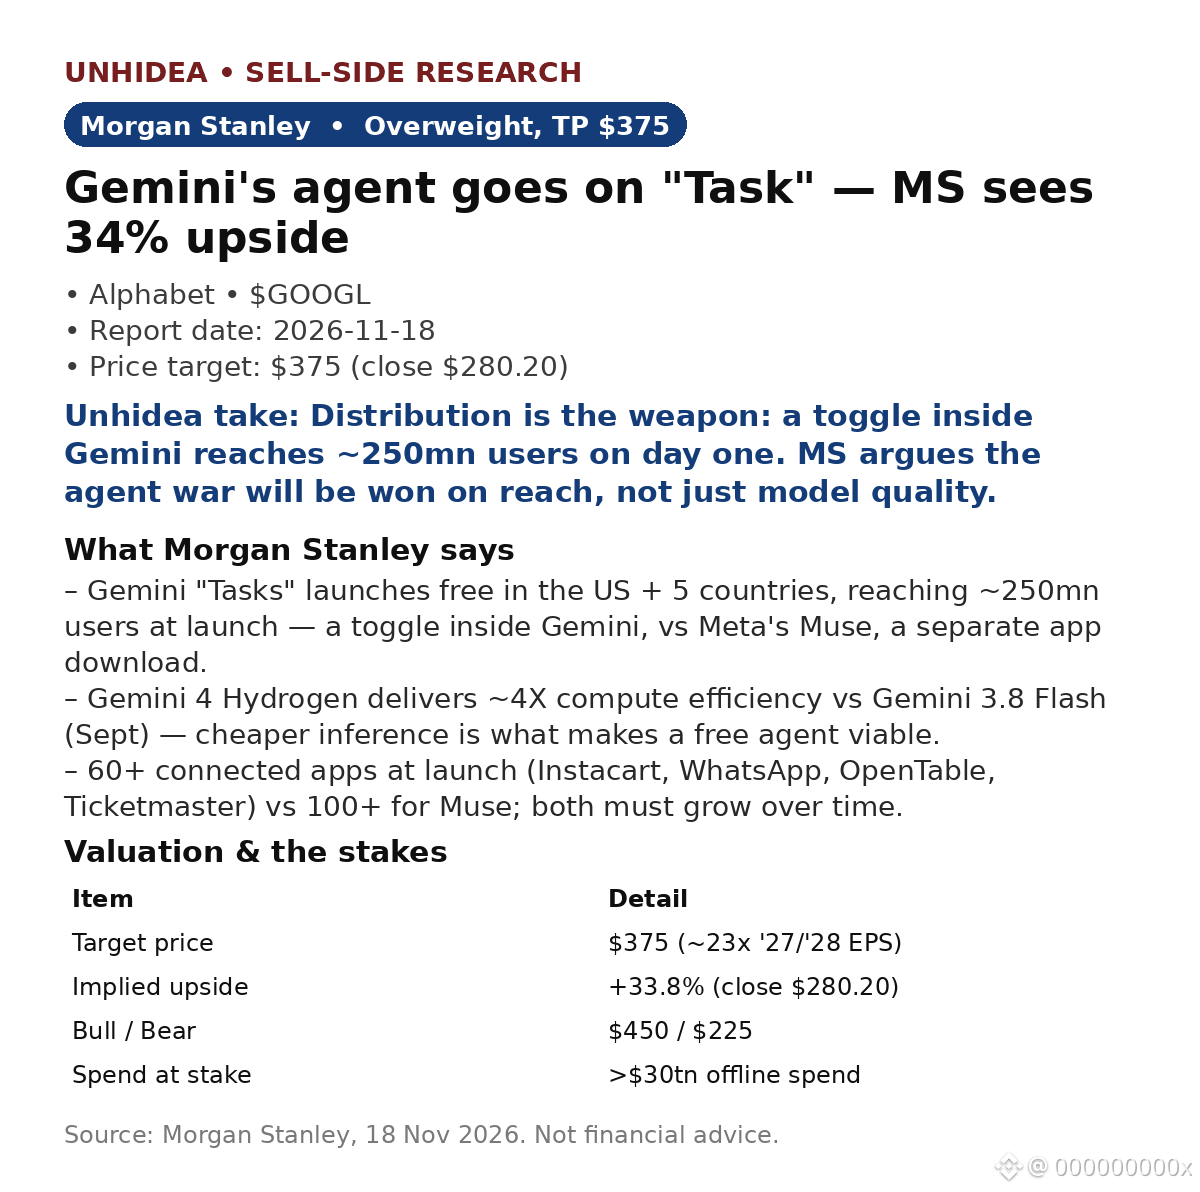
$GOOGL: o agente do Gemini agora está em “Task” — Morgan Stanley mantém recomendação Overweight, preço-alvo de US$ 375 (+34% em relação ao fechamento de US$ 280,20 em 17 de nov.)
- “Tasks” chega gratuitamente aos EUA e a mais 5 países, para cerca de 250 milhões de usuários — uma opção dentro do Gemini (mais de 1 bilhão de usuários ativos mensais), sem precisar baixar nada. O Muse, da Meta, é um aplicativo separado, com cerca de 12 milhões de usuários ativos mensais (dados de terceiros).
- O Gemini 4 Hydrogen oferece eficiência computacional cerca de 4 vezes maior que o Gemini 3.8 Flash (setembro). A Meta mira um ganho de eficiência de 10 vezes para o Muse em 2027 — a eficiência define quem pode oferecer um agente gratuito.
- Mais de 60 aplicativos conectados no lançamento (Instacart, WhatsApp, OpenTable), contra mais de 100 para o Muse. O Morgan Stanley afirma que os primeiros agentes a ganhar escala conquistarão mais adoção empresarial — isso favorece o Google.
- O porém: a busca monetiza cerca de 20–40% do valor das transações, contra comissões de agente na casa de poucos pontos percentuais. Se o Tasks desviar consultas sem aumentar os gastos, prejudicará a melhor margem do Google.
- O Morgan Stanley estima que há mais de US$ 30 trilhões em gastos presenciais em jogo; cenário otimista: US$ 450, pessimista: US$ 225. As ações subiram 0,8%, para US$ 282,44, em 18 de nov. (após o relatório, Finnhub), cerca de 31% abaixo da máxima de US$ 408,61.
Análise da Unhidea: a guerra dos agentes é uma guerra de distribuição — uma opção diante de um bilhão de usuários vale mais do que um download. O teste é saber se o Tasks vira um hábito ou fica só na demonstração.
Análise da Unhidea: observe a busca, não o Tasks. Se as compras por agentes crescerem enquanto a busca desacelera, o múltiplo será reduzido — os US$ 375 do Morgan Stanley pressupõem que a busca continuará resiliente.
Riscos: canibalização da busca, concorrência da Meta/Amazon, investimentos em IA/retorno sobre o capital investido, regulação.
Fonte: Morgan Stanley, 18 de nov. de 2026. Isto não é aconselhamento financeiro.
$GOOGL : o agente do Gemini agora está em “Task” — Morgan Stanley mantém recomendação Overweight, preço-alvo de US$ 375 (+34% em relação ao fechamento de US$ 280,20 em 17 de nov.)
- “Tasks” chega gratuitamente aos EUA e a mais 5 países, para cerca de 250 milhões de usuários — uma opção dentro do Gemini (mais de 1 bilhão de usuários ativos mensais), sem precisar baixar nada. O Muse, da Meta, é um aplicativo separado, com cerca de 12 milhões de usuários ativos mensais (dados de terceiros).
- O Gemini 4 Hydrogen oferece eficiência computacional cerca de 4 vezes maior que o Gemini 3.8 Flash (setembro). A Meta mira um ganho de eficiência de 10 vezes para o Muse em 2027 — a eficiência define quem pode oferecer um agente gratuito.
- Mais de 60 aplicativos conectados no lançamento (Instacart, WhatsApp, OpenTable), contra mais de 100 para o Muse. O Morgan Stanley afirma que os primeiros agentes a ganhar escala conquistarão mais adoção empresarial — isso favorece o Google.
- O porém: a busca monetiza cerca de 20–40% do valor das transações, contra comissões de agente na casa de poucos pontos percentuais. Se o Tasks desviar consultas sem aumentar os gastos, prejudicará a melhor margem do Google.
- O Morgan Stanley estima que há mais de US$ 30 trilhões em gastos presenciais em jogo; cenário otimista: US$ 450, pessimista: US$ 225. As ações subiram 0,8%, para US$ 282,44, em 18 de nov. (após o relatório, Finnhub), cerca de 31% abaixo da máxima de US$ 408,61.
Análise da Unhidea: a guerra dos agentes é uma guerra de distribuição — uma opção diante de um bilhão de usuários vale mais do que um download. O teste é saber se o Tasks vira um hábito ou fica só na demonstração.
Análise da Unhidea: observe a busca, não o Tasks. Se as compras por agentes crescerem enquanto a busca desacelera, o múltiplo será reduzido — os US$ 375 do Morgan Stanley pressupõem que a busca continuará resiliente.
Riscos: canibalização da busca, concorrência da Meta/Amazon, investimentos em IA/retorno sobre o capital investido, regulação.
Fonte: Morgan Stanley, 18 de nov. de 2026. Isto não é aconselhamento financeiro.
- “Tasks” chega gratuitamente aos EUA e a mais 5 países, para cerca de 250 milhões de usuários — uma opção dentro do Gemini (mais de 1 bilhão de usuários ativos mensais), sem precisar baixar nada. O Muse, da Meta, é um aplicativo separado, com cerca de 12 milhões de usuários ativos mensais (dados de terceiros).
- O Gemini 4 Hydrogen oferece eficiência computacional cerca de 4 vezes maior que o Gemini 3.8 Flash (setembro). A Meta mira um ganho de eficiência de 10 vezes para o Muse em 2027 — a eficiência define quem pode oferecer um agente gratuito.
- Mais de 60 aplicativos conectados no lançamento (Instacart, WhatsApp, OpenTable), contra mais de 100 para o Muse. O Morgan Stanley afirma que os primeiros agentes a ganhar escala conquistarão mais adoção empresarial — isso favorece o Google.
- O porém: a busca monetiza cerca de 20–40% do valor das transações, contra comissões de agente na casa de poucos pontos percentuais. Se o Tasks desviar consultas sem aumentar os gastos, prejudicará a melhor margem do Google.
- O Morgan Stanley estima que há mais de US$ 30 trilhões em gastos presenciais em jogo; cenário otimista: US$ 450, pessimista: US$ 225. As ações subiram 0,8%, para US$ 282,44, em 18 de nov. (após o relatório, Finnhub), cerca de 31% abaixo da máxima de US$ 408,61.
Análise da Unhidea: a guerra dos agentes é uma guerra de distribuição — uma opção diante de um bilhão de usuários vale mais do que um download. O teste é saber se o Tasks vira um hábito ou fica só na demonstração.
Análise da Unhidea: observe a busca, não o Tasks. Se as compras por agentes crescerem enquanto a busca desacelera, o múltiplo será reduzido — os US$ 375 do Morgan Stanley pressupõem que a busca continuará resiliente.
Riscos: canibalização da busca, concorrência da Meta/Amazon, investimentos em IA/retorno sobre o capital investido, regulação.
Fonte: Morgan Stanley, 18 de nov. de 2026. Isto não é aconselhamento financeiro.
89
·
--
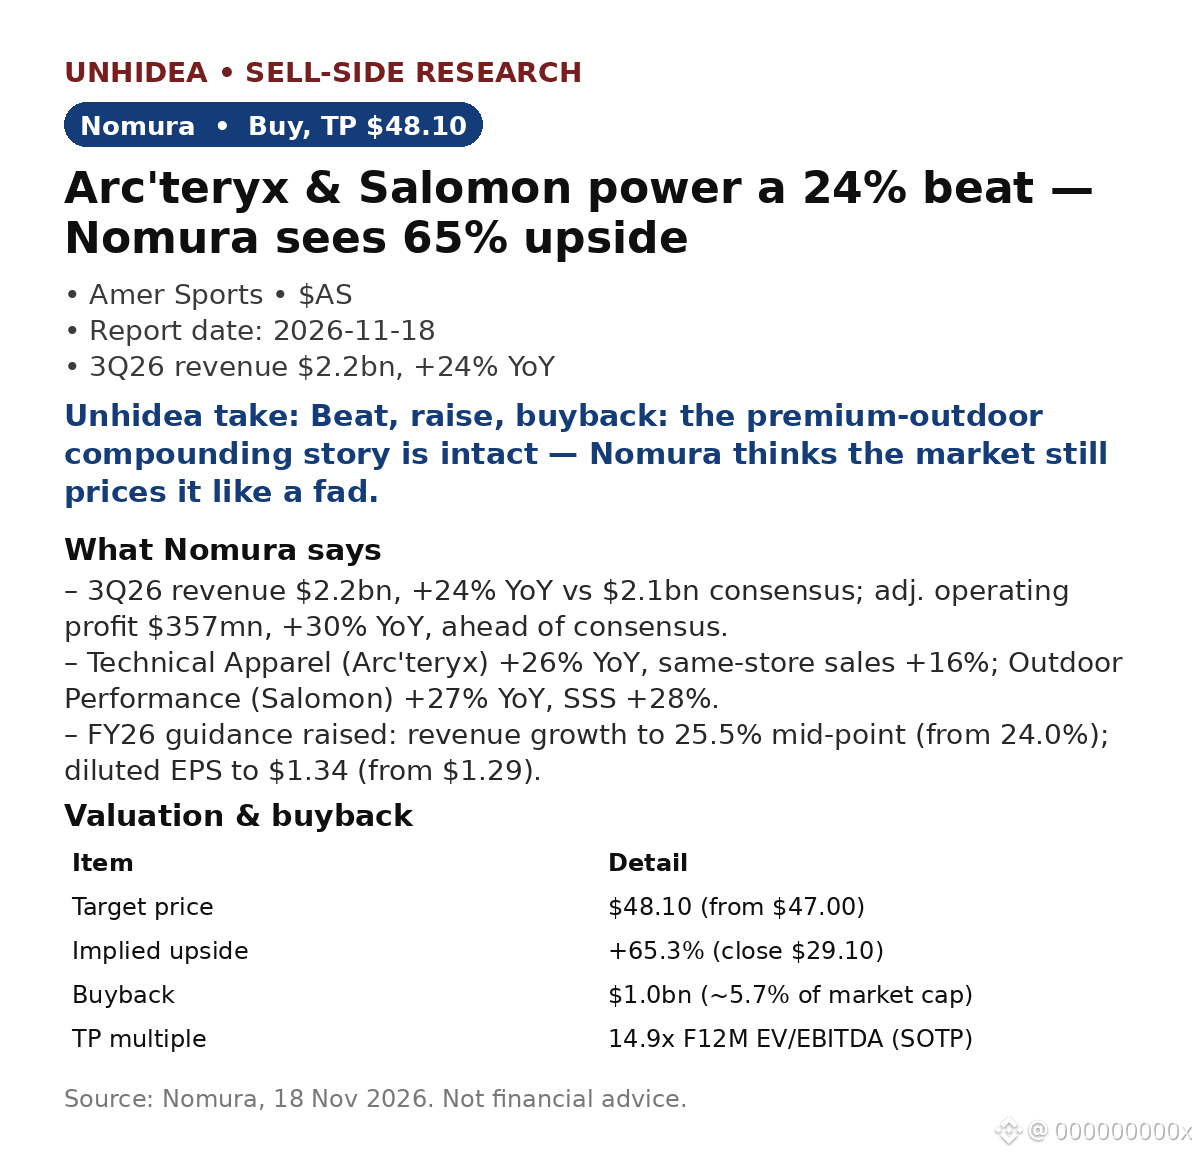
$AS: Arc'teryx e Salomon impulsionam resultado 24% acima das expectativas — Nomura reitera recomendação de compra, preço-alvo de US$ 48,10 (potencial de alta de 65%)
- Receita do 3T26 de US$ 2,2 bi, alta de 24% na comparação anual, ante consenso de US$ 2,1 bi. Lucro operacional ajustado de US$ 357 mi, alta de 30% na comparação anual, acima do consenso. LPA ajustado de US$ 0,42 ante expectativa de US$ 0,35.
- Vestuário Técnico (Arc'teryx) +26% na comparação anual, vendas nas mesmas lojas +16%; Performance Outdoor (Salomon) +27% na comparação anual, vendas nas mesmas lojas +28%. Ball e Raquetebol +12%, mas a margem caiu 2,1 p.p. devido ao investimento na Wilson.
- Projeções elevadas: crescimento da receita no AF26 para 25,5% (de 24,0%); LPA diluído para US$ 1,34 (de US$ 1,29). Uma recompra de US$ 1 bi (cerca de 5,7% do valor de mercado) estabelece um piso para a ação.
- As ações subiram 3,9%, para US$ 30,24, em 17 de novembro, enquanto o S&P caiu cerca de 1%; depois, avançaram 2,3%, para US$ 30,95, em 18 de novembro (dados de mercado após a divulgação dos resultados). O preço-alvo por soma das partes implica múltiplo EV/EBITDA projetado de 14,9x.
Leitura da Unhidea: duas marcas crescendo de 26% a 27%, com poder de precificação no canal direto ao consumidor, além do piso proporcionado pela recompra — o mercado ainda precifica a Amer como uma varejista cíclica; o potencial de alta de 65% apontado pela Nomura reflete uma plataforma de marcas.
Leitura da Unhidea: as opiniões dos analistas estão divididas — o UBS reduziu seu preço-alvo para US$ 56, enquanto a Nomura mantém US$ 48,10; ambos recomendam compra. A diferença está no centro do debate: qual múltiplo atribuir a uma empresa que cresce 25% e tem margem bruta de 59,3%?
Riscos: impacto da Wilson, execução da estratégia de venda direta ao consumidor, tarifas/câmbio e desaceleração do consumo premium.
Fonte: Nomura, 18 de novembro de 2026. Preços após a divulgação dos resultados: Finnhub/dados de mercado. Isto não é uma recomendação de investimento.
$AS: Arc'teryx e Salomon impulsionam resultado 24% acima das expectativas — Nomura reitera recomendação de compra, preço-alvo de US$ 48,10 (potencial de alta de 65%)
- Receita do 3T26 de US$ 2,2 bi, alta de 24% na comparação anual, ante consenso de US$ 2,1 bi. Lucro operacional ajustado de US$ 357 mi, alta de 30% na comparação anual, acima do consenso. LPA ajustado de US$ 0,42 ante expectativa de US$ 0,35.
- Vestuário Técnico (Arc'teryx) +26% na comparação anual, vendas nas mesmas lojas +16%; Performance Outdoor (Salomon) +27% na comparação anual, vendas nas mesmas lojas +28%. Ball e Raquetebol +12%, mas a margem caiu 2,1 p.p. devido ao investimento na Wilson.
- Projeções elevadas: crescimento da receita no AF26 para 25,5% (de 24,0%); LPA diluído para US$ 1,34 (de US$ 1,29). Uma recompra de US$ 1 bi (cerca de 5,7% do valor de mercado) estabelece um piso para a ação.
- As ações subiram 3,9%, para US$ 30,24, em 17 de novembro, enquanto o S&P caiu cerca de 1%; depois, avançaram 2,3%, para US$ 30,95, em 18 de novembro (dados de mercado após a divulgação dos resultados). O preço-alvo por soma das partes implica múltiplo EV/EBITDA projetado de 14,9x.
Leitura da Unhidea: duas marcas crescendo de 26% a 27%, com poder de precificação no canal direto ao consumidor, além do piso proporcionado pela recompra — o mercado ainda precifica a Amer como uma varejista cíclica; o potencial de alta de 65% apontado pela Nomura reflete uma plataforma de marcas.
Leitura da Unhidea: as opiniões dos analistas estão divididas — o UBS reduziu seu preço-alvo para US$ 56, enquanto a Nomura mantém US$ 48,10; ambos recomendam compra. A diferença está no centro do debate: qual múltiplo atribuir a uma empresa que cresce 25% e tem margem bruta de 59,3%?
Riscos: impacto da Wilson, execução da estratégia de venda direta ao consumidor, tarifas/câmbio e desaceleração do consumo premium.
Fonte: Nomura, 18 de novembro de 2026. Preços após a divulgação dos resultados: Finnhub/dados de mercado. Isto não é uma recomendação de investimento.
- Receita do 3T26 de US$ 2,2 bi, alta de 24% na comparação anual, ante consenso de US$ 2,1 bi. Lucro operacional ajustado de US$ 357 mi, alta de 30% na comparação anual, acima do consenso. LPA ajustado de US$ 0,42 ante expectativa de US$ 0,35.
- Vestuário Técnico (Arc'teryx) +26% na comparação anual, vendas nas mesmas lojas +16%; Performance Outdoor (Salomon) +27% na comparação anual, vendas nas mesmas lojas +28%. Ball e Raquetebol +12%, mas a margem caiu 2,1 p.p. devido ao investimento na Wilson.
- Projeções elevadas: crescimento da receita no AF26 para 25,5% (de 24,0%); LPA diluído para US$ 1,34 (de US$ 1,29). Uma recompra de US$ 1 bi (cerca de 5,7% do valor de mercado) estabelece um piso para a ação.
- As ações subiram 3,9%, para US$ 30,24, em 17 de novembro, enquanto o S&P caiu cerca de 1%; depois, avançaram 2,3%, para US$ 30,95, em 18 de novembro (dados de mercado após a divulgação dos resultados). O preço-alvo por soma das partes implica múltiplo EV/EBITDA projetado de 14,9x.
Leitura da Unhidea: duas marcas crescendo de 26% a 27%, com poder de precificação no canal direto ao consumidor, além do piso proporcionado pela recompra — o mercado ainda precifica a Amer como uma varejista cíclica; o potencial de alta de 65% apontado pela Nomura reflete uma plataforma de marcas.
Leitura da Unhidea: as opiniões dos analistas estão divididas — o UBS reduziu seu preço-alvo para US$ 56, enquanto a Nomura mantém US$ 48,10; ambos recomendam compra. A diferença está no centro do debate: qual múltiplo atribuir a uma empresa que cresce 25% e tem margem bruta de 59,3%?
Riscos: impacto da Wilson, execução da estratégia de venda direta ao consumidor, tarifas/câmbio e desaceleração do consumo premium.
Fonte: Nomura, 18 de novembro de 2026. Preços após a divulgação dos resultados: Finnhub/dados de mercado. Isto não é uma recomendação de investimento.
75
·
--
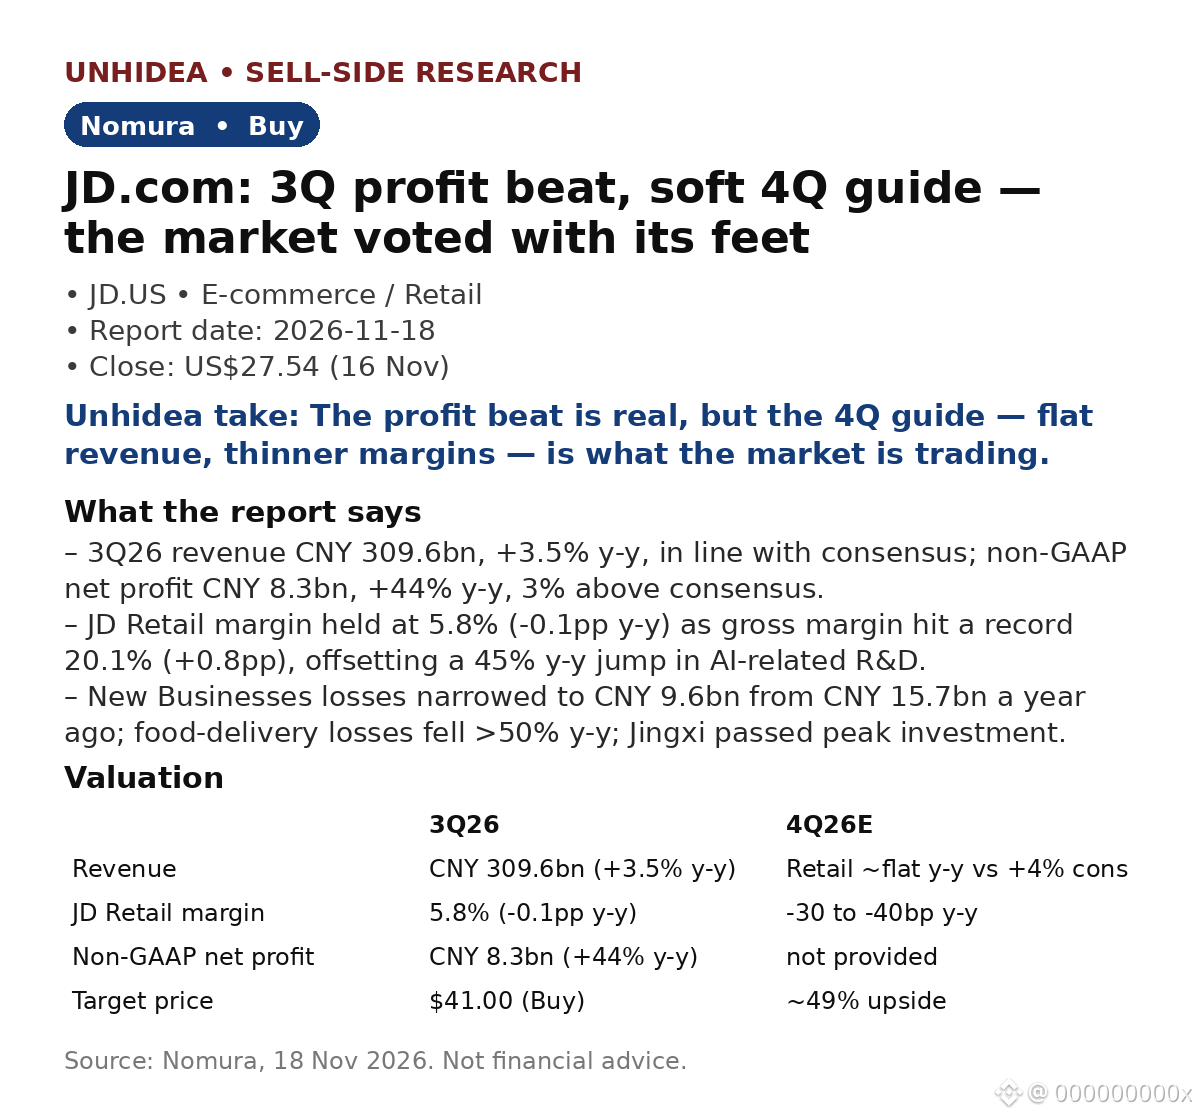
JD.com ($JD): Nomura mantém recomendação de Compra e preço-alvo de US$ 41 — lucro acima do esperado no 3º tri., projeção fraca para o 4º tri. e um mercado que reagiu
- Receita do 3º tri. de 2026 de CNY 309,6 bi, +3,5% a/a, em linha; lucro líquido não GAAP de CNY 8,3 bi, +44% a/a, 3% acima do consenso; lucro operacional não GAAP de CNY 7,3 bi, 15% acima do consenso.
- A JD Retail manteve margem de 5,8% (-0,1 p.p. a/a); a margem bruta atingiu um recorde de 20,1% (+0,8 p.p.), compensando o aumento de 45% a/a em P&D de IA.
- As perdas de Novos Negócios diminuíram para CNY 9,6 bi, ante CNY 15,7 bi um ano atrás; as perdas com entrega de comida caíram mais de 50% a/a.
- Mas o 4º tri. parece fraco: espera-se que a receita da JD Retail fique estável a/a, ante +4% no consenso; margem de -30 a -40 p.b. a/a, ante -10 p.b. esperados.
- Avaliação: o preço-alvo de US$ 41 implica múltiplo P/L de 8,5x para o exercício de 2027 estimado, ante 5,7x atualmente — potencial de alta de ~49% em relação ao fechamento de US$ 27,54 em 16 de novembro.
Opinião da Unhidea: o resultado acima do esperado é real, mas olha para trás — o mercado está precificando a projeção para o 4º tri., não o resultado do 3º tri.
Opinião da Unhidea: a história da JD agora é disciplina de margem, não crescimento — reduzir as perdas importa mais do que manter a receita estável.
Reação do mercado: as ações caíram 7,7% em 17 de novembro, para US$ 25,43, e recuaram mais 2,0% em 18 de novembro, para US$ 24,92 (Finnhub).
Riscos: consumo fraco; concorrência; integração da CECONYOMY (negócio concluído em 12 de novembro).
Fonte: Nomura, 18 de novembro de 2026. Isto não é aconselhamento financeiro.
JD.com ($JD): Nomura mantém recomendação de Compra e preço-alvo de US$ 41 — lucro acima do esperado no 3º tri., projeção fraca para o 4º tri. e um mercado que reagiu
- Receita do 3º tri. de 2026 de CNY 309,6 bi, +3,5% a/a, em linha; lucro líquido não GAAP de CNY 8,3 bi, +44% a/a, 3% acima do consenso; lucro operacional não GAAP de CNY 7,3 bi, 15% acima do consenso.
- A JD Retail manteve margem de 5,8% (-0,1 p.p. a/a); a margem bruta atingiu um recorde de 20,1% (+0,8 p.p.), compensando o aumento de 45% a/a em P&D de IA.
- As perdas de Novos Negócios diminuíram para CNY 9,6 bi, ante CNY 15,7 bi um ano atrás; as perdas com entrega de comida caíram mais de 50% a/a.
- Mas o 4º tri. parece fraco: espera-se que a receita da JD Retail fique estável a/a, ante +4% no consenso; margem de -30 a -40 p.b. a/a, ante -10 p.b. esperados.
- Avaliação: o preço-alvo de US$ 41 implica múltiplo P/L de 8,5x para o exercício de 2027 estimado, ante 5,7x atualmente — potencial de alta de ~49% em relação ao fechamento de US$ 27,54 em 16 de novembro.
Opinião da Unhidea: o resultado acima do esperado é real, mas olha para trás — o mercado está precificando a projeção para o 4º tri., não o resultado do 3º tri.
Opinião da Unhidea: a história da JD agora é disciplina de margem, não crescimento — reduzir as perdas importa mais do que manter a receita estável.
Reação do mercado: as ações caíram 7,7% em 17 de novembro, para US$ 25,43, e recuaram mais 2,0% em 18 de novembro, para US$ 24,92 (Finnhub).
Riscos: consumo fraco; concorrência; integração da CECONYOMY (negócio concluído em 12 de novembro).
Fonte: Nomura, 18 de novembro de 2026. Isto não é aconselhamento financeiro.
- Receita do 3º tri. de 2026 de CNY 309,6 bi, +3,5% a/a, em linha; lucro líquido não GAAP de CNY 8,3 bi, +44% a/a, 3% acima do consenso; lucro operacional não GAAP de CNY 7,3 bi, 15% acima do consenso.
- A JD Retail manteve margem de 5,8% (-0,1 p.p. a/a); a margem bruta atingiu um recorde de 20,1% (+0,8 p.p.), compensando o aumento de 45% a/a em P&D de IA.
- As perdas de Novos Negócios diminuíram para CNY 9,6 bi, ante CNY 15,7 bi um ano atrás; as perdas com entrega de comida caíram mais de 50% a/a.
- Mas o 4º tri. parece fraco: espera-se que a receita da JD Retail fique estável a/a, ante +4% no consenso; margem de -30 a -40 p.b. a/a, ante -10 p.b. esperados.
- Avaliação: o preço-alvo de US$ 41 implica múltiplo P/L de 8,5x para o exercício de 2027 estimado, ante 5,7x atualmente — potencial de alta de ~49% em relação ao fechamento de US$ 27,54 em 16 de novembro.
Opinião da Unhidea: o resultado acima do esperado é real, mas olha para trás — o mercado está precificando a projeção para o 4º tri., não o resultado do 3º tri.
Opinião da Unhidea: a história da JD agora é disciplina de margem, não crescimento — reduzir as perdas importa mais do que manter a receita estável.
Reação do mercado: as ações caíram 7,7% em 17 de novembro, para US$ 25,43, e recuaram mais 2,0% em 18 de novembro, para US$ 24,92 (Finnhub).
Riscos: consumo fraco; concorrência; integração da CECONYOMY (negócio concluído em 12 de novembro).
Fonte: Nomura, 18 de novembro de 2026. Isto não é aconselhamento financeiro.
4
·
--
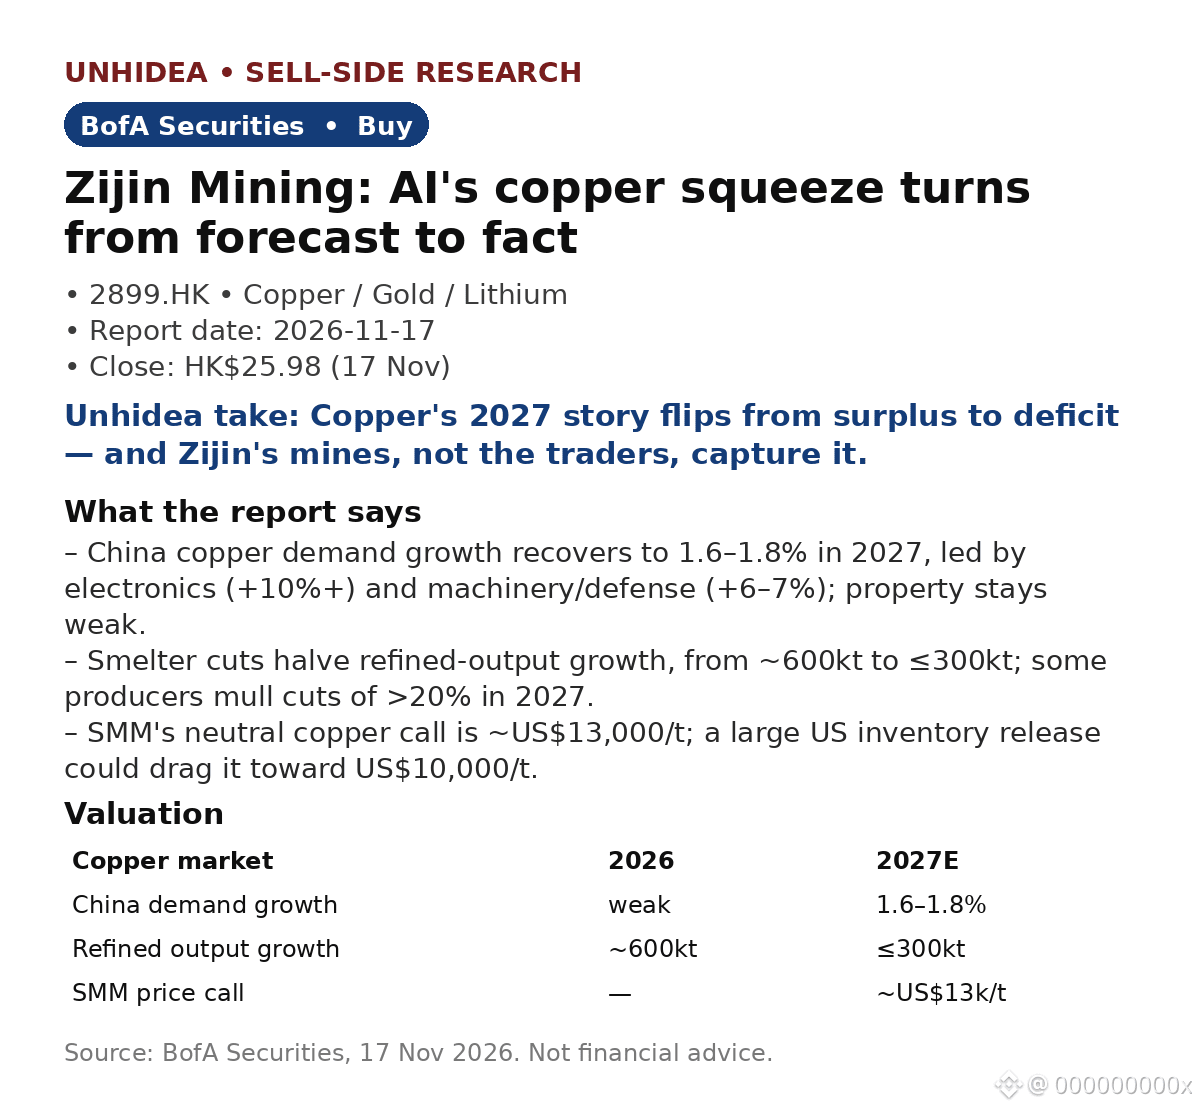
Zijin Mining (2899.HK): BofA mantém recomendação de compra — a procura chinesa por cobre recupera enquanto as fundições reduzem a produção
- O crescimento da procura chinesa por cobre recupera para 1,6–1,8% em 2027, impulsionado pela eletrónica (+10%+) e por maquinaria/defesa (+6–7%); o setor imobiliário continua fraco.
- Os cortes das fundições reduzem para metade o crescimento da produção de cobre refinado, de cerca de 600 kt para ≤300 kt; a previsão neutra da SMM é de cerca de US$ 13.000/t, e a libertação de inventários nos EUA representa um risco de descida para US$ 10.000/t.
- A Zijin mantém as previsões para 2026 (excluindo perdas de cerca de 50 kt na Kamoa-Kakula); as minas existentes produzem 1,40–1,45 milhões de toneladas em 2028, face à meta de 1,50 milhões de toneladas; África acrescenta mais de 300 kt.
- A infraestrutura de IA é o fator decisivo: a procura de M8 CCL triplica, passando de 2,5 milhões para 7,5 milhões por mês até ao final de 2027; o InP representa mais de 70% do lucro líquido da Yunnan Germanium, com uma margem superior a 65%, e as encomendas estão garantidas até 2027.
- A Zijin tem recomendação de compra; fechou a HK$ 25,98 em 17 de novembro; esta nota não reiterou o preço-alvo.
Visão da Unhidea: o cobre é o estrangulamento esquecido da IA — o mercado debate as GPUs, enquanto o metal que liga todos os centros de dados passa de excedente a défice.
Visão da Unhidea: a vantagem da Zijin é aumentar os volumes num mercado deficitário — a produção cresce enquanto as fundições encolhem; num mercado restrito, as toneladas valem mais do que os múltiplos.
Riscos: fraqueza macroeconómica; libertação de inventários nos EUA; perturbações na Kamoa-Kakula.
Fonte: BofA Securities, 17 de novembro de 2026. Não constitui aconselhamento financeiro.
Zijin Mining (2899.HK): BofA mantém recomendação de compra — a procura chinesa por cobre recupera enquanto as fundições reduzem a produção
- O crescimento da procura chinesa por cobre recupera para 1,6–1,8% em 2027, impulsionado pela eletrónica (+10%+) e por maquinaria/defesa (+6–7%); o setor imobiliário continua fraco.
- Os cortes das fundições reduzem para metade o crescimento da produção de cobre refinado, de cerca de 600 kt para ≤300 kt; a previsão neutra da SMM é de cerca de US$ 13.000/t, e a libertação de inventários nos EUA representa um risco de descida para US$ 10.000/t.
- A Zijin mantém as previsões para 2026 (excluindo perdas de cerca de 50 kt na Kamoa-Kakula); as minas existentes produzem 1,40–1,45 milhões de toneladas em 2028, face à meta de 1,50 milhões de toneladas; África acrescenta mais de 300 kt.
- A infraestrutura de IA é o fator decisivo: a procura de M8 CCL triplica, passando de 2,5 milhões para 7,5 milhões por mês até ao final de 2027; o InP representa mais de 70% do lucro líquido da Yunnan Germanium, com uma margem superior a 65%, e as encomendas estão garantidas até 2027.
- A Zijin tem recomendação de compra; fechou a HK$ 25,98 em 17 de novembro; esta nota não reiterou o preço-alvo.
Visão da Unhidea: o cobre é o estrangulamento esquecido da IA — o mercado debate as GPUs, enquanto o metal que liga todos os centros de dados passa de excedente a défice.
Visão da Unhidea: a vantagem da Zijin é aumentar os volumes num mercado deficitário — a produção cresce enquanto as fundições encolhem; num mercado restrito, as toneladas valem mais do que os múltiplos.
Riscos: fraqueza macroeconómica; libertação de inventários nos EUA; perturbações na Kamoa-Kakula.
Fonte: BofA Securities, 17 de novembro de 2026. Não constitui aconselhamento financeiro.
- O crescimento da procura chinesa por cobre recupera para 1,6–1,8% em 2027, impulsionado pela eletrónica (+10%+) e por maquinaria/defesa (+6–7%); o setor imobiliário continua fraco.
- Os cortes das fundições reduzem para metade o crescimento da produção de cobre refinado, de cerca de 600 kt para ≤300 kt; a previsão neutra da SMM é de cerca de US$ 13.000/t, e a libertação de inventários nos EUA representa um risco de descida para US$ 10.000/t.
- A Zijin mantém as previsões para 2026 (excluindo perdas de cerca de 50 kt na Kamoa-Kakula); as minas existentes produzem 1,40–1,45 milhões de toneladas em 2028, face à meta de 1,50 milhões de toneladas; África acrescenta mais de 300 kt.
- A infraestrutura de IA é o fator decisivo: a procura de M8 CCL triplica, passando de 2,5 milhões para 7,5 milhões por mês até ao final de 2027; o InP representa mais de 70% do lucro líquido da Yunnan Germanium, com uma margem superior a 65%, e as encomendas estão garantidas até 2027.
- A Zijin tem recomendação de compra; fechou a HK$ 25,98 em 17 de novembro; esta nota não reiterou o preço-alvo.
Visão da Unhidea: o cobre é o estrangulamento esquecido da IA — o mercado debate as GPUs, enquanto o metal que liga todos os centros de dados passa de excedente a défice.
Visão da Unhidea: a vantagem da Zijin é aumentar os volumes num mercado deficitário — a produção cresce enquanto as fundições encolhem; num mercado restrito, as toneladas valem mais do que os múltiplos.
Riscos: fraqueza macroeconómica; libertação de inventários nos EUA; perturbações na Kamoa-Kakula.
Fonte: BofA Securities, 17 de novembro de 2026. Não constitui aconselhamento financeiro.
53
·
--
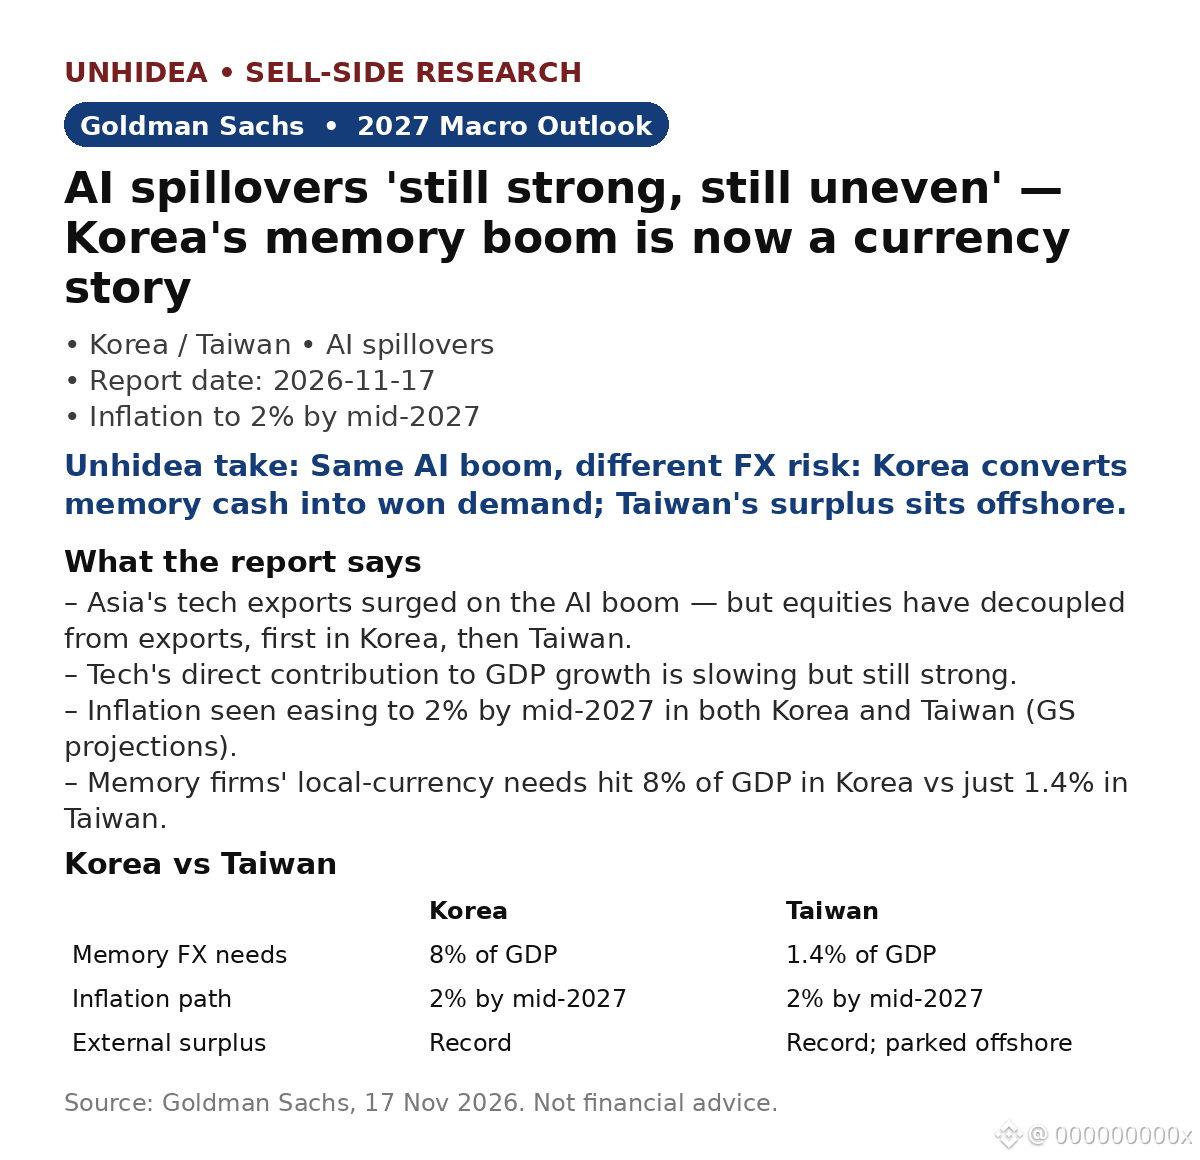
Efeitos indiretos da IA «ainda fortes, ainda desiguais»: perspectivas da Goldman Sachs para Coreia do Sul/Taiwan em 2027 — a bonança da Samsung com memória agora é uma história cambial
- As exportações de tecnologia da Ásia dispararam com o boom da IA, mas as ações se descolaram das exportações — primeiro na Coreia do Sul, depois em Taiwan. O índice já não é um indicador claro do ciclo de exportações.
- A contribuição direta da tecnologia para o crescimento do PIB está diminuindo, mas continua forte. A inflação deve recuar para 2% até meados de 2027 tanto na Coreia do Sul quanto em Taiwan (projeções da GS).
- As necessidades das empresas de memória em moeda local chegam a 8% do PIB na Coreia do Sul, contra apenas 1,4% em Taiwan. A Coreia do Sul converte o boom em demanda por won; o superávit recorde de Taiwan fica no exterior.
- Notícias de mercado após a divulgação dos resultados: a receita da Nvidia no 3º trimestre fiscal foi de US$ 115,84 bilhões, alta de 103% em relação ao ano anterior, contra cerca de US$ 109 bilhões esperados; a empresa projetou cerca de US$ 130 bilhões, contra cerca de US$ 125 bilhões esperados — e Samsung e SK Hynix subiram na Coreia do Sul após a divulgação.
Leitura da Unhidea: o descolamento é o sinal — as ações da Coreia do Sul/Taiwan agora acompanham a narrativa da IA e os preços da memória, não os volumes de exportação. Um resultado fraco das exportações já não significa um índice fraco, e vice-versa.
Leitura da Unhidea: a diferença entre 8% e 1,4% é a oportunidade real. O won da Coreia do Sul enfrenta uma demanda estrutural decorrente da conversão em moeda local dos ganhos com memória, enquanto o superávit de Taiwan fica no exterior — o mesmo boom da IA, pressões cambiais opostas. Acompanhe o KRW, não apenas o KOSPI.
Riscos: cortes nos investimentos em IA, reversão dos preços da memória, volatilidade cambial, controles de exportação entre EUA e China.
Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
Efeitos indiretos da IA «ainda fortes, ainda desiguais»: perspectivas da Goldman Sachs para Coreia do Sul/Taiwan em 2027 — a bonança da Samsung com memória agora é uma história cambial
- As exportações de tecnologia da Ásia dispararam com o boom da IA, mas as ações se descolaram das exportações — primeiro na Coreia do Sul, depois em Taiwan. O índice já não é um indicador claro do ciclo de exportações.
- A contribuição direta da tecnologia para o crescimento do PIB está diminuindo, mas continua forte. A inflação deve recuar para 2% até meados de 2027 tanto na Coreia do Sul quanto em Taiwan (projeções da GS).
- As necessidades das empresas de memória em moeda local chegam a 8% do PIB na Coreia do Sul, contra apenas 1,4% em Taiwan. A Coreia do Sul converte o boom em demanda por won; o superávit recorde de Taiwan fica no exterior.
- Notícias de mercado após a divulgação dos resultados: a receita da Nvidia no 3º trimestre fiscal foi de US$ 115,84 bilhões, alta de 103% em relação ao ano anterior, contra cerca de US$ 109 bilhões esperados; a empresa projetou cerca de US$ 130 bilhões, contra cerca de US$ 125 bilhões esperados — e Samsung e SK Hynix subiram na Coreia do Sul após a divulgação.
Leitura da Unhidea: o descolamento é o sinal — as ações da Coreia do Sul/Taiwan agora acompanham a narrativa da IA e os preços da memória, não os volumes de exportação. Um resultado fraco das exportações já não significa um índice fraco, e vice-versa.
Leitura da Unhidea: a diferença entre 8% e 1,4% é a oportunidade real. O won da Coreia do Sul enfrenta uma demanda estrutural decorrente da conversão em moeda local dos ganhos com memória, enquanto o superávit de Taiwan fica no exterior — o mesmo boom da IA, pressões cambiais opostas. Acompanhe o KRW, não apenas o KOSPI.
Riscos: cortes nos investimentos em IA, reversão dos preços da memória, volatilidade cambial, controles de exportação entre EUA e China.
Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
- As exportações de tecnologia da Ásia dispararam com o boom da IA, mas as ações se descolaram das exportações — primeiro na Coreia do Sul, depois em Taiwan. O índice já não é um indicador claro do ciclo de exportações.
- A contribuição direta da tecnologia para o crescimento do PIB está diminuindo, mas continua forte. A inflação deve recuar para 2% até meados de 2027 tanto na Coreia do Sul quanto em Taiwan (projeções da GS).
- As necessidades das empresas de memória em moeda local chegam a 8% do PIB na Coreia do Sul, contra apenas 1,4% em Taiwan. A Coreia do Sul converte o boom em demanda por won; o superávit recorde de Taiwan fica no exterior.
- Notícias de mercado após a divulgação dos resultados: a receita da Nvidia no 3º trimestre fiscal foi de US$ 115,84 bilhões, alta de 103% em relação ao ano anterior, contra cerca de US$ 109 bilhões esperados; a empresa projetou cerca de US$ 130 bilhões, contra cerca de US$ 125 bilhões esperados — e Samsung e SK Hynix subiram na Coreia do Sul após a divulgação.
Leitura da Unhidea: o descolamento é o sinal — as ações da Coreia do Sul/Taiwan agora acompanham a narrativa da IA e os preços da memória, não os volumes de exportação. Um resultado fraco das exportações já não significa um índice fraco, e vice-versa.
Leitura da Unhidea: a diferença entre 8% e 1,4% é a oportunidade real. O won da Coreia do Sul enfrenta uma demanda estrutural decorrente da conversão em moeda local dos ganhos com memória, enquanto o superávit de Taiwan fica no exterior — o mesmo boom da IA, pressões cambiais opostas. Acompanhe o KRW, não apenas o KOSPI.
Riscos: cortes nos investimentos em IA, reversão dos preços da memória, volatilidade cambial, controles de exportação entre EUA e China.
Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
420
·
--
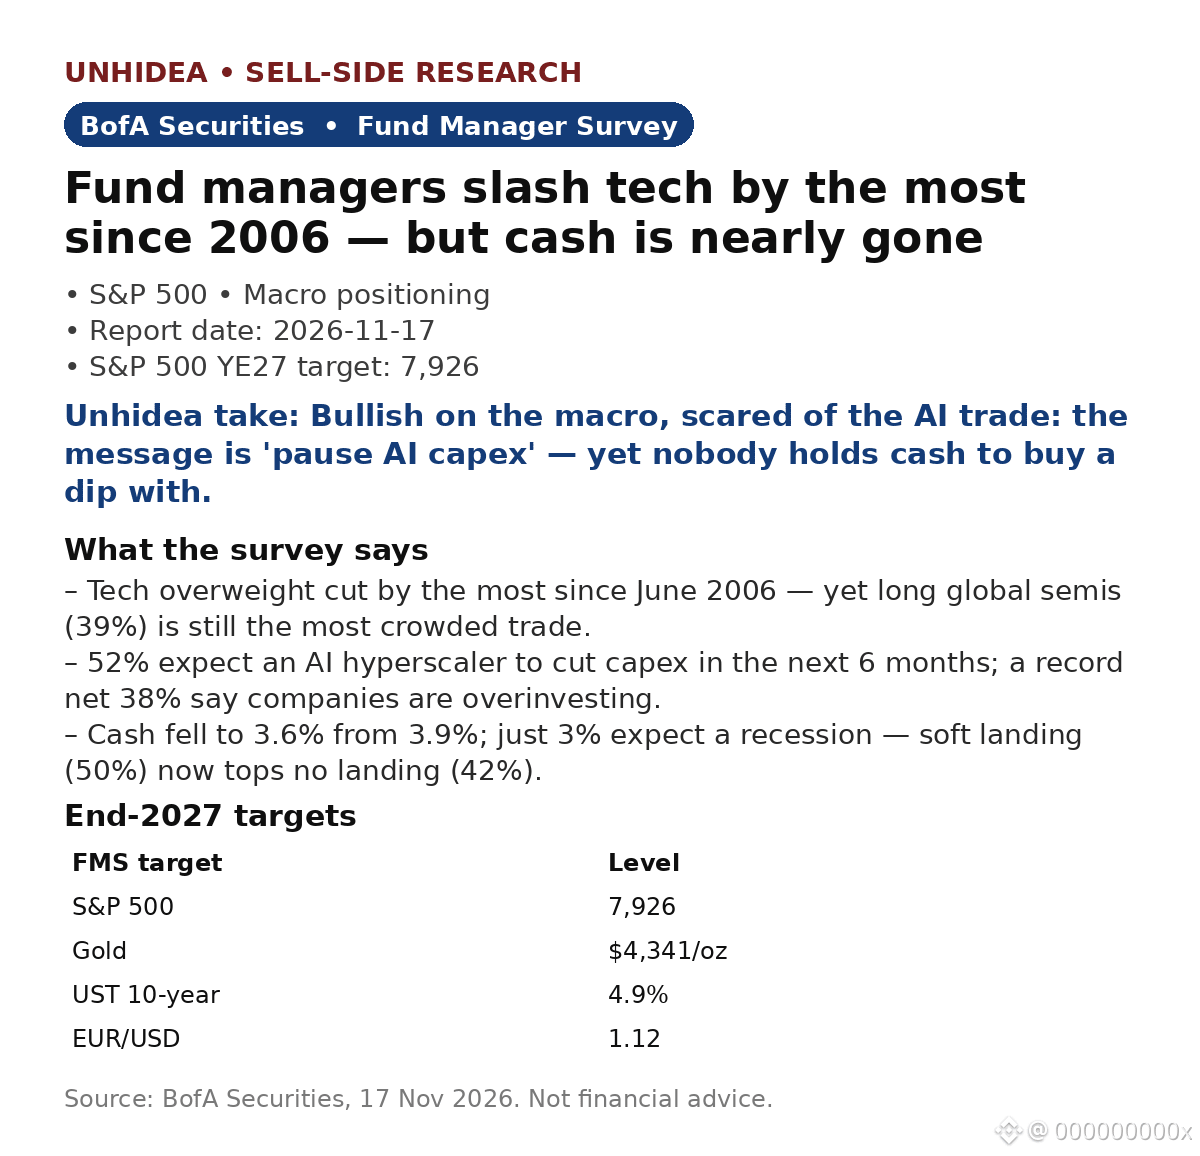
$SPX: Pesquisa da BofA com gestores de fundos — tecnologia sofreu o maior corte desde 2006, mas quase não resta caixa
- Investidores reduziram a posição acima do índice em tecnologia no maior nível desde junho de 2006, mas a posição comprada em semicondutores globais (39%) ainda é a operação mais concorrida. Pesquisa com 193 gestores, US$ 526 bi, realizada de 6 a 12 de novembro.
- 52% esperam que uma empresa de IA em hiperescala reduza os gastos de capital nos próximos 6 meses; um recorde líquido de 38% afirma que as empresas estão investindo demais; apenas 16% querem que as empresas aumentem os gastos de capital — o menor nível desde maio de 2020.
- O caixa caiu de 3,9% para 3,6%. A BofA mantém uma postura tática de aversão ao risco: não há “medo” suficiente para comprar. Apenas 3% esperam uma recessão; pela primeira vez desde junho, um pouso suave (50%) supera a ausência de pouso (42%).
- Principais riscos extremos: bolha de IA (34%) e evento de crédito envolvendo empresas de IA em hiperescala (31%). 38% apontam os títulos de empresas de IA em hiperescala como a fonte mais provável de um evento de crédito sistêmico, à frente do crédito privado (30%).
- Metas para o fim de 2027: S&P 500 a 7.926, ouro a US$ 4.341/onça — um recorde líquido de 23% considera o ouro subvalorizado — títulos do Tesouro dos EUA de 10 anos a 4,9%, EUR/USD a 1,12.
Visão da Unhidea: a pesquisa está posicionada a favor da operação de IA e, ao mesmo tempo, teme essa mesma operação — 39% veem uma posição comprada em semicondutores como concorrida, e 52% esperam um corte nos gastos de capital. Isso é uma armadilha de posicionamento, não uma previsão de bolha: o cenário mais doloroso é uma manchete sobre gastos de capital, não uma recessão.
Visão da Unhidea: com o caixa em 3,6%, não resta pólvora seca. O “medo insuficiente para comprar” da BofA significa que, se vier a próxima queda, não haverá compradores naturais. Fique de olho nos 52%: a expectativa vira profecia autorrealizável no instante em que uma empresa de hiperescala pisca.
Riscos: cortes nos gastos de capital com IA, estresse de crédito entre empresas de IA em hiperescala, inflação persistente, rendimentos dos títulos desordenados.
Fonte: BofA Securities, 17 de novembro de 2026. Não é aconselhamento financeiro.
$SPX : Pesquisa da BofA com gestores de fundos — tecnologia sofreu o maior corte desde 2006, mas quase não resta caixa
- Investidores reduziram a posição acima do índice em tecnologia no maior nível desde junho de 2006, mas a posição comprada em semicondutores globais (39%) ainda é a operação mais concorrida. Pesquisa com 193 gestores, US$ 526 bi, realizada de 6 a 12 de novembro.
- 52% esperam que uma empresa de IA em hiperescala reduza os gastos de capital nos próximos 6 meses; um recorde líquido de 38% afirma que as empresas estão investindo demais; apenas 16% querem que as empresas aumentem os gastos de capital — o menor nível desde maio de 2020.
- O caixa caiu de 3,9% para 3,6%. A BofA mantém uma postura tática de aversão ao risco: não há “medo” suficiente para comprar. Apenas 3% esperam uma recessão; pela primeira vez desde junho, um pouso suave (50%) supera a ausência de pouso (42%).
- Principais riscos extremos: bolha de IA (34%) e evento de crédito envolvendo empresas de IA em hiperescala (31%). 38% apontam os títulos de empresas de IA em hiperescala como a fonte mais provável de um evento de crédito sistêmico, à frente do crédito privado (30%).
- Metas para o fim de 2027: S&P 500 a 7.926, ouro a US$ 4.341/onça — um recorde líquido de 23% considera o ouro subvalorizado — títulos do Tesouro dos EUA de 10 anos a 4,9%, EUR/USD a 1,12.
Visão da Unhidea: a pesquisa está posicionada a favor da operação de IA e, ao mesmo tempo, teme essa mesma operação — 39% veem uma posição comprada em semicondutores como concorrida, e 52% esperam um corte nos gastos de capital. Isso é uma armadilha de posicionamento, não uma previsão de bolha: o cenário mais doloroso é uma manchete sobre gastos de capital, não uma recessão.
Visão da Unhidea: com o caixa em 3,6%, não resta pólvora seca. O “medo insuficiente para comprar” da BofA significa que, se vier a próxima queda, não haverá compradores naturais. Fique de olho nos 52%: a expectativa vira profecia autorrealizável no instante em que uma empresa de hiperescala pisca.
Riscos: cortes nos gastos de capital com IA, estresse de crédito entre empresas de IA em hiperescala, inflação persistente, rendimentos dos títulos desordenados.
Fonte: BofA Securities, 17 de novembro de 2026. Não é aconselhamento financeiro.
- Investidores reduziram a posição acima do índice em tecnologia no maior nível desde junho de 2006, mas a posição comprada em semicondutores globais (39%) ainda é a operação mais concorrida. Pesquisa com 193 gestores, US$ 526 bi, realizada de 6 a 12 de novembro.
- 52% esperam que uma empresa de IA em hiperescala reduza os gastos de capital nos próximos 6 meses; um recorde líquido de 38% afirma que as empresas estão investindo demais; apenas 16% querem que as empresas aumentem os gastos de capital — o menor nível desde maio de 2020.
- O caixa caiu de 3,9% para 3,6%. A BofA mantém uma postura tática de aversão ao risco: não há “medo” suficiente para comprar. Apenas 3% esperam uma recessão; pela primeira vez desde junho, um pouso suave (50%) supera a ausência de pouso (42%).
- Principais riscos extremos: bolha de IA (34%) e evento de crédito envolvendo empresas de IA em hiperescala (31%). 38% apontam os títulos de empresas de IA em hiperescala como a fonte mais provável de um evento de crédito sistêmico, à frente do crédito privado (30%).
- Metas para o fim de 2027: S&P 500 a 7.926, ouro a US$ 4.341/onça — um recorde líquido de 23% considera o ouro subvalorizado — títulos do Tesouro dos EUA de 10 anos a 4,9%, EUR/USD a 1,12.
Visão da Unhidea: a pesquisa está posicionada a favor da operação de IA e, ao mesmo tempo, teme essa mesma operação — 39% veem uma posição comprada em semicondutores como concorrida, e 52% esperam um corte nos gastos de capital. Isso é uma armadilha de posicionamento, não uma previsão de bolha: o cenário mais doloroso é uma manchete sobre gastos de capital, não uma recessão.
Visão da Unhidea: com o caixa em 3,6%, não resta pólvora seca. O “medo insuficiente para comprar” da BofA significa que, se vier a próxima queda, não haverá compradores naturais. Fique de olho nos 52%: a expectativa vira profecia autorrealizável no instante em que uma empresa de hiperescala pisca.
Riscos: cortes nos gastos de capital com IA, estresse de crédito entre empresas de IA em hiperescala, inflação persistente, rendimentos dos títulos desordenados.
Fonte: BofA Securities, 17 de novembro de 2026. Não é aconselhamento financeiro.
180
·
--
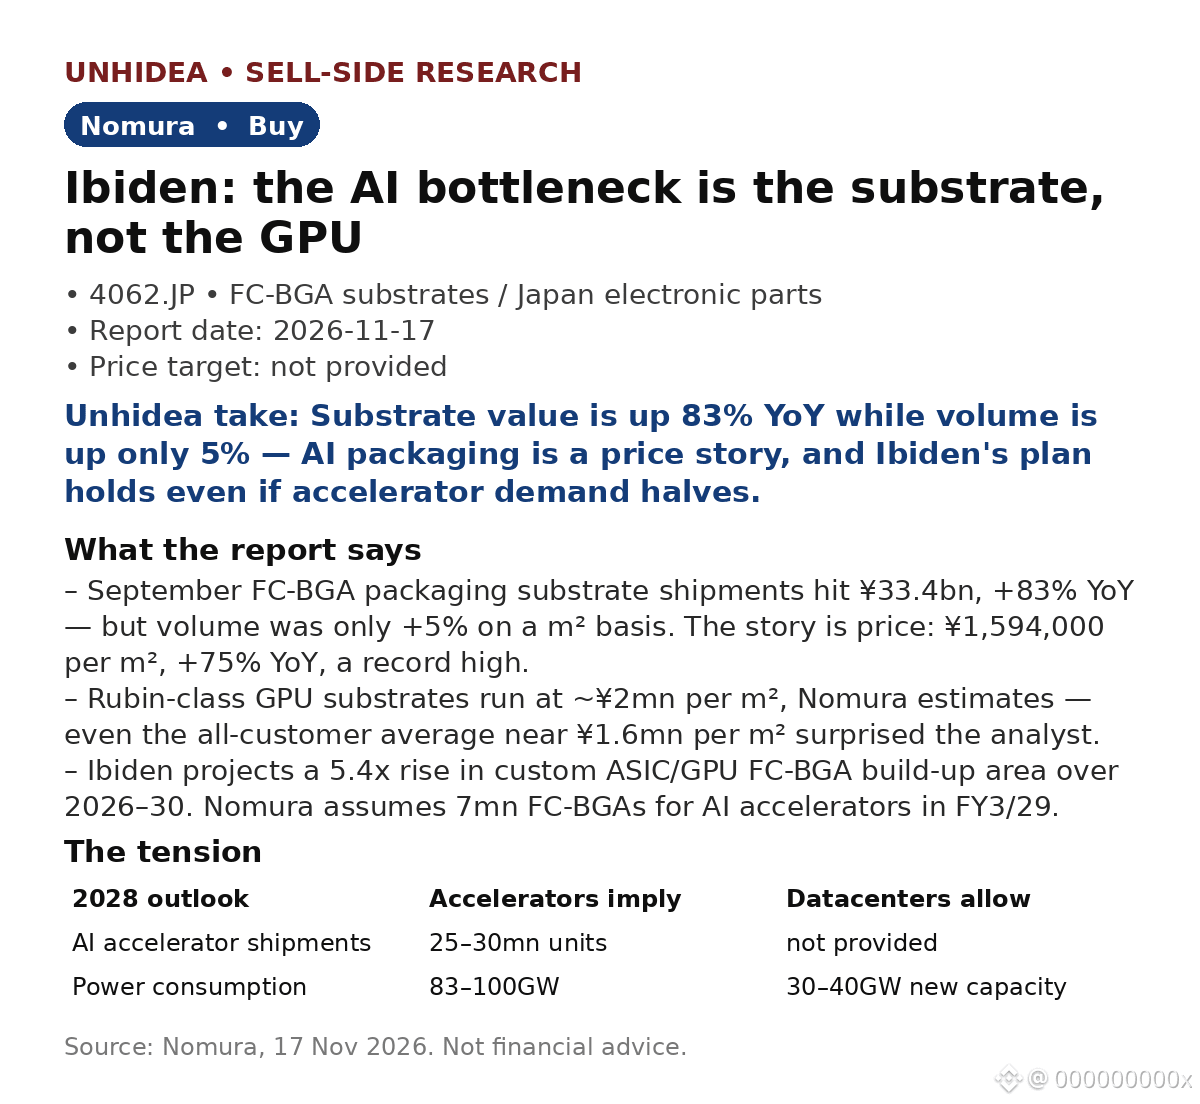
Ibiden (4062.JP): o gargalo da IA não é a GPU — é o substrato sobre o qual ela se apoia. A Nomura recomenda Compra, enquanto os embarques de FC-BGA do Japão saltam 83% em relação ao ano anterior.
- Em setembro, os substratos FC-BGA chegaram a ¥33.4bn, alta de 83% em relação ao ano anterior — mas o volume subiu apenas 5%. O destaque é o preço: ¥1,594,000/m², alta de 75% em relação ao ano anterior, um recorde. Os substratos para GPUs da classe Rubin custam cerca de ¥2mn/m².
- O alerta da Nomura: as projeções para aceleradores em 2028 (25–30mn de unidades) implicam uma demanda de 83–100GW de energia — mas o mercado espera apenas 30–40GW de nova capacidade de data centers nos EUA em 2028. Algo terá de ceder.
- A Ibiden projeta um aumento de 5.4x na área de build-up de FC-BGA entre 2026 e 2030; a Nomura estima 7mn de FC-BGAs para aceleradores de IA no FY3/29, um volume viável mesmo que os embarques de aceleradores caiam pela metade, para 12.5–15mn.
- Desde o relatório: resultados do FQ3 da NVDA (17 de novembro) — receita de $115.84bn, alta de 103% em relação ao ano anterior, previsão para o Q4 de cerca de $130bn — demanda versus preocupações com atrasos na construção. (Notícias do mercado após o relatório.)
Visão da Unhidea: é nos substratos que a demanda por IA se transforma em um gargalo físico com preço — o valor cresce com preços e mix, não com unidades.
Visão da Unhidea: a questão já não é se existe demanda por IA, mas se os data centers serão construídos rápido o suficiente para abrigá-la. O plano da Ibiden foi dimensionado para o cenário pessimista.
Riscos: a capacidade dos concorrentes pode aliviar a oferta restrita em relação à demanda; atrasos nos data centers e controles de exportação mais rigorosos nos EUA podem reduzir a demanda por aceleradores.
Fonte: Nomura, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
Ibiden (4062.JP): o gargalo da IA não é a GPU — é o substrato sobre o qual ela se apoia. A Nomura recomenda Compra, enquanto os embarques de FC-BGA do Japão saltam 83% em relação ao ano anterior.
- Em setembro, os substratos FC-BGA chegaram a ¥33.4bn, alta de 83% em relação ao ano anterior — mas o volume subiu apenas 5%. O destaque é o preço: ¥1,594,000/m², alta de 75% em relação ao ano anterior, um recorde. Os substratos para GPUs da classe Rubin custam cerca de ¥2mn/m².
- O alerta da Nomura: as projeções para aceleradores em 2028 (25–30mn de unidades) implicam uma demanda de 83–100GW de energia — mas o mercado espera apenas 30–40GW de nova capacidade de data centers nos EUA em 2028. Algo terá de ceder.
- A Ibiden projeta um aumento de 5.4x na área de build-up de FC-BGA entre 2026 e 2030; a Nomura estima 7mn de FC-BGAs para aceleradores de IA no FY3/29, um volume viável mesmo que os embarques de aceleradores caiam pela metade, para 12.5–15mn.
- Desde o relatório: resultados do FQ3 da NVDA (17 de novembro) — receita de $115.84bn, alta de 103% em relação ao ano anterior, previsão para o Q4 de cerca de $130bn — demanda versus preocupações com atrasos na construção. (Notícias do mercado após o relatório.)
Visão da Unhidea: é nos substratos que a demanda por IA se transforma em um gargalo físico com preço — o valor cresce com preços e mix, não com unidades.
Visão da Unhidea: a questão já não é se existe demanda por IA, mas se os data centers serão construídos rápido o suficiente para abrigá-la. O plano da Ibiden foi dimensionado para o cenário pessimista.
Riscos: a capacidade dos concorrentes pode aliviar a oferta restrita em relação à demanda; atrasos nos data centers e controles de exportação mais rigorosos nos EUA podem reduzir a demanda por aceleradores.
Fonte: Nomura, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
- Em setembro, os substratos FC-BGA chegaram a ¥33.4bn, alta de 83% em relação ao ano anterior — mas o volume subiu apenas 5%. O destaque é o preço: ¥1,594,000/m², alta de 75% em relação ao ano anterior, um recorde. Os substratos para GPUs da classe Rubin custam cerca de ¥2mn/m².
- O alerta da Nomura: as projeções para aceleradores em 2028 (25–30mn de unidades) implicam uma demanda de 83–100GW de energia — mas o mercado espera apenas 30–40GW de nova capacidade de data centers nos EUA em 2028. Algo terá de ceder.
- A Ibiden projeta um aumento de 5.4x na área de build-up de FC-BGA entre 2026 e 2030; a Nomura estima 7mn de FC-BGAs para aceleradores de IA no FY3/29, um volume viável mesmo que os embarques de aceleradores caiam pela metade, para 12.5–15mn.
- Desde o relatório: resultados do FQ3 da NVDA (17 de novembro) — receita de $115.84bn, alta de 103% em relação ao ano anterior, previsão para o Q4 de cerca de $130bn — demanda versus preocupações com atrasos na construção. (Notícias do mercado após o relatório.)
Visão da Unhidea: é nos substratos que a demanda por IA se transforma em um gargalo físico com preço — o valor cresce com preços e mix, não com unidades.
Visão da Unhidea: a questão já não é se existe demanda por IA, mas se os data centers serão construídos rápido o suficiente para abrigá-la. O plano da Ibiden foi dimensionado para o cenário pessimista.
Riscos: a capacidade dos concorrentes pode aliviar a oferta restrita em relação à demanda; atrasos nos data centers e controles de exportação mais rigorosos nos EUA podem reduzir a demanda por aceleradores.
Fonte: Nomura, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
245
·
--
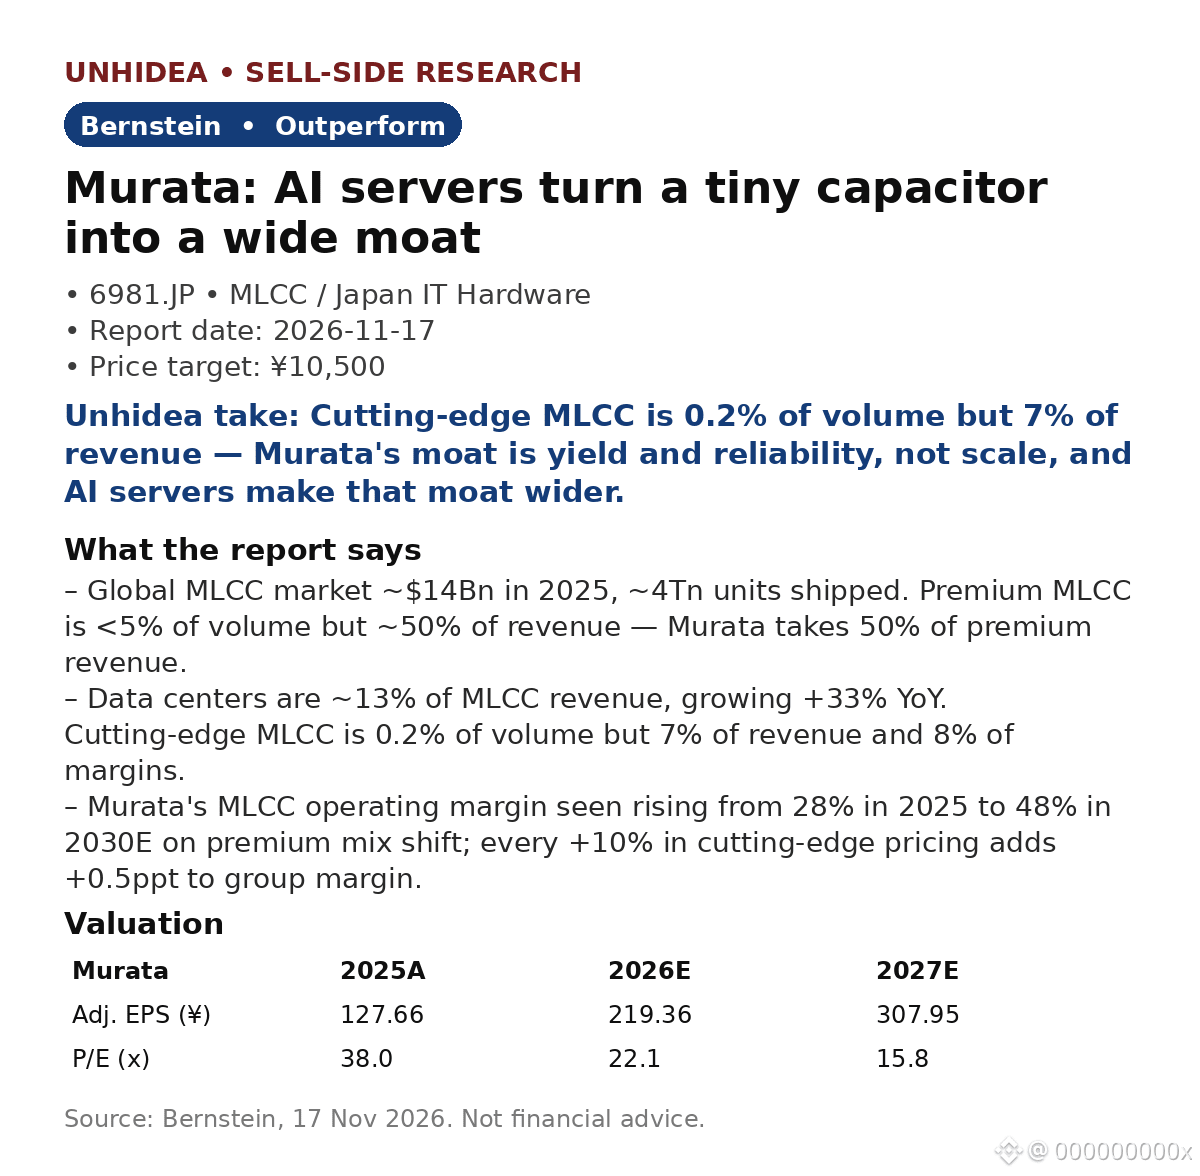
Murata (6981.JP): Bernstein vê potencial de valorização de ~116% à medida que os servidores de IA transformam um minúsculo condensador numa ampla vantagem competitiva — preço-alvo de ¥10,500 vs. fecho a ¥4,855 em 16 de nov.
- Mercado global de MLCC de ~$14 mil milhões em 2025, ~4 biliões de unidades. Os produtos premium representam <5% do volume, mas ~50% da receita — a Murata fica com 50% da receita premium.
- Centros de dados representam ~13% da receita de MLCC, +33% em termos homólogos. MLCC de última geração: 0,2% do volume, 7% da receita, 8% das margens.
- Os MLCC para servidores de IA têm de funcionar 24 horas por dia, 7 dias por semana, durante mais de 10 anos, com uma taxa de falhas próxima de zero — um patamar que a maioria dos concorrentes não consegue atingir em grande escala. A I&D da Murata corresponde a 9% da receita, face a 4–7% dos pares.
- Alteração do mix, não aumentos de preços: prevê-se que a margem de MLCC da Murata suba de 28% (2025) para 48% (2030E). Cada aumento de +10% nos preços dos produtos de última geração acrescenta +0,5 p.p. à margem do grupo.
- Bernstein reitera a recomendação de desempenho superior, com preço-alvo de ¥10,500. EPS ajustado de ¥219.36 em 2026E (+72% em termos homólogos), ¥307.95 em 2027E; múltiplos P/E de 22,1x / 15,8x.
Análise da Unhidea: a aposta na IA tem sido centrada nas GPU e na energia — mas cada rack de IA precisa de milhares de MLCC que não podem falhar. A vantagem da Murata é do tipo discreto, certificado e impulsionado pelos rendimentos de produção, que se acumula silenciosamente.
Análise da Unhidea: Bernstein estima que a China precisará de 5–10 anos para alcançar a Murata nos MLCC premium. A expansão da IA está a acontecer agora, e a lista de fornecedores qualificados tem, na prática, apenas dois nomes — essa janela é a tese de investimento.
Riscos: a Murata mostra relutância em aumentar os preços, pelo que a alteração do mix tem de gerar resultados; uma desaceleração dos servidores de IA ou uma procura fraca por smartphones e automóveis afetaria os volumes.
Fonte: Bernstein, 17 de nov. de 2026. Não constitui aconselhamento financeiro.
Murata (6981.JP): Bernstein vê potencial de valorização de ~116% à medida que os servidores de IA transformam um minúsculo condensador numa ampla vantagem competitiva — preço-alvo de ¥10,500 vs. fecho a ¥4,855 em 16 de nov.
- Mercado global de MLCC de ~$14 mil milhões em 2025, ~4 biliões de unidades. Os produtos premium representam <5% do volume, mas ~50% da receita — a Murata fica com 50% da receita premium.
- Centros de dados representam ~13% da receita de MLCC, +33% em termos homólogos. MLCC de última geração: 0,2% do volume, 7% da receita, 8% das margens.
- Os MLCC para servidores de IA têm de funcionar 24 horas por dia, 7 dias por semana, durante mais de 10 anos, com uma taxa de falhas próxima de zero — um patamar que a maioria dos concorrentes não consegue atingir em grande escala. A I&D da Murata corresponde a 9% da receita, face a 4–7% dos pares.
- Alteração do mix, não aumentos de preços: prevê-se que a margem de MLCC da Murata suba de 28% (2025) para 48% (2030E). Cada aumento de +10% nos preços dos produtos de última geração acrescenta +0,5 p.p. à margem do grupo.
- Bernstein reitera a recomendação de desempenho superior, com preço-alvo de ¥10,500. EPS ajustado de ¥219.36 em 2026E (+72% em termos homólogos), ¥307.95 em 2027E; múltiplos P/E de 22,1x / 15,8x.
Análise da Unhidea: a aposta na IA tem sido centrada nas GPU e na energia — mas cada rack de IA precisa de milhares de MLCC que não podem falhar. A vantagem da Murata é do tipo discreto, certificado e impulsionado pelos rendimentos de produção, que se acumula silenciosamente.
Análise da Unhidea: Bernstein estima que a China precisará de 5–10 anos para alcançar a Murata nos MLCC premium. A expansão da IA está a acontecer agora, e a lista de fornecedores qualificados tem, na prática, apenas dois nomes — essa janela é a tese de investimento.
Riscos: a Murata mostra relutância em aumentar os preços, pelo que a alteração do mix tem de gerar resultados; uma desaceleração dos servidores de IA ou uma procura fraca por smartphones e automóveis afetaria os volumes.
Fonte: Bernstein, 17 de nov. de 2026. Não constitui aconselhamento financeiro.
- Mercado global de MLCC de ~$14 mil milhões em 2025, ~4 biliões de unidades. Os produtos premium representam <5% do volume, mas ~50% da receita — a Murata fica com 50% da receita premium.
- Centros de dados representam ~13% da receita de MLCC, +33% em termos homólogos. MLCC de última geração: 0,2% do volume, 7% da receita, 8% das margens.
- Os MLCC para servidores de IA têm de funcionar 24 horas por dia, 7 dias por semana, durante mais de 10 anos, com uma taxa de falhas próxima de zero — um patamar que a maioria dos concorrentes não consegue atingir em grande escala. A I&D da Murata corresponde a 9% da receita, face a 4–7% dos pares.
- Alteração do mix, não aumentos de preços: prevê-se que a margem de MLCC da Murata suba de 28% (2025) para 48% (2030E). Cada aumento de +10% nos preços dos produtos de última geração acrescenta +0,5 p.p. à margem do grupo.
- Bernstein reitera a recomendação de desempenho superior, com preço-alvo de ¥10,500. EPS ajustado de ¥219.36 em 2026E (+72% em termos homólogos), ¥307.95 em 2027E; múltiplos P/E de 22,1x / 15,8x.
Análise da Unhidea: a aposta na IA tem sido centrada nas GPU e na energia — mas cada rack de IA precisa de milhares de MLCC que não podem falhar. A vantagem da Murata é do tipo discreto, certificado e impulsionado pelos rendimentos de produção, que se acumula silenciosamente.
Análise da Unhidea: Bernstein estima que a China precisará de 5–10 anos para alcançar a Murata nos MLCC premium. A expansão da IA está a acontecer agora, e a lista de fornecedores qualificados tem, na prática, apenas dois nomes — essa janela é a tese de investimento.
Riscos: a Murata mostra relutância em aumentar os preços, pelo que a alteração do mix tem de gerar resultados; uma desaceleração dos servidores de IA ou uma procura fraca por smartphones e automóveis afetaria os volumes.
Fonte: Bernstein, 17 de nov. de 2026. Não constitui aconselhamento financeiro.
4
·
--
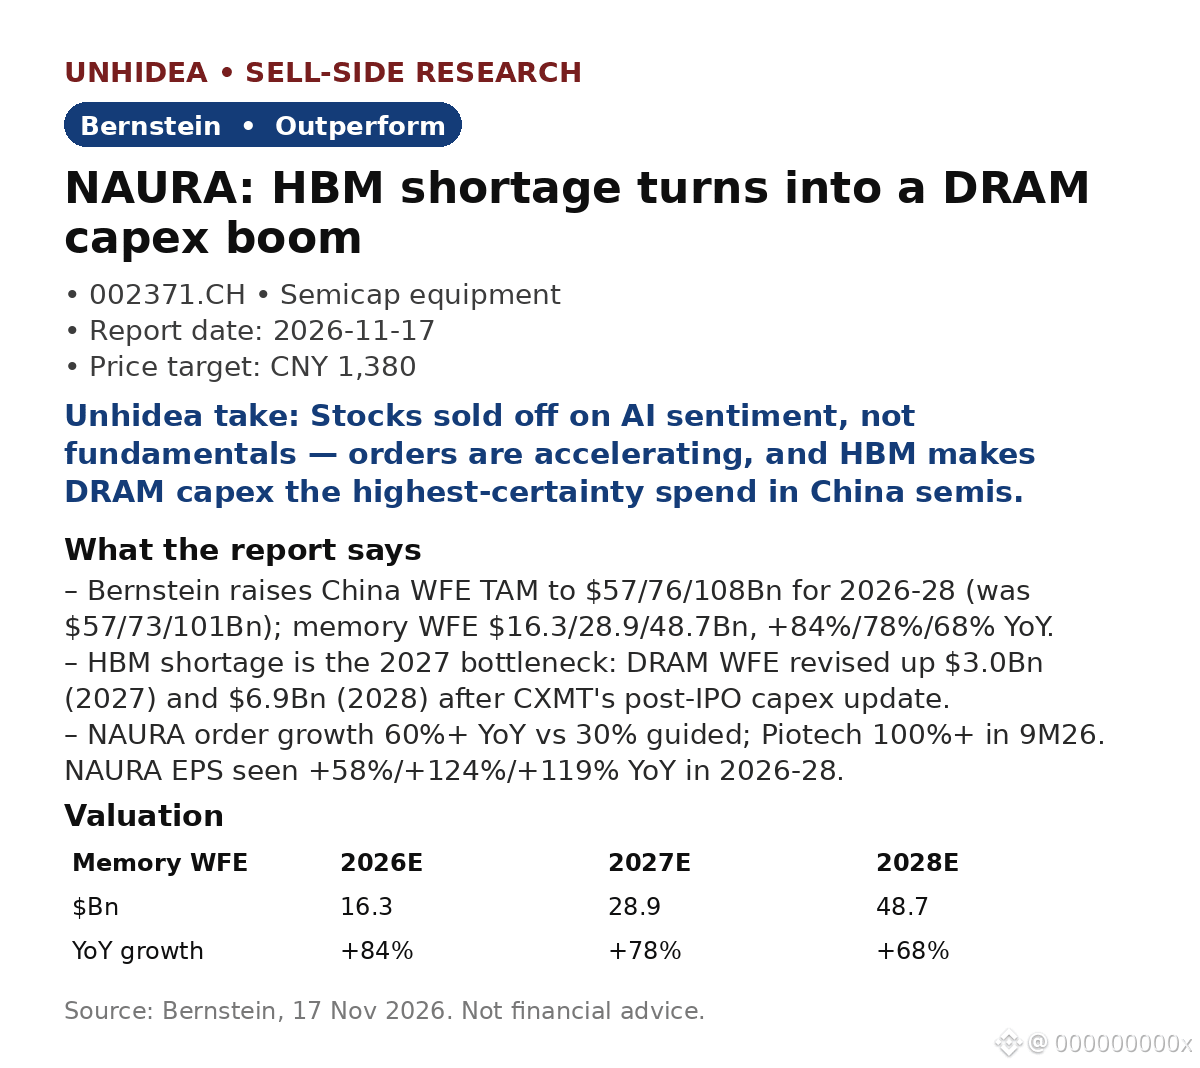
$NAURA: principal escolha da Bernstein enquanto a escassez de HBM na China se transforma em boom de investimentos em DRAM — preço-alvo de CNY 1.380 implica potencial de alta de ~153%
- Bernstein eleva o mercado total endereçável de WFE na China para US$ 57/76/108 bilhões em 2026-28 (antes: US$ 57/73/101 bilhões); WFE de memória em US$ 16,3/28,9/48,7 bilhões, com crescimento anual de +84%/78%/68%.
- A escassez de HBM é o gargalo de 2027: estimativa de WFE de DRAM revisada para cima em US$ 3,0 bilhões (2027) e US$ 6,9 bilhões (2028), após atualização dos investimentos da CXMT pós-IPO; expansão de DRAM da YMTC começa em 2027.
- Crescimento dos pedidos da NAURA supera 60% em termos anuais, ante orientação de 30%; espera-se que o lucro por ação suba +58%/+124%/+119% em termos anuais em 2026-28. Pedidos da Piotech crescem mais de 100% nos primeiros nove meses de 2026.
- A localização ganha força: a participação de ferramentas locais nas fábricas de lógica madura salta de <20% para mais de 50% no próximo ano; Bernstein estima localização em 36%/49% em 2027/28.
- NAURA classificada como Outperform, com preço-alvo de CNY 1.380, ante fechamento a CNY 546,39 em 16 de novembro, a 32x o P/L estimado para 2028. AMEC a CNY 660 e Piotech a CNY 1.200, ambas classificadas como Outperform.
Avaliação da Unhidea: o mercado está precificando o entusiasmo com IA, não a carteira de pedidos — crescimento de pedidos acima de 60% em um setor que, segundo a Bernstein, “claramente não está sendo negociado com base nos fundamentos” é a discrepância; pedidos fortes no 1T27 seriam o catalisador para uma reavaliação.
Avaliação da Unhidea: HBM é o gargalo que torna os investimentos em DRAM o gasto mais certo no setor de semicondutores — a expansão da capacidade de memória não pode ser adiada se a China quiser autossuficiência em IA; assim, WFE é a aposta mais pura em localização, e o amplo portfólio da NAURA permite que a empresa capture a maior parte dessa oportunidade.
Riscos: ausência de catalisador forte no 4T26, volatilidade no curto prazo; sentimento global em relação à IA.
Fonte: Bernstein, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
$NAURA: principal escolha da Bernstein enquanto a escassez de HBM na China se transforma em boom de investimentos em DRAM — preço-alvo de CNY 1.380 implica potencial de alta de ~153%
- Bernstein eleva o mercado total endereçável de WFE na China para US$ 57/76/108 bilhões em 2026-28 (antes: US$ 57/73/101 bilhões); WFE de memória em US$ 16,3/28,9/48,7 bilhões, com crescimento anual de +84%/78%/68%.
- A escassez de HBM é o gargalo de 2027: estimativa de WFE de DRAM revisada para cima em US$ 3,0 bilhões (2027) e US$ 6,9 bilhões (2028), após atualização dos investimentos da CXMT pós-IPO; expansão de DRAM da YMTC começa em 2027.
- Crescimento dos pedidos da NAURA supera 60% em termos anuais, ante orientação de 30%; espera-se que o lucro por ação suba +58%/+124%/+119% em termos anuais em 2026-28. Pedidos da Piotech crescem mais de 100% nos primeiros nove meses de 2026.
- A localização ganha força: a participação de ferramentas locais nas fábricas de lógica madura salta de <20% para mais de 50% no próximo ano; Bernstein estima localização em 36%/49% em 2027/28.
- NAURA classificada como Outperform, com preço-alvo de CNY 1.380, ante fechamento a CNY 546,39 em 16 de novembro, a 32x o P/L estimado para 2028. AMEC a CNY 660 e Piotech a CNY 1.200, ambas classificadas como Outperform.
Avaliação da Unhidea: o mercado está precificando o entusiasmo com IA, não a carteira de pedidos — crescimento de pedidos acima de 60% em um setor que, segundo a Bernstein, “claramente não está sendo negociado com base nos fundamentos” é a discrepância; pedidos fortes no 1T27 seriam o catalisador para uma reavaliação.
Avaliação da Unhidea: HBM é o gargalo que torna os investimentos em DRAM o gasto mais certo no setor de semicondutores — a expansão da capacidade de memória não pode ser adiada se a China quiser autossuficiência em IA; assim, WFE é a aposta mais pura em localização, e o amplo portfólio da NAURA permite que a empresa capture a maior parte dessa oportunidade.
Riscos: ausência de catalisador forte no 4T26, volatilidade no curto prazo; sentimento global em relação à IA.
Fonte: Bernstein, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
- Bernstein eleva o mercado total endereçável de WFE na China para US$ 57/76/108 bilhões em 2026-28 (antes: US$ 57/73/101 bilhões); WFE de memória em US$ 16,3/28,9/48,7 bilhões, com crescimento anual de +84%/78%/68%.
- A escassez de HBM é o gargalo de 2027: estimativa de WFE de DRAM revisada para cima em US$ 3,0 bilhões (2027) e US$ 6,9 bilhões (2028), após atualização dos investimentos da CXMT pós-IPO; expansão de DRAM da YMTC começa em 2027.
- Crescimento dos pedidos da NAURA supera 60% em termos anuais, ante orientação de 30%; espera-se que o lucro por ação suba +58%/+124%/+119% em termos anuais em 2026-28. Pedidos da Piotech crescem mais de 100% nos primeiros nove meses de 2026.
- A localização ganha força: a participação de ferramentas locais nas fábricas de lógica madura salta de <20% para mais de 50% no próximo ano; Bernstein estima localização em 36%/49% em 2027/28.
- NAURA classificada como Outperform, com preço-alvo de CNY 1.380, ante fechamento a CNY 546,39 em 16 de novembro, a 32x o P/L estimado para 2028. AMEC a CNY 660 e Piotech a CNY 1.200, ambas classificadas como Outperform.
Avaliação da Unhidea: o mercado está precificando o entusiasmo com IA, não a carteira de pedidos — crescimento de pedidos acima de 60% em um setor que, segundo a Bernstein, “claramente não está sendo negociado com base nos fundamentos” é a discrepância; pedidos fortes no 1T27 seriam o catalisador para uma reavaliação.
Avaliação da Unhidea: HBM é o gargalo que torna os investimentos em DRAM o gasto mais certo no setor de semicondutores — a expansão da capacidade de memória não pode ser adiada se a China quiser autossuficiência em IA; assim, WFE é a aposta mais pura em localização, e o amplo portfólio da NAURA permite que a empresa capture a maior parte dessa oportunidade.
Riscos: ausência de catalisador forte no 4T26, volatilidade no curto prazo; sentimento global em relação à IA.
Fonte: Bernstein, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
2
·
--
$KLAC: Morgan Stanley diz que o boom dos equipamentos para chips é real — mas a meta de US$ 300 bilhões para WFE em 2028 precisa ser revista
- A MS eleva a projeção de WFE para US$ 163 bilhões em 2026 (+39% ano a ano), US$ 225 bilhões em 2027 (+38%) e US$ 269 bilhões em 2028 (+19%), acima dos US$ 254 bilhões anteriores.
- A meta de US$ 300 bilhões em 2028 “precisa ser revista, como os preços das ações já foram”: expandir a capacidade em 2,5 vezes em 3 anos é uma meta ambiciosa, e os fabricantes de equipamentos originais (OEMs) já não conseguem cumprir os prazos de entrega devido à escassez de componentes.
- A DRAM é o gargalo: US$ 300 bilhões implicariam cerca de US$ 95 bilhões em WFE para DRAM, exigindo cerca de 560 kwpm de nova capacidade, contra os 480 kwpm projetados; NAND e a lógica madura precisariam crescer mais de 40%.
- As entregas estão ocorrendo a um ritmo anualizado de WFE de US$ 200–205 bilhões; o cenário otimista para 2027 “se materializou gradualmente”, incluindo gastos de mais de US$ 20 bilhões pela Intel e cerca de 500 kwpm em acréscimos de capacidade greenfield para DRAM.
- A MS classifica a KLAC como Overweight (sem preço-alvo nesta nota); visão sobre o setor: Em linha.
- Desde o relatório: a NVIDIA superou as expectativas no 3º trimestre fiscal — receita de US$ 115,84 bilhões contra cerca de US$ 109 bilhões esperados, LPA ajustado de US$ 2,68 contra US$ 2,48 e projeção de cerca de US$ 130 bilhões para o 4º trimestre (CNBC).
Análise da Unhidea: a revisão diz respeito às expectativas, não à demanda — US$ 269 bilhões em 2028 ainda representam crescimento de 19%; as ações caíram porque estavam precificadas para US$ 300 bilhões, não porque as fábricas de semicondutores pararam de fazer pedidos.
Análise da Unhidea: o fator limitante deixou de ser a demanda e passou a ser a realidade física — espaço de salas limpas, componentes, 480 kwpm contra 560 kwpm. Cada wafer adicional exige mais inspeção, então a demanda por controle de processos cresce junto com a expansão.
Riscos: escassez de componentes, redução dos adiantamentos de compras de DRAM e nova compressão dos múltiplos.
Fonte: Morgan Stanley, 17 de novembro de 2026. Notícias após o relatório: CNBC. Isto não é aconselhamento financeiro.
$KLAC : Morgan Stanley diz que o boom dos equipamentos para chips é real — mas a meta de US$ 300 bilhões para WFE em 2028 precisa ser revista
- A MS eleva a projeção de WFE para US$ 163 bilhões em 2026 (+39% ano a ano), US$ 225 bilhões em 2027 (+38%) e US$ 269 bilhões em 2028 (+19%), acima dos US$ 254 bilhões anteriores.
- A meta de US$ 300 bilhões em 2028 “precisa ser revista, como os preços das ações já foram”: expandir a capacidade em 2,5 vezes em 3 anos é uma meta ambiciosa, e os fabricantes de equipamentos originais (OEMs) já não conseguem cumprir os prazos de entrega devido à escassez de componentes.
- A DRAM é o gargalo: US$ 300 bilhões implicariam cerca de US$ 95 bilhões em WFE para DRAM, exigindo cerca de 560 kwpm de nova capacidade, contra os 480 kwpm projetados; NAND e a lógica madura precisariam crescer mais de 40%.
- As entregas estão ocorrendo a um ritmo anualizado de WFE de US$ 200–205 bilhões; o cenário otimista para 2027 “se materializou gradualmente”, incluindo gastos de mais de US$ 20 bilhões pela Intel e cerca de 500 kwpm em acréscimos de capacidade greenfield para DRAM.
- A MS classifica a KLAC como Overweight (sem preço-alvo nesta nota); visão sobre o setor: Em linha.
- Desde o relatório: a NVIDIA superou as expectativas no 3º trimestre fiscal — receita de US$ 115,84 bilhões contra cerca de US$ 109 bilhões esperados, LPA ajustado de US$ 2,68 contra US$ 2,48 e projeção de cerca de US$ 130 bilhões para o 4º trimestre (CNBC).
Análise da Unhidea: a revisão diz respeito às expectativas, não à demanda — US$ 269 bilhões em 2028 ainda representam crescimento de 19%; as ações caíram porque estavam precificadas para US$ 300 bilhões, não porque as fábricas de semicondutores pararam de fazer pedidos.
Análise da Unhidea: o fator limitante deixou de ser a demanda e passou a ser a realidade física — espaço de salas limpas, componentes, 480 kwpm contra 560 kwpm. Cada wafer adicional exige mais inspeção, então a demanda por controle de processos cresce junto com a expansão.
Riscos: escassez de componentes, redução dos adiantamentos de compras de DRAM e nova compressão dos múltiplos.
Fonte: Morgan Stanley, 17 de novembro de 2026. Notícias após o relatório: CNBC. Isto não é aconselhamento financeiro.
- A MS eleva a projeção de WFE para US$ 163 bilhões em 2026 (+39% ano a ano), US$ 225 bilhões em 2027 (+38%) e US$ 269 bilhões em 2028 (+19%), acima dos US$ 254 bilhões anteriores.
- A meta de US$ 300 bilhões em 2028 “precisa ser revista, como os preços das ações já foram”: expandir a capacidade em 2,5 vezes em 3 anos é uma meta ambiciosa, e os fabricantes de equipamentos originais (OEMs) já não conseguem cumprir os prazos de entrega devido à escassez de componentes.
- A DRAM é o gargalo: US$ 300 bilhões implicariam cerca de US$ 95 bilhões em WFE para DRAM, exigindo cerca de 560 kwpm de nova capacidade, contra os 480 kwpm projetados; NAND e a lógica madura precisariam crescer mais de 40%.
- As entregas estão ocorrendo a um ritmo anualizado de WFE de US$ 200–205 bilhões; o cenário otimista para 2027 “se materializou gradualmente”, incluindo gastos de mais de US$ 20 bilhões pela Intel e cerca de 500 kwpm em acréscimos de capacidade greenfield para DRAM.
- A MS classifica a KLAC como Overweight (sem preço-alvo nesta nota); visão sobre o setor: Em linha.
- Desde o relatório: a NVIDIA superou as expectativas no 3º trimestre fiscal — receita de US$ 115,84 bilhões contra cerca de US$ 109 bilhões esperados, LPA ajustado de US$ 2,68 contra US$ 2,48 e projeção de cerca de US$ 130 bilhões para o 4º trimestre (CNBC).
Análise da Unhidea: a revisão diz respeito às expectativas, não à demanda — US$ 269 bilhões em 2028 ainda representam crescimento de 19%; as ações caíram porque estavam precificadas para US$ 300 bilhões, não porque as fábricas de semicondutores pararam de fazer pedidos.
Análise da Unhidea: o fator limitante deixou de ser a demanda e passou a ser a realidade física — espaço de salas limpas, componentes, 480 kwpm contra 560 kwpm. Cada wafer adicional exige mais inspeção, então a demanda por controle de processos cresce junto com a expansão.
Riscos: escassez de componentes, redução dos adiantamentos de compras de DRAM e nova compressão dos múltiplos.
Fonte: Morgan Stanley, 17 de novembro de 2026. Notícias após o relatório: CNBC. Isto não é aconselhamento financeiro.
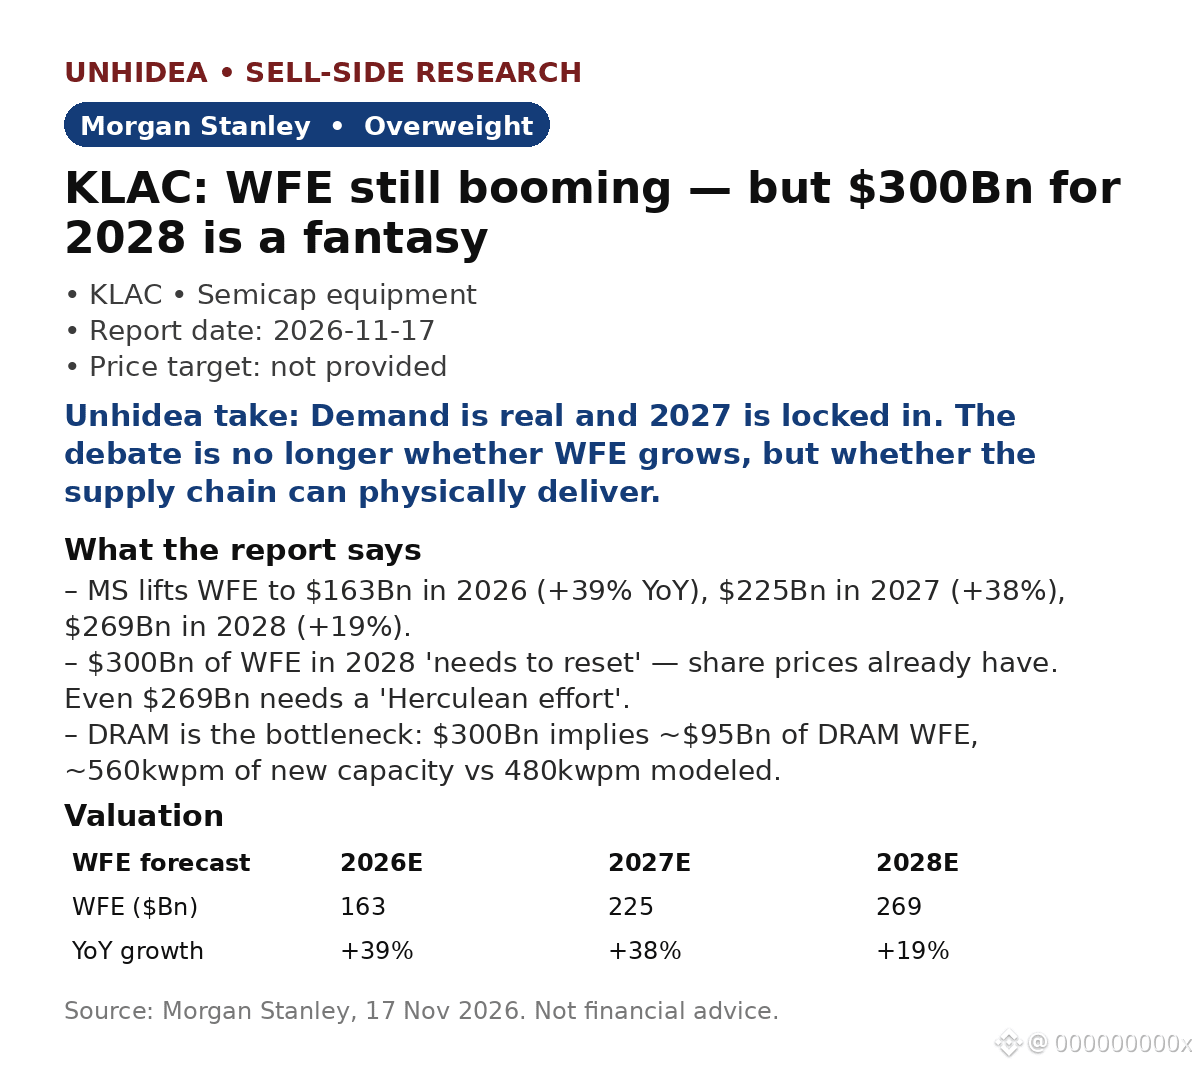
240
·
--
$IREN: Bernstein diz que o nome de infraestrutura de IA mais penalizado é uma tese de energia — queda de 58% em 2 meses, preço-alvo de $55 (+203% em relação ao fechamento de $18.17)
- O grupo assinou contratos de IA no valor de $132Bn em 24 meses (5.5 GW) — depois caiu ~35% em mediana em 2 meses, devido à apreensão com o médio prazo e ao temor de que a nova liderança da NVIDIA acabe com as garantias de crédito do ecossistema.
- A IREN caiu mais (-58%), embora 65% de sua carteira de pedidos de ~$20.3Bn tenha lastro de grau de investimento; a MSFT é o maior cliente (48%), e a NVIDIA, $3.4Bn.
- Seu diferencial: 5.8 GW de energia, com >90% sem contrato — a empresa pode ditar o ritmo da expansão da nuvem ou vender a energia. Além disso, tem um warrant de $2Bn da NVIDIA vinculado a 600,000 GPUs.
- Os seis nomes receberam recomendação Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); a RIOT é negociada ~50% abaixo do valor dos contratos, e a WULF, 22% abaixo.
- Desde o relatório: a NVIDIA superou as expectativas no FQ3 — receita de $115.84Bn contra ~$109Bn esperados, LPA ajustado de $2.68 contra $2.48, projeção para o Q4 de ~$130Bn (CNBC).
Opinião da Unhidea: o mercado precifica o risco de execução da nuvem da IREN como se a energia não valesse nada — mas energia é o ativo escasso, que pode ser vendido mesmo se a nuvem tropeçar.
Opinião da Unhidea: a queda de 58% é, ao mesmo tempo, uma oportunidade e um alerta — a tese depende de a IREN cumprir as entregas para a MSFT sem mais atrasos.
Riscos: atrasos na execução da nuvem, preços à vista de GPUs, maior parte da capacidade CY27e sem contrato, transição de liderança na NVIDIA.
Fonte: Bernstein, 16 de nov. de 2026. Notícias após o relatório: CNBC / Investing.com. Isto não é aconselhamento financeiro.
$IREN : Bernstein diz que o nome de infraestrutura de IA mais penalizado é uma tese de energia — queda de 58% em 2 meses, preço-alvo de $55 (+203% em relação ao fechamento de $18.17)
- O grupo assinou contratos de IA no valor de $132Bn em 24 meses (5.5 GW) — depois caiu ~35% em mediana em 2 meses, devido à apreensão com o médio prazo e ao temor de que a nova liderança da NVIDIA acabe com as garantias de crédito do ecossistema.
- A IREN caiu mais (-58%), embora 65% de sua carteira de pedidos de ~$20.3Bn tenha lastro de grau de investimento; a MSFT é o maior cliente (48%), e a NVIDIA, $3.4Bn.
- Seu diferencial: 5.8 GW de energia, com >90% sem contrato — a empresa pode ditar o ritmo da expansão da nuvem ou vender a energia. Além disso, tem um warrant de $2Bn da NVIDIA vinculado a 600,000 GPUs.
- Os seis nomes receberam recomendação Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); a RIOT é negociada ~50% abaixo do valor dos contratos, e a WULF, 22% abaixo.
- Desde o relatório: a NVIDIA superou as expectativas no FQ3 — receita de $115.84Bn contra ~$109Bn esperados, LPA ajustado de $2.68 contra $2.48, projeção para o Q4 de ~$130Bn (CNBC).
Opinião da Unhidea: o mercado precifica o risco de execução da nuvem da IREN como se a energia não valesse nada — mas energia é o ativo escasso, que pode ser vendido mesmo se a nuvem tropeçar.
Opinião da Unhidea: a queda de 58% é, ao mesmo tempo, uma oportunidade e um alerta — a tese depende de a IREN cumprir as entregas para a MSFT sem mais atrasos.
Riscos: atrasos na execução da nuvem, preços à vista de GPUs, maior parte da capacidade CY27e sem contrato, transição de liderança na NVIDIA.
Fonte: Bernstein, 16 de nov. de 2026. Notícias após o relatório: CNBC / Investing.com. Isto não é aconselhamento financeiro.
- O grupo assinou contratos de IA no valor de $132Bn em 24 meses (5.5 GW) — depois caiu ~35% em mediana em 2 meses, devido à apreensão com o médio prazo e ao temor de que a nova liderança da NVIDIA acabe com as garantias de crédito do ecossistema.
- A IREN caiu mais (-58%), embora 65% de sua carteira de pedidos de ~$20.3Bn tenha lastro de grau de investimento; a MSFT é o maior cliente (48%), e a NVIDIA, $3.4Bn.
- Seu diferencial: 5.8 GW de energia, com >90% sem contrato — a empresa pode ditar o ritmo da expansão da nuvem ou vender a energia. Além disso, tem um warrant de $2Bn da NVIDIA vinculado a 600,000 GPUs.
- Os seis nomes receberam recomendação Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); a RIOT é negociada ~50% abaixo do valor dos contratos, e a WULF, 22% abaixo.
- Desde o relatório: a NVIDIA superou as expectativas no FQ3 — receita de $115.84Bn contra ~$109Bn esperados, LPA ajustado de $2.68 contra $2.48, projeção para o Q4 de ~$130Bn (CNBC).
Opinião da Unhidea: o mercado precifica o risco de execução da nuvem da IREN como se a energia não valesse nada — mas energia é o ativo escasso, que pode ser vendido mesmo se a nuvem tropeçar.
Opinião da Unhidea: a queda de 58% é, ao mesmo tempo, uma oportunidade e um alerta — a tese depende de a IREN cumprir as entregas para a MSFT sem mais atrasos.
Riscos: atrasos na execução da nuvem, preços à vista de GPUs, maior parte da capacidade CY27e sem contrato, transição de liderança na NVIDIA.
Fonte: Bernstein, 16 de nov. de 2026. Notícias após o relatório: CNBC / Investing.com. Isto não é aconselhamento financeiro.
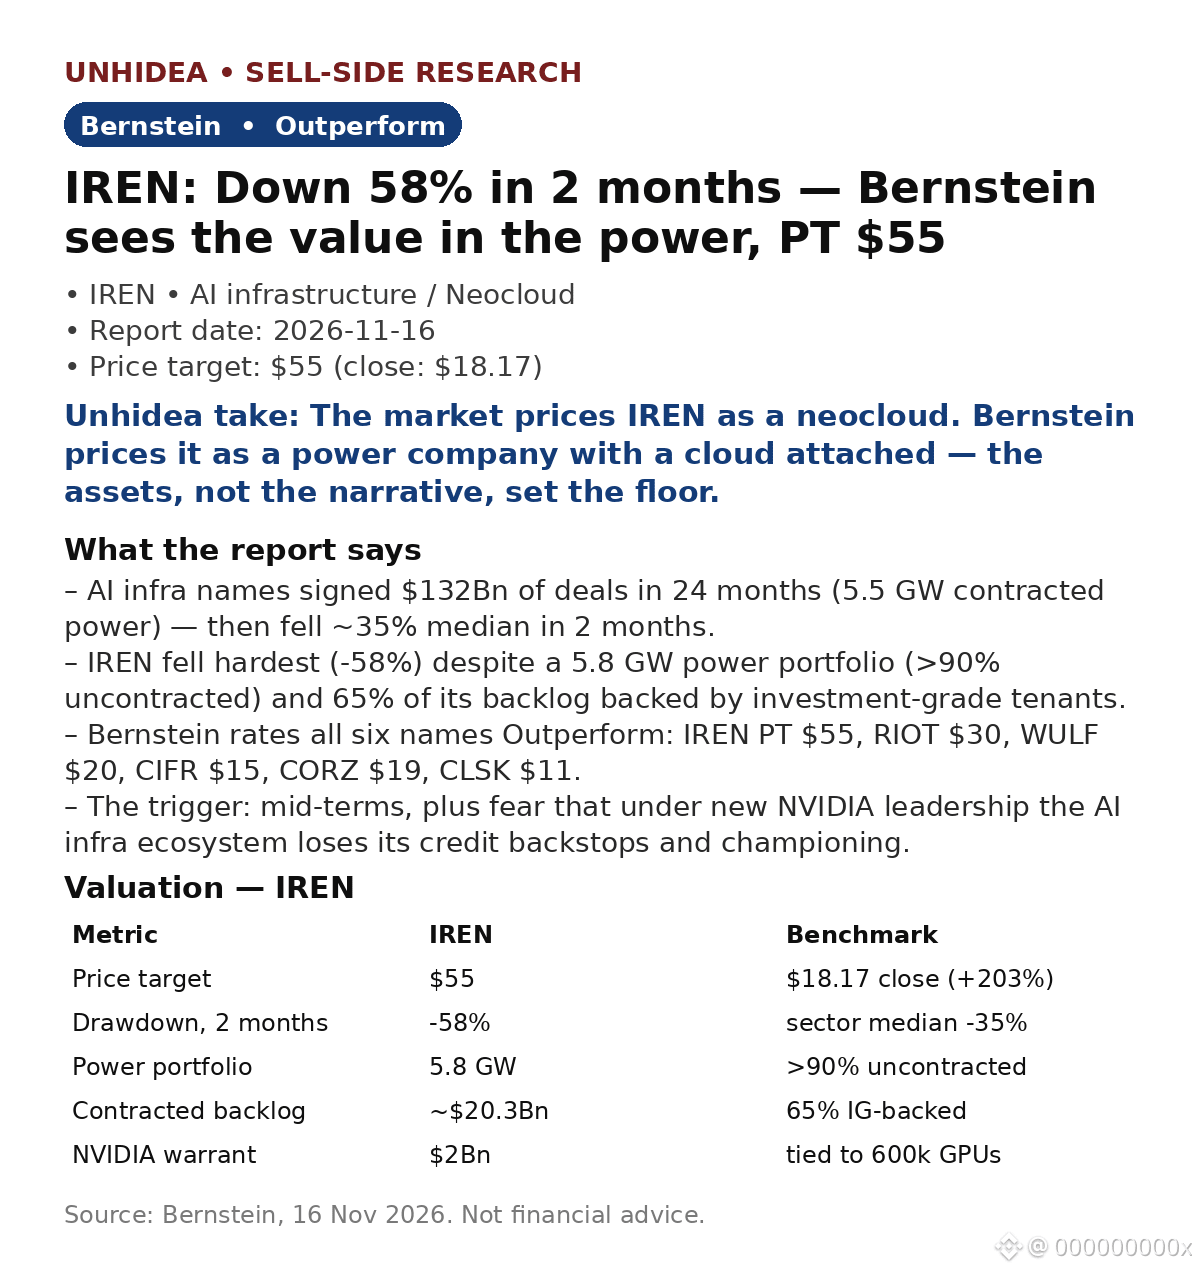
487
·
--
$ORCL: Bernstein diz que a Oracle vale $133 mesmo que a expansão da IA desapareça — 16% acima do fechamento a $115 — mantém recomendação Outperform e preço-alvo de $325 (+183%)
- Cenário pessimista: toda a receita de data centers de IA desaparece — OpenAI, Meta, NVIDIA, AMD e ByteDance abandonam o projeto — os $40B em hardware passam a valer zero, e a Oracle continua pagando os juros.
- Mesmo assim, o negócio de software excluindo IA, por si só, vale $133/ação, a cerca de 26x os lucros projetados — em linha com MSFT (25.6x) e SAP (26.2x). (Fev. de 2026: $137.)
- O mercado avalia os $317B de RPO não cancelável da OpenAI em menos de zero. Os $288B em arrendamentos (15–19 anos) podem ser redirecionados — o mercado endereçável total de nuvem não relacionada à IA é de $1.2–1.4T, com menos de 50% de penetração.
- Com IA, a Bernstein projeta cerca de $30B de fluxo de caixa livre no AF29 e cerca de $80B no AF30, com fluxo de caixa livre positivo no 2.º semestre do AF28, após uma captação de $20B ($10B em ações + $10B em dívida, concluída).
Opinião da Unhidea: uma história de preço mal avaliado, não de crescimento — cerca de 16% de proteção até o piso sem IA; a opcionalidade da IA vem de graça.
Opinião da Unhidea: o piso de $133 depende da manutenção do múltiplo de 26x — se os múltiplos de SaaS caírem, o piso também cai. Fique de olho no múltiplo, não nas manchetes sobre a OpenAI.
Riscos: inverno da IA, clientes que não cumprem os compromissos, encargos de dívida e juros, diluição.
Fonte: Bernstein, 18 de nov. de 2026. Isto não é aconselhamento financeiro.
$ORCL : Bernstein diz que a Oracle vale $133 mesmo que a expansão da IA desapareça — 16% acima do fechamento a $115 — mantém recomendação Outperform e preço-alvo de $325 (+183%)
- Cenário pessimista: toda a receita de data centers de IA desaparece — OpenAI, Meta, NVIDIA, AMD e ByteDance abandonam o projeto — os $40B em hardware passam a valer zero, e a Oracle continua pagando os juros.
- Mesmo assim, o negócio de software excluindo IA, por si só, vale $133/ação, a cerca de 26x os lucros projetados — em linha com MSFT (25.6x) e SAP (26.2x). (Fev. de 2026: $137.)
- O mercado avalia os $317B de RPO não cancelável da OpenAI em menos de zero. Os $288B em arrendamentos (15–19 anos) podem ser redirecionados — o mercado endereçável total de nuvem não relacionada à IA é de $1.2–1.4T, com menos de 50% de penetração.
- Com IA, a Bernstein projeta cerca de $30B de fluxo de caixa livre no AF29 e cerca de $80B no AF30, com fluxo de caixa livre positivo no 2.º semestre do AF28, após uma captação de $20B ($10B em ações + $10B em dívida, concluída).
Opinião da Unhidea: uma história de preço mal avaliado, não de crescimento — cerca de 16% de proteção até o piso sem IA; a opcionalidade da IA vem de graça.
Opinião da Unhidea: o piso de $133 depende da manutenção do múltiplo de 26x — se os múltiplos de SaaS caírem, o piso também cai. Fique de olho no múltiplo, não nas manchetes sobre a OpenAI.
Riscos: inverno da IA, clientes que não cumprem os compromissos, encargos de dívida e juros, diluição.
Fonte: Bernstein, 18 de nov. de 2026. Isto não é aconselhamento financeiro.
- Cenário pessimista: toda a receita de data centers de IA desaparece — OpenAI, Meta, NVIDIA, AMD e ByteDance abandonam o projeto — os $40B em hardware passam a valer zero, e a Oracle continua pagando os juros.
- Mesmo assim, o negócio de software excluindo IA, por si só, vale $133/ação, a cerca de 26x os lucros projetados — em linha com MSFT (25.6x) e SAP (26.2x). (Fev. de 2026: $137.)
- O mercado avalia os $317B de RPO não cancelável da OpenAI em menos de zero. Os $288B em arrendamentos (15–19 anos) podem ser redirecionados — o mercado endereçável total de nuvem não relacionada à IA é de $1.2–1.4T, com menos de 50% de penetração.
- Com IA, a Bernstein projeta cerca de $30B de fluxo de caixa livre no AF29 e cerca de $80B no AF30, com fluxo de caixa livre positivo no 2.º semestre do AF28, após uma captação de $20B ($10B em ações + $10B em dívida, concluída).
Opinião da Unhidea: uma história de preço mal avaliado, não de crescimento — cerca de 16% de proteção até o piso sem IA; a opcionalidade da IA vem de graça.
Opinião da Unhidea: o piso de $133 depende da manutenção do múltiplo de 26x — se os múltiplos de SaaS caírem, o piso também cai. Fique de olho no múltiplo, não nas manchetes sobre a OpenAI.
Riscos: inverno da IA, clientes que não cumprem os compromissos, encargos de dívida e juros, diluição.
Fonte: Bernstein, 18 de nov. de 2026. Isto não é aconselhamento financeiro.
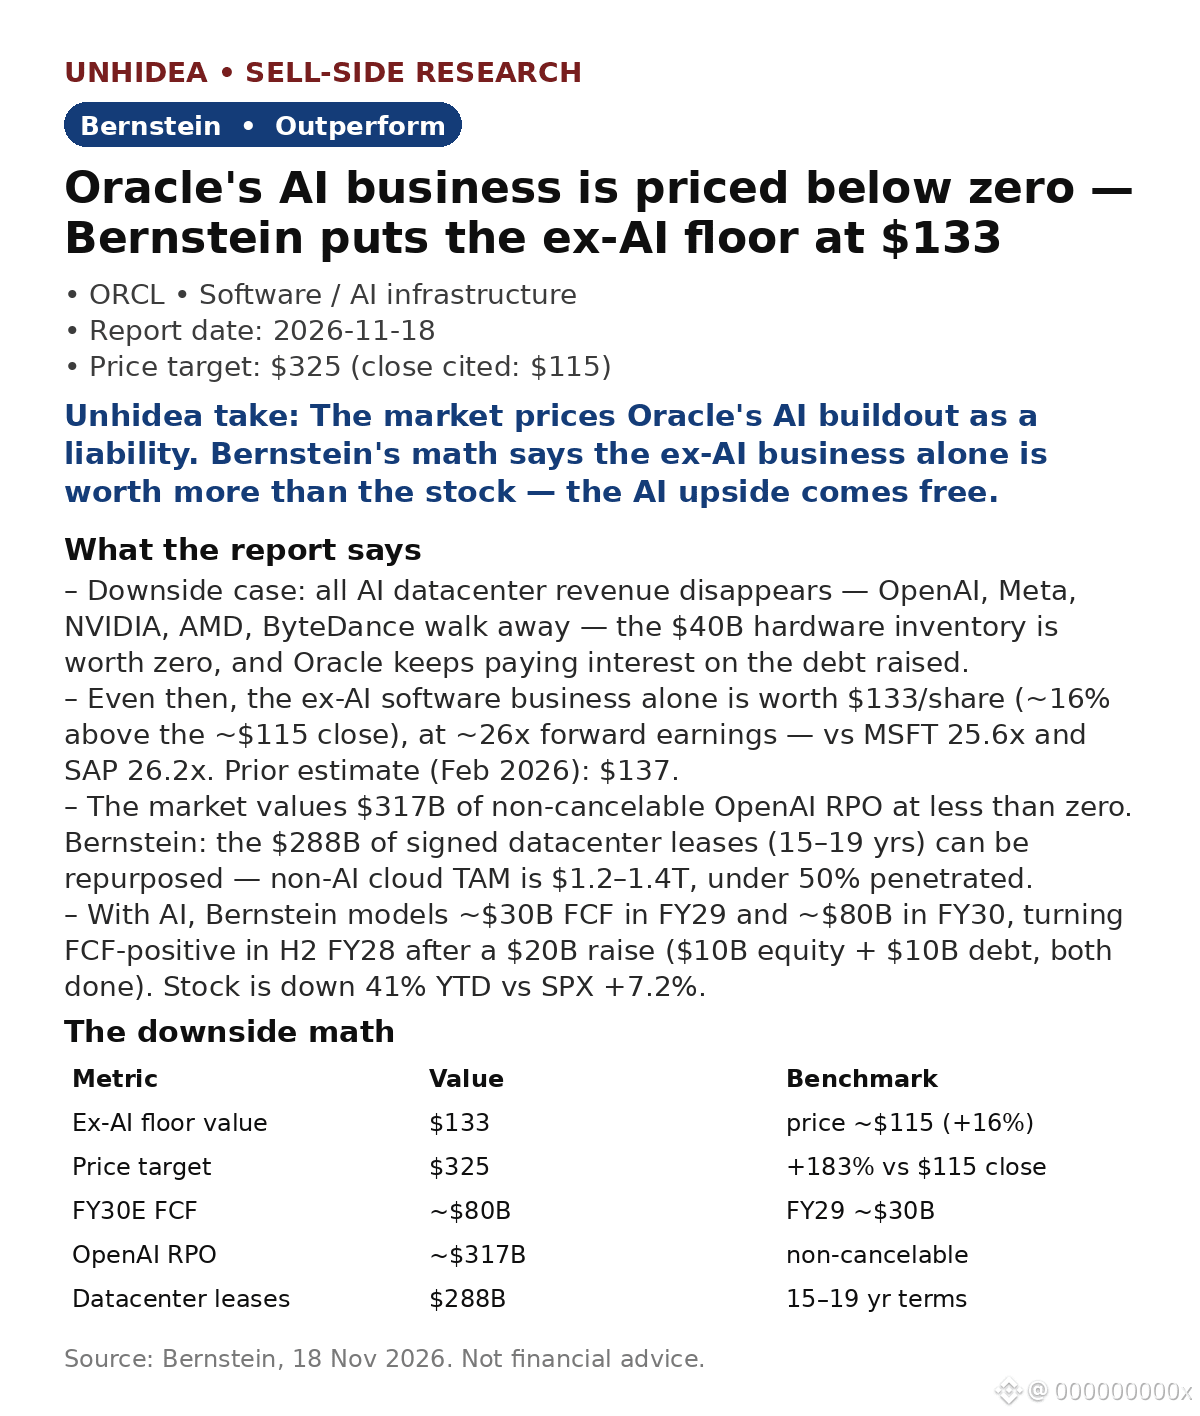
64
·
--
$TSM: BofA mantém recomendação de compra e preço-alvo de NT$3.260 — ~39% acima do preço citado de NT$2.350 — enquanto um acordo de energia no Arizona abre caminho para uma expansão muito maior nos EUA
- A TSMC assinou um contrato de energia de longo prazo com a Arizona Public Service: 1,88 GW quando a capacidade total estiver instalada, ante 1,2 GW, com um pagamento inicial de garantia de crédito em jan. de 2027.
- Com cerca de 10 MW por cada 1 mil wafers/mês de capacidade em nós avançados, a BofA estima que o Arizona possa chegar a cerca de 150 mil wafers/mês até 2035 (contra cerca de 50 mil no 4T27), gerando mais de US$ 60 bilhões por ano — frente à estimativa de receita da TSMC de US$ 176 bilhões para 2026.
- As fábricas do Arizona já são lucrativas: vendas de NT$ 50 bilhões no 3T26, +10% em relação ao trimestre anterior, +280% no acumulado do ano, 3% das vendas totais, com margens líquidas de cerca de 35% — abaixo dos 43% no 1S26 e dos cerca de 50% da empresa.
- Avaliação: múltiplos P/L de 15x/13x para 2027/28E, frente a uma faixa de 11x a 21x, com CAGR do LPA de 34%; o preço-alvo corresponde a 20x o P/L de 2027E.
- Contexto (notícias do mercado, após o relatório): a receita da Nvidia no 3T do ano fiscal foi de US$ 115,8 bilhões, +103% em relação ao ano anterior.
Opinião da Unhidea: a energia, não a demanda, era o principal fator limitante da fabricação de chips nos EUA — um compromisso de 1,88 GW transforma o Arizona de vitrine em uma segunda base de fornecimento de verdade.
Opinião da Unhidea: acompanhe a evolução das margens — margens de 35% no Arizona são o preço da resiliência dos EUA; a rapidez com que a diferença em relação aos cerca de 50% da empresa se fecha é o que importa.
Riscos: desaceleração nos segmentos de smartphones e consumo, ambições da Intel na fundição de chips, execução em nós avançados, tarifas.
Fonte: BofA Securities, 16 nov. 2026. Não constitui aconselhamento financeiro.
$TSM : BofA mantém recomendação de compra e preço-alvo de NT$3.260 — ~39% acima do preço citado de NT$2.350 — enquanto um acordo de energia no Arizona abre caminho para uma expansão muito maior nos EUA
- A TSMC assinou um contrato de energia de longo prazo com a Arizona Public Service: 1,88 GW quando a capacidade total estiver instalada, ante 1,2 GW, com um pagamento inicial de garantia de crédito em jan. de 2027.
- Com cerca de 10 MW por cada 1 mil wafers/mês de capacidade em nós avançados, a BofA estima que o Arizona possa chegar a cerca de 150 mil wafers/mês até 2035 (contra cerca de 50 mil no 4T27), gerando mais de US$ 60 bilhões por ano — frente à estimativa de receita da TSMC de US$ 176 bilhões para 2026.
- As fábricas do Arizona já são lucrativas: vendas de NT$ 50 bilhões no 3T26, +10% em relação ao trimestre anterior, +280% no acumulado do ano, 3% das vendas totais, com margens líquidas de cerca de 35% — abaixo dos 43% no 1S26 e dos cerca de 50% da empresa.
- Avaliação: múltiplos P/L de 15x/13x para 2027/28E, frente a uma faixa de 11x a 21x, com CAGR do LPA de 34%; o preço-alvo corresponde a 20x o P/L de 2027E.
- Contexto (notícias do mercado, após o relatório): a receita da Nvidia no 3T do ano fiscal foi de US$ 115,8 bilhões, +103% em relação ao ano anterior.
Opinião da Unhidea: a energia, não a demanda, era o principal fator limitante da fabricação de chips nos EUA — um compromisso de 1,88 GW transforma o Arizona de vitrine em uma segunda base de fornecimento de verdade.
Opinião da Unhidea: acompanhe a evolução das margens — margens de 35% no Arizona são o preço da resiliência dos EUA; a rapidez com que a diferença em relação aos cerca de 50% da empresa se fecha é o que importa.
Riscos: desaceleração nos segmentos de smartphones e consumo, ambições da Intel na fundição de chips, execução em nós avançados, tarifas.
Fonte: BofA Securities, 16 nov. 2026. Não constitui aconselhamento financeiro.
- A TSMC assinou um contrato de energia de longo prazo com a Arizona Public Service: 1,88 GW quando a capacidade total estiver instalada, ante 1,2 GW, com um pagamento inicial de garantia de crédito em jan. de 2027.
- Com cerca de 10 MW por cada 1 mil wafers/mês de capacidade em nós avançados, a BofA estima que o Arizona possa chegar a cerca de 150 mil wafers/mês até 2035 (contra cerca de 50 mil no 4T27), gerando mais de US$ 60 bilhões por ano — frente à estimativa de receita da TSMC de US$ 176 bilhões para 2026.
- As fábricas do Arizona já são lucrativas: vendas de NT$ 50 bilhões no 3T26, +10% em relação ao trimestre anterior, +280% no acumulado do ano, 3% das vendas totais, com margens líquidas de cerca de 35% — abaixo dos 43% no 1S26 e dos cerca de 50% da empresa.
- Avaliação: múltiplos P/L de 15x/13x para 2027/28E, frente a uma faixa de 11x a 21x, com CAGR do LPA de 34%; o preço-alvo corresponde a 20x o P/L de 2027E.
- Contexto (notícias do mercado, após o relatório): a receita da Nvidia no 3T do ano fiscal foi de US$ 115,8 bilhões, +103% em relação ao ano anterior.
Opinião da Unhidea: a energia, não a demanda, era o principal fator limitante da fabricação de chips nos EUA — um compromisso de 1,88 GW transforma o Arizona de vitrine em uma segunda base de fornecimento de verdade.
Opinião da Unhidea: acompanhe a evolução das margens — margens de 35% no Arizona são o preço da resiliência dos EUA; a rapidez com que a diferença em relação aos cerca de 50% da empresa se fecha é o que importa.
Riscos: desaceleração nos segmentos de smartphones e consumo, ambições da Intel na fundição de chips, execução em nós avançados, tarifas.
Fonte: BofA Securities, 16 nov. 2026. Não constitui aconselhamento financeiro.
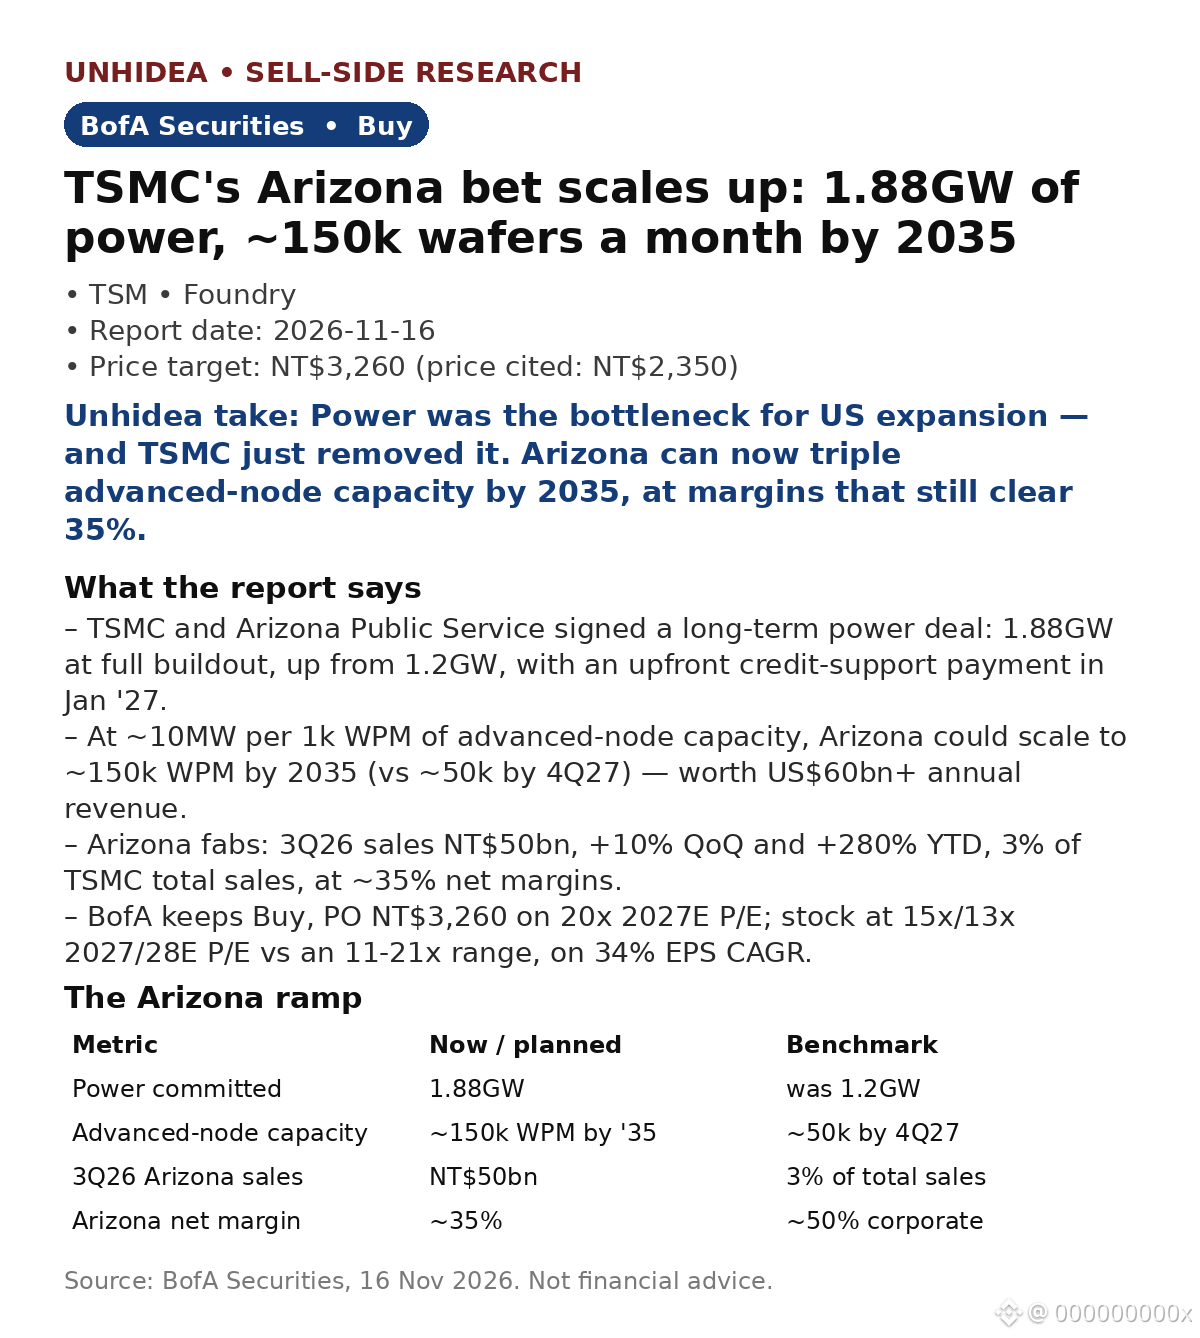
154
·
--
$TME: receita do 3.º trimestre abaixo do esperado — RMB8.94B, +6% em relação ao ano anterior, 2% abaixo das estimativas do mercado — mas HSBC mantém recomendação de Manter e preço-alvo de $10.00
- As assinaturas fizeram o trabalho: RMB4.99B, +9% em relação ao ano anterior, 1% acima das estimativas, com o SVIP aumentando o número de usuários pagantes e o ARPPU.
- O entretenimento social caiu 16% em relação ao ano anterior, para RMB1.26B; marketing e consumo cresceram 12%, mas ficaram 7% abaixo das estimativas.
- Lucro líquido não GAAP de RMB2.45B, +2% em relação ao ano anterior, 4% acima do consenso — mas a surpresa positiva veio de itens não operacionais, não do negócio.
- Margem bruta de 42.8%, -0.7 p.p. em relação ao ano anterior, com produtos e apresentações ao vivo ganhando maior participação no mix.
- Recompra de ações: 34.7m ADSs por aproximadamente $300M no 3.º trimestre — 2.1% da capitalização de mercado em um trimestre.
Avaliação: o preço-alvo de $10.00 está cerca de 13% acima do fechamento de $8.88 citado (16 de novembro).
Análise da Unhidea: uma “surpresa positiva” baseada em itens não operacionais não é uma surpresa positiva operacional — excluindo esses itens, o trimestre ficou abaixo do esperado, com o lucro operacional não GAAP estável em relação ao ano anterior.
Análise da Unhidea: a TME está se tornando discretamente uma empresa de assinaturas — o SVIP é o motor duradouro; avalie a empresa pelo ARPPU das assinaturas, não pela receita combinada.
Riscos: custos de integração da Ximalaya, queda do entretenimento social e pressão sobre o mix de margens.
Fonte: HSBC, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
$TME: receita do 3.º trimestre abaixo do esperado — RMB8.94B, +6% em relação ao ano anterior, 2% abaixo das estimativas do mercado — mas HSBC mantém recomendação de Manter e preço-alvo de $10.00
- As assinaturas fizeram o trabalho: RMB4.99B, +9% em relação ao ano anterior, 1% acima das estimativas, com o SVIP aumentando o número de usuários pagantes e o ARPPU.
- O entretenimento social caiu 16% em relação ao ano anterior, para RMB1.26B; marketing e consumo cresceram 12%, mas ficaram 7% abaixo das estimativas.
- Lucro líquido não GAAP de RMB2.45B, +2% em relação ao ano anterior, 4% acima do consenso — mas a surpresa positiva veio de itens não operacionais, não do negócio.
- Margem bruta de 42.8%, -0.7 p.p. em relação ao ano anterior, com produtos e apresentações ao vivo ganhando maior participação no mix.
- Recompra de ações: 34.7m ADSs por aproximadamente $300M no 3.º trimestre — 2.1% da capitalização de mercado em um trimestre.
Avaliação: o preço-alvo de $10.00 está cerca de 13% acima do fechamento de $8.88 citado (16 de novembro).
Análise da Unhidea: uma “surpresa positiva” baseada em itens não operacionais não é uma surpresa positiva operacional — excluindo esses itens, o trimestre ficou abaixo do esperado, com o lucro operacional não GAAP estável em relação ao ano anterior.
Análise da Unhidea: a TME está se tornando discretamente uma empresa de assinaturas — o SVIP é o motor duradouro; avalie a empresa pelo ARPPU das assinaturas, não pela receita combinada.
Riscos: custos de integração da Ximalaya, queda do entretenimento social e pressão sobre o mix de margens.
Fonte: HSBC, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
- As assinaturas fizeram o trabalho: RMB4.99B, +9% em relação ao ano anterior, 1% acima das estimativas, com o SVIP aumentando o número de usuários pagantes e o ARPPU.
- O entretenimento social caiu 16% em relação ao ano anterior, para RMB1.26B; marketing e consumo cresceram 12%, mas ficaram 7% abaixo das estimativas.
- Lucro líquido não GAAP de RMB2.45B, +2% em relação ao ano anterior, 4% acima do consenso — mas a surpresa positiva veio de itens não operacionais, não do negócio.
- Margem bruta de 42.8%, -0.7 p.p. em relação ao ano anterior, com produtos e apresentações ao vivo ganhando maior participação no mix.
- Recompra de ações: 34.7m ADSs por aproximadamente $300M no 3.º trimestre — 2.1% da capitalização de mercado em um trimestre.
Avaliação: o preço-alvo de $10.00 está cerca de 13% acima do fechamento de $8.88 citado (16 de novembro).
Análise da Unhidea: uma “surpresa positiva” baseada em itens não operacionais não é uma surpresa positiva operacional — excluindo esses itens, o trimestre ficou abaixo do esperado, com o lucro operacional não GAAP estável em relação ao ano anterior.
Análise da Unhidea: a TME está se tornando discretamente uma empresa de assinaturas — o SVIP é o motor duradouro; avalie a empresa pelo ARPPU das assinaturas, não pela receita combinada.
Riscos: custos de integração da Ximalaya, queda do entretenimento social e pressão sobre o mix de margens.
Fonte: HSBC, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
51
·
--
$NVDA: trimestre recorde — receita de US$ 115,8 bilhões, +103% em relação ao ano anterior — mas Bernstein mantém recomendação de desempenho em linha com o mercado, preço-alvo de US$ 200
Resultado do 3º tri fiscal acima das expectativas: receita de US$ 115,8 bilhões (+103% em relação ao ano anterior, +20% em relação ao trimestre anterior), ante consenso de US$ 109,3 bilhões; lucro por ação de US$ 2,68, ante US$ 2,47. Centro de Dados: US$ 107,6 bilhões, +110% em relação ao ano anterior, ante expectativa de US$ 101,9 bilhões. Vera Rubin adicionou cerca de US$ 20 bilhões — a expansão mais forte da história da empresa.
- Projeção para o 4º tri fiscal: US$ 130 bilhões (±3%), ante consenso de US$ 125,1 bilhões — mas inclui uma semana extra (cerca de US$ 5–10 bilhões), então a projeção normalizada provavelmente ficou abaixo do esperado.
- Crescimento das vendas no ano fiscal de 2028 revisado para cerca de 75% em relação ao ano anterior (de cerca de 70%), implicando receita superior a US$ 740 bilhões, mesmo com novas sanções do BIS.
- Liderança: Huang renunciou em 12 de novembro; Kress é CEO interino; o conselho não quer Huang de volta — estabilidade no curto prazo, mas permanecem dúvidas no longo prazo.
Avaliação: o preço-alvo de US$ 200 está cerca de 29% acima do fechamento de US$ 155,46 citado (17 de novembro); intervalo de 52 semanas: US$ 148,80–243,37.
Leitura da Unhidea: os números mostram que a expansão da IA continua acelerando — só a Rubin gerou cerca de US$ 20 bilhões em um trimestre. O debate já não é sobre a demanda, mas sobre o múltiplo sem Jensen.
Leitura da Unhidea: descontada a semana extra, a projeção para o 4º tri é menos ambiciosa do que sugere a manchete; a revisão para cerca de 75% no ano fiscal de 2028 é o verdadeiro sinal.
Riscos: transição de liderança, controles de exportação, compromissos de fornecimento de US$ 390 bilhões, ponto mais baixo das margens.
Fonte: Bernstein, 18 de novembro de 2026. Isto não é aconselhamento financeiro.
$NVDA : trimestre recorde — receita de US$ 115,8 bilhões, +103% em relação ao ano anterior — mas Bernstein mantém recomendação de desempenho em linha com o mercado, preço-alvo de US$ 200
Resultado do 3º tri fiscal acima das expectativas: receita de US$ 115,8 bilhões (+103% em relação ao ano anterior, +20% em relação ao trimestre anterior), ante consenso de US$ 109,3 bilhões; lucro por ação de US$ 2,68, ante US$ 2,47. Centro de Dados: US$ 107,6 bilhões, +110% em relação ao ano anterior, ante expectativa de US$ 101,9 bilhões. Vera Rubin adicionou cerca de US$ 20 bilhões — a expansão mais forte da história da empresa.
- Projeção para o 4º tri fiscal: US$ 130 bilhões (±3%), ante consenso de US$ 125,1 bilhões — mas inclui uma semana extra (cerca de US$ 5–10 bilhões), então a projeção normalizada provavelmente ficou abaixo do esperado.
- Crescimento das vendas no ano fiscal de 2028 revisado para cerca de 75% em relação ao ano anterior (de cerca de 70%), implicando receita superior a US$ 740 bilhões, mesmo com novas sanções do BIS.
- Liderança: Huang renunciou em 12 de novembro; Kress é CEO interino; o conselho não quer Huang de volta — estabilidade no curto prazo, mas permanecem dúvidas no longo prazo.
Avaliação: o preço-alvo de US$ 200 está cerca de 29% acima do fechamento de US$ 155,46 citado (17 de novembro); intervalo de 52 semanas: US$ 148,80–243,37.
Leitura da Unhidea: os números mostram que a expansão da IA continua acelerando — só a Rubin gerou cerca de US$ 20 bilhões em um trimestre. O debate já não é sobre a demanda, mas sobre o múltiplo sem Jensen.
Leitura da Unhidea: descontada a semana extra, a projeção para o 4º tri é menos ambiciosa do que sugere a manchete; a revisão para cerca de 75% no ano fiscal de 2028 é o verdadeiro sinal.
Riscos: transição de liderança, controles de exportação, compromissos de fornecimento de US$ 390 bilhões, ponto mais baixo das margens.
Fonte: Bernstein, 18 de novembro de 2026. Isto não é aconselhamento financeiro.
Resultado do 3º tri fiscal acima das expectativas: receita de US$ 115,8 bilhões (+103% em relação ao ano anterior, +20% em relação ao trimestre anterior), ante consenso de US$ 109,3 bilhões; lucro por ação de US$ 2,68, ante US$ 2,47. Centro de Dados: US$ 107,6 bilhões, +110% em relação ao ano anterior, ante expectativa de US$ 101,9 bilhões. Vera Rubin adicionou cerca de US$ 20 bilhões — a expansão mais forte da história da empresa.
- Projeção para o 4º tri fiscal: US$ 130 bilhões (±3%), ante consenso de US$ 125,1 bilhões — mas inclui uma semana extra (cerca de US$ 5–10 bilhões), então a projeção normalizada provavelmente ficou abaixo do esperado.
- Crescimento das vendas no ano fiscal de 2028 revisado para cerca de 75% em relação ao ano anterior (de cerca de 70%), implicando receita superior a US$ 740 bilhões, mesmo com novas sanções do BIS.
- Liderança: Huang renunciou em 12 de novembro; Kress é CEO interino; o conselho não quer Huang de volta — estabilidade no curto prazo, mas permanecem dúvidas no longo prazo.
Avaliação: o preço-alvo de US$ 200 está cerca de 29% acima do fechamento de US$ 155,46 citado (17 de novembro); intervalo de 52 semanas: US$ 148,80–243,37.
Leitura da Unhidea: os números mostram que a expansão da IA continua acelerando — só a Rubin gerou cerca de US$ 20 bilhões em um trimestre. O debate já não é sobre a demanda, mas sobre o múltiplo sem Jensen.
Leitura da Unhidea: descontada a semana extra, a projeção para o 4º tri é menos ambiciosa do que sugere a manchete; a revisão para cerca de 75% no ano fiscal de 2028 é o verdadeiro sinal.
Riscos: transição de liderança, controles de exportação, compromissos de fornecimento de US$ 390 bilhões, ponto mais baixo das margens.
Fonte: Bernstein, 18 de novembro de 2026. Isto não é aconselhamento financeiro.
35
·
--
$9868.HK: Os carros da XPeng vendidos no exterior geram margens quase 2x maiores — segundo o Morgan Stanley, as exportações agora financiam a aposta em robótica. Recomendação acima da média, preço-alvo de HK$70, potencial de alta de 83% ante o fechamento de HK$38,28 (17 nov.).
O preço médio de venda no exterior é cerca de 50% superior ao doméstico, com margem bruta quase 2x maior. O MS espera que as vendas no exterior representem 30% da receita do 4T26 e mais da metade do lucro bruto, mantendo a margem bruta dos veículos em 12–13%, apesar da maior participação da MONA no mix.
A produção está esgotada por meses: o L03 supera 20 mil unidades/mês, e o L05, 10 mil unidades/mês; a carteira de pedidos cobre mais de 4 e mais de 2 meses, respectivamente, sustentando as entregas durante a baixa temporada do 1T27.
A robótica é o próximo passo: o investimento em P&D automotivo permanece em cerca de Rmb5bn, enquanto o investimento em P&D de robótica aumenta em 2027, com meta de gerar vários bilhões de Rmb em receita e lucro bruto, financiado pelo fluxo de caixa livre positivo (capex anual de Rmb3–4bn).
O MS projeta receita de Rmb103.3bn em 2027E (+25% na comparação anual) e o primeiro lucro em 2028E (LPA de Rmb0.23, ante prejuízo de Rmb0.37 em 2027E).
Opinião da Unhidea: as vendas no exterior são o motor das margens — cada carro exportado faz o trabalho de dois vendidos no mercado doméstico, então a aposta em robótica é financiada pelas exportações, não pela diluição.
Opinião da Unhidea: fique de olho para ver se a receita de robótica se concretiza em 2027 — até lá, a XPeng será avaliada como uma montadora com uma história de robótica.
Riscos: concorrência; pressão sobre o fluxo de caixa; desaceleração da demanda. Fonte: Morgan Stanley, 17 nov. 2026. Isto não é aconselhamento financeiro.
$9868.HK: Os carros da XPeng vendidos no exterior geram margens quase 2x maiores — segundo o Morgan Stanley, as exportações agora financiam a aposta em robótica. Recomendação acima da média, preço-alvo de HK$70, potencial de alta de 83% ante o fechamento de HK$38,28 (17 nov.).
O preço médio de venda no exterior é cerca de 50% superior ao doméstico, com margem bruta quase 2x maior. O MS espera que as vendas no exterior representem 30% da receita do 4T26 e mais da metade do lucro bruto, mantendo a margem bruta dos veículos em 12–13%, apesar da maior participação da MONA no mix.
A produção está esgotada por meses: o L03 supera 20 mil unidades/mês, e o L05, 10 mil unidades/mês; a carteira de pedidos cobre mais de 4 e mais de 2 meses, respectivamente, sustentando as entregas durante a baixa temporada do 1T27.
A robótica é o próximo passo: o investimento em P&D automotivo permanece em cerca de Rmb5bn, enquanto o investimento em P&D de robótica aumenta em 2027, com meta de gerar vários bilhões de Rmb em receita e lucro bruto, financiado pelo fluxo de caixa livre positivo (capex anual de Rmb3–4bn).
O MS projeta receita de Rmb103.3bn em 2027E (+25% na comparação anual) e o primeiro lucro em 2028E (LPA de Rmb0.23, ante prejuízo de Rmb0.37 em 2027E).
Opinião da Unhidea: as vendas no exterior são o motor das margens — cada carro exportado faz o trabalho de dois vendidos no mercado doméstico, então a aposta em robótica é financiada pelas exportações, não pela diluição.
Opinião da Unhidea: fique de olho para ver se a receita de robótica se concretiza em 2027 — até lá, a XPeng será avaliada como uma montadora com uma história de robótica.
Riscos: concorrência; pressão sobre o fluxo de caixa; desaceleração da demanda. Fonte: Morgan Stanley, 17 nov. 2026. Isto não é aconselhamento financeiro.
O preço médio de venda no exterior é cerca de 50% superior ao doméstico, com margem bruta quase 2x maior. O MS espera que as vendas no exterior representem 30% da receita do 4T26 e mais da metade do lucro bruto, mantendo a margem bruta dos veículos em 12–13%, apesar da maior participação da MONA no mix.
A produção está esgotada por meses: o L03 supera 20 mil unidades/mês, e o L05, 10 mil unidades/mês; a carteira de pedidos cobre mais de 4 e mais de 2 meses, respectivamente, sustentando as entregas durante a baixa temporada do 1T27.
A robótica é o próximo passo: o investimento em P&D automotivo permanece em cerca de Rmb5bn, enquanto o investimento em P&D de robótica aumenta em 2027, com meta de gerar vários bilhões de Rmb em receita e lucro bruto, financiado pelo fluxo de caixa livre positivo (capex anual de Rmb3–4bn).
O MS projeta receita de Rmb103.3bn em 2027E (+25% na comparação anual) e o primeiro lucro em 2028E (LPA de Rmb0.23, ante prejuízo de Rmb0.37 em 2027E).
Opinião da Unhidea: as vendas no exterior são o motor das margens — cada carro exportado faz o trabalho de dois vendidos no mercado doméstico, então a aposta em robótica é financiada pelas exportações, não pela diluição.
Opinião da Unhidea: fique de olho para ver se a receita de robótica se concretiza em 2027 — até lá, a XPeng será avaliada como uma montadora com uma história de robótica.
Riscos: concorrência; pressão sobre o fluxo de caixa; desaceleração da demanda. Fonte: Morgan Stanley, 17 nov. 2026. Isto não é aconselhamento financeiro.
·
--
Goldman Sachs: a Hesai já não é uma história de peças automotivas — a robótica agora representa mais da metade da receita, e justamente a metade de maior valor.
O GS reitera recomendação de compra para $HSAI, com preço-alvo de US$ 28 em 12 meses, o que implica potencial de alta de 94%. A robótica superou 50% da receita total no 3T26; o GS projeta 62% até 2030E e CAGR da receita de 32% entre 2025 e 2030E.
Módulos de atuação: 23 mil enviados no 3T26, ante 12 mil no 2T26, com perspectiva de chegar a seis dígitos em 2027E. A margem EBIT de LiDAR atingiu 15,8% no 3T26, ante 6,4% no 1T26, com a estabilização dos preços de ADAS. O KOSMO, lançado em outubro de 2026, já gera receita recorrente — a Pixar RenderMan é usuária.
2027E: receita +39% (ADAS +27% na comparação anual, ante -5% em 2026E; não-ADAS +49%), EBIT não-GAAP +145% na comparação anual, margem de 13% ante 7%.
Após o relatório: a receita da Nvidia no 3T, de US$ 115,8 bilhões, superou as estimativas de consenso após o fechamento do mercado em 17 de novembro. Segundo o relatório, a Hesai é uma fornecedora-chave da plataforma humanoide da Nvidia.
Opinião da Unhidea: a mudança no mix é o ponto central — o LiDAR para robótica representa cerca de 15% das unidades, mas mais de 50% da receita de LiDAR; assim, os resultados agora acompanham os robôs, não os carros.
Opinião da Unhidea: acompanhe o ARR do KOSMO — a receita recorrente de dados espaciais poderia deixar de fazer o mercado avaliar a Hesai como uma fornecedora de hardware.
Riscos: adoção mais lenta do LiDAR; pressão sobre os preços; risco regulatório. Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
Goldman Sachs: a Hesai já não é uma história de peças automotivas — a robótica agora representa mais da metade da receita, e justamente a metade de maior valor.
O GS reitera recomendação de compra para $HSAI, com preço-alvo de US$ 28 em 12 meses, o que implica potencial de alta de 94%. A robótica superou 50% da receita total no 3T26; o GS projeta 62% até 2030E e CAGR da receita de 32% entre 2025 e 2030E.
Módulos de atuação: 23 mil enviados no 3T26, ante 12 mil no 2T26, com perspectiva de chegar a seis dígitos em 2027E. A margem EBIT de LiDAR atingiu 15,8% no 3T26, ante 6,4% no 1T26, com a estabilização dos preços de ADAS. O KOSMO, lançado em outubro de 2026, já gera receita recorrente — a Pixar RenderMan é usuária.
2027E: receita +39% (ADAS +27% na comparação anual, ante -5% em 2026E; não-ADAS +49%), EBIT não-GAAP +145% na comparação anual, margem de 13% ante 7%.
Após o relatório: a receita da Nvidia no 3T, de US$ 115,8 bilhões, superou as estimativas de consenso após o fechamento do mercado em 17 de novembro. Segundo o relatório, a Hesai é uma fornecedora-chave da plataforma humanoide da Nvidia.
Opinião da Unhidea: a mudança no mix é o ponto central — o LiDAR para robótica representa cerca de 15% das unidades, mas mais de 50% da receita de LiDAR; assim, os resultados agora acompanham os robôs, não os carros.
Opinião da Unhidea: acompanhe o ARR do KOSMO — a receita recorrente de dados espaciais poderia deixar de fazer o mercado avaliar a Hesai como uma fornecedora de hardware.
Riscos: adoção mais lenta do LiDAR; pressão sobre os preços; risco regulatório. Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
O GS reitera recomendação de compra para $HSAI, com preço-alvo de US$ 28 em 12 meses, o que implica potencial de alta de 94%. A robótica superou 50% da receita total no 3T26; o GS projeta 62% até 2030E e CAGR da receita de 32% entre 2025 e 2030E.
Módulos de atuação: 23 mil enviados no 3T26, ante 12 mil no 2T26, com perspectiva de chegar a seis dígitos em 2027E. A margem EBIT de LiDAR atingiu 15,8% no 3T26, ante 6,4% no 1T26, com a estabilização dos preços de ADAS. O KOSMO, lançado em outubro de 2026, já gera receita recorrente — a Pixar RenderMan é usuária.
2027E: receita +39% (ADAS +27% na comparação anual, ante -5% em 2026E; não-ADAS +49%), EBIT não-GAAP +145% na comparação anual, margem de 13% ante 7%.
Após o relatório: a receita da Nvidia no 3T, de US$ 115,8 bilhões, superou as estimativas de consenso após o fechamento do mercado em 17 de novembro. Segundo o relatório, a Hesai é uma fornecedora-chave da plataforma humanoide da Nvidia.
Opinião da Unhidea: a mudança no mix é o ponto central — o LiDAR para robótica representa cerca de 15% das unidades, mas mais de 50% da receita de LiDAR; assim, os resultados agora acompanham os robôs, não os carros.
Opinião da Unhidea: acompanhe o ARR do KOSMO — a receita recorrente de dados espaciais poderia deixar de fazer o mercado avaliar a Hesai como uma fornecedora de hardware.
Riscos: adoção mais lenta do LiDAR; pressão sobre os preços; risco regulatório. Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
81
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
56,019 visualizações
725 discutindo
Ata do FOMC | Ata do Fed mostra que quase todos os dirigentes esperam novos aumentos dos juros, e alguns admitem uma alta maior em dezembro
Binance News
·48 curtidas
·57.2k visualizações
AnthropicToDebutAfter$83IPOPricing
14,864 visualizações
76 discutindo
NvidiaBoardReportedlySplitOverHuang’sReturn
18,556 visualizações
315 discutindo