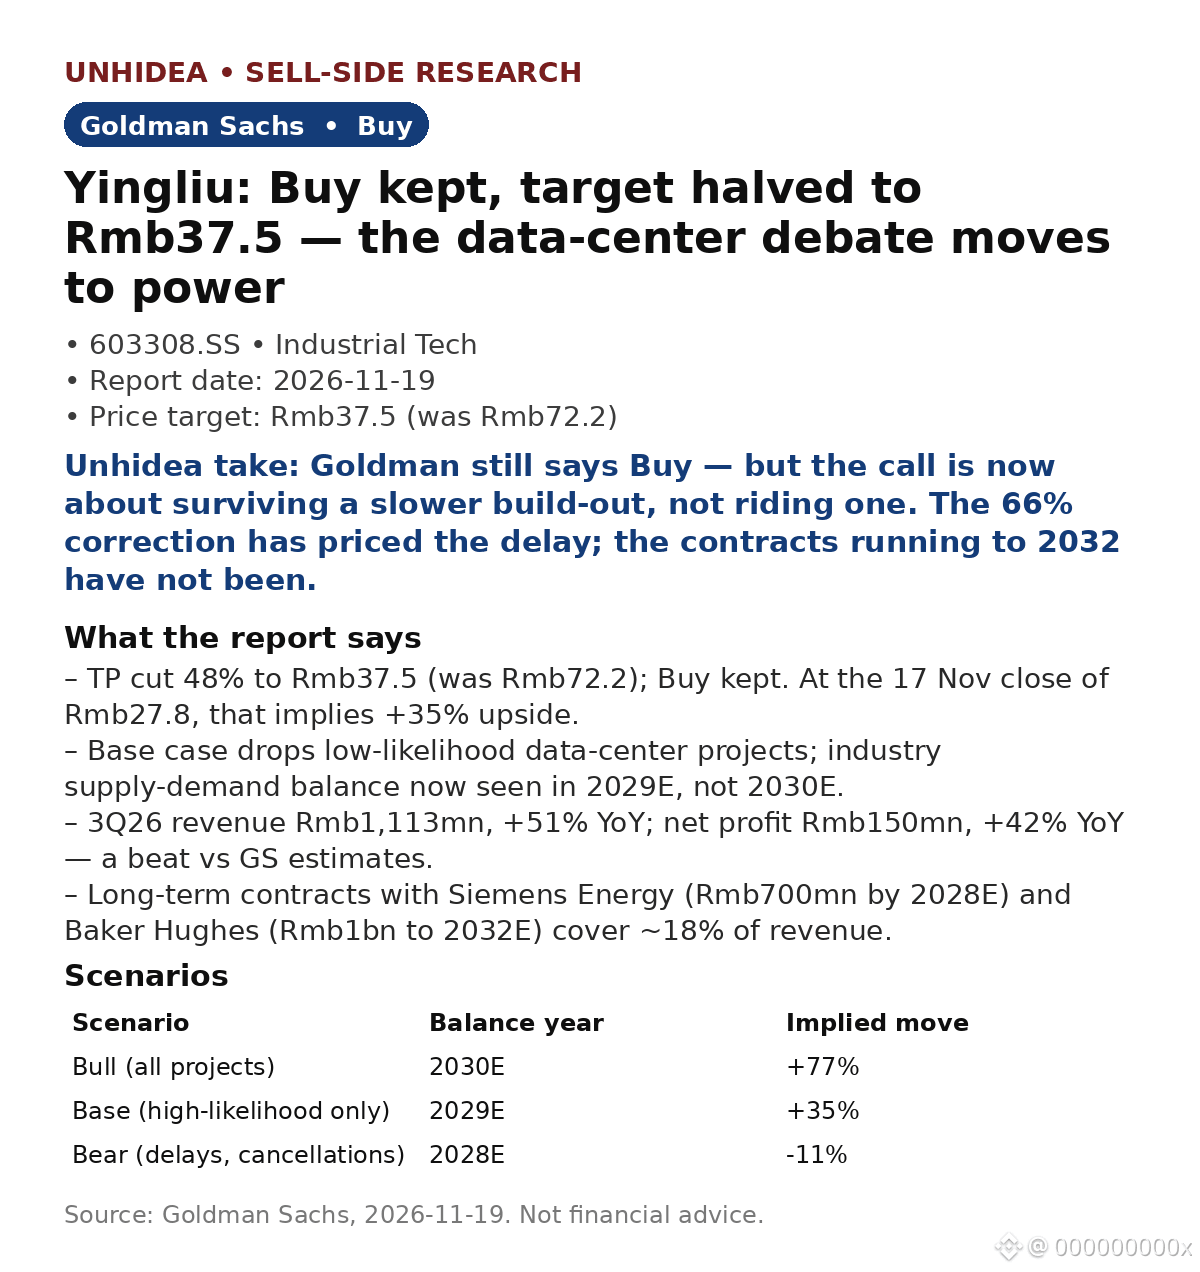
$603308.SS: Goldman corta pela metade seu preço-alvo — mas mantém recomendação de compra. O debate sobre data centers passou dos chips à energia.
- A GS reduz o preço-alvo da Yingliu em 48%, para RMB 37,5 (ante RMB 72,2), e mantém recomendação de compra. No fechamento de 17 de novembro, a RMB 27,8, isso implica potencial de alta de 35%. O corte reflete uma reavaliação dos múltiplos — P/L de 25x sobre o lucro estimado para 2029E, em um cenário de baixa — e não um colapso da demanda.
- A GS divide o pipeline de data centers dos EUA entre projetos em construção (87 GW até 2030E, 155% dos atuais 56 GW), projetos anunciados com alta probabilidade de execução (148 GW) e com baixa probabilidade (213 GW). O cenário-base exclui a última categoria, antecipando o equilíbrio do setor para 2029E, um ano antes.
- O catalisador: vitórias de candidatos democratas ao governo estadual e campanhas estaduais para endurecer as regras para data centers. Mesmo no cenário pessimista da GS — projetos de alta probabilidade adiados por um ano, com 10–40% cancelados — a queda potencial é de apenas −11%.
- O suporte: contratos de longo prazo com a Siemens Energy e a Baker Hughes abrangem cerca de 18% da receita e vão até 2028–32E. E a empresa acabou de superar as expectativas: receita de RMB 1.113 milhões no 3T26, alta de 51% em relação ao ano anterior; lucro líquido de RMB 150 milhões, alta de 42%.
Análise da Unhidea: a ação caiu 66% em relação ao pico — o mercado já precificou o atraso. O que ainda não precificou é que as pás de turbina são o gargalo: os fabricantes de equipamentos originais estão com a capacidade totalmente vendida, e a Yingliu detém <1% da participação global, com espaço para absorver a demanda excedente.
Análise da Unhidea: acompanhe a matriz energética, não o ciclo dos chips. A GS espera que os data centers de IA dos EUA obtenham até cerca de 60% da energia de turbinas a gás — se os atrasos se prolongarem, a questão é quem continuará recebendo os pedidos.
Riscos: moratórias estaduais nos EUA, cancelamentos de pedidos e custos de matérias-primas pressionando as margens.
Fonte: Goldman Sachs, 19 de novembro de 2026. Notícias após o relatório: a NVIDIA superou as expectativas no 3T fiscal — receita de US$ 115,8 bilhões contra cerca de US$ 109 bilhões esperados; projeção para o 4T de cerca de US$ 130 bilhões (CNBC). Não é aconselhamento financeiro.
- A GS reduz o preço-alvo da Yingliu em 48%, para RMB 37,5 (ante RMB 72,2), e mantém recomendação de compra. No fechamento de 17 de novembro, a RMB 27,8, isso implica potencial de alta de 35%. O corte reflete uma reavaliação dos múltiplos — P/L de 25x sobre o lucro estimado para 2029E, em um cenário de baixa — e não um colapso da demanda.
- A GS divide o pipeline de data centers dos EUA entre projetos em construção (87 GW até 2030E, 155% dos atuais 56 GW), projetos anunciados com alta probabilidade de execução (148 GW) e com baixa probabilidade (213 GW). O cenário-base exclui a última categoria, antecipando o equilíbrio do setor para 2029E, um ano antes.
- O catalisador: vitórias de candidatos democratas ao governo estadual e campanhas estaduais para endurecer as regras para data centers. Mesmo no cenário pessimista da GS — projetos de alta probabilidade adiados por um ano, com 10–40% cancelados — a queda potencial é de apenas −11%.
- O suporte: contratos de longo prazo com a Siemens Energy e a Baker Hughes abrangem cerca de 18% da receita e vão até 2028–32E. E a empresa acabou de superar as expectativas: receita de RMB 1.113 milhões no 3T26, alta de 51% em relação ao ano anterior; lucro líquido de RMB 150 milhões, alta de 42%.
Análise da Unhidea: a ação caiu 66% em relação ao pico — o mercado já precificou o atraso. O que ainda não precificou é que as pás de turbina são o gargalo: os fabricantes de equipamentos originais estão com a capacidade totalmente vendida, e a Yingliu detém <1% da participação global, com espaço para absorver a demanda excedente.
Análise da Unhidea: acompanhe a matriz energética, não o ciclo dos chips. A GS espera que os data centers de IA dos EUA obtenham até cerca de 60% da energia de turbinas a gás — se os atrasos se prolongarem, a questão é quem continuará recebendo os pedidos.
Riscos: moratórias estaduais nos EUA, cancelamentos de pedidos e custos de matérias-primas pressionando as margens.
Fonte: Goldman Sachs, 19 de novembro de 2026. Notícias após o relatório: a NVIDIA superou as expectativas no 3T fiscal — receita de US$ 115,8 bilhões contra cerca de US$ 109 bilhões esperados; projeção para o 4T de cerca de US$ 130 bilhões (CNBC). Não é aconselhamento financeiro.