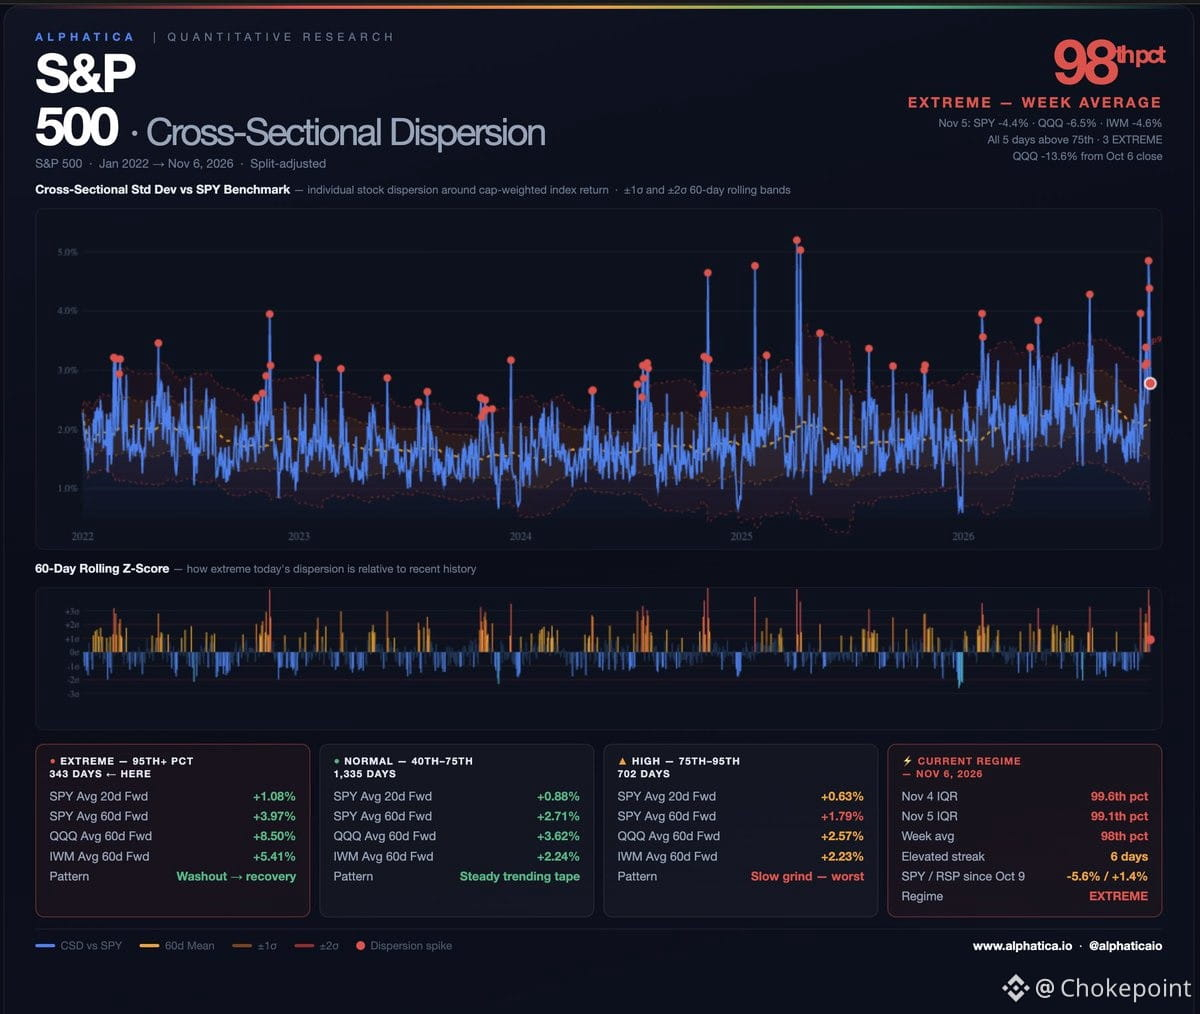
Seis dias consecutivos de dispersão elevada no S&P 500, todos acima do percentil 75, três deles extremos (98.º–99,6.º). Isso não é uma oscilação normal — é tensão interna se manifestando na estrutura do índice.
5 de nov. foi o ponto de inflexão. $SPY caiu 4,41%, $QQQ recuou 6,49%, $NVDA caiu 9,3%, $AVGO recuou 10,4%. O que mudou: já não eram apenas as megacaps de tecnologia. O IWM caiu 4,6%, e o S&P ponderado igualmente (RSP) recuou 2,9%. Durante quatro semanas, as vendas ficaram concentradas no topo, enquanto o restante se manteve firme. Em 5 de nov., elas se espalharam.
As perdas desde o início de outubro:
$QQQ: -13,6% desde 6 de out.
$NVDA: -22,0%
$AVGO: -21,9%
$SPY: -5,6%
E a divergência que definiu este mês continua presente. Desde 9 de out., o $SPY caiu 5,6%. O RSP subiu 1,4%. O próprio topo do índice está pressionando-o para baixo.
O que os dados indicam daqui para a frente. Analisando 23 anos de dias com dispersão extrema:
$SPY média em 20 dias: +1,08% · média em 60 dias: +3,97%
$QQQ média em 60 dias: +8,50%
Mas essa média esconde a distribuição. Quando a dispersão extrema foi isolada — um pico que perdeu força em uma ou duas semanas — os mercados se recuperaram com força. Quando se prolongou por mais de 30 dias (GFC, COVID), o resultado foi o oposto.
Estamos na sexta sessão. Se isso vai perder força ou se prolongar é o sinal a observar. As sequências curtas geralmente terminaram em uma ou duas semanas. Se continuar, a estratégia muda.
5 de nov. foi o ponto de inflexão. $SPY caiu 4,41%, $QQQ recuou 6,49%, $NVDA caiu 9,3%, $AVGO recuou 10,4%. O que mudou: já não eram apenas as megacaps de tecnologia. O IWM caiu 4,6%, e o S&P ponderado igualmente (RSP) recuou 2,9%. Durante quatro semanas, as vendas ficaram concentradas no topo, enquanto o restante se manteve firme. Em 5 de nov., elas se espalharam.
As perdas desde o início de outubro:
$QQQ: -13,6% desde 6 de out.
$NVDA: -22,0%
$AVGO: -21,9%
$SPY: -5,6%
E a divergência que definiu este mês continua presente. Desde 9 de out., o $SPY caiu 5,6%. O RSP subiu 1,4%. O próprio topo do índice está pressionando-o para baixo.
O que os dados indicam daqui para a frente. Analisando 23 anos de dias com dispersão extrema:
$SPY média em 20 dias: +1,08% · média em 60 dias: +3,97%
$QQQ média em 60 dias: +8,50%
Mas essa média esconde a distribuição. Quando a dispersão extrema foi isolada — um pico que perdeu força em uma ou duas semanas — os mercados se recuperaram com força. Quando se prolongou por mais de 30 dias (GFC, COVID), o resultado foi o oposto.
Estamos na sexta sessão. Se isso vai perder força ou se prolongar é o sinal a observar. As sequências curtas geralmente terminaram em uma ou duas semanas. Se continuar, a estratégia muda.