
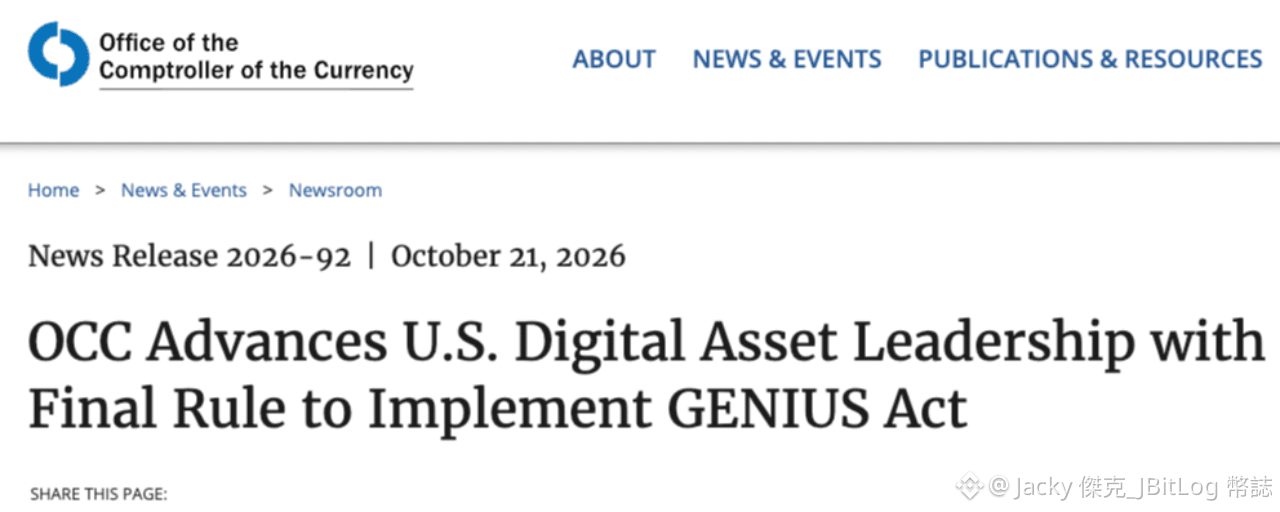
No dia 21 de outubro, pelo horário dos EUA, o Office of the Comptroller of the Currency (OCC), responsável pela supervisão dos bancos nacionais, publicou a regulamentação final de implementação da (Lei GENIUS sobre stablecoins).
Como essa lei já proíbe que os «emissores» de stablecoins paguem juros diretamente aos detentores, o que precisamos observar é se plataformas terceirizadas, como as «corretoras», ainda poderão oferecer esse tipo de recompensa.
A proposta de fevereiro deste ano dizia que certos acordos entre emissores e terceiros «poderiam ser ilegais». Mas essa cláusula foi retirada da versão final.
Em termos simples, plataformas como a corretora americana Coinbase não serão mais automaticamente consideradas ilegais por oferecer «recompensas» aos usuários em stablecoins; daqui para a frente, o OCC analisará cada caso individualmente.
Mas Rob Nichols, CEO da Associação Americana de Banqueiros, criticou a regra em uma declaração divulgada naquele mesmo dia, dizendo que ela contrariava a «clara intenção do Congresso de proteger os empréstimos locais» e ameaçava os recursos que os bancos usam para conceder empréstimos.
Pelo que parece, os bancos estão protegendo toda a economia.
Mas será que é mesmo assim?
◆◆◆
O número mais citado pelos bancos é uma estimativa da Associação de Banqueiros Comunitários Independentes dos Estados Unidos (ICBA): se as stablecoins puderem render juros, os empréstimos dos bancos comunitários (pequenos bancos locais dos EUA) cairão em 850 bilhões de dólares, cerca de 27,5 trilhões de dólares taiwaneses.
Mas, em abril deste ano, o Conselho de Assessores Econômicos da Casa Branca fez os cálculos por outro ângulo e concluiu que, mesmo com a proibição total de juros, os empréstimos dos bancos comunitários aumentariam apenas 500 milhões de dólares, cerca de 16,2 bilhões de dólares taiwaneses — uma diferença de aproximadamente 1.700 vezes em relação ao número da ICBA. Somando todos os bancos dos EUA, o aumento seria de apenas 0,02%.
Então, do que os bancos têm medo, afinal?
Quando seu dinheiro fica em uma conta bancária à vista, o banco só precisa pagar um pouco de juros para poder emprestá-lo e lucrar com a diferença. Mas, se os rendimentos das stablecoins forem liberados, você terá outra opção, e os bancos terão de oferecer juros mais altos para manter seu dinheiro.
Mas atenção: os rendimentos de stablecoins oferecidos pelas corretoras não são depósitos bancários. Portanto, se a plataforma tiver problemas, não há seguro de depósitos para indenizar você.
A Lei de Serviços de Ativos Virtuais, aprovada em terceira leitura em Taiwan em 30 de junho, também segue o modelo dos EUA: ela apenas determina que os emissores de stablecoins não podem pagar juros. Para saber se as corretoras poderão continuar oferecendo contas à vista em stablecoins, será preciso esperar pelas normas complementares que a Comissão de Supervisão Financeira deve publicar, no mais cedo, no primeiro trimestre do ano que vem.
Se fosse você, escolheria converter seu dinheiro em U para receber juros mais altos ou deixá-lo tranquilamente no banco?
Compartilhe sua opinião comigo!
⚠️ O conteúdo acima é apenas informativo e não constitui recomendação de investimento.