



Uma empresa apresentou os resultados trimestrais mais lucrativos de sempre na história empresarial do seu país, mas as suas ações caíram nesse dia e recuaram cerca de 30% face ao máximo de seis meses antes. Colocar estes dois factos lado a lado transforma a questão: em vez de perguntar se os resultados foram bons, importa perceber o que o mercado está a avaliar. Este artigo começa por verificar os próprios resultados, analisa depois a origem e o destino dos lucros, explica em seguida como interpretar a cotação e, por fim, enquadra as contas da Samsung em toda a cadeia de hardware de IA.
I. Os próprios resultados: o lucro trimestral foi cerca de 2,5 vezes superior ao de todo o ano de 2025
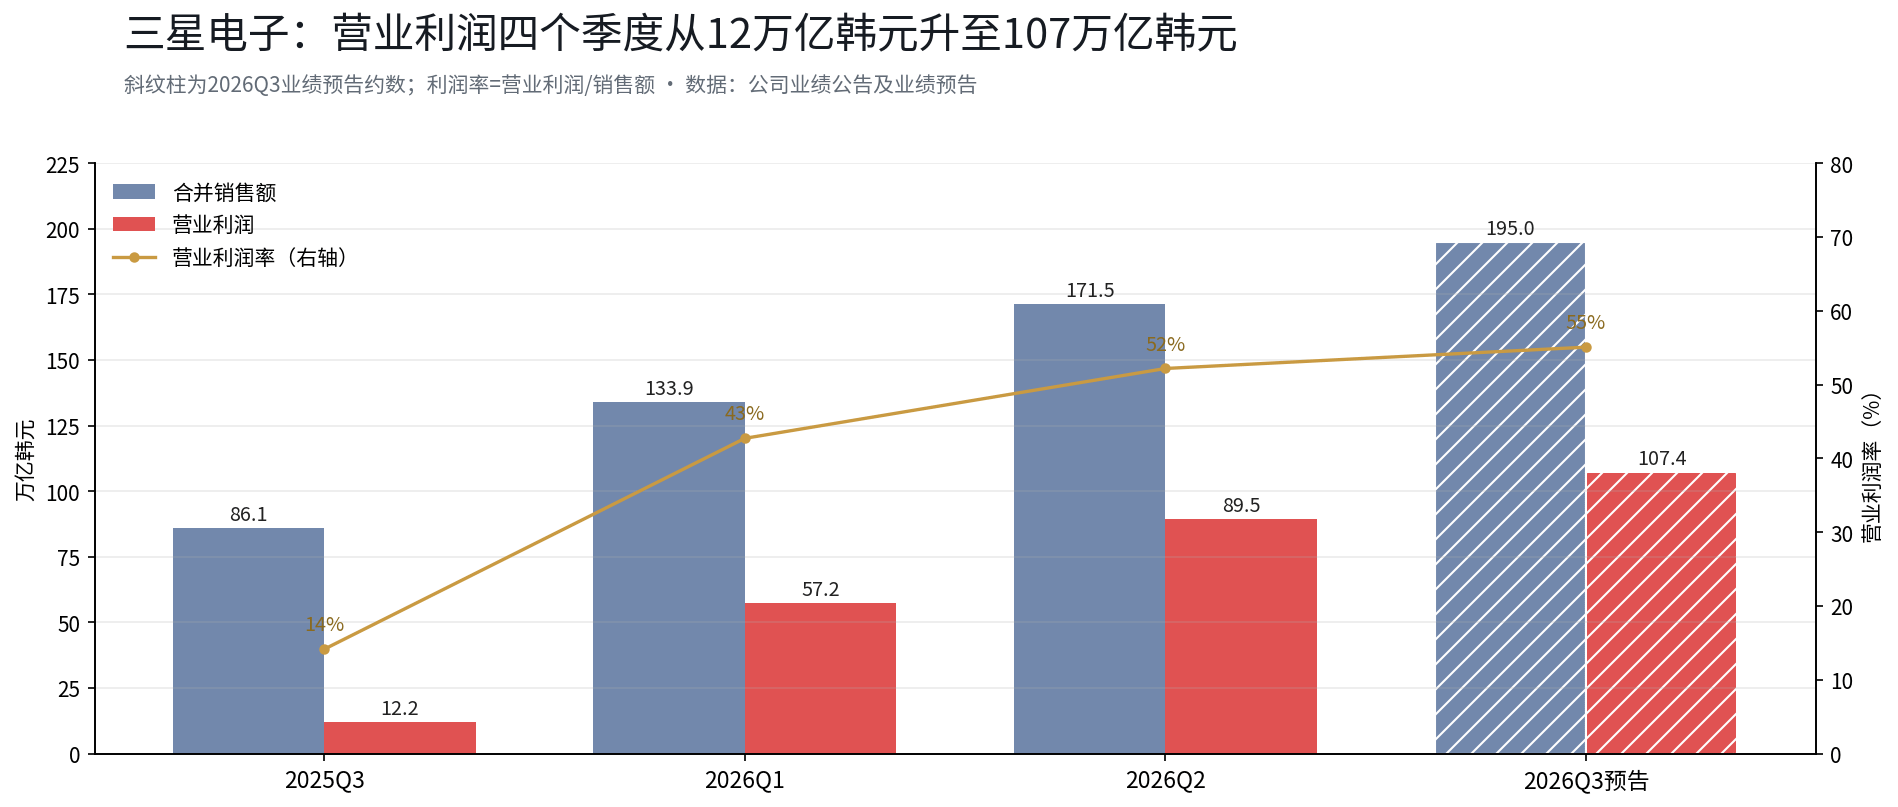
Comecemos por verificar os números. Previsão de resultados para o terceiro trimestre de 2026: vendas consolidadas de cerca de 195 trilhões de won sul-coreanos, um aumento homólogo de 126,6%; lucro operacional consolidado de cerca de 107,4 trilhões, um aumento homólogo de 782,5%. É a primeira vez na história das empresas sul-coreanas que o lucro operacional trimestral ultrapassa os 100 trilhões de won. Para comparação, o lucro operacional da Samsung em todo o ano de 2025 foi de 43,6 trilhões de won: num único trimestre, a empresa gerou cerca de um ano e meio de lucros.
Ao dispor os quatro trimestres mais recentes em sequência, a própria inclinação da curva conta uma história: lucro operacional de 12,17 trilhões de won sul-coreanos no terceiro trimestre de 2025, 57,2 trilhões no primeiro trimestre de 2026, 89,5 trilhões no segundo trimestre e uma previsão de 107,4 trilhões no terceiro. A margem operacional subiu de 14% para cerca de 55%.
Mas o mesmo número admite duas interpretações. A primeira é o nível: 107,4 trilhões de won sul-coreanos constituem um recorde histórico. A segunda é a inclinação da curva: o crescimento homólogo foi de 1813,8% no segundo trimestre e caiu para 782,5% no terceiro. As duas interpretações são verdadeiras, mas a cotação refletiu a segunda. Há aqui um aspeto técnico a ter em conta: uma taxa de crescimento homólogo tão elevada deve-se, em grande medida, à base de comparação baixa do mesmo período de 2025. Considerando os dois anos em conjunto, o setor da memória encontra-se a meio de um ciclo de expansão de dimensão histórica; o desempenho passado não representa resultados futuros.
II. De onde vem o dinheiro e onde se registam as perdas
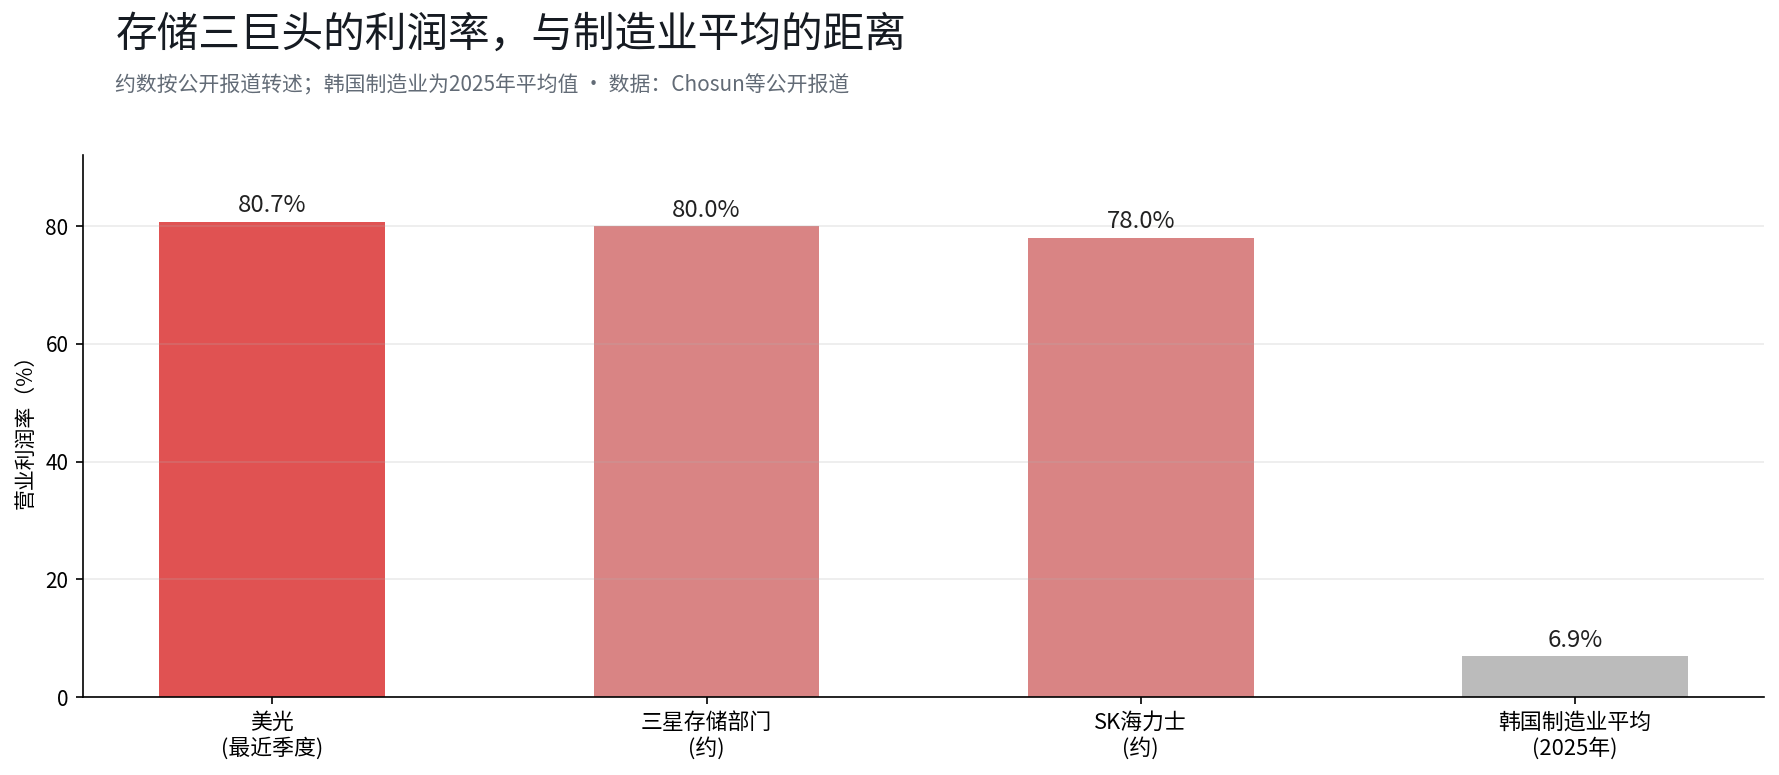
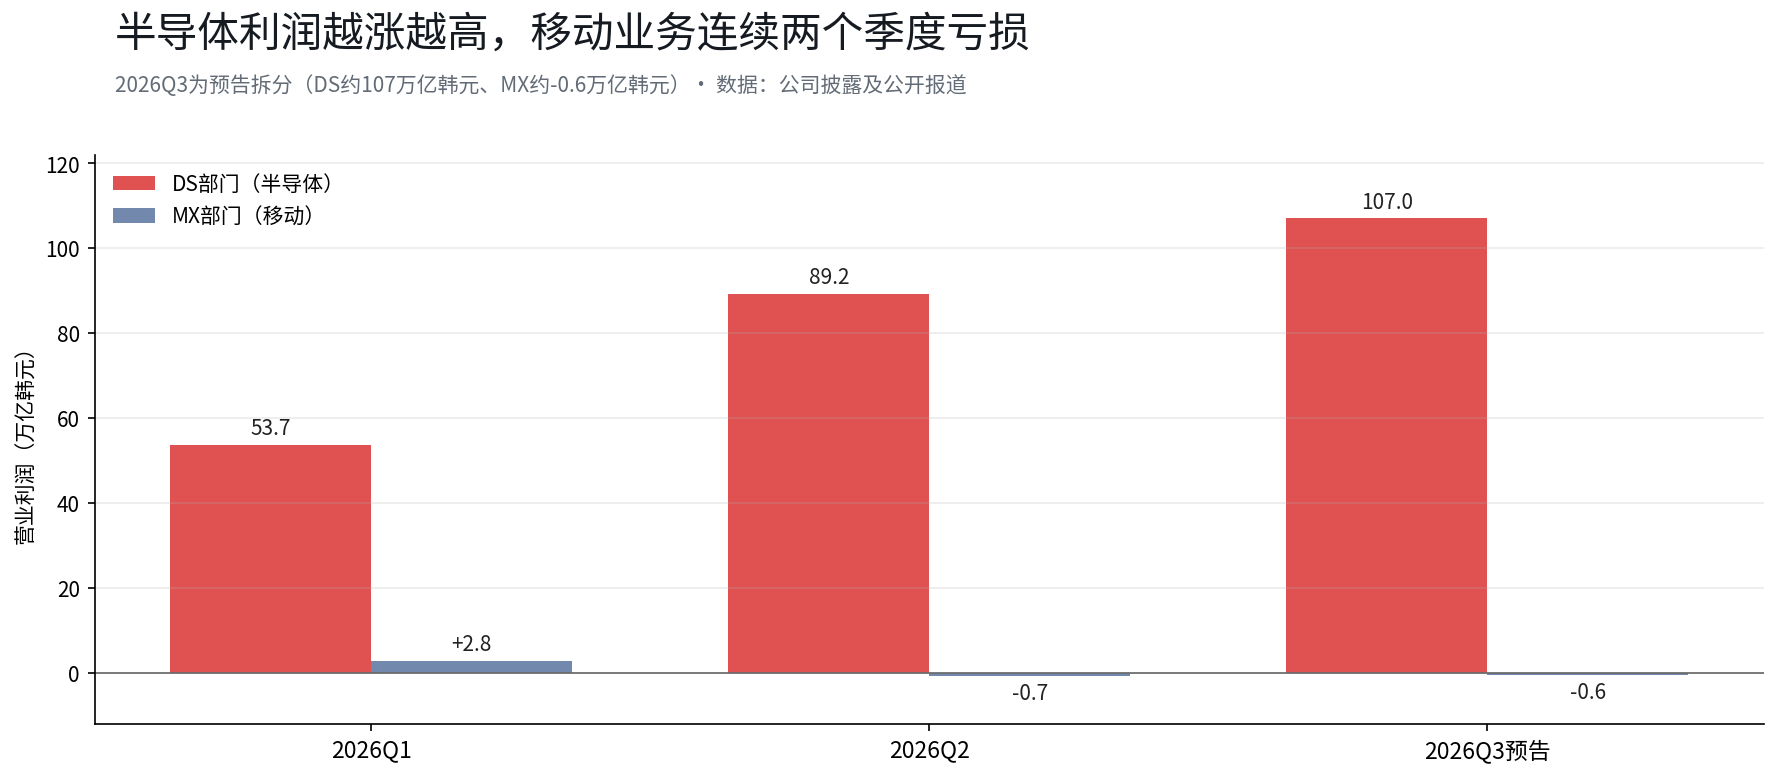 Segundo a decomposição do Citi, o lucro operacional do negócio de semicondutores da Samsung no terceiro trimestre foi de cerca de 107 trilhões de won sul-coreanos, acima dos 89,2 trilhões do segundo trimestre. A rentabilidade dos três gigantes da memória está a reescrever o que se considera normal na indústria transformadora: segundo notícias públicas da Chosun e de outros meios, a Micron registou uma margem operacional de 80,7% no trimestre mais recente, o negócio de memória da Samsung cerca de 80% e a SK Hynix cerca de 78%. Em comparação, a margem operacional média da indústria transformadora sul-coreana foi de apenas 6,9% em 2025.
 Na outra ponta da mesma demonstração de resultados, o dinheiro flui na direção oposta. O negócio móvel e o segmento de eletrónica de consumo deverão registar um prejuízo de cerca de 0,6 trilhões de won sul-coreanos no terceiro trimestre, marcando o segundo trimestre consecutivo de perdas; as expedições de smartphones caíram 9% em relação ao trimestre anterior, para 58 milhões de unidades. A medida mais direta está do lado da oferta: segundo os meios de comunicação sul-coreanos, a divisão Mobile eXperience da Samsung informou os fornecedores de que planeia reduzir a produção de smartphones em 20% a 30% no quarto trimestre. A empresa também aumentou os preços da série Galaxy S26. Segundo notícias, o preço inicial do S26 subiu 800 yuans, para 7799 yuans, e os preços do S26+ e do S26 Ultra aumentaram 1000 yuans cada.
Estes dois segmentos são duas contas da mesma empresa e estão interligados por uma relação de causa e efeito. A subida dos preços dos chips de memória elevou a margem de lucro do negócio de semicondutores para cerca de 80%; essa mesma subida é a causa direta da perda de controlo dos custos no negócio de telemóveis. O Morgan Stanley prevê que as perdas operacionais acumuladas do negócio móvel da Samsung entre 2026 e 2028 possam atingir 16 mil milhões de dólares (segundo relatos do seu relatório setorial publicado em 21 de julho). Parte dos lucros dos semicondutores está a ser anulada pelas perdas do próprio negócio de produtos acabados da empresa.
III. Porque é que a cotação não reage
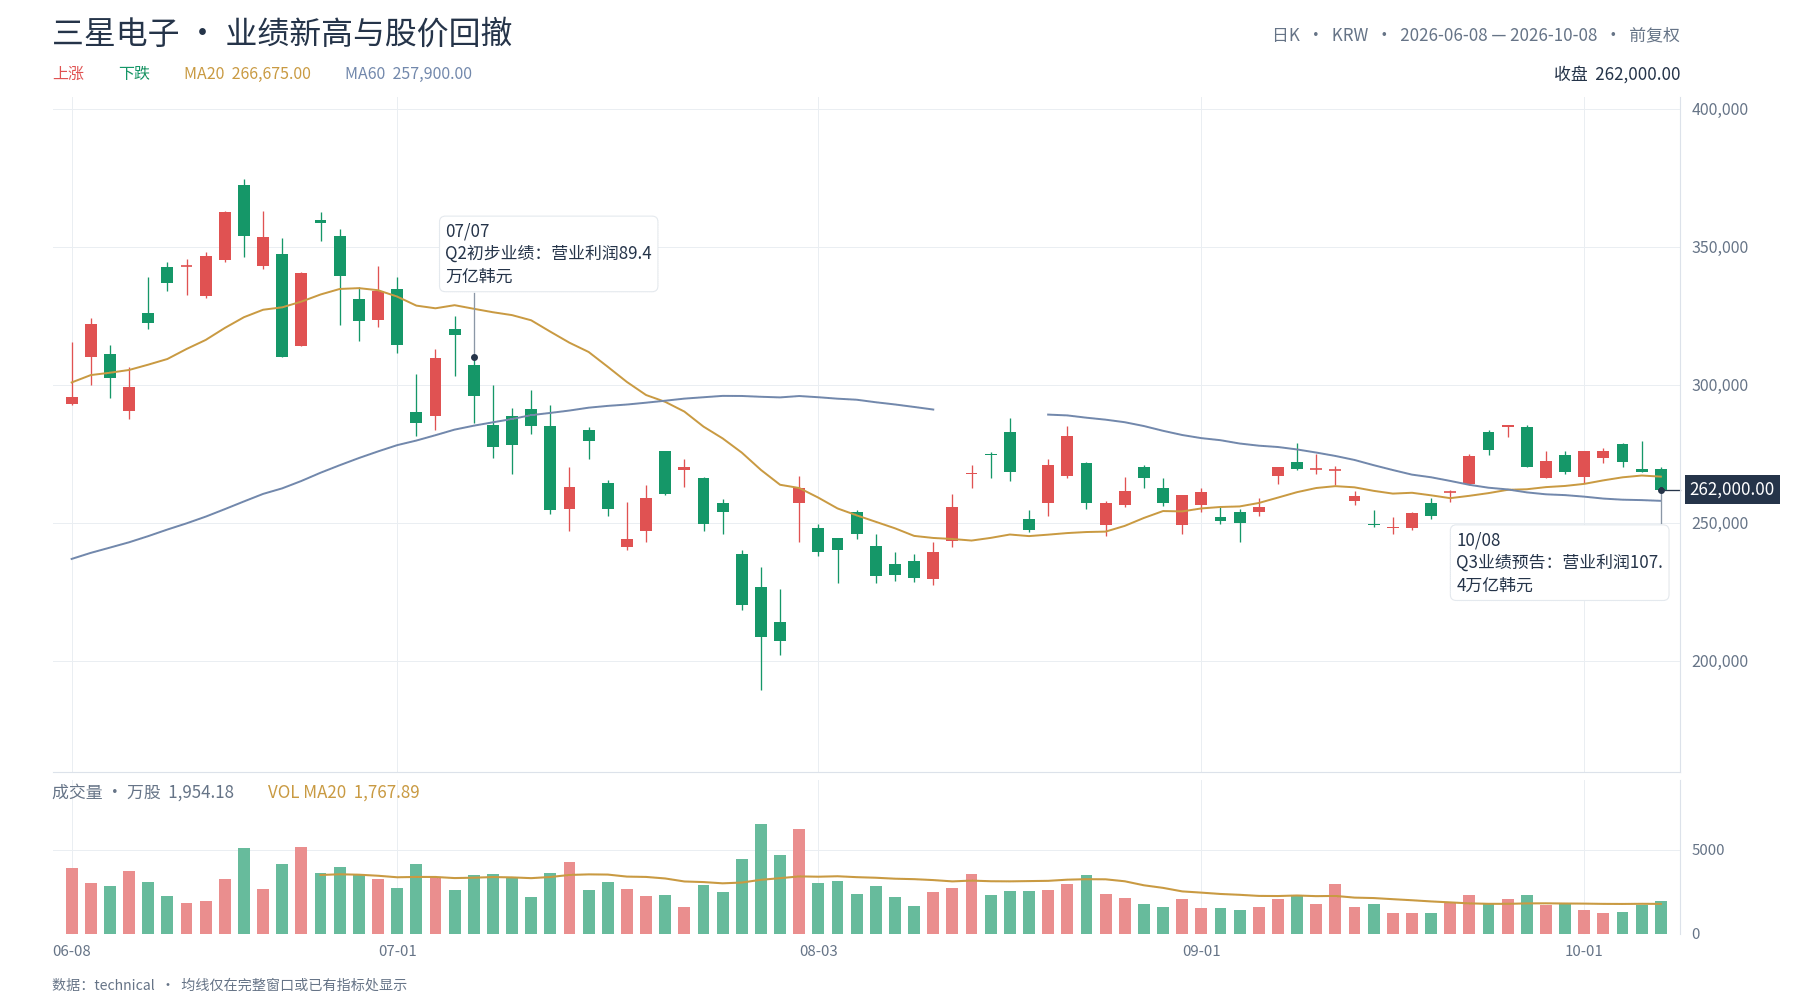
No fecho de 8 de outubro, as ações da Samsung Electronics cotavam a 262 mil won sul-coreanos, uma queda diária de 2,42%. Nos três dias de negociação de outubro, acumulavam uma descida de 5,07%; face ao máximo intradiário de 374,5 mil won em 18 de junho, tinham recuado cerca de 30%. A cotação caiu no próprio dia da divulgação da previsão de resultados, o que indica que o mercado já tinha incorporado nos preços os resultados recorde antes da previsão e que a divulgação, por si só, não trouxe novo impulso de valorização.
Três questões foram colocadas na mesma mesa. A primeira é a diferença face às expectativas: a receita do terceiro trimestre foi de 195 trilhões de won sul-coreanos, abaixo dos cerca de 201,9 trilhões previstos pelas corretoras; o lucro operacional foi de 107,4 trilhões, abaixo dos cerca de 108,67 trilhões estimados. A diferença foi de apenas cerca de 1%, o que normalmente não bastaria para abalar a cotação, mas, num momento em que as expectativas estão muito alinhadas, o sinal de um resultado ligeiramente inferior ao previsto ganha maior peso. A segunda questão é a inclinação da curva: o crescimento homólogo caiu de 1813,8% no segundo trimestre para 782,5% no terceiro; em termos trimestrais, o aumento do lucro operacional também abrandou, passando dos 56% do segundo trimestre. A terceira é a dinâmica dos inventários e das revisões em alta: segundo o relatório de julho do Morgan Stanley, a dinâmica de revisão em alta das estimativas de lucros dos fabricantes de memória está a perder força; a proporção líquida de revisões em alta caiu do pico de 92% para 77%, o crescimento homólogo dos preços contratuais da DRAM recuou face ao máximo do ciclo e os inventários de DRAM e NAND aumentaram no segundo trimestre.
As despesas de capital são outra fonte de pressão, que se encontra mais abaixo na demonstração de resultados. No segundo trimestre, as despesas de capital da Samsung foram de 16,8 trilhões de won sul-coreanos, dos quais 15,4 trilhões corresponderam ao negócio de semicondutores. Para colmatar a falta de capacidade, a empresa iniciou projetos de expansão das fábricas de wafers de memória no último ano e planeia continuar a investir dezenas de trilhões de won nos próximos dois anos. Se, no segundo semestre, aumentar ainda mais o investimento em fábricas e a depreciação para acelerar a produção de HBM4, esses custos poderão aparecer nas demonstrações financeiras de um ou dois dos próximos trimestres. O mercado receia que, num determinado trimestre, estas despesas absorvam grande parte do lucro incremental.
IV. A lógica do Citi e uma questão mais fundamental
Segundo notícias públicas, o Citi manteve a recomendação de compra para a Samsung e o preço-alvo de 430 mil won sul-coreanos para 12 meses, o que implica uma valorização potencial de cerca de 60% face ao preço de fecho de 268,5 mil won em 7 de outubro. Esta opinião representa apenas a avaliação da instituição em causa. O principal fundamento do Citi é a flexibilidade de preços do HBM4: segundo notícias, as suas estimativas indicam que o preço médio por GB do HBM4 12hi poderá subir de cerca de 2 dólares em 2026 para um intervalo de 4 a 5 dólares em 2027, enquanto o HBM4 8hi terá um prémio de 20% a 30% sobre esse valor. Na sessão de esclarecimento sobre os resultados do segundo trimestre, a administração da Samsung também afirmou esperar que as vendas de HBM4 crescessem mais de três vezes no terceiro trimestre e representassem mais de 60% da receita total de HBM no segundo semestre (segundo relatos da teleconferência de resultados).
O argumento dos otimistas é a flexibilidade dos preços; a questão levantada pelos céticos é a capacidade da procura para suportá-los. Segundo as estimativas do Morgan Stanley, as despesas de capital globais dos fornecedores de serviços na nuvem poderão atingir 1,2 trilhões de dólares em 2027, com mais de metade a destinar-se à memória. Além disso, a relação entre as despesas de capital e o EBITDA das quatro empresas Google, Amazon, Microsoft e Meta já ultrapassou 70% em 2026, e as despesas de capital de algumas empresas poderão exceder o EBITDA em 2027. O poder de fixação de preços da memória está do lado da oferta, mas os lucros desse lado dependem, em última análise, das despesas do lado da procura. Se as despesas dos compradores se aproximarem ou até excederem a sua capacidade de gerar lucros, a distância a que a curva de preços poderá prolongar-se dependerá de um balanço que a própria Samsung não consegue controlar.
V. As contas da Samsung são também as contas de toda a cadeia de hardware de IA
Nas contas da Samsung há dois factos em sentidos opostos. Por um lado, a procura de HBM e DRAM por parte dos centros de dados de IA continua a crescer explosivamente, a oferta de memória permanece apertada e as margens do setor estão em máximos históricos. Por outro, o negócio de eletrónica de consumo da mesma empresa está a reduzir a produção, a aumentar os preços e a registar prejuízos; a subida dos preços da memória está a comprimir as margens dos produtos finais. Estes dois factos não são coincidências paralelas: o segundo é, em parte, consequência do primeiro. Quanto mais cara for a capacidade de computação, mais difícil será fabricar produtos finais. Pressões semelhantes estão a propagar-se por toda a cadeia de hardware de IA, embora cada segmento as esteja a suportar de forma diferente.
Na nossa opinião, a forma de interpretar a cotação da Samsung é, essencialmente, perceber que o mercado está a atribuir valor à taxa de crescimento, e não ao nível dos lucros: o nível já se concretizou; a inclinação da curva é que faz parte da avaliação. Esta interpretação tem um pressuposto e um cenário contrário. O pressuposto é que se mantenha o ritmo de crescimento das despesas dos fornecedores de serviços na nuvem. Se as previsões de despesas de capital para 2027 forem revistas sistematicamente em baixa, tanto os volumes como os preços da memória ficarão sob pressão. O cenário contrário é que, se a sessão de apresentação de resultados de 29 de outubro indicar orientações mais restritivas sobre os acordos de fornecimento de longo prazo e as perspetivas de oferta e procura para 2027, as preocupações com a inclinação da curva poderão aliviar temporariamente. Não é possível confirmar antecipadamente se os lucros estão no pico deste ciclo; as únicas respostas que podem ser verificadas são as três de 29 de outubro: oferta e procura em 2027, progresso dos contratos de longo prazo e detalhes das despesas de capital e da remuneração dos acionistas. Ainda está por ver em que medida os lucros deste trimestre já estão refletidos nos preços.
Notas sobre os dados
Resultados e divisão por segmentos da Samsung: comunicados da empresa (2026/10/8, 7/30, 5/6).
Comparação com o terceiro trimestre de 2025 e lucro operacional anual: divulgações da empresa, Yonhap News (2026/4/7, 7/7).
Cotação da Samsung e recuo: dados públicos de mercado, até ao fecho de 2026/10/8; o máximo de 18/6 corresponde ao preço intradiário.
Opinião do Citi: relatório de análise do Citi, citado pelos meios de comunicação.
Opinião do Morgan Stanley: relatório setorial do Morgan Stanley de 2026/7/21, citado pelos meios de comunicação.
Redução da produção de telemóveis, expedições e preços do S26: meios de comunicação sul-coreanos, TrendForce.
Margens de lucro dos três gigantes da memória: notícias públicas da Chosun e de outros meios.
Aviso legal:
O conteúdo deste artigo destina-se apenas a fins de informação geral e comentário de mercado e baseia-se em informações públicas disponíveis até à data indicada no texto. Os dados, as expectativas e as probabilidades de mercado aqui mencionados podem mudar em função das condições do mercado. As opiniões e estratégias de investimento citadas de instituições terceiras, analistas ou outras pessoas representam apenas as opiniões dessas partes em momentos específicos e não constituem opiniões nem recomendações da BIT. Este artigo não constitui aconselhamento de investimento, investigação de investimento, oferta, solicitação ou recomendação relativa a quaisquer valores mobiliários, produtos de investimento ou estratégias de negociação, nem deve servir de base a qualquer decisão de investimento. Os mercados financeiros envolvem riscos; os preços dos valores mobiliários e o desempenho dos mercados podem oscilar, e o desempenho histórico e as tendências de mercado passadas não representam nem garantem resultados futuros. Os investidores devem avaliar os riscos relevantes de forma independente, tendo em conta a sua situação, e procurar aconselhamento profissional sempre que necessário.