



Em 7 de outubro, dois acontecimentos ocorreram no mesmo dia, mas na direção eles não coincidiram.
A OpenAI disponibilizou globalmente, para todos os usuários do ChatGPT, a implantação completa do GPT-6. A partir do dia em que foi lançado, os usuários pagantes (Plus, Pro, Business e Enterprise) passaram a ser atendidos pelo GPT-6 Sol. Já os usuários Free e Go passaram a usar o GPT-6 Luna a partir de 8 de outubro, com a introdução de uma nova capacidade chamada Intelligent UI — as respostas podem combinar texto, gráficos e componentes interativos em tempo real, de acordo com o tipo de pergunta. De acordo com os dados oficiais da OpenAI, os usuários ativos semanais do ChatGPT ultrapassam 1,2 bilhão.
No mesmo dia, o Federal Reserve divulgou as atas da reunião de setembro. Os 19 membros presentes concordaram, por unanimidade, em apoiar um aumento de juros em setembro; a maioria dos participantes considerou que ainda pode ser necessário elevar as taxas adicionais até o fim do ano. Os participantes enfatizaram amplamente que a inflação ainda está persistentemente elevada, e que o mercado de trabalho está próximo do pleno emprego, com os riscos inflacionários tendendo para o lado altista.
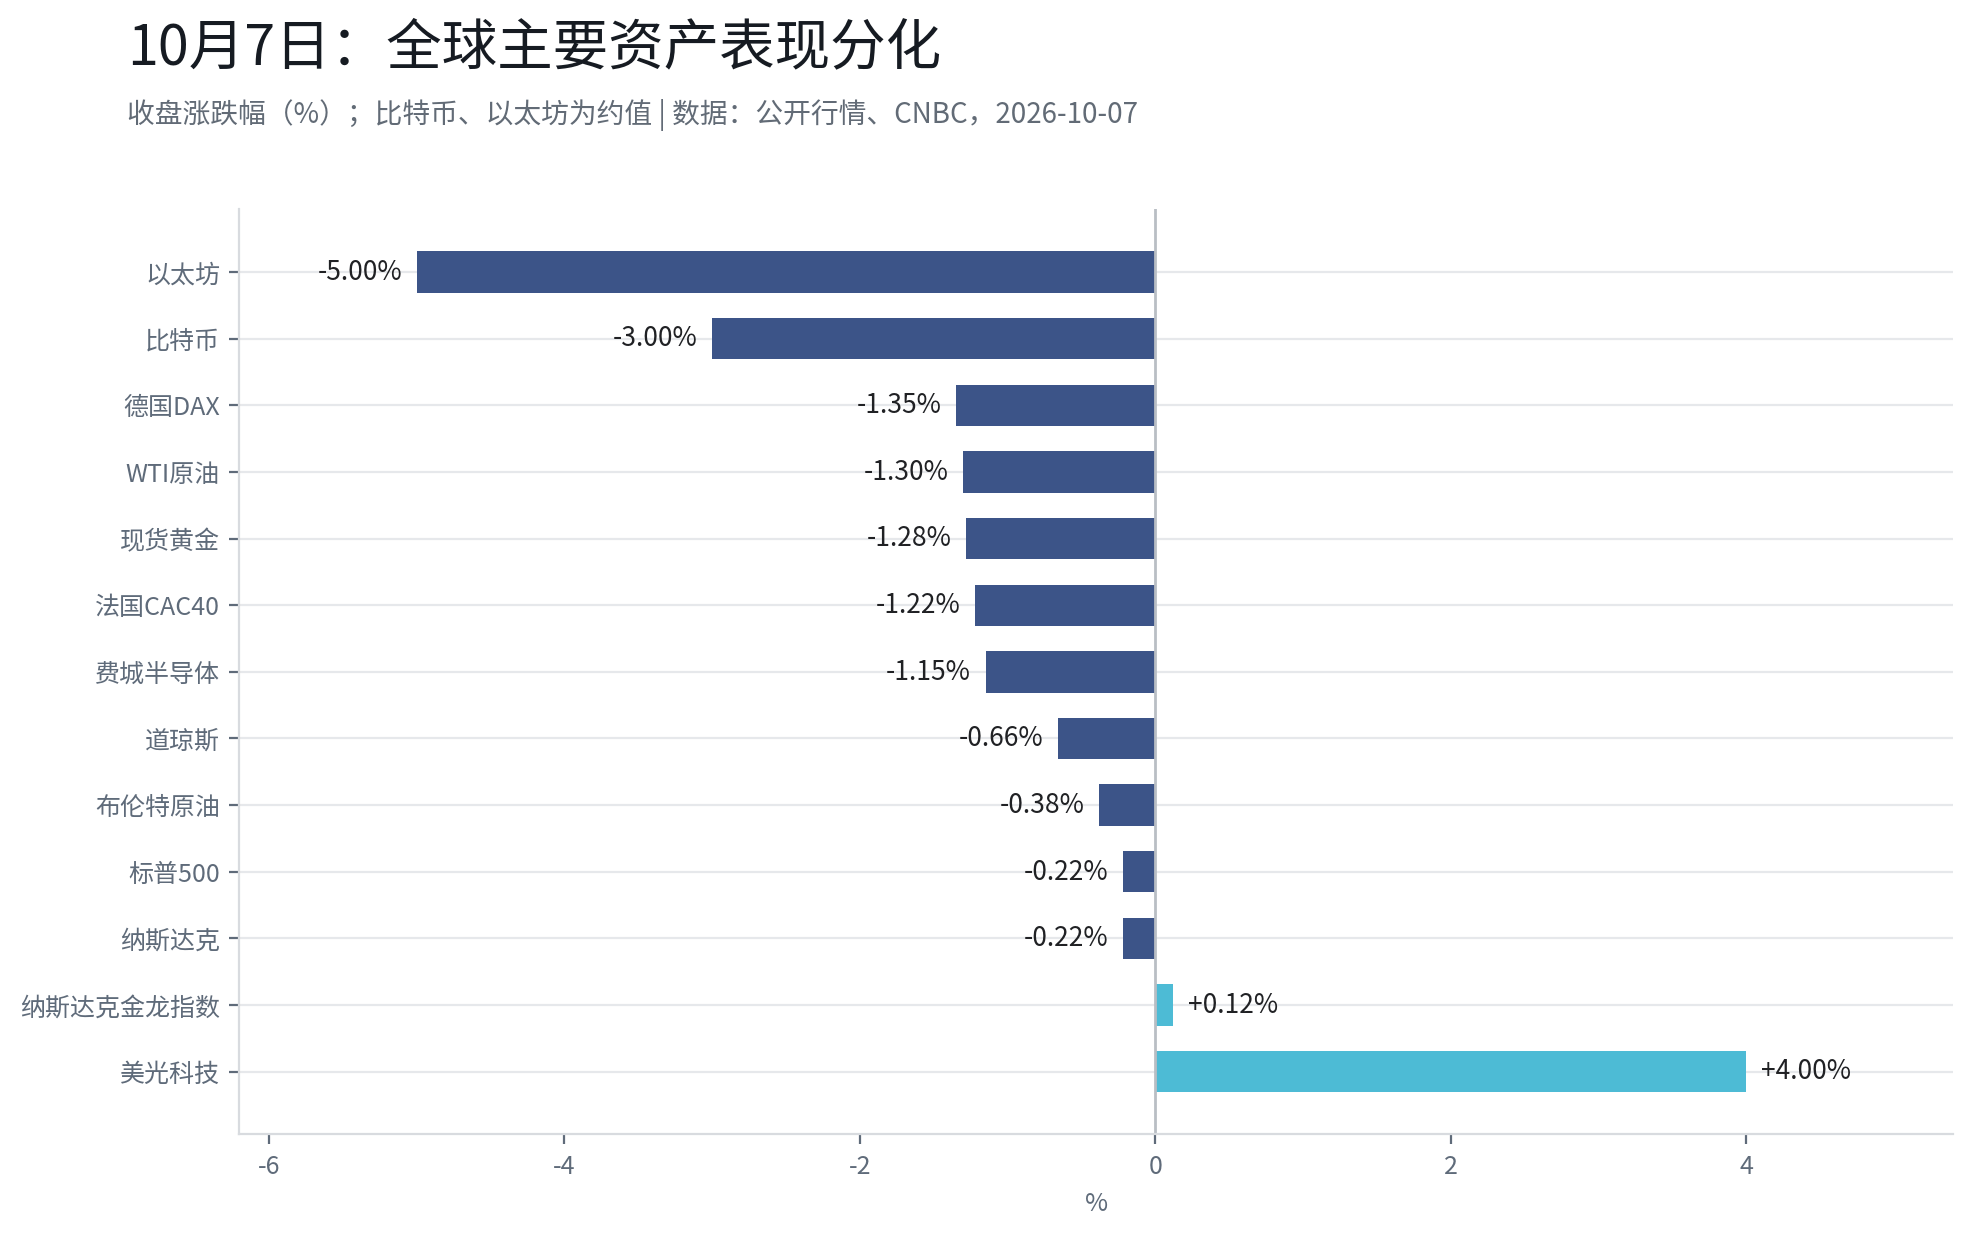
De um lado, o “momento AGI” na narrativa do mercado; do outro, “mais alto e por mais tempo” na fala do banco central. Naquele dia, os três principais índices de ações dos EUA recuaram das máximas recordes do dia anterior: Dow caiu 341,41 pontos para 51.179,87 pontos (-0,66%); S&P 500 caiu 0,22% para 7.801,77 pontos; Nasdaq caiu 0,22% para 27.538,69 pontos. A queda na Europa foi maior—o DAX da Alemanha caiu 1,35% e o CAC40 da França caiu 1,22%. Além da alta das rentabilidades dos Treasuries, a preocupação fiscal na França e o preço elevado do petróleo também são apontados como uma das razões para a pressão nas ações europeias naquele dia.
Primeiro, uma frase nas atas que vale mais a pena ler com atenção
A maioria das matérias se concentra em “a maioria dos oficiais apoia mais um aumento de juros ainda no ano”. Mas há outra passagem nas atas que, segundo reportagens públicas, foi mencionada relativamente menos: alguns participantes acreditam que o desenvolvimento de inteligência artificial pode levar, dentro de um horizonte de médio prazo, a uma demanda total maior do que a oferta, gerando pressão altista sobre a inflação.
O peso dessa frase pode não ser menor do que “mais um aumento de juros no ano”. Nas discussões de inflação do Federal Reserve, o investimento de capital em IA em si foi listado como uma das variáveis que podem elevar a demanda total—deixando de ser apenas uma narrativa neutra de “progresso tecnológico”. A partir disso, a inferência é: se a comercialização de IA e a expansão de capacidade de computação continuarem acelerando, pode haver mais um motivo adicional para uma trajetória de taxas “mais altas e por mais tempo”. Esta é a leitura do autor com base no texto das atas; o julgamento direcional ainda tem incerteza.
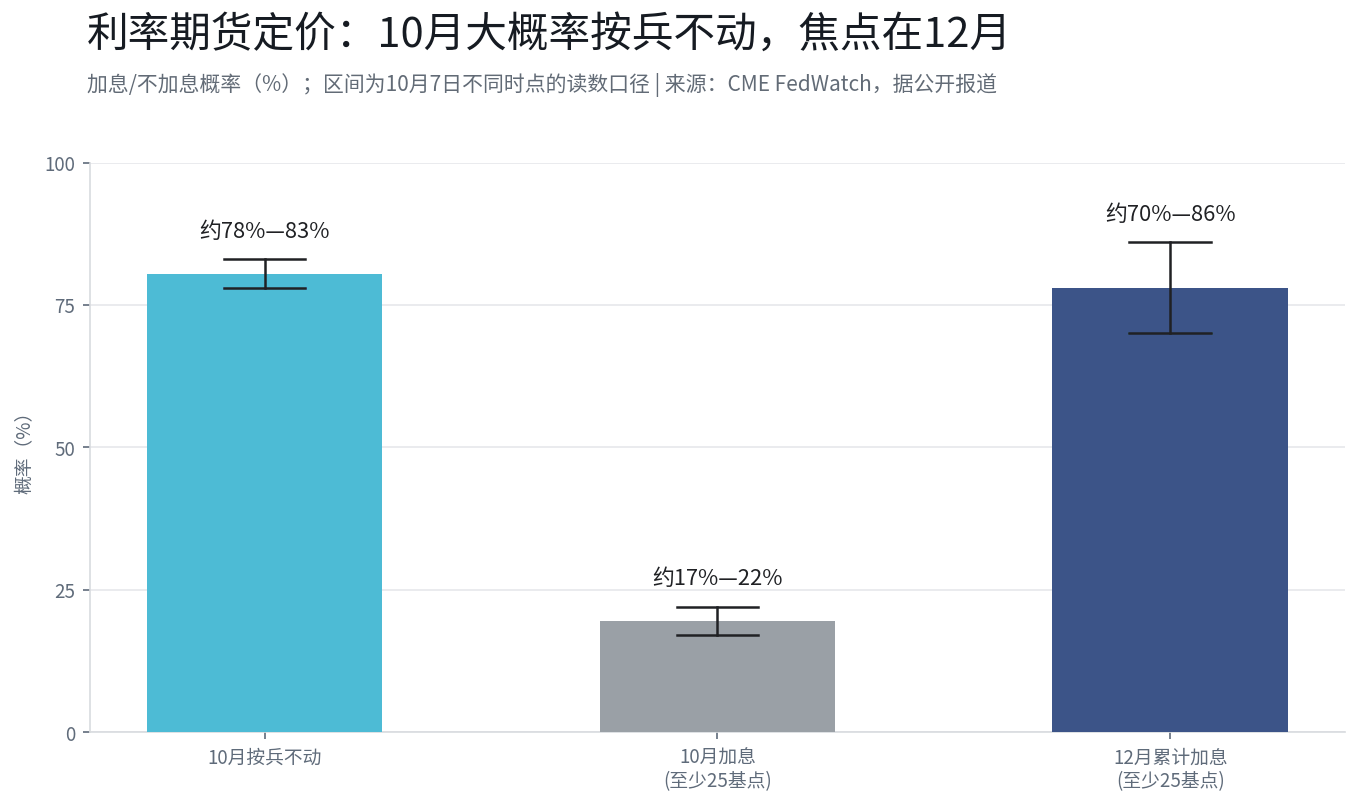
A precificação do mercado está atualmente entre os dois cenários. Com base nos dados do CME FedWatch (com diferenças leves de metodologia entre momentos de 7 de outubro), a probabilidade de o Fed aumentar pelo menos 25 pontos-base em outubro caiu para cerca de 17%–22%; já a probabilidade de, em dezembro, o acumulado de aumentos chegar a pelo menos 25 pontos-base fica na faixa de aproximadamente 70%–86%. O sinal transmitido pelo mercado é: em outubro, muito provavelmente, manterá sem mudanças; a reunião de dezembro ou um dos próximos marcos de observação pode ser mais decisivo.
Dois, Treasuries: demanda do leilão de 10 anos acima do esperado, mas o verdadeiro problema é a ponta longa
Uma das mudanças de preço em ativos mais observadas no dia ocorreu no mercado de títulos.
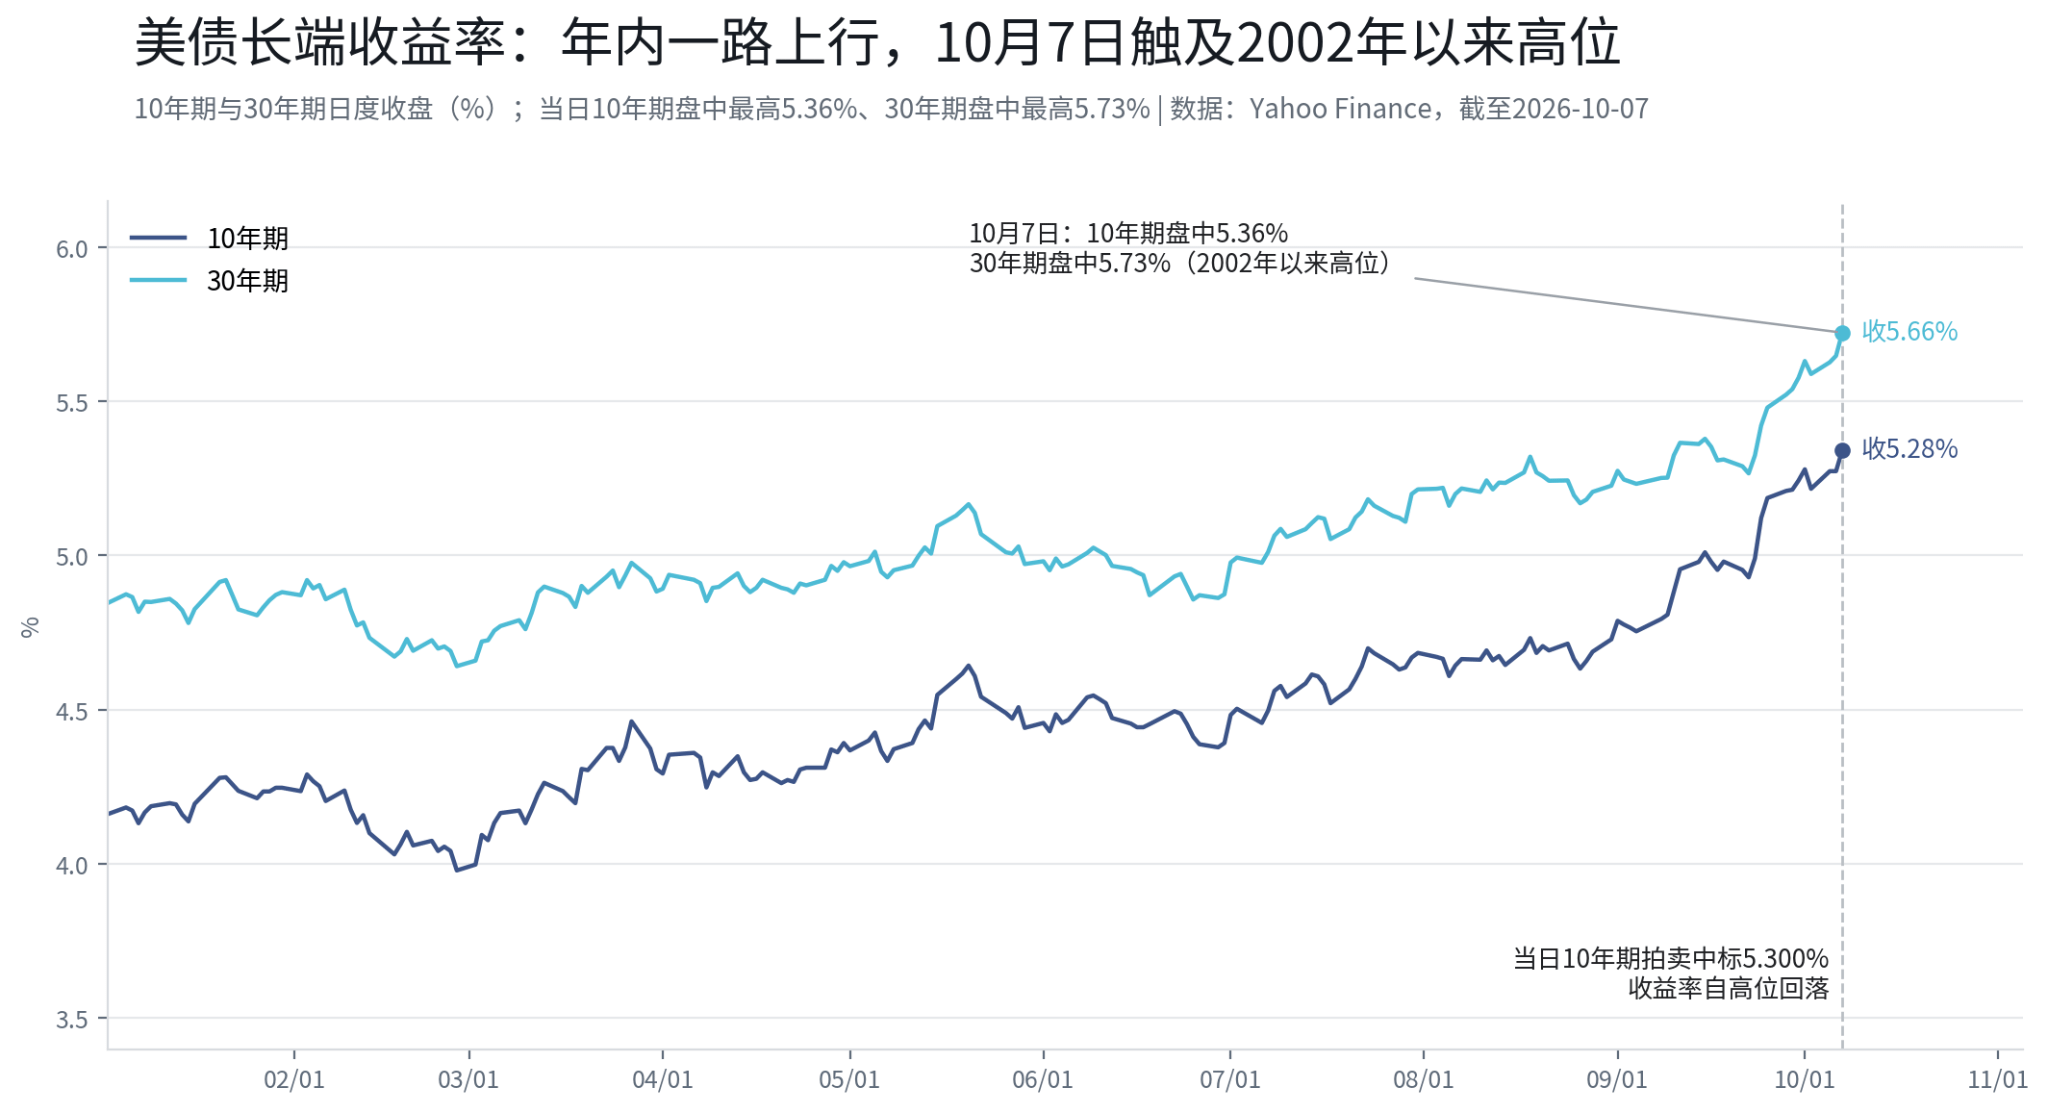
A rentabilidade dos Treasuries dos EUA de 10 anos chegou a subir temporariamente para 5,364% durante o pregão (conforme dados da Reuters, a maior desde abril de 2002); o prazo de 30 anos tocou 5,70%–5,73% (maior desde maio de 2002). No fechamento, ambos recuaram para perto de 5,28% e 5,66%, respectivamente. Segundo reportagens públicas, autoridades do Tesouro dos EUA responderam no dia que a venda de títulos desta rodada é um “fenômeno global”—as taxas da ponta longa de EUA, Europa e Japão subiram simultaneamente. Por trás disso estão as expectativas de inflação após o petróleo ultrapassar US$ 100 e a compensação maior exigida pelos investidores para absorver a oferta de grande volume de dívida soberana.
Mas em 7 de outubro houve uma evidência contrária importante: no dia, o leilão de Treasuries de 10 anos de US$ 39 bilhões teve um índice de procura (bid-to-cover) de 2,77 vezes, claramente acima da média das últimas seis rodadas, de 2,54 vezes. A alocação aos dealers primários foi de apenas cerca de 2,5%, o menor nível desde a crise financeira—indicando que cerca de 97,5% do volume emitido foi absorvido diretamente por não-dealers. As ofertas indiretas (incluindo bancos centrais globais e outras instituições) receberam 80,3%, acima da média das últimas 10 rodadas de 72,4%.
Uma interpretação é a seguinte: quando as rentabilidades passam de 5,3% ou mais, parte do capital de alocação de longo prazo (fundos de pensão, seguros, instituições do tipo fundo soberano) pode estar migrando de “evitar a ponta longa” para “alocar de forma disciplinada”. Esse tipo de capital tem disciplina interna para o nível das rentabilidades: quando fica alto o bastante, aloca. Porém, um leilão isolado ainda não basta para confirmar uma tendência—e vale enfatizar que ele valida a demanda de 10 anos.
Após a divulgação do resultado do leilão, a rentabilidade de 10 anos caiu do nível mais alto intradiário para perto de 5,28%–5,30%. A queda da rentabilidade ocorreu depois do leilão: a mudança marginal mais importante do dia no mercado de títulos talvez não tenha sido dado econômico, mas sim a aparição de compradores.
Três, 30 anos: um trecho ainda mais vale observar do que 10 anos
Se 10 anos é o “travo de precificação” do dia, 30 anos pode ser o trecho com maior concentração de pressão.
Em termos de níveis, ambos são igualmente extremos: o pico intradiário de 10 anos em 5,364% foi o maior desde abril de 2002; o pico intradiário de 30 anos em 5,70%–5,73% foi o maior desde maio de 2002. Pelos dados da interface de cotações, ambos estão hoje perto do percentil 98% da faixa de 52 semanas. Só olhando o ganho percentual, 30 anos não está mais “íngreme” do que 10 anos—desde o início de setembro, 10 anos subiu de cerca de 4,79% para 5,28%, enquanto 30 anos subiu de cerca de 5,27% para 5,66%.
O que realmente torna 30 anos “mais surpreendente” são três razões estruturais.
Primeiro, esta é a ponta em que o banco central não consegue controlar. A taxa de política determina diretamente o curto prazo, enquanto a precificação da taxa de 30 anos está nas mãos do mercado—ela é composta por expectativas de inflação e prêmio por prazo. Quando o Federal Reserve diz “mais alto e por mais tempo”, o curto prazo acompanha a trajetória da política; já a alta em 30 anos parece mais como o mercado votando, por conta própria, na trajetória fiscal e na inflação de longo prazo. De acordo com reportagens públicas, nesta rodada de venda, a pressão suportada pela ponta média e longa foi maior do que no curto prazo; a diferença entre 10 e 30 anos se manteve em torno de 35 a 40 pontos-base em formato positivo e íngreme—o mercado não precificou como “recessão invertida”; em vez disso, parece precificar como “inflação e prêmio de oferta”.
Segundo, a duração amplificou a volatilidade. A duração de títulos de 30 anos é mais do que o dobro da de 10 anos; com o mesmo aumento de rendimento, a queda de preço é significativamente maior. Para fundos de pensão e seguradoras que detêm títulos de longa duração, 30 anos é o trecho com maior pressão de avaliação; para os emissores (o Tesouro dos EUA), é também o trecho mais caro de financiamento.
Terceiro, a resposta do leilão de 10 anos não pode ser automaticamente estendida ao de 30 anos. O leilão de 7 de outubro mostrou que os compradores para alocação estavam dispostos a absorver 10 anos com rendimento de 5,3%; porém, a duração dos passivos de fundos de pensão e de seguradoras recai principalmente na faixa de 20 a 30 anos. Se há demanda equivalente para a ponta ainda mais longa, só saberemos com o leilão de 30 anos de 8 de outubro. Se o leilão de 30 anos também for forte, aumentam as evidências de que a taxa longa “chegou ao topo”; se for claramente mais fraco, isso indica que o capital para alocação só quer estender até 10 anos, e a pressão em 30 anos ainda não foi aliviada.
Com o petróleo se mantendo acima de US$ 100, a transmissão das expectativas de inflação para a ponta ainda mais longa também fica mais direta. O resultado do leilão de 30 anos e os dados de inflação subsequentes talvez expliquem melhor até onde pode ir essa alta das taxas do que a trajetória de 10 anos em si.
Quatro, ações dos EUA no dia do lançamento do GPT-6: divisão em hardware, não uma euforia generalizada
A entrega completa do GPT-6 não formou na tela um “compram IA” generalizado; em vez disso, apareceu uma divisão interna.
O índice de semicondutores da Filadélfia caiu 1,15%. O desempenho divergiu entre armazenamento e semicondutores: segundo cotações públicas, a Micron subiu mais de 4% ao contrário do mercado, e a AMD (Super Micro? na verdade “超微电脑”) subiu mais de 3%; Qualcomm e Arm caíram mais de 2%, TSMC caiu 2,09%, e Western Digital e o ADR da SK Hynix enfraqueceram.
A força relativa da Micron está relacionada à demanda e oferta de armazenamento. Segundo reportagens, em 7 de outubro analistas de instituições no exterior elevaram a meta de preço da Micron de US$ 2.100 para US$ 3.000. Um dos pilares centrais dessa tese é a demanda de data centers de IA por memórias HBM de alta largura de banda (essa meta representa apenas a visão daquela instituição). Uma interpretação de mercado diz que quanto maior o volume de carga de inferência de modelos como o GPT-6, mais diretamente cresce a demanda por memórias de alta largura de banda. Assim, dentro do setor de armazenamento surgiu a divisão de precificação entre “armazenamento de núcleo de IA” e “armazenamento tradicional”. Se essa divisão vai continuar, ainda precisa ser validada pelos próximos dados de balanços e pedidos.
Grandes ações de tecnologia tiveram variações mistas: Amazon subiu 1,42%, Apple subiu 0,91%, Google subiu 0,81% e a Microsoft teve leve alta. O Meta caiu 2,38%, enquanto Nvidia e Tesla fecharam com pequenas quedas. A própria divisão é um sinal: o lançamento do GPT-6 não impulsionou uma alta generalizada; o mercado começou a separar “quem realmente se beneficia da demanda por inferência”.
Quinto, ouro cai abaixo de US$ 4.100: pressão dupla de custo de manter e do dólar
O ouro está entre os ativos que tiveram a maior queda no dia.
Segundo cotações públicas, o ouro spot fechou em cerca de US$ 4.110/oz (fontes de cotação diferentes entre 4.110,68 e 4.110,75), queda de 1,28%; na máxima mínima intradiária, tocou perto de US$ 4.066, a menor desde 5 de agosto. A prata spot fechou em cerca de US$ 59,75/oz. O ouro de dezembro em Nova York caiu US$ 46,40 para US$ 4.140,70/oz.
O enfraquecimento do ouro no dia pode estar principalmente ligado a dois fatores: primeiro, o ambiente de taxas reais—a rentabilidade dos Treasuries de 30 anos ficou durante o pregão acima de 5,7%, elevando sistematicamente o custo de oportunidade de manter ativos sem juros; quando os Treasuries conseguem oferecer rendimento de 5,3% ou mais sem risco, a característica “sem juros” do ouro passa de pano de fundo a restrição. Segundo, o dólar mais forte—o índice do dólar subiu acima de 102,3, pressionando o preço do ouro cotado em dólares. Especialistas de uma instituição de análise de metais preciosos disseram à mídia que a informação transmitida pelo mercado é que as taxas podem permanecer mais altas por mais tempo, dando suporte tanto às rentabilidades quanto ao dólar.
É preciso explicar: a queda do ouro do dia ocorreu antes da divulgação do resultado do leilão de 10 anos; depois do leilão, a rentabilidade recuou e o preço do ouro voltou da mínima—atribuir a queda a um único evento, de forma simples, não é preciso. Fatores de taxas, do dólar e de posição podem ter atuado juntos.
Seis, petróleo bruto: tensão geopolítica, mas o petróleo, na verdade, fechou em queda
Futuros de petróleo WTI fecharam em queda de 1,30% a US$ 88,28/barril; Brent caiu 0,38% a US$ 100,20/barril (segundo cotações públicas).
A trajetória do preço do petróleo não acompanha as notícias geopolíticas. Segundo reportagens públicas, naquele dia o Irã disse que o Estreito de Ormuz está em “estado de fechamento”, e que as forças armadas iranianas têm o controle sobre isso; o conflito entre a Arábia Saudita e o grupo houthis do Iêmen também segue. Ainda assim, o petróleo não subiu; o hedge do lado da oferta pode ser mais determinante: os países do G-7 concordaram em coordenar a liberação, via a Agência Internacional de Energia (IEA), de cerca de 100 milhões de barris de petróleo e combustíveis nos próximos quatro meses; e, em 7 de outubro, os países membros da IEA concordaram em acelerar o ritmo de liberação das reservas já anunciadas. Segundo dados de uma empresa de monitoramento marítimo, as exportações de petróleo no Oriente Médio (exceto o Irã) recentemente até ultrapassaram o nível anterior ao conflito, com parte dos fluxos de carga desviando para rotas alternativas. Há ainda reportagens de que a Saudi Aramco estaria estudando novos corredores de exportação para lidar com interrupções de curto prazo.
O prêmio de risco geográfico foi compensado em certa medida por um hedge de políticas do lado da oferta; essa pode ser uma das razões pelas quais o preço do petróleo não acompanhou a alta do Oriente Médio. Porém, se a interrupção da oferta continuar se intensificando, a capacidade de amortecimento da liberação de reservas tem um limite—se esse equilíbrio consegue se manter ainda é incerto.
Sete, criptomoedas recuam sincronizadas: pressão sobre longs alavancados
O Bitcoin chegou a cair abaixo de US$ 83.000 no mesmo dia, fechando em cerca de US$ 83.100, queda de mais de 3%; o Ethereum caiu quase 5%, o SOL caiu cerca de 3%, HYPE e XRP recuaram mais de 4% e DOGE caiu mais de 7% (segundo cotações públicas).
Segundo dados da CoinGlass, nas últimas 24 horas o valor total liquidado em todo o mercado foi de cerca de US$ 700 milhões, dos quais mais de 90% eram posições compradas (long). O recuo dos ativos cripto pode ter relação com múltiplos fatores: os rendimentos dos Treasuries e a força do dólar comprimiram a avaliação de ativos sem juros/baixo juro, e os longs alavancados, durante uma queda rápida, foram liquidados de forma passiva, ampliando a volatilidade; a alta do preço do petróleo causada por eventos geopolíticos na manhã do dia também pressionou o apetite a risco.
Oito, movimento independente das ações de empresas chinesas listadas no exterior
No contexto de fechamento em baixa geral das ações dos EUA, o índice Nasdaq China Golden Dragon virou para cima no fim e fechou com leve alta (conforme cotações públicas, cerca de 0,1%–0,3%, com pequenas diferenças entre fontes); algumas ações de empresas chinesas listadas no exterior tiveram altas mais evidentes.
O movimento relativamente independente das ações de empresas chinesas listadas no exterior pode estar ligado a múltiplos fatores: primeiro, o ajuste anterior foi maior e o valuation estava relativamente mais baixo; segundo, de acordo com análise de um grande banco estrangeiro sobre cerca de 2.800 fundos globais, a alocação média de fundos globais ativos longas na China saiu de “subponderação” e subiu para “neutro em relação ao benchmark” a partir de junho, encerrando um estado de subponderação de quatro anos. Esses fundos somam cerca de US$ 56,2 bilhões em ativos de ações chinesas (essa visão representa apenas o julgamento da instituição citada). Se a mudança de comportamento desses fundos vai continuar e se o desempenho histórico se repetirá, não há garantia—desempenho passado não representa resultados futuros.
Nono, o que observar a seguir
Primeiro, o resultado do leilão de 30 anos. É um teste direto de se os compradores para alocação estenderam para a ponta ainda mais longa: se 10 anos for forte e 30 anos também for forte, a pressão sobre a taxa da ponta longa pode se aproximar de uma liberação parcial na fase; se 10 anos for forte e 30 anos for fraco, isso mostra que a ponta ainda mais longa continua sendo o elo frágil, e fatores que pressionam ativos com valuation alto e o ouro ainda não foram removidos.
Segundo, se a rentabilidade dos Treasuries de 10 anos consegue voltar e se estabilizar abaixo de 5,3%. Se as rentabilidades continuarem acima de 5,3%, o “travo” de valuation de ativos com valuation alto seguirá sob pressão; se houver persistência de compras do tipo alocação, o topo das taxas na ponta longa pode estar mais próximo do que o preço implícito atual—mas este julgamento tem incerteza.
Terceiro, a transmissão do setor após o lançamento do GPT-6. A divisão dentro do segmento de armazenamento (parte dos ativos ligados a armazenamento de IA em alta, enquanto o armazenamento tradicional e parte do semicondutor recuam) é um sinal preliminar. Se a diferença de precificação entre “armazenamento de núcleo de IA” e “armazenamento tradicional” continuar se ampliando, a lógica de precificação da cadeia de IA pode passar de “comprar IA” para “identificar os elos da cadeia de IA que realmente se beneficiam da demanda por inferência”—no fim, ainda será preciso validar com pedidos e demonstrações financeiras.
Quarto, mudança marginal na probabilidade de alta em dezembro. Atualmente, a precificação do mercado para a probabilidade de a soma dos aumentos até dezembro atingir pelo menos 25 pontos-base está em cerca de 70% a 80% (conforme o CME FedWatch em diferentes momentos). Se os dados de inflação mostraram que a persistência continua, essa probabilidade pode subir ainda mais; o “adiamento” de outubro pode ser apenas uma questão de ritmo. Por outro lado, qualquer sinal de queda da inflação pode melhorar simultaneamente a situação tanto para ações de crescimento quanto para títulos longos.
Para encerrar
Ler 7 de outubro como “o enredo de IA saiu frustrado” ou “pânico no mercado” fica incompleto. O que aconteceu foi mais parecido com isto: as atas do Federal Reserve colocaram a IA no quadro de inflação, o que pressionou as rentabilidades da ponta longa para cima; no mesmo dia, um leilão de 10 anos com procura acima do esperado voltou parte das rentabilidades. A entrega completa do GPT-6 não gerou uma alta generalizada, mas sim uma nova reordenação dos “elos que se beneficiam”; o recuo do ouro e das criptos é mais resultado dos custos de manter posições e do ambiente do dólar. E, acima de tudo isso, a rentabilidade do prazo de 30 anos subiu para 5,7%, ainda sem passar por uma validação de demanda no mesmo nível—talvez seja essa a verdadeira pedra de toque para os próximos dias de negociação.
Fonte de dados
A OpenAI oficial divulgou
Dados de cotações públicas (ações dos EUA, Treasuries, ouro, petróleo bruto, ativos cripto etc.)
Resultado dos leilões do Departamento do Tesouro dos EUA
Atas da reunião do Federal Reserve, CME FedWatch
Reuters, CNBC, FXStreet, CoinGlass
Declaração do G-7/IEA
Relatórios de pesquisa de instituições estrangeiras e matérias divulgadas
Aviso legal: Este artigo é apenas para informações gerais e comentários de mercado. Foi compilado com base em informações públicas disponíveis até o momento descrito no texto. Dados de mercado relevantes, expectativas e probabilidades podem variar conforme as condições do mercado. As opiniões e estratégias de investimento de terceiros citados no texto (incluindo instituições, analistas ou outras pessoas) representam apenas as opiniões desses terceiros em momentos específicos, e não representam as opiniões nem recomendações da BIT. Este texto não constitui recomendação de investimento, pesquisa de investimento, oferta, solicitação ou recomendação de qualquer título, produto de investimento ou estratégia de negociação, nem deve ser usado como base para qualquer decisão de investimento. Há riscos nos mercados financeiros. Os preços de títulos e o desempenho do mercado podem oscilar; desempenho passado e históricos movimentos de mercado não representam nem garantem resultados futuros. Investidores devem avaliar independentemente os riscos relevantes com base em sua própria situação e, quando necessário, buscar aconselhamento profissional.