



Recentemente, ao organizar o setor de saúde, descobri que eu tinha dois equívocos sobre essa indústria no passado:
(1) Tratar apenas a quantidade de pacientes como o mercado
(2) Tratar simplesmente a aprovação e o lançamento de um medicamento inovador como um fosso de proteção para a empresa farmacêutica
Além disso, esses dois equívocos não são apenas meus; no processo de usar a comunidade do Snowball, descobri que muitos investidores que têm posições em Eli Lilly e AstraZeneca, bem como investidores que acompanham o setor de saúde, em geral têm entendimentos parecidos.
Mas um medicamento, desde que é proposto como conceito no laboratório até finalmente entrar no corpo do paciente de verdade, passa por uma série de etapas, como ensaios clínicos, produção, diagnóstico, distribuição com cadeia de frio, reembolso pelo seguro e entrega em farmácias. Se qualquer uma dessas etapas travar, o tamanho teórico do mercado não consegue se transformar em uma situação real de uso.
Portanto, o que determina o valor e o fosso de uma empresa de saúde continua sendo onde ela está posicionada em algum elo crítico e qual o custo para substituí-la.
Se houver um elo em que, por um lado, exista, mas os caminhos entre upstream e downstream não sejam suficientemente fluidos, mesmo que o mercado potencial desse negócio seja grande, isso ainda será apenas dado teórico;
Este relatório não fala de valuation nem empilha dados financeiros. Vou tentar apenas deixar este mapa da indústria bem explicado e, em cada nicho, listar 1 a 2 empresas para explicar exatamente com o que elas ganham dinheiro.
No setor de saúde dos mercados dos EUA, só com esta análise já dá para ficar praticamente tudo claro.
I. Primeiro, explicar bem todo esse mapa da indústria de saúde
Se você analisar todo o processo de um paciente indo de doente até receber tratamento, a indústria da saúde pode ser dividida, em linhas gerais, em duas camadas.
O primeiro nível são as empresas que enfrentam diretamente a doença. Elas fornecem medicamentos, instrumentos e produtos de diagnóstico. O valor delas vem principalmente dos resultados terapêuticos. A Eli Lilly e a AstraZeneca que citei acima estão nesse nível; são, para investidores, empresas de medicamentos relativamente familiares.
O segundo nível são as empresas que fazem com que esses tratamentos existam e sejam entregues com sucesso. Por exemplo, a Thermo Fisher vende instrumentos, reagentes e consumíveis; a McKesson envia os medicamentos para hospitais e farmácias; a UnitedHealth decide quais medicamentos podem ser reembolsados e quais condições o paciente precisa atender primeiro.
Esses dois níveis atendem ao mesmo paciente, mas o modelo de negócios é totalmente diferente.
O primeiro captura mais valor com a eficácia do produto, enquanto o outro captura valor continuamente com escala e estabilidade do cliente.
É por isso que a indústria de saúde não pode ser dividida apenas por doença.
Metabolismo, oncologia e neurociência são questões do lado da demanda do mercado. Já instrumentos, distribuição e pagamento são do lado da oferta. As duas classificações se sobrepõem — e só então forma-se um bloco relativamente completo.
A seguir, vou separar esses dois blocos e explicar. Mas antes de expandir, preciso declarar com antecedência: só vou citar parte dos casos representativos, não vou abrir completamente cada nicho; caso contrário, o volume de texto do artigo inteiro não aguentaria.
II. Por doença
As doenças envolvidas na indústria de saúde vão muito além das quatro categorias abaixo, e eu também não pretendo fazer um tipo de “enciclopédia de doenças”. Eu escolhi metabolismo e obesidade, oncologia e imunidade, neurociência e vacinas e doenças infecciosas porque cada uma representa uma lógica de produto e uma forma de capturar valor diferentes.
2.1 Metabolismo e obesidade: vender bem um medicamento é só o primeiro passo
Metabolismo e obesidade são o segmento mais fácil de entender atualmente, porque a Eli Lilly e a Novo Nordisk empurraram um mercado originalmente mais periférico de controle de peso para se tornar uma das direções mais observadas da indústria global de saúde.
A Novo Nordisk já se dedica profundamente ao diabetes; a Eli Lilly, por sua vez, usa a tirzepatida para expandir rapidamente para doenças relacionadas como obesidade e apneia obstrutiva do sono.
Do ponto de vista do paciente, essas duas empresas são muito intuitivas: a pessoa toma uma injeção, a fome diminui e o peso se reduz.
Mas o modelo de negócios da Eli Lilly e da Novo Nordisk ainda não é um negócio de uma única vez.
Porque depois que o paciente interrompe o medicamento, o apetite e o peso podem voltar a subir. Então, enquanto a eficácia puder ser mantida e os efeitos colaterais forem aceitáveis, o efeito comercial dessas medicações fica bem próximo de uma assinatura de longo prazo.
Essa também é a maior diferença entre elas e muitos medicamentos de uso a curto prazo.
Antibióticos ou remédios específicos para uma categoria de doenças geralmente terminam após completar o curso. Já obesidade, diabetes e outras doenças metabólicas exigem manejo de longo prazo.
Nesse tipo de modelo, o ciclo de vida de um paciente é muito mais importante do que quantos pacientes novos ele adiciona. Se o paciente interromper o tratamento por efeitos colaterais gastrointestinais, custos pagos do próprio bolso muito altos ou por perda de peso, a cadeia de negócios se rompe.
2.1.1 Novo Nordisk: expandir de uma empresa de diabetes para o manejo da obesidade
A Novo Nordisk já é, por natureza, uma empresa baseada em diabetes e insulina.
Ela lida há muito tempo com médicos de endocrinologia, hospitais, farmácias e pagadores; assim, já construiu redes maduras de produção e vendas. Por isso, quando a semaglutida se expandiu do tratamento do diabetes para o manejo da obesidade, ela não está entrando novamente em um mercado totalmente desconhecido; está apenas estendendo suas capacidades existentes para fora.
Seu principal produto é a mesma substância central — semaglutida — apenas colocada em diferentes cenários:
(1) Ozempic e Rybelsus são usados principalmente para diabetes tipo 2 (o último é via oral);
(2) O Wegovy é usado principalmente para o manejo de peso de longo prazo em pacientes com obesidade e sobrepeso;
Esse modelo é o “captar vários peixes com a mesma isca”. A maior vantagem é que existe um sistema já validado, que pode continuamente aumentar cenários de uso.
Mais tarde, o Wegovy também foi expandido. Não é mais apenas para ajudar pacientes a perder peso: ele foi aprovado para reduzir o risco de morte cardiovascular, ataque cardíaco e derrame em adultos com obesidade ou sobrepeso que também têm doença cardiovascular.
2.1.2 Eli Lilly: entrar rapidamente em vários mercados de doenças com uma injeção de tirzepatida
A rota da Eli Lilly $LLY não é exatamente igual à da Novo Nordisk, mas no essencial é “captar vários peixes com a mesma isca”.
A Novo Nordisk expande a partir do diabetes para outros mercados gradualmente; já a Eli Lilly, contando com a eficácia da tirzepatida, conquista rapidamente ao mesmo tempo os mercados de diabetes e obesidade.
A tirzepatida atua simultaneamente nas duas vias hormonais: GIP e GLP-1, reduzindo assim o apetite e a ingestão de alimentos.
GIP e GLP-1 são sinais liberados pelo intestino após a alimentação. Eles ajudam o corpo a liberar insulina conforme o nível de glicose no sangue.
Entre eles, o GLP-1 também aumenta a sensação de saciedade e reduz a ingestão de alimentos; o GIP pode intensificar ainda mais esse tipo de regulação.
A Eli Lilly também divide a mesma substância em duas marcas principais:
Mounjaro é para diabetes tipo 2;
Zepbound é para o manejo de peso de longo prazo em pacientes com obesidade e sobrepeso.
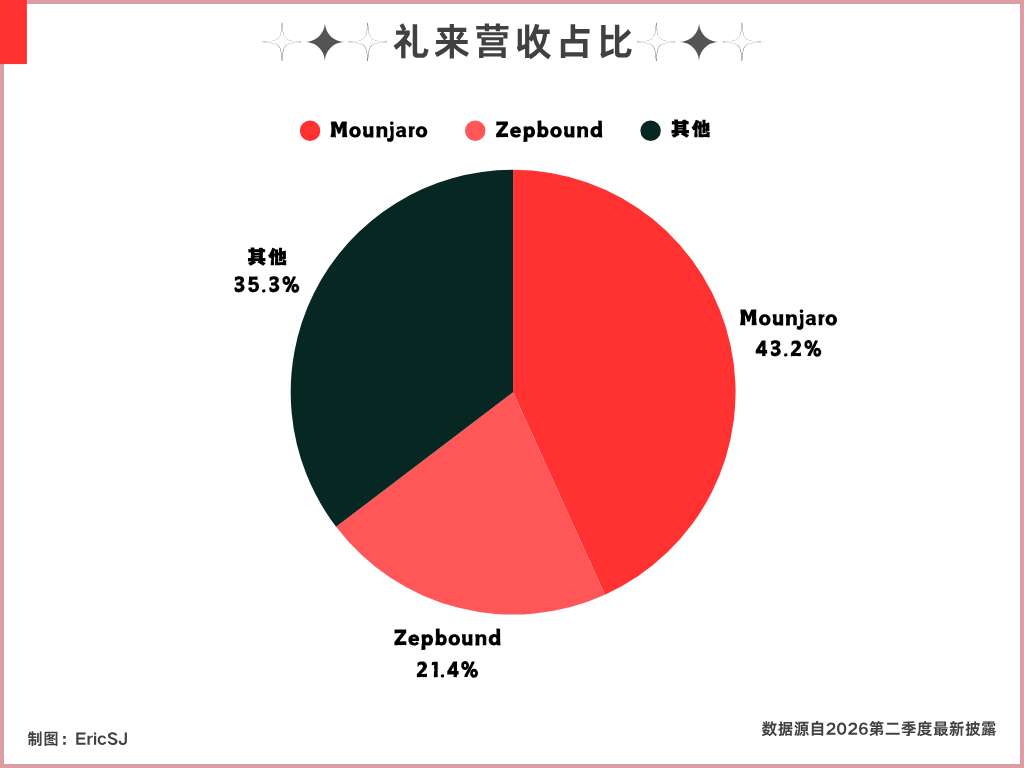
De acordo com os dados mais recentes dos relatórios trimestrais, a participação dessas duas linhas de produtos na receita total da Eli Lilly é de aproximadamente 65%, somadas. Ou seja, a cada US$ 100 de receita que a Eli Lilly obtém, cerca de US$ 65 vêm de uma única substância central — tirzepatida.
A Eli Lilly escolheu fazer isso, não foi simplesmente colocar um novo nome no produto.
Porque diabetes e obesidade correspondem a regras de reembolso diferentes no sistema de seguros. Diabetes há muito é vista claramente como uma doença que exige tratamento de longo prazo; já a cobertura de medicamentos para obesidade não é unificada.
A Eli Lilly avança a tirzepatida para diferentes indicações separadamente, o que equivale a abrir múltiplas portas de entrada para pacientes com o mesmo medicamento.
Zepbound mais tarde também se tornou o primeiro medicamento aprovado nos EUA para tratar adultos com obesidade e sobrepeso moderados a graves com apneia obstrutiva do sono. Ele melhora o sono do paciente ao reduzir o peso e melhorar os problemas de respiração que param ou ficam mais fracos repetidamente durante o sono.
Para a Eli Lilly, o significado disso não é apenas “poder vender para mais um grupo de pacientes”.
Como a apneia obstrutiva do sono é outro sistema, depois que a Zepbound foi incluída nessa categoria, a Eli Lilly pôde avançar do mercado de perda de peso para o de medicina do sono.
A expansão das indicações também reforça os motivos para o pagamento do seguro. Embora a aprovação não signifique que o seguro certamente irá reembolsar, quanto mais claras forem as indicações para uma doença, mais fácil a farmacêutica tem para provar o valor médico trazido pelo medicamento.
Pelo que se vê hoje, a competitividade do produto da tirzepatida é muito forte. Então, em uma frase, o modelo de negócios atual da Eli Lilly é: estender o mesmo medicamento para áreas de especialidade e cenários de pagamento.
A rota de expansão da Eli Lilly e da Novo Nordisk não é igual, mas o resultado é o mesmo em caminhos diferentes.
2.2 Oncologia e imunidade
Coloquei oncologia e imunidade no mesmo bloco para desenvolver, porque as duas categorias de medicamentos atuam em partes do sistema imunológico do corpo.
No tratamento de câncer, uma rota importante é fazer com que o sistema imunológico redescubra e ataque as células cancerígenas; já no tratamento de doenças autoimunes, é preciso reduzir reações inflamatórias imunológicas excessivamente ativas, evitando que o sistema imunológico continue atacando tecidos normais.
2.2.1 Merck: transformar um medicamento em uma plataforma de tratamento oncológico
Primeiro, falo do tratamento oncológico: o paciente precisa primeiro ser confirmado como que tipo de câncer é. Depois, verifica-se o tipo de patologia, mutações genéticas, estágio da doença e quais medicamentos ele já usou. Por fim, decide-se qual tratamento é adequado.
Há muitos pacientes com câncer, mas isso não significa que um único medicamento possa cobrir todos os grupos. É preciso contar com evidências clínicas para entrar em tipos específicos de câncer, em estágios específicos de tratamento e em combinações específicas.
A Merck (EUA Merck & Co., NYSE: $MRK.US ) é um exemplo do modelo de tratamento oncológico por imunidade com PD-1 como núcleo.
O produto central dela é o Keytruda. Em chinês, o nome genérico é pembrolizumabe; trata-se de um inibidor de PD-1.
O PD-1 pode ser entendido como o “freio” nas células imunológicas. Em condições normais, esse mecanismo impede o sistema imunológico de atacar demais o próprio corpo; porém, algumas células cancerígenas usam esse mecanismo para fazer com que as células imunológicas pensem que não precisam ser eliminadas.
Então, o Keytruda não tenta matar células cancerígenas como a quimioterapia tradicional; ao contrário, ele ajuda as células imunológicas a recuperar a capacidade de reconhecer e atacar o tumor.
Portanto, ela vende na verdade um conjunto de mecanismos imunológicos reutilizáveis, capazes de se encaixar em diferentes esquemas de tratamento de tumores continuamente. É um caminho reaproveitável: entrar em um tipo de câncer e depois expandir para mais tipos de câncer.
Isso é um pouco parecido com o “captar vários peixes com a mesma isca” dos medicamentos para metabolismo.
A diferença é que a Eli Lilly e a Novo Nordisk dividem a mesma substância em produtos diferentes e os colocam em cenários de uso diferentes; já a Merck prova repetidamente o valor do Keytruda em diferentes tipos de câncer, estágios de tratamento e esquemas combinados, transformando um medicamento único em múltiplos cenários de uso.
Até 2026, mais de 2.800 estudos já avaliaram o uso do Keytruda em diferentes tipos de câncer e cenários de tratamento em todo o mundo. Isso abrange diferentes tipos de câncer e cenários de tratamento.
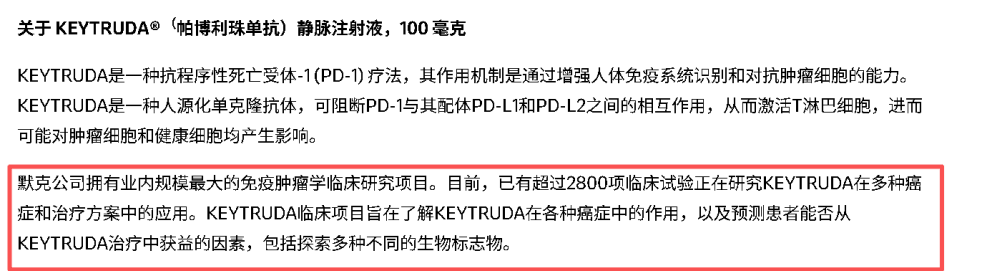
Assim, o fosso do Keytruda é uma plataforma de vantagens formada por uma grande quantidade de evidências clínicas e experiência de uso por médicos.
Os custos e o tempo para um produto posterior substituir o Keytruda nos esquemas de tratamento existentes são enormes. Não basta provar eficácia: é preciso demonstrar, em tipos específicos de câncer, que o tratamento é claramente melhor em eficácia, segurança ou conveniência de uso.
2.2.2 AbbVie: cobrir um grupo de pacientes de longa duração com múltiplos mecanismos imunológicos
Comparado ao tratamento oncológico, doenças imunológicas estão mais próximas de um manejo crônico de longo prazo.
Doenças como psoríase e artrite reumatoide geralmente são difíceis de curar completamente com um único curso. Enquanto o medicamento for eficaz, os efeitos colaterais forem aceitáveis e o seguro continuar reembolsando, o paciente pode usar por muito tempo.
A AbbVie, no passado, construiu seu negócio imunológico com base no Humira. A função dele é interceptar o TNF e reduzir a resposta inflamatória.
O TNF pode ser entendido como o “alarme de incêndio” emitido pelo sistema imunológico. Em condições normais, ele convoca células imunológicas para lidar com a infecção; porém, em parte dos pacientes, esse alarme fica soando sem parar por muito tempo, e isso acaba danificando a pele, as articulações e o intestino.
Depois que a Humira perdeu exclusividade de mercado nos EUA em 2023, várias biossimilares com mecanismos de ação e eficácia parecidos entraram no mercado com preços mais competitivos. Por isso, seguradoras passaram a exigir que pacientes usem primeiramente os biossimilares. Tanto o preço da Humira quanto a fatia paga aos pacientes começaram a ser pressionados.
Em seguida, a AbbVie mudou o foco para Skyrizi e Rinvoq. Skyrizi bloqueia IL-23, o que equivale a fechar um canal inflamatório mais diretamente relacionado à psoríase e à doença inflamatória intestinal; Rinvoq é um medicamento oral, cortando de dentro das células parte das rotas de transmissão de sinais inflamatórios.
Três medicamentos interceptam inflamações em locais diferentes. Se o paciente não for adequado para um deles, a AbbVie ainda pode entrar no esquema de tratamento por meio de outro produto e compartilhar redes de médicos, vendas e acesso ao seguro.
Mas não é algo insubstituível.
O seguro pode exigir que o paciente primeiro teste medicamentos tradicionais ou versões biológicas similares mais baratas; só após falhar ele pode usar o novo medicamento. Isso é chamado de “tratamento em escada”.
Assim, se a AbbVie for vista pela ótica de competição de mercado, ela não tem no nível de produto único uma “insubstituibilidade” tão forte: há outros produtos no mercado capazes de controlar ou co-controlar problemas do mesmo tipo.
Por isso, quando procuro vários relatórios de terceiros que discutem o fosso da AbbVie, muitas vezes vejo interpretações um pouco subjetivas, abstratas e em múltiplas dimensões. Mas acredito que, quando o fosso de uma empresa não consegue ser explicado claramente com poucas frases, então não é um ativo tão adequado para se manter em carteira.
2.3 Neurociência: o gargalo não está nos medicamentos
A Biogen e a Eli Lilly podem usar o Alzheimer como exemplo para explicar por que, em neurociência, “quanto mais pacientes” não significa necessariamente que o mercado de medicamentos seja sempre maior.
Leqembi, em parceria entre Biogen e Eisai, e Kisunla, da Eli Lilly — os dois atuam para limpar proteínas anômalas acumuladas no cérebro dos pacientes.
Pode-se entender essa proteína como “lixo” que vai se acumulando continuamente no cérebro. O medicamento ajuda a limpar parte desse lixo, reduzindo a queda de memória e de capacidade de vida, mas não consegue fazer o cérebro já danificado voltar ao normal e nem curar completamente a doença de Alzheimer.
E além disso, esses dois medicamentos são usados principalmente por pacientes em estágios iniciais com quadro menos grave. Muitos pacientes, quando são diagnosticados, já passaram do estágio inicial principal em que esses medicamentos foram estudados e aprovados.
Mesmo que se descubra cedo, o paciente não pode simplesmente usar o medicamento com base na queda de memória. O médico precisa primeiro confirmar se realmente existem proteínas anormais no cérebro do paciente, e só depois avaliar se o corpo dele está apto para o tratamento.
Depois de começar a medicação, o paciente ainda precisa ir regularmente ao hospital para receber tratamento e fazer exames de imagem do cérebro para observar se surgiram efeitos colaterais como inchaço ou sangramento.
Assim, entre o surgimento do problema de memória no paciente e o uso efetivo do medicamento, há vários elos intermediários. Se qualquer um deles não acompanhar, os pacientes teóricos acabam se perdendo na prática.
É também por isso que, mesmo com um grande número de pacientes de Alzheimer, a velocidade de promoção após a aprovação do medicamento ainda pode ser lenta.
O que limita o mercado não é, em geral, se a farmacêutica consegue produzir medicamento suficiente. Em vez disso, o hospital não consegue encontrar pacientes adequados para planejar o tratamento e monitorar continuamente.
Atualmente, esse segmento ainda carece de eficácia decisiva e de produtos. Se os produtos seguintes tiverem resultados mais evidentes, forem mais fáceis de usar, ou exigirem menos exames, então médicos e pacientes podem muito provavelmente trocar o esquema de tratamento.
Esses produtos atuais ainda têm apenas vantagens iniciais derivadas de aprovação, evidências clínicas e experiência de uso por médicos, mas ainda não formaram um fosso estável.
2.4 Vacinas e doenças infecciosas: aprovação do produto não significa que alguém vá se vacinar
A maior diferença entre vacinas e as outras categorias de medicamentos anteriores é que, normalmente, elas não se destinam a pacientes já doentes, mas sim a pessoas saudáveis que podem vir a adoecer no futuro.
Medicamentos comuns resolvem problemas depois que a doença aparece; vacinas, por sua vez, treinam o sistema imunológico com antecedência, antes de a doença acontecer.
A GSK é uma empresa relativamente representativa nesse campo.
Ela tem produtos de vacina cobrindo doenças como herpes zóster, infecções respiratórias, meningite e hepatite. Entre as mais representativas estão a vacina contra herpes zóster Shingrix e Arexvy, que previne parte das infecções respiratórias graves.
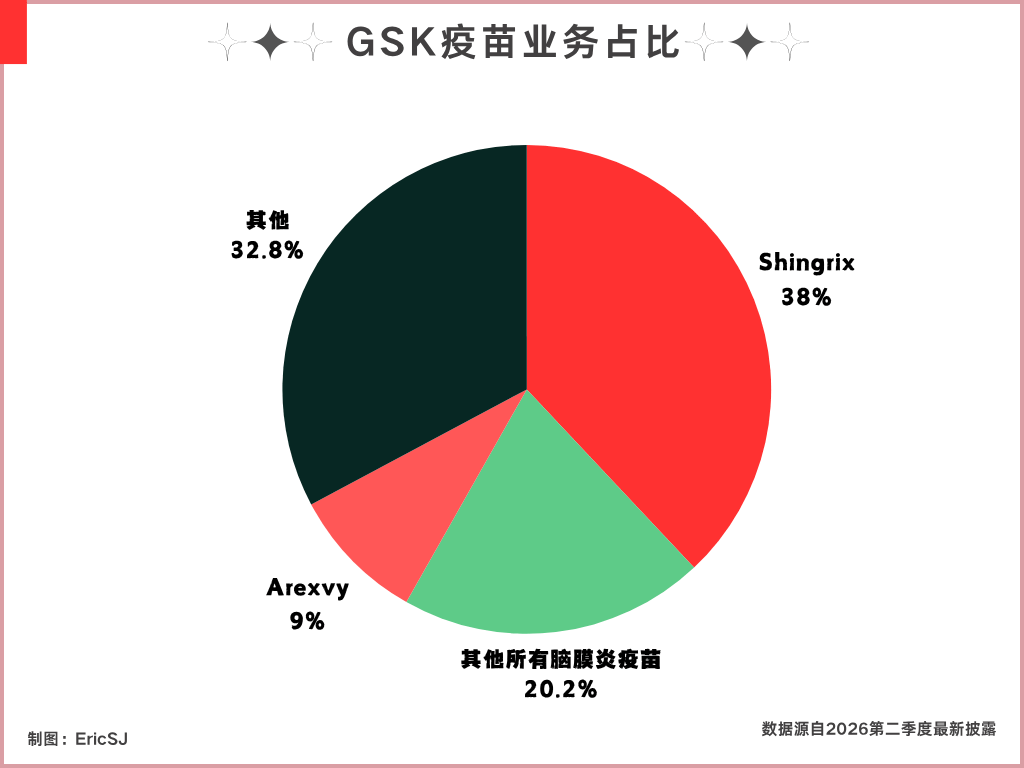
Aqui: Shingrix é o verdadeiro “carro-chefe” de vacinas da GSK. No segundo trimestre de 2026, a receita de Shingrix foi de aproximadamente 890 milhões de libras, representando quase 39% do negócio de vacinas da GSK; em todo o primeiro semestre, essa proporção passou de 43%.
Ou seja, para cada 100 libras de receita obtidas pela divisão de vacinas da GSK, cerca de quarenta e poucas libras vêm da vacina contra herpes zóster.
O modelo de negócios de vacinas é mais simples: ele não exige recompra mensal contínua como ocorre com medicamentos para doenças crônicas.
Alguns param de comprar depois de completar um conjunto de vacinações; outros precisam de reforço; e há produtos como a vacina contra influenza que exigem repetir a vacinação por temporada.
Assim, a GSK precisa não só continuar cobrindo novos grupos etários elegíveis, como também aumentar a taxa de conclusão de esquemas com múltiplas doses de vacinas.
E mesmo que sejam vacinas que exigem múltiplas doses — por exemplo, Shingrix precisa de duas aplicações — ainda existe o risco de perda de demanda. Mesmo que a pessoa tome a primeira dose, se ela esquecer, tiver medo de efeitos colaterais ou não quiser gastar mais tempo no hospital, a necessidade da segunda dose ainda pode se perder.
O mercado de vacinas, do ponto de vista da demanda, enfrenta um problema especial: ele vende algo que é “melhor que nunca aconteça”.
O paciente consegue sentir que a medicação reduz a dor ou o peso, mas é difícil confirmar se ele não está infectado por alguma doença — se é porque a vacina funciona ou porque ele, originalmente, nem teria adoecido.
Durante a Covid-19, a vacinação em massa e centralizada foi uma situação extremamente especial, que não pode ser usada para entender a maioria das vacinas rotineiras. Nas vacinas comuns, em geral o público elegível é grande, mas a intenção real de vacinação é instável.
Mesmo havendo uma população enorme elegível, conseguir formar um grande escopo de vacinação rotineira é algo muito difícil.
A GSK tem vantagens em P&D de produtos, combinação e canais, mas essas vantagens apenas resolvem problemas do lado da oferta; não conseguem resolver diretamente a vontade de vacinação. É um nicho que eu descrevi no início como “os caminhos entre upstream e downstream não são suficientemente fluidos”.
III. Captura de valor além dos medicamentos
O que foi explicado antes é como as farmacêuticas desenvolvem produtos ao redor de diferentes doenças. Porém, um medicamento que sai do laboratório para chegar ao paciente não é apenas um assunto da farmacêutica em si.
O medicamento precisa ser descoberto, testado e produzido. O tratamento precisa de hospitais e instrumentos; a distribuição precisa que distribuidores levem ao local correto; e, por fim, precisa haver alguém disposto a pagar.
Essas empresas não necessariamente têm os medicamentos mais “badalados”, mas controlam ferramentas, processos e portas de entrada indispensáveis para a indústria de saúde.
3.1.2 DexCom: transformar um único teste em uso contínuo
Equipamentos médicos são um nicho relativamente familiar para o investidor comum, fora dos medicamentos. Especialmente com a chegada da IA, robôs cirúrgicos, sensores e vários tipos de equipamentos entraram no radar dos investidores.
A DexCom e a Intuitive Surgical citadas neste trecho representam dois modelos de negócios diferentes para equipamentos médicos.
3.1.1 Intuitive Surgical: primeiro colocar o robô no hospital e depois ganhar dinheiro em cada cirurgia
O produto central da Intuitive Surgical $ISRG.US é o sistema cirúrgico Da Vinci.
À primeira vista, ela vende uma espécie de negócio de máquinas com robôs: o hospital paga uma quantia maior para colocar os equipamentos na sala de cirurgia.
Mas vender o equipamento ainda é só o primeiro passo para colocar esse modelo de negócios em movimento. Em cada cirurgia, o hospital ainda precisa usar instrumentos e acessórios compatíveis; além disso, o equipamento precisa ser mantido e atualizado.
Portanto, na prática, a Intuitive Surgical tem três camadas de receita:
(1) vender ou alugar robôs cirúrgicos para hospitais;
(2) com o aumento do volume cirúrgico, vendas contínuas de instrumentos e consumíveis compatíveis;
(3) fornecer serviços de manutenção para equipamentos já instalados.
O que pode acontecer de forma repetida por muito tempo são as duas partes seguintes.
Até o segundo trimestre de 2026, o volume de sistemas Da Vinci instalados divulgado pela Intuitive Surgical já chegou a 11.710 unidades;
Nesse trimestre, cerca de 76% da receita da Intuitive Surgical veio de instrumentos, acessórios e serviços de manutenção.
A importância desses dois números não é só mostrar quantos equipamentos a empresa vendeu, mas também refletir os fluxos de trabalho construídos em torno do mesmo sistema.
O próprio fluxo de trabalho é um fosso — e ainda um fosso anormalmente claro. Mesmo que concorrentes façam um robô com parâmetros parecidos, ainda assim não conseguem substituir diretamente o Da Vinci.
Essa empresa, na área médica, é um pouco como a ASML no setor de semicondutores.
3.1.2 DexCom: transformar um exame em uso contínuo
A DexCom representa um outro modelo de negócios de equipamentos médicos.
O monitoramento tradicional da glicose exige que o paciente colete sangue por conta própria e só mostra a glicose em um ponto específico do tempo. Os dispositivos de monitoramento contínuo da glicose da DexCom registram continuamente a variação da glicose por meio de sensores usados no corpo e enviam os dados para o celular ou outros dispositivos.
Além disso, esse sensor precisa ser substituído depois de um certo tempo; por isso, a receita da DexCom não é só venda única de hardware. Ela vem também das recompras geradas pelo uso contínuo do paciente.
O ponto em comum entre isso e a Intuitive Surgical é que, em ambos os casos, o hardware é apenas o primeiro elo para abrir o ciclo fechado do modelo de negócios.
Assim que o paciente cria um hábito de uso e passa a depender dos dados históricos gerados — por exemplo, usar esses dados para planejar alimentação e medicação — a aderência do usuário pode aumentar conforme o tempo de uso.
No entanto, atualmente, esse produto não tem barreiras tecnológicas muito altas. Em cada mercado do mundo, há muitos monitores locais do mesmo tipo. Portanto, não dá para dizer que o próprio produto seja tão difícil de substituir.
E como esse hábito de uso para monitoramento ainda não virou padrão, também enfrenta pressão de competição com outras formas de monitoramento.
Acima, podemos ver que esses dois casos são, de novo, apenas “hardware que chega até o cliente”; e o que eles vendem principalmente é “serviço pós-venda”. Mas a chave do fosso tem muito a ver com as barreiras tecnológicas do hardware.
3.2 Pesquisa e infraestrutura clínica: os “roedores de pá” antes do lançamento de medicamentos
Os produtos da Intuitive Surgical e da DexCom entram diretamente no dia a dia do tratamento do hospital ou do paciente.
A Thermo Fisher também vende muitos equipamentos, mas eles não são instrumentos clínicos usados diretamente para tratar pacientes; são ferramentas de pesquisa e produção colocadas em laboratórios, fábricas farmacêuticas e instituições de pesquisa.
A Intuitive Surgical e a DexCom levam seus produtos diretamente para as rotinas de tratamento do hospital ou do paciente; já os principais clientes da Thermo Fisher são farmacêuticas, laboratórios e instituições de pesquisa.
Seus produtos normalmente não aparecem diretamente para os pacientes, mas participam do processo inteiro — da pesquisa e testes clínicos até a produção e detecção de qualidade de um medicamento.
Se a empresa de medicamentos inovadores está apostando em qual fármaco irá finalmente dar certo, a Thermo Fisher parece mais alguém que fornece ferramentas para todos os participantes.
3.2.1 Thermo Fisher: não aposta em qual medicamento vai dar certo; atende a todo o processo de pesquisa
Quando uma farmacêutica desenvolve um medicamento, primeiro precisa analisar amostras, cultivar células, selecionar moléculas; depois também precisa produzir os medicamentos para testes e verificar a qualidade do produto.
Esses passos dependem de instrumentos, reagentes, consumíveis e equipamentos de produção.
O que a Thermo Fisher fornece são essas ferramentas básicas. Seus produtos cobrem instrumentos de laboratório, reagentes e consumíveis, produtos de diagnóstico e, além disso, parte dos serviços de produção de medicamentos e P&D clínico.
Enquanto a indústria continuar fazendo experimentos, conduzindo pesquisas, produzindo medicamentos e realizando testes de qualidade, ela tem chance de receber pedidos a partir disso.
O modelo de negócios da Thermo Fisher é um pouco parecido com o da Intuitive Surgical: ambos primeiro fazem o cliente usar o equipamento e depois, com base nos consumíveis e serviços compatíveis, geram receita contínua.
Mas os cenários em que cada um atua são totalmente diferentes.
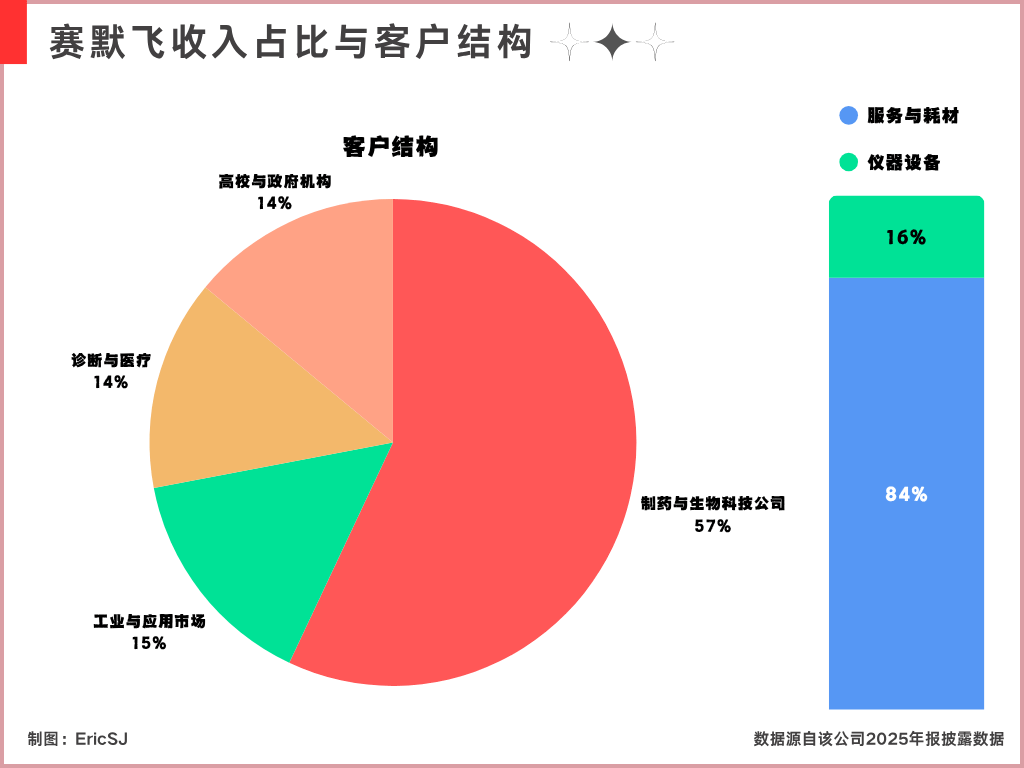
A Intuitive Surgical coloca seus equipamentos nas salas cirúrgicas, enquanto a Thermo Fisher coloca seus equipamentos em laboratórios e fábricas farmacêuticas — no nicho de ferramentas de pesquisa. Ela faz negócios totalmente B2B. Portanto, esse setor também tem características de fosso bem B2B, — estabilidade.
Em 2025, a Thermo Fisher tem apenas cerca de 16% da receita vinda de instrumentos e equipamentos; o restante 84% vem de consumíveis e serviços.
Esse é exatamente o núcleo do modelo de “vender pás” da Thermo Fisher: os instrumentos a ajudam a entrar em laboratórios e fábricas farmacêuticas; e o que sustenta sua receita de longo prazo são os reagentes e consumíveis que continuam sendo consumidos à medida que a pesquisa avança, além dos serviços de produção e P&D que as farmacêuticas continuam comprando.
Se um fluxo de trabalho experimental usa por muito tempo um determinado instrumento e reagentes, os clientes geralmente não trocam arbitrariamente só para economizar um pouco de custo.
Mas a Thermo Fisher também não fica imune ao ciclo da indústria farmacêutica.
Se as empresas de biotecnologia enfrentarem dificuldades para conseguir financiamento, os laboratórios vão reduzir compras; ou, se as farmacêuticas cortarem projetos de pesquisa, o uso de reagentes e consumíveis relacionados também diminui.
(Quando eu analisava relatórios relacionados da Thermo Fisher, descobri que desestocar (reduzir estoque) do lado dos clientes era um fator de impacto muito importante.)
3.3 Distribuição e pagamento: o medicamento consegue chegar às mãos? Quem está disposto a pagar?
Além de chegar às mãos do paciente, há uma etapa de que o mercado em geral ignora: armazenamento e distribuição.
Isso não é um trabalho que qualquer empresa de logística pode fazer. Também é necessário ter as qualificações correspondentes.
Mesmo no instante imediatamente antes de o medicamento chegar às mãos do paciente, ainda é uma instituição de seguros que decide se ele pode ser reembolsado.
Por isso, aqui eu listo como a McKesson e a UnitedHealth controlam, respectivamente, dois elos importantes nessa rota: um responsável por levar o medicamento ao lugar certo; e outro por decidir se a maior parte dos pacientes consegue pagar por esse medicamento.
3.3.1 McKesson: transformar uma distribuição de baixa margem em negócio por meio de escala
O negócio da McKesson é bem simples: atuar na etapa de cadeia de suprimentos na área médica. Só que produtos de saúde não podem ser tratados como um frete comum, como uma entrega de encomendas;
Os medicamentos precisam ser armazenados na temperatura exigida. Para parte dos medicamentos oncológicos caros e outros fármacos especiais, as condições de distribuição ainda ficam mais complexas.
A margem de uma única venda na distribuição de medicamentos comuns geralmente também é muito pequena. Portanto, o resumo do modelo de negócios da McKesson em oito palavras é: reduzir custos e aumentar eficiência, vender em grande volume com margens baixas.
Para reduzir o custo de cada entrega, é preciso usar volumes enormes de compra, redes de distribuição densas e maior eficiência de uso do armazém. Uma única ordem pode render pouco, mas muitos medicamentos fluem continuamente por essa rede todos os dias. No fim, isso se torna um negócio estável.
Dá para dizer que o fosso da McKesson é praticamente intransponível, porque poucas novas empresas conseguem replicar em pouco tempo seu armazenamento, distribuição, crédito acumulado por anos e rede de clientes.
Farmácias e hospitais também não vão trocar com frequência o distribuidor só por uma pequena diferença de preço, mas esse modelo de negócios também faz com que a expectativa de crescimento da McKesson seja um pouco menor do que a de outras empresas do mesmo segmento.
3.3.2 UnitedHealth: seguradoras não são apenas “quem paga”
A McKesson resolve como transportar medicamentos para hospitais e farmácias; já a UnitedHealth resolve, depois que o paciente vai ao médico e compra os remédios, quem vai arcar com as despesas.
O negócio do Grupo UnitedHealth se divide principalmente em duas partes:
Uma parte é de negócios de seguro saúde; a outra, o Optum, fornece medicamentos, farmácia e serviços de saúde.
Aqui, o que se relaciona com reembolso de medicamentos é o Optum Rx, do grupo Optum. Pode-se entendê-lo como o “administrador de medicamentos” dentro do sistema de seguros.
Existem muitos medicamentos no mercado para tratar a mesma doença, mas o seguro nem sempre reembolsa todos com as mesmas condições.
O Optum Rx negocia com planos de seguro e empregadores, além de farmacêuticas, e ajuda a desenhar formulários de medicamentos e condições de uso. Depois, decide quais medicamentos podem ser reembolsados e quais medicamentos exigem que o paciente primeiro cumpra outras condições.
Por exemplo, o médico pode achar que o paciente é adequado para usar um novo medicamento caro; a seguradora pode exigir que ele use primeiro um medicamento mais barato. Só quando o remédio barato não funciona bem ou o paciente não consegue tolerar os efeitos colaterais, a seguradora concorda em pagar pelo medicamento novo.
Quando a eficácia terapêutica dos dois medicamentos é relativamente parecida, o Optum direciona mais pacientes para produtos com preço mais baixo ou que tenham melhores condições de negociação com a própria empresa.
As farmacêuticas decidem o que produzir, e os médicos julgam qual medicamento é adequado para cada paciente; mas a seguradora pode influenciar o que o paciente consegue usar por meio de “pagar com mais disposição por qual tipo de medicamento”.
Esse também é um ponto relativamente especial do modelo de negócios da UnitedHealth no setor privado.
De um lado, ela cobra prêmios de seguros e assume os gastos com cuidados médicos dos pacientes; de outro, gerencia os canais de medicamentos. Quanto mais pacientes ela gerencia, mais poder de barganha ela tem ao negociar com as farmacêuticas e com hospitais, e mais capacidade ela tem de controlar suas próprias despesas.
Aqui, na verdade, já foi explicado de onde vem o fosso. E atualmente, o fosso dela é muito claro.
Mas também dá para dizer que as vantagens e os riscos da UnitedHealth vêm do mesmo lugar: quanto mais elos ela participa, maior sua capacidade de controlar custos médicos; porém, ao mesmo tempo, ela também fica mais sujeita a críticas por limitar tratamentos e cuidar do seu próprio negócio.
Quatro, para resumir
Nos dois parágrafos acima, eu listei sete segmentos do setor médico e mais de uma dezena de empresas relativamente representativas em cada nicho. Acho que já resolvi os dois problemas que citei no início:
(1) não tratar simplesmente o número de pacientes como o mercado
(2) Não dá para tratar simplesmente a aprovação de um medicamento inovador (patente) como o fosso do farmacêutico.
Além disso, quando se organiza toda a cadeia da indústria, na verdade não existe um conjunto unificado de critérios para avaliar fossos. A forma de reter valor varia totalmente de elo para elo e de doença para doença.
Se eu tiver que resumir as empresas acima, quais são aquelas cujo modelo de negócios considero bom e cujo fosso pode ser verificado no longo prazo: ainda há algumas respostas.
Valor de mercado de um trilhão: Eli Lilly ($LLY)
Valor de mercado de centenas de bilhões: Merck ($MRK) e Intuitive Surgical ($ISRG)
Os outros não são impossíveis, já que também são empresas representativas de um nicho. Mas, no conjunto, os que considero realmente acima da média são, na minha opinião, apenas os dois acima.
A seguir, ainda vou ficar de olho em ações com maior potencial de crescimento dentro da área de medicamentos inovadores, mantendo atenção ao bloco de saúde~