


Os contratos perpétuos continuam sendo um dos maiores setores verticais em DeFi e evoluíram significativamente desde o lançamento do Bitmex, há muitos anos. Hoje, existem muitas iterações diferentes de futuros perpétuos na cadeia, incluindo protocolos baseados em livros de pedidos, como dYdX, Vertex, Hyperliquid e Aevo, e protocolos baseados em AMM, como GMX, Gains e Synthetix.
O que tudo isto tem em comum é que a liquidez profunda é mais importante para os traders do que quase qualquer outra coisa. A diferença, no entanto, é que a liquidez da carteira de pedidos vem principalmente de formadores de mercado estabelecidos, enquanto a liquidez da AMM é fornecida de forma menos autorizada. Elixir é o primeiro protocolo a introduzir provisão de liquidez sem confiança para protocolos de negociação perpétua baseados em livros, como Vertex, dYdX e outros.
Entrevistei Cole0x do Elixir Protocol para saber mais sobre o design do protocolo, as próximas integrações e o lançamento do token $ELXR.
Pontos principais
Livro de pedidos e AMM
Design de livro de pedidos
O papel do formador de mercado
Projeto AMM
Protocolo Elixir
Visão geral
Integração Dex
Projeto técnico
Próximos desenvolvimentos em 2024
Livro de pedidos e AMM
A primeira geração de plataformas de contratos perpétuos de criptomoeda (Bitmex, Binance, etc.) adotou o modelo CLOB (Central Limit Order Book), popular nas finanças tradicionais. Embora esse design tenha mudado e evoluído desde a transição para a cadeia por meio de protocolos como dYdX e Hyperliquid, outros designs seguiram direções diferentes. GMX, Gains, ApolloX, etc. adotam uma solução mais descentralizada; A imagem abaixo mostra vários designs diferentes de futuros perpétuos.
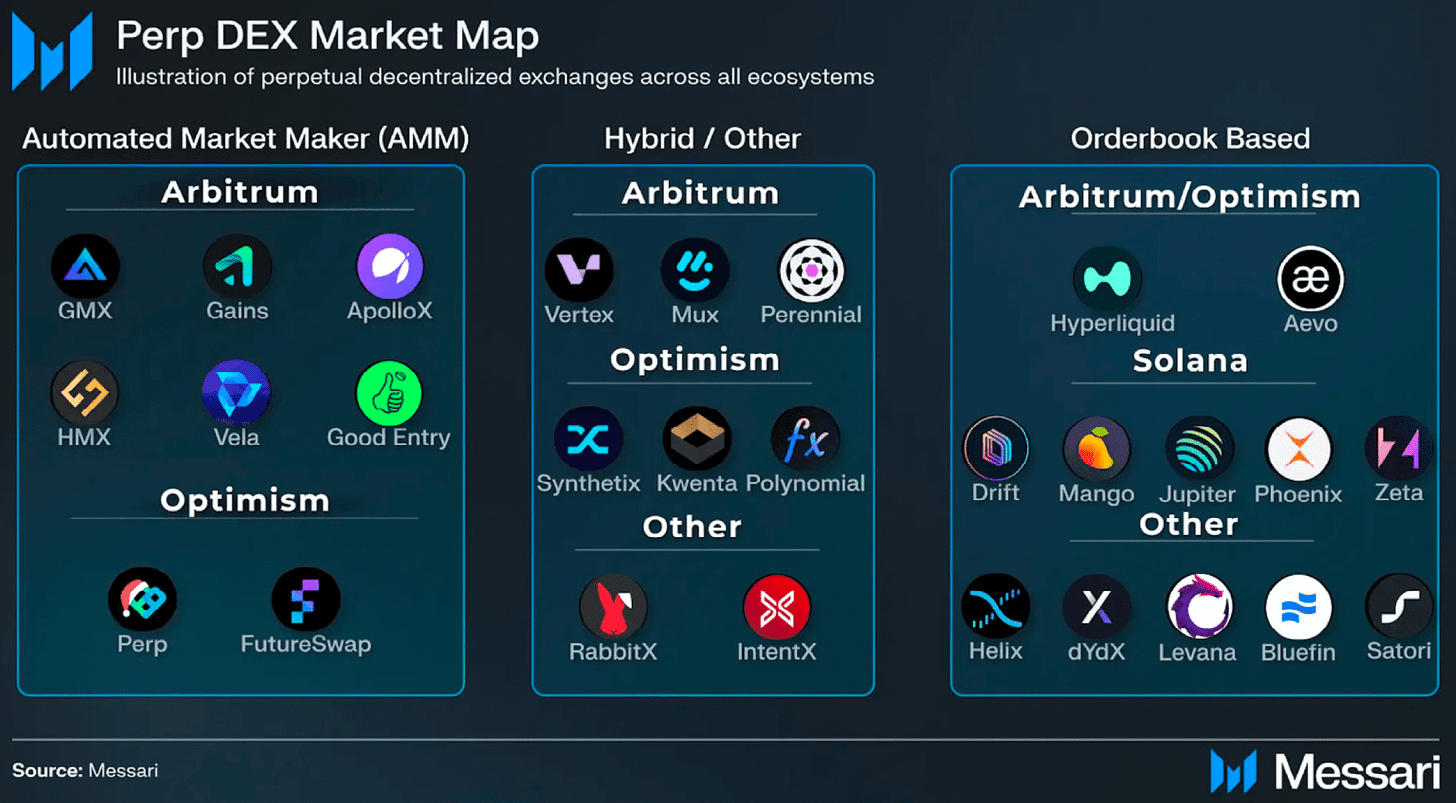 Cenário de futuros perpétuos na rede – fonte
Design de livro de pedidos
Quase todas as bolsas dentro e fora de criptomoedas usam livros de pedidos, um design eficiente que precifica ativos com precisão e garante uma boa experiência geral de negociação. Em uma bolsa de livros de pedidos, existem dois tipos de traders: tomadores de preços e formadores de preços.
Price Taker – Quer comprar ou vender um ativo ao preço atual, então coloca uma ordem de mercado
Price Maker – Quer comprar ou vender um ativo a um preço específico, então coloca uma ordem com limite
Além disso, se um trader quiser comprar um ativo, isso é chamado de “oferta” e se um trader quiser vender um ativo, isso é chamado de “pedido”.
Uma carteira de pedidos é uma coleção de pedidos com limite. Portanto, colocar uma ordem com limite aprofunda a liquidez da carteira de ofertas, enquanto aceitar a ordem remove a liquidez da carteira de ofertas. É por isso que os pedidos do fabricante geralmente custam menos do que os pedidos do tomador.
Quanto mais (e maiores) ordens limitadas uma bolsa tiver, melhor será a liquidez e a experiência de negociação. O spread em uma troca de livro de pedidos é a diferença entre a ordem com limite de compra mais alto e a ordem com limite de venda mais baixo. Quanto menor o spread, melhor será a liquidez.
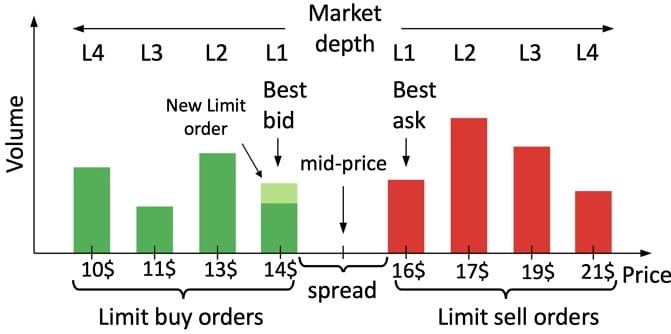 Exemplo de livro de pedidos
Os protocolos de negociação perpétua baseados na carteira de pedidos são normalmente mais centralizados do que os criadores de mercado automatizados porque a carteira de pedidos é executada a partir de um único ponto de controle. dYdX V4 é um dos primeiros protocolos a descentralizar totalmente sua carteira de pedidos, já que os validadores da cadeia agora têm controle total.
O papel do formador de mercado
O papel do formador de mercado é garantir liquidez profunda na carteira de pedidos na forma de ordens limitadas. Tecnicamente, qualquer trader que coloque uma ordem com limite é um formador de mercado, mas o termo geralmente se refere a players maiores e mais estabelecidos, cujo único objetivo é garantir profunda liquidez da carteira de pedidos. Isso inclui empresas como Wintermute e Jump Trading, que são capazes de gerar enormes lucros de diversas maneiras por meio da criação de mercado. Como as bolsas estão interessadas em liquidez profunda, muitas vezes fazem parceria com criadores de mercado, proporcionando-lhes benefícios como descontos de taxas.
A maioria dos criadores de mercado são delta neutros (sem exposição direcional) e ganham taxas com spreads de pedidos, mas alguns também são mais ativos por meio de certas vantagens, como algoritmos complexos de criação de mercado ou informações privilegiadas.
A criação de mercado envolve muito mais, mas esta é uma introdução à estrutura geral do negócio
Projeto AMM
Os criadores de mercado automatizados foram lançados pela primeira vez pela Uniswap em seu mercado à vista V2 e, mais tarde, como futuros perpétuos em várias iterações de protocolos como Synthetix e GMX. Os AMMs permitem um maior grau de descentralização, à medida que o formador de mercado centralizado na carteira de encomendas é substituído por um conjunto de fornecedores de liquidez. No AMM, os usuários podem fornecer liquidez aos mercados à vista e de futuros de maneira simples e sem permissão, sem operar em escala e trabalhando diretamente nos bastidores com a própria bolsa.
Em suma, a criação de mercado (fornecer liquidez) pode ser altamente lucrativa e lucrativa se for feita corretamente, mas do ponto de vista retalhista isto foi anteriormente conseguido principalmente em AMMs e não em trocas de carteiras de encomendas.
É isso que o Elixir está mudando.
Protocolo Elixir
Visão geral
Estou animado para discutir o design e o desenvolvimento futuro do protocolo Elixir com Cole0x.
Simplificando, Elixir é uma rede DPoS independente de cadeia que fica fora da cadeia e permite que os usuários forneçam liquidez à carteira de pedidos de maneira semelhante aos provedores de liquidez em AMMs, como o Uniswap V2. Elixir pode aproveitar praticamente qualquer blockchain e fornecer liquidez para DEXs nativos, seja Arbitrum, Ethereum mainnet, Solana, Injective ou outro lugar.
Nosso objetivo não é oferecer estratégias proprietárias de negociação de alto alfa que envolvam um alto nível de risco. Em vez disso, o Elixir fornece uma rede de liquidez sem permissão e sem confiança que permite aos usuários fornecer liquidez em USDC com um clique, solicitar pares contábeis de Perps e Spot e receber pagamento por sua liquidez por meio da exchange.
Integração de exchange descentralizada
Elixir atualmente roda em Vertex Protocol, uma carteira de pedidos híbrida e AMM DEX em Arbitrum. Os usuários podem atuar como provedores de liquidez na carteira de pedidos da Vertex nos mercados à vista e de futuros, conforme mostrado abaixo.
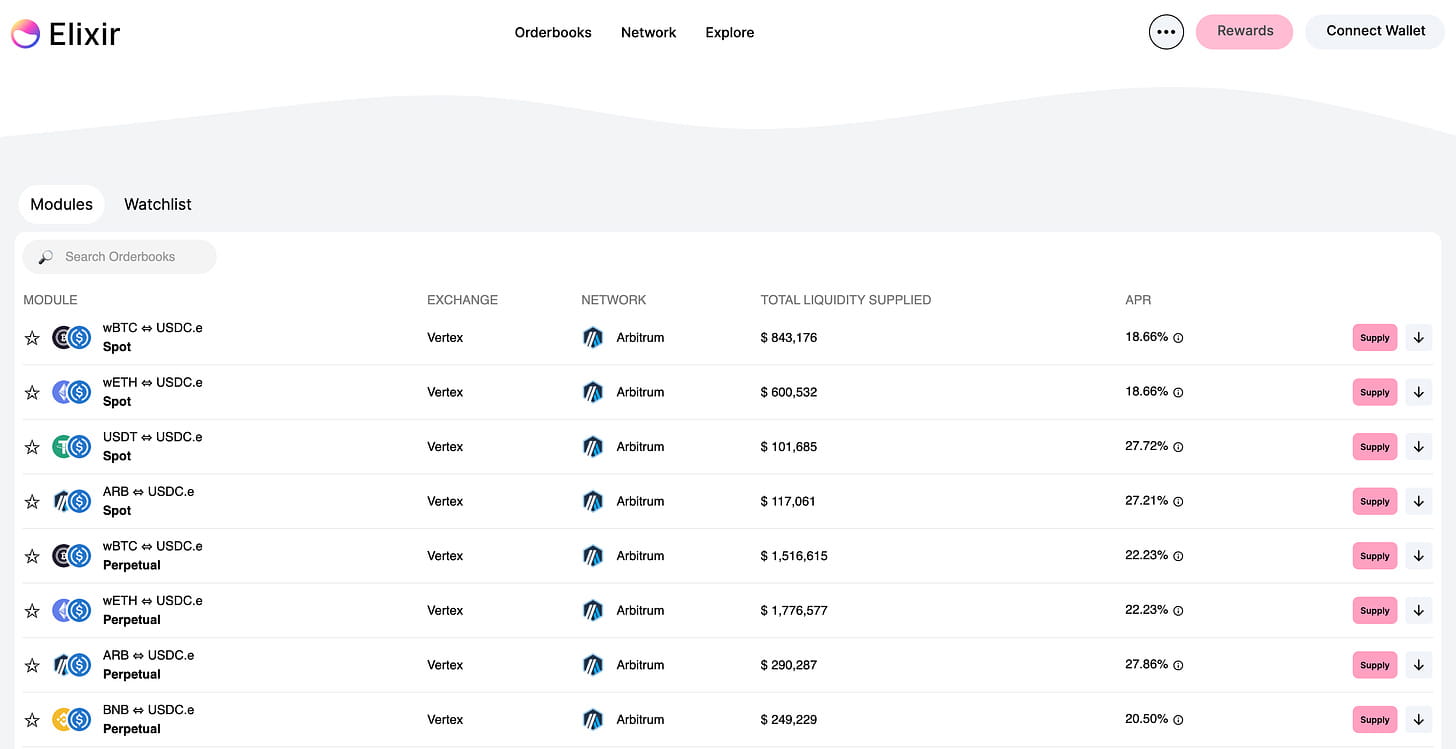 aplicativo
A receita obtida pelos provedores de liquidez no Elixir depende dos benefícios específicos de criação de mercado da operação integrada de DEX. No caso do Vertex, as recompensas são uma função do tempo de atividade (quanto tempo um pedido permanece na carteira de pedidos) e da quantidade de liquidez fornecida (valor).
“Eu diria que no final das contas, o mais importante é a nossa porcentagem da liquidez total na bolsa. Para a Vertex, representamos cerca de metade da liquidez de sua carteira de pedidos, o que nos recompensa (nossos usuários) e podemos cotar facilmente. dentro de uma faixa e evite fluxo de pedidos tóxicos, mas ainda capture uma quantidade razoável de volume.”
Devido aos requisitos de formação de mercado do DEX e ao atraso de 1 segundo na sincronização fora da cadeia do Elixir, a cotação final de liquidez é cerca de dois a três pontos inferior ao topo do livro. Isso permite que a Elixir ganhe ativamente recompensas de programas de criação de mercado, alocação de taxas e incentivos simbólicos e os repasse aos usuários.
Projeto técnico
O Elixir é alimentado por validadores de protocolo e passará para uma estrutura totalmente descentralizada com a introdução de tokens Elixir nativos. Os validadores ativam servidores para executar a rede Elixir e todos os servidores executam instâncias separadas do protocolo. O Elixir então extrai os dados do livro de pedidos da bolsa integrada e executa esses dados por meio de um conjunto de validadores que calculam individualmente as mesmas informações. Se os validadores chegarem a um consenso, o protocolo encaminha o pedido de volta ao nível de troca. Como esse processo acontece fora da cadeia, leva menos de um segundo.
O design pode ser visto com mais detalhes na imagem abaixo.
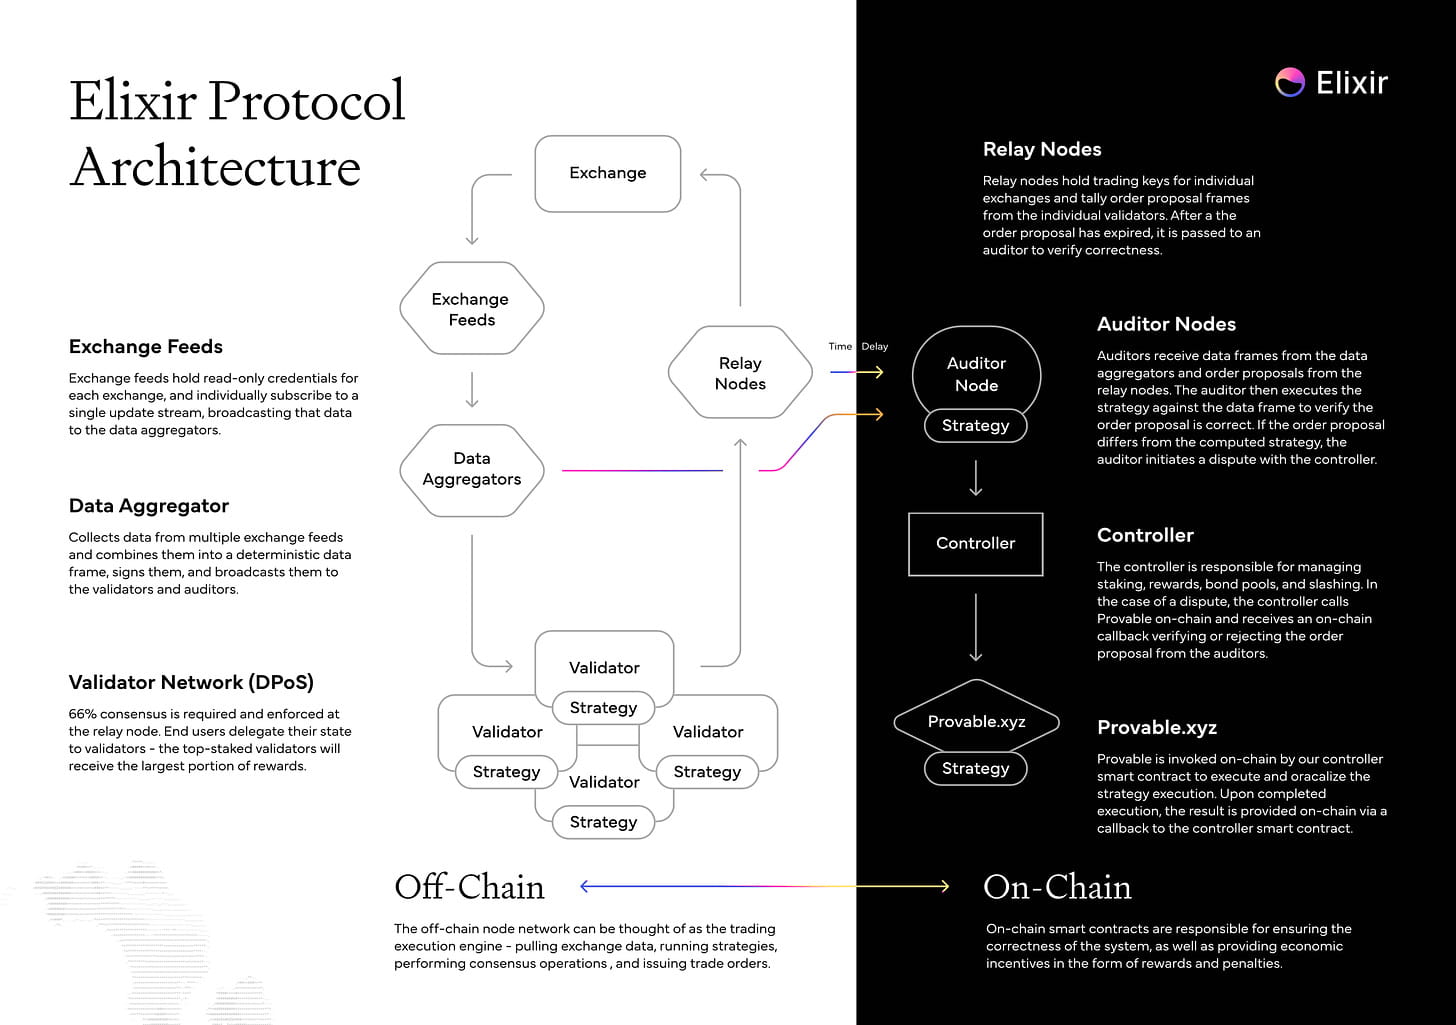 Arquitetura do protocolo Elixir - fonte
Próximos desenvolvimentos em 2024
À medida que o Elixir for totalmente lançado em 2024, vários novos mercados serão integrados para fornecer liquidez aos usuários. No curto e médio prazo, incluem RabbitX, carteira de pedidos nativa Starknet DEX, dYdX V4, Bluefin on Sui, Injective e outros.
Além disso, o token de rede $ELXR será lançado no próximo ano. Nesse ponto, $ELXR deve ser apostado para lançar um validador, e os usuários podem delegar seu $ELXR a validadores ativos para receber uma parcela das taxas de rede. A rede principal Elixir está programada para entrar em operação no final do primeiro trimestre, o que colocará a rede validadora e o token $ELXR online, descentralizando totalmente o protocolo.
Elixir ainda está na ponta do iceberg em termos de possibilidades de design fluido. Estou animado para ver o Elixir lançar a rede principal no próximo ano e integrar novos mercados para os provedores de liquidez explorarem. Se quiser ficar por dentro dos últimos acontecimentos do Elixir, você pode encontrá-los no Twitter.
Se você gostou deste artigo, considere dar um joinha e se inscrever para receber relatórios de pesquisa semanais gratuitos como este.
Não é aconselhamento financeiro!