



Prefácio
Em junho do ano passado, concebi a ideia simples de usar um modelo multifatorial para selecionar moedas.
Leitura relacionada: "LUCIDA: Use modelos multifatoriais para selecionar faixas e moedas"
Um ano depois, começamos a desenvolver uma estratégia multifatorial para o mercado de criptoativos e escrevemos a estrutura geral da estratégia em uma série de artigos "Construindo um poderoso portfólio de criptoativos usando estratégias multifatoriais".
O quadro geral desta série é o seguinte (não está descartada a possibilidade de ajuste fino):
1. Base teórica do modelo multifatorial
2. Construção de fator único
Pré-processamento de dados fatoriais
Filtragem de dados
Tratamento de valores de exceção: valores extremos, valores de erro, valores nulos
padronização
Neutralidade: indústria, mercado, capitalização de mercado
Julgamento de validade fatorial
Índice de informação IC, taxa de retorno, índice de Sharpe, taxa de rotatividade
3. Síntese das principais categorias de fatores
análise de colinearidade fatorial
Colinearidade do fator de eliminação ortogonal
Método de ponderação clássico → fator sintético
Peso igual, ponderação IC rolante, ponderação IC_IR
Teste de fatores sintéticos: taxa de retorno, taxa de retorno do grupo, taxa de retorno ponderada pelo valor do fator, fator sintético IC, taxa de rotatividade do grupo
Outros métodos de ponderação (relação não linear entre fatores e retornos): aprendizado de máquina, aprendizado por reforço (não considerado devido à particularidade da indústria de criptomoedas)
4. Otimização do portfólio de risco
A seguir está o texto do primeiro *#FundamentosTeóricos#**.
1. O que é “fator”?
“Fatores” são os “indicadores” da análise técnica e os “recursos” da inteligência artificial e do aprendizado de máquina, que determinam o aumento e a queda dos rendimentos das criptomoedas.
Nossa equipe combina os tipos de fatores comuns no campo das criptomoedas: fatores fundamentais, fatores on-chain, fatores de volume e preço, fatores derivativos, fatores alternativos e fatores macro.
O objetivo final da mineração e cálculo de “fatores” é calcular com precisão a taxa de retorno esperada de um ativo.
2. Cálculo do “fator”
(1) Derivação do modelo multifatorial
Origem: modelo unifatorial – CAPM
A investigação factorial remonta aos anos 20 C e 60 S, com o advento do Capital Asset Pricing Model (CAPM), que quantificou como o risco afecta o custo de capital de uma empresa e, portanto, a sua taxa de retorno esperada. De acordo com a teoria CAPM, o excesso de retorno esperado de um único ativo pode ser determinado pelo seguinte modelo linear univariado:
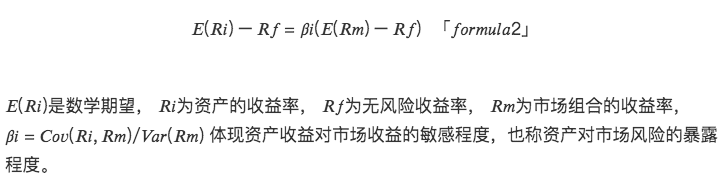
Compreensão adicional:
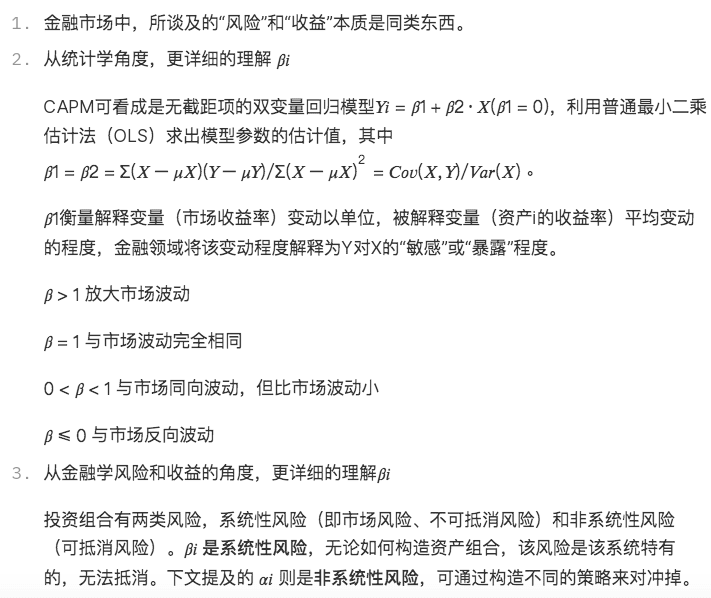
O modelo CAPM é o modelo de fator linear mais simples, que aponta que o excesso de retorno de um ativo é determinado apenas pelo excesso de retorno esperado da carteira de mercado (fator de mercado) e pela exposição do ativo ao risco de mercado. Este modelo estabelece uma base teórica para pesquisas subsequentes sobre um grande número de modelos lineares de precificação multifatorial.
Desenvolvimento: Modelo Multifatorial – APT
Com base no CAPM, as pessoas descobriram que as taxas de retorno de diferentes ativos são afetadas por múltiplos fatores. A Teoria dos Preços de Arbitragem (APT) surgiu e construiu um modelo multifatorial linear:
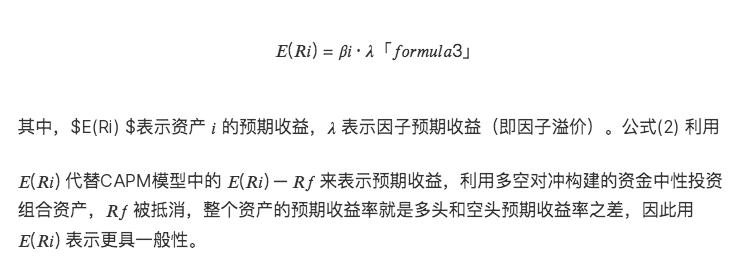
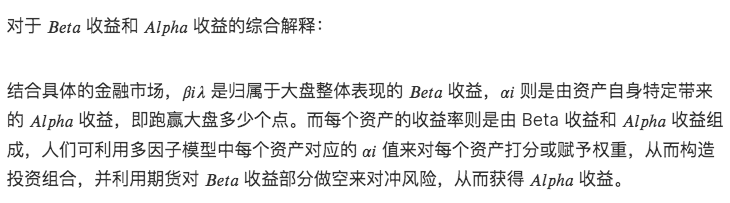
Maduro: modelo multifatorial - retorno alfa retorno beta
Tendo em conta os erros reais de precificação no mercado financeiro e o modelo APT, numa perspectiva de série temporal, a taxa de retorno esperada de um único activo é determinada pelo seguinte modelo linear multivariado:
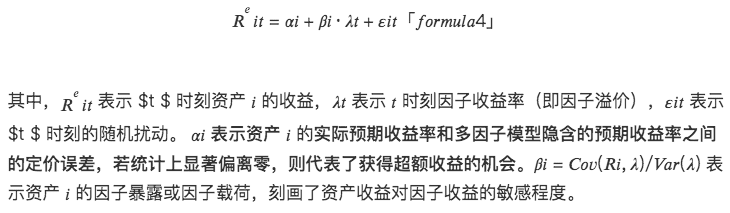
O modelo multifatorial concentra-se nas diferenças transversais nos retornos esperados dos ativos. É essencialmente um modelo sobre a média, e o retorno esperado é a média dos retornos na série temporal. Com base em (3), o modelo linear multivariado do ângulo da seção transversal pode ser derivado:
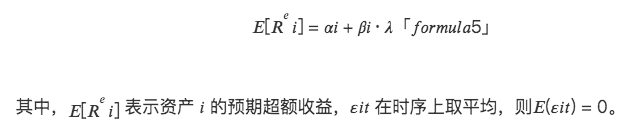
Compreensão adicional:
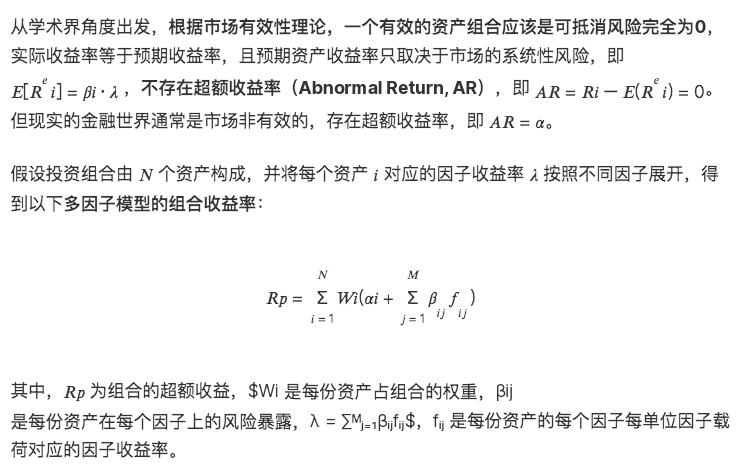
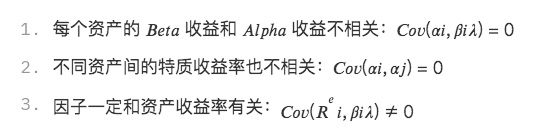
Combinado com o conhecimento estatístico, este modelo implica três camadas de suposições:
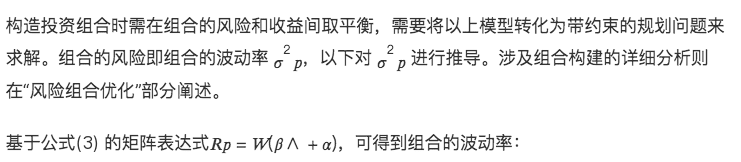
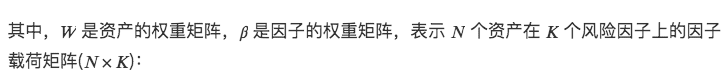
(2) Volatilidade do modelo multifatorial
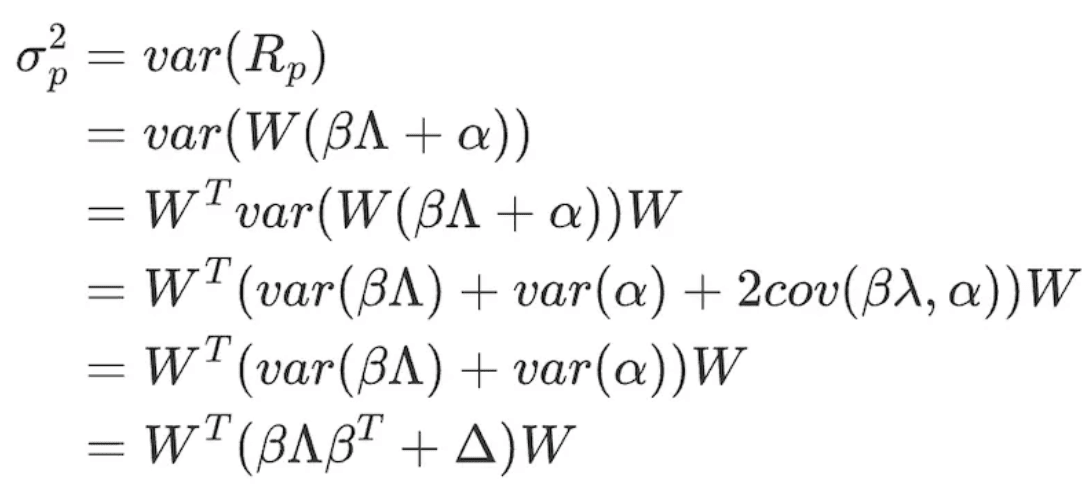
fórmula 7

fórmula 8
∧ representa a matriz de covariância de retorno do fator (K×K) de K fatores:
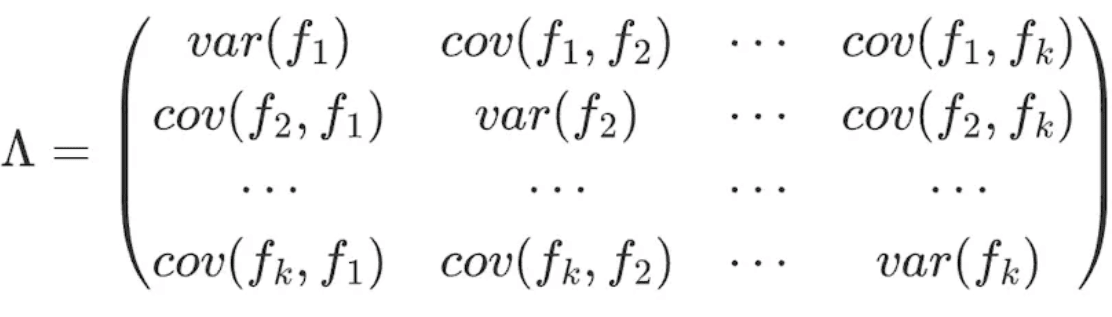
fórmula 9
De acordo com a Suposição 3, os retornos idiossincráticos dos diferentes ativos não estão correlacionados, e a matriz Δ pode ser obtida como:
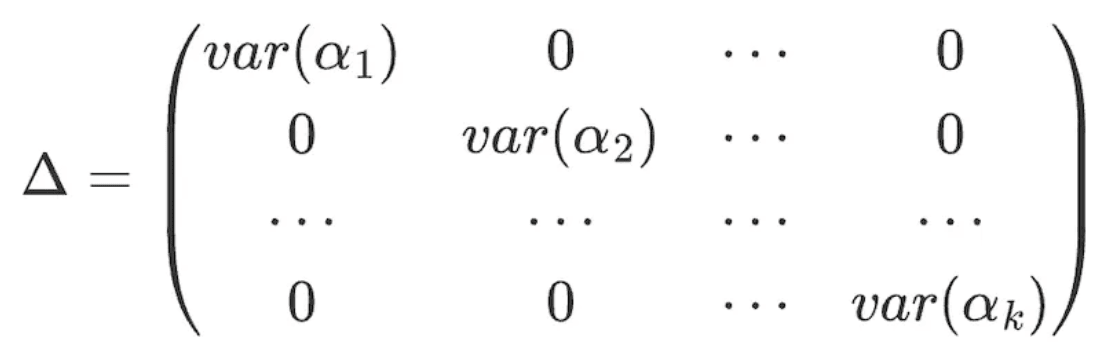
fórmula 10
SOBRE LUCIDA FALCÃO
Lucida é um fundo de hedge quantitativo líder do setor que entrou no mercado de criptografia em abril de 2018. Ele negocia principalmente CTA/arbitragem estatística/arbitragem de volatilidade de opções e outras estratégias, com uma escala de gestão atual de US$ 30 milhões.
Falcon é uma nova geração de infraestrutura de investimento Web3 baseada em um modelo multifatorial que ajuda os usuários a “selecionar”, “comprar”, “gerenciar” e “vender” ativos criptográficos. Falcon foi chocado por Lucida em junho de 2022.
Mais conteúdo pode ser encontrado em: https://linktr.ee/lucida_and_falcon