
#payfi
payfi
262,047 visualizações
1,595 discutindo
Popular
Últimas
·
--
Ontem à noite naquele barzinho ao lado do Estádio do Trabalhador, um amigo me chamou para bater um papo sobre coisas sérias — só que não rolou de falar sobre o assunto de verdade. À mesa ao lado, três garotas; uma delas ouviu a gente falando de cripto e virou a cabeça para perguntar: “Vocês também jogam?”
“Jogamos.” A gente conversou a noite inteira.
Ela trabalha com pagamentos para e-commerce transfronteiriço e entende de PayFi como se fosse os próprios registros dela. Eu disse: “Num ciclo de aumento de juros, essa liquidez… só a rotação de setores vai ficando cada vez mais feroz.” Ela me lançou um olhar reprovador: “Você que tá descobrindo? Narrativa de fluxo de caixa está em alta; narrativa puramente emocional passa fome. É tão simples assim.”
Na hora eu nem liguei. Hoje, quando abri a tela, vi: o setor de PayFi subiu 5%, o mais forte de todos; GameFi despencou. $XRP subindo junto com um bando de irmãos, exatamente palavra por palavra com o que ela disse ontem à noite.
No caminho de volta, comprei uma latinha de Coca gelada e fui pensando: “Regra número um do esquema de paquerar no mundo das cripto: não finja que entende diante de quem realmente entende.” “Regra número dois…” ainda não tinha pensado. Só que o celular vibrou — ela mandou mensagem: “Hoje você correu atrás?”
Fiquei encarando a tela por um bom tempo e respondi: “Tarde demais.”
Na verdade, eu queria ter respondido outra coisa. “Pra outro dia.”
#PayFi #板块轮动 #美联储加息 #币安广场 #FuturaKey
1
89
·
--
PayFi alta elasticidade e reversão
Em 16 de setembro, os dados da SoSoValue mostram que o setor de pagamentos financeiros (PayFi) caiu cerca de 8,4% nas últimas 24 horas; entre eles, <$XRP > teve uma retração de aproximadamente uma décima, e a Stellar também enfraqueceu em sincronia. Isso corresponde exatamente às operações de “clareza regulatória” de 14–15 de setembro: como as propostas não passaram, a narrativa de pagamentos — a de maior elasticidade — foi reduzida primeiro.
Nos últimos dois dias, o XRP tem absorvido expectativas de estrutura de mercado, e não um aumento repentino do volume de liquidação. ETFs e posições em contratos amplificam a volatilidade; quando o resultado da votação fica abaixo do esperado, a velocidade da reversão tende a ser maior do que a do Bitcoin. O índice do setor recuou junto, indicando que não se trata de um incidente isolado de liquidez em apenas uma ação.
O passo dado pelo setor de pagamentos é retirar o “prêmio de clareza” do preço, e não significa que transferências transfronteiriças tenham sido subitamente prejudicadas. A parcela em que o XRP caiu mais do que o mercado reflete a elasticidade regulatória que apareceu antes da votação. Com essa parte do prêmio eliminada, a posição tende a retornar primeiro ao seu próprio centro de liquidez, em vez de imediatamente buscar o próximo tema legislativo. Se adiante houver apenas reexame, sem novas fontes bipartidárias de votos, o PayFi é mais adequado para ser tratado como um ativo de negociação de alta volatilidade, e não como um papel com desconto baseado na ideia de que “o projeto de lei vai passar mais cedo ou mais tarde”.
$XRP
{spot}(XRPUSDT)
#PayFi #监管
Não constitui recomendação de investimento
PayFi alta elasticidade e reversão
Em 16 de setembro, os dados da SoSoValue mostram que o setor de pagamentos financeiros (PayFi) caiu cerca de 8,4% nas últimas 24 horas; entre eles, <$XRP > teve uma retração de aproximadamente uma décima, e a Stellar também enfraqueceu em sincronia. Isso corresponde exatamente às operações de “clareza regulatória” de 14–15 de setembro: como as propostas não passaram, a narrativa de pagamentos — a de maior elasticidade — foi reduzida primeiro.
Nos últimos dois dias, o XRP tem absorvido expectativas de estrutura de mercado, e não um aumento repentino do volume de liquidação. ETFs e posições em contratos amplificam a volatilidade; quando o resultado da votação fica abaixo do esperado, a velocidade da reversão tende a ser maior do que a do Bitcoin. O índice do setor recuou junto, indicando que não se trata de um incidente isolado de liquidez em apenas uma ação.
O passo dado pelo setor de pagamentos é retirar o “prêmio de clareza” do preço, e não significa que transferências transfronteiriças tenham sido subitamente prejudicadas. A parcela em que o XRP caiu mais do que o mercado reflete a elasticidade regulatória que apareceu antes da votação. Com essa parte do prêmio eliminada, a posição tende a retornar primeiro ao seu próprio centro de liquidez, em vez de imediatamente buscar o próximo tema legislativo. Se adiante houver apenas reexame, sem novas fontes bipartidárias de votos, o PayFi é mais adequado para ser tratado como um ativo de negociação de alta volatilidade, e não como um papel com desconto baseado na ideia de que “o projeto de lei vai passar mais cedo ou mais tarde”.
$XRP
#PayFi #监管
Não constitui recomendação de investimento
90
·
--
PayFi em alta
Em 15 de setembro, os dados da SoSoValue mostram que a maioria das cotas cripto fechou em alta, e o setor de finanças de pagamentos (PayFi) subiu cerca de 5,55% nas últimas 24 horas, sendo o destaque mais evidente entre todos os setores. Nos recortes, $XLM subiu cerca de 8,81%, e XRP e TEL também subiram no mesmo grupo; no mesmo período, $BTC chegou a tocar a faixa de US$ 79 mil antes de recuar, e mesmo assim a capitalização total da rede ainda registrou uma recuperação na ordem de ~1%.
O PayFi se alimenta da narrativa de “transferências, liquidação e canais de stablecoins”, que não é a mesma coisa que memecoins puras ou poder computacional puro. A votação programática do CLARITY recoloca a fronteira entre commodities/valores mobiliários em evidência; ativos de pagamentos tendem a ser vistos com mais facilidade como ativos de alta elasticidade, e o capital tende a primeiro fluir para nomes com liquidez relativa mais fina e maior elasticidade.
A liderança do setor em um dia não pode ser extrapolada para concluir que a rede de pagamentos tenha, de repente, aumentado o volume. Primeiro, verifique se há continuidade de negociações; depois, veja se essa “beta” permanece após a concretização do voto regulatório.
$XLM
{spot}(XLMUSDT)
#PayFi #板块轮动
Não constitui aconselhamento de investimento
PayFi em alta
Em 15 de setembro, os dados da SoSoValue mostram que a maioria das cotas cripto fechou em alta, e o setor de finanças de pagamentos (PayFi) subiu cerca de 5,55% nas últimas 24 horas, sendo o destaque mais evidente entre todos os setores. Nos recortes, $XLM subiu cerca de 8,81%, e XRP e TEL também subiram no mesmo grupo; no mesmo período, $BTC chegou a tocar a faixa de US$ 79 mil antes de recuar, e mesmo assim a capitalização total da rede ainda registrou uma recuperação na ordem de ~1%.
O PayFi se alimenta da narrativa de “transferências, liquidação e canais de stablecoins”, que não é a mesma coisa que memecoins puras ou poder computacional puro. A votação programática do CLARITY recoloca a fronteira entre commodities/valores mobiliários em evidência; ativos de pagamentos tendem a ser vistos com mais facilidade como ativos de alta elasticidade, e o capital tende a primeiro fluir para nomes com liquidez relativa mais fina e maior elasticidade.
A liderança do setor em um dia não pode ser extrapolada para concluir que a rede de pagamentos tenha, de repente, aumentado o volume. Primeiro, verifique se há continuidade de negociações; depois, veja se essa “beta” permanece após a concretização do voto regulatório.
$XLM
#PayFi #板块轮动
Não constitui aconselhamento de investimento
261

·
--
PayFi这东西,我最近是真的有点上头了
最近刷到 PayFi 这个赛道的次数有点多,本来没太当回事,结果自己顺着看了一圈,发现这东西好像还真不是纯炒概念。
我最近比较关注的是 @Polyflow_PayFi。
说白了,我看项目其实挺简单。
技术多牛、概念多新,这些我都会看,但最后还是得落到一个问题:
链上的钱,到底什么时候能真正拿出来花?
现在Crypto最大的问题之一就是,大家特别擅长让钱在链上“折腾”。
质押、借贷、交易、挖矿,玩法一个接一个。
但你真想拿着USDT去现实世界消费、跨境转账、发工资,体验一下,还是会发现中间隔着一大堆东西。
钱包、网络、Gas、支付渠道……
普通人看到这里估计已经关页面了。
所以 PolyFlow 这种从支付场景切进去的项目,反而让我觉得挺有意思。
身份、资金、消费、跨境、薪资这些东西,听起来没那么性感,但它们偏偏是现实生活里最刚需的东西。
再往后还有 Card、eSIM,以及AI Agent支付。
尤其是AI Agent支付!
AI自己找商品、自己算价格、自己完成支付。
你甚至都不需要知道后面跑的是哪条链。
这才是我理解的PayFi。
不是天天跟你强调“区块链改变世界”,而是把区块链藏到后面,让你根本感觉不到。
就像现在扫码付款一样,谁付款的时候还会停下来研究一下支付协议?
真正好用的Crypto,可能就是让你忘记自己正在用Crypto。
所以我现在对 PolyFlow 的态度也比较简单:
不急着吹,也不急着下结论。
先盯着,看它能不能把这些东西真正做出来。
如果支付、跨境、Card,再到未来的AI Agent支付真的一个个跑通,那这个故事就不是简单的“又一个PayFi项目”了。
至少目前,这是我最近比较愿意花时间研究的一个方向。
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi这东西,我最近是真的有点上头了
最近刷到 PayFi 这个赛道的次数有点多,本来没太当回事,结果自己顺着看了一圈,发现这东西好像还真不是纯炒概念。
我最近比较关注的是 @Polyflow_PayFi。
说白了,我看项目其实挺简单。
技术多牛、概念多新,这些我都会看,但最后还是得落到一个问题:
链上的钱,到底什么时候能真正拿出来花?
现在Crypto最大的问题之一就是,大家特别擅长让钱在链上“折腾”。
质押、借贷、交易、挖矿,玩法一个接一个。
但你真想拿着USDT去现实世界消费、跨境转账、发工资,体验一下,还是会发现中间隔着一大堆东西。
钱包、网络、Gas、支付渠道……
普通人看到这里估计已经关页面了。
所以 PolyFlow 这种从支付场景切进去的项目,反而让我觉得挺有意思。
身份、资金、消费、跨境、薪资这些东西,听起来没那么性感,但它们偏偏是现实生活里最刚需的东西。
再往后还有 Card、eSIM,以及AI Agent支付。
尤其是AI Agent支付!
AI自己找商品、自己算价格、自己完成支付。
你甚至都不需要知道后面跑的是哪条链。
这才是我理解的PayFi。
不是天天跟你强调“区块链改变世界”,而是把区块链藏到后面,让你根本感觉不到。
就像现在扫码付款一样,谁付款的时候还会停下来研究一下支付协议?
真正好用的Crypto,可能就是让你忘记自己正在用Crypto。
所以我现在对 PolyFlow 的态度也比较简单:
不急着吹,也不急着下结论。
先盯着,看它能不能把这些东西真正做出来。
如果支付、跨境、Card,再到未来的AI Agent支付真的一个个跑通,那这个故事就不是简单的“又一个PayFi项目”了。
至少目前,这是我最近比较愿意花时间研究的一个方向。
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
346
·
--
Com o impacto da atual tendência de RWA, todo mundo está discutindo o volume de liquidações em stablecoins na casa dos trilhões, mas você já pensou: depois que esse dinheiro é pago, para onde ele vai?
Agora, os pagamentos cripto são como sacar dinheiro em um caixa eletrônico com cartão: o dinheiro passa, e não fica nenhum rastro.
E o que a @Polyflow_PayFi está fazendo é transformar esse fluxo em ativos de crédito na sua própria cadeia.
Vamos resumir em duas coisas que eles resolvem:
1️⃣ PID: funciona como seu “passaporte de conformidade Web3 + cartão de crédito”; a privacidade é protegida por ZK, mas suas ações de consumo ajudam você a acumular crédito on-chain.
2️⃣ PLP: funciona como um “Money Market on-chain + pool de liquidez”; os recursos de pagamento de comerciantes e usuários circulam no pool, e ainda é possível aproveitar rendimentos derivados do DeFi.
Pagamentos tradicionais finalizam uma transação de cada vez. A PolyFlow, a cada pagamento, vai construindo alavancagem financeira para você.
Por baixo, o time é composto por veteranos de pagamentos internacionais. O fundador Raymond Qu, de Geoswift, é o mentor por trás da plataforma. Ao lidar com conformidade e pools de capital, um time veterano é o que dá mais estabilidade.
Se no futuro a blockchain não precisar mais “fazer Web3 por Web3”, e o consumo real for naturalmente convertido em um ingresso para as finanças on-chain, essa é justamente a atração do PayFi.
Para saber mais sobre o projeto, siga o Twitter oficial
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
209
·
--
Levei um tempinho para ler e compilar toda a documentação do @Polyflow_PayFi, e finalmente sinto que o PayFi deixou de ser apenas um slogan.
Muita gente, ao ouvir “pagamentos cripto”, pensa logo: “pega um código com um stablecoin e faz uma transferência”. Mas o que realmente trava uma adoção em larga escala não é “dá para pagar?” e sim a sequência inteira que vem depois — quem vê o dinheiro, se está em conformidade, se para transações internacionais é preciso esperar alguns dias, e, depois que você paga, a compra some. Não vira reputação, nem gera rendimento.
O recorte da PolyFlow é bem claro: dividir um pagamento em duas pontas de fluxo.
O PID cuida da identidade e das informações, usando prova de conhecimento zero para cumprir com mais leveza; privacidade e regulação não precisam ser escolhas mutuamente exclusivas;
O PLP cuida de liquidez e liquidação: o capital segue contratos inteligentes, e a plataforma não encosta no dinheiro.
Separar fluxo de informações e fluxo de fundos reduz primeiro o risco de custódia. E aí sim dá para viabilizar liquidação transfronteira com T+0, além de baixar os custos para abaixo dos canais tradicionais.
Por isso, não parece tanto “mais uma carteira”, e mais como uma camada de infraestrutura para os pagamentos. Em cima disso, o produto continua: Card conecta ativos on-chain a gastos off-line; Scan to Earn transforma recibos em registros on-chain; e eSIM, pagamento de salários e cobrança empresarial também podem ser integrados na mesma camada de liquidação. Recentemente, o App também entrou na jogada: moedas fiduciárias, stablecoins, transferências e consumo em uma mesma conta. Quando você usa, não precisa mais pensar em “em qual rede” nem “em qual carteira” está esse dinheiro.
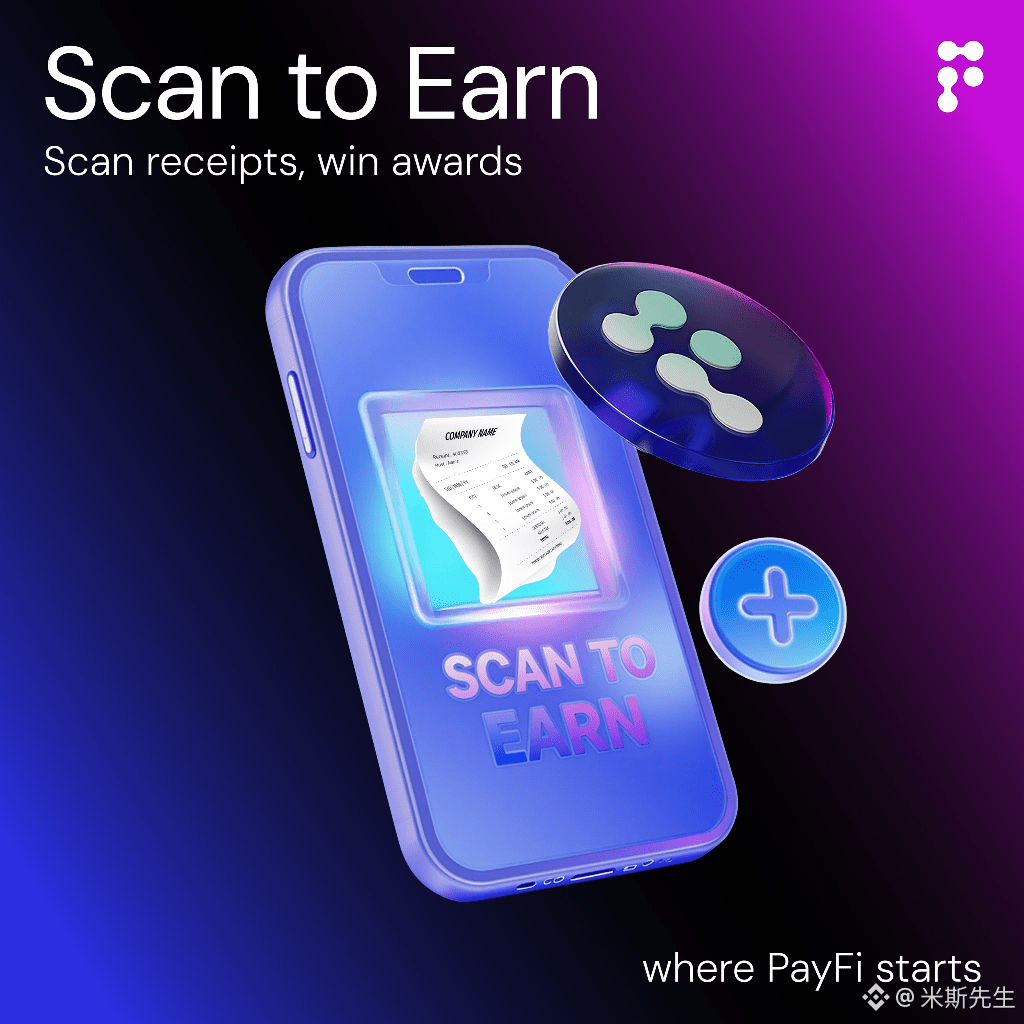
Eu particularmente me importo com a linha do Scan to Earn. No dia a dia, você compra um café, reserva uma passagem aérea. Você envia o comprovante, e o próprio ato de consumo começa a virar crédito e pontos; depois, após o TGE, isso é convertido em tokens do ecossistema. O pagamento deixa de ser uma saída única e passa a se tornar um histórico próprio on-chain. Nos materiais, eles comparam isso ao “crédito tipo Serasa” do Web3 — e a analogia, na verdade, é bem acertada.
Para o PayFi “dar certo”, no fim das contas não é se o whitepaper está bonito. É se existe gente de verdade pagando, fazendo scan e registrando o consumo real na cadeia. O direcionamento está correto; o resto é percorrer esse caminho com solidez.
#polyflow #PayFi

230

·
--
$PID Hoje eu entrei na CMC e na CG.
Este projeto faz a camada de pagamentos por baixo, não toca no seu dinheiro; os recibos de consumo do dia a dia ainda permitem acumular pontos.
Quem já leu os recibos já passou de um milhão, e o valor das transações: a parte parceira mencionou US$ 750 milhões.
Não acredite só no meu exagero; veja o site oficial por conta própria.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
188
·
--
Bullish
📊 Pesquisa de opinião sobre HUMA ($HUMA)
O projeto Huma Finance se concentra em PayFi e em conectar o financiamento e os pagamentos globais à blockchain, com um crescimento claro no volume de transações. Mas você acha que esse crescimento vai se refletir no desempenho $HUMA no futuro?
🔥 Na sua opinião, para onde o HUMA pode ir na próxima etapa?
🔹 🚀 Alta forte
🔹 📈 Alta gradual
🔹 ↔️ Movimento lateral
🔹 📉 Correção e queda
Compartilhe sua opinião e o motivo da sua escolha 👇
#HUMA #HumaFinance #PayFi
$HUMA
{spot}(HUMAUSDT)
😍
📊 Pesquisa de opinião sobre HUMA ($HUMA )
O projeto Huma Finance se concentra em PayFi e em conectar o financiamento e os pagamentos globais à blockchain, com um crescimento claro no volume de transações. Mas você acha que esse crescimento vai se refletir no desempenho $HUMA no futuro?
🔥 Na sua opinião, para onde o HUMA pode ir na próxima etapa?
🔹 🚀 Alta forte
🔹 📈 Alta gradual
🔹 ↔️ Movimento lateral
🔹 📉 Correção e queda
Compartilhe sua opinião e o motivo da sua escolha 👇
#HUMA #HumaFinance #PayFi
$HUMA
😍
69
·
--
🌐 Atualizações da Rede Conflux ($CFX) & Destaque na Integração PayFi! ⚡
À medida que a utilidade de pagamentos transfronteiriços e as arquiteturas Layer-1 focadas em conformidade continuam a avançar, a Conflux ($CFX) permanece como uma ponte única conectando os mercados cripto asiáticos e globais.
Principais destaques mantendo $CFX em foco:
* Atualização Hard Fork v3.1.0: A rede executou recentemente uma grande atualização obrigatória incorporando Propostas de Melhoria da Conflux (CIPs) essenciais para aumentar a compatibilidade com a Ethereum Virtual Machine (EVM), simplificar as ferramentas para desenvolvedores e refinar a arquitetura de segurança.
* Ecossistema PayFi em Expansão: Iniciativas de crescimento como a integração do Infini Card na Conflux eSpace permitem que os usuários façam bridge de stablecoins enquanto utilizam CFX para a mecânica das transações, impulsionando a utilidade de pagamentos no mundo real.
* Staking Institucional & Custódia: O apoio crescente ao ecossistema por parte de grandes provedores de staking e soluções institucionais de custódia continua a melhorar a segurança da rede e a reduzir a pressão de circulação dos tokens líquidos.
Você está acompanhando as recentes atualizações de protocolo da Conflux ou explorando suas crescentes aplicações PayFi? Compartilhe suas opiniões abaixo! 👇
#CFX #Conflux #PayFi #Layer1
🌐 Atualizações da Rede Conflux ($CFX ) & Destaque na Integração PayFi! ⚡
À medida que a utilidade de pagamentos transfronteiriços e as arquiteturas Layer-1 focadas em conformidade continuam a avançar, a Conflux ($CFX ) permanece como uma ponte única conectando os mercados cripto asiáticos e globais.
Principais destaques mantendo $CFX em foco:
* Atualização Hard Fork v3.1.0: A rede executou recentemente uma grande atualização obrigatória incorporando Propostas de Melhoria da Conflux (CIPs) essenciais para aumentar a compatibilidade com a Ethereum Virtual Machine (EVM), simplificar as ferramentas para desenvolvedores e refinar a arquitetura de segurança.
* Ecossistema PayFi em Expansão: Iniciativas de crescimento como a integração do Infini Card na Conflux eSpace permitem que os usuários façam bridge de stablecoins enquanto utilizam CFX para a mecânica das transações, impulsionando a utilidade de pagamentos no mundo real.
* Staking Institucional & Custódia: O apoio crescente ao ecossistema por parte de grandes provedores de staking e soluções institucionais de custódia continua a melhorar a segurança da rede e a reduzir a pressão de circulação dos tokens líquidos.
Você está acompanhando as recentes atualizações de protocolo da Conflux ou explorando suas crescentes aplicações PayFi? Compartilhe suas opiniões abaixo! 👇
#CFX #Conflux #PayFi #Layer1
3
328
Comecei a acompanhar recentemente o projeto HUMA Finance e chamou minha atenção a sua ideia diferente das outras criptomoedas.
O projeto se concentra na área de PayFi — ou seja, conectar pagamentos reais ao financiamento descentralizado, e não apenas ser uma moeda para especulação.
Alguns pontos que gostei:
1. Apoiado por grandes investidores e presente em redes fortes
2. Tem um uso real na transferência de pagamentos, e não é apenas um Meme
3. A comunidade é bem ativa no X e no Discord
Claro que todo projeto novo envolve risco, e cada um deve fazer sua própria pesquisa antes de qualquer passo.
O que vocês acham do HUMA? Vocês veem futuro na área de pagamentos?
#HUMA #BinanceSquare #PayFi
#Binance
136

·
--
TTITLE: POR QUE ASSISTIR $HUMA - PayFi PODE SER A PRÓXIMA GRANDE NARRATIVA 🚀
Corpo do post:
Tenho pesquisado $HUMA (Huma Finance) há 2 semanas e aqui vai meu parecer sincero:
A Huma Finance está construindo a PayFi - Financiamento de Pagamentos. A ideia é trazer o volume real de pagamentos do mundo para a blockchain. Diferente das moedas meme, eles têm parcerias reais e receita.
O que eu gosto:
1. Caso de uso real - pagamentos internacionais precisam de velocidade
2. A equipe foi identificada (doxxed) e está ativa na Binance Square
3. A HUMA foi listada recentemente com forte volume, não só hype
Riscos: Novo token = alta volatilidade. O gráfico da HUMA mostra pumps e dumps. Não vá com tudo.
Meu plano: Eu não vou entrar no FOMO na vela verde. Vou esperar um pullback e então fazer DCA pequeno. Também estou mantendo $BTC e $ETH como base.
Isto NÃO é conselho financeiro - é apenas meu diário como trader queniano aprendendo.
Pergunta para você: Você acha que a PayFi pode superar DePIN e IA como narrativa de 2025? Vamos discutir nos comentários.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
{spot}(HUMAUSDT)
TTITLE: POR QUE ASSISTIR $HUMA - PayFi PODE SER A PRÓXIMA GRANDE NARRATIVA 🚀
Corpo do post:
Tenho pesquisado $HUMA (Huma Finance) há 2 semanas e aqui vai meu parecer sincero:
A Huma Finance está construindo a PayFi - Financiamento de Pagamentos. A ideia é trazer o volume real de pagamentos do mundo para a blockchain. Diferente das moedas meme, eles têm parcerias reais e receita.
O que eu gosto:
1. Caso de uso real - pagamentos internacionais precisam de velocidade
2. A equipe foi identificada (doxxed) e está ativa na Binance Square
3. A HUMA foi listada recentemente com forte volume, não só hype
Riscos: Novo token = alta volatilidade. O gráfico da HUMA mostra pumps e dumps. Não vá com tudo.
Meu plano: Eu não vou entrar no FOMO na vela verde. Vou esperar um pullback e então fazer DCA pequeno. Também estou mantendo $BTC e $ETH como base.
Isto NÃO é conselho financeiro - é apenas meu diário como trader queniano aprendendo.
Pergunta para você: Você acha que a PayFi pode superar DePIN e IA como narrativa de 2025? Vamos discutir nos comentários.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
125
·
--
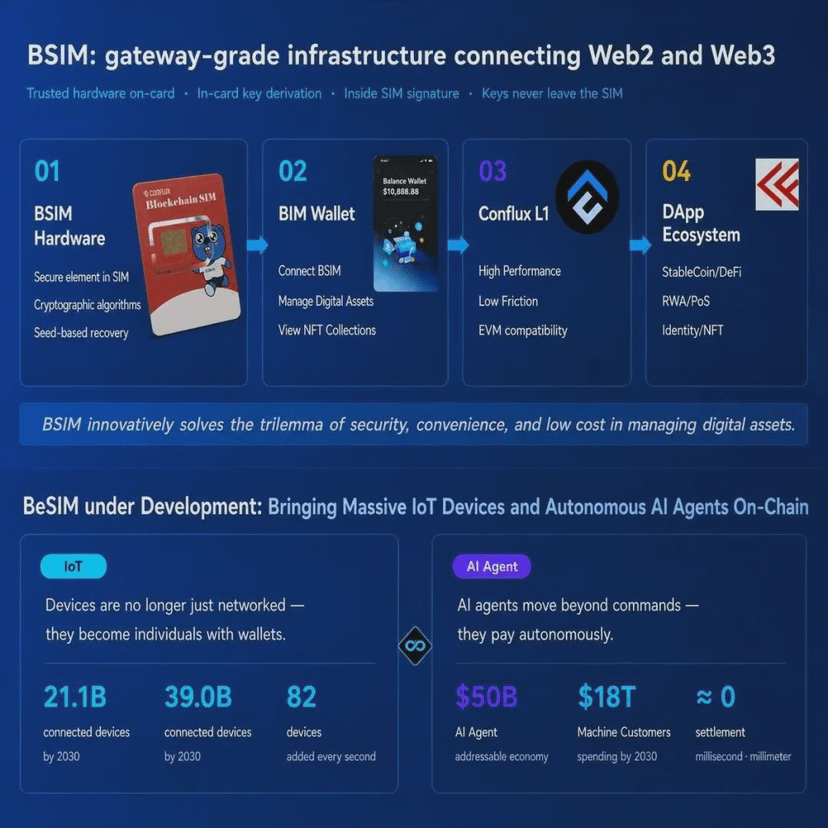
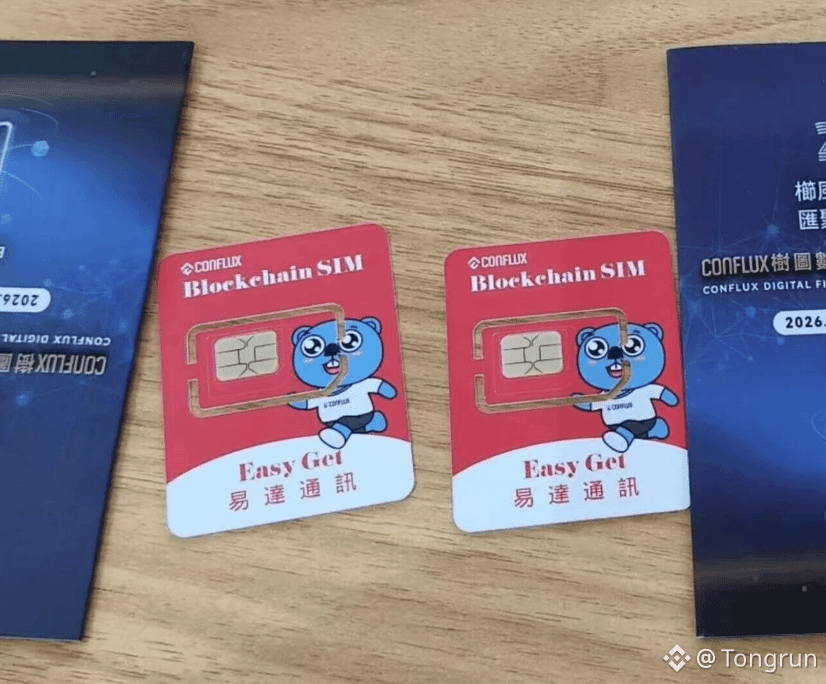
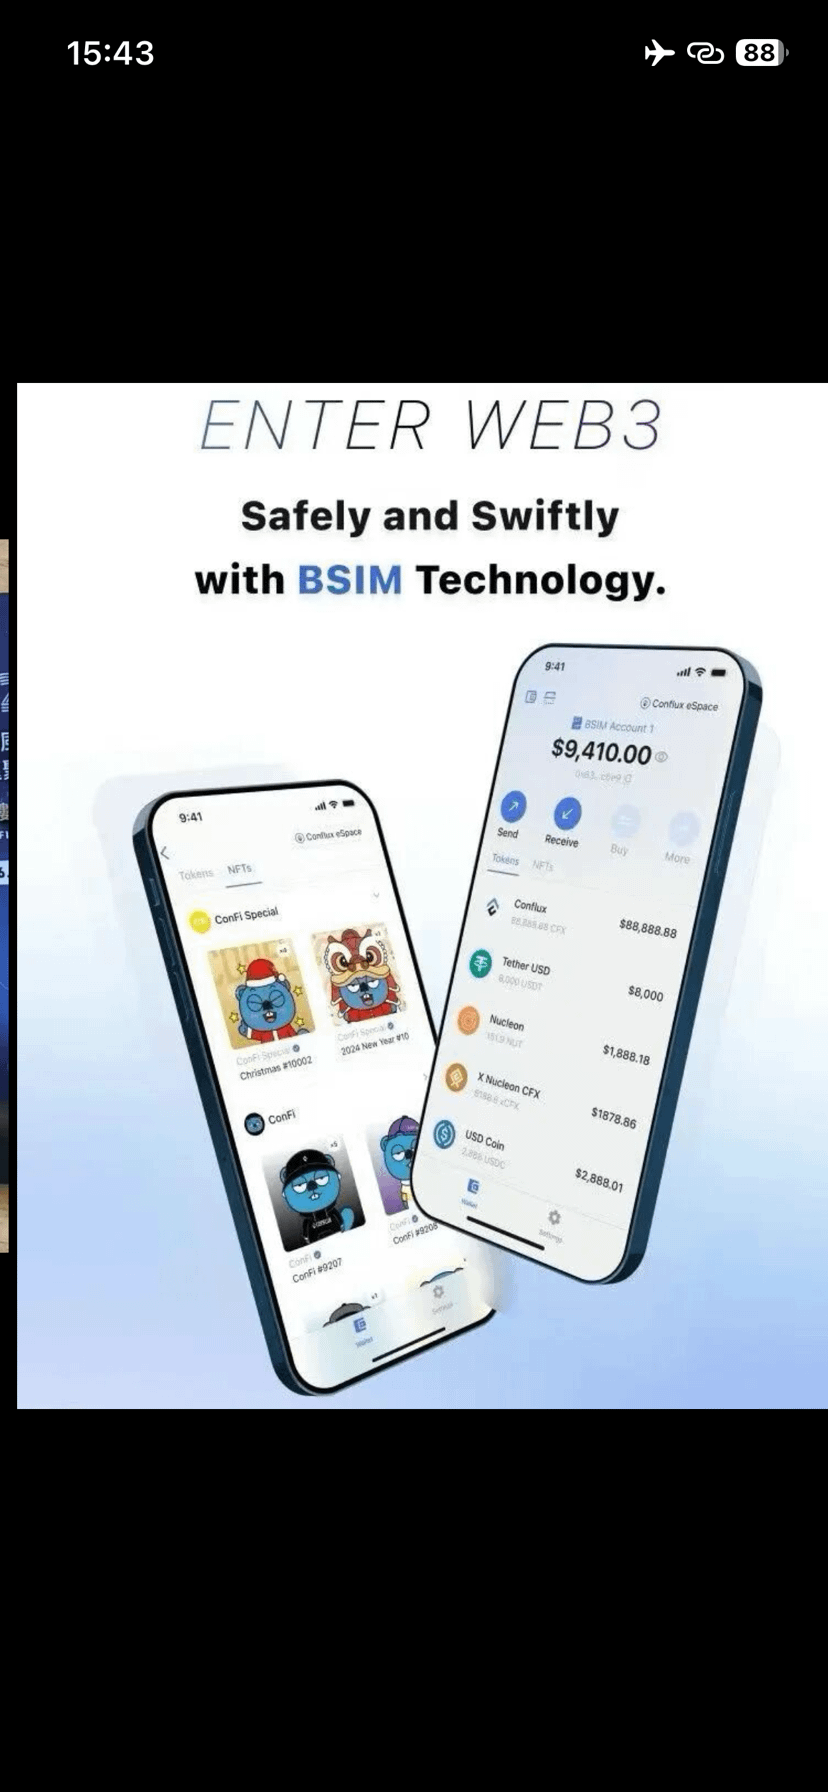
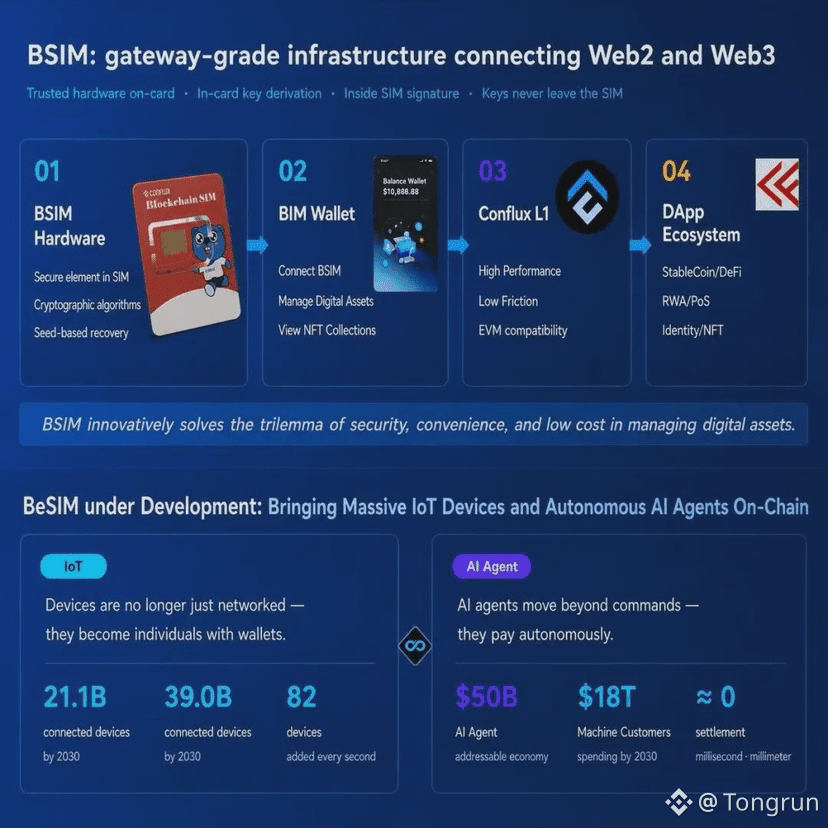
Ecossistema de pagamento PayFi + cartão BSIM da árvore Conflux
Muita gente pergunta:
Web3 está sendo falado há tanto tempo — além de “ficar comprando e vendendo moedas”, o que realmente pode mudar a vida das pessoas comuns?
Hoje vou te explicar em linguagem bem simples o que é uma entrega real do Web3 — ecossistema PayFi + cartão BSIM da Conflux! #CFX #PayFi 🧵 👇
1.
Pagamentos tradicionais (Web2) são seguros, mas lentos, e as taxas para transferências internacionais são altas. Carteiras cripto comuns (Web3) têm barreira alta e muita gente tem medo de perder a frase-semente.
O cartão BSIM, lançado em conjunto pela Conflux com um grande grupo de telecomunicações, coloca diretamente “uma carteira em hardware” dentro do seu chip SIM do celular!
As chaves ficam armazenadas em um chip de segurança; o nível de segurança é equivalente ao do “U-盾” de bancos, mas a experiência é tão suave quanto passar um cartão de transporte.
2.
Com esse portal hardcore (o cartão BSIM), o PayFi (pagamento financeiro) é o verdadeiro “matador”.
Ele não é para você usar criptomoeda para comprar café; em vez disso, aproveita o alto TPS e as taxas de Gas extremamente baixas da cadeia da Tree para integrar perfeitamente【liquidez na cadeia】 e【pagamentos do mundo real】. Quer seja para câmbio/conversão em e-commerce internacional ou para consumo do dia a dia, tudo é confirmado com um clique no nível do hardware do celular, com crédito em questão de segundos.
3.
Por que Conflux?
O motivo está na sua arquitetura exclusiva de processamento paralelo do “Tree-Graph”, que mantém a segurança absoluta da Layer 1 e ao mesmo tempo atinge uma vazão comparável à do Web2.
Com as obras de construção de finanças digitais transfronteiriças na Grande Baía e ao longo da iniciativa “Belt and Road”, essa combinação de “hardware hardcore + finanças de pagamento” é certamente a linha de frente.
O futuro do Web3 não está no ar — ele está em aplicações concretas e aterrissadas.
Quer experimentar o ecossistema de pagamentos PayFi mais avançado, ou encontrar qualquer problema ao usar a carteira Fluent, sinta-se à vontade para deixar comentários ou me enviar uma mensagem direta.
Sobre a Conflux:
Conflux é uma plataforma pública de blockchain Layer1 de alto desempenho e sem permissão, fundada em 2018.
Para saber mais detalhes sobre o projeto, acesse diretamente 👉: https://www.confluxnetwork.org/zh
Declaração solene:
O material tem origem em veículos de mídia oficiais/notícias da rede, apenas para referência. Destina-se ao aprendizado e à troca de informações. Os leitores devem cumprir rigorosamente as leis e regulamentos de seu local. Este artigo não representa qualquer recomendação de investimento.
#MemeCoreM代币数小时内暴跌80% #SK海力士拟赴美发行ADR #CFX $SPCXB
1
2
358
·
--
Verificado
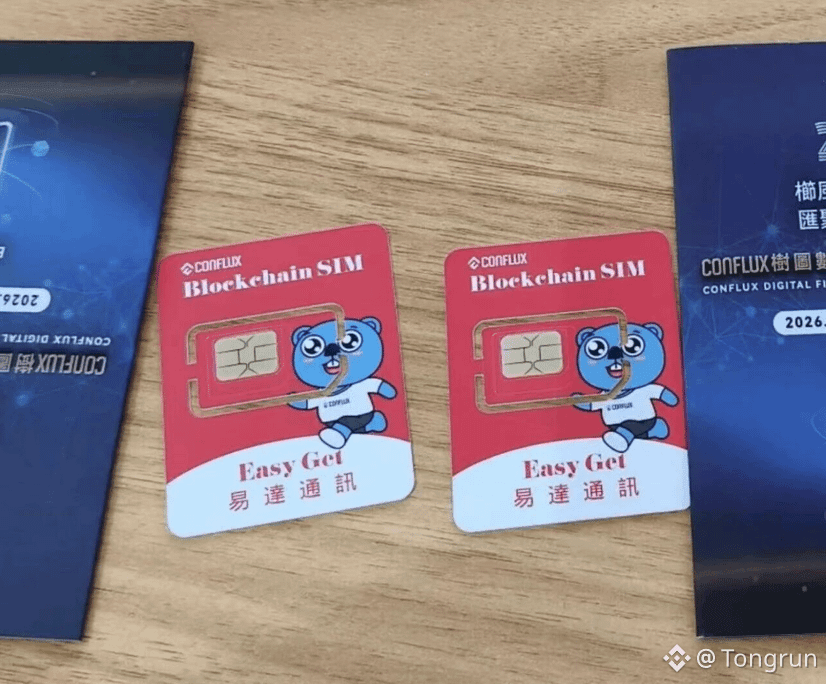
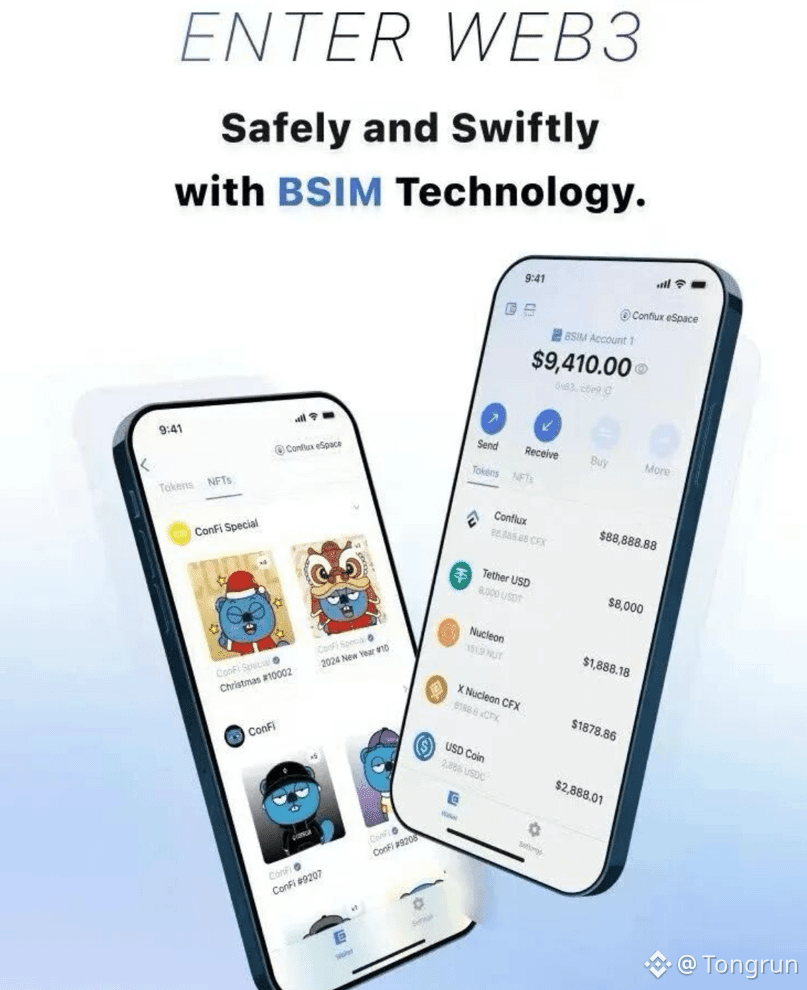
Ponto de explosão da Conflux em 2026 - Conformidade e PayFi/Pagamentos Financeiros
Ponto central da Conflux em 2026: conformidade e PayFi (Pagamentos Financeiros)
Em 2026, a corrida pela camada 1 vai ser acirrada, mas quando o assunto é [conformidade] e [pagamentos reais (PayFi)], a gente não pode deixar de olhar para a Conflux_Network.
Muita gente ainda tem a impressão de que a Tree Graph Chain é só “alta TPS”, mas na verdade, eles já estão preparando dois verdadeiros golpes de mestre este ano:
1️⃣ Stablecoin em HKD $HKDA (AnchorX):
Isso não é apenas ar, é uma stablecoin de verdade com suporte de custódia regulada em Hong Kong.
Conectando de forma suave o financeiro tradicional Web2 e o ecossistema Web3 na blockchain, criando um novo “túnel seguro” para a entrada e saída de fundos.
2️⃣ Cartão BSIM + a implementação definitiva do PayFi:
Chega de falar de aplicações sem sentido.
A Conflux, em parceria com um gigante das telecomunicações, criou o cartão BSIM, transformando o cartão SIM do celular em uma carteira de hardware.
Com o PayFi, no futuro, as compras e pagamentos internacionais serão confirmados diretamente no nível do hardware do celular, garantindo segurança e fluidez total.
Resumindo:
O Core Space está inovando de forma nativa, enquanto o eSpace é totalmente compatível com EVM, e as duas camadas estão se saindo cada vez melhor.
Este ano, a construção financeira digital na Grande Baía e na iniciativa da “Cinturão e Rota” certamente coloca a Conflux na liderança.
O BSIM, um novo ponto de entrada para a Web3.0 que integra comunicação e blockchain — um cartão de celular que é também uma carteira de ativos digitais, não é apenas um meio de conexão, mas também um portador de valor e confiança.
O que vocês acham do desempenho da CFX este ano? Vamos trocar uma ideia na seção de comentários! #Conflux #CFX #PayFi #Stablecoin #树图链cfx
Sobre a Conflux:
A Conflux é uma plataforma de blockchain pública Layer 1 de alto desempenho e sem permissão, fundada em 2018.
Núcleo Tecnológico: utiliza uma estrutura de livro-razão única chamada Tree-Graph e um algoritmo de consenso GHAST, superando as limitações lineares das blockchains tradicionais (como Bitcoin e Ethereum), permitindo o processamento paralelo de blocos e transações.
Conformidade: É o único projeto de blockchain público que atende aos requisitos regulatórios na China continental, frequentemente atuando como uma ponte para projetos internacionais de Web3 no mercado asiático, e promovendo ativamente a implementação de stablecoins (como a stablecoin em RMB offshore) e RWA (ativos do mundo real).
Design de Dupla Camada: A rede é dividida entre Conflux Core Space (espaço nativo) e Conflux eSpace (espaço totalmente compatível com EVM do Ethereum).
Para saber mais detalhes sobre o projeto, acesse👉: https://www.confluxnetwork.org/zh
1
3
1.3k
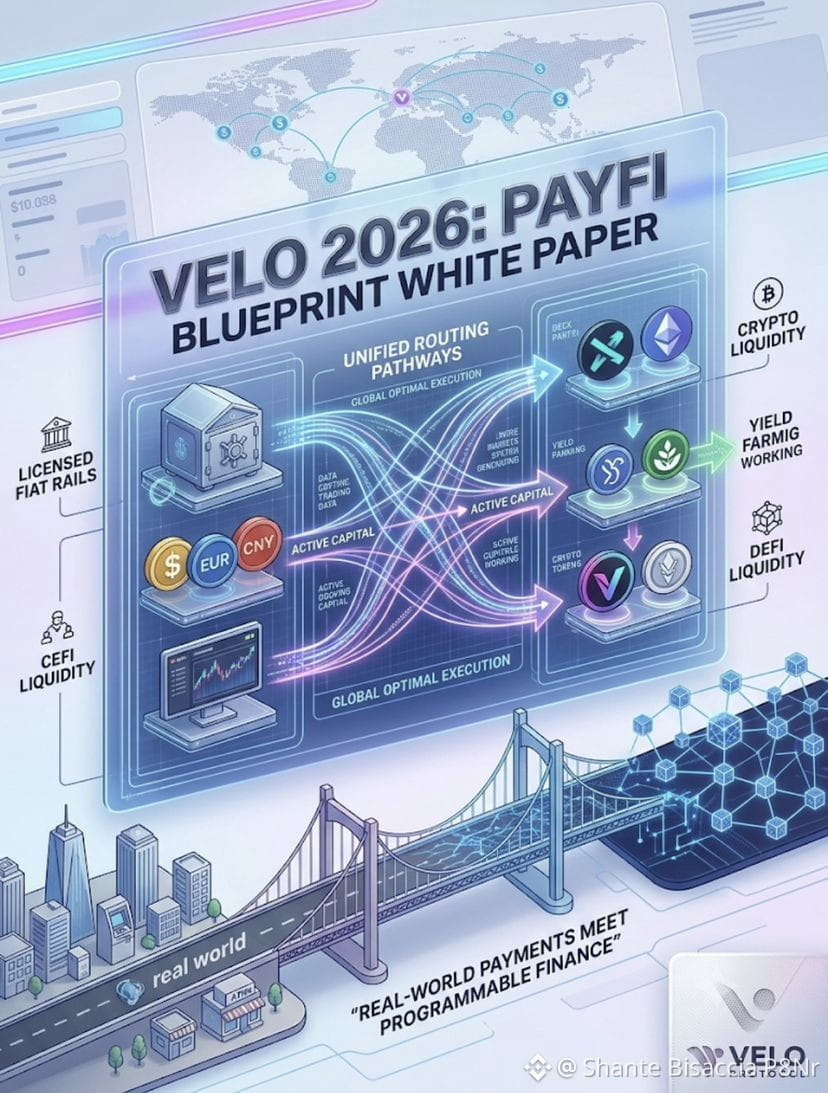
🚀 O Protocolo Velo apresenta seu “Whitepaper Blueprint 2026”: o que é a rede PayFi de pilha completa?
O Velo Protocol compartilhou as bases de sua visão estratégica para os próximos anos por meio de seu novo “Velo 2026 Blueprint Whitepaper”. O projeto se consolida na narrativa de PayFi (Payment Finance), buscando construir uma ponte definitiva entre o sistema bancário tradicional e o ecossistema cripto.
Pontos-chave:
• Trilhos Fiat com Licença + Liquidez Cripto:
A Velo se concentra em combinar infraestruturas financeiras reguladas e com licenças comerciais, com a liquidez nativa do ecossistema cripto.
• Unificação CeFi + DeFi: Seu ecossistema busca integrar a liquidez das finanças centralizadas (exchanges, escritórios OTC) e das descentralizadas em uma única camada de execução.
• Roteamento Inteligente Global: Implementação de motores de roteamento que buscam automaticamente a melhor via de transação no nível global, otimizando custos, velocidade e comissões.
• Capital Produtivo (Tempo-Valor do Dinheiro): Diferentemente dos pagamentos tradicionais, em que os fundos ficam inativos ou retidos por dias, a arquitetura da Velo permite que o capital em trânsito ou de tesouraria gere rendimentos enquanto trabalha na rede.
Conclusão: A Velo está apostando fortemente em se consolidar como uma camada de infraestrutura massiva para a Ásia e os mercados globais, transformando pagamentos transfronteiriços de um processo lento e caro para um sistema programável em tempo real.
$VELO #PayFi #Web3 #CryptoNews
1
80
·
--
Bullish
NOVAS ROTAS DO DINHEIRO: VELO LABS ASSUME O FLUXO ASIÁTICO
Enquanto os holofotes do Ocidente se distraem com o ruído regulatório diário, no Sudeste Asiático acabou de se consolidar uma das jogadas de infraestrutura de pagamentos mais pesadas e reais da região. A Velo Labs deixou de ser um projeto de laboratório e se tornou pura encanaria institucional.
O cerne de sua tração é a implantação de sua rede de troca de crédito federado, uma arquitetura técnica desenhada especificamente para devorar os custos e os prazos da transferência e da liquidação transfronteiriça nos mercados mais dinâmicos da Ásia.
O projeto acabou de validar sua viabilidade comercial após garantir uma segunda rodada de investimento estratégico por parte da UOB Venture Management, o braço de investimentos do United Overseas Bank (um dos gigantes bancários incontestáveis da região).
Eles não estão se limitando a remessas de pequeno porte; já ativaram iniciativas operacionais para processar fundos de tesouraria de curto prazo tokenizados, colocando o dinheiro corporativo pesado diretamente em suas esteiras digitais.
Ao se aliar ao sistema bancário tradicional como o United Overseas Bank e conectar os fundos de tesouraria do Sudeste Asiático, a Velo não está competindo por simpatia nas redes; está construindo os canais exclusivos por onde vai viajar o capital de amanhã.
Os canos continuam conectando em silêncio. Enquanto a massa encara a tela, o dinheiro inteligente controla os portos.
#VeloLabs $VELO #PayFi #RWA
3
159
·
--
Bullish
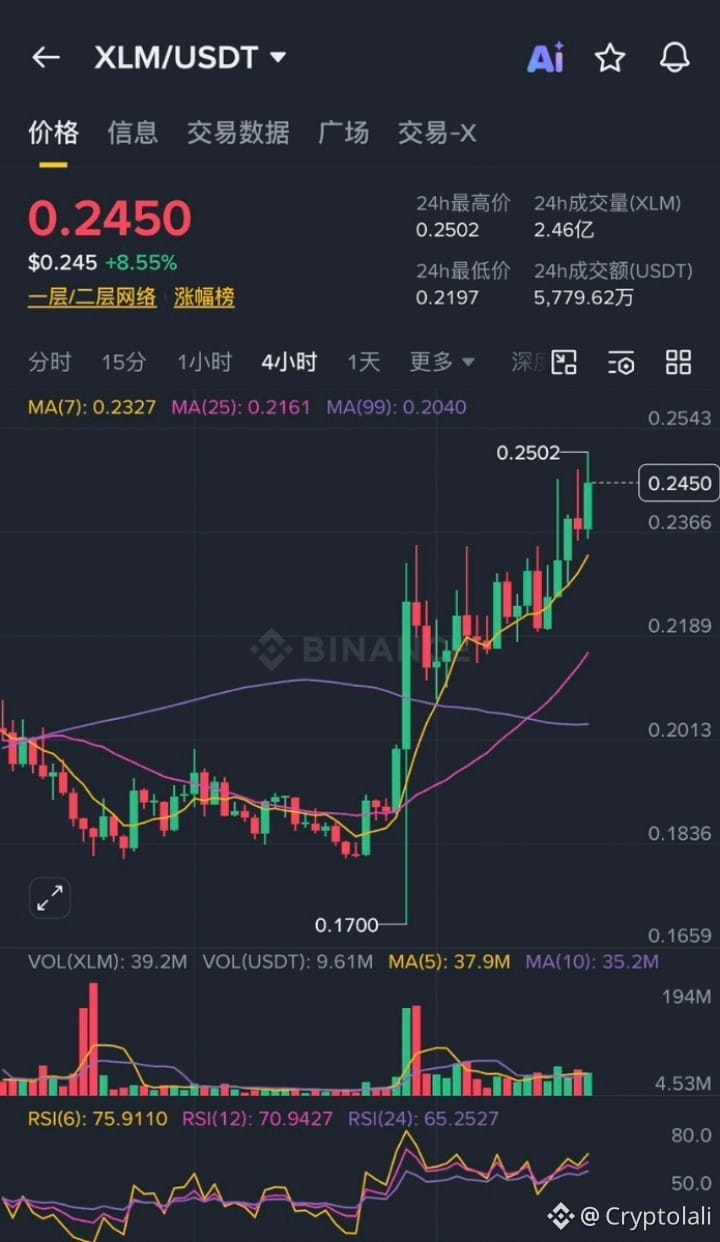
🚨 $XLM
{spot}(XLMUSDT)
SHORTS ESTÃO SENDO OBLITERADOS — ISSO NÃO É UM DRILL 🚨
O campo de batalha está brutal agora… e os ursos?
Estão sendo dizimados na grama alta. 🌿💀
Está em uma missão — e não vai desacelerar.
🔥 POR QUE O XLM ESTÁ DISPARANDO (NÃO É ALEATÓRIO)
Esse movimento se resume a USO REAL — não hype.
💸 PayFi está entrando com tudo:
A MoneyGram está operando trilhos de stablecoin na Stellar
Zebec habilitando pagamentos instantâneos para empresas
👉 Isso é adoção no mundo real, não vaporware.
🏦 TOKENIZAÇÃO DE RWA EXPLODINDO:
Mais de $2 BILHÕES+ já tokenizados
Gigantes como DTCC e Franklin Templeton estão envolvidos
👉 Tradução: Dinheiro institucional está entrando no jogo.
📊 ESTRUTURA DE MERCADO — É AQUI QUE FICA PICANTE
📈 Preço = SÓ PARA CIMA
🔴 Taxas de Financiamento = NEGATIVAS
🐻 Ursos = AINDA VENDENDO A DESCUBERTO
💥 Essa combinação = COMBUSTÍVEL PARA SHORT SQUEEZE
Todo short aberto agora?
👉 Basicamente pagando os touros para ficarem long.
🎯 CONFIGURAÇÃO DE NEGÓCIO (ALTA CONVICÇÃO)
🟢 Zona de Entrada: $0.20 – $0.22 (compre a queda)
🎯 Alvo: $0.26
🛑 Stop Loss: $0.18
⚡ Atual: ~$0.247 (+9.44%) — já esquentando
⚠️ AVISO FINAL PARA SHORTS
Você não está lutando contra hype…
Você está lutando contra adoção + instituições + dinâmicas de liquidez
E agora?
👉 Essa é uma batalha perdida.
🚀 NÃO É SÓ UM PUMP — ESTÁ SENDO USADO
Ainda pensando em vender a descoberto?
Boa sorte… você vai precisar. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
🚨 $XLM
SHORTS ESTÃO SENDO OBLITERADOS — ISSO NÃO É UM DRILL 🚨
O campo de batalha está brutal agora… e os ursos?
Estão sendo dizimados na grama alta. 🌿💀
Está em uma missão — e não vai desacelerar.
🔥 POR QUE O XLM ESTÁ DISPARANDO (NÃO É ALEATÓRIO)
Esse movimento se resume a USO REAL — não hype.
💸 PayFi está entrando com tudo:
A MoneyGram está operando trilhos de stablecoin na Stellar
Zebec habilitando pagamentos instantâneos para empresas
👉 Isso é adoção no mundo real, não vaporware.
🏦 TOKENIZAÇÃO DE RWA EXPLODINDO:
Mais de $2 BILHÕES+ já tokenizados
Gigantes como DTCC e Franklin Templeton estão envolvidos
👉 Tradução: Dinheiro institucional está entrando no jogo.
📊 ESTRUTURA DE MERCADO — É AQUI QUE FICA PICANTE
📈 Preço = SÓ PARA CIMA
🔴 Taxas de Financiamento = NEGATIVAS
🐻 Ursos = AINDA VENDENDO A DESCUBERTO
💥 Essa combinação = COMBUSTÍVEL PARA SHORT SQUEEZE
Todo short aberto agora?
👉 Basicamente pagando os touros para ficarem long.
🎯 CONFIGURAÇÃO DE NEGÓCIO (ALTA CONVICÇÃO)
🟢 Zona de Entrada: $0.20 – $0.22 (compre a queda)
🎯 Alvo: $0.26
🛑 Stop Loss: $0.18
⚡ Atual: ~$0.247 (+9.44%) — já esquentando
⚠️ AVISO FINAL PARA SHORTS
Você não está lutando contra hype…
Você está lutando contra adoção + instituições + dinâmicas de liquidez
E agora?
👉 Essa é uma batalha perdida.
🚀 NÃO É SÓ UM PUMP — ESTÁ SENDO USADO
Ainda pensando em vender a descoberto?
Boa sorte… você vai precisar. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
118

·
--
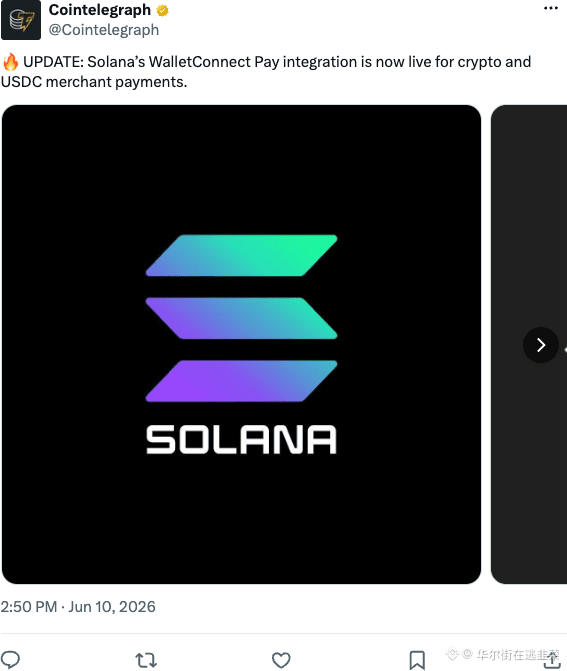
Agora dá pra comprar café escaneando a carteira e pagando direto com USDC, essa jogada do WalletConnect Pay da Solana tá mirando nos caixas físicos. A narrativa de pagamento já passou por várias ondas e tá quase na altura do joelho, mas pra liquidações de baixo desgaste, o SOL realmente se destaca. Agora é ver se os comerciantes vão realmente se espalhar, antes de qualquer crescimento, não precisa sair gritando que tá quebrando a bolha. #PayFi $SOL
{future}(SOLUSDT)
Agora dá pra comprar café escaneando a carteira e pagando direto com USDC, essa jogada do WalletConnect Pay da Solana tá mirando nos caixas físicos. A narrativa de pagamento já passou por várias ondas e tá quase na altura do joelho, mas pra liquidações de baixo desgaste, o SOL realmente se destaca. Agora é ver se os comerciantes vão realmente se espalhar, antes de qualquer crescimento, não precisa sair gritando que tá quebrando a bolha. #PayFi $SOL
120
·
--
Nas últimas 12 horas, o que mais me preocupa não é só mais um cartão U, mas sim que as stablecoins estão se transformando de "ferramenta de saque" para "entrada de receita".
De um lado, a Deel está avançando com a distribuição de salários em stablecoins nos cenários principais de RH/PayRoll, e do outro, o mercado está debatendo repetidamente o aumento do consumo de cartões cripto e o acelerado reposicionamento das instituições de pagamento tradicionais. Muitos ainda estão escolhendo o cartão U com base em "taxas baixas, design do cartão e se é aceito", mas eu acho que isso já está meio ultrapassado.
Na próxima fase, o que realmente deve ser comparado não é o cartão em si, mas sim todo o caminho:
1. Depois de pegar a stablecoin, você consegue fazer a conversão/saque com baixa fricção?
2. O cenário de consumo é estável, sem cancelamentos frequentes, recusas, ou congelamentos de risco?
3. Desde o recebimento, a posse até o consumo, é possível ter uma experiência contínua, e não algo fragmentado?
Falando claro, o cartão U vai se parecer cada vez mais com um "produto de última milha", pois toda aquela camada de recebimento de stablecoin, liquidação, conformidade e controle de risco é que vai definir o limite da experiência.
Então, ao analisar projetos de PayFi ou cartões U no futuro, eu vou perguntar primeiro: eles estão resolvendo o problema do cartão ou o problema do caminho? Se for só um cartão novo, a barreira de entrada é bem fina; mas se conseguirem esclarecer a conversão, o pagamento e os cenários de consumo, o valor vai se destacando aos poucos.
Essa é também a razão pela qual eu acho ferramentas como a Payall.ai mais interessantes: não é simplesmente sobre qual cartão é mais atraente, mas sobre ajudar os usuários a visualizar diferentes cartões U, caminhos de saque e cenários de consumo em um único gráfico.
#稳定币 #加密支付 #PayFi
82
·
--
Eu fui
XLM hoje subiu quase 10%
Eu quase esqueci que essa moeda ainda estava viva
Acontece que enquanto todo mundo estava de olho no BTC
Alguém aproveitou e soltou uma grande notícia
O volume de transações na rede Stellar disparou de 150 milhões para 880 milhões
Mais de cinco vezes
Eu fiquei pasmo
Três catalisadores explodiram ao mesmo tempo
A Spiko Finance tokenizou 1 bilhão de dólares em ativos na Stellar
Não é prova de conceito
É dinheiro de verdade na blockchain
A Zebec Network criou uma plataforma de pagamento de salários na Stellar
Diretamente conectada ao cartão de débito Mastercard
Daqui pra frente, pode ser que realmente paguemos salários com criptomoeda
O VersaBank do Canadá lançou um plano chamado Digital Meteor
Emitindo depósitos tokenizados de banco na Stellar
Não é stablecoin
É um certificado de dívida do próprio banco
Essas duas coisas não são a mesma coisa
Análise técnica
XLM voltou a ficar acima da zona de liquidez de 0.20-0.21
RSI em 59, ainda não está sobrecomprado
O próximo nível é 0.26
Esse discurso sobre PayFi eu acho que é coisa séria
Não é só hype
Tem realmente gente usando blockchain para pagamentos
A Stellar está há dez anos facilitando pagamentos transfronteiriços
Agora finalmente alguém está usando isso como infraestrutura de pagamento
Mas não se precipite
Anúncios de parcerias por instituições e realmente ter gente usando são duas coisas diferentes
Vamos primeiro ver se a atividade na rede consegue sustentar isso
$XLM #PayFi #RWA #Stellar
186

·
--
$RTX A PRESALE ATINGE $30M ENQUANTO TRANSFERÊNCIAS PAYFI VÃO AO VIVO ⚡
A Remittix ultrapassou a marca de $30 milhões em presale enquanto sua plataforma PayFi concluída começa a processar transferências reais de cripto para fiat para usuários selecionados da comunidade. O projeto afirma que os pagamentos em fiat agora estão chegando a contas bancárias, mudando a narrativa de execução do roadmap para validação precoce do produto.
O próximo marco importante é $32 milhões, onde a Remittix planeja revelar sua data oficial de lançamento. Para traders e alocadores, o foco deve permanecer na adoção do usuário, condições de liquidez, qualidade de execução e transparência pós-lançamento, em vez de apenas no momentum da presale.
Não é aconselhamento financeiro. Gerencie seu risco.
#Crypto #PayFi #Altcoins #BinanceSquare #Web3
🧭
{alpha}(560x4829a1d1fb6ded1f81d26868ab8976648baf9893)
$RTX A PRESALE ATINGE $30M ENQUANTO TRANSFERÊNCIAS PAYFI VÃO AO VIVO ⚡
A Remittix ultrapassou a marca de $30 milhões em presale enquanto sua plataforma PayFi concluída começa a processar transferências reais de cripto para fiat para usuários selecionados da comunidade. O projeto afirma que os pagamentos em fiat agora estão chegando a contas bancárias, mudando a narrativa de execução do roadmap para validação precoce do produto.
O próximo marco importante é $32 milhões, onde a Remittix planeja revelar sua data oficial de lançamento. Para traders e alocadores, o foco deve permanecer na adoção do usuário, condições de liquidez, qualidade de execução e transparência pós-lançamento, em vez de apenas no momentum da presale.
Não é aconselhamento financeiro. Gerencie seu risco.
#Crypto #PayFi #Altcoins #BinanceSquare #Web3
🧭
513
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
1
#AIStocksWhatNext
350,012 visualizações
2,927 discutindo
2
#BitcoinBreaksAboveMayHighNears$86K
13,978 visualizações
188 discutindo
3
#DogecoinRises15%
43,746 visualizações
962 discutindo
4
#$14BBitcoinOptionsExpireFriday
3,598 visualizações
87 discutindo
5
#BNBMarketCapPassesBNYMellon
28,169 visualizações
692 discutindo
6
#CryptoMarketCapReclaims$3Trillion
4,519 visualizações
79 discutindo
7
#MuseOvertakesChatGPTAsTopFreeIOSApp
16,486 visualizações
523 discutindo
8
#TokenizedStockPlatformsCouldLaunchNextQuarter
26,146 visualizações
573 discutindo
9
#StrategyAdds950Bitcoin
32,682 visualizações
671 discutindo
10
#CardanoAddedToX402KitForADAPayments
28,877 visualizações
650 discutindo