

#fedproposesrulesforbankissuedstablecoins
fedproposesrulesforbankissuedstablecoins
26,905 visualizações
633 discutindo
Popular
Últimas

#fedproposesrulesforbankissuedstablecoins
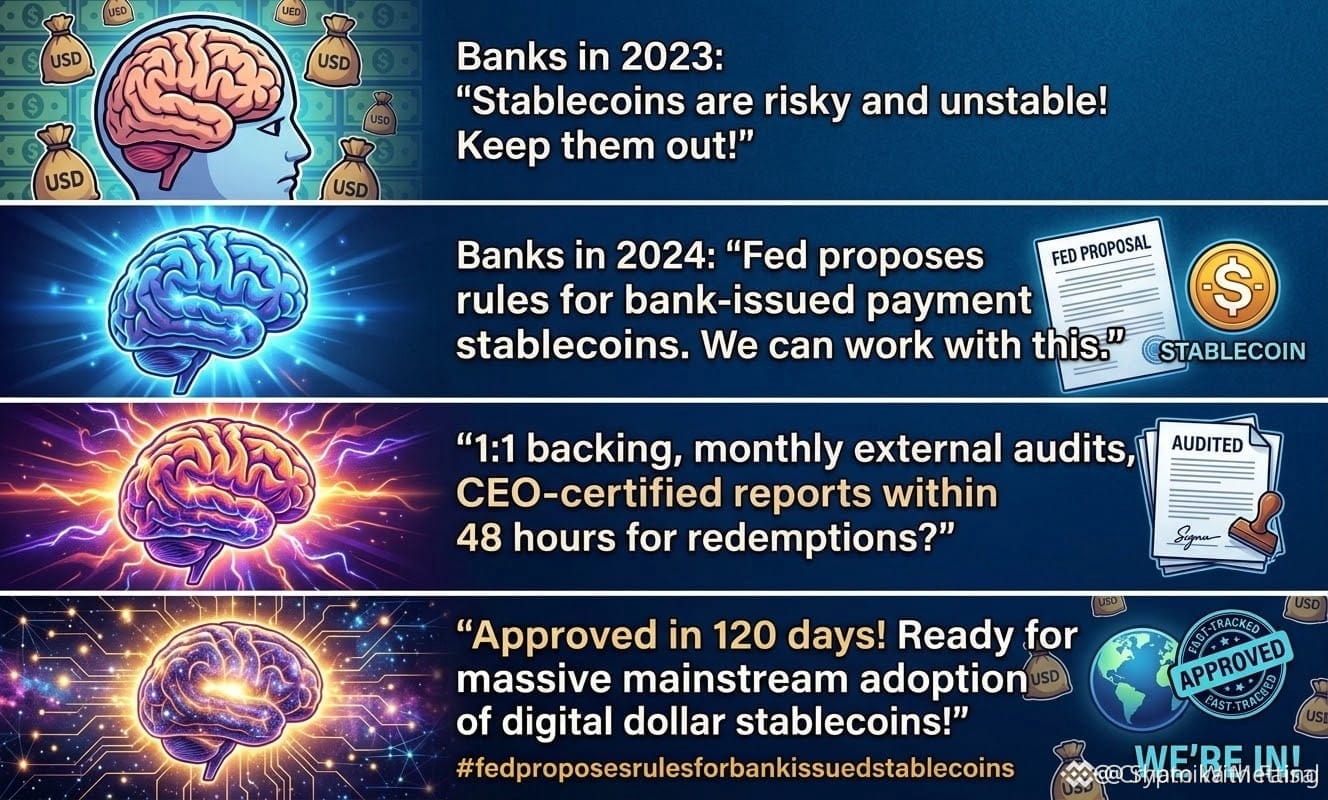
🚨 O Fed está prestes a derrubar o plano de stablecoins lastreadas por bancos! 🚨
O sistema bancário dos EUA está pronto para uma migração completa para a cadeia (on-chain)? O Federal Reserve propôs seu novo arcabouço para pagamentos de stablecoins no âmbito da futura lei GENIUS.
Veja como seria o “guia de regras”:
🔒 Cobertura rígida de 1:1: cada token no valor de 1 dólar deve ser lastreado 100% por dinheiro ou títulos do Tesouro de curto prazo (≤93 dias) ou depósitos segurados.
💰 Reservas de capital: os emissores precisam manter reservas para riscos operacionais (até 2% com base no volume de negociação) para absorver choques inesperados.
🔎 Auditorias aprovadas pelo CEO: os relatórios mensais de reservas devem ser auditados por contadores independentes (CPAs) — e devem ser assinados pessoalmente pelo CEO e pelo CFO.
🏦 Caminho rápido para bancos: descreve como bancos estaduais participantes preparariam filiais/empresas para emitir moedas, com a exigência de que o Fed tome sua decisão em até 120 dias.
Este é a ponte que conecta as finanças tradicionais (TradFi) aos ativos digitais antes de 2027.
👇 A grande pergunta: as stablecoins emitidas por bancos vão impulsionar uma adoção realmente massiva, ou vão desloc ar as alternativas descentralizadas?
Por favor, acompanhem
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
IrumOnChain:
This is exactly the bridge we've been waiting for.
Tight 1:1 backing + CEO-signed audits = trust that TradFi was missing.
I don't think bank stablecoins will kill decentralized alternatives, they will actually onboard the next 100M users who were scared of crypto. Once they are on-chain for dollars, BTC, BNB, SOL is just one click away.
Mass adoption starts here. I'm breaking this down daily on my profile.
1
10
12k

·
--
#fedproposesrulesforbankissuedstablecoins
🏦 Alerta do Macro: O Fed entra na Arena das Stablecoins com Propostas de Regras para Emissores! 💵⚖️
O Federal Reserve divulgou oficialmente duas grandes propostas regulatórias para implementar a Lei GENIUS (Guiding and Establishing National Innovation for U.S. Stablecoins), estabelecendo padrões rigorosos de reservas, operação e capital para stablecoins de pagamento emitidas por bancos.
📌 Resumo das Principais Regras Propostas pelo Fed
💵 Mandato de Reserva 1:1: todos os emissores de stablecoins de pagamento supervisionados pelo Fed devem lastrear integralmente cada token de US$ 1 com ativos de reserva permitidos e de alta qualidade, incluindo dinheiro, saldos do Federal Reserve, Treasuries dos EUA de curto prazo (vencimentos ≤ 93 dias) e acordos de recompra (repo) elegíveis.
⏱️ Resgates Obrigatórios em 2 Dias: os tokens devem, em geral, ser resgatáveis ao valor nominal em até dois dias úteis. Se as reservas ficarem aquém, os emissores devem notificar o Fed e executar um plano de remediação ou liquidar imediatamente as reservas para resgatar os detentores dos tokens.
📊 Cargas de Capital para Risco Operacional: a proposta impõe cobranças padronizadas de capital para se proteger contra riscos de crédito e operacionais — definidas em 2% sobre os primeiros US$ 20 bilhões em stablecoins em circulação, 1,5% sobre os próximos US$ 30 bilhões e 1% sobre valores acima de US$ 50 bilhões.
🏦 Processo de Solicitação para Subsidiária Bancária: uma regra separada descreve um fluxo de aplicação estruturado para bancos-membros estaduais que buscam estabelecer subsidiárias dedicadas para emitir stablecoins de pagamento, com uma janela obrigatória de decisão do Fed de 120 dias após a submissão completa da solicitação.
⚖️ Stablecoins Nativas de Wall Street vs. Cripto (USDT & USDC)
Concorrência por Participação de Mercado: à medida que bancos comerciais lançam stablecoins compatíveis com rendimento ou lastreadas por bancos sob a lei federal, emissores não bancários estabelecidos como Tether ($USDT) e Circle ($USDC) enfrentam exigências de conformidade mais rígidas nos mercados dos EUA.
Mudança na Liquidez de DeFi: embora o respaldo federal aumente a confiança para liquidação institucional, limitações estritas de reservas e regras de resgate em 2 dias podem dividir a liquidez cripto global entre o ambiente dos EUA regulado.
#FedOctoberRateHikeOddsRiseTo69.7%
1
5.3k

·
--
Artigo
O Fed Acabou de Colocar Regras Reais por Trás da Expressão "Totalmente Lastreado"#fedproposesrulesforbankissuedstablecoins
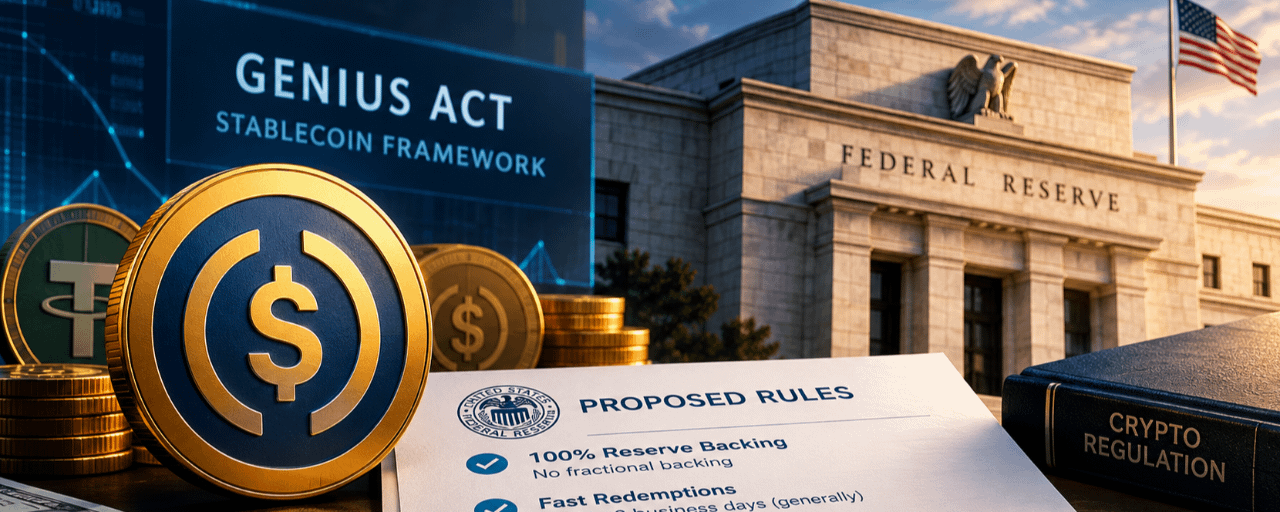
Por anos, "totalmente lastreado" tem sido uma expressão que as empresas emissoras de stablecoins usaram livremente — e o Federal Reserve acabou de propor torná-la um requisito legal, com força.
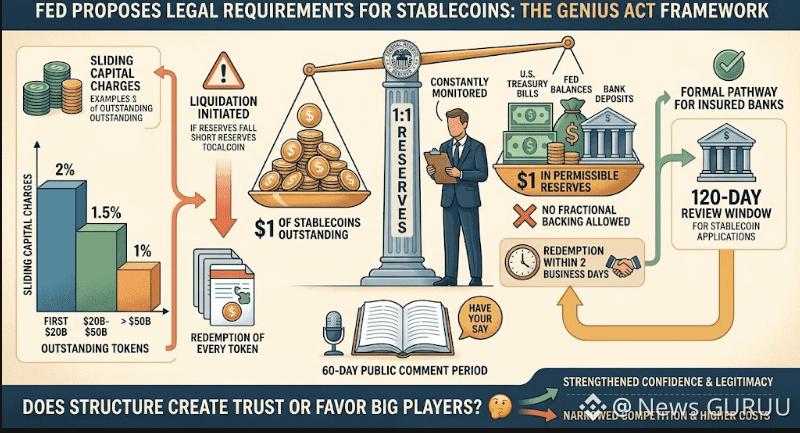
Veja o que foi anunciado: em 24 de setembro, o Fed divulgou duas propostas de regras para implementar a estrutura da Lei GENIUS para stablecoins de pagamentos. A primeira exige que emissores supervisionados pelo Fed mantenham pelo menos US$ 1 em reservas permitidas — como títulos do Tesouro de curto prazo, saldos no Fed e certos depósitos bancários — para cada US$ 1 de stablecoins em circulação, sem permitir lastro fracionado. Os resgates, em geral, teriam de ser atendidos em até dois dias úteis, e os emissores enfrentariam uma cobrança de capital variável (escalonada), começando em 2% nos primeiros US$ 20 bilhões em tokens em circulação e caindo para 1% acima de US$ 50 bilhões. Se as reservas de um emissor ficarem aquém e permanecerem abaixo por um período determinado, a regra prevê a liquidação total das reservas e o resgate de cada token em circulação — sem exceções embutidas. A segunda, em conjunto com a primeira, cria um caminho formal para que bancos segurados lancem subsidiárias de stablecoin por meio do Fed, com uma janela de revisão de 120 dias após um pedido ser considerado completo. As duas propostas estão abertas a comentários do público por 60 dias antes que qualquer coisa seja finalizada.
O Fed Acabou de Colocar Regras Reais por Trás da Expressão "Totalmente Lastreado"
#fedproposesrulesforbankissuedstablecoins
Por anos, "totalmente lastreado" tem sido uma expressão que as empresas emissoras de stablecoins usaram livremente — e o Federal Reserve acabou de propor torná-la um requisito legal, com força.
Veja o que foi anunciado: em 24 de setembro, o Fed divulgou duas propostas de regras para implementar a estrutura da Lei GENIUS para stablecoins de pagamentos. A primeira exige que emissores supervisionados pelo Fed mantenham pelo menos US$ 1 em reservas permitidas — como títulos do Tesouro de curto prazo, saldos no Fed e certos depósitos bancários — para cada US$ 1 de stablecoins em circulação, sem permitir lastro fracionado. Os resgates, em geral, teriam de ser atendidos em até dois dias úteis, e os emissores enfrentariam uma cobrança de capital variável (escalonada), começando em 2% nos primeiros US$ 20 bilhões em tokens em circulação e caindo para 1% acima de US$ 50 bilhões. Se as reservas de um emissor ficarem aquém e permanecerem abaixo por um período determinado, a regra prevê a liquidação total das reservas e o resgate de cada token em circulação — sem exceções embutidas. A segunda, em conjunto com a primeira, cria um caminho formal para que bancos segurados lancem subsidiárias de stablecoin por meio do Fed, com uma janela de revisão de 120 dias após um pedido ser considerado completo. As duas propostas estão abertas a comentários do público por 60 dias antes que qualquer coisa seja finalizada.
3
2.2k
·
--
#fedproposesrulesforbankissuedstablecoins
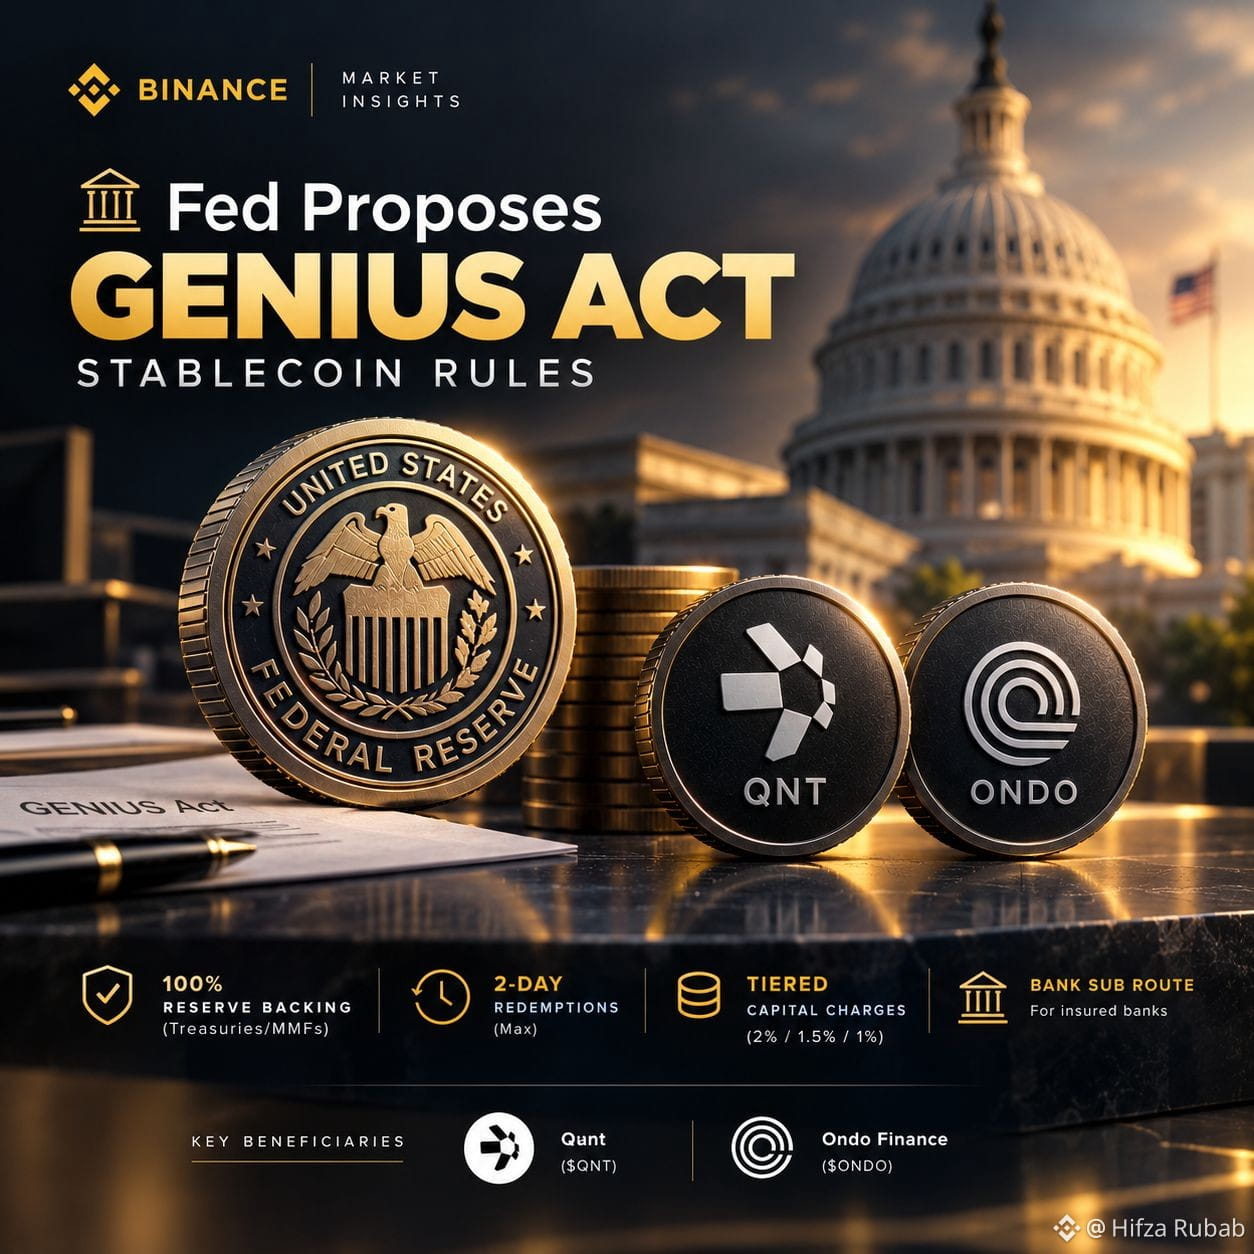
🏛️ Fed Propõe Regras GENIUS para Stablecoins 💳🌐🚀
O Federal Reserve dos EUA 🏛️ divulgou duas grandes propostas de regras sob a Lei GENIUS 📑:
100% de Garantia em Reserva: lastro total em ativos líquidos 💵 (Treasuries/MMFs) com auditorias mensais 📊 e certificação do CEO/CFO 📝.
Resgates Máx. em 2 Dias: as instituições devem processar solicitações de resgate dentro de dois dias úteis ⏱️.
Encargos de Capital em Faixas: taxa de 2% de capital sobre os primeiros US$ 20B, 1,5% sobre os próximos US$ 30B e 1% acima de US$ 50B 💰.
Rota do Banco: oferece aos bancos segurados 🏦 um processo formal de aprovação para emitir stablecoins de pagamento via subsidiárias ⚡.
Principais Beneficiários🪙:
Quant ($QNT ) 🌐: camada de interoperabilidade conectando bancos tradicionais com ativos tokenizados.
Ondo Finance ($ONDO ) 🏛️: protocolo de ativos do mundo real (RWA) que se beneficia de Treasuries tokenizados por instituições.
💬 Qual é a sua opinião? A conformidade rigorosa vai construir confiança em Wall Street 🎯 ou bloquear emissores menores de Web3 🛑? Deixe seus pensamentos abaixo! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#fedproposesrulesforbankissuedstablecoins
🏛️ Fed Propõe Regras GENIUS para Stablecoins 💳🌐🚀
O Federal Reserve dos EUA 🏛️ divulgou duas grandes propostas de regras sob a Lei GENIUS 📑:
100% de Garantia em Reserva: lastro total em ativos líquidos 💵 (Treasuries/MMFs) com auditorias mensais 📊 e certificação do CEO/CFO 📝.
Resgates Máx. em 2 Dias: as instituições devem processar solicitações de resgate dentro de dois dias úteis ⏱️.
Encargos de Capital em Faixas: taxa de 2% de capital sobre os primeiros US$ 20B, 1,5% sobre os próximos US$ 30B e 1% acima de US$ 50B 💰.
Rota do Banco: oferece aos bancos segurados 🏦 um processo formal de aprovação para emitir stablecoins de pagamento via subsidiárias ⚡.
Principais Beneficiários🪙:
Quant ($QNT ) 🌐: camada de interoperabilidade conectando bancos tradicionais com ativos tokenizados.
Ondo Finance ($ONDO ) 🏛️: protocolo de ativos do mundo real (RWA) que se beneficia de Treasuries tokenizados por instituições.
💬 Qual é a sua opinião? A conformidade rigorosa vai construir confiança em Wall Street 🎯 ou bloquear emissores menores de Web3 🛑? Deixe seus pensamentos abaixo! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
区块链球王 777:
Join my live 👇🏻
1
7
4k

💵 US$ 1 de reserva ganha destaque
Novas propostas do Fed exigiriam que emissores de stablecoins cobertos mantivessem reservas qualificadas.
Títulos do Tesouro de curto prazo e outros ativos altamente líquidos estão entre as reservas propostas.
Bancos que buscam emitir stablecoins também enfrentariam um processo de solicitação.
$BTC $ETH $SOL e $BNB continuam sendo grandes ativos do mercado à vista.
🔎 O próximo capítulo dos pagamentos digitais está se formando.
#fedproposesrulesforbankissuedstablecoins
1
578


·
--
Bullish
#fedproposesrulesforbankissuedstablecoins
Fed propõe regras para stablecoins: o que mudaria para bancos?
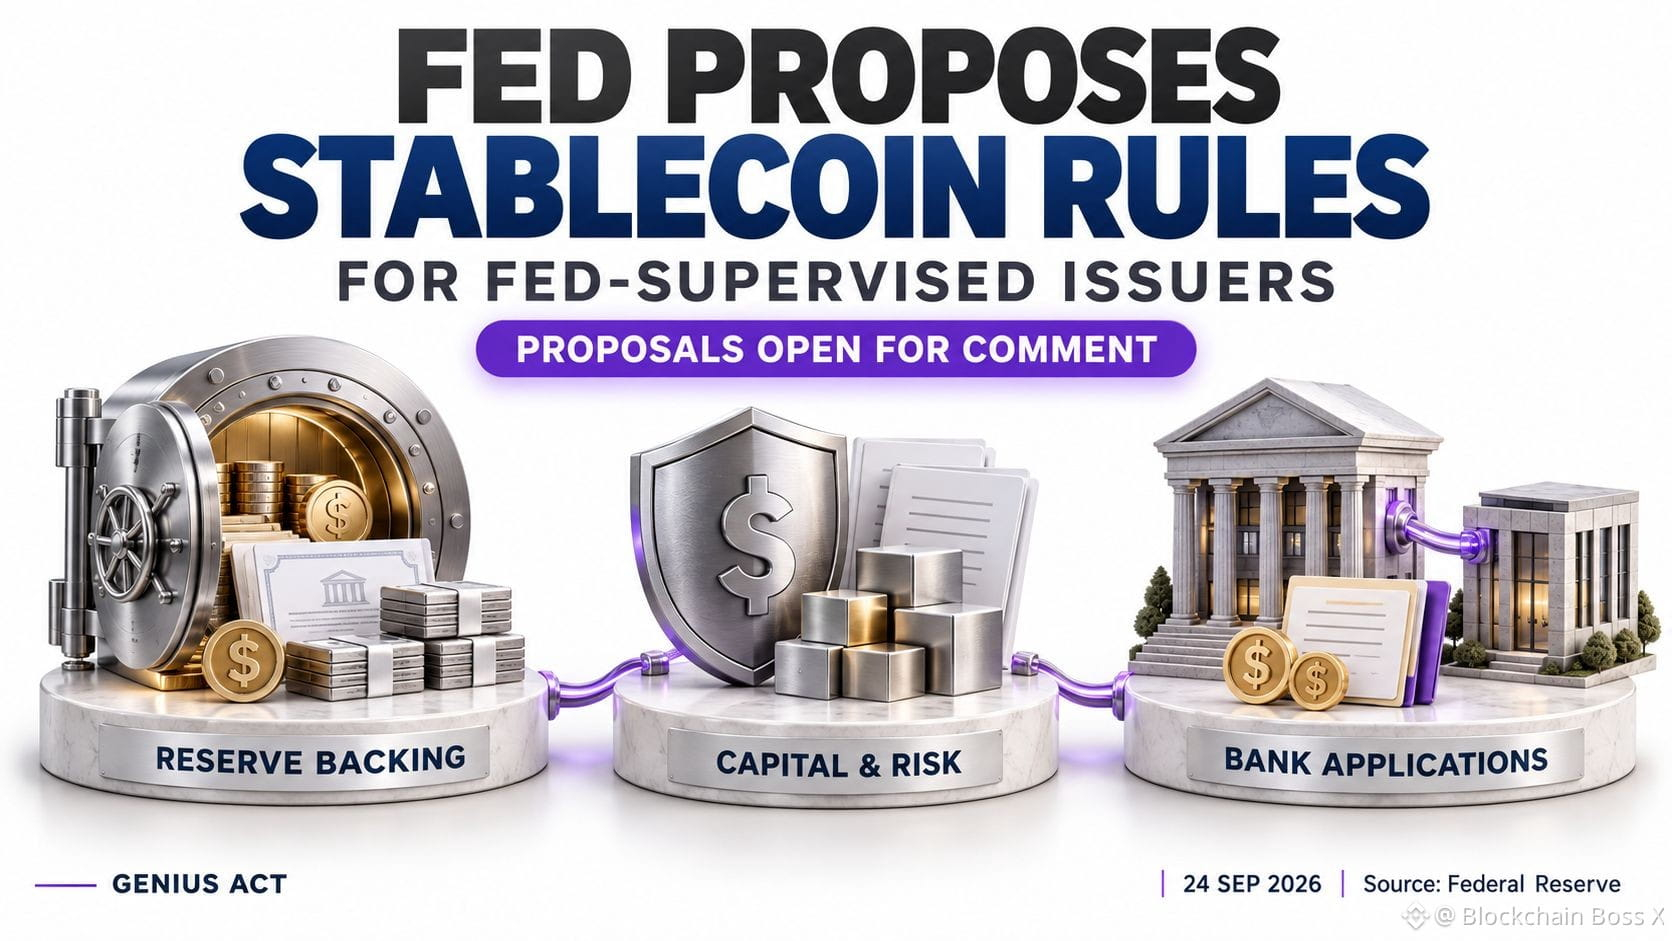
Em 24 de setembro, o Federal Reserve divulgou duas propostas sob a Lei GENIUS para emissores de stablecoins de pagamento sob sua supervisão.
A primeira exigiria lastro integral com reservas líquidas elegíveis, incluindo títulos do Tesouro de curto prazo. Ela também define requisitos de capital, padrões de gerenciamento de risco e regras para salvaguardar os ativos de reserva.
A segunda estabeleceria um processo de solicitação para bancos supervisionados que buscam aprovação para subsidiárias emitirem stablecoins, incluindo o envio de planos de negócios e informações financeiras.
Estas ainda são propostas. As contribuições do público devem ser enviadas 60 dias após a publicação no Federal Register.
Minha análise: Um processo de aprovação mais claro poderia ajudar os bancos a planejar serviços de stablecoin com mais confiança. No entanto, exigências de reservas e de capital também influenciariam custos operacionais, preços dos produtos e quais instituições consideram a emissão comercialmente mais vantajosa.
Para os usuários, o teste prático é o resgate confiável: eles conseguem recuperar o dinheiro prontamente, inclusive durante momentos de estresse no mercado? O governador Michael Barr enfatizou essa preocupação especificamente em sua resposta às propostas.
Eu observaria as proteções finais para resgates, as divulgações de reservas e os lançamentos efetivos pelos bancos. Regras mais claras poderiam apoiar a adoção, enquanto o uso em pagamentos, as taxas e a experiência do cliente mostrariam se esses serviços entregam melhorias práticas.
Você escolheria um stablecoin emitido por banco com base na reputação do emissor, ou os termos de resgate e as taxas importariam mais?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
{future}(BNBUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
#fedproposesrulesforbankissuedstablecoins
Fed propõe regras para stablecoins: o que mudaria para bancos?
Em 24 de setembro, o Federal Reserve divulgou duas propostas sob a Lei GENIUS para emissores de stablecoins de pagamento sob sua supervisão.
A primeira exigiria lastro integral com reservas líquidas elegíveis, incluindo títulos do Tesouro de curto prazo. Ela também define requisitos de capital, padrões de gerenciamento de risco e regras para salvaguardar os ativos de reserva.
A segunda estabeleceria um processo de solicitação para bancos supervisionados que buscam aprovação para subsidiárias emitirem stablecoins, incluindo o envio de planos de negócios e informações financeiras.
Estas ainda são propostas. As contribuições do público devem ser enviadas 60 dias após a publicação no Federal Register.
Minha análise: Um processo de aprovação mais claro poderia ajudar os bancos a planejar serviços de stablecoin com mais confiança. No entanto, exigências de reservas e de capital também influenciariam custos operacionais, preços dos produtos e quais instituições consideram a emissão comercialmente mais vantajosa.
Para os usuários, o teste prático é o resgate confiável: eles conseguem recuperar o dinheiro prontamente, inclusive durante momentos de estresse no mercado? O governador Michael Barr enfatizou essa preocupação especificamente em sua resposta às propostas.
Eu observaria as proteções finais para resgates, as divulgações de reservas e os lançamentos efetivos pelos bancos. Regras mais claras poderiam apoiar a adoção, enquanto o uso em pagamentos, as taxas e a experiência do cliente mostrariam se esses serviços entregam melhorias práticas.
Você escolheria um stablecoin emitido por banco com base na reputação do emissor, ou os termos de resgate e as taxas importariam mais?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
2
1.8k
·
--
Verificado
💵 O Fed acabou de riscar o futuro do mercado do dólar digital da América...
#fedproposesrulesforbankissuedstablecoins
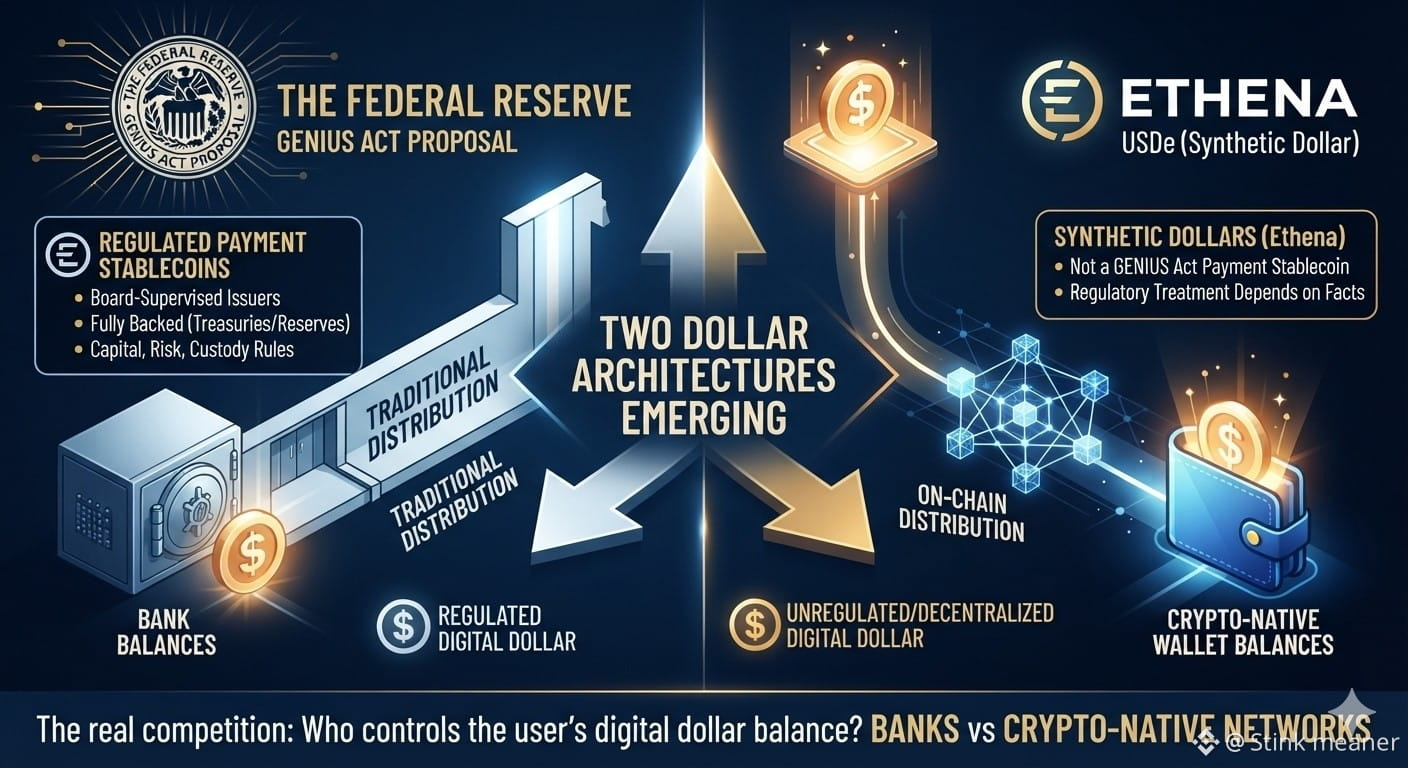
As novas propostas do seu genial GENIUS Act exigiriam que emissores de stablecoins de pagamento supervisionados pelo Conselho respaldassem totalmente os tokens com ativos permitidos, como Treasuries de curto prazo, além de impor regras de capital, gestão de riscos e custódia de reservas.
Mas veja o que fica de fora:
Isso não regula automaticamente todo e qualquer “dólar digital” da mesma forma.
A definição de stablecoin de pagamento do GENIUS Act é específica — e os próprios registros da Ethena descrevem o USDe como um dólar sintético, enquanto o ENA é um token de governança.
Isso importa porque a Ethena agora tenta também controlar a camada de distribuição.
A Ethena Pay diz que seus saldos são USDe e chama explicitamente o produto de um canal de distribuição para o ecossistema de dólar da Ethena.
Então, podemos estar observando duas arquiteturas de dólar surgirem:
BANCOS → stablecoins de pagamento reguladas → distribuição tradicional
CRIPTO-NATIVO → dólares sintéticos → distribuição on-chain
A verdadeira concorrência talvez não seja “stablecoin vs stablecoin”.
Pode ser quem controla o saldo do dólar digital do usuário — bancos ou redes nativas de cripto.
Não é aconselhamento financeiro. O USDe não está sendo caracterizado aqui como um stablecoin de pagamento do GENIUS Act; o seu tratamento regulatório pode depender das regras finais e dos fatos. Uma estrutura regulatória não garante demanda ou valor do ENA.
$ENA $QNT $BTC
{future}(ENAUSDT)
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
💵 O Fed acabou de riscar o futuro do mercado do dólar digital da América...
#fedproposesrulesforbankissuedstablecoins
As novas propostas do seu genial GENIUS Act exigiriam que emissores de stablecoins de pagamento supervisionados pelo Conselho respaldassem totalmente os tokens com ativos permitidos, como Treasuries de curto prazo, além de impor regras de capital, gestão de riscos e custódia de reservas.
Mas veja o que fica de fora:
Isso não regula automaticamente todo e qualquer “dólar digital” da mesma forma.
A definição de stablecoin de pagamento do GENIUS Act é específica — e os próprios registros da Ethena descrevem o USDe como um dólar sintético, enquanto o ENA é um token de governança.
Isso importa porque a Ethena agora tenta também controlar a camada de distribuição.
A Ethena Pay diz que seus saldos são USDe e chama explicitamente o produto de um canal de distribuição para o ecossistema de dólar da Ethena.
Então, podemos estar observando duas arquiteturas de dólar surgirem:
BANCOS → stablecoins de pagamento reguladas → distribuição tradicional
CRIPTO-NATIVO → dólares sintéticos → distribuição on-chain
A verdadeira concorrência talvez não seja “stablecoin vs stablecoin”.
Pode ser quem controla o saldo do dólar digital do usuário — bancos ou redes nativas de cripto.
Não é aconselhamento financeiro. O USDe não está sendo caracterizado aqui como um stablecoin de pagamento do GENIUS Act; o seu tratamento regulatório pode depender das regras finais e dos fatos. Uma estrutura regulatória não garante demanda ou valor do ENA.
$ENA $QNT $BTC
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
4
2.9k
·
--
#fedproposesrulesforbankissuedstablecoins
🏛️ O Fed propõe regras GENIUS ACT para stablecoins
O Fed apresenta 2 novas regras sob a Lei GENIUS:
✅ Lastro de 100%
✅ Resgates em 2 dias
✅ Encargos de capital por faixas (2%/1,5%/1%)
✅ Rota de subsidiária bancária
🔥 MOEDAS EM ALTA: $QNT e $ONDO
QNT para liquidações bancárias | ONDO para Treasuries tokenizados
Maior passo para cripto regulamentada nos EUA. Comentários abertos por 60 dias.
#GENIUSAct #QNT #ONDO #Stablecoins#GrayscaleZcashETFHits$1BNetAssets #NYAndPolymarketSueEachOther #BrazilOrdersReportingOf$10KSelfCustodyTransfers #FedProposesRulesForBankIssuedStablecoins
Hassan zaib:
follow me please
4
2
256
🚨 Bancos + Stablecoins
O Fed está propondo uma estrutura para bancos sob sua supervisão emitirem stablecoins de pagamento.
As regras abrangem reservas, capital, gestão de riscos e a salvaguarda dos ativos que dão lastro.
Os comentários públicos permanecerão abertos por 60 dias após a publicação no Federal Register.
$ETH $LINK $BNB e $AVAX valem a pena ser pesquisados em todo o ecossistema.
📊 Dólares digitais emitidos por bancos estão ganhando um arcabouço regulatório mais claro.
#fedproposesrulesforbankissuedstablecoins
121
·
--
Bullish
Ver tradução
#FedProposesRulesForBankIssuedStablecoins
🏦 The Fed is putting real rules behind the words “fully backed.”
On September 24, the Federal Reserve proposed two frameworks under the GENIUS Act for payment stablecoins.
The core requirement: eligible issuers would have to fully back outstanding stablecoins with permitted reserve assets, including short-term Treasuries and other qualifying liquid assets. The proposals also introduce capital and risk-management standards and a formal approval process for supervised banks seeking to issue stablecoins.
The proposals are now open for 60 days of public comment before final rules are adopted.
For crypto markets, this could make stablecoin regulation more defined while also increasing compliance requirements for issuers.
🤔 Will stricter rules accelerate institutional stablecoin adoption—or make it harder for smaller issuers to compete?
TRADE $QNT $ONDO $XPL HERE
{spot}(XPLUSDT)
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#Stablecoins #GENIUSAct
#FedProposesRulesForBankIssuedStablecoins
🏦 The Fed is putting real rules behind the words “fully backed.”
On September 24, the Federal Reserve proposed two frameworks under the GENIUS Act for payment stablecoins.
The core requirement: eligible issuers would have to fully back outstanding stablecoins with permitted reserve assets, including short-term Treasuries and other qualifying liquid assets. The proposals also introduce capital and risk-management standards and a formal approval process for supervised banks seeking to issue stablecoins.
The proposals are now open for 60 days of public comment before final rules are adopted.
For crypto markets, this could make stablecoin regulation more defined while also increasing compliance requirements for issuers.
🤔 Will stricter rules accelerate institutional stablecoin adoption—or make it harder for smaller issuers to compete?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
1
37
·
--
#FedProposesRulesForBankIssuedStablecoins 🏦 Fed propõe regras para stablecoins emitidos por bancos
O Sistema de Reserva Federal dos EUA propôs regras para regular stablecoins de pagamento emitidos por bancos ao abrigo da Lei GENIUS. �
#FedProposesRulesForBankIssuedStablecoins 🏦 Fed propõe regras para stablecoins emitidos por bancos
O Sistema de Reserva Federal dos EUA propôs regras para regular stablecoins de pagamento emitidos por bancos ao abrigo da Lei GENIUS. �
O Sistema de Reserva Federal dos EUA propôs regras para regular stablecoins de pagamento emitidos por bancos ao abrigo da Lei GENIUS. �
1
1
4
🏦 Regras do Fed para Stablecoins
O Federal Reserve propôs novas regras para emissores de stablecoins de pagamento supervisionados por bancos.
Os emissores precisariam lastrear totalmente as stablecoins com reservas permitidas, incluindo Treasuries de curto prazo.
A proposta também acrescenta requisitos de capital e de gestão de riscos.
$BTC $ETH $BNB e $LINK continuam sendo ativos-chave no ecossistema mais amplo de blockchain.
💡 A regulamentação de stablecoins está entrando em uma fase mais detalhada.
#fedproposesrulesforbankissuedstablecoins
6
#fedproposesrulesforbankissuedstablecoins
🚨 Fed Dropa o Blueprint para Stablecoins Estáveis Emitidas por Bancos! 🚨
O sistema bancário dos EUA está pronto para ir 100% on-chain? O Federal Reserve propôs seu novo arcabouço para stablecoins de pagamentos sob o próximo GENIUS Act.
Veja como o “livro de regras” fica:
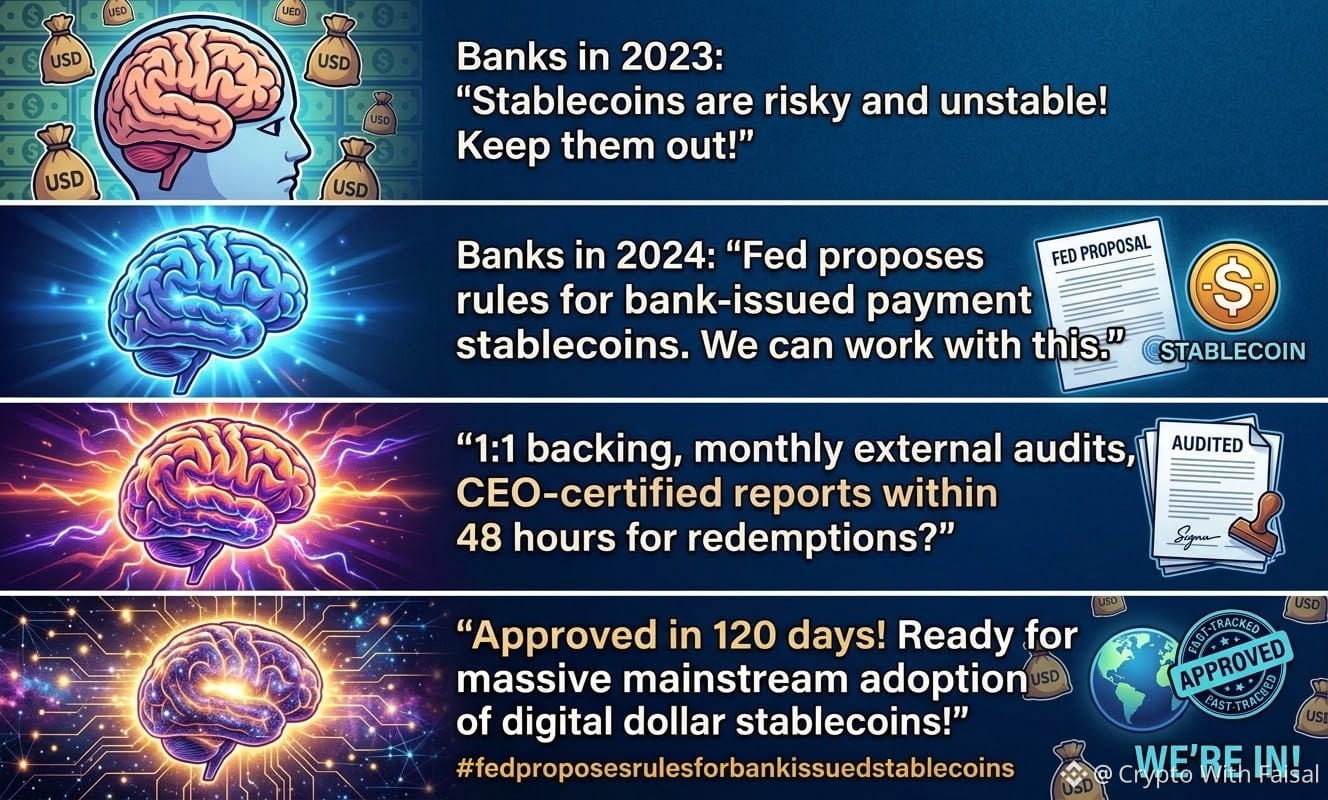
🔒 lastreamento 1:1 Estrito: cada token de US$ 1 deve ser lastreado 100% por dinheiro, Treasuries de curto prazo (≤93 dias) ou depósitos segurados.
⏱️ Saques em 48 Horas: solicitações de resgate devem ser atendidas em até 2 dias úteis. Se as reservas caírem abaixo de 1:1, os reguladores intervêm imediatamente para exigir correção ou liquidação.
💰 Reservas de Capital: emissores devem manter buffers de reserva para risco operacional (até 2% com base no volume) para absorver choques inesperados.
🔎 Auditorias Certificadas pelo CEO: relatórios mensais de reservas precisam ser auditados por CPAs externos — e assinados pessoalmente pelo CEO e pelo CFO.
🏦 Trilha Rápida para Bancos: explica como bancos-membros estaduais podem criar subsidiárias de emissão, com o Fed exigido a decidir em até 120 dias.
Esta é a ponte conectando TradFi a ativos digitais antes de 2027.
👇 Grande pergunta: stablecoins emitidas por bancos vão impulsionar uma adoção massiva real, ou vão sufocar alternativas descentralizadas? Deixe sua opinião nos comentários!
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$SOL
{future}(SOLUSDT)
#Stablecoins #GENIUSAct #FedNews
#fedproposesrulesforbankissuedstablecoins
🚨 Fed Dropa o Blueprint para Stablecoins Estáveis Emitidas por Bancos! 🚨
O sistema bancário dos EUA está pronto para ir 100% on-chain? O Federal Reserve propôs seu novo arcabouço para stablecoins de pagamentos sob o próximo GENIUS Act.
Veja como o “livro de regras” fica:
🔒 lastreamento 1:1 Estrito: cada token de US$ 1 deve ser lastreado 100% por dinheiro, Treasuries de curto prazo (≤93 dias) ou depósitos segurados.
⏱️ Saques em 48 Horas: solicitações de resgate devem ser atendidas em até 2 dias úteis. Se as reservas caírem abaixo de 1:1, os reguladores intervêm imediatamente para exigir correção ou liquidação.
💰 Reservas de Capital: emissores devem manter buffers de reserva para risco operacional (até 2% com base no volume) para absorver choques inesperados.
🔎 Auditorias Certificadas pelo CEO: relatórios mensais de reservas precisam ser auditados por CPAs externos — e assinados pessoalmente pelo CEO e pelo CFO.
🏦 Trilha Rápida para Bancos: explica como bancos-membros estaduais podem criar subsidiárias de emissão, com o Fed exigido a decidir em até 120 dias.
Esta é a ponte conectando TradFi a ativos digitais antes de 2027.
👇 Grande pergunta: stablecoins emitidas por bancos vão impulsionar uma adoção massiva real, ou vão sufocar alternativas descentralizadas? Deixe sua opinião nos comentários!
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
2
242
·
--
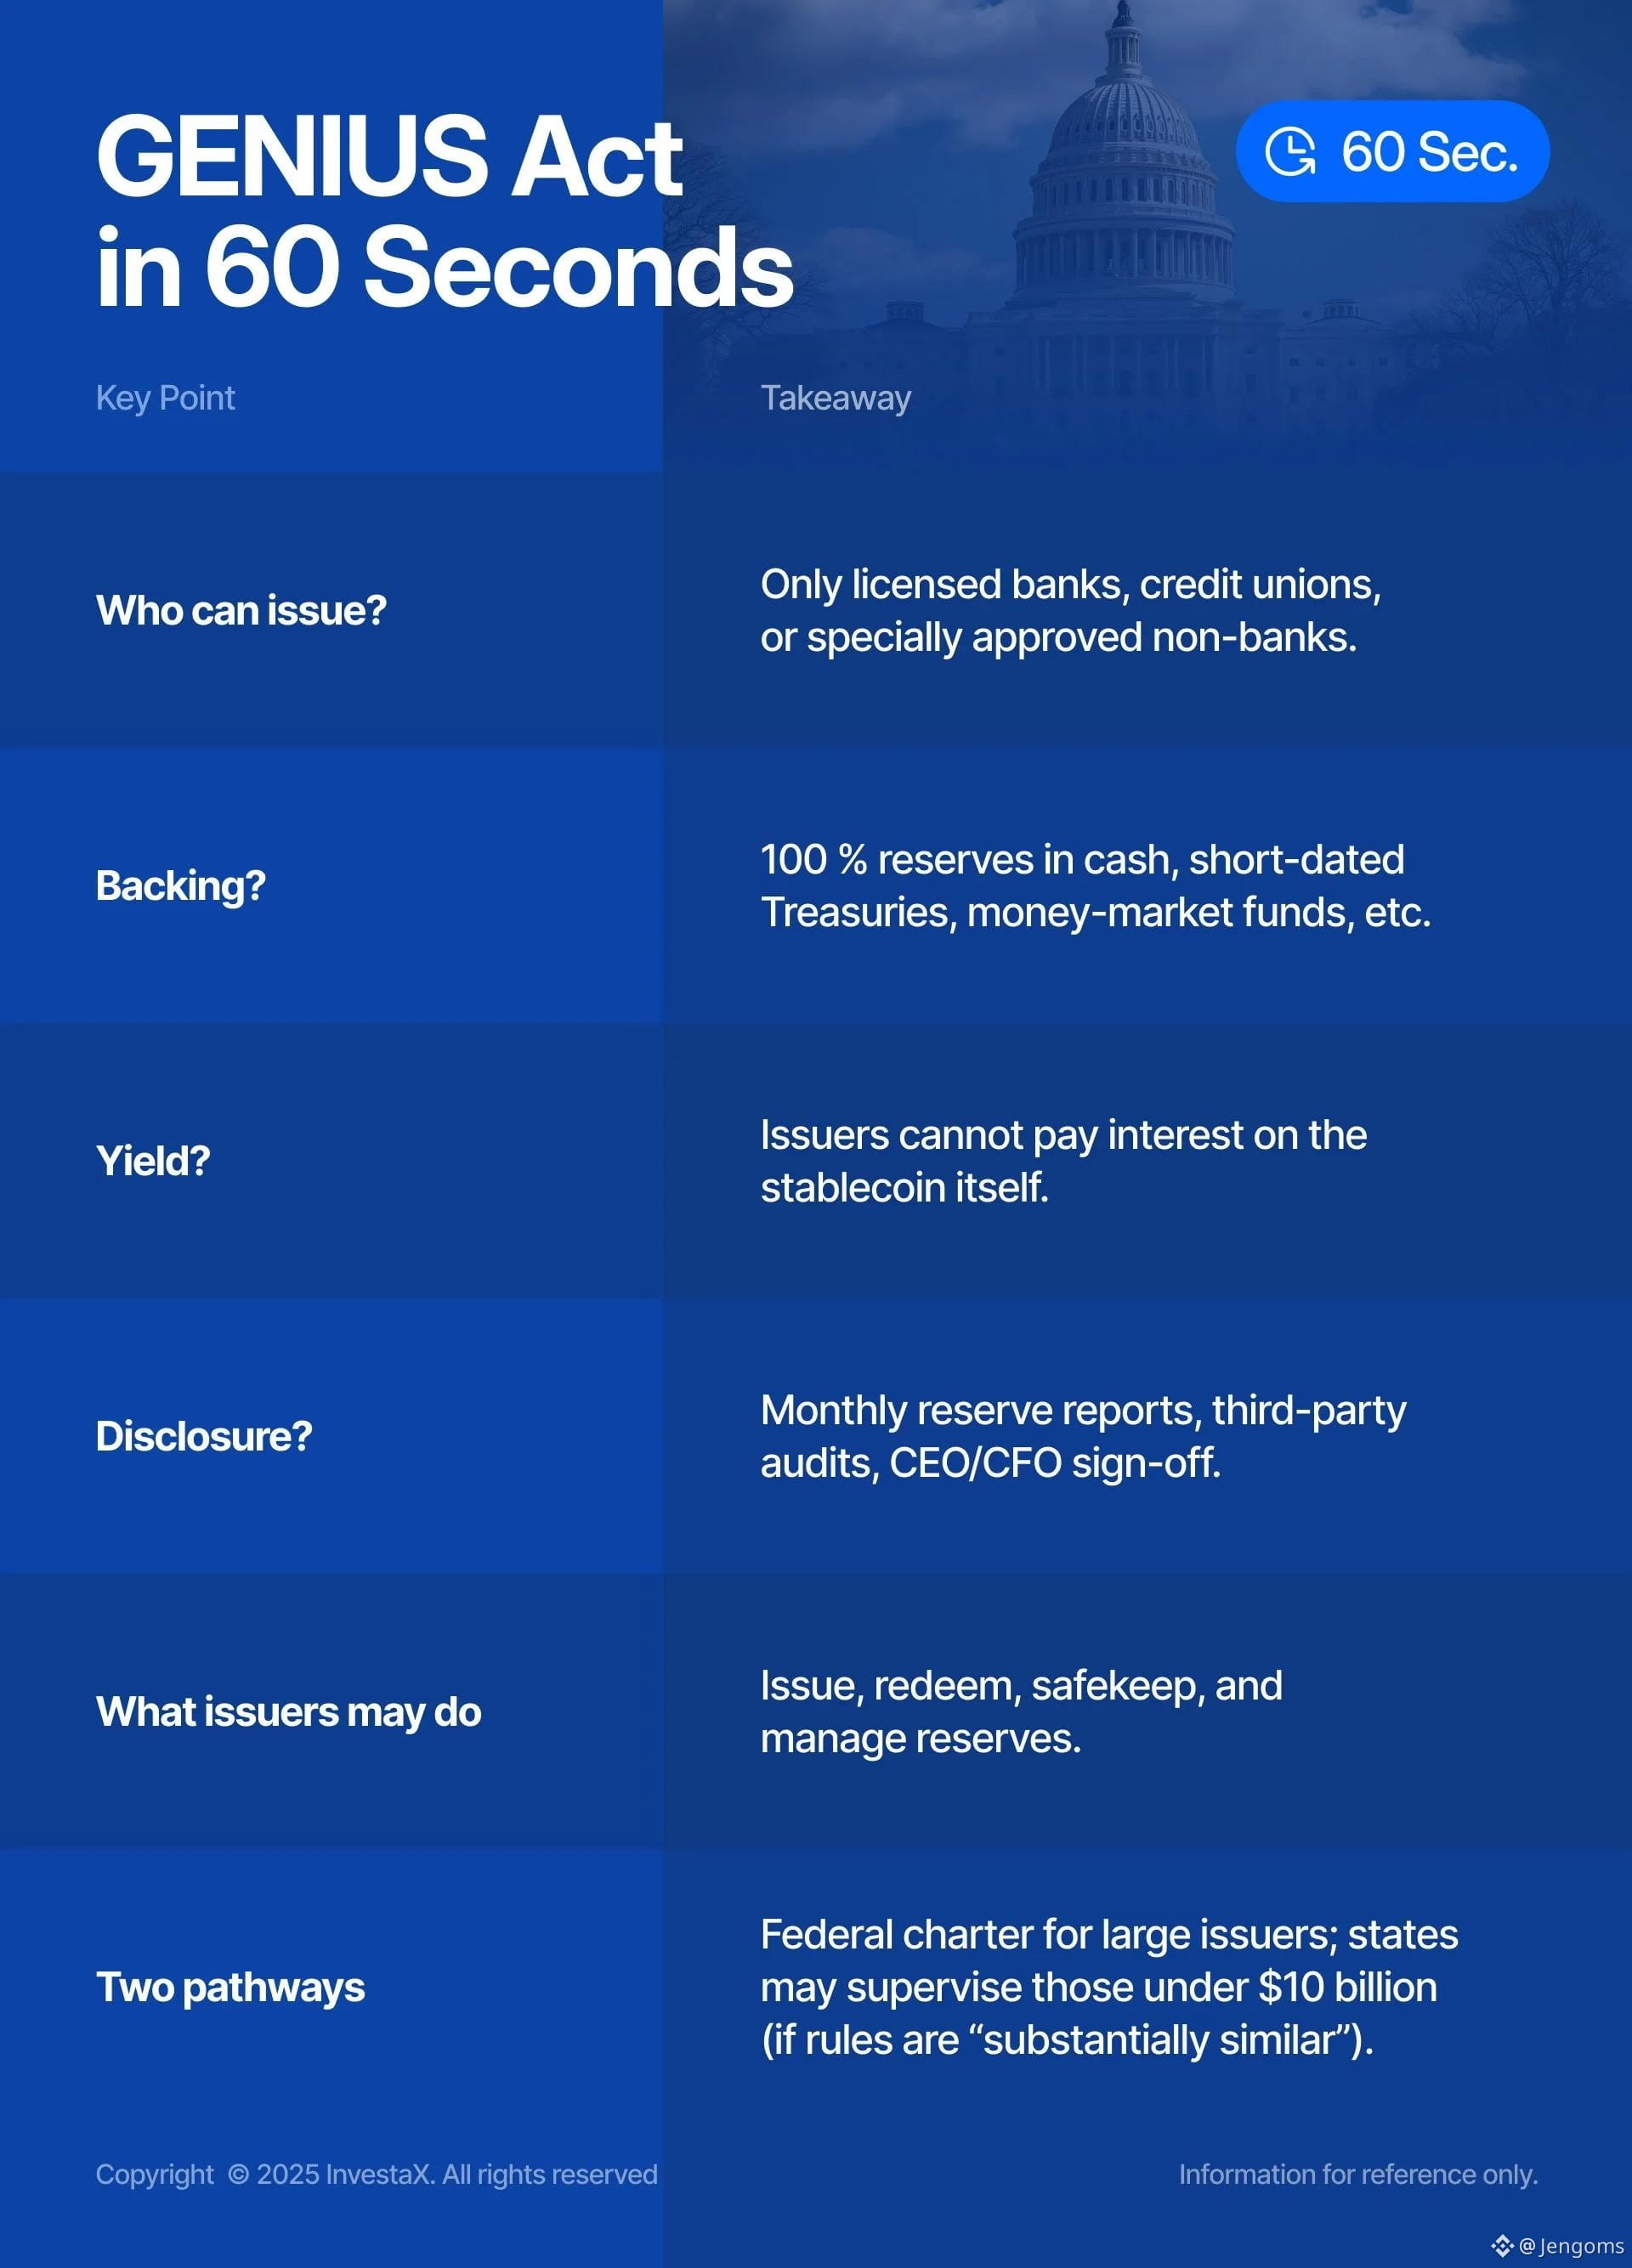
🚨 FED lança um grande regulamento de stablecoins
O Federal Reserve dos EUA propôs novas regras para emissores de stablecoins supervisionados pelo Fed, incluindo lastro de reserva 1:1, requisitos de capital, padrões de gestão de riscos e um novo processo de solicitação para bancos que emitem stablecoins de pagamento. A proposta faz parte da implementação da Lei GENIUS. $ONDO
{spot}(ONDOUSDT)
$USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
O FED ACABOU DE LANÇAR UM GRANDE REGULAMENTO DE STABLECOINS
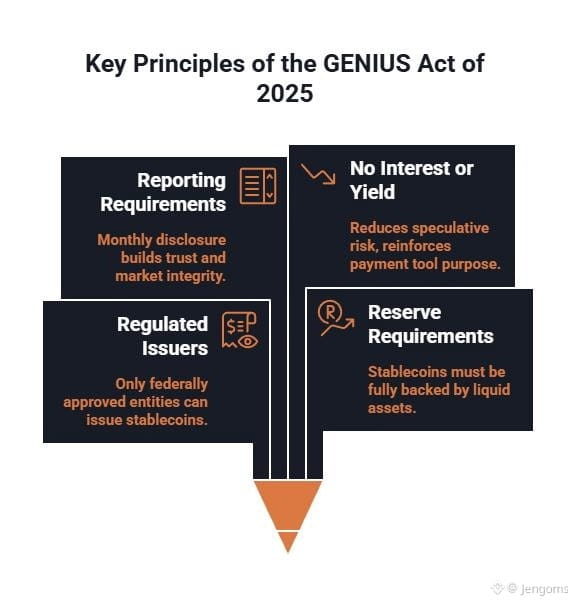
💵 Lastro de reserva 1:1
🏦 Emissores bancários enfrentam novas regras
📊 Requisitos de capital e risco
🇺🇸 Implementação da Lei GENIUS
⏳ Comentários públicos abertos por 60 dias.
🚨 FED lança um grande regulamento de stablecoins
O Federal Reserve dos EUA propôs novas regras para emissores de stablecoins supervisionados pelo Fed, incluindo lastro de reserva 1:1, requisitos de capital, padrões de gestão de riscos e um novo processo de solicitação para bancos que emitem stablecoins de pagamento. A proposta faz parte da implementação da Lei GENIUS. $ONDO
$USDC
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
O FED ACABOU DE LANÇAR UM GRANDE REGULAMENTO DE STABLECOINS
💵 Lastro de reserva 1:1
🏦 Emissores bancários enfrentam novas regras
📊 Requisitos de capital e risco
🇺🇸 Implementação da Lei GENIUS
⏳ Comentários públicos abertos por 60 dias.
1
85
🌐 Stablecoins avançam mais para o setor bancário
O Federal Reserve abriu propostas que cobrem emissores de stablecoins supervisionados por bancos.
Os tokens cobertos precisariam de ativos de reserva qualificados por trás deles.
A estrutura também aborda requisitos de capital e riscos operacionais.
$BTC $ETH $BNB e $SOL continuam sendo amplamente acompanhados.
👀 Bancos tradicionais e pagamentos via blockchain estão ficando mais próximos.
#fedproposesrulesforbankissuedstablecoins
37
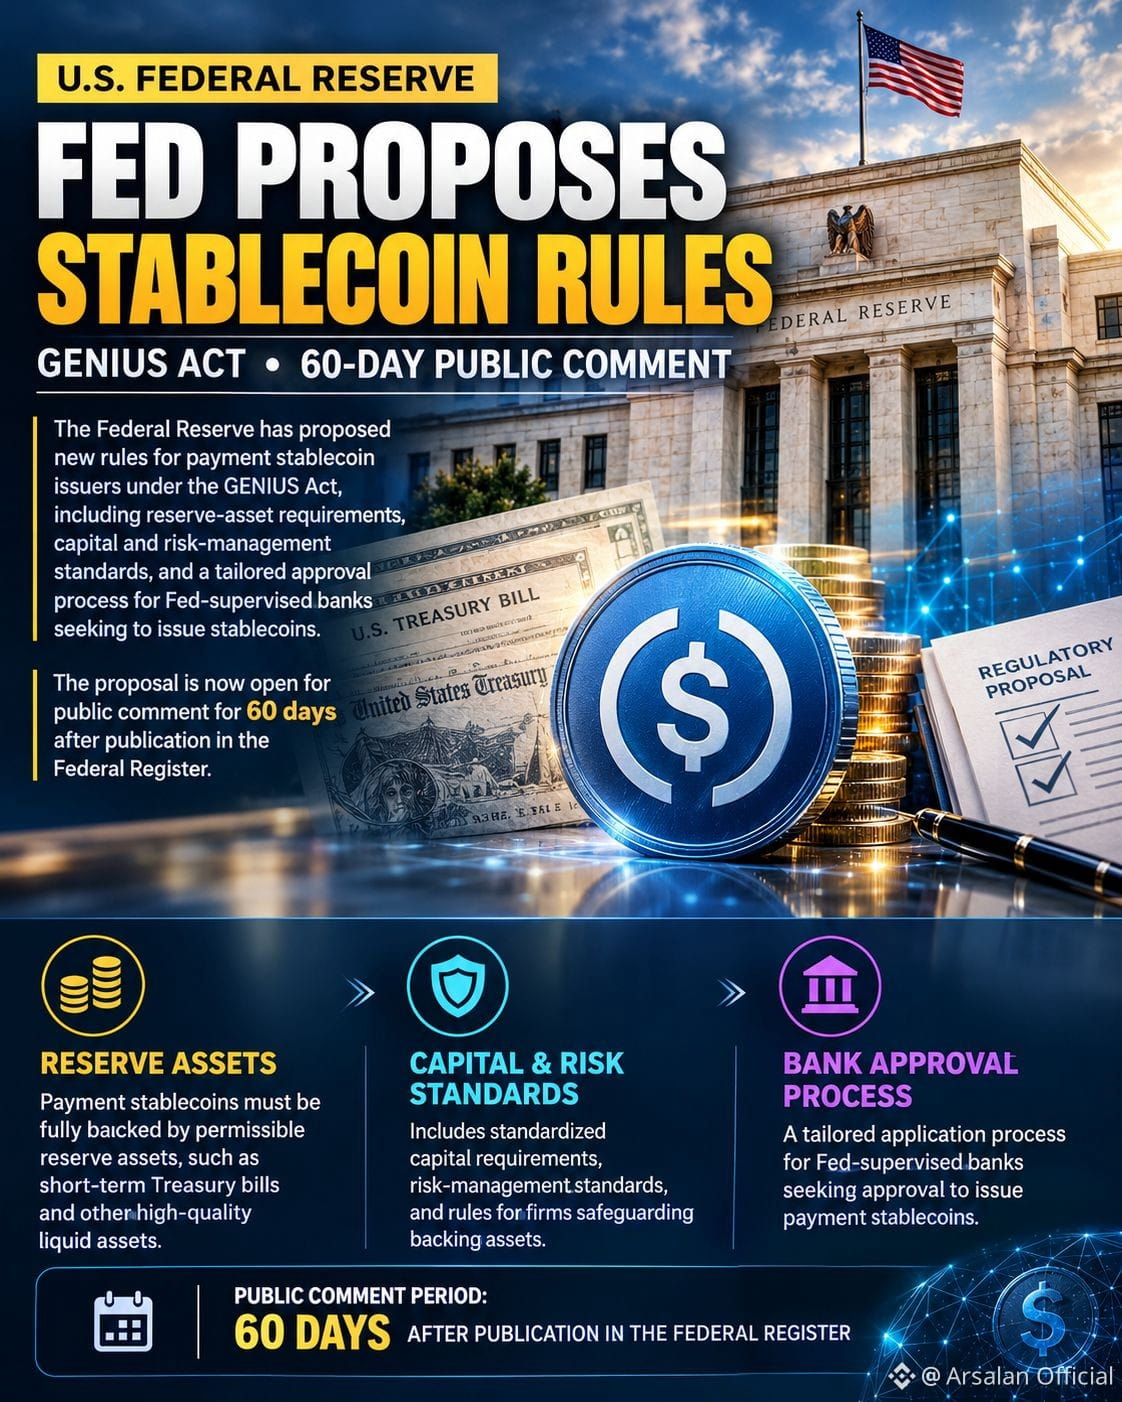
#FedProposesRulesForBankIssuedStablecoins O Federal Reserve propôs novas regras para emissores de stablecoins de pagamento sob a Lei GENIUS, incluindo exigências de ativos de reserva, padrões de capital e de gerenciamento de riscos, e um processo de aprovação personalizado para bancos supervisionados pelo Fed que buscam emitir stablecoins.
A proposta agora está aberta para comentários do público por 60 dias após a publicação no Federal Register.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins O Federal Reserve propôs novas regras para emissores de stablecoins de pagamento sob a Lei GENIUS, incluindo exigências de ativos de reserva, padrões de capital e de gerenciamento de riscos, e um processo de aprovação personalizado para bancos supervisionados pelo Fed que buscam emitir stablecoins.
A proposta agora está aberta para comentários do público por 60 dias após a publicação no Federal Register.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
A proposta agora está aberta para comentários do público por 60 dias após a publicação no Federal Register.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
2
37

·
--
O Fed propõe um projeto de regulamentação para stablecoins bancárias | Emissão bancária ainda exige pedido e reservas integrais | ETH em 2675 eu não corro na frente
Minha postura é neutra, com cautela: é um avanço institucional que vale acompanhar, mas não é “stablecoin bancária já aprovada”, nem é motivo para o ETH subir obrigatoriamente hoje à noite. O ranking de alta do Binance Square apareceu com #FedProposesRulesForBankIssuedStablecoins. Eu consultei o anúncio original do Fed de 24 de setembro: o conselho solicita comentários sobre duas propostas—uma para emissores de stablecoins do tipo pagamento que são regulados pelo Federal Reserve, que exigiria ativos de reserva qualificados totalmente para sustentar a emissão e também traz requisitos de capital, gestão de riscos e custódia das reservas; e a outra cria um procedimento específico para bancos regulados solicitarem a emissão de stablecoins do tipo pagamento, com materiais de candidatura que incluem plano de negócios e informações financeiras. O período de comentários é de 60 dias após a publicação no Federal Register. As palavras-chave são “proposta, solicitação de comentários, pedido”, não “as regras já entraram em vigor”, nem “qualquer banco já recebeu licença”.
Por que isso importa para o mercado cripto? Se, no final, as regras criarem um arcabouço executável para que bancos emitam e resgatem, a rota de conformidade para o fiat entrar em pagamentos on-chain pode ficar mais clara; exchanges, carteiras e DeFi podem obter ferramentas mais estáveis de liquidação em dólar. Mas os primeiros beneficiados são os emissores qualificados e os casos de uso correspondentes. O ETH, como ativo nativo de uma rede, só teria uma transmissão mais direta se a emissão real, transferências e uso final realmente recaírem sobre o Ethereum—convertendo-se em taxas e demanda contínuas na cadeia. O projeto de regras não especifica o Ethereum como única cadeia; tamanho da emissão, cronograma real de implementação, seleção de rede e modelo de cobrança ainda são incertos. No mesmo dia, o conselheiro Barr do Fed também destacou a importância de realizar resgates tempestivos pelo valor nominal durante períodos de pressão. Isso me lembra: o risco mais central das stablecoins não é o slogan de marketing, e sim as reservas, o direito de resgate e a resiliência operacional.
O mercado não forneceu uma confirmação clara de “benefício regulatório que impulsiona o ETH imediatamente”. Ao checar a cotação spot do ETH/USDT na KuCoin enquanto escrevia, estava em cerca de 2675,5 dólares; nas últimas 24 horas, a máxima foi 2705,79 e a mínima 2628,58, com variação aproximada de -0,38%. O preço chegou perto de 2700 e voltou, então não dá para atribuir diretamente essa oscilação ao anúncio do Fed. O que eu observo agora é se 2705—2710 se mantém novamente; na parte de baixo, olho 2650 e a faixa de 2628. Estes são apenas níveis de observação de execução, não preços garantidos por política. Se, depois, o projeto for significativamente alterado, ou a implementação for impedida claramente, ou ainda se as instituições escolherem outras redes e as atividades de stablecoins on-chain na rede Ethereum não crescerem, eu derrubaria o julgamento de “ETH pode se beneficiar indiretamente”. Se o preço romper 2628 e ficar continuamente abaixo, o plano de correção de curto prazo também falha.
Se fosse uma operação por conta própria, eu não entraria. A direção fica apenas com uma pequena posição em spot para tentar alta. Eu esperaria até duas velas completas de 15 minutos fecharem acima de 2710, com reteste na faixa 2695—2710 sem rompimento, e ver se as notícias não foram corrigidas oficialmente; só então entraria com no máximo 0,3% do capital total. A 2735, reduziria pela metade; a 2760—2770, encerraria todo o restante. Se após entrar a vela de 15 minutos fechar de volta abaixo de 2680, eu reduziria pela metade primeiro; ao tocar 2650, stop loss duro e encerro tudo. Se antes disso romper 2628 para baixo, cancelo todo o plano. Sem essas condições, eu prefiro perder a oportunidade; não usaria alavancagem apostando em um texto institucional ainda em consulta.
#FedProposesRulesForBankIssuedStablecoins #ETH
O acima é apenas minha observação pessoal do mercado e não constitui recomendação de investimento.
121

·
--
Bullish
Verificado
🚀 O Fed está impulsionando stablecoins globalmente, e é puro #Genius !
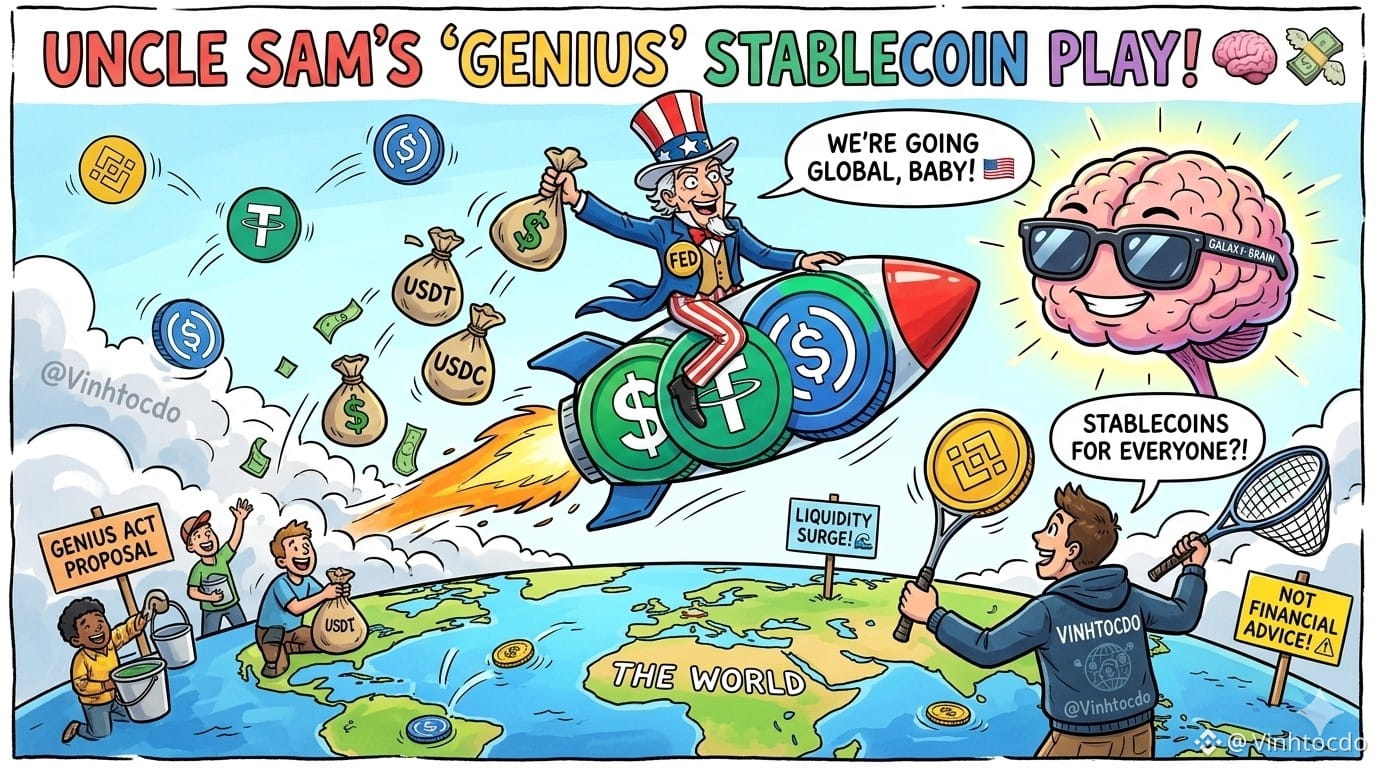
Então o Fed acabou de apresentar duas propostas sob a Lei GENIUS para regular e permitir que bancos emitam stablecoins. 🧠 Tio Sam não está tentando banir cripto mais—ele está tentando exportar o Dólar dos EUA para todo lugar via blockchain! Fala sério, que jogada de mente-galáctica. 💸
O que os traders devem fazer?
Não entre em pânico e venda seus bags. Volatilidade é só uma missão paralela. Mantenha seus stablecoins trancados e prontos, fique nos ativos de primeira linha e fique atento ao aumento de liquidez! 🌊
Clique para negociar abaixo e me apoiar:
👉 $BTC
{future}(BTCUSDT)
|$ETH
{future}(ETHUSDT)
| $BNB
{future}(BNBUSDT)
🔥 Novo na Binance? Aproveite descontos especiais de negociação!
Use o Código de Referência: VINHTOCDO
Ou entre por aqui: [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO)
⚠️ Aviso legal: Isso não é, absolutamente, conselho financeiro. Faça sempre sua própria pesquisa!
#FedProposesRulesForBankIssuedStablecoins #VINHTOCDO #FedNews #stablecoin #CryptoTrading #USDC
🚀 O Fed está impulsionando stablecoins globalmente, e é puro #Genius !
Então o Fed acabou de apresentar duas propostas sob a Lei GENIUS para regular e permitir que bancos emitam stablecoins. 🧠 Tio Sam não está tentando banir cripto mais—ele está tentando exportar o Dólar dos EUA para todo lugar via blockchain! Fala sério, que jogada de mente-galáctica. 💸
O que os traders devem fazer?
Não entre em pânico e venda seus bags. Volatilidade é só uma missão paralela. Mantenha seus stablecoins trancados e prontos, fique nos ativos de primeira linha e fique atento ao aumento de liquidez! 🌊
Clique para negociar abaixo e me apoiar:
👉 $BTC
|$ETH
| $BNB
🔥 Novo na Binance? Aproveite descontos especiais de negociação!
Use o Código de Referência: VINHTOCDO
Ou entre por aqui: https://www.binance.com/register?ref=VINHTOCDO
⚠️ Aviso legal: Isso não é, absolutamente, conselho financeiro. Faça sempre sua própria pesquisa!
#FedProposesRulesForBankIssuedStablecoins #VINHTOCDO #FedNews #stablecoin #CryptoTrading #USDC
Shae Malouf kLk1:
Super top
2
4
152
·
--
A Reserva Federal propôs uma regulamentação mais rigorosa para a emissão de stablecoins por bancos, a fim de mitigar os riscos financeiros. Essa medida visa aumentar a transparência e a prestação de contas. A emissão de stablecoins estará sujeita a exigências de capital mais rigorosas e a padrões operacionais. Como você acha que essas novas regras afetarão o mercado de stablecoins e os usuários?#FedProposesRulesForBankIssuedStablecoins $USDC
#USDC
#USDC
13

·
--
$BANK está ficando superestimado porque os reguladores finalmente estão prestando atenção.
O Fed não se importa com seus trades.
Eles se importam com risco sistêmico.
Isso não é um sinal para $BANK pump—é um sinal de que stablecoins emitidas por bancos estão sendo puxadas para o sistema antigo.
Os traders acham que regulamentação significa legitimidade.
Eu acho que significa mais burocracia e inovação mais lenta.
Estou observando.
Não vou aumentar exposição.
Se $BANK começar a se mover com adoção real por bancos, e não por manchetes, eu reavaliaria.
No momento em que um grande banco anunciar uma stablecoin ao vivo, escalada e lastreada por $BANK —é quando eu estiver errado.
Você acha que é uma compra?
#FedProposesRulesForBankIssuedStablecoins #BANK #CryptoNews
21
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
1
#QNTRises39%
1,893 visualizações
192 discutindo
2
#EthereumBreaksAbove$2700
408 visualizações
39 discutindo
3
#BitgetBreachForgedRequestsNotStolenKeys
1,263 visualizações
138 discutindo
4
#BitcoinSpotETFsTurnNetPositiveYTD
972 visualizações
96 discutindo
5
#GrayscaleZcashETFHits$1BNetAssets
615 visualizações
28 discutindo
6
#BitcoinSpotETFsNetInflow$191M
4,961 visualizações
158 discutindo
7
#CFTCUpdatesGuidanceOnTokenizedAssets
32,250 visualizações
1,130 discutindo
8
#BitgetSays$352MAffectedInHack
12,943 visualizações
87 discutindo
9
#NYAndPolymarketSueEachOther
2,559 visualizações
127 discutindo
10
#BinanceWillListHyperliquid(HYPE)
236,630 visualizações
3,671 discutindo