

#backtesting
backtesting
28,068 visualizações
510 discutindo
Popular
Últimas
Artigo
Otimize usando um ano e, se for lucrativo em todos os anos seguintes, você encontrou uma vantagem.Testei essa teoria em um sistema de reversão à média com Bandas de Bollinger para $BTC e $ETH . Os dados dizem o contrário. 🔬
📊 Parâmetros do teste
• Ativos: BTCUSDT e ETHUSDT (testados separadamente)
• Período: 1H
• Período: jan. de 2024 até o presente
• Custos de negociação: comissão de 0,05% por operação, sem modelagem de slippage
• Amostra: 153 operações em BTCUSDT, 87 operações em $ETH (conjuntos selecionados)
• Processo: otimizei 192 combinações de parâmetros usando apenas dados de 2024 e, em seguida, executei um único teste contínuo walk-forward em todo o histórico.
Otimize usando um ano e, se for lucrativo em todos os anos seguintes, você encontrou uma vantagem.
Testei essa teoria em um sistema de reversão à média com Bandas de Bollinger para $BTC e $ETH . Os dados dizem o contrário. 🔬
📊 Parâmetros do teste
• Ativos: BTCUSDT e ETHUSDT (testados separadamente)
• Período: 1H
• Período: jan. de 2024 até o presente
• Custos de negociação: comissão de 0,05% por operação, sem modelagem de slippage
• Amostra: 153 operações em BTCUSDT, 87 operações em $ETH (conjuntos selecionados)
• Processo: otimizei 192 combinações de parâmetros usando apenas dados de 2024 e, em seguida, executei um único teste contínuo walk-forward em todo o histórico.
101
""Lucrativo em todos os anos" é o padrão ouro de um backtest, certo?"Executei um sistema de tendência EMA + recuo (pullback) de RSI em $BTC e $ETH e obtive exatamente isso. Depois, verifiquei quanto disso era apenas viés de seleção. Aqui estão os dados. 👇
📊 Parâmetros de teste
• Ativos: BTCUSDT e ETHUSDT (testados separadamente, US$ 1M de capital inicial cada)
• Timeframe: 1H
• Período: 2024 a 2026, um backtest contínuo
• Desgaste: comissão de 0,05% por negociação
• Otimizado: 120 combinações de parâmetros testadas apenas em 2024; os vencedores foram executados em todo o histórico.
• Regra de aceitação: retorno líquido positivo em cada ano-calendário.
""Lucrativo em todos os anos" é o padrão ouro de um backtest, certo?"
Executei um sistema de tendência EMA + recuo (pullback) de RSI em $BTC e $ETH e obtive exatamente isso. Depois, verifiquei quanto disso era apenas viés de seleção. Aqui estão os dados. 👇
📊 Parâmetros de teste
• Ativos: BTCUSDT e ETHUSDT (testados separadamente, US$ 1M de capital inicial cada)
• Timeframe: 1H
• Período: 2024 a 2026, um backtest contínuo
• Desgaste: comissão de 0,05% por negociação
• Otimizado: 120 combinações de parâmetros testadas apenas em 2024; os vencedores foram executados em todo o histórico.
• Regra de aceitação: retorno líquido positivo em cada ano-calendário.
97
Artigo
QUANDO A MUDANÇA DE REGRA DESTRÓI A COMPARAÇÃOUma estratégia precisa de regras claras para que seus resultados possam ser analisados de forma consistente.
Quando parâmetros, critérios ou condições são alterados durante os testes, o resultado deixa de representar exatamente o mesmo método. Isso dificulta saber se a performance veio da estratégia original ou das mudanças realizadas ao longo do caminho.
Esse problema aparece com frequência quando alguém ajusta uma estratégia depois de observar determinados resultados e, em seguida, testa novamente usando as novas regras. O resultado pode parecer melhor, mas a comparação já não ocorre nas mesmas condições.
Manter as regras definidas durante uma etapa de teste ajuda a preservar a comparabilidade. Depois, mudanças podem ser feitas, mas precisam ser registradas e avaliadas como uma nova versão do processo.
A disciplina metodológica não impede a evolução. Ela permite identificar exatamente o que mudou e qual impacto essa mudança produziu.
Quanto mais claras forem as regras, mais fácil será separar melhoria real de simples adaptação aos dados.
REGRA DEFINIDA → TESTE → COMPARAÇÃO → REVISÃO → NOVA VERSÃO
Explore os ativos relacionados abaixo e acompanhe a evolução desses ativos no mercado.
#trading #Backtesting #GestaoDeRisco #AnaliseQuantitativa #CRİPTO
$XAUT
{spot}(XAUTUSDT)
$USDBRL
{future}(USDBRLUSDT)
$QQQT.ETF
{etf_us}(QQQT.ETF)
QUANDO A MUDANÇA DE REGRA DESTRÓI A COMPARAÇÃO
Uma estratégia precisa de regras claras para que seus resultados possam ser analisados de forma consistente.
Quando parâmetros, critérios ou condições são alterados durante os testes, o resultado deixa de representar exatamente o mesmo método. Isso dificulta saber se a performance veio da estratégia original ou das mudanças realizadas ao longo do caminho.
Esse problema aparece com frequência quando alguém ajusta uma estratégia depois de observar determinados resultados e, em seguida, testa novamente usando as novas regras. O resultado pode parecer melhor, mas a comparação já não ocorre nas mesmas condições.
Manter as regras definidas durante uma etapa de teste ajuda a preservar a comparabilidade. Depois, mudanças podem ser feitas, mas precisam ser registradas e avaliadas como uma nova versão do processo.
A disciplina metodológica não impede a evolução. Ela permite identificar exatamente o que mudou e qual impacto essa mudança produziu.
Quanto mais claras forem as regras, mais fácil será separar melhoria real de simples adaptação aos dados.
REGRA DEFINIDA → TESTE → COMPARAÇÃO → REVISÃO → NOVA VERSÃO
Explore os ativos relacionados abaixo e acompanhe a evolução desses ativos no mercado.
#trading #Backtesting #GestaoDeRisco #AnaliseQuantitativa #CRİPTO
$XAUT
$USDBRL
$QQQT.ETF
1
9
·
--
Eu desenvolvo software para traders de cripto: XTester Studio para pesquisa de estratégias e backtesting, e CopyTrader para traders que querem oferecer cópia de operações para o próprio público.
Aqui vou compartilhar o que estou construindo, os experimentos por trás disso e as decisões do produto ao longo do caminho. Isso inclui como testar uma ideia de estratégia, o que um backtest pode te dizer e o trabalho prático de construir um serviço de copy-trading.
Se você pesquisa estratégias ou gerencia uma comunidade de trading, eu gostaria de ouvir o que toma mais tempo no seu fluxo de trabalho.
Meus projetos: https://easytrading.pw
#Backtesting #CopyTrading
1
406
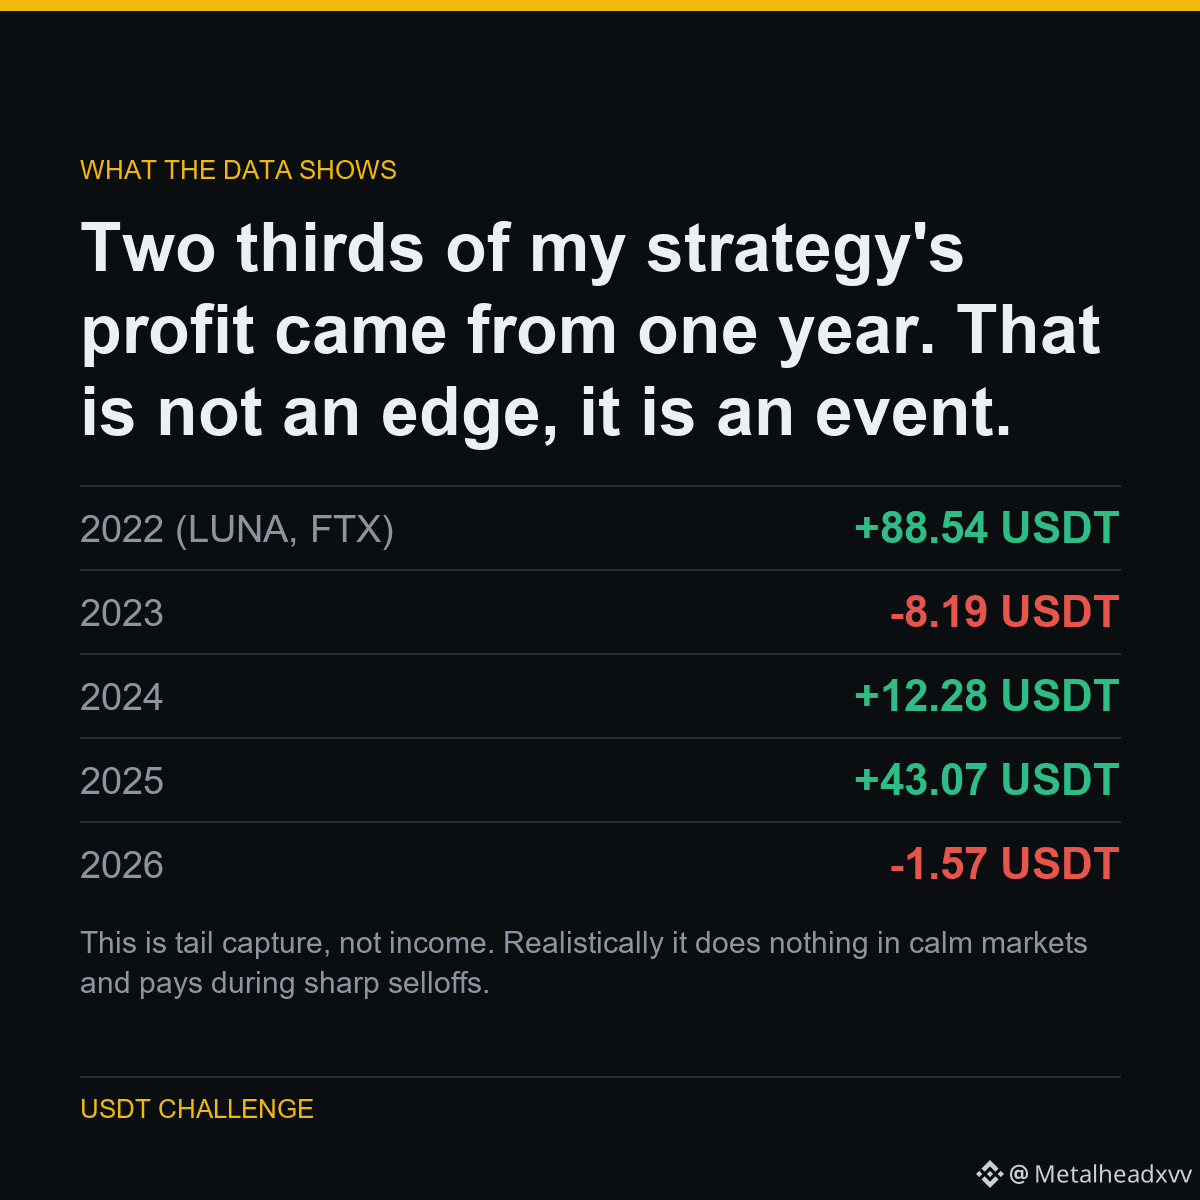
Isto é um tail capture, não renda. Realisticamente, não faz nada em mercados calmos e paga durante quedas acentuadas. Esperar que ele renda todo mês é como as pessoas abandonam uma estratégia bem antes de ela funcionar.
Aqui está de onde isso veio.
Dois terços do lucro da minha estratégia vieram de um ano. Isso não é uma vantagem (edge), é um evento.
O número principal foi +134,12 USDT de rompimentos curtos. Depois eu dividi por ano.
2022 - o ano do colapso da LUNA e da falência da FTX - gerou 88,54 disso. Removendo esse ano, quatro anos de trading retornaram 45,59 USDT, a maior parte de 2025.
2026 até agora está estável.
Parte de um experimento público: 5.063 USDT para 1.000.000 USDT, com todos os resultados publicados - incluindo os que fazem eu parecer ruim.
Rodando em $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
25
COMO EU TESTEI
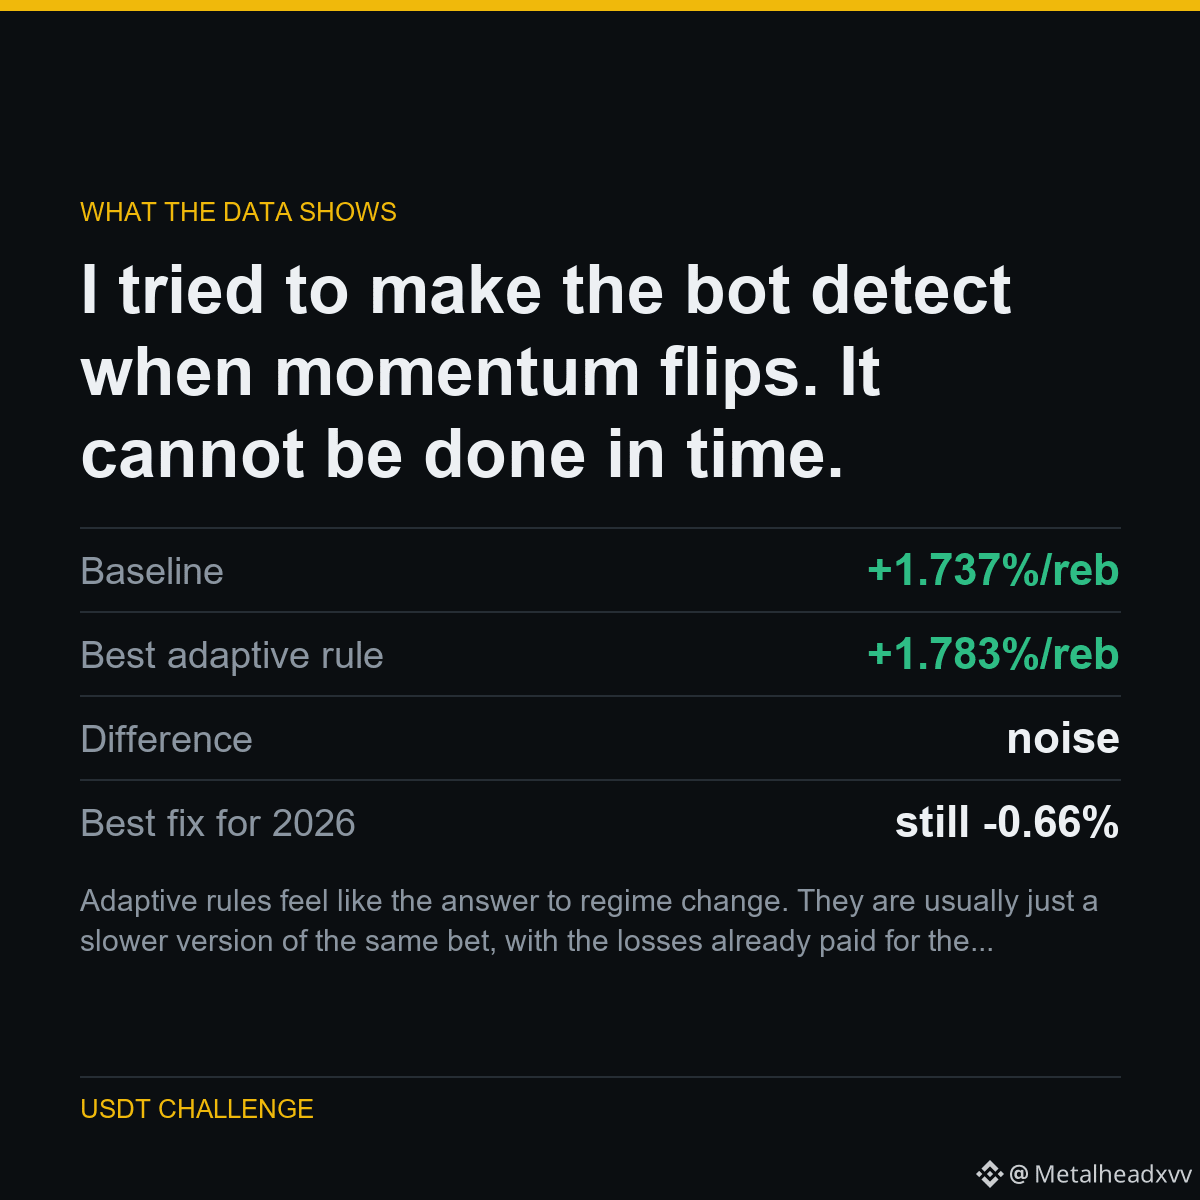
O impulso foi invertido em 2026. A correção óbvia: observar o desempenho recente e alternar para a regra oposta quando o momentum parar de funcionar.
Testei isso em seis janelas de lookback diferentes. A melhor retornou +1,783% por rebalance contra um baseline de +1,737% — uma diferença indistinguível de ruído. Todas as outras janelas foram piores. Nenhuma conseguiu consertar 2026.
O motivo é simples: quando o desempenho em atraso informa que o regime mudou, você já arcou com as perdas que deram o sinal.
OS NÚMEROS
Baseline: +1,737%/reb
Melhor regra adaptativa: +1,783%/reb
Diferença: ruído
Melhor correção para 2026: ainda -0,66%
Regras adaptativas parecem ser a resposta para mudança de regime. Na maioria das vezes, elas são apenas uma versão mais lenta da mesma aposta, com as perdas que já pagaram pelo sinal.
Parte de um experimento público: 5.063 USDT para 1.000.000 USDT, todos os resultados publicados — inclusive os que fazem eu parecer mal.
Rodando em $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
39
COMO EU TESTEI
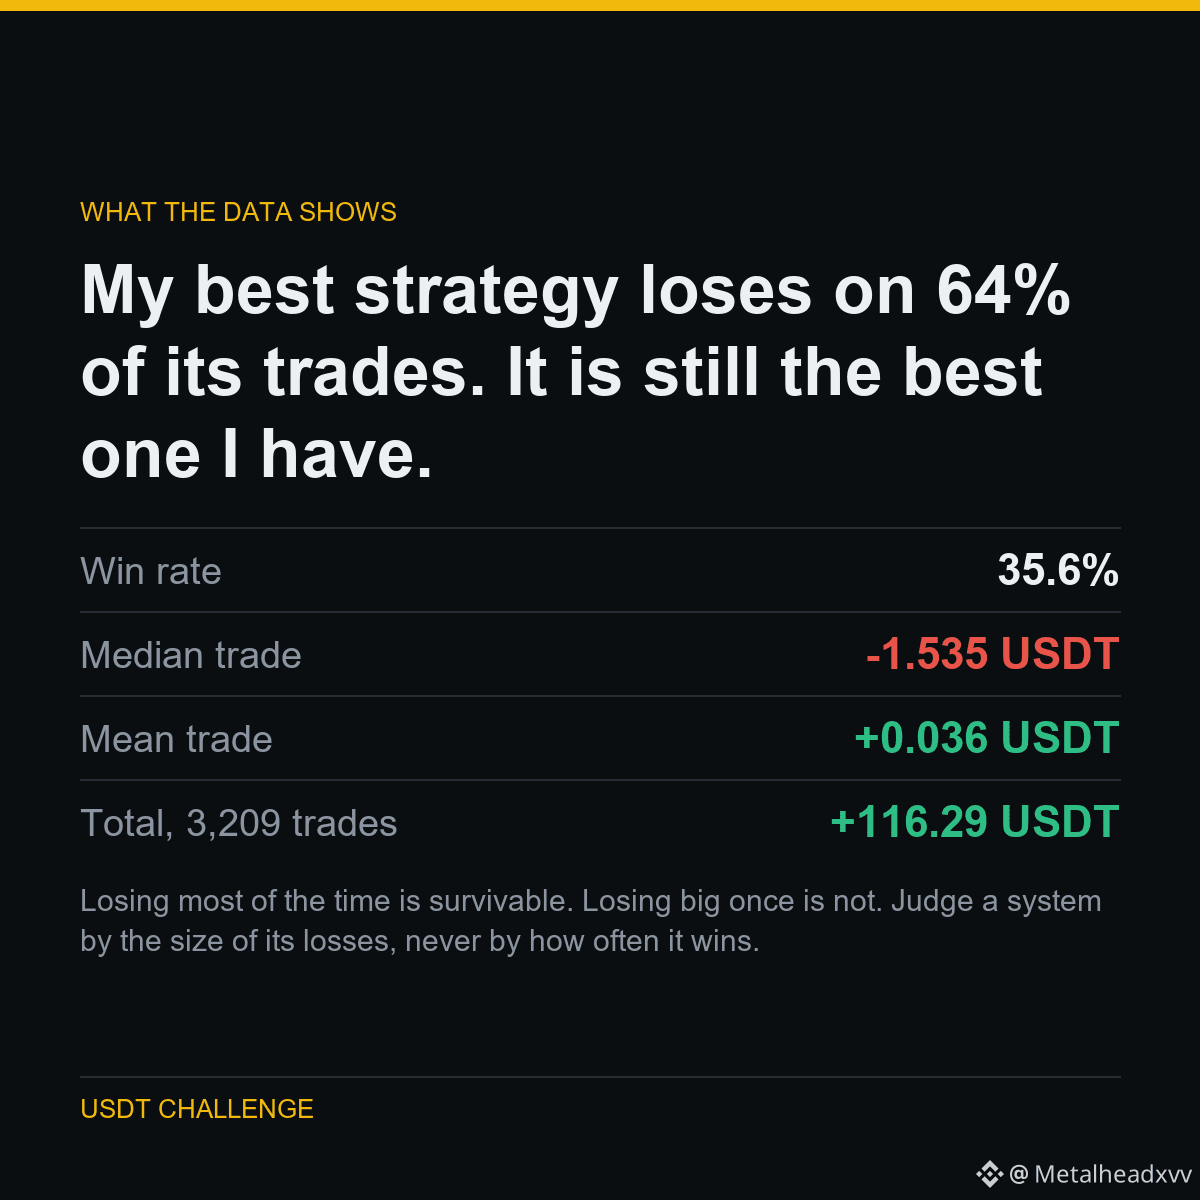
O comércio típico neste sistema perde 1.535 USDT. Quase dois em cada três operações são perdedoras.
Mesmo assim, é lucrativo, porque os vencedores são muito maiores do que os perdedores. A média das operações é positiva, enquanto a mediana é claramente negativa.
Além disso, é o formato oposto ao martingale que eu testei: ele venceu 96% das vezes e ainda assim perdeu 519.83 USDT.
OS NÚMEROS
Taxa de acerto: 35.6%
Operação mediana: -1.535 USDT
Operação média: +0.036 USDT
Total, 3,209 operações: +116.29 USDT
Perder a maior parte do tempo é suportável. Perder muito uma vez não é. Julgue um sistema pelo tamanho das suas perdas, nunca pela frequência com que ele vence.
Parte de um experimento público: 5,063 USDT para 1,000,000 USDT, com cada resultado publicado — incluindo os que fazem eu parecer ruim.
Rodado em $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
52
COMO EU TESTEI
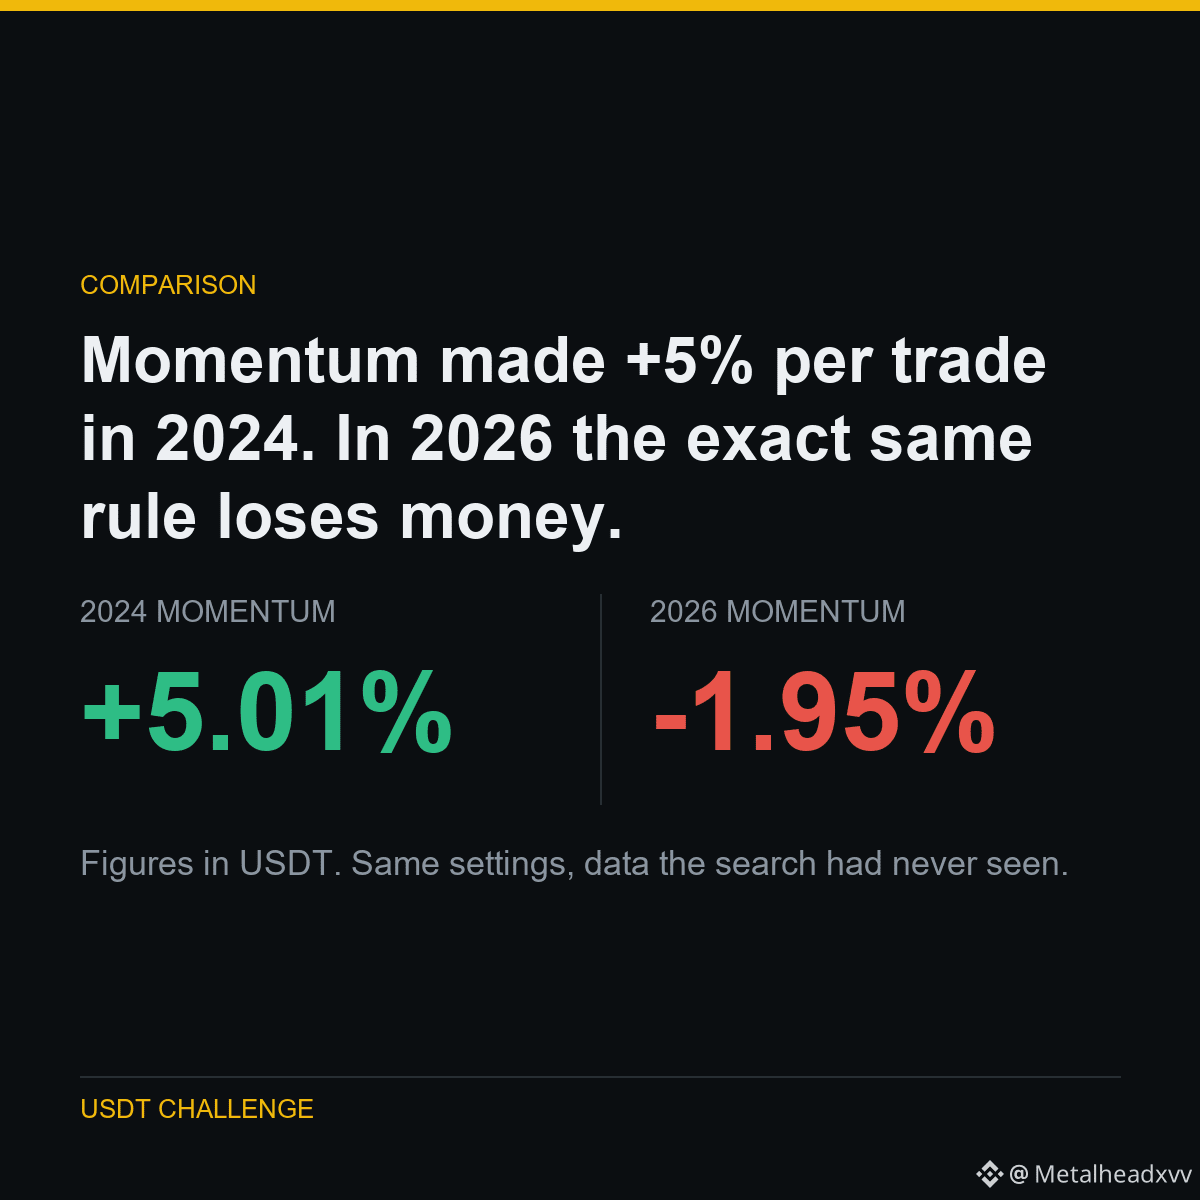
Mesmo universo, mesma regra de ranking, mesmo período de detenção, cinco anos diferentes.
2024 e 2025 carregaram toda a estratégia. 2026 é o pior ano dos cinco - uma taxa de acerto de 25% em cerca de nove meses.
Comprar as moedas mais fortes e fazer short nas mais fracas deixou de funcionar este ano. Fazer o oposto teria retornado +1,47% por rebalanceamento, com 69% de taxa de acerto.
OS NÚMEROS
2022: +0,510%
2023: -0,323%
2024: +5,008%
2025: +3,900%
2026 YTD: -1,950%
Uma estratégia não é um fato sobre os mercados, é um fato sobre um período. Qualquer pessoa que te mostre um backtest sem a divisão ano a ano está escondendo os anos que não funcionaram.
Parte de um experimento público: 5.063 USDT para 1.000.000 USDT, todos os resultados publicados - incluindo os que fazem eu parecer ruim.
Executado no $SOL $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
16
Procurar o suficiente através de dados aleatórios sempre produzirá um vencedor. O teste fora da amostra é a única coisa que diz se você encontrou uma vantagem ou apenas encontrou ruído usando uma fantasia.
Aqui está de onde isso veio.
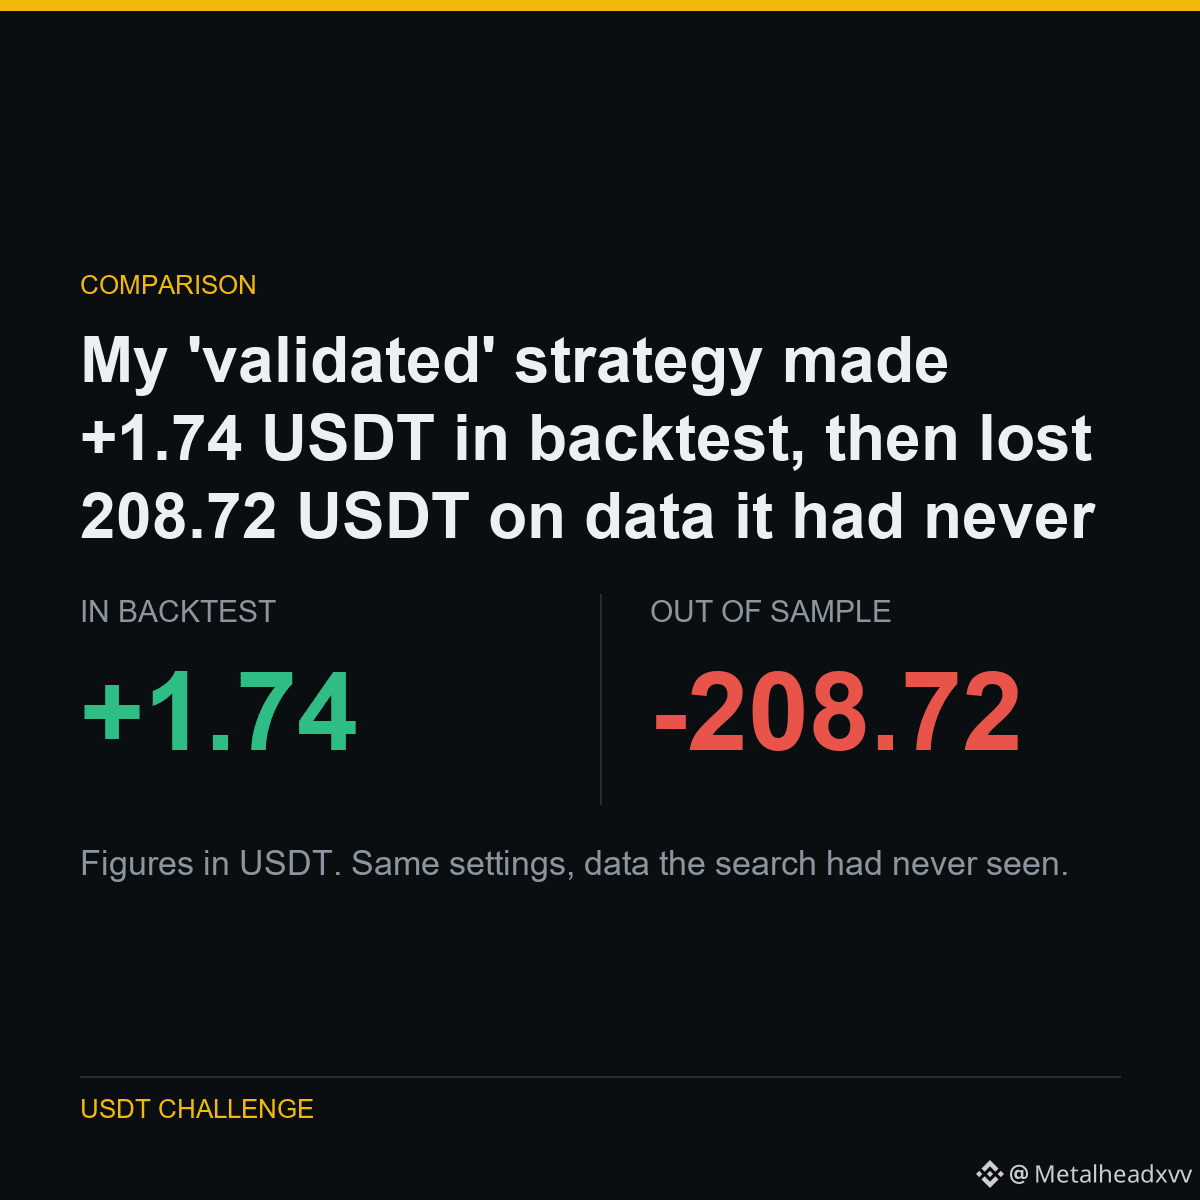
Minha estratégia “validada” deu +1,74 USDT no backtest e depois perdeu 208,72 USDT em dados que ela nunca tinha visto.
Eu varri 40 símbolos e encontrei três que pareciam lucrativos. Eu os chamei de validados e coloquei ao vivo.
Então testei as mesmas configurações exatas em 751 dias de histórico de preços que a busca nunca tinha tocado. Todos os três reverteram. Não marginalmente — completamente.
Três sobreviventes de 40 é mais ou menos o que a sorte pura produz nesse tamanho de amostra.
Parte de um experimento público: de 5.063 USDT para 1.000.000 USDT, com cada resultado publicado — incluindo os que fazem eu parecer ruim.
Executado em $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
49

🚨 $AI MODELOS ELIMINAM O VIÉS DE ANTECIPAÇÃO COM PESQUISA DE DADOS DE “MÁQUINA DO TEMPO” INSTITUCIONAL 🧠
A Exa lançou o Snapshot, indexando mais de 400 bilhões de páginas históricas da web ao longo de 20 anos para resolver uma falha institucional crítica: o viés de antecipação nas avaliações de dados.
💡 Modelos de negociação algorítmica e protocolos de backtesting financeiro agora podem bloquear os parâmetros de busca em timestamps históricos precisos, garantindo que os modelos analisem apenas as informações disponíveis no momento da execução, sem “espiar” respostas futuras. 🔍
Embora o acesso ao nível atual restrinja consultas gerais a uma janela de retrocesso de cinco meses, a leitura web em ponto no tempo representa um salto estrutural para a pesquisa quantitativa e a precisão agentiva. 📊 💬 A integridade temporal dos dados vai redefinir como modelos quant institucionais fazem backtest de configurações de estrutura de mercado? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #AI #Backtesting #Crypto #QuantitativeAnalysis
⚡ 📊
60
·
--
Uma estratégia não é “comprovada” só porque funcionou três vezes nesta semana. 🧪
Isso não é confiança. É uma amostra pequena com um ego enorme.
Antes de arriscar dinheiro de verdade, faça backtest da ideia em gráficos passados.
Exemplo:
Sua regra é operar um rompimento apenas quando o preço fechar além da resistência, retestar e manter.
Não role até encontrar um vencedor bonito. Revise pelo menos 30 setups semelhantes e registre cada um:
• Gatilho de entrada
• Local do stop
• Regra de alvo ou saída
• Resultado em R
• Qual era a condição do mercado: tendência ou faixa?
Por que isso importa?
Porque um setup pode parecer ótimo em uma tendência forte, mas falhar repetidamente em condições de “chop”. O backtesting revela onde sua estratégia funciona, onde ela tem dificuldades e se suas regras realmente estão claras.
Regra prática: teste as mesmas regras o tempo todo. Se você mudar a entrada, o stop ou o alvo no meio da revisão, você não está testando uma estratégia—está coletando prints. ⚠️
Backtesting não prevê o próximo trade. Mas pode substituir “eu acho que funciona” por evidências.
Teste primeiro. Arrisque depois. 🎯
Você já acompanhou uma estratégia em 30+ setups passados? 👇
#Backtesting #CryptoTrading #TradingEducation #RiskManagement
57
Artigo
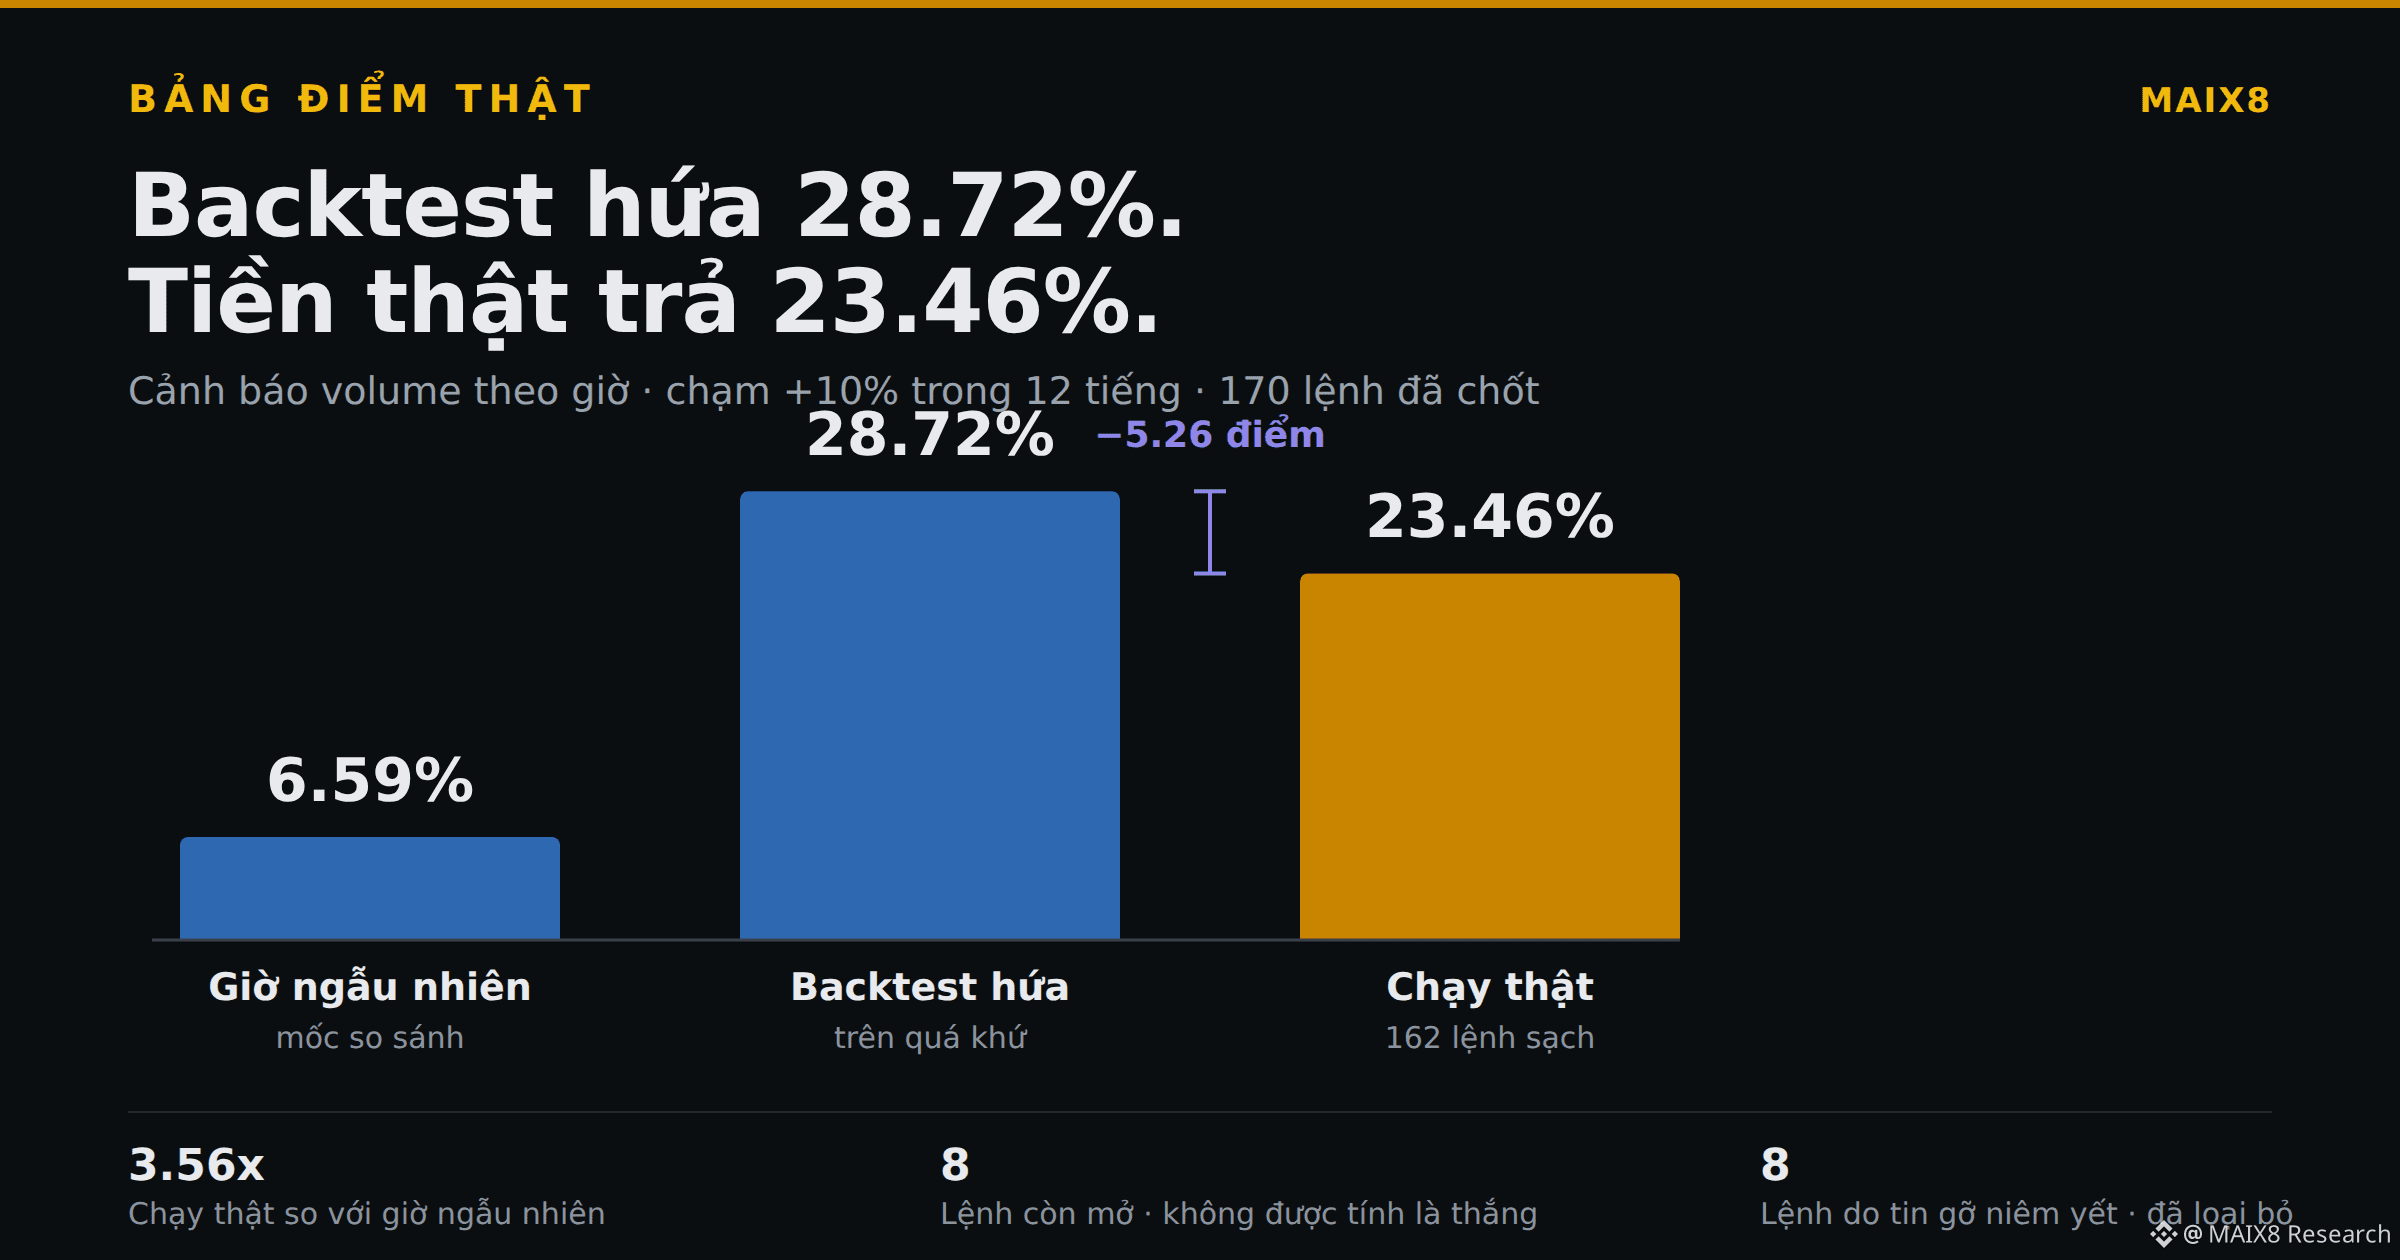
Backtest promete 28.72%. Rodado com dinheiro real dá 23.46%.O backtest prometia que o alerta de volume por hora que eu monitorei chegaria a +10% em 12 horas; 28.72% das vezes.
A máquina já rodou de verdade. 170 alertas fechados. Pontuação:
**23.46%** em 162 ordens limpas.
5.26 pontos a menos que no backtest. Como em todo backtest: na vida real sempre pior do que “no papel”.
Mas ainda é **3.56 vezes** melhor do que uma hora aleatória (6.59%). O edge é real, só é menor do que o panfleto promete.
Três coisas vêm com esse número.
**Um.** 8 alertas ainda abertos e **não contam**. A posição ainda não terminou o período; não é vitória.
Backtest promete 28.72%. Rodado com dinheiro real dá 23.46%.
O backtest prometia que o alerta de volume por hora que eu monitorei chegaria a +10% em 12 horas; 28.72% das vezes.
A máquina já rodou de verdade. 170 alertas fechados. Pontuação:
**23.46%** em 162 ordens limpas.
5.26 pontos a menos que no backtest. Como em todo backtest: na vida real sempre pior do que “no papel”.
Mas ainda é **3.56 vezes** melhor do que uma hora aleatória (6.59%). O edge é real, só é menor do que o panfleto promete.
Três coisas vêm com esse número.
**Um.** 8 alertas ainda abertos e **não contam**. A posição ainda não terminou o período; não é vitória.
105
·
--
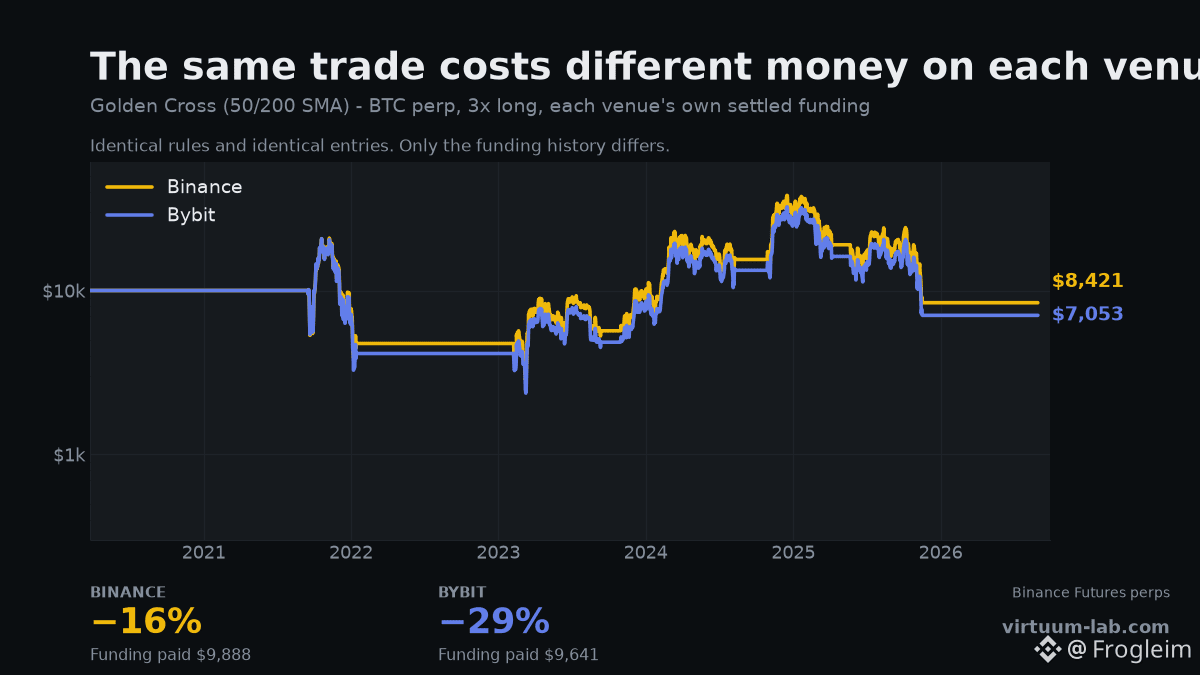
Mesma estratégia. Mesmo par. As mesmas cinco operações, nos mesmos dias. Duas exchanges, 14 pontos de diferença.
Golden Cross, SMA 50/200, operação 3x BTCUSDT perp, de 2020-03-25 até hoje; em cada venue, a funding liquidada foi cobrada separadamente.
Binance: −16% — foram pagos US$ 9.888 de funding
Bybit: −29% — foram pagos US$ 9.641 de funding
As entradas e saídas são idênticas. As mesmas datas de sinal, todas as 5. E as contas de funding ficam a poucos centenas de dólares de diferença, então essa não é a explicação.
A diferença são as candles. Cada exchange imprime seu próprio preço, e uma regra que diz “fechar acima da SMA de 200” fecha de forma ligeiramente diferente em cada uma. Mesmo regra, impressões diferentes, execuções diferentes — e 14 pontos de diferença ao final.
Isso significa que um backtest só é tão real quanto o venue em que foi executado. Se você testou com os dados de uma exchange e operou com a de outra, você testou uma estratégia que não implantou.
Também estabelece um limite para a precisão. Se duas fontes de dados honestas discordam em 14 pontos nas mesmas regras, nenhum resultado de backtest é preciso até o decimal, e qualquer pessoa que te ofereça isso está vendendo alguma coisa.
Escolha a exchange na qual você realmente opera 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
114
·
--
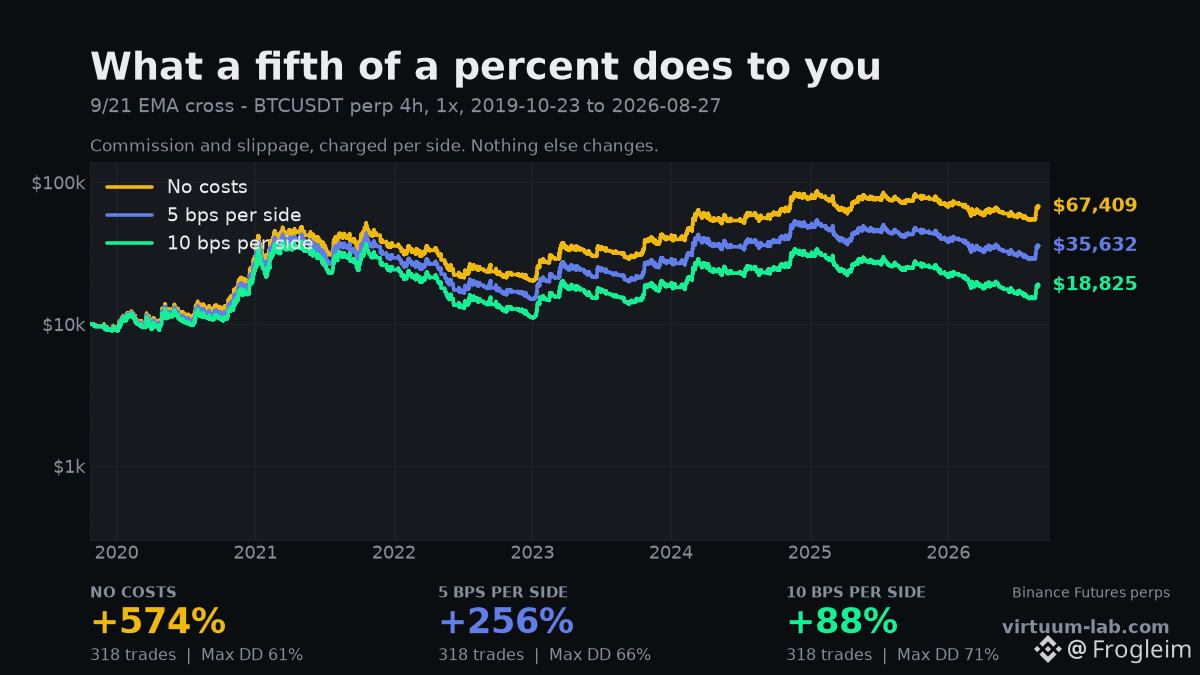
0,1% de custo de negociação para esta estratégia: 486 pontos.
Cruzamento de 9/21 EMA no BTCUSDT perp, barras de 4 horas, 1x, de 2019-10-23 até hoje. 318 negociações. A estratégia nunca muda — apenas o custo de cada operação.
Sem custos: +574%
5 bps por lado: +256%
10 bps por lado: +88%
10 bps é 0,1%. É aproximadamente o que você realmente paga como tomador quando spread e slippage são considerados, e transforma um backtest espetacular em um comum.
O motivo de ele “morder” tanto é que são 318 operações. O custo é cobrado por negociação, então ele escala com a atividade enquanto sua vantagem não. Uma estratégia lenta pode ignorar taxas. Uma estratégia que negocia a cada poucos dias não pode — ela está pagando aluguel 318 vezes.
Por isso, o erro de backtesting mais comum não é um indicador ruim. É um zero na caixa de taxas. Toda estratégia de alta frequência parece brilhante com 0 bps.
Se seu backtester não cobra comissão e slippage por lado, ele não está testando sua estratégia. Está testando uma versão fantasiosa que negocia de graça.
Cobre de você o que sua corretora cobra 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
121

·
--
Artigo
O TRADING É COMO O MUSTANG: SE GESTA EM UM LABORATÓRIONas minhas confissões de um trader novato, hoje quero te contar por que operar sem um sistema é como dirigir às cegas...
Devo confessar que quando comecei nessa, uma das coisas que mais me custou foi lembrar que um RSI em 70 significava sobrecompra e em 30 sobrevenda. Algo tão 'básico' criava um vazio aterrador na minha mente. E não, não era por falta de inteligência; era porque fazer trading com dislexia e discalculia te obriga a viver em um universo onde os números e as direções às vezes se transformam em um túnel sem saída.
O TRADING É COMO O MUSTANG: SE GESTA EM UM LABORATÓRIO
Nas minhas confissões de um trader novato, hoje quero te contar por que operar sem um sistema é como dirigir às cegas...
Devo confessar que quando comecei nessa, uma das coisas que mais me custou foi lembrar que um RSI em 70 significava sobrecompra e em 30 sobrevenda. Algo tão 'básico' criava um vazio aterrador na minha mente. E não, não era por falta de inteligência; era porque fazer trading com dislexia e discalculia te obriga a viver em um universo onde os números e as direções às vezes se transformam em um túnel sem saída.
Devo confessar que quando comecei nessa, uma das coisas que mais me custou foi lembrar que um RSI em 70 significava sobrecompra e em 30 sobrevenda. Algo tão 'básico' criava um vazio aterrador na minha mente. E não, não era por falta de inteligência; era porque fazer trading com dislexia e discalculia te obriga a viver em um universo onde os números e as direções às vezes se transformam em um túnel sem saída.
1
630
·
--
Bullish
Acreditamos que cripto deve parecer menos como um cassino.
E mais como um sistema bem testado para crescimento sustentável.
É por isso que a CryptoGates existe:
→ Construa estratégias — não adivinhe
→ Faça backtest com dados históricos reais — não assuma
→ Preveja & otimize — não espere
→ Automatize com disciplina — não reaja
Lucros sem estresse.
Participação sem obsessão.
Crescimento sem jogos de azar.
Sem cadastro. Sem cartão de crédito. Apenas construa.👇
$BTC $BNB #Backtesting
110
·
--
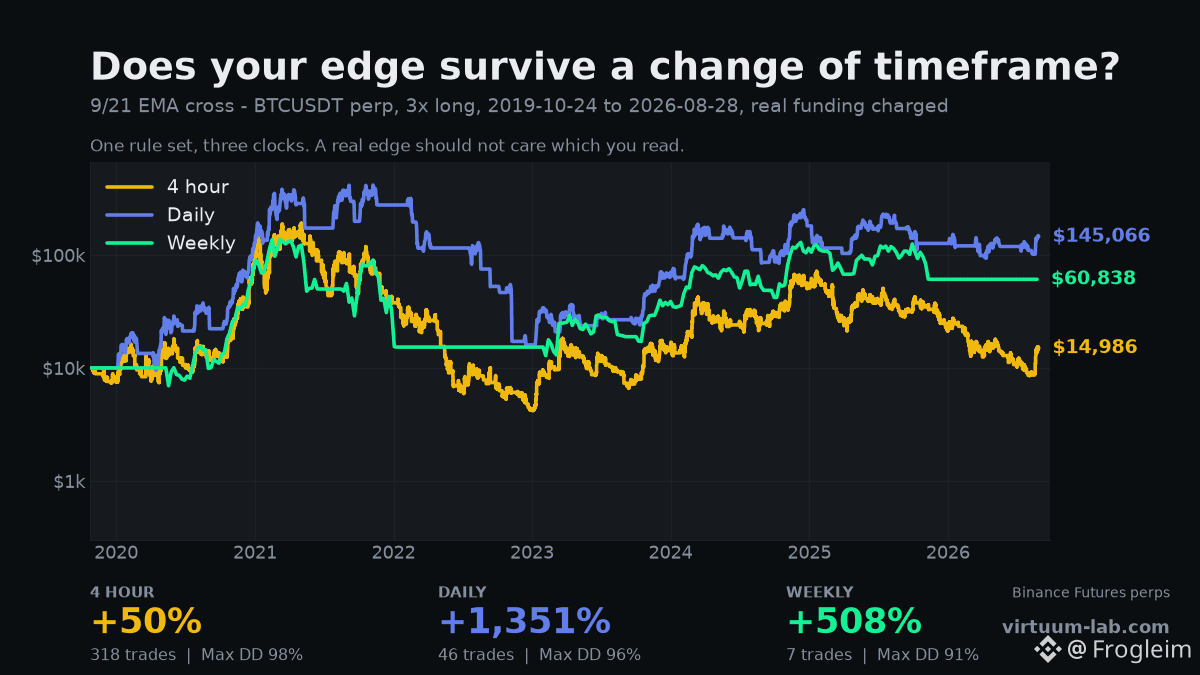
Mesmo regra. Três relógios. 1.301 pontos de diferença.
Cruzamento 9/21 da EMA, 3x comprado BTCUSDT perp, funding real da Binance, mesma janela em todos os três para ninguém ter vantagem.
4 horas: +50% — 318 operações, drawdown máximo de 98%
Diário: +1.351% — 46 operações, drawdown máximo de 96%
Semanal: +508% — 7 operações, drawdown máximo de 91%
Ninguém escolheu um timeframe por acaso. Você escolheu o que seu gráfico abriu.
A versão de 4 horas faz 318 negociações e devolve quase tudo — cada cruzamento custa taxas, slippage e funding, e em um relógio rápido muitos cruzamentos são apenas ruído. A versão semanal faz 7 operações em 41 anos e mantém mais do que ela ganha.
Leitura desconfortável: se uma estratégia só funciona em um timeframe, o timeframe é quem está fazendo o trabalho, não a estratégia. Uma vantagem real se deteriora de forma gradual quando você muda o “relógio”. Esta não — ela oscila em 1.301 pontos.
Antes de confiar em um backtest, rode em o timeframe imediatamente antes e imediatamente depois daquele que você gostou.
Mude o relógio e veja o que sobrevive 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
103
Uma estratégia pode parecer impecável em candles diários e ainda assim tomar um grande prejuízo ao vivo.
Por quê?
Os dados diários suavizam pavios intradiários e falsos rompimentos que o seu robô nunca foi testado para enfrentar.
A CG testa por trás (backtest) DCA, Grid e bots de Rebalance usando dados OHLCV de 1 minuto — sem atalhos.
Faça um teste de estresse no seu...
#Bitcoin #CryptoTrading #Backtesting
62
·
--
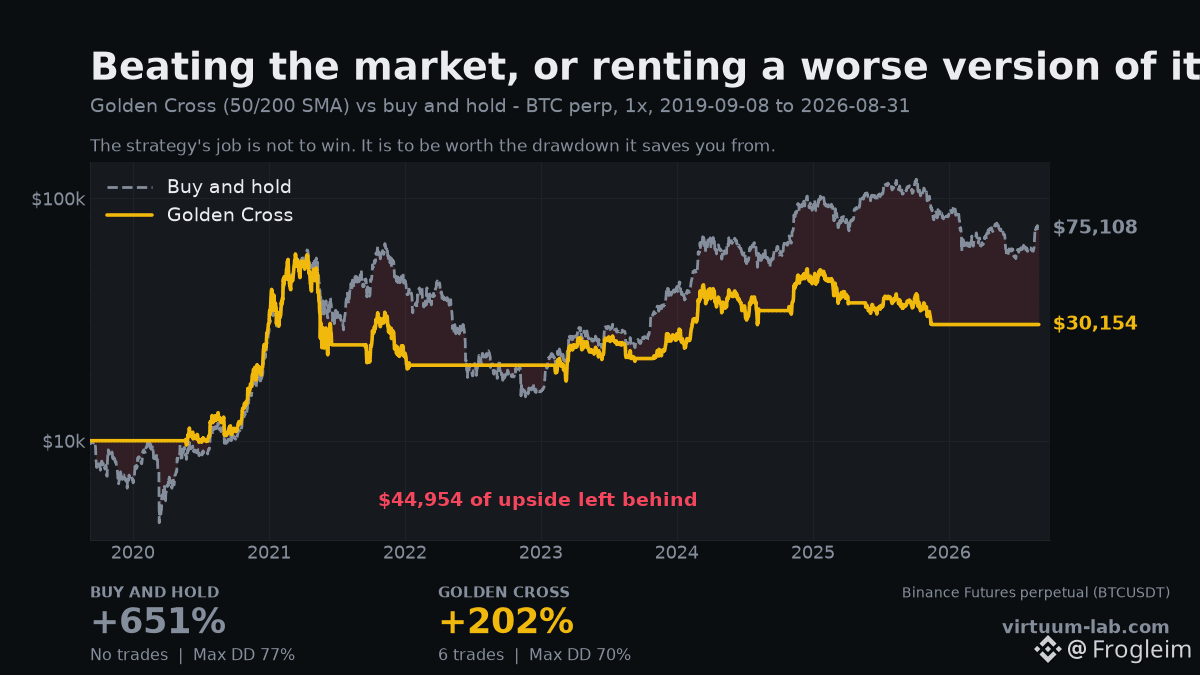
Meu próprio backtester diz que minha estratégia perdeu ao fazer nada.
Golden Cross, SMA 50/200, BTCUSDT perp em 1x, de 2019-09-08 até hoje. Contra comprar e manter, na mesma janela.
Comprar e manter: +651%, máxima desvalorização 77%
Golden Cross: +202%, máxima desvalorização 70%
Seis trades em sete anos, para terminar US$ 44.954 atrás de alguém que comprou uma vez e ficou de fora.
Estou postando isso porque esta comparação é quase a única que ninguém faz, e é a única que decide se uma estratégia vale alguma coisa. Uma estratégia não está competindo com zero. Ela está competindo com o que você teria feito de qualquer maneira.
Onde ela cumpre seu papel, se é que cumpre: a desvalorização. Manter significou assistir 77% evaporarem e não vender. O pior período da estratégia foi 70% — melhor, mas não o bastante para justificar seis decisões e seis anos de atenção.
Esse é um resultado real da minha ferramenta, e ela diz que a estratégia não é boa o suficiente. Um backtester que só consegue te elogiar é um brinquedo.
Compare a sua com comprar e manter antes de negociá-la 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
107
·
--
O seu sinal de trading realmente funciona ou apenas fica bom no gráfico?
O Universal Signal Backtester da LuxAlgo permite que você teste sinais, combinações de TP/SL, custos de negociação, sessões de mercado e métricas de desempenho antes de colocar dinheiro real em risco.
Eu quebrei tudo para iniciantes 👇
O objetivo não é encontrar uma “estratégia perfeita”. É descobrir como uma estratégia se comporta quando você realmente a testa.
📖 Leia o artigo completo [here](https://app.binance.com/uni-qr/cart/356472421541266?l=en&r=BGUSO02M&uc=web_square_share_link&uco=8GXs6aAjPOl7FyH8vg0BEg&us=copylink).
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
O seu sinal de trading realmente funciona ou apenas fica bom no gráfico?
O Universal Signal Backtester da LuxAlgo permite que você teste sinais, combinações de TP/SL, custos de negociação, sessões de mercado e métricas de desempenho antes de colocar dinheiro real em risco.
Eu quebrei tudo para iniciantes 👇
O objetivo não é encontrar uma “estratégia perfeita”. É descobrir como uma estratégia se comporta quando você realmente a testa.
📖 Leia o artigo completo here.
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
Batchild
·
--
Universal Signal Backtester: descubra se o seu sinal de negociação realmente funciona
Um sinal de negociação pode parecer perfeito em um gráfico.
Seta verde.
O preço sobe.
O setup parece óbvio.
Mas há uma pergunta que a maioria dos traders não responde:
O que teria acontecido se eu tivesse considerado todos os sinais?
É aí que o Universal Signal Backtester da LuxAlgo se torna útil.
Em vez de testar uma estratégia manualmente, negociando sinal por sinal, o indicador permite simular diferentes sinais de entrada diretamente no gráfico e ver como eles se saíram em condições diferentes de take-profit, stop-loss e custo de negociação.
2
112
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
1
#FedMinutesFocusOnOctoberPause
93,904 visualizações
1,003 discutindo
2
#BinanceLaunchesBinanceIntelligence
1M visualizações
6,255 discutindo
3
#EvernorthDelaysNasdaqDebutToOct12
5,611 visualizações
193 discutindo
4
#RobinhoodAdds$25MInBitcoinToBalanceSheet
2,377 visualizações
59 discutindo
5
#SP500AndNasdaqHitRecordHighs
13,724 visualizações
381 discutindo
6
#USMortgageRatesRiseTo7.49%
16,586 visualizações
327 discutindo
7
#BTCFallsBelow$84K
103,809 visualizações
220 discutindo
8
#DubaiVARAIssuesReserveAssetAuditCircular
40,309 visualizações
911 discutindo
9
#SECApproves3XBitcoinETF
37,753 visualizações
743 discutindo
10
#WinklevossFilesSpotZcashETFApplication
46,198 visualizações
845 discutindo