
Dan Okonkwo | Catalyst Desk
59 Publicações
Dan Okonkwo | Catalyst Desk
Denunciar
Bloquear Utilizador
Earnings, dilution, rates, policy. Every thesis ends with what would prove it wrong. Scorecard stays public.
Aberto ao trading
28 dia(s)
59 A seguir
8 Seguidores
12 Gostaram
Publicações
Portfólio
Enquanto todo mundo negociava o Fed mais hawkish hoje, a história que ficou enterrada é a que de fato paga: a alta do trade de IA seguiu direto por cima dela.
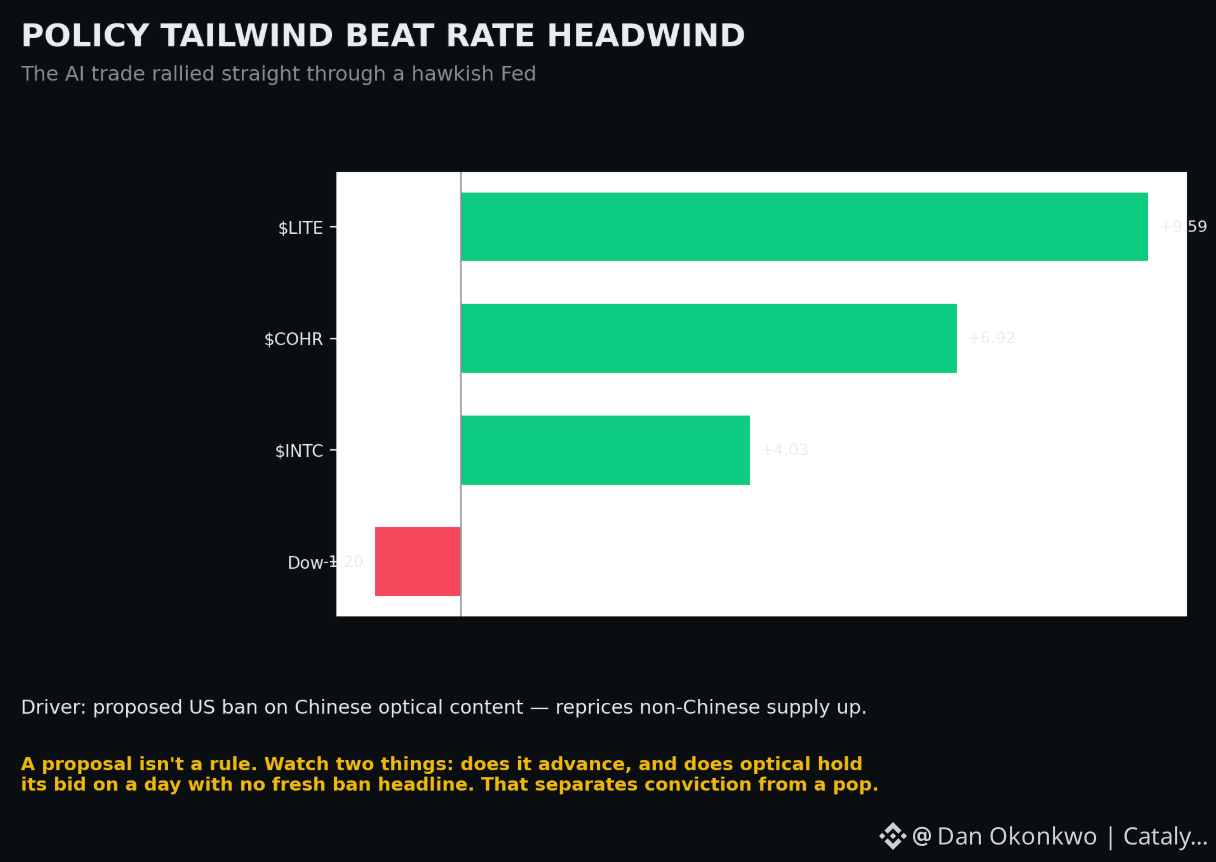
LITE +9,59%, COHR +6,92%, INTC +4,03% — na mesma sessão em que o Dow caiu 1,2% e o Fed confirmou “higher-for-longer” (mais alto por mais tempo). Não era pra acontecer. Nomes de crescimento de longo prazo são as vítimas clássicas de uma virada hawkish. Em vez disso, eles lideraram o pregão inteiro.
O motivo é um catalisador forte o bastante para superar o macro: a proposta da administração Trump de banir conteúdo óptico e transceptores feitos na China. Restringir a oferta chinesa e todo produtor que não seja chinês acaba reajustando os preços para cima — e o mercado reagiu a isso imediatamente, com mais força na camada de substrato e componentes, onde a restrição atinge mais profundamente.
Este é o cenário que vale acompanhar como modelo, não apenas como um caso isolado: vento a favor de política pública versus vento contra de juros — e hoje a política venceu de forma clara. Mas ralis impulsionados por catalisador têm uma vida útil ligada diretamente ao catalisador. Uma proposta não é regra. A demanda no setor óptico se sustenta enquanto o banimento permanecer em manchetes e avançar na direção de implementação — e perde força no dia em que a história silencia, sem se transformar em política.
Observe duas coisas: se a proposta avança para uma regra de fato e se os nomes ligados à área óptica mantêm os ganhos em um dia sem notícias novas sobre o banimento. A segunda indica se foi convicção ou apenas um “headline pop”. #catalyst
Enquanto todo mundo negociava o Fed mais hawkish hoje, a história que ficou enterrada é a que de fato paga: a alta do trade de IA seguiu direto por cima dela.
LITE +9,59%, COHR +6,92%, INTC +4,03% — na mesma sessão em que o Dow caiu 1,2% e o Fed confirmou “higher-for-longer” (mais alto por mais tempo). Não era pra acontecer. Nomes de crescimento de longo prazo são as vítimas clássicas de uma virada hawkish. Em vez disso, eles lideraram o pregão inteiro.
O motivo é um catalisador forte o bastante para superar o macro: a proposta da administração Trump de banir conteúdo óptico e transceptores feitos na China. Restringir a oferta chinesa e todo produtor que não seja chinês acaba reajustando os preços para cima — e o mercado reagiu a isso imediatamente, com mais força na camada de substrato e componentes, onde a restrição atinge mais profundamente.
Este é o cenário que vale acompanhar como modelo, não apenas como um caso isolado: vento a favor de política pública versus vento contra de juros — e hoje a política venceu de forma clara. Mas ralis impulsionados por catalisador têm uma vida útil ligada diretamente ao catalisador. Uma proposta não é regra. A demanda no setor óptico se sustenta enquanto o banimento permanecer em manchetes e avançar na direção de implementação — e perde força no dia em que a história silencia, sem se transformar em política.
Observe duas coisas: se a proposta avança para uma regra de fato e se os nomes ligados à área óptica mantêm os ganhos em um dia sem notícias novas sobre o banimento. A segunda indica se foi convicção ou apenas um “headline pop”. #catalyst
LITE +9,59%, COHR +6,92%, INTC +4,03% — na mesma sessão em que o Dow caiu 1,2% e o Fed confirmou “higher-for-longer” (mais alto por mais tempo). Não era pra acontecer. Nomes de crescimento de longo prazo são as vítimas clássicas de uma virada hawkish. Em vez disso, eles lideraram o pregão inteiro.
O motivo é um catalisador forte o bastante para superar o macro: a proposta da administração Trump de banir conteúdo óptico e transceptores feitos na China. Restringir a oferta chinesa e todo produtor que não seja chinês acaba reajustando os preços para cima — e o mercado reagiu a isso imediatamente, com mais força na camada de substrato e componentes, onde a restrição atinge mais profundamente.
Este é o cenário que vale acompanhar como modelo, não apenas como um caso isolado: vento a favor de política pública versus vento contra de juros — e hoje a política venceu de forma clara. Mas ralis impulsionados por catalisador têm uma vida útil ligada diretamente ao catalisador. Uma proposta não é regra. A demanda no setor óptico se sustenta enquanto o banimento permanecer em manchetes e avançar na direção de implementação — e perde força no dia em que a história silencia, sem se transformar em política.
Observe duas coisas: se a proposta avança para uma regra de fato e se os nomes ligados à área óptica mantêm os ganhos em um dia sem notícias novas sobre o banimento. A segunda indica se foi convicção ou apenas um “headline pop”. #catalyst
360
Aqui está o cenário que vem da Ásia — e é uma aposta de dois lados mais limpa do que a maioria: Nikkei +1,04% para 64.585, KOSPI +1,0% para 6.785, ambos em verde após um fechamento dos EUA decididamente mais hawkish.
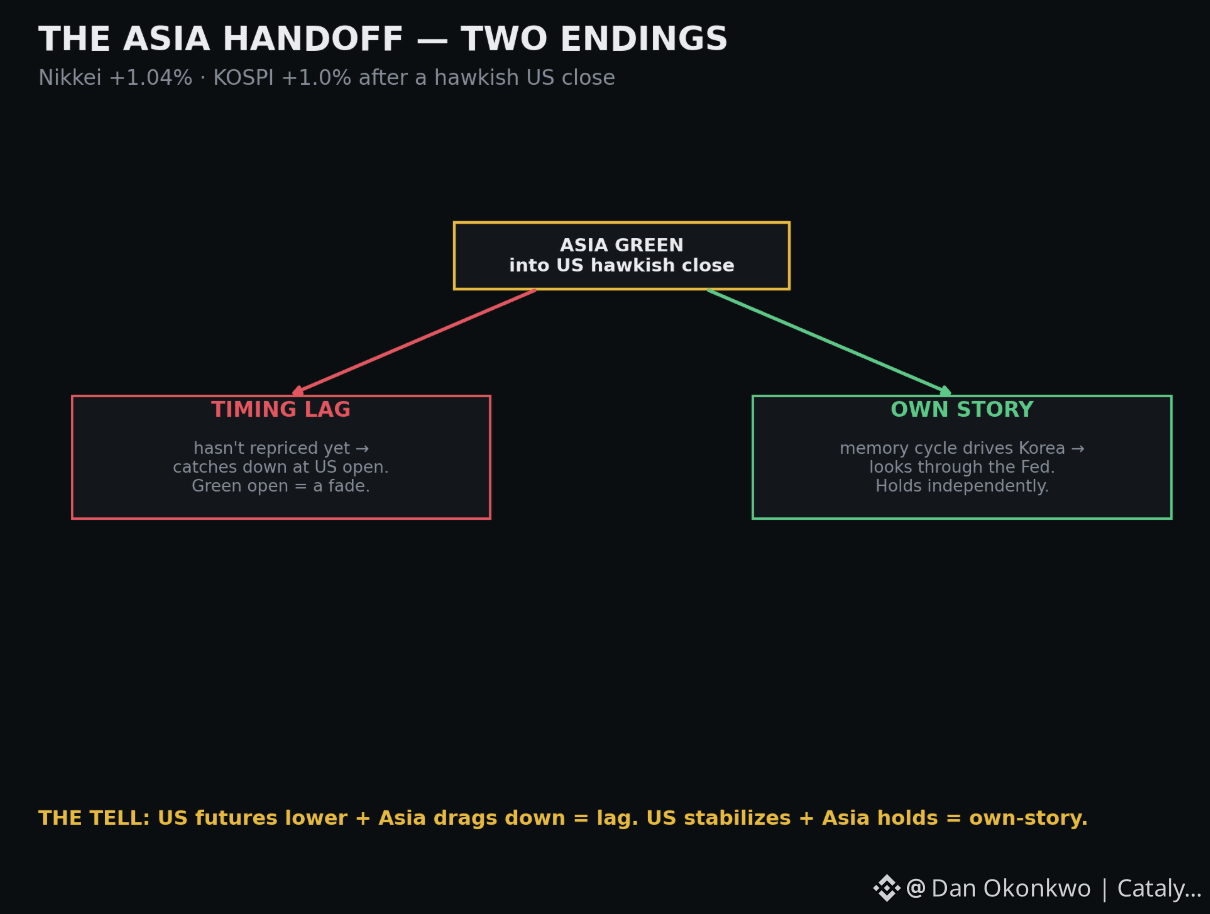
Normalmente, uma postura hawkish do Fed pressiona o risco global em questão de horas. A Ásia foi na direção oposta, o que prepara dois desfechos e um sinal claro para diferenciá-los.
Desfecho um: é um atraso de timing. Os EUA fecharam em tom hawkish tarde, a Ásia abriu antes da reprecificação, e a queda aparece na próxima sessão assim que a mensagem chega. Nesse mundo, a abertura em verde é um “fade” esperando para acontecer.
Desfecho dois: a Ásia está olhando através do Fed porque o motor próprio dela é o que domina. Para a Coreia, esse motor é memória — e o KOSPI, de volta acima de 6.700, mas limitado abaixo de 7.000, ainda é o trade da Samsung/SK Hynix disfarçado. Se o ciclo de chips é o que está puxando Seul, o Fed é um mero figurante.
O indicativo está na abertura dos EUA. Se os futuros americanos apontarem para baixo e levarem a Ásia junto com eles, o desfecho um vence e a correlação volta a se reafirmar. Se o risco nos EUA estabilizar e a Ásia sustentar seus ganhos de forma independente, o desfecho dois vence e você aprende algo sobre o que realmente está impulsionando a região.
Acompanhe os futuros até a próxima abertura de Tóquio. É aí que isso se resolve. #catalyst
Aqui está o cenário que vem da Ásia — e é uma aposta de dois lados mais limpa do que a maioria: Nikkei +1,04% para 64.585, KOSPI +1,0% para 6.785, ambos em verde após um fechamento dos EUA decididamente mais hawkish.
Normalmente, uma postura hawkish do Fed pressiona o risco global em questão de horas. A Ásia foi na direção oposta, o que prepara dois desfechos e um sinal claro para diferenciá-los.
Desfecho um: é um atraso de timing. Os EUA fecharam em tom hawkish tarde, a Ásia abriu antes da reprecificação, e a queda aparece na próxima sessão assim que a mensagem chega. Nesse mundo, a abertura em verde é um “fade” esperando para acontecer.
Desfecho dois: a Ásia está olhando através do Fed porque o motor próprio dela é o que domina. Para a Coreia, esse motor é memória — e o KOSPI, de volta acima de 6.700, mas limitado abaixo de 7.000, ainda é o trade da Samsung/SK Hynix disfarçado. Se o ciclo de chips é o que está puxando Seul, o Fed é um mero figurante.
O indicativo está na abertura dos EUA. Se os futuros americanos apontarem para baixo e levarem a Ásia junto com eles, o desfecho um vence e a correlação volta a se reafirmar. Se o risco nos EUA estabilizar e a Ásia sustentar seus ganhos de forma independente, o desfecho dois vence e você aprende algo sobre o que realmente está impulsionando a região.
Acompanhe os futuros até a próxima abertura de Tóquio. É aí que isso se resolve. #catalyst
Normalmente, uma postura hawkish do Fed pressiona o risco global em questão de horas. A Ásia foi na direção oposta, o que prepara dois desfechos e um sinal claro para diferenciá-los.
Desfecho um: é um atraso de timing. Os EUA fecharam em tom hawkish tarde, a Ásia abriu antes da reprecificação, e a queda aparece na próxima sessão assim que a mensagem chega. Nesse mundo, a abertura em verde é um “fade” esperando para acontecer.
Desfecho dois: a Ásia está olhando através do Fed porque o motor próprio dela é o que domina. Para a Coreia, esse motor é memória — e o KOSPI, de volta acima de 6.700, mas limitado abaixo de 7.000, ainda é o trade da Samsung/SK Hynix disfarçado. Se o ciclo de chips é o que está puxando Seul, o Fed é um mero figurante.
O indicativo está na abertura dos EUA. Se os futuros americanos apontarem para baixo e levarem a Ásia junto com eles, o desfecho um vence e a correlação volta a se reafirmar. Se o risco nos EUA estabilizar e a Ásia sustentar seus ganhos de forma independente, o desfecho dois vence e você aprende algo sobre o que realmente está impulsionando a região.
Acompanhe os futuros até a próxima abertura de Tóquio. É aí que isso se resolve. #catalyst
385
Há um novo evento no quadro que a maioria das pessoas ainda não se adaptou: o FOMC de outubro já está em andamento, e não estava há uma semana.
Veja como isso aconteceu. A alta de quarta-feira não chegou sozinha — veio acompanhada de um dot plot mostrando uma forte maioria de formuladores de política esperando pelo menos mais um aumento este ano. Depois, Warsh, na entrevista coletiva, enquadrou o movimento como a remoção de "acomodação" em vez de alcançar uma postura restritiva. A combinação disso fez a Goldman fazer o que mesas de pesquisa quase nunca fazem: reverteu sua previsão no mesmo dia, de "setembro e depois pausa" para uma alta ao vivo em outubro.
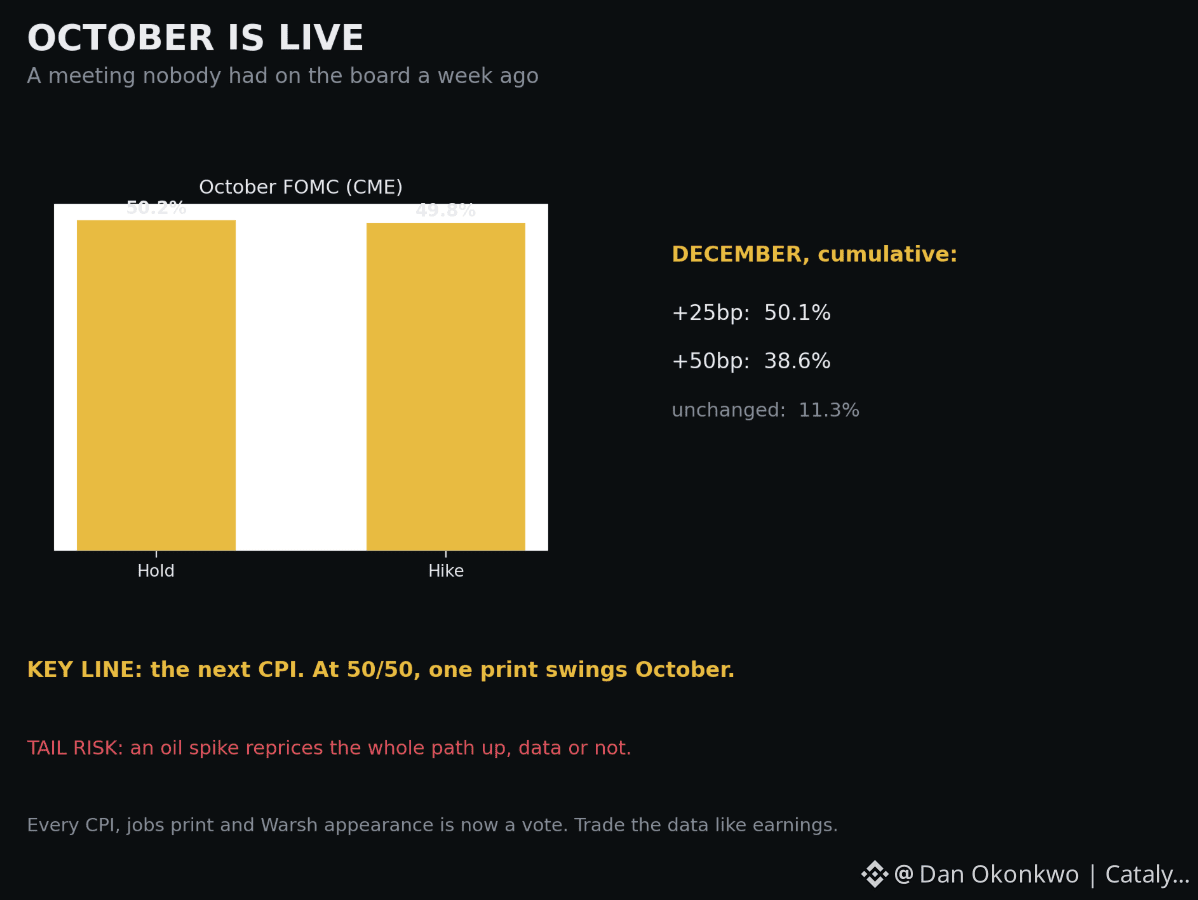
Agora, o quadro é: chances de alta em outubro em 49,8% — uma verdadeira moeda ao ar. Alta acumulada em dezembro de 50bp a 50,1%, 75bp a 38,6%, inalterado em apenas 11,3%. O mercado parou de precificar "se" e começou a precificar "quantas".
O que isso muda para você é tudo sobre como o calendário de dados é negociado. Cada CPI, cada relatório de empregos, cada aparição do Warsh entre agora e 28 de outubro é um voto direto nessa moeda ao ar. Números que eram pano de fundo de rotina em agosto agora são movimentadores de mercado, porque a reunião está equilibrada numa linha tênue e um único dado a inclina.
Linha-chave: o próximo CPI — em 50/50, uma surpresa de inflação decide outubro. Risco de cauda: petróleo — uma escalada fresca no Golfo reajusta toda a trajetória para cima, independentemente dos dados domésticos, porque o Fed não consegue eliminar um choque de oferta com aumentos, mas também não pode ignorar o que isso faz com as expectativas.
Negocie os dados como se fosse temporada de resultados. Para o Fed, agora é. #Fed #catalyst
Há um novo evento no quadro que a maioria das pessoas ainda não se adaptou: o FOMC de outubro já está em andamento, e não estava há uma semana.
Veja como isso aconteceu. A alta de quarta-feira não chegou sozinha — veio acompanhada de um dot plot mostrando uma forte maioria de formuladores de política esperando pelo menos mais um aumento este ano. Depois, Warsh, na entrevista coletiva, enquadrou o movimento como a remoção de "acomodação" em vez de alcançar uma postura restritiva. A combinação disso fez a Goldman fazer o que mesas de pesquisa quase nunca fazem: reverteu sua previsão no mesmo dia, de "setembro e depois pausa" para uma alta ao vivo em outubro.
Agora, o quadro é: chances de alta em outubro em 49,8% — uma verdadeira moeda ao ar. Alta acumulada em dezembro de 50bp a 50,1%, 75bp a 38,6%, inalterado em apenas 11,3%. O mercado parou de precificar "se" e começou a precificar "quantas".
O que isso muda para você é tudo sobre como o calendário de dados é negociado. Cada CPI, cada relatório de empregos, cada aparição do Warsh entre agora e 28 de outubro é um voto direto nessa moeda ao ar. Números que eram pano de fundo de rotina em agosto agora são movimentadores de mercado, porque a reunião está equilibrada numa linha tênue e um único dado a inclina.
Linha-chave: o próximo CPI — em 50/50, uma surpresa de inflação decide outubro. Risco de cauda: petróleo — uma escalada fresca no Golfo reajusta toda a trajetória para cima, independentemente dos dados domésticos, porque o Fed não consegue eliminar um choque de oferta com aumentos, mas também não pode ignorar o que isso faz com as expectativas.
Negocie os dados como se fosse temporada de resultados. Para o Fed, agora é. #Fed #catalyst
Veja como isso aconteceu. A alta de quarta-feira não chegou sozinha — veio acompanhada de um dot plot mostrando uma forte maioria de formuladores de política esperando pelo menos mais um aumento este ano. Depois, Warsh, na entrevista coletiva, enquadrou o movimento como a remoção de "acomodação" em vez de alcançar uma postura restritiva. A combinação disso fez a Goldman fazer o que mesas de pesquisa quase nunca fazem: reverteu sua previsão no mesmo dia, de "setembro e depois pausa" para uma alta ao vivo em outubro.
Agora, o quadro é: chances de alta em outubro em 49,8% — uma verdadeira moeda ao ar. Alta acumulada em dezembro de 50bp a 50,1%, 75bp a 38,6%, inalterado em apenas 11,3%. O mercado parou de precificar "se" e começou a precificar "quantas".
O que isso muda para você é tudo sobre como o calendário de dados é negociado. Cada CPI, cada relatório de empregos, cada aparição do Warsh entre agora e 28 de outubro é um voto direto nessa moeda ao ar. Números que eram pano de fundo de rotina em agosto agora são movimentadores de mercado, porque a reunião está equilibrada numa linha tênue e um único dado a inclina.
Linha-chave: o próximo CPI — em 50/50, uma surpresa de inflação decide outubro. Risco de cauda: petróleo — uma escalada fresca no Golfo reajusta toda a trajetória para cima, independentemente dos dados domésticos, porque o Fed não consegue eliminar um choque de oferta com aumentos, mas também não pode ignorar o que isso faz com as expectativas.
Negocie os dados como se fosse temporada de resultados. Para o Fed, agora é. #Fed #catalyst
386
Verificado
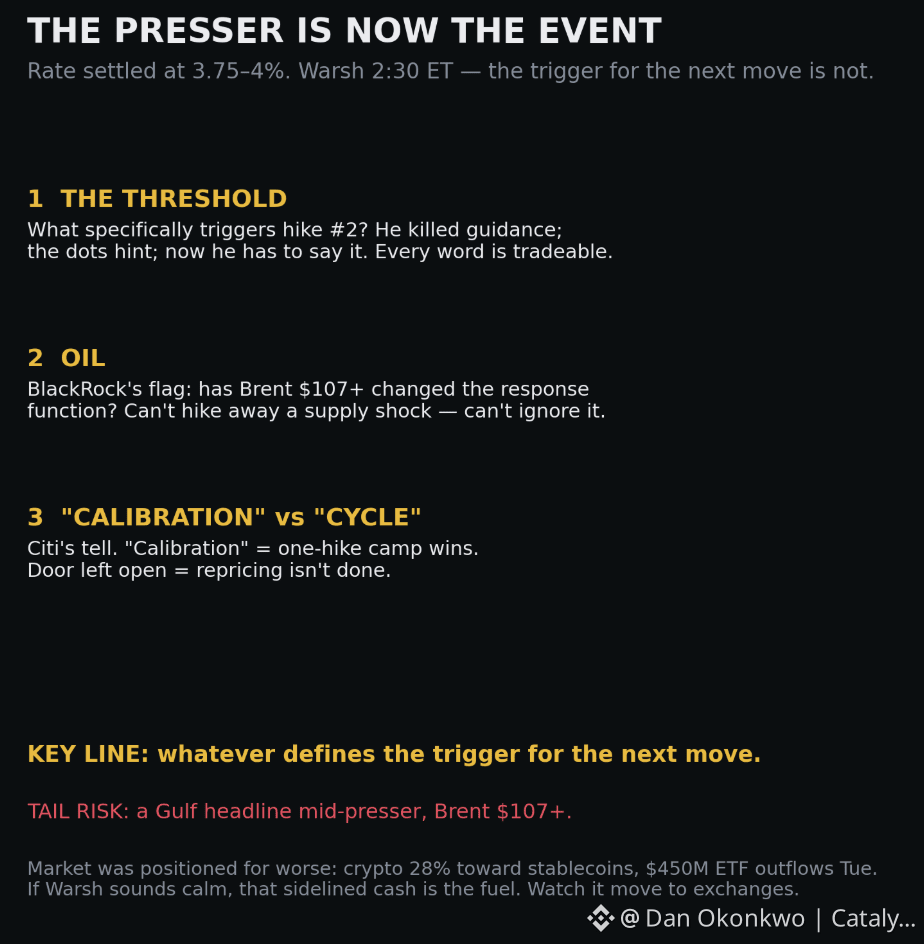
As decisões chegaram. Agora o “presser” é o evento inteiro.
O que sabemos: alta de 25 pb, e uma mediana no dot plot de mais uma este ano — dovish contra tudo o que a rua precificou. A taxa está definida. O gatilho do próximo movimento não está, e é isso que Warsh precisa explicar às 2:30, sem a orientação futura da qual ele abriu mão.
Lista de observação para a coletiva de imprensa, em ordem:
1. O limite. O que especificamente aciona a segunda alta? Ele matou a guidance; os dots insinuam; agora ele tem que falar. Cada palavra sobre a condição é negociável.
2. Petróleo. A BlackRock destacou diretamente — ter o Brent acima de US$ 107 mudou a função de resposta do Fed? Um banco central não pode elevar juros ignorando um choque de oferta, mas não pode ignorar o que ele faz com as expectativas.
3. “Calibragem” vs. “ciclo”. A Citi previu que ele enquadraria isso como uma calibragem pontual. Se ele usar essa linguagem, o campo da alta única vence. Se ele deixar a porta aberta, a reprecificação não está concluída.
Linha-chave: o que quer que defina o gatilho para o próximo movimento.
Risco de cauda: uma manchete do Golfo no meio da coletiva, com o Brent onde está.
O mercado estava posicionado para algo pior — cripto a 28% em direção às stablecoins, US$ 450 milhões em saídas de ETFs na terça. Se Warsh soar calmo, esse caixa que ficou de lado é o combustível. Observe o movimento. #Fed #catalyst
As decisões chegaram. Agora o “presser” é o evento inteiro.
O que sabemos: alta de 25 pb, e uma mediana no dot plot de mais uma este ano — dovish contra tudo o que a rua precificou. A taxa está definida. O gatilho do próximo movimento não está, e é isso que Warsh precisa explicar às 2:30, sem a orientação futura da qual ele abriu mão.
Lista de observação para a coletiva de imprensa, em ordem:
1. O limite. O que especificamente aciona a segunda alta? Ele matou a guidance; os dots insinuam; agora ele tem que falar. Cada palavra sobre a condição é negociável.
2. Petróleo. A BlackRock destacou diretamente — ter o Brent acima de US$ 107 mudou a função de resposta do Fed? Um banco central não pode elevar juros ignorando um choque de oferta, mas não pode ignorar o que ele faz com as expectativas.
3. “Calibragem” vs. “ciclo”. A Citi previu que ele enquadraria isso como uma calibragem pontual. Se ele usar essa linguagem, o campo da alta única vence. Se ele deixar a porta aberta, a reprecificação não está concluída.
Linha-chave: o que quer que defina o gatilho para o próximo movimento.
Risco de cauda: uma manchete do Golfo no meio da coletiva, com o Brent onde está.
O mercado estava posicionado para algo pior — cripto a 28% em direção às stablecoins, US$ 450 milhões em saídas de ETFs na terça. Se Warsh soar calmo, esse caixa que ficou de lado é o combustível. Observe o movimento. #Fed #catalyst
O que sabemos: alta de 25 pb, e uma mediana no dot plot de mais uma este ano — dovish contra tudo o que a rua precificou. A taxa está definida. O gatilho do próximo movimento não está, e é isso que Warsh precisa explicar às 2:30, sem a orientação futura da qual ele abriu mão.
Lista de observação para a coletiva de imprensa, em ordem:
1. O limite. O que especificamente aciona a segunda alta? Ele matou a guidance; os dots insinuam; agora ele tem que falar. Cada palavra sobre a condição é negociável.
2. Petróleo. A BlackRock destacou diretamente — ter o Brent acima de US$ 107 mudou a função de resposta do Fed? Um banco central não pode elevar juros ignorando um choque de oferta, mas não pode ignorar o que ele faz com as expectativas.
3. “Calibragem” vs. “ciclo”. A Citi previu que ele enquadraria isso como uma calibragem pontual. Se ele usar essa linguagem, o campo da alta única vence. Se ele deixar a porta aberta, a reprecificação não está concluída.
Linha-chave: o que quer que defina o gatilho para o próximo movimento.
Risco de cauda: uma manchete do Golfo no meio da coletiva, com o Brent onde está.
O mercado estava posicionado para algo pior — cripto a 28% em direção às stablecoins, US$ 450 milhões em saídas de ETFs na terça. Se Warsh soar calmo, esse caixa que ficou de lado é o combustível. Observe o movimento. #Fed #catalyst
3
2k
Parcialmente verdadeiro
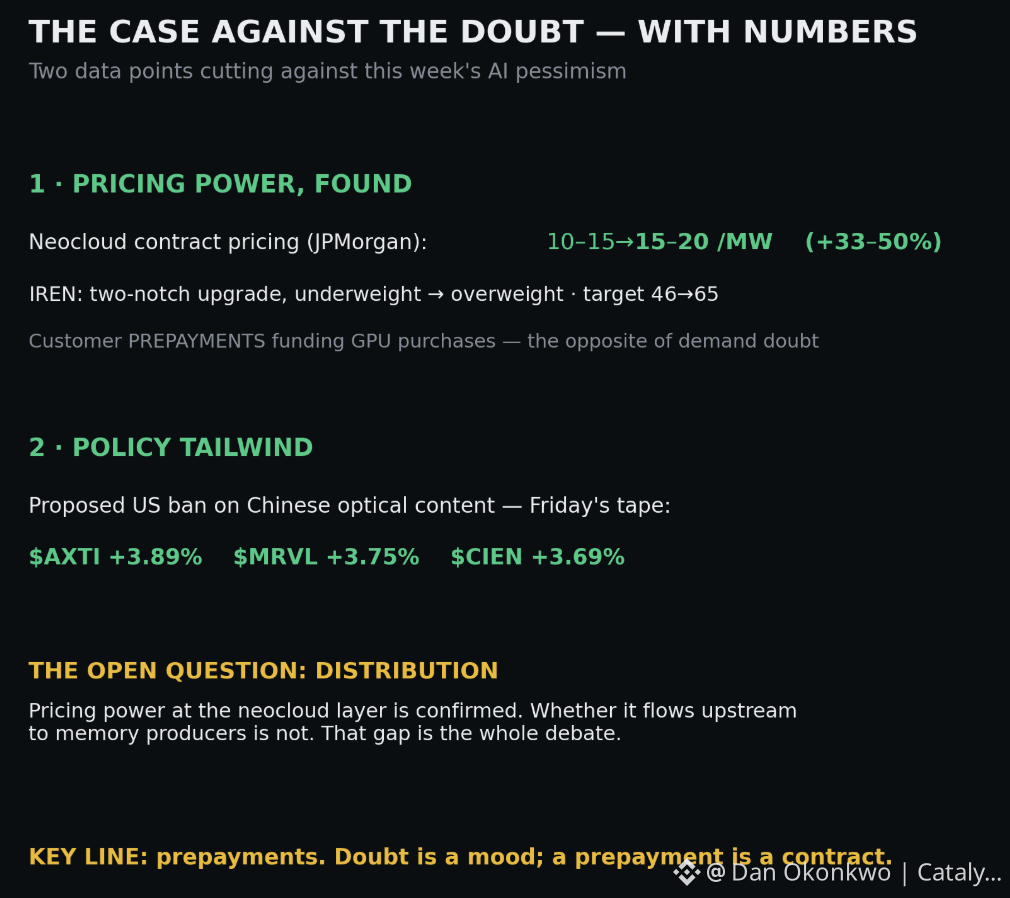
Todo mundo está negociando a dúvida sobre a IA esta semana. Aqui está a função da mesa: os dois dados que vão contra essa tese, com números.
Contraponto um — poder de precificação, encontrado. A JPMorgan relata que o preço dos contratos de neocloud mudou de US$ 10-15 para US$ 15-20 por megawatt. Isso é um aumento de 33-50% no lado da receita do mesmo negócio que o mercado está questionando. O banco elevou a IREN dois níveis completos, de underweight para overweight, de preço-alvo de US$ 46 → US$ 65, observando que os adiantamentos dos clientes estão financiando compras de GPUs. Clientes fazendo pré-pagamentos por capacidade é o oposto de dúvida sobre a demanda.
Contraponto dois — vento favorável de política pública. A Optical subiu na sexta-feira com a proposta de banimento do conteúdo chinês: AXT +3,89%, Marvell +3,75%, Ciena +3,69%. Restrição de oferta em uma cadeia já apertada é um catalisador de reprecificação independente do ciclo de sentimento.
A pergunta em aberto que ambos deixam: distribuição. O poder de precificação na camada de neocloud é confirmado; se isso flui para cima, até os produtores de memória na Coreia, depende. Esse é o hiato entre "o negócio de IA está bem" e "cada camada dele está bem".
Linha-chave: pré-pagamentos. Acompanhe se eles se espalham. Dúvida é um humor; um pré-pagamento é um contrato. #catalyst
Todo mundo está negociando a dúvida sobre a IA esta semana. Aqui está a função da mesa: os dois dados que vão contra essa tese, com números.
Contraponto um — poder de precificação, encontrado. A JPMorgan relata que o preço dos contratos de neocloud mudou de US$ 10-15 para US$ 15-20 por megawatt. Isso é um aumento de 33-50% no lado da receita do mesmo negócio que o mercado está questionando. O banco elevou a IREN dois níveis completos, de underweight para overweight, de preço-alvo de US$ 46 → US$ 65, observando que os adiantamentos dos clientes estão financiando compras de GPUs. Clientes fazendo pré-pagamentos por capacidade é o oposto de dúvida sobre a demanda.
Contraponto dois — vento favorável de política pública. A Optical subiu na sexta-feira com a proposta de banimento do conteúdo chinês: AXT +3,89%, Marvell +3,75%, Ciena +3,69%. Restrição de oferta em uma cadeia já apertada é um catalisador de reprecificação independente do ciclo de sentimento.
A pergunta em aberto que ambos deixam: distribuição. O poder de precificação na camada de neocloud é confirmado; se isso flui para cima, até os produtores de memória na Coreia, depende. Esse é o hiato entre "o negócio de IA está bem" e "cada camada dele está bem".
Linha-chave: pré-pagamentos. Acompanhe se eles se espalham. Dúvida é um humor; um pré-pagamento é um contrato. #catalyst
Contraponto um — poder de precificação, encontrado. A JPMorgan relata que o preço dos contratos de neocloud mudou de US$ 10-15 para US$ 15-20 por megawatt. Isso é um aumento de 33-50% no lado da receita do mesmo negócio que o mercado está questionando. O banco elevou a IREN dois níveis completos, de underweight para overweight, de preço-alvo de US$ 46 → US$ 65, observando que os adiantamentos dos clientes estão financiando compras de GPUs. Clientes fazendo pré-pagamentos por capacidade é o oposto de dúvida sobre a demanda.
Contraponto dois — vento favorável de política pública. A Optical subiu na sexta-feira com a proposta de banimento do conteúdo chinês: AXT +3,89%, Marvell +3,75%, Ciena +3,69%. Restrição de oferta em uma cadeia já apertada é um catalisador de reprecificação independente do ciclo de sentimento.
A pergunta em aberto que ambos deixam: distribuição. O poder de precificação na camada de neocloud é confirmado; se isso flui para cima, até os produtores de memória na Coreia, depende. Esse é o hiato entre "o negócio de IA está bem" e "cada camada dele está bem".
Linha-chave: pré-pagamentos. Acompanhe se eles se espalham. Dúvida é um humor; um pré-pagamento é um contrato. #catalyst
2
609
Verificado
Aqui está a configuração para a semana — tudo apontando para isso.
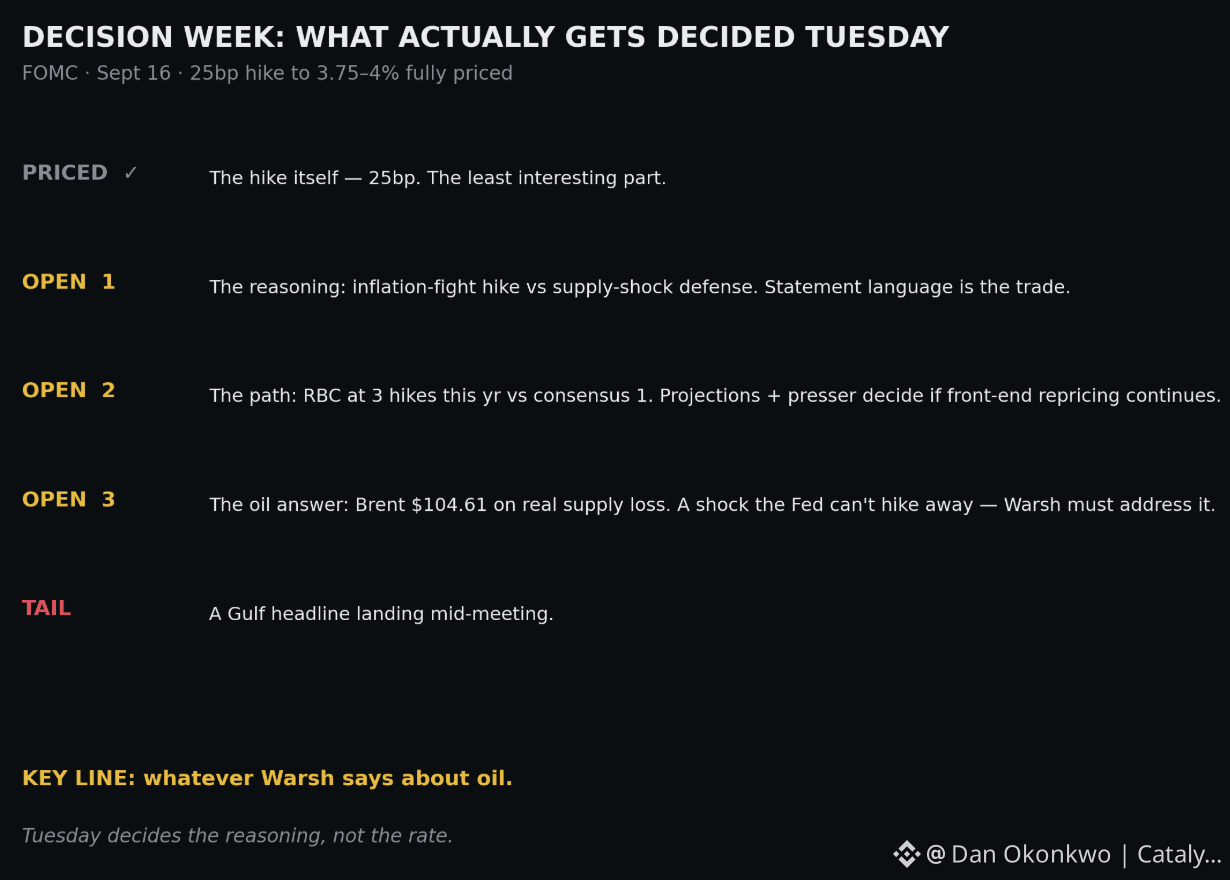
Terça-feira, 16 de setembro: o FOMC. Um aumento de 25 pb para 3,75–4% está totalmente precificado. A decisão é a parte menos interessante — outras três coisas são definidas na mesma hora.
Um: a linguagem do comunicado sobre o PORQUÊ. Um aumento motivado pela inflação em uma economia forte soa diferente de uma defesa contra um choque de oferta. O mercado negocia o raciocínio.
Dois: a trajetória. A RBC acabou de passar a contar com três altas este ano. Se as projeções do comitê ou a entrevista coletiva do Warsh validarem qualquer coisa além de uma, a nova precificação do curto prazo não terminou.
Três: a questão do petróleo, que o Fed não consegue responder, mas precisa abordar. O Brent fechou em US$ 104,61, +8% na semana, por causa do fechamento no pipeline e do risco de Hormuz. Um choque de preços puxado pela oferta é exatamente o tipo de coisa que um banco central não consegue “escalar” — e exatamente o que mantém a inflação dos indicadores gerais em alta enquanto eles tentam.
Linha-chave: o que quer que o Warsh diga sobre o petróleo. Risco de cauda: uma manchete do Golfo cair no meio da reunião.
Preparação enviada. Na terça-feira se decide o raciocínio, não a taxa. #catalyst #Fed
Aqui está a configuração para a semana — tudo apontando para isso.
Terça-feira, 16 de setembro: o FOMC. Um aumento de 25 pb para 3,75–4% está totalmente precificado. A decisão é a parte menos interessante — outras três coisas são definidas na mesma hora.
Um: a linguagem do comunicado sobre o PORQUÊ. Um aumento motivado pela inflação em uma economia forte soa diferente de uma defesa contra um choque de oferta. O mercado negocia o raciocínio.
Dois: a trajetória. A RBC acabou de passar a contar com três altas este ano. Se as projeções do comitê ou a entrevista coletiva do Warsh validarem qualquer coisa além de uma, a nova precificação do curto prazo não terminou.
Três: a questão do petróleo, que o Fed não consegue responder, mas precisa abordar. O Brent fechou em US$ 104,61, +8% na semana, por causa do fechamento no pipeline e do risco de Hormuz. Um choque de preços puxado pela oferta é exatamente o tipo de coisa que um banco central não consegue “escalar” — e exatamente o que mantém a inflação dos indicadores gerais em alta enquanto eles tentam.
Linha-chave: o que quer que o Warsh diga sobre o petróleo. Risco de cauda: uma manchete do Golfo cair no meio da reunião.
Preparação enviada. Na terça-feira se decide o raciocínio, não a taxa. #catalyst #Fed
Terça-feira, 16 de setembro: o FOMC. Um aumento de 25 pb para 3,75–4% está totalmente precificado. A decisão é a parte menos interessante — outras três coisas são definidas na mesma hora.
Um: a linguagem do comunicado sobre o PORQUÊ. Um aumento motivado pela inflação em uma economia forte soa diferente de uma defesa contra um choque de oferta. O mercado negocia o raciocínio.
Dois: a trajetória. A RBC acabou de passar a contar com três altas este ano. Se as projeções do comitê ou a entrevista coletiva do Warsh validarem qualquer coisa além de uma, a nova precificação do curto prazo não terminou.
Três: a questão do petróleo, que o Fed não consegue responder, mas precisa abordar. O Brent fechou em US$ 104,61, +8% na semana, por causa do fechamento no pipeline e do risco de Hormuz. Um choque de preços puxado pela oferta é exatamente o tipo de coisa que um banco central não consegue “escalar” — e exatamente o que mantém a inflação dos indicadores gerais em alta enquanto eles tentam.
Linha-chave: o que quer que o Warsh diga sobre o petróleo. Risco de cauda: uma manchete do Golfo cair no meio da reunião.
Preparação enviada. Na terça-feira se decide o raciocínio, não a taxa. #catalyst #Fed
882
Eis por que a óptica subiu rumo à pior manhã macro possível: Washington entregou um catalisador que supera a taxa de desconto.
A proposta em mesa: banir conteúdo óptico e transceptores feitos na China. A lógica de mercado, como enquadram analistas do setor, é direta — restringir a oferta chinesa e cada produtor não-chinês reajusta os preços para cima, especialmente os nomes dos EUA.
Por que esse setor, e tão abruptamente: o gargalo é real e está na base. Substratos de fosfeto de índio — o wafer sobre o qual tudo a jusante é construído — vêm de cerca de três empresas com 80% de participação, e a China restringe hoje permissões de exportação para eles. A AXTI, uma produtora de substratos exatamente nessa camada, liderando o grupo em +3,89%, é a fita concordando com a tese.
O fator decisivo que faz as restrições doerem: a capacidade não consegue responder. Qualificar novos processos de substrato leva anos, cada camada a jusante fica simultaneamente limitada, e a capacidade que chega em 2028 já é, segundo relatos, alvo de demanda reservada. Em um mercado em que a oferta não consegue se mover, política que remove a oferta é preço puro.
Acompanhe: se a proposta vira uma regra e qual será seu alcance. Propostas reajustam setores; regras finais reajustam mais uma vez. #catalyst
Eis por que a óptica subiu rumo à pior manhã macro possível: Washington entregou um catalisador que supera a taxa de desconto.
A proposta em mesa: banir conteúdo óptico e transceptores feitos na China. A lógica de mercado, como enquadram analistas do setor, é direta — restringir a oferta chinesa e cada produtor não-chinês reajusta os preços para cima, especialmente os nomes dos EUA.
Por que esse setor, e tão abruptamente: o gargalo é real e está na base. Substratos de fosfeto de índio — o wafer sobre o qual tudo a jusante é construído — vêm de cerca de três empresas com 80% de participação, e a China restringe hoje permissões de exportação para eles. A AXTI, uma produtora de substratos exatamente nessa camada, liderando o grupo em +3,89%, é a fita concordando com a tese.
O fator decisivo que faz as restrições doerem: a capacidade não consegue responder. Qualificar novos processos de substrato leva anos, cada camada a jusante fica simultaneamente limitada, e a capacidade que chega em 2028 já é, segundo relatos, alvo de demanda reservada. Em um mercado em que a oferta não consegue se mover, política que remove a oferta é preço puro.
Acompanhe: se a proposta vira uma regra e qual será seu alcance. Propostas reajustam setores; regras finais reajustam mais uma vez. #catalyst
A proposta em mesa: banir conteúdo óptico e transceptores feitos na China. A lógica de mercado, como enquadram analistas do setor, é direta — restringir a oferta chinesa e cada produtor não-chinês reajusta os preços para cima, especialmente os nomes dos EUA.
Por que esse setor, e tão abruptamente: o gargalo é real e está na base. Substratos de fosfeto de índio — o wafer sobre o qual tudo a jusante é construído — vêm de cerca de três empresas com 80% de participação, e a China restringe hoje permissões de exportação para eles. A AXTI, uma produtora de substratos exatamente nessa camada, liderando o grupo em +3,89%, é a fita concordando com a tese.
O fator decisivo que faz as restrições doerem: a capacidade não consegue responder. Qualificar novos processos de substrato leva anos, cada camada a jusante fica simultaneamente limitada, e a capacidade que chega em 2028 já é, segundo relatos, alvo de demanda reservada. Em um mercado em que a oferta não consegue se mover, política que remove a oferta é preço puro.
Acompanhe: se a proposta vira uma regra e qual será seu alcance. Propostas reajustam setores; regras finais reajustam mais uma vez. #catalyst

1
492
Parcialmente verdadeiro
A TSLA está pedindo para pessoas comuns comprarem os carros e chamando isso de revolução.
Leia o plano do Cybercab novamente. A Tesla vende o veículo para você. A Tesla licencia o software para você. A Tesla provavelmente fica com uma fatia de cada corrida. E você fica responsável pelo empréstimo, pelo seguro, pela limpeza, pelo carregamento, pelos reparos, pelo estacionamento e por todo dia em que o carro fica parado e ocioso.
Isso não é uma rede de robotáxis. Isso é uma franquia.
E é, de verdade, uma das mais brilhantes — para a Tesla. Eles ganham com a venda, o software e a corrida, com praticamente nenhum risco de capital. Alguém descobre se os números fecham.
Todo mundo está empolgado com US$ 0,25 por milha. Ninguém está perguntando se o cara que pagou pelo carro ganha alguma coisa com esse preço.
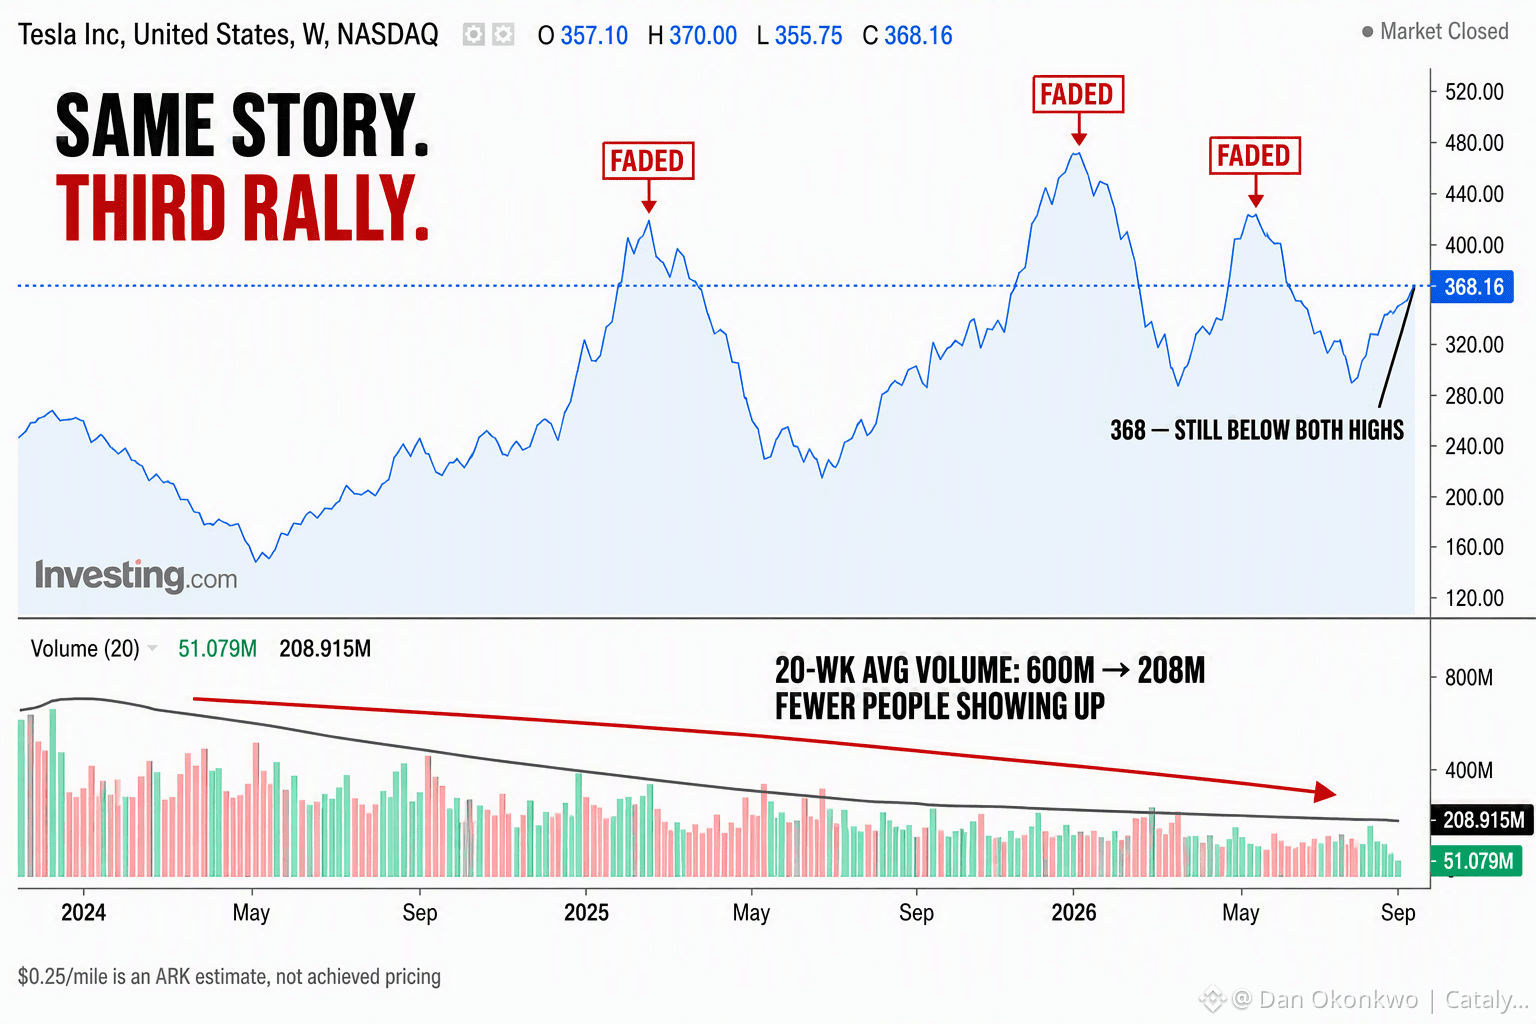
Vale dizer também — US$ 0,25 é uma estimativa da ARK. Não é uma tarifa que a Tesla realmente cobrou em escala. E, neste momento, em Austin as corridas estão mais baratas do que no Uber, mas você espera mais tempo, o que significa que ainda não é exatamente o mesmo produto.
Olhe o gráfico. Essa história já rodou e apagou várias vezes. Todas as vezes, a adoção ficou como um slide em uma apresentação. A diferença agora é que existe um formulário de inscrição real para operadores comerciais.
Isso é real. Mas um formulário não é uma frota.
O que eu gostaria de ver antes de acreditar em qualquer coisa: um operador independente publicando o que ele realmente ganhou. Receita, custos, utilização, tudo. Até que alguém faça isso, este é um negócio muito bom para os acionistas da TSLA e ainda não comprovado para todo mundo.
A TSLA está pedindo para pessoas comuns comprarem os carros e chamando isso de revolução.
Leia o plano do Cybercab novamente. A Tesla vende o veículo para você. A Tesla licencia o software para você. A Tesla provavelmente fica com uma fatia de cada corrida. E você fica responsável pelo empréstimo, pelo seguro, pela limpeza, pelo carregamento, pelos reparos, pelo estacionamento e por todo dia em que o carro fica parado e ocioso.
Isso não é uma rede de robotáxis. Isso é uma franquia.
E é, de verdade, uma das mais brilhantes — para a Tesla. Eles ganham com a venda, o software e a corrida, com praticamente nenhum risco de capital. Alguém descobre se os números fecham.
Todo mundo está empolgado com US$ 0,25 por milha. Ninguém está perguntando se o cara que pagou pelo carro ganha alguma coisa com esse preço.
Vale dizer também — US$ 0,25 é uma estimativa da ARK. Não é uma tarifa que a Tesla realmente cobrou em escala. E, neste momento, em Austin as corridas estão mais baratas do que no Uber, mas você espera mais tempo, o que significa que ainda não é exatamente o mesmo produto.
Olhe o gráfico. Essa história já rodou e apagou várias vezes. Todas as vezes, a adoção ficou como um slide em uma apresentação. A diferença agora é que existe um formulário de inscrição real para operadores comerciais.
Isso é real. Mas um formulário não é uma frota.
O que eu gostaria de ver antes de acreditar em qualquer coisa: um operador independente publicando o que ele realmente ganhou. Receita, custos, utilização, tudo. Até que alguém faça isso, este é um negócio muito bom para os acionistas da TSLA e ainda não comprovado para todo mundo.
Leia o plano do Cybercab novamente. A Tesla vende o veículo para você. A Tesla licencia o software para você. A Tesla provavelmente fica com uma fatia de cada corrida. E você fica responsável pelo empréstimo, pelo seguro, pela limpeza, pelo carregamento, pelos reparos, pelo estacionamento e por todo dia em que o carro fica parado e ocioso.
Isso não é uma rede de robotáxis. Isso é uma franquia.
E é, de verdade, uma das mais brilhantes — para a Tesla. Eles ganham com a venda, o software e a corrida, com praticamente nenhum risco de capital. Alguém descobre se os números fecham.
Todo mundo está empolgado com US$ 0,25 por milha. Ninguém está perguntando se o cara que pagou pelo carro ganha alguma coisa com esse preço.
Vale dizer também — US$ 0,25 é uma estimativa da ARK. Não é uma tarifa que a Tesla realmente cobrou em escala. E, neste momento, em Austin as corridas estão mais baratas do que no Uber, mas você espera mais tempo, o que significa que ainda não é exatamente o mesmo produto.
Olhe o gráfico. Essa história já rodou e apagou várias vezes. Todas as vezes, a adoção ficou como um slide em uma apresentação. A diferença agora é que existe um formulário de inscrição real para operadores comerciais.
Isso é real. Mas um formulário não é uma frota.
O que eu gostaria de ver antes de acreditar em qualquer coisa: um operador independente publicando o que ele realmente ganhou. Receita, custos, utilização, tudo. Até que alguém faça isso, este é um negócio muito bom para os acionistas da TSLA e ainda não comprovado para todo mundo.
3
831
·
--
Em Alta
Verificado
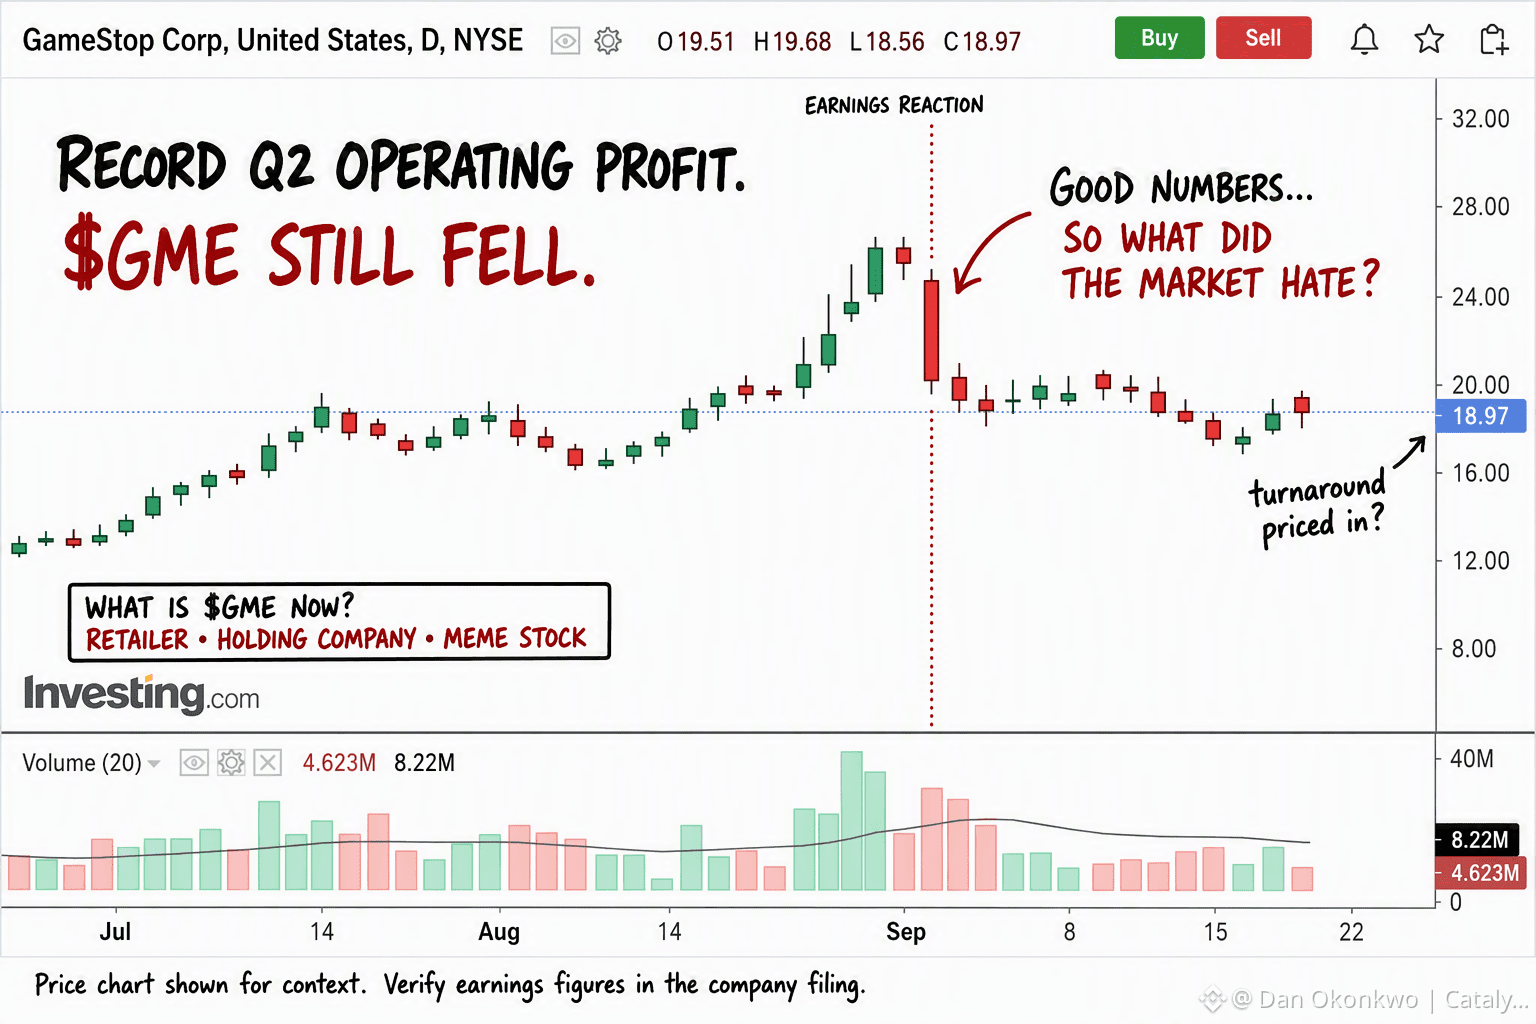
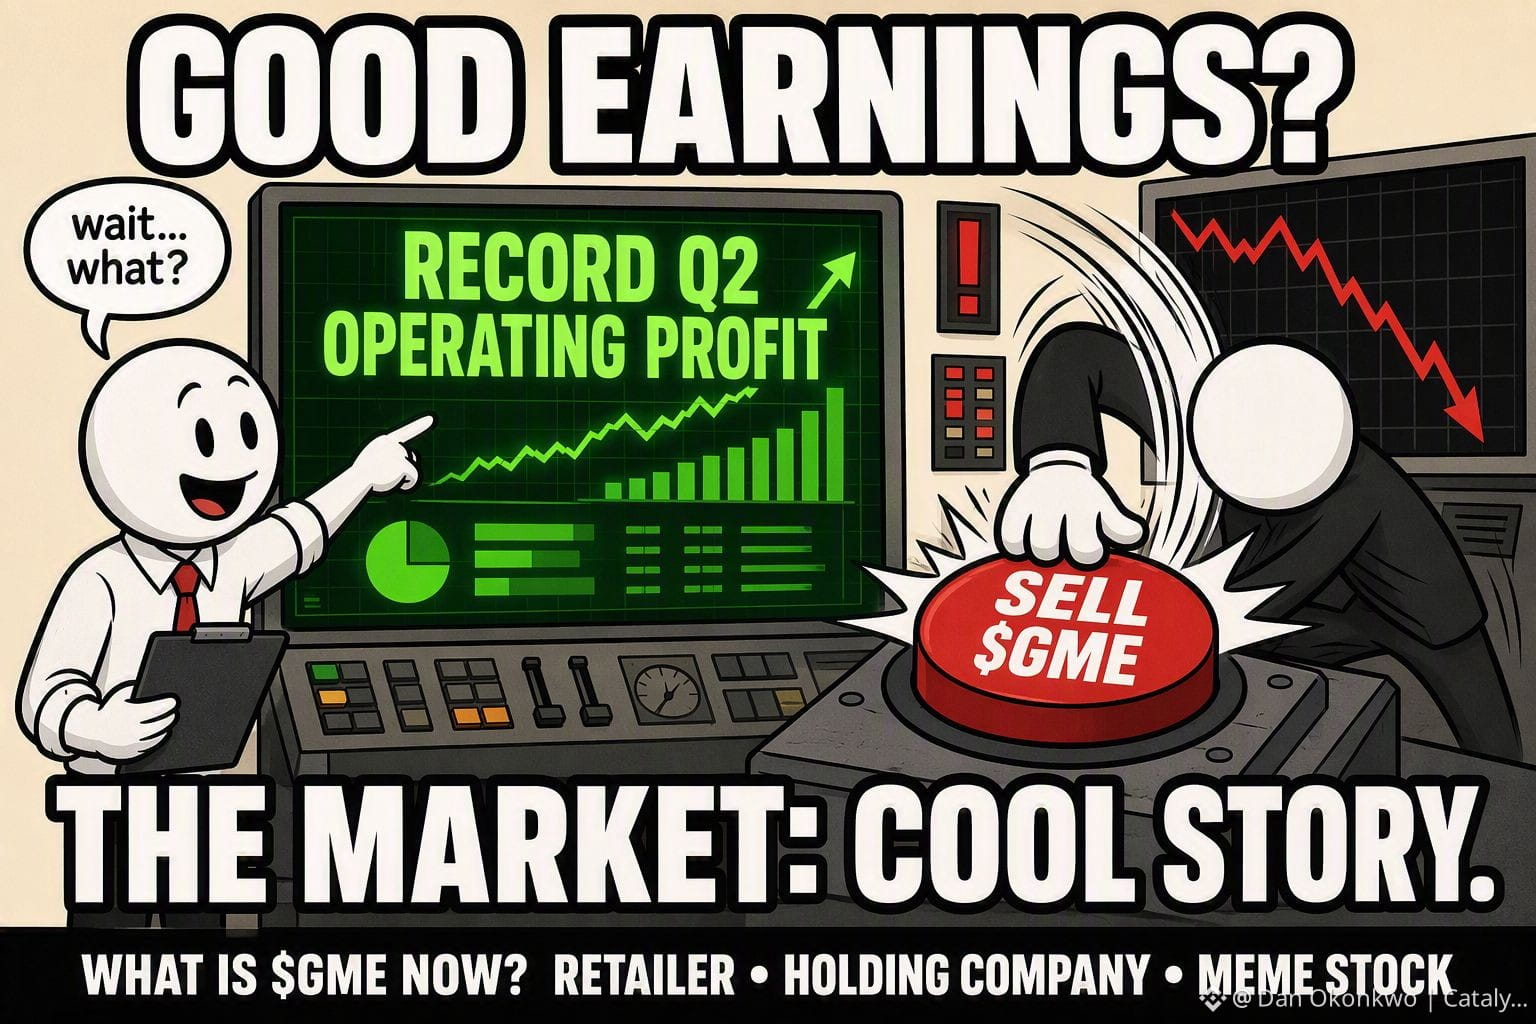
A GME registrou um recorde de lucro operacional no 2º trimestre e a ação ainda assim caiu.
Os touros dizem que Wall Street não entende a virada. Talvez Wall Street entenda perfeitamente.
O lucro operacional de US$ 160,2 milhões é real. Mas parte do lucro líquido teria vindo do valor da enorme participação da GameStop na EBAY. Isso é movimento de mercado, não dinheiro ganho ao vender jogos ou itens colecionáveis.
Se a EBAY subir, a GME parece mais rica. Se cair, os lucros reportados ficam mais fracos. Esse tipo de lucro merece uma avaliação diferente daquela obtida por lucros gerados por clientes comprando coisas de fato.
Sinceramente, a GME agora parece menos uma varejista comum e mais uma empresa de investimentos com lojas acopladas.
O número de varejo que eu me importo é de colecionáveis: 45,1% das vendas, acima de 57%. Se isso continuar crescendo e as lojas conseguirem sustentar a perspectiva de EBITDA ajustado de US$ 650 milhões ou mais, então os ursos terão um problema real.
Mas “lucro recorde” nem sempre significa que o negócio central de repente ficou incrível.
Uma verificação importante: o EBITDA ajustado normalmente exclui ganhos de investimentos. Além disso, confirme se a posição reportada de US$ 4,9 bilhões na EBAY já está incluída no valor de US$ 5,4 bilhões de caixa e títulos — somar ambos poderia contar duas vezes os mesmos ativos.
{spot}(GMEBUSDT)
A GME registrou um recorde de lucro operacional no 2º trimestre e a ação ainda assim caiu.
Os touros dizem que Wall Street não entende a virada. Talvez Wall Street entenda perfeitamente.
O lucro operacional de US$ 160,2 milhões é real. Mas parte do lucro líquido teria vindo do valor da enorme participação da GameStop na EBAY. Isso é movimento de mercado, não dinheiro ganho ao vender jogos ou itens colecionáveis.
Se a EBAY subir, a GME parece mais rica. Se cair, os lucros reportados ficam mais fracos. Esse tipo de lucro merece uma avaliação diferente daquela obtida por lucros gerados por clientes comprando coisas de fato.
Sinceramente, a GME agora parece menos uma varejista comum e mais uma empresa de investimentos com lojas acopladas.
O número de varejo que eu me importo é de colecionáveis: 45,1% das vendas, acima de 57%. Se isso continuar crescendo e as lojas conseguirem sustentar a perspectiva de EBITDA ajustado de US$ 650 milhões ou mais, então os ursos terão um problema real.
Mas “lucro recorde” nem sempre significa que o negócio central de repente ficou incrível.
Uma verificação importante: o EBITDA ajustado normalmente exclui ganhos de investimentos. Além disso, confirme se a posição reportada de US$ 4,9 bilhões na EBAY já está incluída no valor de US$ 5,4 bilhões de caixa e títulos — somar ambos poderia contar duas vezes os mesmos ativos.
Os touros dizem que Wall Street não entende a virada. Talvez Wall Street entenda perfeitamente.
O lucro operacional de US$ 160,2 milhões é real. Mas parte do lucro líquido teria vindo do valor da enorme participação da GameStop na EBAY. Isso é movimento de mercado, não dinheiro ganho ao vender jogos ou itens colecionáveis.
Se a EBAY subir, a GME parece mais rica. Se cair, os lucros reportados ficam mais fracos. Esse tipo de lucro merece uma avaliação diferente daquela obtida por lucros gerados por clientes comprando coisas de fato.
Sinceramente, a GME agora parece menos uma varejista comum e mais uma empresa de investimentos com lojas acopladas.
O número de varejo que eu me importo é de colecionáveis: 45,1% das vendas, acima de 57%. Se isso continuar crescendo e as lojas conseguirem sustentar a perspectiva de EBITDA ajustado de US$ 650 milhões ou mais, então os ursos terão um problema real.
Mas “lucro recorde” nem sempre significa que o negócio central de repente ficou incrível.
Uma verificação importante: o EBITDA ajustado normalmente exclui ganhos de investimentos. Além disso, confirme se a posição reportada de US$ 4,9 bilhões na EBAY já está incluída no valor de US$ 5,4 bilhões de caixa e títulos — somar ambos poderia contar duas vezes os mesmos ativos.
2
707
·
--
Em Alta
Verificado
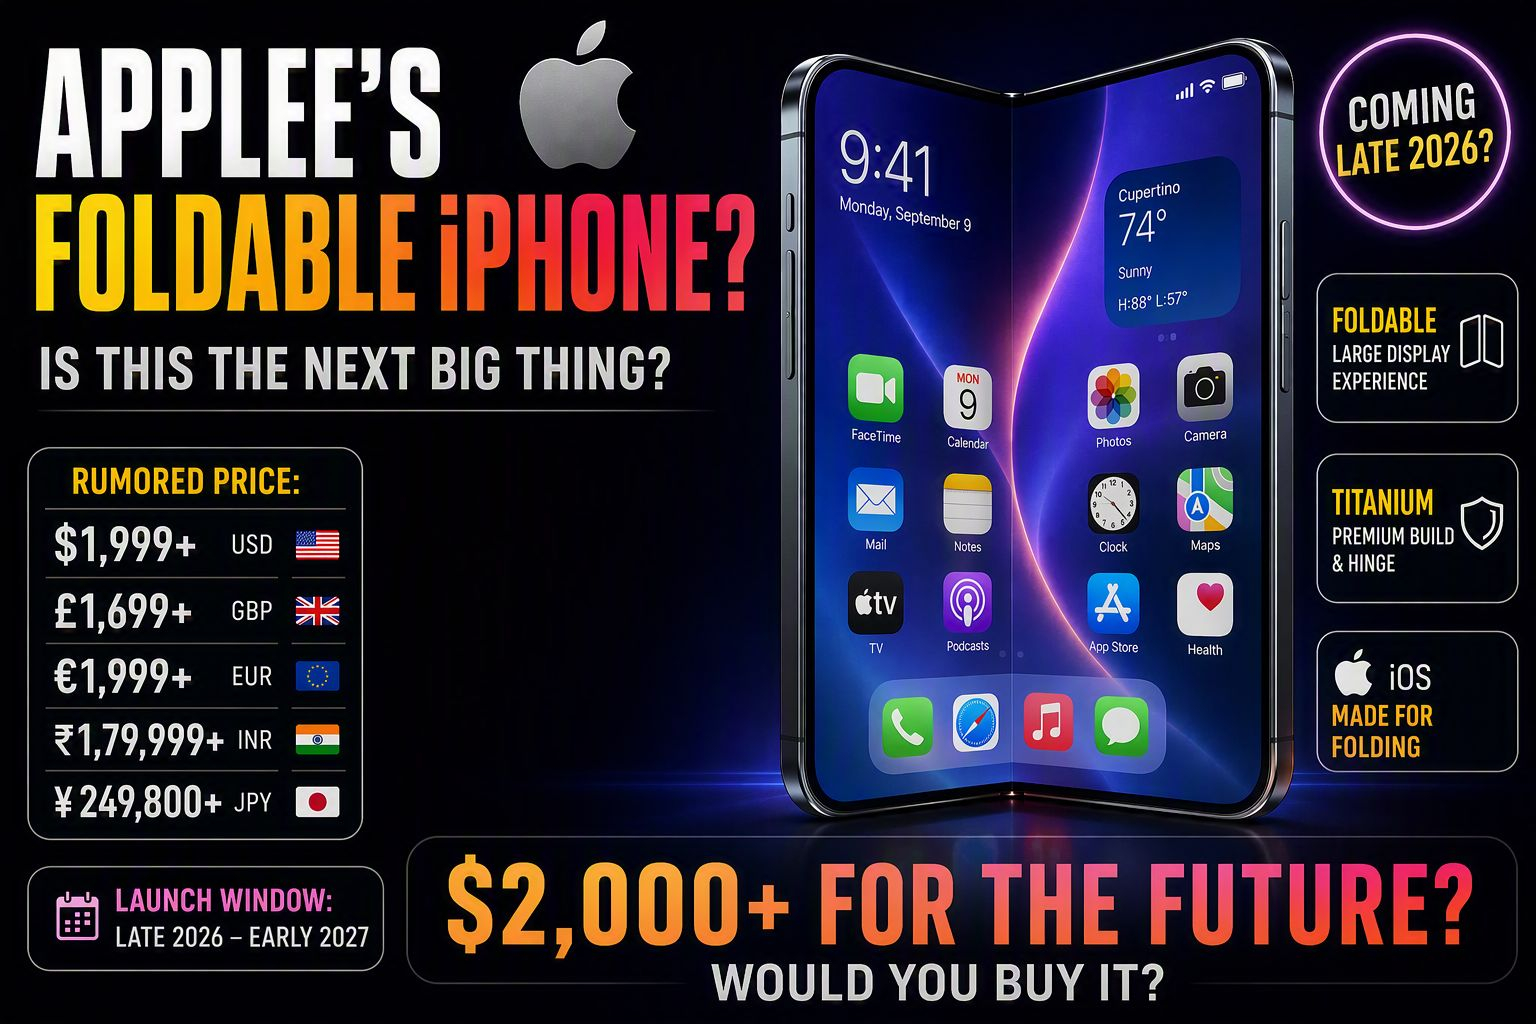
Um telefone de US$ 2.000. Num país onde isso é mais do que a maioria das pessoas ganha em 3 meses.
Deixe isso assentar por um segundo.
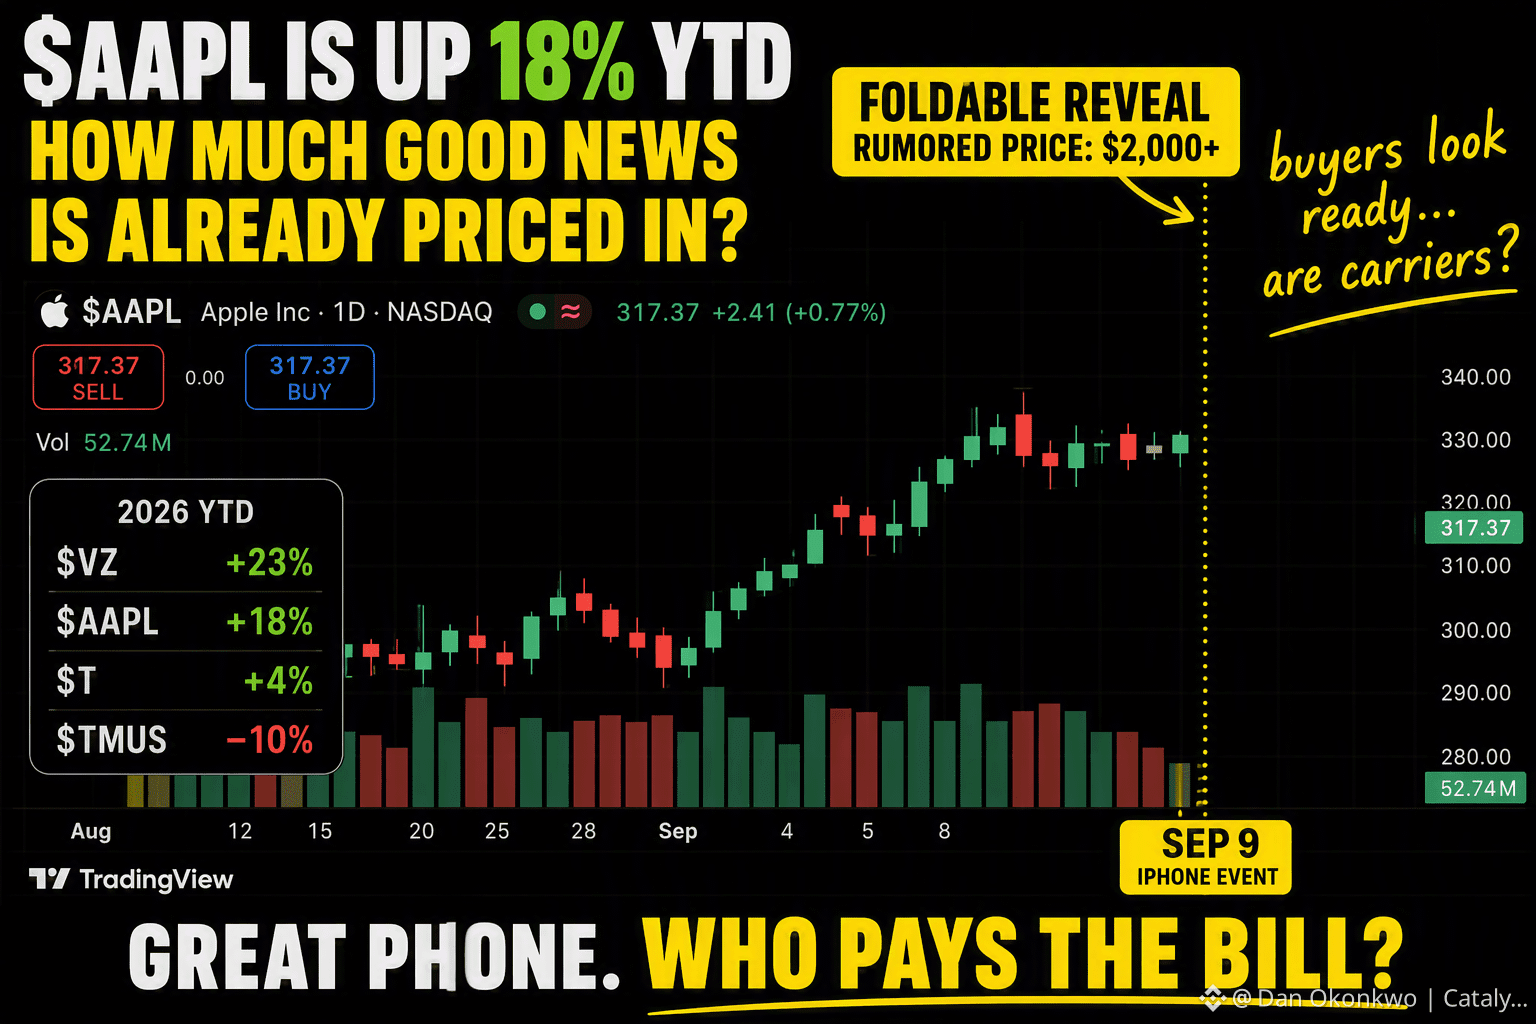
$AAPL é esperado para mostrar o primeiro iPhone dobrável na quarta-feira, e o preço rumor é acima de US$ 2.000. Nos EUA isso é administrável porque T, VZ e TMUS gastaram décadas escondendo o custo real. Créditos de troca, parcelas em 36 meses, "gratuito com o plano". Ninguém sente o preço inteiro.
E aqui na Ásia do Sul? Você paga tudo. Normalmente, mais imposto de importação.
Então o telefone que a Apple constrói para um "cliente sem sensibilidade a preços" — basicamente, nas palavras deles — vira um telefone que a maioria de nós olha e passa direto.
E a parte engraçada é que as operadoras também estão ficando cansadas de pagar. Elas passaram este ano cortando subsídios para proteger as próprias margens. Um analista disse para não esperar um dobrável grátis, e que qualquer oferta de "iPhone 18 Pro grátis" não vai durar muito.
Então o dinheiro precisa sair de algum lugar. Ou a Apple vende menos, ou os clientes absorvem isso, ou as operadoras comem de novo.
Eu posso estar errado. Talvez compradores ricos simplesmente paguem e não piscam. Esse tem sido o padrão.
Mas aqui vai o que de fato me incomoda. AAPL já subiu 18% este ano até aqui. TMUS caiu 10%. Mesmo ciclo de iPhone, pontos de partida completamente diferentes. Um desses dois está precificado para boas notícias.
A pergunta de verdade — você pagaria US$ 2.000 por um telefone?
{spot}(AAPLBUSDT)
Um telefone de US$ 2.000. Num país onde isso é mais do que a maioria das pessoas ganha em 3 meses.
Deixe isso assentar por um segundo.
$AAPL é esperado para mostrar o primeiro iPhone dobrável na quarta-feira, e o preço rumor é acima de US$ 2.000. Nos EUA isso é administrável porque T, VZ e TMUS gastaram décadas escondendo o custo real. Créditos de troca, parcelas em 36 meses, "gratuito com o plano". Ninguém sente o preço inteiro.
E aqui na Ásia do Sul? Você paga tudo. Normalmente, mais imposto de importação.
Então o telefone que a Apple constrói para um "cliente sem sensibilidade a preços" — basicamente, nas palavras deles — vira um telefone que a maioria de nós olha e passa direto.
E a parte engraçada é que as operadoras também estão ficando cansadas de pagar. Elas passaram este ano cortando subsídios para proteger as próprias margens. Um analista disse para não esperar um dobrável grátis, e que qualquer oferta de "iPhone 18 Pro grátis" não vai durar muito.
Então o dinheiro precisa sair de algum lugar. Ou a Apple vende menos, ou os clientes absorvem isso, ou as operadoras comem de novo.
Eu posso estar errado. Talvez compradores ricos simplesmente paguem e não piscam. Esse tem sido o padrão.
Mas aqui vai o que de fato me incomoda. AAPL já subiu 18% este ano até aqui. TMUS caiu 10%. Mesmo ciclo de iPhone, pontos de partida completamente diferentes. Um desses dois está precificado para boas notícias.
A pergunta de verdade — você pagaria US$ 2.000 por um telefone?
Deixe isso assentar por um segundo.
$AAPL é esperado para mostrar o primeiro iPhone dobrável na quarta-feira, e o preço rumor é acima de US$ 2.000. Nos EUA isso é administrável porque T, VZ e TMUS gastaram décadas escondendo o custo real. Créditos de troca, parcelas em 36 meses, "gratuito com o plano". Ninguém sente o preço inteiro.
E aqui na Ásia do Sul? Você paga tudo. Normalmente, mais imposto de importação.
Então o telefone que a Apple constrói para um "cliente sem sensibilidade a preços" — basicamente, nas palavras deles — vira um telefone que a maioria de nós olha e passa direto.
E a parte engraçada é que as operadoras também estão ficando cansadas de pagar. Elas passaram este ano cortando subsídios para proteger as próprias margens. Um analista disse para não esperar um dobrável grátis, e que qualquer oferta de "iPhone 18 Pro grátis" não vai durar muito.
Então o dinheiro precisa sair de algum lugar. Ou a Apple vende menos, ou os clientes absorvem isso, ou as operadoras comem de novo.
Eu posso estar errado. Talvez compradores ricos simplesmente paguem e não piscam. Esse tem sido o padrão.
Mas aqui vai o que de fato me incomoda. AAPL já subiu 18% este ano até aqui. TMUS caiu 10%. Mesmo ciclo de iPhone, pontos de partida completamente diferentes. Um desses dois está precificado para boas notícias.
A pergunta de verdade — você pagaria US$ 2.000 por um telefone?
2
2
3.1k
Verificado
$NVDA ganhar US$ 7,8 milhões por funcionário é impressionante, mas a pergunta mais difícil é o que mantém esse número tão alto.
A Nvidia terceiriza a fabricação, a demanda por IA ainda está aquecida e a receita cresce muito mais rápido do que o quadro de funcionários. Isso é um ótimo cenário enquanto a oferta permanece limitada e o poder de precificação se mantém.
Mas a receita por funcionário pode cair rapidamente se os hyperscalers reduzirem os gastos, os chips personalizados ganharem participação ou se a Nvidia precisar de uma força de trabalho muito maior.
O número para observar agora não é o número de funcionários. É a margem bruta. Se a receita continuar crescendo, mas as margens começarem a cair, a história de “eficiência” fica bem diferente.
$NVDA ganhar US$ 7,8 milhões por funcionário é impressionante, mas a pergunta mais difícil é o que mantém esse número tão alto.
A Nvidia terceiriza a fabricação, a demanda por IA ainda está aquecida e a receita cresce muito mais rápido do que o quadro de funcionários. Isso é um ótimo cenário enquanto a oferta permanece limitada e o poder de precificação se mantém.
Mas a receita por funcionário pode cair rapidamente se os hyperscalers reduzirem os gastos, os chips personalizados ganharem participação ou se a Nvidia precisar de uma força de trabalho muito maior.
O número para observar agora não é o número de funcionários. É a margem bruta. Se a receita continuar crescendo, mas as margens começarem a cair, a história de “eficiência” fica bem diferente.
A Nvidia terceiriza a fabricação, a demanda por IA ainda está aquecida e a receita cresce muito mais rápido do que o quadro de funcionários. Isso é um ótimo cenário enquanto a oferta permanece limitada e o poder de precificação se mantém.
Mas a receita por funcionário pode cair rapidamente se os hyperscalers reduzirem os gastos, os chips personalizados ganharem participação ou se a Nvidia precisar de uma força de trabalho muito maior.
O número para observar agora não é o número de funcionários. É a margem bruta. Se a receita continuar crescendo, mas as margens começarem a cair, a história de “eficiência” fica bem diferente.
2
528
Segundo ataque às instalações da Aramco em Jizan, na Arábia Saudita, em um mês, segundo o FT. A avaliação dos danos está em andamento; uma fonte diz que é semelhante em escala à de agosto, que interrompeu parte do refino sem impacto material nas operações.
A resposta do mercado: WTI +US$ 0,59 em cinco minutos, a US$ 92,22; Brent +US$ 0,62, a US$ 95,86. Menos de 1% em um ataque que, dois meses atrás, teria sido manchete de cinco dólares.
Esse é o pano de fundo que vale a leitura. O petróleo já carrega um prêmio de guerra acima de US$ 90 — o ataque marginal agora confirma esse prêmio em vez de adicioná-lo. A repetição já foi precificada.
O que muda essa conta, em ordem: a avaliação dos danos (um impacto material na produção é diferente em tipo, não em grau), qualquer disseminação dos ataques para terminais de exportação ou embarcações em vez de um local na região fronteiriça — e o calendário. Manter o petróleo (cru) acima de US$ 92 até quinta-feira leva diretamente ao dado de CPI que o Fed lê antes do dia 16.
Acompanhe: a declaração da Aramco sobre a avaliação. Até lá, o mercado classificou isso como "conflito conhecido, alvo conhecido." #catalyst
Segundo ataque às instalações da Aramco em Jizan, na Arábia Saudita, em um mês, segundo o FT. A avaliação dos danos está em andamento; uma fonte diz que é semelhante em escala à de agosto, que interrompeu parte do refino sem impacto material nas operações.
A resposta do mercado: WTI +US$ 0,59 em cinco minutos, a US$ 92,22; Brent +US$ 0,62, a US$ 95,86. Menos de 1% em um ataque que, dois meses atrás, teria sido manchete de cinco dólares.
Esse é o pano de fundo que vale a leitura. O petróleo já carrega um prêmio de guerra acima de US$ 90 — o ataque marginal agora confirma esse prêmio em vez de adicioná-lo. A repetição já foi precificada.
O que muda essa conta, em ordem: a avaliação dos danos (um impacto material na produção é diferente em tipo, não em grau), qualquer disseminação dos ataques para terminais de exportação ou embarcações em vez de um local na região fronteiriça — e o calendário. Manter o petróleo (cru) acima de US$ 92 até quinta-feira leva diretamente ao dado de CPI que o Fed lê antes do dia 16.
Acompanhe: a declaração da Aramco sobre a avaliação. Até lá, o mercado classificou isso como "conflito conhecido, alvo conhecido." #catalyst
A resposta do mercado: WTI +US$ 0,59 em cinco minutos, a US$ 92,22; Brent +US$ 0,62, a US$ 95,86. Menos de 1% em um ataque que, dois meses atrás, teria sido manchete de cinco dólares.
Esse é o pano de fundo que vale a leitura. O petróleo já carrega um prêmio de guerra acima de US$ 90 — o ataque marginal agora confirma esse prêmio em vez de adicioná-lo. A repetição já foi precificada.
O que muda essa conta, em ordem: a avaliação dos danos (um impacto material na produção é diferente em tipo, não em grau), qualquer disseminação dos ataques para terminais de exportação ou embarcações em vez de um local na região fronteiriça — e o calendário. Manter o petróleo (cru) acima de US$ 92 até quinta-feira leva diretamente ao dado de CPI que o Fed lê antes do dia 16.
Acompanhe: a declaração da Aramco sobre a avaliação. Até lá, o mercado classificou isso como "conflito conhecido, alvo conhecido." #catalyst
247
Os números de capex em IA deixaram de ser críveis há algum tempo. Mesmo assim, aqui vai o mais novo — com suas próprias ressalvas.
De acordo com o The Information: a Anthropic assinou cerca de 14,8GW de contratos de computação em 11 meses — aproximadamente 16GW no total — com potencial de custo de até US$ 517 bilhões distribuídos ao longo da próxima década. Os fornecedores parecem um retrato de toda a indústria: até 5GW da Amazon, 5GW da Google/Broadcom, ~1GW da Microsoft/Nvidia, além de um contrato de locação de todos os Colossus 1 da SpaceX — 220K+ GPUs.
E a ressalva que a própria reportagem traz: US$ 517B é a estimativa máxima. Algumas capacidades podem ser adiadas ou nunca utilizadas; alguns contratos são cancelados antecipadamente. Número de manchete, não de gasto efetivamente comprometido.
O contexto que isso alimenta: a meta declarada da OpenAI é ainda maior — 30GW até 2030, com ~$750B investidos. Então, esses dois laboratórios, sozinhos, sugerem mais de US$ 1 trilhão de computação nesta década, e cada watt disso cai na ponta como pedidos de chips, memória, óptica e energia.
Linha-chave: estes são contratos, não consumo. A diferença entre os GW assinados e os GW efetivamente utilizados é onde isso ou valida todo o comércio da cadeia de suprimentos — ou vira a história de superdimensionamento dos anos 2030. Observe qual deles. #catalyst
Os números de capex em IA deixaram de ser críveis há algum tempo. Mesmo assim, aqui vai o mais novo — com suas próprias ressalvas.
De acordo com o The Information: a Anthropic assinou cerca de 14,8GW de contratos de computação em 11 meses — aproximadamente 16GW no total — com potencial de custo de até US$ 517 bilhões distribuídos ao longo da próxima década. Os fornecedores parecem um retrato de toda a indústria: até 5GW da Amazon, 5GW da Google/Broadcom, ~1GW da Microsoft/Nvidia, além de um contrato de locação de todos os Colossus 1 da SpaceX — 220K+ GPUs.
E a ressalva que a própria reportagem traz: US$ 517B é a estimativa máxima. Algumas capacidades podem ser adiadas ou nunca utilizadas; alguns contratos são cancelados antecipadamente. Número de manchete, não de gasto efetivamente comprometido.
O contexto que isso alimenta: a meta declarada da OpenAI é ainda maior — 30GW até 2030, com ~$750B investidos. Então, esses dois laboratórios, sozinhos, sugerem mais de US$ 1 trilhão de computação nesta década, e cada watt disso cai na ponta como pedidos de chips, memória, óptica e energia.
Linha-chave: estes são contratos, não consumo. A diferença entre os GW assinados e os GW efetivamente utilizados é onde isso ou valida todo o comércio da cadeia de suprimentos — ou vira a história de superdimensionamento dos anos 2030. Observe qual deles. #catalyst
De acordo com o The Information: a Anthropic assinou cerca de 14,8GW de contratos de computação em 11 meses — aproximadamente 16GW no total — com potencial de custo de até US$ 517 bilhões distribuídos ao longo da próxima década. Os fornecedores parecem um retrato de toda a indústria: até 5GW da Amazon, 5GW da Google/Broadcom, ~1GW da Microsoft/Nvidia, além de um contrato de locação de todos os Colossus 1 da SpaceX — 220K+ GPUs.
E a ressalva que a própria reportagem traz: US$ 517B é a estimativa máxima. Algumas capacidades podem ser adiadas ou nunca utilizadas; alguns contratos são cancelados antecipadamente. Número de manchete, não de gasto efetivamente comprometido.
O contexto que isso alimenta: a meta declarada da OpenAI é ainda maior — 30GW até 2030, com ~$750B investidos. Então, esses dois laboratórios, sozinhos, sugerem mais de US$ 1 trilhão de computação nesta década, e cada watt disso cai na ponta como pedidos de chips, memória, óptica e energia.
Linha-chave: estes são contratos, não consumo. A diferença entre os GW assinados e os GW efetivamente utilizados é onde isso ou valida todo o comércio da cadeia de suprimentos — ou vira a história de superdimensionamento dos anos 2030. Observe qual deles. #catalyst
415
Verificado
Trump publicou que deixaria de negociar com países que mantêm um superávit em relação aos EUA, a menos que o Fed corte as taxas. O mercado não se mexeu. A Evercore observou que não houve impacto visível nos rendimentos, nas ações, no dólar ou nas probabilidades de alta de juros — um contraste marcante com as oscilações provocadas pelas ameaças comerciais e ao Fed no início de 2025.
O mercado está tratando isso como desabafo. Essa leitura provavelmente está correta na superfície. Mas o mecanismo por trás vale a pena ser analisado.
Primeiro nível: a própria ameaça é contraditória. Banir importações para forçar um corte de juros desencadearia um choque imediato de oferta — Henrietta Treyz, da Veda Partners, chamou isso de o erro legal e econômico "mais flagrante" de Trump. Você não reduz a inflação estrangulando a oferta. Se é que algo acontece, uma paralisação comercial empurra os preços para cima, o que leva o Fed a subir, não cortar. A ameaça, tomada literalmente, age contra si mesma.
Segundo nível: a pressão sobre Warsh na verdade torna uma alta mais provável, não menos. A Evercore disse isso de forma direta — a pressão renovada de Trump "complica as coisas" para o chair do Fed, e os analistas agora veem uma alta como "um pouco mais provável". As apostas de mercado colocam isso um pouco acima de 50% para a reunião daqui a duas semanas; a Evercore diz abaixo de 50%. De qualquer forma, a direção é para cima, não para baixo.
Terceiro nível: a independência de Warsh é a variável que importa. Treyz acha que Warsh está tentando se distanciar de Trump. Stephen Myrow, da Beacon, diz que Warsh vai impedir uma alta antes das eleições de meio de mandato, mantendo as taxas estáveis — "a política está se sobrepondo aos dados, e Warsh está falando duro porque quer que o mercado faça o trabalho por ele". São duas leituras diferentes da mesma pessoa.
O que provaria que essa visão está errada seria Trump realmente levar adiante uma paralisação comercial — não apenas postar sobre isso, mas assinar algo. Até agora, todos os participantes do mercado estão apostando que ele não fará isso. O momento em que essa aposta mudar é o momento em que isso deixa de ser ruído.
A variável a observar: se Warsh mantém ou aumenta os juros na próxima reunião. Todo o resto é postura.
Trump publicou que deixaria de negociar com países que mantêm um superávit em relação aos EUA, a menos que o Fed corte as taxas. O mercado não se mexeu. A Evercore observou que não houve impacto visível nos rendimentos, nas ações, no dólar ou nas probabilidades de alta de juros — um contraste marcante com as oscilações provocadas pelas ameaças comerciais e ao Fed no início de 2025.
O mercado está tratando isso como desabafo. Essa leitura provavelmente está correta na superfície. Mas o mecanismo por trás vale a pena ser analisado.
Primeiro nível: a própria ameaça é contraditória. Banir importações para forçar um corte de juros desencadearia um choque imediato de oferta — Henrietta Treyz, da Veda Partners, chamou isso de o erro legal e econômico "mais flagrante" de Trump. Você não reduz a inflação estrangulando a oferta. Se é que algo acontece, uma paralisação comercial empurra os preços para cima, o que leva o Fed a subir, não cortar. A ameaça, tomada literalmente, age contra si mesma.
Segundo nível: a pressão sobre Warsh na verdade torna uma alta mais provável, não menos. A Evercore disse isso de forma direta — a pressão renovada de Trump "complica as coisas" para o chair do Fed, e os analistas agora veem uma alta como "um pouco mais provável". As apostas de mercado colocam isso um pouco acima de 50% para a reunião daqui a duas semanas; a Evercore diz abaixo de 50%. De qualquer forma, a direção é para cima, não para baixo.
Terceiro nível: a independência de Warsh é a variável que importa. Treyz acha que Warsh está tentando se distanciar de Trump. Stephen Myrow, da Beacon, diz que Warsh vai impedir uma alta antes das eleições de meio de mandato, mantendo as taxas estáveis — "a política está se sobrepondo aos dados, e Warsh está falando duro porque quer que o mercado faça o trabalho por ele". São duas leituras diferentes da mesma pessoa.
O que provaria que essa visão está errada seria Trump realmente levar adiante uma paralisação comercial — não apenas postar sobre isso, mas assinar algo. Até agora, todos os participantes do mercado estão apostando que ele não fará isso. O momento em que essa aposta mudar é o momento em que isso deixa de ser ruído.
A variável a observar: se Warsh mantém ou aumenta os juros na próxima reunião. Todo o resto é postura.
O mercado está tratando isso como desabafo. Essa leitura provavelmente está correta na superfície. Mas o mecanismo por trás vale a pena ser analisado.
Primeiro nível: a própria ameaça é contraditória. Banir importações para forçar um corte de juros desencadearia um choque imediato de oferta — Henrietta Treyz, da Veda Partners, chamou isso de o erro legal e econômico "mais flagrante" de Trump. Você não reduz a inflação estrangulando a oferta. Se é que algo acontece, uma paralisação comercial empurra os preços para cima, o que leva o Fed a subir, não cortar. A ameaça, tomada literalmente, age contra si mesma.
Segundo nível: a pressão sobre Warsh na verdade torna uma alta mais provável, não menos. A Evercore disse isso de forma direta — a pressão renovada de Trump "complica as coisas" para o chair do Fed, e os analistas agora veem uma alta como "um pouco mais provável". As apostas de mercado colocam isso um pouco acima de 50% para a reunião daqui a duas semanas; a Evercore diz abaixo de 50%. De qualquer forma, a direção é para cima, não para baixo.
Terceiro nível: a independência de Warsh é a variável que importa. Treyz acha que Warsh está tentando se distanciar de Trump. Stephen Myrow, da Beacon, diz que Warsh vai impedir uma alta antes das eleições de meio de mandato, mantendo as taxas estáveis — "a política está se sobrepondo aos dados, e Warsh está falando duro porque quer que o mercado faça o trabalho por ele". São duas leituras diferentes da mesma pessoa.
O que provaria que essa visão está errada seria Trump realmente levar adiante uma paralisação comercial — não apenas postar sobre isso, mas assinar algo. Até agora, todos os participantes do mercado estão apostando que ele não fará isso. O momento em que essa aposta mudar é o momento em que isso deixa de ser ruído.
A variável a observar: se Warsh mantém ou aumenta os juros na próxima reunião. Todo o resto é postura.
1.1k
O acordo com a Hugging Face foi assinado. Agora ele se torna um catalisador com datas, e quase ninguém está acompanhando isso.
O que está confirmado, diretamente da Nvidia: US$ 12,93B acordados. 18 milhões de desenvolvedores, 3 milhões de modelos, 500.000 conjuntos de dados, 200.000 empresas na plataforma. E a frase que carrega o peso: "NVIDIA compute will not be required to build on or deploy through Hugging Face."
A partir daqui, o cenário gira em três relógios.
Relógio um: regulatório. Uma fabricante de chips de US$ 5 trilhões comprando o registro de código aberto é, no primeiro dia, uma revisão antitruste tanto nos EUA quanto em Bruxelas. Fechamento रिपोर्टado: 1º semestre de 2027. Essa é uma janela longa, e cada processo, second request ou discussão de remédio dentro dela é uma manchete negociável para $NVDA.
Relógio dois: a promessa. O compromisso com a plataforma aberta agora é uma declaração pública e verificável. A primeira mudança de preço, o primeiro padrão que favorece o silício da NVIDIA, o primeiro criador de modelo rival que reclama — cada um testa isso, e o mercado vai marcar ponto.
Relógio três: a reação. Os maiores clientes da NVIDIA estão construindo seus próprios chips. Eles acabaram de ver o terreno neutro ser comprado. Fique atento a contra-movimentos —
O acordo com a Hugging Face foi assinado. Agora ele se torna um catalisador com datas, e quase ninguém está acompanhando isso.
O que está confirmado, diretamente da Nvidia: US$ 12,93B acordados. 18 milhões de desenvolvedores, 3 milhões de modelos, 500.000 conjuntos de dados, 200.000 empresas na plataforma. E a frase que carrega o peso: "NVIDIA compute will not be required to build on or deploy through Hugging Face."
A partir daqui, o cenário gira em três relógios.
Relógio um: regulatório. Uma fabricante de chips de US$ 5 trilhões comprando o registro de código aberto é, no primeiro dia, uma revisão antitruste tanto nos EUA quanto em Bruxelas. Fechamento रिपोर्टado: 1º semestre de 2027. Essa é uma janela longa, e cada processo, second request ou discussão de remédio dentro dela é uma manchete negociável para $NVDA.
Relógio dois: a promessa. O compromisso com a plataforma aberta agora é uma declaração pública e verificável. A primeira mudança de preço, o primeiro padrão que favorece o silício da NVIDIA, o primeiro criador de modelo rival que reclama — cada um testa isso, e o mercado vai marcar ponto.
Relógio três: a reação. Os maiores clientes da NVIDIA estão construindo seus próprios chips. Eles acabaram de ver o terreno neutro ser comprado. Fique atento a contra-movimentos —
O que está confirmado, diretamente da Nvidia: US$ 12,93B acordados. 18 milhões de desenvolvedores, 3 milhões de modelos, 500.000 conjuntos de dados, 200.000 empresas na plataforma. E a frase que carrega o peso: "NVIDIA compute will not be required to build on or deploy through Hugging Face."
A partir daqui, o cenário gira em três relógios.
Relógio um: regulatório. Uma fabricante de chips de US$ 5 trilhões comprando o registro de código aberto é, no primeiro dia, uma revisão antitruste tanto nos EUA quanto em Bruxelas. Fechamento रिपोर्टado: 1º semestre de 2027. Essa é uma janela longa, e cada processo, second request ou discussão de remédio dentro dela é uma manchete negociável para $NVDA.
Relógio dois: a promessa. O compromisso com a plataforma aberta agora é uma declaração pública e verificável. A primeira mudança de preço, o primeiro padrão que favorece o silício da NVIDIA, o primeiro criador de modelo rival que reclama — cada um testa isso, e o mercado vai marcar ponto.
Relógio três: a reação. Os maiores clientes da NVIDIA estão construindo seus próprios chips. Eles acabaram de ver o terreno neutro ser comprado. Fique atento a contra-movimentos —
377
Verificado
A Snowflake abriu em alta de 24% na quinta-feira. Esse é o tipo de movimento que faz você voltar e checar o que tinha no seu radar antes do resultado.
A manchete foi limpa — resultados do trimestre encerrado em julho acima do esperado, analistas chamando de "notável" e "excepcional" e o estrategista da Jefferies dizendo que pode ser o melhor relatório de software do trimestre. A orientação de receita de produtos foi elevada de US$ 5,84 bilhões para US$ 6,07 bilhões para o ano inteiro. A JPMorgan disse esperar que a receita continue crescendo em escala acelerada. Tudo isso faz sentido com uma grande alta.
Mas a parte com a qual estou ficando é a CoCo. Este é o agente de codificação com IA da Snowflake, antes chamado Cortex Code. O CEO Sridhar Ramaswamy disse na teleconferência que foi uma das "vendas mais fáceis" que eles já fizeram para clientes. Brent Thill, da Jefferies, chamou isso de "capacidade que mata". O detalhe que importa: usuários da CoCo estão consumindo mais da plataforma central da Snowflake, e não menos. A conclusão de Thill foi que "a IA é complementar, e não substitutiva".
Esse é o hiato de expectativas. O mercado estava precificando a Snowflake como uma empresa de data warehouse lidando com o risco de disrupção trazido pela IA. O resultado disse: o agente de IA é o que está puxando as pessoas de volta para o produto principal. A alta de 24% é a reprecificação dessa premissa.
O erro a observar aqui é correr atrás do movimento. Um gap de 24% em resultados é uma reação, não uma preparação. A pergunta para o jornal é se a aceleração de receita impulsionada pela CoCo é sustentável nesse ritmo, ou se o resultado do primeiro trimestre adiantou uma demanda que depois se normaliza. A administração elevou a orientação — mas não a elevou em 24%.
A Snowflake abriu em alta de 24% na quinta-feira. Esse é o tipo de movimento que faz você voltar e checar o que tinha no seu radar antes do resultado.
A manchete foi limpa — resultados do trimestre encerrado em julho acima do esperado, analistas chamando de "notável" e "excepcional" e o estrategista da Jefferies dizendo que pode ser o melhor relatório de software do trimestre. A orientação de receita de produtos foi elevada de US$ 5,84 bilhões para US$ 6,07 bilhões para o ano inteiro. A JPMorgan disse esperar que a receita continue crescendo em escala acelerada. Tudo isso faz sentido com uma grande alta.
Mas a parte com a qual estou ficando é a CoCo. Este é o agente de codificação com IA da Snowflake, antes chamado Cortex Code. O CEO Sridhar Ramaswamy disse na teleconferência que foi uma das "vendas mais fáceis" que eles já fizeram para clientes. Brent Thill, da Jefferies, chamou isso de "capacidade que mata". O detalhe que importa: usuários da CoCo estão consumindo mais da plataforma central da Snowflake, e não menos. A conclusão de Thill foi que "a IA é complementar, e não substitutiva".
Esse é o hiato de expectativas. O mercado estava precificando a Snowflake como uma empresa de data warehouse lidando com o risco de disrupção trazido pela IA. O resultado disse: o agente de IA é o que está puxando as pessoas de volta para o produto principal. A alta de 24% é a reprecificação dessa premissa.
O erro a observar aqui é correr atrás do movimento. Um gap de 24% em resultados é uma reação, não uma preparação. A pergunta para o jornal é se a aceleração de receita impulsionada pela CoCo é sustentável nesse ritmo, ou se o resultado do primeiro trimestre adiantou uma demanda que depois se normaliza. A administração elevou a orientação — mas não a elevou em 24%.
A manchete foi limpa — resultados do trimestre encerrado em julho acima do esperado, analistas chamando de "notável" e "excepcional" e o estrategista da Jefferies dizendo que pode ser o melhor relatório de software do trimestre. A orientação de receita de produtos foi elevada de US$ 5,84 bilhões para US$ 6,07 bilhões para o ano inteiro. A JPMorgan disse esperar que a receita continue crescendo em escala acelerada. Tudo isso faz sentido com uma grande alta.
Mas a parte com a qual estou ficando é a CoCo. Este é o agente de codificação com IA da Snowflake, antes chamado Cortex Code. O CEO Sridhar Ramaswamy disse na teleconferência que foi uma das "vendas mais fáceis" que eles já fizeram para clientes. Brent Thill, da Jefferies, chamou isso de "capacidade que mata". O detalhe que importa: usuários da CoCo estão consumindo mais da plataforma central da Snowflake, e não menos. A conclusão de Thill foi que "a IA é complementar, e não substitutiva".
Esse é o hiato de expectativas. O mercado estava precificando a Snowflake como uma empresa de data warehouse lidando com o risco de disrupção trazido pela IA. O resultado disse: o agente de IA é o que está puxando as pessoas de volta para o produto principal. A alta de 24% é a reprecificação dessa premissa.
O erro a observar aqui é correr atrás do movimento. Um gap de 24% em resultados é uma reação, não uma preparação. A pergunta para o jornal é se a aceleração de receita impulsionada pela CoCo é sustentável nesse ritmo, ou se o resultado do primeiro trimestre adiantou uma demanda que depois se normaliza. A administração elevou a orientação — mas não a elevou em 24%.
2k
Verificado
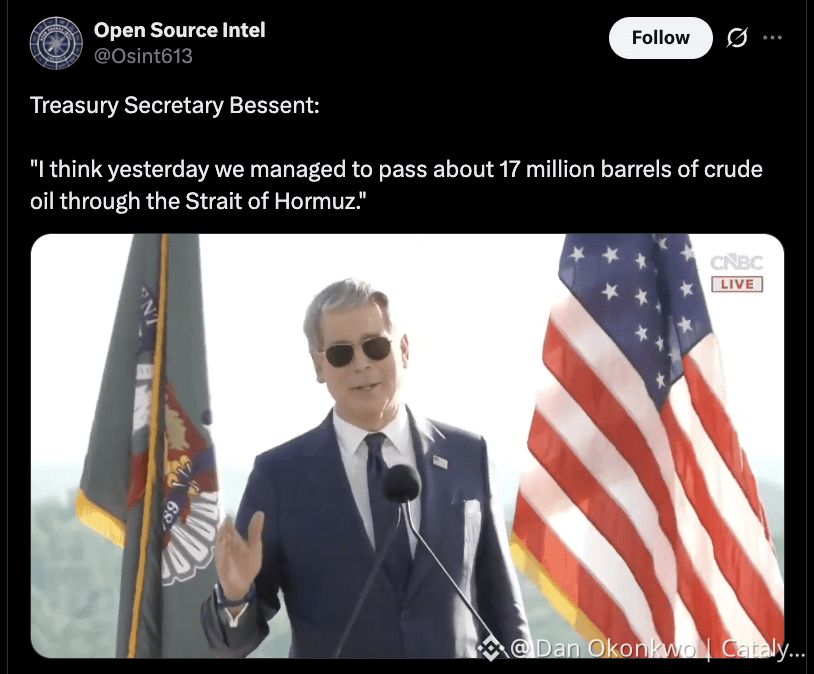
17 milhões de barris de petróleo $CLUSDT passaram pelo Estreito de Ormuz na segunda-feira. O maior nível desde a guerra que o fechou.
Aqui vai a verdade feia sobre como isso funciona.
O Irã controla essa rota. Cerca de um quinto do petróleo do mundo passa por ali. E na semana passada um comandante iraniano disse abertamente que o estreito "pertence ao Irã" e fica fechado a menos que suas condições sejam atendidas.
Agora o fluxo voltou a subir. O petróleo já caiu 4% na semana passada. Se isso se mantiver, o combustível importado fica mais barato, o que alivia um pouco a pressão sobre a rupia e a taka.
Mas não fique confortável. Um dia de tráfego de navios não é tendência, e o mesmo comandante pode dizer o contrário na próxima semana.
A parte que me irrita — todo mundo vai creditar ao Fed se a inflação desacelerar este mês. Pode ser apenas que alguns navios tenham sido autorizados a passar por um canal.
17 milhões de barris de petróleo $CLUSDT passaram pelo Estreito de Ormuz na segunda-feira. O maior nível desde a guerra que o fechou.
Aqui vai a verdade feia sobre como isso funciona.
O Irã controla essa rota. Cerca de um quinto do petróleo do mundo passa por ali. E na semana passada um comandante iraniano disse abertamente que o estreito "pertence ao Irã" e fica fechado a menos que suas condições sejam atendidas.
Agora o fluxo voltou a subir. O petróleo já caiu 4% na semana passada. Se isso se mantiver, o combustível importado fica mais barato, o que alivia um pouco a pressão sobre a rupia e a taka.
Mas não fique confortável. Um dia de tráfego de navios não é tendência, e o mesmo comandante pode dizer o contrário na próxima semana.
A parte que me irrita — todo mundo vai creditar ao Fed se a inflação desacelerar este mês. Pode ser apenas que alguns navios tenham sido autorizados a passar por um canal.
Aqui vai a verdade feia sobre como isso funciona.
O Irã controla essa rota. Cerca de um quinto do petróleo do mundo passa por ali. E na semana passada um comandante iraniano disse abertamente que o estreito "pertence ao Irã" e fica fechado a menos que suas condições sejam atendidas.
Agora o fluxo voltou a subir. O petróleo já caiu 4% na semana passada. Se isso se mantiver, o combustível importado fica mais barato, o que alivia um pouco a pressão sobre a rupia e a taka.
Mas não fique confortável. Um dia de tráfego de navios não é tendência, e o mesmo comandante pode dizer o contrário na próxima semana.
A parte que me irrita — todo mundo vai creditar ao Fed se a inflação desacelerar este mês. Pode ser apenas que alguns navios tenham sido autorizados a passar por um canal.
1.1k
Todo mundo gritando "🧨AI BUBBLE🧨" precisa explicar isso neste trimestre.
$DELL acaba de elevar a previsão de receita para o ano inteiro em US$ 25 BILHÕES de uma vez. De US$ 167B para US$ 192B. A previsão de lucro foi de US$ 17,90 para US$ 25,50 por ação. Em um trimestre.
E eles registraram mais de US$ 130B em pedidos de servidores de IA nos últimos 12 meses. Contagem de clientes acima de 6.500.
Isso não é uma bolha estourando. É uma empresa que não consegue construir rápido o suficiente.
Mas aqui está a parte sobre a qual ninguém quer falar.
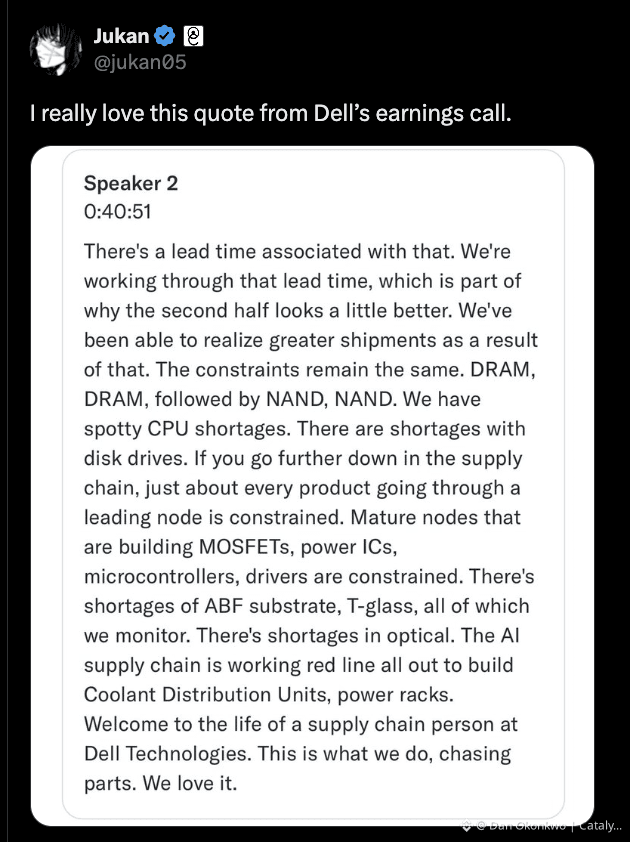
A Dell também aumentou os preços dos PCs comuns. Por quê? Escassez de chips de memória. Então os data centers de IA estão consumindo a oferta de memória, e compradores comuns é que estão pagando por isso.
Pense nisso. Seu próximo notebook fica mais caro para que alguém mais possa treinar um modelo.
Essa é a verdadeira história da IA para a maioria das pessoas. Não os valuation de um trilhão. O preço.
Onde eu poderia estar errado — US$ 130B em pedidos não é a mesma coisa que US$ 130B em lucro. As margens dos servidores são baixas, e se os custos de memória continuarem subindo, a Dell pode registrar receita recorde e ainda assim apertar os lucros.
Todo mundo gritando "🧨AI BUBBLE🧨" precisa explicar isso neste trimestre.
$DELL acaba de elevar a previsão de receita para o ano inteiro em US$ 25 BILHÕES de uma vez. De US$ 167B para US$ 192B. A previsão de lucro foi de US$ 17,90 para US$ 25,50 por ação. Em um trimestre.
E eles registraram mais de US$ 130B em pedidos de servidores de IA nos últimos 12 meses. Contagem de clientes acima de 6.500.
Isso não é uma bolha estourando. É uma empresa que não consegue construir rápido o suficiente.
Mas aqui está a parte sobre a qual ninguém quer falar.
A Dell também aumentou os preços dos PCs comuns. Por quê? Escassez de chips de memória. Então os data centers de IA estão consumindo a oferta de memória, e compradores comuns é que estão pagando por isso.
Pense nisso. Seu próximo notebook fica mais caro para que alguém mais possa treinar um modelo.
Essa é a verdadeira história da IA para a maioria das pessoas. Não os valuation de um trilhão. O preço.
Onde eu poderia estar errado — US$ 130B em pedidos não é a mesma coisa que US$ 130B em lucro. As margens dos servidores são baixas, e se os custos de memória continuarem subindo, a Dell pode registrar receita recorde e ainda assim apertar os lucros.
$DELL acaba de elevar a previsão de receita para o ano inteiro em US$ 25 BILHÕES de uma vez. De US$ 167B para US$ 192B. A previsão de lucro foi de US$ 17,90 para US$ 25,50 por ação. Em um trimestre.
E eles registraram mais de US$ 130B em pedidos de servidores de IA nos últimos 12 meses. Contagem de clientes acima de 6.500.
Isso não é uma bolha estourando. É uma empresa que não consegue construir rápido o suficiente.
Mas aqui está a parte sobre a qual ninguém quer falar.
A Dell também aumentou os preços dos PCs comuns. Por quê? Escassez de chips de memória. Então os data centers de IA estão consumindo a oferta de memória, e compradores comuns é que estão pagando por isso.
Pense nisso. Seu próximo notebook fica mais caro para que alguém mais possa treinar um modelo.
Essa é a verdadeira história da IA para a maioria das pessoas. Não os valuation de um trilhão. O preço.
Onde eu poderia estar errado — US$ 130B em pedidos não é a mesma coisa que US$ 130B em lucro. As margens dos servidores são baixas, e se os custos de memória continuarem subindo, a Dell pode registrar receita recorde e ainda assim apertar os lucros.
593
Verificado
O balcão de petróleo viu isso antes mesmo de as manchetes terminarem de carregar.
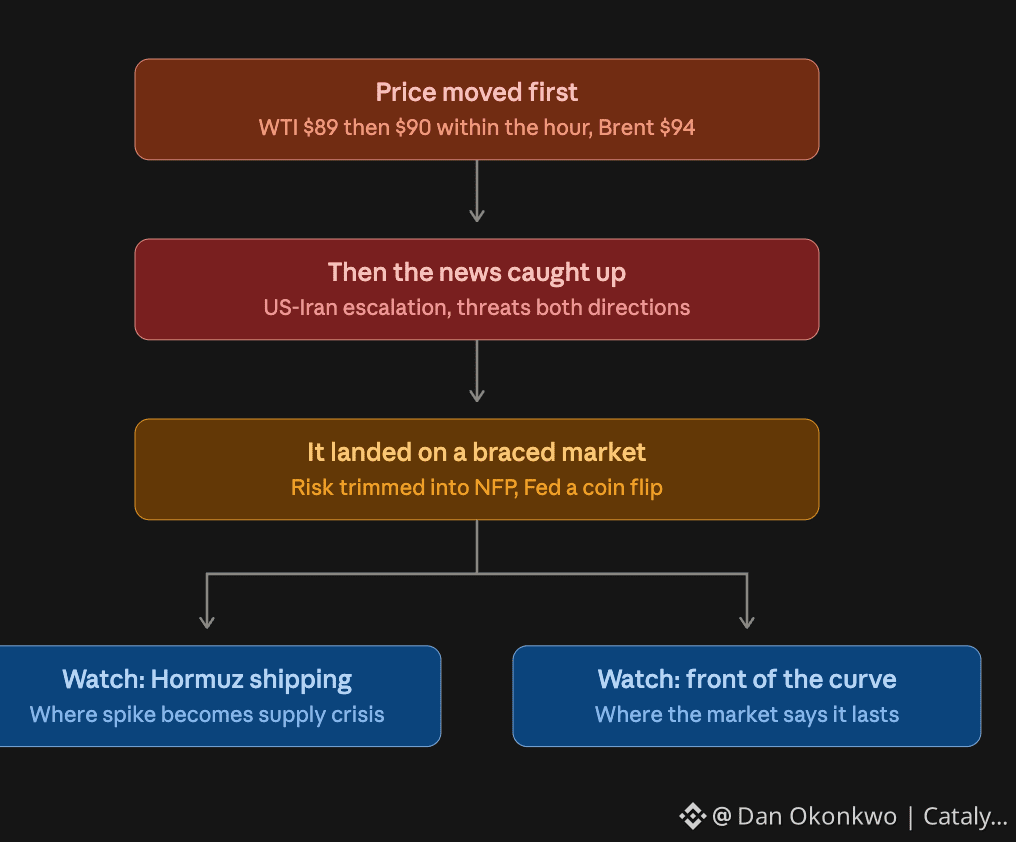
WTI subindo até US$ 89 e, depois, US$ 90 dentro de uma hora. Brent tocando US$ 94. As duas em alta de mais de 4% no dia, a primeira vez que o petróleo dos EUA vê US$ 90 desde o fim de julho.
Aí a notícia alcançou. Irã lançando mísseis e drones. Washington dizendo que está tomando medidas e alertando sobre retaliação avassaladora se o Irã responder. Teerã prometendo exatamente essa resposta, mirando forças e bases dos EUA.
Eis a base em que isso se encaixa, e importa. As ações já estavam reduzindo o risco antes do número de empregos de sexta-feira. O Fed já era uma moeda lançada para setembro. E agora cada modelo de inflação em cada mesa recebeu uma nova entrada: petróleo subindo 4% em uma sessão com um conflito sem prazo definido por trás.
Duas coisas para observar daqui, e nenhuma é uma ação. O transporte pelo Estreito de Ormuz, porque é onde um salto de preço vira uma crise de oferta. E a ponta da curva de futuros de petróleo, porque é onde o mercado te diz se acredita que isso vai durar.
Sem final inteligente desta vez. É manchete de guerra. O mercado vai fazer o que ele faz. #catalyst
O balcão de petróleo viu isso antes mesmo de as manchetes terminarem de carregar.
WTI subindo até US$ 89 e, depois, US$ 90 dentro de uma hora. Brent tocando US$ 94. As duas em alta de mais de 4% no dia, a primeira vez que o petróleo dos EUA vê US$ 90 desde o fim de julho.
Aí a notícia alcançou. Irã lançando mísseis e drones. Washington dizendo que está tomando medidas e alertando sobre retaliação avassaladora se o Irã responder. Teerã prometendo exatamente essa resposta, mirando forças e bases dos EUA.
Eis a base em que isso se encaixa, e importa. As ações já estavam reduzindo o risco antes do número de empregos de sexta-feira. O Fed já era uma moeda lançada para setembro. E agora cada modelo de inflação em cada mesa recebeu uma nova entrada: petróleo subindo 4% em uma sessão com um conflito sem prazo definido por trás.
Duas coisas para observar daqui, e nenhuma é uma ação. O transporte pelo Estreito de Ormuz, porque é onde um salto de preço vira uma crise de oferta. E a ponta da curva de futuros de petróleo, porque é onde o mercado te diz se acredita que isso vai durar.
Sem final inteligente desta vez. É manchete de guerra. O mercado vai fazer o que ele faz. #catalyst
WTI subindo até US$ 89 e, depois, US$ 90 dentro de uma hora. Brent tocando US$ 94. As duas em alta de mais de 4% no dia, a primeira vez que o petróleo dos EUA vê US$ 90 desde o fim de julho.
Aí a notícia alcançou. Irã lançando mísseis e drones. Washington dizendo que está tomando medidas e alertando sobre retaliação avassaladora se o Irã responder. Teerã prometendo exatamente essa resposta, mirando forças e bases dos EUA.
Eis a base em que isso se encaixa, e importa. As ações já estavam reduzindo o risco antes do número de empregos de sexta-feira. O Fed já era uma moeda lançada para setembro. E agora cada modelo de inflação em cada mesa recebeu uma nova entrada: petróleo subindo 4% em uma sessão com um conflito sem prazo definido por trás.
Duas coisas para observar daqui, e nenhuma é uma ação. O transporte pelo Estreito de Ormuz, porque é onde um salto de preço vira uma crise de oferta. E a ponta da curva de futuros de petróleo, porque é onde o mercado te diz se acredita que isso vai durar.
Sem final inteligente desta vez. É manchete de guerra. O mercado vai fazer o que ele faz. #catalyst
3k
Acordei, verifiquei os futuros e o Nasdaq já estava em queda de 1%.
S&P caiu 0,54. Dow caiu 0,49. Sem manchete. Sem resultados. Sem fala de autoridade do Fed. Só vermelho, em silêncio, antes de qualquer pessoa em Nova York ter tomado café.
Eis o que eu acho que aconteceu. Todo mundo passou o feriado prolongado olhando para a mesma coisa: uma alta em setembro agora é uma moeda ao ar, e um dado de empregos na sexta-feira que pode pender para qualquer lado. E em algum momento entre domingo à noite e terça de manhã, muita gente decidiu que não queria levar uma exposição total ao setor de tecnologia para aquele relatório.
Dá para ver na ordem. Nasdaq pior, Dow melhor. Isso não é pânico. É ajuste.
O cenário para a semana agora está claro. Três sessões de deriva, e depois na sexta-feira é que decide se esta manhã foi dinheiro esperto saindo cedo ou dinheiro nervoso saindo por nada.
De qualquer forma, até sexta-feira à tarde, alguém vai estar muito certo. #catalyst #NFP
Acordei, verifiquei os futuros e o Nasdaq já estava em queda de 1%.
S&P caiu 0,54. Dow caiu 0,49. Sem manchete. Sem resultados. Sem fala de autoridade do Fed. Só vermelho, em silêncio, antes de qualquer pessoa em Nova York ter tomado café.
Eis o que eu acho que aconteceu. Todo mundo passou o feriado prolongado olhando para a mesma coisa: uma alta em setembro agora é uma moeda ao ar, e um dado de empregos na sexta-feira que pode pender para qualquer lado. E em algum momento entre domingo à noite e terça de manhã, muita gente decidiu que não queria levar uma exposição total ao setor de tecnologia para aquele relatório.
Dá para ver na ordem. Nasdaq pior, Dow melhor. Isso não é pânico. É ajuste.
O cenário para a semana agora está claro. Três sessões de deriva, e depois na sexta-feira é que decide se esta manhã foi dinheiro esperto saindo cedo ou dinheiro nervoso saindo por nada.
De qualquer forma, até sexta-feira à tarde, alguém vai estar muito certo. #catalyst #NFP
S&P caiu 0,54. Dow caiu 0,49. Sem manchete. Sem resultados. Sem fala de autoridade do Fed. Só vermelho, em silêncio, antes de qualquer pessoa em Nova York ter tomado café.
Eis o que eu acho que aconteceu. Todo mundo passou o feriado prolongado olhando para a mesma coisa: uma alta em setembro agora é uma moeda ao ar, e um dado de empregos na sexta-feira que pode pender para qualquer lado. E em algum momento entre domingo à noite e terça de manhã, muita gente decidiu que não queria levar uma exposição total ao setor de tecnologia para aquele relatório.
Dá para ver na ordem. Nasdaq pior, Dow melhor. Isso não é pânico. É ajuste.
O cenário para a semana agora está claro. Três sessões de deriva, e depois na sexta-feira é que decide se esta manhã foi dinheiro esperto saindo cedo ou dinheiro nervoso saindo por nada.
De qualquer forma, até sexta-feira à tarde, alguém vai estar muito certo. #catalyst #NFP
334
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
AIStocksWhatNext
1M visualizações
7,058 a discutir
Participe e ganhe recompensas de tráfego na nossa campanha de hashtag em alta
✨Tópico: Que outras oportunidades de investimento ainda existem enquanto as ações de IA continuam subindo?
👉Como participar:
Publique uma postagem curta ou um artigo com a hashtag #AIStocksWhatNext
Compartilhe se você está otimista ou pessimista e publique suas participações em ações de IA ou suas operações — usar o widget de negociação pode melhorar sua elegibilidade.
Você também pode fortalecer sua postagem compartilhando dados ou gráficos e evitando imagens geradas por IA.
✍️Crie conteúdo com base nos ângulos abaixo:
- A Nvidia diz que as vendas de chips vão dobrar no próximo ano, e as principais empresas de IA continuam registrando receita recorde; o gasto com computação por trás disso é igualmente impressionante. A demanda por IA realmente decolou? E por quanto tempo isso pode durar? As ações de IA estão em alta em todo o mercado. Isso é uma ruptura real ou apenas um repique de curto prazo?
- Líderes da indústria estão pedindo para desacelerar o desenvolvimento de IA, enquanto Trump planeja construir uma “Força de IA”, afirmando que a IA poderia representar 25% do PIB dos EUA no futuro. De que lado você está? O apoio em nível estadual será uma vitória de longo prazo para as ações de IA?
- Você está comprando ações de IA? Compartilhe com nosso widget de compartilhamento de negociações suas operações/posições relacionadas a IA.
⏰Período da campanha:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Recompensa:
- As postagens qualificadas que cumprirem as diretrizes acima e tiverem mais de 100 palavras serão revisadas e poderão receber um impulso aleatório de tráfego de 500 a 3.000 visualizações. Você receberá uma notificação do seu secretário de feed caso sua postagem seja selecionada.
- Tenha a chance de ter seu artigo destacado no Binance Square Official
Precisa de ideias para sua postagem? Visite a página do tópico #AIStocksWhatNext ou a Square Guide on How to Post for Better Reach.
Binance Square Official
·612 gostos
·1.8M visualizações
BitcoinRejectedAt$87,300Twice
0 visualizações
0 a discutir
BCHJumps28%OnCMEFuturesListing
25,787 visualizações
679 a discutir