
Pushpendra Singh Digital
3.3k ပို့စ်များ
Pushpendra Singh Digital
 Square စိစစ်အတည်ပြုပြီး
တိုင်ကြားမည်
သုံးစွဲသူကို ဘလော့မည်
11 years of finance content. 2 Millions Community Founder of SmartViewAI. No. 1 at Binance Blockchain Awards 2025. Crypto, stocks, money habits. Not advice.

မာခရို KOL

2025 Blockchain 100 — Industry Advocate
21 ဖော်လိုလုပ်ထားသည်
17.5K+ ဖော်လိုလုပ်သူများ
12.8K+ လိုက်ခ်လုပ်ထားသည်
2 တံဆိပ်များ
ပို့စ်များ
အားလုံး
ဆိုဈေးများ
ဗီဒီယိုများ
ပုံသေထားသည်
Blockchain 100 Awards အတွက် Pushpendra Singh Digital ကို မဲပေးပါ။ [Vote now](https://app.binance.com/uni-qr/cact26user/131)
Blockchain 100 Awards အတွက် Pushpendra Singh Digital ကို မဲပေးပါ။ Vote now
81
9
96
2.4k
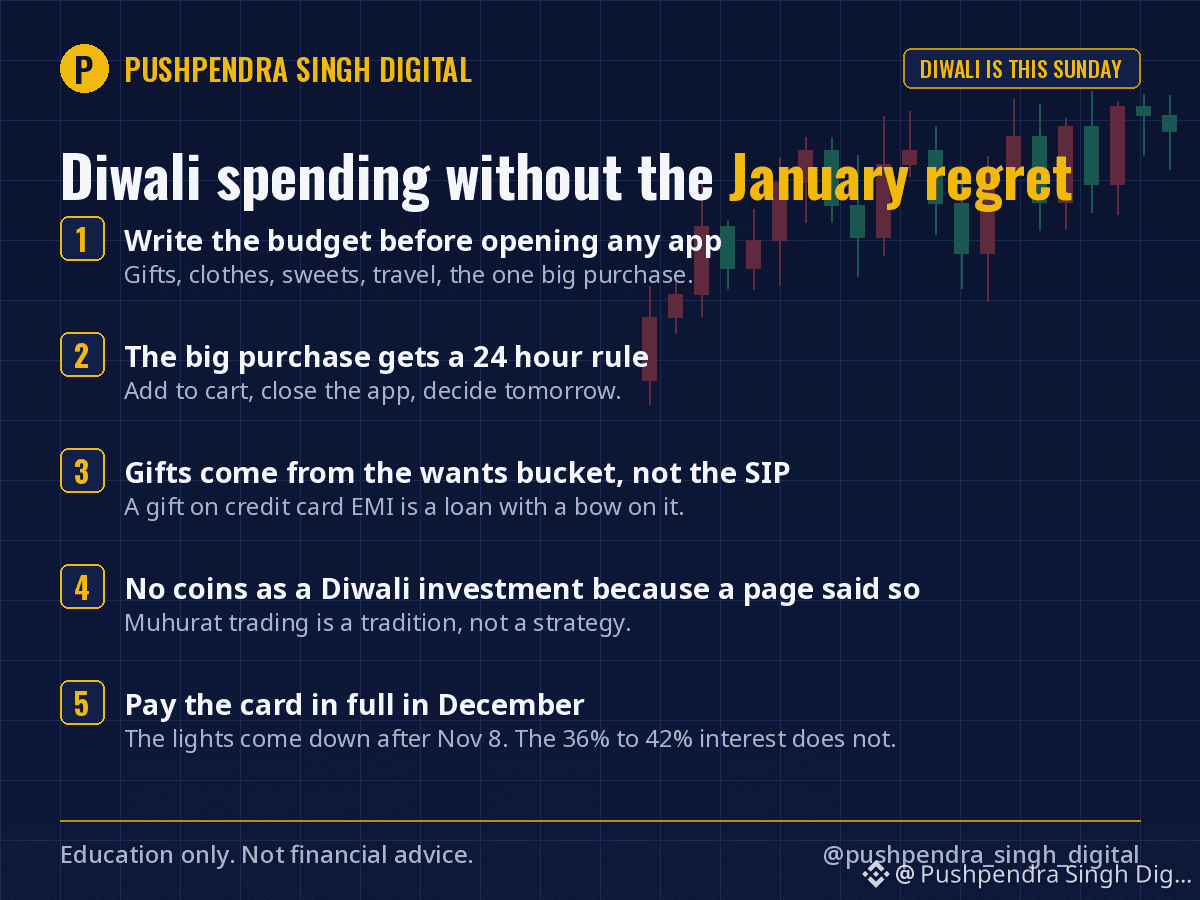
ဒီဝါလီပွဲတော်က တနင်္ဂနွေနေ့မှာ ကျရောက်ပါတယ်။ လျှော့ဈေးတွေကလည်း ရက်သတ္တပတ်ပေါင်းများစွာ ရှိနေခဲ့ပါပြီ။ ဇန်နဝါရီလရောက်မှ နောင်တမရဘဲ ပွဲတော်အတွက် ဘယ်လိုသုံးစွဲမလဲဆိုတာ ဒီမှာပါ။
1. ဘယ်အက်ပ်ကိုမှ မဖွင့်ခင် ဒီဝါလီအသုံးစရိတ်ကို ရေးချပါ။ လက်ဆောင်၊ အဝတ်အစား၊ မုန့်ချို၊ ခရီးစရိတ်နဲ့ အကြီးစားဝယ်ယူမှုတစ်ခု။ “လျှော့ဈေးနဲ့ရတာပဲ” ဆိုပြီး ဈေးဝယ်ခြင်းတောင်းပြည့်သွားတာထက် စာရွက်ပေါ်က ကိန်းဂဏန်းတစ်ခုက ပိုကောင်းပါတယ်။
2. အကြီးစားဝယ်ယူမှုအတွက် 24 နာရီစောင့်ဆိုင်းတဲ့ စည်းမျဉ်းထားပါ။ ဖုန်း၊ တီဗီ၊ ရွှေလက်ဝတ်ရတနာ၊ ဒါမှမဟုတ် တစ်လစာစုငွေထက် ပိုကုန်မယ့် ဘယ်အရာမဆို။ ဈေးဝယ်ခြင်းတောင်းထဲ ထည့်ပြီး အက်ပ်ကိုပိတ်ကာ နောက်နေ့မှ ဆုံးဖြတ်ပါ။
3. လက်ဆောင်ဝယ်ဖို့က SIP ထဲကမဟုတ်ဘဲ လိုချင်တာတွေအတွက် ခွဲထားတဲ့ငွေထဲက သုံးပါ။ လက်ဆောင်တစ်ခုဝယ်ဖို့ အကြွေးဝယ်ကတ်နဲ့ အရစ်ကျဆပ်ရမယ်ဆိုရင် အလှဆင်ဖဲကြိုးပတ်ထားတဲ့ ချေးငွေပါပဲ။
4. တစ်နေရာရာက ပြောလို့ဆိုပြီး “ဒီဝါလီရင်းနှီးမြှုပ်နှံမှု” ဆိုကာ ဒင်္ဂါးအသစ်တွေ မဝယ်ပါနဲ့။ မုဟူရတ်ကုန်သွယ်မှုက ရိုးရာဓလေ့တစ်ခုပါ၊ ရင်းနှီးမြှုပ်နှံမှုနည်းဗျူဟာ မဟုတ်ပါဘူး။ အဲဒီနေ့မှာ တစ်ခုခုဝယ်မယ်ဆိုရင် ပုံမှန်ဆိုလည်း ဝယ်မယ့်အရာကိုပဲ ဝယ်ပါ။
5. ဒီဇင်ဘာမှာ ကတ်ဖိုးကို အပြည့်ဆပ်ပါ။ နိုဝင်ဘာ 8 ရက်နောက်ပိုင်း မီးအလှဆင်တွေကို ဖြုတ်သိမ်းလိုက်ကြပေမယ့် မဆပ်ရသေးတဲ့ ကတ်ဖိုးအပေါ် 36% မှ 42% အထိ အတိုးကတော့ ရှိနေတုန်းပါပဲ။
ကျွန်မရဲ့ ဒီဝါလီစည်းမျဉ်းကတော့ လူတစ်ယောက်စီကို အသေးစားလက်ဆောင်ငါးခုအစား အဓိပ္ပာယ်ရှိတဲ့လက်ဆောင်တစ်ခုစီပေးပြီး ကွာခြားတဲ့ငွေကို စနေနေ့ပို့စ်ထဲက အမျိုးအစား 3 ထဲ ထည့်တာပါ။ အခုထိတော့ ဘယ်သူမှ မညည်းညူသေးပါဘူး။
ဒီနှစ် ဒီဝါလီမှာ သင့်အတွက် အကြီးဆုံးအသုံးစရိတ်က ဘာလဲ။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Diwali #PersonalFinance #Budgeting
ဒီဝါလီပွဲတော်က တနင်္ဂနွေနေ့မှာ ကျရောက်ပါတယ်။ လျှော့ဈေးတွေကလည်း ရက်သတ္တပတ်ပေါင်းများစွာ ရှိနေခဲ့ပါပြီ။ ဇန်နဝါရီလရောက်မှ နောင်တမရဘဲ ပွဲတော်အတွက် ဘယ်လိုသုံးစွဲမလဲဆိုတာ ဒီမှာပါ။
1. ဘယ်အက်ပ်ကိုမှ မဖွင့်ခင် ဒီဝါလီအသုံးစရိတ်ကို ရေးချပါ။ လက်ဆောင်၊ အဝတ်အစား၊ မုန့်ချို၊ ခရီးစရိတ်နဲ့ အကြီးစားဝယ်ယူမှုတစ်ခု။ “လျှော့ဈေးနဲ့ရတာပဲ” ဆိုပြီး ဈေးဝယ်ခြင်းတောင်းပြည့်သွားတာထက် စာရွက်ပေါ်က ကိန်းဂဏန်းတစ်ခုက ပိုကောင်းပါတယ်။
2. အကြီးစားဝယ်ယူမှုအတွက် 24 နာရီစောင့်ဆိုင်းတဲ့ စည်းမျဉ်းထားပါ။ ဖုန်း၊ တီဗီ၊ ရွှေလက်ဝတ်ရတနာ၊ ဒါမှမဟုတ် တစ်လစာစုငွေထက် ပိုကုန်မယ့် ဘယ်အရာမဆို။ ဈေးဝယ်ခြင်းတောင်းထဲ ထည့်ပြီး အက်ပ်ကိုပိတ်ကာ နောက်နေ့မှ ဆုံးဖြတ်ပါ။
3. လက်ဆောင်ဝယ်ဖို့က SIP ထဲကမဟုတ်ဘဲ လိုချင်တာတွေအတွက် ခွဲထားတဲ့ငွေထဲက သုံးပါ။ လက်ဆောင်တစ်ခုဝယ်ဖို့ အကြွေးဝယ်ကတ်နဲ့ အရစ်ကျဆပ်ရမယ်ဆိုရင် အလှဆင်ဖဲကြိုးပတ်ထားတဲ့ ချေးငွေပါပဲ။
4. တစ်နေရာရာက ပြောလို့ဆိုပြီး “ဒီဝါလီရင်းနှီးမြှုပ်နှံမှု” ဆိုကာ ဒင်္ဂါးအသစ်တွေ မဝယ်ပါနဲ့။ မုဟူရတ်ကုန်သွယ်မှုက ရိုးရာဓလေ့တစ်ခုပါ၊ ရင်းနှီးမြှုပ်နှံမှုနည်းဗျူဟာ မဟုတ်ပါဘူး။ အဲဒီနေ့မှာ တစ်ခုခုဝယ်မယ်ဆိုရင် ပုံမှန်ဆိုလည်း ဝယ်မယ့်အရာကိုပဲ ဝယ်ပါ။
5. ဒီဇင်ဘာမှာ ကတ်ဖိုးကို အပြည့်ဆပ်ပါ။ နိုဝင်ဘာ 8 ရက်နောက်ပိုင်း မီးအလှဆင်တွေကို ဖြုတ်သိမ်းလိုက်ကြပေမယ့် မဆပ်ရသေးတဲ့ ကတ်ဖိုးအပေါ် 36% မှ 42% အထိ အတိုးကတော့ ရှိနေတုန်းပါပဲ။
ကျွန်မရဲ့ ဒီဝါလီစည်းမျဉ်းကတော့ လူတစ်ယောက်စီကို အသေးစားလက်ဆောင်ငါးခုအစား အဓိပ္ပာယ်ရှိတဲ့လက်ဆောင်တစ်ခုစီပေးပြီး ကွာခြားတဲ့ငွေကို စနေနေ့ပို့စ်ထဲက အမျိုးအစား 3 ထဲ ထည့်တာပါ။ အခုထိတော့ ဘယ်သူမှ မညည်းညူသေးပါဘူး။
ဒီနှစ် ဒီဝါလီမှာ သင့်အတွက် အကြီးဆုံးအသုံးစရိတ်က ဘာလဲ။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Diwali #PersonalFinance #Budgeting
1. ဘယ်အက်ပ်ကိုမှ မဖွင့်ခင် ဒီဝါလီအသုံးစရိတ်ကို ရေးချပါ။ လက်ဆောင်၊ အဝတ်အစား၊ မုန့်ချို၊ ခရီးစရိတ်နဲ့ အကြီးစားဝယ်ယူမှုတစ်ခု။ “လျှော့ဈေးနဲ့ရတာပဲ” ဆိုပြီး ဈေးဝယ်ခြင်းတောင်းပြည့်သွားတာထက် စာရွက်ပေါ်က ကိန်းဂဏန်းတစ်ခုက ပိုကောင်းပါတယ်။
2. အကြီးစားဝယ်ယူမှုအတွက် 24 နာရီစောင့်ဆိုင်းတဲ့ စည်းမျဉ်းထားပါ။ ဖုန်း၊ တီဗီ၊ ရွှေလက်ဝတ်ရတနာ၊ ဒါမှမဟုတ် တစ်လစာစုငွေထက် ပိုကုန်မယ့် ဘယ်အရာမဆို။ ဈေးဝယ်ခြင်းတောင်းထဲ ထည့်ပြီး အက်ပ်ကိုပိတ်ကာ နောက်နေ့မှ ဆုံးဖြတ်ပါ။
3. လက်ဆောင်ဝယ်ဖို့က SIP ထဲကမဟုတ်ဘဲ လိုချင်တာတွေအတွက် ခွဲထားတဲ့ငွေထဲက သုံးပါ။ လက်ဆောင်တစ်ခုဝယ်ဖို့ အကြွေးဝယ်ကတ်နဲ့ အရစ်ကျဆပ်ရမယ်ဆိုရင် အလှဆင်ဖဲကြိုးပတ်ထားတဲ့ ချေးငွေပါပဲ။
4. တစ်နေရာရာက ပြောလို့ဆိုပြီး “ဒီဝါလီရင်းနှီးမြှုပ်နှံမှု” ဆိုကာ ဒင်္ဂါးအသစ်တွေ မဝယ်ပါနဲ့။ မုဟူရတ်ကုန်သွယ်မှုက ရိုးရာဓလေ့တစ်ခုပါ၊ ရင်းနှီးမြှုပ်နှံမှုနည်းဗျူဟာ မဟုတ်ပါဘူး။ အဲဒီနေ့မှာ တစ်ခုခုဝယ်မယ်ဆိုရင် ပုံမှန်ဆိုလည်း ဝယ်မယ့်အရာကိုပဲ ဝယ်ပါ။
5. ဒီဇင်ဘာမှာ ကတ်ဖိုးကို အပြည့်ဆပ်ပါ။ နိုဝင်ဘာ 8 ရက်နောက်ပိုင်း မီးအလှဆင်တွေကို ဖြုတ်သိမ်းလိုက်ကြပေမယ့် မဆပ်ရသေးတဲ့ ကတ်ဖိုးအပေါ် 36% မှ 42% အထိ အတိုးကတော့ ရှိနေတုန်းပါပဲ။
ကျွန်မရဲ့ ဒီဝါလီစည်းမျဉ်းကတော့ လူတစ်ယောက်စီကို အသေးစားလက်ဆောင်ငါးခုအစား အဓိပ္ပာယ်ရှိတဲ့လက်ဆောင်တစ်ခုစီပေးပြီး ကွာခြားတဲ့ငွေကို စနေနေ့ပို့စ်ထဲက အမျိုးအစား 3 ထဲ ထည့်တာပါ။ အခုထိတော့ ဘယ်သူမှ မညည်းညူသေးပါဘူး။
ဒီနှစ် ဒီဝါလီမှာ သင့်အတွက် အကြီးဆုံးအသုံးစရိတ်က ဘာလဲ။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Diwali #PersonalFinance #Budgeting
2
822
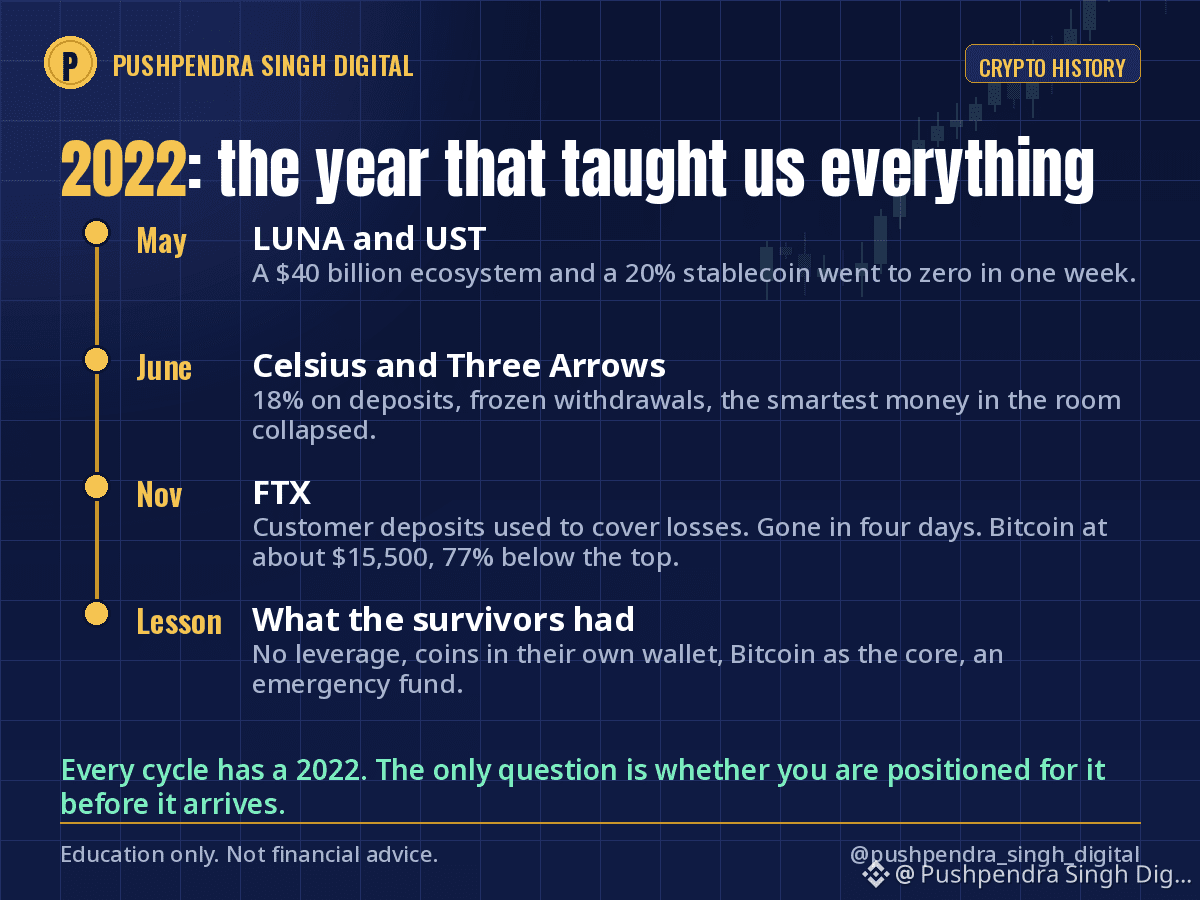
2022 နောက်ပိုင်းမှ ခရစ်ပတိုလောကထဲ ဝင်လာခဲ့ရင်၊ ကျန်တဲ့သူတွေကို အရာအားလုံး သင်ပေးခဲ့တဲ့နှစ်ကို သင်လွတ်သွားခဲ့တာပါ။ နောက်တစ်ခါ တစ်ယောက်ယောက်က “ဒီတစ်ခါတော့ မတူဘူး” လို့ ပြောလာတဲ့အခါ ပြန်ပြောဖို့ အတိုချုပ်ပါ။
2022 မေလ: LUNA နဲ့ UST။ ဒေါ်လာ ဘီလီယံ ၄၀ တန် ဂေဟစနစ်တစ်ခု၊ တစ်နှစ်ကို ၂၀% အတိုးပေးတဲ့ “တည်ငြိမ်ဒင်္ဂါး” တစ်ခု၊ Twitter ပေါ်က အယုံကြည်မှုအပြည့်ဆုံး အသိုင်းအဝိုင်းရဲ့ ကျောထောက်နောက်ခံနဲ့။ တစ်ပတ်အတွင်း တန်ဖိုး သုညအထိ ကျသွားတယ်။ စုဆောင်းငွေအဖြစ် ကိုင်ထားသူတွေ အရာအားလုံး ဆုံးရှုံးခဲ့ကြတယ်။
2022 ဇွန်: Celsius နဲ့ Three Arrows။ အပ်ငွေအပေါ် ၁၈% အထိ အတိုးပေးတဲ့ ငွေချေးလုပ်ငန်းတစ်ခုက ငွေထုတ်ယူမှုတွေကို ရပ်ဆိုင်းခဲ့တယ်။ အခန်းထဲက အတော်ဆုံးရင်းနှီးမြှုပ်နှံသူလို့ လူတိုင်းခေါ်ကြတဲ့ ဟက်ချ်ဖန်းတစ်ခု ပြိုလဲသွားတယ်။ နှစ်ခုစလုံးမှာ တူညီတဲ့ ပြဿနာရှိခဲ့တယ်- မမြင်နိုင်တဲ့ အကြွေးတင် ရင်းနှီးမြှုပ်နှံမှုတွေ။
2022 နိုဝင်ဘာ: FTX။ ကမ္ဘာ့ဒုတိယအကြီးဆုံး အိတ်ချိန်း၊ အားကစားကွင်းအမည်နဲ့ Super Bowl ကြော်ငြာရှိတဲ့ အဲဒီအိတ်ချိန်းဟာ ဖောက်သည်တွေရဲ့ အပ်ငွေတွေကို အရှုံးတွေ ဖာထေးဖို့ အသုံးပြုနေခဲ့တယ်။ လေးရက်အတွင်း ပျောက်ကွယ်သွားတယ်။ Bitcoin က ဒေါ်လာ ၁၅,၅၀၀ လောက်အထိ ကျဆင်းခဲ့ပြီး အမြင့်ဆုံးတန်ဖိုးထက် ၇၇% ကျဆင်းခဲ့တယ်။
အသက်ရှင်ကျန်ခဲ့သူတွေမှာ တူညီတာတွေက- အကြွေးတင် ရင်းနှီးမြှုပ်နှံမှု မလုပ်ခြင်း၊ ကိုယ့်ပိုက်ဆံအိတ်ထဲမှာ ကိုယ်ပိုင်ဒင်္ဂါးတွေထားခြင်း၊ Bitcoin ကို အဓိကထားခြင်းနဲ့ ဈေးအနိမ့်ဆုံးအချိန်မှာ ဘယ်တော့မှ မရောင်းရအောင် လုံလောက်တဲ့ အရေးပေါ်ရန်ပုံငွေ ရှိခြင်းတို့ပါပဲ။
ဒီအကြောင်းကို အခု ပြောရတဲ့အကြောင်းရင်းက- ပြီးခဲ့တဲ့နှစ်အတွင်း လူအများအပြား ဒီလောကထဲ ဝင်လာကြပြီး “အာမခံထားတဲ့ အမြတ်နှုန်း” ကမ်းလှမ်းချက်တွေဟာ နာမည်အသစ်နဲ့ အမြဲပြန်ပေါ်လာတတ်လို့ပါ။ ဈေးကွက်စက်ဝန်းတိုင်းမှာ 2022 တစ်နှစ် ရှိတတ်တယ်။ မေးခွန်းတစ်ခုပဲ ရှိတယ်- အဲဒီအချိန် မရောက်လာခင် သင် ကြိုတင်ပြင်ဆင်ထားသလား။
2022 တုန်းက ဒီလောကထဲမှာ ရှိခဲ့လား။ အဲဒီနှစ်က သင့်ကို ဘာသင်ပေးခဲ့လဲ။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး၊ ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #CryptoHistory #FTX #RiskManagement
2022 နောက်ပိုင်းမှ ခရစ်ပတိုလောကထဲ ဝင်လာခဲ့ရင်၊ ကျန်တဲ့သူတွေကို အရာအားလုံး သင်ပေးခဲ့တဲ့နှစ်ကို သင်လွတ်သွားခဲ့တာပါ။ နောက်တစ်ခါ တစ်ယောက်ယောက်က “ဒီတစ်ခါတော့ မတူဘူး” လို့ ပြောလာတဲ့အခါ ပြန်ပြောဖို့ အတိုချုပ်ပါ။
2022 မေလ: LUNA နဲ့ UST။ ဒေါ်လာ ဘီလီယံ ၄၀ တန် ဂေဟစနစ်တစ်ခု၊ တစ်နှစ်ကို ၂၀% အတိုးပေးတဲ့ “တည်ငြိမ်ဒင်္ဂါး” တစ်ခု၊ Twitter ပေါ်က အယုံကြည်မှုအပြည့်ဆုံး အသိုင်းအဝိုင်းရဲ့ ကျောထောက်နောက်ခံနဲ့။ တစ်ပတ်အတွင်း တန်ဖိုး သုညအထိ ကျသွားတယ်။ စုဆောင်းငွေအဖြစ် ကိုင်ထားသူတွေ အရာအားလုံး ဆုံးရှုံးခဲ့ကြတယ်။
2022 ဇွန်: Celsius နဲ့ Three Arrows။ အပ်ငွေအပေါ် ၁၈% အထိ အတိုးပေးတဲ့ ငွေချေးလုပ်ငန်းတစ်ခုက ငွေထုတ်ယူမှုတွေကို ရပ်ဆိုင်းခဲ့တယ်။ အခန်းထဲက အတော်ဆုံးရင်းနှီးမြှုပ်နှံသူလို့ လူတိုင်းခေါ်ကြတဲ့ ဟက်ချ်ဖန်းတစ်ခု ပြိုလဲသွားတယ်။ နှစ်ခုစလုံးမှာ တူညီတဲ့ ပြဿနာရှိခဲ့တယ်- မမြင်နိုင်တဲ့ အကြွေးတင် ရင်းနှီးမြှုပ်နှံမှုတွေ။
2022 နိုဝင်ဘာ: FTX။ ကမ္ဘာ့ဒုတိယအကြီးဆုံး အိတ်ချိန်း၊ အားကစားကွင်းအမည်နဲ့ Super Bowl ကြော်ငြာရှိတဲ့ အဲဒီအိတ်ချိန်းဟာ ဖောက်သည်တွေရဲ့ အပ်ငွေတွေကို အရှုံးတွေ ဖာထေးဖို့ အသုံးပြုနေခဲ့တယ်။ လေးရက်အတွင်း ပျောက်ကွယ်သွားတယ်။ Bitcoin က ဒေါ်လာ ၁၅,၅၀၀ လောက်အထိ ကျဆင်းခဲ့ပြီး အမြင့်ဆုံးတန်ဖိုးထက် ၇၇% ကျဆင်းခဲ့တယ်။
အသက်ရှင်ကျန်ခဲ့သူတွေမှာ တူညီတာတွေက- အကြွေးတင် ရင်းနှီးမြှုပ်နှံမှု မလုပ်ခြင်း၊ ကိုယ့်ပိုက်ဆံအိတ်ထဲမှာ ကိုယ်ပိုင်ဒင်္ဂါးတွေထားခြင်း၊ Bitcoin ကို အဓိကထားခြင်းနဲ့ ဈေးအနိမ့်ဆုံးအချိန်မှာ ဘယ်တော့မှ မရောင်းရအောင် လုံလောက်တဲ့ အရေးပေါ်ရန်ပုံငွေ ရှိခြင်းတို့ပါပဲ။
ဒီအကြောင်းကို အခု ပြောရတဲ့အကြောင်းရင်းက- ပြီးခဲ့တဲ့နှစ်အတွင်း လူအများအပြား ဒီလောကထဲ ဝင်လာကြပြီး “အာမခံထားတဲ့ အမြတ်နှုန်း” ကမ်းလှမ်းချက်တွေဟာ နာမည်အသစ်နဲ့ အမြဲပြန်ပေါ်လာတတ်လို့ပါ။ ဈေးကွက်စက်ဝန်းတိုင်းမှာ 2022 တစ်နှစ် ရှိတတ်တယ်။ မေးခွန်းတစ်ခုပဲ ရှိတယ်- အဲဒီအချိန် မရောက်လာခင် သင် ကြိုတင်ပြင်ဆင်ထားသလား။
2022 တုန်းက ဒီလောကထဲမှာ ရှိခဲ့လား။ အဲဒီနှစ်က သင့်ကို ဘာသင်ပေးခဲ့လဲ။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး၊ ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #CryptoHistory #FTX #RiskManagement
2022 မေလ: LUNA နဲ့ UST။ ဒေါ်လာ ဘီလီယံ ၄၀ တန် ဂေဟစနစ်တစ်ခု၊ တစ်နှစ်ကို ၂၀% အတိုးပေးတဲ့ “တည်ငြိမ်ဒင်္ဂါး” တစ်ခု၊ Twitter ပေါ်က အယုံကြည်မှုအပြည့်ဆုံး အသိုင်းအဝိုင်းရဲ့ ကျောထောက်နောက်ခံနဲ့။ တစ်ပတ်အတွင်း တန်ဖိုး သုညအထိ ကျသွားတယ်။ စုဆောင်းငွေအဖြစ် ကိုင်ထားသူတွေ အရာအားလုံး ဆုံးရှုံးခဲ့ကြတယ်။
2022 ဇွန်: Celsius နဲ့ Three Arrows။ အပ်ငွေအပေါ် ၁၈% အထိ အတိုးပေးတဲ့ ငွေချေးလုပ်ငန်းတစ်ခုက ငွေထုတ်ယူမှုတွေကို ရပ်ဆိုင်းခဲ့တယ်။ အခန်းထဲက အတော်ဆုံးရင်းနှီးမြှုပ်နှံသူလို့ လူတိုင်းခေါ်ကြတဲ့ ဟက်ချ်ဖန်းတစ်ခု ပြိုလဲသွားတယ်။ နှစ်ခုစလုံးမှာ တူညီတဲ့ ပြဿနာရှိခဲ့တယ်- မမြင်နိုင်တဲ့ အကြွေးတင် ရင်းနှီးမြှုပ်နှံမှုတွေ။
2022 နိုဝင်ဘာ: FTX။ ကမ္ဘာ့ဒုတိယအကြီးဆုံး အိတ်ချိန်း၊ အားကစားကွင်းအမည်နဲ့ Super Bowl ကြော်ငြာရှိတဲ့ အဲဒီအိတ်ချိန်းဟာ ဖောက်သည်တွေရဲ့ အပ်ငွေတွေကို အရှုံးတွေ ဖာထေးဖို့ အသုံးပြုနေခဲ့တယ်။ လေးရက်အတွင်း ပျောက်ကွယ်သွားတယ်။ Bitcoin က ဒေါ်လာ ၁၅,၅၀၀ လောက်အထိ ကျဆင်းခဲ့ပြီး အမြင့်ဆုံးတန်ဖိုးထက် ၇၇% ကျဆင်းခဲ့တယ်။
အသက်ရှင်ကျန်ခဲ့သူတွေမှာ တူညီတာတွေက- အကြွေးတင် ရင်းနှီးမြှုပ်နှံမှု မလုပ်ခြင်း၊ ကိုယ့်ပိုက်ဆံအိတ်ထဲမှာ ကိုယ်ပိုင်ဒင်္ဂါးတွေထားခြင်း၊ Bitcoin ကို အဓိကထားခြင်းနဲ့ ဈေးအနိမ့်ဆုံးအချိန်မှာ ဘယ်တော့မှ မရောင်းရအောင် လုံလောက်တဲ့ အရေးပေါ်ရန်ပုံငွေ ရှိခြင်းတို့ပါပဲ။
ဒီအကြောင်းကို အခု ပြောရတဲ့အကြောင်းရင်းက- ပြီးခဲ့တဲ့နှစ်အတွင်း လူအများအပြား ဒီလောကထဲ ဝင်လာကြပြီး “အာမခံထားတဲ့ အမြတ်နှုန်း” ကမ်းလှမ်းချက်တွေဟာ နာမည်အသစ်နဲ့ အမြဲပြန်ပေါ်လာတတ်လို့ပါ။ ဈေးကွက်စက်ဝန်းတိုင်းမှာ 2022 တစ်နှစ် ရှိတတ်တယ်။ မေးခွန်းတစ်ခုပဲ ရှိတယ်- အဲဒီအချိန် မရောက်လာခင် သင် ကြိုတင်ပြင်ဆင်ထားသလား။
2022 တုန်းက ဒီလောကထဲမှာ ရှိခဲ့လား။ အဲဒီနှစ်က သင့်ကို ဘာသင်ပေးခဲ့လဲ။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး၊ ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #CryptoHistory #FTX #RiskManagement
5
3k
ဒီဝါလီ ဘောနပ်စ်ဟာ တစ်နှစ်တာအတွင်း အလွယ်ဆုံး ဖြုန်းပစ်မိနိုင်တဲ့ငွေပါ။ သုံးဖို့အကြောင်းပြချက်တစ်ခုနဲ့အတူ ရောက်လာတာကြောင့်ပါ။
အလုပ်ဖြစ်တဲ့ စည်းမျဉ်းတစ်ခုကတော့ ငွေမရောက်လာခင် ဘယ်လိုခွဲဝေမယ်ဆိုတာ ဆုံးဖြတ်ထားဖို့ပါပဲ။ အကောင့်ထဲရောက်သွားတာနဲ့ ဆိုင်တိုင်းက အဲဒီငွေကို သုံးဖို့အစီအစဉ်ရှိနေပြီ။ အဲဒီမတိုင်ခင်မှာတော့ သင့်မှာ ရှိနေတယ်။
တစ်ခါတည်းရတဲ့ငွေ၊ ဘောနပ်စ်ဖြစ်ဖြစ် မဖြစ်ဖြစ်၊ ကျွန်တော်သုံးတဲ့ ခွဲဝေပုံကတော့—
သုံးပုံတစ်ပုံကို အရေးပေါ်ငွေစုထဲ ထည့်ပါ။ အရေးပေါ်ငွေစုက ခြောက်လစာအသုံးစရိတ်အောက် ရှိနေသေးရင် အဲဒီထဲထည့်ပါ။ ပြည့်နေပြီဆိုရင် အတိုးအများဆုံးချေးငွေကို ဆပ်ပါ။ များသောအားဖြင့် ခရက်ဒစ်ကတ်ကြွေး ဒါမှမဟုတ် ကိုယ်ပိုင်ချေးငွေ ဖြစ်တတ်ပါတယ်။ အတိုး ၁၈% ရှိတဲ့ကြွေးကို ဆပ်တာဟာ အခွန်ကင်းလွတ်ပြီး အာမခံချက်ရှိတဲ့ ၁၈% အကျိုးအမြတ် ရတာနဲ့တူပါတယ်။ အဲဒီလိုပေးနိုင်တဲ့ ရန်ပုံငွေ မရှိပါဘူး။
သုံးပုံတစ်ပုံကို ရေရှည်အတွက်ထားပါ။ အညွှန်းကိန်းရန်ပုံငွေ၊ PPF ထပ်ဖြည့်တာ၊ ဒါမှမဟုတ် လစဉ် SIP ထည့်ငွေတစ်လစာလောက်ပဲရှိတဲ့ Bitcoin ကို တစ်ကြိမ်တည်းဝယ်တာမျိုးပါ။ ထီလက်မှတ်တစ်စောင်လို မဝယ်ပါနဲ့။ နှစ်ဆတိုးလာတဲ့အထိ ပြန်မမြင်ရမယ့်ငွေမျိုးပါ။
သုံးပုံတစ်ပုံကို ဒီဝါလီအတွက် သုံးပါ။ လက်ဆောင်တွေ၊ ခရီးထွက်တာ၊ တစ်နှစ်လုံး လိုချင်နေတဲ့ပစ္စည်းတစ်ခုခု။ ကျန်တဲ့ သုံးပုံနှစ်ပုံက သူတို့တာဝန်ကို ကျေပြွန်ပြီးသားမို့ အပြစ်ရှိသလိုမခံစားဘဲ သုံးနိုင်ပါတယ်။
နှစ်ပေါင်းများစွာ ကျွန်တော်လုပ်ခဲ့တဲ့ အမှားကတော့ ဘောနပ်စ်တစ်ခုလုံးကို သုံးပစ်ပြီး ရင်းနှီးမြှုပ်နှံမှုအတွက် SIP က လုံလောက်တယ်လို့ ကိုယ့်ကိုယ်ကို ပြောခဲ့တာပါ။ SIP က လစာကိုပဲ အကျုံးဝင်တယ်။ အပြောင်းအလဲကြီးတစ်ခု ဖြစ်စေနိုင်တဲ့ တစ်ခုတည်းသောငွေက ဘောနပ်စ်ဖြစ်ပေမယ့်၊ ဆယ့်ရှစ်လအကြာမှာ လဲလှယ်လိုက်ရတဲ့ ဖုန်းတစ်လုံးထဲ ဝင်သွားခဲ့တယ်။
ဒီအပတ် ဘောနပ်စ်ရတော့မှာလား။ မရောက်လာခင် အခုတင် သုံးခုခွဲပြီး ငွေပမာဏတွေ ရေးထားလိုက်ပါ။
ဒီနှစ် ဘောနပ်စ်ကို ဘယ်လိုခွဲမလဲ။ သုံးပုံတစ်ပုံစီလား၊ တခြားပုံစံလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Diwali #PersonalFinance #MoneyHabits
ဒီဝါလီ ဘောနပ်စ်ဟာ တစ်နှစ်တာအတွင်း အလွယ်ဆုံး ဖြုန်းပစ်မိနိုင်တဲ့ငွေပါ။ သုံးဖို့အကြောင်းပြချက်တစ်ခုနဲ့အတူ ရောက်လာတာကြောင့်ပါ။
အလုပ်ဖြစ်တဲ့ စည်းမျဉ်းတစ်ခုကတော့ ငွေမရောက်လာခင် ဘယ်လိုခွဲဝေမယ်ဆိုတာ ဆုံးဖြတ်ထားဖို့ပါပဲ။ အကောင့်ထဲရောက်သွားတာနဲ့ ဆိုင်တိုင်းက အဲဒီငွေကို သုံးဖို့အစီအစဉ်ရှိနေပြီ။ အဲဒီမတိုင်ခင်မှာတော့ သင့်မှာ ရှိနေတယ်။
တစ်ခါတည်းရတဲ့ငွေ၊ ဘောနပ်စ်ဖြစ်ဖြစ် မဖြစ်ဖြစ်၊ ကျွန်တော်သုံးတဲ့ ခွဲဝေပုံကတော့—
သုံးပုံတစ်ပုံကို အရေးပေါ်ငွေစုထဲ ထည့်ပါ။ အရေးပေါ်ငွေစုက ခြောက်လစာအသုံးစရိတ်အောက် ရှိနေသေးရင် အဲဒီထဲထည့်ပါ။ ပြည့်နေပြီဆိုရင် အတိုးအများဆုံးချေးငွေကို ဆပ်ပါ။ များသောအားဖြင့် ခရက်ဒစ်ကတ်ကြွေး ဒါမှမဟုတ် ကိုယ်ပိုင်ချေးငွေ ဖြစ်တတ်ပါတယ်။ အတိုး ၁၈% ရှိတဲ့ကြွေးကို ဆပ်တာဟာ အခွန်ကင်းလွတ်ပြီး အာမခံချက်ရှိတဲ့ ၁၈% အကျိုးအမြတ် ရတာနဲ့တူပါတယ်။ အဲဒီလိုပေးနိုင်တဲ့ ရန်ပုံငွေ မရှိပါဘူး။
သုံးပုံတစ်ပုံကို ရေရှည်အတွက်ထားပါ။ အညွှန်းကိန်းရန်ပုံငွေ၊ PPF ထပ်ဖြည့်တာ၊ ဒါမှမဟုတ် လစဉ် SIP ထည့်ငွေတစ်လစာလောက်ပဲရှိတဲ့ Bitcoin ကို တစ်ကြိမ်တည်းဝယ်တာမျိုးပါ။ ထီလက်မှတ်တစ်စောင်လို မဝယ်ပါနဲ့။ နှစ်ဆတိုးလာတဲ့အထိ ပြန်မမြင်ရမယ့်ငွေမျိုးပါ။
သုံးပုံတစ်ပုံကို ဒီဝါလီအတွက် သုံးပါ။ လက်ဆောင်တွေ၊ ခရီးထွက်တာ၊ တစ်နှစ်လုံး လိုချင်နေတဲ့ပစ္စည်းတစ်ခုခု။ ကျန်တဲ့ သုံးပုံနှစ်ပုံက သူတို့တာဝန်ကို ကျေပြွန်ပြီးသားမို့ အပြစ်ရှိသလိုမခံစားဘဲ သုံးနိုင်ပါတယ်။
နှစ်ပေါင်းများစွာ ကျွန်တော်လုပ်ခဲ့တဲ့ အမှားကတော့ ဘောနပ်စ်တစ်ခုလုံးကို သုံးပစ်ပြီး ရင်းနှီးမြှုပ်နှံမှုအတွက် SIP က လုံလောက်တယ်လို့ ကိုယ့်ကိုယ်ကို ပြောခဲ့တာပါ။ SIP က လစာကိုပဲ အကျုံးဝင်တယ်။ အပြောင်းအလဲကြီးတစ်ခု ဖြစ်စေနိုင်တဲ့ တစ်ခုတည်းသောငွေက ဘောနပ်စ်ဖြစ်ပေမယ့်၊ ဆယ့်ရှစ်လအကြာမှာ လဲလှယ်လိုက်ရတဲ့ ဖုန်းတစ်လုံးထဲ ဝင်သွားခဲ့တယ်။
ဒီအပတ် ဘောနပ်စ်ရတော့မှာလား။ မရောက်လာခင် အခုတင် သုံးခုခွဲပြီး ငွေပမာဏတွေ ရေးထားလိုက်ပါ။
ဒီနှစ် ဘောနပ်စ်ကို ဘယ်လိုခွဲမလဲ။ သုံးပုံတစ်ပုံစီလား၊ တခြားပုံစံလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Diwali #PersonalFinance #MoneyHabits
အလုပ်ဖြစ်တဲ့ စည်းမျဉ်းတစ်ခုကတော့ ငွေမရောက်လာခင် ဘယ်လိုခွဲဝေမယ်ဆိုတာ ဆုံးဖြတ်ထားဖို့ပါပဲ။ အကောင့်ထဲရောက်သွားတာနဲ့ ဆိုင်တိုင်းက အဲဒီငွေကို သုံးဖို့အစီအစဉ်ရှိနေပြီ။ အဲဒီမတိုင်ခင်မှာတော့ သင့်မှာ ရှိနေတယ်။
တစ်ခါတည်းရတဲ့ငွေ၊ ဘောနပ်စ်ဖြစ်ဖြစ် မဖြစ်ဖြစ်၊ ကျွန်တော်သုံးတဲ့ ခွဲဝေပုံကတော့—
သုံးပုံတစ်ပုံကို အရေးပေါ်ငွေစုထဲ ထည့်ပါ။ အရေးပေါ်ငွေစုက ခြောက်လစာအသုံးစရိတ်အောက် ရှိနေသေးရင် အဲဒီထဲထည့်ပါ။ ပြည့်နေပြီဆိုရင် အတိုးအများဆုံးချေးငွေကို ဆပ်ပါ။ များသောအားဖြင့် ခရက်ဒစ်ကတ်ကြွေး ဒါမှမဟုတ် ကိုယ်ပိုင်ချေးငွေ ဖြစ်တတ်ပါတယ်။ အတိုး ၁၈% ရှိတဲ့ကြွေးကို ဆပ်တာဟာ အခွန်ကင်းလွတ်ပြီး အာမခံချက်ရှိတဲ့ ၁၈% အကျိုးအမြတ် ရတာနဲ့တူပါတယ်။ အဲဒီလိုပေးနိုင်တဲ့ ရန်ပုံငွေ မရှိပါဘူး။
သုံးပုံတစ်ပုံကို ရေရှည်အတွက်ထားပါ။ အညွှန်းကိန်းရန်ပုံငွေ၊ PPF ထပ်ဖြည့်တာ၊ ဒါမှမဟုတ် လစဉ် SIP ထည့်ငွေတစ်လစာလောက်ပဲရှိတဲ့ Bitcoin ကို တစ်ကြိမ်တည်းဝယ်တာမျိုးပါ။ ထီလက်မှတ်တစ်စောင်လို မဝယ်ပါနဲ့။ နှစ်ဆတိုးလာတဲ့အထိ ပြန်မမြင်ရမယ့်ငွေမျိုးပါ။
သုံးပုံတစ်ပုံကို ဒီဝါလီအတွက် သုံးပါ။ လက်ဆောင်တွေ၊ ခရီးထွက်တာ၊ တစ်နှစ်လုံး လိုချင်နေတဲ့ပစ္စည်းတစ်ခုခု။ ကျန်တဲ့ သုံးပုံနှစ်ပုံက သူတို့တာဝန်ကို ကျေပြွန်ပြီးသားမို့ အပြစ်ရှိသလိုမခံစားဘဲ သုံးနိုင်ပါတယ်။
နှစ်ပေါင်းများစွာ ကျွန်တော်လုပ်ခဲ့တဲ့ အမှားကတော့ ဘောနပ်စ်တစ်ခုလုံးကို သုံးပစ်ပြီး ရင်းနှီးမြှုပ်နှံမှုအတွက် SIP က လုံလောက်တယ်လို့ ကိုယ့်ကိုယ်ကို ပြောခဲ့တာပါ။ SIP က လစာကိုပဲ အကျုံးဝင်တယ်။ အပြောင်းအလဲကြီးတစ်ခု ဖြစ်စေနိုင်တဲ့ တစ်ခုတည်းသောငွေက ဘောနပ်စ်ဖြစ်ပေမယ့်၊ ဆယ့်ရှစ်လအကြာမှာ လဲလှယ်လိုက်ရတဲ့ ဖုန်းတစ်လုံးထဲ ဝင်သွားခဲ့တယ်။
ဒီအပတ် ဘောနပ်စ်ရတော့မှာလား။ မရောက်လာခင် အခုတင် သုံးခုခွဲပြီး ငွေပမာဏတွေ ရေးထားလိုက်ပါ။
ဒီနှစ် ဘောနပ်စ်ကို ဘယ်လိုခွဲမလဲ။ သုံးပုံတစ်ပုံစီလား၊ တခြားပုံစံလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Diwali #PersonalFinance #MoneyHabits
2
459
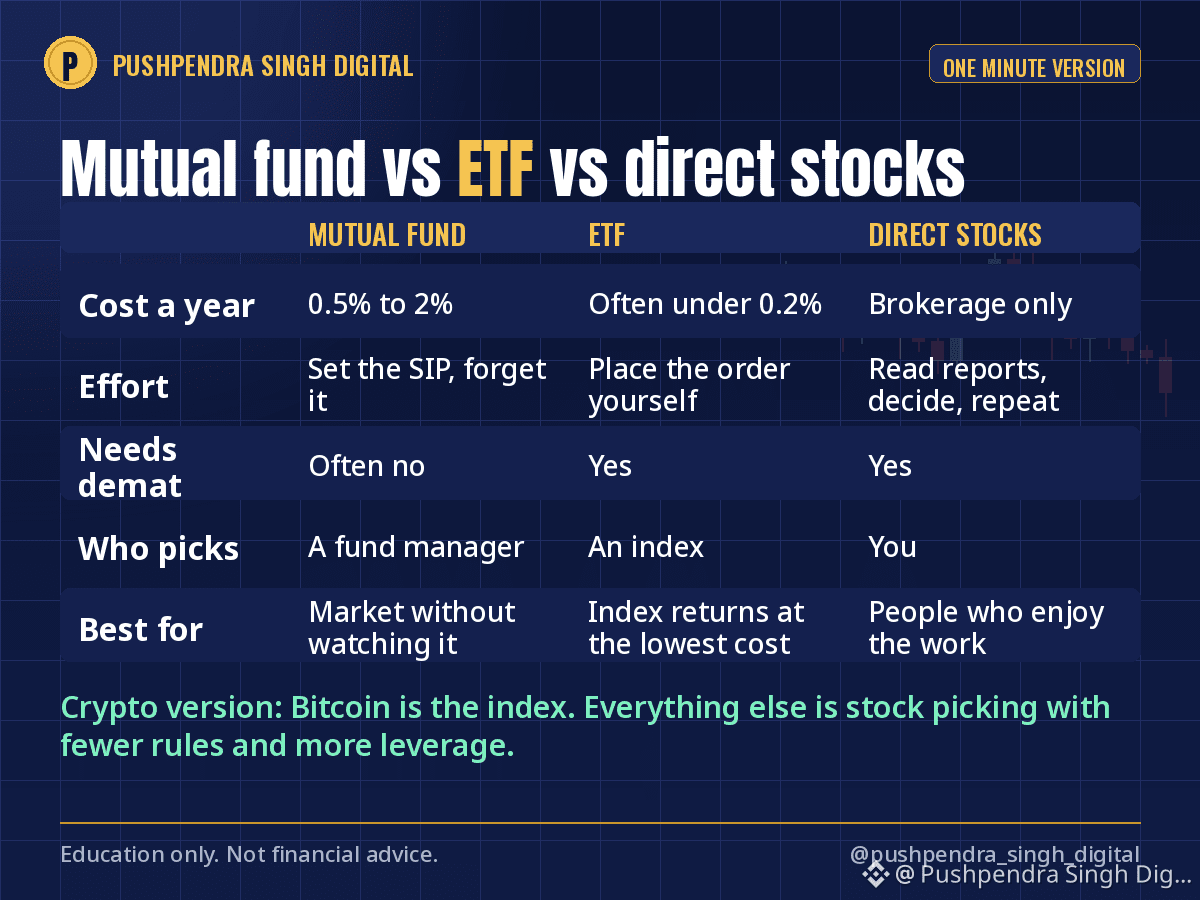
မူချယ်ဖန်၊ ETF ဒါမှမဟုတ် တိုက်ရိုက်ရှယ်ယာဝယ်တာလား။ ရှယ်ယာတွေမှာ စတင်ရင်းနှီးမြှုပ်နှံသူတွေဆီက ကျွန်တော်/ကျွန်မ အများဆုံးကြားရတဲ့မေးခွန်းပါ။ တစ်မိနစ်စာ အဖြေ။
မူချယ်ဖန်៖ သင်က ရန်ပုံငွေကုမ္ပဏီတစ်ခုဆီ ငွေပေးသွင်းပြီး၊ ရန်ပုံငွေမန်နေဂျာက ရှယ်ယာတွေကို ရွေးချယ်ကာ သင်က ရန်ပုံငွေယူနစ်တွေ ရရှိပါတယ်။ SIP နဲ့ ရင်းနှီးမြှုပ်နှံဖို့ အဆင်ပြေပြီး၊ လူအများစုအတွက် ဒီမတ်အကောင့် မလိုပါဘူး။ နှစ်စဉ် စီမံခန့်ခွဲခ ၀.၅% မှ ၂% အထိ ရှိပါတယ်။ သင့်တော်သူများ - စျေးကွက်ကို အမြဲစောင့်ကြည့်မနေဘဲ ရင်းနှီးမြှုပ်နှံချင်သူတွေပါ။
ETF៖ ရှယ်ယာတစ်ခုလို စတော့အိတ်ချိန်းမှာ အရောင်းအဝယ်လုပ်နိုင်တဲ့ ရန်ပုံငွေပါ။ ပုံမှန်အားဖြင့် အညွှန်းကိန်းတစ်ခုကို လိုက်နာပါတယ်။ စီမံခန့်ခွဲခက မကြာခဏ ၀.၂% အောက်မှာ ရှိပါတယ်။ ဒီမတ်အကောင့်လိုအပ်ပြီး၊ သင့်ဘရိုကာက ETF အတွက် SIP ကို မပံ့ပိုးထားရင် ကိုယ်တိုင်ဝယ်ယူရပါတယ်။ သင့်တော်သူများ - ကုန်ကျစရိတ်အနည်းဆုံးနဲ့ အညွှန်းကိန်းအတိုင်း အမြတ်ရချင်ပြီး အော်ဒါတင်ရတာကို မမုန်းသူတွေပါ။
တိုက်ရိုက်ရှယ်ယာများ៖ ကုမ္ပဏီတွေကို သင်ကိုယ်တိုင် ရွေးချယ်ပါတယ်။ ဘရိုကာခကလွဲလို့ အခကြေးငွေမရှိ၊ မန်နေဂျာမရှိ၊ အပြစ်တင်စရာလူလည်းမရှိပါဘူး။ သင့်တော်သူများ - နှစ်ပတ်လည်အစီရင်ခံစာတွေ ဖတ်ရတာကို နှစ်သက်ပြီး၊ ပညာရှင်အများစုဟာ ဆယ်နှစ်တာကာလမှာ အညွှန်းကိန်းထက် ပိုမိုကောင်းမွန်အောင် မလုပ်နိုင်ကြတာကို လက်ခံသူတွေပါ။
ကျွန်တော်/ကျွန်မ သုံးတဲ့ ရောနှောပုံစံကတော့ အဓိကအပိုင်းအတွက် အလိုအလျောက်လုပ်ဆောင်ပေးနိုင်လို့ အညွှန်းကိန်းရန်ပုံငွေတွေ၊ ကုန်ကျစရိတ် သိသိသာသာ ပိုနည်းတဲ့နေရာတွေမှာ ETF အနည်းငယ်၊ ပြီးတော့ ဘတ်ဂျက်သတ်မှတ်ပြီး ဝါသနာတစ်ခုလို သဘောထားတဲ့ တိုက်ရိုက်ရှယ်ယာအစုငယ်တစ်ခုပါ။
ဒီမေးခွန်းရဲ့ ခရစ်ပ်တိုဗားရှင်းကတော့ Bitcoin က အညွှန်းကိန်းပါ။ ကျန်တာအားလုံးက စည်းမျဉ်းနည်းပြီး အလီဗာ့ချ်ပိုများတဲ့ ရှယ်ယာရွေးချယ်မှုပါ။
စတင်ရင်းနှီးမြှုပ်နှံမယ့်သူတစ်ယောက်အတွက် သိမ်းထားပေးပါ။ သင့်ရဲ့ ရှယ်ယာရင်းနှီးမြှုပ်နှံငွေအများစုကို ဘယ်နည်းလမ်းနဲ့ အသုံးပြုပါသလဲ။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာအကြံဉာဏ် မဟုတ်ပါ။
$BTC #MutualFunds #ETF #StockMarket
မူချယ်ဖန်၊ ETF ဒါမှမဟုတ် တိုက်ရိုက်ရှယ်ယာဝယ်တာလား။ ရှယ်ယာတွေမှာ စတင်ရင်းနှီးမြှုပ်နှံသူတွေဆီက ကျွန်တော်/ကျွန်မ အများဆုံးကြားရတဲ့မေးခွန်းပါ။ တစ်မိနစ်စာ အဖြေ။
မူချယ်ဖန်៖ သင်က ရန်ပုံငွေကုမ္ပဏီတစ်ခုဆီ ငွေပေးသွင်းပြီး၊ ရန်ပုံငွေမန်နေဂျာက ရှယ်ယာတွေကို ရွေးချယ်ကာ သင်က ရန်ပုံငွေယူနစ်တွေ ရရှိပါတယ်။ SIP နဲ့ ရင်းနှီးမြှုပ်နှံဖို့ အဆင်ပြေပြီး၊ လူအများစုအတွက် ဒီမတ်အကောင့် မလိုပါဘူး။ နှစ်စဉ် စီမံခန့်ခွဲခ ၀.၅% မှ ၂% အထိ ရှိပါတယ်။ သင့်တော်သူများ - စျေးကွက်ကို အမြဲစောင့်ကြည့်မနေဘဲ ရင်းနှီးမြှုပ်နှံချင်သူတွေပါ။
ETF៖ ရှယ်ယာတစ်ခုလို စတော့အိတ်ချိန်းမှာ အရောင်းအဝယ်လုပ်နိုင်တဲ့ ရန်ပုံငွေပါ။ ပုံမှန်အားဖြင့် အညွှန်းကိန်းတစ်ခုကို လိုက်နာပါတယ်။ စီမံခန့်ခွဲခက မကြာခဏ ၀.၂% အောက်မှာ ရှိပါတယ်။ ဒီမတ်အကောင့်လိုအပ်ပြီး၊ သင့်ဘရိုကာက ETF အတွက် SIP ကို မပံ့ပိုးထားရင် ကိုယ်တိုင်ဝယ်ယူရပါတယ်။ သင့်တော်သူများ - ကုန်ကျစရိတ်အနည်းဆုံးနဲ့ အညွှန်းကိန်းအတိုင်း အမြတ်ရချင်ပြီး အော်ဒါတင်ရတာကို မမုန်းသူတွေပါ။
တိုက်ရိုက်ရှယ်ယာများ៖ ကုမ္ပဏီတွေကို သင်ကိုယ်တိုင် ရွေးချယ်ပါတယ်။ ဘရိုကာခကလွဲလို့ အခကြေးငွေမရှိ၊ မန်နေဂျာမရှိ၊ အပြစ်တင်စရာလူလည်းမရှိပါဘူး။ သင့်တော်သူများ - နှစ်ပတ်လည်အစီရင်ခံစာတွေ ဖတ်ရတာကို နှစ်သက်ပြီး၊ ပညာရှင်အများစုဟာ ဆယ်နှစ်တာကာလမှာ အညွှန်းကိန်းထက် ပိုမိုကောင်းမွန်အောင် မလုပ်နိုင်ကြတာကို လက်ခံသူတွေပါ။
ကျွန်တော်/ကျွန်မ သုံးတဲ့ ရောနှောပုံစံကတော့ အဓိကအပိုင်းအတွက် အလိုအလျောက်လုပ်ဆောင်ပေးနိုင်လို့ အညွှန်းကိန်းရန်ပုံငွေတွေ၊ ကုန်ကျစရိတ် သိသိသာသာ ပိုနည်းတဲ့နေရာတွေမှာ ETF အနည်းငယ်၊ ပြီးတော့ ဘတ်ဂျက်သတ်မှတ်ပြီး ဝါသနာတစ်ခုလို သဘောထားတဲ့ တိုက်ရိုက်ရှယ်ယာအစုငယ်တစ်ခုပါ။
ဒီမေးခွန်းရဲ့ ခရစ်ပ်တိုဗားရှင်းကတော့ Bitcoin က အညွှန်းကိန်းပါ။ ကျန်တာအားလုံးက စည်းမျဉ်းနည်းပြီး အလီဗာ့ချ်ပိုများတဲ့ ရှယ်ယာရွေးချယ်မှုပါ။
စတင်ရင်းနှီးမြှုပ်နှံမယ့်သူတစ်ယောက်အတွက် သိမ်းထားပေးပါ။ သင့်ရဲ့ ရှယ်ယာရင်းနှီးမြှုပ်နှံငွေအများစုကို ဘယ်နည်းလမ်းနဲ့ အသုံးပြုပါသလဲ။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာအကြံဉာဏ် မဟုတ်ပါ။
$BTC #MutualFunds #ETF #StockMarket
မူချယ်ဖန်៖ သင်က ရန်ပုံငွေကုမ္ပဏီတစ်ခုဆီ ငွေပေးသွင်းပြီး၊ ရန်ပုံငွေမန်နေဂျာက ရှယ်ယာတွေကို ရွေးချယ်ကာ သင်က ရန်ပုံငွေယူနစ်တွေ ရရှိပါတယ်။ SIP နဲ့ ရင်းနှီးမြှုပ်နှံဖို့ အဆင်ပြေပြီး၊ လူအများစုအတွက် ဒီမတ်အကောင့် မလိုပါဘူး။ နှစ်စဉ် စီမံခန့်ခွဲခ ၀.၅% မှ ၂% အထိ ရှိပါတယ်။ သင့်တော်သူများ - စျေးကွက်ကို အမြဲစောင့်ကြည့်မနေဘဲ ရင်းနှီးမြှုပ်နှံချင်သူတွေပါ။
ETF៖ ရှယ်ယာတစ်ခုလို စတော့အိတ်ချိန်းမှာ အရောင်းအဝယ်လုပ်နိုင်တဲ့ ရန်ပုံငွေပါ။ ပုံမှန်အားဖြင့် အညွှန်းကိန်းတစ်ခုကို လိုက်နာပါတယ်။ စီမံခန့်ခွဲခက မကြာခဏ ၀.၂% အောက်မှာ ရှိပါတယ်။ ဒီမတ်အကောင့်လိုအပ်ပြီး၊ သင့်ဘရိုကာက ETF အတွက် SIP ကို မပံ့ပိုးထားရင် ကိုယ်တိုင်ဝယ်ယူရပါတယ်။ သင့်တော်သူများ - ကုန်ကျစရိတ်အနည်းဆုံးနဲ့ အညွှန်းကိန်းအတိုင်း အမြတ်ရချင်ပြီး အော်ဒါတင်ရတာကို မမုန်းသူတွေပါ။
တိုက်ရိုက်ရှယ်ယာများ៖ ကုမ္ပဏီတွေကို သင်ကိုယ်တိုင် ရွေးချယ်ပါတယ်။ ဘရိုကာခကလွဲလို့ အခကြေးငွေမရှိ၊ မန်နေဂျာမရှိ၊ အပြစ်တင်စရာလူလည်းမရှိပါဘူး။ သင့်တော်သူများ - နှစ်ပတ်လည်အစီရင်ခံစာတွေ ဖတ်ရတာကို နှစ်သက်ပြီး၊ ပညာရှင်အများစုဟာ ဆယ်နှစ်တာကာလမှာ အညွှန်းကိန်းထက် ပိုမိုကောင်းမွန်အောင် မလုပ်နိုင်ကြတာကို လက်ခံသူတွေပါ။
ကျွန်တော်/ကျွန်မ သုံးတဲ့ ရောနှောပုံစံကတော့ အဓိကအပိုင်းအတွက် အလိုအလျောက်လုပ်ဆောင်ပေးနိုင်လို့ အညွှန်းကိန်းရန်ပုံငွေတွေ၊ ကုန်ကျစရိတ် သိသိသာသာ ပိုနည်းတဲ့နေရာတွေမှာ ETF အနည်းငယ်၊ ပြီးတော့ ဘတ်ဂျက်သတ်မှတ်ပြီး ဝါသနာတစ်ခုလို သဘောထားတဲ့ တိုက်ရိုက်ရှယ်ယာအစုငယ်တစ်ခုပါ။
ဒီမေးခွန်းရဲ့ ခရစ်ပ်တိုဗားရှင်းကတော့ Bitcoin က အညွှန်းကိန်းပါ။ ကျန်တာအားလုံးက စည်းမျဉ်းနည်းပြီး အလီဗာ့ချ်ပိုများတဲ့ ရှယ်ယာရွေးချယ်မှုပါ။
စတင်ရင်းနှီးမြှုပ်နှံမယ့်သူတစ်ယောက်အတွက် သိမ်းထားပေးပါ။ သင့်ရဲ့ ရှယ်ယာရင်းနှီးမြှုပ်နှံငွေအများစုကို ဘယ်နည်းလမ်းနဲ့ အသုံးပြုပါသလဲ။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာအကြံဉာဏ် မဟုတ်ပါ။
$BTC #MutualFunds #ETF #StockMarket
5
683
ဈေးကျတဲ့ ရက်သတ္တပတ်တိုင်းမှာ မှတ်ချက်တွေထဲ တူညီတဲ့ စကားလုံးသုံးလုံးပဲ ပြည့်နေတတ်တယ်—ဈေးကျတုန်း ဝယ်ပါ။
ဒီစကားစုမှာ စကားလုံးနှစ်လုံး လိုနေတယ်—ဘာရဲ့ ဈေးကျတာလဲ။
သမိုင်းတစ်လျှောက် ၅၀% သို့မဟုတ် အဲဒီထက်ပို ကျဆင်းမှုတိုင်းကနေ ပြန်တက်လာခဲ့တဲ့ Bitcoin ရဲ့ ဈေးကျမှုက တစ်မျိုးပါ။ ရောင်းလိုအားရဲ့ ၇၀% ကို အဖွဲ့က ဆက်လက်ထိန်းချုပ်ထားတဲ့ တိုကင်တစ်ခုရဲ့ ဈေးကျမှုကတော့ ဇယားပုံစံတူပေမဲ့ လုံးဝခြားနားပါတယ်။ တစ်ခုက ဈေးလျှော့ရောင်းတာပါ။ နောက်တစ်ခုက အကြွေစေ့တွေကို အလကားရထားသူတွေက ဖြည်းဖြည်းချင်း ထွက်ခွာနေကြတာပါ။
ပြီးတော့ “ဘာရဲ့ ဈေးကျတာလဲ” ဆိုတာနောက်မှာ နောက်ထပ်မေးခွန်းတစ်ခု ရှိတယ်—ဘယ်ငွေနဲ့ ဝယ်မှာလဲ။
ဈေးကျချိန် ဝယ်ဖို့သုံးတဲ့ငွေဆိုတာ နှစ်ပေါင်းများစွာ မလိုအပ်မယ့်ငွေ ဖြစ်ရမယ်။ အိမ်ငှားခ၊ ဒီဝါလီပွဲအတွက် ချထားတဲ့ငွေ၊ အရေးပေါ်ရန်ပုံငွေ—နောက်တစ်နေ့မနက်မှာ ဖယောင်းတိုင်ဇယားက ဘယ်လောက်စိမ်းနေပါစေ အဲဒီငွေတွေဟာ ဈေးကျချိန်ဝယ်ဖို့ သုံးရမယ့်ငွေ မဟုတ်ပါဘူး။ ကျွန်တော်သိတဲ့ ဈေးကျချိန်မှာ အကောင်းဆုံးဝယ်သူတွေက ပျင်းစရာကောင်းတယ်။ သူတို့ဟာ လစဉ် တူညီတဲ့ပမာဏနဲ့ တူညီတဲ့ပိုင်ဆိုင်မှုကို ဝယ်ကြတယ်။ ဈေးကျတာကတော့ အဲဒီလအတွက် သတ်မှတ်ထားတဲ့ငွေနဲ့ နည်းနည်းပိုဝယ်နိုင်တယ်လို့ပဲ ဆိုလိုတယ်။
ဈေးကျချိန် ဘာကိုမဆို မဝယ်ခင် စစ်ဆေးရန်စာရင်း—
နောက်ထပ် ၅၀% ကျဆင်းမှုတစ်ခုကိုလည်း ဒါကို ဆက်ကိုင်ထားနိုင်မလား။ မလုပ်နိုင်ဘူးဆိုရင် ဒါဟာ အရောင်းအဝယ်ပါ၊ အဲဒီအတိုင်း ပမာဏကို သတ်မှတ်ပါ။
ငါ့ဆီ ရောင်းနေတာ ဘယ်သူလဲဆိုတာ သိသလား။ တိုကင်တွေ လော့ခ်ဖြည်တာ၊ အတွင်းလူတွေ၊ ETF ထဲက ငွေထွက်တာတွေကို စစ်ဆေးပါ။
ဒီငွေကို နောက်ငါးနှစ်အတွင်း မသုံးဘဲ ထားနိုင်သလား။
မေးခွန်းသုံးခုလုံးကို “ဟုတ်တယ်” လို့ဖြေနိုင်ရင် ဈေးကျချိန်က အခွင့်အရေးဟာ သင့်အတွက်ပါ။ ဒီထက်နည်းရင်တော့ ဈေးကျမှုက သင့်ကို ဝယ်ယူနေတာပါ။
နောက်ဆုံးဈေးကျတုန်းက ရိုးရိုးသားသားပြောရရင် ဘာဝယ်ခဲ့လဲ—Bitcoin၊ အခြားတိုကင်တွေ၊ ဒါမှမဟုတ် ဘာမှမဝယ်ခဲ့ဘူးလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #BuyTheDip #Investing #CryptoEducation
ဈေးကျတဲ့ ရက်သတ္တပတ်တိုင်းမှာ မှတ်ချက်တွေထဲ တူညီတဲ့ စကားလုံးသုံးလုံးပဲ ပြည့်နေတတ်တယ်—ဈေးကျတုန်း ဝယ်ပါ။
ဒီစကားစုမှာ စကားလုံးနှစ်လုံး လိုနေတယ်—ဘာရဲ့ ဈေးကျတာလဲ။
သမိုင်းတစ်လျှောက် ၅၀% သို့မဟုတ် အဲဒီထက်ပို ကျဆင်းမှုတိုင်းကနေ ပြန်တက်လာခဲ့တဲ့ Bitcoin ရဲ့ ဈေးကျမှုက တစ်မျိုးပါ။ ရောင်းလိုအားရဲ့ ၇၀% ကို အဖွဲ့က ဆက်လက်ထိန်းချုပ်ထားတဲ့ တိုကင်တစ်ခုရဲ့ ဈေးကျမှုကတော့ ဇယားပုံစံတူပေမဲ့ လုံးဝခြားနားပါတယ်။ တစ်ခုက ဈေးလျှော့ရောင်းတာပါ။ နောက်တစ်ခုက အကြွေစေ့တွေကို အလကားရထားသူတွေက ဖြည်းဖြည်းချင်း ထွက်ခွာနေကြတာပါ။
ပြီးတော့ “ဘာရဲ့ ဈေးကျတာလဲ” ဆိုတာနောက်မှာ နောက်ထပ်မေးခွန်းတစ်ခု ရှိတယ်—ဘယ်ငွေနဲ့ ဝယ်မှာလဲ။
ဈေးကျချိန် ဝယ်ဖို့သုံးတဲ့ငွေဆိုတာ နှစ်ပေါင်းများစွာ မလိုအပ်မယ့်ငွေ ဖြစ်ရမယ်။ အိမ်ငှားခ၊ ဒီဝါလီပွဲအတွက် ချထားတဲ့ငွေ၊ အရေးပေါ်ရန်ပုံငွေ—နောက်တစ်နေ့မနက်မှာ ဖယောင်းတိုင်ဇယားက ဘယ်လောက်စိမ်းနေပါစေ အဲဒီငွေတွေဟာ ဈေးကျချိန်ဝယ်ဖို့ သုံးရမယ့်ငွေ မဟုတ်ပါဘူး။ ကျွန်တော်သိတဲ့ ဈေးကျချိန်မှာ အကောင်းဆုံးဝယ်သူတွေက ပျင်းစရာကောင်းတယ်။ သူတို့ဟာ လစဉ် တူညီတဲ့ပမာဏနဲ့ တူညီတဲ့ပိုင်ဆိုင်မှုကို ဝယ်ကြတယ်။ ဈေးကျတာကတော့ အဲဒီလအတွက် သတ်မှတ်ထားတဲ့ငွေနဲ့ နည်းနည်းပိုဝယ်နိုင်တယ်လို့ပဲ ဆိုလိုတယ်။
ဈေးကျချိန် ဘာကိုမဆို မဝယ်ခင် စစ်ဆေးရန်စာရင်း—
နောက်ထပ် ၅၀% ကျဆင်းမှုတစ်ခုကိုလည်း ဒါကို ဆက်ကိုင်ထားနိုင်မလား။ မလုပ်နိုင်ဘူးဆိုရင် ဒါဟာ အရောင်းအဝယ်ပါ၊ အဲဒီအတိုင်း ပမာဏကို သတ်မှတ်ပါ။
ငါ့ဆီ ရောင်းနေတာ ဘယ်သူလဲဆိုတာ သိသလား။ တိုကင်တွေ လော့ခ်ဖြည်တာ၊ အတွင်းလူတွေ၊ ETF ထဲက ငွေထွက်တာတွေကို စစ်ဆေးပါ။
ဒီငွေကို နောက်ငါးနှစ်အတွင်း မသုံးဘဲ ထားနိုင်သလား။
မေးခွန်းသုံးခုလုံးကို “ဟုတ်တယ်” လို့ဖြေနိုင်ရင် ဈေးကျချိန်က အခွင့်အရေးဟာ သင့်အတွက်ပါ။ ဒီထက်နည်းရင်တော့ ဈေးကျမှုက သင့်ကို ဝယ်ယူနေတာပါ။
နောက်ဆုံးဈေးကျတုန်းက ရိုးရိုးသားသားပြောရရင် ဘာဝယ်ခဲ့လဲ—Bitcoin၊ အခြားတိုကင်တွေ၊ ဒါမှမဟုတ် ဘာမှမဝယ်ခဲ့ဘူးလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #BuyTheDip #Investing #CryptoEducation
ဒီစကားစုမှာ စကားလုံးနှစ်လုံး လိုနေတယ်—ဘာရဲ့ ဈေးကျတာလဲ။
သမိုင်းတစ်လျှောက် ၅၀% သို့မဟုတ် အဲဒီထက်ပို ကျဆင်းမှုတိုင်းကနေ ပြန်တက်လာခဲ့တဲ့ Bitcoin ရဲ့ ဈေးကျမှုက တစ်မျိုးပါ။ ရောင်းလိုအားရဲ့ ၇၀% ကို အဖွဲ့က ဆက်လက်ထိန်းချုပ်ထားတဲ့ တိုကင်တစ်ခုရဲ့ ဈေးကျမှုကတော့ ဇယားပုံစံတူပေမဲ့ လုံးဝခြားနားပါတယ်။ တစ်ခုက ဈေးလျှော့ရောင်းတာပါ။ နောက်တစ်ခုက အကြွေစေ့တွေကို အလကားရထားသူတွေက ဖြည်းဖြည်းချင်း ထွက်ခွာနေကြတာပါ။
ပြီးတော့ “ဘာရဲ့ ဈေးကျတာလဲ” ဆိုတာနောက်မှာ နောက်ထပ်မေးခွန်းတစ်ခု ရှိတယ်—ဘယ်ငွေနဲ့ ဝယ်မှာလဲ။
ဈေးကျချိန် ဝယ်ဖို့သုံးတဲ့ငွေဆိုတာ နှစ်ပေါင်းများစွာ မလိုအပ်မယ့်ငွေ ဖြစ်ရမယ်။ အိမ်ငှားခ၊ ဒီဝါလီပွဲအတွက် ချထားတဲ့ငွေ၊ အရေးပေါ်ရန်ပုံငွေ—နောက်တစ်နေ့မနက်မှာ ဖယောင်းတိုင်ဇယားက ဘယ်လောက်စိမ်းနေပါစေ အဲဒီငွေတွေဟာ ဈေးကျချိန်ဝယ်ဖို့ သုံးရမယ့်ငွေ မဟုတ်ပါဘူး။ ကျွန်တော်သိတဲ့ ဈေးကျချိန်မှာ အကောင်းဆုံးဝယ်သူတွေက ပျင်းစရာကောင်းတယ်။ သူတို့ဟာ လစဉ် တူညီတဲ့ပမာဏနဲ့ တူညီတဲ့ပိုင်ဆိုင်မှုကို ဝယ်ကြတယ်။ ဈေးကျတာကတော့ အဲဒီလအတွက် သတ်မှတ်ထားတဲ့ငွေနဲ့ နည်းနည်းပိုဝယ်နိုင်တယ်လို့ပဲ ဆိုလိုတယ်။
ဈေးကျချိန် ဘာကိုမဆို မဝယ်ခင် စစ်ဆေးရန်စာရင်း—
နောက်ထပ် ၅၀% ကျဆင်းမှုတစ်ခုကိုလည်း ဒါကို ဆက်ကိုင်ထားနိုင်မလား။ မလုပ်နိုင်ဘူးဆိုရင် ဒါဟာ အရောင်းအဝယ်ပါ၊ အဲဒီအတိုင်း ပမာဏကို သတ်မှတ်ပါ။
ငါ့ဆီ ရောင်းနေတာ ဘယ်သူလဲဆိုတာ သိသလား။ တိုကင်တွေ လော့ခ်ဖြည်တာ၊ အတွင်းလူတွေ၊ ETF ထဲက ငွေထွက်တာတွေကို စစ်ဆေးပါ။
ဒီငွေကို နောက်ငါးနှစ်အတွင်း မသုံးဘဲ ထားနိုင်သလား။
မေးခွန်းသုံးခုလုံးကို “ဟုတ်တယ်” လို့ဖြေနိုင်ရင် ဈေးကျချိန်က အခွင့်အရေးဟာ သင့်အတွက်ပါ။ ဒီထက်နည်းရင်တော့ ဈေးကျမှုက သင့်ကို ဝယ်ယူနေတာပါ။
နောက်ဆုံးဈေးကျတုန်းက ရိုးရိုးသားသားပြောရရင် ဘာဝယ်ခဲ့လဲ—Bitcoin၊ အခြားတိုကင်တွေ၊ ဒါမှမဟုတ် ဘာမှမဝယ်ခဲ့ဘူးလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #BuyTheDip #Investing #CryptoEducation
2
878
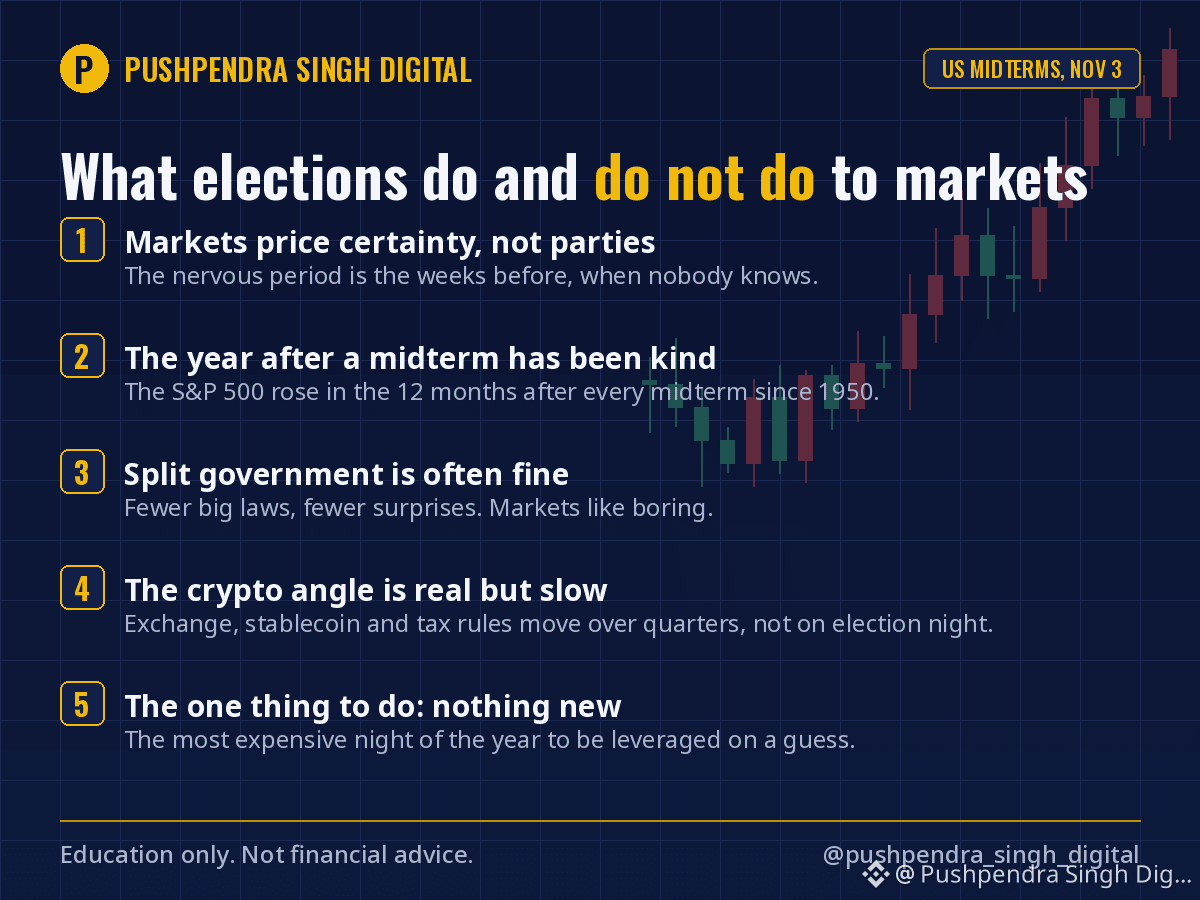
အမေရိကန်တွေ ဒီနေ့ မဲပေးကြမယ်။ အောက်လွှတ်တော်တစ်ရပ်လုံးနဲ့ အထက်လွှတ်တော်ရဲ့ သုံးပုံတစ်ပုံကို ရွေးချယ်ကြမယ်။ ဘယ်သူ အနိုင်ရသင့်တယ်ဆိုတဲ့ အမြင်မပါဘဲ၊ ရွေးကောက်ပွဲတွေက စျေးကွက်အပေါ် ဘာတွေ သက်ရောက်စေသလဲ၊ ဘာတွေ မသက်ရောက်စေသလဲဆိုတာ ဒီမှာ ဖော်ပြထားပါတယ်။
1. စျေးကွက်တွေက ပါတီတွေကို မဟုတ်ဘဲ သေချာမှုကို စျေးနှုန်းသတ်မှတ်တယ်။ ဘယ်သူမှ ရလဒ်ကို မသိသေးတဲ့ ရွေးကောက်ပွဲမတိုင်မီ ရက်သတ္တပတ်တွေက စိတ်လှုပ်ရှားစရာအကောင်းဆုံးကာလပါ။ ရလဒ်ရှင်းလင်းသွားတာနဲ့ စျေးကွက်က “မလိုချင်ခဲ့တဲ့” ရလဒ်တောင် စောင့်ဆိုင်းနေချိန်ထက် ပုံမှန်အားဖြင့် ပိုကောင်းကောင်း အရောင်းအဝယ်ဖြစ်တတ်ပါတယ်။
2. သမိုင်းက သတင်းခေါင်းစီးတွေထက် ပိုကြင်နာတယ်။ ၁၉၅၀ ခုနှစ်ကစပြီး ကြားဖြတ်ရွေးကောက်ပွဲတိုင်းအပြီး ဆယ့်နှစ်လအတွင်း S&P 500 တက်ခဲ့ပါတယ်။ ပါတီတစ်ခုခုကြောင့် မဟုတ်ပါဘူး။ မသေချာမှုတွေ အဆုံးသတ်ပြီး စီးပွားရေးက ဆက်လက်လည်ပတ်နေလို့ပါ။
3. အစိုးရအာဏာခွဲဝေထားတာက စျေးကွက်တွေအတွက် မကြာခဏ အဆင်ပြေတတ်တယ်။ ဘယ်ဘက်ကမှ အရာအားလုံးကို မထိန်းချုပ်နိုင်တဲ့အခါ ကြီးမားတဲ့ ဥပဒေတွေ အတည်ပြုနိုင်မှု နည်းသွားပြီး၊ အံ့အားသင့်စရာတွေ နည်းတာကို စျေးကွက်တွေက သဘောကျတယ်။
4. ခရစ်ပတိုကဏ္ဍအပေါ် သက်ရောက်မှုက တကယ်ရှိပေမဲ့ နှေးကွေးတယ်။ အိတ်ချိန်းတွေ၊ တန်ဖိုးတည်ငြိမ်ဒင်္ဂါးတွေ၊ အခွန်တွေအတွက် စည်းမျဉ်းတွေကို ကော်မတီတွေက ရေးဆွဲပြီး၊ အများစုရဲ့ အင်အားအချိုးအစား ပြောင်းလဲတာနဲ့ ကော်မတီဥက္ကဋ္ဌတွေလည်း ပြောင်းလဲတတ်တယ်။ ဒီသက်ရောက်မှုက ရွေးကောက်ပွဲညတင် မဟုတ်ဘဲ သုံးလပတ်အလိုက် ပေါ်လာတတ်တယ်။
5. လုပ်စရာတစ်ခုတည်းကတော့ အသစ်ဘာမှ မလုပ်ဖို့ပါ။ ဒီညဟာ ခန့်မှန်းချက်တစ်ခုအပေါ် မှီခိုပြီး အကြွေးယူရင်းနှီးမြှုပ်နှံဖို့ တစ်နှစ်တာမှာ အကုန်အကျအများဆုံးညပါ။ စိတ်အေးလက်အေးရှိတဲ့လတစ်လမှာ သင်ရေးဆွဲခဲ့တဲ့ အစီအစဉ်အတိုင်း ဆက်လုပ်ပါ။
ကျွန်တော်/ကျွန်မ စောင့်ကြည့်မှာပါ၊ အရောင်းအဝယ်လုပ်မှာ မဟုတ်ပါဘူး။ မနက်ဖြန် စျေးကွက်က ဘယ်လိုတုံ့ပြန်မယ်လို့ ထင်ပါသလဲ—တက်မလား၊ ကျမလား၊ ဒါမှမဟုတ် မတုံ့ပြန်ဘဲ နေမလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး၊ ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Elections #StockMarket #CryptoEducation
အမေရိကန်တွေ ဒီနေ့ မဲပေးကြမယ်။ အောက်လွှတ်တော်တစ်ရပ်လုံးနဲ့ အထက်လွှတ်တော်ရဲ့ သုံးပုံတစ်ပုံကို ရွေးချယ်ကြမယ်။ ဘယ်သူ အနိုင်ရသင့်တယ်ဆိုတဲ့ အမြင်မပါဘဲ၊ ရွေးကောက်ပွဲတွေက စျေးကွက်အပေါ် ဘာတွေ သက်ရောက်စေသလဲ၊ ဘာတွေ မသက်ရောက်စေသလဲဆိုတာ ဒီမှာ ဖော်ပြထားပါတယ်။
1. စျေးကွက်တွေက ပါတီတွေကို မဟုတ်ဘဲ သေချာမှုကို စျေးနှုန်းသတ်မှတ်တယ်။ ဘယ်သူမှ ရလဒ်ကို မသိသေးတဲ့ ရွေးကောက်ပွဲမတိုင်မီ ရက်သတ္တပတ်တွေက စိတ်လှုပ်ရှားစရာအကောင်းဆုံးကာလပါ။ ရလဒ်ရှင်းလင်းသွားတာနဲ့ စျေးကွက်က “မလိုချင်ခဲ့တဲ့” ရလဒ်တောင် စောင့်ဆိုင်းနေချိန်ထက် ပုံမှန်အားဖြင့် ပိုကောင်းကောင်း အရောင်းအဝယ်ဖြစ်တတ်ပါတယ်။
2. သမိုင်းက သတင်းခေါင်းစီးတွေထက် ပိုကြင်နာတယ်။ ၁၉၅၀ ခုနှစ်ကစပြီး ကြားဖြတ်ရွေးကောက်ပွဲတိုင်းအပြီး ဆယ့်နှစ်လအတွင်း S&P 500 တက်ခဲ့ပါတယ်။ ပါတီတစ်ခုခုကြောင့် မဟုတ်ပါဘူး။ မသေချာမှုတွေ အဆုံးသတ်ပြီး စီးပွားရေးက ဆက်လက်လည်ပတ်နေလို့ပါ။
3. အစိုးရအာဏာခွဲဝေထားတာက စျေးကွက်တွေအတွက် မကြာခဏ အဆင်ပြေတတ်တယ်။ ဘယ်ဘက်ကမှ အရာအားလုံးကို မထိန်းချုပ်နိုင်တဲ့အခါ ကြီးမားတဲ့ ဥပဒေတွေ အတည်ပြုနိုင်မှု နည်းသွားပြီး၊ အံ့အားသင့်စရာတွေ နည်းတာကို စျေးကွက်တွေက သဘောကျတယ်။
4. ခရစ်ပတိုကဏ္ဍအပေါ် သက်ရောက်မှုက တကယ်ရှိပေမဲ့ နှေးကွေးတယ်။ အိတ်ချိန်းတွေ၊ တန်ဖိုးတည်ငြိမ်ဒင်္ဂါးတွေ၊ အခွန်တွေအတွက် စည်းမျဉ်းတွေကို ကော်မတီတွေက ရေးဆွဲပြီး၊ အများစုရဲ့ အင်အားအချိုးအစား ပြောင်းလဲတာနဲ့ ကော်မတီဥက္ကဋ္ဌတွေလည်း ပြောင်းလဲတတ်တယ်။ ဒီသက်ရောက်မှုက ရွေးကောက်ပွဲညတင် မဟုတ်ဘဲ သုံးလပတ်အလိုက် ပေါ်လာတတ်တယ်။
5. လုပ်စရာတစ်ခုတည်းကတော့ အသစ်ဘာမှ မလုပ်ဖို့ပါ။ ဒီညဟာ ခန့်မှန်းချက်တစ်ခုအပေါ် မှီခိုပြီး အကြွေးယူရင်းနှီးမြှုပ်နှံဖို့ တစ်နှစ်တာမှာ အကုန်အကျအများဆုံးညပါ။ စိတ်အေးလက်အေးရှိတဲ့လတစ်လမှာ သင်ရေးဆွဲခဲ့တဲ့ အစီအစဉ်အတိုင်း ဆက်လုပ်ပါ။
ကျွန်တော်/ကျွန်မ စောင့်ကြည့်မှာပါ၊ အရောင်းအဝယ်လုပ်မှာ မဟုတ်ပါဘူး။ မနက်ဖြန် စျေးကွက်က ဘယ်လိုတုံ့ပြန်မယ်လို့ ထင်ပါသလဲ—တက်မလား၊ ကျမလား၊ ဒါမှမဟုတ် မတုံ့ပြန်ဘဲ နေမလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး၊ ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Elections #StockMarket #CryptoEducation
1. စျေးကွက်တွေက ပါတီတွေကို မဟုတ်ဘဲ သေချာမှုကို စျေးနှုန်းသတ်မှတ်တယ်။ ဘယ်သူမှ ရလဒ်ကို မသိသေးတဲ့ ရွေးကောက်ပွဲမတိုင်မီ ရက်သတ္တပတ်တွေက စိတ်လှုပ်ရှားစရာအကောင်းဆုံးကာလပါ။ ရလဒ်ရှင်းလင်းသွားတာနဲ့ စျေးကွက်က “မလိုချင်ခဲ့တဲ့” ရလဒ်တောင် စောင့်ဆိုင်းနေချိန်ထက် ပုံမှန်အားဖြင့် ပိုကောင်းကောင်း အရောင်းအဝယ်ဖြစ်တတ်ပါတယ်။
2. သမိုင်းက သတင်းခေါင်းစီးတွေထက် ပိုကြင်နာတယ်။ ၁၉၅၀ ခုနှစ်ကစပြီး ကြားဖြတ်ရွေးကောက်ပွဲတိုင်းအပြီး ဆယ့်နှစ်လအတွင်း S&P 500 တက်ခဲ့ပါတယ်။ ပါတီတစ်ခုခုကြောင့် မဟုတ်ပါဘူး။ မသေချာမှုတွေ အဆုံးသတ်ပြီး စီးပွားရေးက ဆက်လက်လည်ပတ်နေလို့ပါ။
3. အစိုးရအာဏာခွဲဝေထားတာက စျေးကွက်တွေအတွက် မကြာခဏ အဆင်ပြေတတ်တယ်။ ဘယ်ဘက်ကမှ အရာအားလုံးကို မထိန်းချုပ်နိုင်တဲ့အခါ ကြီးမားတဲ့ ဥပဒေတွေ အတည်ပြုနိုင်မှု နည်းသွားပြီး၊ အံ့အားသင့်စရာတွေ နည်းတာကို စျေးကွက်တွေက သဘောကျတယ်။
4. ခရစ်ပတိုကဏ္ဍအပေါ် သက်ရောက်မှုက တကယ်ရှိပေမဲ့ နှေးကွေးတယ်။ အိတ်ချိန်းတွေ၊ တန်ဖိုးတည်ငြိမ်ဒင်္ဂါးတွေ၊ အခွန်တွေအတွက် စည်းမျဉ်းတွေကို ကော်မတီတွေက ရေးဆွဲပြီး၊ အများစုရဲ့ အင်အားအချိုးအစား ပြောင်းလဲတာနဲ့ ကော်မတီဥက္ကဋ္ဌတွေလည်း ပြောင်းလဲတတ်တယ်။ ဒီသက်ရောက်မှုက ရွေးကောက်ပွဲညတင် မဟုတ်ဘဲ သုံးလပတ်အလိုက် ပေါ်လာတတ်တယ်။
5. လုပ်စရာတစ်ခုတည်းကတော့ အသစ်ဘာမှ မလုပ်ဖို့ပါ။ ဒီညဟာ ခန့်မှန်းချက်တစ်ခုအပေါ် မှီခိုပြီး အကြွေးယူရင်းနှီးမြှုပ်နှံဖို့ တစ်နှစ်တာမှာ အကုန်အကျအများဆုံးညပါ။ စိတ်အေးလက်အေးရှိတဲ့လတစ်လမှာ သင်ရေးဆွဲခဲ့တဲ့ အစီအစဉ်အတိုင်း ဆက်လုပ်ပါ။
ကျွန်တော်/ကျွန်မ စောင့်ကြည့်မှာပါ၊ အရောင်းအဝယ်လုပ်မှာ မဟုတ်ပါဘူး။ မနက်ဖြန် စျေးကွက်က ဘယ်လိုတုံ့ပြန်မယ်လို့ ထင်ပါသလဲ—တက်မလား၊ ကျမလား၊ ဒါမှမဟုတ် မတုံ့ပြန်ဘဲ နေမလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး၊ ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Elections #StockMarket #CryptoEducation
1
814
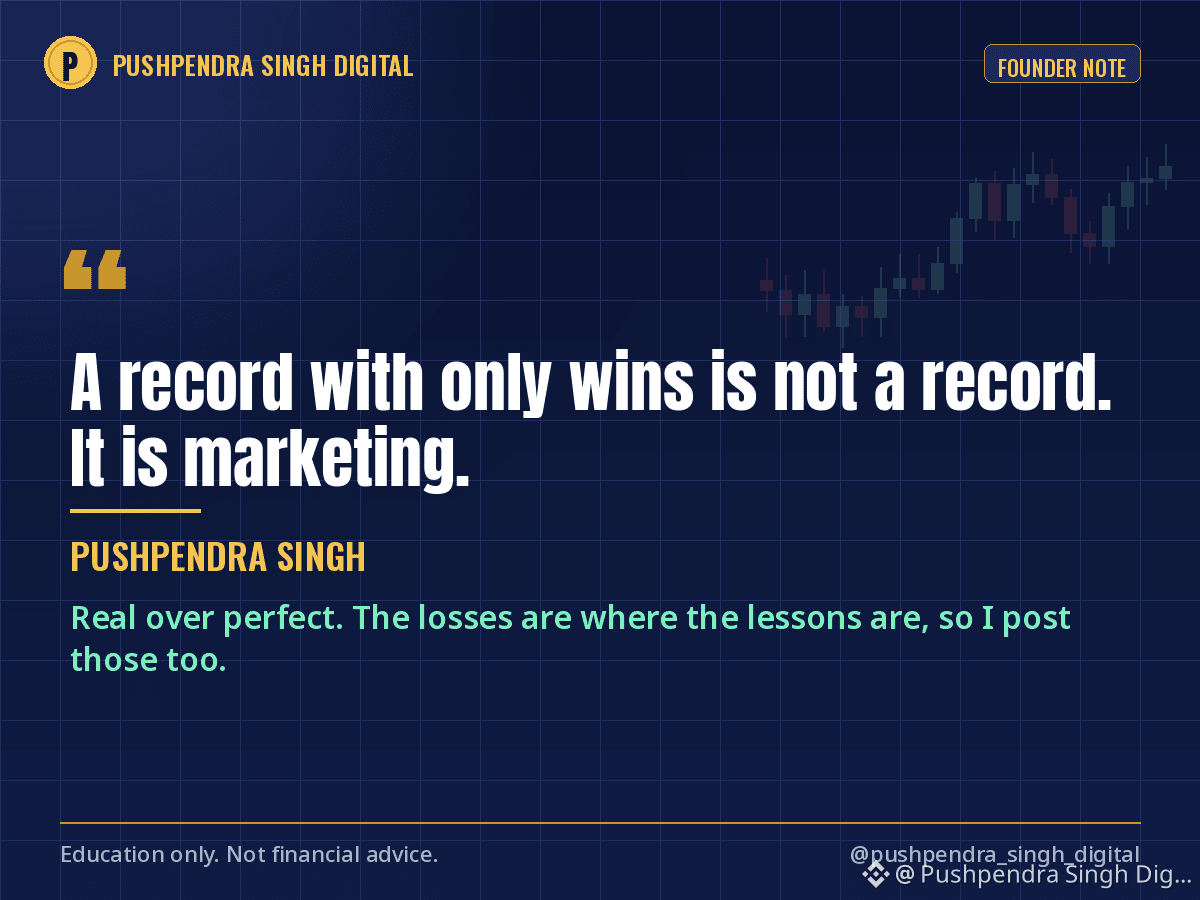
ပြီးခဲ့တဲ့အပတ်က တစ်ယောက်ယောက်က ကျွန်တော် ဘာလို့ အရှုံးပေါ်တဲ့ အရောင်းအဝယ်တွေကို တင်တာလဲလို့ မေးခဲ့တယ်။ ရိုးရိုးသားသားဖြေရရင်—အနိုင်ရခဲ့တာတွေပဲပါတဲ့ မှတ်တမ်းဟာ မှတ်တမ်းမဟုတ်ဘူး၊ ကြော်ငြာပဲ ဖြစ်လို့ပါ။
အရှုံးတွေကို ဆက်ပြီးမျှဝေနေတဲ့ အကြောင်းရင်း သုံးခုရှိတယ်။
ပထမအချက်၊ ကိုယ့်ကိုယ်ကို ရိုးသားစေတယ်။ အရောင်းအဝယ်တစ်ခုကို တင်မယ်ဆိုတာ သိထားရင် အဲဒီအရောင်းအဝယ်ကို စာကြောင်းနှစ်ကြောင်းနဲ့ ရှင်းပြနိုင်မှ လုပ်တယ်။ ဒီစစ်ထုတ်မှုတစ်ခုတည်းနဲ့တင် မကောင်းတဲ့ အရောင်းအဝယ်တွေ တစ်ဝက်လောက် လျော့သွားတယ်။
ဒုတိယအချက်၊ သင်ခန်းစာတွေက အရှုံးတွေထဲမှာ ရှိတယ်။ အောင်မြင်ခဲ့တဲ့ ကျွန်တော့်အရောင်းအဝယ်တွေကနေ ဘယ်သူမှ ဘာမှ မသင်ယူခဲ့ဘူး။ QNT မှာ အဝယ်အရောင်းလုပ်ပြီး မူလအခြေအနေကို ပြန်ရောက်ခဲ့တဲ့ ကိစ္စအကြောင်း လူတွေက ကျွန်တော့်ကို အခုထိ စာပို့နေကြတယ်၊ ဘာလို့လဲဆိုတော့ သူတို့ကိုယ်သူတို့ အဲဒီကိစ္စထဲမှာ မြင်ခဲ့ကြလို့ပါ။
တတိယအချက်၊ မှန်ကန်တဲ့ မျှော်လင့်ချက်ကို ဖြစ်စေတယ်။ ဆယ်နှစ်ကြာအောင် ရပ်တည်လာတဲ့ ကုန်သည်တိုင်းမှာ အရှုံးတွေ အများကြီးရှိတဲ့ စာရင်းရှည်တစ်ခု ရှိတယ်။ အွန်လိုင်းမှာ အနိုင်ရတာတွေပဲ မြင်ရရင် ပထမဆုံးအရှုံးကြုံတဲ့အခါ ကိုယ့်မှာပဲ တစ်ခုခုမှားနေတယ်လို့ ထင်မိလိမ့်မယ်။ ကိုယ့်မှာ ဘာမှမမှားပါဘူး။ ဒါက ဒီအလုပ်ရဲ့ သဘောတရားပါပဲ။
ကျွန်တော်လည်း SmartViewAI အတွက် ပြိုင်ပွဲလုပ်ဆောင်ချက်တစ်ခု တည်ဆောက်နေတယ်။ အဲဒီမှာ ရလဒ်တွေက စခရင်ရှော့ပုံတွေကနေ မဟုတ်ဘဲ စနစ်ကနေ ထွက်လာမှာပါ။ အနိုင်ရတာရော အရှုံးရတာရော နှစ်မျိုးစလုံးကို အတည်ပြုထားမှာပါ။ ဘာလို့လဲဆိုတော့ ရည်ရွယ်ချက်က ပြီးပြည့်စုံတယ်လို့ ထင်ရဖို့ ဘယ်တုန်းကမှ မဟုတ်ခဲ့ဘူး။ အစစ်အမှန်ဖြစ်ဖို့ပဲ ဖြစ်တယ်။
သင်က အရှုံးတွေကို မျှဝေလား၊ အနိုင်ရတာတွေကိုပဲ မျှဝေလား။
ပညာပေးရန်သာဖြစ်ပြီး ဘဏ္ဍာရေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #TradingPsychology #RealTalk #Trading
ပြီးခဲ့တဲ့အပတ်က တစ်ယောက်ယောက်က ကျွန်တော် ဘာလို့ အရှုံးပေါ်တဲ့ အရောင်းအဝယ်တွေကို တင်တာလဲလို့ မေးခဲ့တယ်။ ရိုးရိုးသားသားဖြေရရင်—အနိုင်ရခဲ့တာတွေပဲပါတဲ့ မှတ်တမ်းဟာ မှတ်တမ်းမဟုတ်ဘူး၊ ကြော်ငြာပဲ ဖြစ်လို့ပါ။
အရှုံးတွေကို ဆက်ပြီးမျှဝေနေတဲ့ အကြောင်းရင်း သုံးခုရှိတယ်။
ပထမအချက်၊ ကိုယ့်ကိုယ်ကို ရိုးသားစေတယ်။ အရောင်းအဝယ်တစ်ခုကို တင်မယ်ဆိုတာ သိထားရင် အဲဒီအရောင်းအဝယ်ကို စာကြောင်းနှစ်ကြောင်းနဲ့ ရှင်းပြနိုင်မှ လုပ်တယ်။ ဒီစစ်ထုတ်မှုတစ်ခုတည်းနဲ့တင် မကောင်းတဲ့ အရောင်းအဝယ်တွေ တစ်ဝက်လောက် လျော့သွားတယ်။
ဒုတိယအချက်၊ သင်ခန်းစာတွေက အရှုံးတွေထဲမှာ ရှိတယ်။ အောင်မြင်ခဲ့တဲ့ ကျွန်တော့်အရောင်းအဝယ်တွေကနေ ဘယ်သူမှ ဘာမှ မသင်ယူခဲ့ဘူး။ QNT မှာ အဝယ်အရောင်းလုပ်ပြီး မူလအခြေအနေကို ပြန်ရောက်ခဲ့တဲ့ ကိစ္စအကြောင်း လူတွေက ကျွန်တော့်ကို အခုထိ စာပို့နေကြတယ်၊ ဘာလို့လဲဆိုတော့ သူတို့ကိုယ်သူတို့ အဲဒီကိစ္စထဲမှာ မြင်ခဲ့ကြလို့ပါ။
တတိယအချက်၊ မှန်ကန်တဲ့ မျှော်လင့်ချက်ကို ဖြစ်စေတယ်။ ဆယ်နှစ်ကြာအောင် ရပ်တည်လာတဲ့ ကုန်သည်တိုင်းမှာ အရှုံးတွေ အများကြီးရှိတဲ့ စာရင်းရှည်တစ်ခု ရှိတယ်။ အွန်လိုင်းမှာ အနိုင်ရတာတွေပဲ မြင်ရရင် ပထမဆုံးအရှုံးကြုံတဲ့အခါ ကိုယ့်မှာပဲ တစ်ခုခုမှားနေတယ်လို့ ထင်မိလိမ့်မယ်။ ကိုယ့်မှာ ဘာမှမမှားပါဘူး။ ဒါက ဒီအလုပ်ရဲ့ သဘောတရားပါပဲ။
ကျွန်တော်လည်း SmartViewAI အတွက် ပြိုင်ပွဲလုပ်ဆောင်ချက်တစ်ခု တည်ဆောက်နေတယ်။ အဲဒီမှာ ရလဒ်တွေက စခရင်ရှော့ပုံတွေကနေ မဟုတ်ဘဲ စနစ်ကနေ ထွက်လာမှာပါ။ အနိုင်ရတာရော အရှုံးရတာရော နှစ်မျိုးစလုံးကို အတည်ပြုထားမှာပါ။ ဘာလို့လဲဆိုတော့ ရည်ရွယ်ချက်က ပြီးပြည့်စုံတယ်လို့ ထင်ရဖို့ ဘယ်တုန်းကမှ မဟုတ်ခဲ့ဘူး။ အစစ်အမှန်ဖြစ်ဖို့ပဲ ဖြစ်တယ်။
သင်က အရှုံးတွေကို မျှဝေလား၊ အနိုင်ရတာတွေကိုပဲ မျှဝေလား။
ပညာပေးရန်သာဖြစ်ပြီး ဘဏ္ဍာရေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #TradingPsychology #RealTalk #Trading
အရှုံးတွေကို ဆက်ပြီးမျှဝေနေတဲ့ အကြောင်းရင်း သုံးခုရှိတယ်။
ပထမအချက်၊ ကိုယ့်ကိုယ်ကို ရိုးသားစေတယ်။ အရောင်းအဝယ်တစ်ခုကို တင်မယ်ဆိုတာ သိထားရင် အဲဒီအရောင်းအဝယ်ကို စာကြောင်းနှစ်ကြောင်းနဲ့ ရှင်းပြနိုင်မှ လုပ်တယ်။ ဒီစစ်ထုတ်မှုတစ်ခုတည်းနဲ့တင် မကောင်းတဲ့ အရောင်းအဝယ်တွေ တစ်ဝက်လောက် လျော့သွားတယ်။
ဒုတိယအချက်၊ သင်ခန်းစာတွေက အရှုံးတွေထဲမှာ ရှိတယ်။ အောင်မြင်ခဲ့တဲ့ ကျွန်တော့်အရောင်းအဝယ်တွေကနေ ဘယ်သူမှ ဘာမှ မသင်ယူခဲ့ဘူး။ QNT မှာ အဝယ်အရောင်းလုပ်ပြီး မူလအခြေအနေကို ပြန်ရောက်ခဲ့တဲ့ ကိစ္စအကြောင်း လူတွေက ကျွန်တော့်ကို အခုထိ စာပို့နေကြတယ်၊ ဘာလို့လဲဆိုတော့ သူတို့ကိုယ်သူတို့ အဲဒီကိစ္စထဲမှာ မြင်ခဲ့ကြလို့ပါ။
တတိယအချက်၊ မှန်ကန်တဲ့ မျှော်လင့်ချက်ကို ဖြစ်စေတယ်။ ဆယ်နှစ်ကြာအောင် ရပ်တည်လာတဲ့ ကုန်သည်တိုင်းမှာ အရှုံးတွေ အများကြီးရှိတဲ့ စာရင်းရှည်တစ်ခု ရှိတယ်။ အွန်လိုင်းမှာ အနိုင်ရတာတွေပဲ မြင်ရရင် ပထမဆုံးအရှုံးကြုံတဲ့အခါ ကိုယ့်မှာပဲ တစ်ခုခုမှားနေတယ်လို့ ထင်မိလိမ့်မယ်။ ကိုယ့်မှာ ဘာမှမမှားပါဘူး။ ဒါက ဒီအလုပ်ရဲ့ သဘောတရားပါပဲ။
ကျွန်တော်လည်း SmartViewAI အတွက် ပြိုင်ပွဲလုပ်ဆောင်ချက်တစ်ခု တည်ဆောက်နေတယ်။ အဲဒီမှာ ရလဒ်တွေက စခရင်ရှော့ပုံတွေကနေ မဟုတ်ဘဲ စနစ်ကနေ ထွက်လာမှာပါ။ အနိုင်ရတာရော အရှုံးရတာရော နှစ်မျိုးစလုံးကို အတည်ပြုထားမှာပါ။ ဘာလို့လဲဆိုတော့ ရည်ရွယ်ချက်က ပြီးပြည့်စုံတယ်လို့ ထင်ရဖို့ ဘယ်တုန်းကမှ မဟုတ်ခဲ့ဘူး။ အစစ်အမှန်ဖြစ်ဖို့ပဲ ဖြစ်တယ်။
သင်က အရှုံးတွေကို မျှဝေလား၊ အနိုင်ရတာတွေကိုပဲ မျှဝေလား။
ပညာပေးရန်သာဖြစ်ပြီး ဘဏ္ဍာရေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #TradingPsychology #RealTalk #Trading
3
585
စာအုပ်တွေထက် အညွှန်းကိန်းတွေနဲ့ သင်တန်းတွေအတွက် ပိုက်ဆံပိုသုံးခဲ့ဖူးတယ်။ ဒါပေမဲ့ စာအုပ်တွေက ပိုထိရောက်ခဲ့တယ်။ ငွေကြေးကို ကိုင်တွယ်ပုံ ပြောင်းလဲစေခဲ့တဲ့ စာအုပ်သုံးအုပ်ရှိတယ်။ တစ်အုပ်စီက မတူညီတဲ့ အကြောင်းရင်းတစ်ခုကြောင့်ပါ။
၁။ The Psychology of Money၊ Morgan Housel။ ဉာဏ်ကောင်းသူတွေတောင် ငွေကြေးနဲ့ပတ်သက်ပြီး မိုက်မဲတဲ့ ဆုံးဖြတ်ချက်တွေ ဘာကြောင့်ချတတ်ကြသလဲဆိုတာ ရှင်းပြပေးတဲ့ စာအုပ်ပါ။ စွဲကျန်ခဲ့တဲ့ စာကြောင်းကတော့ “ချမ်းသာမှုဆိုတာ ကိုယ်မမြင်ရတဲ့အရာပါ” တဲ့။ ပထမဆုံး အမြတ်ကြီးရခဲ့တဲ့အချိန်မှာ ဘာဝယ်ခဲ့သလဲဆိုတာကို ပြောင်းလဲစေခဲ့တယ်။ ဘာမှမဝယ်ခဲ့တာပါ။
၂။ Let's Talk Money၊ Monika Halan။ ကျွန်တော်သိသမျှထဲမှာ လက်တွေ့အသုံးအဝင်ဆုံး အိန္ဒိယကိုယ်ပိုင်ငွေကြေးစီမံခန့်ခွဲမှုစာအုပ်ပါ။ ဘဏ်အကောင့်သုံးခုစနစ်၊ ရင်းနှီးမြှုပ်နှံမှုမလုပ်ခင် သက်တမ်းအာမခံထားဖို့၊ ULIP အများစုက ဘာကြောင့် မတန်တာလဲဆိုတာတွေ ပါတယ်။ ရူပီးနဲ့ ဝင်ငွေရတယ်ဆိုရင် ခရစ်ပတိုစာအုပ်တွေမဖတ်ခင် ဒီစာအုပ်ကနေ စဖတ်ပါ။
၃။ Trading in the Zone၊ Mark Douglas။ အရောင်းအဝယ်လုပ်သူတိုင်းအတွက်ပါ။ အရောင်းအဝယ်တစ်ကြိမ်စီဟာ အစီအစဉ်တစ်ခုထဲက တစ်ကြိမ်သာဖြစ်ပြီး၊ တစ်ကြိမ်တည်းရဲ့ ရလဒ်က အရေးမကြီးဘူးဆိုတဲ့ အယူအဆက လက်စားချေဖို့ အရောင်းအဝယ်လုပ်တတ်တဲ့ အကျင့်ကို တစ်ဝက်လောက် ပျောက်ကင်းစေခဲ့တယ်။ ကျန်တစ်ဝက်ကတော့ မှတ်တမ်းရေးမှတ်တာနဲ့ ပျောက်သွားတယ်။
ဒီစာအုပ်တွေထဲက ဘယ်စာအုပ်မှ မသင်ပေးခဲ့တာက ဘယ်ဒင်္ဂါးကို ဝယ်ရမလဲဆိုတာပါ။ အားလုံးက သင်ပေးခဲ့တာကတော့ ကိုယ်မှားနေတဲ့အခါ ဘယ်လိုပြုမူရမလဲဆိုတာပါ။ အဲဒါကပဲ တိုးပွားလာနိုင်တဲ့ တစ်ခုတည်းသော ကျွမ်းကျင်မှုပါ။
ကျွန်တော်လိုက်နာတဲ့ စည်းမျဉ်းတစ်ခုကတော့ ဝယ်ဖို့စဉ်းစားနေတဲ့ သင်တန်း ဒါမှမဟုတ် အညွှန်းကိန်းတစ်ခုစီအတွက် အရင်ဆုံး စာအုပ်တစ်အုပ်ဖတ်ဖို့ပါ။ အများအားဖြင့် စာအုပ်တစ်အုပ်နဲ့တင် လုံလောက်ပါတယ်။
သင့်ရဲ့ ငွေကြေးအလေ့အကျင့်တွေကို ပြောင်းလဲစေခဲ့တဲ့ စာအုပ်က ဘာလဲ။ ဒီဝါလီပွဲအတွက် ဖတ်စရာစာရင်း ပြုစုနေတယ်၊ အောက်မှာ တစ်အုပ်လောက် ရေးပေးခဲ့ပါ။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Books #PersonalFinance #TradingPsychology
စာအုပ်တွေထက် အညွှန်းကိန်းတွေနဲ့ သင်တန်းတွေအတွက် ပိုက်ဆံပိုသုံးခဲ့ဖူးတယ်။ ဒါပေမဲ့ စာအုပ်တွေက ပိုထိရောက်ခဲ့တယ်။ ငွေကြေးကို ကိုင်တွယ်ပုံ ပြောင်းလဲစေခဲ့တဲ့ စာအုပ်သုံးအုပ်ရှိတယ်။ တစ်အုပ်စီက မတူညီတဲ့ အကြောင်းရင်းတစ်ခုကြောင့်ပါ။
၁။ The Psychology of Money၊ Morgan Housel။ ဉာဏ်ကောင်းသူတွေတောင် ငွေကြေးနဲ့ပတ်သက်ပြီး မိုက်မဲတဲ့ ဆုံးဖြတ်ချက်တွေ ဘာကြောင့်ချတတ်ကြသလဲဆိုတာ ရှင်းပြပေးတဲ့ စာအုပ်ပါ။ စွဲကျန်ခဲ့တဲ့ စာကြောင်းကတော့ “ချမ်းသာမှုဆိုတာ ကိုယ်မမြင်ရတဲ့အရာပါ” တဲ့။ ပထမဆုံး အမြတ်ကြီးရခဲ့တဲ့အချိန်မှာ ဘာဝယ်ခဲ့သလဲဆိုတာကို ပြောင်းလဲစေခဲ့တယ်။ ဘာမှမဝယ်ခဲ့တာပါ။
၂။ Let's Talk Money၊ Monika Halan။ ကျွန်တော်သိသမျှထဲမှာ လက်တွေ့အသုံးအဝင်ဆုံး အိန္ဒိယကိုယ်ပိုင်ငွေကြေးစီမံခန့်ခွဲမှုစာအုပ်ပါ။ ဘဏ်အကောင့်သုံးခုစနစ်၊ ရင်းနှီးမြှုပ်နှံမှုမလုပ်ခင် သက်တမ်းအာမခံထားဖို့၊ ULIP အများစုက ဘာကြောင့် မတန်တာလဲဆိုတာတွေ ပါတယ်။ ရူပီးနဲ့ ဝင်ငွေရတယ်ဆိုရင် ခရစ်ပတိုစာအုပ်တွေမဖတ်ခင် ဒီစာအုပ်ကနေ စဖတ်ပါ။
၃။ Trading in the Zone၊ Mark Douglas။ အရောင်းအဝယ်လုပ်သူတိုင်းအတွက်ပါ။ အရောင်းအဝယ်တစ်ကြိမ်စီဟာ အစီအစဉ်တစ်ခုထဲက တစ်ကြိမ်သာဖြစ်ပြီး၊ တစ်ကြိမ်တည်းရဲ့ ရလဒ်က အရေးမကြီးဘူးဆိုတဲ့ အယူအဆက လက်စားချေဖို့ အရောင်းအဝယ်လုပ်တတ်တဲ့ အကျင့်ကို တစ်ဝက်လောက် ပျောက်ကင်းစေခဲ့တယ်။ ကျန်တစ်ဝက်ကတော့ မှတ်တမ်းရေးမှတ်တာနဲ့ ပျောက်သွားတယ်။
ဒီစာအုပ်တွေထဲက ဘယ်စာအုပ်မှ မသင်ပေးခဲ့တာက ဘယ်ဒင်္ဂါးကို ဝယ်ရမလဲဆိုတာပါ။ အားလုံးက သင်ပေးခဲ့တာကတော့ ကိုယ်မှားနေတဲ့အခါ ဘယ်လိုပြုမူရမလဲဆိုတာပါ။ အဲဒါကပဲ တိုးပွားလာနိုင်တဲ့ တစ်ခုတည်းသော ကျွမ်းကျင်မှုပါ။
ကျွန်တော်လိုက်နာတဲ့ စည်းမျဉ်းတစ်ခုကတော့ ဝယ်ဖို့စဉ်းစားနေတဲ့ သင်တန်း ဒါမှမဟုတ် အညွှန်းကိန်းတစ်ခုစီအတွက် အရင်ဆုံး စာအုပ်တစ်အုပ်ဖတ်ဖို့ပါ။ အများအားဖြင့် စာအုပ်တစ်အုပ်နဲ့တင် လုံလောက်ပါတယ်။
သင့်ရဲ့ ငွေကြေးအလေ့အကျင့်တွေကို ပြောင်းလဲစေခဲ့တဲ့ စာအုပ်က ဘာလဲ။ ဒီဝါလီပွဲအတွက် ဖတ်စရာစာရင်း ပြုစုနေတယ်၊ အောက်မှာ တစ်အုပ်လောက် ရေးပေးခဲ့ပါ။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Books #PersonalFinance #TradingPsychology
၁။ The Psychology of Money၊ Morgan Housel။ ဉာဏ်ကောင်းသူတွေတောင် ငွေကြေးနဲ့ပတ်သက်ပြီး မိုက်မဲတဲ့ ဆုံးဖြတ်ချက်တွေ ဘာကြောင့်ချတတ်ကြသလဲဆိုတာ ရှင်းပြပေးတဲ့ စာအုပ်ပါ။ စွဲကျန်ခဲ့တဲ့ စာကြောင်းကတော့ “ချမ်းသာမှုဆိုတာ ကိုယ်မမြင်ရတဲ့အရာပါ” တဲ့။ ပထမဆုံး အမြတ်ကြီးရခဲ့တဲ့အချိန်မှာ ဘာဝယ်ခဲ့သလဲဆိုတာကို ပြောင်းလဲစေခဲ့တယ်။ ဘာမှမဝယ်ခဲ့တာပါ။
၂။ Let's Talk Money၊ Monika Halan။ ကျွန်တော်သိသမျှထဲမှာ လက်တွေ့အသုံးအဝင်ဆုံး အိန္ဒိယကိုယ်ပိုင်ငွေကြေးစီမံခန့်ခွဲမှုစာအုပ်ပါ။ ဘဏ်အကောင့်သုံးခုစနစ်၊ ရင်းနှီးမြှုပ်နှံမှုမလုပ်ခင် သက်တမ်းအာမခံထားဖို့၊ ULIP အများစုက ဘာကြောင့် မတန်တာလဲဆိုတာတွေ ပါတယ်။ ရူပီးနဲ့ ဝင်ငွေရတယ်ဆိုရင် ခရစ်ပတိုစာအုပ်တွေမဖတ်ခင် ဒီစာအုပ်ကနေ စဖတ်ပါ။
၃။ Trading in the Zone၊ Mark Douglas။ အရောင်းအဝယ်လုပ်သူတိုင်းအတွက်ပါ။ အရောင်းအဝယ်တစ်ကြိမ်စီဟာ အစီအစဉ်တစ်ခုထဲက တစ်ကြိမ်သာဖြစ်ပြီး၊ တစ်ကြိမ်တည်းရဲ့ ရလဒ်က အရေးမကြီးဘူးဆိုတဲ့ အယူအဆက လက်စားချေဖို့ အရောင်းအဝယ်လုပ်တတ်တဲ့ အကျင့်ကို တစ်ဝက်လောက် ပျောက်ကင်းစေခဲ့တယ်။ ကျန်တစ်ဝက်ကတော့ မှတ်တမ်းရေးမှတ်တာနဲ့ ပျောက်သွားတယ်။
ဒီစာအုပ်တွေထဲက ဘယ်စာအုပ်မှ မသင်ပေးခဲ့တာက ဘယ်ဒင်္ဂါးကို ဝယ်ရမလဲဆိုတာပါ။ အားလုံးက သင်ပေးခဲ့တာကတော့ ကိုယ်မှားနေတဲ့အခါ ဘယ်လိုပြုမူရမလဲဆိုတာပါ။ အဲဒါကပဲ တိုးပွားလာနိုင်တဲ့ တစ်ခုတည်းသော ကျွမ်းကျင်မှုပါ။
ကျွန်တော်လိုက်နာတဲ့ စည်းမျဉ်းတစ်ခုကတော့ ဝယ်ဖို့စဉ်းစားနေတဲ့ သင်တန်း ဒါမှမဟုတ် အညွှန်းကိန်းတစ်ခုစီအတွက် အရင်ဆုံး စာအုပ်တစ်အုပ်ဖတ်ဖို့ပါ။ အများအားဖြင့် စာအုပ်တစ်အုပ်နဲ့တင် လုံလောက်ပါတယ်။
သင့်ရဲ့ ငွေကြေးအလေ့အကျင့်တွေကို ပြောင်းလဲစေခဲ့တဲ့ စာအုပ်က ဘာလဲ။ ဒီဝါလီပွဲအတွက် ဖတ်စရာစာရင်း ပြုစုနေတယ်၊ အောက်မှာ တစ်အုပ်လောက် ရေးပေးခဲ့ပါ။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #Books #PersonalFinance #TradingPsychology
2
599
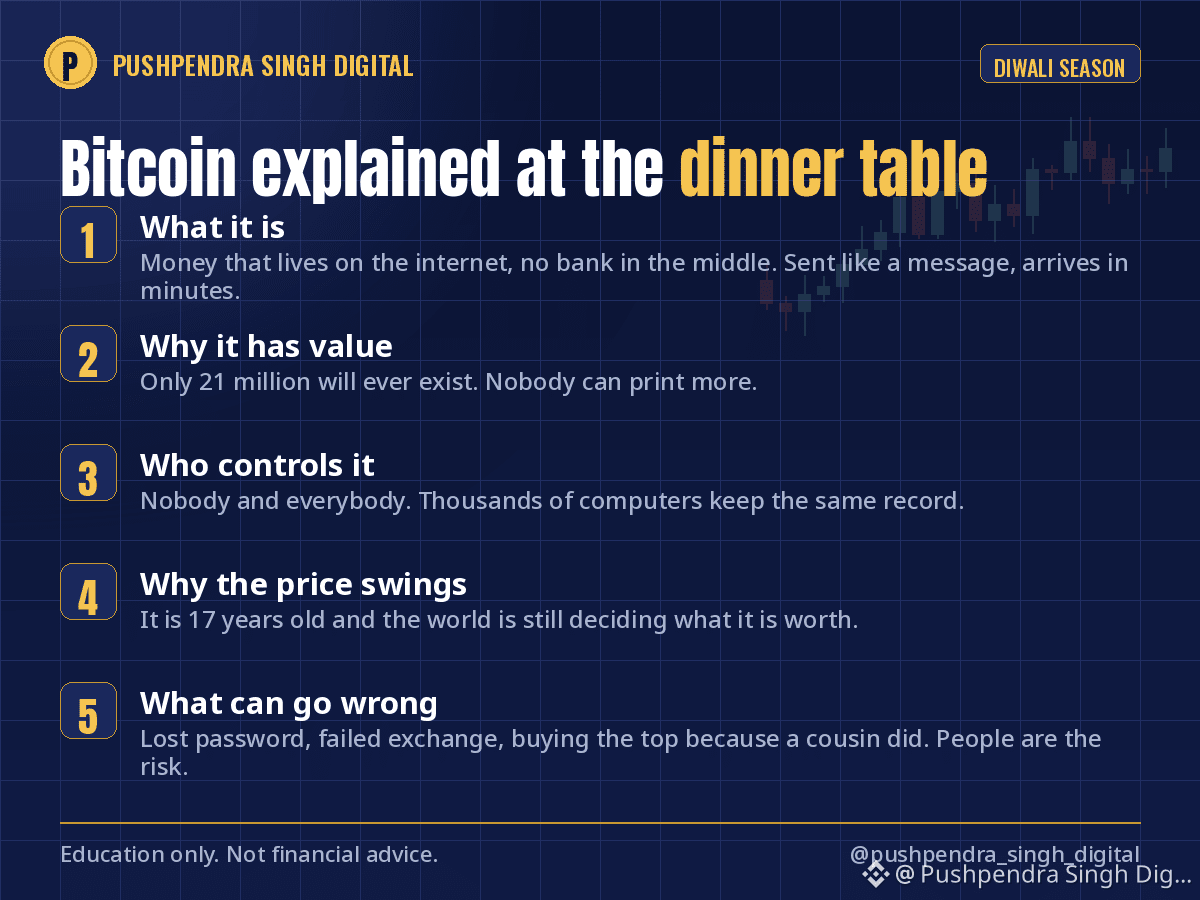
ဒီတနင်္ဂနွေက ဒေဝါလီပွဲတော်နေ့ပါ။ မိသားစုနဲ့ ထမင်းဝိုင်းမှာ တစ်ယောက်ယောက်က Bitcoin အကြောင်း မေးလာပါလိမ့်မယ်။ နည်းပညာဆိုင်ရာ စကားလုံးတစ်လုံးမှ မသုံးဘဲ ငါးကြောင်းနဲ့ ဒီလိုရှင်းပြပါတယ်။
၁။ ဘာလဲဆိုတော့—အင်တာနက်ပေါ်မှာ ရှိနေတဲ့ ငွေတစ်မျိုးပါ။ ကြားထဲမှာ ဘဏ်လည်းမရှိ၊ အစိုးရလည်းမရှိပါဘူး။ WhatsApp မက်ဆေ့ချ်ပို့သလို ပို့လိုက်ရင် ကမ္ဘာ့ဘယ်နေရာကိုမဆို မိနစ်ပိုင်းအတွင်း ရောက်ပါတယ်။
၂။ ဘာကြောင့် တန်ဖိုးရှိသလဲဆိုတော့—စုစုပေါင်း ၂၁ သန်းပဲ ရှိမှာပါ။ ဘယ်သူမှ ထပ်ထုတ်လို့မရပါဘူး။ နှစ်တိုင်း ငွေစက္ကူတွေ ထပ်ရိုက်ထုတ်နေတဲ့ ရူပီး ဒါမှမဟုတ် ဒေါ်လာတွေနဲ့ နှိုင်းယှဉ်ကြည့်ပါ။
၃။ ဘယ်သူက ထိန်းချုပ်သလဲဆိုတော့—ဘယ်သူမှလည်း မဟုတ်သလို၊ လူတိုင်းလည်း ဖြစ်ပါတယ်။ ကမ္ဘာတစ်ဝန်းက ကွန်ပျူတာထောင်ပေါင်းများစွာက တူညီတဲ့ မှတ်တမ်းကို ထိန်းသိမ်းထားတာကြောင့် လူတစ်ယောက်တည်းက ပြောင်းလဲတာ၊ ပိတ်ပစ်တာ မလုပ်နိုင်ပါဘူး။
၄။ ဘာကြောင့် ဈေးနှုန်းက ဒီလောက် အတက်အကျများသလဲဆိုတော့—သက်တမ်း ၁၈ နှစ်တောင် မပြည့်သေးဘဲ၊ သူ့တန်ဖိုး ဘယ်လောက်ရှိသလဲဆိုတာကို တစ်ကမ္ဘာလုံးက ဆုံးဖြတ်နေကြတုန်းပါ။ ရွှေကတော့ နှစ်ထောင်ပေါင်းများစွာ ကြာခဲ့ပါတယ်။ ဒီအတက်အကျတွေက အဲဒီဖြစ်စဉ်ရဲ့ ဆူညံတဲ့အပိုင်းပါ။
၅။ ဘာတွေ မှားယွင်းနိုင်သလဲဆိုတော့—စကားဝှက်မေ့သွားရင် ဒင်္ဂါးတွေကို ထာဝရ ဆုံးရှုံးသွားပါပြီ။ ငွေလဲလှယ်ရေးပလက်ဖောင်းမှာ ထားပြီး အဲဒီပလက်ဖောင်း ပြိုလဲသွားနိုင်ပါတယ်။ ဒါမှမဟုတ် ဝမ်းကွဲဝယ်ထားလို့ ဈေးအမြင့်ဆုံးအချိန်မှာ ကိုယ်ပါ ဝယ်မိနိုင်ပါတယ်။ နည်းပညာက လုံခြုံပါတယ်။ အန္တရာယ်က လူတွေပါ။
ပြီးရင် အမြဲမေးလာကြတဲ့ မေးခွန်းက—ဝယ်သင့်လား။ ညစာစားပွဲတိုင်းမှာ ကျွန်တော် ဖြေတဲ့အဖြေကတော့ အရေးပေါ်ရန်ပုံငွေနဲ့ အာမခံကိစ္စတွေ ပြီးစီးပြီးနောက်၊ ငါးနှစ်လောက် မေ့ထားနိုင်တဲ့ ပမာဏကိုပဲ ဝယ်ပါ။
ဒီတနင်္ဂနွေအတွက် သိမ်းထားလိုက်ပါ။ အိမ်မှာ Bitcoin အကြောင်း ဘယ်လိုရှင်းပြကြသလဲ။ ဒါမှမဟုတ် ဒီအကြောင်းကို ရှောင်နေကြသလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #Bitcoin #CryptoEducation #Diwali
ဒီတနင်္ဂနွေက ဒေဝါလီပွဲတော်နေ့ပါ။ မိသားစုနဲ့ ထမင်းဝိုင်းမှာ တစ်ယောက်ယောက်က Bitcoin အကြောင်း မေးလာပါလိမ့်မယ်။ နည်းပညာဆိုင်ရာ စကားလုံးတစ်လုံးမှ မသုံးဘဲ ငါးကြောင်းနဲ့ ဒီလိုရှင်းပြပါတယ်။
၁။ ဘာလဲဆိုတော့—အင်တာနက်ပေါ်မှာ ရှိနေတဲ့ ငွေတစ်မျိုးပါ။ ကြားထဲမှာ ဘဏ်လည်းမရှိ၊ အစိုးရလည်းမရှိပါဘူး။ WhatsApp မက်ဆေ့ချ်ပို့သလို ပို့လိုက်ရင် ကမ္ဘာ့ဘယ်နေရာကိုမဆို မိနစ်ပိုင်းအတွင်း ရောက်ပါတယ်။
၂။ ဘာကြောင့် တန်ဖိုးရှိသလဲဆိုတော့—စုစုပေါင်း ၂၁ သန်းပဲ ရှိမှာပါ။ ဘယ်သူမှ ထပ်ထုတ်လို့မရပါဘူး။ နှစ်တိုင်း ငွေစက္ကူတွေ ထပ်ရိုက်ထုတ်နေတဲ့ ရူပီး ဒါမှမဟုတ် ဒေါ်လာတွေနဲ့ နှိုင်းယှဉ်ကြည့်ပါ။
၃။ ဘယ်သူက ထိန်းချုပ်သလဲဆိုတော့—ဘယ်သူမှလည်း မဟုတ်သလို၊ လူတိုင်းလည်း ဖြစ်ပါတယ်။ ကမ္ဘာတစ်ဝန်းက ကွန်ပျူတာထောင်ပေါင်းများစွာက တူညီတဲ့ မှတ်တမ်းကို ထိန်းသိမ်းထားတာကြောင့် လူတစ်ယောက်တည်းက ပြောင်းလဲတာ၊ ပိတ်ပစ်တာ မလုပ်နိုင်ပါဘူး။
၄။ ဘာကြောင့် ဈေးနှုန်းက ဒီလောက် အတက်အကျများသလဲဆိုတော့—သက်တမ်း ၁၈ နှစ်တောင် မပြည့်သေးဘဲ၊ သူ့တန်ဖိုး ဘယ်လောက်ရှိသလဲဆိုတာကို တစ်ကမ္ဘာလုံးက ဆုံးဖြတ်နေကြတုန်းပါ။ ရွှေကတော့ နှစ်ထောင်ပေါင်းများစွာ ကြာခဲ့ပါတယ်။ ဒီအတက်အကျတွေက အဲဒီဖြစ်စဉ်ရဲ့ ဆူညံတဲ့အပိုင်းပါ။
၅။ ဘာတွေ မှားယွင်းနိုင်သလဲဆိုတော့—စကားဝှက်မေ့သွားရင် ဒင်္ဂါးတွေကို ထာဝရ ဆုံးရှုံးသွားပါပြီ။ ငွေလဲလှယ်ရေးပလက်ဖောင်းမှာ ထားပြီး အဲဒီပလက်ဖောင်း ပြိုလဲသွားနိုင်ပါတယ်။ ဒါမှမဟုတ် ဝမ်းကွဲဝယ်ထားလို့ ဈေးအမြင့်ဆုံးအချိန်မှာ ကိုယ်ပါ ဝယ်မိနိုင်ပါတယ်။ နည်းပညာက လုံခြုံပါတယ်။ အန္တရာယ်က လူတွေပါ။
ပြီးရင် အမြဲမေးလာကြတဲ့ မေးခွန်းက—ဝယ်သင့်လား။ ညစာစားပွဲတိုင်းမှာ ကျွန်တော် ဖြေတဲ့အဖြေကတော့ အရေးပေါ်ရန်ပုံငွေနဲ့ အာမခံကိစ္စတွေ ပြီးစီးပြီးနောက်၊ ငါးနှစ်လောက် မေ့ထားနိုင်တဲ့ ပမာဏကိုပဲ ဝယ်ပါ။
ဒီတနင်္ဂနွေအတွက် သိမ်းထားလိုက်ပါ။ အိမ်မှာ Bitcoin အကြောင်း ဘယ်လိုရှင်းပြကြသလဲ။ ဒါမှမဟုတ် ဒီအကြောင်းကို ရှောင်နေကြသလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #Bitcoin #CryptoEducation #Diwali
၁။ ဘာလဲဆိုတော့—အင်တာနက်ပေါ်မှာ ရှိနေတဲ့ ငွေတစ်မျိုးပါ။ ကြားထဲမှာ ဘဏ်လည်းမရှိ၊ အစိုးရလည်းမရှိပါဘူး။ WhatsApp မက်ဆေ့ချ်ပို့သလို ပို့လိုက်ရင် ကမ္ဘာ့ဘယ်နေရာကိုမဆို မိနစ်ပိုင်းအတွင်း ရောက်ပါတယ်။
၂။ ဘာကြောင့် တန်ဖိုးရှိသလဲဆိုတော့—စုစုပေါင်း ၂၁ သန်းပဲ ရှိမှာပါ။ ဘယ်သူမှ ထပ်ထုတ်လို့မရပါဘူး။ နှစ်တိုင်း ငွေစက္ကူတွေ ထပ်ရိုက်ထုတ်နေတဲ့ ရူပီး ဒါမှမဟုတ် ဒေါ်လာတွေနဲ့ နှိုင်းယှဉ်ကြည့်ပါ။
၃။ ဘယ်သူက ထိန်းချုပ်သလဲဆိုတော့—ဘယ်သူမှလည်း မဟုတ်သလို၊ လူတိုင်းလည်း ဖြစ်ပါတယ်။ ကမ္ဘာတစ်ဝန်းက ကွန်ပျူတာထောင်ပေါင်းများစွာက တူညီတဲ့ မှတ်တမ်းကို ထိန်းသိမ်းထားတာကြောင့် လူတစ်ယောက်တည်းက ပြောင်းလဲတာ၊ ပိတ်ပစ်တာ မလုပ်နိုင်ပါဘူး။
၄။ ဘာကြောင့် ဈေးနှုန်းက ဒီလောက် အတက်အကျများသလဲဆိုတော့—သက်တမ်း ၁၈ နှစ်တောင် မပြည့်သေးဘဲ၊ သူ့တန်ဖိုး ဘယ်လောက်ရှိသလဲဆိုတာကို တစ်ကမ္ဘာလုံးက ဆုံးဖြတ်နေကြတုန်းပါ။ ရွှေကတော့ နှစ်ထောင်ပေါင်းများစွာ ကြာခဲ့ပါတယ်။ ဒီအတက်အကျတွေက အဲဒီဖြစ်စဉ်ရဲ့ ဆူညံတဲ့အပိုင်းပါ။
၅။ ဘာတွေ မှားယွင်းနိုင်သလဲဆိုတော့—စကားဝှက်မေ့သွားရင် ဒင်္ဂါးတွေကို ထာဝရ ဆုံးရှုံးသွားပါပြီ။ ငွေလဲလှယ်ရေးပလက်ဖောင်းမှာ ထားပြီး အဲဒီပလက်ဖောင်း ပြိုလဲသွားနိုင်ပါတယ်။ ဒါမှမဟုတ် ဝမ်းကွဲဝယ်ထားလို့ ဈေးအမြင့်ဆုံးအချိန်မှာ ကိုယ်ပါ ဝယ်မိနိုင်ပါတယ်။ နည်းပညာက လုံခြုံပါတယ်။ အန္တရာယ်က လူတွေပါ။
ပြီးရင် အမြဲမေးလာကြတဲ့ မေးခွန်းက—ဝယ်သင့်လား။ ညစာစားပွဲတိုင်းမှာ ကျွန်တော် ဖြေတဲ့အဖြေကတော့ အရေးပေါ်ရန်ပုံငွေနဲ့ အာမခံကိစ္စတွေ ပြီးစီးပြီးနောက်၊ ငါးနှစ်လောက် မေ့ထားနိုင်တဲ့ ပမာဏကိုပဲ ဝယ်ပါ။
ဒီတနင်္ဂနွေအတွက် သိမ်းထားလိုက်ပါ။ အိမ်မှာ Bitcoin အကြောင်း ဘယ်လိုရှင်းပြကြသလဲ။ ဒါမှမဟုတ် ဒီအကြောင်းကို ရှောင်နေကြသလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #Bitcoin #CryptoEducation #Diwali
2
600
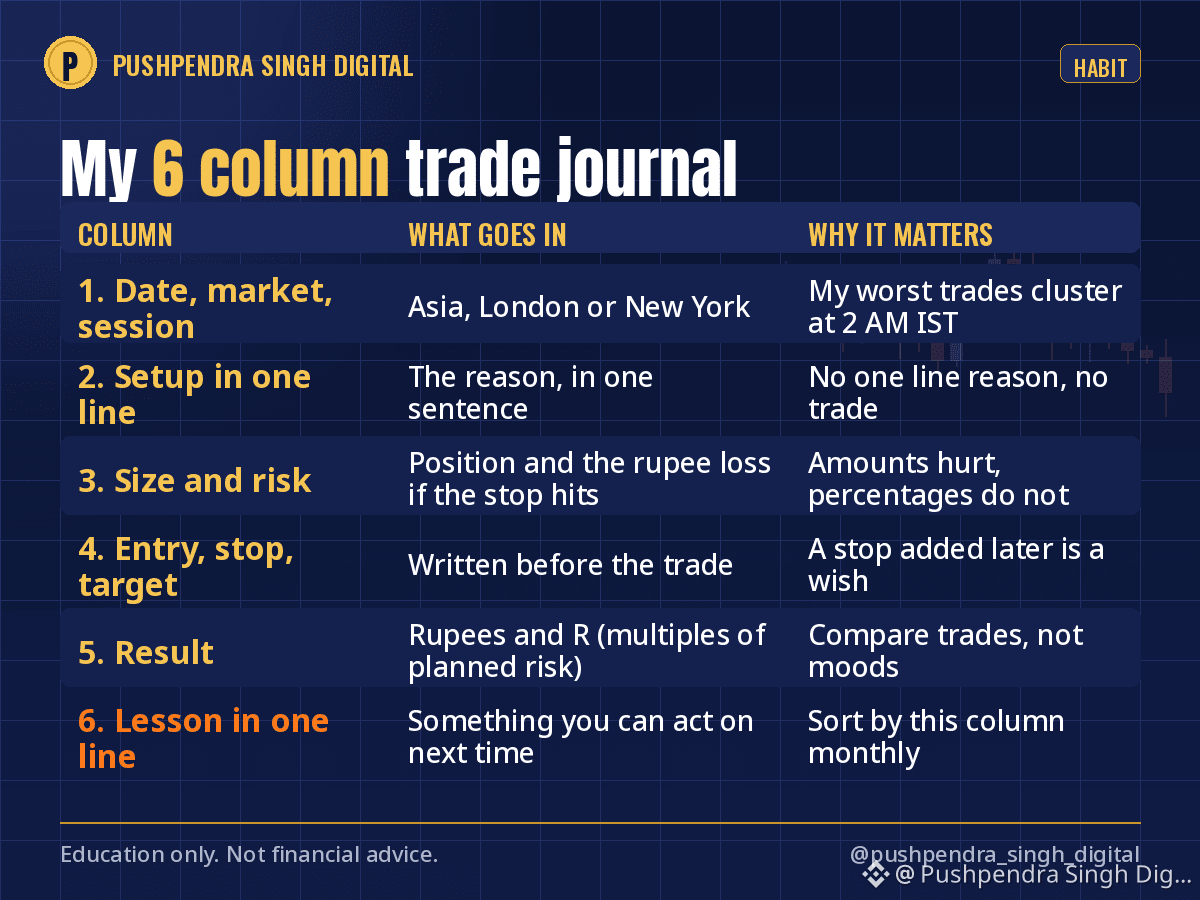
ကျွန်တော့်ရဲ့ အရောင်းအဝယ်မှတ်တမ်းမှာ ကော်လံခြောက်ခုရှိတယ်။ ငွေဆုံးရှုံးမှုတွေကို သုံးနှစ်ကြာ ကြုံပြီးမှ ဆဋ္ဌမကော်လံကို ရောက်လာခဲ့တာပါ။ အဲဒီကော်လံတစ်ခုတည်းကပဲ ကျွန်တော့်ကို ငွေရှာပေးခဲ့တယ်။
1. ရက်စွဲနဲ့ ဈေးကွက်။ သိသာပေမယ့် အရောင်းအဝယ်လုပ်တဲ့ အချိန်ပိုင်းကိုလည်း မှတ်တမ်းတင်တယ်—အာရှ၊ လန်ဒန်၊ နယူးယောက်။ ကျွန်တော့်ရဲ့ အဆိုးဆုံး အရောင်းအဝယ်တွေက IST အချိန် မနက် ၂ နာရီဝန်းကျင်မှာ စုပြုံနေတတ်တယ်။ အဲဒါကို ကျွန်တော့်မှတ်ဉာဏ်က ပြောပြတာမဟုတ်ဘဲ မှတ်တမ်းက ပြောပြတာပါ။
2. အရောင်းအဝယ်ဝင်ဖို့ အကြောင်းရင်းကို တစ်ကြောင်းတည်းနဲ့ ရေးတယ်။ အကြောင်းရင်းကို တစ်ကြောင်းတည်းနဲ့ မရေးနိုင်ရင် အကြောင်းရင်းမရှိတာပဲ။
3. ပမာဏနဲ့ စွန့်စားရမယ့်ငွေ။ အဝယ်အရောင်းပမာဏနဲ့ stop ထိသွားရင် ဆုံးရှုံးမယ့် ရူပီးငွေပမာဏကို မှတ်တယ်။ ရာခိုင်နှုန်းမဟုတ်ဘူး၊ ငွေပမာဏပါ။ ရာခိုင်နှုန်းတွေက မနာကျင်စေဘူး။ ငွေပမာဏကတော့ နာကျင်စေတယ်။
4. ဝင်ဈေး၊ stop၊ ပစ်မှတ်ဈေး။ အရောင်းအဝယ်မလုပ်ခင် ရေးမှတ်ရမယ်၊ ပြီးမှမဟုတ်ဘူး။ ဝင်ပြီးမှ ထည့်ထားတဲ့ stop က ဆန္ဒသက်သက်ပဲ။
5. ရလဒ်။ အမြတ် ဒါမှမဟုတ် အရှုံးကို ရူပီးနဲ့ R (စီစဉ်ထားတဲ့ စွန့်စားမှုနဲ့ နှိုင်းယှဉ်ရင် ဘယ်နှဆလဲ) ဖြင့် မှတ်တယ်။
6. သင်ခန်းစာကို တစ်ကြောင်းတည်းနဲ့ ရေးတယ်။ “ပိုကြာကြာကိုင်ထားသင့်တယ်” မဟုတ်ဘူး။ လက်တွေ့လုပ်ဆောင်နိုင်တာမျိုး ဖြစ်ရမယ်—“CPI ထုတ်ပြန်ပြီး ပထမ ၁၅ မိနစ်အတွင်း အရောင်းအဝယ်မဝင်ရ။”
တစ်လတစ်ခါ ကော်လံ ၆ အလိုက် စီကြည့်တယ်။ လတိုင်း တူညီတဲ့သင်ခန်းစာ သုံးခု ထပ်ပေါ်လာတယ်။ အဲဒါက တကယ့်မှတ်တမ်းပါပဲ—ကျွန်တော်ကိုယ်တိုင် လက်ရေးနဲ့ ရေးထားတဲ့၊ ထပ်ခါထပ်ခါ လုပ်နေမိတဲ့ အမှားတွေ။
စာရင်းဇယားတစ်ခုရှိရင် လုံလောက်တယ်။ ဘယ်အက်ပ်သုံးလဲဆိုတာ အရေးမကြီးဘူး။ အလေ့အကျင့်ရှိဖို့ကသာ အရေးကြီးတယ်။ တနင်္ဂနွေညက နောက်တစ်ပတ်အတွက် ပြင်ဆင်ဖို့ အချိန်ကောင်းပါပဲ။
သင်က မှတ်တမ်းရေးထားသလား၊ ဒါမှမဟုတ် ကိုယ့်ဘက်ကနေ အမြဲမျက်နှာသာပေးတတ်တဲ့ မှတ်ဉာဏ်ကိုပဲ အားကိုးသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #TradingJournal #TradingPsychology #RiskManagement
ကျွန်တော့်ရဲ့ အရောင်းအဝယ်မှတ်တမ်းမှာ ကော်လံခြောက်ခုရှိတယ်။ ငွေဆုံးရှုံးမှုတွေကို သုံးနှစ်ကြာ ကြုံပြီးမှ ဆဋ္ဌမကော်လံကို ရောက်လာခဲ့တာပါ။ အဲဒီကော်လံတစ်ခုတည်းကပဲ ကျွန်တော့်ကို ငွေရှာပေးခဲ့တယ်။
1. ရက်စွဲနဲ့ ဈေးကွက်။ သိသာပေမယ့် အရောင်းအဝယ်လုပ်တဲ့ အချိန်ပိုင်းကိုလည်း မှတ်တမ်းတင်တယ်—အာရှ၊ လန်ဒန်၊ နယူးယောက်။ ကျွန်တော့်ရဲ့ အဆိုးဆုံး အရောင်းအဝယ်တွေက IST အချိန် မနက် ၂ နာရီဝန်းကျင်မှာ စုပြုံနေတတ်တယ်။ အဲဒါကို ကျွန်တော့်မှတ်ဉာဏ်က ပြောပြတာမဟုတ်ဘဲ မှတ်တမ်းက ပြောပြတာပါ။
2. အရောင်းအဝယ်ဝင်ဖို့ အကြောင်းရင်းကို တစ်ကြောင်းတည်းနဲ့ ရေးတယ်။ အကြောင်းရင်းကို တစ်ကြောင်းတည်းနဲ့ မရေးနိုင်ရင် အကြောင်းရင်းမရှိတာပဲ။
3. ပမာဏနဲ့ စွန့်စားရမယ့်ငွေ။ အဝယ်အရောင်းပမာဏနဲ့ stop ထိသွားရင် ဆုံးရှုံးမယ့် ရူပီးငွေပမာဏကို မှတ်တယ်။ ရာခိုင်နှုန်းမဟုတ်ဘူး၊ ငွေပမာဏပါ။ ရာခိုင်နှုန်းတွေက မနာကျင်စေဘူး။ ငွေပမာဏကတော့ နာကျင်စေတယ်။
4. ဝင်ဈေး၊ stop၊ ပစ်မှတ်ဈေး။ အရောင်းအဝယ်မလုပ်ခင် ရေးမှတ်ရမယ်၊ ပြီးမှမဟုတ်ဘူး။ ဝင်ပြီးမှ ထည့်ထားတဲ့ stop က ဆန္ဒသက်သက်ပဲ။
5. ရလဒ်။ အမြတ် ဒါမှမဟုတ် အရှုံးကို ရူပီးနဲ့ R (စီစဉ်ထားတဲ့ စွန့်စားမှုနဲ့ နှိုင်းယှဉ်ရင် ဘယ်နှဆလဲ) ဖြင့် မှတ်တယ်။
6. သင်ခန်းစာကို တစ်ကြောင်းတည်းနဲ့ ရေးတယ်။ “ပိုကြာကြာကိုင်ထားသင့်တယ်” မဟုတ်ဘူး။ လက်တွေ့လုပ်ဆောင်နိုင်တာမျိုး ဖြစ်ရမယ်—“CPI ထုတ်ပြန်ပြီး ပထမ ၁၅ မိနစ်အတွင်း အရောင်းအဝယ်မဝင်ရ။”
တစ်လတစ်ခါ ကော်လံ ၆ အလိုက် စီကြည့်တယ်။ လတိုင်း တူညီတဲ့သင်ခန်းစာ သုံးခု ထပ်ပေါ်လာတယ်။ အဲဒါက တကယ့်မှတ်တမ်းပါပဲ—ကျွန်တော်ကိုယ်တိုင် လက်ရေးနဲ့ ရေးထားတဲ့၊ ထပ်ခါထပ်ခါ လုပ်နေမိတဲ့ အမှားတွေ။
စာရင်းဇယားတစ်ခုရှိရင် လုံလောက်တယ်။ ဘယ်အက်ပ်သုံးလဲဆိုတာ အရေးမကြီးဘူး။ အလေ့အကျင့်ရှိဖို့ကသာ အရေးကြီးတယ်။ တနင်္ဂနွေညက နောက်တစ်ပတ်အတွက် ပြင်ဆင်ဖို့ အချိန်ကောင်းပါပဲ။
သင်က မှတ်တမ်းရေးထားသလား၊ ဒါမှမဟုတ် ကိုယ့်ဘက်ကနေ အမြဲမျက်နှာသာပေးတတ်တဲ့ မှတ်ဉာဏ်ကိုပဲ အားကိုးသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #TradingJournal #TradingPsychology #RiskManagement
1. ရက်စွဲနဲ့ ဈေးကွက်။ သိသာပေမယ့် အရောင်းအဝယ်လုပ်တဲ့ အချိန်ပိုင်းကိုလည်း မှတ်တမ်းတင်တယ်—အာရှ၊ လန်ဒန်၊ နယူးယောက်။ ကျွန်တော့်ရဲ့ အဆိုးဆုံး အရောင်းအဝယ်တွေက IST အချိန် မနက် ၂ နာရီဝန်းကျင်မှာ စုပြုံနေတတ်တယ်။ အဲဒါကို ကျွန်တော့်မှတ်ဉာဏ်က ပြောပြတာမဟုတ်ဘဲ မှတ်တမ်းက ပြောပြတာပါ။
2. အရောင်းအဝယ်ဝင်ဖို့ အကြောင်းရင်းကို တစ်ကြောင်းတည်းနဲ့ ရေးတယ်။ အကြောင်းရင်းကို တစ်ကြောင်းတည်းနဲ့ မရေးနိုင်ရင် အကြောင်းရင်းမရှိတာပဲ။
3. ပမာဏနဲ့ စွန့်စားရမယ့်ငွေ။ အဝယ်အရောင်းပမာဏနဲ့ stop ထိသွားရင် ဆုံးရှုံးမယ့် ရူပီးငွေပမာဏကို မှတ်တယ်။ ရာခိုင်နှုန်းမဟုတ်ဘူး၊ ငွေပမာဏပါ။ ရာခိုင်နှုန်းတွေက မနာကျင်စေဘူး။ ငွေပမာဏကတော့ နာကျင်စေတယ်။
4. ဝင်ဈေး၊ stop၊ ပစ်မှတ်ဈေး။ အရောင်းအဝယ်မလုပ်ခင် ရေးမှတ်ရမယ်၊ ပြီးမှမဟုတ်ဘူး။ ဝင်ပြီးမှ ထည့်ထားတဲ့ stop က ဆန္ဒသက်သက်ပဲ။
5. ရလဒ်။ အမြတ် ဒါမှမဟုတ် အရှုံးကို ရူပီးနဲ့ R (စီစဉ်ထားတဲ့ စွန့်စားမှုနဲ့ နှိုင်းယှဉ်ရင် ဘယ်နှဆလဲ) ဖြင့် မှတ်တယ်။
6. သင်ခန်းစာကို တစ်ကြောင်းတည်းနဲ့ ရေးတယ်။ “ပိုကြာကြာကိုင်ထားသင့်တယ်” မဟုတ်ဘူး။ လက်တွေ့လုပ်ဆောင်နိုင်တာမျိုး ဖြစ်ရမယ်—“CPI ထုတ်ပြန်ပြီး ပထမ ၁၅ မိနစ်အတွင်း အရောင်းအဝယ်မဝင်ရ။”
တစ်လတစ်ခါ ကော်လံ ၆ အလိုက် စီကြည့်တယ်။ လတိုင်း တူညီတဲ့သင်ခန်းစာ သုံးခု ထပ်ပေါ်လာတယ်။ အဲဒါက တကယ့်မှတ်တမ်းပါပဲ—ကျွန်တော်ကိုယ်တိုင် လက်ရေးနဲ့ ရေးထားတဲ့၊ ထပ်ခါထပ်ခါ လုပ်နေမိတဲ့ အမှားတွေ။
စာရင်းဇယားတစ်ခုရှိရင် လုံလောက်တယ်။ ဘယ်အက်ပ်သုံးလဲဆိုတာ အရေးမကြီးဘူး။ အလေ့အကျင့်ရှိဖို့ကသာ အရေးကြီးတယ်။ တနင်္ဂနွေညက နောက်တစ်ပတ်အတွက် ပြင်ဆင်ဖို့ အချိန်ကောင်းပါပဲ။
သင်က မှတ်တမ်းရေးထားသလား၊ ဒါမှမဟုတ် ကိုယ့်ဘက်ကနေ အမြဲမျက်နှာသာပေးတတ်တဲ့ မှတ်ဉာဏ်ကိုပဲ အားကိုးသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #TradingJournal #TradingPsychology #RiskManagement
8
825
လာမည့်ရက်သတ္တပတ်အကြောင်းကို ရိုးရိုးရှင်းရှင်း ပြောရရင်။ ဒီတစ်ပတ်က ကြည့်ရတာထက် ပိုအလုပ်များပါတယ်။
အင်္ဂါနေ့၊ နိုဝင်ဘာ ၃: အမေရိကန် ကြားဖြတ်ရွေးကောက်ပွဲ။ အောက်လွှတ်တော် အမတ်နေရာအားလုံးနဲ့ အထက်လွှတ်တော် အမတ်နေရာ သုံးပုံတစ်ပုံအတွက် ရွေးကောက်ပွဲပါ။ ဈေးကွက်တွေက ဘယ်သူနိုင်လဲဆိုတာထက် ရလဒ်ကို သိရဖို့ကို ပိုအလေးထားကြပါတယ်။ အင်္ဂါညမှာ ဈေးကွက်အတက်အကျများပြီး ဗုဒ္ဓဟူးနေ့မှာတော့ ရလဒ်အပေါ်မူတည်ပြီး အရောင်းအဝယ်ဖြစ်မယ်လို့ မျှော်လင့်ပါ။ ရွေးကောက်ပွဲတွေက ဈေးကွက်ကို ဘာတွေသက်ရောက်စေပြီး ဘာတွေမသက်ရောက်စေဘူးဆိုတာ အင်္ဂါမနက်မှာ ရေးတင်ပါမယ်။
ဗုဒ္ဓဟူးနဲ့ ကြာသပတေး: နှစ်ဖက်စလုံးမှာ ကုမ္ပဏီရလဒ်တင်ပြတဲ့ရာသီ ဆက်လက်ရှိနေပါတယ်။ အမေရိကန် ကုမ္ပဏီကြီးတွေက ဈေးကွက်ပိတ်ပြီးနောက် ရလဒ်တင်ပြကြပြီး၊ အိန္ဒိယကုမ္ပဏီတွေက စက်တင်ဘာလ သုံးလပတ်ရလဒ်တွေ တင်ပြကြပါတယ်။ အလေ့အကျင့်တစ်ခုကတော့ ခေါင်းစီးကိန်းဂဏန်းကိုမဟုတ်ဘဲ ရှေ့အလားအလာခန့်မှန်းချက်ကို ဖတ်ပါ။ ခေါင်းစီးကိန်းဂဏန်းက အတိတ်ဖြစ်ပြီး၊ ရှေ့အလားအလာခန့်မှန်းချက်ကတော့ ရှယ်ယာဈေးနှုန်းကို သက်ရောက်စေပါတယ်။
သောကြာနေ့၊ နိုဝင်ဘာ ၆: အမေရိကန် အလုပ်အကိုင်အစီရင်ခံစာ၊ အိန္ဒိယစံတော်ချိန် ည ၇:၀၀ နာရီ။ ပြီးခဲ့တဲ့အပတ်က Fed ဆုံးဖြတ်ချက်နောက်ပိုင်း ပထမဆုံး အရေးကြီးတဲ့ စီးပွားရေးအချက်အလက်ပါ။ အလုပ်အကိုင်အခြေအနေ အားကောင်းရင် နောက်တစ်ကြိမ် အတိုးနှုန်းလျှော့ချဖို့ ဖြစ်နိုင်ခြေ နည်းသွားပြီး၊ အားနည်းရင်တော့ ပြောင်းပြန်ဖြစ်ပါတယ်။ ဒီသတင်းထွက်တဲ့အခါ Bitcoin က ပုံမှန်အားဖြင့် Nasdaq နဲ့ တစ်ချိန်တည်း လှုပ်ရှားတတ်ပါတယ်။
တနင်္ဂနွေနေ့၊ နိုဝင်ဘာ ၈: ဒိဝါလီပွဲတော်နဲ့ အိန္ဒိယစတော့အိတ်ချိန်းတွေမှာ တစ်နာရီကြာ Muhurat အရောင်းအဝယ်အစီအစဉ်။ မဟာဗျူဟာမဟုတ်ဘဲ ရိုးရာဓလေ့ပါ။ အဲဒီအကြောင်း ကြာသပတေးနေ့မှာ ထပ်ပြောပါမယ်။
ကိုယ့်ငွေကြေးအတွက်တော့ ဒီတစ်ပတ် ဘာမှမပြောင်းပါဘူး။ SIP ကို သတ်မှတ်ထားတဲ့ရက်မှာ ဆက်လုပ်မယ်၊ အရောင်းအဝယ်အတွက် သတ်မှတ်ထားတဲ့ငွေပမာဏကို နည်းနည်းပဲထားမယ်၊ အင်္ဂါညမတိုင်ခင် အကြွေးယူပြီး ရင်းနှီးမြှုပ်နှံတဲ့ ရာထူးအသစ်တွေ မဖွင့်ပါဘူး။ ကြိုသိထားတဲ့ဖြစ်ရပ်တွေကို စိတ်ရှည်ရှည်နဲ့ ဖြတ်သန်းဖို့ အလွယ်ဆုံးပါပဲ။
ဒီတစ်ပတ်မှာ သင်စောင့်ကြည့်နေတဲ့ ဖြစ်ရပ်တစ်ခုက ဘာလဲ။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #WeekAhead #MarketUpdate #CryptoEducation
လာမည့်ရက်သတ္တပတ်အကြောင်းကို ရိုးရိုးရှင်းရှင်း ပြောရရင်။ ဒီတစ်ပတ်က ကြည့်ရတာထက် ပိုအလုပ်များပါတယ်။
အင်္ဂါနေ့၊ နိုဝင်ဘာ ၃: အမေရိကန် ကြားဖြတ်ရွေးကောက်ပွဲ။ အောက်လွှတ်တော် အမတ်နေရာအားလုံးနဲ့ အထက်လွှတ်တော် အမတ်နေရာ သုံးပုံတစ်ပုံအတွက် ရွေးကောက်ပွဲပါ။ ဈေးကွက်တွေက ဘယ်သူနိုင်လဲဆိုတာထက် ရလဒ်ကို သိရဖို့ကို ပိုအလေးထားကြပါတယ်။ အင်္ဂါညမှာ ဈေးကွက်အတက်အကျများပြီး ဗုဒ္ဓဟူးနေ့မှာတော့ ရလဒ်အပေါ်မူတည်ပြီး အရောင်းအဝယ်ဖြစ်မယ်လို့ မျှော်လင့်ပါ။ ရွေးကောက်ပွဲတွေက ဈေးကွက်ကို ဘာတွေသက်ရောက်စေပြီး ဘာတွေမသက်ရောက်စေဘူးဆိုတာ အင်္ဂါမနက်မှာ ရေးတင်ပါမယ်။
ဗုဒ္ဓဟူးနဲ့ ကြာသပတေး: နှစ်ဖက်စလုံးမှာ ကုမ္ပဏီရလဒ်တင်ပြတဲ့ရာသီ ဆက်လက်ရှိနေပါတယ်။ အမေရိကန် ကုမ္ပဏီကြီးတွေက ဈေးကွက်ပိတ်ပြီးနောက် ရလဒ်တင်ပြကြပြီး၊ အိန္ဒိယကုမ္ပဏီတွေက စက်တင်ဘာလ သုံးလပတ်ရလဒ်တွေ တင်ပြကြပါတယ်။ အလေ့အကျင့်တစ်ခုကတော့ ခေါင်းစီးကိန်းဂဏန်းကိုမဟုတ်ဘဲ ရှေ့အလားအလာခန့်မှန်းချက်ကို ဖတ်ပါ။ ခေါင်းစီးကိန်းဂဏန်းက အတိတ်ဖြစ်ပြီး၊ ရှေ့အလားအလာခန့်မှန်းချက်ကတော့ ရှယ်ယာဈေးနှုန်းကို သက်ရောက်စေပါတယ်။
သောကြာနေ့၊ နိုဝင်ဘာ ၆: အမေရိကန် အလုပ်အကိုင်အစီရင်ခံစာ၊ အိန္ဒိယစံတော်ချိန် ည ၇:၀၀ နာရီ။ ပြီးခဲ့တဲ့အပတ်က Fed ဆုံးဖြတ်ချက်နောက်ပိုင်း ပထမဆုံး အရေးကြီးတဲ့ စီးပွားရေးအချက်အလက်ပါ။ အလုပ်အကိုင်အခြေအနေ အားကောင်းရင် နောက်တစ်ကြိမ် အတိုးနှုန်းလျှော့ချဖို့ ဖြစ်နိုင်ခြေ နည်းသွားပြီး၊ အားနည်းရင်တော့ ပြောင်းပြန်ဖြစ်ပါတယ်။ ဒီသတင်းထွက်တဲ့အခါ Bitcoin က ပုံမှန်အားဖြင့် Nasdaq နဲ့ တစ်ချိန်တည်း လှုပ်ရှားတတ်ပါတယ်။
တနင်္ဂနွေနေ့၊ နိုဝင်ဘာ ၈: ဒိဝါလီပွဲတော်နဲ့ အိန္ဒိယစတော့အိတ်ချိန်းတွေမှာ တစ်နာရီကြာ Muhurat အရောင်းအဝယ်အစီအစဉ်။ မဟာဗျူဟာမဟုတ်ဘဲ ရိုးရာဓလေ့ပါ။ အဲဒီအကြောင်း ကြာသပတေးနေ့မှာ ထပ်ပြောပါမယ်။
ကိုယ့်ငွေကြေးအတွက်တော့ ဒီတစ်ပတ် ဘာမှမပြောင်းပါဘူး။ SIP ကို သတ်မှတ်ထားတဲ့ရက်မှာ ဆက်လုပ်မယ်၊ အရောင်းအဝယ်အတွက် သတ်မှတ်ထားတဲ့ငွေပမာဏကို နည်းနည်းပဲထားမယ်၊ အင်္ဂါညမတိုင်ခင် အကြွေးယူပြီး ရင်းနှီးမြှုပ်နှံတဲ့ ရာထူးအသစ်တွေ မဖွင့်ပါဘူး။ ကြိုသိထားတဲ့ဖြစ်ရပ်တွေကို စိတ်ရှည်ရှည်နဲ့ ဖြတ်သန်းဖို့ အလွယ်ဆုံးပါပဲ။
ဒီတစ်ပတ်မှာ သင်စောင့်ကြည့်နေတဲ့ ဖြစ်ရပ်တစ်ခုက ဘာလဲ။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #WeekAhead #MarketUpdate #CryptoEducation
အင်္ဂါနေ့၊ နိုဝင်ဘာ ၃: အမေရိကန် ကြားဖြတ်ရွေးကောက်ပွဲ။ အောက်လွှတ်တော် အမတ်နေရာအားလုံးနဲ့ အထက်လွှတ်တော် အမတ်နေရာ သုံးပုံတစ်ပုံအတွက် ရွေးကောက်ပွဲပါ။ ဈေးကွက်တွေက ဘယ်သူနိုင်လဲဆိုတာထက် ရလဒ်ကို သိရဖို့ကို ပိုအလေးထားကြပါတယ်။ အင်္ဂါညမှာ ဈေးကွက်အတက်အကျများပြီး ဗုဒ္ဓဟူးနေ့မှာတော့ ရလဒ်အပေါ်မူတည်ပြီး အရောင်းအဝယ်ဖြစ်မယ်လို့ မျှော်လင့်ပါ။ ရွေးကောက်ပွဲတွေက ဈေးကွက်ကို ဘာတွေသက်ရောက်စေပြီး ဘာတွေမသက်ရောက်စေဘူးဆိုတာ အင်္ဂါမနက်မှာ ရေးတင်ပါမယ်။
ဗုဒ္ဓဟူးနဲ့ ကြာသပတေး: နှစ်ဖက်စလုံးမှာ ကုမ္ပဏီရလဒ်တင်ပြတဲ့ရာသီ ဆက်လက်ရှိနေပါတယ်။ အမေရိကန် ကုမ္ပဏီကြီးတွေက ဈေးကွက်ပိတ်ပြီးနောက် ရလဒ်တင်ပြကြပြီး၊ အိန္ဒိယကုမ္ပဏီတွေက စက်တင်ဘာလ သုံးလပတ်ရလဒ်တွေ တင်ပြကြပါတယ်။ အလေ့အကျင့်တစ်ခုကတော့ ခေါင်းစီးကိန်းဂဏန်းကိုမဟုတ်ဘဲ ရှေ့အလားအလာခန့်မှန်းချက်ကို ဖတ်ပါ။ ခေါင်းစီးကိန်းဂဏန်းက အတိတ်ဖြစ်ပြီး၊ ရှေ့အလားအလာခန့်မှန်းချက်ကတော့ ရှယ်ယာဈေးနှုန်းကို သက်ရောက်စေပါတယ်။
သောကြာနေ့၊ နိုဝင်ဘာ ၆: အမေရိကန် အလုပ်အကိုင်အစီရင်ခံစာ၊ အိန္ဒိယစံတော်ချိန် ည ၇:၀၀ နာရီ။ ပြီးခဲ့တဲ့အပတ်က Fed ဆုံးဖြတ်ချက်နောက်ပိုင်း ပထမဆုံး အရေးကြီးတဲ့ စီးပွားရေးအချက်အလက်ပါ။ အလုပ်အကိုင်အခြေအနေ အားကောင်းရင် နောက်တစ်ကြိမ် အတိုးနှုန်းလျှော့ချဖို့ ဖြစ်နိုင်ခြေ နည်းသွားပြီး၊ အားနည်းရင်တော့ ပြောင်းပြန်ဖြစ်ပါတယ်။ ဒီသတင်းထွက်တဲ့အခါ Bitcoin က ပုံမှန်အားဖြင့် Nasdaq နဲ့ တစ်ချိန်တည်း လှုပ်ရှားတတ်ပါတယ်။
တနင်္ဂနွေနေ့၊ နိုဝင်ဘာ ၈: ဒိဝါလီပွဲတော်နဲ့ အိန္ဒိယစတော့အိတ်ချိန်းတွေမှာ တစ်နာရီကြာ Muhurat အရောင်းအဝယ်အစီအစဉ်။ မဟာဗျူဟာမဟုတ်ဘဲ ရိုးရာဓလေ့ပါ။ အဲဒီအကြောင်း ကြာသပတေးနေ့မှာ ထပ်ပြောပါမယ်။
ကိုယ့်ငွေကြေးအတွက်တော့ ဒီတစ်ပတ် ဘာမှမပြောင်းပါဘူး။ SIP ကို သတ်မှတ်ထားတဲ့ရက်မှာ ဆက်လုပ်မယ်၊ အရောင်းအဝယ်အတွက် သတ်မှတ်ထားတဲ့ငွေပမာဏကို နည်းနည်းပဲထားမယ်၊ အင်္ဂါညမတိုင်ခင် အကြွေးယူပြီး ရင်းနှီးမြှုပ်နှံတဲ့ ရာထူးအသစ်တွေ မဖွင့်ပါဘူး။ ကြိုသိထားတဲ့ဖြစ်ရပ်တွေကို စိတ်ရှည်ရှည်နဲ့ ဖြတ်သန်းဖို့ အလွယ်ဆုံးပါပဲ။
ဒီတစ်ပတ်မှာ သင်စောင့်ကြည့်နေတဲ့ ဖြစ်ရပ်တစ်ခုက ဘာလဲ။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #WeekAhead #MarketUpdate #CryptoEducation
1
543
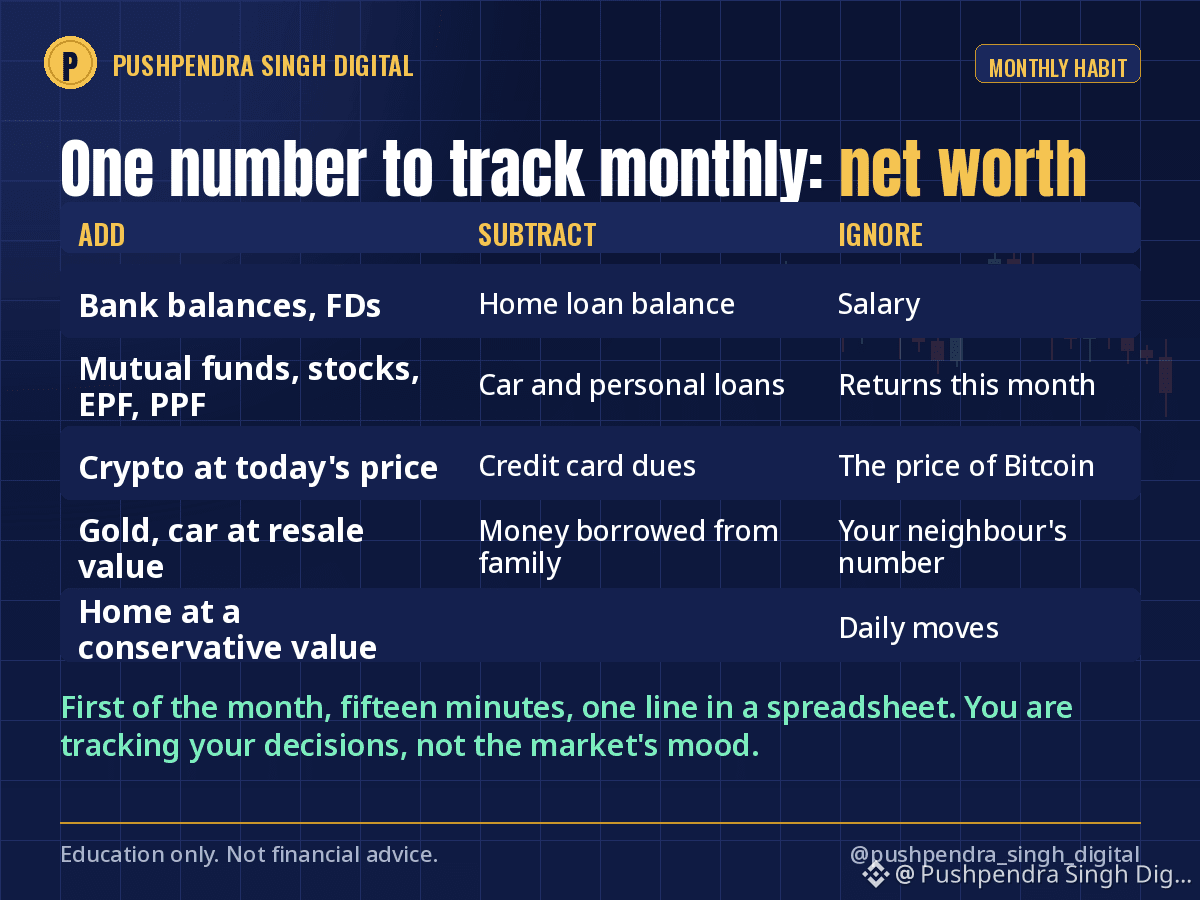
လရဲ့ ပထမဆုံးနေ့ပါ။ ကိုယ့်ငွေကြေးနဲ့ပတ်သက်ပြီး ကိန်းဂဏန်းတစ်ခုတည်းကိုပဲ မှတ်တမ်းတင်မယ်ဆိုရင် အသားတင်ပိုင်ဆိုင်မှုတန်ဖိုးကို မှတ်တမ်းတင်ပါ။ ကိုယ်ပိုင်ဆိုင်သမျှထဲက ကိုယ်ပေးရန်ရှိသမျှကို နုတ်လိုက်တာပါ။ တစ်လတစ်ကြိမ်၊ ရက်စွဲတူတူမှာ၊ စာရင်းဇယားတစ်ခုထဲ တစ်ကြောင်းရေးရုံပါပဲ။
ထည့်သွင်းရမယ့်အရာတွေကတော့-
ပိုင်ဆိုင်မှုများ- ဘဏ်လက်ကျန်ငွေ၊ သက်တမ်းသတ်မှတ်အပ်ငွေ၊ အပြန်အလှန်ရန်ပုံငွေ၊ ရှယ်ယာများ၊ EPF နှင့် PPF၊ ယနေ့ပေါက်ဈေးအရ ခရစ်ပတိုငွေကြေး၊ ရွှေ၊ ပြန်ရောင်းဈေးအရ ကားတန်ဖိုး၊ အနိမ့်ဘက်က ခန့်မှန်းထားတဲ့ အိမ်တန်ဖိုး။
ပေးရန်ရှိသည့်တာဝန်များ- အိမ်ချေးငွေလက်ကျန်၊ ကားချေးငွေ၊ ကိုယ်ပိုင်ချေးငွေများ၊ အကြွေးဝယ်ကတ်ပေးရန်ငွေ၊ မိသားစုဝင်များထံမှ ချေးထားသည့်ငွေ။
မထည့်သွင်းရမယ့်အရာတွေကတော့ လစာ၊ ရင်းနှီးမြှုပ်နှံမှုအမြတ်၊ Bitcoin ဈေးနှုန်းတို့ပါ။ ဝင်ငွေဟာ ကြွယ်ဝမှုမဟုတ်ပါဘူး။ ကိုယ့်ငွေရဲ့ 5% ကို ရင်းနှီးမြှုပ်နှံထားပြီး 20% အမြတ်ရတာက စုစုပေါင်းမှာတော့ သိပ်မပြောင်းလဲစေပါဘူး။
နေ့တိုင်းမဟုတ်ဘဲ လစဉ် ဘာကြောင့်လဲဆိုတော့ နေ့စဉ်အတက်အကျတွေက ဆူညံသံလိုပါပဲ။ လစဉ်မှတ်တမ်းက ဦးတည်ရာကို ပြသပြီး တစ်နှစ်ကြာတဲ့အခါ ကိန်းဂဏန်းကို တကယ်ပြောင်းလဲစေခဲ့တာတွေကို မြင်လာပါလိမ့်မယ်။ ကျွန်တော့်အတွက်တော့ အဲဒါဟာ ဘယ်တော့မှ အရောင်းအဝယ်တစ်ခု မဟုတ်ခဲ့ပါဘူး။ စုဆောင်းနှုန်းနဲ့ စောစောဆပ်ပြီးသွားတဲ့ ချေးငွေတစ်ခုပါပဲ။
ရိုးရိုးသားသားပြောရရင်- ယနေ့ပေါက်ဈေးအရ ခရစ်ပတိုကို ထည့်တွက်တာက ကိန်းဂဏန်း အတက်အကျများစေမှာပါ။ ပြီးခဲ့တဲ့ အောက်တိုဘာလ အမြင့်ဆုံးဈေးကနေ နောက်ပိုင်း သုံးလကြာ ကျဆင်းခဲ့ပေမယ့် ကျွန်တော် ဆက်မှတ်တမ်းတင်ခဲ့ပါတယ်။ အဲဒါက အဓိကအချက်ပါပဲ။ ကိုယ်မှတ်တမ်းတင်နေတာက ကိုယ့်ဆုံးဖြတ်ချက်တွေပါ၊ ဈေးကွက်ရဲ့ စိတ်အခြေအနေမဟုတ်ပါဘူး။
လရဲ့ ပထမဆုံးနေ့၊ ၁၅ မိနစ်၊ ကိန်းဂဏန်းတစ်ခု။ တိတ်တဆိတ်လုပ်နိုင်ပေမယ့် ရလဒ်အကြီးမားဆုံးဖြစ်စေတဲ့ အလေ့အကျင့်ပါပဲ။ ဒီနေ့က စတင်ဖို့ သင့်တော်တဲ့နေ့ပါ။
ဒီနေ့ ကိုယ့်ရဲ့ အသားတင်ပိုင်ဆိုင်မှုတန်ဖိုးကို 10% အတွင်း တိတိကျကျ သိပါသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #NetWorth #PersonalFinance #MoneyHabits
လရဲ့ ပထမဆုံးနေ့ပါ။ ကိုယ့်ငွေကြေးနဲ့ပတ်သက်ပြီး ကိန်းဂဏန်းတစ်ခုတည်းကိုပဲ မှတ်တမ်းတင်မယ်ဆိုရင် အသားတင်ပိုင်ဆိုင်မှုတန်ဖိုးကို မှတ်တမ်းတင်ပါ။ ကိုယ်ပိုင်ဆိုင်သမျှထဲက ကိုယ်ပေးရန်ရှိသမျှကို နုတ်လိုက်တာပါ။ တစ်လတစ်ကြိမ်၊ ရက်စွဲတူတူမှာ၊ စာရင်းဇယားတစ်ခုထဲ တစ်ကြောင်းရေးရုံပါပဲ။
ထည့်သွင်းရမယ့်အရာတွေကတော့-
ပိုင်ဆိုင်မှုများ- ဘဏ်လက်ကျန်ငွေ၊ သက်တမ်းသတ်မှတ်အပ်ငွေ၊ အပြန်အလှန်ရန်ပုံငွေ၊ ရှယ်ယာများ၊ EPF နှင့် PPF၊ ယနေ့ပေါက်ဈေးအရ ခရစ်ပတိုငွေကြေး၊ ရွှေ၊ ပြန်ရောင်းဈေးအရ ကားတန်ဖိုး၊ အနိမ့်ဘက်က ခန့်မှန်းထားတဲ့ အိမ်တန်ဖိုး။
ပေးရန်ရှိသည့်တာဝန်များ- အိမ်ချေးငွေလက်ကျန်၊ ကားချေးငွေ၊ ကိုယ်ပိုင်ချေးငွေများ၊ အကြွေးဝယ်ကတ်ပေးရန်ငွေ၊ မိသားစုဝင်များထံမှ ချေးထားသည့်ငွေ။
မထည့်သွင်းရမယ့်အရာတွေကတော့ လစာ၊ ရင်းနှီးမြှုပ်နှံမှုအမြတ်၊ Bitcoin ဈေးနှုန်းတို့ပါ။ ဝင်ငွေဟာ ကြွယ်ဝမှုမဟုတ်ပါဘူး။ ကိုယ့်ငွေရဲ့ 5% ကို ရင်းနှီးမြှုပ်နှံထားပြီး 20% အမြတ်ရတာက စုစုပေါင်းမှာတော့ သိပ်မပြောင်းလဲစေပါဘူး။
နေ့တိုင်းမဟုတ်ဘဲ လစဉ် ဘာကြောင့်လဲဆိုတော့ နေ့စဉ်အတက်အကျတွေက ဆူညံသံလိုပါပဲ။ လစဉ်မှတ်တမ်းက ဦးတည်ရာကို ပြသပြီး တစ်နှစ်ကြာတဲ့အခါ ကိန်းဂဏန်းကို တကယ်ပြောင်းလဲစေခဲ့တာတွေကို မြင်လာပါလိမ့်မယ်။ ကျွန်တော့်အတွက်တော့ အဲဒါဟာ ဘယ်တော့မှ အရောင်းအဝယ်တစ်ခု မဟုတ်ခဲ့ပါဘူး။ စုဆောင်းနှုန်းနဲ့ စောစောဆပ်ပြီးသွားတဲ့ ချေးငွေတစ်ခုပါပဲ။
ရိုးရိုးသားသားပြောရရင်- ယနေ့ပေါက်ဈေးအရ ခရစ်ပတိုကို ထည့်တွက်တာက ကိန်းဂဏန်း အတက်အကျများစေမှာပါ။ ပြီးခဲ့တဲ့ အောက်တိုဘာလ အမြင့်ဆုံးဈေးကနေ နောက်ပိုင်း သုံးလကြာ ကျဆင်းခဲ့ပေမယ့် ကျွန်တော် ဆက်မှတ်တမ်းတင်ခဲ့ပါတယ်။ အဲဒါက အဓိကအချက်ပါပဲ။ ကိုယ်မှတ်တမ်းတင်နေတာက ကိုယ့်ဆုံးဖြတ်ချက်တွေပါ၊ ဈေးကွက်ရဲ့ စိတ်အခြေအနေမဟုတ်ပါဘူး။
လရဲ့ ပထမဆုံးနေ့၊ ၁၅ မိနစ်၊ ကိန်းဂဏန်းတစ်ခု။ တိတ်တဆိတ်လုပ်နိုင်ပေမယ့် ရလဒ်အကြီးမားဆုံးဖြစ်စေတဲ့ အလေ့အကျင့်ပါပဲ။ ဒီနေ့က စတင်ဖို့ သင့်တော်တဲ့နေ့ပါ။
ဒီနေ့ ကိုယ့်ရဲ့ အသားတင်ပိုင်ဆိုင်မှုတန်ဖိုးကို 10% အတွင်း တိတိကျကျ သိပါသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #NetWorth #PersonalFinance #MoneyHabits
ထည့်သွင်းရမယ့်အရာတွေကတော့-
ပိုင်ဆိုင်မှုများ- ဘဏ်လက်ကျန်ငွေ၊ သက်တမ်းသတ်မှတ်အပ်ငွေ၊ အပြန်အလှန်ရန်ပုံငွေ၊ ရှယ်ယာများ၊ EPF နှင့် PPF၊ ယနေ့ပေါက်ဈေးအရ ခရစ်ပတိုငွေကြေး၊ ရွှေ၊ ပြန်ရောင်းဈေးအရ ကားတန်ဖိုး၊ အနိမ့်ဘက်က ခန့်မှန်းထားတဲ့ အိမ်တန်ဖိုး။
ပေးရန်ရှိသည့်တာဝန်များ- အိမ်ချေးငွေလက်ကျန်၊ ကားချေးငွေ၊ ကိုယ်ပိုင်ချေးငွေများ၊ အကြွေးဝယ်ကတ်ပေးရန်ငွေ၊ မိသားစုဝင်များထံမှ ချေးထားသည့်ငွေ။
မထည့်သွင်းရမယ့်အရာတွေကတော့ လစာ၊ ရင်းနှီးမြှုပ်နှံမှုအမြတ်၊ Bitcoin ဈေးနှုန်းတို့ပါ။ ဝင်ငွေဟာ ကြွယ်ဝမှုမဟုတ်ပါဘူး။ ကိုယ့်ငွေရဲ့ 5% ကို ရင်းနှီးမြှုပ်နှံထားပြီး 20% အမြတ်ရတာက စုစုပေါင်းမှာတော့ သိပ်မပြောင်းလဲစေပါဘူး။
နေ့တိုင်းမဟုတ်ဘဲ လစဉ် ဘာကြောင့်လဲဆိုတော့ နေ့စဉ်အတက်အကျတွေက ဆူညံသံလိုပါပဲ။ လစဉ်မှတ်တမ်းက ဦးတည်ရာကို ပြသပြီး တစ်နှစ်ကြာတဲ့အခါ ကိန်းဂဏန်းကို တကယ်ပြောင်းလဲစေခဲ့တာတွေကို မြင်လာပါလိမ့်မယ်။ ကျွန်တော့်အတွက်တော့ အဲဒါဟာ ဘယ်တော့မှ အရောင်းအဝယ်တစ်ခု မဟုတ်ခဲ့ပါဘူး။ စုဆောင်းနှုန်းနဲ့ စောစောဆပ်ပြီးသွားတဲ့ ချေးငွေတစ်ခုပါပဲ။
ရိုးရိုးသားသားပြောရရင်- ယနေ့ပေါက်ဈေးအရ ခရစ်ပတိုကို ထည့်တွက်တာက ကိန်းဂဏန်း အတက်အကျများစေမှာပါ။ ပြီးခဲ့တဲ့ အောက်တိုဘာလ အမြင့်ဆုံးဈေးကနေ နောက်ပိုင်း သုံးလကြာ ကျဆင်းခဲ့ပေမယ့် ကျွန်တော် ဆက်မှတ်တမ်းတင်ခဲ့ပါတယ်။ အဲဒါက အဓိကအချက်ပါပဲ။ ကိုယ်မှတ်တမ်းတင်နေတာက ကိုယ့်ဆုံးဖြတ်ချက်တွေပါ၊ ဈေးကွက်ရဲ့ စိတ်အခြေအနေမဟုတ်ပါဘူး။
လရဲ့ ပထမဆုံးနေ့၊ ၁၅ မိနစ်၊ ကိန်းဂဏန်းတစ်ခု။ တိတ်တဆိတ်လုပ်နိုင်ပေမယ့် ရလဒ်အကြီးမားဆုံးဖြစ်စေတဲ့ အလေ့အကျင့်ပါပဲ။ ဒီနေ့က စတင်ဖို့ သင့်တော်တဲ့နေ့ပါ။
ဒီနေ့ ကိုယ့်ရဲ့ အသားတင်ပိုင်ဆိုင်မှုတန်ဖိုးကို 10% အတွင်း တိတိကျကျ သိပါသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #NetWorth #PersonalFinance #MoneyHabits
3
581
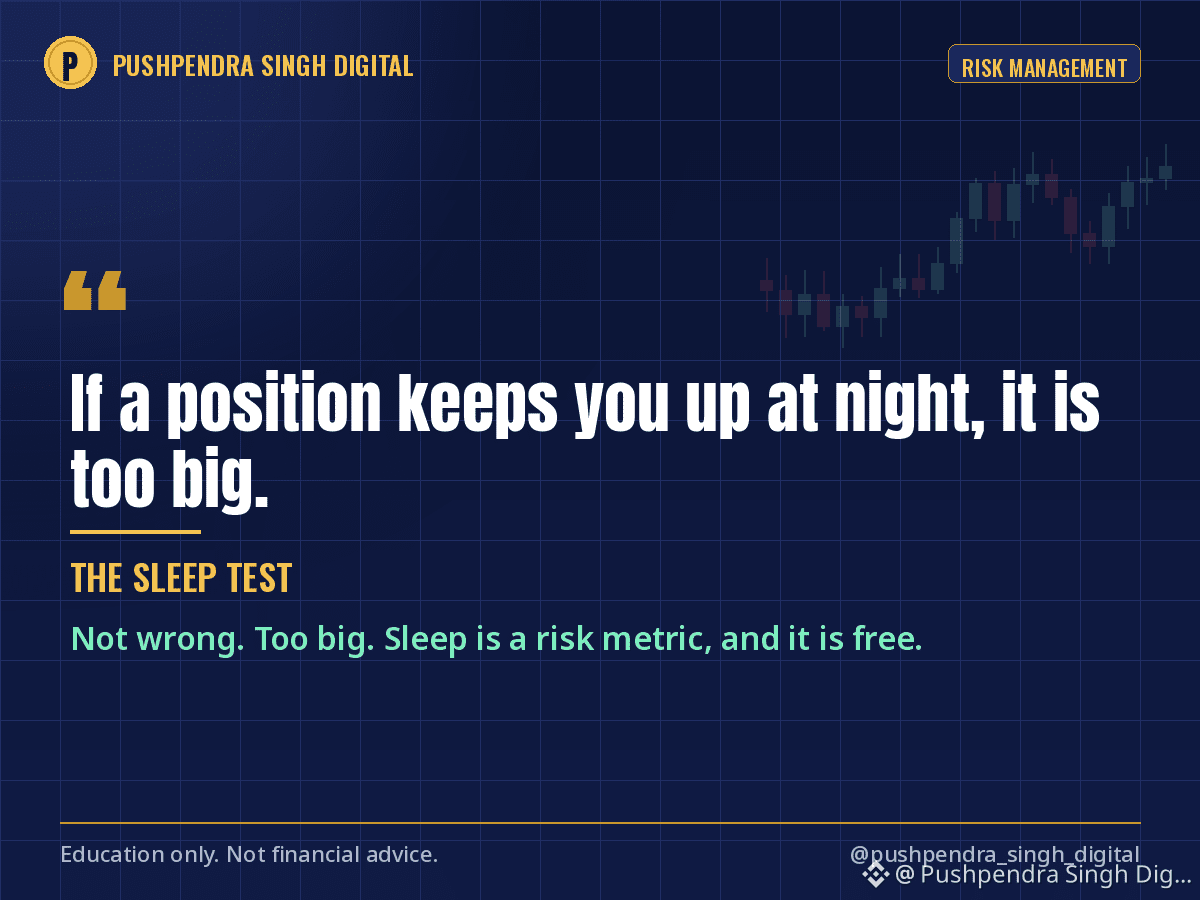
အိပ်စက်မှုစမ်းသပ်ချက်ဟာ စတင်အသုံးပြုခဲ့တဲ့အချိန်ကစပြီး တစ်ခါမှ မချိုးဖောက်ဖူးတဲ့ တစ်ခုတည်းသော စွန့်စားမှုစီမံခန့်ခွဲရေးစည်းမျဉ်းပါ။
ရာထူးတစ်ခုကြောင့် ညဘက်အိပ်မပျော်ဖြစ်ရင် အရွယ်အစားကြီးလွန်းနေတာပါ။ မှားနေတာမဟုတ်ဘူး၊ ကြီးလွန်းနေတာပါ။ သုံးသပ်ချက်က ပြည့်စုံနေရင်တောင် ရာထူးအရွယ်အစားက မှားနေနိုင်ပါတယ်။
ကျွန်တော်/ကျွန်မ လိုက်နာပုံက အဆင့်သုံးဆင့်ပါ။
1. ဝင်ရောက်မလုပ်ဆောင်ခင် မနက်ဖြန်မနက်ရောက်တဲ့အခါ ရာထူးတန်ဖိုး 30% ကျသွားမယ်လို့ စိတ်ကူးကြည့်ပါတယ်။ ပထမဆုံးစဉ်းစားမိတာက အစီအစဉ်တစ်ခုဆိုရင် အရွယ်အစားက သင့်တော်ပါတယ်။ ပထမဆုံးစဉ်းစားမိတာက ခံစားချက်တစ်ခုဆိုရင် အရွယ်အစားကို ထက်ဝက်လျှော့ပြီး ထပ်စိတ်ကူးကြည့်ပါတယ်။
2. အိပ်ရာထဲမှာ ဈေးနှုန်းကို စစ်ကြည့်နေမိတာ သတိထားမိရင် နောက်တစ်နေ့မနက်မှာ အရွယ်အစားကို လျှော့ပါတယ်။ ဆွေးနွေးငြင်းခုံစရာမလိုပါဘူး၊ “ဒါပေမဲ့ ဒီအခွင့်အရေးက အရမ်းကောင်းတယ်” ဆိုတာလည်း မလိုပါဘူး။ ခန္ဓာကိုယ်က မဲပေးပြီးသားပါ။
3. အမြတ်အတွက်မဟုတ်ဘဲ ညဘက်ကောင်းကောင်းအိပ်နိုင်ဖို့ အရွယ်အစားသတ်မှတ်ပါ။ စနေ၊ တနင်္ဂနွေကြား ဈေးကွက်ဟာကွက်တစ်ခုဖြစ်သွားရင်တောင် ကောင်းကောင်းအိပ်စက်နိုင်တာက ပိုကြီးတဲ့ရာထူးကြောင့် ရနိုင်ခဲ့မယ့် အပို 2% ထက် ပိုတန်ဖိုးရှိပါတယ်။
ဒီနေ့က စနေနေ့ညပါ။ Crypto ဈေးကွက်က ပိတ်မသွားဘဲ၊ တစ်ပတ်အတွင်း အမှာစာစာအုပ် အပါးလွှာဆုံးအချိန်က နောက်ထပ် 36 နာရီအတွင်း ဖြစ်ပါတယ်။ လက်ရှိဖွင့်ထားတဲ့ ရာထူးတွေကြောင့် ဒီည အိပ်မပျော်နိုင်ဘူးဆိုရင် ရာထူးအရွယ်အစားနဲ့ပတ်သက်ပြီး အဖြေကို သိပြီးသားပါ။
အိပ်စက်မှုဟာ စွန့်စားမှုကိုတိုင်းတာတဲ့ အညွှန်းကိန်းတစ်ခုပါ။ အခမဲ့လည်း ဖြစ်ပါတယ်။
ဒီည အိပ်စက်မှုစမ်းသပ်ချက်ကို သင်အောင်မြင်ပါသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #RiskManagement #PositionSizing #TradingPsychology
အိပ်စက်မှုစမ်းသပ်ချက်ဟာ စတင်အသုံးပြုခဲ့တဲ့အချိန်ကစပြီး တစ်ခါမှ မချိုးဖောက်ဖူးတဲ့ တစ်ခုတည်းသော စွန့်စားမှုစီမံခန့်ခွဲရေးစည်းမျဉ်းပါ။
ရာထူးတစ်ခုကြောင့် ညဘက်အိပ်မပျော်ဖြစ်ရင် အရွယ်အစားကြီးလွန်းနေတာပါ။ မှားနေတာမဟုတ်ဘူး၊ ကြီးလွန်းနေတာပါ။ သုံးသပ်ချက်က ပြည့်စုံနေရင်တောင် ရာထူးအရွယ်အစားက မှားနေနိုင်ပါတယ်။
ကျွန်တော်/ကျွန်မ လိုက်နာပုံက အဆင့်သုံးဆင့်ပါ။
1. ဝင်ရောက်မလုပ်ဆောင်ခင် မနက်ဖြန်မနက်ရောက်တဲ့အခါ ရာထူးတန်ဖိုး 30% ကျသွားမယ်လို့ စိတ်ကူးကြည့်ပါတယ်။ ပထမဆုံးစဉ်းစားမိတာက အစီအစဉ်တစ်ခုဆိုရင် အရွယ်အစားက သင့်တော်ပါတယ်။ ပထမဆုံးစဉ်းစားမိတာက ခံစားချက်တစ်ခုဆိုရင် အရွယ်အစားကို ထက်ဝက်လျှော့ပြီး ထပ်စိတ်ကူးကြည့်ပါတယ်။
2. အိပ်ရာထဲမှာ ဈေးနှုန်းကို စစ်ကြည့်နေမိတာ သတိထားမိရင် နောက်တစ်နေ့မနက်မှာ အရွယ်အစားကို လျှော့ပါတယ်။ ဆွေးနွေးငြင်းခုံစရာမလိုပါဘူး၊ “ဒါပေမဲ့ ဒီအခွင့်အရေးက အရမ်းကောင်းတယ်” ဆိုတာလည်း မလိုပါဘူး။ ခန္ဓာကိုယ်က မဲပေးပြီးသားပါ။
3. အမြတ်အတွက်မဟုတ်ဘဲ ညဘက်ကောင်းကောင်းအိပ်နိုင်ဖို့ အရွယ်အစားသတ်မှတ်ပါ။ စနေ၊ တနင်္ဂနွေကြား ဈေးကွက်ဟာကွက်တစ်ခုဖြစ်သွားရင်တောင် ကောင်းကောင်းအိပ်စက်နိုင်တာက ပိုကြီးတဲ့ရာထူးကြောင့် ရနိုင်ခဲ့မယ့် အပို 2% ထက် ပိုတန်ဖိုးရှိပါတယ်။
ဒီနေ့က စနေနေ့ညပါ။ Crypto ဈေးကွက်က ပိတ်မသွားဘဲ၊ တစ်ပတ်အတွင်း အမှာစာစာအုပ် အပါးလွှာဆုံးအချိန်က နောက်ထပ် 36 နာရီအတွင်း ဖြစ်ပါတယ်။ လက်ရှိဖွင့်ထားတဲ့ ရာထူးတွေကြောင့် ဒီည အိပ်မပျော်နိုင်ဘူးဆိုရင် ရာထူးအရွယ်အစားနဲ့ပတ်သက်ပြီး အဖြေကို သိပြီးသားပါ။
အိပ်စက်မှုဟာ စွန့်စားမှုကိုတိုင်းတာတဲ့ အညွှန်းကိန်းတစ်ခုပါ။ အခမဲ့လည်း ဖြစ်ပါတယ်။
ဒီည အိပ်စက်မှုစမ်းသပ်ချက်ကို သင်အောင်မြင်ပါသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #RiskManagement #PositionSizing #TradingPsychology
ရာထူးတစ်ခုကြောင့် ညဘက်အိပ်မပျော်ဖြစ်ရင် အရွယ်အစားကြီးလွန်းနေတာပါ။ မှားနေတာမဟုတ်ဘူး၊ ကြီးလွန်းနေတာပါ။ သုံးသပ်ချက်က ပြည့်စုံနေရင်တောင် ရာထူးအရွယ်အစားက မှားနေနိုင်ပါတယ်။
ကျွန်တော်/ကျွန်မ လိုက်နာပုံက အဆင့်သုံးဆင့်ပါ။
1. ဝင်ရောက်မလုပ်ဆောင်ခင် မနက်ဖြန်မနက်ရောက်တဲ့အခါ ရာထူးတန်ဖိုး 30% ကျသွားမယ်လို့ စိတ်ကူးကြည့်ပါတယ်။ ပထမဆုံးစဉ်းစားမိတာက အစီအစဉ်တစ်ခုဆိုရင် အရွယ်အစားက သင့်တော်ပါတယ်။ ပထမဆုံးစဉ်းစားမိတာက ခံစားချက်တစ်ခုဆိုရင် အရွယ်အစားကို ထက်ဝက်လျှော့ပြီး ထပ်စိတ်ကူးကြည့်ပါတယ်။
2. အိပ်ရာထဲမှာ ဈေးနှုန်းကို စစ်ကြည့်နေမိတာ သတိထားမိရင် နောက်တစ်နေ့မနက်မှာ အရွယ်အစားကို လျှော့ပါတယ်။ ဆွေးနွေးငြင်းခုံစရာမလိုပါဘူး၊ “ဒါပေမဲ့ ဒီအခွင့်အရေးက အရမ်းကောင်းတယ်” ဆိုတာလည်း မလိုပါဘူး။ ခန္ဓာကိုယ်က မဲပေးပြီးသားပါ။
3. အမြတ်အတွက်မဟုတ်ဘဲ ညဘက်ကောင်းကောင်းအိပ်နိုင်ဖို့ အရွယ်အစားသတ်မှတ်ပါ။ စနေ၊ တနင်္ဂနွေကြား ဈေးကွက်ဟာကွက်တစ်ခုဖြစ်သွားရင်တောင် ကောင်းကောင်းအိပ်စက်နိုင်တာက ပိုကြီးတဲ့ရာထူးကြောင့် ရနိုင်ခဲ့မယ့် အပို 2% ထက် ပိုတန်ဖိုးရှိပါတယ်။
ဒီနေ့က စနေနေ့ညပါ။ Crypto ဈေးကွက်က ပိတ်မသွားဘဲ၊ တစ်ပတ်အတွင်း အမှာစာစာအုပ် အပါးလွှာဆုံးအချိန်က နောက်ထပ် 36 နာရီအတွင်း ဖြစ်ပါတယ်။ လက်ရှိဖွင့်ထားတဲ့ ရာထူးတွေကြောင့် ဒီည အိပ်မပျော်နိုင်ဘူးဆိုရင် ရာထူးအရွယ်အစားနဲ့ပတ်သက်ပြီး အဖြေကို သိပြီးသားပါ။
အိပ်စက်မှုဟာ စွန့်စားမှုကိုတိုင်းတာတဲ့ အညွှန်းကိန်းတစ်ခုပါ။ အခမဲ့လည်း ဖြစ်ပါတယ်။
ဒီည အိပ်စက်မှုစမ်းသပ်ချက်ကို သင်အောင်မြင်ပါသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #RiskManagement #PositionSizing #TradingPsychology
1
5
732
ကျွန်တော် ကိုယ်တိုင်သိတဲ့ ရင်းနှီးမြှုပ်နှံသူအုပ်စုတွေထဲမှာ အကောင်းဆုံးရလဒ်ရနေသူတွေက ကုန်သည်တွေ မဟုတ်ပါဘူး။ သူတို့ဟာ 2016 ခုနှစ်မှာ SIP စတင်ခဲ့ပြီး အဲဒီကတည်းက လုံးဝမထိဘဲ funding rate ဆိုတာ ဘာလဲဆိုတာတောင် မသိကြတဲ့သူတွေပါ။
ခရစ်ပတိုအရောင်းအဝယ်လုပ်သူအများစု မလုပ်ကြတဲ့ သူတို့ရဲ့ အလေ့အကျင့် ၅ ခု။
သူတို့က သတ်မှတ်ထားတဲ့နေ့မှာ သတ်မှတ်ထားတဲ့ပမာဏကို ဝယ်ကြတယ်။ ဇယားမကြည့်၊ အချိန်ကိုက်ဖို့မကြိုးစား၊ ဈေးကျတာကို စောင့်မနေကြဘူး။ ပျမ်းမျှအားဖြင့် ဈေးကျချိန်က သူတို့ဆီကို ရောက်လာတတ်တယ်။
သူတို့ ဈေးကို မကြည့်ကြဘူး။ သုံးလတစ်ကြိမ်လောက်ပဲ ဖြစ်ချင်ဖြစ်မယ်။ တစ်လတာ ဈေးနီတာက သူတို့အတွက် ထူးခြားတဲ့ဖြစ်ရပ်မဟုတ်ဘူး၊ ပိုသက်သာတဲ့လတစ်လပဲ။
သူတို့ လီဗာရေ့ချ်ကို ဘယ်တော့မှ မသုံးကြဘူး။ အဆိုးဆုံးအခြေအနေက ဈေးကွက်ကျတာပဲ။ ကုန်သည်တစ်ယောက်ရဲ့ အဆိုးဆုံးအခြေအနေကတော့ ဈေးကွက်တက်မယ့်လမ်းမှာ 8% ကျသွားတာဖြစ်ပြီး 12x လီဗာရေ့ချ်နဲ့ဆို အရာအားလုံးဆုံးရှုံးဖို့ အဲဒါနဲ့တင် လုံလောက်တယ်။
သူတို့ရဲ့ ရင်းနှီးမြှုပ်နှံမှုကာလကို နှစ်နဲ့ချီပြီး သတ်မှတ်ထားတယ်။ အိန္ဒိယ အညွှန်းကိန်းရန်ပုံငွေတွေမှာ 10 နှစ်ကြာ SIP လုပ်ထားတဲ့ အမြတ်နှုန်းဟာ ဈေးကွက်ပြိုလဲမှုမတိုင်ခင် စတင်ခဲ့တဲ့ကာလတွေ အပါအဝင် စတင်တဲ့လအများစုမှာ အပြုသဘောဆောင်ခဲ့တယ်။ ကျွမ်းကျင်မှုကြောင့် မဟုတ်ဘူး။ အချိန်ကြောင့်ပါ။
သူတို့ အခကြေးငွေအတွက် ကုန်ကျတာ နည်းနည်းပါးပါးပဲ။ အညွှန်းကိန်းရန်ပုံငွေတွေရဲ့ နှစ်စဉ်စီမံခန့်ခွဲမှုကုန်ကျစရိတ်က 0.1% ကနေ 0.2% အထိပဲ။ မကြာခဏ အရောင်းအဝယ်လုပ်သူတစ်ယောက်က တစ်ပတ်အတွင်း အဲဒီထက်ပိုပြီး ပေးရနိုင်တယ်။
အရောင်းအဝယ်လုပ်တာကို ရပ်လိုက်လို့ ပြောနေတာမဟုတ်ပါဘူး။ ကျွန်တော်လည်း အရောင်းအဝယ်လုပ်ပါတယ်။ ကျွန်တော့်ရဲ့ ခရစ်ပတိုငွေကြေးရဲ့ အဓိကအစိတ်အပိုင်းကိုတော့ SIP စနစ်နဲ့ လည်ပတ်စေတယ်လို့ ပြောချင်တာပါ။ Bitcoin ကို လစဉ် အလိုအလျောက် ဝယ်တယ်၊ ပျင်းစရာကောင်းအောင်ပဲ။ အဲဒီအပြင် သီးခြားထားတဲ့ ပမာဏပိုနည်းတဲ့ငွေနဲ့ အရောင်းအဝယ်လုပ်တယ်။
သင့်မှာ အရောင်းအဝယ်အကောင့်ပဲရှိပြီး ဘယ်နေရာမှာမှ SIP မလုပ်ထားဘူးဆိုရင် အရင်ဆုံး ပြင်ဆင်ရမယ့် ကွာဟချက်က အဲဒါပါပဲ။
ခရစ်ပတို SIP လုပ်နေသလား၊ ဒါမှမဟုတ် ဝယ်တိုင်း ဆုံးဖြတ်ချက်ချနေရသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #SIP #DCA #Investing
ကျွန်တော် ကိုယ်တိုင်သိတဲ့ ရင်းနှီးမြှုပ်နှံသူအုပ်စုတွေထဲမှာ အကောင်းဆုံးရလဒ်ရနေသူတွေက ကုန်သည်တွေ မဟုတ်ပါဘူး။ သူတို့ဟာ 2016 ခုနှစ်မှာ SIP စတင်ခဲ့ပြီး အဲဒီကတည်းက လုံးဝမထိဘဲ funding rate ဆိုတာ ဘာလဲဆိုတာတောင် မသိကြတဲ့သူတွေပါ။
ခရစ်ပတိုအရောင်းအဝယ်လုပ်သူအများစု မလုပ်ကြတဲ့ သူတို့ရဲ့ အလေ့အကျင့် ၅ ခု။
သူတို့က သတ်မှတ်ထားတဲ့နေ့မှာ သတ်မှတ်ထားတဲ့ပမာဏကို ဝယ်ကြတယ်။ ဇယားမကြည့်၊ အချိန်ကိုက်ဖို့မကြိုးစား၊ ဈေးကျတာကို စောင့်မနေကြဘူး။ ပျမ်းမျှအားဖြင့် ဈေးကျချိန်က သူတို့ဆီကို ရောက်လာတတ်တယ်။
သူတို့ ဈေးကို မကြည့်ကြဘူး။ သုံးလတစ်ကြိမ်လောက်ပဲ ဖြစ်ချင်ဖြစ်မယ်။ တစ်လတာ ဈေးနီတာက သူတို့အတွက် ထူးခြားတဲ့ဖြစ်ရပ်မဟုတ်ဘူး၊ ပိုသက်သာတဲ့လတစ်လပဲ။
သူတို့ လီဗာရေ့ချ်ကို ဘယ်တော့မှ မသုံးကြဘူး။ အဆိုးဆုံးအခြေအနေက ဈေးကွက်ကျတာပဲ။ ကုန်သည်တစ်ယောက်ရဲ့ အဆိုးဆုံးအခြေအနေကတော့ ဈေးကွက်တက်မယ့်လမ်းမှာ 8% ကျသွားတာဖြစ်ပြီး 12x လီဗာရေ့ချ်နဲ့ဆို အရာအားလုံးဆုံးရှုံးဖို့ အဲဒါနဲ့တင် လုံလောက်တယ်။
သူတို့ရဲ့ ရင်းနှီးမြှုပ်နှံမှုကာလကို နှစ်နဲ့ချီပြီး သတ်မှတ်ထားတယ်။ အိန္ဒိယ အညွှန်းကိန်းရန်ပုံငွေတွေမှာ 10 နှစ်ကြာ SIP လုပ်ထားတဲ့ အမြတ်နှုန်းဟာ ဈေးကွက်ပြိုလဲမှုမတိုင်ခင် စတင်ခဲ့တဲ့ကာလတွေ အပါအဝင် စတင်တဲ့လအများစုမှာ အပြုသဘောဆောင်ခဲ့တယ်။ ကျွမ်းကျင်မှုကြောင့် မဟုတ်ဘူး။ အချိန်ကြောင့်ပါ။
သူတို့ အခကြေးငွေအတွက် ကုန်ကျတာ နည်းနည်းပါးပါးပဲ။ အညွှန်းကိန်းရန်ပုံငွေတွေရဲ့ နှစ်စဉ်စီမံခန့်ခွဲမှုကုန်ကျစရိတ်က 0.1% ကနေ 0.2% အထိပဲ။ မကြာခဏ အရောင်းအဝယ်လုပ်သူတစ်ယောက်က တစ်ပတ်အတွင်း အဲဒီထက်ပိုပြီး ပေးရနိုင်တယ်။
အရောင်းအဝယ်လုပ်တာကို ရပ်လိုက်လို့ ပြောနေတာမဟုတ်ပါဘူး။ ကျွန်တော်လည်း အရောင်းအဝယ်လုပ်ပါတယ်။ ကျွန်တော့်ရဲ့ ခရစ်ပတိုငွေကြေးရဲ့ အဓိကအစိတ်အပိုင်းကိုတော့ SIP စနစ်နဲ့ လည်ပတ်စေတယ်လို့ ပြောချင်တာပါ။ Bitcoin ကို လစဉ် အလိုအလျောက် ဝယ်တယ်၊ ပျင်းစရာကောင်းအောင်ပဲ။ အဲဒီအပြင် သီးခြားထားတဲ့ ပမာဏပိုနည်းတဲ့ငွေနဲ့ အရောင်းအဝယ်လုပ်တယ်။
သင့်မှာ အရောင်းအဝယ်အကောင့်ပဲရှိပြီး ဘယ်နေရာမှာမှ SIP မလုပ်ထားဘူးဆိုရင် အရင်ဆုံး ပြင်ဆင်ရမယ့် ကွာဟချက်က အဲဒါပါပဲ။
ခရစ်ပတို SIP လုပ်နေသလား၊ ဒါမှမဟုတ် ဝယ်တိုင်း ဆုံးဖြတ်ချက်ချနေရသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #SIP #DCA #Investing
ခရစ်ပတိုအရောင်းအဝယ်လုပ်သူအများစု မလုပ်ကြတဲ့ သူတို့ရဲ့ အလေ့အကျင့် ၅ ခု။
သူတို့က သတ်မှတ်ထားတဲ့နေ့မှာ သတ်မှတ်ထားတဲ့ပမာဏကို ဝယ်ကြတယ်။ ဇယားမကြည့်၊ အချိန်ကိုက်ဖို့မကြိုးစား၊ ဈေးကျတာကို စောင့်မနေကြဘူး။ ပျမ်းမျှအားဖြင့် ဈေးကျချိန်က သူတို့ဆီကို ရောက်လာတတ်တယ်။
သူတို့ ဈေးကို မကြည့်ကြဘူး။ သုံးလတစ်ကြိမ်လောက်ပဲ ဖြစ်ချင်ဖြစ်မယ်။ တစ်လတာ ဈေးနီတာက သူတို့အတွက် ထူးခြားတဲ့ဖြစ်ရပ်မဟုတ်ဘူး၊ ပိုသက်သာတဲ့လတစ်လပဲ။
သူတို့ လီဗာရေ့ချ်ကို ဘယ်တော့မှ မသုံးကြဘူး။ အဆိုးဆုံးအခြေအနေက ဈေးကွက်ကျတာပဲ။ ကုန်သည်တစ်ယောက်ရဲ့ အဆိုးဆုံးအခြေအနေကတော့ ဈေးကွက်တက်မယ့်လမ်းမှာ 8% ကျသွားတာဖြစ်ပြီး 12x လီဗာရေ့ချ်နဲ့ဆို အရာအားလုံးဆုံးရှုံးဖို့ အဲဒါနဲ့တင် လုံလောက်တယ်။
သူတို့ရဲ့ ရင်းနှီးမြှုပ်နှံမှုကာလကို နှစ်နဲ့ချီပြီး သတ်မှတ်ထားတယ်။ အိန္ဒိယ အညွှန်းကိန်းရန်ပုံငွေတွေမှာ 10 နှစ်ကြာ SIP လုပ်ထားတဲ့ အမြတ်နှုန်းဟာ ဈေးကွက်ပြိုလဲမှုမတိုင်ခင် စတင်ခဲ့တဲ့ကာလတွေ အပါအဝင် စတင်တဲ့လအများစုမှာ အပြုသဘောဆောင်ခဲ့တယ်။ ကျွမ်းကျင်မှုကြောင့် မဟုတ်ဘူး။ အချိန်ကြောင့်ပါ။
သူတို့ အခကြေးငွေအတွက် ကုန်ကျတာ နည်းနည်းပါးပါးပဲ။ အညွှန်းကိန်းရန်ပုံငွေတွေရဲ့ နှစ်စဉ်စီမံခန့်ခွဲမှုကုန်ကျစရိတ်က 0.1% ကနေ 0.2% အထိပဲ။ မကြာခဏ အရောင်းအဝယ်လုပ်သူတစ်ယောက်က တစ်ပတ်အတွင်း အဲဒီထက်ပိုပြီး ပေးရနိုင်တယ်။
အရောင်းအဝယ်လုပ်တာကို ရပ်လိုက်လို့ ပြောနေတာမဟုတ်ပါဘူး။ ကျွန်တော်လည်း အရောင်းအဝယ်လုပ်ပါတယ်။ ကျွန်တော့်ရဲ့ ခရစ်ပတိုငွေကြေးရဲ့ အဓိကအစိတ်အပိုင်းကိုတော့ SIP စနစ်နဲ့ လည်ပတ်စေတယ်လို့ ပြောချင်တာပါ။ Bitcoin ကို လစဉ် အလိုအလျောက် ဝယ်တယ်၊ ပျင်းစရာကောင်းအောင်ပဲ။ အဲဒီအပြင် သီးခြားထားတဲ့ ပမာဏပိုနည်းတဲ့ငွေနဲ့ အရောင်းအဝယ်လုပ်တယ်။
သင့်မှာ အရောင်းအဝယ်အကောင့်ပဲရှိပြီး ဘယ်နေရာမှာမှ SIP မလုပ်ထားဘူးဆိုရင် အရင်ဆုံး ပြင်ဆင်ရမယ့် ကွာဟချက်က အဲဒါပါပဲ။
ခရစ်ပတို SIP လုပ်နေသလား၊ ဒါမှမဟုတ် ဝယ်တိုင်း ဆုံးဖြတ်ချက်ချနေရသလား။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #SIP #DCA #Investing
2
604
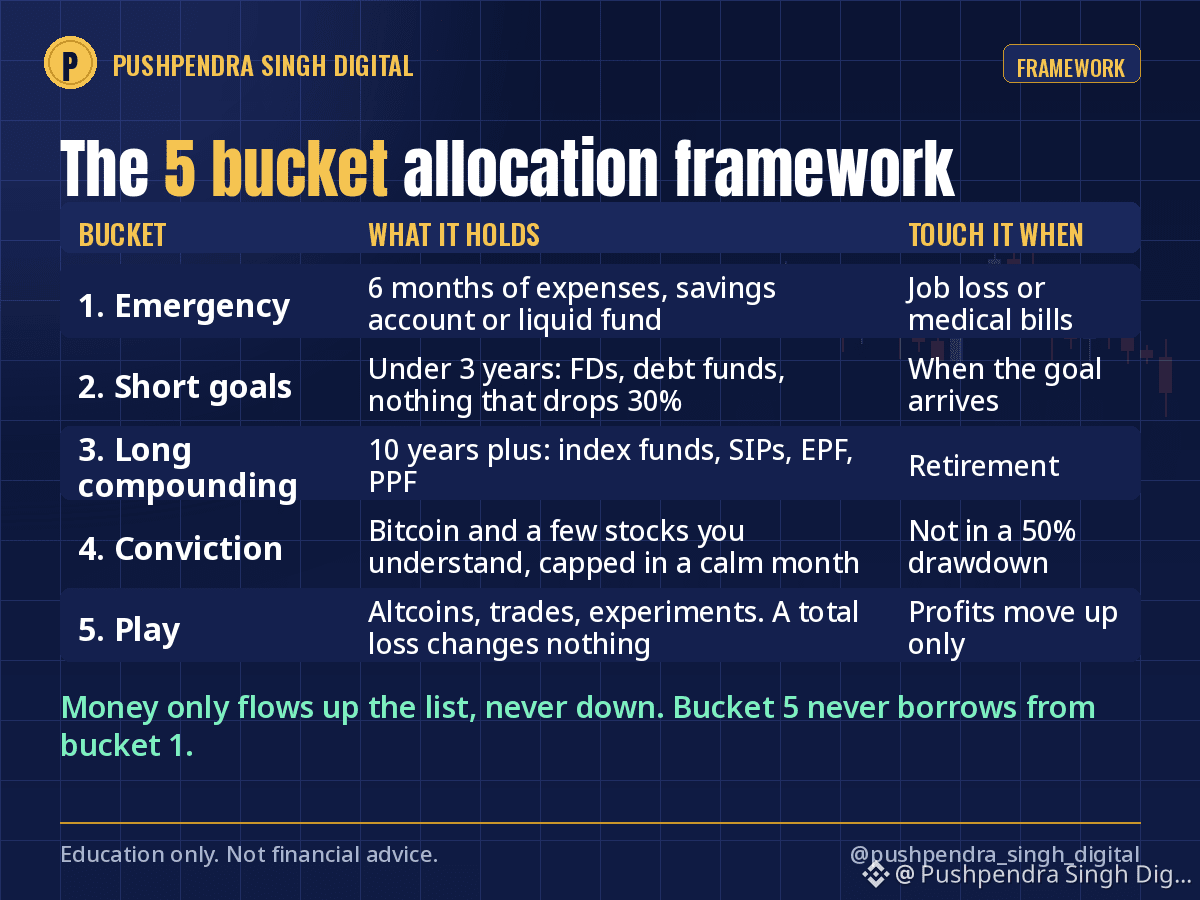
ငွေကြေးပြဿနာအများစုဟာ ငွေတစ်အိုးတည်းနဲ့ အလုပ်ငါးမျိုး လုပ်ခိုင်းတာကြောင့် ဖြစ်တတ်ပါတယ်။ ဦးစားပေးအစီအစဉ်အလိုက် ကျွန်တော်အသုံးပြုတဲ့ ငွေခွဲထားပုံ ငါးမျိုးကို ဖော်ပြပေးပါမယ်။
အိုး ၁၊ အရေးပေါ်ရန်ပုံငွေ — အသုံးစရိတ် ၆ လစာ။ ငွေစုဘဏ်စာရင်း သို့မဟုတ် အလွယ်တကူငွေထုတ်နိုင်တဲ့ ရန်ပုံငွေထဲမှာ ထားပါ။ အလုပ်ပြုတ်တာ ဒါမှမဟုတ် ဆေးကုသစရိတ် ပေါ်လာတဲ့အခါမှသာ သုံးပါ။ ဈေးကွက်ခဏကျတာအတွက် မသုံးပါနဲ့။
အိုး ၂၊ ကာလတိုရည်မှန်းချက်များ (၃ နှစ်အောက်) — ကား၊ မင်္ဂလာပွဲ၊ ဒိဝါလီခရီးစဉ် စတာတွေပါ။ သတ်မှတ်အတိုးနှုန်းအပ်ငွေ၊ ကြွေးမြီရန်ပုံငွေတွေကို ရွေးပါ။ ဈေးကွက်အခြေအနေဆိုးတဲ့လမှာ ၃၀% ကျသွားနိုင်တဲ့အရာတွေကို မထည့်ပါနဲ့။
အိုး ၃၊ ရေရှည်အတိုးပွားမှု (၁၀ နှစ်နှင့်အထက်) — အညွှန်းကိန်းရန်ပုံငွေ၊ SIP၊ EPF၊ PPF တို့ပါ။ စိတ်လှုပ်ရှားစရာမရှိပေမယ့် အဓိကအုတ်မြစ်ဖြစ်ပါတယ်။ ဒီအိုးထဲကို ငွေအများဆုံးထည့်ပြီး အာရုံစိုက်မှု အနည်းဆုံးပေးပါ။
အိုး ၄၊ ယုံကြည်ချက်အခြေခံ ရင်းနှီးမြှုပ်နှံမှု — Bitcoin၊ ကိုယ်နားလည်တဲ့ အစုရှယ်ယာအနည်းငယ်၊ တန်ဖိုး ၅၀% ကျသွားလည်း မရောင်းဘဲ ဆက်ကိုင်ထားနိုင်တဲ့ ငွေတို့ပါ။ ဈေးတက်နေချိန်မှာ မဆုံးဖြတ်ဘဲ စိတ်အေးအေးနဲ့ရှိတဲ့လမှာ ကိုယ်တိုင်သတ်မှတ်ထားတဲ့ ရာခိုင်နှုန်းအတွင်းပဲ ထားပါ။
အိုး ၅၊ စမ်းသပ်ငွေ — altcoin များ၊ အရောင်းအဝယ်လုပ်ခြင်း၊ စမ်းသပ်မှုများ။ ဒီငွေ ၁၀၀% ဆုံးရှုံးသွားရင်တောင် ကိုယ့်ဘဝကို မထိခိုက်စေမယ့် ပမာဏသာ ထည့်ပါ။ အမြတ်ရလာရင် အိုး ၃ သို့မဟုတ် ၄ ထဲကို ရွှေ့ပါ။ အပြန်အလှန် မလုပ်ပါနဲ့။
အလုပ်ဖြစ်စေတဲ့ စည်းမျဉ်းကတော့ ငွေဟာ စာရင်းထဲမှာ အပေါ်ဘက်ကိုပဲ ရွှေ့ရမယ်၊ အောက်ဘက်ကို ဘယ်တော့မှ မရွှေ့ရပါဘူး။ အိုး ၅ က အိုး ၁ ဆီက ဘယ်တော့မှ ငွေမချေးရပါဘူး။
ဒီစာကို သိမ်းထားလိုက်ပါ။ အခုလောလောဆယ် သင့်ဘဝမှာ ဘယ်အိုးက အလုပ်တွေများလွန်းနေပါသလဲ။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #PersonalFinance #AssetAllocation #Investing
ငွေကြေးပြဿနာအများစုဟာ ငွေတစ်အိုးတည်းနဲ့ အလုပ်ငါးမျိုး လုပ်ခိုင်းတာကြောင့် ဖြစ်တတ်ပါတယ်။ ဦးစားပေးအစီအစဉ်အလိုက် ကျွန်တော်အသုံးပြုတဲ့ ငွေခွဲထားပုံ ငါးမျိုးကို ဖော်ပြပေးပါမယ်။
အိုး ၁၊ အရေးပေါ်ရန်ပုံငွေ — အသုံးစရိတ် ၆ လစာ။ ငွေစုဘဏ်စာရင်း သို့မဟုတ် အလွယ်တကူငွေထုတ်နိုင်တဲ့ ရန်ပုံငွေထဲမှာ ထားပါ။ အလုပ်ပြုတ်တာ ဒါမှမဟုတ် ဆေးကုသစရိတ် ပေါ်လာတဲ့အခါမှသာ သုံးပါ။ ဈေးကွက်ခဏကျတာအတွက် မသုံးပါနဲ့။
အိုး ၂၊ ကာလတိုရည်မှန်းချက်များ (၃ နှစ်အောက်) — ကား၊ မင်္ဂလာပွဲ၊ ဒိဝါလီခရီးစဉ် စတာတွေပါ။ သတ်မှတ်အတိုးနှုန်းအပ်ငွေ၊ ကြွေးမြီရန်ပုံငွေတွေကို ရွေးပါ။ ဈေးကွက်အခြေအနေဆိုးတဲ့လမှာ ၃၀% ကျသွားနိုင်တဲ့အရာတွေကို မထည့်ပါနဲ့။
အိုး ၃၊ ရေရှည်အတိုးပွားမှု (၁၀ နှစ်နှင့်အထက်) — အညွှန်းကိန်းရန်ပုံငွေ၊ SIP၊ EPF၊ PPF တို့ပါ။ စိတ်လှုပ်ရှားစရာမရှိပေမယ့် အဓိကအုတ်မြစ်ဖြစ်ပါတယ်။ ဒီအိုးထဲကို ငွေအများဆုံးထည့်ပြီး အာရုံစိုက်မှု အနည်းဆုံးပေးပါ။
အိုး ၄၊ ယုံကြည်ချက်အခြေခံ ရင်းနှီးမြှုပ်နှံမှု — Bitcoin၊ ကိုယ်နားလည်တဲ့ အစုရှယ်ယာအနည်းငယ်၊ တန်ဖိုး ၅၀% ကျသွားလည်း မရောင်းဘဲ ဆက်ကိုင်ထားနိုင်တဲ့ ငွေတို့ပါ။ ဈေးတက်နေချိန်မှာ မဆုံးဖြတ်ဘဲ စိတ်အေးအေးနဲ့ရှိတဲ့လမှာ ကိုယ်တိုင်သတ်မှတ်ထားတဲ့ ရာခိုင်နှုန်းအတွင်းပဲ ထားပါ။
အိုး ၅၊ စမ်းသပ်ငွေ — altcoin များ၊ အရောင်းအဝယ်လုပ်ခြင်း၊ စမ်းသပ်မှုများ။ ဒီငွေ ၁၀၀% ဆုံးရှုံးသွားရင်တောင် ကိုယ့်ဘဝကို မထိခိုက်စေမယ့် ပမာဏသာ ထည့်ပါ။ အမြတ်ရလာရင် အိုး ၃ သို့မဟုတ် ၄ ထဲကို ရွှေ့ပါ။ အပြန်အလှန် မလုပ်ပါနဲ့။
အလုပ်ဖြစ်စေတဲ့ စည်းမျဉ်းကတော့ ငွေဟာ စာရင်းထဲမှာ အပေါ်ဘက်ကိုပဲ ရွှေ့ရမယ်၊ အောက်ဘက်ကို ဘယ်တော့မှ မရွှေ့ရပါဘူး။ အိုး ၅ က အိုး ၁ ဆီက ဘယ်တော့မှ ငွေမချေးရပါဘူး။
ဒီစာကို သိမ်းထားလိုက်ပါ။ အခုလောလောဆယ် သင့်ဘဝမှာ ဘယ်အိုးက အလုပ်တွေများလွန်းနေပါသလဲ။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #PersonalFinance #AssetAllocation #Investing
အိုး ၁၊ အရေးပေါ်ရန်ပုံငွေ — အသုံးစရိတ် ၆ လစာ။ ငွေစုဘဏ်စာရင်း သို့မဟုတ် အလွယ်တကူငွေထုတ်နိုင်တဲ့ ရန်ပုံငွေထဲမှာ ထားပါ။ အလုပ်ပြုတ်တာ ဒါမှမဟုတ် ဆေးကုသစရိတ် ပေါ်လာတဲ့အခါမှသာ သုံးပါ။ ဈေးကွက်ခဏကျတာအတွက် မသုံးပါနဲ့။
အိုး ၂၊ ကာလတိုရည်မှန်းချက်များ (၃ နှစ်အောက်) — ကား၊ မင်္ဂလာပွဲ၊ ဒိဝါလီခရီးစဉ် စတာတွေပါ။ သတ်မှတ်အတိုးနှုန်းအပ်ငွေ၊ ကြွေးမြီရန်ပုံငွေတွေကို ရွေးပါ။ ဈေးကွက်အခြေအနေဆိုးတဲ့လမှာ ၃၀% ကျသွားနိုင်တဲ့အရာတွေကို မထည့်ပါနဲ့။
အိုး ၃၊ ရေရှည်အတိုးပွားမှု (၁၀ နှစ်နှင့်အထက်) — အညွှန်းကိန်းရန်ပုံငွေ၊ SIP၊ EPF၊ PPF တို့ပါ။ စိတ်လှုပ်ရှားစရာမရှိပေမယ့် အဓိကအုတ်မြစ်ဖြစ်ပါတယ်။ ဒီအိုးထဲကို ငွေအများဆုံးထည့်ပြီး အာရုံစိုက်မှု အနည်းဆုံးပေးပါ။
အိုး ၄၊ ယုံကြည်ချက်အခြေခံ ရင်းနှီးမြှုပ်နှံမှု — Bitcoin၊ ကိုယ်နားလည်တဲ့ အစုရှယ်ယာအနည်းငယ်၊ တန်ဖိုး ၅၀% ကျသွားလည်း မရောင်းဘဲ ဆက်ကိုင်ထားနိုင်တဲ့ ငွေတို့ပါ။ ဈေးတက်နေချိန်မှာ မဆုံးဖြတ်ဘဲ စိတ်အေးအေးနဲ့ရှိတဲ့လမှာ ကိုယ်တိုင်သတ်မှတ်ထားတဲ့ ရာခိုင်နှုန်းအတွင်းပဲ ထားပါ။
အိုး ၅၊ စမ်းသပ်ငွေ — altcoin များ၊ အရောင်းအဝယ်လုပ်ခြင်း၊ စမ်းသပ်မှုများ။ ဒီငွေ ၁၀၀% ဆုံးရှုံးသွားရင်တောင် ကိုယ့်ဘဝကို မထိခိုက်စေမယ့် ပမာဏသာ ထည့်ပါ။ အမြတ်ရလာရင် အိုး ၃ သို့မဟုတ် ၄ ထဲကို ရွှေ့ပါ။ အပြန်အလှန် မလုပ်ပါနဲ့။
အလုပ်ဖြစ်စေတဲ့ စည်းမျဉ်းကတော့ ငွေဟာ စာရင်းထဲမှာ အပေါ်ဘက်ကိုပဲ ရွှေ့ရမယ်၊ အောက်ဘက်ကို ဘယ်တော့မှ မရွှေ့ရပါဘူး။ အိုး ၅ က အိုး ၁ ဆီက ဘယ်တော့မှ ငွေမချေးရပါဘူး။
ဒီစာကို သိမ်းထားလိုက်ပါ။ အခုလောလောဆယ် သင့်ဘဝမှာ ဘယ်အိုးက အလုပ်တွေများလွန်းနေပါသလဲ။
ပညာပေးရန်အတွက်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #PersonalFinance #AssetAllocation #Investing
5
646
မနက်ဖြန်၊ အောက်တိုဘာ 31 ရက်နေ့မှာ Bitcoin whitepaper က 18 နှစ်ပြည့်ပါပြီ။ စာမျက်နှာ ကိုးမျက်နှာပါဝင်ပြီး 2008 ခုနှစ်မှာ Satoshi Nakamoto လို့ခေါ်တဲ့သူတစ်ဦးက ဆယ်စုနှစ်များအတွင်း အဆိုးရွားဆုံး ဘဏ်လုပ်ငန်းအကျပ်အတည်း ဖြစ်ပွားနေချိန်မှာ ထုတ်ဝေခဲ့တာပါ။ အဲဒီစာမျက်နှာ ကိုးမျက်နှာမှာ ဘာတွေ ရေးထားသလဲဆိုတာကို ရိုးရိုးရှင်းရှင်း ပြောပြပါမယ်။
ပြဿနာကတော့ အွန်လိုင်းငွေပေးချေမှုတိုင်းမှာ ကြားခံအဖြစ် ဘဏ်တစ်ခု လိုအပ်နေတာပါ။ ဘဏ်က ငွေလွှဲမှုကို ပြန်ဖျက်နိုင်တယ်၊ ပိတ်ပင်နိုင်တယ်၊ အခကြေးငွေ ကောက်ခံနိုင်တယ်၊ ဒါမှမဟုတ် ပျက်ကွက်နိုင်တယ်။ ကြားခံက ပျက်ကွက်တဲ့အခါ ဘာဖြစ်တတ်သလဲဆိုတာကို 2008 ခုနှစ်က ပြသခဲ့ပါတယ်။
အယူအဆကတော့ ကွန်ပျူတာထောင်ပေါင်းများစွာက တစ်ချိန်တည်းမှာ ထိန်းသိမ်းထားတဲ့ အများပြည်သူကြည့်ရှုနိုင်သော မှတ်တမ်းတစ်ခု ဖန်တီးဖို့ပါ။ ဒါကြောင့် ကုမ္ပဏီတစ်ခုတည်းကို ယုံကြည်ဖို့ မလိုတော့ပါဘူး။ မှတ်တမ်းရဲ့ စာမျက်နှာအသစ်တိုင်းကို အရင်စာမျက်နှာနဲ့ ချိတ်ဆက်ထားတာကြောင့် chain လို့ ခေါ်တာပါ။
စည်းမျဉ်းကတော့ အကြွေစေ့ 21 သန်းပဲ အများဆုံးရှိမယ်၊ ဘယ်သူမှ ပြောင်းလဲလို့မရတဲ့ သတ်မှတ်ထားသော အချိန်ဇယားအတိုင်း ထုတ်ပေးမယ်ဆိုတာပါ။ အဲဒီထဲက 95% လောက်ကို တူးဖော်ပြီးပါပြီ။ နှစ်စဉ် ငွေကြေးပမာဏ တိုးပွားနေတဲ့ တခြားငွေကြေးတွေနဲ့ နှိုင်းယှဉ်ကြည့်ပါ။
18 နှစ်ကြာပြီးနောက်—ပထမဆုံး block ကို 2009 ခုနှစ် ဇန်နဝါရီလမှာ ထုတ်ခဲ့ပါတယ်။ ပထမဆုံး တကယ့်ဝယ်ယူမှုကတော့ 2010 ခုနှစ်မှာ BTC 10,000 နဲ့ ပီဇာ 2 ချပ် ဝယ်ခဲ့တာပါ။ ဒီနေ့မှာ spot ETF တွေက ပင်စင်ရန်ပုံငွေတွေအတွက် Bitcoin ကို ကိုင်ဆောင်ထားပြီး၊ ကွန်ရက်ဟာ နာရီအနည်းငယ်ထက် ပိုကြာအောင် ဘယ်တုန်းကမှ ပြတ်တောက်မသွားခဲ့ပါဘူး။
မပြောင်းလဲသေးတာကတော့ စာမျက်နှာ ကိုးမျက်နှာ၊ 21 သန်း၊ ကြားခံမရှိခြင်းပါပဲ။ ကျန်တာအားလုံး—ဈေးနှုန်း၊ ဆူညံသံတွေ၊ ဈေးကွက်အတက်အကျတွေ—ကတော့ ဒီအယူအဆဟာ ဘယ်လောက်တန်ဖိုးရှိသလဲဆိုတာကို ကမ္ဘာကြီးက ဆုံးဖြတ်နေတာပါ။
Whitepaper ကို ဖတ်ဖူးပါသလား။ မိနစ် 20 ပဲ ကြာပြီး အခမဲ့ဖတ်ရှုနိုင်ပါတယ်။ ဖတ်ဖို့ အစီအစဉ်ရှိရင် ဒီစာကို သိမ်းထားပါ။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး၊ ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper
မနက်ဖြန်၊ အောက်တိုဘာ 31 ရက်နေ့မှာ Bitcoin whitepaper က 18 နှစ်ပြည့်ပါပြီ။ စာမျက်နှာ ကိုးမျက်နှာပါဝင်ပြီး 2008 ခုနှစ်မှာ Satoshi Nakamoto လို့ခေါ်တဲ့သူတစ်ဦးက ဆယ်စုနှစ်များအတွင်း အဆိုးရွားဆုံး ဘဏ်လုပ်ငန်းအကျပ်အတည်း ဖြစ်ပွားနေချိန်မှာ ထုတ်ဝေခဲ့တာပါ။ အဲဒီစာမျက်နှာ ကိုးမျက်နှာမှာ ဘာတွေ ရေးထားသလဲဆိုတာကို ရိုးရိုးရှင်းရှင်း ပြောပြပါမယ်။
ပြဿနာကတော့ အွန်လိုင်းငွေပေးချေမှုတိုင်းမှာ ကြားခံအဖြစ် ဘဏ်တစ်ခု လိုအပ်နေတာပါ။ ဘဏ်က ငွေလွှဲမှုကို ပြန်ဖျက်နိုင်တယ်၊ ပိတ်ပင်နိုင်တယ်၊ အခကြေးငွေ ကောက်ခံနိုင်တယ်၊ ဒါမှမဟုတ် ပျက်ကွက်နိုင်တယ်။ ကြားခံက ပျက်ကွက်တဲ့အခါ ဘာဖြစ်တတ်သလဲဆိုတာကို 2008 ခုနှစ်က ပြသခဲ့ပါတယ်။
အယူအဆကတော့ ကွန်ပျူတာထောင်ပေါင်းများစွာက တစ်ချိန်တည်းမှာ ထိန်းသိမ်းထားတဲ့ အများပြည်သူကြည့်ရှုနိုင်သော မှတ်တမ်းတစ်ခု ဖန်တီးဖို့ပါ။ ဒါကြောင့် ကုမ္ပဏီတစ်ခုတည်းကို ယုံကြည်ဖို့ မလိုတော့ပါဘူး။ မှတ်တမ်းရဲ့ စာမျက်နှာအသစ်တိုင်းကို အရင်စာမျက်နှာနဲ့ ချိတ်ဆက်ထားတာကြောင့် chain လို့ ခေါ်တာပါ။
စည်းမျဉ်းကတော့ အကြွေစေ့ 21 သန်းပဲ အများဆုံးရှိမယ်၊ ဘယ်သူမှ ပြောင်းလဲလို့မရတဲ့ သတ်မှတ်ထားသော အချိန်ဇယားအတိုင်း ထုတ်ပေးမယ်ဆိုတာပါ။ အဲဒီထဲက 95% လောက်ကို တူးဖော်ပြီးပါပြီ။ နှစ်စဉ် ငွေကြေးပမာဏ တိုးပွားနေတဲ့ တခြားငွေကြေးတွေနဲ့ နှိုင်းယှဉ်ကြည့်ပါ။
18 နှစ်ကြာပြီးနောက်—ပထမဆုံး block ကို 2009 ခုနှစ် ဇန်နဝါရီလမှာ ထုတ်ခဲ့ပါတယ်။ ပထမဆုံး တကယ့်ဝယ်ယူမှုကတော့ 2010 ခုနှစ်မှာ BTC 10,000 နဲ့ ပီဇာ 2 ချပ် ဝယ်ခဲ့တာပါ။ ဒီနေ့မှာ spot ETF တွေက ပင်စင်ရန်ပုံငွေတွေအတွက် Bitcoin ကို ကိုင်ဆောင်ထားပြီး၊ ကွန်ရက်ဟာ နာရီအနည်းငယ်ထက် ပိုကြာအောင် ဘယ်တုန်းကမှ ပြတ်တောက်မသွားခဲ့ပါဘူး။
မပြောင်းလဲသေးတာကတော့ စာမျက်နှာ ကိုးမျက်နှာ၊ 21 သန်း၊ ကြားခံမရှိခြင်းပါပဲ။ ကျန်တာအားလုံး—ဈေးနှုန်း၊ ဆူညံသံတွေ၊ ဈေးကွက်အတက်အကျတွေ—ကတော့ ဒီအယူအဆဟာ ဘယ်လောက်တန်ဖိုးရှိသလဲဆိုတာကို ကမ္ဘာကြီးက ဆုံးဖြတ်နေတာပါ။
Whitepaper ကို ဖတ်ဖူးပါသလား။ မိနစ် 20 ပဲ ကြာပြီး အခမဲ့ဖတ်ရှုနိုင်ပါတယ်။ ဖတ်ဖို့ အစီအစဉ်ရှိရင် ဒီစာကို သိမ်းထားပါ။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး၊ ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper
ပြဿနာကတော့ အွန်လိုင်းငွေပေးချေမှုတိုင်းမှာ ကြားခံအဖြစ် ဘဏ်တစ်ခု လိုအပ်နေတာပါ။ ဘဏ်က ငွေလွှဲမှုကို ပြန်ဖျက်နိုင်တယ်၊ ပိတ်ပင်နိုင်တယ်၊ အခကြေးငွေ ကောက်ခံနိုင်တယ်၊ ဒါမှမဟုတ် ပျက်ကွက်နိုင်တယ်။ ကြားခံက ပျက်ကွက်တဲ့အခါ ဘာဖြစ်တတ်သလဲဆိုတာကို 2008 ခုနှစ်က ပြသခဲ့ပါတယ်။
အယူအဆကတော့ ကွန်ပျူတာထောင်ပေါင်းများစွာက တစ်ချိန်တည်းမှာ ထိန်းသိမ်းထားတဲ့ အများပြည်သူကြည့်ရှုနိုင်သော မှတ်တမ်းတစ်ခု ဖန်တီးဖို့ပါ။ ဒါကြောင့် ကုမ္ပဏီတစ်ခုတည်းကို ယုံကြည်ဖို့ မလိုတော့ပါဘူး။ မှတ်တမ်းရဲ့ စာမျက်နှာအသစ်တိုင်းကို အရင်စာမျက်နှာနဲ့ ချိတ်ဆက်ထားတာကြောင့် chain လို့ ခေါ်တာပါ။
စည်းမျဉ်းကတော့ အကြွေစေ့ 21 သန်းပဲ အများဆုံးရှိမယ်၊ ဘယ်သူမှ ပြောင်းလဲလို့မရတဲ့ သတ်မှတ်ထားသော အချိန်ဇယားအတိုင်း ထုတ်ပေးမယ်ဆိုတာပါ။ အဲဒီထဲက 95% လောက်ကို တူးဖော်ပြီးပါပြီ။ နှစ်စဉ် ငွေကြေးပမာဏ တိုးပွားနေတဲ့ တခြားငွေကြေးတွေနဲ့ နှိုင်းယှဉ်ကြည့်ပါ။
18 နှစ်ကြာပြီးနောက်—ပထမဆုံး block ကို 2009 ခုနှစ် ဇန်နဝါရီလမှာ ထုတ်ခဲ့ပါတယ်။ ပထမဆုံး တကယ့်ဝယ်ယူမှုကတော့ 2010 ခုနှစ်မှာ BTC 10,000 နဲ့ ပီဇာ 2 ချပ် ဝယ်ခဲ့တာပါ။ ဒီနေ့မှာ spot ETF တွေက ပင်စင်ရန်ပုံငွေတွေအတွက် Bitcoin ကို ကိုင်ဆောင်ထားပြီး၊ ကွန်ရက်ဟာ နာရီအနည်းငယ်ထက် ပိုကြာအောင် ဘယ်တုန်းကမှ ပြတ်တောက်မသွားခဲ့ပါဘူး။
မပြောင်းလဲသေးတာကတော့ စာမျက်နှာ ကိုးမျက်နှာ၊ 21 သန်း၊ ကြားခံမရှိခြင်းပါပဲ။ ကျန်တာအားလုံး—ဈေးနှုန်း၊ ဆူညံသံတွေ၊ ဈေးကွက်အတက်အကျတွေ—ကတော့ ဒီအယူအဆဟာ ဘယ်လောက်တန်ဖိုးရှိသလဲဆိုတာကို ကမ္ဘာကြီးက ဆုံးဖြတ်နေတာပါ။
Whitepaper ကို ဖတ်ဖူးပါသလား။ မိနစ် 20 ပဲ ကြာပြီး အခမဲ့ဖတ်ရှုနိုင်ပါတယ်။ ဖတ်ဖို့ အစီအစဉ်ရှိရင် ဒီစာကို သိမ်းထားပါ။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး၊ ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper

5
1k
အခကြေးငွေမပေးရဘဲ ရှစ်နာရီတိုင်း အပ်ဒိတ်လုပ်ပေးပြီး ကုန်သည်အများစု ဘယ်တော့မှ မဖွင့်ကြည့်တဲ့ စိတ်ဓာတ်ညွှန်ကိန်းတစ်ခုကို exchange တိုင်းမှာ ရှိပါတယ်။ Funding rate ပါ။
ဒါကဘာလဲ။ Perpetual futures မှာ စာချုပ်ဈေးနှုန်းကို spot ဈေးနှုန်းနဲ့ နီးကပ်နေစေဖို့ long နဲ့ short လုပ်သူတွေက ရှစ်နာရီတိုင်း အချင်းချင်း အခကြေးငွေအနည်းငယ် ပေးကြပါတယ်။ Funding အပေါင်းဖြစ်ရင် long လုပ်သူတွေက short လုပ်သူတွေကို ပေးရတာဖြစ်လို့ လူပိုများများက leverage သုံးပြီး long လုပ်နေကြတာပါ။ အနုတ်ဖြစ်ရင် short လုပ်သူတွေက long လုပ်သူတွေကို ပေးရပါတယ်။
ကျွန်တော်/ကျွန်မ အဓိပ္ပာယ်ဖော်ပုံကတော့—
ရှစ်နာရီလျှင် 0.01% ဆိုတဲ့ ကြားနေအဆင့်နားမှာ ရှိရင် ဈေးကွက်က မျှတနေပါတယ်။ ဘယ်ဘက်မှာမှ လူများလွန်းပြီး ပိတ်မိနေတာမျိုး မရှိပါဘူး။
ရက်ပေါင်းများစွာ 0.05% ကျော်နေတယ်ဆိုရင် long လုပ်သူတွေ အလွန်များနေပါတယ်။ သမိုင်းကြောင်းအရ 10% ရုတ်တရက်ကျဆင်းမှုက အနာကျင်ဆုံးဖြစ်စေတဲ့ အချိန်ပါ။ မနှစ်က အောက်တိုဘာ 10 ရက်နေ့မှာ ဖြစ်ခဲ့တဲ့ crypto သမိုင်းတစ်လျှောက် အကြီးမားဆုံး liquidation နေ့ဟာ funding စရိတ်ကြီးမြင့်နေတဲ့ တစ်ပတ်အပြီးမှာ ဖြစ်ခဲ့တာပါ။
အလွန်အမင်း အနုတ်ဖြစ်နေတယ်ဆိုရင် short လုပ်သူတွေ အလွန်များနေပြီး၊ အဲဒီနေရာတွေကပဲ short squeeze ပြင်းပြင်းထန်ထန် စတင်လေ့ရှိပါတယ်။
Funding က ဘာမဟုတ်လဲ။ အချိန်ကိုက်ဝင်ထွက်ဖို့ အသုံးပြုတဲ့ ကိရိယာ မဟုတ်ပါဘူး။ လူများလွန်းနေတာ ဘယ်ဘက်လဲဆိုတာကို ပြောပြပေမယ့် အဲဒီလူတွေ ဘယ်အချိန်မှာ ထိခိုက်မလဲဆိုတာကိုတော့ မပြောပြပါဘူး။ ကျွန်တော်/ကျွန်မက ဝင်မယ့်အချိန်ရွေးဖို့ မဟုတ်ဘဲ ပမာဏသတ်မှတ်ဖို့ သုံးပါတယ်။ ကိုယ်လုပ်ထားတဲ့ဘက်မှာ လူများလွန်းနေရင် ပမာဏကို တစ်ဝက်ပဲ ထားပါတယ်။
ဘယ်မှာရှာရမလဲ။ Binance Futures စာမျက်နှာမှာ ဘယ် trading pair မဆိုအတွက် Funding Rate tab ကိုကြည့်နိုင်သလို CoinGlass ရဲ့ funding စာမျက်နှာမှာလည်း ကြည့်နိုင်ပါတယ်။ Leverage သုံးပြီး အရောင်းအဝယ်မလုပ်ခင် စက္ကန့်သုံးဆယ်လောက်ပဲ ကြာပါတယ်။
အရောင်းအဝယ်မလုပ်ခင် funding ကို စစ်ကြည့်ပါသလား၊ ဒါမှမဟုတ် liquidation ဖြစ်ပြီးမှပဲ စစ်ကြည့်ပါသလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #FundingRates #Derivatives #TradingEducation
အခကြေးငွေမပေးရဘဲ ရှစ်နာရီတိုင်း အပ်ဒိတ်လုပ်ပေးပြီး ကုန်သည်အများစု ဘယ်တော့မှ မဖွင့်ကြည့်တဲ့ စိတ်ဓာတ်ညွှန်ကိန်းတစ်ခုကို exchange တိုင်းမှာ ရှိပါတယ်။ Funding rate ပါ။
ဒါကဘာလဲ။ Perpetual futures မှာ စာချုပ်ဈေးနှုန်းကို spot ဈေးနှုန်းနဲ့ နီးကပ်နေစေဖို့ long နဲ့ short လုပ်သူတွေက ရှစ်နာရီတိုင်း အချင်းချင်း အခကြေးငွေအနည်းငယ် ပေးကြပါတယ်။ Funding အပေါင်းဖြစ်ရင် long လုပ်သူတွေက short လုပ်သူတွေကို ပေးရတာဖြစ်လို့ လူပိုများများက leverage သုံးပြီး long လုပ်နေကြတာပါ။ အနုတ်ဖြစ်ရင် short လုပ်သူတွေက long လုပ်သူတွေကို ပေးရပါတယ်။
ကျွန်တော်/ကျွန်မ အဓိပ္ပာယ်ဖော်ပုံကတော့—
ရှစ်နာရီလျှင် 0.01% ဆိုတဲ့ ကြားနေအဆင့်နားမှာ ရှိရင် ဈေးကွက်က မျှတနေပါတယ်။ ဘယ်ဘက်မှာမှ လူများလွန်းပြီး ပိတ်မိနေတာမျိုး မရှိပါဘူး။
ရက်ပေါင်းများစွာ 0.05% ကျော်နေတယ်ဆိုရင် long လုပ်သူတွေ အလွန်များနေပါတယ်။ သမိုင်းကြောင်းအရ 10% ရုတ်တရက်ကျဆင်းမှုက အနာကျင်ဆုံးဖြစ်စေတဲ့ အချိန်ပါ။ မနှစ်က အောက်တိုဘာ 10 ရက်နေ့မှာ ဖြစ်ခဲ့တဲ့ crypto သမိုင်းတစ်လျှောက် အကြီးမားဆုံး liquidation နေ့ဟာ funding စရိတ်ကြီးမြင့်နေတဲ့ တစ်ပတ်အပြီးမှာ ဖြစ်ခဲ့တာပါ။
အလွန်အမင်း အနုတ်ဖြစ်နေတယ်ဆိုရင် short လုပ်သူတွေ အလွန်များနေပြီး၊ အဲဒီနေရာတွေကပဲ short squeeze ပြင်းပြင်းထန်ထန် စတင်လေ့ရှိပါတယ်။
Funding က ဘာမဟုတ်လဲ။ အချိန်ကိုက်ဝင်ထွက်ဖို့ အသုံးပြုတဲ့ ကိရိယာ မဟုတ်ပါဘူး။ လူများလွန်းနေတာ ဘယ်ဘက်လဲဆိုတာကို ပြောပြပေမယ့် အဲဒီလူတွေ ဘယ်အချိန်မှာ ထိခိုက်မလဲဆိုတာကိုတော့ မပြောပြပါဘူး။ ကျွန်တော်/ကျွန်မက ဝင်မယ့်အချိန်ရွေးဖို့ မဟုတ်ဘဲ ပမာဏသတ်မှတ်ဖို့ သုံးပါတယ်။ ကိုယ်လုပ်ထားတဲ့ဘက်မှာ လူများလွန်းနေရင် ပမာဏကို တစ်ဝက်ပဲ ထားပါတယ်။
ဘယ်မှာရှာရမလဲ။ Binance Futures စာမျက်နှာမှာ ဘယ် trading pair မဆိုအတွက် Funding Rate tab ကိုကြည့်နိုင်သလို CoinGlass ရဲ့ funding စာမျက်နှာမှာလည်း ကြည့်နိုင်ပါတယ်။ Leverage သုံးပြီး အရောင်းအဝယ်မလုပ်ခင် စက္ကန့်သုံးဆယ်လောက်ပဲ ကြာပါတယ်။
အရောင်းအဝယ်မလုပ်ခင် funding ကို စစ်ကြည့်ပါသလား၊ ဒါမှမဟုတ် liquidation ဖြစ်ပြီးမှပဲ စစ်ကြည့်ပါသလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #FundingRates #Derivatives #TradingEducation
ဒါကဘာလဲ။ Perpetual futures မှာ စာချုပ်ဈေးနှုန်းကို spot ဈေးနှုန်းနဲ့ နီးကပ်နေစေဖို့ long နဲ့ short လုပ်သူတွေက ရှစ်နာရီတိုင်း အချင်းချင်း အခကြေးငွေအနည်းငယ် ပေးကြပါတယ်။ Funding အပေါင်းဖြစ်ရင် long လုပ်သူတွေက short လုပ်သူတွေကို ပေးရတာဖြစ်လို့ လူပိုများများက leverage သုံးပြီး long လုပ်နေကြတာပါ။ အနုတ်ဖြစ်ရင် short လုပ်သူတွေက long လုပ်သူတွေကို ပေးရပါတယ်။
ကျွန်တော်/ကျွန်မ အဓိပ္ပာယ်ဖော်ပုံကတော့—
ရှစ်နာရီလျှင် 0.01% ဆိုတဲ့ ကြားနေအဆင့်နားမှာ ရှိရင် ဈေးကွက်က မျှတနေပါတယ်။ ဘယ်ဘက်မှာမှ လူများလွန်းပြီး ပိတ်မိနေတာမျိုး မရှိပါဘူး။
ရက်ပေါင်းများစွာ 0.05% ကျော်နေတယ်ဆိုရင် long လုပ်သူတွေ အလွန်များနေပါတယ်။ သမိုင်းကြောင်းအရ 10% ရုတ်တရက်ကျဆင်းမှုက အနာကျင်ဆုံးဖြစ်စေတဲ့ အချိန်ပါ။ မနှစ်က အောက်တိုဘာ 10 ရက်နေ့မှာ ဖြစ်ခဲ့တဲ့ crypto သမိုင်းတစ်လျှောက် အကြီးမားဆုံး liquidation နေ့ဟာ funding စရိတ်ကြီးမြင့်နေတဲ့ တစ်ပတ်အပြီးမှာ ဖြစ်ခဲ့တာပါ။
အလွန်အမင်း အနုတ်ဖြစ်နေတယ်ဆိုရင် short လုပ်သူတွေ အလွန်များနေပြီး၊ အဲဒီနေရာတွေကပဲ short squeeze ပြင်းပြင်းထန်ထန် စတင်လေ့ရှိပါတယ်။
Funding က ဘာမဟုတ်လဲ။ အချိန်ကိုက်ဝင်ထွက်ဖို့ အသုံးပြုတဲ့ ကိရိယာ မဟုတ်ပါဘူး။ လူများလွန်းနေတာ ဘယ်ဘက်လဲဆိုတာကို ပြောပြပေမယ့် အဲဒီလူတွေ ဘယ်အချိန်မှာ ထိခိုက်မလဲဆိုတာကိုတော့ မပြောပြပါဘူး။ ကျွန်တော်/ကျွန်မက ဝင်မယ့်အချိန်ရွေးဖို့ မဟုတ်ဘဲ ပမာဏသတ်မှတ်ဖို့ သုံးပါတယ်။ ကိုယ်လုပ်ထားတဲ့ဘက်မှာ လူများလွန်းနေရင် ပမာဏကို တစ်ဝက်ပဲ ထားပါတယ်။
ဘယ်မှာရှာရမလဲ။ Binance Futures စာမျက်နှာမှာ ဘယ် trading pair မဆိုအတွက် Funding Rate tab ကိုကြည့်နိုင်သလို CoinGlass ရဲ့ funding စာမျက်နှာမှာလည်း ကြည့်နိုင်ပါတယ်။ Leverage သုံးပြီး အရောင်းအဝယ်မလုပ်ခင် စက္ကန့်သုံးဆယ်လောက်ပဲ ကြာပါတယ်။
အရောင်းအဝယ်မလုပ်ခင် funding ကို စစ်ကြည့်ပါသလား၊ ဒါမှမဟုတ် liquidation ဖြစ်ပြီးမှပဲ စစ်ကြည့်ပါသလား။
ပညာပေးရန်အတွက်သာ ဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #FundingRates #Derivatives #TradingEducation
1
569
Mt. Gox မြီရှင်များအတွက် နောက်ဆုံးရက်မှာ မနက်ဖြန်၊ အောက်တိုဘာ ၃၁ ရက် ဖြစ်ပါတယ်။ ငွေလဲပလက်ဖောင်း ပြိုလဲသွားပြီး ၁၂ နှစ်ကြာခဲ့ပေမယ့် လူထောင်ပေါင်းများစွာဟာ လုံခြုံတယ်လို့ ထင်ထားခဲ့တဲ့ coin တွေကို အခုထိ စောင့်မျှော်နေကြဆဲပါ။ ဒါက သတိရစရာပါပဲ။ လက်တွေ့လုပ်ဆောင်ရမယ့်အပိုင်းကို ပြောရရင် ကိုယ်တိုင်ထိန်းသိမ်းမှုကို အဆင့်ငါးဆင့်နဲ့ လုပ်ဆောင်နိုင်ပါတယ်။
၁။ ဟာ့ဒ်ဝဲပိုက်ဆံအိတ်ကို ထုတ်လုပ်သူရဲ့ ဝက်ဘ်ဆိုက်ကနေ ဝယ်ပါ။ တစ်ပတ်ရစ်ပစ္စည်းကိုလည်း မဝယ်ပါနဲ့၊ ဈေးကွက်ပလက်ဖောင်းတွေကနေလည်း မဝယ်ပါနဲ့။ စက်ကို ပြုပြင်မွမ်းမံထားတာက ရှေးအကျဆုံး လိမ်လည်နည်းတစ်ခုပါ။
၂။ အင်တာနက်မချိတ်ထားဘဲ စတင်ပြင်ဆင်ပြီး ပြန်လည်ရယူရေး စကားစုကို စာရွက်ပေါ် ဒါမှမဟုတ် သံမဏိပြားပေါ်မှာ ရေးမှတ်ပါ။ ဓာတ်ပုံမရိုက်ပါနဲ့၊ မှတ်စုအက်ပ်ထဲမှာ မသိမ်းပါနဲ့၊ အီးမေးလ်မူကြမ်းထဲမှာလည်း မထားပါနဲ့။ အဲဒီစကားစုက သင့်ငွေပါပဲ။
၃။ အရင်ဆုံး ပမာဏအနည်းငယ်ကို စမ်းသပ်ပို့ပါ။ ပြီးရင် ပြန်ပို့ပါ။ အသွားအပြန် လွှဲပြောင်းမှု အဆင်ပြေမှသာ တကယ့်ပမာဏကို ရွှေ့ပါ။
၄။ ငွေလဲပလက်ဖောင်းနဲ့ သိမ်းဆည်းရာကို ခွဲထားပါ။ အရောင်းအဝယ်လုပ်မယ့်ငွေကို ငွေလဲပလက်ဖောင်းမှာ ထားပါ။ ရေရှည်သိမ်းမယ့် coin တွေကို ပိုက်ဆံအိတ်ထဲ ထည့်ပါ။ စိတ်အေးလက်အေးရှိတဲ့ လတစ်လမှာ ဘယ်လောက်စီခွဲမလဲဆိုတာ တစ်ကြိမ်တည်း ဆုံးဖြတ်ပါ။
၅။ ယုံကြည်ရသူတစ်ဦးကို စကားစုဘယ်မှာရှိတယ်၊ ဘယ်လိုအသုံးပြုရတယ်ဆိုတာ ပြောပြပါ။ စကားစုကိုယ်တိုင်ကို မပြောဘဲ တည်နေရာနဲ့ လုပ်ဆောင်ပုံကိုသာ ပြောပြပါ။ ဘယ်သူမှ ရှာမတွေ့နိုင်တဲ့ coin တွေဟာ ဆုံးရှုံးသွားတဲ့ coin တွေပါပဲ။
ငွေလဲပလက်ဖောင်းမှာ ကျွန်တော်/ကျွန်မ ထားတဲ့အရာက လက်ရှိအရောင်းအဝယ်လုပ်နေတဲ့ ပမာဏပဲ၊ ဒီထက်ပိုမထားပါဘူး။ နောက်တစ်ခါ ဘယ်တော့မှ မလုပ်တော့မယ့်အရာက ငွေလဲပလက်ဖောင်းလက်ကျန်ကို စုဆောင်းငွေလို့ သဘောထားတာပါ။
ဒီစာကို ပိတ်ရက်အတွက် သိမ်းထားပါ။ သင့်ရဲ့ ရေရှည်သိမ်းမယ့် coin တွေ အခုဘယ်မှာရှိပါသလဲ—ပိုက်ဆံအိတ်ထဲမှာ၊ ငွေလဲပလက်ဖောင်းမှာ၊ ဒါမှမဟုတ် “နောက်လမှ လုပ်မယ်” လို့ စဉ်းစားထားတာလား။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #SelfCustody #MtGox #CryptoSecurity
Mt. Gox မြီရှင်များအတွက် နောက်ဆုံးရက်မှာ မနက်ဖြန်၊ အောက်တိုဘာ ၃၁ ရက် ဖြစ်ပါတယ်။ ငွေလဲပလက်ဖောင်း ပြိုလဲသွားပြီး ၁၂ နှစ်ကြာခဲ့ပေမယ့် လူထောင်ပေါင်းများစွာဟာ လုံခြုံတယ်လို့ ထင်ထားခဲ့တဲ့ coin တွေကို အခုထိ စောင့်မျှော်နေကြဆဲပါ။ ဒါက သတိရစရာပါပဲ။ လက်တွေ့လုပ်ဆောင်ရမယ့်အပိုင်းကို ပြောရရင် ကိုယ်တိုင်ထိန်းသိမ်းမှုကို အဆင့်ငါးဆင့်နဲ့ လုပ်ဆောင်နိုင်ပါတယ်။
၁။ ဟာ့ဒ်ဝဲပိုက်ဆံအိတ်ကို ထုတ်လုပ်သူရဲ့ ဝက်ဘ်ဆိုက်ကနေ ဝယ်ပါ။ တစ်ပတ်ရစ်ပစ္စည်းကိုလည်း မဝယ်ပါနဲ့၊ ဈေးကွက်ပလက်ဖောင်းတွေကနေလည်း မဝယ်ပါနဲ့။ စက်ကို ပြုပြင်မွမ်းမံထားတာက ရှေးအကျဆုံး လိမ်လည်နည်းတစ်ခုပါ။
၂။ အင်တာနက်မချိတ်ထားဘဲ စတင်ပြင်ဆင်ပြီး ပြန်လည်ရယူရေး စကားစုကို စာရွက်ပေါ် ဒါမှမဟုတ် သံမဏိပြားပေါ်မှာ ရေးမှတ်ပါ။ ဓာတ်ပုံမရိုက်ပါနဲ့၊ မှတ်စုအက်ပ်ထဲမှာ မသိမ်းပါနဲ့၊ အီးမေးလ်မူကြမ်းထဲမှာလည်း မထားပါနဲ့။ အဲဒီစကားစုက သင့်ငွေပါပဲ။
၃။ အရင်ဆုံး ပမာဏအနည်းငယ်ကို စမ်းသပ်ပို့ပါ။ ပြီးရင် ပြန်ပို့ပါ။ အသွားအပြန် လွှဲပြောင်းမှု အဆင်ပြေမှသာ တကယ့်ပမာဏကို ရွှေ့ပါ။
၄။ ငွေလဲပလက်ဖောင်းနဲ့ သိမ်းဆည်းရာကို ခွဲထားပါ။ အရောင်းအဝယ်လုပ်မယ့်ငွေကို ငွေလဲပလက်ဖောင်းမှာ ထားပါ။ ရေရှည်သိမ်းမယ့် coin တွေကို ပိုက်ဆံအိတ်ထဲ ထည့်ပါ။ စိတ်အေးလက်အေးရှိတဲ့ လတစ်လမှာ ဘယ်လောက်စီခွဲမလဲဆိုတာ တစ်ကြိမ်တည်း ဆုံးဖြတ်ပါ။
၅။ ယုံကြည်ရသူတစ်ဦးကို စကားစုဘယ်မှာရှိတယ်၊ ဘယ်လိုအသုံးပြုရတယ်ဆိုတာ ပြောပြပါ။ စကားစုကိုယ်တိုင်ကို မပြောဘဲ တည်နေရာနဲ့ လုပ်ဆောင်ပုံကိုသာ ပြောပြပါ။ ဘယ်သူမှ ရှာမတွေ့နိုင်တဲ့ coin တွေဟာ ဆုံးရှုံးသွားတဲ့ coin တွေပါပဲ။
ငွေလဲပလက်ဖောင်းမှာ ကျွန်တော်/ကျွန်မ ထားတဲ့အရာက လက်ရှိအရောင်းအဝယ်လုပ်နေတဲ့ ပမာဏပဲ၊ ဒီထက်ပိုမထားပါဘူး။ နောက်တစ်ခါ ဘယ်တော့မှ မလုပ်တော့မယ့်အရာက ငွေလဲပလက်ဖောင်းလက်ကျန်ကို စုဆောင်းငွေလို့ သဘောထားတာပါ။
ဒီစာကို ပိတ်ရက်အတွက် သိမ်းထားပါ။ သင့်ရဲ့ ရေရှည်သိမ်းမယ့် coin တွေ အခုဘယ်မှာရှိပါသလဲ—ပိုက်ဆံအိတ်ထဲမှာ၊ ငွေလဲပလက်ဖောင်းမှာ၊ ဒါမှမဟုတ် “နောက်လမှ လုပ်မယ်” လို့ စဉ်းစားထားတာလား။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #SelfCustody #MtGox #CryptoSecurity
၁။ ဟာ့ဒ်ဝဲပိုက်ဆံအိတ်ကို ထုတ်လုပ်သူရဲ့ ဝက်ဘ်ဆိုက်ကနေ ဝယ်ပါ။ တစ်ပတ်ရစ်ပစ္စည်းကိုလည်း မဝယ်ပါနဲ့၊ ဈေးကွက်ပလက်ဖောင်းတွေကနေလည်း မဝယ်ပါနဲ့။ စက်ကို ပြုပြင်မွမ်းမံထားတာက ရှေးအကျဆုံး လိမ်လည်နည်းတစ်ခုပါ။
၂။ အင်တာနက်မချိတ်ထားဘဲ စတင်ပြင်ဆင်ပြီး ပြန်လည်ရယူရေး စကားစုကို စာရွက်ပေါ် ဒါမှမဟုတ် သံမဏိပြားပေါ်မှာ ရေးမှတ်ပါ။ ဓာတ်ပုံမရိုက်ပါနဲ့၊ မှတ်စုအက်ပ်ထဲမှာ မသိမ်းပါနဲ့၊ အီးမေးလ်မူကြမ်းထဲမှာလည်း မထားပါနဲ့။ အဲဒီစကားစုက သင့်ငွေပါပဲ။
၃။ အရင်ဆုံး ပမာဏအနည်းငယ်ကို စမ်းသပ်ပို့ပါ။ ပြီးရင် ပြန်ပို့ပါ။ အသွားအပြန် လွှဲပြောင်းမှု အဆင်ပြေမှသာ တကယ့်ပမာဏကို ရွှေ့ပါ။
၄။ ငွေလဲပလက်ဖောင်းနဲ့ သိမ်းဆည်းရာကို ခွဲထားပါ။ အရောင်းအဝယ်လုပ်မယ့်ငွေကို ငွေလဲပလက်ဖောင်းမှာ ထားပါ။ ရေရှည်သိမ်းမယ့် coin တွေကို ပိုက်ဆံအိတ်ထဲ ထည့်ပါ။ စိတ်အေးလက်အေးရှိတဲ့ လတစ်လမှာ ဘယ်လောက်စီခွဲမလဲဆိုတာ တစ်ကြိမ်တည်း ဆုံးဖြတ်ပါ။
၅။ ယုံကြည်ရသူတစ်ဦးကို စကားစုဘယ်မှာရှိတယ်၊ ဘယ်လိုအသုံးပြုရတယ်ဆိုတာ ပြောပြပါ။ စကားစုကိုယ်တိုင်ကို မပြောဘဲ တည်နေရာနဲ့ လုပ်ဆောင်ပုံကိုသာ ပြောပြပါ။ ဘယ်သူမှ ရှာမတွေ့နိုင်တဲ့ coin တွေဟာ ဆုံးရှုံးသွားတဲ့ coin တွေပါပဲ။
ငွေလဲပလက်ဖောင်းမှာ ကျွန်တော်/ကျွန်မ ထားတဲ့အရာက လက်ရှိအရောင်းအဝယ်လုပ်နေတဲ့ ပမာဏပဲ၊ ဒီထက်ပိုမထားပါဘူး။ နောက်တစ်ခါ ဘယ်တော့မှ မလုပ်တော့မယ့်အရာက ငွေလဲပလက်ဖောင်းလက်ကျန်ကို စုဆောင်းငွေလို့ သဘောထားတာပါ။
ဒီစာကို ပိတ်ရက်အတွက် သိမ်းထားပါ။ သင့်ရဲ့ ရေရှည်သိမ်းမယ့် coin တွေ အခုဘယ်မှာရှိပါသလဲ—ပိုက်ဆံအိတ်ထဲမှာ၊ ငွေလဲပလက်ဖောင်းမှာ၊ ဒါမှမဟုတ် “နောက်လမှ လုပ်မယ်” လို့ စဉ်းစားထားတာလား။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။
$BTC #SelfCustody #MtGox #CryptoSecurity
3
558
ငွေဘယ်လောက်ရှိရင် လုံလောက်ပြီလဲ။ တွက်ချက်နည်းတစ်ခုရှိပေမယ့် လူအများစုက ကိုယ့်ဘဝအတွက် ဒီတွက်ချက်မှုကို တစ်ခါမှ မလုပ်ဖူးကြပါဘူး။
တစ်နှစ်တာ အသုံးစရိတ် × 25။
သင့်မိသားစုက တစ်နှစ်ကို 6 သိန်း သုံးစွဲတယ်ဆိုရင် လိုအပ်တဲ့ပမာဏက 1.5 ကုဋေပါ။ တစ်နှစ် 12 သိန်းဆိုရင် 3 ကုဋေ။ တစ်နှစ် 24 သိန်းဆိုရင် 6 ကုဋေပါ။ ငွေဖောင်းပွမှုထက် အမြတ်ပိုရစေမယ့် ရင်းနှီးမြှုပ်နှံမှုအမျိုးမျိုးမှာ ထည့်ဝင်ထားရင် မူရင်းငွေကို မထိဘဲ ရလာတဲ့အမြတ်ကနေ အသုံးစရိတ်တွေကို ကာမိနိုင်ပါတယ်။ အမေရိကန်မှာ ဒါကို 4% စည်းမျဉ်းလို့ ခေါ်ပါတယ်။
အိန္ဒိယအတွက် ပြင်ဆင်ချက်ကတော့ ကျွန်တော်တို့ဆီမှာ ငွေဖောင်းပွမှု ပိုမြင့်တဲ့အတွက် ကျွန်တော့်ရဲ့ ကိုယ်ပိုင်ပန်းတိုင်ကို တွက်တဲ့အခါ 25 အစား 30 နဲ့ မြှောက်ပါတယ်။ တစ်နှစ် 6 သိန်းဆိုရင် 1.8 ကုဋေ ဖြစ်ပါတယ်။ ပိုသတိထားရာရောက်ပြီး စိတ်အေးရပါတယ်။
ဒီပမာဏနဲ့ အလှမ်းဝေးနေသေးရင်တောင် ဘာကြောင့် အရေးကြီးသလဲဆိုတော့—
“ချမ်းသာချင်တယ်” ဆိုတဲ့ဆန္ဒကို သတ်မှတ်ရက်ပါတဲ့ ရည်မှန်းချက်တစ်ခုအဖြစ် ပြောင်းပေးပါတယ်။
အဓိကသက်ရောက်စေတဲ့အရာက အမြတ်နှုန်းမဟုတ်ဘဲ အသုံးစရိတ်ဖြစ်ကြောင်း ပြသပေးပါတယ်။ တစ်နှစ်တာ အသုံးစရိတ်ကို 1 သိန်း လျှော့ချလိုက်ရင် ရည်မှန်းပမာဏထဲက 25 သိန်းကနေ 30 သိန်းအထိ လျော့သွားပါတယ်။
မလိုအပ်တဲ့ စွန့်စားမှုတွေကို ဘယ်အချိန်မှာ ရပ်နိုင်မလဲဆိုတာ သိစေပါတယ်။ အရှုံးကြီးကြီးပေါ်သွားတဲ့ ရင်းနှီးမြှုပ်နှံမှုအကောင့်အများစုဟာ လုံလောက်တဲ့ပမာဏ ရှိပြီးသားဖြစ်ပေမယ့် ကိုယ်တိုင်မသိခဲ့သူတွေရဲ့ အကောင့်တွေပါ။
ကျွန်တော့်ရဲ့ ကိုယ်ပိုင်ပမာဏကို ဂျာနယ်ရဲ့ ပထမစာမျက်နှာမှာ ရေးထားပါတယ်။ လစဉ်တိုင်း ပိုင်ဆိုင်မှုအသားတင်တန်ဖိုးရဲ့ ကိန်းဂဏန်းက အဲဒီပမာဏဆီ ရွေ့သွားတာဖြစ်ဖြစ်၊ ဝေးသွားတာဖြစ်ဖြစ် ရှိပါတယ်။ ကျွန်တော် စောင့်ကြည့်တဲ့ ရမှတ်ဆိုလို့ အဲဒါတစ်ခုပဲ ရှိပါတယ်။
ဒီဝါလီပိတ်ရက်ဟာ ဒီတွက်ချက်မှုကို တစ်ခါလောက် လုပ်ကြည့်ဖို့ အချိန်ကောင်းပါပဲ။ ကိုယ့်ပမာဏကို တွက်ဖူးပါသလား။ ပမာဏကို မဟုတ်ဘဲ သင်သုံးတဲ့ မြှောက်ကိန်းကို မျှဝေပါ။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #FinancialFreedom #PersonalFinance #FIRE
ငွေဘယ်လောက်ရှိရင် လုံလောက်ပြီလဲ။ တွက်ချက်နည်းတစ်ခုရှိပေမယ့် လူအများစုက ကိုယ့်ဘဝအတွက် ဒီတွက်ချက်မှုကို တစ်ခါမှ မလုပ်ဖူးကြပါဘူး။
တစ်နှစ်တာ အသုံးစရိတ် × 25။
သင့်မိသားစုက တစ်နှစ်ကို 6 သိန်း သုံးစွဲတယ်ဆိုရင် လိုအပ်တဲ့ပမာဏက 1.5 ကုဋေပါ။ တစ်နှစ် 12 သိန်းဆိုရင် 3 ကုဋေ။ တစ်နှစ် 24 သိန်းဆိုရင် 6 ကုဋေပါ။ ငွေဖောင်းပွမှုထက် အမြတ်ပိုရစေမယ့် ရင်းနှီးမြှုပ်နှံမှုအမျိုးမျိုးမှာ ထည့်ဝင်ထားရင် မူရင်းငွေကို မထိဘဲ ရလာတဲ့အမြတ်ကနေ အသုံးစရိတ်တွေကို ကာမိနိုင်ပါတယ်။ အမေရိကန်မှာ ဒါကို 4% စည်းမျဉ်းလို့ ခေါ်ပါတယ်။
အိန္ဒိယအတွက် ပြင်ဆင်ချက်ကတော့ ကျွန်တော်တို့ဆီမှာ ငွေဖောင်းပွမှု ပိုမြင့်တဲ့အတွက် ကျွန်တော့်ရဲ့ ကိုယ်ပိုင်ပန်းတိုင်ကို တွက်တဲ့အခါ 25 အစား 30 နဲ့ မြှောက်ပါတယ်။ တစ်နှစ် 6 သိန်းဆိုရင် 1.8 ကုဋေ ဖြစ်ပါတယ်။ ပိုသတိထားရာရောက်ပြီး စိတ်အေးရပါတယ်။
ဒီပမာဏနဲ့ အလှမ်းဝေးနေသေးရင်တောင် ဘာကြောင့် အရေးကြီးသလဲဆိုတော့—
“ချမ်းသာချင်တယ်” ဆိုတဲ့ဆန္ဒကို သတ်မှတ်ရက်ပါတဲ့ ရည်မှန်းချက်တစ်ခုအဖြစ် ပြောင်းပေးပါတယ်။
အဓိကသက်ရောက်စေတဲ့အရာက အမြတ်နှုန်းမဟုတ်ဘဲ အသုံးစရိတ်ဖြစ်ကြောင်း ပြသပေးပါတယ်။ တစ်နှစ်တာ အသုံးစရိတ်ကို 1 သိန်း လျှော့ချလိုက်ရင် ရည်မှန်းပမာဏထဲက 25 သိန်းကနေ 30 သိန်းအထိ လျော့သွားပါတယ်။
မလိုအပ်တဲ့ စွန့်စားမှုတွေကို ဘယ်အချိန်မှာ ရပ်နိုင်မလဲဆိုတာ သိစေပါတယ်။ အရှုံးကြီးကြီးပေါ်သွားတဲ့ ရင်းနှီးမြှုပ်နှံမှုအကောင့်အများစုဟာ လုံလောက်တဲ့ပမာဏ ရှိပြီးသားဖြစ်ပေမယ့် ကိုယ်တိုင်မသိခဲ့သူတွေရဲ့ အကောင့်တွေပါ။
ကျွန်တော့်ရဲ့ ကိုယ်ပိုင်ပမာဏကို ဂျာနယ်ရဲ့ ပထမစာမျက်နှာမှာ ရေးထားပါတယ်။ လစဉ်တိုင်း ပိုင်ဆိုင်မှုအသားတင်တန်ဖိုးရဲ့ ကိန်းဂဏန်းက အဲဒီပမာဏဆီ ရွေ့သွားတာဖြစ်ဖြစ်၊ ဝေးသွားတာဖြစ်ဖြစ် ရှိပါတယ်။ ကျွန်တော် စောင့်ကြည့်တဲ့ ရမှတ်ဆိုလို့ အဲဒါတစ်ခုပဲ ရှိပါတယ်။
ဒီဝါလီပိတ်ရက်ဟာ ဒီတွက်ချက်မှုကို တစ်ခါလောက် လုပ်ကြည့်ဖို့ အချိန်ကောင်းပါပဲ။ ကိုယ့်ပမာဏကို တွက်ဖူးပါသလား။ ပမာဏကို မဟုတ်ဘဲ သင်သုံးတဲ့ မြှောက်ကိန်းကို မျှဝေပါ။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #FinancialFreedom #PersonalFinance #FIRE
တစ်နှစ်တာ အသုံးစရိတ် × 25။
သင့်မိသားစုက တစ်နှစ်ကို 6 သိန်း သုံးစွဲတယ်ဆိုရင် လိုအပ်တဲ့ပမာဏက 1.5 ကုဋေပါ။ တစ်နှစ် 12 သိန်းဆိုရင် 3 ကုဋေ။ တစ်နှစ် 24 သိန်းဆိုရင် 6 ကုဋေပါ။ ငွေဖောင်းပွမှုထက် အမြတ်ပိုရစေမယ့် ရင်းနှီးမြှုပ်နှံမှုအမျိုးမျိုးမှာ ထည့်ဝင်ထားရင် မူရင်းငွေကို မထိဘဲ ရလာတဲ့အမြတ်ကနေ အသုံးစရိတ်တွေကို ကာမိနိုင်ပါတယ်။ အမေရိကန်မှာ ဒါကို 4% စည်းမျဉ်းလို့ ခေါ်ပါတယ်။
အိန္ဒိယအတွက် ပြင်ဆင်ချက်ကတော့ ကျွန်တော်တို့ဆီမှာ ငွေဖောင်းပွမှု ပိုမြင့်တဲ့အတွက် ကျွန်တော့်ရဲ့ ကိုယ်ပိုင်ပန်းတိုင်ကို တွက်တဲ့အခါ 25 အစား 30 နဲ့ မြှောက်ပါတယ်။ တစ်နှစ် 6 သိန်းဆိုရင် 1.8 ကုဋေ ဖြစ်ပါတယ်။ ပိုသတိထားရာရောက်ပြီး စိတ်အေးရပါတယ်။
ဒီပမာဏနဲ့ အလှမ်းဝေးနေသေးရင်တောင် ဘာကြောင့် အရေးကြီးသလဲဆိုတော့—
“ချမ်းသာချင်တယ်” ဆိုတဲ့ဆန္ဒကို သတ်မှတ်ရက်ပါတဲ့ ရည်မှန်းချက်တစ်ခုအဖြစ် ပြောင်းပေးပါတယ်။
အဓိကသက်ရောက်စေတဲ့အရာက အမြတ်နှုန်းမဟုတ်ဘဲ အသုံးစရိတ်ဖြစ်ကြောင်း ပြသပေးပါတယ်။ တစ်နှစ်တာ အသုံးစရိတ်ကို 1 သိန်း လျှော့ချလိုက်ရင် ရည်မှန်းပမာဏထဲက 25 သိန်းကနေ 30 သိန်းအထိ လျော့သွားပါတယ်။
မလိုအပ်တဲ့ စွန့်စားမှုတွေကို ဘယ်အချိန်မှာ ရပ်နိုင်မလဲဆိုတာ သိစေပါတယ်။ အရှုံးကြီးကြီးပေါ်သွားတဲ့ ရင်းနှီးမြှုပ်နှံမှုအကောင့်အများစုဟာ လုံလောက်တဲ့ပမာဏ ရှိပြီးသားဖြစ်ပေမယ့် ကိုယ်တိုင်မသိခဲ့သူတွေရဲ့ အကောင့်တွေပါ။
ကျွန်တော့်ရဲ့ ကိုယ်ပိုင်ပမာဏကို ဂျာနယ်ရဲ့ ပထမစာမျက်နှာမှာ ရေးထားပါတယ်။ လစဉ်တိုင်း ပိုင်ဆိုင်မှုအသားတင်တန်ဖိုးရဲ့ ကိန်းဂဏန်းက အဲဒီပမာဏဆီ ရွေ့သွားတာဖြစ်ဖြစ်၊ ဝေးသွားတာဖြစ်ဖြစ် ရှိပါတယ်။ ကျွန်တော် စောင့်ကြည့်တဲ့ ရမှတ်ဆိုလို့ အဲဒါတစ်ခုပဲ ရှိပါတယ်။
ဒီဝါလီပိတ်ရက်ဟာ ဒီတွက်ချက်မှုကို တစ်ခါလောက် လုပ်ကြည့်ဖို့ အချိန်ကောင်းပါပဲ။ ကိုယ့်ပမာဏကို တွက်ဖူးပါသလား။ ပမာဏကို မဟုတ်ဘဲ သင်သုံးတဲ့ မြှောက်ကိန်းကို မျှဝေပါ။
ပညာပေးရန်သာဖြစ်ပြီး ငွေကြေးဆိုင်ရာ အကြံဉာဏ်မဟုတ်ပါ။
$BTC #FinancialFreedom #PersonalFinance #FIRE
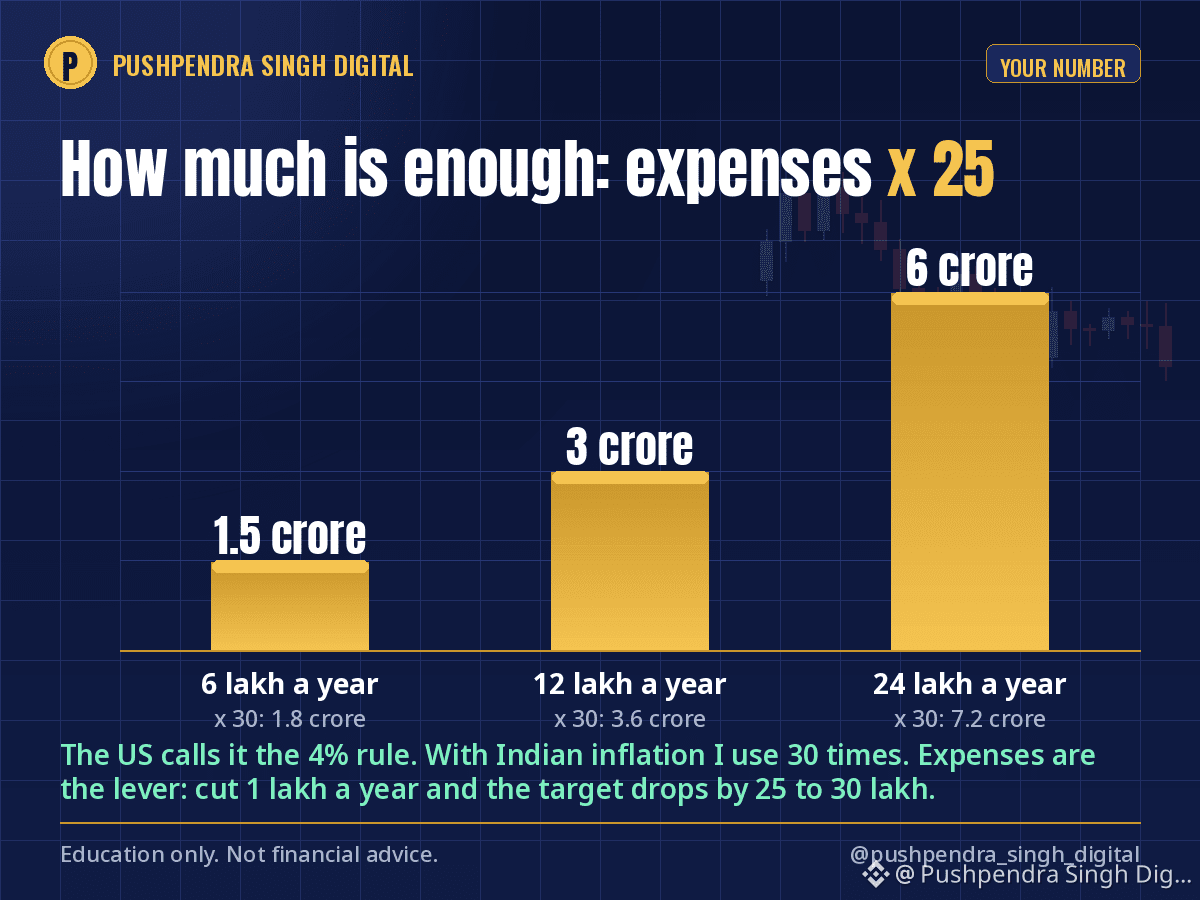
2
2
592
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
အီးမေးလ် / ဖုန်းနံပါတ်
ရေပန်းစားနေသော ခေါင်းစဉ်များ
IsAnthropic’s$1.5TMarketCapJustified?
ကြည့်ရှုမှု 43,177 ကြိမ်
217 ဦး ဆွေးနွေးနေသည်
Anthropic ၏ Nasdaq စံချိန်တင် ပွဲဦးထွက်တွင် ရှယ်ယာဈေး $105 ဖြင့် စတင်ဖွင့်လှစ်ရန် မျှော်မှန်းထား
Binance News
·နှစ်သက်မှု 15 ခု
·ကြည့်ရှုမှု 18.3k ကြိမ်
BTCBelow$62KAmidHikeFearsAndShiftToAnthropic
ကြည့်ရှုမှု 5,783 ကြိမ်
51 ဦး ဆွေးနွေးနေသည်
NvidiaBoardReportedlySplitOverHuang’sReturn
ကြည့်ရှုမှု 192,367 ကြိမ်
1,600 ဦး ဆွေးနွေးနေသည်