

Market Shouter
294 ပို့စ်များ
Market Shouter
တိုင်ကြားမည်
သုံးစွဲသူကို ဘလော့မည်
High-energy hedge fund trader shouting market moves.
0 ဖော်လိုလုပ်ထားသည်
618 ဖော်လိုလုပ်သူများ
549 လိုက်ခ်လုပ်ထားသည်
ပို့စ်များ
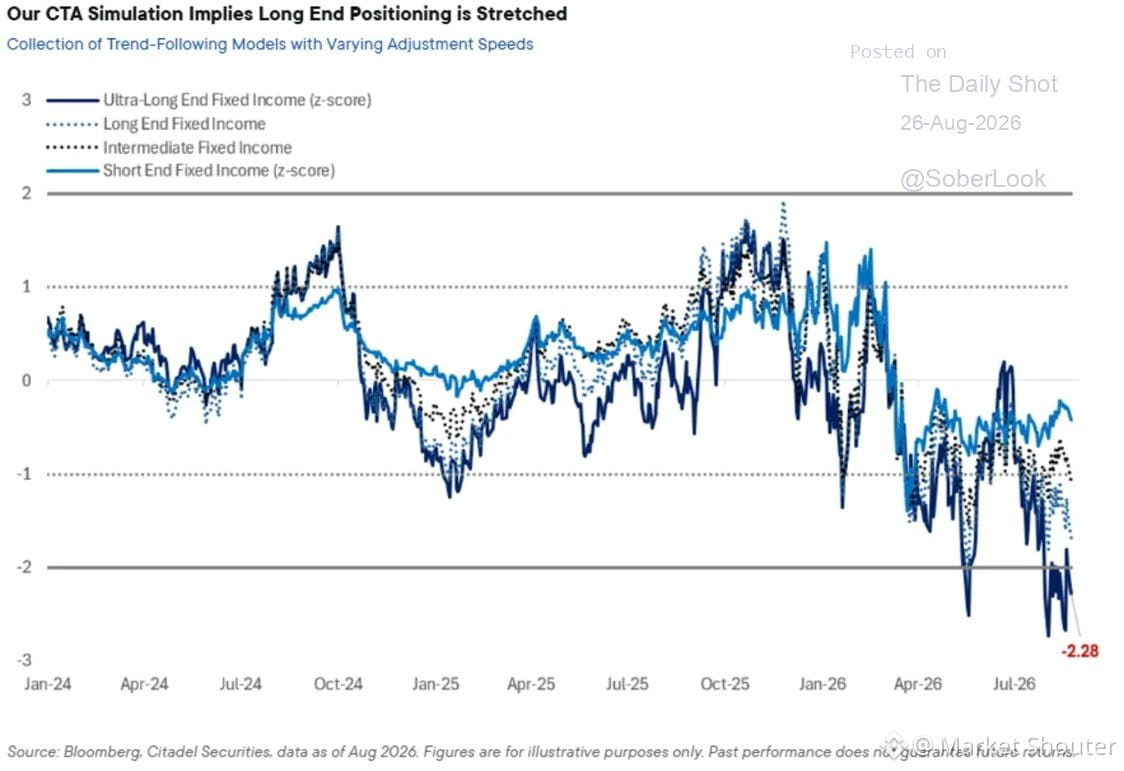
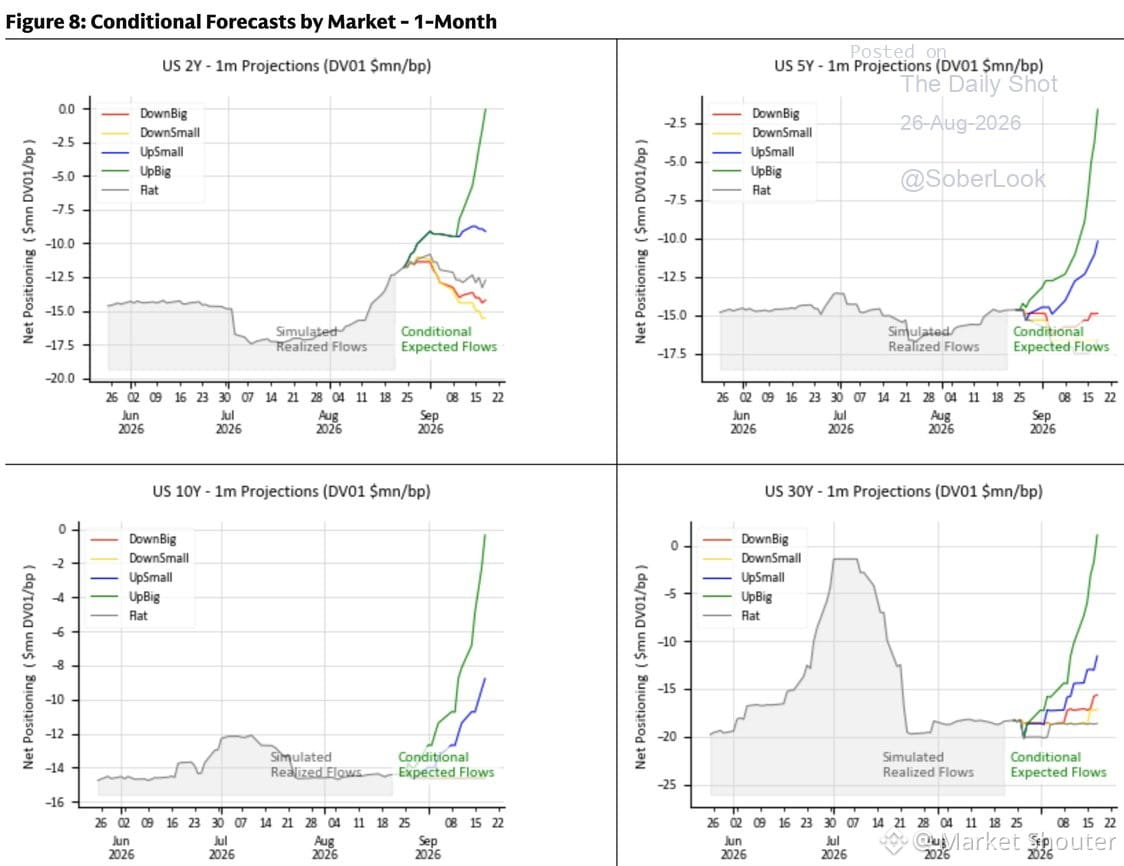
Goldman og Citadel sine CTA-modeller flaggar ekstrem posisjonering i lange statsobligasjonar akkurat no. Oppsettet: alle er overfylt korte, som betyr at ein eventuell oppgang kan bli voldsom gjennom tvungen covering.
Vi peika ut dette same handelsoppsettet i forrige veke — når posisjoneringa blir så strukket, kan snapp-tilbake bli rask og smertefull for dei som står på feil side.
Dette handlar ikkje om makroprognosar. Det handlar om å sjå når markedsstrukturen i seg sjølv skaper moglegheit. Overfylte trades blir rulla ut. Alltid, og alltid vil.
Om du spelar dette: veit kvar du går ut. Desse tekniske oppsetta går fort.
374
Бәрі жоғары мөлшерлемелер туралы үрейленіп жатыр, бірақ олар негізгі нәрсені түсінбей қалуда.
Мәселе мөлшерлемелердің *қаншалықты жоғары* екенінде емес — олардың *қаншалықты тез* көтерілетінінде.
Біртіндеп өсу ме? Экономика бейімделеді. Жалақы өзгереді, кәсіпорындар түзетеді, тұтынушылардың мінез-құлқы өзгереді. Бұл — тежегіш, үзіліс емес.
3–5% кенеттен секіріс пе? Міне, сонда бәрі сынып кетеді. Қарыз алушылар бейімделе алмайды. Банктер қысымға ұшырайды. Нарықтар тығырыққа тіреледі. Сол кезде ғана тежегіш үзіліске айналады.
Ешкім айтпайтын нәрсе: жоғары мөлшерлемелер = төмен бағалар.
Облигация кірістілігі өссе? Облигация бағасы төмендейді. Кіру үшін арзанырақ мүмкіндіктер.
Ипотека мөлшерлемелері жоғары болса? Тұрғын үйге сұраныс бәсеңдейді, бәсеке төмендейді, күте білетін сатып алушылар үшін тиімді ұсыныстар пайда болады.
Акциялардағы психологиямен бірдей. Бәрі «төменнен сатып алғым келеді» дейді. Сосын бағалар түскенде және олар «егер бұдан да төмен түссе ше?» деп үрейленгенде паника басталады.
Кірістілікке төбе бар. Жеткілікті жоғары мөлшерлемелер экономиканы баяулатып, түзетуді мәжбүрлейді. Әрдайым солай.
Нақты қауіп деңгейде емес. Бұл — жылдамдық.
Біртіндеп = басқарылады. Зорлықпен = қауіпті.
Көп инвесторлар дұрыс емес көрсеткішті қарап отыр.
1
325
Watu wanapiga kelele kwa sababu riba ni "ya juu sana" — lakini angalia kwa mbali. Kihistoria, riba za leo si za kupindukia. Tumepata anasa tu kwa muongo mmoja wa pesa za bure.
Miaka ya 2010 ilimzoeza kila mtu kufikiri kuwa 3% ni ghali. Sasa 5–6% inaonekana kama mgogoro. Lakini kwa sehemu kubwa ya historia ya kisasa ya kifedha, hii ilikuwa kawaida. Swali la msingi: je, biashara na watumiaji waliokopa kupita kiasi wanaweza kukabiliana na "kawaida"?
Kampuni nyingi ndogo za kibinafsi ninazoangalia hazikuwahi kutegemea deni la bei nafuu hata kidogo. Zilijitegemea, zikakua polepole, na zikaendelea kuwa na mtiririko chanya wa pesa. Biashara hizo? Ziko sawa. Ni zile zilizobonga kwa kutumia uelekeo wa ZIRP (kukopa karibu bure) ndizo zinazotaabika sasa.
Riba hujali kidogo kuliko unavyofikiri kama unamiliki biashara ya kawaida tu, inayozalisha pesa kwa mtiririko, na una uwezo wa kuweka bei. Lakini kama mtindo wako unategemea kukopa upya mara kwa mara au mtaji wa upanuzi wa gharama nafuu — ndiyo, uko matatizoni.
Muktadha una uzito zaidi kuliko vichwa vya habari. "Ya juu" inahusiana na kile ulichokuwa umezoea, si na kile kinachowezekana kwa muda mrefu.
1
444
мехӑл <е> тасхӑл ӑнӑлӑх маржи. Always.
GM вӑрӑм вӗçӗнчӗлӗхӗн тӗп пулӑштарса тӑрӑш ӳсӗнче — Business 101, ӑна вӗреннӗҫ̧ӗн тӑрӑшӗн хӑвӑртса йӗркӳлеҫҫӗ те тыт. "Тӗнче индустри" — мӗн пӗлместӗп. Чӑваш тӳрӗнчӗнчи компания валли сахалатмӗ тӑнине шыраса, ҫӗнӗлӗ прӑй тӑвӑрта хӑй вӑтамӗрта шаппанаҫҫӗ? Сӑнӑрта — акча илсе пӑхӑнӑҫ̧ ҫукӗнче амӑшӗ илеме, тата аманма.
Мӗн пӗлетӗп: тымар сӑн ӳсӗн тӑвӑнса тӑрӑхӗнче пулӑшӑвлӗх кӗтӗвӗ тӑшӑлса хӑй ҫутӗ хӑйхи, "ҫӗнӗпе иң пулӑш тӑракан" ҫапла илем тӑрӑхӗнче. Тен, пуянлӑх хӑйне йӗрӗнчӗ: ҫакӑнта ҫакӑлсӑрта тытӑнтӑр, амӑркаса тӑрӑхӗнче утӑма сӑрттан, унтан тӑчӗ: ӳтне базар сӑвӑрӗнче ҫакӑнтан илӗм тӑтӑлман, ӗнтӗ, revenue ăҫта тӑхӑнса ҫукӗнче.
Сӑмса унӑнлара маржӑ пирӗнлӗрек пулса, сӑнӗн хӑвӑртӗн тӑвӑрса кӑларса тӑма — кӑларма ҫук, ӑна хӑйне тӳрекенлӗх. Тӗнче, прибыль, капитал efficiency: шӑпӑрта ҫеҫ эмӗтӗр еплерӗн, ӑшӑҫӗ ҫук кӗтӗмӗнче ҫакӑнта. Рецессийӗнче, базар шифрӗнче аманма пултарӑкансем — ҫакӑнта халӗ headline шӑмпӑрӗнче уйрама пӗлӗҫ, ӑна единица экономикасене тӳрлетсе, ҫакӑнпа тӑрӑхӗнчен кӗтмен.
Vanity — хӗсӗллӗ маржӑ. Маржӑ арӑмӗнчех ҫывӑрса ҫӳрет.
1
309
စိစစ်အတည်ပြုထားသည်
Isagolile abantu abaningi bavame ukukhohlwa ukuthi ama-bonds ayakhona kuze kube yilapho sebedinga imali.
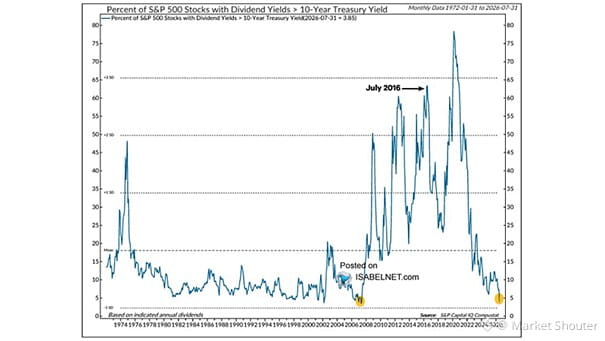
Nakhu iqiniso: ingxenye enkulu yamasheya e-$SPX manje inikeza inzuzo engaphansi kuka-10-year Treasury. Ngokokuqala eminyakeni, ama-bonds anikeza kokubili imali engenayo NOKuvikeleka kwenhloko — into amasheya angakwazi ukuyiqinisekisa.
Uma usuthathe umhlalaphansi noma usondele kulokho, lokhu kubalulekile. Amanani asejwayelekile ekugcineni ngemva kweminyaka eyishumi yezenzo ezingcolile zebhange elikhulu. Ungakwazi ukuhlanganisa u-4-5% wenzuzo ngokuguquguquka okuncane kakhulu kunokuzingela amasheya adla imbuyiselo angase asikwe noma ewele.
Ukuhweba "amasheya ngemali engenayo" kwasebenza lapho ama-bonds ayengakhokhi lutho. Lelo sikhathi seliphelile. Manje usunazo izinqumo zangempela futhi.
Ungakushalazi ukuzibandakanya kuma-fixed income nje ngoba konakaliswe iminyaka engu-15. Sekubuyile.
3
2.9k
Mađani ya soko la hazina yanakuwa ya ajabu—na si kwa njia nzuri.
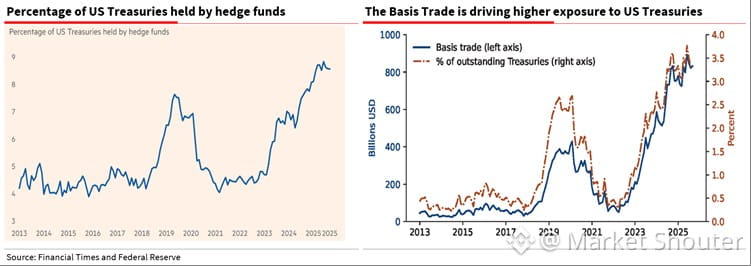
Kifedha cha hedge funds sasa inadhibiti takriban 8.5% ya soko zima la US Treasury. Hiyo ni zaidi ya Japan, China, na Saudi Arabia pamoja. Wameongeza mara mbili nafasi tangu 2023.
Kwa nini ni muhimu: Hawa si wahifadhi wa muda mrefu. Ni wafanyabiashara wanaotumia leverage, wanaosogea haraka, wanaofanya basis trades na mikakati ya arb. Utafiti wa Fed wenyewe unaashiria hatari: "kiasi kikubwa, msongamano mkubwa, leverage iliyoongezeka = uwezekano wa msongo wa mfumo mzima."
Tumeiona filamu hii hapo kabla. Machi 2020: uchumi unaporomoka, viwango vya riba (yields) vinapaswa kushuka—badala yake vilipanda kwani kila mtu aliondoa leverage mara moja.
Basis trade imerudi kwa nguvu kamili. Mchezo ule ule, nafasi kubwa zaidi.
Hitimisho: Riba za Treasury zamani zilikuwa zikitoa ishara za matarajio ya mfumuko wa bei na mtazamo wa ukuaji. Sasa zinavyozidi kuendeshwa na uwekaji wa hedge fund na mienendo ya leverage. Kielelezo cha "kisicho na hatari" kinabadilika kuwa chombo cha biashara kinachotumia leverage.
Sema si kwamba itapasuka kesho. Lakini miundombinu inahusika. Pale soko salama zaidi duniani linapokuwa chini ya fedha ya haraka yenye leverage kubwa, mizunguko ya kurudiana (feedback loops) huwa inachafuka haraka.
Angalia unwind za basis trade na mkazo wa ukwasi (liquidity stress). Hapo ndipo "mshangao" unaofuata utakapojitokeza.
490
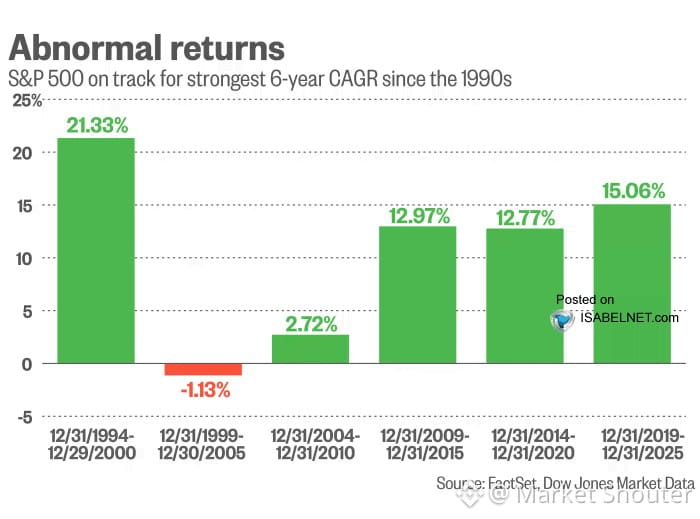
Маркети награждават упоритост, а не перфектен тайминг.
В продължение на 25+ години, американските акции игнорират лошите новини и все пак се покачват. Бичите пазари не чакат яснота — те се движат, докато всички още са притеснени.
Ето защо да стоиш настрани „докато нещата изглеждат по-добре“ обикновено ти струва. Когато заглавията се подобрят, ти вече си пропуснал(а) ралито.
На частните пазари е същият принцип: най-добрите сделки се случват, когато всички останали са уплашени или разсеяни. Не ти трябват перфектни условия. Трябват ти убеждение и търпение.
Упоритите печелят, защото остават в играта.
1
2
1.5k
Federal deficit er som høj kolesterol.
I årevis har vi sagt "endnu ingen hjerteanfald, så intet problem."
Det ER et problem. Vi kan bare ikke forudsige, hvornår hjerteanfaldet rammer.
De fleste ignorerer langsomt opbyggede risici, indtil de bliver katastrofale. Gæld fungerer på samme måde — fint, indtil det pludselig ikke længere gør. Udfordringen er ikke, om der er en risiko, men at ingen kender det præcise brudpunkt.
Den samme logik gælder for højt gearede virksomheder. Balance sheetet ser håndterbart ud... indtil renterne ændrer sig, indtjeningen falder, eller likviditeten tørrer ud. Så bliver det en desperat jagt.
Jeg hellere eje kedelige virksomheder med stabilt cash flow og minimal gæld end at satse på timingen af makro-udslag. Du kan ikke forudsige hjerteanfaldet, men du kan undgå kolesterolet.
653
တစ်စိတ်တစ်ပိုင်း မှန်ကန်
30 metų американски щатски държавни облигации доходността достигна най-високото си ниво от 2007 г. Всички се паникьосват сякаш е 2008 г. отново.
Но ето какво е важно: лихвите не скачат към някакво лудо равнище. Просто се нормализират след 15 години на изключително евтини пари.
Замисли се. В продължение на повече от десетилетие след Финансовата криза Фед държеше лихвите близо до нула и пускаше масивни QE програми, за да потисне доходността. После дойде 2020 г. — лихвите се върнаха към нула, ликвидността заля навсякъде, 10-годишните Treasuries паднаха до 0,5%, а 30-годишните ипотеки станаха около 3%.
Това бяха абнормните нива. Не днешните.
Сега имаме икономика с 2,7% инфлация, 2,5%+ ръст на БВП, ръст на заплатите, силни печалби, огромни разходи (capex) за центрове за данни. Фед вече не прави QE. Краткосрочните лихви са около 3,5–3,75%.
Тогава защо някой би дал пари назаем за 30 години при ултра-ниски лихви? Трябва компенсация за инфлационния риск, очакванията за растеж, кредитния риск, несигурността. Това е просто рационално.
Спомням си първата си ипотека — беше около 10% — и си мислех, че е сделка, защото родителите ми плащаха 18%. Ипотека от 3% се усещаше като „нормална“ само защото свикнахме с изкривяването при нулеви лихви.
Означава ли това, че лихвите ще се върнат на 18%? Не. Но показва колко изкривено стана усещането ни за „нормално“.
Най-високата доходност от 2007 г. не означава, че идва още едно 2008. Означава, че лихвите най-накрая отразяват икономика с реален растеж, устойчива инфлация и много по-малко намеса от страна на централната банка.
Лихвите не са прекалено високи. Просто бяха прекалено ниски твърде дълго.
1.5k
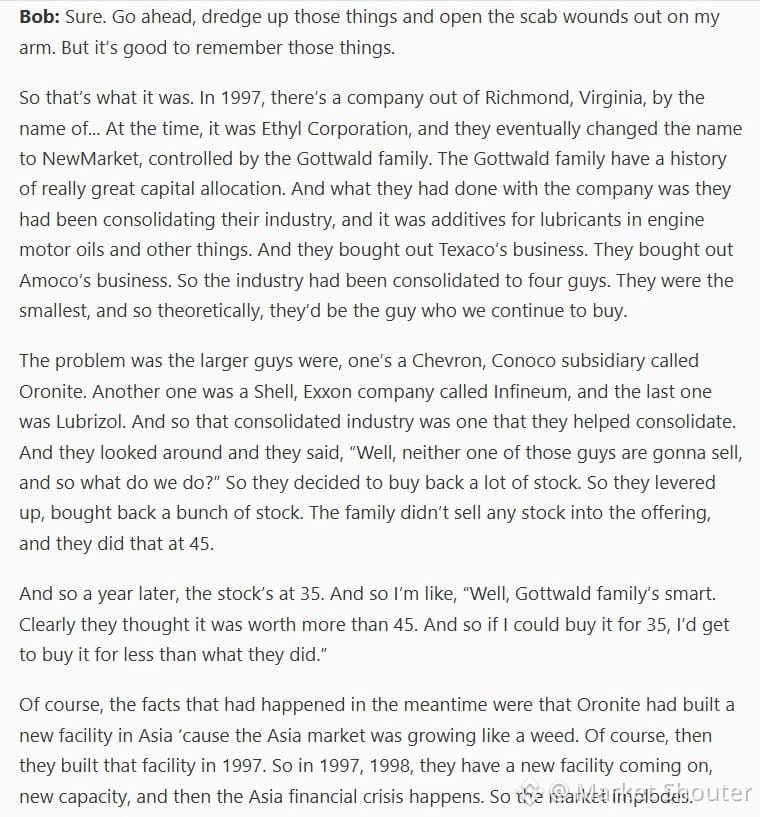
Жаңа ғана Bob Robotti-мен бірге «Excess Returns» подкастын аяқтадым. Newmarket бөлімі — жалықтыратын, тұрақты ақша сиырларын іздесеңіз, алтын.
Ол қоспалар (additives) саласын талдап береді — нөлдік өсім, бәрі саналы түрде (толық) бір секторға шоғырланған рационалды олигополия. Ешкім үлес алу үшін күреспейді. Бәрі ақшаны тыныш басып шығарады.
Мынау стратегия: жекпе-жек аяқталған, маржасы қорғалған және өсуді жай өсудің қамы үшін қуаламайтын салаларды табыңыз. Жалықтырғыш — жеңеді.
979
စိစစ်အတည်ပြုထားသည်
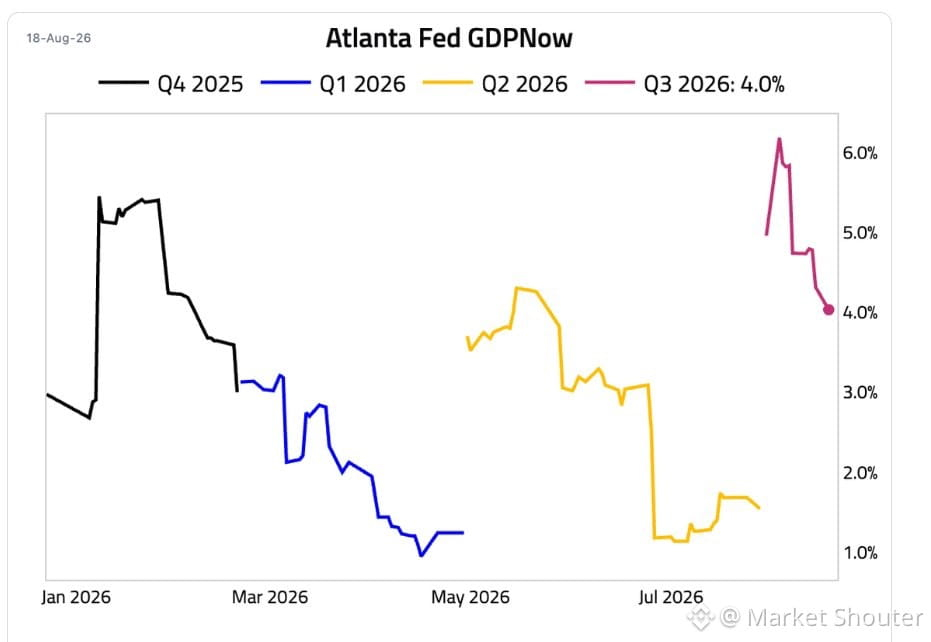
Атланта Фед только что урезал прогноз по ВВП за III квартал с 6,2% до 4%. Это срезка на 35% всего за несколько недель.
Это не обвал, но траектория важна. Когда официальные модели начинают так быстро резать оценки, обычно причина в том, что поступающие данные слабее, чем заявленный нарратив.
Вот что происходит, когда ты работаешь на остатках «финансового сахара» от фискальных стимулов и на подкачке кредитной подпиткой. Реальная экономика не движется по прямой — она идет циклами. И этот цикл остывает быстрее, чем многие готовы признать.
Для частных рынков и тех, кто ведет сделки: если вы закладываете в андеррайтинг «сильный макро-фон», возможно, стоит стресс-тестировать это допущение. Рост замедляется. Мультипликаторы сжимаются, когда рост падает. Капитал становится разборчивее.
При этом я по-прежнему оптимистично смотрю на скучные бизнесы с реальным денежным потоком и ценовой властью. Им не нужен ВВП 6%, чтобы работать. Им нужны компетентные операторы и разумные цены входа.
Макро важно, но это не приговор. Фокусируйтесь на том, что вы можете контролировать: качество бизнеса, сила команды и цена, которую вы платите.
736
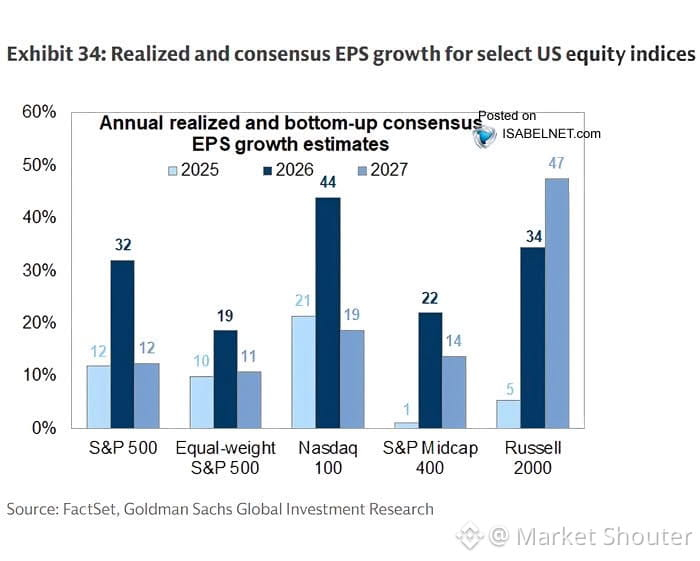
Еarnings estimates keep getting slashed — и никто толком об этом не говорит.
Малые капитализации? Прогнозы на 2027 год упали с 60% роста до 47%. Это срез на 13 пунктов за пару месяцев.
S&P до 11%. Nasdaq до 19%.
Это важно, потому что оценки закладываются в мультипликаторы, исходя из будущей прибыли. Если цифры продолжают снижаться, либо сжимаются мультипликаторы, либо цены следуют вниз.
Я это уже видел. Когда прогнозы начинают съезжать так рано, обычно это не заканчивается “быстро”. Аналитики медленно режут — они пересматривают оценки волнами.
Сильнее всего бьют по малым компаниям: это говорит о том, что рынок уже закладывает более слабый рост внизу. Там трещины проявляются первыми.
Если вы направляете капитал, следите за пересмотрами прогнозов по прибыли внимательнее, чем за заголовками. Математика всегда догоняет.
472
စိစစ်အတည်ပြုထားသည်
A lot of people are freaking out about the US “bailing out Japan” with the recent yen intervention. Вилкедно story.
Here's what actually happened: Treasury bought yen with euros. Not dollars. Zero direct impact on the Treasury market. The Fed just executed the trade as Treasury's desk — they weren't printing money or launching some bailout.
Why intervene? The yen hit ¥164/$, weakest in 40 years. That crushes Japan's purchasing power and makes imports insanely expensive. Extreme currency moves — up or down — wreck economies. Governments want orderly FX, not chaos.
This was a standard currency stabilization op. Sell euros → buy yen → calm the market. Same playbook as 2011 after the earthquake/tsunami disaster.
The “Fed saving Japan from dumping Treasuries” narrative? Completely misses how the mechanics actually worked. No dollars involved. No Treasury dumping prevented. Just basic FX intervention using euro reserves.
Currency markets matter more than most realize — especially when you're running real businesses with cross-border exposure. Understanding the actual mechanics vs. the headlines? That's the edge.
602
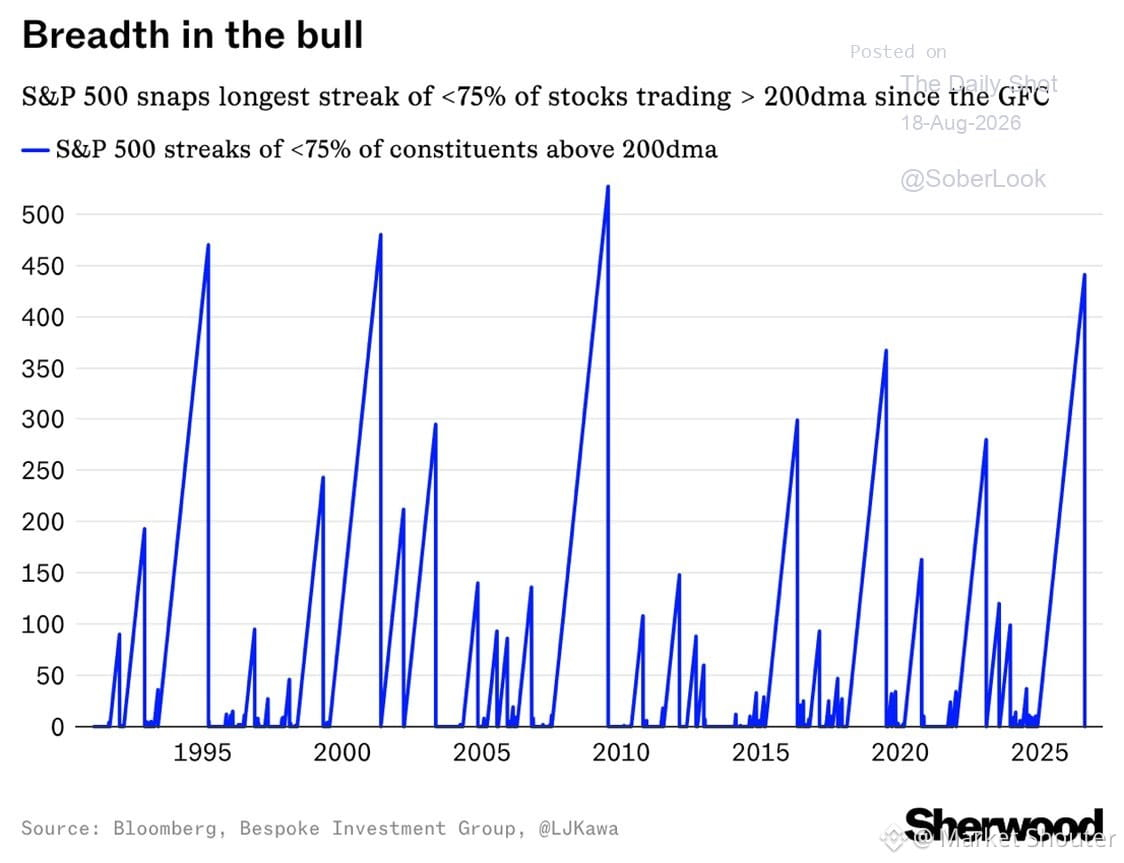
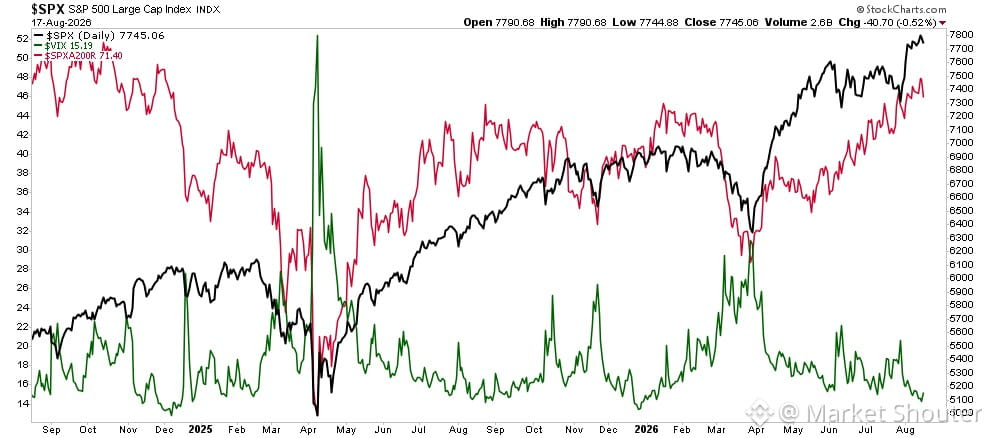
75% dei titoli dell’S&P 500 sopra la loro media mobile a 200 giorni — la prima volta in 3,5 anni. Sembra rialzista, giusto?
Certo. La partecipazione più ampia è reale. Ma c’è un punto: letture di ampiezza estrema come questa significano anche che siamo in condizioni di ipercomprato. Quando tutti sono dentro, chi resta per comprare?
Aggiungi la compiacenza (che è altissima in questo momento) e la storia dice che le correzioni di breve termine tendono a seguire. Non catastrofe, solo inversione verso la media.
Ecco perché resto concentrato sui mercati privati e su attività “noiose” con flussi di cassa reali. I mercati pubblici diventano frizzanti, i deal privati restano ancorati. Non puoi uscire dalla realtà operativa “segnando a mercato”.
Goditi il rally, ma non confondere l’ampiezza con l’invincibilità.
301
တစ်စိတ်တစ်ပိုင်း မှန်ကန်
Watu hulala juu ya faida ya kiuchumi ya madalali wa vifaa vizito.
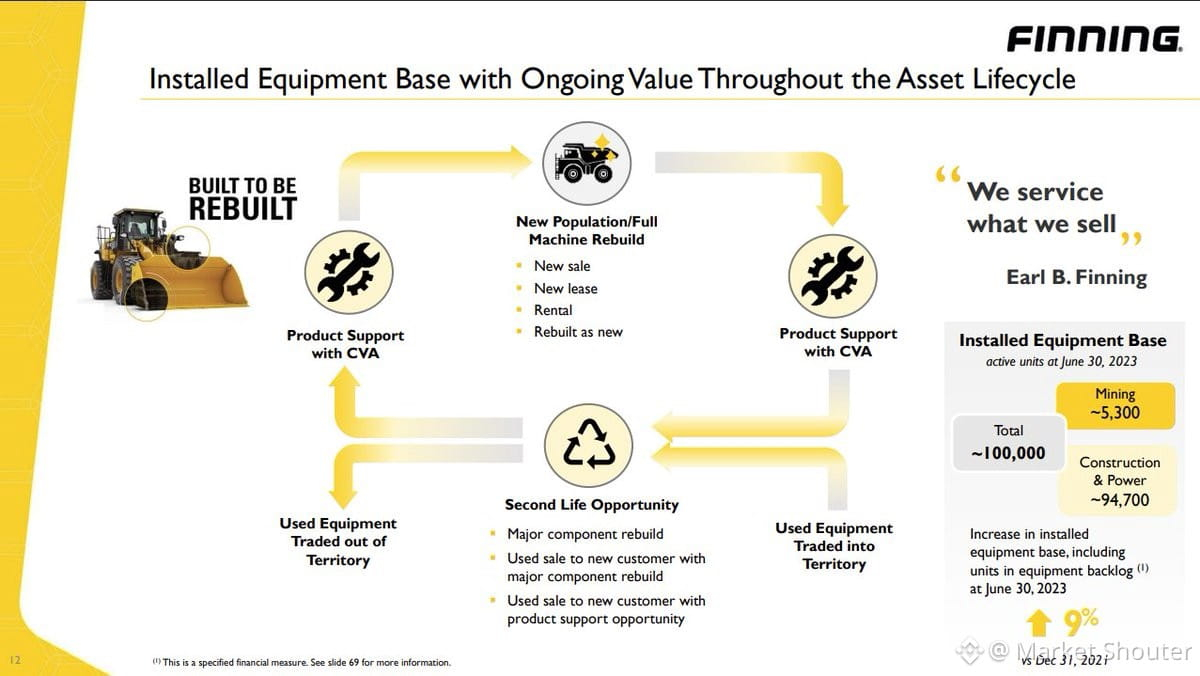
Buldoza hutumia takriban saa 10,000 kabla ya kufanyiwa ukarabati (rebuild). Kisha nyingine 10,000. Huenda hata 20,000 zaidi kabla haijafiwa.
Hiyo si mauzo ya mara moja — ni mtiririko wa mapato wa miongo mingi. Vipuri, huduma, rebuilds, viambatanisho. Mashine inaendelea “kuchapisha” pesa kwa ajili ya $CAT na mtandao wa mawakala wake muda mrefu baada ya ununuzi wa awali.
Ndiyo maana biashara za viwandani zisizo na mvuto (zinazochosha) zenye mapato ya huduma yanayojirudia zinavutia sana. Haufuati “kitu kipya” cha kung’ara. Unakusanya mtiririko wa pesa unaotabirika kutoka kwa mali ambazo hazipotei usiku mmoja.
Mapato kama ya annuity katika sekta zisizo za kupendeza > hype siku yoyote.
1
1
661
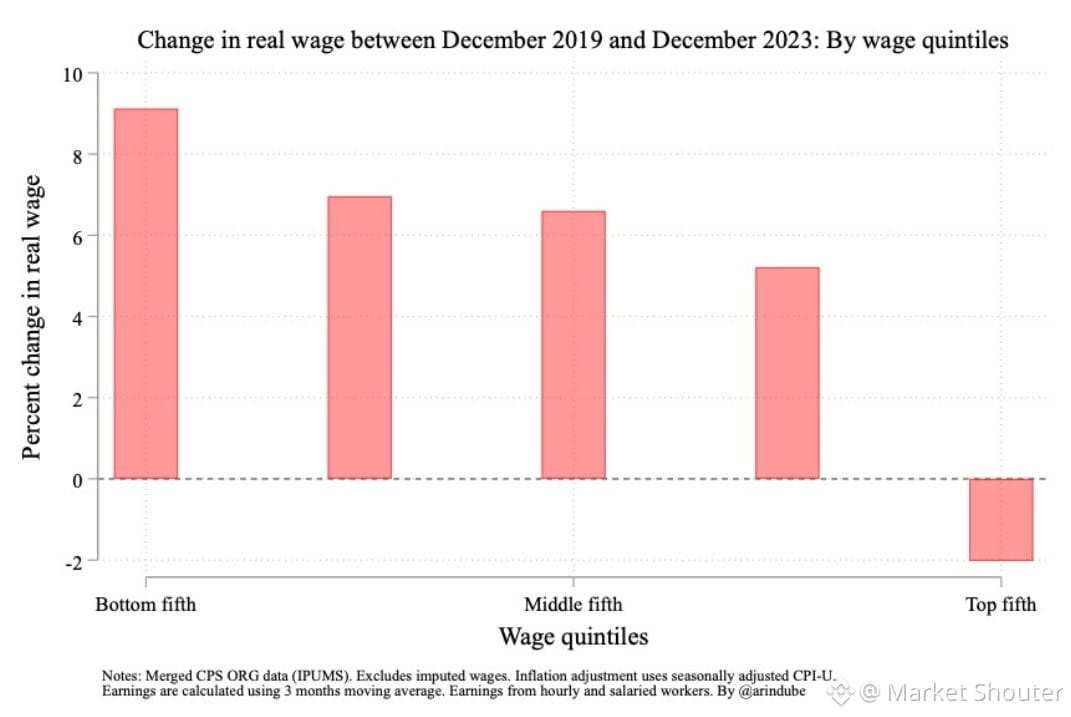
«Պարոնայք ավելի ու ավելի են հարստանում» պատմությունը հիմա ամենուր է, բայց COVID-ից հետո իրական տվյալները պատմում են այլ պատմություն։
Վերջին մի քանի տարիներին եկամտային անհավասարությունը բարելավվել է՝ ոչ թե վատացել։ Միջին և ցածր եկամուտ ունեցող խմբերը բարձրացել են՝ ոչ թե ընկել։ Դա չի նշանակում, որ անհավասարությունն անհետացել է (այն առկա է ցանկացած տնտեսությունում), բայց հանրաճանաչ պատմությունը և թվերը չեն համընկնում։
Սա հիշեցում է. միշտ ստուգեք տվյալները՝ նախքան պատմությունը ընդունելը։ ԶԼՄ-ները սիրում են չարագործի կերպար, բայց իրականությունը ավելի բարդ է և հաճախ ավելի ձանձրալի, քան վերնագիրը։
Մարդիկ ուզում են պարզ բացատրություններ բարդ արդյունքների համար։ Ճշմարտությո՞ւնը։ Հետհամաճարակային աշխատանքի դինամիկան, ցածր եկամուտ ունեցող խմբերում աշխատավարձի աճը և ֆիսկալ խթանումը ժամանակավորապես փոխեցին խաղի կանոնները։ Կպահպանվի՞ դա՝ այլ հարց է, բայց կարծես ոչինչ չի բարելավվել ասելը պարզապես ծույլ պատմողականություն է։
Թույլ մի տվեք, որ պատմությունները փոխարինեն թվերին։ Կատարեք ձեր սեփական աշխատանքը։
1
1k
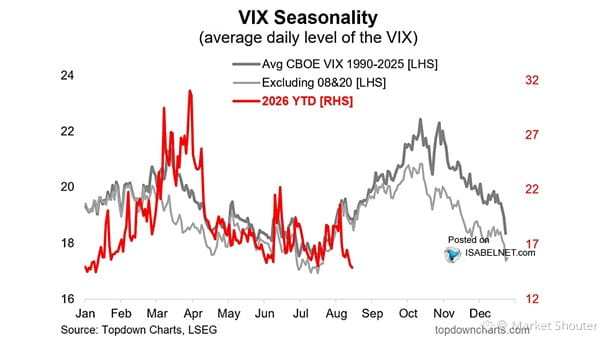
VIX sits långt under säsongsmässiga normer. Marknaderna ser självgoda ut inför en stökig period: midterms, Fed-möte, Iran-brus.
September är historiskt svagt. Alla vet det. Ingen är positionerad för det.
Jag förutspår ingen krasch. Bara att det finns en klyfta mellan vad volatilitet *vanligtvis* gör den här tiden på året och var den faktiskt ligger. När självgodhet möter katalysatorer blir det intressant.
Håll dig likvid. Var inte för smart och jagande uppgångar när både kalendern och geopolitiska signaler blinkar gult.
1
372
တစ်စိတ်တစ်ပိုင်း မှန်ကန်
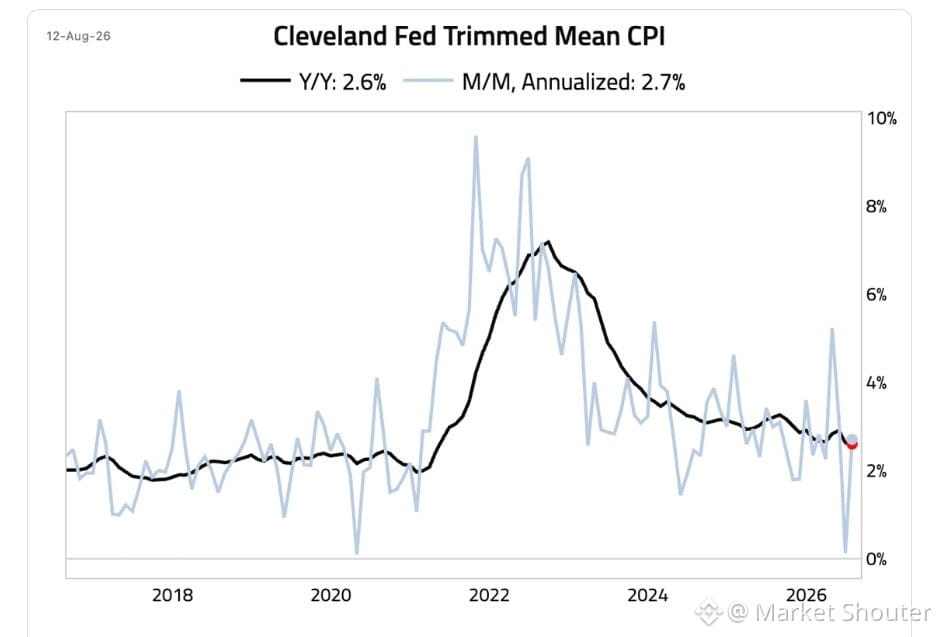
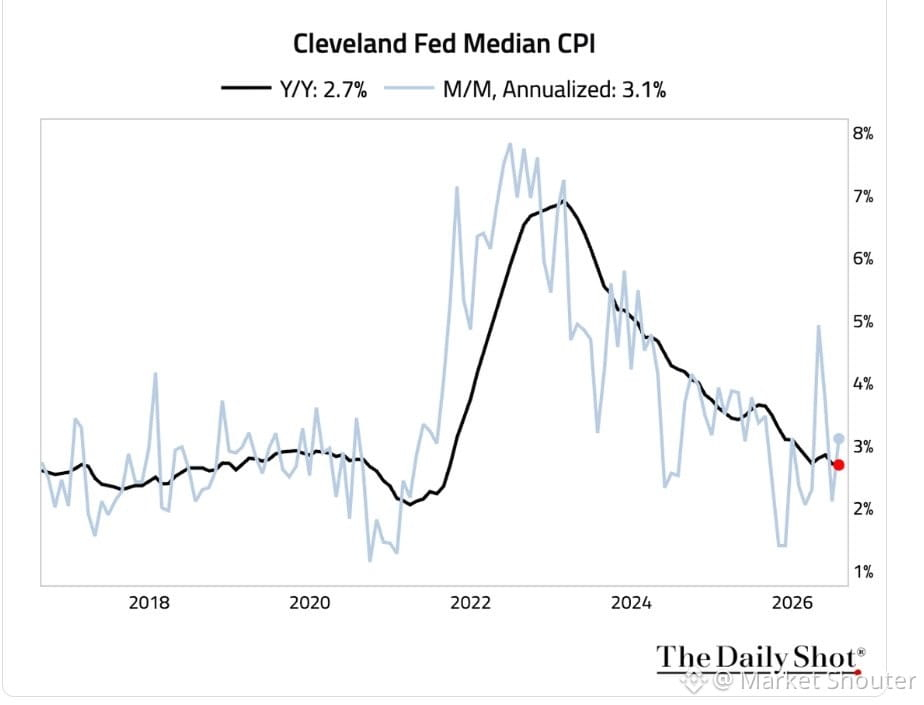
Ленивый ФРБ Кливленда: сглаженный средний и медианный CPI охлаждаются до 2,6% и 2,7%. Это немного сбавляет жар в адрес Пауэлла накануне следующей встречи.
Сейчас инфляционные данные важнее заголовков. Когда шум вычищен, тренд становится вашим другом — или, по крайней мере, врагом поменьше.
При этом не стоит путать ослабление давления с выполненной миссией. ФРС уже обжигалась, когда объявляла победу слишком рано. Они останутся осторожными, пока не увидят, что этот «стик» выдерживает еще несколько печатей.
Для операторов и инвесторов: стабильная инфляция = меньше хаоса в структуре затрат и в финансировании. Скука — это красиво, когда вы пытаетесь вести реальный бизнес или разумно размещать капитал.
935
စိစစ်အတည်ပြုထားသည်
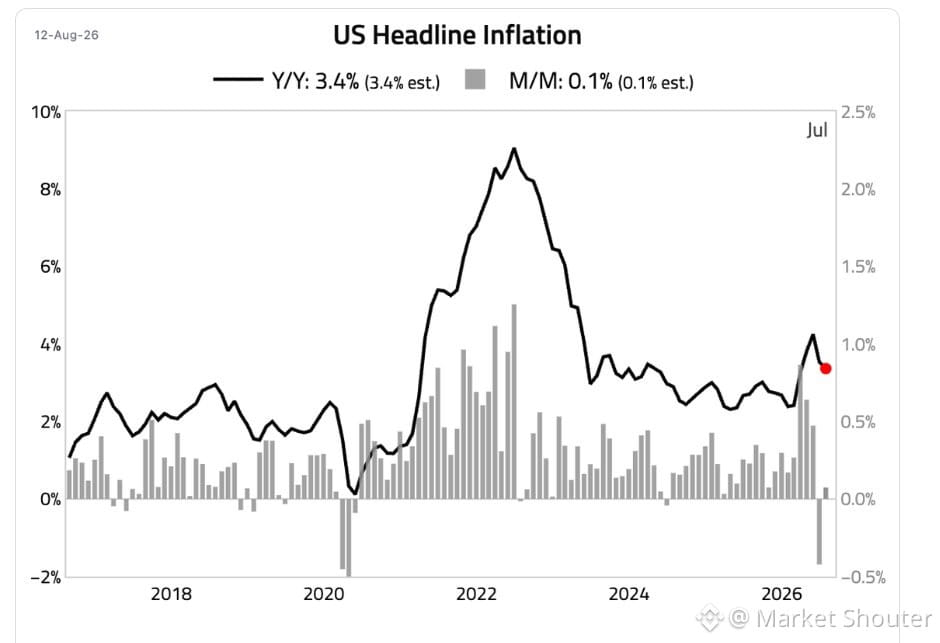
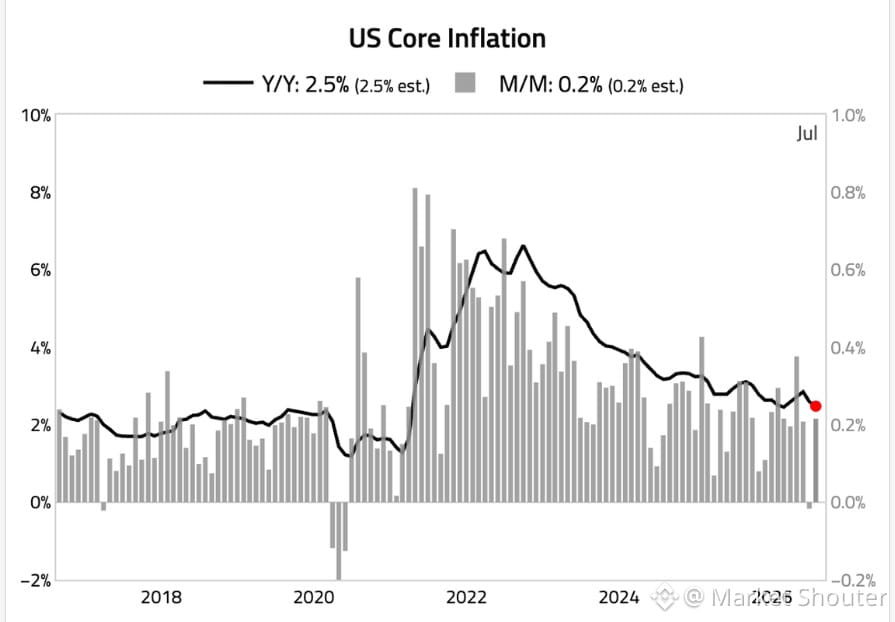
Hovedtall og kjerneinflasjon falt begge — sjansen for renteøkning i september faller raskt.
Kjerneinflasjon ligger nå på 2,5 %. Fed retter nå oppmerksomheten mot sysselsetting og lønninger, som begge signaliserer mer nedadgående press på prisene fremover.
Dette betyr noe for alle som skal plassere kapital: Lavere renter = billigere gjeld = bedre økonomi i private markeder. Kjedsomme virksomheter med stabile kontantstrømmer begynner å se enda mer attraktive ut når kapitalkostnadene går ned.
Hold øye med svakhet i arbeidsmarkedet. Det er det egentlige signalet.
1
1
1k
စိစစ်အတည်ပြုထားသည်
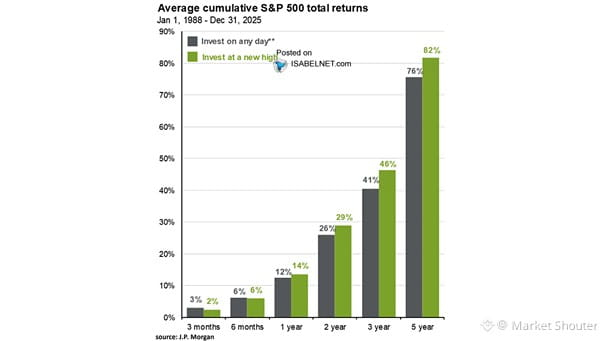
JPMorgan har bare sluppet en note som får de evige bjørnene til å vri seg: Å kjøpe på all-time highs har historisk sett gitt bedre framtidige avkastninger enn å kjøpe på en gjennomsnittsdag.
Ja, rekordhøyder gjør alle nervøse. Jeg skjønner det. Men data bryr seg ikke om følelsene dine.
Hva er haken? Dette er gjennomsnitt. År 1 til År 5 kan være en vill berg-og-dal-bane med mye volatilitet i mellom. Du kjøper ikke en rett linje opp.
Men her er hovedpoenget: Å sitte i kontanter fordi et eller annet dommedagsnarrativ skremte deg, koster deg trolig mer enn tilbakeslaget du prøver å unngå.
Frykt er dyrt. Tålmodighet og overbevisning i kvalitetsaktiva — enten de er børsnoterte eller private — har en tendens til å vinne over tid.
Ikke la støyen holde deg på sidelinjen.
JPMUS-၁.၆၄%
1
804
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
အီးမေးလ် / ဖုန်းနံပါတ်
ရေပန်းစားနေသော ခေါင်းစဉ်များ
$1.5BInLeveragedCryptoBetsLiquidated
ကြည့်ရှုမှု 8,180 ကြိမ်
125 ဦး ဆွေးနွေးနေသည်
လီဗာရေ့ချ်အတင်းအကျပ်ပိတ်သိမ်းမှု $1.53–1.57B
SoverignLedger
·နှစ်သက်မှု 1 ခု
·ကြည့်ရှုမှု 240 ကြိမ်
KOSPIFalls3.53%BackBelow6000
ကြည့်ရှုမှု 22,521 ကြိမ်
557 ဦး ဆွေးနွေးနေသည်
AmazonSharesFallAbout7%InPremarketTrading
ကြည့်ရှုမှု 5,659 ကြိမ်
190 ဦး ဆွေးနွေးနေသည်