

火星Trader
419 Жариялаулар

火星Trader
Хабарлау
Пайдаланушыны блоктау
美股交易分享
25 Жазылым
710 Жазылушылар
380 лайк басылған
Жазбалар
Барлығы
Баға ұсыныстары
Тікелей эфир
·
--
恩智浦拿到大众合作,先别把平台资格算成订单金额
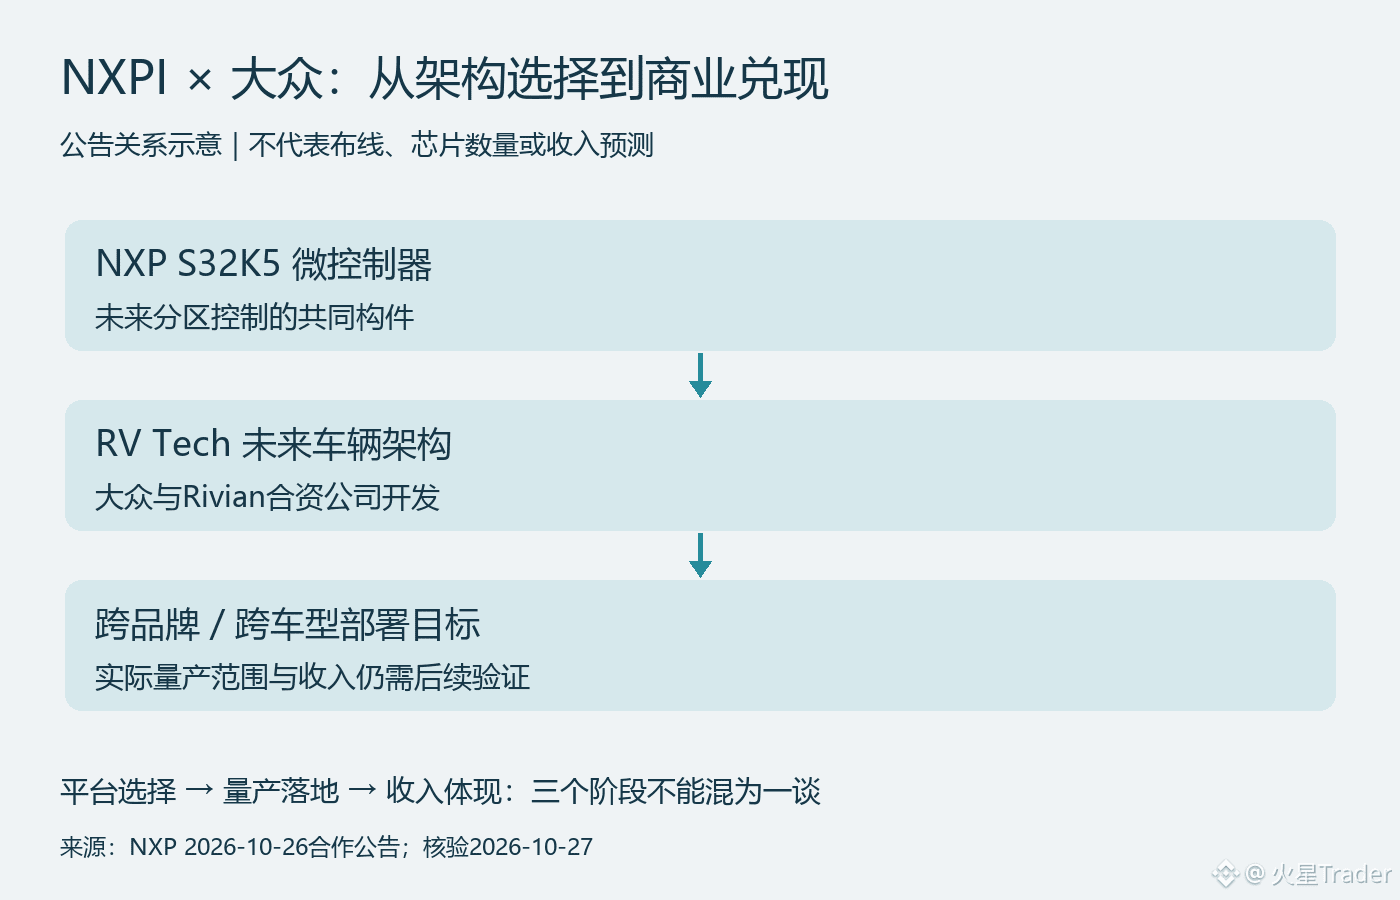
NXPI这条新消息的价值,在于进入未来车型架构的核心部件选择,而不是公告已经给出了多少收入。大众与恩智浦10月26日宣布战略合作,涉及S32K5微控制器成为未来分区式软件定义汽车架构的共同构件。方向值得重视,金额却不能自己补。
公告把这套架构与Rivian、大众的合资公司RV Tech联系起来,目标是支持跨品牌、跨车型的应用。对芯片公司来说,我认为真正有吸引力的是平台复用:同一技术基础如果能在多个车型落地,研发与验证投入就有机会服务更大的量产范围。这里是对商业潜力的判断,并不是已经确认的车型销量或供应收入。
但“跨品牌”不等于大众所有现有车辆已经装上了同一款芯片,更不意味着每辆车的芯片价值量确定上涨。未来采用范围、单车数量、价格和量产节奏都要分别看。没有这些输入,用大众年销量乘一个想象中的芯片单价,算出来的所谓订单规模没有证据基础。
另一个容易混淆的地方,是把汽车的软件化全部理解成高算力芯片。此次公告明确谈的是分区控制相关的微控制器,以及实时计算、软件更新等能力。它与中央计算可以是同一汽车架构中的不同环节,不能把这笔合作直接写成恩智浦拿下了整车全部计算芯片。
我暂时把它视为长期设计导入的积极信号,短期还要回到财报。公司安排在10月27日美股收盘后发布Q3,也就是北京时间28日清晨。现在Q3还没公布,合作公告不能替代汽车业务实际收入、库存与下一季展望;即使管理层讨论该合作,也要分清定性描述和可量化贡献。
后面最有价值的更新,是采用范围变得具体、量产进度得到确认,以及相关收入开始有可核验的体现。若只有合作标题而缺少落地进展,就不该反复上调预期;若平台复用真正扩大,长期逻辑才会逐步得到财务数据支持。今天先确认设计位置,别提前把多年可能性兑现成当季利润。
来源:NXP合作公告2026-10-26、财报日程公告2026-10-06;2026-10-27核验。配图为公告关系示意,不是实际汽车布线或芯片数量图。
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
95
·
--
洛马订单创新高,现金兑现却不能只看标题
洛克希德马丁LMT的订单很强,但订单、收入、现金是三张不同的成绩单。看到2920亿美元积压订单就直接当成利润保障,容易跳过最重要的一段:这些项目怎样生产、交付,又怎样收回现金。
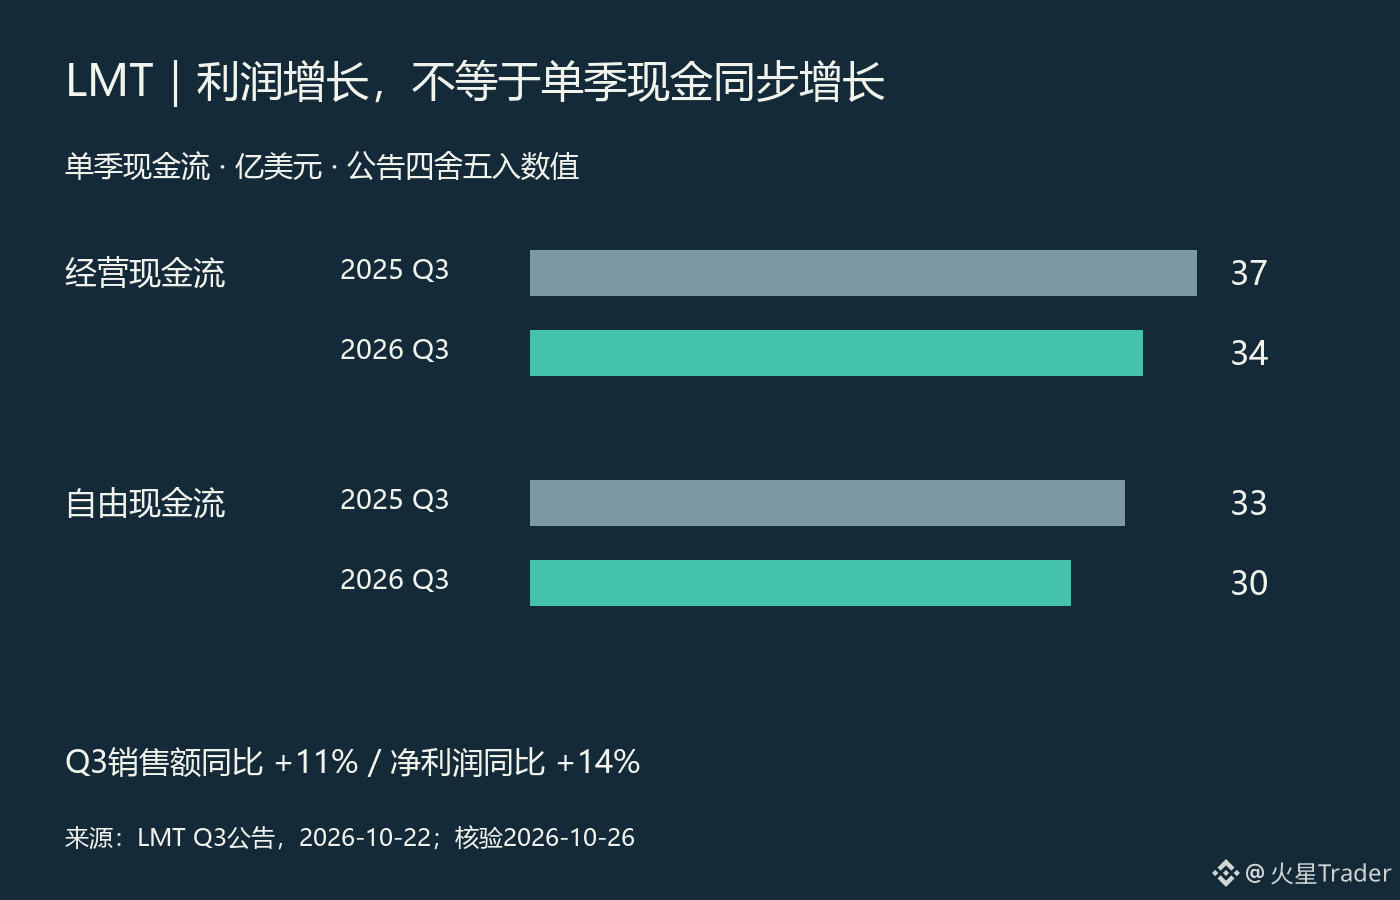
10月22日公布的Q3,销售额207亿美元,同比增长11%;净利润18亿美元,同比增长14%。与此同时,经营现金流从去年同期37亿美元降至34亿美元,自由现金流从33亿美元降至30亿美元。数字都来自同一份公告:利润增长和当季现金流下降,并不矛盾,也不能挑一边就宣布经营全面变好或变坏。
订单的分量也要拆开。季度末积压订单2920亿美元,其中525亿美元与PAC-3 MSE拦截弹多年合同相关。多年合同增加了未来业务的可见度,但不会在签下来的当季全部变成收入,更不等于同额现金已经到账。用订单总额除以某季收入,再把结果当成未来几年确定增长,既忽略执行周期,也忽略项目结构。
我的判断是,订单解决的是“有没有活干”的一部分问题,兑现还要看“能否按成本和进度把活干完”。产能爬坡、供应商交付、里程碑收款都会影响转换节奏。这里是在解释分析框架,不是在断言公司这季出现了某项交付故障;单靠现金流同比下降,也不能准确定位原因。
同样,30亿美元自由现金流依然是正的,不能把下降写成现金枯竭。更有用的观察,是后续几个季度交付和现金能否与收入一起推进,而不是要求每一个季度的现金增长率都与利润完全同步。
我会把下一阶段的验证放在订单转化、项目盈利和现金兑现上。若订单继续增加但转换慢、成本压力扩大,就需要下调对订单质量的评价;若交付与现金跟上,增长才更扎实。国防需求的长期叙事可以成立,但不能替代对一家公司经营结果的逐项检查,也不能自动推导当前股价值得追。
资料:Lockheed Martin 2026 Q3,季度截至9月27日;公告10月22日,10月26日核验。图中现金流为单季,订单为期末存量,两者未混作同一口径。
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
36
·
--
CME交易量创新高,别漏看每张合约收多少钱
市场波动大,交易所就一定更赚钱?方向可能对,但少了一步:新增交易带来的收入,要看每张合约的收费和产品结构。CME这份Q3财报,正好能把这个问题说清楚。
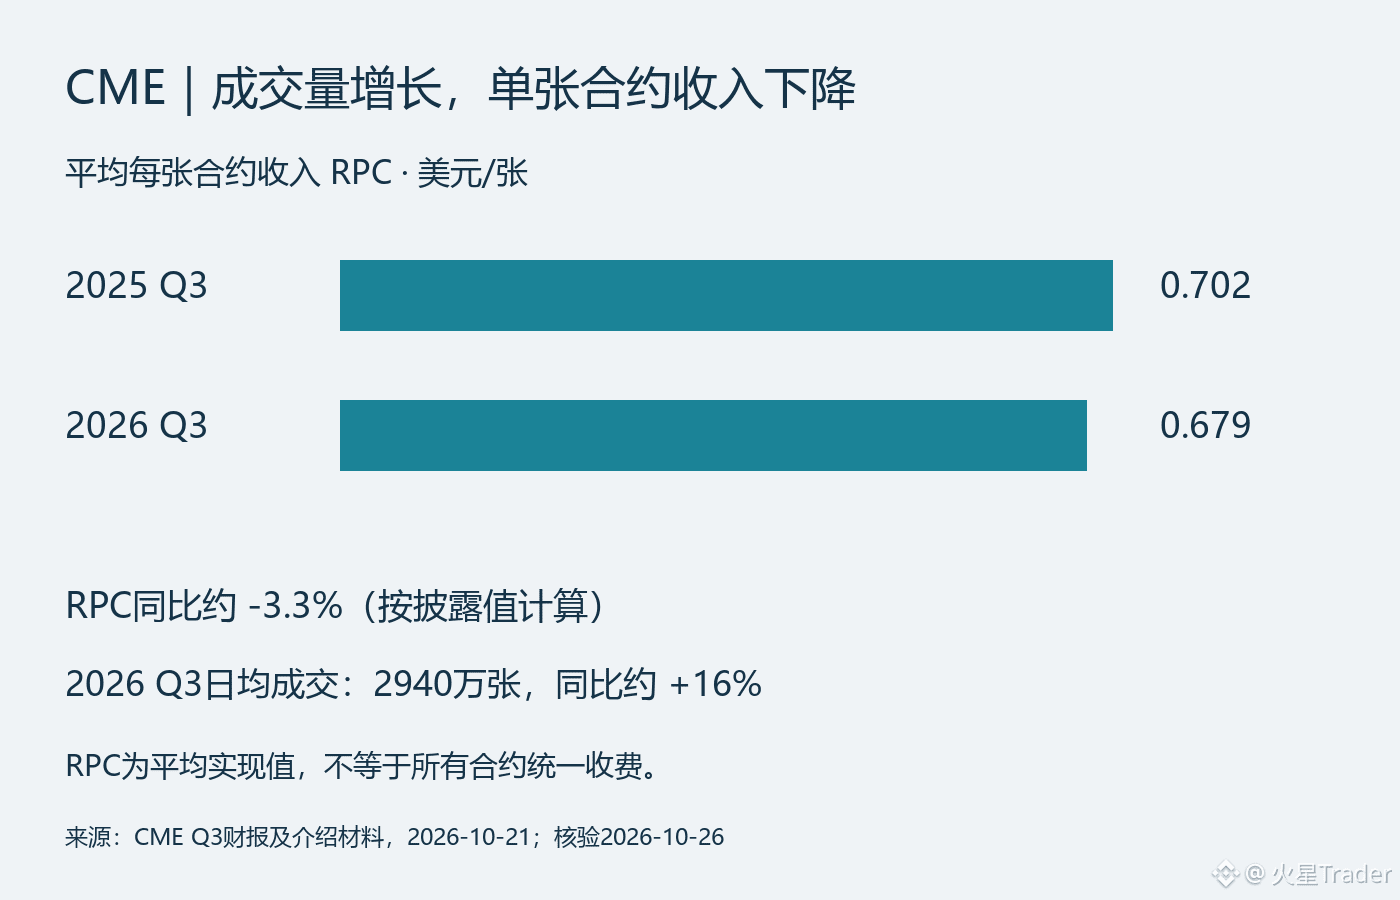
公司10月21日公布,Q3日均成交2940万张合约,创历年第三季度纪录,同比增长约16%;平均每张合约收入RPC为0.679美元,去年同期是0.702美元。按这两个披露值计算,RPC同比下降约3.3%。成交更活跃与单张合约收入下降,可以同时发生,不能只挑其中一个数字下结论。
RPC是实际交易结构下的平均值,不等于交易所把所有产品的挂牌收费都降了。不同合约、客户类型和优惠结构都可能影响平均值;没有进一步拆分前,不能把均价下降全归因于竞争降价,也不能假设新增成交都和旧成交一样值钱。
做个只看量价的粗略演示:把成交增幅16%与RPC变化相乘,1.16×0.679÷0.702,得到约1.122,也就是约12.2%的增幅。这不是公司收入预测,也不是财报收入增速的精确复原;日均量还要考虑交易天数,其他收入也不能塞进这个乘法。它只说明,量增长16%,并不自动等于交易收费收入也增长16%。
还有一条不同的收入线:市场数据收入当季达到2.43亿美元,同比增长20%。这给分析增加了另一个维度,但不能据此把整家公司都当成订阅软件。交易与清算仍要看市场活跃度,数据业务也需要单独考察增长来源与持续性。
我更看重后续新增成交能留下多少收入。若成交持续强、RPC趋稳,量的扩张更容易兑现;若成交增长放缓而RPC继续下降,单靠“波动受益”四个字就不够了。这里讨论的是公司经营,不代表市场越跌它的股价就一定越涨,估值和已经计入的预期仍是另一道题。
资料:CME 2026 Q3,公告2026-10-21;2026-10-26核验。RPC及日均量为季度口径;12.2%为文中简化算例,非公司指引。
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
41
·
--
手术机器人卖得多,更要看医院用得多不多
看直觉外科ISRG,我更重视手术量能否跟上设备扩张。设备进了医院,只是商业循环的起点;能否持续使用,才关系到后续器械、耗材和租赁收入。这份Q3有增长支撑,但不能把新增装机直接当作一次性卖机回款。
公司10月20日披露,截至9月30日的季度,全球达芬奇手术量同比约增14%,Ion手术量约增31%,两者合计约增15%。这里不能把14%和31%简单平均:平台体量不同,合计增速有自己的权重。与之对应,器械及附件收入增18%至18亿美元,说明收入增长并不只有设备这一条线。
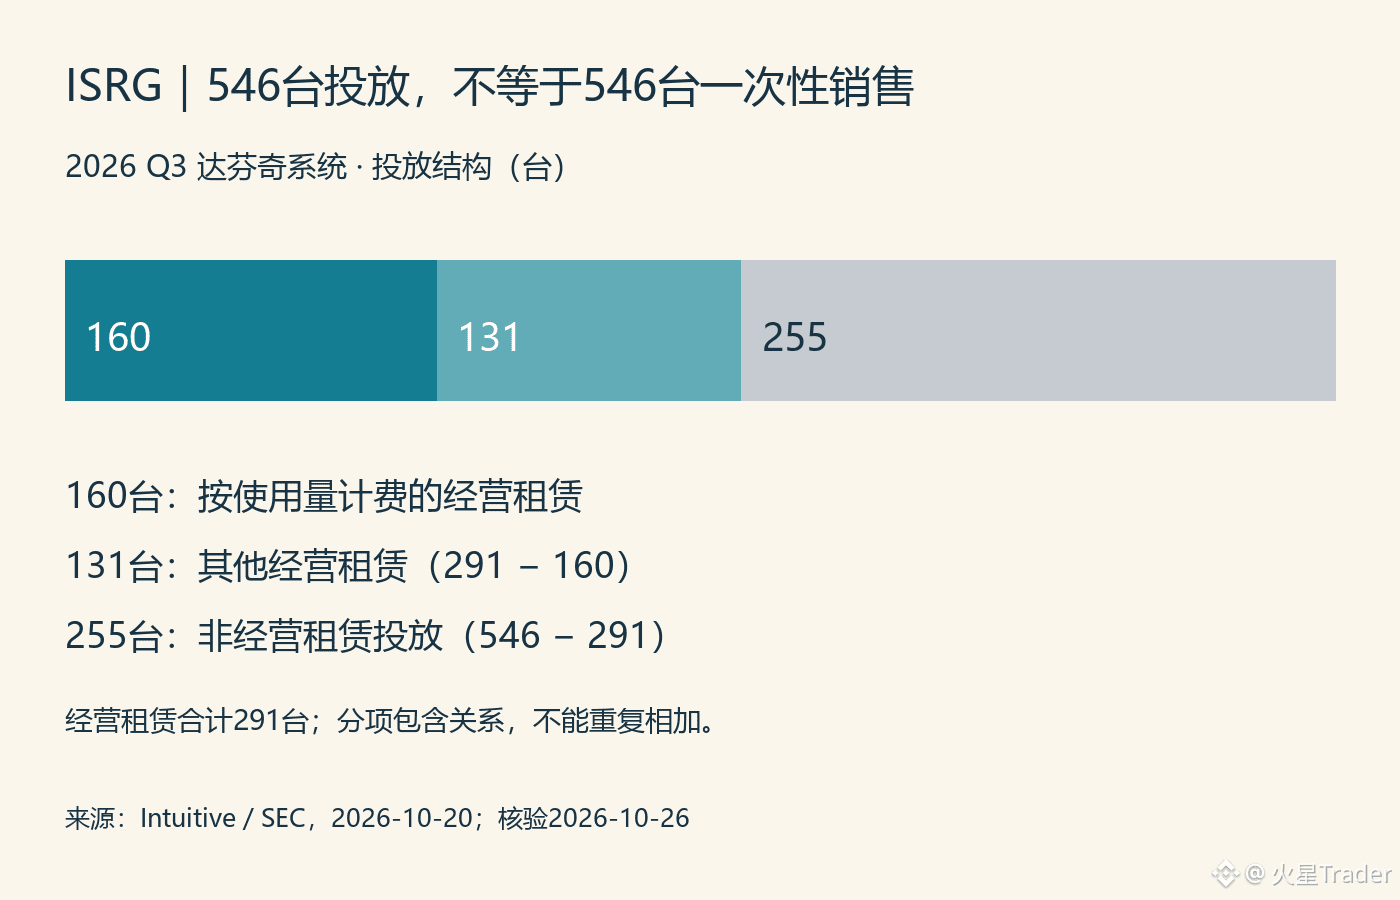
当季达芬奇系统投放546台,其中291台采用经营租赁,租赁中又有160台按使用量计费。这三个数字是包含关系,不是三批互不重叠的机器。经营租赁超过投放的一半,因此用546台乘一个假设单价去估算当季系统收入,会把确认方式算错。
我的理解是,租赁让装机与收入兑现之间多了一层“使用”。按使用量付费的设备,医院实际使用频率更值得追踪;但仅凭当季手术总量和期末装机数量,不能精确算出同一批设备的利用率,新旧设备、投放时点和平台差异都需要处理。
这也解释了为什么我不愿只用机器人概念给公司定性。持续手术需求能支撑器械消耗,是商业模式的优势;如果未来装机扩张很快,手术与器械增长却跟不上,就要检查设备是否真正进入常态使用。相反,设备投放某季波动,只要使用和后续收入仍稳,也未必意味着需求突然转弱。
下一份更新,我会把投放、手术量、器械收入放在一起看,再结合租赁结构解释变化。现在的数据支持业务扩张,尚不足以单独回答估值是否划算,更不能从销量增长直接推出股价必涨。
资料:Intuitive Q3 2026,季度截至9月30日,公告10月20日;10月26日核验。配图是当季投放结构,不是收入占比。
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
1
69
·
--
IBM这份财报,不能只看“软件增长”四个字
IBM的Q3有改善,但还不是所有业务一起向上。我更在意的是:软件在拉动增长,咨询却没明显跟上;利润表现改善,也不代表毛利率已经转强。把这两层分开,才能看清这家公司现在赚的是什么钱。
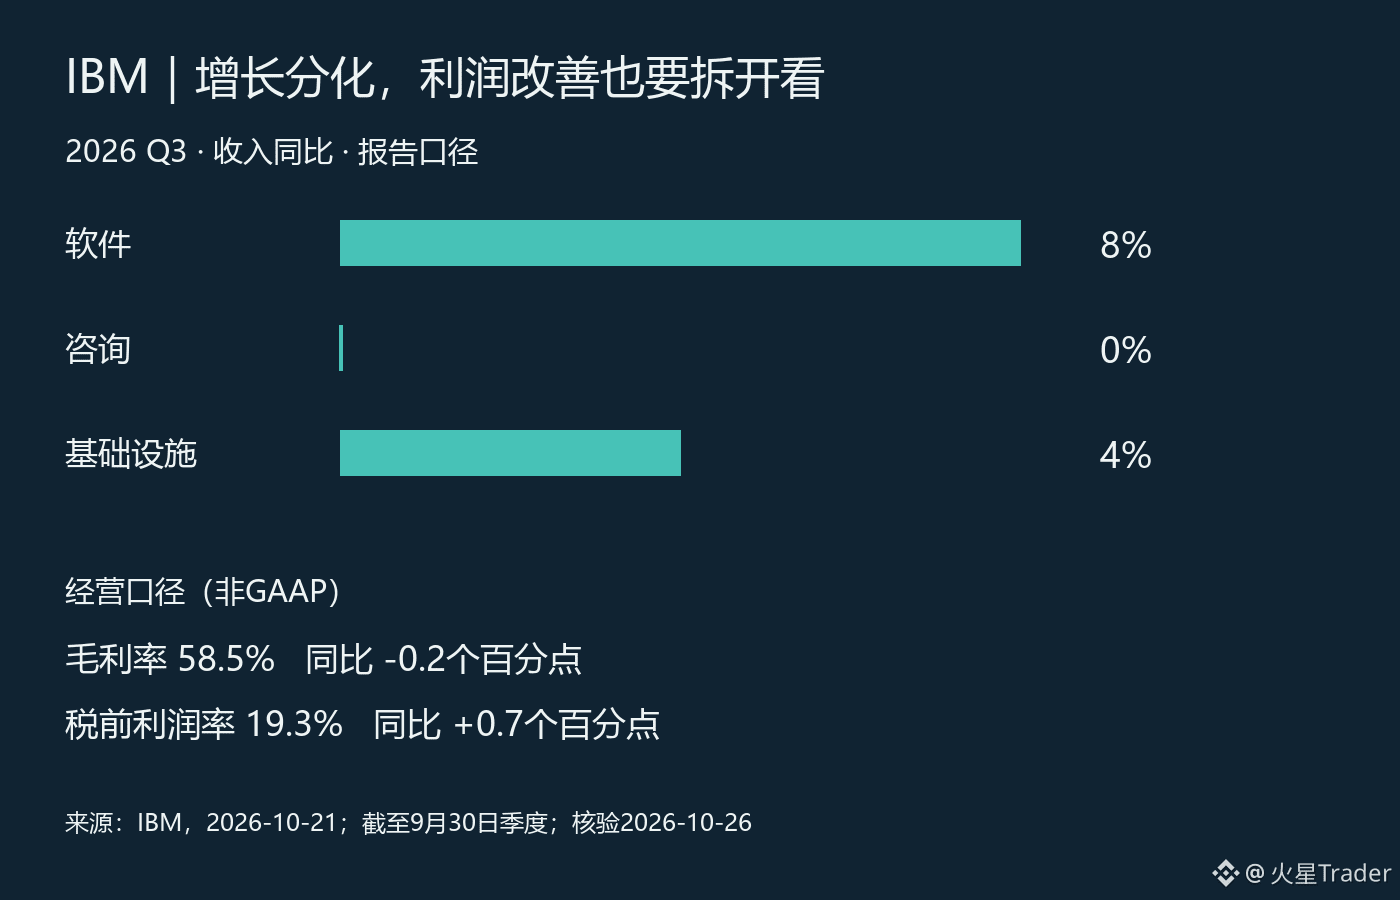
10月21日公布的季度数据里,总收入171亿美元,同比增长5%,固定汇率增长6%。软件收入增长8%,咨询持平,基础设施增长4%,这里后三项均为报告口径。软件内部也不齐:Data增长19%,Automation却下降3%。一个“软件增长”的总数,会把两种很不一样的业务状态盖住。
我的理解是,目前更适合把IBM看成业务结构分化中的增长,而不是企业技术预算全面复苏的证明。软件卖得更好,未必意味着客户同步增加实施、改造和咨询支出;当然,仅凭这些分部增速,也不能反过来断言客户砍预算。要确认需求扩散,后续还得看到咨询收入持续跟上,而不是只听管理层的技术叙事。
利润这边也有一个反差。经营口径、非GAAP税前利润率升至19.3%,同比改善0.7个百分点;同口径毛利率却下降0.2个百分点至58.5%。所以,税前利润率改善不能直接解释为产品更能提价。费用效率、业务组合和调整项目都要拆开,别把不同层次的利润率混在一起。这里的经营口径也不能替代GAAP结果。
现金流是另一项支持:公司把全年自由现金流展望提高到同比增加超过10亿美元,同时维持全年固定汇率收入增长4%至5%的预期。这更像现金兑现预期变好,而不是公司把全年收入目标全面上调。
我暂时倾向于认可改善,但不把它外推成全面加速。下一季看三件事:咨询能否跟上软件、软件内部的弱项是否收窄、毛利率能否稳定。如果只有费用效率改善,增长故事还需要更多证据;如果需求扩散和利润质量一起跟上,判断才值得上修。以上是经营分析,不据此推断当前估值便宜或股价必涨。
来源:IBM 2026 Q3,季度截至9月30日,公告10月21日;10月26日核验。百分比均同比,口径分别标明。
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
74
·
--
可口可乐Q2:销量增长,亚洲价格组合仍拖后腿
截至10月25日,可口可乐最新一季财报不是Q3,而是7月28日公布的Q2;Q3要等到10月27日美股开盘前。眼下值得盯的不是“防御股”标签,而是销量增长能不能转成更均衡的收入质量。
已披露的Q2数据显示,公司Q2全球单箱销量同比增长5%,净营收增长7%至134亿美元,有机营收增长6%;价格/组合贡献2%,浓缩液销售贡献4%。可比每股收益为0.97美元、同比增长11%,可比营业利润率35.6%,去年同期34.7%。公司称当季在非酒精即饮饮料整体取得价值份额增长。
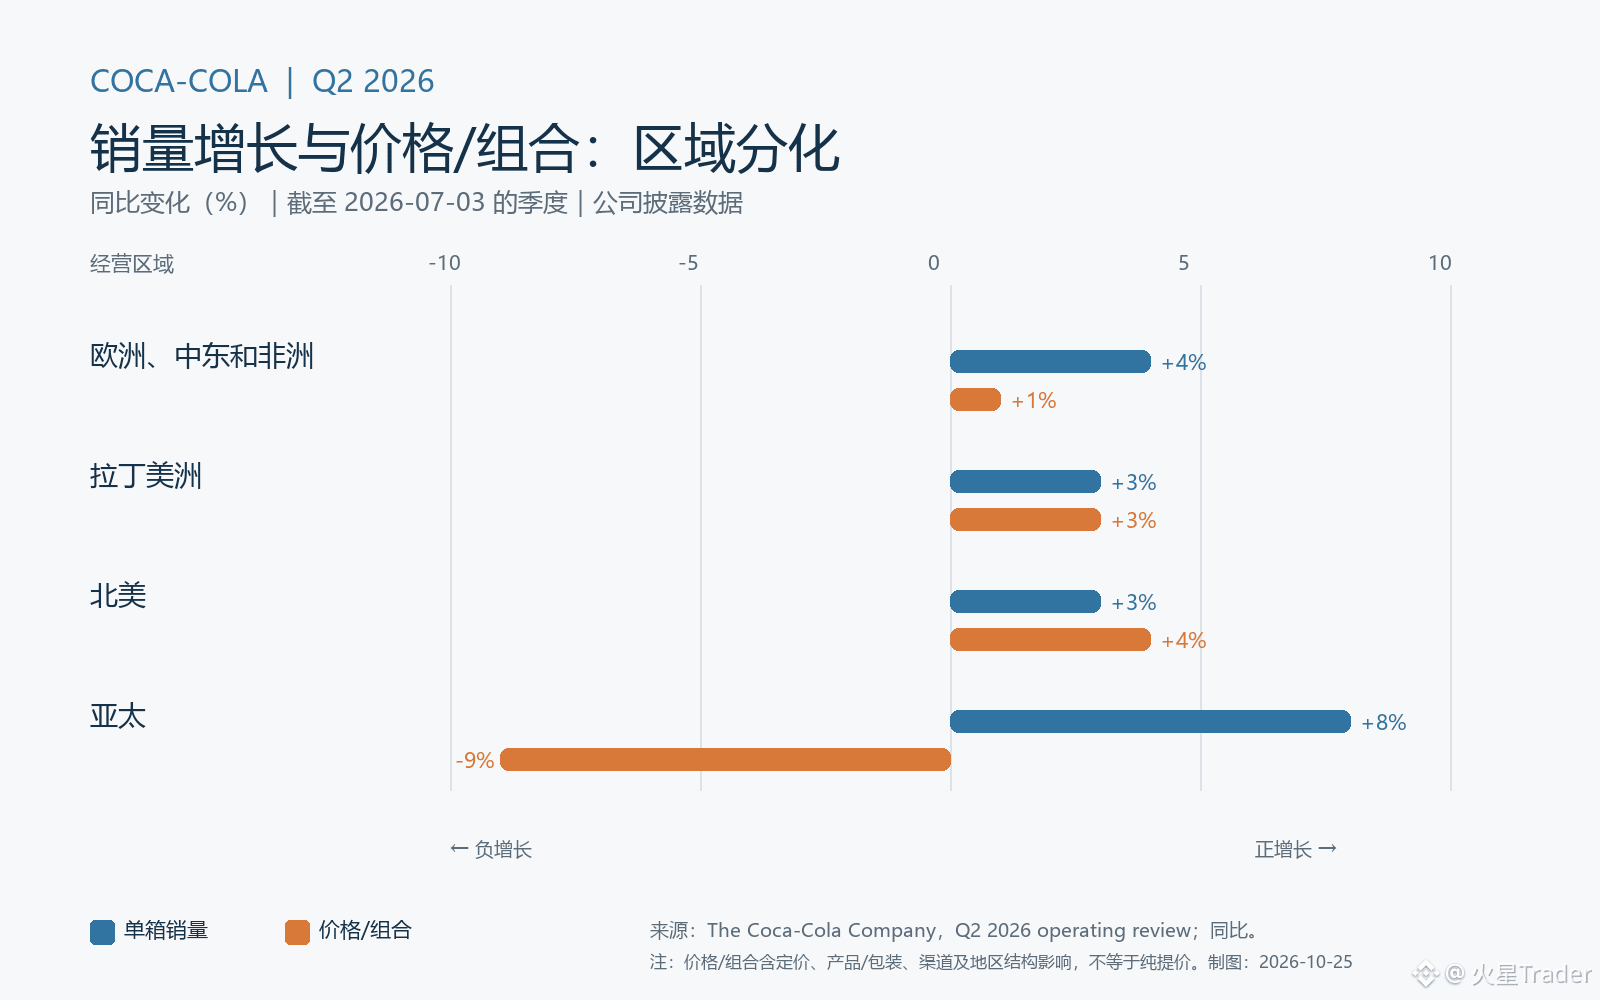
分区数据出现明显反差:亚太单箱销量增长8%,但价格/组合下滑9%,公司解释主要来自不利组合及可负担性措施,并在印度失去价值份额;北美销量增3%、价格/组合增4%,拉美则分别增3%。这说明增长不只看卖出多少箱,也要看卖到什么产品、什么市场、什么价位。亚洲用更亲民的组合换量,短期能守住消费触达,却可能稀释每箱收入;这是对分区数据的解读,不是公司给出的利润预测。
我的判断是,Q2证明品牌、渠道和新品仍有拉动销量的能力,但“提价带动增长”的空间并不均匀。公司称创新对销量增长有所贡献,并称可比利润率扩张受有机增长、费用下降和汇率顺风帮助;与此同时,原料成本更高、营销投入增加仍是抵消项。因而不能把当季利润率改善简单外推成持续扩张。
10月27日的Q3更新将是下一验证点:看全球销量是否延续、亚洲价格/组合是否收窄负值、公司对全年展望是否再调整。若量继续强而价差恶化,市场需要判断这究竟是暂时的可负担性策略,还是增长结构变弱;在结果公布前,Q3数字都还未知。
资料:截至2026-07-03的季度,公告2026-07-28;2026-10-25核验。价格/组合不等于纯提价。
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
142
·
--
苹果盈利复盘:2.02美元EPS,先拆开那0.11美元
看苹果下一份财报之前,我会先把上一季的比较基准拆干净。利润增长是真实报表结果,但如果里面包含特定项目的帮助,直接照搬增速,就容易把不同来源的改善混在一起。
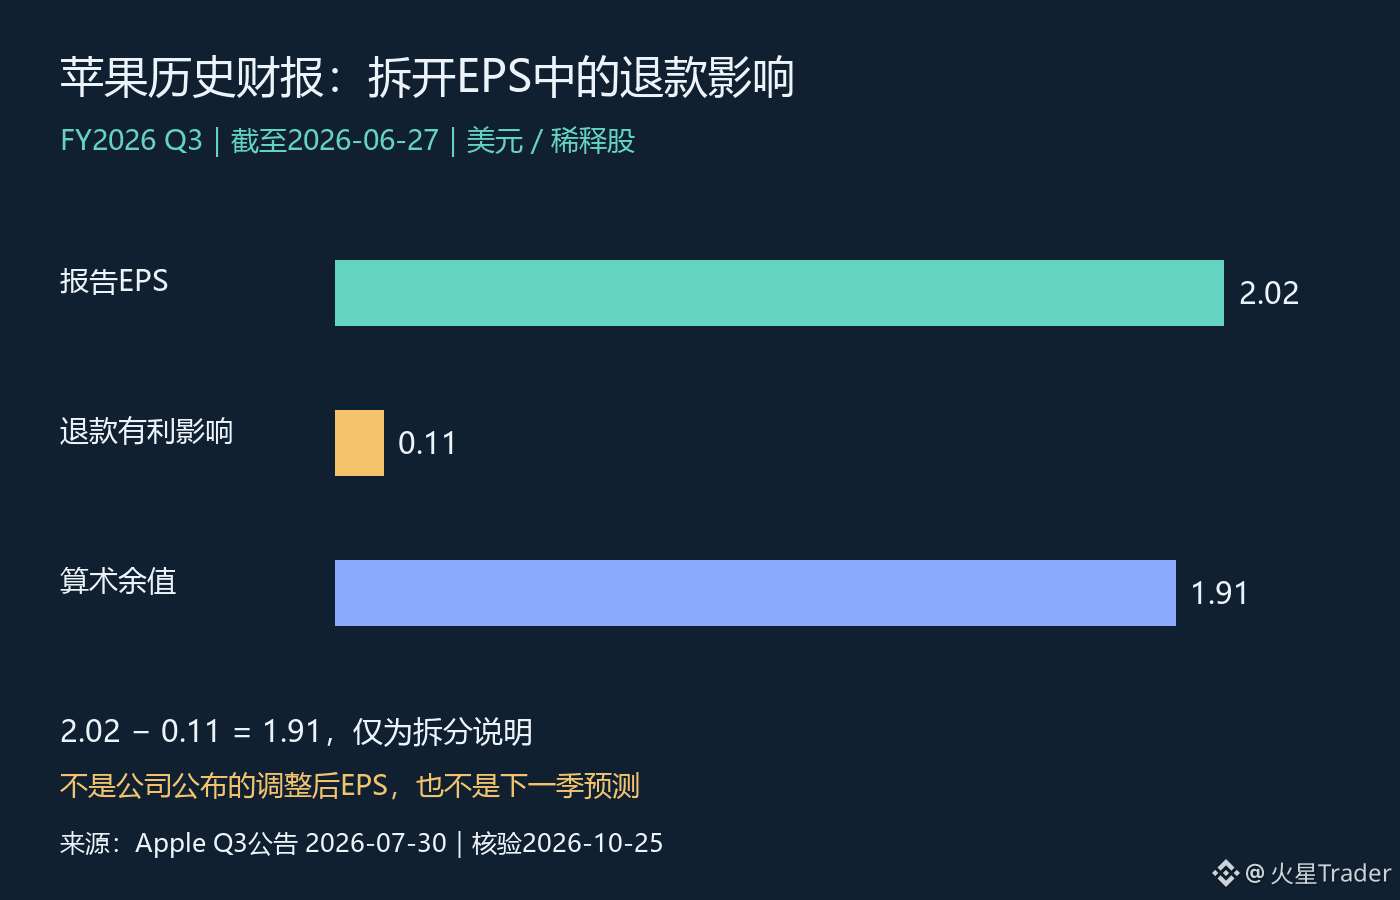
这里复盘的是7月30日发布、截至6月27日的2026财年第三季度,并不是刚刚公布的新业绩。苹果当时披露稀释每股收益2.02美元,同比增长29%,其中包含关税退款带来的每股0.11美元有利影响。公司毛利率50.1%,也包含约2个百分点的关税退款有利影响。
按披露金额做简单减法,2.02减去0.11等于1.91美元。这个1.91只是帮助理解该项目影响的算术值,不是公司另外公布的一套完整调整后盈利指标,更不能直接拿它去算同比增长:去年同期口径、股数变化以及其他项目还没有一起调整。
这也是复盘时最容易跳过的一步。看到EPS增长29%,不能全部归因于产品销量或经营效率;看到退款贡献,也不能反过来否定整个季度的经营增长。苹果同一份公告披露收入1094亿美元,同比增长16%。收入与每股盈利各有信息,解释时应当把经营变化、成本影响和每股口径拆开,而不是选一个数字替代全部判断。
毛利率也一样。约2个百分点的影响,指的是利润率的百分点,不是把50.1%再乘以2%。把单位弄错,看似只是一处小计算,最后可能变成对盈利能力完全不同的评价。即使把这项影响粗略扣除,也还不能据此断言剩下的毛利率就是未来每一季都能维持的水平。
对后续财报,我会重点检查类似有利项目是否继续出现、产品与服务组合怎样变化,以及管理层如何解释成本压力。若新的利润表现主要由经营因素支持,与靠特定项目推动的改善,持续性判断应当不同。至于退款能否重复、未来金额多少,目前这份历史公告并没有给出可以直接外推的答案。
我的结论是,好的财报分析不止于确认数字增长,还要说清增长从哪里来。先保留报告值,再单列可识别项目,最后等后续经营数据检验持续性。本篇是历史财报复盘,不包含当前股价、估值结论或未公布业绩预测。
资料:Apple 2026财年Q3公告,2026-07-30发布,统计截至2026-06-27;2026-10-25核验。配图按披露值绘制,1.91美元为算术拆分,非官方调整后EPS。
来源:https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
85
·
--
微软下周财报:AI投入增加,不能直接当成需求兑现
看微软的AI故事,我更想确认投入怎样变成客户付费,而不是只盯着投入规模。花钱建设基础设施,可以说明公司在准备供给;客户愿意持续使用并付费,才是另一侧的验证。这两件事之间有时间差,也有执行风险。
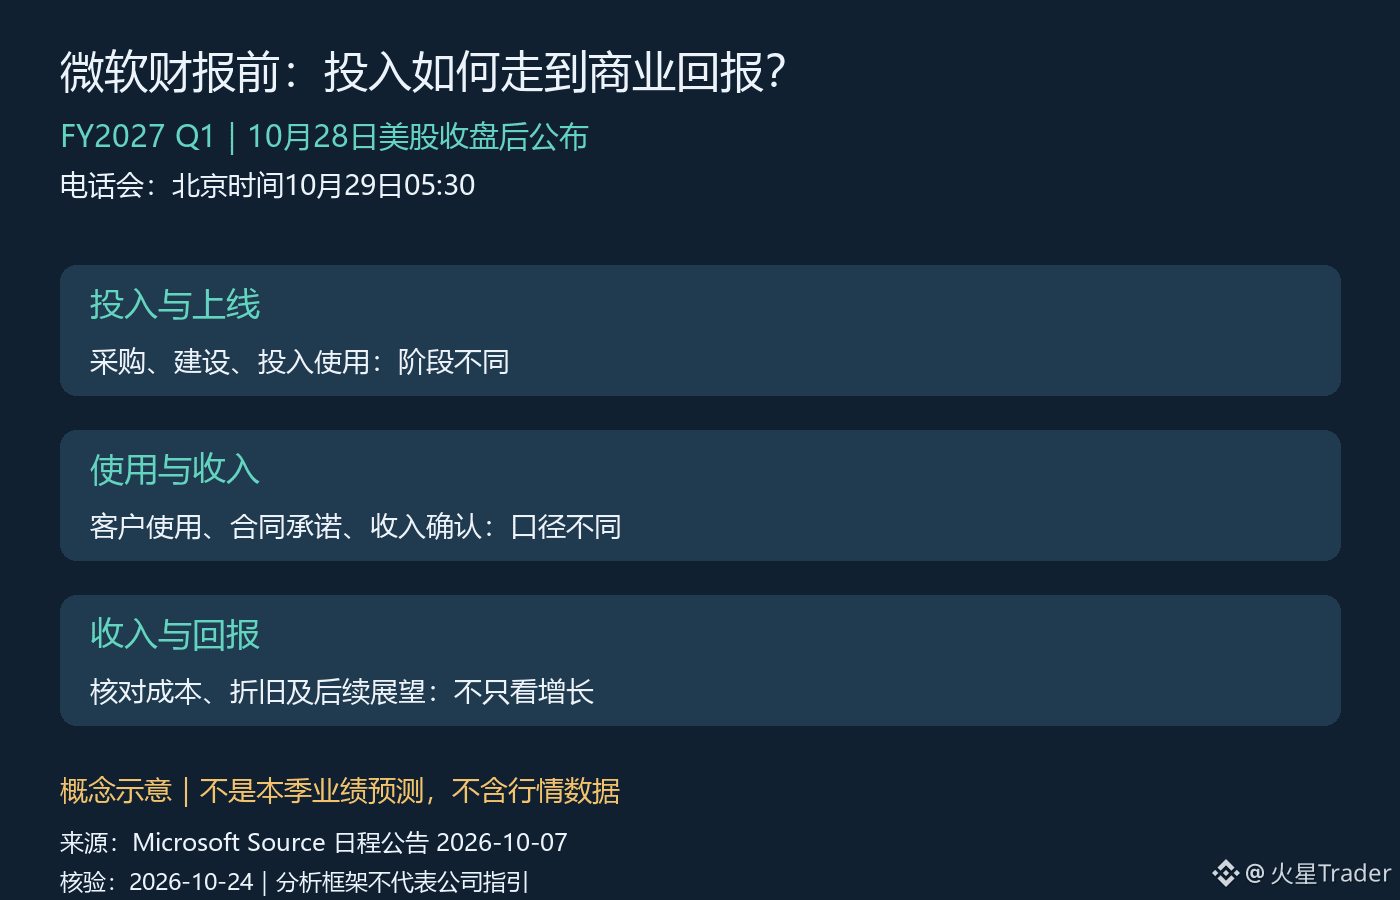
微软已在10月7日公告,2027财年第一季度业绩将在美国当地10月28日周三收盘后公布,电话会时间为太平洋时间14:30。按当日夏令时换算,是北京时间10月29日05:30。现在能确定的是时间,尚不能替这份未公布的财报预填增长率、资本开支或管理层指引。
这次我会把问题收窄到“投入—使用—回报”这条链。首先是供给侧:新增投入究竟处于采购、建设,还是已经投入使用的阶段?如果产能尚未上线,当前支出和当期收入就不能机械配对。投入增加本身既不证明需求不足,也不证明商业化已经成功,必须结合公司披露的投产节奏判断。
其次是需求侧。需要核对实际收入与管理层对客户使用的解释,而不是把合同、订单或未来承诺全部当成当前收入。若公司披露相关指标,也要先看定义、确认期间和比较口径,再讨论变化。一个跨越多年的业务承诺,与一个季度已经完成的服务,不能放在同一把尺子上。
第三步才是回报。即使使用量增长,如果提供服务所需的成本同步上升,股东能留下的利润也未必按同样速度增加。基础设施的折旧、运营成本和利用情况,需要与收入一起看。这里是分析框架,不是在断言微软本季出现了某一种成本或利用率变化。
尤其要避免两种过快的结论:看到投入上升,就认定AI需求已经无限扩张;看到现金支出较大,就认定长期回报一定失败。投资与回报往往跨期,真正需要追问的是,后续数据能不能逐步缩小这段时间差,而不是用一季数字替整个周期下判决。
对MSFT的估值判断也一样。经营增长和股价是否有吸引力,仍隔着市场原有预期与支付价格。本篇没有核验当前估值和一致预期,所以不写“低估”或“必然超预期”。财报公布后,先检查需求兑现证据,再看成本与投入解释,最后核对后续展望是否自洽。只有这些环节接起来,AI投入才更接近可以评价的商业回报。
资料:微软官方发布安排公告(2026-10-07),2026-10-24核验。正文除日程外为待验证分析,不含未公布业绩或实时行情;配图为概念示意。
来源:https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
39
·
--
纳斯达克公司财报:指数业务很强,但别把ARR当成季度收入
看纳斯达克公司NDAQ,不能直接套用纳指涨跌的逻辑。它是一家经营金融基础设施和相关服务的上市公司;指数行情是另一个对象。周末拆这份财报,我更关心不同业务的增长能否互相支撑。
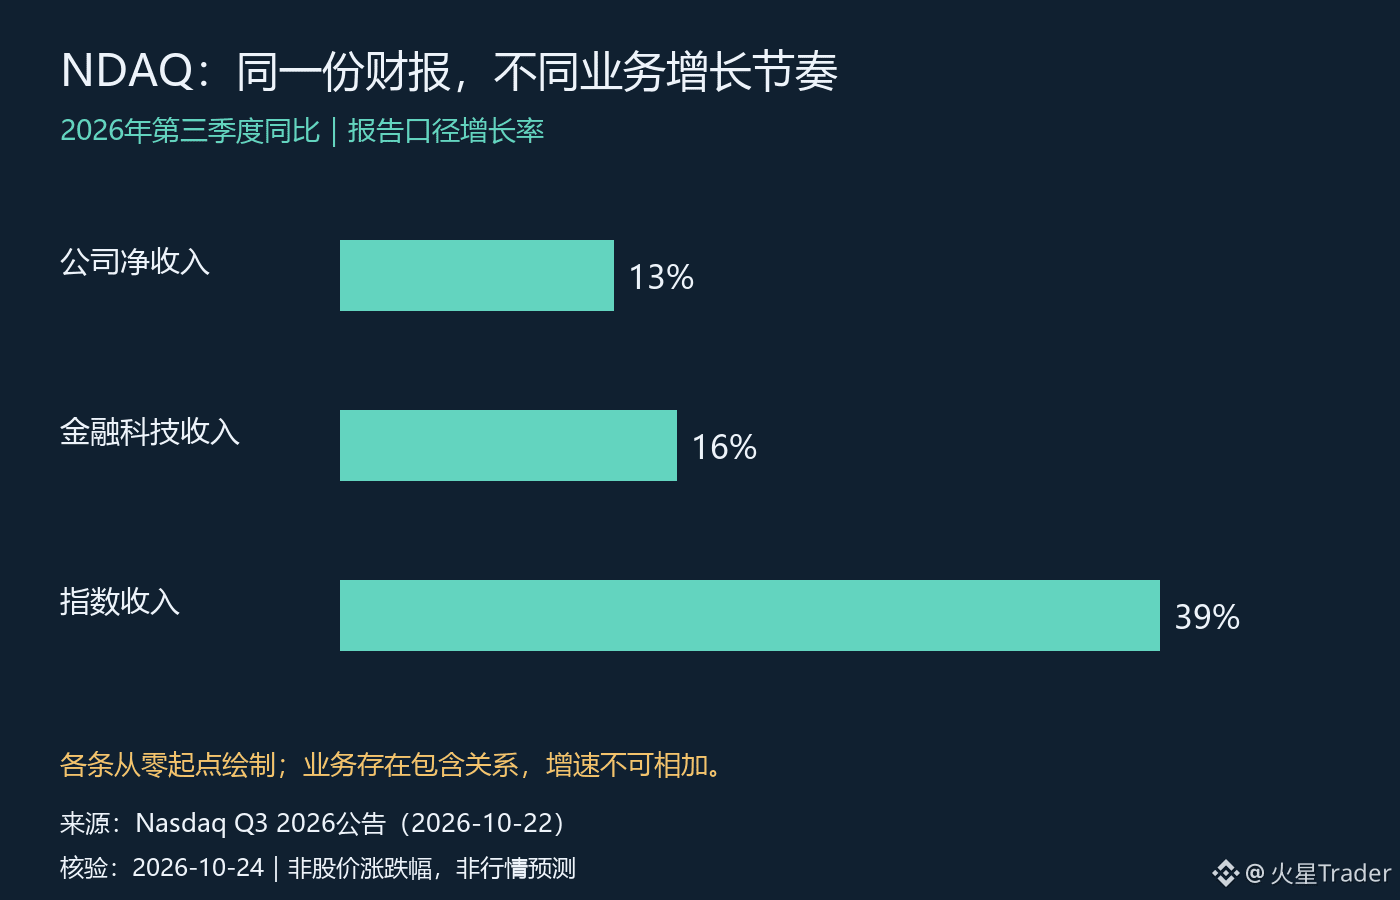
10月22日公布的三季度数据里,公司净收入约15亿美元,同比增长13%;金融科技收入5.29亿美元,同比增长16%;指数业务收入2.86亿美元,同比增长39%。同一个季度,不同业务的增速差异已经足够明显,不能只用一个总体增速概括。
指数业务的39%尤其醒目,但增速高不等于它就是全部增长的来源。较小基数上的高增长,与较大业务体量上的稳步增长,对最终收入的贡献不同。分析时既要看百分比,也要看对应金额;只挑最高的数字,很容易高估单一业务对整家公司的影响。
另一个容易混淆的数字是34亿美元ARR,也就是年化经常性收入指标,公司披露其同比增长12%,有机口径增长14%。它和当季确认的净收入不是同一时间口径,更不能把34亿美元直接加到15亿美元上,拼出一个更大的“营收”。我会把ARR当作观察经常性业务规模的补充线索,再用后续实际收入和现金表现检验,而不是把年化数当成已经到账的钱。
有机增长与报告增长也应分开。两种口径的差距提醒我们,总体变化不一定全部来自原有业务自身扩张。要判断增长质量,仍需查看公司对口径调整的解释,不能把较高的那个数字直接当作更真实的结果。
我的判断是,这份财报提供了业务增长分化的具体证据:指数业务弹性突出,金融科技也在增长,但“收入增长”距离“股东回报改善”还有成本、投入与估值这几道检验。收入扩张时,如果为了维持增长需要同步增加很多费用,利润兑现节奏就可能不同;如果经常性业务扩张还能带来稳定现金流,判断才更扎实。
接下来关注三件事:指数收入的高增速能否延续,金融科技收入与经常性指标是否相互印证,以及新增收入能留下多少利润和现金。本篇没有核验当前股价或一致预期,不据此认定NDAQ便宜,也不把它当作纳指方向的替代判断。
来源:Nasdaq公司2026年第三季度业绩公告,2026-10-22发布,2026-10-24核验。图表均为相对2025年第三季度的报告口径增长率,业务之间存在包含关系,不可相加;分析部分为条件判断。
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
63
·
--
周末复盘:财报后的盘后涨跌,能算趋势确认吗?
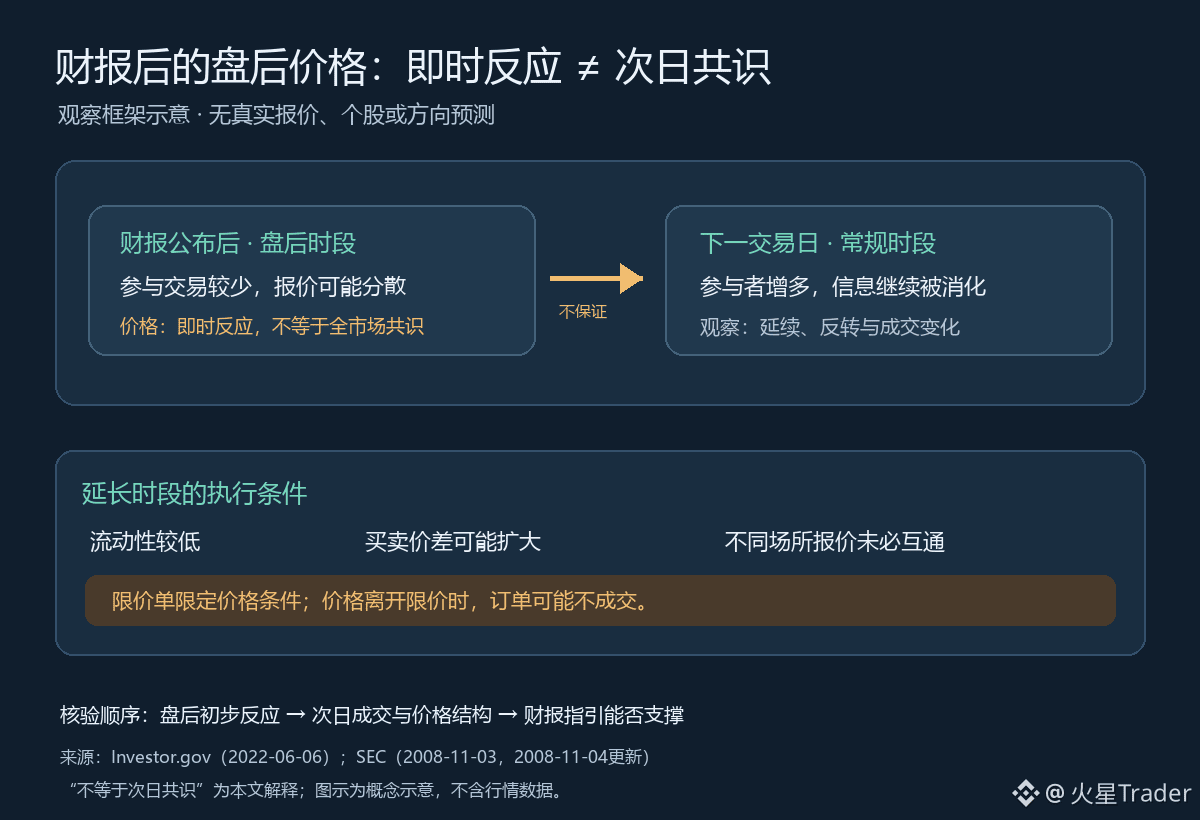
财报一出,盘后价格立刻跳动,很容易让人觉得市场已经给出了“下一交易日的答案”。我更愿意把它看成一段交易时段里的即时重估:它说明当时参与交易的人如何回应新信息,却不能直接代表下一交易日的市场共识。
原因首先在交易环境。美国证监会投资者公告提醒,延长时段通常交易兴趣较少,流动性不足会让成交更难、价格竞争更弱;买卖报价之间的价差也可能扩大。公司在常规时段外公布业绩,确实可能带来明显价格变化,但盘后价格不一定等于常规时段的价格,也未必等于下一工作日开盘时的价格。不同交易系统之间也未必互通,所以屏幕上看到的报价不一定代表所有场所的可成交价格。
其次,财报不是一个数字就能解释。营收、利润、指引、现金流和市场原先预期之间,可能给出不同信号。盘后上涨,可能是某项结果好于预期,也可能是此前预期已经偏低;盘后下跌,也不能单凭价格就判断长期经营逻辑已经反转。这一段是对“价格反应”和“基本面判断”的区分,不是对任何具体公司的行情结论。
因此,盘后涨跌更像一个待验证的初步信号,而非次日共识的投票结果。到了下一交易日,还要看更多参与者进入后,价格是否站稳、成交是否扩展、买卖价差是否收窄,以及市场如何消化完整的财报和管理层指引。若开盘后方向反转,盘后那一跳就不能被当作趋势确认;若走势延续,也仍需经营数据支持,而不是只凭一根价格变化推导结论。
订单本身也有边界。Investor.gov指出,许多券商在延长时段只接受限价单;限价单可以限定成交价格,但如果市场价格离开限价,订单可能不会成交。它控制的是价格条件,不保证成交,更不保证之后的走势。实际规则、可交易标的和订单有效时间还要看各自券商安排。
我会把财报后的观察拆成两步:先记录盘后对新信息的初始反应,再等下一交易日更广泛的交易参与和后续指引来验证。盘后价格有信息,但它不是明日共识的替身。配图为概念示意,不含真实股票、报价或预测。
资料:Investor.gov《Extended-Hours Trading: Investor Bulletin》(2022-06-06);美国证监会《After-Hours Trading: Understanding the Risks》(页面标注2008-11-03,更新于2008-11-04);均于2026-10-24再次核对。文中“初始反应不能代表次日共识”为对交易时段、流动性及价格不确定性材料的解释,不是监管机构原话;不涉及具体公司或当前行情。
来源:
https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-42
https://www.sec.gov/about/reports-publications/investorpubsafterhourshtm
85
·
--
台积电先进制程占到79%,就能给整个半导体板块抬估值吗?
台积电的先进制程很强,但把它直接翻译成“所有半导体公司都值得更高估值”,我认为跳得太快了。看美股TSM,先把公司已经交出的成绩,和市场愿意为未来付多少钱分开。
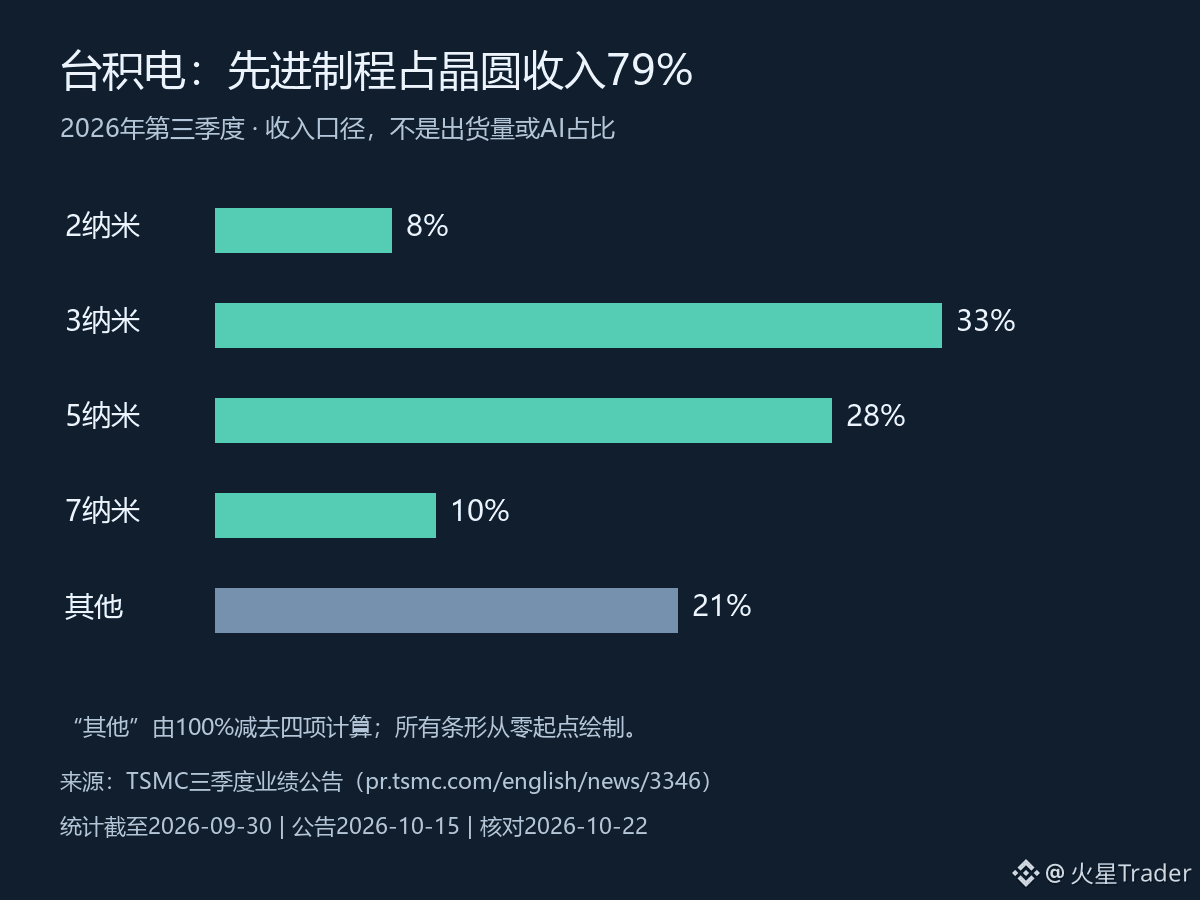
10月15日公布的三季报里,有一组比单独盯利润更值得拆的数据:2纳米、3纳米、5纳米和7纳米,分别贡献晶圆收入的8%、33%、28%和10%。7纳米及更先进制程合计79%。这是截至9月30日那个季度的收入结构,不是今天的订单快报。
79%说明什么?至少说明先进制程已经是这门生意的主体,不能再只当成远期故事。但它不等于“79%的收入来自AI”。制程是制造技术口径,AI是终端用途口径,两者不能直接画等号。
这里最容易出现的误判,就是把一家公司某个环节的强势,沿着产业链一路外推。对设计公司,要看产品卖出去以后能留下多少利润;对设备公司,要看客户资本开支何时变成订单;对存储公司,还要看供需和价格。大家都在半导体板块里,利润兑现的时间却未必一致。
我的理解是,这份收入结构对台积电自身的竞争位置有解释力,却不足以单独证明整个板块出现了新的盈利上修。甚至对TSM本身,也不能只看先进制程占比越高就越乐观:占比是分子除以分母,具体收入规模、制造成本和新增产能回报仍然要一起检查。
如果市场此前已经给了很高的增长预期,业绩强并不自动意味着股价还有同样大的空间。这里没有核验当前股价与一致预期,因此我不会把这份财报写成“已经超预期”,更不会据此判断今天便宜还是贵。
接下来更有用的验证,是看后续财报里先进制程的收入贡献能否延续,同时核对毛利率与产能投入;再看相关设计、设备和存储公司的订单及盈利指引,是否各自给出印证。只有这些证据逐步接上,板块层面的判断才有依据。
资料:台积电2026年第三季度业绩公告,发布于2026-10-15,统计期截至2026-09-30;2026-10-23再次核对。配图按公告数据原创绘制,“其他21%”为100%减去四项的计算值。以上产业链与估值讨论为分析,不是公司指引。
https://pr.tsmc.com/english/news/3346
中文公告复核:https://pr.tsmc.com/chinese/news/3346
1
34
·
--
美联储下周开会,成长股先等答案还是先看预期?
下周美联储开会,不等于市场已经知道利率结果。对成长股来说,真正需要拆开的,是折现率变化和企业盈利预期这两条线;把“降息”直接翻译成“股票必涨”,中间少了关键条件。
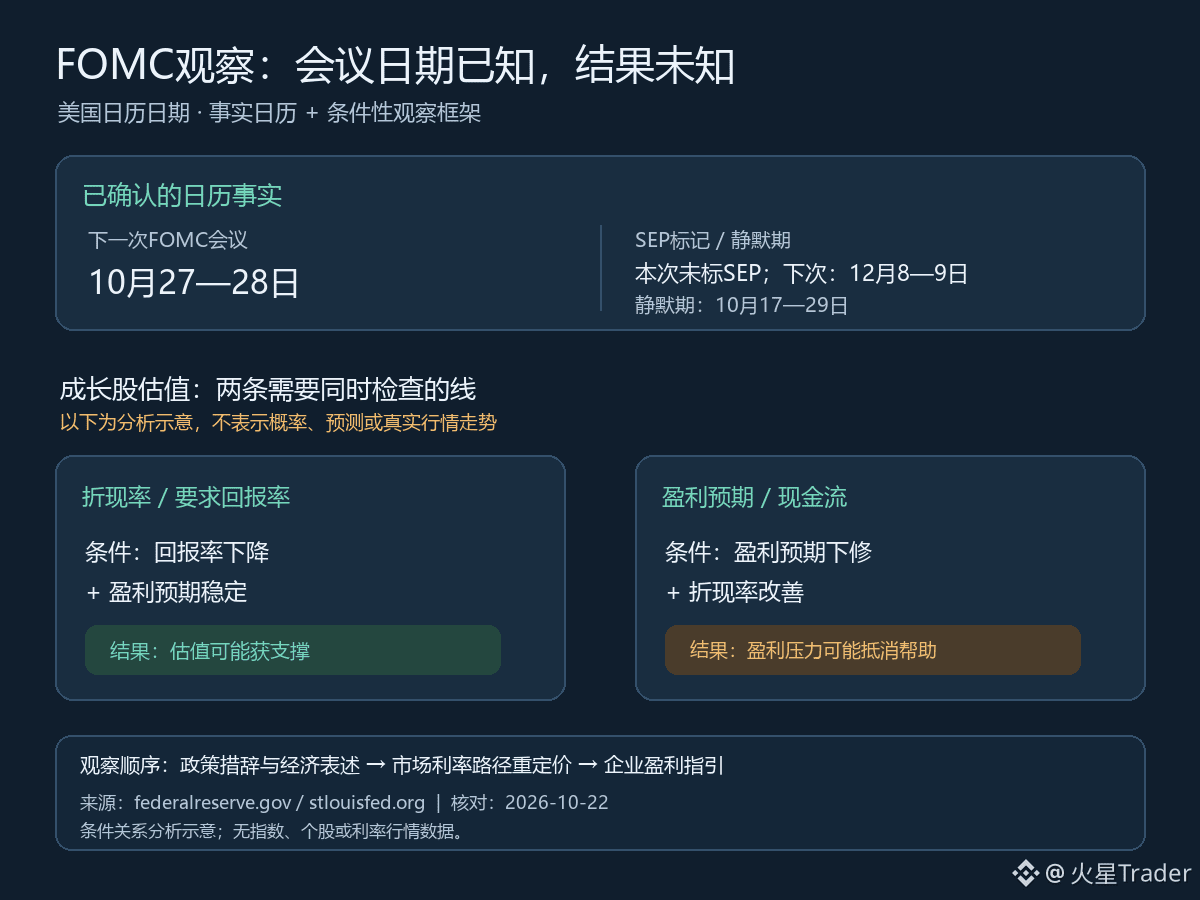
日历上可以确认的是:美联储下一次联邦公开市场委员会(FOMC)会议安排在美国日历的10月27日至28日。联储公布的日程没有在这次会议旁标注经济预测摘要(SEP);日程中下一次标注SEP的是12月8日至9日。另一个可核实的时间边界是,联储官员的沟通静默期从10月17日持续到10月29日。以上只是会议与沟通日历,不包含利率决定或市场定价结论。
成长股的估值对远期现金流更敏感。若市场要求的回报率下降,而企业未来盈利预期保持稳定,估值可能得到支撑;但若利率变化伴随盈利预期下修,现金流端的压力可能抵消折现率带来的帮助。反过来,即使利率没有按投资者想象的方向变化,只要盈利预期更强,个股也可能走出不同表现。这是条件分析,不是对会议结果或股价方向的预测。
还要注意,政策利率与股票估值使用的折现率并不是一回事。长期国债收益率、风险溢价和投资者对增长持续性的判断,都可能改变市场要求的回报率。即使政策动作符合预期,若此前股价已经计入更多宽松,实际反应也可能与字面上的利好相反。这里讨论的是预期差的机制,没有采用未经核验的当前降息概率。
因此,会议当天我会把政策措辞、对经济与通胀的表述,以及会后市场对利率路径的重新定价分开观察,再和大型成长公司的盈利指引对照。单看指数的一根即时波动,无法证明折现率逻辑已经主导行情;单看“降息”两个字,也无法替代盈利验证。
接下来先看10月27日至28日会议沟通,再看公司财报和指引能否维持盈利预期。只有利率路径与现金流预期的变化方向都更清楚,成长股估值反应才更容易解释。图示中的两条路径是观察框架,不代表概率或行情预测。
资料:美联储FOMC会议日历、圣路易斯联储官员沟通静默期日历;均于2026-10-23再次核对。会议日期按美国日历列示,避免时区换算歧义。估值与市场反应部分为条件性分析,不含利率预测、当前行情或概率判断。
来源:
https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
https://www.stlouisfed.org/about-us/resources/blackout-periods
71
·
--
特斯拉三季度自由现金流转正:环比反弹,不等于同比改善
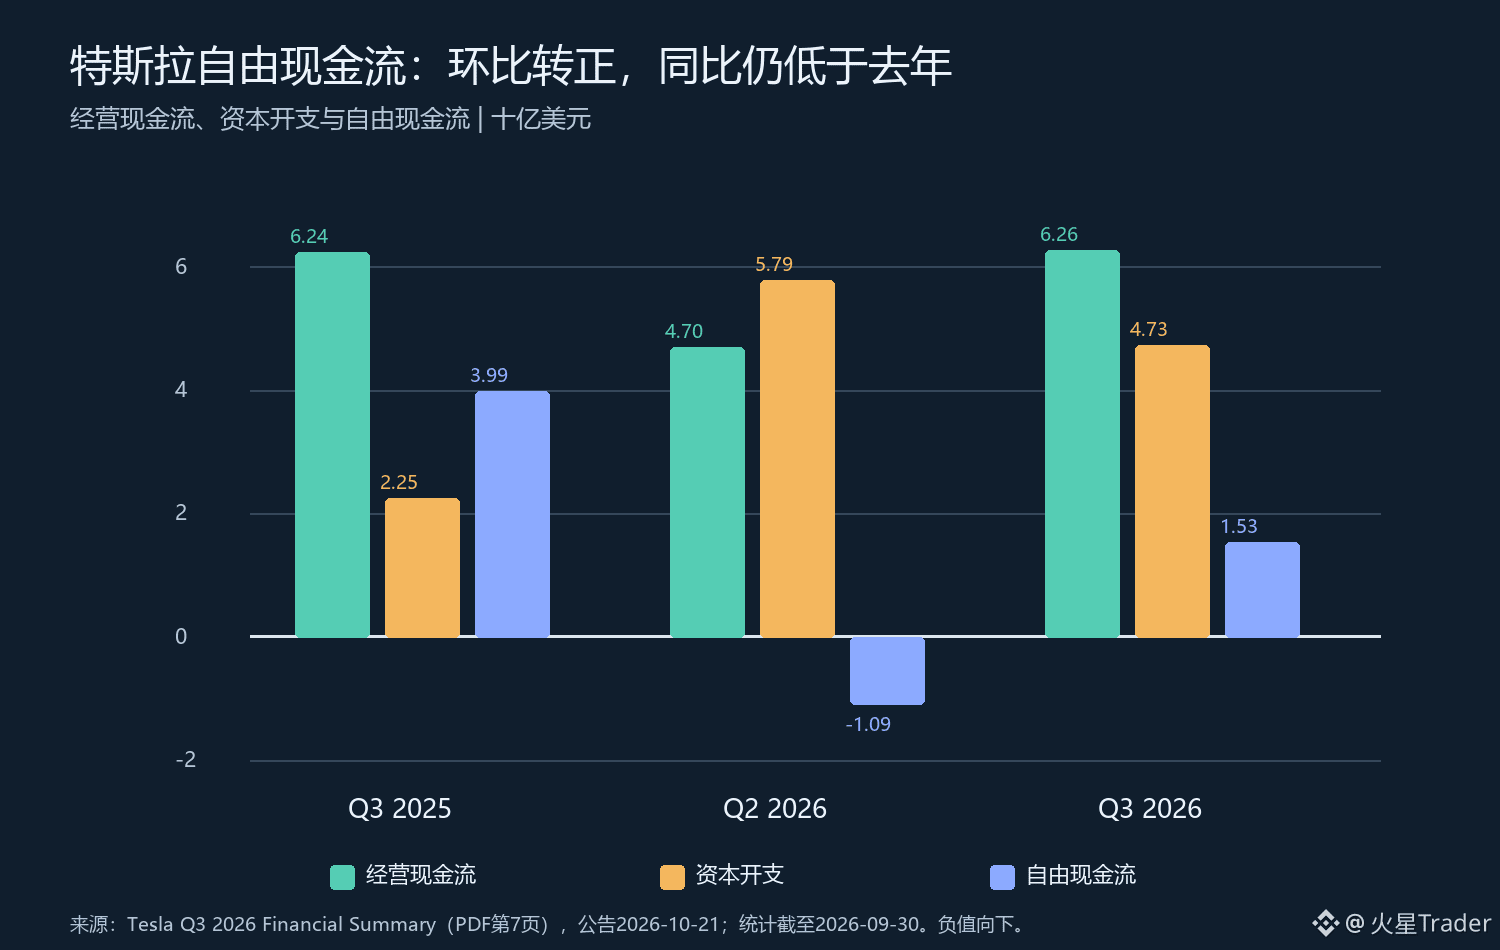
特斯拉三季度自由现金流重新转正,单看环比确实像一记反弹;但把去年同期摆在旁边,结论就没那么轻松了。这个季度的现金流改善,不能直接写成经营趋势已经转强。
先把三组数字放在同一口径看。2025年第三季度,经营现金流为62.38亿美元,资本开支22.48亿美元,自由现金流39.90亿美元。2026年第二季度,三项分别是46.97亿、57.89亿和负10.92亿美元;到了2026年第三季度,经营现金流回到62.63亿美元,资本开支降至47.32亿美元,自由现金流为正15.31亿美元。这里的自由现金流按经营现金流减资本开支计算。
所以环比变化很明显:经营现金流增加15.66亿美元,资本开支减少10.57亿美元,自由现金流改善26.23亿美元,跨过了零线。但同比看,经营现金流只比去年同期多0.25亿美元,资本开支多出24.84亿美元,自由现金流少了24.59亿美元,降幅约61.6%。转正是真的,回到去年水平却还差一截。
这两种比较回答的是不同问题。环比说明上一季度现金支出较高之后,本季现金流缓过来了;同比则显示,现金留存仍低于一年前。资本开支回落可能来自项目节奏变化,但仅凭这三个汇总数字,不能证明投入效率提升,也不能判断现金流质量变好。营运资本、付款与回款时点等因素都可能影响经营现金流,需要结合完整现金流量表继续看。
我的判断是,这份数据支持“季度现金流压力缓解”,还不足以支持“现金创造能力已恢复”。尤其资本开支仍明显高于去年同期,接下来既要看经营现金流能否持续,也要看新增投入带来的产能、交付或利润是否兑现。若投入维持高位而经营现金流停在当前附近,自由现金流可能仍会承压;若经营端继续改善并覆盖投资,转正的意义才会更扎实。
下一步我会等后续季度报表,重点核对经营现金流的连续性、资本开支节奏,以及营运资本项目的变化。单季转正是一个值得记录的拐点信号,不是趋势确认;同比差距收窄,才是更有说服力的验证。
资料:特斯拉2026年第三季度业绩材料,发布于2026-10-21,统计期截至2026-09-30,Financial Summary;金额为百万美元,图表按十亿美元展示。自由现金流为经营现金流减资本开支。同比、环比差额及百分比为基于公告数字的计算;关于节奏与后续条件的内容属于分析,不是公司指引。
来源:https://ir.tesla.com/_flysystem/s3/sec/000162828026066738/tsla-20261021-gen.pdf
核验日期:2026-10-23。
66
·
--
德州仪器利润大增,Q4营收指引中点却接近环比持平
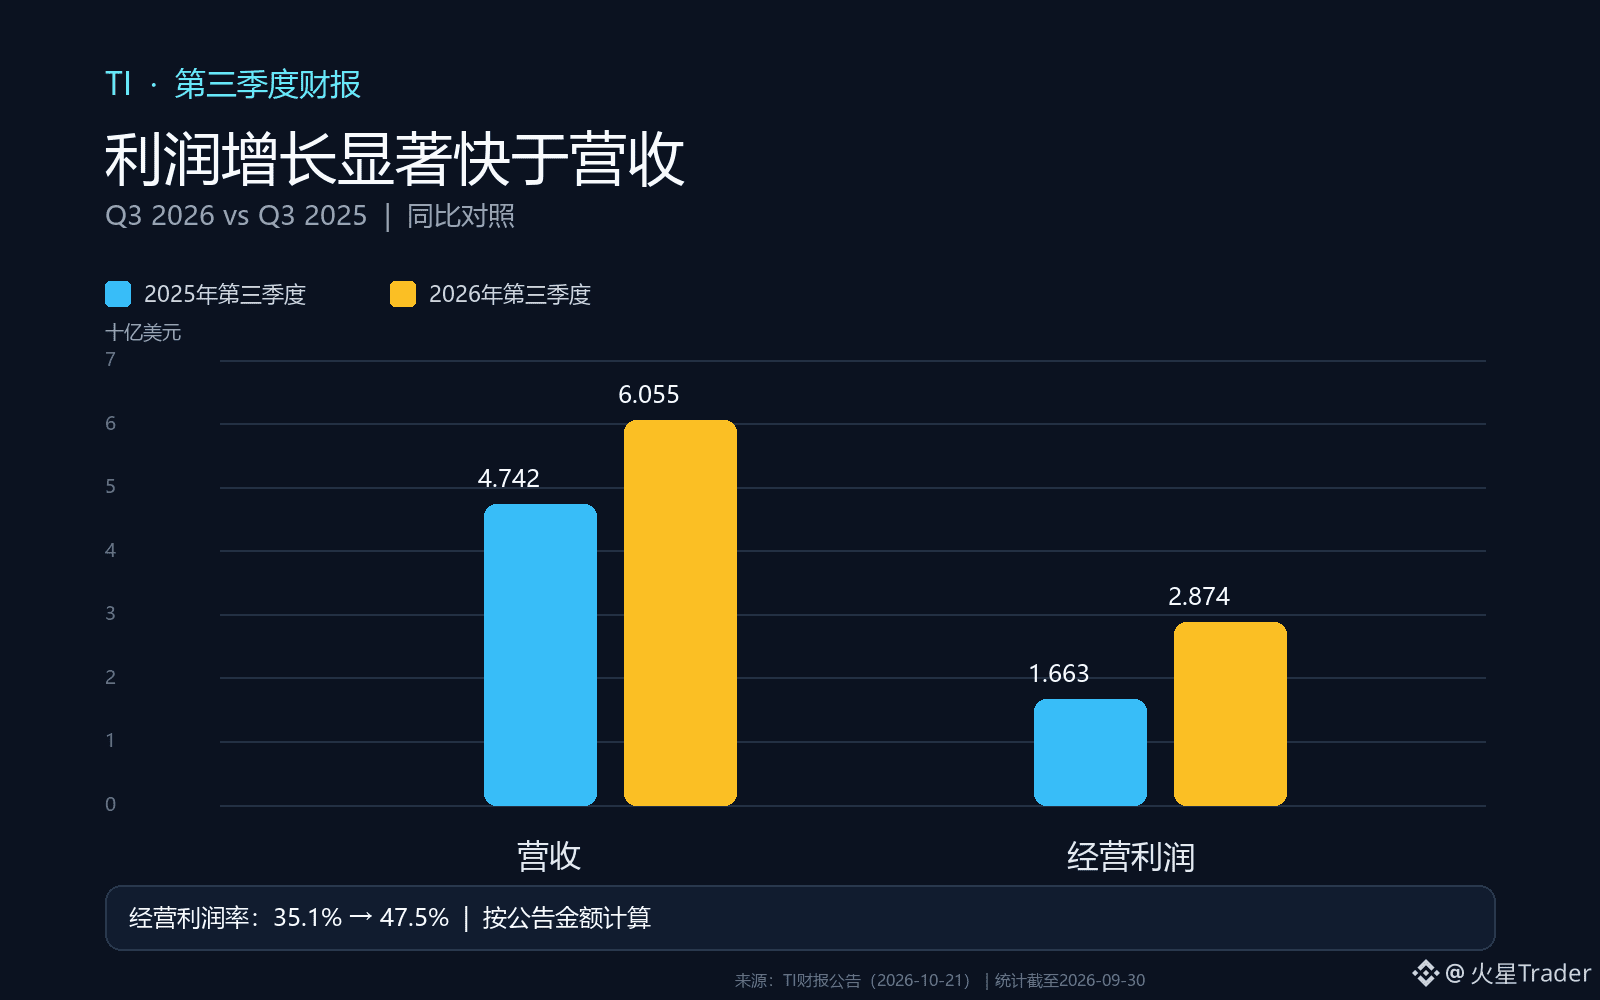
TI第三季度的利润恢复很醒目,但我更想把同比弹性和下一季动能分开看。营收同比增长28%,经营利润增长73%;这证明盈利端的修复明显快于收入,却不能直接推导出第四季度还会环比加速。
截至9月30日的Q3,TI营收为60.55亿美元,去年同期47.42亿美元;经营利润28.74亿美元,去年同期16.63亿美元。按经营利润除以营收计算,经营利润率从约35.1%升至47.5%,提高约12.4个百分点。图里最值得看的不是两组柱子都变高,而是利润的增幅远大于收入:在收入扩张的同时,成本与费用相对收入的压力减轻,利润随之放大。
不过,这个利润率变化不能全部归功于当季经营杠杆。去年同期计入了8500万美元重组费用,今年没有;今年则有700万美元收购费用。两者金额相较经营利润变化不大,却提醒我们比较基数并非完全同口径。更稳妥的结论是利润表现显著改善,但要判断可持续性,还得继续观察后续季度的收入结构、制造成本和费用投入,而不能把73%的同比增速简单外推。
需求端也有支持,但目前证据来自公司对本季的描述。TI表示工业、汽车和数据中心业务持续广泛增长。这比单一终端拉动更有韧性,但公告没有在这段表述中给出各市场的增长贡献,因此我不会把它写成每条产品线都同步复苏。后续需要看这些终端的订单和公司分部数据能否继续印证。
Q4营收指引为58亿至63亿美元,中点60.5亿美元,几乎与Q3的60.55亿美元持平。区间本身很宽,意味着公司给的是一个条件范围,不是对中点的承诺。它至少没有提供“下一季收入继续抬升”的明确证据;反过来,Q4营收也可能落在区间上沿。同比基数、季节性和终端需求节奏都会影响实际结果,不能只看中点就断言增长停滞。
我暂时把这份财报理解为:盈利修复已经兑现,环比加速仍待验证。接下来重点看Q4实际营收落在指引区间什么位置,以及经营利润率能否延续当前水平。若收入大致横盘而利润率继续改善,仍需核对是产品组合、成本效率还是费用节奏带来的改善;若收入走弱且利润率回落,则这次同比利润弹性更可能包含周期恢复和比较基数的共同作用。
资料:Texas Instruments第三季度2026年财报公告,发布于2026-10-21,统计期截至2026-09-30;于2026-10-23核对。经营利润率由经营利润÷营收计算,四舍五入至一位小数;Q4指引中点为区间两端的算术平均。配图据公告数据原创绘制。
来源:https://investor.ti.com/news-releases/news-release-details/ti-reports-third-quarter-2026-financial-results-and-shareholder
124
·
--
拆股后股价变低,公司的估值也更便宜了吗?
拆股后每股价格会下降,持股数量会增加,但这不等于公司突然变便宜了。把“每股多少钱”直接当成“整家公司贵不贵”,是看懂拆股时最容易踩的坑。
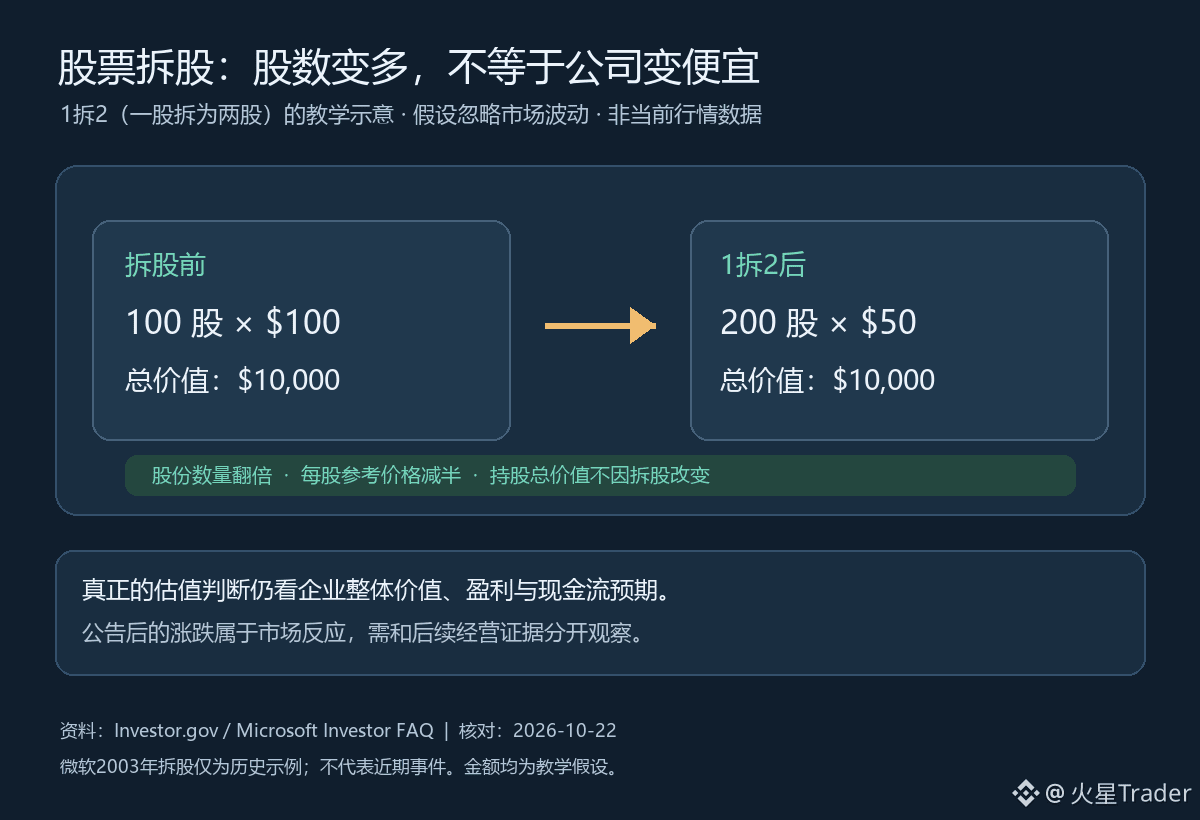
用一个纯假设的例子:假设投资者持有某公司100股,每股100美元,持股总价值是1万美元。若按1拆2(一股拆为两股),股数变成200股、每股参考价格变成50美元,总价值仍是1万美元,持股比例也不变。这里忽略市场波动,只说明拆股的机械效果;它没有凭空增加公司的收入、利润或现金流。Investor.gov也用100股乘100美元、变为200股乘50美元说明拆股本身不改变持股价值。
拆股可能让单股价格更容易被更多投资者接受,也会改变每股指标的展示方式;但“看起来买一股便宜了”与“企业估值更低了”是两回事。判断估值,仍要回到企业整体市值、盈利和现金流预期,以及投资者愿意为这些预期支付多少。拆股后的每股收益等指标也会按股数调整,比较前后数字时要确认口径一致。
微软投资者问答列出的历史例子是2003年拆股:100股、每股50美元变成200股、每股25美元,总值仍为5000美元,直到市场价格发生变化。这个例子只用于解释拆股机制,不代表微软近期发生拆股,也不能据此推断任何股票现在的价格或估值。
拆股公告当天股价可能上涨、下跌或基本不动,那是市场对消息的反应,不是拆股算术本身改变了企业价值。若价格随后走强,仍需分辨是情绪、流动性预期,还是盈利指引和经营数据真的改善;若经营预期没有变化,单凭股数拆分很难构成新的现金流理由。
所以看拆股,先把股数和每股价格按比例还原,再看公司整体价值与盈利证据。以后遇到拆股消息,我会继续观察公告后的市场反应能否被后续业绩和指引验证,而不是只盯着调整后的每股数字。图中金额均为教学示例,不是当前行情。
资料:Investor.gov“Stock Split”词条、Microsoft投资者关系FAQ中的2003年拆股历史示例;均于2026-10-22核对。文中100股×100美元为假设示例;微软案例为历史说明,不代表当前事件。
https://www.investor.gov/introduction-investing/investing-basics/glossary/stock-split
https://www.microsoft.com/en-us/investor/FAQ
132
·
--
【盘中消息】BNB 冲破 750 USDT,24 小时涨幅2.22%
· 好消息来了别着急,看看盘面是不是早就涨在前面了。
· 等价格回踩消息出来前的区间,守住了才算这条有作用。
· $BNB
【盘中消息】BNB 冲破 750 USDT,24 小时涨幅2.22%
· 好消息来了别着急,看看盘面是不是早就涨在前面了。
· 等价格回踩消息出来前的区间,守住了才算这条有作用。
· $BNB
· 好消息来了别着急,看看盘面是不是早就涨在前面了。
· 等价格回踩消息出来前的区间,守住了才算这条有作用。
· $BNB
18
·
--
稳定比聪明重要。
交易里,持续做对的小事,比偶尔做对一件大事更有用。
说完瞄了下 $ETH 报 2511.33(24h +3.24%)。你们给自己定过交易规则?
稳定比聪明重要。
交易里,持续做对的小事,比偶尔做对一件大事更有用。
说完瞄了下 $ETH 报 2511.33(24h +3.24%)。你们给自己定过交易规则?
交易里,持续做对的小事,比偶尔做对一件大事更有用。
说完瞄了下 $ETH 报 2511.33(24h +3.24%)。你们给自己定过交易规则?
222
·
--
比特币 ETF 昨日净流出 403 枚,以太坊 ETF 昨日净流出 1.27 万枚
机构动向怎么解读?机构流出短期容易压制情绪,重点看是个别动作还是持续流出。
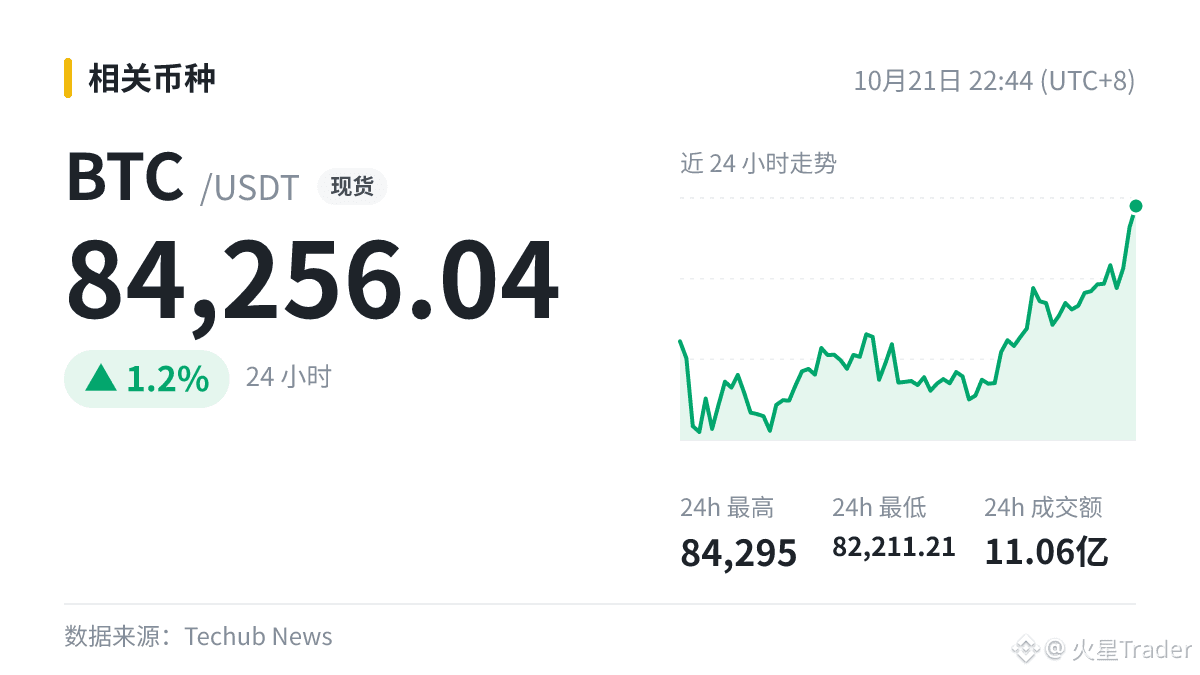
$BTC 现价 84256.04,接下来你们偏多还是偏空?
#BTC
比特币 ETF 昨日净流出 403 枚,以太坊 ETF 昨日净流出 1.27 万枚
机构动向怎么解读?机构流出短期容易压制情绪,重点看是个别动作还是持续流出。
$BTC 现价 84256.04,接下来你们偏多还是偏空?
#BTC
机构动向怎么解读?机构流出短期容易压制情绪,重点看是个别动作还是持续流出。
$BTC 现价 84256.04,接下来你们偏多还是偏空?
#BTC
42
·
--
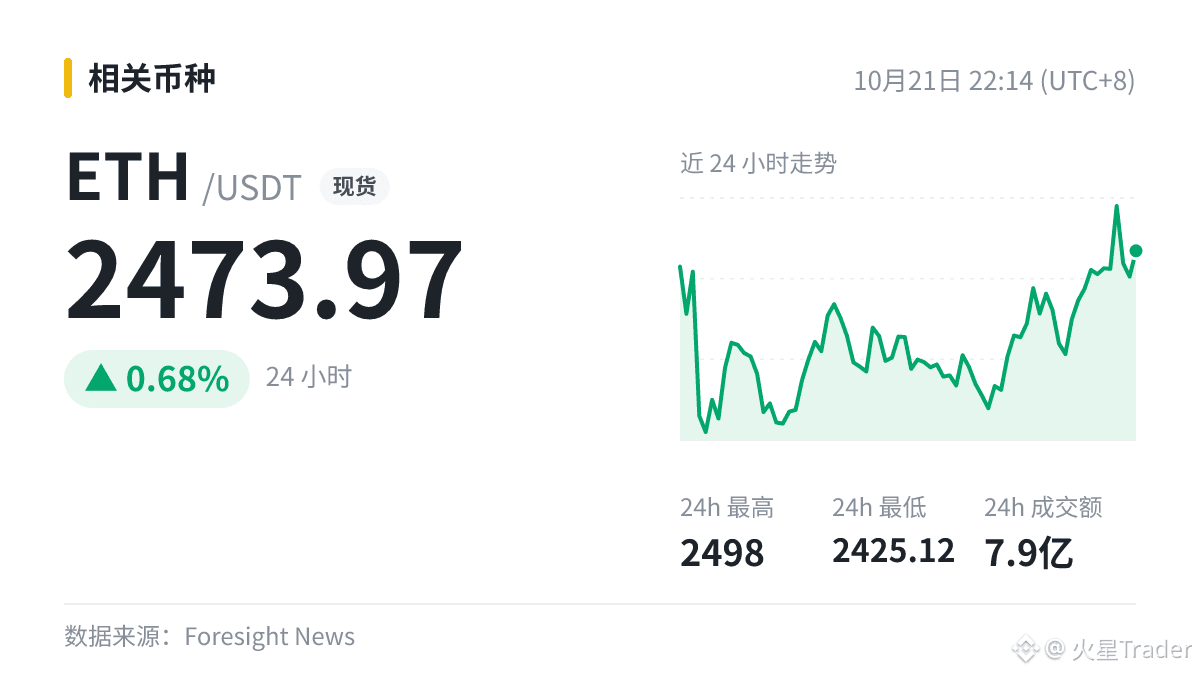
Safe Labs 交易安全网络 Safenet 结束 Beta 阶段,推出生产版本
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
Safe Labs 交易安全网络 Safenet 结束 Beta 阶段,推出生产版本
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
20
Көбірек контент көру үшін кіріңіз
Binance Square платформасында әлемдік криптоқоғамдастыққа қосылыңыз
⚡️ Криптовалюта туралы ең соңғы және пайдалы ақпаратты алыңыз.
💬 Әлемдегі ең ірі криптобиржаның сеніміне ие.
👍 Расталған авторлардың нақты пікірлерін табыңыз.
Электрондық пошта/телефон нөмірі
Трендтегі тақырыптар
BitcoinSlipsBelow$80KAgain
40 рет көрілді
7 адам талқылап жатыр
#BitcoinSlipsBelow$80KAgain
Bitcoin fiyatı yeniden 80.000$ seviyesinin altına geriledi
📉 Sert Düşüş: Kripto para piyasalarında satış baskısı arttı.₿ Bitcoin (BTC): Önemli bir psikolojik destek seviyesi olan 80.000$ sınırını koruyamadı.🔻 Geri Çekilme: Ayıların baskısıyla fiyatlar kırmızı bölgeye doğru kaydı.💸 Yatırımcı Tedirgin: Piyasada kısa vadeli kar realizasyonları ve panik satışları gözleniyor.
$BTC $BR $ZEC
Sat_Stacker
·0 лайк
·80 рет көрілді
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
2,546 рет көрілді
63 адам талқылап жатыр
BitmineAdds10452ETH
23,217 рет көрілді
437 адам талқылап жатыр