
translog1c
4 投稿
translog1c
報告
ユーザーをブロック
Buy-side investor researching
AI infrastructure & semiconductors.

従来型金融KOL
0 フォロー
67 フォロワー
15 いいね
1 バッジ
投稿
·
--
申し立て対象
$SAMSUNG
{future}(SAMSUNGUSDT)
韓国ウォン高を考慮すると、サムスンの第3四半期決算はより良好に見えます。
概算の為替一定ベースでは:
売上高:約206~207兆ウォン、コンセンサス予想の201.9兆ウォンに対して約2~3%上振れ
営業利益:約116~120兆ウォン、コンセンサス予想の108.7兆ウォンに対して約7~10%上振れ
これらは推定値であり、コンセンサス予想と厳密に同一条件で比較したものではありません。
基礎的な事業の実力は、見出し上の予想未達が示すよりも堅調に見えます。
#EarningsSeason
$SAMSUNG
韓国ウォン高を考慮すると、サムスンの第3四半期決算はより良好に見えます。
概算の為替一定ベースでは:
売上高:約206~207兆ウォン、コンセンサス予想の201.9兆ウォンに対して約2~3%上振れ
営業利益:約116~120兆ウォン、コンセンサス予想の108.7兆ウォンに対して約7~10%上振れ
これらは推定値であり、コンセンサス予想と厳密に同一条件で比較したものではありません。
基礎的な事業の実力は、見出し上の予想未達が示すよりも堅調に見えます。
#EarningsSeason
韓国ウォン高を考慮すると、サムスンの第3四半期決算はより良好に見えます。
概算の為替一定ベースでは:
売上高:約206~207兆ウォン、コンセンサス予想の201.9兆ウォンに対して約2~3%上振れ
営業利益:約116~120兆ウォン、コンセンサス予想の108.7兆ウォンに対して約7~10%上振れ
これらは推定値であり、コンセンサス予想と厳密に同一条件で比較したものではありません。
基礎的な事業の実力は、見出し上の予想未達が示すよりも堅調に見えます。
#EarningsSeason
1
744
·
--
本人確認中
$STXB $WDCB
日経は本日、東芝がFY2027までにAIデータセンター向けのHDD容量を2倍にする計画だと報じた。
しかし、これは当面のHDD供給の見通しを大きくは変えないと思う。
公開データでは、東芝はストレージ容量ベースでHDD市場の10%超を占めている。一方で、私が話したシーゲイト業界関係者の見立てでは、東芝の実質シェアは5%程度だという。
いずれにせよ、東芝はシーゲイトやウエスタン・デジタルよりもはるかに小さい。
さらに重要なのは、シーゲイトがHAMRの容量立ち上げで、ウエスタン・デジタルより約1年先行していることだ。テクノロジーと製造のリードが、より重要な「堀(モート)」だと考えている。
容量の2倍化も、新しい供給が市場にすぐに出てくることを意味しない。増設には設備の設置、認定、立ち上げのための時間が必要であり、実際の影響は即時というより、段階的なものになるはずだ。
私にとってこれは、現在の供給逼迫(きゅうぱく)がすぐに解消しそうだという証拠というより、HDD需要が新たな容量投資を正当化するほど強いというシグナルに見える。
$STXB $WDCB
日経は本日、東芝がFY2027までにAIデータセンター向けのHDD容量を2倍にする計画だと報じた。
しかし、これは当面のHDD供給の見通しを大きくは変えないと思う。
公開データでは、東芝はストレージ容量ベースでHDD市場の10%超を占めている。一方で、私が話したシーゲイト業界関係者の見立てでは、東芝の実質シェアは5%程度だという。
いずれにせよ、東芝はシーゲイトやウエスタン・デジタルよりもはるかに小さい。
さらに重要なのは、シーゲイトがHAMRの容量立ち上げで、ウエスタン・デジタルより約1年先行していることだ。テクノロジーと製造のリードが、より重要な「堀(モート)」だと考えている。
容量の2倍化も、新しい供給が市場にすぐに出てくることを意味しない。増設には設備の設置、認定、立ち上げのための時間が必要であり、実際の影響は即時というより、段階的なものになるはずだ。
私にとってこれは、現在の供給逼迫(きゅうぱく)がすぐに解消しそうだという証拠というより、HDD需要が新たな容量投資を正当化するほど強いというシグナルに見える。
日経は本日、東芝がFY2027までにAIデータセンター向けのHDD容量を2倍にする計画だと報じた。
しかし、これは当面のHDD供給の見通しを大きくは変えないと思う。
公開データでは、東芝はストレージ容量ベースでHDD市場の10%超を占めている。一方で、私が話したシーゲイト業界関係者の見立てでは、東芝の実質シェアは5%程度だという。
いずれにせよ、東芝はシーゲイトやウエスタン・デジタルよりもはるかに小さい。
さらに重要なのは、シーゲイトがHAMRの容量立ち上げで、ウエスタン・デジタルより約1年先行していることだ。テクノロジーと製造のリードが、より重要な「堀(モート)」だと考えている。
容量の2倍化も、新しい供給が市場にすぐに出てくることを意味しない。増設には設備の設置、認定、立ち上げのための時間が必要であり、実際の影響は即時というより、段階的なものになるはずだ。
私にとってこれは、現在の供給逼迫(きゅうぱく)がすぐに解消しそうだという証拠というより、HDD需要が新たな容量投資を正当化するほど強いというシグナルに見える。
1.1k
·
--
ブリッシュ
本人確認中
$MUB earnings callでの最も重要なコメントの1つは、FQ1をFY27のグロスマージンのフロアにすべきだという点でした。
MicronはFY27において、売上は四半期ごとに順次増加すると見込んでいます。一方、グロスマージンはQ1の後に上向くはずです。価格は引き続き改善すると予想されていますが、以前よりは緩やかなペースになる見通しです。
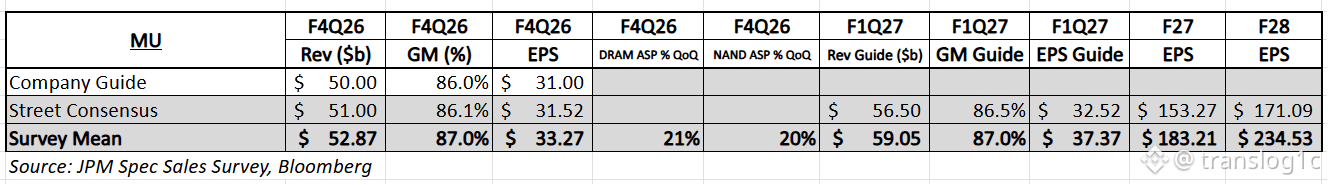
私の見立てでは、FY27のEPSは200ドル超えもあり得ます。
FQ1のEPSガイダンスはすでに38.15ドルです。ここから利益成長が続くなら、200ドルに到達するのに非常に強気な前提は必要ないと思います。
JPMのチャネル調査ではFY27のEPSは約180ドル、一方でFY28のコンセンサスは約234ドルでした。さらに、現在のメモリ・サイクルが続くなら、FY28の利益も引き続き上方に動く可能性があるとも考えています。
資本還元も、私が特に注視しているポイントです。
EPS200ドル、希薄化後株式数約1.15Bなら、Micronは概ね230Bドルの利益を生み出すことになります。
仮に、そのうち余剰フリーキャッシュフローとして資本還元に回るのが半分程度だとしても、買い戻しの余力は依然として非常に大きい可能性があります。
Micronはすでに、資本還元を12月9日から増やす計画であると述べており、主に自己株買いを通じて実施し、さらに追加の買い戻し権限も求める方針です。
価格については、依然として、市場の見方と業界から聞こえてくる内容の間にギャップがあると思っています。
最近、メモリ業界の関係者に話を聞いたところ、需要はここ数か月前よりも引き締まって見えます。
中国でも同じことを聞いています。中国のインターネット企業は、RTX 5090のGPUとともに、サブ市場でメモリを積極的に買い増している状況です。
また、メモリ価格の上昇に対して四半期あたり上限30%を設けるという議論もあります。
私自身のチャネル確認に基づく限り、一般的なコンベンショナルDRAMやNANDに対して、四半期30%の価格上限が広く適用されているという証拠は見当たりません。
#EarningsSeason
$MUB earnings callでの最も重要なコメントの1つは、FQ1をFY27のグロスマージンのフロアにすべきだという点でした。
MicronはFY27において、売上は四半期ごとに順次増加すると見込んでいます。一方、グロスマージンはQ1の後に上向くはずです。価格は引き続き改善すると予想されていますが、以前よりは緩やかなペースになる見通しです。
私の見立てでは、FY27のEPSは200ドル超えもあり得ます。
FQ1のEPSガイダンスはすでに38.15ドルです。ここから利益成長が続くなら、200ドルに到達するのに非常に強気な前提は必要ないと思います。
JPMのチャネル調査ではFY27のEPSは約180ドル、一方でFY28のコンセンサスは約234ドルでした。さらに、現在のメモリ・サイクルが続くなら、FY28の利益も引き続き上方に動く可能性があるとも考えています。
資本還元も、私が特に注視しているポイントです。
EPS200ドル、希薄化後株式数約1.15Bなら、Micronは概ね230Bドルの利益を生み出すことになります。
仮に、そのうち余剰フリーキャッシュフローとして資本還元に回るのが半分程度だとしても、買い戻しの余力は依然として非常に大きい可能性があります。
Micronはすでに、資本還元を12月9日から増やす計画であると述べており、主に自己株買いを通じて実施し、さらに追加の買い戻し権限も求める方針です。
価格については、依然として、市場の見方と業界から聞こえてくる内容の間にギャップがあると思っています。
最近、メモリ業界の関係者に話を聞いたところ、需要はここ数か月前よりも引き締まって見えます。
中国でも同じことを聞いています。中国のインターネット企業は、RTX 5090のGPUとともに、サブ市場でメモリを積極的に買い増している状況です。
また、メモリ価格の上昇に対して四半期あたり上限30%を設けるという議論もあります。
私自身のチャネル確認に基づく限り、一般的なコンベンショナルDRAMやNANDに対して、四半期30%の価格上限が広く適用されているという証拠は見当たりません。
#EarningsSeason
MicronはFY27において、売上は四半期ごとに順次増加すると見込んでいます。一方、グロスマージンはQ1の後に上向くはずです。価格は引き続き改善すると予想されていますが、以前よりは緩やかなペースになる見通しです。
私の見立てでは、FY27のEPSは200ドル超えもあり得ます。
FQ1のEPSガイダンスはすでに38.15ドルです。ここから利益成長が続くなら、200ドルに到達するのに非常に強気な前提は必要ないと思います。
JPMのチャネル調査ではFY27のEPSは約180ドル、一方でFY28のコンセンサスは約234ドルでした。さらに、現在のメモリ・サイクルが続くなら、FY28の利益も引き続き上方に動く可能性があるとも考えています。
資本還元も、私が特に注視しているポイントです。
EPS200ドル、希薄化後株式数約1.15Bなら、Micronは概ね230Bドルの利益を生み出すことになります。
仮に、そのうち余剰フリーキャッシュフローとして資本還元に回るのが半分程度だとしても、買い戻しの余力は依然として非常に大きい可能性があります。
Micronはすでに、資本還元を12月9日から増やす計画であると述べており、主に自己株買いを通じて実施し、さらに追加の買い戻し権限も求める方針です。
価格については、依然として、市場の見方と業界から聞こえてくる内容の間にギャップがあると思っています。
最近、メモリ業界の関係者に話を聞いたところ、需要はここ数か月前よりも引き締まって見えます。
中国でも同じことを聞いています。中国のインターネット企業は、RTX 5090のGPUとともに、サブ市場でメモリを積極的に買い増している状況です。
また、メモリ価格の上昇に対して四半期あたり上限30%を設けるという議論もあります。
私自身のチャネル確認に基づく限り、一般的なコンベンショナルDRAMやNANDに対して、四半期30%の価格上限が広く適用されているという証拠は見当たりません。
#EarningsSeason
5
8
30.5k
·
--
$MUB は、今週でもっとも重要な決算指標になりそうです。#EarningsSeason
記憶(メモリ)は今も最も好まれている取引の一つですが、最近の反発の後でもポジショニングが過度に混み合っているようには見えません。オプション市場も同様の話をしています。
今回の指標では、主に2つの点を見ています。12月から始まる自社株買いと、経営陣の価格見通しです。
市場はここから先、メモリ価格のカーブがかなりフラットになることを織り込んでいるように見えます。それは保守的すぎると思います。
私の最近のチャネル調査でも、DRAMとSSDのさらなる価格上昇が示唆されており、順次的な価格モメンタムも維持されています。私が指標当日まで最も注意深く見ていくのは、そのギャップです。
$MUB は、今週でもっとも重要な決算指標になりそうです。#EarningsSeason
記憶(メモリ)は今も最も好まれている取引の一つですが、最近の反発の後でもポジショニングが過度に混み合っているようには見えません。オプション市場も同様の話をしています。
今回の指標では、主に2つの点を見ています。12月から始まる自社株買いと、経営陣の価格見通しです。
市場はここから先、メモリ価格のカーブがかなりフラットになることを織り込んでいるように見えます。それは保守的すぎると思います。
私の最近のチャネル調査でも、DRAMとSSDのさらなる価格上昇が示唆されており、順次的な価格モメンタムも維持されています。私が指標当日まで最も注意深く見ていくのは、そのギャップです。
記憶(メモリ)は今も最も好まれている取引の一つですが、最近の反発の後でもポジショニングが過度に混み合っているようには見えません。オプション市場も同様の話をしています。
今回の指標では、主に2つの点を見ています。12月から始まる自社株買いと、経営陣の価格見通しです。
市場はここから先、メモリ価格のカーブがかなりフラットになることを織り込んでいるように見えます。それは保守的すぎると思います。
私の最近のチャネル調査でも、DRAMとSSDのさらなる価格上昇が示唆されており、順次的な価格モメンタムも維持されています。私が指標当日まで最も注意深く見ていくのは、そのギャップです。
5
1
6
5.4k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
A Packed Week of Earnings and Data Tests Markets
閲覧回数 17,493
162人が討論中
🚨🇺🇸 市場にとって重要な1週間がやってくる!
市場では12月のFRB利上げが織り込まれており、$BTC 来週は大きな値動きがあるかもしれません。
今後の予定はこちら:
• 月曜日:ウォーシュFRB議長が講演
• 火曜日:米小売売上高発表+$NVDA決算
• 水曜日:FOMC議事要旨
• 木曜日:新規失業保険申請件数+フィラデルフィア連銀製造業景気指数
• 金曜日:消費者信頼感+FRB高官の講演
重要な1週間が始まるなか、$BTC に注目が集まります。
#bitcoin
Mookie
·いいね:6件
·閲覧回数 3.8k
AnthropicIPOTestsInvestorAppetiteForAI
閲覧回数 13,351
334人が討論中
HuangReportedlyConsidersReturnToNvidia
閲覧回数 34,493
518人が討論中