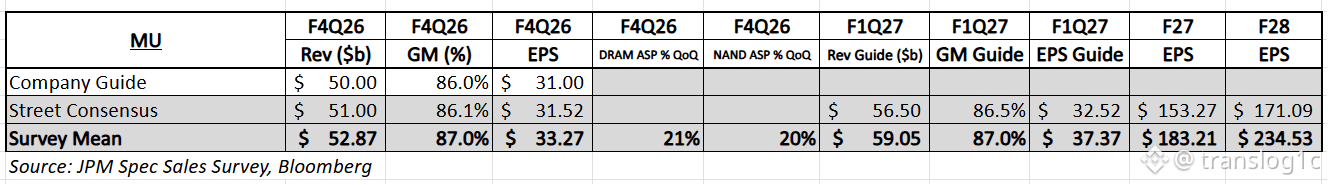
$MUB earnings callでの最も重要なコメントの1つは、FQ1をFY27のグロスマージンのフロアにすべきだという点でした。
MicronはFY27において、売上は四半期ごとに順次増加すると見込んでいます。一方、グロスマージンはQ1の後に上向くはずです。価格は引き続き改善すると予想されていますが、以前よりは緩やかなペースになる見通しです。
私の見立てでは、FY27のEPSは200ドル超えもあり得ます。
FQ1のEPSガイダンスはすでに38.15ドルです。ここから利益成長が続くなら、200ドルに到達するのに非常に強気な前提は必要ないと思います。
JPMのチャネル調査ではFY27のEPSは約180ドル、一方でFY28のコンセンサスは約234ドルでした。さらに、現在のメモリ・サイクルが続くなら、FY28の利益も引き続き上方に動く可能性があるとも考えています。
資本還元も、私が特に注視しているポイントです。
EPS200ドル、希薄化後株式数約1.15Bなら、Micronは概ね230Bドルの利益を生み出すことになります。
仮に、そのうち余剰フリーキャッシュフローとして資本還元に回るのが半分程度だとしても、買い戻しの余力は依然として非常に大きい可能性があります。
Micronはすでに、資本還元を12月9日から増やす計画であると述べており、主に自己株買いを通じて実施し、さらに追加の買い戻し権限も求める方針です。
価格については、依然として、市場の見方と業界から聞こえてくる内容の間にギャップがあると思っています。
最近、メモリ業界の関係者に話を聞いたところ、需要はここ数か月前よりも引き締まって見えます。
中国でも同じことを聞いています。中国のインターネット企業は、RTX 5090のGPUとともに、サブ市場でメモリを積極的に買い増している状況です。
また、メモリ価格の上昇に対して四半期あたり上限30%を設けるという議論もあります。
私自身のチャネル確認に基づく限り、一般的なコンベンショナルDRAMやNANDに対して、四半期30%の価格上限が広く適用されているという証拠は見当たりません。
#EarningsSeason