
Perseverancia_
450 投稿
Perseverancia_
報告
ユーザーをブロック
Standard ISO20022
XRP XLM XDC HBAR QNT VELO ALGO IOTA XVG SHX
Big Reset, New World Financial System
52 フォロー
153 フォロワー
1.2K+ いいね
投稿
すべて
引用
·
--
ブリッシュ
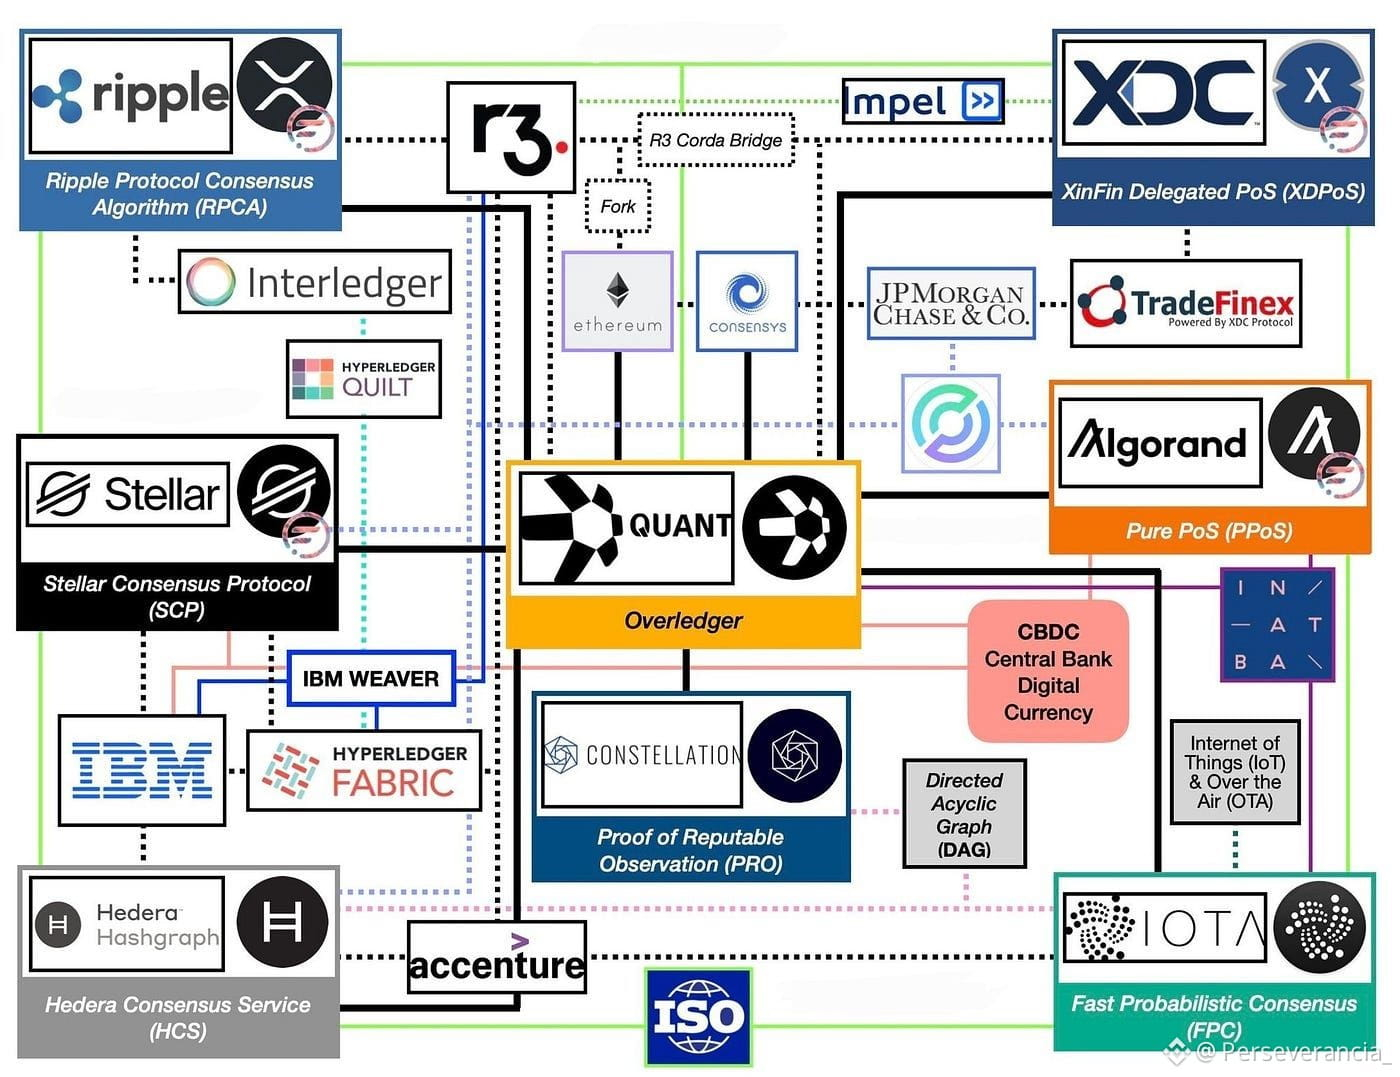
最大の間違いは、この金融マップを見てXRPだけを見てしまうことです。
小口市場が、単一のトークンを擁護するためのマキシマリズムな議論に時間を費やしている間、機関投資家の資本は“マルチチェーン相互運用”のネットワークを展開しています。そこでは、各プロトコルが専門に特化した補完的な役割を果たします。
グラフ全体のアーキテクチャをご覧ください:
統一標準:ISO 20022
図の土台に位置します。これは暗号通貨ではありません。銀行、プライベートネットワーク、分散台帳の会計が、データの言語を“まったく同じもの”に強制される、世界的な金融メッセージング標準です。
相互運用・オーケストレーション層
Quant Network($QNT ):中核となるOS(Overledger)として機能し、パブリックチェーン、プライベートDLT(R3 Corda、Hyperledger Fabric)、そして脆弱なブリッジを介さない銀行システムを接続します。
Interledger Protocol(ILP)&IBM Weaver:ネットワーク間で価値と情報を、アグノスティックに移送するためのルーティング・モジュールです。
各ネットワークの運用特化
$XRP (Ripple):大量の流動性と、即時の越境送金(RPCA)向けに設計されています。
XLM(Stellar):現実世界の資産(RWA)のトークン化の“レール”と、小口決済のアンカー(SCP+IBM)。
#XDC Network:国際貿易の資金調達に直結することに重点を置き、パブリックネットワークをR3 CordaやJPMorganのようなプラットフォームと接続します。
#HBAR (Hedera Hashgraph):取引の記録と、企業データの順序付けを超高速で行う(HCS+世界的な巨人が支える)レイヤー。
$IOTA /Constellation:モノのインターネット(IoT)向けに最適化されたDAG(有向非巡回グラフ)構造。サプライチェーンのトレーサビリティやマイクロデータに対応します。
#ALGO (Algorand):高速決済の層と、中央銀行デジタル通貨(CBDC)の発行のために設計されたインフラ。
💡 結論:マキシマリズムは罠です。新しい金融システムは“勝ち組の単一チェーン”の上に成り立つのではなく、ISO 20022がユニバーサルな言語となる、相互接続されたモザイクの上に成り立つのです。
最大の間違いは、この金融マップを見てXRPだけを見てしまうことです。
小口市場が、単一のトークンを擁護するためのマキシマリズムな議論に時間を費やしている間、機関投資家の資本は“マルチチェーン相互運用”のネットワークを展開しています。そこでは、各プロトコルが専門に特化した補完的な役割を果たします。
グラフ全体のアーキテクチャをご覧ください:
統一標準:ISO 20022
図の土台に位置します。これは暗号通貨ではありません。銀行、プライベートネットワーク、分散台帳の会計が、データの言語を“まったく同じもの”に強制される、世界的な金融メッセージング標準です。
相互運用・オーケストレーション層
Quant Network($QNT ):中核となるOS(Overledger)として機能し、パブリックチェーン、プライベートDLT(R3 Corda、Hyperledger Fabric)、そして脆弱なブリッジを介さない銀行システムを接続します。
Interledger Protocol(ILP)&IBM Weaver:ネットワーク間で価値と情報を、アグノスティックに移送するためのルーティング・モジュールです。
各ネットワークの運用特化
$XRP (Ripple):大量の流動性と、即時の越境送金(RPCA)向けに設計されています。
XLM(Stellar):現実世界の資産(RWA)のトークン化の“レール”と、小口決済のアンカー(SCP+IBM)。
#XDC Network:国際貿易の資金調達に直結することに重点を置き、パブリックネットワークをR3 CordaやJPMorganのようなプラットフォームと接続します。
#HBAR (Hedera Hashgraph):取引の記録と、企業データの順序付けを超高速で行う(HCS+世界的な巨人が支える)レイヤー。
$IOTA /Constellation:モノのインターネット(IoT)向けに最適化されたDAG(有向非巡回グラフ)構造。サプライチェーンのトレーサビリティやマイクロデータに対応します。
#ALGO (Algorand):高速決済の層と、中央銀行デジタル通貨(CBDC)の発行のために設計されたインフラ。
💡 結論:マキシマリズムは罠です。新しい金融システムは“勝ち組の単一チェーン”の上に成り立つのではなく、ISO 20022がユニバーサルな言語となる、相互接続されたモザイクの上に成り立つのです。
小口市場が、単一のトークンを擁護するためのマキシマリズムな議論に時間を費やしている間、機関投資家の資本は“マルチチェーン相互運用”のネットワークを展開しています。そこでは、各プロトコルが専門に特化した補完的な役割を果たします。
グラフ全体のアーキテクチャをご覧ください:
統一標準:ISO 20022
図の土台に位置します。これは暗号通貨ではありません。銀行、プライベートネットワーク、分散台帳の会計が、データの言語を“まったく同じもの”に強制される、世界的な金融メッセージング標準です。
相互運用・オーケストレーション層
Quant Network($QNT ):中核となるOS(Overledger)として機能し、パブリックチェーン、プライベートDLT(R3 Corda、Hyperledger Fabric)、そして脆弱なブリッジを介さない銀行システムを接続します。
Interledger Protocol(ILP)&IBM Weaver:ネットワーク間で価値と情報を、アグノスティックに移送するためのルーティング・モジュールです。
各ネットワークの運用特化
$XRP (Ripple):大量の流動性と、即時の越境送金(RPCA)向けに設計されています。
XLM(Stellar):現実世界の資産(RWA)のトークン化の“レール”と、小口決済のアンカー(SCP+IBM)。
#XDC Network:国際貿易の資金調達に直結することに重点を置き、パブリックネットワークをR3 CordaやJPMorganのようなプラットフォームと接続します。
#HBAR (Hedera Hashgraph):取引の記録と、企業データの順序付けを超高速で行う(HCS+世界的な巨人が支える)レイヤー。
$IOTA /Constellation:モノのインターネット(IoT)向けに最適化されたDAG(有向非巡回グラフ)構造。サプライチェーンのトレーサビリティやマイクロデータに対応します。
#ALGO (Algorand):高速決済の層と、中央銀行デジタル通貨(CBDC)の発行のために設計されたインフラ。
💡 結論:マキシマリズムは罠です。新しい金融システムは“勝ち組の単一チェーン”の上に成り立つのではなく、ISO 20022がユニバーサルな言語となる、相互接続されたモザイクの上に成り立つのです。
3
2
1.7k
一発で裏目に出た
地域銀行のロビー(業界団体)の機嫌を取ろうと、CLARITY Act(クラリティ法案)の阻止を試みたことで、民主党議員団は保護条項を盛り込む機会を失い、行政当局が行政手続きによって規制するための舞台を完全に明け渡してしまった。
行政府が一方的に主導権を握った:SECのポール・アトキンズ(Paul Atkins)とCFTCのマイケル・セリグ(Michael Selig)による共同声明は、規制が各機関の既存の法律上の権限の範囲で進むことを確認し、上院を待つ必要はないとした。
交渉力の喪失:議会での交渉では、野党はカストディ(保管)の上限、厳格な監査、あるいはデジタル・ドルの利回り(リターン)に対する明示的な拒否権を求めることができた。討議を凍結することで、最終的な規制を形作る能力をすべて失った。
地域銀行が抱える“埋め合わせ不能”のジレンマ
預金流出の現実的なリスク:地域の銀行が最も執着していたのは、流動性の移転を防ぐため、ステーブルコインの利回り(yield)を法律で禁止することだった。だが、その立法上の障壁がなければ、従来の商業預金は、国債の利回りを非弾力的に移し替えるデジタル商品と正面から競合する。
取引所(エクスチェンジ)への資本流出を防ぐため、地域の事業体は、要求払い預金に対して支払う金利を引き上げざるを得なくなり、資金調達コストが高騰し、信用マージンが縮小する。
取引所とウォール街の立場:大手プラットフォームや投資ファンドには、もはや議会で譲歩する理由がない。行政府ルートは、法的確実性、安全港(セーフ・ハーバー)、さらに従来の銀行業界の規制上の制約を受けずにトークン化された担保を使うことを認める権限を彼らに与える。
従来型の銀行モデルを守るために議会でプロセスを凍結しようとしたが、結果として地域の事業体にとって最悪のシナリオを引き起こしてしまった。つまり、デジタル流動性への移行が加速し、しかも行政ルートで直接規制されるという事態である。
一発で裏目に出た
地域銀行のロビー(業界団体)の機嫌を取ろうと、CLARITY Act(クラリティ法案)の阻止を試みたことで、民主党議員団は保護条項を盛り込む機会を失い、行政当局が行政手続きによって規制するための舞台を完全に明け渡してしまった。
行政府が一方的に主導権を握った:SECのポール・アトキンズ(Paul Atkins)とCFTCのマイケル・セリグ(Michael Selig)による共同声明は、規制が各機関の既存の法律上の権限の範囲で進むことを確認し、上院を待つ必要はないとした。
交渉力の喪失:議会での交渉では、野党はカストディ(保管)の上限、厳格な監査、あるいはデジタル・ドルの利回り(リターン)に対する明示的な拒否権を求めることができた。討議を凍結することで、最終的な規制を形作る能力をすべて失った。
地域銀行が抱える“埋め合わせ不能”のジレンマ
預金流出の現実的なリスク:地域の銀行が最も執着していたのは、流動性の移転を防ぐため、ステーブルコインの利回り(yield)を法律で禁止することだった。だが、その立法上の障壁がなければ、従来の商業預金は、国債の利回りを非弾力的に移し替えるデジタル商品と正面から競合する。
取引所(エクスチェンジ)への資本流出を防ぐため、地域の事業体は、要求払い預金に対して支払う金利を引き上げざるを得なくなり、資金調達コストが高騰し、信用マージンが縮小する。
取引所とウォール街の立場:大手プラットフォームや投資ファンドには、もはや議会で譲歩する理由がない。行政府ルートは、法的確実性、安全港(セーフ・ハーバー)、さらに従来の銀行業界の規制上の制約を受けずにトークン化された担保を使うことを認める権限を彼らに与える。
従来型の銀行モデルを守るために議会でプロセスを凍結しようとしたが、結果として地域の事業体にとって最悪のシナリオを引き起こしてしまった。つまり、デジタル流動性への移行が加速し、しかも行政ルートで直接規制されるという事態である。
地域銀行のロビー(業界団体)の機嫌を取ろうと、CLARITY Act(クラリティ法案)の阻止を試みたことで、民主党議員団は保護条項を盛り込む機会を失い、行政当局が行政手続きによって規制するための舞台を完全に明け渡してしまった。
行政府が一方的に主導権を握った:SECのポール・アトキンズ(Paul Atkins)とCFTCのマイケル・セリグ(Michael Selig)による共同声明は、規制が各機関の既存の法律上の権限の範囲で進むことを確認し、上院を待つ必要はないとした。
交渉力の喪失:議会での交渉では、野党はカストディ(保管)の上限、厳格な監査、あるいはデジタル・ドルの利回り(リターン)に対する明示的な拒否権を求めることができた。討議を凍結することで、最終的な規制を形作る能力をすべて失った。
地域銀行が抱える“埋め合わせ不能”のジレンマ
預金流出の現実的なリスク:地域の銀行が最も執着していたのは、流動性の移転を防ぐため、ステーブルコインの利回り(yield)を法律で禁止することだった。だが、その立法上の障壁がなければ、従来の商業預金は、国債の利回りを非弾力的に移し替えるデジタル商品と正面から競合する。
取引所(エクスチェンジ)への資本流出を防ぐため、地域の事業体は、要求払い預金に対して支払う金利を引き上げざるを得なくなり、資金調達コストが高騰し、信用マージンが縮小する。
取引所とウォール街の立場:大手プラットフォームや投資ファンドには、もはや議会で譲歩する理由がない。行政府ルートは、法的確実性、安全港(セーフ・ハーバー)、さらに従来の銀行業界の規制上の制約を受けずにトークン化された担保を使うことを認める権限を彼らに与える。
従来型の銀行モデルを守るために議会でプロセスを凍結しようとしたが、結果として地域の事業体にとって最悪のシナリオを引き起こしてしまった。つまり、デジタル流動性への移行が加速し、しかも行政ルートで直接規制されるという事態である。
17
3.5k
選挙要因
テクノロジー産業と金融部門が直接雇用を生み出している州で争う民主党候補にとって、上院での立法上のブロック(審議の停滞)を維持することは高いリスクとなります。
2026年に改選を迎える主要な民主党上院議員とその背景
ジョン・オソフ(ジョージア):スイング州での重要な選挙戦。アトランタは金融イノベーションとデジタル資産マイニングの拠点です。オソフは再選のために穏健派で独立志向の票を必要としており、「反イノベーション」とレッテルを貼られることは、直接的な政治コストにつながります。(NOに投票)
ジョン・ヒッケンルーパー(コロラド):コロラドは米国で最もブロックチェーンに友好的で、技術分野で進歩的な州の一つです。ヒッケンルーパーは党の急進派よりも、より企業寄りの立場に足並みをそろえる傾向があります。(NOに投票)
マーク・ワーナー(バージニア):財政委員会および情報委員会の重鎮。バージニアには国内最大級のデータセンターのインフラとテック企業が集中しており、規制と金融競争力のバランスをワーナーに求めています。(NOに投票)
ゲイリー・ピーターズ(ミシガン)の空席枠:争点のある州で再選に出ないため、ミシガン州では民主党予備選と総選挙が、業界に明確に歩調を合わせる候補にとって好機となります。(NOに投票)
コーリー・ブッカー(ニュージャージー):ウォール街に隣接する州を代表し、ベンチャーキャピタルやフィンテック企業が高い比率で集中しています。党の強硬な方針のラインにもかかわらず、技術開発に対して比較的前向きな姿勢を示すことが多いです。(NOに投票)
クリス・クーンズ(デラウェア):デラウェアは米国の企業法務の首都。クーンズは、資産トークン化のための明確なルールを求める企業・機関部門の利益に直接対応しています。(NOに投票)
11月にしっかり投票しよう
選挙要因
テクノロジー産業と金融部門が直接雇用を生み出している州で争う民主党候補にとって、上院での立法上のブロック(審議の停滞)を維持することは高いリスクとなります。
2026年に改選を迎える主要な民主党上院議員とその背景
ジョン・オソフ(ジョージア):スイング州での重要な選挙戦。アトランタは金融イノベーションとデジタル資産マイニングの拠点です。オソフは再選のために穏健派で独立志向の票を必要としており、「反イノベーション」とレッテルを貼られることは、直接的な政治コストにつながります。(NOに投票)
ジョン・ヒッケンルーパー(コロラド):コロラドは米国で最もブロックチェーンに友好的で、技術分野で進歩的な州の一つです。ヒッケンルーパーは党の急進派よりも、より企業寄りの立場に足並みをそろえる傾向があります。(NOに投票)
マーク・ワーナー(バージニア):財政委員会および情報委員会の重鎮。バージニアには国内最大級のデータセンターのインフラとテック企業が集中しており、規制と金融競争力のバランスをワーナーに求めています。(NOに投票)
ゲイリー・ピーターズ(ミシガン)の空席枠:争点のある州で再選に出ないため、ミシガン州では民主党予備選と総選挙が、業界に明確に歩調を合わせる候補にとって好機となります。(NOに投票)
コーリー・ブッカー(ニュージャージー):ウォール街に隣接する州を代表し、ベンチャーキャピタルやフィンテック企業が高い比率で集中しています。党の強硬な方針のラインにもかかわらず、技術開発に対して比較的前向きな姿勢を示すことが多いです。(NOに投票)
クリス・クーンズ(デラウェア):デラウェアは米国の企業法務の首都。クーンズは、資産トークン化のための明確なルールを求める企業・機関部門の利益に直接対応しています。(NOに投票)
11月にしっかり投票しよう
テクノロジー産業と金融部門が直接雇用を生み出している州で争う民主党候補にとって、上院での立法上のブロック(審議の停滞)を維持することは高いリスクとなります。
2026年に改選を迎える主要な民主党上院議員とその背景
ジョン・オソフ(ジョージア):スイング州での重要な選挙戦。アトランタは金融イノベーションとデジタル資産マイニングの拠点です。オソフは再選のために穏健派で独立志向の票を必要としており、「反イノベーション」とレッテルを貼られることは、直接的な政治コストにつながります。(NOに投票)
ジョン・ヒッケンルーパー(コロラド):コロラドは米国で最もブロックチェーンに友好的で、技術分野で進歩的な州の一つです。ヒッケンルーパーは党の急進派よりも、より企業寄りの立場に足並みをそろえる傾向があります。(NOに投票)
マーク・ワーナー(バージニア):財政委員会および情報委員会の重鎮。バージニアには国内最大級のデータセンターのインフラとテック企業が集中しており、規制と金融競争力のバランスをワーナーに求めています。(NOに投票)
ゲイリー・ピーターズ(ミシガン)の空席枠:争点のある州で再選に出ないため、ミシガン州では民主党予備選と総選挙が、業界に明確に歩調を合わせる候補にとって好機となります。(NOに投票)
コーリー・ブッカー(ニュージャージー):ウォール街に隣接する州を代表し、ベンチャーキャピタルやフィンテック企業が高い比率で集中しています。党の強硬な方針のラインにもかかわらず、技術開発に対して比較的前向きな姿勢を示すことが多いです。(NOに投票)
クリス・クーンズ(デラウェア):デラウェアは米国の企業法務の首都。クーンズは、資産トークン化のための明確なルールを求める企業・機関部門の利益に直接対応しています。(NOに投票)
11月にしっかり投票しよう
3
588
·
--
ブリッシュ
機会の窓はまだ開いている
議会の停滞を失敗ではなく、エグゼクティブ・ルートが進むにつれて非対称に蓄積されていく「機会の窓」として見ること――これが、機関投資家と小口のパニックを分ける読み方そのものだ。
事情通の言葉:
ウォーレン・バフェット:「みんなが恐れているとき、強欲になれ」。
SECとCFTCによる実務上の確実性が揺らがない一方で、上院での拒否によってメディアの物語が支配されているのを見るべきだ。政治的ノイズによって生じた割引価格で資産を買うこと――それが「安全域(マージン・オブ・セーフティ)」の定義だ。
ピーター・リンチ:「ニュースではなく、事業のデータを見ろ」。
基本的な指標を観察する必要がある。$XRP のネットワークは、毎日数千万件規模の取引を処理しているのに対し、Stellar $XLM のパイプラインはグローバルな提携を支えている。『製品』は機能している。画面上の価格が切り離されているのは、市場からのただの贈り物にすぎない。
アリストテレス・オナシス:「ビジネスの秘密は、誰も知らないことを知ることだ」。
オナシスは、世界貿易が止まっていると思われていたときに、船団を投げ売り価格で買い取った。機関は国境を越えた流動性を必要としており、エグゼクティブの指令がすでに道筋を描いていると知っていること――それが競争優位だ。
機会の窓はまだ開いている
議会の停滞を失敗ではなく、エグゼクティブ・ルートが進むにつれて非対称に蓄積されていく「機会の窓」として見ること――これが、機関投資家と小口のパニックを分ける読み方そのものだ。
事情通の言葉:
ウォーレン・バフェット:「みんなが恐れているとき、強欲になれ」。
SECとCFTCによる実務上の確実性が揺らがない一方で、上院での拒否によってメディアの物語が支配されているのを見るべきだ。政治的ノイズによって生じた割引価格で資産を買うこと――それが「安全域(マージン・オブ・セーフティ)」の定義だ。
ピーター・リンチ:「ニュースではなく、事業のデータを見ろ」。
基本的な指標を観察する必要がある。$XRP のネットワークは、毎日数千万件規模の取引を処理しているのに対し、Stellar $XLM のパイプラインはグローバルな提携を支えている。『製品』は機能している。画面上の価格が切り離されているのは、市場からのただの贈り物にすぎない。
アリストテレス・オナシス:「ビジネスの秘密は、誰も知らないことを知ることだ」。
オナシスは、世界貿易が止まっていると思われていたときに、船団を投げ売り価格で買い取った。機関は国境を越えた流動性を必要としており、エグゼクティブの指令がすでに道筋を描いていると知っていること――それが競争優位だ。
議会の停滞を失敗ではなく、エグゼクティブ・ルートが進むにつれて非対称に蓄積されていく「機会の窓」として見ること――これが、機関投資家と小口のパニックを分ける読み方そのものだ。
事情通の言葉:
ウォーレン・バフェット:「みんなが恐れているとき、強欲になれ」。
SECとCFTCによる実務上の確実性が揺らがない一方で、上院での拒否によってメディアの物語が支配されているのを見るべきだ。政治的ノイズによって生じた割引価格で資産を買うこと――それが「安全域(マージン・オブ・セーフティ)」の定義だ。
ピーター・リンチ:「ニュースではなく、事業のデータを見ろ」。
基本的な指標を観察する必要がある。$XRP のネットワークは、毎日数千万件規模の取引を処理しているのに対し、Stellar $XLM のパイプラインはグローバルな提携を支えている。『製品』は機能している。画面上の価格が切り離されているのは、市場からのただの贈り物にすぎない。
アリストテレス・オナシス:「ビジネスの秘密は、誰も知らないことを知ることだ」。
オナシスは、世界貿易が止まっていると思われていたときに、船団を投げ売り価格で買い取った。機関は国境を越えた流動性を必要としており、エグゼクティブの指令がすでに道筋を描いていると知っていること――それが競争優位だ。
4
762
ジョン・サンヌ上院議員と民主党勢力の会談
上院の多数党院内総務であるジョン・サンヌは、9月15日(火)に予定されている手続き上の採決(cloture)の妥結を可能にするため、民主党の上院議員たちと直接交渉を行った。議論の焦点は、法案の技術的な実現可能性ではなく、次の3点に絞られている。すなわち、ホワイトハウスでの取引や保有(World Liberty Financialへの持分を含む)を規制する倫理条項の盛り込み、ステーブルコインの利回り(yield)に関する上限、そしてDeFiのオペレーターに対する責任の枠組みである。
ジョン・サンヌ上院議員と民主党勢力の会談
上院の多数党院内総務であるジョン・サンヌは、9月15日(火)に予定されている手続き上の採決(cloture)の妥結を可能にするため、民主党の上院議員たちと直接交渉を行った。議論の焦点は、法案の技術的な実現可能性ではなく、次の3点に絞られている。すなわち、ホワイトハウスでの取引や保有(World Liberty Financialへの持分を含む)を規制する倫理条項の盛り込み、ステーブルコインの利回り(yield)に関する上限、そしてDeFiのオペレーターに対する責任の枠組みである。
上院の多数党院内総務であるジョン・サンヌは、9月15日(火)に予定されている手続き上の採決(cloture)の妥結を可能にするため、民主党の上院議員たちと直接交渉を行った。議論の焦点は、法案の技術的な実現可能性ではなく、次の3点に絞られている。すなわち、ホワイトハウスでの取引や保有(World Liberty Financialへの持分を含む)を規制する倫理条項の盛り込み、ステーブルコインの利回り(yield)に関する上限、そしてDeFiのオペレーターに対する責任の枠組みである。
4
1.1k
民主党ブロックにおける実際の得票差
民主党の票割れ(フラグメンテーション)に関する分析は正しく、議会の力学とも一致しています。
* 超党派の支持の背景:下院では、すでに同法案が78名の民主党議員の賛成により可決されています。さらに、上院の委員会においても、複数の民主党議員が本文の起草に積極的に関与しました。
* テック産業を抱える州からの圧力:金融拠点やイノベーション拠点、あるいは接戦の選挙プロセスを抱える州を代表する民主党上院議員は、自身の選挙区から「法的確実性を与えること」や「暗号資産(クリプト)企業の海外への移転を防ぐこと」を求める圧力を受けています。
* 真の差:共和党が53の会派(議席)を有しているため、フィリバスターを(クラotureによって)突破するのに必要な60票を得るには、7〜9名の民主党票が必要です。すでに賛成に回ることを前向きに考えている野党の上院議員(例:ルーベン・ガレゴやアンジェラ・アルソブロックス)がいるため、実際の隔たりは「2〜4名のキングメーカー(議決の行方を左右する)上院議員」のグループにまで縮まります。彼らの現在の姿勢は、最終的な承認を出す前に、倫理に関する修正案を強制的に通すための交渉戦術に対応しています。
民主党ブロックにおける実際の得票差
民主党の票割れ(フラグメンテーション)に関する分析は正しく、議会の力学とも一致しています。
* 超党派の支持の背景:下院では、すでに同法案が78名の民主党議員の賛成により可決されています。さらに、上院の委員会においても、複数の民主党議員が本文の起草に積極的に関与しました。
* テック産業を抱える州からの圧力:金融拠点やイノベーション拠点、あるいは接戦の選挙プロセスを抱える州を代表する民主党上院議員は、自身の選挙区から「法的確実性を与えること」や「暗号資産(クリプト)企業の海外への移転を防ぐこと」を求める圧力を受けています。
* 真の差:共和党が53の会派(議席)を有しているため、フィリバスターを(クラotureによって)突破するのに必要な60票を得るには、7〜9名の民主党票が必要です。すでに賛成に回ることを前向きに考えている野党の上院議員(例:ルーベン・ガレゴやアンジェラ・アルソブロックス)がいるため、実際の隔たりは「2〜4名のキングメーカー(議決の行方を左右する)上院議員」のグループにまで縮まります。彼らの現在の姿勢は、最終的な承認を出す前に、倫理に関する修正案を強制的に通すための交渉戦術に対応しています。
民主党の票割れ(フラグメンテーション)に関する分析は正しく、議会の力学とも一致しています。
* 超党派の支持の背景:下院では、すでに同法案が78名の民主党議員の賛成により可決されています。さらに、上院の委員会においても、複数の民主党議員が本文の起草に積極的に関与しました。
* テック産業を抱える州からの圧力:金融拠点やイノベーション拠点、あるいは接戦の選挙プロセスを抱える州を代表する民主党上院議員は、自身の選挙区から「法的確実性を与えること」や「暗号資産(クリプト)企業の海外への移転を防ぐこと」を求める圧力を受けています。
* 真の差:共和党が53の会派(議席)を有しているため、フィリバスターを(クラotureによって)突破するのに必要な60票を得るには、7〜9名の民主党票が必要です。すでに賛成に回ることを前向きに考えている野党の上院議員(例:ルーベン・ガレゴやアンジェラ・アルソブロックス)がいるため、実際の隔たりは「2〜4名のキングメーカー(議決の行方を左右する)上院議員」のグループにまで縮まります。彼らの現在の姿勢は、最終的な承認を出す前に、倫理に関する修正案を強制的に通すための交渉戦術に対応しています。
2
183
·
--
ブリッシュ
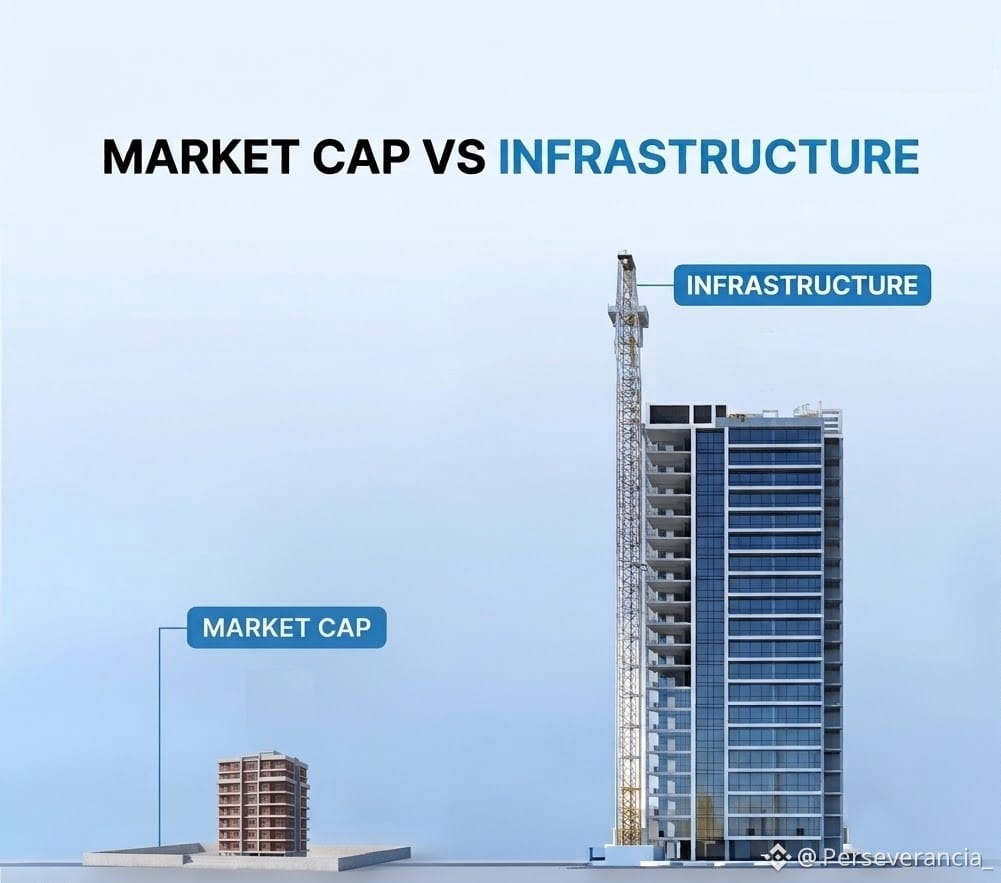
時価総額 対 インフラストラクチャ
伝統的な株式指標(時価総額=価格×流通供給量)を、インフラ資産やフローに適用する際によくある方法論上の誤りがあります:
交換方程式($MV = PT$):支払ネットワークの価値は、静的な資本化ではなく、お金の速度($V$)と取引量($T$)に依存します。
資本化は「閉じ込められた流動性」ではない:HODL用に設計されたような投機的資産、または価値の保蔵手段($BTC )の場合、時価総額は希少性と投機的需要を反映します。
清算レールのような $XRP では、トークンは秒単位の一時的なブリッジとして機能します。企業の時価総額、あるいは純粋なマネー資産である暗号通貨の時価総額で、グローバルな銀行流動性の能力を測るのは、カテゴリ自体が非常に違うという不整合です。
時価総額 対 インフラストラクチャ
伝統的な株式指標(時価総額=価格×流通供給量)を、インフラ資産やフローに適用する際によくある方法論上の誤りがあります:
交換方程式($MV = PT$):支払ネットワークの価値は、静的な資本化ではなく、お金の速度($V$)と取引量($T$)に依存します。
資本化は「閉じ込められた流動性」ではない:HODL用に設計されたような投機的資産、または価値の保蔵手段($BTC )の場合、時価総額は希少性と投機的需要を反映します。
清算レールのような $XRP では、トークンは秒単位の一時的なブリッジとして機能します。企業の時価総額、あるいは純粋なマネー資産である暗号通貨の時価総額で、グローバルな銀行流動性の能力を測るのは、カテゴリ自体が非常に違うという不整合です。
伝統的な株式指標(時価総額=価格×流通供給量)を、インフラ資産やフローに適用する際によくある方法論上の誤りがあります:
交換方程式($MV = PT$):支払ネットワークの価値は、静的な資本化ではなく、お金の速度($V$)と取引量($T$)に依存します。
資本化は「閉じ込められた流動性」ではない:HODL用に設計されたような投機的資産、または価値の保蔵手段($BTC )の場合、時価総額は希少性と投機的需要を反映します。
清算レールのような $XRP では、トークンは秒単位の一時的なブリッジとして機能します。企業の時価総額、あるいは純粋なマネー資産である暗号通貨の時価総額で、グローバルな銀行流動性の能力を測るのは、カテゴリ自体が非常に違うという不整合です。
3
2
159
·
--
ブリッシュ
デイヴィッド・シュワルツ『率直に言うと、XRPの急騰は、むしろその逆よりも起こりやすいと思います』
なぜXRPは、その資産の性質ゆえにBTCを素早く上回る可能性があるのか 違いは、それぞれのネットワークが価値を吸収する“エンジン”にあります:
ビットコイン:その成長は直線的で、投機資本のフロー、あるいは保有(ETF、個人投資家の購入、企業の購入)に依存します。価格を上げるには、誰かが新たな資金を継続的に投入する必要があります。
$XRP :価値の吸収はシステム的で、しかも非弾力的です。もし金融機関、国境を越えた決済の清算(決済代行事業者)、そしてISO 20022規格への移行が、資産を担保や流動性のブリッジとして使うことを後押しすれば、需要は市場心理や、リテールが「買いたい」と思うかどうかに依存しません。必要な運用上の理由として、ネットワークが1秒あたりに処理すべきグローバル取引量に依存し、その結果、インフラ上の必要性から急速な再評価が生じます。
デイヴィッド・シュワルツ『率直に言うと、XRPの急騰は、むしろその逆よりも起こりやすいと思います』
なぜXRPは、その資産の性質ゆえにBTCを素早く上回る可能性があるのか 違いは、それぞれのネットワークが価値を吸収する“エンジン”にあります:
ビットコイン:その成長は直線的で、投機資本のフロー、あるいは保有(ETF、個人投資家の購入、企業の購入)に依存します。価格を上げるには、誰かが新たな資金を継続的に投入する必要があります。
$XRP :価値の吸収はシステム的で、しかも非弾力的です。もし金融機関、国境を越えた決済の清算(決済代行事業者)、そしてISO 20022規格への移行が、資産を担保や流動性のブリッジとして使うことを後押しすれば、需要は市場心理や、リテールが「買いたい」と思うかどうかに依存しません。必要な運用上の理由として、ネットワークが1秒あたりに処理すべきグローバル取引量に依存し、その結果、インフラ上の必要性から急速な再評価が生じます。
なぜXRPは、その資産の性質ゆえにBTCを素早く上回る可能性があるのか 違いは、それぞれのネットワークが価値を吸収する“エンジン”にあります:
ビットコイン:その成長は直線的で、投機資本のフロー、あるいは保有(ETF、個人投資家の購入、企業の購入)に依存します。価格を上げるには、誰かが新たな資金を継続的に投入する必要があります。
$XRP :価値の吸収はシステム的で、しかも非弾力的です。もし金融機関、国境を越えた決済の清算(決済代行事業者)、そしてISO 20022規格への移行が、資産を担保や流動性のブリッジとして使うことを後押しすれば、需要は市場心理や、リテールが「買いたい」と思うかどうかに依存しません。必要な運用上の理由として、ネットワークが1秒あたりに処理すべきグローバル取引量に依存し、その結果、インフラ上の必要性から急速な再評価が生じます。
1
7
1.1k
·
--
ブリッシュ
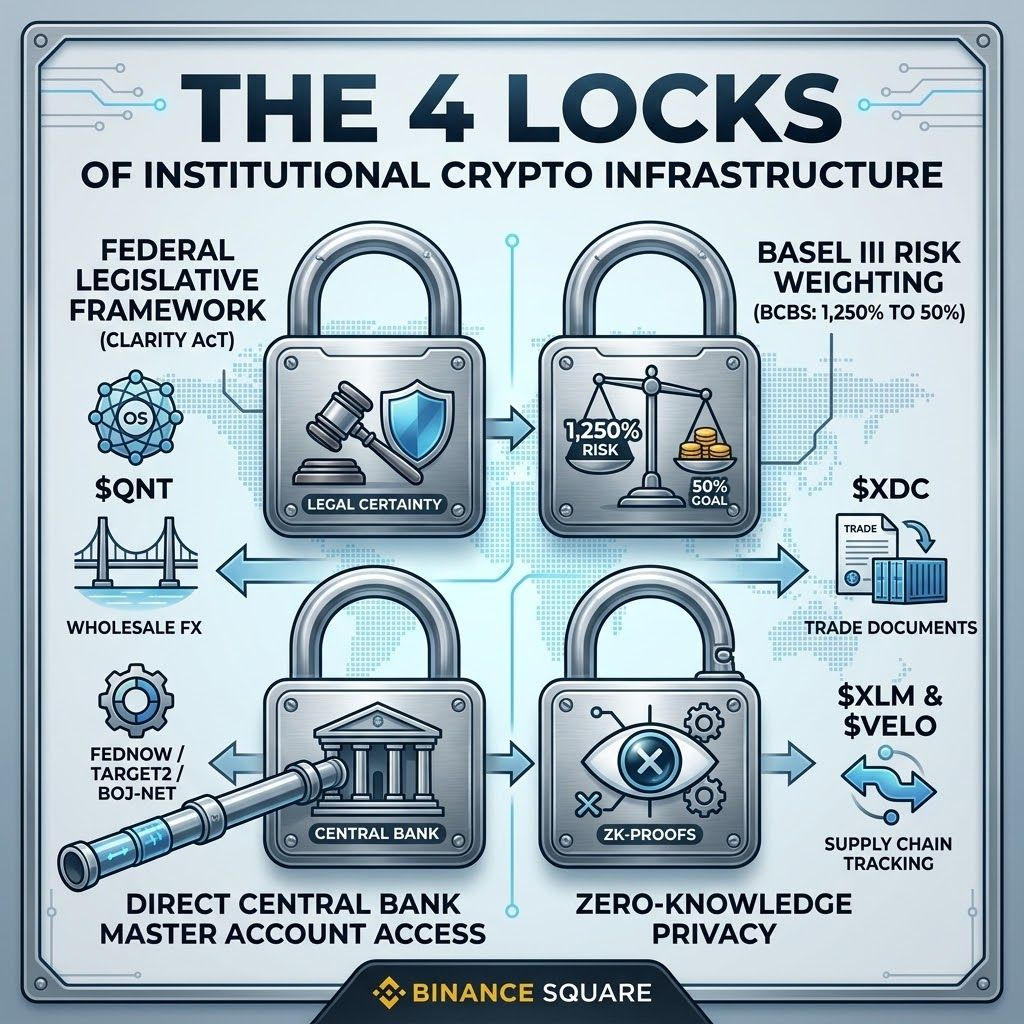
🔒 仮想通貨インフラにおける機関的基盤の4つの錠(カギ)
世界の金融システムのバックエンドでは、機関資本が大量採用のスイッチを入れるための4つの条件が設定されています。
1. 連邦立法の枠組み(CLARITY Act)
大手金融機関が法的安定性のもとで安全に運用するには、米国の市場構造法の最終承認が必要です。この枠組みは開発者を保護し、銀行が運用インフラに実用性のあるデジタル資産を組み込むことを、行政上の制裁リスクなく可能にします。
2. バーゼルIIIのリスク加重(BCBS: 1.250% vs. 20%-50%)
国際決済銀行(BIS)が課す経済的な障壁として、これが最も厳格です。グループ2の枠組みでは、処罰的な1.250%のリスク加重により、銀行はデジタル資産へのエクスポージャー1ドルにつき自己資本を1ドル確保する必要があり、コストが増大し、バランスシート上での保管(カストディ)が事実上できなくなります。国際銀行業界が、適格な決済トークンについてリスク加重を20%〜50%の範囲へ再分類するよう求めていることが、バランスシート上の流動性を解き放つ鍵になります。
3. 中央銀行のマスター口座へのダイレクトアクセス
DLTインフラ基盤のプラットフォームは、中央銀行(例:FedNow、BOJ-NET、TARGET2)のリアルタイム決済(RTGS)システムへの直接接続を必要とします。これにより、基礎となる資金が即時に変換され、トークン化された資産との交換が可能になります。
4. ゼロ知識証明による機関プライバシー
大手の法人銀行は、公的ネットワーク上で金額・ID・戦略を競合の直接の相手に晒しながら取引を清算することはできません。ゼロ知識暗号の統合により、KYC/AMLの厳格な遵守を改ざん不能な形で監査・検証しつつ、同時に銀行の守秘(シークレット)を保証できます。
この4つの錠が外れると、機関投資家の流動性は、ISO 20022: $QNT $XRP XDC $HBAR XLM 準拠の相互運用可能なネットワークの限られたグループへ流れ込むでしょう。
🔒 仮想通貨インフラにおける機関的基盤の4つの錠(カギ)
世界の金融システムのバックエンドでは、機関資本が大量採用のスイッチを入れるための4つの条件が設定されています。
1. 連邦立法の枠組み(CLARITY Act)
大手金融機関が法的安定性のもとで安全に運用するには、米国の市場構造法の最終承認が必要です。この枠組みは開発者を保護し、銀行が運用インフラに実用性のあるデジタル資産を組み込むことを、行政上の制裁リスクなく可能にします。
2. バーゼルIIIのリスク加重(BCBS: 1.250% vs. 20%-50%)
国際決済銀行(BIS)が課す経済的な障壁として、これが最も厳格です。グループ2の枠組みでは、処罰的な1.250%のリスク加重により、銀行はデジタル資産へのエクスポージャー1ドルにつき自己資本を1ドル確保する必要があり、コストが増大し、バランスシート上での保管(カストディ)が事実上できなくなります。国際銀行業界が、適格な決済トークンについてリスク加重を20%〜50%の範囲へ再分類するよう求めていることが、バランスシート上の流動性を解き放つ鍵になります。
3. 中央銀行のマスター口座へのダイレクトアクセス
DLTインフラ基盤のプラットフォームは、中央銀行(例:FedNow、BOJ-NET、TARGET2)のリアルタイム決済(RTGS)システムへの直接接続を必要とします。これにより、基礎となる資金が即時に変換され、トークン化された資産との交換が可能になります。
4. ゼロ知識証明による機関プライバシー
大手の法人銀行は、公的ネットワーク上で金額・ID・戦略を競合の直接の相手に晒しながら取引を清算することはできません。ゼロ知識暗号の統合により、KYC/AMLの厳格な遵守を改ざん不能な形で監査・検証しつつ、同時に銀行の守秘(シークレット)を保証できます。
この4つの錠が外れると、機関投資家の流動性は、ISO 20022: $QNT $XRP XDC $HBAR XLM 準拠の相互運用可能なネットワークの限られたグループへ流れ込むでしょう。
世界の金融システムのバックエンドでは、機関資本が大量採用のスイッチを入れるための4つの条件が設定されています。
1. 連邦立法の枠組み(CLARITY Act)
大手金融機関が法的安定性のもとで安全に運用するには、米国の市場構造法の最終承認が必要です。この枠組みは開発者を保護し、銀行が運用インフラに実用性のあるデジタル資産を組み込むことを、行政上の制裁リスクなく可能にします。
2. バーゼルIIIのリスク加重(BCBS: 1.250% vs. 20%-50%)
国際決済銀行(BIS)が課す経済的な障壁として、これが最も厳格です。グループ2の枠組みでは、処罰的な1.250%のリスク加重により、銀行はデジタル資産へのエクスポージャー1ドルにつき自己資本を1ドル確保する必要があり、コストが増大し、バランスシート上での保管(カストディ)が事実上できなくなります。国際銀行業界が、適格な決済トークンについてリスク加重を20%〜50%の範囲へ再分類するよう求めていることが、バランスシート上の流動性を解き放つ鍵になります。
3. 中央銀行のマスター口座へのダイレクトアクセス
DLTインフラ基盤のプラットフォームは、中央銀行(例:FedNow、BOJ-NET、TARGET2)のリアルタイム決済(RTGS)システムへの直接接続を必要とします。これにより、基礎となる資金が即時に変換され、トークン化された資産との交換が可能になります。
4. ゼロ知識証明による機関プライバシー
大手の法人銀行は、公的ネットワーク上で金額・ID・戦略を競合の直接の相手に晒しながら取引を清算することはできません。ゼロ知識暗号の統合により、KYC/AMLの厳格な遵守を改ざん不能な形で監査・検証しつつ、同時に銀行の守秘(シークレット)を保証できます。
この4つの錠が外れると、機関投資家の流動性は、ISO 20022: $QNT $XRP XDC $HBAR XLM 準拠の相互運用可能なネットワークの限られたグループへ流れ込むでしょう。
2
204
·
--
ブリッシュ
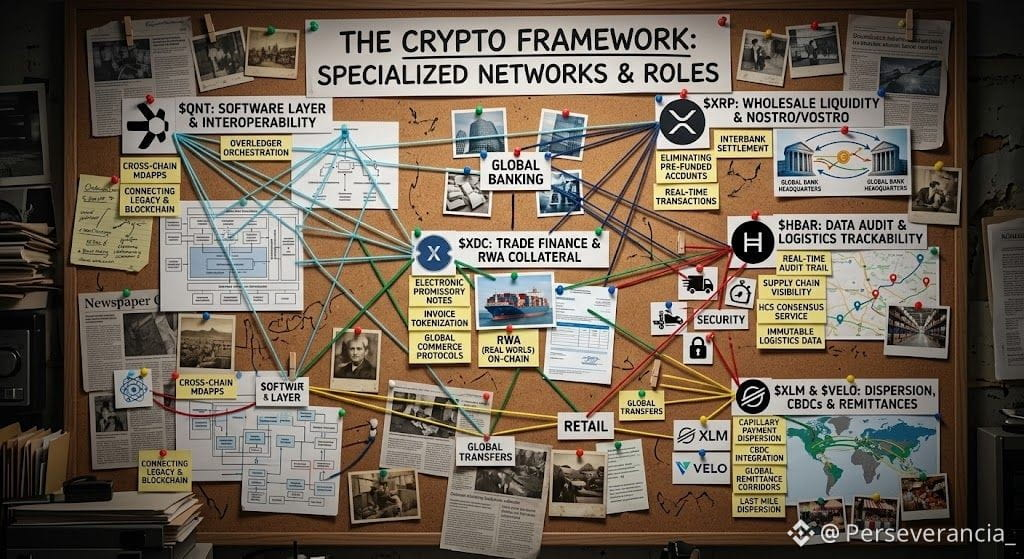
なぜ市場は限られた数のネットワークに収束するのか
規制およびガバナンスのファネル:BISもIMFも、主要な各中央銀行も、規制されたノードがない匿名プロジェクトや、ガバナンスモデルが不安定なプロジェクトにはシステムを接続しません。XRP、XDC、HBAR、XLM のようなネットワークは、コーポレート・ガバナンスの体制、ISO 20022 に準拠したコンプライアンス、そして法的に直接互換性があります。
機能的モノポリーによる専門化:
$QNT は、ネットワーク間のソフトウェア層と相互運用性に関する領域を確保します。
$XRP は、銀行間の卸売流動性と Nostro/Vostro(ノストロ/ボストロ)口座を取り込みます。
$XDC は、国際貿易の約束手形、請求書、そして RWA の担保を独占します。
$HBAR は、リアルタイムのデータ監査と物流の追跡可能性を保証します。
$XLM と $VELO は、支払いの毛細血管的な分散、CBDC、そして送金回廊(リミッターレ)を支配します。
なぜ市場は限られた数のネットワークに収束するのか
規制およびガバナンスのファネル:BISもIMFも、主要な各中央銀行も、規制されたノードがない匿名プロジェクトや、ガバナンスモデルが不安定なプロジェクトにはシステムを接続しません。XRP、XDC、HBAR、XLM のようなネットワークは、コーポレート・ガバナンスの体制、ISO 20022 に準拠したコンプライアンス、そして法的に直接互換性があります。
機能的モノポリーによる専門化:
$QNT は、ネットワーク間のソフトウェア層と相互運用性に関する領域を確保します。
$XRP は、銀行間の卸売流動性と Nostro/Vostro(ノストロ/ボストロ)口座を取り込みます。
$XDC は、国際貿易の約束手形、請求書、そして RWA の担保を独占します。
$HBAR は、リアルタイムのデータ監査と物流の追跡可能性を保証します。
$XLM と $VELO は、支払いの毛細血管的な分散、CBDC、そして送金回廊(リミッターレ)を支配します。
規制およびガバナンスのファネル:BISもIMFも、主要な各中央銀行も、規制されたノードがない匿名プロジェクトや、ガバナンスモデルが不安定なプロジェクトにはシステムを接続しません。XRP、XDC、HBAR、XLM のようなネットワークは、コーポレート・ガバナンスの体制、ISO 20022 に準拠したコンプライアンス、そして法的に直接互換性があります。
機能的モノポリーによる専門化:
$QNT は、ネットワーク間のソフトウェア層と相互運用性に関する領域を確保します。
$XRP は、銀行間の卸売流動性と Nostro/Vostro(ノストロ/ボストロ)口座を取り込みます。
$XDC は、国際貿易の約束手形、請求書、そして RWA の担保を独占します。
$HBAR は、リアルタイムのデータ監査と物流の追跡可能性を保証します。
$XLM と $VELO は、支払いの毛細血管的な分散、CBDC、そして送金回廊(リミッターレ)を支配します。
3
280
·
--
ブリッシュ
本人確認中
リップル(Ripple)、XRP、そしてステーブルコイン「RLUSD」を日本市場に導入することは、3つのシステム的な緊急性要因に応えるものです
人口動態による従来の銀行モデルの崩壊:人口が減少し、金融・行政分野で労働力が深刻に不足している中、日本は国際競争力を維持するため、国内外の銀行間・越境決済インフラを完全に自動化する必要があります。
公式の規制ブリッジ(JFSAとSBI):直前の押し付けではありません。日本はデジタル資産のために、10年をかけて世界最先端の法的枠組みを「資金決済に関する法律」を通じて整えてきました。JFSAの公式承認後、ステーブルコイン $RLUSD はSBI VC Tradeを通じて正式に稼働を開始し、機関向けの決済と貿易を行うための規制されたチャネルとなりました。
決済ネットワークの主導と資産のトークン化:SBI Ripple Asiaを通じて、日本はもはや「試している」だけでなく、大規模なソリューションを実装しています。SBI Remitの送金回廊は $XRP を利用し、さらにXRPLネットワーク上で、数兆円規模の前払決済市場のトークン化や、企業向け債券のトークン化まで行っています。
日本の緊急性はパニックから生まれるのではなく、90年代の相互口座(コルレス)制度を維持するコストが、輸出型経済を窒息させる前に、金融のレールを近代化する必要性から来ています。
リップル(Ripple)、XRP、そしてステーブルコイン「RLUSD」を日本市場に導入することは、3つのシステム的な緊急性要因に応えるものです
人口動態による従来の銀行モデルの崩壊:人口が減少し、金融・行政分野で労働力が深刻に不足している中、日本は国際競争力を維持するため、国内外の銀行間・越境決済インフラを完全に自動化する必要があります。
公式の規制ブリッジ(JFSAとSBI):直前の押し付けではありません。日本はデジタル資産のために、10年をかけて世界最先端の法的枠組みを「資金決済に関する法律」を通じて整えてきました。JFSAの公式承認後、ステーブルコイン $RLUSD はSBI VC Tradeを通じて正式に稼働を開始し、機関向けの決済と貿易を行うための規制されたチャネルとなりました。
決済ネットワークの主導と資産のトークン化:SBI Ripple Asiaを通じて、日本はもはや「試している」だけでなく、大規模なソリューションを実装しています。SBI Remitの送金回廊は $XRP を利用し、さらにXRPLネットワーク上で、数兆円規模の前払決済市場のトークン化や、企業向け債券のトークン化まで行っています。
日本の緊急性はパニックから生まれるのではなく、90年代の相互口座(コルレス)制度を維持するコストが、輸出型経済を窒息させる前に、金融のレールを近代化する必要性から来ています。
人口動態による従来の銀行モデルの崩壊:人口が減少し、金融・行政分野で労働力が深刻に不足している中、日本は国際競争力を維持するため、国内外の銀行間・越境決済インフラを完全に自動化する必要があります。
公式の規制ブリッジ(JFSAとSBI):直前の押し付けではありません。日本はデジタル資産のために、10年をかけて世界最先端の法的枠組みを「資金決済に関する法律」を通じて整えてきました。JFSAの公式承認後、ステーブルコイン $RLUSD はSBI VC Tradeを通じて正式に稼働を開始し、機関向けの決済と貿易を行うための規制されたチャネルとなりました。
決済ネットワークの主導と資産のトークン化:SBI Ripple Asiaを通じて、日本はもはや「試している」だけでなく、大規模なソリューションを実装しています。SBI Remitの送金回廊は $XRP を利用し、さらにXRPLネットワーク上で、数兆円規模の前払決済市場のトークン化や、企業向け債券のトークン化まで行っています。
日本の緊急性はパニックから生まれるのではなく、90年代の相互口座(コルレス)制度を維持するコストが、輸出型経済を窒息させる前に、金融のレールを近代化する必要性から来ています。
2
5
607
·
--
ブリッシュ
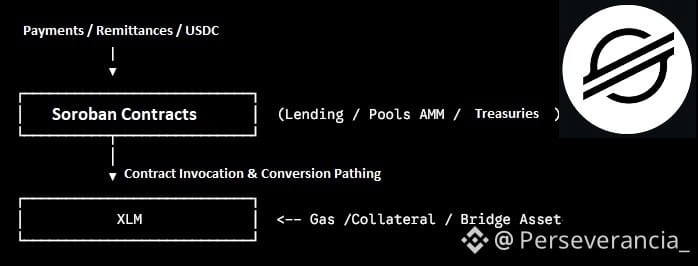
ソロボン:スマートコントラクトの層
ソロボンのデプロイ以前、ステラは注文帳の中で単純な送金と固定の取引のみを処理していました。
ソロボンは、WebAssembly(WASM)とRustに基づく、高速でプログラム可能なスマートコントラクトを統合します。
ステラ上でサークルが発行するネイティブUSDCは、決済事業者にとって究極の合成デジタル・ドルとして機能します
世界規模の送金企業(MoneyGramのような)は、目的地の銀行口座に物理的なドルを滞留させる必要がありません。ステラ上で$USDC を3〜5秒で、マイクロセント単位の手数料で送金できます。
アンカーのネットワーク(ローカル銀行や、ステラに接続されたフィンテック)は、即座にそのUSDCを、目的国のローカル通貨(例:ペソ、レアル、ユーロ、バーツ)へ変換します。
ソロボンとネイティブUSDCの成長は、ステラがデジタル・ドルを動かすだけではなく、その資金の流れをリアルタイムでプログラムしていることを裏付けています。
ネットワークが、ルート上の決済で兆ドル規模の資金を吸収しつつ、スマートコントラクトの流動性を崩さないために、$XLM は巨大な単位価値を維持し、ソロボンのプールが実体経済で求められる裏付け能力を持てるように保証する必要があります。
ソロボン:スマートコントラクトの層
ソロボンのデプロイ以前、ステラは注文帳の中で単純な送金と固定の取引のみを処理していました。
ソロボンは、WebAssembly(WASM)とRustに基づく、高速でプログラム可能なスマートコントラクトを統合します。
ステラ上でサークルが発行するネイティブUSDCは、決済事業者にとって究極の合成デジタル・ドルとして機能します
世界規模の送金企業(MoneyGramのような)は、目的地の銀行口座に物理的なドルを滞留させる必要がありません。ステラ上で$USDC を3〜5秒で、マイクロセント単位の手数料で送金できます。
アンカーのネットワーク(ローカル銀行や、ステラに接続されたフィンテック)は、即座にそのUSDCを、目的国のローカル通貨(例:ペソ、レアル、ユーロ、バーツ)へ変換します。
ソロボンとネイティブUSDCの成長は、ステラがデジタル・ドルを動かすだけではなく、その資金の流れをリアルタイムでプログラムしていることを裏付けています。
ネットワークが、ルート上の決済で兆ドル規模の資金を吸収しつつ、スマートコントラクトの流動性を崩さないために、$XLM は巨大な単位価値を維持し、ソロボンのプールが実体経済で求められる裏付け能力を持てるように保証する必要があります。
ソロボンのデプロイ以前、ステラは注文帳の中で単純な送金と固定の取引のみを処理していました。
ソロボンは、WebAssembly(WASM)とRustに基づく、高速でプログラム可能なスマートコントラクトを統合します。
ステラ上でサークルが発行するネイティブUSDCは、決済事業者にとって究極の合成デジタル・ドルとして機能します
世界規模の送金企業(MoneyGramのような)は、目的地の銀行口座に物理的なドルを滞留させる必要がありません。ステラ上で$USDC を3〜5秒で、マイクロセント単位の手数料で送金できます。
アンカーのネットワーク(ローカル銀行や、ステラに接続されたフィンテック)は、即座にそのUSDCを、目的国のローカル通貨(例:ペソ、レアル、ユーロ、バーツ)へ変換します。
ソロボンとネイティブUSDCの成長は、ステラがデジタル・ドルを動かすだけではなく、その資金の流れをリアルタイムでプログラムしていることを裏付けています。
ネットワークが、ルート上の決済で兆ドル規模の資金を吸収しつつ、スマートコントラクトの流動性を崩さないために、$XLM は巨大な単位価値を維持し、ソロボンのプールが実体経済で求められる裏付け能力を持てるように保証する必要があります。
3
102
·
--
ブリッシュ
ステーブルコイン RLUSD の統合と AMM 流動性プール
RLUSD ステーブルコインが意味するもの
機関的裏付け:RLUSD は、米ドル預金、短期の米国債、現金同等物によって 1:1 で裏付けられた Ripple の法人向けステーブルコインです。
オンチェーン価値のアンカー:保管や送信の間に価格変動リスクを負うことなく、銀行、ファンド、金融機関がブロックチェーン上で運用できるようになります。
マルチチェーン対応:XRPL とイーサリアムのメインネットの両方でネイティブに稼働し、ドルとクリプトの流動性コネクタとしてエコシステム間をつなぎます。
なぜこれが XRP の価値に対する直接的な触媒になるのか?
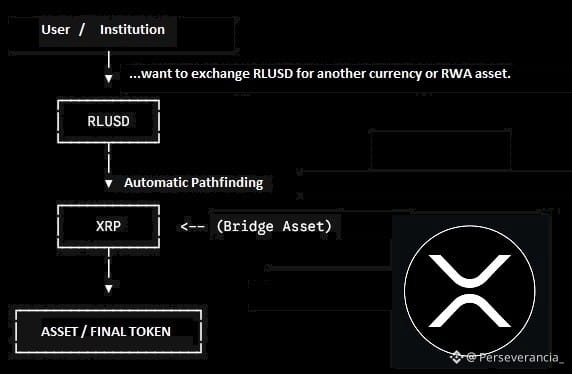
ルート探索(Pathfinding):
直に流動性が低いペアで取引(例:RLUSD をローカル通貨またはトークン化された RWA に交換)すると、ネットワークのエンジンは利用可能な最大の深さを持つペアを経由して注文をルーティングします:RLUSD--->XRP--->目的の資産
これにより $XRP はネイティブ DEX の「ユニバーサルなブリッジ通貨」となり、$RLUSD の利用が増えるにつれて、継続的な購入需要が高まります。
供給の固定(流動性ロックアップ):
収益プールの作成または参加(例:RLUSD / XRP)には、流動性提供者はペアの両方の部分を預け入れなければなりません。
RLUSD の取引量が増えるほど、数十億単位の XRP トークンが、取引手数料を得るために AMM プール内でロックされます(取引あたり 0.3%)。これにより、販売のために取引所で利用可能な XRP の供給が減少します。
ディフレ的な手数料の焼却:
プール作成、手数料投票、または AMM 内での交換のたびに、少額の $XRP の一部が消費され、焼却されます。
オンチェーン活動の指数的な増加は、長期的に XRP の総供給に対する焼却率を加速させます。
ステーブルコイン RLUSD の統合と AMM 流動性プール
RLUSD ステーブルコインが意味するもの
機関的裏付け:RLUSD は、米ドル預金、短期の米国債、現金同等物によって 1:1 で裏付けられた Ripple の法人向けステーブルコインです。
オンチェーン価値のアンカー:保管や送信の間に価格変動リスクを負うことなく、銀行、ファンド、金融機関がブロックチェーン上で運用できるようになります。
マルチチェーン対応:XRPL とイーサリアムのメインネットの両方でネイティブに稼働し、ドルとクリプトの流動性コネクタとしてエコシステム間をつなぎます。
なぜこれが XRP の価値に対する直接的な触媒になるのか?
ルート探索(Pathfinding):
直に流動性が低いペアで取引(例:RLUSD をローカル通貨またはトークン化された RWA に交換)すると、ネットワークのエンジンは利用可能な最大の深さを持つペアを経由して注文をルーティングします:RLUSD--->XRP--->目的の資産
これにより $XRP はネイティブ DEX の「ユニバーサルなブリッジ通貨」となり、$RLUSD の利用が増えるにつれて、継続的な購入需要が高まります。
供給の固定(流動性ロックアップ):
収益プールの作成または参加(例:RLUSD / XRP)には、流動性提供者はペアの両方の部分を預け入れなければなりません。
RLUSD の取引量が増えるほど、数十億単位の XRP トークンが、取引手数料を得るために AMM プール内でロックされます(取引あたり 0.3%)。これにより、販売のために取引所で利用可能な XRP の供給が減少します。
ディフレ的な手数料の焼却:
プール作成、手数料投票、または AMM 内での交換のたびに、少額の $XRP の一部が消費され、焼却されます。
オンチェーン活動の指数的な増加は、長期的に XRP の総供給に対する焼却率を加速させます。
RLUSD ステーブルコインが意味するもの
機関的裏付け:RLUSD は、米ドル預金、短期の米国債、現金同等物によって 1:1 で裏付けられた Ripple の法人向けステーブルコインです。
オンチェーン価値のアンカー:保管や送信の間に価格変動リスクを負うことなく、銀行、ファンド、金融機関がブロックチェーン上で運用できるようになります。
マルチチェーン対応:XRPL とイーサリアムのメインネットの両方でネイティブに稼働し、ドルとクリプトの流動性コネクタとしてエコシステム間をつなぎます。
なぜこれが XRP の価値に対する直接的な触媒になるのか?
ルート探索(Pathfinding):
直に流動性が低いペアで取引(例:RLUSD をローカル通貨またはトークン化された RWA に交換)すると、ネットワークのエンジンは利用可能な最大の深さを持つペアを経由して注文をルーティングします:RLUSD--->XRP--->目的の資産
これにより $XRP はネイティブ DEX の「ユニバーサルなブリッジ通貨」となり、$RLUSD の利用が増えるにつれて、継続的な購入需要が高まります。
供給の固定(流動性ロックアップ):
収益プールの作成または参加(例:RLUSD / XRP)には、流動性提供者はペアの両方の部分を預け入れなければなりません。
RLUSD の取引量が増えるほど、数十億単位の XRP トークンが、取引手数料を得るために AMM プール内でロックされます(取引あたり 0.3%)。これにより、販売のために取引所で利用可能な XRP の供給が減少します。
ディフレ的な手数料の焼却:
プール作成、手数料投票、または AMM 内での交換のたびに、少額の $XRP の一部が消費され、焼却されます。
オンチェーン活動の指数的な増加は、長期的に XRP の総供給に対する焼却率を加速させます。
4
282
·
--
ブリッシュ
"量ではなく、誰かである"
売却が破壊的なものになるか、戦略的な再評価になるかという技術的な違いは、流動性のメカニズムに基づいている。
公開市場での売却(スポット/取引所):
もし#Ripple が保有準備を解放し、公開取引所で大量に売却すれば、注文板の厚みはその供給を支えられない。価格スリッページによって買いの流動性は消え、相場は即座に崩壊する。
市場外での吸収(OTC/財務協定):
資産のブロックが店頭取引(OTC)のディーリングデスクや、金融機関または国家財務部門との直接契約を通じて移転される場合、その取引は公開の注文板に触れない。売り圧力が取引所に存在しないため、画面上の価格は下がらない。
担保としての有用性の効果:
機関投資家や国家主体(米国、BIS、銀行など)がエスクローの大量部分を、投機のためではなく、国境をまたぐ流動性準備資産や決済担保として固定するために取得すると、逆の効果が起こる。市場で利用可能な流通供給は急激に縮小し、そのネットワーク利用価値が裏付けられることで、希少性と実用需要による再評価が促進される。
インフラ資産に関する真の本質的な動きは、SNS上で発表されるのではなく、決済レールの静かな統合と、流動性ブロックの非公開移転によって行われる。
🚀🚀🚀 $XRP 🚀🚀🚀
"量ではなく、誰かである"
売却が破壊的なものになるか、戦略的な再評価になるかという技術的な違いは、流動性のメカニズムに基づいている。
公開市場での売却(スポット/取引所):
もし#Ripple が保有準備を解放し、公開取引所で大量に売却すれば、注文板の厚みはその供給を支えられない。価格スリッページによって買いの流動性は消え、相場は即座に崩壊する。
市場外での吸収(OTC/財務協定):
資産のブロックが店頭取引(OTC)のディーリングデスクや、金融機関または国家財務部門との直接契約を通じて移転される場合、その取引は公開の注文板に触れない。売り圧力が取引所に存在しないため、画面上の価格は下がらない。
担保としての有用性の効果:
機関投資家や国家主体(米国、BIS、銀行など)がエスクローの大量部分を、投機のためではなく、国境をまたぐ流動性準備資産や決済担保として固定するために取得すると、逆の効果が起こる。市場で利用可能な流通供給は急激に縮小し、そのネットワーク利用価値が裏付けられることで、希少性と実用需要による再評価が促進される。
インフラ資産に関する真の本質的な動きは、SNS上で発表されるのではなく、決済レールの静かな統合と、流動性ブロックの非公開移転によって行われる。
🚀🚀🚀 $XRP 🚀🚀🚀
売却が破壊的なものになるか、戦略的な再評価になるかという技術的な違いは、流動性のメカニズムに基づいている。
公開市場での売却(スポット/取引所):
もし#Ripple が保有準備を解放し、公開取引所で大量に売却すれば、注文板の厚みはその供給を支えられない。価格スリッページによって買いの流動性は消え、相場は即座に崩壊する。
市場外での吸収(OTC/財務協定):
資産のブロックが店頭取引(OTC)のディーリングデスクや、金融機関または国家財務部門との直接契約を通じて移転される場合、その取引は公開の注文板に触れない。売り圧力が取引所に存在しないため、画面上の価格は下がらない。
担保としての有用性の効果:
機関投資家や国家主体(米国、BIS、銀行など)がエスクローの大量部分を、投機のためではなく、国境をまたぐ流動性準備資産や決済担保として固定するために取得すると、逆の効果が起こる。市場で利用可能な流通供給は急激に縮小し、そのネットワーク利用価値が裏付けられることで、希少性と実用需要による再評価が促進される。
インフラ資産に関する真の本質的な動きは、SNS上で発表されるのではなく、決済レールの静かな統合と、流動性ブロックの非公開移転によって行われる。
🚀🚀🚀 $XRP 🚀🚀🚀
3
488
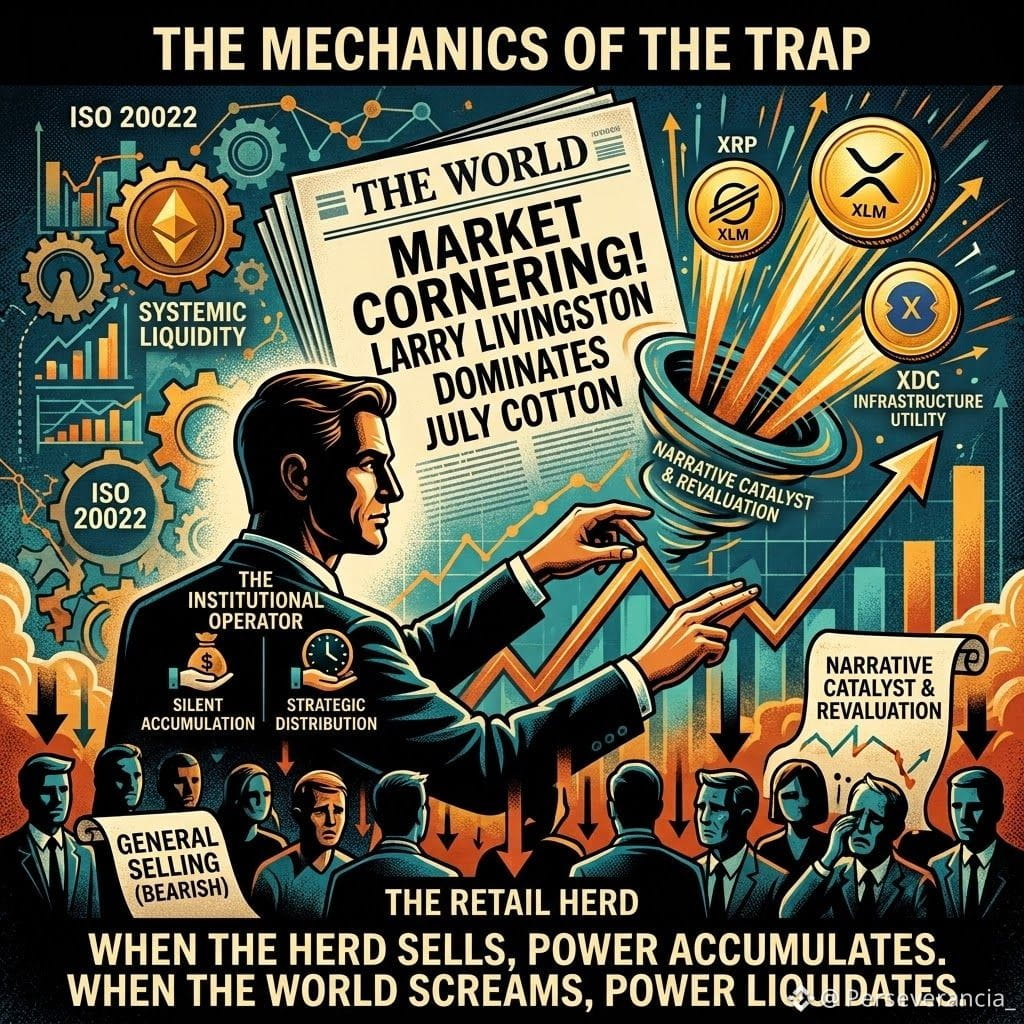
「『一人の株式取引人の回想録』(LEFEVRE, 1923) のある一節で
リバモアが綿花市場での買いをどのように運用したかが語られる。(私はいつもエドゥアルド・ディアス・バルデコンティスの『ワイコフの手法』という本でこの箇所に立ち返る)
心からおすすめする。これはトレーダーや投資家なら何度も読むべき一節だが、長いのでここに載せることはできない。
物語の本質:流動性の罠のメカニズム
この一節は、機関投資家による操作と分配の4つの柱(ワイコフ・パターン / ジェシー・リバモア)を要約している。
群衆の合意の中での静かな吸収:市場の大衆がひとつの弱気な物語を共有し、大量に売っているとき、大口プレイヤーはその売りの流動性を利用して、価格を上げずに支配的なポジションを蓄積する。
マーケットテスト(Testing):引け間際の小さな注文で、プレイヤーは売り圧力の深さを試す。売りの流動性が枯渇したことを確認すると、価格は急騰し、空売り勢を追い詰める。
物語の触媒(メディア/ニュース):新聞(World)の一面は相場の原動力ではなく、パニックと熱狂を増幅するものだ。FOMO(Fear Of Missing Out)に惹かれた個人投資家の大量流入を生み出す。
分配と出口流動性の注入:巨大なポジションは、通常の日に売ろうとすれば相場を壊してしまうため売れない。プレイヤーは、ニュースによって引き起こされた買いの熱狂を利用し、市場の頂点で数分のうちにポジションの100%を手仕舞う。
これは、今のCryptoで何が起きているのか、そしてすでに他の資産で起きたこと、これからまた起きることを理解するために共有する。
「『一人の株式取引人の回想録』(LEFEVRE, 1923) のある一節で
リバモアが綿花市場での買いをどのように運用したかが語られる。(私はいつもエドゥアルド・ディアス・バルデコンティスの『ワイコフの手法』という本でこの箇所に立ち返る)
心からおすすめする。これはトレーダーや投資家なら何度も読むべき一節だが、長いのでここに載せることはできない。
物語の本質:流動性の罠のメカニズム
この一節は、機関投資家による操作と分配の4つの柱(ワイコフ・パターン / ジェシー・リバモア)を要約している。
群衆の合意の中での静かな吸収:市場の大衆がひとつの弱気な物語を共有し、大量に売っているとき、大口プレイヤーはその売りの流動性を利用して、価格を上げずに支配的なポジションを蓄積する。
マーケットテスト(Testing):引け間際の小さな注文で、プレイヤーは売り圧力の深さを試す。売りの流動性が枯渇したことを確認すると、価格は急騰し、空売り勢を追い詰める。
物語の触媒(メディア/ニュース):新聞(World)の一面は相場の原動力ではなく、パニックと熱狂を増幅するものだ。FOMO(Fear Of Missing Out)に惹かれた個人投資家の大量流入を生み出す。
分配と出口流動性の注入:巨大なポジションは、通常の日に売ろうとすれば相場を壊してしまうため売れない。プレイヤーは、ニュースによって引き起こされた買いの熱狂を利用し、市場の頂点で数分のうちにポジションの100%を手仕舞う。
これは、今のCryptoで何が起きているのか、そしてすでに他の資産で起きたこと、これからまた起きることを理解するために共有する。
リバモアが綿花市場での買いをどのように運用したかが語られる。(私はいつもエドゥアルド・ディアス・バルデコンティスの『ワイコフの手法』という本でこの箇所に立ち返る)
心からおすすめする。これはトレーダーや投資家なら何度も読むべき一節だが、長いのでここに載せることはできない。
物語の本質:流動性の罠のメカニズム
この一節は、機関投資家による操作と分配の4つの柱(ワイコフ・パターン / ジェシー・リバモア)を要約している。
群衆の合意の中での静かな吸収:市場の大衆がひとつの弱気な物語を共有し、大量に売っているとき、大口プレイヤーはその売りの流動性を利用して、価格を上げずに支配的なポジションを蓄積する。
マーケットテスト(Testing):引け間際の小さな注文で、プレイヤーは売り圧力の深さを試す。売りの流動性が枯渇したことを確認すると、価格は急騰し、空売り勢を追い詰める。
物語の触媒(メディア/ニュース):新聞(World)の一面は相場の原動力ではなく、パニックと熱狂を増幅するものだ。FOMO(Fear Of Missing Out)に惹かれた個人投資家の大量流入を生み出す。
分配と出口流動性の注入:巨大なポジションは、通常の日に売ろうとすれば相場を壊してしまうため売れない。プレイヤーは、ニュースによって引き起こされた買いの熱狂を利用し、市場の頂点で数分のうちにポジションの100%を手仕舞う。
これは、今のCryptoで何が起きているのか、そしてすでに他の資産で起きたこと、これからまた起きることを理解するために共有する。
4
394
·
--
ブリッシュ
本人確認中
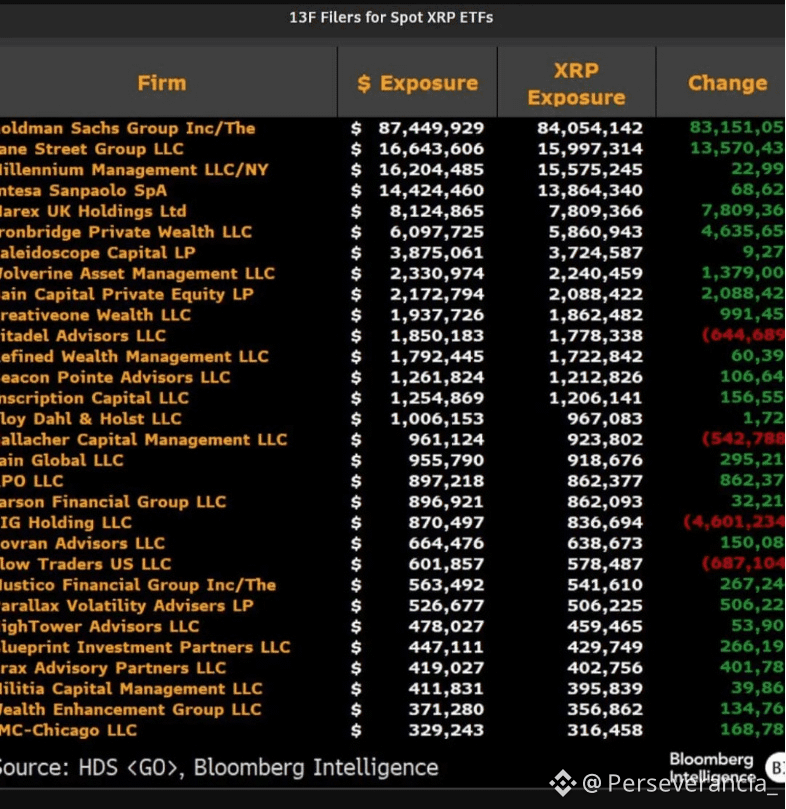
SECのForm 13F書類は、銀行におけるトークンの直接保有によって銀行エクスポージャーが構成されるのではなく、Spot ETFのような規制された金融ビークルを通じて行われることを確認しています。
Form 13Fによるエクスポージャーの仕組み:
Form 13Fは、最低でも1億ドル($100 million)相当の資産を扱う機関投資家の運用者に対してSECが求める四半期報告書です。
プライベートバンキング&ウェルスマネジメント:報告されたエクスポージャー(百万ドル)としての$XRP 百万ドルは、企業の貸借対照表上の現金準備ではなく、資産運用(ウェルスマネジメント)のポートフォリオ、投資ファンド、または機関投資家顧客の中で保有されているSpot ETFの株式を表しています。
ETFラッパーによる規制のバイパス:取引所に上場し上場有価証券として扱われることで、ETFは、直接保管や監査の問題、さらに商業銀行のバランスシートにあるデジタル資産に対してバーゼル委員会が課す厳格な自己資本ペナルティを回避します。
機関投資家によるレイヤー(層)化された蓄積:リストには、ゴールドマン・サックス(エクスポージャー$87M)、Jane Street($16.6M)、Millenium Manegement($16.2)、Intensa Sanpaolo($14.4)といった巨人が示されています。
基礎となる資産へのエクスポージャーを(EUのMiCAのような)規制枠を違反することなく蓄積するための、法令遵守チャネルとしてETFを利用します。
このルートは、欧米の機関投資家の資本が、ウォール街の伝統的なアーキテクチャを用いて、インフラ・トークンの流動性へアクセスする方法を裏付けています。
SECのForm 13F書類は、銀行におけるトークンの直接保有によって銀行エクスポージャーが構成されるのではなく、Spot ETFのような規制された金融ビークルを通じて行われることを確認しています。
Form 13Fによるエクスポージャーの仕組み:
Form 13Fは、最低でも1億ドル($100 million)相当の資産を扱う機関投資家の運用者に対してSECが求める四半期報告書です。
プライベートバンキング&ウェルスマネジメント:報告されたエクスポージャー(百万ドル)としての$XRP 百万ドルは、企業の貸借対照表上の現金準備ではなく、資産運用(ウェルスマネジメント)のポートフォリオ、投資ファンド、または機関投資家顧客の中で保有されているSpot ETFの株式を表しています。
ETFラッパーによる規制のバイパス:取引所に上場し上場有価証券として扱われることで、ETFは、直接保管や監査の問題、さらに商業銀行のバランスシートにあるデジタル資産に対してバーゼル委員会が課す厳格な自己資本ペナルティを回避します。
機関投資家によるレイヤー(層)化された蓄積:リストには、ゴールドマン・サックス(エクスポージャー$87M)、Jane Street($16.6M)、Millenium Manegement($16.2)、Intensa Sanpaolo($14.4)といった巨人が示されています。
基礎となる資産へのエクスポージャーを(EUのMiCAのような)規制枠を違反することなく蓄積するための、法令遵守チャネルとしてETFを利用します。
このルートは、欧米の機関投資家の資本が、ウォール街の伝統的なアーキテクチャを用いて、インフラ・トークンの流動性へアクセスする方法を裏付けています。
Form 13Fによるエクスポージャーの仕組み:
Form 13Fは、最低でも1億ドル($100 million)相当の資産を扱う機関投資家の運用者に対してSECが求める四半期報告書です。
プライベートバンキング&ウェルスマネジメント:報告されたエクスポージャー(百万ドル)としての$XRP 百万ドルは、企業の貸借対照表上の現金準備ではなく、資産運用(ウェルスマネジメント)のポートフォリオ、投資ファンド、または機関投資家顧客の中で保有されているSpot ETFの株式を表しています。
ETFラッパーによる規制のバイパス:取引所に上場し上場有価証券として扱われることで、ETFは、直接保管や監査の問題、さらに商業銀行のバランスシートにあるデジタル資産に対してバーゼル委員会が課す厳格な自己資本ペナルティを回避します。
機関投資家によるレイヤー(層)化された蓄積:リストには、ゴールドマン・サックス(エクスポージャー$87M)、Jane Street($16.6M)、Millenium Manegement($16.2)、Intensa Sanpaolo($14.4)といった巨人が示されています。
基礎となる資産へのエクスポージャーを(EUのMiCAのような)規制枠を違反することなく蓄積するための、法令遵守チャネルとしてETFを利用します。
このルートは、欧米の機関投資家の資本が、ウォール街の伝統的なアーキテクチャを用いて、インフラ・トークンの流動性へアクセスする方法を裏付けています。
2
4
739
·
--
ブリッシュ
一部該当
集中治療における「オーバーナイト・レポ」市場:なぜシステムはISO 20022への移行を要求するのか
銀行間の資金ディーリングルームでは、1日の終わりに最も重要なフレーズはビットコインの価格ではありません。「オーバーナイトを“合わせる(calzar el overnight)”」ことへの切迫です。日次で12兆ドル超を動かす、夜間レポ市場(Overnight Repo)は、構造的な崩壊の瀬戸際にあります。
どの銀行の財務担当者も仕組みを知っています。
「オーバーナイト金利が飛ぶ」=資金不足、または高品質担保(HQLA)の不足によって、取引主体はパニックになり、「オーバーナイトで借りる(pedir en el overnight)」ことで決済停止を回避しようとします。何年もの間、解決策は、遊休の流動性を「オーバーナイトに駐車(estacionar en el overnight)」しておくことを認めることでした。しかし、その応急処置は尽きました。
旧来システムの問題
銀行システムは夜間や週末に麻痺します。流動性はNostro/Vostro口座に凍結されるか、決済サイクル$T+2$に縛られ、カウンターパーティリスクが生じます。
解決策:ISO 20022インフラ($T+0$)
システムは、24/7の即時かつ原子的な決済へ進化することを求めています。
$XRP | オンデマンド流動性とインターバンク橋渡し
海外の口座を事前に積み込む必要をなくし、オーバーナイトに滞留していた数兆ドルを解放して、信用リスクのない即時のアクティブなキャッシュフローへと変換します。
$QNT | 相互運用性とシステム接続
Overledgerを通じて、既存の銀行レガシーシステムを、分散型決済ネットワークやCBDCと、ISO 20022の標準に基づいて接続します。これにより、アーキテクチャを作り直すことなく、財務部門が相互にやり取りできるようになります。
考察:
オーバーナイトは、世界の資本の血液が流れるパイプラインです。古いレールが詰まると、実在する決済資産への移行は技術的選択肢ではなくなり、銀行の生存そのものになります。
集中治療における「オーバーナイト・レポ」市場:なぜシステムはISO 20022への移行を要求するのか
銀行間の資金ディーリングルームでは、1日の終わりに最も重要なフレーズはビットコインの価格ではありません。「オーバーナイトを“合わせる(calzar el overnight)”」ことへの切迫です。日次で12兆ドル超を動かす、夜間レポ市場(Overnight Repo)は、構造的な崩壊の瀬戸際にあります。
どの銀行の財務担当者も仕組みを知っています。
「オーバーナイト金利が飛ぶ」=資金不足、または高品質担保(HQLA)の不足によって、取引主体はパニックになり、「オーバーナイトで借りる(pedir en el overnight)」ことで決済停止を回避しようとします。何年もの間、解決策は、遊休の流動性を「オーバーナイトに駐車(estacionar en el overnight)」しておくことを認めることでした。しかし、その応急処置は尽きました。
旧来システムの問題
銀行システムは夜間や週末に麻痺します。流動性はNostro/Vostro口座に凍結されるか、決済サイクル$T+2$に縛られ、カウンターパーティリスクが生じます。
解決策:ISO 20022インフラ($T+0$)
システムは、24/7の即時かつ原子的な決済へ進化することを求めています。
$XRP | オンデマンド流動性とインターバンク橋渡し
海外の口座を事前に積み込む必要をなくし、オーバーナイトに滞留していた数兆ドルを解放して、信用リスクのない即時のアクティブなキャッシュフローへと変換します。
$QNT | 相互運用性とシステム接続
Overledgerを通じて、既存の銀行レガシーシステムを、分散型決済ネットワークやCBDCと、ISO 20022の標準に基づいて接続します。これにより、アーキテクチャを作り直すことなく、財務部門が相互にやり取りできるようになります。
考察:
オーバーナイトは、世界の資本の血液が流れるパイプラインです。古いレールが詰まると、実在する決済資産への移行は技術的選択肢ではなくなり、銀行の生存そのものになります。
銀行間の資金ディーリングルームでは、1日の終わりに最も重要なフレーズはビットコインの価格ではありません。「オーバーナイトを“合わせる(calzar el overnight)”」ことへの切迫です。日次で12兆ドル超を動かす、夜間レポ市場(Overnight Repo)は、構造的な崩壊の瀬戸際にあります。
どの銀行の財務担当者も仕組みを知っています。
「オーバーナイト金利が飛ぶ」=資金不足、または高品質担保(HQLA)の不足によって、取引主体はパニックになり、「オーバーナイトで借りる(pedir en el overnight)」ことで決済停止を回避しようとします。何年もの間、解決策は、遊休の流動性を「オーバーナイトに駐車(estacionar en el overnight)」しておくことを認めることでした。しかし、その応急処置は尽きました。
旧来システムの問題
銀行システムは夜間や週末に麻痺します。流動性はNostro/Vostro口座に凍結されるか、決済サイクル$T+2$に縛られ、カウンターパーティリスクが生じます。
解決策:ISO 20022インフラ($T+0$)
システムは、24/7の即時かつ原子的な決済へ進化することを求めています。
$XRP | オンデマンド流動性とインターバンク橋渡し
海外の口座を事前に積み込む必要をなくし、オーバーナイトに滞留していた数兆ドルを解放して、信用リスクのない即時のアクティブなキャッシュフローへと変換します。
$QNT | 相互運用性とシステム接続
Overledgerを通じて、既存の銀行レガシーシステムを、分散型決済ネットワークやCBDCと、ISO 20022の標準に基づいて接続します。これにより、アーキテクチャを作り直すことなく、財務部門が相互にやり取りできるようになります。
考察:
オーバーナイトは、世界の資本の血液が流れるパイプラインです。古いレールが詰まると、実在する決済資産への移行は技術的選択肢ではなくなり、銀行の生存そのものになります。
3
691
·
--
ブリッシュ
機関投資家向けの再価格設定は“ポンプ”ではない:実際の効用に基づく価格調整の仕組み
規制枠組みが確定し、ウォール街の資本が主導権を握ると、インフラ・トークンの再価格設定は小口の投機に反応するのではなく、流動性メカニズムと供給吸収に基づいて行われる。
1. 深度のパラドックス(スリッページを回避する)
銀行やDTCCがブリッジ・トークンを使って数十億ドルを数秒で清算するには、当該資産は設計上、1単位あたりの価格が高くある必要がある。板が薄い状態で価格が低ければ、破壊的なスリッページが発生する。実際の出来高を動かすには、流動性のために再評価が求められる。
2. 供給の吸収(Supply Lock)
RWAのトークン化や社内ノードが担保としてトークンを凍結するにつれて、取引所での流動供給は大幅に減少する。いかなる機関の注文も、需給曲線を反転させる。
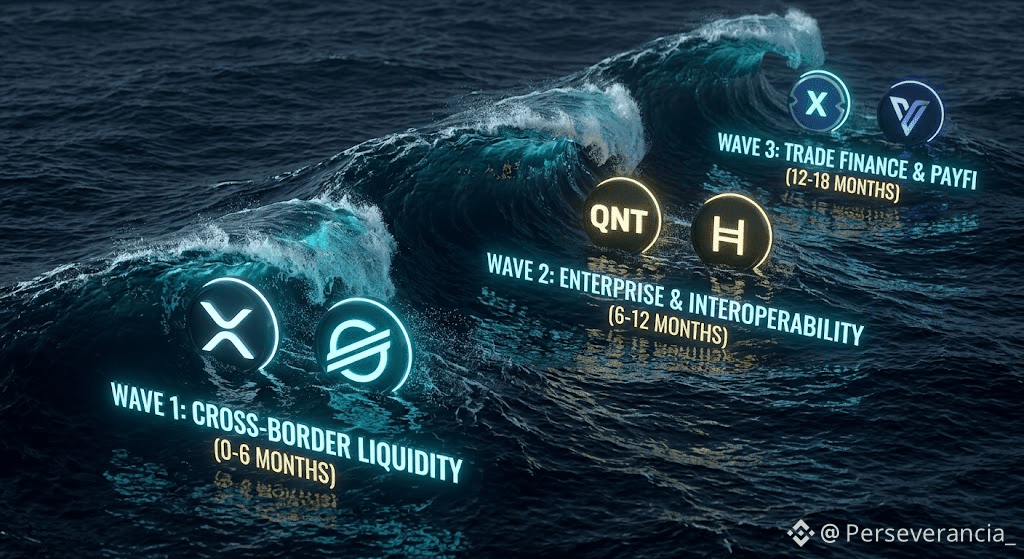
採用の3つの波とタイミング
第1波:高速ルート(0〜6か月)| $XRP と $XLM
国境を越える決済の巨大企業。実証されたインフラと稼働中のETFがあることで、会計上の足かせが取り除かれれば、銀行は大規模な清算にすぐ資金を投入できる。最初にマネー・マスを吸収するのは彼らだ。
第2波:エンタープライズ統合(6〜12か月)| #QNT と $HBAR
QNTはOverledgerを通じてパブリック網とプライベート網をつなぐ。最大供給がわずか14.6Mトークンしかないため、その数学的な希少性は、ライセンス需要に直面した際に“暴力的”なパーセンテージ影響を生む。HBARはグローバルな企業ガバナンスとともにスケールする。
第3波:貿易外交流とPayFi(12〜18か月)| #XDC と #VELO
XDCは、MLETR(デジタルの約束手形・信用状)標準に裏付けられた貿易外交流のデジタル化をリードする。VELOは新興国市場における地域決済の流動性を強固にする。
考察:XRPとXLMが、世界の機関資本の大半を動かすだろう。しかし、QNTの供給希少性、あるいはXDCの商業フォーカスが、最も攻撃的なパーセンテージ・マルチプライヤーを提供する。
機関投資家向けの再価格設定は“ポンプ”ではない:実際の効用に基づく価格調整の仕組み
規制枠組みが確定し、ウォール街の資本が主導権を握ると、インフラ・トークンの再価格設定は小口の投機に反応するのではなく、流動性メカニズムと供給吸収に基づいて行われる。
1. 深度のパラドックス(スリッページを回避する)
銀行やDTCCがブリッジ・トークンを使って数十億ドルを数秒で清算するには、当該資産は設計上、1単位あたりの価格が高くある必要がある。板が薄い状態で価格が低ければ、破壊的なスリッページが発生する。実際の出来高を動かすには、流動性のために再評価が求められる。
2. 供給の吸収(Supply Lock)
RWAのトークン化や社内ノードが担保としてトークンを凍結するにつれて、取引所での流動供給は大幅に減少する。いかなる機関の注文も、需給曲線を反転させる。
採用の3つの波とタイミング
第1波:高速ルート(0〜6か月)| $XRP と $XLM
国境を越える決済の巨大企業。実証されたインフラと稼働中のETFがあることで、会計上の足かせが取り除かれれば、銀行は大規模な清算にすぐ資金を投入できる。最初にマネー・マスを吸収するのは彼らだ。
第2波:エンタープライズ統合(6〜12か月)| #QNT と $HBAR
QNTはOverledgerを通じてパブリック網とプライベート網をつなぐ。最大供給がわずか14.6Mトークンしかないため、その数学的な希少性は、ライセンス需要に直面した際に“暴力的”なパーセンテージ影響を生む。HBARはグローバルな企業ガバナンスとともにスケールする。
第3波:貿易外交流とPayFi(12〜18か月)| #XDC と #VELO
XDCは、MLETR(デジタルの約束手形・信用状)標準に裏付けられた貿易外交流のデジタル化をリードする。VELOは新興国市場における地域決済の流動性を強固にする。
考察:XRPとXLMが、世界の機関資本の大半を動かすだろう。しかし、QNTの供給希少性、あるいはXDCの商業フォーカスが、最も攻撃的なパーセンテージ・マルチプライヤーを提供する。
規制枠組みが確定し、ウォール街の資本が主導権を握ると、インフラ・トークンの再価格設定は小口の投機に反応するのではなく、流動性メカニズムと供給吸収に基づいて行われる。
1. 深度のパラドックス(スリッページを回避する)
銀行やDTCCがブリッジ・トークンを使って数十億ドルを数秒で清算するには、当該資産は設計上、1単位あたりの価格が高くある必要がある。板が薄い状態で価格が低ければ、破壊的なスリッページが発生する。実際の出来高を動かすには、流動性のために再評価が求められる。
2. 供給の吸収(Supply Lock)
RWAのトークン化や社内ノードが担保としてトークンを凍結するにつれて、取引所での流動供給は大幅に減少する。いかなる機関の注文も、需給曲線を反転させる。
採用の3つの波とタイミング
第1波:高速ルート(0〜6か月)| $XRP と $XLM
国境を越える決済の巨大企業。実証されたインフラと稼働中のETFがあることで、会計上の足かせが取り除かれれば、銀行は大規模な清算にすぐ資金を投入できる。最初にマネー・マスを吸収するのは彼らだ。
第2波:エンタープライズ統合(6〜12か月)| #QNT と $HBAR
QNTはOverledgerを通じてパブリック網とプライベート網をつなぐ。最大供給がわずか14.6Mトークンしかないため、その数学的な希少性は、ライセンス需要に直面した際に“暴力的”なパーセンテージ影響を生む。HBARはグローバルな企業ガバナンスとともにスケールする。
第3波:貿易外交流とPayFi(12〜18か月)| #XDC と #VELO
XDCは、MLETR(デジタルの約束手形・信用状)標準に裏付けられた貿易外交流のデジタル化をリードする。VELOは新興国市場における地域決済の流動性を強固にする。
考察:XRPとXLMが、世界の機関資本の大半を動かすだろう。しかし、QNTの供給希少性、あるいはXDCの商業フォーカスが、最も攻撃的なパーセンテージ・マルチプライヤーを提供する。
2
983
·
--
ブリッシュ
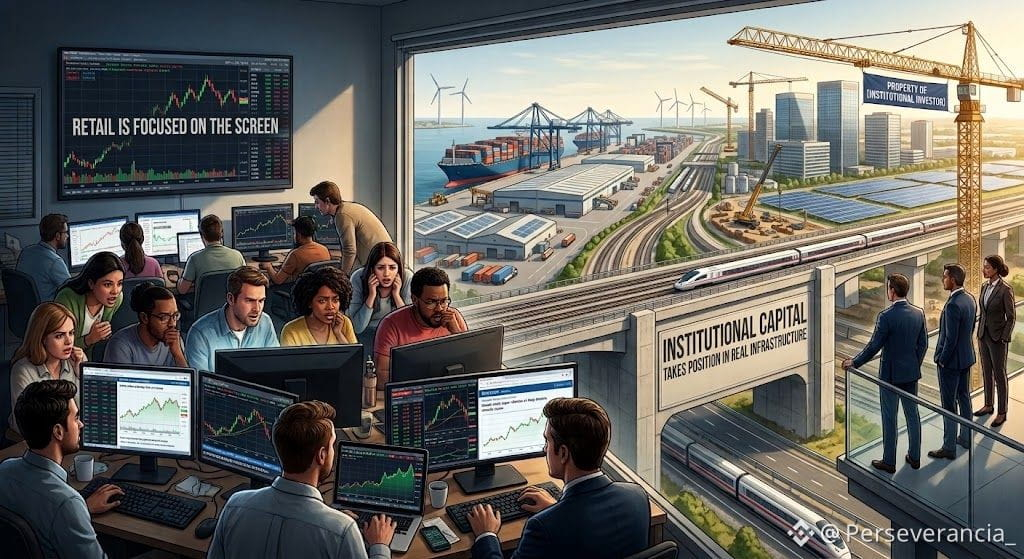
小売が画面を見ている間、機関資本は実体インフラにポジションを取りに来ている
市場はもはや投機やミームでは動きません。動くのは、実世界資産(RWA)に対するネット流入、コンプライアンスの枠組み、そして現実世界の資産の清算です。銀行のユーティリティと相互運用性というテーゼを追っているなら、今月締めの数字をご覧ください:
🔹 $XRP | 機関エンジンは止まらない
記録的な流入:XRPのスポットETFは2026年に2026年の最高値を記録し、8月末のたった1週間でネット収益が1億1,049万ドルに到達、累計は過去最高の16億6000万ドルへ押し上げました。
供給の吸収:米国上場のファンドはすでに、XRPの流通総供給量の1.5%以上を集めています。Goldman Sachs、Bitwise、Franklin Templetonのような大手が、13F申告で先頭に立っています。
🔹 $XLM (Stellar) | RWAでの圧倒的な優位
RWA 40億ドル:Stellarネットワーク上でトークン化された実世界資産の価値は、2026年に360%成長し、39.96億ドルに到達しました。
ソブリン債と機関:成長はFranklin TempletonやOndoのような巨大プレイヤーだけによるものではありません。新興国市場のソブリン債のトークン化(メキシコのCETES債やブラジルの債務など)に加え、DTCCのインフラ接続計画が後押ししています。
🔹 $QNT (Quant) | 銀行相互運用性の標準
ISO TS 23516:2026:ブロックチェーン相互運用性の国際標準が統合された後、Quantはmainnet上にOverledger Fusionを展開し、同一の取引環境内で74以上のパブリック/パーミションド・ネットワークを相互接続できるようにしました。
ゼロインフレ:最大発行量1,460万トークンが固定され、ほぼ100%が流通しているため、発行による希薄化で機関の採用が揺らぐことはありません。
小売が画面を見ている間、機関資本は実体インフラにポジションを取りに来ている
市場はもはや投機やミームでは動きません。動くのは、実世界資産(RWA)に対するネット流入、コンプライアンスの枠組み、そして現実世界の資産の清算です。銀行のユーティリティと相互運用性というテーゼを追っているなら、今月締めの数字をご覧ください:
🔹 $XRP | 機関エンジンは止まらない
記録的な流入:XRPのスポットETFは2026年に2026年の最高値を記録し、8月末のたった1週間でネット収益が1億1,049万ドルに到達、累計は過去最高の16億6000万ドルへ押し上げました。
供給の吸収:米国上場のファンドはすでに、XRPの流通総供給量の1.5%以上を集めています。Goldman Sachs、Bitwise、Franklin Templetonのような大手が、13F申告で先頭に立っています。
🔹 $XLM (Stellar) | RWAでの圧倒的な優位
RWA 40億ドル:Stellarネットワーク上でトークン化された実世界資産の価値は、2026年に360%成長し、39.96億ドルに到達しました。
ソブリン債と機関:成長はFranklin TempletonやOndoのような巨大プレイヤーだけによるものではありません。新興国市場のソブリン債のトークン化(メキシコのCETES債やブラジルの債務など)に加え、DTCCのインフラ接続計画が後押ししています。
🔹 $QNT (Quant) | 銀行相互運用性の標準
ISO TS 23516:2026:ブロックチェーン相互運用性の国際標準が統合された後、Quantはmainnet上にOverledger Fusionを展開し、同一の取引環境内で74以上のパブリック/パーミションド・ネットワークを相互接続できるようにしました。
ゼロインフレ:最大発行量1,460万トークンが固定され、ほぼ100%が流通しているため、発行による希薄化で機関の採用が揺らぐことはありません。
市場はもはや投機やミームでは動きません。動くのは、実世界資産(RWA)に対するネット流入、コンプライアンスの枠組み、そして現実世界の資産の清算です。銀行のユーティリティと相互運用性というテーゼを追っているなら、今月締めの数字をご覧ください:
🔹 $XRP | 機関エンジンは止まらない
記録的な流入:XRPのスポットETFは2026年に2026年の最高値を記録し、8月末のたった1週間でネット収益が1億1,049万ドルに到達、累計は過去最高の16億6000万ドルへ押し上げました。
供給の吸収:米国上場のファンドはすでに、XRPの流通総供給量の1.5%以上を集めています。Goldman Sachs、Bitwise、Franklin Templetonのような大手が、13F申告で先頭に立っています。
🔹 $XLM (Stellar) | RWAでの圧倒的な優位
RWA 40億ドル:Stellarネットワーク上でトークン化された実世界資産の価値は、2026年に360%成長し、39.96億ドルに到達しました。
ソブリン債と機関:成長はFranklin TempletonやOndoのような巨大プレイヤーだけによるものではありません。新興国市場のソブリン債のトークン化(メキシコのCETES債やブラジルの債務など)に加え、DTCCのインフラ接続計画が後押ししています。
🔹 $QNT (Quant) | 銀行相互運用性の標準
ISO TS 23516:2026:ブロックチェーン相互運用性の国際標準が統合された後、Quantはmainnet上にOverledger Fusionを展開し、同一の取引環境内で74以上のパブリック/パーミションド・ネットワークを相互接続できるようにしました。
ゼロインフレ:最大発行量1,460万トークンが固定され、ほぼ100%が流通しているため、発行による希薄化で機関の採用が揺らぐことはありません。
3
325
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
BOJRaisesRatesTo31YearHigh
閲覧回数 77,120
1,227人が討論中
#bojraisesratesto31yearhigh ¿日銀は31年ぶり高値、そしてビットコインは上昇中?1つのグラフで見る$BTC の機関投資家としての成熟度 🇯🇵📈⚡
日本銀行は政策金利を1.25%に引き上げました(3十年以上で過去最高)。多くの人が予測していたキャリートレード崩壊は起きず、むしろ仮想通貨市場が最もクリーンに見せる強さが出てきたのです。
🧠 テクニカル面からの重要な3つの読み取り:
1️⃣ マクロのデカップリング:従来のアナリストが想定したように円が強くはならず、その一方でBTCは力強いリバウンド。スポット需要がまだ健在であることを示しています。
2️⃣ ハイテク巨人を上回る:時価総額が1.63兆ドル超のビットコインが、テスラ(1.438B)を再び上回り、世界的な準備資産かつ流動性の避難先としての役割を再確認します。
3️⃣ 4Hと1Dの構造:サポートでの吸収が、マクロの下げ局面が機関投資家による蓄積の“窓”であり、投げ売り(キャピトュレーション)ではないことを裏付けています。
小売は金利に関する見出しにパニックになっていても、プロの運用は“実際の流動性”の動きを追い続けます。 💎🛡️
💬 コミュニティ向けの議論:このデカップリングは、史上最高値更新に向かう上昇サイクルの最終局面が始まったことを示していると思いますか?それとも、世界的な流動性がまだサポートを試しに来るのでしょうか?分析を下に書き込んでください!👇🔥
#bojraisesratesto31yearhigh #MacroEconomy #Trading #BinanceSquare
Jacktraders
·いいね:1件
·閲覧回数 6.1k
BuffettStepsDownAsBerkshireChairman
閲覧回数 34,384
577人が討論中
XRPExchangeReservesHitSevenYearLow
閲覧回数 39,982
541人が討論中