
ISMAIL Crypto 加油
1.7k 投稿
ISMAIL Crypto 加油
報告
ユーザーをブロック
Crypto enthusiast 📈 Learning, analyzing, improving every day.💖
超高頻度トレーダー
1.4年
207 フォロー
10.3K+ フォロワー
1.3K+ いいね
投稿
すべて
引用
動画
ライブ
こんにちは、私のかわいい友よ
ここで取引しよう 🙂 👇👇👇
$ACE
$OPG
$SUI
こんにちは、私のかわいい友よ
ここで取引しよう 🙂 👇👇👇
$ACE
$OPG
$SUI
ここで取引しよう 🙂 👇👇👇
$ACE
$OPG
$SUI
1
178
8
3
37
みなさんこんにちは 🤗
$ACE は今下がっています 🫵👇👇👇
{spot}(ACEUSDT)
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
みなさんこんにちは 🤗
$ACE は今下がっています 🫵👇👇👇
$TMX
$ACE は今下がっています 🫵👇👇👇
$TMX
1
215
#dusk $DUSK @Dusk_Foundation
今夜家へ戻る途中、街がしだいに静まっていく中で、ずっと一週間頭の中を巡っていた考えがようやく落ち着いたので書き留めてみる。暗号資産に対して規制が現実のものとして追いついてきたとき、「プライバシー」という概念はいったい何が起きるのか。追いかけて制限をかけるのではなく、現実に追いつく段階でだ。
一般的には、MiCAや、ミキサーおよび匿名ウォレットに対するEU全体の締め付けが、プライバシー重視のチェーンを事実上殺す、という見方だ。プライバシーが「例外なく、すべてを誰にも見せない」という一点だけを意味するのなら、たしかにそういう前提のもとでは妥当だ。規制当局が取り締まろうとしている定義は、まさにそこだし、正直に言えば、彼らが間違っているわけでもない。
しかし、プライバシーにはそれ以外の形も存在する。DuskのCitadelプロトコルは、まったく別の発想に基づいている。つまり「実際に何をしているかは明かさずに、コンプライアンスであることを証明する」。ウォレットは、ゼロ知識証明を通じて、規制当局に対して「これは確認済みで、違法なものは何もない」と示すことができる。取引ポジション、取引条件、あるいはビジネスロジックといったものを、一般公開や競合他社にさらすことなくね。これは監督を逃れることではなく、監督を満たしつつ商業上の詳細を公の視界に入れないという、まったく別の課題への対応なんだ。ミキサーが想定していた問題とは性質が違う。
その見方で捉えるなら、Duskは規制の波と戦っているのではなく、それを生き残るためのインフラとして位置づけている。匿名優先のプロジェクトは規制によって無関係な存在へ追いやられていく一方で、「コンプライアンス優先」のプライバシーモデルは、実際の制度マネーが合法的に暗号資産に触れられる、数少ない道の一つになる可能性がある。
ただ、確信が持てないのはリテール側だ。ここにいる多くの人が、まさにこの種の監督から自由でいられると暗号資産が約束したから来ている。Duskの提案が規制当局の承認を中心に組み立てられているなら、イニシャル流動性や熱狂を支える層を遠ざけてしまうのか。それとも、そもそもDuskは最初からその層のために作られていなかっただけなのか。
率直に聞きたい。皆はどこに着地しそうだと思う?「コンプライアンス対応のプライバシー」だけが、制度向けWeb3の現実的な未来なのか。それとも、昔のように妥協しない暗号資産のプライバシーに近いもののための余地は、まだ残っているのか。
$ACE
{spot}(ACEUSDT)
#dusk $DUSK @Dusk
今夜家へ戻る途中、街がしだいに静まっていく中で、ずっと一週間頭の中を巡っていた考えがようやく落ち着いたので書き留めてみる。暗号資産に対して規制が現実のものとして追いついてきたとき、「プライバシー」という概念はいったい何が起きるのか。追いかけて制限をかけるのではなく、現実に追いつく段階でだ。
一般的には、MiCAや、ミキサーおよび匿名ウォレットに対するEU全体の締め付けが、プライバシー重視のチェーンを事実上殺す、という見方だ。プライバシーが「例外なく、すべてを誰にも見せない」という一点だけを意味するのなら、たしかにそういう前提のもとでは妥当だ。規制当局が取り締まろうとしている定義は、まさにそこだし、正直に言えば、彼らが間違っているわけでもない。
しかし、プライバシーにはそれ以外の形も存在する。DuskのCitadelプロトコルは、まったく別の発想に基づいている。つまり「実際に何をしているかは明かさずに、コンプライアンスであることを証明する」。ウォレットは、ゼロ知識証明を通じて、規制当局に対して「これは確認済みで、違法なものは何もない」と示すことができる。取引ポジション、取引条件、あるいはビジネスロジックといったものを、一般公開や競合他社にさらすことなくね。これは監督を逃れることではなく、監督を満たしつつ商業上の詳細を公の視界に入れないという、まったく別の課題への対応なんだ。ミキサーが想定していた問題とは性質が違う。
その見方で捉えるなら、Duskは規制の波と戦っているのではなく、それを生き残るためのインフラとして位置づけている。匿名優先のプロジェクトは規制によって無関係な存在へ追いやられていく一方で、「コンプライアンス優先」のプライバシーモデルは、実際の制度マネーが合法的に暗号資産に触れられる、数少ない道の一つになる可能性がある。
ただ、確信が持てないのはリテール側だ。ここにいる多くの人が、まさにこの種の監督から自由でいられると暗号資産が約束したから来ている。Duskの提案が規制当局の承認を中心に組み立てられているなら、イニシャル流動性や熱狂を支える層を遠ざけてしまうのか。それとも、そもそもDuskは最初からその層のために作られていなかっただけなのか。
率直に聞きたい。皆はどこに着地しそうだと思う?「コンプライアンス対応のプライバシー」だけが、制度向けWeb3の現実的な未来なのか。それとも、昔のように妥協しない暗号資産のプライバシーに近いもののための余地は、まだ残っているのか。
$ACE
今夜家へ戻る途中、街がしだいに静まっていく中で、ずっと一週間頭の中を巡っていた考えがようやく落ち着いたので書き留めてみる。暗号資産に対して規制が現実のものとして追いついてきたとき、「プライバシー」という概念はいったい何が起きるのか。追いかけて制限をかけるのではなく、現実に追いつく段階でだ。
一般的には、MiCAや、ミキサーおよび匿名ウォレットに対するEU全体の締め付けが、プライバシー重視のチェーンを事実上殺す、という見方だ。プライバシーが「例外なく、すべてを誰にも見せない」という一点だけを意味するのなら、たしかにそういう前提のもとでは妥当だ。規制当局が取り締まろうとしている定義は、まさにそこだし、正直に言えば、彼らが間違っているわけでもない。
しかし、プライバシーにはそれ以外の形も存在する。DuskのCitadelプロトコルは、まったく別の発想に基づいている。つまり「実際に何をしているかは明かさずに、コンプライアンスであることを証明する」。ウォレットは、ゼロ知識証明を通じて、規制当局に対して「これは確認済みで、違法なものは何もない」と示すことができる。取引ポジション、取引条件、あるいはビジネスロジックといったものを、一般公開や競合他社にさらすことなくね。これは監督を逃れることではなく、監督を満たしつつ商業上の詳細を公の視界に入れないという、まったく別の課題への対応なんだ。ミキサーが想定していた問題とは性質が違う。
その見方で捉えるなら、Duskは規制の波と戦っているのではなく、それを生き残るためのインフラとして位置づけている。匿名優先のプロジェクトは規制によって無関係な存在へ追いやられていく一方で、「コンプライアンス優先」のプライバシーモデルは、実際の制度マネーが合法的に暗号資産に触れられる、数少ない道の一つになる可能性がある。
ただ、確信が持てないのはリテール側だ。ここにいる多くの人が、まさにこの種の監督から自由でいられると暗号資産が約束したから来ている。Duskの提案が規制当局の承認を中心に組み立てられているなら、イニシャル流動性や熱狂を支える層を遠ざけてしまうのか。それとも、そもそもDuskは最初からその層のために作られていなかっただけなのか。
率直に聞きたい。皆はどこに着地しそうだと思う?「コンプライアンス対応のプライバシー」だけが、制度向けWeb3の現実的な未来なのか。それとも、昔のように妥協しない暗号資産のプライバシーに近いもののための余地は、まだ残っているのか。
$ACE
2
1
265
#dusk $DUSK @Dusk_Foundation
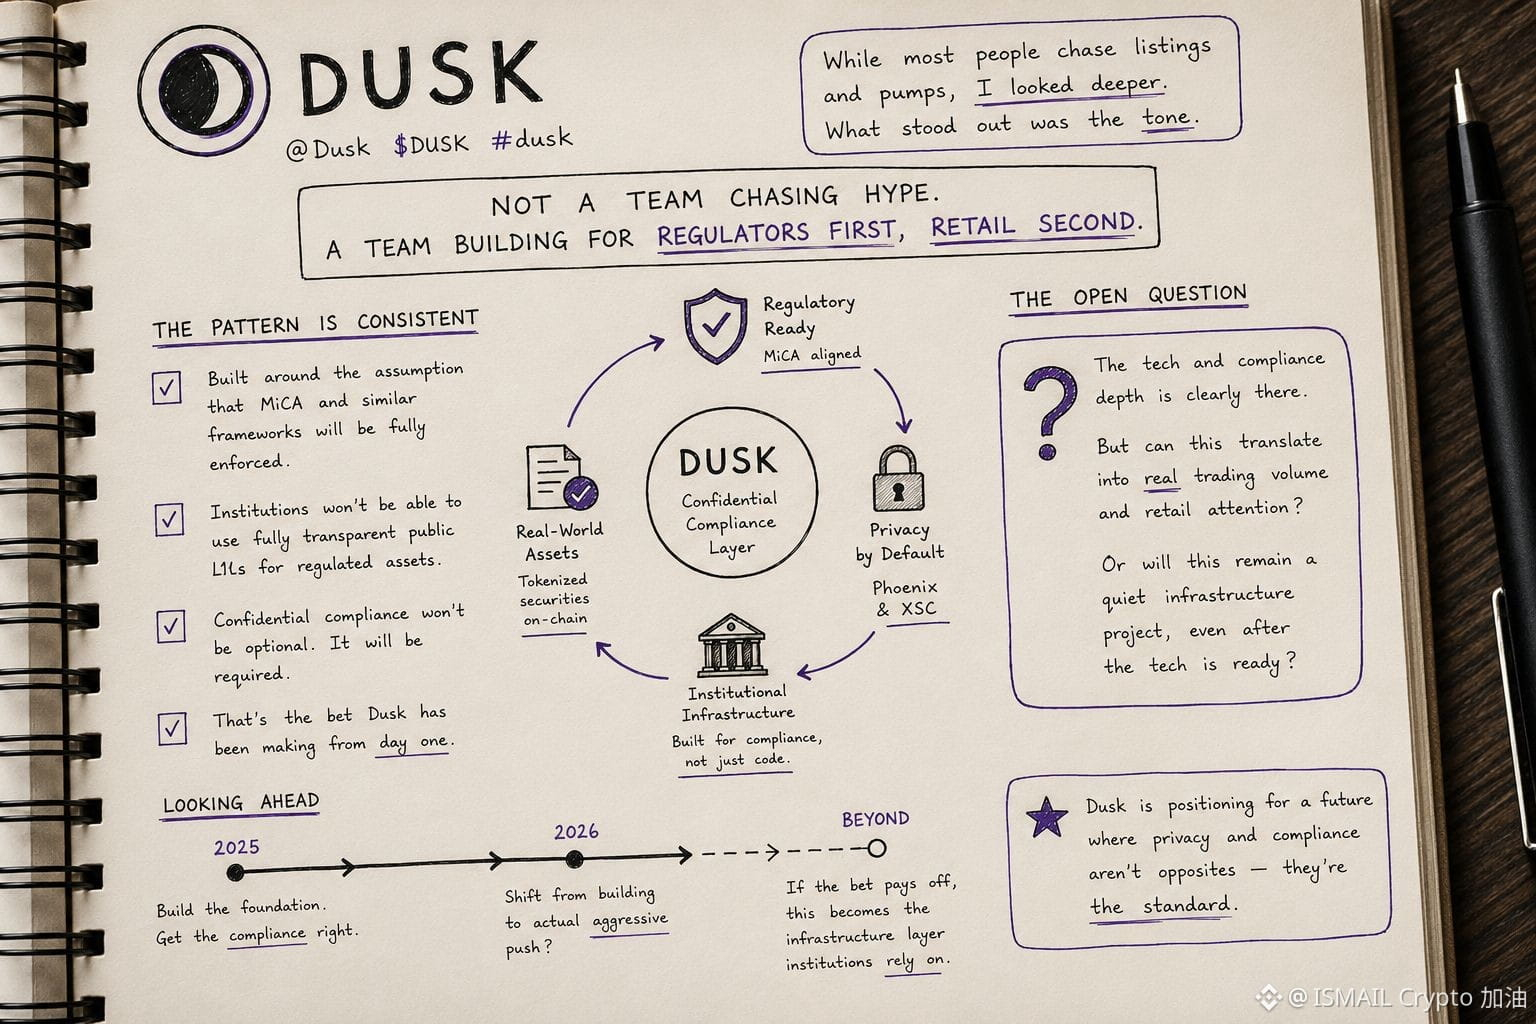
今日の仕事の後、ずっと気になっていたことがあって、座って落ち着いてDuskの公開コミュニケーションをちゃんと読み返しました。見出しを追うようにざっと眺めるのではなく、ノイズから離れて正面から確認したんです。
多くの人がこれらをスキャンするときは、上場ニュースや短期のポンプのシグナルを探しているのが普通だと思います。でも私が目を引かれたのは“トーン”でした。チームが誇大広告を追いかけているようには読めません。まず規制当局向けに体制を作り、次に一般の小口投資家(リテール)向け、という読み方ができます。
そのパターンは一度きりではなく一貫しています。Duskは、MiCAのような枠組みがヨーロッパ全域で完全に施行されれば、規制対象資産に対して“完全に透明な”公開L1を、機関がそのまま使う選択肢はなくなる――という前提に立ち続けています。必要なのは、後付けではなく最初から組み込まれた秘匿性を含むコンプライアンスです。Duskが初日からしている賭けはそこです。
ただ、分からないのはその同じ規律が、Go-to-Market(市場投入)側にも広がるのかどうかです。エンジニアリングとコンプライアンスの深さは明らかにあります。チームがそれを本当の取引量やリテールの注目にまで翻訳できるのか、それとも技術が準備できたずっと後も「静かなインフラ構築プロジェクト」のままなのか――その点は私にとっては未解決の問いです。
みんなは、2026年が“純粋な構築”から“実際に攻めた推進”へ切り替わる年だと思っていますか?それとも、このチームのやり方とは違うのでしょうか。
$DUSK
{spot}(DUSKUSDT)
$DEXE
{spot}(DEXEUSDT)
#dusk $DUSK @Dusk
今日の仕事の後、ずっと気になっていたことがあって、座って落ち着いてDuskの公開コミュニケーションをちゃんと読み返しました。見出しを追うようにざっと眺めるのではなく、ノイズから離れて正面から確認したんです。
多くの人がこれらをスキャンするときは、上場ニュースや短期のポンプのシグナルを探しているのが普通だと思います。でも私が目を引かれたのは“トーン”でした。チームが誇大広告を追いかけているようには読めません。まず規制当局向けに体制を作り、次に一般の小口投資家(リテール)向け、という読み方ができます。
そのパターンは一度きりではなく一貫しています。Duskは、MiCAのような枠組みがヨーロッパ全域で完全に施行されれば、規制対象資産に対して“完全に透明な”公開L1を、機関がそのまま使う選択肢はなくなる――という前提に立ち続けています。必要なのは、後付けではなく最初から組み込まれた秘匿性を含むコンプライアンスです。Duskが初日からしている賭けはそこです。
ただ、分からないのはその同じ規律が、Go-to-Market(市場投入)側にも広がるのかどうかです。エンジニアリングとコンプライアンスの深さは明らかにあります。チームがそれを本当の取引量やリテールの注目にまで翻訳できるのか、それとも技術が準備できたずっと後も「静かなインフラ構築プロジェクト」のままなのか――その点は私にとっては未解決の問いです。
みんなは、2026年が“純粋な構築”から“実際に攻めた推進”へ切り替わる年だと思っていますか?それとも、このチームのやり方とは違うのでしょうか。
$DUSK
$DEXE
今日の仕事の後、ずっと気になっていたことがあって、座って落ち着いてDuskの公開コミュニケーションをちゃんと読み返しました。見出しを追うようにざっと眺めるのではなく、ノイズから離れて正面から確認したんです。
多くの人がこれらをスキャンするときは、上場ニュースや短期のポンプのシグナルを探しているのが普通だと思います。でも私が目を引かれたのは“トーン”でした。チームが誇大広告を追いかけているようには読めません。まず規制当局向けに体制を作り、次に一般の小口投資家(リテール)向け、という読み方ができます。
そのパターンは一度きりではなく一貫しています。Duskは、MiCAのような枠組みがヨーロッパ全域で完全に施行されれば、規制対象資産に対して“完全に透明な”公開L1を、機関がそのまま使う選択肢はなくなる――という前提に立ち続けています。必要なのは、後付けではなく最初から組み込まれた秘匿性を含むコンプライアンスです。Duskが初日からしている賭けはそこです。
ただ、分からないのはその同じ規律が、Go-to-Market(市場投入)側にも広がるのかどうかです。エンジニアリングとコンプライアンスの深さは明らかにあります。チームがそれを本当の取引量やリテールの注目にまで翻訳できるのか、それとも技術が準備できたずっと後も「静かなインフラ構築プロジェクト」のままなのか――その点は私にとっては未解決の問いです。
みんなは、2026年が“純粋な構築”から“実際に攻めた推進”へ切り替わる年だと思っていますか?それとも、このチームのやり方とは違うのでしょうか。
$DUSK
$DEXE
1
281
#dusk $DUSK @Dusk_Foundation
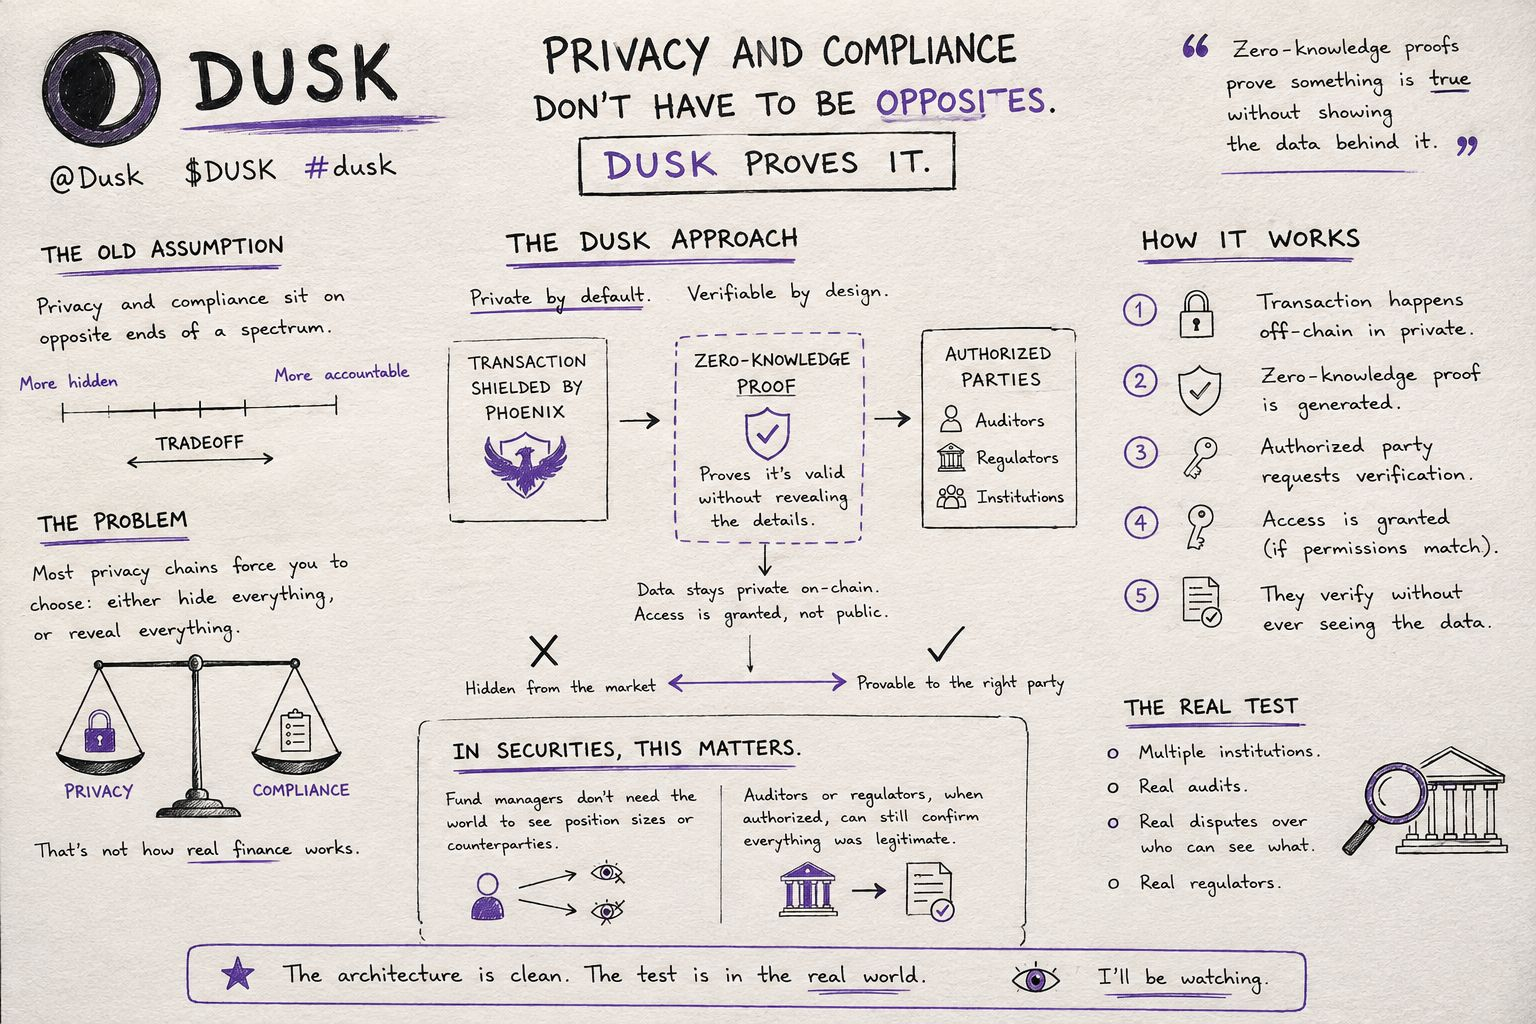
以前は、プライバシーとコンプライアンスは基本的にスペクトルの両端にある、つまり対立するものだと思っていました。より隠されているほど説明責任が薄くなる——それが、プライバシー重視のチェーンに対して私が当然の前提として受け入れていたトレードオフでした。
しかし、Duskが実際にどのようにこの仕組みを構成しているかを詳しく見ると、その捉え方はあまり当てはまりません。「プライベート」か「パブリック」かの単一の設定を提供しているわけではないのです。取引はPhoenixによって秘匿できますが、それでもシステムは、特定の承認された関係者が何が起きたかを検証できるようにしています。その情報が、より広いネットワークに可視化されることはありません。ゼロ知識証明は単にデータを隠しているだけでなく、そのデータを見せることなく「何かが真実であること」を証明しているのです。これは単純な秘匿とは別の課題です。
これを証券の文脈で考えると腑に落ちます。ファンドマネージャーが取引を決済するとき、一般の人々にポジションの規模や相手先が見える必要はありません。しかし監査人や規制当局は、正当な理由がある場合には、それでも取引が正当であったことを確認する手段を必要とします。「隠されたまま市場に出ない」ことと「適切な相手に対して証明できる」ことを分離できないブロックチェーンは、結局のところ、金融が抱える本当のプライバシー問題を解決しているわけではありません。どちらか一方の極端を選んでいるだけです。
私が繰り返し気になっているのは、これが意味を持つのは、本当の摩擦に照らして試されて初めてだという点です。複数の機関、実際の監査、そして誰がどの情報を見る権限を持っていたのかに関する本当の紛争があってこそです。アーキテクチャはドキュメント上はすっきりと読めます。アクセスモデルが、実際のお金や実際の規制当局が関わったときにどこまで成立するのか——その部分が、私がこれからどう展開するか見守りたいところです。
@Dusk_Foundation $DUSK $OPG
{spot}(OPGUSDT)
{future}(OUSDT)
#dusk $DUSK @Dusk
以前は、プライバシーとコンプライアンスは基本的にスペクトルの両端にある、つまり対立するものだと思っていました。より隠されているほど説明責任が薄くなる——それが、プライバシー重視のチェーンに対して私が当然の前提として受け入れていたトレードオフでした。
しかし、Duskが実際にどのようにこの仕組みを構成しているかを詳しく見ると、その捉え方はあまり当てはまりません。「プライベート」か「パブリック」かの単一の設定を提供しているわけではないのです。取引はPhoenixによって秘匿できますが、それでもシステムは、特定の承認された関係者が何が起きたかを検証できるようにしています。その情報が、より広いネットワークに可視化されることはありません。ゼロ知識証明は単にデータを隠しているだけでなく、そのデータを見せることなく「何かが真実であること」を証明しているのです。これは単純な秘匿とは別の課題です。
これを証券の文脈で考えると腑に落ちます。ファンドマネージャーが取引を決済するとき、一般の人々にポジションの規模や相手先が見える必要はありません。しかし監査人や規制当局は、正当な理由がある場合には、それでも取引が正当であったことを確認する手段を必要とします。「隠されたまま市場に出ない」ことと「適切な相手に対して証明できる」ことを分離できないブロックチェーンは、結局のところ、金融が抱える本当のプライバシー問題を解決しているわけではありません。どちらか一方の極端を選んでいるだけです。
私が繰り返し気になっているのは、これが意味を持つのは、本当の摩擦に照らして試されて初めてだという点です。複数の機関、実際の監査、そして誰がどの情報を見る権限を持っていたのかに関する本当の紛争があってこそです。アーキテクチャはドキュメント上はすっきりと読めます。アクセスモデルが、実際のお金や実際の規制当局が関わったときにどこまで成立するのか——その部分が、私がこれからどう展開するか見守りたいところです。
@Dusk $DUSK $OPG
以前は、プライバシーとコンプライアンスは基本的にスペクトルの両端にある、つまり対立するものだと思っていました。より隠されているほど説明責任が薄くなる——それが、プライバシー重視のチェーンに対して私が当然の前提として受け入れていたトレードオフでした。
しかし、Duskが実際にどのようにこの仕組みを構成しているかを詳しく見ると、その捉え方はあまり当てはまりません。「プライベート」か「パブリック」かの単一の設定を提供しているわけではないのです。取引はPhoenixによって秘匿できますが、それでもシステムは、特定の承認された関係者が何が起きたかを検証できるようにしています。その情報が、より広いネットワークに可視化されることはありません。ゼロ知識証明は単にデータを隠しているだけでなく、そのデータを見せることなく「何かが真実であること」を証明しているのです。これは単純な秘匿とは別の課題です。
これを証券の文脈で考えると腑に落ちます。ファンドマネージャーが取引を決済するとき、一般の人々にポジションの規模や相手先が見える必要はありません。しかし監査人や規制当局は、正当な理由がある場合には、それでも取引が正当であったことを確認する手段を必要とします。「隠されたまま市場に出ない」ことと「適切な相手に対して証明できる」ことを分離できないブロックチェーンは、結局のところ、金融が抱える本当のプライバシー問題を解決しているわけではありません。どちらか一方の極端を選んでいるだけです。
私が繰り返し気になっているのは、これが意味を持つのは、本当の摩擦に照らして試されて初めてだという点です。複数の機関、実際の監査、そして誰がどの情報を見る権限を持っていたのかに関する本当の紛争があってこそです。アーキテクチャはドキュメント上はすっきりと読めます。アクセスモデルが、実際のお金や実際の規制当局が関わったときにどこまで成立するのか——その部分が、私がこれからどう展開するか見守りたいところです。
@Dusk $DUSK $OPG
6
4
281
#termmax @termmax
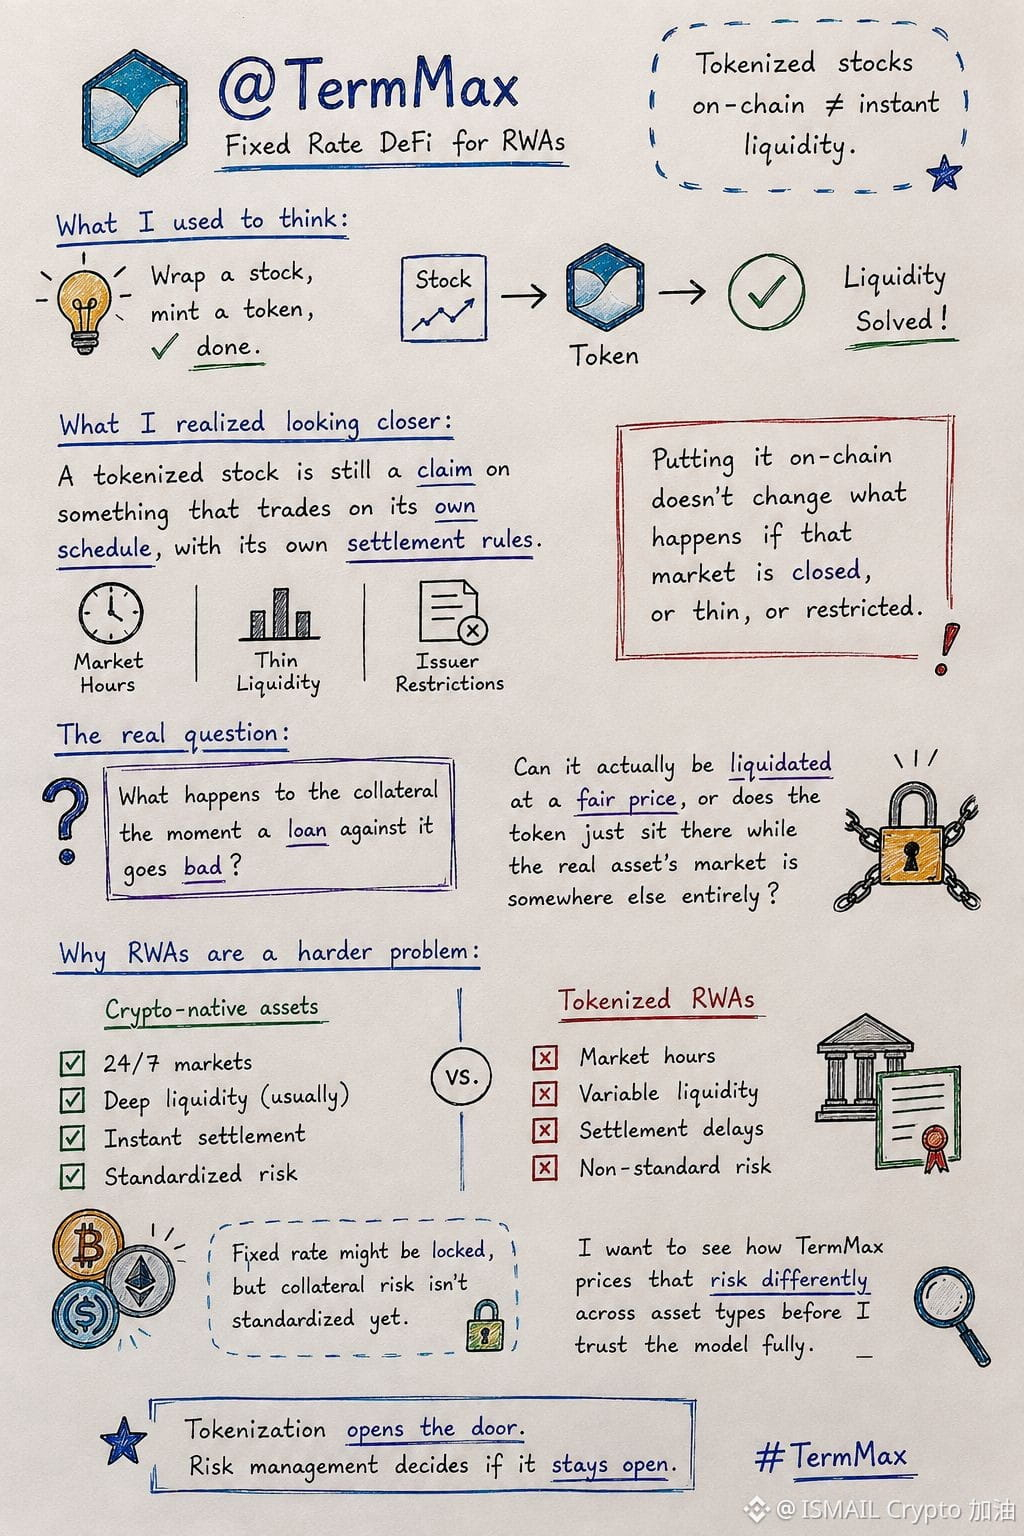
実際の世界の資産がトークン化されれば、オンチェーンに載った瞬間に流動性の問題は解決すると、ずっとそう思い込んでいました。株をラップしてトークンを発行して、はい終わり、ですよね?
ところが、@termmax が Ondo Global Markets のトークンを担保として受け入れる動きを見て、それに疑問を持ちました。トークン化された株は、表面的にはオンチェーン化されていても、本質的には、別のスケジュールで取引される何かに対する請求権であり、その決済ルールも独自に存在します。オンチェーンに載せたからといって、その市場が閉じたり薄くなったり、原発行体に制限がかかったりしたときに何が起きるかは変わりません。
だから本当の問いは「この資産はトークン化できるのか」ではなく、「それに対するローンがダメになった瞬間、担保はどうなるのか」です。公正な価格で実際に清算できるのか、それともトークンだけがそこに置かれたままで、実物の資産の市場は別の場所で別の状況になっているのか。
このため、RWAs(実世界資産)に対する固定金利融資は、暗号ネイティブ資産に対する固定金利融資よりも難しい問題だと思っています。金利は固定できるかもしれませんが、その下にある担保リスクはまだ標準化されていない。TermMax が、資産タイプごとにこのリスクをどう価格付けしているのかを見てから、モデルを全面的に信用したいです。#TermMax $ACE
{spot}(ACEUSDT)
$OPG
{spot}(OPGUSDT)
#termmax @TermMax
実際の世界の資産がトークン化されれば、オンチェーンに載った瞬間に流動性の問題は解決すると、ずっとそう思い込んでいました。株をラップしてトークンを発行して、はい終わり、ですよね?
ところが、@TermMax が Ondo Global Markets のトークンを担保として受け入れる動きを見て、それに疑問を持ちました。トークン化された株は、表面的にはオンチェーン化されていても、本質的には、別のスケジュールで取引される何かに対する請求権であり、その決済ルールも独自に存在します。オンチェーンに載せたからといって、その市場が閉じたり薄くなったり、原発行体に制限がかかったりしたときに何が起きるかは変わりません。
だから本当の問いは「この資産はトークン化できるのか」ではなく、「それに対するローンがダメになった瞬間、担保はどうなるのか」です。公正な価格で実際に清算できるのか、それともトークンだけがそこに置かれたままで、実物の資産の市場は別の場所で別の状況になっているのか。
このため、RWAs(実世界資産)に対する固定金利融資は、暗号ネイティブ資産に対する固定金利融資よりも難しい問題だと思っています。金利は固定できるかもしれませんが、その下にある担保リスクはまだ標準化されていない。TermMax が、資産タイプごとにこのリスクをどう価格付けしているのかを見てから、モデルを全面的に信用したいです。#TermMax $ACE
$OPG
実際の世界の資産がトークン化されれば、オンチェーンに載った瞬間に流動性の問題は解決すると、ずっとそう思い込んでいました。株をラップしてトークンを発行して、はい終わり、ですよね?
ところが、@TermMax が Ondo Global Markets のトークンを担保として受け入れる動きを見て、それに疑問を持ちました。トークン化された株は、表面的にはオンチェーン化されていても、本質的には、別のスケジュールで取引される何かに対する請求権であり、その決済ルールも独自に存在します。オンチェーンに載せたからといって、その市場が閉じたり薄くなったり、原発行体に制限がかかったりしたときに何が起きるかは変わりません。
だから本当の問いは「この資産はトークン化できるのか」ではなく、「それに対するローンがダメになった瞬間、担保はどうなるのか」です。公正な価格で実際に清算できるのか、それともトークンだけがそこに置かれたままで、実物の資産の市場は別の場所で別の状況になっているのか。
このため、RWAs(実世界資産)に対する固定金利融資は、暗号ネイティブ資産に対する固定金利融資よりも難しい問題だと思っています。金利は固定できるかもしれませんが、その下にある担保リスクはまだ標準化されていない。TermMax が、資産タイプごとにこのリスクをどう価格付けしているのかを見てから、モデルを全面的に信用したいです。#TermMax $ACE
$OPG
4
2
300
#dusk $DUSK @Dusk_Foundation
かつて私は、ブロックチェーンにおける決済の最終性とは「はい/いいえ」の問題だと思っていました。つまり、取引が確定しているか、していないか。私が見てきた多くのチェーンでは、たいていそういう扱いでした。十分な数のブロックを待って、それで終わり。
しかし、Duskのコンセンサスを読み解くことで、その前提が変わりました。そこでは、ブロックは本当に最終だとみなされるまでに、実際には4つの明確な状態を経ます。提案、検証、ラティフィケーションを1ラウンドでクリアした後に「Accepted(受理)」。その後のブロックがそれに積み重なることで「Confirmed(確認済み)」。さらに十分深く埋められて、実用上不可逆になると「Stable(安定)」。そして最後に「Final(最終)」。これは暗号学的に保証されており、いかなる状況でも巻き戻せないことを意味します。
最初は、このような層構造の定義は不要に感じました。ですが、それを金融の決済という観点から考えると、暗号のトレード目線とは違って、より筋が通ってきます。一般の小売スワップでは「Stable」と「Final」の違いはおそらく気になりません。一方で、規制対象の証券移転や、銀行が別の機関との間で資産を決済するような場面では、まったく事情が違います。不明瞭な「たぶん今なら大丈夫」ではなく、特定でき、立証可能な最終性の状態を示せることは、既に伝統的な清算システムが決済リスクとして捉える方法に近いのです。
ただ、私がまだ確信できていないのは、実際のネットワーク条件下で、AcceptedからFinalまでどれくらいの時間がかかるのか、という点です。そして、機関側が結局のところ「Stable」でも十分だとして扱うのかどうかです。たとえば、他の場所で人々がすでに「6回の確認で十分」とみなしているのと同じように、ということです。
@Dusk_Foundation $DUSK #dusk $ACE
#dusk $DUSK @Dusk
かつて私は、ブロックチェーンにおける決済の最終性とは「はい/いいえ」の問題だと思っていました。つまり、取引が確定しているか、していないか。私が見てきた多くのチェーンでは、たいていそういう扱いでした。十分な数のブロックを待って、それで終わり。
しかし、Duskのコンセンサスを読み解くことで、その前提が変わりました。そこでは、ブロックは本当に最終だとみなされるまでに、実際には4つの明確な状態を経ます。提案、検証、ラティフィケーションを1ラウンドでクリアした後に「Accepted(受理)」。その後のブロックがそれに積み重なることで「Confirmed(確認済み)」。さらに十分深く埋められて、実用上不可逆になると「Stable(安定)」。そして最後に「Final(最終)」。これは暗号学的に保証されており、いかなる状況でも巻き戻せないことを意味します。
最初は、このような層構造の定義は不要に感じました。ですが、それを金融の決済という観点から考えると、暗号のトレード目線とは違って、より筋が通ってきます。一般の小売スワップでは「Stable」と「Final」の違いはおそらく気になりません。一方で、規制対象の証券移転や、銀行が別の機関との間で資産を決済するような場面では、まったく事情が違います。不明瞭な「たぶん今なら大丈夫」ではなく、特定でき、立証可能な最終性の状態を示せることは、既に伝統的な清算システムが決済リスクとして捉える方法に近いのです。
ただ、私がまだ確信できていないのは、実際のネットワーク条件下で、AcceptedからFinalまでどれくらいの時間がかかるのか、という点です。そして、機関側が結局のところ「Stable」でも十分だとして扱うのかどうかです。たとえば、他の場所で人々がすでに「6回の確認で十分」とみなしているのと同じように、ということです。
@Dusk $DUSK #dusk $ACE
かつて私は、ブロックチェーンにおける決済の最終性とは「はい/いいえ」の問題だと思っていました。つまり、取引が確定しているか、していないか。私が見てきた多くのチェーンでは、たいていそういう扱いでした。十分な数のブロックを待って、それで終わり。
しかし、Duskのコンセンサスを読み解くことで、その前提が変わりました。そこでは、ブロックは本当に最終だとみなされるまでに、実際には4つの明確な状態を経ます。提案、検証、ラティフィケーションを1ラウンドでクリアした後に「Accepted(受理)」。その後のブロックがそれに積み重なることで「Confirmed(確認済み)」。さらに十分深く埋められて、実用上不可逆になると「Stable(安定)」。そして最後に「Final(最終)」。これは暗号学的に保証されており、いかなる状況でも巻き戻せないことを意味します。
最初は、このような層構造の定義は不要に感じました。ですが、それを金融の決済という観点から考えると、暗号のトレード目線とは違って、より筋が通ってきます。一般の小売スワップでは「Stable」と「Final」の違いはおそらく気になりません。一方で、規制対象の証券移転や、銀行が別の機関との間で資産を決済するような場面では、まったく事情が違います。不明瞭な「たぶん今なら大丈夫」ではなく、特定でき、立証可能な最終性の状態を示せることは、既に伝統的な清算システムが決済リスクとして捉える方法に近いのです。
ただ、私がまだ確信できていないのは、実際のネットワーク条件下で、AcceptedからFinalまでどれくらいの時間がかかるのか、という点です。そして、機関側が結局のところ「Stable」でも十分だとして扱うのかどうかです。たとえば、他の場所で人々がすでに「6回の確認で十分」とみなしているのと同じように、ということです。
@Dusk $DUSK #dusk $ACE
4
3
99
#termmax @termmax
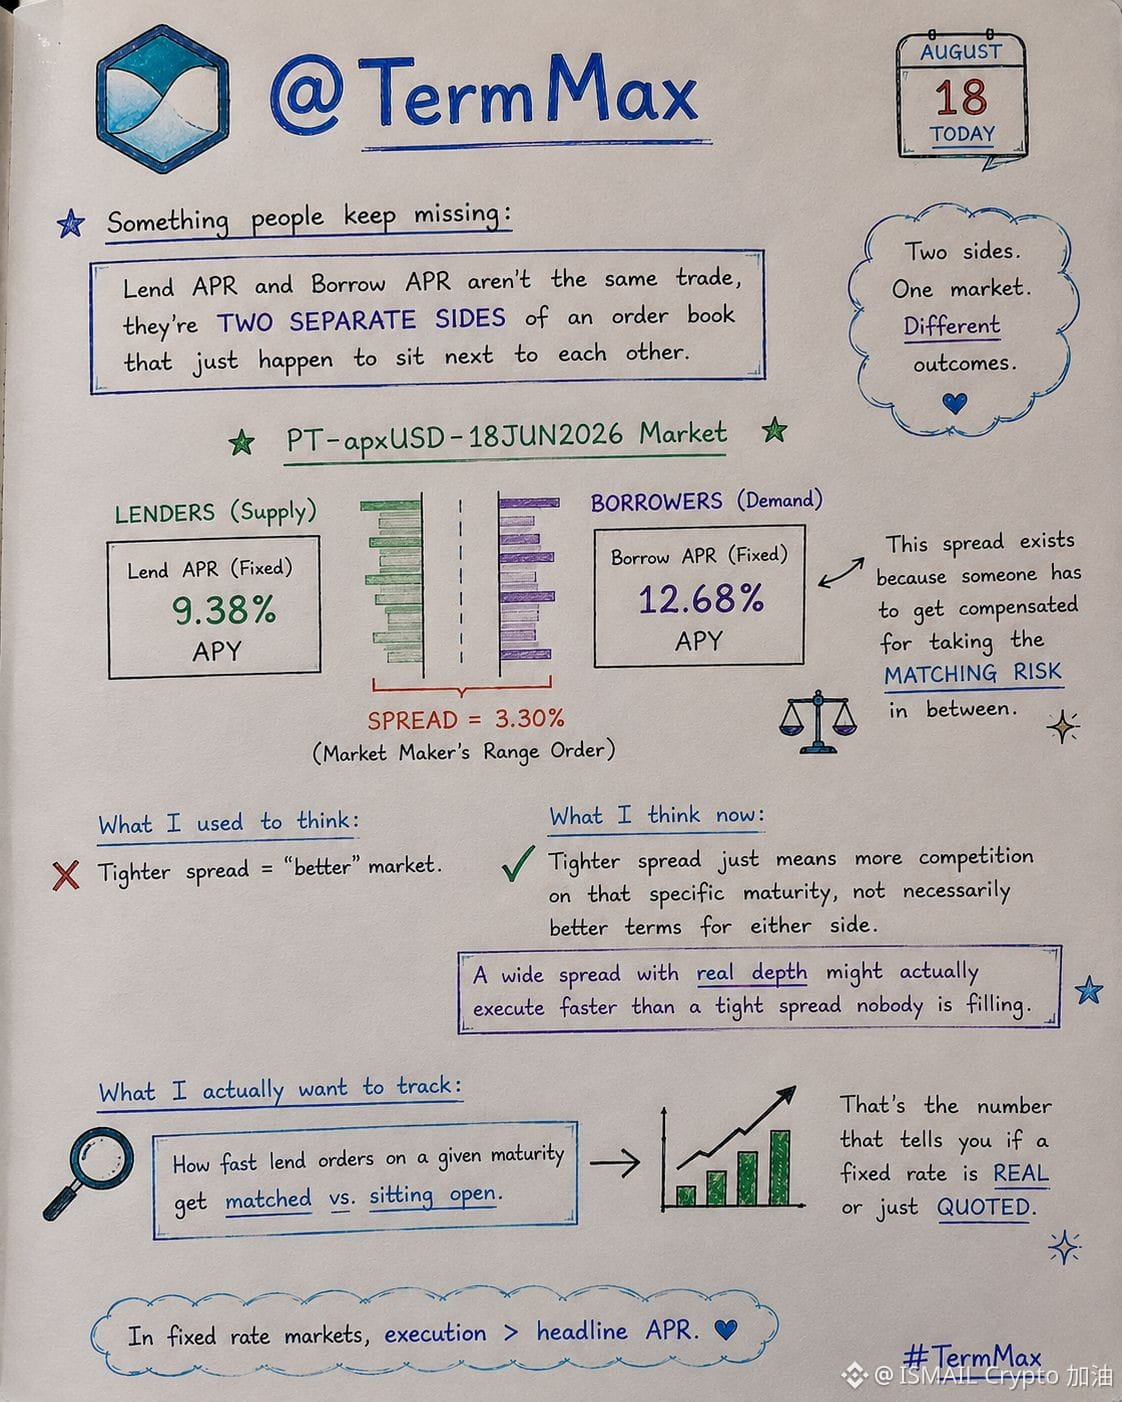
@TermMaxで人々が見落としがちな点は、Lend APRとBorrow APRが同じ取引ではなく、注文板の別々の「両側」だということです。しかもそれが、たまたま画面上で隣り合って表示されているだけなんです。
PT-apxUSD-18JUN2026の市場を例にすると、借り手はその担保に対して固定のAPY 12.68%でロックできます。同じ市場で貸し手が得られるのは固定APY 9.38%です。これは誤字ではなく、市場メイカーのレンジ指値(レンジ・オーダー)が提示しているスプレッドであり、その間にある「マッチングのリスク」を引き受ける誰かが報酬を得る必要があるために存在します。
以前は、スプレッドが狭いほど「より良い」市場だと思っていました。でも今は、特定の満期における競争が強いことを意味するだけで、必ずしも片側にとって条件が良いとは限らないのだと考えています。深みのある広いスプレッドのほうが、誰も約定させていないような狭いスプレッドよりも、実際には早く執行されるかもしれません。
私が実際に長期で追跡したいのは、APRの見出しではなく、ある満期における貸し出し注文が、開いたまま放置されるのではなく、どれくらいの速さでマッチングされるかです。これが分かると、その固定金利が本物の約定ベースなのか、ただ引用(表示)されているだけなのかが判断できます。
#termmax $AXL $OPG
#termmax @TermMax
@TermMaxで人々が見落としがちな点は、Lend APRとBorrow APRが同じ取引ではなく、注文板の別々の「両側」だということです。しかもそれが、たまたま画面上で隣り合って表示されているだけなんです。
PT-apxUSD-18JUN2026の市場を例にすると、借り手はその担保に対して固定のAPY 12.68%でロックできます。同じ市場で貸し手が得られるのは固定APY 9.38%です。これは誤字ではなく、市場メイカーのレンジ指値(レンジ・オーダー)が提示しているスプレッドであり、その間にある「マッチングのリスク」を引き受ける誰かが報酬を得る必要があるために存在します。
以前は、スプレッドが狭いほど「より良い」市場だと思っていました。でも今は、特定の満期における競争が強いことを意味するだけで、必ずしも片側にとって条件が良いとは限らないのだと考えています。深みのある広いスプレッドのほうが、誰も約定させていないような狭いスプレッドよりも、実際には早く執行されるかもしれません。
私が実際に長期で追跡したいのは、APRの見出しではなく、ある満期における貸し出し注文が、開いたまま放置されるのではなく、どれくらいの速さでマッチングされるかです。これが分かると、その固定金利が本物の約定ベースなのか、ただ引用(表示)されているだけなのかが判断できます。
#termmax $AXL $OPG
@TermMaxで人々が見落としがちな点は、Lend APRとBorrow APRが同じ取引ではなく、注文板の別々の「両側」だということです。しかもそれが、たまたま画面上で隣り合って表示されているだけなんです。
PT-apxUSD-18JUN2026の市場を例にすると、借り手はその担保に対して固定のAPY 12.68%でロックできます。同じ市場で貸し手が得られるのは固定APY 9.38%です。これは誤字ではなく、市場メイカーのレンジ指値(レンジ・オーダー)が提示しているスプレッドであり、その間にある「マッチングのリスク」を引き受ける誰かが報酬を得る必要があるために存在します。
以前は、スプレッドが狭いほど「より良い」市場だと思っていました。でも今は、特定の満期における競争が強いことを意味するだけで、必ずしも片側にとって条件が良いとは限らないのだと考えています。深みのある広いスプレッドのほうが、誰も約定させていないような狭いスプレッドよりも、実際には早く執行されるかもしれません。
私が実際に長期で追跡したいのは、APRの見出しではなく、ある満期における貸し出し注文が、開いたまま放置されるのではなく、どれくらいの速さでマッチングされるかです。これが分かると、その固定金利が本物の約定ベースなのか、ただ引用(表示)されているだけなのかが判断できます。
#termmax $AXL $OPG
6
5
576
#dusk $DUSK @Dusk_Foundation
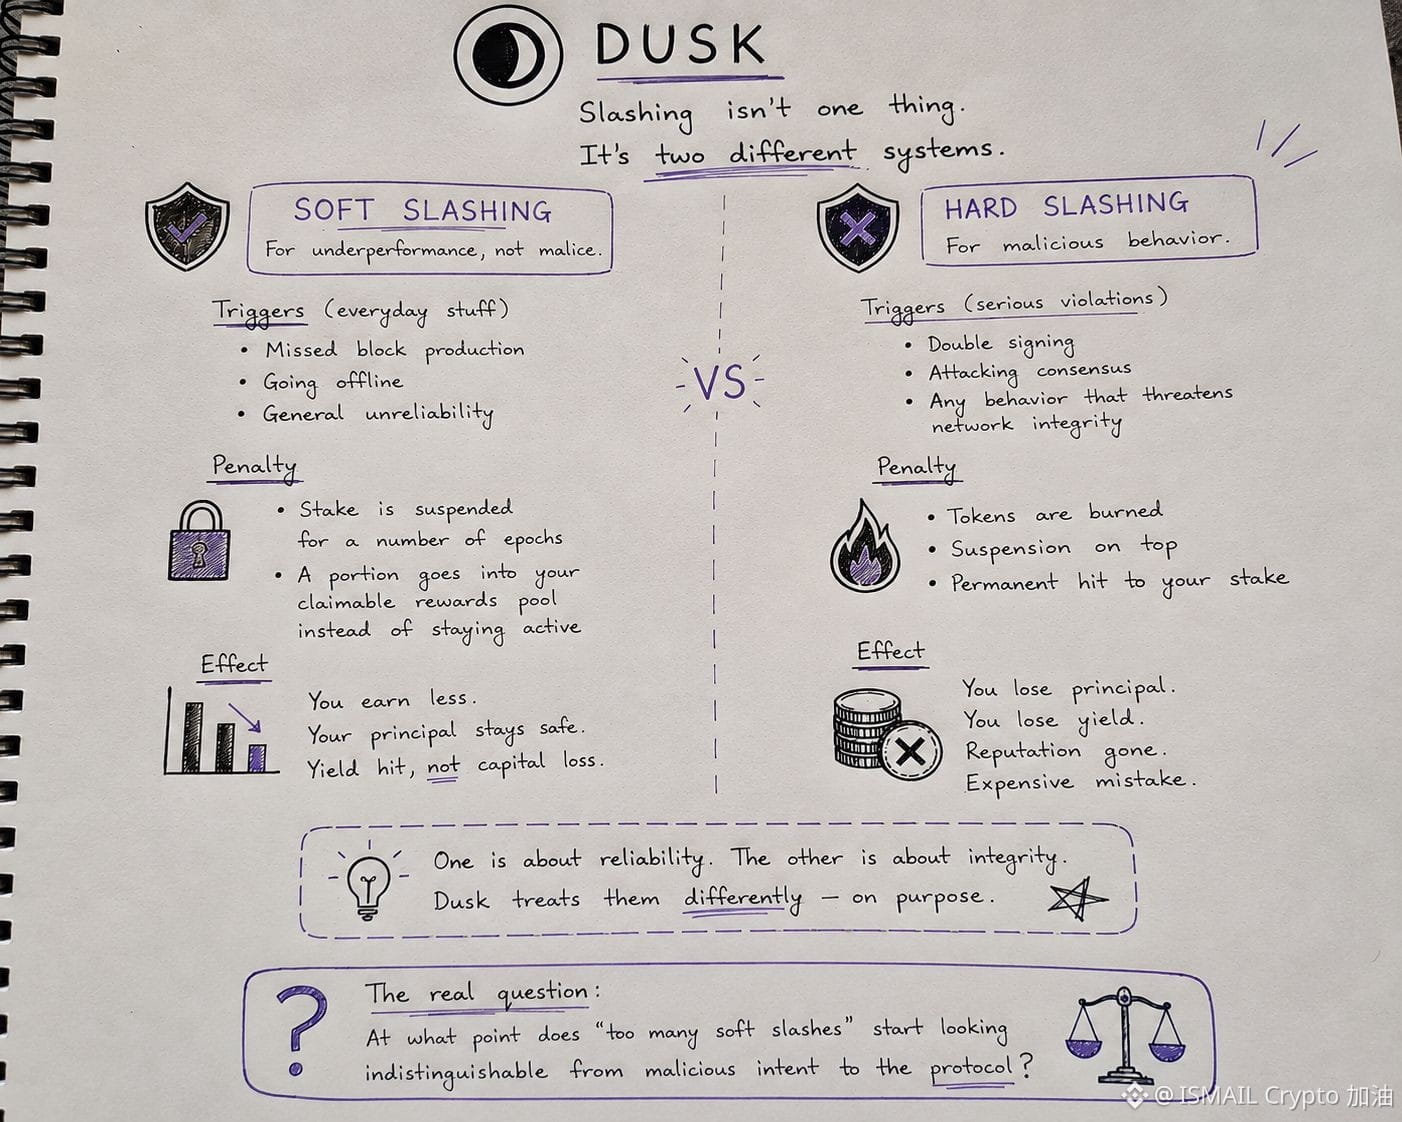
$DUSK のスラッシング(削減)が「ひとつの意味」を指すものとして仮定しつつ、それでもルールを破れば賭け金を失うことになる。実はそれは非常に異なる2つのシステムに分かれていて、ステーキングするかどうかでその違いが実際に重要になる。
ソフト・スラッシングは、日常的なことに対して発動する。たとえばプロビジョナーがブロックを生成する順番を逃す、オフラインになる、その他の一般的な不確実さ。悪意があるわけではなく、単にパフォーマンス不足だ。罰は「焼却」ではない。停止(サスペンション)である。あなたのステークは一定のエポック数の間、サイドラインに置かれ、その一部が“アクティブなまま”ではなく“請求可能な報酬プール”へ移される。その結果、元本を失うことなく、得られる報酬が減る。
ハード・スラッシングはもう一方のルートで、ネットワークの健全性を脅かすような、実際の悪意ある行為に限って適用される。そこでトークンははっきりと焼却され、さらにそのうえで停止も課される。
私に引っかかったのは、その分離がどれほど意図的かという点だ。ダウンタイムで「悪い週」を過ごしたノードと、合意形成を壊そうと能動的に試みるノードは同じ扱いを受けない。前者は一時的に利回りを奪われるが、後者は元本を恒久的に失わせる。私が調べた多くのPoSチェーンでは、すべてに通用する“どぎつい(単純な)スラッシング規則が1つだけ”ある。
そこで気になるのは、実際にはこの2つの境界をどう調整しているのか、ということだ。「ソフト・スラッシュが多すぎる」状態が、プロトコルから見て“悪意”と区別できないところまで達するのは、どの時点なのだろうか?
$GPS
{spot}(GPSUSDT)
#dusk $DUSK @Dusk
$DUSK のスラッシング(削減)が「ひとつの意味」を指すものとして仮定しつつ、それでもルールを破れば賭け金を失うことになる。実はそれは非常に異なる2つのシステムに分かれていて、ステーキングするかどうかでその違いが実際に重要になる。
ソフト・スラッシングは、日常的なことに対して発動する。たとえばプロビジョナーがブロックを生成する順番を逃す、オフラインになる、その他の一般的な不確実さ。悪意があるわけではなく、単にパフォーマンス不足だ。罰は「焼却」ではない。停止(サスペンション)である。あなたのステークは一定のエポック数の間、サイドラインに置かれ、その一部が“アクティブなまま”ではなく“請求可能な報酬プール”へ移される。その結果、元本を失うことなく、得られる報酬が減る。
ハード・スラッシングはもう一方のルートで、ネットワークの健全性を脅かすような、実際の悪意ある行為に限って適用される。そこでトークンははっきりと焼却され、さらにそのうえで停止も課される。
私に引っかかったのは、その分離がどれほど意図的かという点だ。ダウンタイムで「悪い週」を過ごしたノードと、合意形成を壊そうと能動的に試みるノードは同じ扱いを受けない。前者は一時的に利回りを奪われるが、後者は元本を恒久的に失わせる。私が調べた多くのPoSチェーンでは、すべてに通用する“どぎつい(単純な)スラッシング規則が1つだけ”ある。
そこで気になるのは、実際にはこの2つの境界をどう調整しているのか、ということだ。「ソフト・スラッシュが多すぎる」状態が、プロトコルから見て“悪意”と区別できないところまで達するのは、どの時点なのだろうか?
$GPS
$DUSK のスラッシング(削減)が「ひとつの意味」を指すものとして仮定しつつ、それでもルールを破れば賭け金を失うことになる。実はそれは非常に異なる2つのシステムに分かれていて、ステーキングするかどうかでその違いが実際に重要になる。
ソフト・スラッシングは、日常的なことに対して発動する。たとえばプロビジョナーがブロックを生成する順番を逃す、オフラインになる、その他の一般的な不確実さ。悪意があるわけではなく、単にパフォーマンス不足だ。罰は「焼却」ではない。停止(サスペンション)である。あなたのステークは一定のエポック数の間、サイドラインに置かれ、その一部が“アクティブなまま”ではなく“請求可能な報酬プール”へ移される。その結果、元本を失うことなく、得られる報酬が減る。
ハード・スラッシングはもう一方のルートで、ネットワークの健全性を脅かすような、実際の悪意ある行為に限って適用される。そこでトークンははっきりと焼却され、さらにそのうえで停止も課される。
私に引っかかったのは、その分離がどれほど意図的かという点だ。ダウンタイムで「悪い週」を過ごしたノードと、合意形成を壊そうと能動的に試みるノードは同じ扱いを受けない。前者は一時的に利回りを奪われるが、後者は元本を恒久的に失わせる。私が調べた多くのPoSチェーンでは、すべてに通用する“どぎつい(単純な)スラッシング規則が1つだけ”ある。
そこで気になるのは、実際にはこの2つの境界をどう調整しているのか、ということだ。「ソフト・スラッシュが多すぎる」状態が、プロトコルから見て“悪意”と区別できないところまで達するのは、どの時点なのだろうか?
$GPS
11
3
281
#termmax @termmax
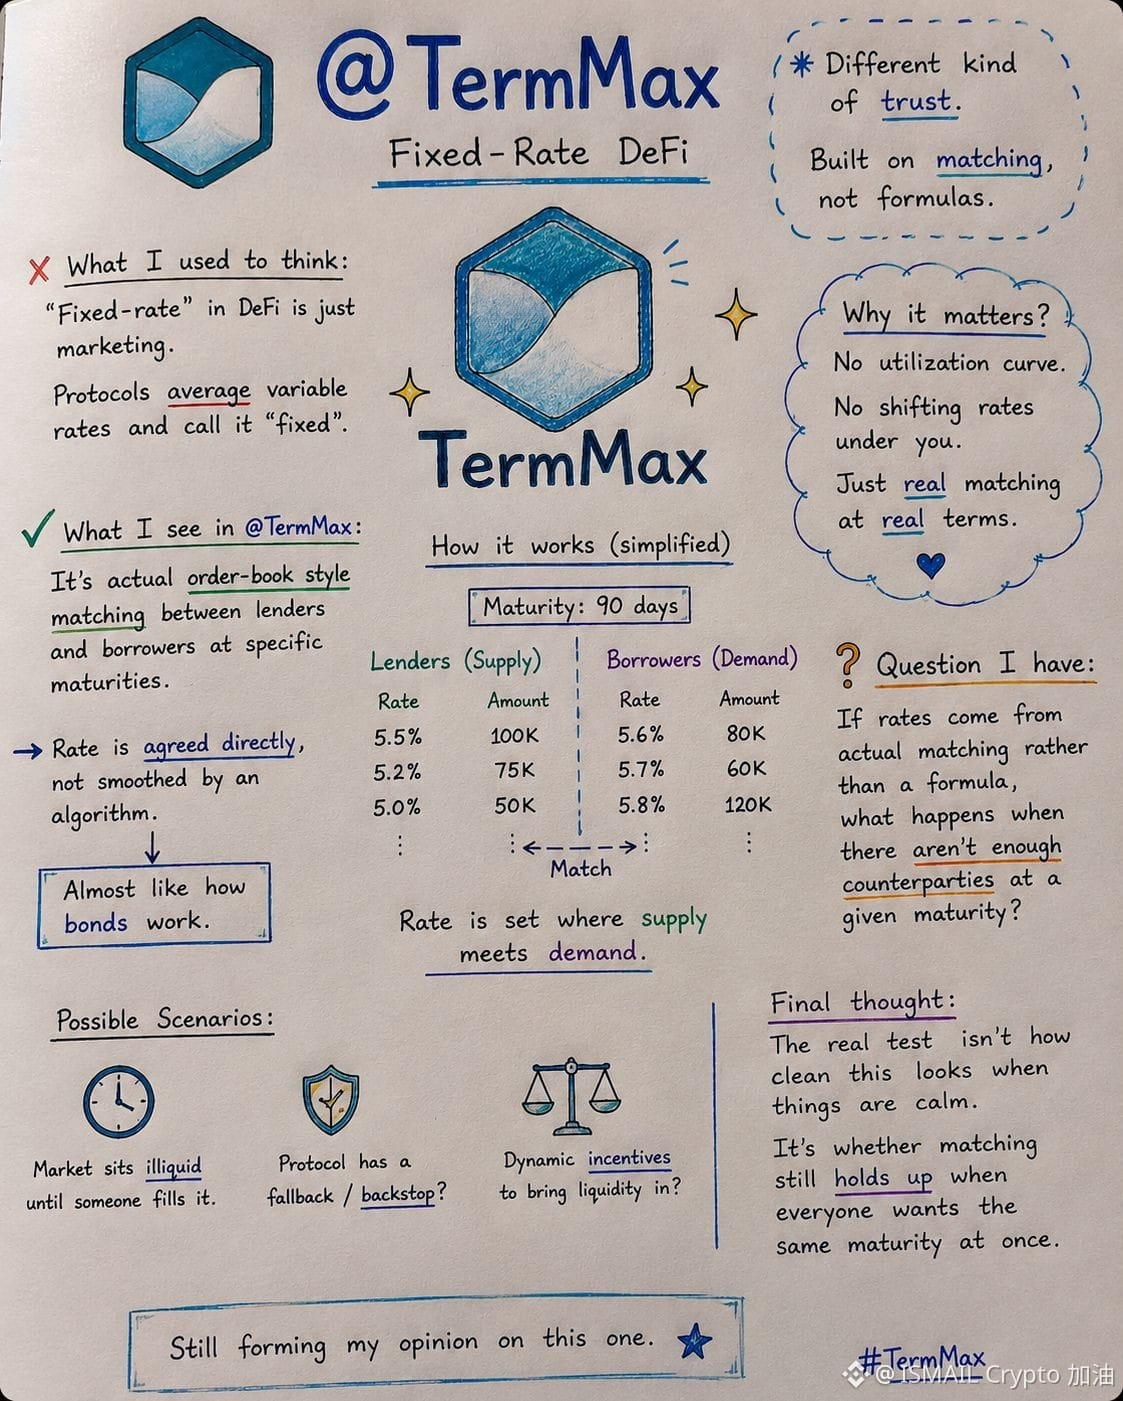
私はDeFiにおける固定金利レンディングは、基本的にマーケティング上の用語であって――プロトコルが変動金利の平均を取って「固定」と呼んでいるだけだと思っていました。ところが、@termmax を詳しく見ると、その見方が少し変わりました。
実際に起きているのは、満期ごとに貸し手と借り手を結びつける、オーダーブック方式のマッチングです。つまり、金利はアルゴリズムで平滑化されるのではなく、合意によって直接決まる。これは、ちょうど債券が機能するのに近いです。私がDeFiで慣れている「利用率カーブがあなたの状況に応じて移動する」タイプの信頼とは、別の種類の信頼ですね。
また、以前は考えたことのないことを疑問に思うようになりました。もし金利が実際のマッチングに由来するなら、特定の満期で相手方が十分にいない場合はどうなるのでしょう?市場は誰かが埋めてくれるまで非流動のまま放置されるのか、それともプロトコル側にフォールバック(代替の仕組み)があるのか。
まだ完全な答えはありません。本当の試金石は、状況が落ち着いているときに見た目がどれだけ綺麗かではなく、全員が同じ満期を同時に望むときでもマッチングが成り立つかどうかだと思っています。まだこの件について意見を形成している途中です。 #TermMax $ACE $GPS
#termmax @TermMax
私はDeFiにおける固定金利レンディングは、基本的にマーケティング上の用語であって――プロトコルが変動金利の平均を取って「固定」と呼んでいるだけだと思っていました。ところが、@TermMax を詳しく見ると、その見方が少し変わりました。
実際に起きているのは、満期ごとに貸し手と借り手を結びつける、オーダーブック方式のマッチングです。つまり、金利はアルゴリズムで平滑化されるのではなく、合意によって直接決まる。これは、ちょうど債券が機能するのに近いです。私がDeFiで慣れている「利用率カーブがあなたの状況に応じて移動する」タイプの信頼とは、別の種類の信頼ですね。
また、以前は考えたことのないことを疑問に思うようになりました。もし金利が実際のマッチングに由来するなら、特定の満期で相手方が十分にいない場合はどうなるのでしょう?市場は誰かが埋めてくれるまで非流動のまま放置されるのか、それともプロトコル側にフォールバック(代替の仕組み)があるのか。
まだ完全な答えはありません。本当の試金石は、状況が落ち着いているときに見た目がどれだけ綺麗かではなく、全員が同じ満期を同時に望むときでもマッチングが成り立つかどうかだと思っています。まだこの件について意見を形成している途中です。 #TermMax $ACE $GPS
私はDeFiにおける固定金利レンディングは、基本的にマーケティング上の用語であって――プロトコルが変動金利の平均を取って「固定」と呼んでいるだけだと思っていました。ところが、@TermMax を詳しく見ると、その見方が少し変わりました。
実際に起きているのは、満期ごとに貸し手と借り手を結びつける、オーダーブック方式のマッチングです。つまり、金利はアルゴリズムで平滑化されるのではなく、合意によって直接決まる。これは、ちょうど債券が機能するのに近いです。私がDeFiで慣れている「利用率カーブがあなたの状況に応じて移動する」タイプの信頼とは、別の種類の信頼ですね。
また、以前は考えたことのないことを疑問に思うようになりました。もし金利が実際のマッチングに由来するなら、特定の満期で相手方が十分にいない場合はどうなるのでしょう?市場は誰かが埋めてくれるまで非流動のまま放置されるのか、それともプロトコル側にフォールバック(代替の仕組み)があるのか。
まだ完全な答えはありません。本当の試金石は、状況が落ち着いているときに見た目がどれだけ綺麗かではなく、全員が同じ満期を同時に望むときでもマッチングが成り立つかどうかだと思っています。まだこの件について意見を形成している途中です。 #TermMax $ACE $GPS
6
4
194
ビットコイン市況アップデート — 2026年8月19日
ビットコインは約$64,100で取引されており、今月初めに付けた62,000ドル台前半の安値からは小幅に上昇しているものの、2026年の高値である約$126,000を大きく下回っています。前日の朝からはおよそ$875上昇しましたが、それでも一年前に比べるとかなり遠い水準です。全体像として、BTCは2026年を9万3,000ドル超でスタートし、その後は年の大半を通じて下方向に推移してきました。現在は、約$62,500が下支えとなり、$65,000〜$70,000が上値抵抗のレンジで推移しています。
価格変動を左右する要因
ETFフローが不安定。今月の機関投資家の需要は変動が大きいです。スポット・ビットコインETFは、BTCが$65,000の水準を上抜けたことを受けて、8月上旬において4月中旬以来で最も強い週次の資金流入(約8億5,300万ドル)を記録しました。しかし勢いは急速に反転しました。翌週は、6月下旬以来の最大の週次下げ幅となる約3億9,000万ドルの純流出が見られています。ブラックロックのIBITは、このスイングの両側でフローを引き続き支配しています。
マクロの逆風。予想を上回るCPI(3.4%)と、失業保険申請件数が20.9万件まで上昇したことが、リスク資産に新たな不確実性の層を加えています。一方で、ゴールドマン・サックスは9月のFRB利上げは非常に起こりにくいと述べており、下方向への歯止めとなっています。
セキュリティ面の不安。今月初めのコールドウォレットへのハッキングによって、自己管理(セルフカストディ)と規制されたカストディ(委託保管)手段の是非をめぐる議論が再燃しましたが、ETFへの持続的な資金シフトにつながったわけではありません。
より大きな全体像
年初来高値から見たビットコインの約30%の下落は大きいものの、過度に珍しいわけではありません。強気相場の局面でも、その規模の調整は何度も起きています。総供給量の95%以上が既にマイニング済みであることから、「希少性」シナリオは依然として維持されています。市場ウォッチャーの関心は主に、BTCが100日移動平均線と200日移動平均線を取り戻して、より持続的なトレンド転換を示せるかどうかに向けられています。
注目すべき主要水準:$62,500〜$62,800付近のサポート、$65,000〜$70,000ゾーンのレジスタンス。
以下は情報提供のみを目的とした市場サマリーであり、投資助言ではありません。必ずご自身で調べてください(DYOR)。
$BTC
{spot}(BTCUSDT)
$OPG
{spot}(OPGUSDT)
ビットコイン市況アップデート — 2026年8月19日
ビットコインは約$64,100で取引されており、今月初めに付けた62,000ドル台前半の安値からは小幅に上昇しているものの、2026年の高値である約$126,000を大きく下回っています。前日の朝からはおよそ$875上昇しましたが、それでも一年前に比べるとかなり遠い水準です。全体像として、BTCは2026年を9万3,000ドル超でスタートし、その後は年の大半を通じて下方向に推移してきました。現在は、約$62,500が下支えとなり、$65,000〜$70,000が上値抵抗のレンジで推移しています。
価格変動を左右する要因
ETFフローが不安定。今月の機関投資家の需要は変動が大きいです。スポット・ビットコインETFは、BTCが$65,000の水準を上抜けたことを受けて、8月上旬において4月中旬以来で最も強い週次の資金流入(約8億5,300万ドル)を記録しました。しかし勢いは急速に反転しました。翌週は、6月下旬以来の最大の週次下げ幅となる約3億9,000万ドルの純流出が見られています。ブラックロックのIBITは、このスイングの両側でフローを引き続き支配しています。
マクロの逆風。予想を上回るCPI(3.4%)と、失業保険申請件数が20.9万件まで上昇したことが、リスク資産に新たな不確実性の層を加えています。一方で、ゴールドマン・サックスは9月のFRB利上げは非常に起こりにくいと述べており、下方向への歯止めとなっています。
セキュリティ面の不安。今月初めのコールドウォレットへのハッキングによって、自己管理(セルフカストディ)と規制されたカストディ(委託保管)手段の是非をめぐる議論が再燃しましたが、ETFへの持続的な資金シフトにつながったわけではありません。
より大きな全体像
年初来高値から見たビットコインの約30%の下落は大きいものの、過度に珍しいわけではありません。強気相場の局面でも、その規模の調整は何度も起きています。総供給量の95%以上が既にマイニング済みであることから、「希少性」シナリオは依然として維持されています。市場ウォッチャーの関心は主に、BTCが100日移動平均線と200日移動平均線を取り戻して、より持続的なトレンド転換を示せるかどうかに向けられています。
注目すべき主要水準:$62,500〜$62,800付近のサポート、$65,000〜$70,000ゾーンのレジスタンス。
以下は情報提供のみを目的とした市場サマリーであり、投資助言ではありません。必ずご自身で調べてください(DYOR)。
$BTC
$OPG
ビットコインは約$64,100で取引されており、今月初めに付けた62,000ドル台前半の安値からは小幅に上昇しているものの、2026年の高値である約$126,000を大きく下回っています。前日の朝からはおよそ$875上昇しましたが、それでも一年前に比べるとかなり遠い水準です。全体像として、BTCは2026年を9万3,000ドル超でスタートし、その後は年の大半を通じて下方向に推移してきました。現在は、約$62,500が下支えとなり、$65,000〜$70,000が上値抵抗のレンジで推移しています。
価格変動を左右する要因
ETFフローが不安定。今月の機関投資家の需要は変動が大きいです。スポット・ビットコインETFは、BTCが$65,000の水準を上抜けたことを受けて、8月上旬において4月中旬以来で最も強い週次の資金流入(約8億5,300万ドル)を記録しました。しかし勢いは急速に反転しました。翌週は、6月下旬以来の最大の週次下げ幅となる約3億9,000万ドルの純流出が見られています。ブラックロックのIBITは、このスイングの両側でフローを引き続き支配しています。
マクロの逆風。予想を上回るCPI(3.4%)と、失業保険申請件数が20.9万件まで上昇したことが、リスク資産に新たな不確実性の層を加えています。一方で、ゴールドマン・サックスは9月のFRB利上げは非常に起こりにくいと述べており、下方向への歯止めとなっています。
セキュリティ面の不安。今月初めのコールドウォレットへのハッキングによって、自己管理(セルフカストディ)と規制されたカストディ(委託保管)手段の是非をめぐる議論が再燃しましたが、ETFへの持続的な資金シフトにつながったわけではありません。
より大きな全体像
年初来高値から見たビットコインの約30%の下落は大きいものの、過度に珍しいわけではありません。強気相場の局面でも、その規模の調整は何度も起きています。総供給量の95%以上が既にマイニング済みであることから、「希少性」シナリオは依然として維持されています。市場ウォッチャーの関心は主に、BTCが100日移動平均線と200日移動平均線を取り戻して、より持続的なトレンド転換を示せるかどうかに向けられています。
注目すべき主要水準:$62,500〜$62,800付近のサポート、$65,000〜$70,000ゾーンのレジスタンス。
以下は情報提供のみを目的とした市場サマリーであり、投資助言ではありません。必ずご自身で調べてください(DYOR)。
$BTC
$OPG
1
2
89
確認済み
#dusk $DUSK @Dusk_Foundation
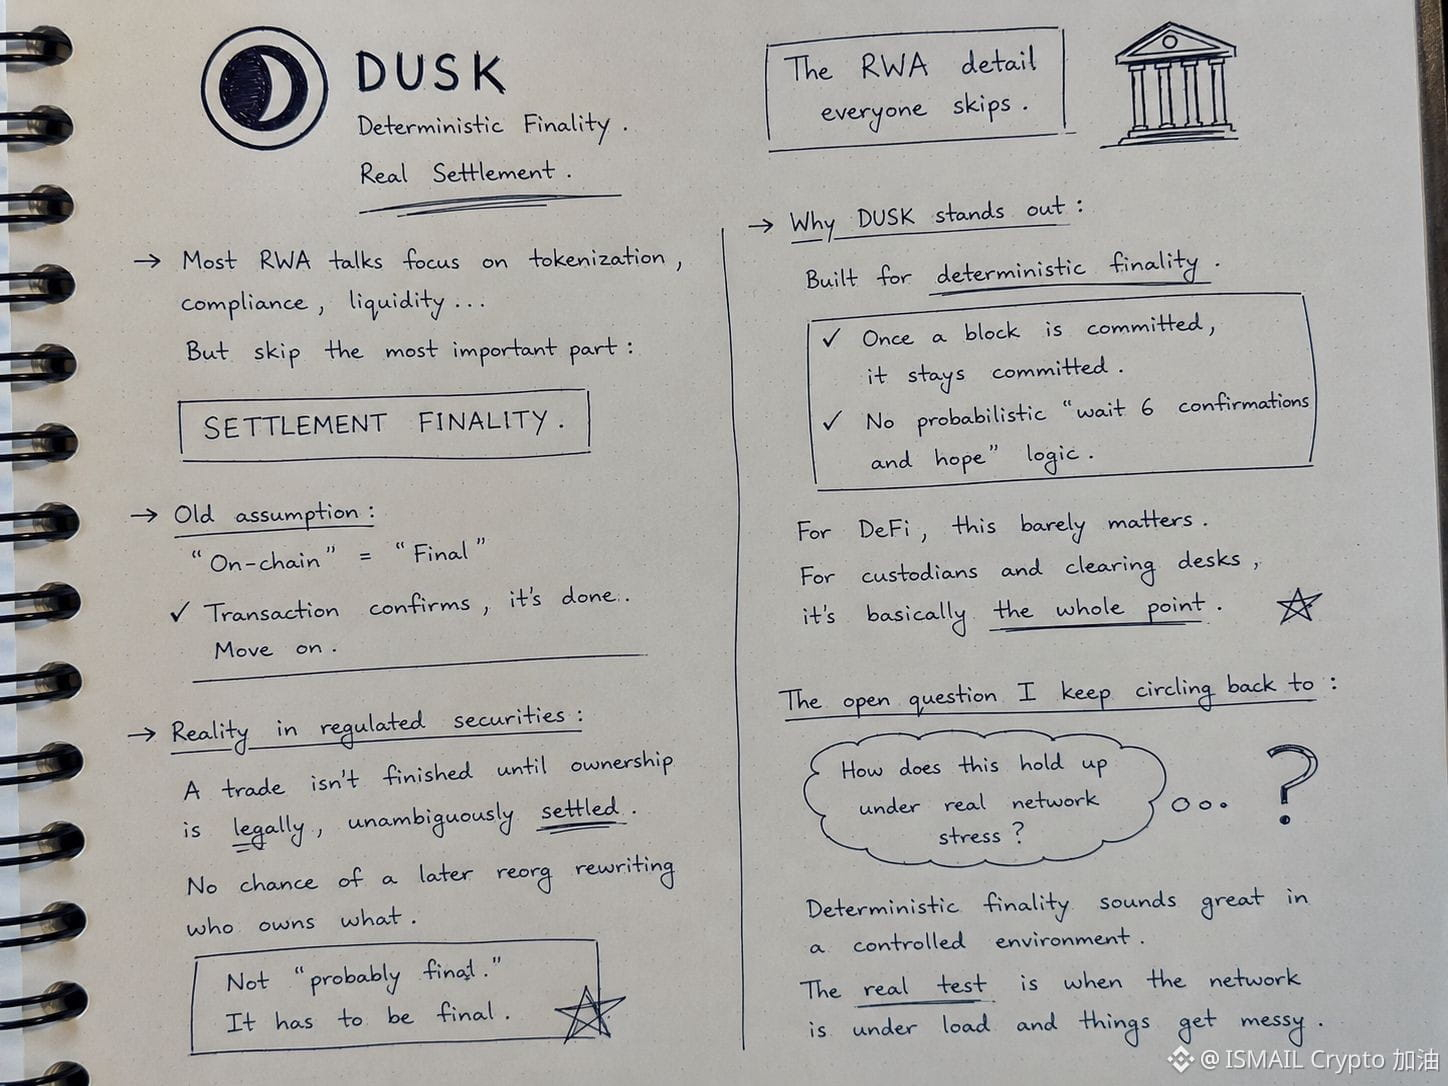
最近のRWA(現実資産)に関する議論の多くが完全にスキップしてしまいがちなことを考えていて、それは「決済の最終性(settlement finality)」です。
長い間、私は「オンチェーン(on-chain)」であることは自動的に「最終的(final)」であることを意味すると想定していました。取引が承認(確認)されれば、それで完了、次へ進む。これは単純な送金なら問題なく成立していましたが、規制された有価証券の文脈でそれを考え始めると、前提が崩れ始めました。つまり、取引が本当に終わったと言えるのは、所有権が法的に、明確かつ一意に(unambiguously)決済されていて、後からリオーグ(reorg)によって「誰が何を持っているか」が静かに書き換えられる余地がない場合だけです。
その細部が私をDuskのコンセンサス設計を詳しく見直すきっかけになりました。そこでは「決定的最終性(deterministic finality)」が前提として作られています。つまり、ブロックがコミットされれば、確率的に「6回の確認を待って期待する(wait six confirmations and hope)」といったロジックではなく、コミットされた状態がそのまま固定され続けます。日常的なDeFiでは、この違いはほとんど気になりません。しかし、カストディアンやクリアリングデスクにとっては、ほぼそれがすべてです。「たぶん最終」では、機関投資家の決済は運用できません。
ただ、まだ十分に読み切れていないのは、実際のネットワークにストレスがかかった状況で、これがどう振る舞うのかという点です。きれいなテストネット環境だけでなく、ネットワークが負荷を受けてぐちゃぐちゃになったときにも、それでも決定的であり続けるのかが本当の試金石です。
答えを主張しているわけではありません。ただ、私がずっと行ったり来たりしているのは、その問いです。 #dusk $DUSK
{spot}(DUSKUSDT)
@Dusk_Foundation
$ACE
{spot}(ACEUSDT)
#dusk $DUSK @Dusk
最近のRWA(現実資産)に関する議論の多くが完全にスキップしてしまいがちなことを考えていて、それは「決済の最終性(settlement finality)」です。
長い間、私は「オンチェーン(on-chain)」であることは自動的に「最終的(final)」であることを意味すると想定していました。取引が承認(確認)されれば、それで完了、次へ進む。これは単純な送金なら問題なく成立していましたが、規制された有価証券の文脈でそれを考え始めると、前提が崩れ始めました。つまり、取引が本当に終わったと言えるのは、所有権が法的に、明確かつ一意に(unambiguously)決済されていて、後からリオーグ(reorg)によって「誰が何を持っているか」が静かに書き換えられる余地がない場合だけです。
その細部が私をDuskのコンセンサス設計を詳しく見直すきっかけになりました。そこでは「決定的最終性(deterministic finality)」が前提として作られています。つまり、ブロックがコミットされれば、確率的に「6回の確認を待って期待する(wait six confirmations and hope)」といったロジックではなく、コミットされた状態がそのまま固定され続けます。日常的なDeFiでは、この違いはほとんど気になりません。しかし、カストディアンやクリアリングデスクにとっては、ほぼそれがすべてです。「たぶん最終」では、機関投資家の決済は運用できません。
ただ、まだ十分に読み切れていないのは、実際のネットワークにストレスがかかった状況で、これがどう振る舞うのかという点です。きれいなテストネット環境だけでなく、ネットワークが負荷を受けてぐちゃぐちゃになったときにも、それでも決定的であり続けるのかが本当の試金石です。
答えを主張しているわけではありません。ただ、私がずっと行ったり来たりしているのは、その問いです。 #dusk $DUSK
@Dusk
$ACE
最近のRWA(現実資産)に関する議論の多くが完全にスキップしてしまいがちなことを考えていて、それは「決済の最終性(settlement finality)」です。
長い間、私は「オンチェーン(on-chain)」であることは自動的に「最終的(final)」であることを意味すると想定していました。取引が承認(確認)されれば、それで完了、次へ進む。これは単純な送金なら問題なく成立していましたが、規制された有価証券の文脈でそれを考え始めると、前提が崩れ始めました。つまり、取引が本当に終わったと言えるのは、所有権が法的に、明確かつ一意に(unambiguously)決済されていて、後からリオーグ(reorg)によって「誰が何を持っているか」が静かに書き換えられる余地がない場合だけです。
その細部が私をDuskのコンセンサス設計を詳しく見直すきっかけになりました。そこでは「決定的最終性(deterministic finality)」が前提として作られています。つまり、ブロックがコミットされれば、確率的に「6回の確認を待って期待する(wait six confirmations and hope)」といったロジックではなく、コミットされた状態がそのまま固定され続けます。日常的なDeFiでは、この違いはほとんど気になりません。しかし、カストディアンやクリアリングデスクにとっては、ほぼそれがすべてです。「たぶん最終」では、機関投資家の決済は運用できません。
ただ、まだ十分に読み切れていないのは、実際のネットワークにストレスがかかった状況で、これがどう振る舞うのかという点です。きれいなテストネット環境だけでなく、ネットワークが負荷を受けてぐちゃぐちゃになったときにも、それでも決定的であり続けるのかが本当の試金石です。
答えを主張しているわけではありません。ただ、私がずっと行ったり来たりしているのは、その問いです。 #dusk $DUSK
@Dusk
$ACE
6
3
300
SHIBINHOOD ($WOOF): 一目で見落とす16,000倍のチャンス
数字の話をしよう。SHIBの史上最高値(ATH): $40,000,000,000。SHIBの現在: $2,000,000,000。SHIBINHOODの現在: $2,500,000。SHIB――$1,000を$50,000,000に変えたトークン――は、現在WOOFより800倍大きい。SHIBの現価格では、WOOFはSHIBが今いる場所に追いつくのに800倍が必要だ。SHIBのATHなら16,000倍。そしてオンチェーンのデータは、SHIBを築いたのと同じ手がWOOFの背後にあることを示している。
証拠: 2020年7月24日、SHIBデプロイヤーはWOOFデプロイヤーへ200 KARMAを直接送った。SHIBデプロイヤーの最初のKarma DAOとのやり取りの2日後だ。WOOFデプロイヤーは、SHIBが公開される前からインナーサークルにいた。同じFTXアドレスから資金が供給されており、47秒しか違わない。さらに、その後WOOFデプロイヤーは6年間眠った。そして2026年7月27日――Robinhood Chainの26日目――にSHIBINHOODをローンチした。では、6年間もSHIBデプロイヤーとのつながりを保ち、暗号の一つのサイクル全体を生き延び、チェーンが新たに稼働した瞬間に犬トークンを立ち上げる“どんなオペレーター”なのか? それは、世界より先にSHIBを知っていたタイプのことだ。
数学: もしWOOFがSHIBの現在の時価総額$2Bに追いつけば、$100は$80,000に、$1,000は$800,000になる。もしWOOFがSHIBの$40B ATHに触れることがあれば、$100は$1,600,000に、$1,000は$16,000,000になる。これは予測ではない。血統とタイミングがかみ合ったときに、数学的に“起こり得る範囲”を地図にしたものだ。
時価総額$1MのSHIBを逃した。1セント未満のDOGEも逃した。CoinGeckoに上がる前のPEPEも逃した。けれど今は、SHIBデプロイヤーに直接つながる$2.5Mのトークンがある。6年間眠っていたウォレットはOGの規律を叫んでいる。40M+の潜在的な個人ユーザーを抱えるRobinhood Chainでローンチされ、弱気相場〜強気相場の前段階でのポジショニングもできている。 https://x.com/moon_or_doom/status/2084667186094989800
🔗 調査: https://thecryptobasic.com/2026/08/03/on-chain-data-exposes-link-between-the-shiba-inu-and-shibinhood-deployers/
🔗 コントラクト: https://robinhoodchain.blockscout.com/address/0xe15db7C8547A0adD11eB26A700246cCa08aEfCe5
$WOOF.US F @shibinhoodx
#SHIBINHOOD #WOOF #RobinhoodChain #SHIB #1000xGem
SHIBINHOOD ($WOOF): 一目で見落とす16,000倍のチャンス
数字の話をしよう。SHIBの史上最高値(ATH): $40,000,000,000。SHIBの現在: $2,000,000,000。SHIBINHOODの現在: $2,500,000。SHIB――$1,000を$50,000,000に変えたトークン――は、現在WOOFより800倍大きい。SHIBの現価格では、WOOFはSHIBが今いる場所に追いつくのに800倍が必要だ。SHIBのATHなら16,000倍。そしてオンチェーンのデータは、SHIBを築いたのと同じ手がWOOFの背後にあることを示している。
証拠: 2020年7月24日、SHIBデプロイヤーはWOOFデプロイヤーへ200 KARMAを直接送った。SHIBデプロイヤーの最初のKarma DAOとのやり取りの2日後だ。WOOFデプロイヤーは、SHIBが公開される前からインナーサークルにいた。同じFTXアドレスから資金が供給されており、47秒しか違わない。さらに、その後WOOFデプロイヤーは6年間眠った。そして2026年7月27日――Robinhood Chainの26日目――にSHIBINHOODをローンチした。では、6年間もSHIBデプロイヤーとのつながりを保ち、暗号の一つのサイクル全体を生き延び、チェーンが新たに稼働した瞬間に犬トークンを立ち上げる“どんなオペレーター”なのか? それは、世界より先にSHIBを知っていたタイプのことだ。
数学: もしWOOFがSHIBの現在の時価総額$2Bに追いつけば、$100は$80,000に、$1,000は$800,000になる。もしWOOFがSHIBの$40B ATHに触れることがあれば、$100は$1,600,000に、$1,000は$16,000,000になる。これは予測ではない。血統とタイミングがかみ合ったときに、数学的に“起こり得る範囲”を地図にしたものだ。
時価総額$1MのSHIBを逃した。1セント未満のDOGEも逃した。CoinGeckoに上がる前のPEPEも逃した。けれど今は、SHIBデプロイヤーに直接つながる$2.5Mのトークンがある。6年間眠っていたウォレットはOGの規律を叫んでいる。40M+の潜在的な個人ユーザーを抱えるRobinhood Chainでローンチされ、弱気相場〜強気相場の前段階でのポジショニングもできている。 https://x.com/moon_or_doom/status/2084667186094989800
🔗 調査: https://thecryptobasic.com/2026/08/03/on-chain-data-exposes-link-between-the-shiba-inu-and-shibinhood-deployers/
🔗 コントラクト: https://robinhoodchain.blockscout.com/address/0xe15db7C8547A0adD11eB26A700246cCa08aEfCe5
$WOOF.US F @shibinhoodx
#SHIBINHOOD #WOOF #RobinhoodChain #SHIB #1000xGem
数字の話をしよう。SHIBの史上最高値(ATH): $40,000,000,000。SHIBの現在: $2,000,000,000。SHIBINHOODの現在: $2,500,000。SHIB――$1,000を$50,000,000に変えたトークン――は、現在WOOFより800倍大きい。SHIBの現価格では、WOOFはSHIBが今いる場所に追いつくのに800倍が必要だ。SHIBのATHなら16,000倍。そしてオンチェーンのデータは、SHIBを築いたのと同じ手がWOOFの背後にあることを示している。
証拠: 2020年7月24日、SHIBデプロイヤーはWOOFデプロイヤーへ200 KARMAを直接送った。SHIBデプロイヤーの最初のKarma DAOとのやり取りの2日後だ。WOOFデプロイヤーは、SHIBが公開される前からインナーサークルにいた。同じFTXアドレスから資金が供給されており、47秒しか違わない。さらに、その後WOOFデプロイヤーは6年間眠った。そして2026年7月27日――Robinhood Chainの26日目――にSHIBINHOODをローンチした。では、6年間もSHIBデプロイヤーとのつながりを保ち、暗号の一つのサイクル全体を生き延び、チェーンが新たに稼働した瞬間に犬トークンを立ち上げる“どんなオペレーター”なのか? それは、世界より先にSHIBを知っていたタイプのことだ。
数学: もしWOOFがSHIBの現在の時価総額$2Bに追いつけば、$100は$80,000に、$1,000は$800,000になる。もしWOOFがSHIBの$40B ATHに触れることがあれば、$100は$1,600,000に、$1,000は$16,000,000になる。これは予測ではない。血統とタイミングがかみ合ったときに、数学的に“起こり得る範囲”を地図にしたものだ。
時価総額$1MのSHIBを逃した。1セント未満のDOGEも逃した。CoinGeckoに上がる前のPEPEも逃した。けれど今は、SHIBデプロイヤーに直接つながる$2.5Mのトークンがある。6年間眠っていたウォレットはOGの規律を叫んでいる。40M+の潜在的な個人ユーザーを抱えるRobinhood Chainでローンチされ、弱気相場〜強気相場の前段階でのポジショニングもできている。 https://x.com/moon_or_doom/status/2084667186094989800
🔗 調査: https://thecryptobasic.com/2026/08/03/on-chain-data-exposes-link-between-the-shiba-inu-and-shibinhood-deployers/
🔗 コントラクト: https://robinhoodchain.blockscout.com/address/0xe15db7C8547A0adD11eB26A700246cCa08aEfCe5
$WOOF.US F @shibinhoodx
#SHIBINHOOD #WOOF #RobinhoodChain #SHIB #1000xGem
1
2
119
確認済み
$DUSK 2K USDT(30日間の取引)
#dusk $DUSK @Dusk_Foundation
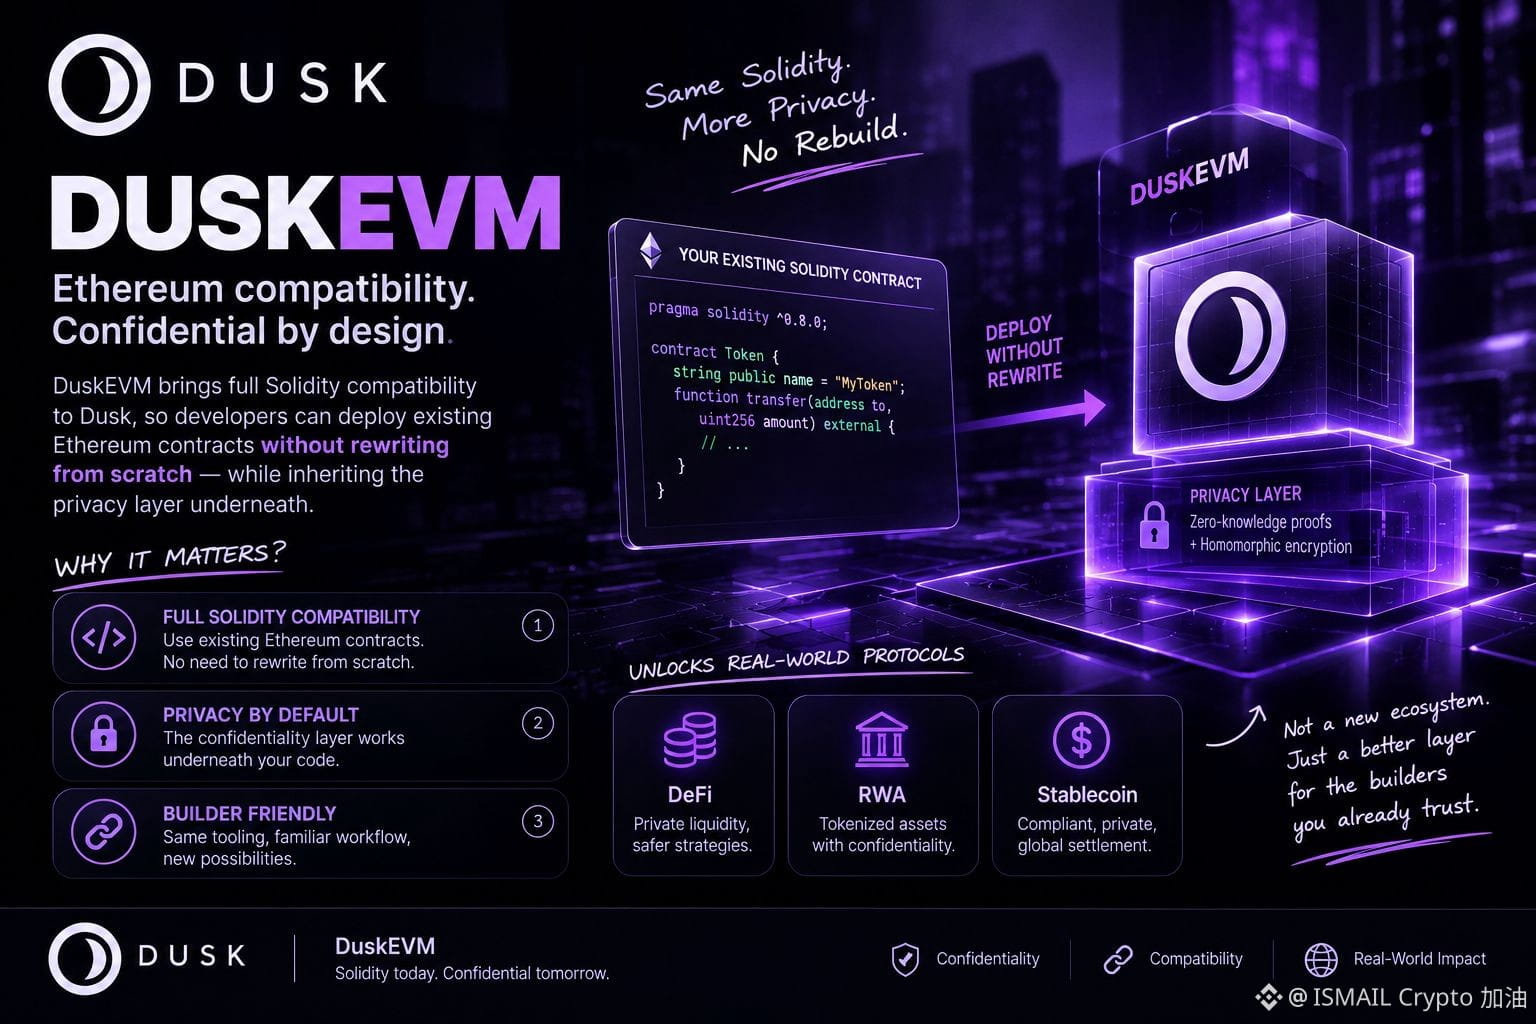
しばらくの間、プライバシーチェーンと開発者の採用は、基本的に相反するものだと考えていました。プライバシーには、通常カスタムツールやカスタム言語、そしてより小さなエコシステムが伴います。これはニッチなユースケースなら問題ないのですが、スケールする場面でビルダーが移行するようなものではありません。これが、Duskに入る前の私の頭の中の前提でした。
しかし、DuskEVMはその前提を覆してくれました。完全にSolidity互換なので、既存のEthereumコントラクトは、理論上、書き直しをゼロからやり直さずに再デプロイできます。これは些細な話ではありません。つまり、プライバシーレイヤーは「まったく新しいスタックを学んで導入する」ものではなく、「すでに書き方を知っているコードの下に自然に組み込まれる」ものになる、ということです。
私が繰り返し立ち返っているのは、これが実際に何を可能にするのかという点です。DeFi、RWA、ステーブルコインの多くは、機密性を前提に作られていませんでした。互換性を損なわずにそれを実現するためのツーリングが、これまで十分に存在していなかったからです。もしDuskEVMが実運用で耐えられるなら、そうしたプロトコルが「全面的な作り直しなしに」プライバシーを追加するためのハードルを大きく下げられます。
まだ「確定した勝利」として扱っているわけではありません。互換性の主張は簡単にできますが、契約が複雑になってくると、その証明は難しくなります。とはいえ、私が初めて見たのは、プライバシーを重視するL1が、\"新しいエコシステムで作り直して\"ではなく\"最初からやり直さなくてもいい\"という真剣な説得を行うケースでした。
$DUSK
{spot}(DUSKUSDT)
$OPG
{spot}(OPGUSDT)
#dusk $DUSK @Dusk
しばらくの間、プライバシーチェーンと開発者の採用は、基本的に相反するものだと考えていました。プライバシーには、通常カスタムツールやカスタム言語、そしてより小さなエコシステムが伴います。これはニッチなユースケースなら問題ないのですが、スケールする場面でビルダーが移行するようなものではありません。これが、Duskに入る前の私の頭の中の前提でした。
しかし、DuskEVMはその前提を覆してくれました。完全にSolidity互換なので、既存のEthereumコントラクトは、理論上、書き直しをゼロからやり直さずに再デプロイできます。これは些細な話ではありません。つまり、プライバシーレイヤーは「まったく新しいスタックを学んで導入する」ものではなく、「すでに書き方を知っているコードの下に自然に組み込まれる」ものになる、ということです。
私が繰り返し立ち返っているのは、これが実際に何を可能にするのかという点です。DeFi、RWA、ステーブルコインの多くは、機密性を前提に作られていませんでした。互換性を損なわずにそれを実現するためのツーリングが、これまで十分に存在していなかったからです。もしDuskEVMが実運用で耐えられるなら、そうしたプロトコルが「全面的な作り直しなしに」プライバシーを追加するためのハードルを大きく下げられます。
まだ「確定した勝利」として扱っているわけではありません。互換性の主張は簡単にできますが、契約が複雑になってくると、その証明は難しくなります。とはいえ、私が初めて見たのは、プライバシーを重視するL1が、\"新しいエコシステムで作り直して\"ではなく\"最初からやり直さなくてもいい\"という真剣な説得を行うケースでした。
$DUSK
$OPG
しばらくの間、プライバシーチェーンと開発者の採用は、基本的に相反するものだと考えていました。プライバシーには、通常カスタムツールやカスタム言語、そしてより小さなエコシステムが伴います。これはニッチなユースケースなら問題ないのですが、スケールする場面でビルダーが移行するようなものではありません。これが、Duskに入る前の私の頭の中の前提でした。
しかし、DuskEVMはその前提を覆してくれました。完全にSolidity互換なので、既存のEthereumコントラクトは、理論上、書き直しをゼロからやり直さずに再デプロイできます。これは些細な話ではありません。つまり、プライバシーレイヤーは「まったく新しいスタックを学んで導入する」ものではなく、「すでに書き方を知っているコードの下に自然に組み込まれる」ものになる、ということです。
私が繰り返し立ち返っているのは、これが実際に何を可能にするのかという点です。DeFi、RWA、ステーブルコインの多くは、機密性を前提に作られていませんでした。互換性を損なわずにそれを実現するためのツーリングが、これまで十分に存在していなかったからです。もしDuskEVMが実運用で耐えられるなら、そうしたプロトコルが「全面的な作り直しなしに」プライバシーを追加するためのハードルを大きく下げられます。
まだ「確定した勝利」として扱っているわけではありません。互換性の主張は簡単にできますが、契約が複雑になってくると、その証明は難しくなります。とはいえ、私が初めて見たのは、プライバシーを重視するL1が、\"新しいエコシステムで作り直して\"ではなく\"最初からやり直さなくてもいい\"という真剣な説得を行うケースでした。
$DUSK
$OPG
2
4
372
一部該当
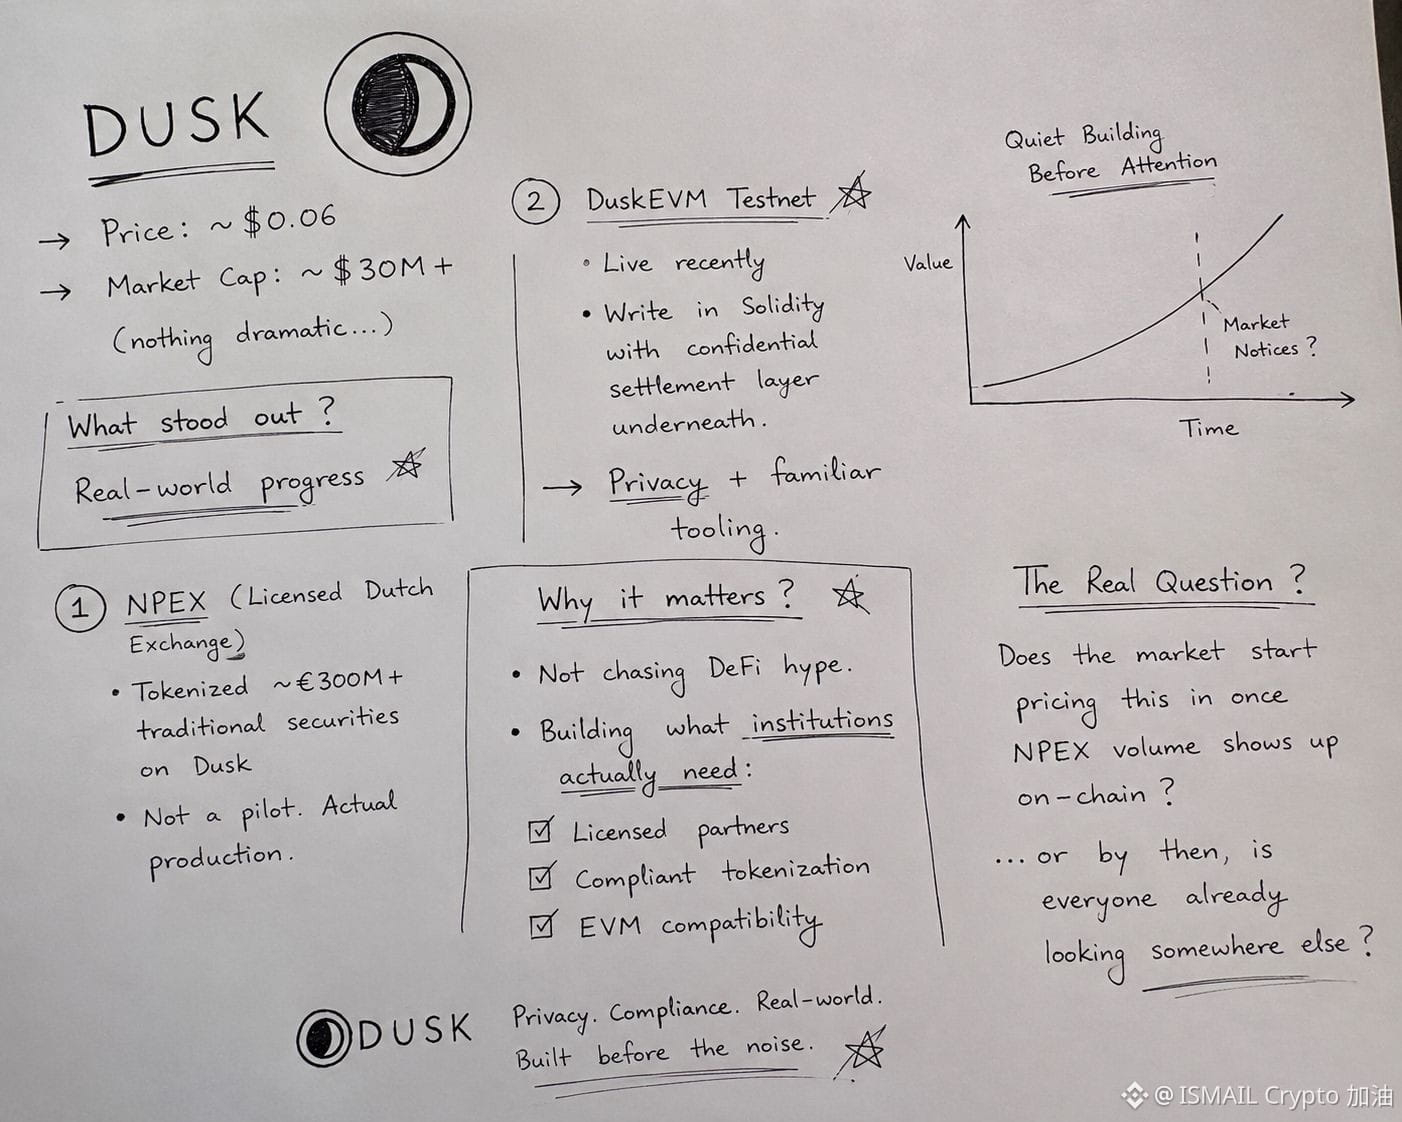
昨夜、習慣でエクスプローラーを眺めていたら、DUSKがだいたい6セント付近にいて、時価総額は3,000万ドルちょっとという状態でした。表面上は大したことは何もありません——ただ、こういうときこそ、価格の先を見て、実際に何が作られているのか掘り下げる価値があります。
今回目を引いたのは、プライバシーの訴求そのものというより、現実世界側がどれだけ進んでいるかでした。ライセンスを持つオランダの取引所NPEXは、すでにDusk上で数億ユーロ分の、従来型の証券をトークン化しています。これは試験ではなく、本番です。さらに、DuskEVMのテストネットが最近稼働開始し、開発者はSolidityで書きつつ、その下にある機密の決済レイヤーを引き継げるようになりました。プライバシーと馴染みのある開発ツールのどちらかを選ぶ必要がない、ということです。
この点が、このプロジェクトの捉え方を変えます。DeFiの話題を追いかけたり、オンチェーン上で忙しそうに見せたりしているわけではありません。規制のある機関が本当に必要とする、つまらないけれど重要な要素を、黙々と積み上げている——ライセンス取得済みのパートナー、コンプライアンスに対応したトークン化、EVM互換性——そうして注目が集まるのを待っている感じです。
それで思うのは、市場がこの点を本格的に織り込むのは、NPEXの取引量がオンチェーンで見えるようになってからなのか、それともその頃には皆が別の場所を見てしまっているのか、ということです。
@Dusk_Foundation
$DUSK
{spot}(DUSKUSDT)
$ACE
{spot}(ACEUSDT)
#dusk
昨夜、習慣でエクスプローラーを眺めていたら、DUSKがだいたい6セント付近にいて、時価総額は3,000万ドルちょっとという状態でした。表面上は大したことは何もありません——ただ、こういうときこそ、価格の先を見て、実際に何が作られているのか掘り下げる価値があります。
今回目を引いたのは、プライバシーの訴求そのものというより、現実世界側がどれだけ進んでいるかでした。ライセンスを持つオランダの取引所NPEXは、すでにDusk上で数億ユーロ分の、従来型の証券をトークン化しています。これは試験ではなく、本番です。さらに、DuskEVMのテストネットが最近稼働開始し、開発者はSolidityで書きつつ、その下にある機密の決済レイヤーを引き継げるようになりました。プライバシーと馴染みのある開発ツールのどちらかを選ぶ必要がない、ということです。
この点が、このプロジェクトの捉え方を変えます。DeFiの話題を追いかけたり、オンチェーン上で忙しそうに見せたりしているわけではありません。規制のある機関が本当に必要とする、つまらないけれど重要な要素を、黙々と積み上げている——ライセンス取得済みのパートナー、コンプライアンスに対応したトークン化、EVM互換性——そうして注目が集まるのを待っている感じです。
それで思うのは、市場がこの点を本格的に織り込むのは、NPEXの取引量がオンチェーンで見えるようになってからなのか、それともその頃には皆が別の場所を見てしまっているのか、ということです。
@Dusk
$DUSK
$ACE
#dusk
今回目を引いたのは、プライバシーの訴求そのものというより、現実世界側がどれだけ進んでいるかでした。ライセンスを持つオランダの取引所NPEXは、すでにDusk上で数億ユーロ分の、従来型の証券をトークン化しています。これは試験ではなく、本番です。さらに、DuskEVMのテストネットが最近稼働開始し、開発者はSolidityで書きつつ、その下にある機密の決済レイヤーを引き継げるようになりました。プライバシーと馴染みのある開発ツールのどちらかを選ぶ必要がない、ということです。
この点が、このプロジェクトの捉え方を変えます。DeFiの話題を追いかけたり、オンチェーン上で忙しそうに見せたりしているわけではありません。規制のある機関が本当に必要とする、つまらないけれど重要な要素を、黙々と積み上げている——ライセンス取得済みのパートナー、コンプライアンスに対応したトークン化、EVM互換性——そうして注目が集まるのを待っている感じです。
それで思うのは、市場がこの点を本格的に織り込むのは、NPEXの取引量がオンチェーンで見えるようになってからなのか、それともその頃には皆が別の場所を見てしまっているのか、ということです。
@Dusk
$DUSK
$ACE
#dusk
2
2
150
昨夜ミッドキャップのチャートを見ていたら、DUSKが隅でずっと静かにしていました――大きな出来高の急増もなく、派手でもなく、ただ着実に。そういう沈黙はたいてい、市場がまだ“実際の構築”に追いついていないサインなので、ドキュメントに戻って確認しました。
Duskは本質的に、取引を隠すことが目的というわけではありません。解決している本当の課題はもっと難しいものです。金融系ブロックチェーンでは、プライバシーと検証可能性を同時に必要とすることが多い。銀行はオンチェーン上のあらゆる残高や取引パターンを公開しませんが、それでも規制当局や取引相手は、正当なものであることを示す証拠を必要とします。そこで、機密スマートコントラクト(XSC)、ゼロ知識証明、そして選択的開示が登場します――プライバシーがデータを隠し、ZK証明が開示せずに主張を検証し、選択的開示が「誰が何を見るか」をきめ細かく決めるのです。
オンチェーンの動きはまだ物語(ナラティブ)に追いついている途中ですが、そのアーキテクチャは明らかに“投機のため”ではなく、機関(インスティテューション)向けに設計されています。
$DUSK
{spot}(DUSKUSDT)
$ACE
{spot}(ACEUSDT)
@Dusk_Foundation #dusk $DUSK
昨夜ミッドキャップのチャートを見ていたら、DUSKが隅でずっと静かにしていました――大きな出来高の急増もなく、派手でもなく、ただ着実に。そういう沈黙はたいてい、市場がまだ“実際の構築”に追いついていないサインなので、ドキュメントに戻って確認しました。
Duskは本質的に、取引を隠すことが目的というわけではありません。解決している本当の課題はもっと難しいものです。金融系ブロックチェーンでは、プライバシーと検証可能性を同時に必要とすることが多い。銀行はオンチェーン上のあらゆる残高や取引パターンを公開しませんが、それでも規制当局や取引相手は、正当なものであることを示す証拠を必要とします。そこで、機密スマートコントラクト(XSC)、ゼロ知識証明、そして選択的開示が登場します――プライバシーがデータを隠し、ZK証明が開示せずに主張を検証し、選択的開示が「誰が何を見るか」をきめ細かく決めるのです。
オンチェーンの動きはまだ物語(ナラティブ)に追いついている途中ですが、そのアーキテクチャは明らかに“投機のため”ではなく、機関(インスティテューション)向けに設計されています。
$DUSK
$ACE
@Dusk #dusk $DUSK
Duskは本質的に、取引を隠すことが目的というわけではありません。解決している本当の課題はもっと難しいものです。金融系ブロックチェーンでは、プライバシーと検証可能性を同時に必要とすることが多い。銀行はオンチェーン上のあらゆる残高や取引パターンを公開しませんが、それでも規制当局や取引相手は、正当なものであることを示す証拠を必要とします。そこで、機密スマートコントラクト(XSC)、ゼロ知識証明、そして選択的開示が登場します――プライバシーがデータを隠し、ZK証明が開示せずに主張を検証し、選択的開示が「誰が何を見るか」をきめ細かく決めるのです。
オンチェーンの動きはまだ物語(ナラティブ)に追いついている途中ですが、そのアーキテクチャは明らかに“投機のため”ではなく、機関(インスティテューション)向けに設計されています。
$DUSK
$ACE
@Dusk #dusk $DUSK
1
1
243
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
FedRateWatch
閲覧回数 589,652
2,765人が討論中
トレンドハッシュタグキャンペーンで「シェア&ウィン」交通(トラフィック)報酬を獲得しよう
✨トピック:FOMC 9月、「次のFRBの一手」は?
👉参加方法:
ハッシュタグ #FedRateWatch を付けて短い投稿または記事を投稿してください
以下の観点に基づいてコンテンツを作成してください:
- 8月のコアCPIは前月比0.3%上昇し、今週の25bp利上げの確率は現在約90%です。今週、利上げはあると思いますか?それは一時的なものですか、それともより長い利上げサイクルの始まりでしょうか?
- 利上げが実施された場合、BTC、テック株、ゴールドはどのように動きますか?強気(ブル)か弱気(ベア)か?
- 次の取引はどう計画していますか?取引共有ウィジェットを使って、BTC、株、またはゴールドの取引/保有を共有してください。
⏰キャンペーン期間:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁報酬:
- 上記のガイドラインを満たし、かつ100語を超える適格な投稿は審査され、抽選で500〜3,000ビューのランダムなトラフィック増加が付与される場合があります。投稿が選ばれた場合、フィードの事務局から通知が届きます。
- 記事がBinance Square Officialで特集されるチャンス
投稿のアイデアが必要ですか?トピックページ #FedRateWatch へアクセスするか、 Square Guide on How to Post for Better Reach をご覧ください。
Binance Square Official
·いいね:388件
·閲覧回数 863.9k
BitcoinSlidesTo$76000
閲覧回数 22,969
120人が討論中
BitcoinReboundsTo$79K
閲覧回数 62,425
402人が討論中