
0xDryas
42 投稿
0xDryas
報告
ユーザーをブロック
不做方向判断。收益来自三类结构性错配:跨所同资产价差、资金费率期限结构、机制崩溃后的清算残留......
确定性来自机制失败,不来自情绪
(非投资建议)
11 フォロー
60 フォロワー
16 いいね
投稿
すべて
引用
·
--
翻訳参照
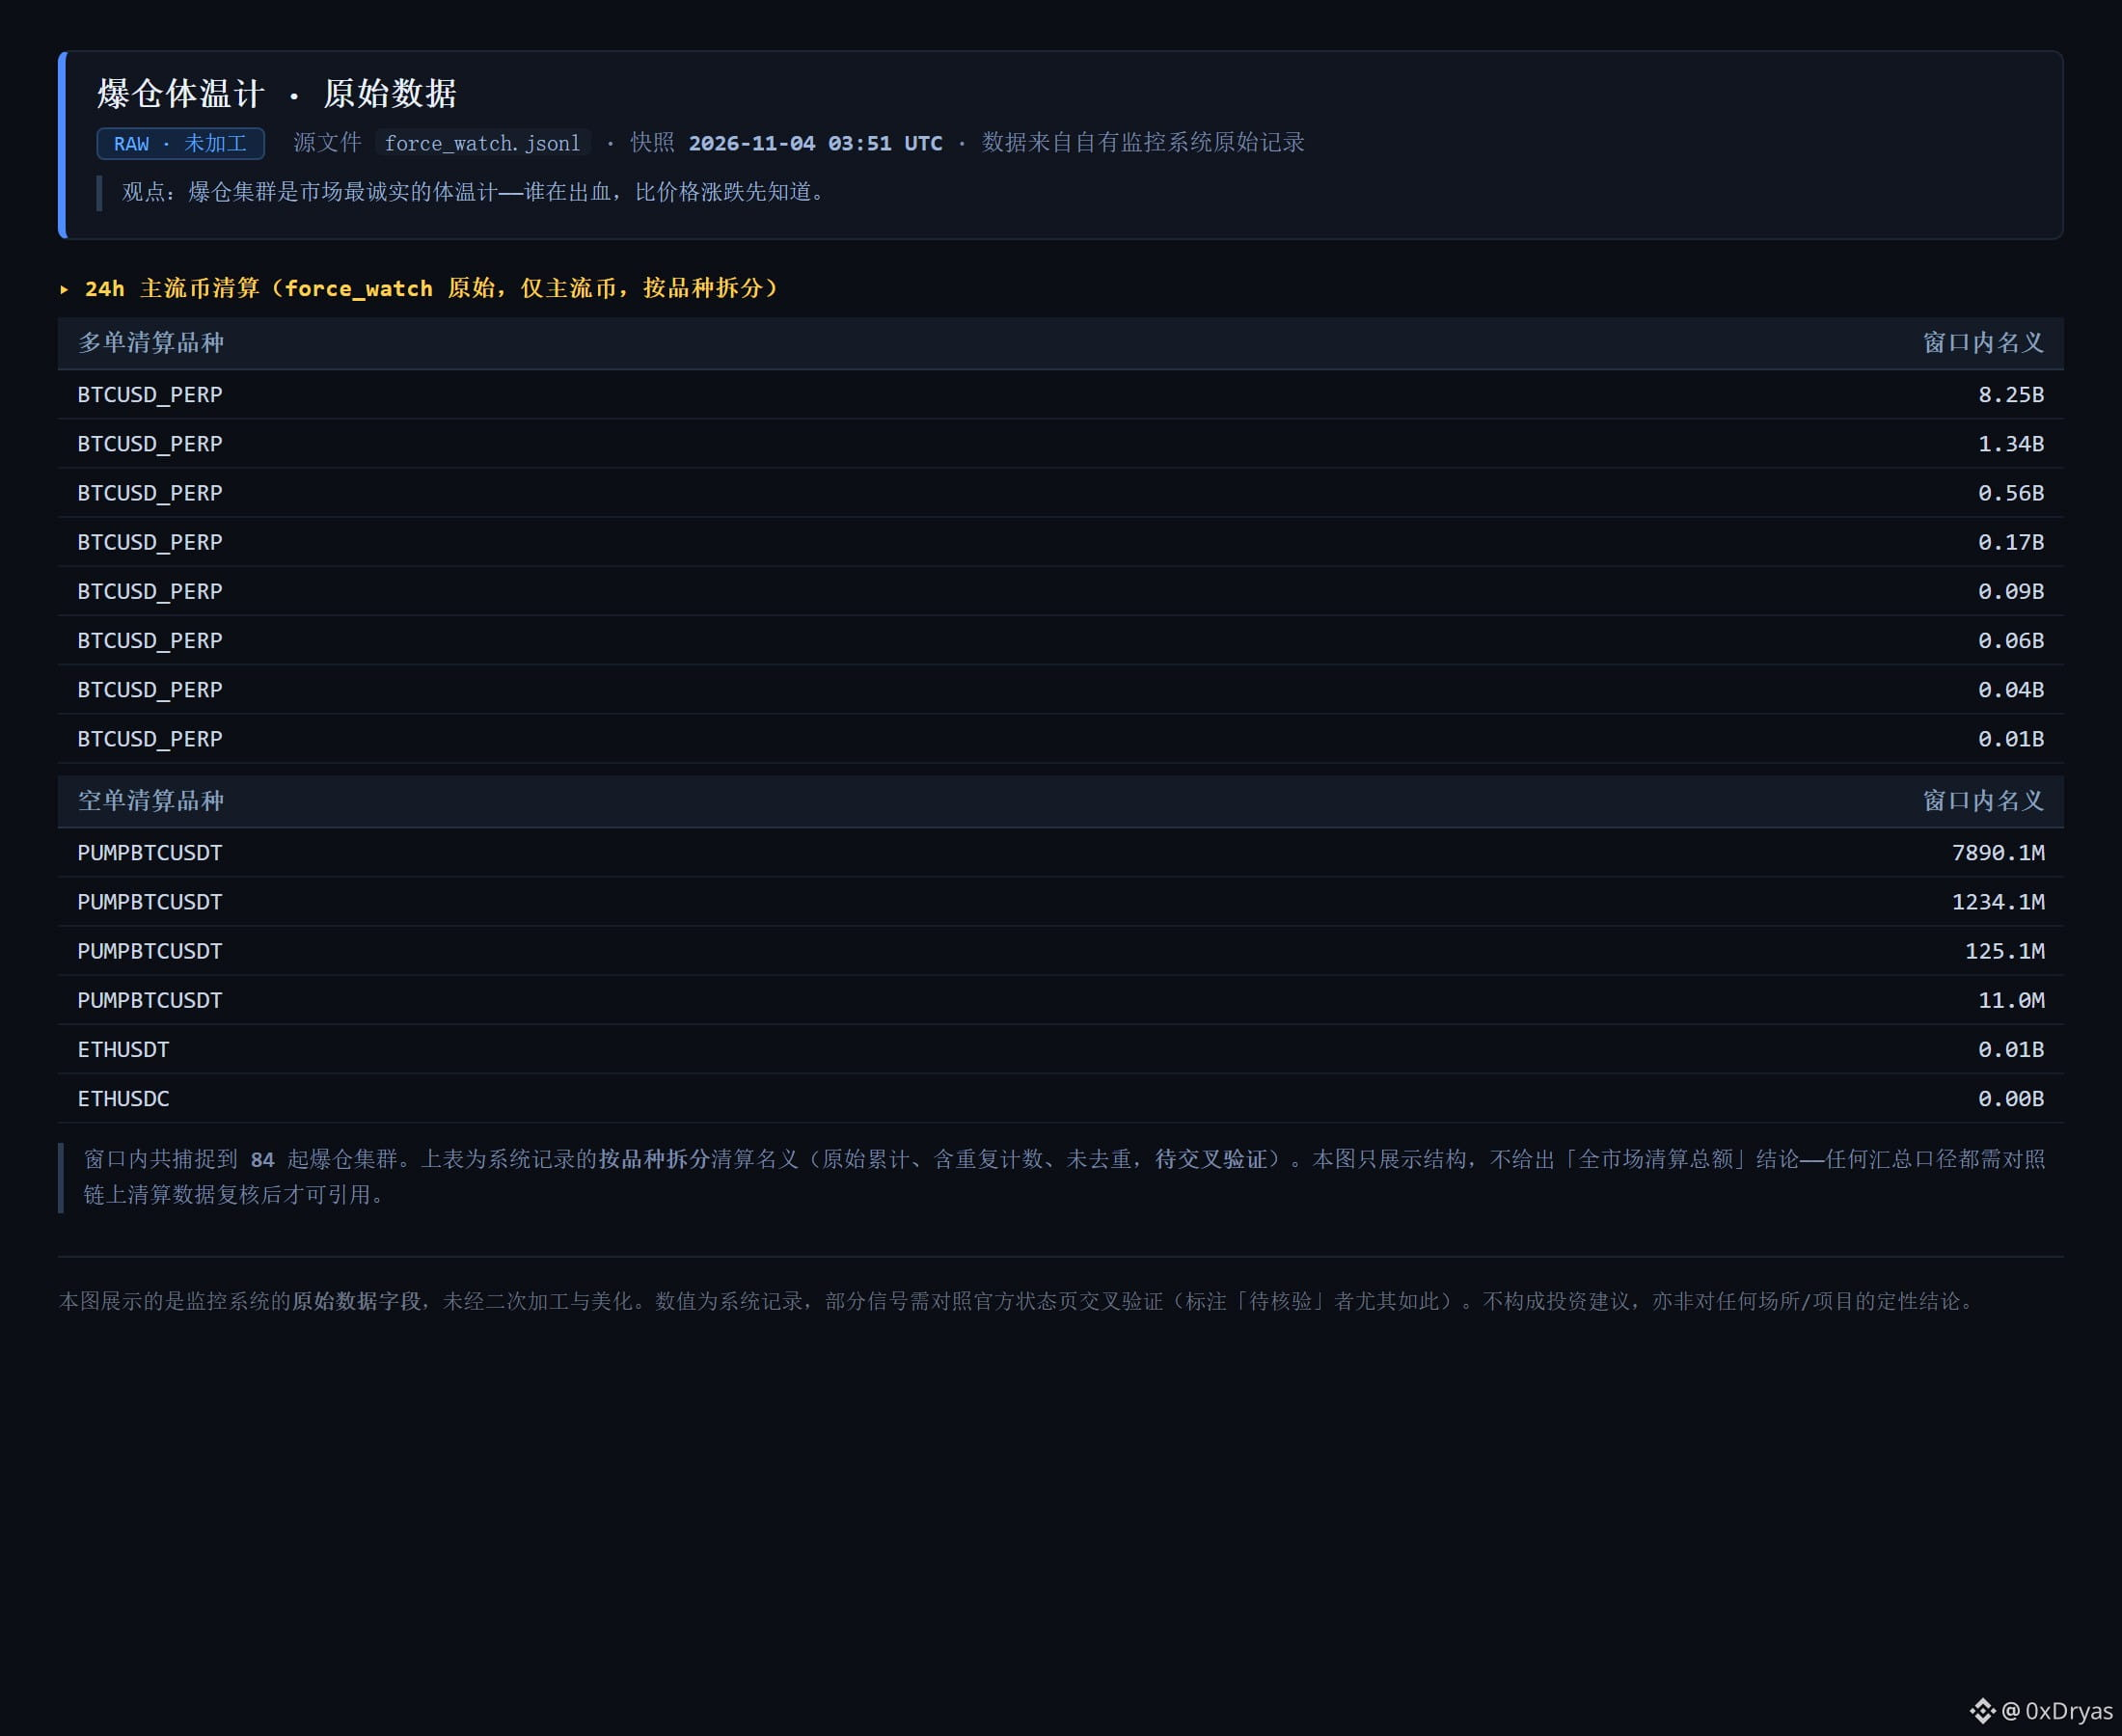
系统 24h 窗口捕捉到 84 起爆仓集群,按品种拆分:BTCUSD_PERP 多单清算名义居首。图是按品种拆分的原始结构——这是系统原始累计、含重复计数、未去重,待交叉验证,我不给"全市场清算总额"那种结论。但结构本身够说明问题:谁在出血,比价格涨跌先知道。
系统 24h 窗口捕捉到 84 起爆仓集群,按品种拆分:BTCUSD_PERP 多单清算名义居首。图是按品种拆分的原始结构——这是系统原始累计、含重复计数、未去重,待交叉验证,我不给"全市场清算总额"那种结论。但结构本身够说明问题:谁在出血,比价格涨跌先知道。
298
·
--
翻訳参照
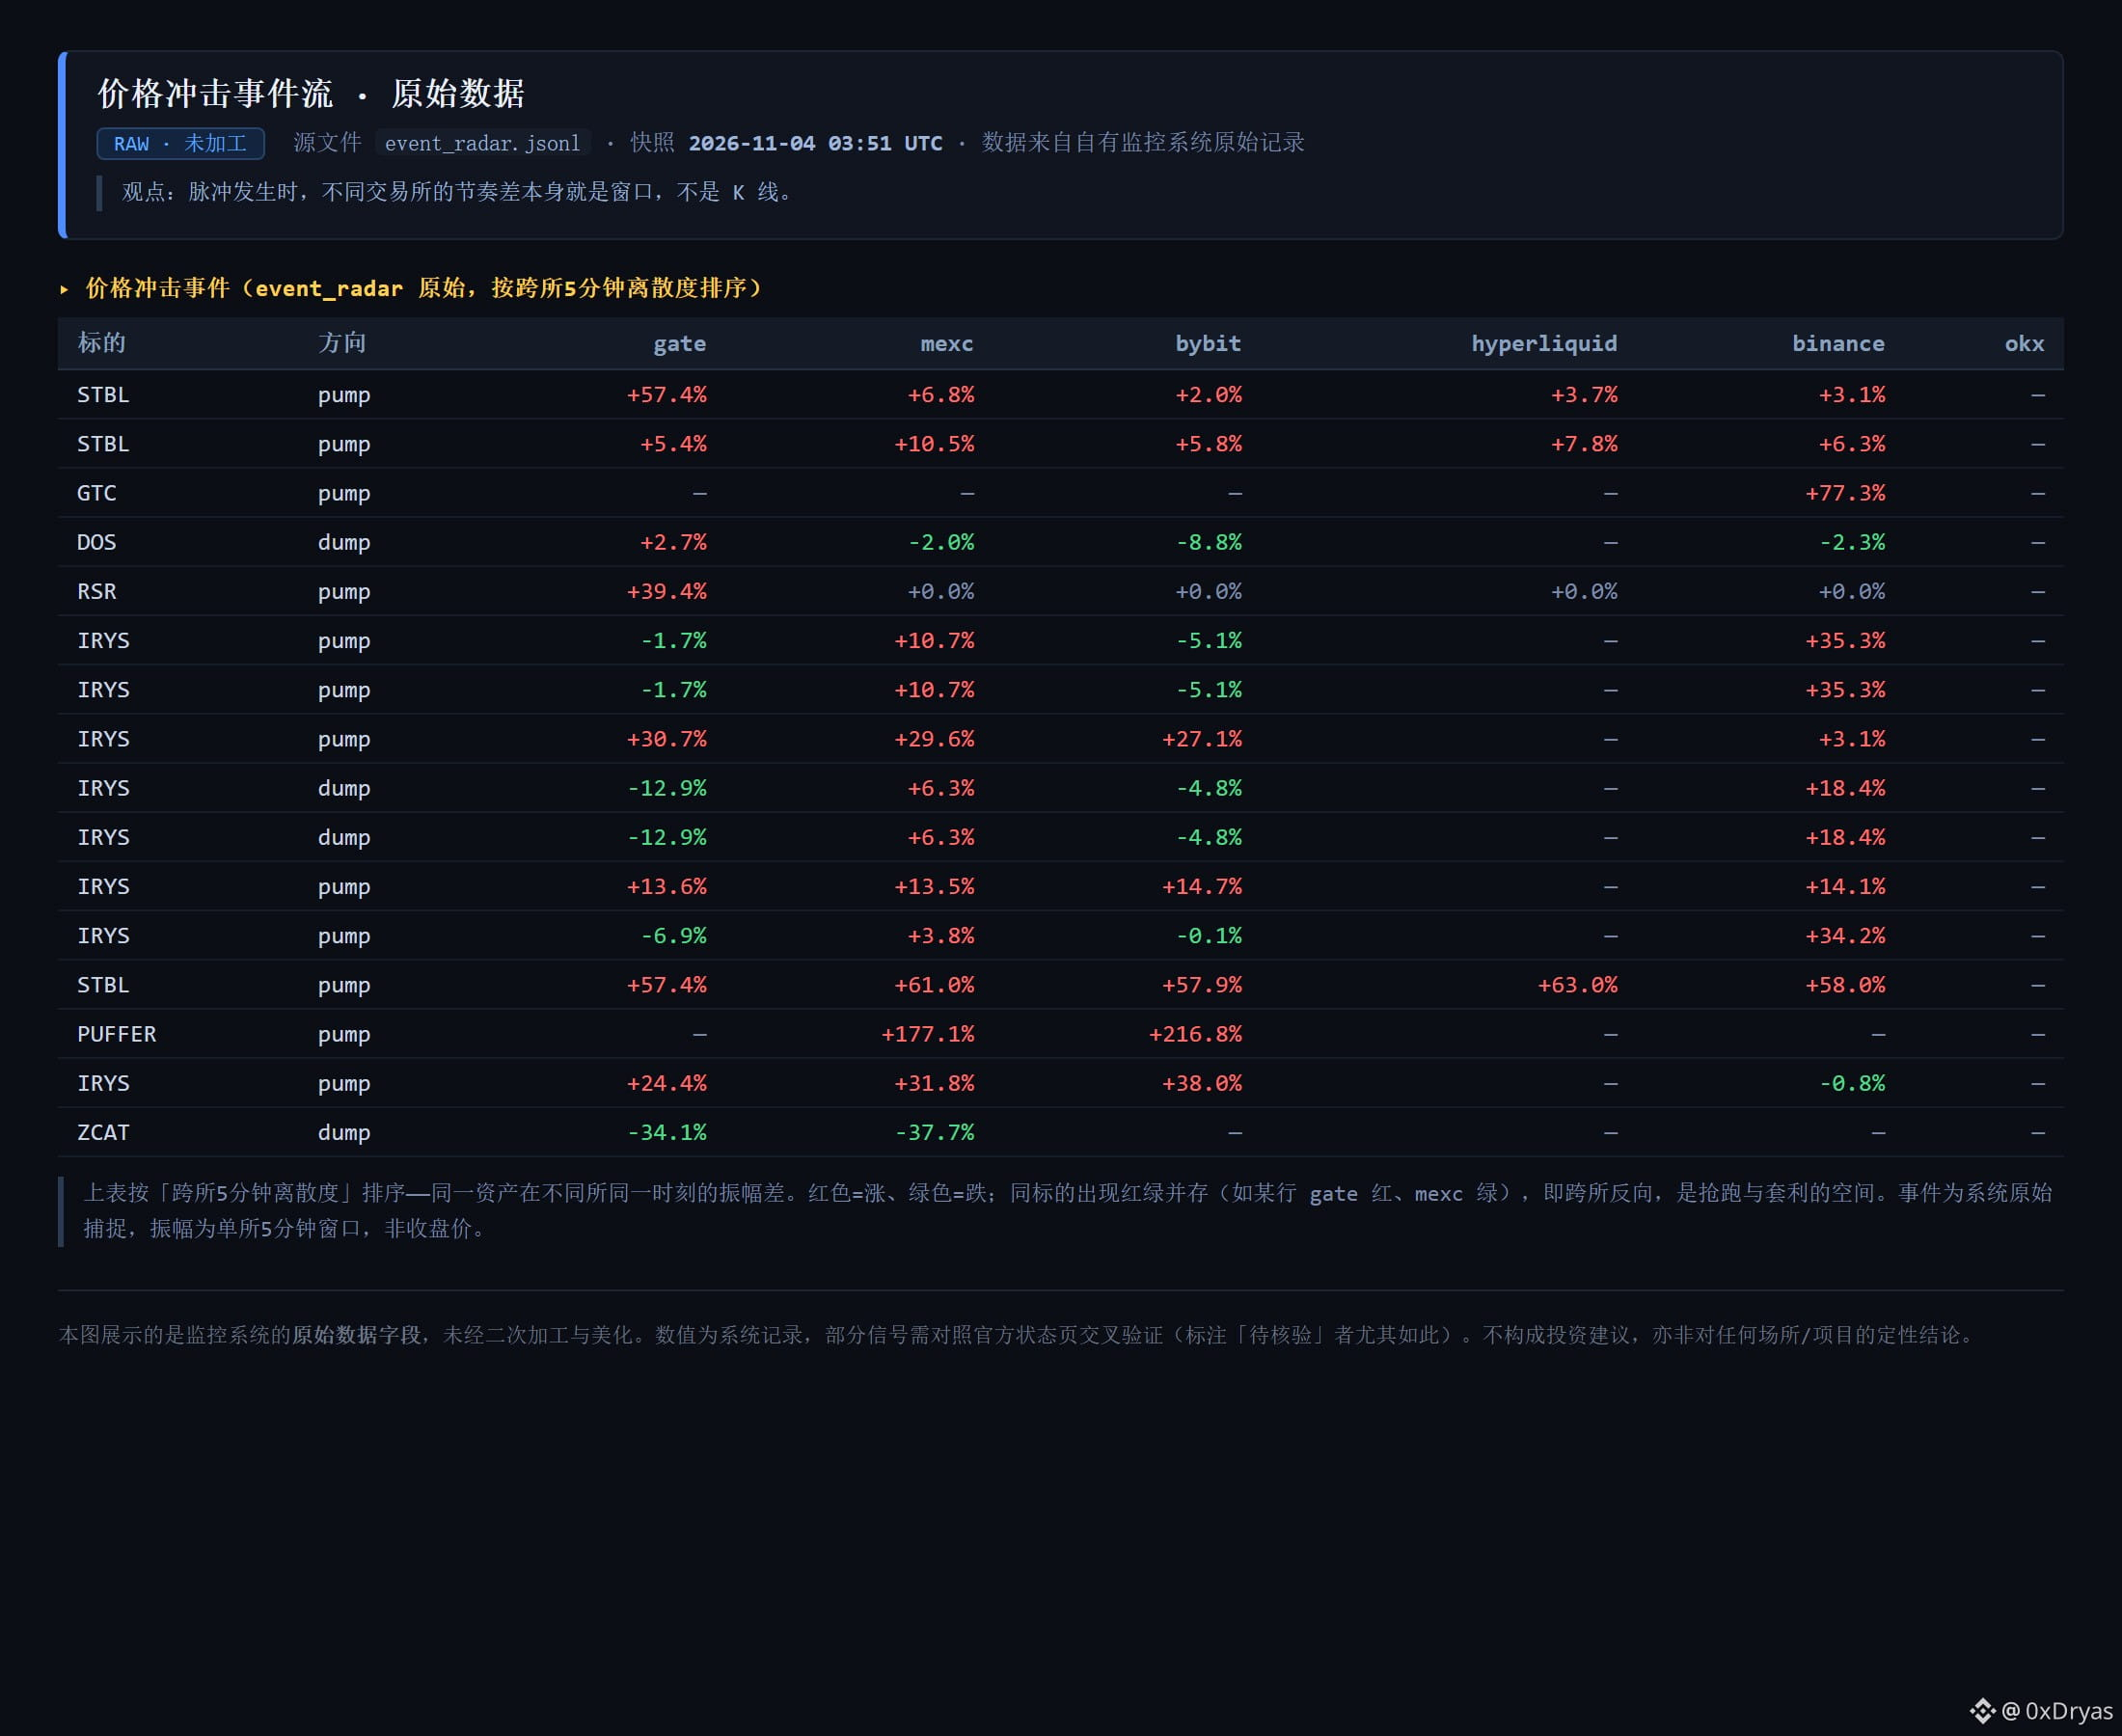
很多人追涨杀跌看 K 线,我更看跨所节奏差。系统按"跨所 5 分钟离散度"排了一版:同一标的,gate 涨、mexc 跌同时发生(比如 IRYS 某刻 mexc +31.8% 而 binance −0.8%)。这种红绿并存,就是抢跑和套利的空间。
很多人追涨杀跌看 K 线,我更看跨所节奏差。系统按"跨所 5 分钟离散度"排了一版:同一标的,gate 涨、mexc 跌同时发生(比如 IRYS 某刻 mexc +31.8% 而 binance −0.8%)。这种红绿并存,就是抢跑和套利的空间。
713
·
--
翻訳参照
今天盘面最诡异的不是跌,是撕裂。
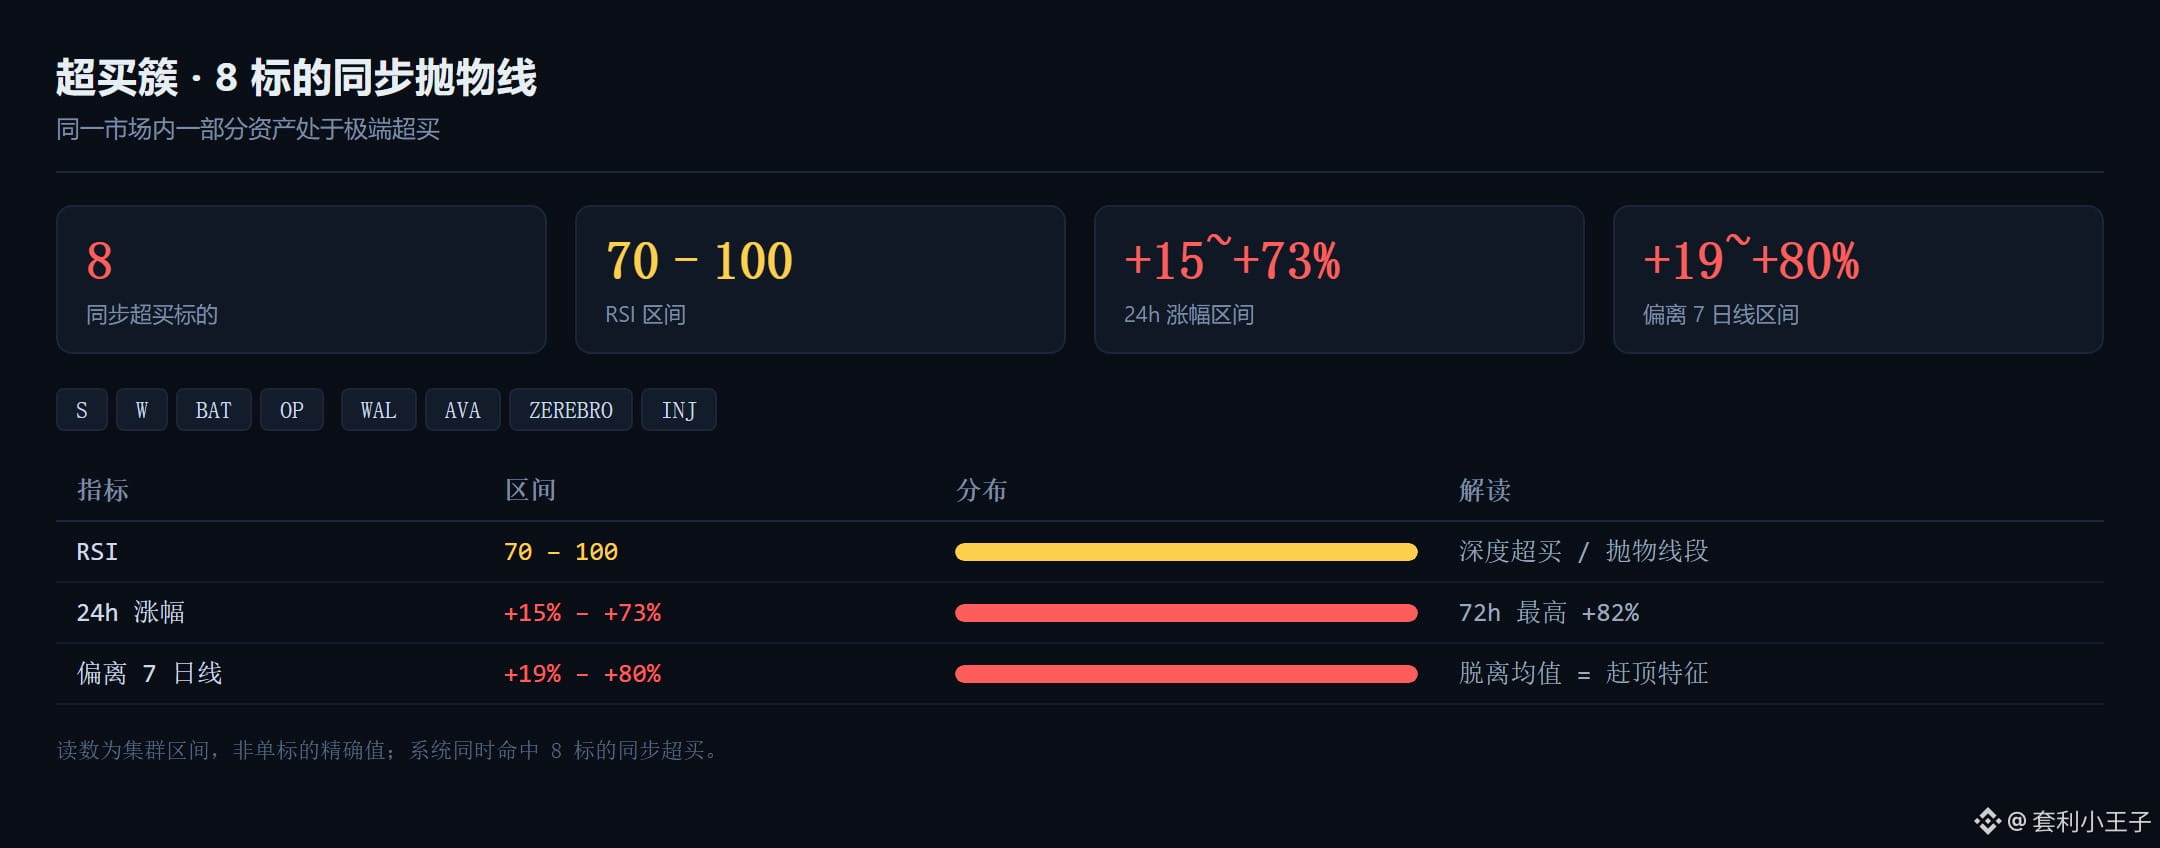
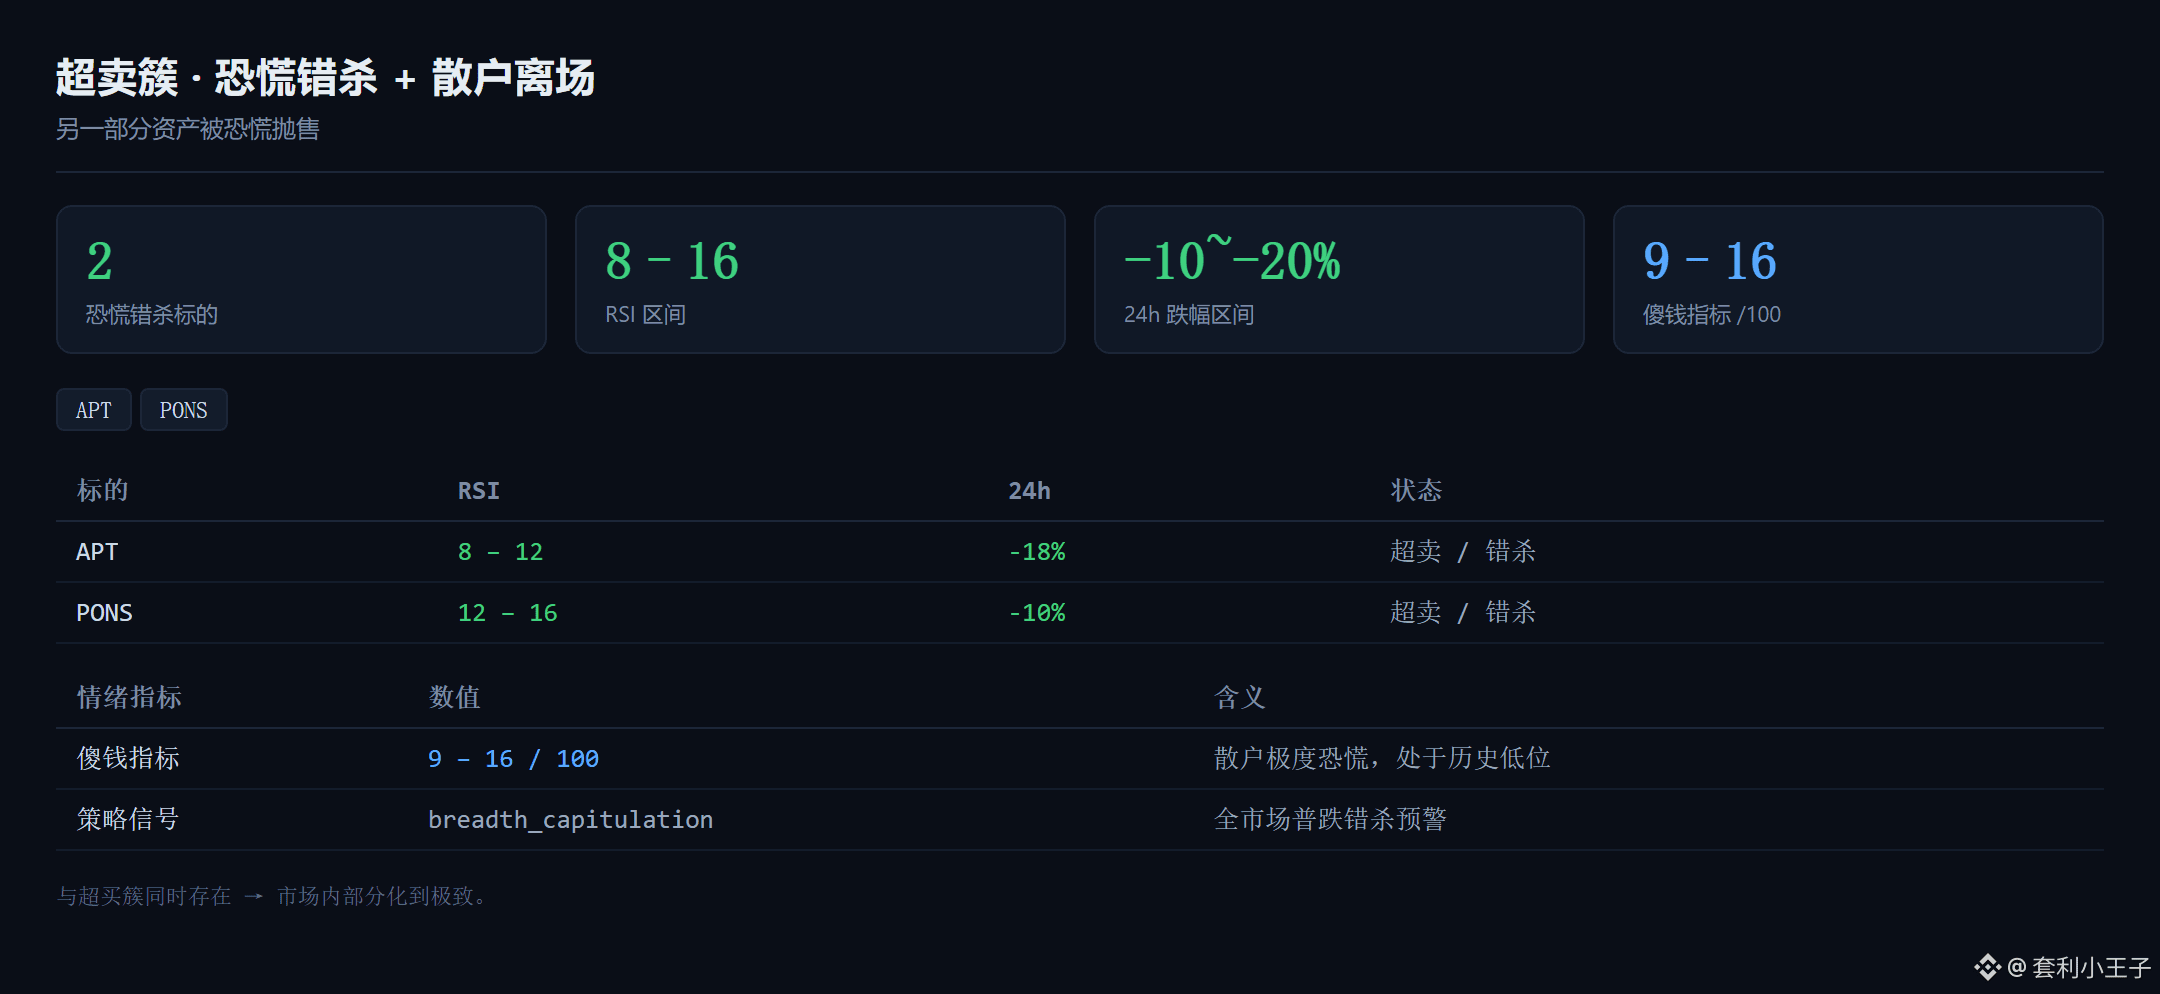
一半标的在抛物线赶顶——S、W、BAT、OP 这些 RSI 全顶在 70–100,24 小时涨 15% 到 73%,离七日均线偏离快 80%;另一半被恐慌错杀,APT、PONS 的 RSI 掉到 8–16,一天跌 10–20%。
同一个市场,两拨人活在不同宇宙里。
我的处理很简单:赶顶的那批不追,等它自己断头;错杀的那批挂好单等回流。撕裂市最忌用一把尺子量所有人。
今天盘面最诡异的不是跌,是撕裂。
一半标的在抛物线赶顶——S、W、BAT、OP 这些 RSI 全顶在 70–100,24 小时涨 15% 到 73%,离七日均线偏离快 80%;另一半被恐慌错杀,APT、PONS 的 RSI 掉到 8–16,一天跌 10–20%。
同一个市场,两拨人活在不同宇宙里。
我的处理很简单:赶顶的那批不追,等它自己断头;错杀的那批挂好单等回流。撕裂市最忌用一把尺子量所有人。
一半标的在抛物线赶顶——S、W、BAT、OP 这些 RSI 全顶在 70–100,24 小时涨 15% 到 73%,离七日均线偏离快 80%;另一半被恐慌错杀,APT、PONS 的 RSI 掉到 8–16,一天跌 10–20%。
同一个市场,两拨人活在不同宇宙里。
我的处理很简单:赶顶的那批不追,等它自己断头;错杀的那批挂好单等回流。撕裂市最忌用一把尺子量所有人。
35
·
--
昨日、私はとてもきれいな説明を思いついた。バイナンスの出金が停止し、コインを外に出せなくなり、価格がせき止められ、取引所間の価格差が広がった。
筋は通っているし、データも裏付けていた——出金ゲートが開いていないグループのばらつきは、開いているグループの3倍。あまりにきれいで、そのまま投稿したくなった。
きれいな話には、たいてい何か問題がある。だから、その説明を打ち砕ける対照群を作った。
同じ銘柄の無期限先物だ。
無期限先物は出金する必要がない。ポジションはいつでも決済でき、価格は指数と資金調達率に連動する。「外に出せない」という問題は存在しない。同じ銘柄、同じ時点、同じ相手取引所で、唯一の変数は、この価格の取引手段が出金を必要とするかどうかだ。
208銘柄について、現物の価格差と無期限先物の価格差をそれぞれ計算した。
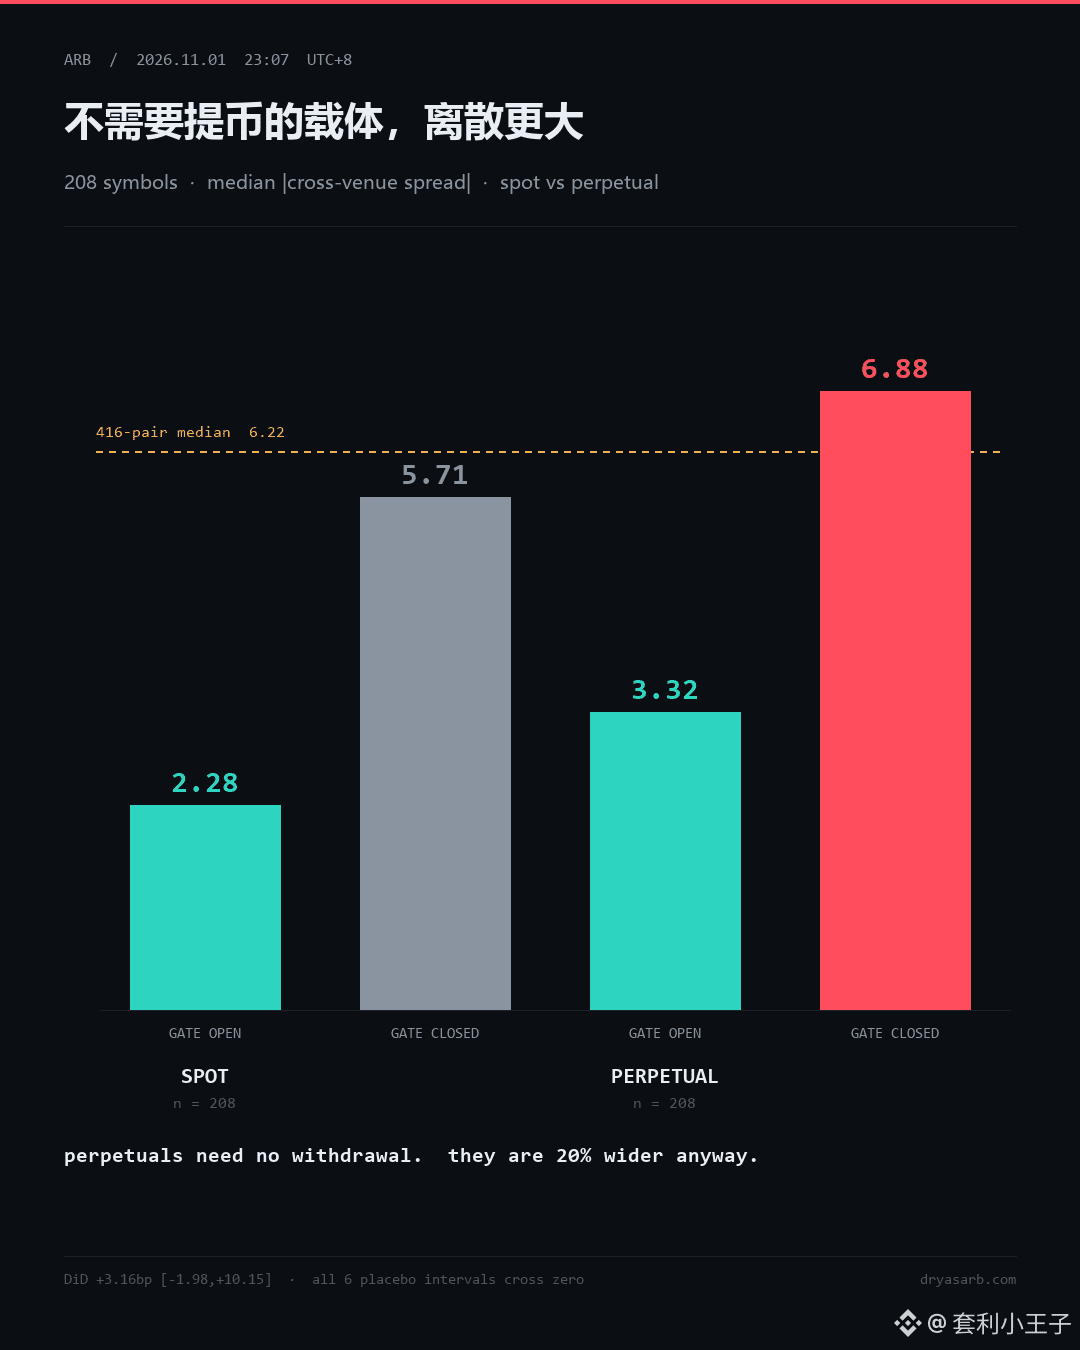
出金ゲートが開いているグループ:現物 2.28bp、無期限先物 3.32bp。
出金ゲートが開いていないグループ:現物 5.71bp、無期限先物 6.88bp。
出金を必要としない取引手段のほうが、ばらつきが大きかった。
私の説明は、その場で崩れた。
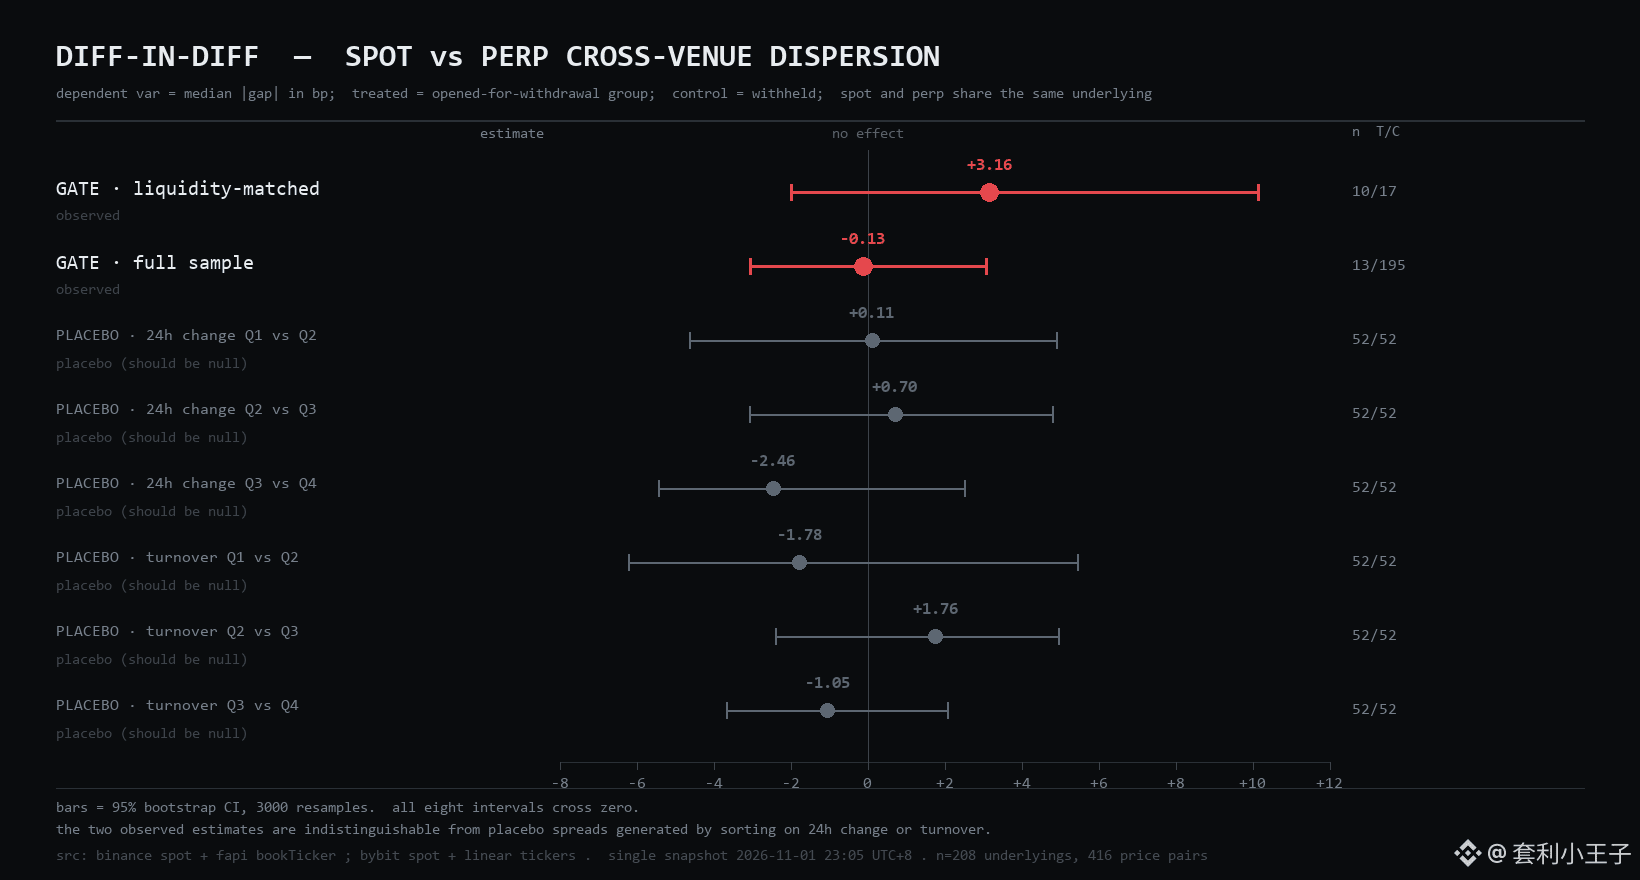
さらにDiD分析を行い、現物の無期限先物に対する超過分散の差を取った。基準を満たすサブサンプルは+3.16bp、95%区間は[−1.98, +10.15]。全サンプルは−0.13bp、[−3.04, +3.08]。どちらもゼロをまたいでいる。
それでも足りない。さらにプラセボ検定を6つ行った。ゲートのグループ分けを使わず、値上がり率を四分位に分けた場合と、取引額を四分位に分けた場合で、同じ検定をした。6つの区間はすべてゼロをまたぎ、幅は−2.46から+1.76だった。
ランダムなグループ分けで作り出せる「効果」は、ゲートによるグループ分けで見られるものと同じ程度だ。
したがって結論はこうだ。このサンプルサイズとこの設計では、出金権の価格への影響を識別できない。
ばらつきは銘柄の特性であって、経路の特性ではない。
昨日、私はとてもきれいな説明を思いついた。バイナンスの出金が停止し、コインを外に出せなくなり、価格がせき止められ、取引所間の価格差が広がった。
筋は通っているし、データも裏付けていた——出金ゲートが開いていないグループのばらつきは、開いているグループの3倍。あまりにきれいで、そのまま投稿したくなった。
きれいな話には、たいてい何か問題がある。だから、その説明を打ち砕ける対照群を作った。
同じ銘柄の無期限先物だ。
無期限先物は出金する必要がない。ポジションはいつでも決済でき、価格は指数と資金調達率に連動する。「外に出せない」という問題は存在しない。同じ銘柄、同じ時点、同じ相手取引所で、唯一の変数は、この価格の取引手段が出金を必要とするかどうかだ。
208銘柄について、現物の価格差と無期限先物の価格差をそれぞれ計算した。
出金ゲートが開いているグループ:現物 2.28bp、無期限先物 3.32bp。
出金ゲートが開いていないグループ:現物 5.71bp、無期限先物 6.88bp。
出金を必要としない取引手段のほうが、ばらつきが大きかった。
私の説明は、その場で崩れた。
さらにDiD分析を行い、現物の無期限先物に対する超過分散の差を取った。基準を満たすサブサンプルは+3.16bp、95%区間は[−1.98, +10.15]。全サンプルは−0.13bp、[−3.04, +3.08]。どちらもゼロをまたいでいる。
それでも足りない。さらにプラセボ検定を6つ行った。ゲートのグループ分けを使わず、値上がり率を四分位に分けた場合と、取引額を四分位に分けた場合で、同じ検定をした。6つの区間はすべてゼロをまたぎ、幅は−2.46から+1.76だった。
ランダムなグループ分けで作り出せる「効果」は、ゲートによるグループ分けで見られるものと同じ程度だ。
したがって結論はこうだ。このサンプルサイズとこの設計では、出金権の価格への影響を識別できない。
ばらつきは銘柄の特性であって、経路の特性ではない。
筋は通っているし、データも裏付けていた——出金ゲートが開いていないグループのばらつきは、開いているグループの3倍。あまりにきれいで、そのまま投稿したくなった。
きれいな話には、たいてい何か問題がある。だから、その説明を打ち砕ける対照群を作った。
同じ銘柄の無期限先物だ。
無期限先物は出金する必要がない。ポジションはいつでも決済でき、価格は指数と資金調達率に連動する。「外に出せない」という問題は存在しない。同じ銘柄、同じ時点、同じ相手取引所で、唯一の変数は、この価格の取引手段が出金を必要とするかどうかだ。
208銘柄について、現物の価格差と無期限先物の価格差をそれぞれ計算した。
出金ゲートが開いているグループ:現物 2.28bp、無期限先物 3.32bp。
出金ゲートが開いていないグループ:現物 5.71bp、無期限先物 6.88bp。
出金を必要としない取引手段のほうが、ばらつきが大きかった。
私の説明は、その場で崩れた。
さらにDiD分析を行い、現物の無期限先物に対する超過分散の差を取った。基準を満たすサブサンプルは+3.16bp、95%区間は[−1.98, +10.15]。全サンプルは−0.13bp、[−3.04, +3.08]。どちらもゼロをまたいでいる。
それでも足りない。さらにプラセボ検定を6つ行った。ゲートのグループ分けを使わず、値上がり率を四分位に分けた場合と、取引額を四分位に分けた場合で、同じ検定をした。6つの区間はすべてゼロをまたぎ、幅は−2.46から+1.76だった。
ランダムなグループ分けで作り出せる「効果」は、ゲートによるグループ分けで見られるものと同じ程度だ。
したがって結論はこうだ。このサンプルサイズとこの設計では、出金権の価格への影響を識別できない。
ばらつきは銘柄の特性であって、経路の特性ではない。
229
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号