昨日、私はとてもきれいな説明を思いついた。バイナンスの出金が停止し、コインを外に出せなくなり、価格がせき止められ、取引所間の価格差が広がった。
筋は通っているし、データも裏付けていた——出金ゲートが開いていないグループのばらつきは、開いているグループの3倍。あまりにきれいで、そのまま投稿したくなった。
きれいな話には、たいてい何か問題がある。だから、その説明を打ち砕ける対照群を作った。
同じ銘柄の無期限先物だ。
無期限先物は出金する必要がない。ポジションはいつでも決済でき、価格は指数と資金調達率に連動する。「外に出せない」という問題は存在しない。同じ銘柄、同じ時点、同じ相手取引所で、唯一の変数は、この価格の取引手段が出金を必要とするかどうかだ。
208銘柄について、現物の価格差と無期限先物の価格差をそれぞれ計算した。
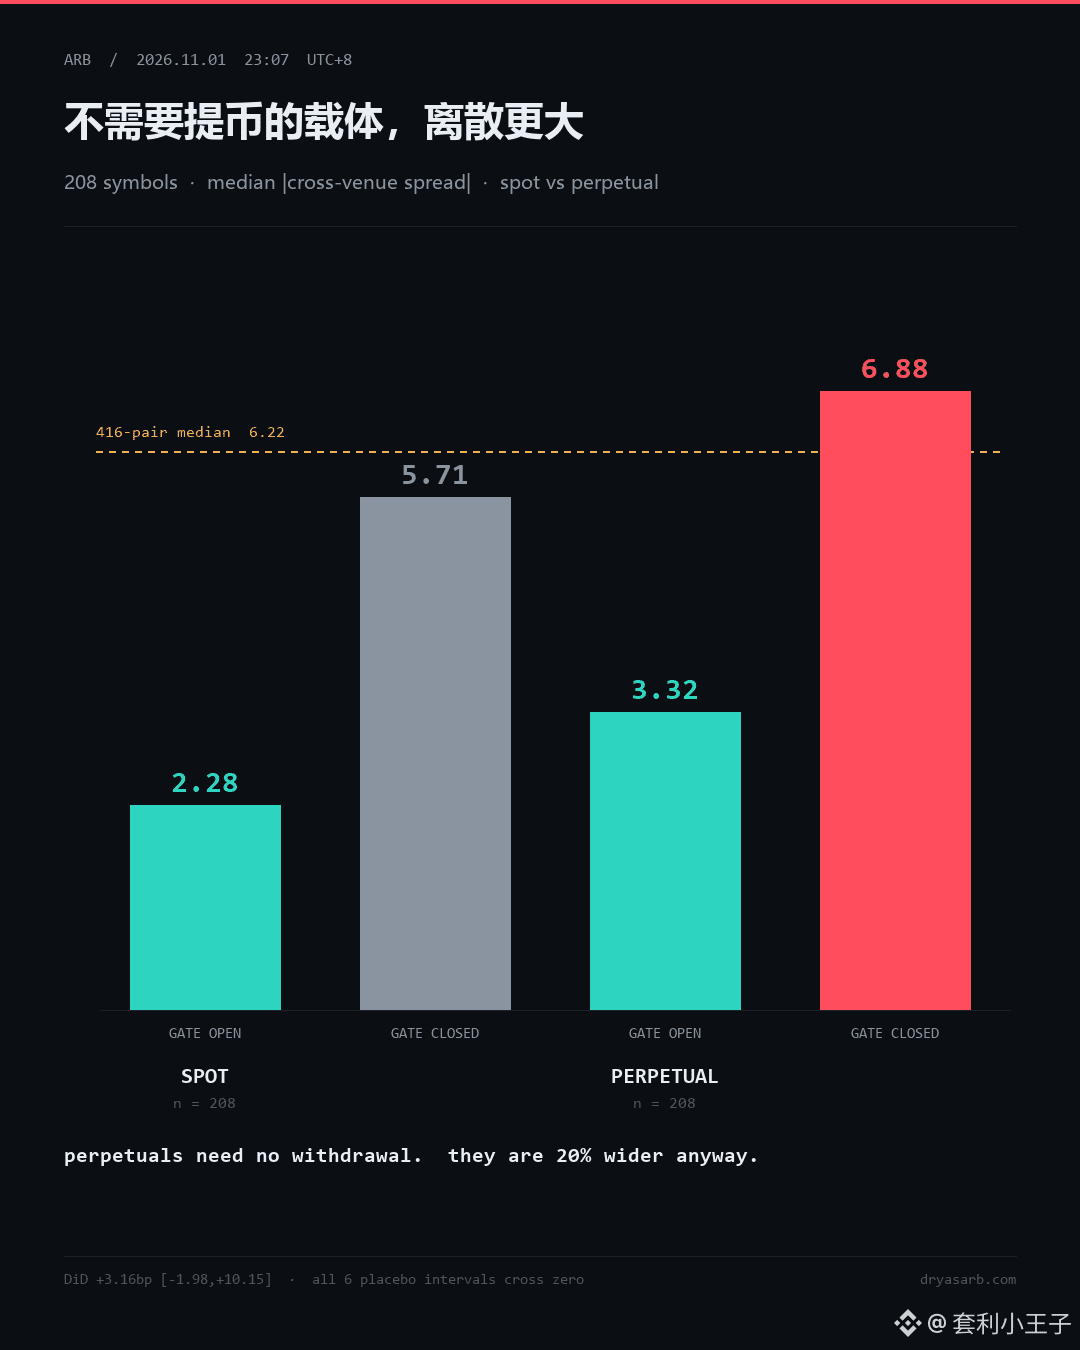
出金ゲートが開いているグループ:現物 2.28bp、無期限先物 3.32bp。
出金ゲートが開いていないグループ:現物 5.71bp、無期限先物 6.88bp。
出金を必要としない取引手段のほうが、ばらつきが大きかった。
私の説明は、その場で崩れた。
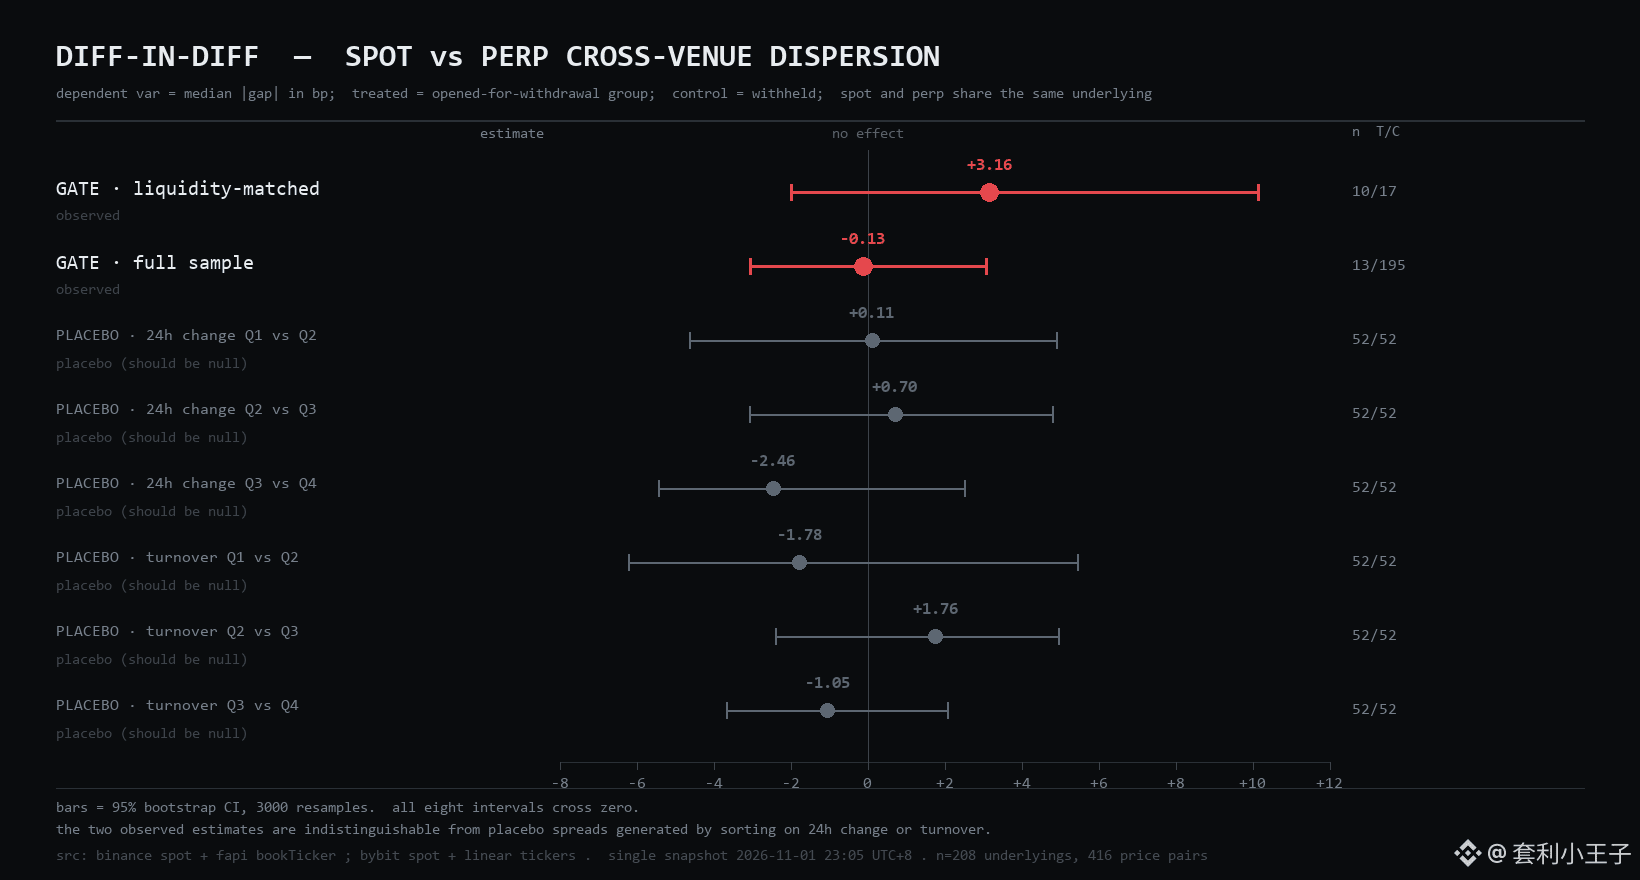
さらにDiD分析を行い、現物の無期限先物に対する超過分散の差を取った。基準を満たすサブサンプルは+3.16bp、95%区間は[−1.98, +10.15]。全サンプルは−0.13bp、[−3.04, +3.08]。どちらもゼロをまたいでいる。
それでも足りない。さらにプラセボ検定を6つ行った。ゲートのグループ分けを使わず、値上がり率を四分位に分けた場合と、取引額を四分位に分けた場合で、同じ検定をした。6つの区間はすべてゼロをまたぎ、幅は−2.46から+1.76だった。
ランダムなグループ分けで作り出せる「効果」は、ゲートによるグループ分けで見られるものと同じ程度だ。
したがって結論はこうだ。このサンプルサイズとこの設計では、出金権の価格への影響を識別できない。
ばらつきは銘柄の特性であって、経路の特性ではない。
筋は通っているし、データも裏付けていた——出金ゲートが開いていないグループのばらつきは、開いているグループの3倍。あまりにきれいで、そのまま投稿したくなった。
きれいな話には、たいてい何か問題がある。だから、その説明を打ち砕ける対照群を作った。
同じ銘柄の無期限先物だ。
無期限先物は出金する必要がない。ポジションはいつでも決済でき、価格は指数と資金調達率に連動する。「外に出せない」という問題は存在しない。同じ銘柄、同じ時点、同じ相手取引所で、唯一の変数は、この価格の取引手段が出金を必要とするかどうかだ。
208銘柄について、現物の価格差と無期限先物の価格差をそれぞれ計算した。
出金ゲートが開いているグループ:現物 2.28bp、無期限先物 3.32bp。
出金ゲートが開いていないグループ:現物 5.71bp、無期限先物 6.88bp。
出金を必要としない取引手段のほうが、ばらつきが大きかった。
私の説明は、その場で崩れた。
さらにDiD分析を行い、現物の無期限先物に対する超過分散の差を取った。基準を満たすサブサンプルは+3.16bp、95%区間は[−1.98, +10.15]。全サンプルは−0.13bp、[−3.04, +3.08]。どちらもゼロをまたいでいる。
それでも足りない。さらにプラセボ検定を6つ行った。ゲートのグループ分けを使わず、値上がり率を四分位に分けた場合と、取引額を四分位に分けた場合で、同じ検定をした。6つの区間はすべてゼロをまたぎ、幅は−2.46から+1.76だった。
ランダムなグループ分けで作り出せる「効果」は、ゲートによるグループ分けで見られるものと同じ程度だ。
したがって結論はこうだ。このサンプルサイズとこの設計では、出金権の価格への影響を識別できない。
ばらつきは銘柄の特性であって、経路の特性ではない。