
Block_Zen
24k 投稿
Block_Zen
 厳選トピック確認済
報告
ユーザーをブロック
Crypto is my pulse | charts are my language | Fearless in the bull | patient in the bear | X : Block_Zen
936 フォロー
33.1K+ フォロワー
19.5K+ いいね
投稿
すべて
引用
ライブ
·
--
🚀 **イーサリアムは2027年に向けて4,000ドルへの反発を準備しているのか?**
市場全体に弱気圧力が広がる中でも、#イーサリアムが大きく回復する可能性は排除していません。
注目している重要な水準は**1,700~1,800ドル**です。買い手が参入し、この水準をしっかり守れば、重要な転換点となる可能性があります。
上昇の可能性について、私は次のように見ています。
🎯 **2,000ドル** — 最初の回復チェックポイント
🎯 **2,800ドル** — 強気派が奪還すべき重要なレジスタンス
🎯 **3,200ドル** — 次の上昇拡大ゾーンとなる可能性
🎯 **4,000ドル** — より大きな回復目標
本当の転機となるのは、**2,800ドル**を力強く上抜けることです。ETHがこの水準を突破し、サポートとして維持できれば、市場心理は買い手に大きく傾く可能性があります。
もちろん、まずはサポートゾーンを維持する必要があります。確認が取れるまでは、これは確実な上昇ではなく、あくまで可能性のあるシナリオです。
**ETHはこの弱気局面を力強い回復へと転換し、2027年に4,000ドルを再び目指せるでしょうか?**
重要な水準を見守っています。あなたのETHの目標価格は?👇
$ETH
🚀 **イーサリアムは2027年に向けて4,000ドルへの反発を準備しているのか?**
市場全体に弱気圧力が広がる中でも、#イーサリアムが大きく回復する可能性は排除していません。
注目している重要な水準は**1,700~1,800ドル**です。買い手が参入し、この水準をしっかり守れば、重要な転換点となる可能性があります。
上昇の可能性について、私は次のように見ています。
🎯 **2,000ドル** — 最初の回復チェックポイント
🎯 **2,800ドル** — 強気派が奪還すべき重要なレジスタンス
🎯 **3,200ドル** — 次の上昇拡大ゾーンとなる可能性
🎯 **4,000ドル** — より大きな回復目標
本当の転機となるのは、**2,800ドル**を力強く上抜けることです。ETHがこの水準を突破し、サポートとして維持できれば、市場心理は買い手に大きく傾く可能性があります。
もちろん、まずはサポートゾーンを維持する必要があります。確認が取れるまでは、これは確実な上昇ではなく、あくまで可能性のあるシナリオです。
**ETHはこの弱気局面を力強い回復へと転換し、2027年に4,000ドルを再び目指せるでしょうか?**
重要な水準を見守っています。あなたのETHの目標価格は?👇
$ETH
市場全体に弱気圧力が広がる中でも、#イーサリアムが大きく回復する可能性は排除していません。
注目している重要な水準は**1,700~1,800ドル**です。買い手が参入し、この水準をしっかり守れば、重要な転換点となる可能性があります。
上昇の可能性について、私は次のように見ています。
🎯 **2,000ドル** — 最初の回復チェックポイント
🎯 **2,800ドル** — 強気派が奪還すべき重要なレジスタンス
🎯 **3,200ドル** — 次の上昇拡大ゾーンとなる可能性
🎯 **4,000ドル** — より大きな回復目標
本当の転機となるのは、**2,800ドル**を力強く上抜けることです。ETHがこの水準を突破し、サポートとして維持できれば、市場心理は買い手に大きく傾く可能性があります。
もちろん、まずはサポートゾーンを維持する必要があります。確認が取れるまでは、これは確実な上昇ではなく、あくまで可能性のあるシナリオです。
**ETHはこの弱気局面を力強い回復へと転換し、2027年に4,000ドルを再び目指せるでしょうか?**
重要な水準を見守っています。あなたのETHの目標価格は?👇
$ETH
137
·
--
$MMT 見事な上昇を見せましたが、次の試練が迫っています! 🚀
MMTは$0.1121から$0.2339まで上昇し、価値はほぼ2倍になりました。買い手が明らかに主導権を握り、比較的短期間で価格を大きく押し上げています。
しかし、上昇相場は現在、$0.2350~$0.2450の重要な抵抗帯に差し掛かっています。
次に注目しているポイントはこちらです。
🔴 弱気シナリオ:売り手がこのゾーンを守り、再度のブレイクアウトを阻止した場合、MMTは$0.20付近まで反落する可能性があります。さらに深い調整では$0.18が目標となります。
🟢 強気シナリオ:$0.2450を力強く上抜け、その後のリテストにも成功すれば、$0.26~$0.28を目指す展開が期待できます。
モメンタムは依然として良好ですが、これほど急激に上昇した後では、抵抗帯付近で価格を追いかけることにはさらなるリスクが伴います。
私の方針:ポジションを取る前に、市場が次の方向性を確認するのを待ちます。
$0.2350~$0.2450付近での反応が、MMTの次の大きな動きを左右する可能性があります。
$MMT
$MMT 見事な上昇を見せましたが、次の試練が迫っています! 🚀
MMTは$0.1121から$0.2339まで上昇し、価値はほぼ2倍になりました。買い手が明らかに主導権を握り、比較的短期間で価格を大きく押し上げています。
しかし、上昇相場は現在、$0.2350~$0.2450の重要な抵抗帯に差し掛かっています。
次に注目しているポイントはこちらです。
🔴 弱気シナリオ:売り手がこのゾーンを守り、再度のブレイクアウトを阻止した場合、MMTは$0.20付近まで反落する可能性があります。さらに深い調整では$0.18が目標となります。
🟢 強気シナリオ:$0.2450を力強く上抜け、その後のリテストにも成功すれば、$0.26~$0.28を目指す展開が期待できます。
モメンタムは依然として良好ですが、これほど急激に上昇した後では、抵抗帯付近で価格を追いかけることにはさらなるリスクが伴います。
私の方針:ポジションを取る前に、市場が次の方向性を確認するのを待ちます。
$0.2350~$0.2450付近での反応が、MMTの次の大きな動きを左右する可能性があります。
$MMT
MMTは$0.1121から$0.2339まで上昇し、価値はほぼ2倍になりました。買い手が明らかに主導権を握り、比較的短期間で価格を大きく押し上げています。
しかし、上昇相場は現在、$0.2350~$0.2450の重要な抵抗帯に差し掛かっています。
次に注目しているポイントはこちらです。
🔴 弱気シナリオ:売り手がこのゾーンを守り、再度のブレイクアウトを阻止した場合、MMTは$0.20付近まで反落する可能性があります。さらに深い調整では$0.18が目標となります。
🟢 強気シナリオ:$0.2450を力強く上抜け、その後のリテストにも成功すれば、$0.26~$0.28を目指す展開が期待できます。
モメンタムは依然として良好ですが、これほど急激に上昇した後では、抵抗帯付近で価格を追いかけることにはさらなるリスクが伴います。
私の方針:ポジションを取る前に、市場が次の方向性を確認するのを待ちます。
$0.2350~$0.2450付近での反応が、MMTの次の大きな動きを左右する可能性があります。
$MMT
465
·
--
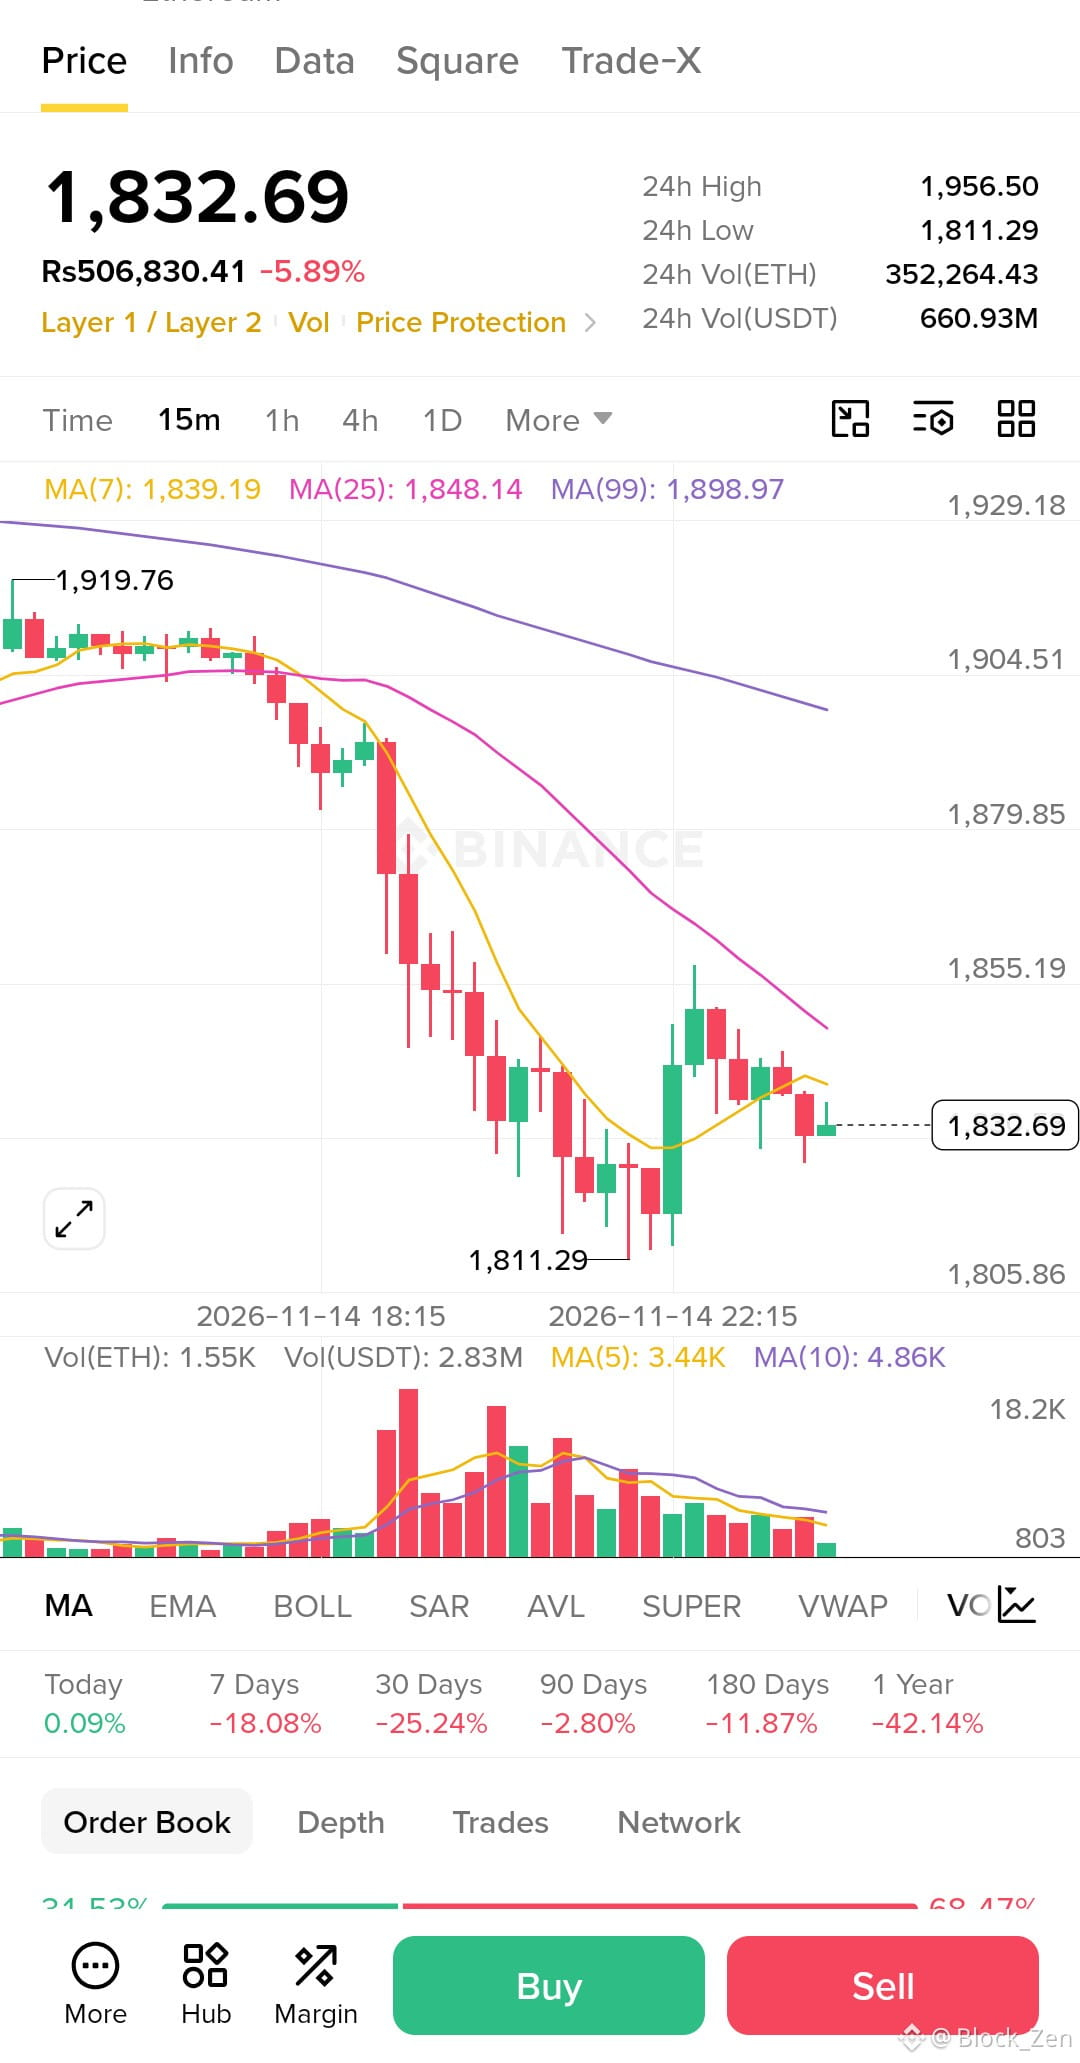
イーサリアムはさらに下のサポートゾーンに向かう可能性! ⚠️
大局的に見ると、$ETH 依然として弱気な状況です。下落時に注目すべき重要な水準を3つ挙げておきます。
🎯 1,850ドル – まず注目すべき主要な水準。
🎯 1,700ドル – 売り圧力が続いた場合、次にサポートとなる可能性がある水準。
🎯 1,500ドル – 市場に深刻な圧力をもたらしかねない、より大きな調整の水準。
ただ、興味深い可能性もあります。
イーサリアムが1,850ドル付近で強い買いを集められれば、その水準を足場に週足サポートを守り、再び上昇に転じる可能性があります。
今のところ売り手が優勢に見えるため、底打ちだと判断するのはまだ早いでしょう。
今後数日で多くのことが明らかになるかもしれません。最も重要なのは、ETHがこれらの重要なゾーンに到達したときにどう反応するかです。
1,850ドルが転換点となるのでしょうか。それとも弱気派が価格を1,700ドル、さらには1,500ドルへ押し下げるのでしょうか。
値動きを見守りましょう。 👀
$ETH #WhoWillSucceedJensenHuangatNvidia? #BitcoinActiveSupplyInProfitDropsBelow45%
イーサリアムはさらに下のサポートゾーンに向かう可能性! ⚠️
大局的に見ると、$ETH 依然として弱気な状況です。下落時に注目すべき重要な水準を3つ挙げておきます。
🎯 1,850ドル – まず注目すべき主要な水準。
🎯 1,700ドル – 売り圧力が続いた場合、次にサポートとなる可能性がある水準。
🎯 1,500ドル – 市場に深刻な圧力をもたらしかねない、より大きな調整の水準。
ただ、興味深い可能性もあります。
イーサリアムが1,850ドル付近で強い買いを集められれば、その水準を足場に週足サポートを守り、再び上昇に転じる可能性があります。
今のところ売り手が優勢に見えるため、底打ちだと判断するのはまだ早いでしょう。
今後数日で多くのことが明らかになるかもしれません。最も重要なのは、ETHがこれらの重要なゾーンに到達したときにどう反応するかです。
1,850ドルが転換点となるのでしょうか。それとも弱気派が価格を1,700ドル、さらには1,500ドルへ押し下げるのでしょうか。
値動きを見守りましょう。 👀
$ETH #WhoWillSucceedJensenHuangatNvidia? #BitcoinActiveSupplyInProfitDropsBelow45%
大局的に見ると、$ETH 依然として弱気な状況です。下落時に注目すべき重要な水準を3つ挙げておきます。
🎯 1,850ドル – まず注目すべき主要な水準。
🎯 1,700ドル – 売り圧力が続いた場合、次にサポートとなる可能性がある水準。
🎯 1,500ドル – 市場に深刻な圧力をもたらしかねない、より大きな調整の水準。
ただ、興味深い可能性もあります。
イーサリアムが1,850ドル付近で強い買いを集められれば、その水準を足場に週足サポートを守り、再び上昇に転じる可能性があります。
今のところ売り手が優勢に見えるため、底打ちだと判断するのはまだ早いでしょう。
今後数日で多くのことが明らかになるかもしれません。最も重要なのは、ETHがこれらの重要なゾーンに到達したときにどう反応するかです。
1,850ドルが転換点となるのでしょうか。それとも弱気派が価格を1,700ドル、さらには1,500ドルへ押し下げるのでしょうか。
値動きを見守りましょう。 👀
$ETH #WhoWillSucceedJensenHuangatNvidia? #BitcoinActiveSupplyInProfitDropsBelow45%
230
·
--
**$ETH より深い調整のリスクあり — しかし、その後に好機が訪れる可能性も**
イーサリアムは現在**$1,978**前後で取引されており、月足チャートの大局には注意が必要です。
弱気圧力がさらに強まれば、ETHは**$1,150**付近を再び試す可能性があり、売りが加速すれば心理的節目である**$1,000**を下回る動きもあり得ます。
ただし、極端な下落シナリオは機会を生み出すこともあります。
長期投資家にとって、こうした水準までの大幅な調整は、ETHを大幅な割安価格で積み増す魅力的なチャンスになるかもしれません。
買い手が参入して力強い反転が形成されれば、イーサリアムは最終的に**$2,000**を回復し、**$3,000**を目指し、さらに高い水準を狙う可能性もあります。
**重要なのは忍耐です。** すでに底打ちしたと決めつけるよりも、反転の確認を待ちたいところです。
市場心理が最も弱気なときにこそ、最大の好機が現れることがあります。
$ETH #WhatWillDriveCryptoandStocks’NextRebound? #Anthropic’s6xIPODemandSignalsPotentialRecordRaise
**$ETH より深い調整のリスクあり — しかし、その後に好機が訪れる可能性も**
イーサリアムは現在**$1,978**前後で取引されており、月足チャートの大局には注意が必要です。
弱気圧力がさらに強まれば、ETHは**$1,150**付近を再び試す可能性があり、売りが加速すれば心理的節目である**$1,000**を下回る動きもあり得ます。
ただし、極端な下落シナリオは機会を生み出すこともあります。
長期投資家にとって、こうした水準までの大幅な調整は、ETHを大幅な割安価格で積み増す魅力的なチャンスになるかもしれません。
買い手が参入して力強い反転が形成されれば、イーサリアムは最終的に**$2,000**を回復し、**$3,000**を目指し、さらに高い水準を狙う可能性もあります。
**重要なのは忍耐です。** すでに底打ちしたと決めつけるよりも、反転の確認を待ちたいところです。
市場心理が最も弱気なときにこそ、最大の好機が現れることがあります。
$ETH #WhatWillDriveCryptoandStocks’NextRebound? #Anthropic’s6xIPODemandSignalsPotentialRecordRaise
イーサリアムは現在**$1,978**前後で取引されており、月足チャートの大局には注意が必要です。
弱気圧力がさらに強まれば、ETHは**$1,150**付近を再び試す可能性があり、売りが加速すれば心理的節目である**$1,000**を下回る動きもあり得ます。
ただし、極端な下落シナリオは機会を生み出すこともあります。
長期投資家にとって、こうした水準までの大幅な調整は、ETHを大幅な割安価格で積み増す魅力的なチャンスになるかもしれません。
買い手が参入して力強い反転が形成されれば、イーサリアムは最終的に**$2,000**を回復し、**$3,000**を目指し、さらに高い水準を狙う可能性もあります。
**重要なのは忍耐です。** すでに底打ちしたと決めつけるよりも、反転の確認を待ちたいところです。
市場心理が最も弱気なときにこそ、最大の好機が現れることがあります。
$ETH #WhatWillDriveCryptoandStocks’NextRebound? #Anthropic’s6xIPODemandSignalsPotentialRecordRaise
220
·
--
このSOLチャートで最も気になるのは、103.69ドルから100.46ドルまで急速に売られたことです。買い手が小幅な反発を始めていますが、価格はまだMA99とMA25を下回っています。これは短期的な弱気構造の中での回復の試みと見ており、反転が確認されたとは考えていません。
SOLは15分足で101.12ドルで取引されています。102.43ドルを下回ってから下落が加速し、買い手が100.46ドルを守るまで、価格は連続して下落しました。反発によりMA7の101.01ドルは回復しましたが、MA25の102.06ドルは依然として上値抵抗になっています。
下落中に出来高は増加しましたが、直近の反発にはまだ説得力のある続伸が見られません。そのため、ここでロングを追いかけるのは魅力的ではないと考えています。
私が考える優先的なセットアップは、反発が失速した場合の条件付きショートです。
エントリー:弱気の反落を確認後、101.45~101.85ドル
ストップ:102.20ドル
利確目標1:100.50ドル
利確目標2:100.00ドル
利確目標3:99.50ドル(売りが加速した場合のみ)
無効化条件:102.20ドルを持続的に上回ること
リスクリワード比:101.65ドルでエントリーした場合、手数料を除き、利確目標1まで約1対2。
再テスト前に価格が100.46ドルを下回った場合、下落を追いかけるのは避け、新たなセットアップを待ちます。102.06ドルを力強く回復し、買い出来高が持続すれば、ショートの根拠は弱まります。
何度も思い返す教訓のひとつは、投げ売りの後の急反発は、実際以上に強く見えることがあるということです。抵抗線での反落確認を待ちたいのであって、単にもう一本陰線が出るだけでは不十分です。売り手が主導権を取り戻せないなら、無理に仕掛けるより、取引を見送るほうがよいでしょう。
$SOL #EarningsSeason #CanGoogleDefindItsCore #DatavaultAICantWithdrawBitcoinFromBiconomy
このSOLチャートで最も気になるのは、103.69ドルから100.46ドルまで急速に売られたことです。買い手が小幅な反発を始めていますが、価格はまだMA99とMA25を下回っています。これは短期的な弱気構造の中での回復の試みと見ており、反転が確認されたとは考えていません。
SOLは15分足で101.12ドルで取引されています。102.43ドルを下回ってから下落が加速し、買い手が100.46ドルを守るまで、価格は連続して下落しました。反発によりMA7の101.01ドルは回復しましたが、MA25の102.06ドルは依然として上値抵抗になっています。
下落中に出来高は増加しましたが、直近の反発にはまだ説得力のある続伸が見られません。そのため、ここでロングを追いかけるのは魅力的ではないと考えています。
私が考える優先的なセットアップは、反発が失速した場合の条件付きショートです。
エントリー:弱気の反落を確認後、101.45~101.85ドル
ストップ:102.20ドル
利確目標1:100.50ドル
利確目標2:100.00ドル
利確目標3:99.50ドル(売りが加速した場合のみ)
無効化条件:102.20ドルを持続的に上回ること
リスクリワード比:101.65ドルでエントリーした場合、手数料を除き、利確目標1まで約1対2。
再テスト前に価格が100.46ドルを下回った場合、下落を追いかけるのは避け、新たなセットアップを待ちます。102.06ドルを力強く回復し、買い出来高が持続すれば、ショートの根拠は弱まります。
何度も思い返す教訓のひとつは、投げ売りの後の急反発は、実際以上に強く見えることがあるということです。抵抗線での反落確認を待ちたいのであって、単にもう一本陰線が出るだけでは不十分です。売り手が主導権を取り戻せないなら、無理に仕掛けるより、取引を見送るほうがよいでしょう。
$SOL #EarningsSeason #CanGoogleDefindItsCore #DatavaultAICantWithdrawBitcoinFromBiconomy
SOLは15分足で101.12ドルで取引されています。102.43ドルを下回ってから下落が加速し、買い手が100.46ドルを守るまで、価格は連続して下落しました。反発によりMA7の101.01ドルは回復しましたが、MA25の102.06ドルは依然として上値抵抗になっています。
下落中に出来高は増加しましたが、直近の反発にはまだ説得力のある続伸が見られません。そのため、ここでロングを追いかけるのは魅力的ではないと考えています。
私が考える優先的なセットアップは、反発が失速した場合の条件付きショートです。
エントリー:弱気の反落を確認後、101.45~101.85ドル
ストップ:102.20ドル
利確目標1:100.50ドル
利確目標2:100.00ドル
利確目標3:99.50ドル(売りが加速した場合のみ)
無効化条件:102.20ドルを持続的に上回ること
リスクリワード比:101.65ドルでエントリーした場合、手数料を除き、利確目標1まで約1対2。
再テスト前に価格が100.46ドルを下回った場合、下落を追いかけるのは避け、新たなセットアップを待ちます。102.06ドルを力強く回復し、買い出来高が持続すれば、ショートの根拠は弱まります。
何度も思い返す教訓のひとつは、投げ売りの後の急反発は、実際以上に強く見えることがあるということです。抵抗線での反落確認を待ちたいのであって、単にもう一本陰線が出るだけでは不十分です。売り手が主導権を取り戻せないなら、無理に仕掛けるより、取引を見送るほうがよいでしょう。
$SOL #EarningsSeason #CanGoogleDefindItsCore #DatavaultAICantWithdrawBitcoinFromBiconomy
166
·
--
以前の762.20ドルに向けた上昇よりも、748ドル付近でBNBがどう動くかに注目しています。15分足チャートでは、力強い上昇から明確な押し目へと流れが変わり、次の動きを左右する可能性のある水準付近で、買い手が値動きを安定させようとしています。
BNBは744.30ドルから762.20ドルまで上昇した後、売り手に押されてMA7とMA25を下回りました。現在の価格は749.66ドルで、MA99の748.84ドルをわずかに上回っています。これは重要な試しどころですが、小幅な反発だけでは反転を確認できません。
上昇局面では出来高が増加し、反発を試す動きの間は落ち着いています。新たなロングの機会と判断する前に、より多くの参加を伴って買い手がレジスタンスを回復するのを確認したいです。
私が望むセットアップは、サポートが維持される場合に限った条件付きのロングです。
エントリー:確認できる反発の後、749.00~750.00ドル ストップ:746.80ドル 利確目標1:752.00ドル 利確目標2:755.20ドル 利確目標3:759.00ドル 無効化条件:15分足で746.80ドルを下回るブレイク リスクリワード比:エントリー価格によりますが、利確目標1まで約1:1、利確目標2まで約1:2.5。
BNBが748.80ドルを割り込み、そこを回復できない場合は、ロングの考えを取り下げ、次に747.34ドル、その後744.30ドルの直近安値に注目します。より強い代替シナリオは、出来高の改善を伴って751.30ドルを回復することです。
移動平均線のサポートは約束ではなく、試しどころとして捉えるようになりました。確認を得られないまま価格が上昇してしまっても、追いかけることはしません。直前の上昇の大きさより、次のローソク足の推移のほうが重要です。
#CanMicrosoftDeliverOnAI #RobinhoodFalls8.4%AfterItsResults #DatavaultAICantWithdrawBitcoinFromBiconomy
$BNB
以前の762.20ドルに向けた上昇よりも、748ドル付近でBNBがどう動くかに注目しています。15分足チャートでは、力強い上昇から明確な押し目へと流れが変わり、次の動きを左右する可能性のある水準付近で、買い手が値動きを安定させようとしています。
BNBは744.30ドルから762.20ドルまで上昇した後、売り手に押されてMA7とMA25を下回りました。現在の価格は749.66ドルで、MA99の748.84ドルをわずかに上回っています。これは重要な試しどころですが、小幅な反発だけでは反転を確認できません。
上昇局面では出来高が増加し、反発を試す動きの間は落ち着いています。新たなロングの機会と判断する前に、より多くの参加を伴って買い手がレジスタンスを回復するのを確認したいです。
私が望むセットアップは、サポートが維持される場合に限った条件付きのロングです。
エントリー:確認できる反発の後、749.00~750.00ドル ストップ:746.80ドル 利確目標1:752.00ドル 利確目標2:755.20ドル 利確目標3:759.00ドル 無効化条件:15分足で746.80ドルを下回るブレイク リスクリワード比:エントリー価格によりますが、利確目標1まで約1:1、利確目標2まで約1:2.5。
BNBが748.80ドルを割り込み、そこを回復できない場合は、ロングの考えを取り下げ、次に747.34ドル、その後744.30ドルの直近安値に注目します。より強い代替シナリオは、出来高の改善を伴って751.30ドルを回復することです。
移動平均線のサポートは約束ではなく、試しどころとして捉えるようになりました。確認を得られないまま価格が上昇してしまっても、追いかけることはしません。直前の上昇の大きさより、次のローソク足の推移のほうが重要です。
#CanMicrosoftDeliverOnAI #RobinhoodFalls8.4%AfterItsResults #DatavaultAICantWithdrawBitcoinFromBiconomy
$BNB
BNBは744.30ドルから762.20ドルまで上昇した後、売り手に押されてMA7とMA25を下回りました。現在の価格は749.66ドルで、MA99の748.84ドルをわずかに上回っています。これは重要な試しどころですが、小幅な反発だけでは反転を確認できません。
上昇局面では出来高が増加し、反発を試す動きの間は落ち着いています。新たなロングの機会と判断する前に、より多くの参加を伴って買い手がレジスタンスを回復するのを確認したいです。
私が望むセットアップは、サポートが維持される場合に限った条件付きのロングです。
エントリー:確認できる反発の後、749.00~750.00ドル ストップ:746.80ドル 利確目標1:752.00ドル 利確目標2:755.20ドル 利確目標3:759.00ドル 無効化条件:15分足で746.80ドルを下回るブレイク リスクリワード比:エントリー価格によりますが、利確目標1まで約1:1、利確目標2まで約1:2.5。
BNBが748.80ドルを割り込み、そこを回復できない場合は、ロングの考えを取り下げ、次に747.34ドル、その後744.30ドルの直近安値に注目します。より強い代替シナリオは、出来高の改善を伴って751.30ドルを回復することです。
移動平均線のサポートは約束ではなく、試しどころとして捉えるようになりました。確認を得られないまま価格が上昇してしまっても、追いかけることはしません。直前の上昇の大きさより、次のローソク足の推移のほうが重要です。
#CanMicrosoftDeliverOnAI #RobinhoodFalls8.4%AfterItsResults #DatavaultAICantWithdrawBitcoinFromBiconomy
$BNB
167
·
--
$BNB / USDT – レンジ内、ブレイクアウト待ち
765.55(+5.73%)で取引されており、MA(25)の766.89とMA(99)の756.72の間で持ち合い中。
重要水準:
· レジスタンス: 766.89 / 780.64(24時間高値)
· サポート: 756.72 / 720.69(24時間安値)
トレード設定:
· エントリー: 763–766
· TP: 772 / 780 / 790
· SL: 756
出来高は減少傾向(1.01K BNB 対 1.27K MA5)。767を上抜ければ780への上昇を確認、756を割り込めば745を再テストする可能性があります。
RR: ~2:1
忍耐が重要 – 低出来高はしばしばボラティリティ急上昇の前触れです。
$BNB
#LululemonTumbles20%OnWeakGuidance
#ZECHitsANewAllTimeHigh #USAugustAvgHourlyEarningsRise3.1% #AdobeSharesFall3%OnCEOTransition
$BNB / USDT – レンジ内、ブレイクアウト待ち
765.55(+5.73%)で取引されており、MA(25)の766.89とMA(99)の756.72の間で持ち合い中。
重要水準:
· レジスタンス: 766.89 / 780.64(24時間高値)
· サポート: 756.72 / 720.69(24時間安値)
トレード設定:
· エントリー: 763–766
· TP: 772 / 780 / 790
· SL: 756
出来高は減少傾向(1.01K BNB 対 1.27K MA5)。767を上抜ければ780への上昇を確認、756を割り込めば745を再テストする可能性があります。
RR: ~2:1
忍耐が重要 – 低出来高はしばしばボラティリティ急上昇の前触れです。
$BNB
#LululemonTumbles20%OnWeakGuidance
#ZECHitsANewAllTimeHigh #USAugustAvgHourlyEarningsRise3.1% #AdobeSharesFall3%OnCEOTransition
765.55(+5.73%)で取引されており、MA(25)の766.89とMA(99)の756.72の間で持ち合い中。
重要水準:
· レジスタンス: 766.89 / 780.64(24時間高値)
· サポート: 756.72 / 720.69(24時間安値)
トレード設定:
· エントリー: 763–766
· TP: 772 / 780 / 790
· SL: 756
出来高は減少傾向(1.01K BNB 対 1.27K MA5)。767を上抜ければ780への上昇を確認、756を割り込めば745を再テストする可能性があります。
RR: ~2:1
忍耐が重要 – 低出来高はしばしばボラティリティ急上昇の前触れです。
$BNB
#LululemonTumbles20%OnWeakGuidance
#ZECHitsANewAllTimeHigh #USAugustAvgHourlyEarningsRise3.1% #AdobeSharesFall3%OnCEOTransition
142
·
--
$ASTER / USDT – ブレイクアウト注視
価格は +7.10% の上昇後、0.784 で保ち合いしています。MA(7) と MA(25) は 0.785–0.786 で収束しており、ここが重要な分岐点です。
主要レベル:
· レジスタンス: 0.785(ブレイクアウトのトリガー)
· サポート: 0.777(MA99)
トレード設定:
· エントリー: 0.782–0.785
· TP: 0.792 / 0.804 / 0.812
· SL: 0.777
出来高は薄く(69.4K vs 210K MA5)、確認には 210K を超える急増が必要です。0.786 を上抜ければ目標は 0.874、0.777 を維持できなければ無効化されます。
リスクリワード: 約 2:1
スクイーズを監視してください – ボラティリティ拡大は目前です。
$ASTER
#RussiaUkraine72-hourCeasefire #LululemonTumbles20%OnWeakGuidance #USAugustJobGrowthNearlyTriplesForecast #BitcoinEthereumHitMultiMonthHighs
$ASTER / USDT – ブレイクアウト注視
価格は +7.10% の上昇後、0.784 で保ち合いしています。MA(7) と MA(25) は 0.785–0.786 で収束しており、ここが重要な分岐点です。
主要レベル:
· レジスタンス: 0.785(ブレイクアウトのトリガー)
· サポート: 0.777(MA99)
トレード設定:
· エントリー: 0.782–0.785
· TP: 0.792 / 0.804 / 0.812
· SL: 0.777
出来高は薄く(69.4K vs 210K MA5)、確認には 210K を超える急増が必要です。0.786 を上抜ければ目標は 0.874、0.777 を維持できなければ無効化されます。
リスクリワード: 約 2:1
スクイーズを監視してください – ボラティリティ拡大は目前です。
$ASTER
#RussiaUkraine72-hourCeasefire #LululemonTumbles20%OnWeakGuidance #USAugustJobGrowthNearlyTriplesForecast #BitcoinEthereumHitMultiMonthHighs
価格は +7.10% の上昇後、0.784 で保ち合いしています。MA(7) と MA(25) は 0.785–0.786 で収束しており、ここが重要な分岐点です。
主要レベル:
· レジスタンス: 0.785(ブレイクアウトのトリガー)
· サポート: 0.777(MA99)
トレード設定:
· エントリー: 0.782–0.785
· TP: 0.792 / 0.804 / 0.812
· SL: 0.777
出来高は薄く(69.4K vs 210K MA5)、確認には 210K を超える急増が必要です。0.786 を上抜ければ目標は 0.874、0.777 を維持できなければ無効化されます。
リスクリワード: 約 2:1
スクイーズを監視してください – ボラティリティ拡大は目前です。
$ASTER
#RussiaUkraine72-hourCeasefire #LululemonTumbles20%OnWeakGuidance #USAugustJobGrowthNearlyTriplesForecast #BitcoinEthereumHitMultiMonthHighs
348
·
--
#dusk $DUSK @Dusk_Foundation
昨日、Duskで最初は弱さのように見えたものに気づいたんだ。でも、しばらく見ているうちに、別の見方をするようになっていった。
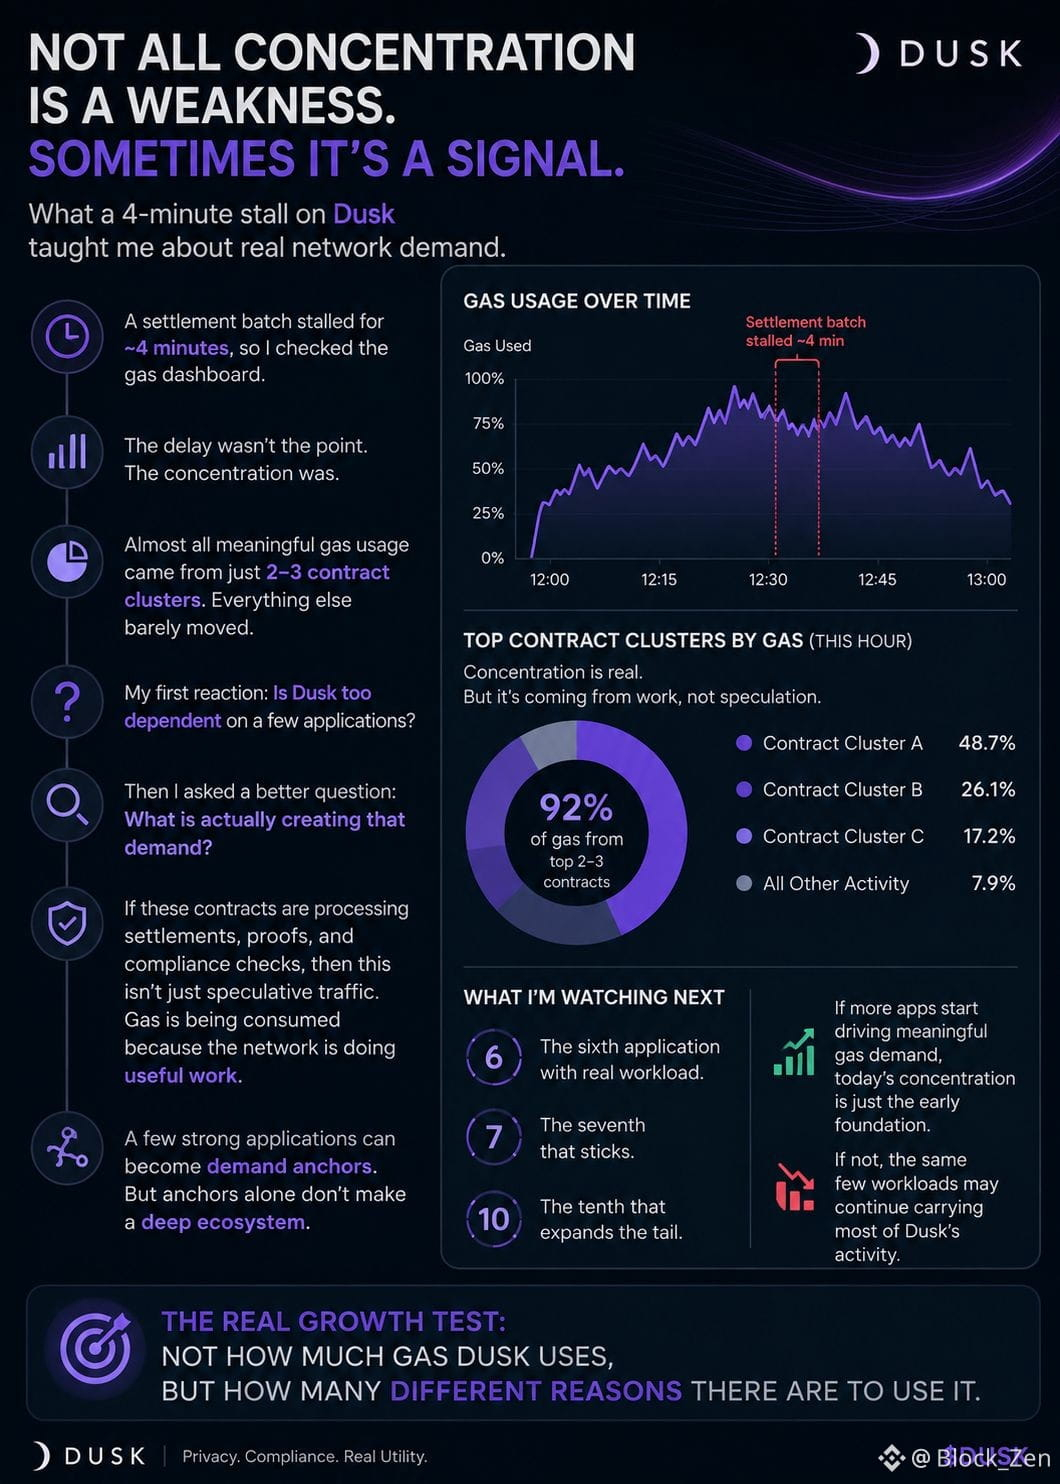
約4分ほど、ある取引(セトルメント)のバッチが停止した。それでガス・ダッシュボードを開いて、実際にどこからプレッシャーが来ているのか確認した。
遅延そのものより、もっと興味深い点があった。
濃度が——。
その時間帯に意味のあるガス使用のほとんどは、たった2つか3つのコントラクト・クラスターから来ていた。小さな送金、ウォレット、テストのデプロイなどは、ほとんど影響がない。
最初に思ったのは単純な疑問だった。Duskは特定の少数アプリに依存しすぎているのでは?
でも、もっと良い問いはこうだった。
実際にその需要を生み出しているのは何なのだろう?
これらのコントラクトがセトルメント、証明、コンプライアンスの確認を処理しているなら、これは単なる投機的なトラフィックではない。ネットワークが役に立つ作業をしているからこそ、ガスが消費されている。
この区別は重要だ。
少数の強力なアプリは需要の“アンカー(支点)”になり得る。だが、アンカーだけでは深いエコシステムは生まれない。
最終的には、アプリが継続的で独立した作業負荷を生み出す“より長い裾野”を見たい。
だからこそ、私は今日の上位5つのコントラクトにあまり関心がない。
6番目を見ている。
そして7番目。
それから10番目。
もし彼らが意味のあるガス需要に貢献し始めるなら、今日の集中度は、より広いエコシステムの早期の土台にすぎない可能性がある。
もしそうでなければ、同じ限られた作業負荷が、引き続きDuskの活動の大半を担い続けるかもしれない。
私にとって本当の成長テストはここだ。
Duskがどれだけガスを使っているかではなく、どれだけ多様な“理由”があってそれを使うのか。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
昨日、Duskで最初は弱さのように見えたものに気づいたんだ。でも、しばらく見ているうちに、別の見方をするようになっていった。
約4分ほど、ある取引(セトルメント)のバッチが停止した。それでガス・ダッシュボードを開いて、実際にどこからプレッシャーが来ているのか確認した。
遅延そのものより、もっと興味深い点があった。
濃度が——。
その時間帯に意味のあるガス使用のほとんどは、たった2つか3つのコントラクト・クラスターから来ていた。小さな送金、ウォレット、テストのデプロイなどは、ほとんど影響がない。
最初に思ったのは単純な疑問だった。Duskは特定の少数アプリに依存しすぎているのでは?
でも、もっと良い問いはこうだった。
実際にその需要を生み出しているのは何なのだろう?
これらのコントラクトがセトルメント、証明、コンプライアンスの確認を処理しているなら、これは単なる投機的なトラフィックではない。ネットワークが役に立つ作業をしているからこそ、ガスが消費されている。
この区別は重要だ。
少数の強力なアプリは需要の“アンカー(支点)”になり得る。だが、アンカーだけでは深いエコシステムは生まれない。
最終的には、アプリが継続的で独立した作業負荷を生み出す“より長い裾野”を見たい。
だからこそ、私は今日の上位5つのコントラクトにあまり関心がない。
6番目を見ている。
そして7番目。
それから10番目。
もし彼らが意味のあるガス需要に貢献し始めるなら、今日の集中度は、より広いエコシステムの早期の土台にすぎない可能性がある。
もしそうでなければ、同じ限られた作業負荷が、引き続きDuskの活動の大半を担い続けるかもしれない。
私にとって本当の成長テストはここだ。
Duskがどれだけガスを使っているかではなく、どれだけ多様な“理由”があってそれを使うのか。
@Dusk #dusk $DUSK
昨日、Duskで最初は弱さのように見えたものに気づいたんだ。でも、しばらく見ているうちに、別の見方をするようになっていった。
約4分ほど、ある取引(セトルメント)のバッチが停止した。それでガス・ダッシュボードを開いて、実際にどこからプレッシャーが来ているのか確認した。
遅延そのものより、もっと興味深い点があった。
濃度が——。
その時間帯に意味のあるガス使用のほとんどは、たった2つか3つのコントラクト・クラスターから来ていた。小さな送金、ウォレット、テストのデプロイなどは、ほとんど影響がない。
最初に思ったのは単純な疑問だった。Duskは特定の少数アプリに依存しすぎているのでは?
でも、もっと良い問いはこうだった。
実際にその需要を生み出しているのは何なのだろう?
これらのコントラクトがセトルメント、証明、コンプライアンスの確認を処理しているなら、これは単なる投機的なトラフィックではない。ネットワークが役に立つ作業をしているからこそ、ガスが消費されている。
この区別は重要だ。
少数の強力なアプリは需要の“アンカー(支点)”になり得る。だが、アンカーだけでは深いエコシステムは生まれない。
最終的には、アプリが継続的で独立した作業負荷を生み出す“より長い裾野”を見たい。
だからこそ、私は今日の上位5つのコントラクトにあまり関心がない。
6番目を見ている。
そして7番目。
それから10番目。
もし彼らが意味のあるガス需要に貢献し始めるなら、今日の集中度は、より広いエコシステムの早期の土台にすぎない可能性がある。
もしそうでなければ、同じ限られた作業負荷が、引き続きDuskの活動の大半を担い続けるかもしれない。
私にとって本当の成長テストはここだ。
Duskがどれだけガスを使っているかではなく、どれだけ多様な“理由”があってそれを使うのか。
@Dusk #dusk $DUSK
6
4
266
·
--
#dusk $DUSK @Dusk_Foundation
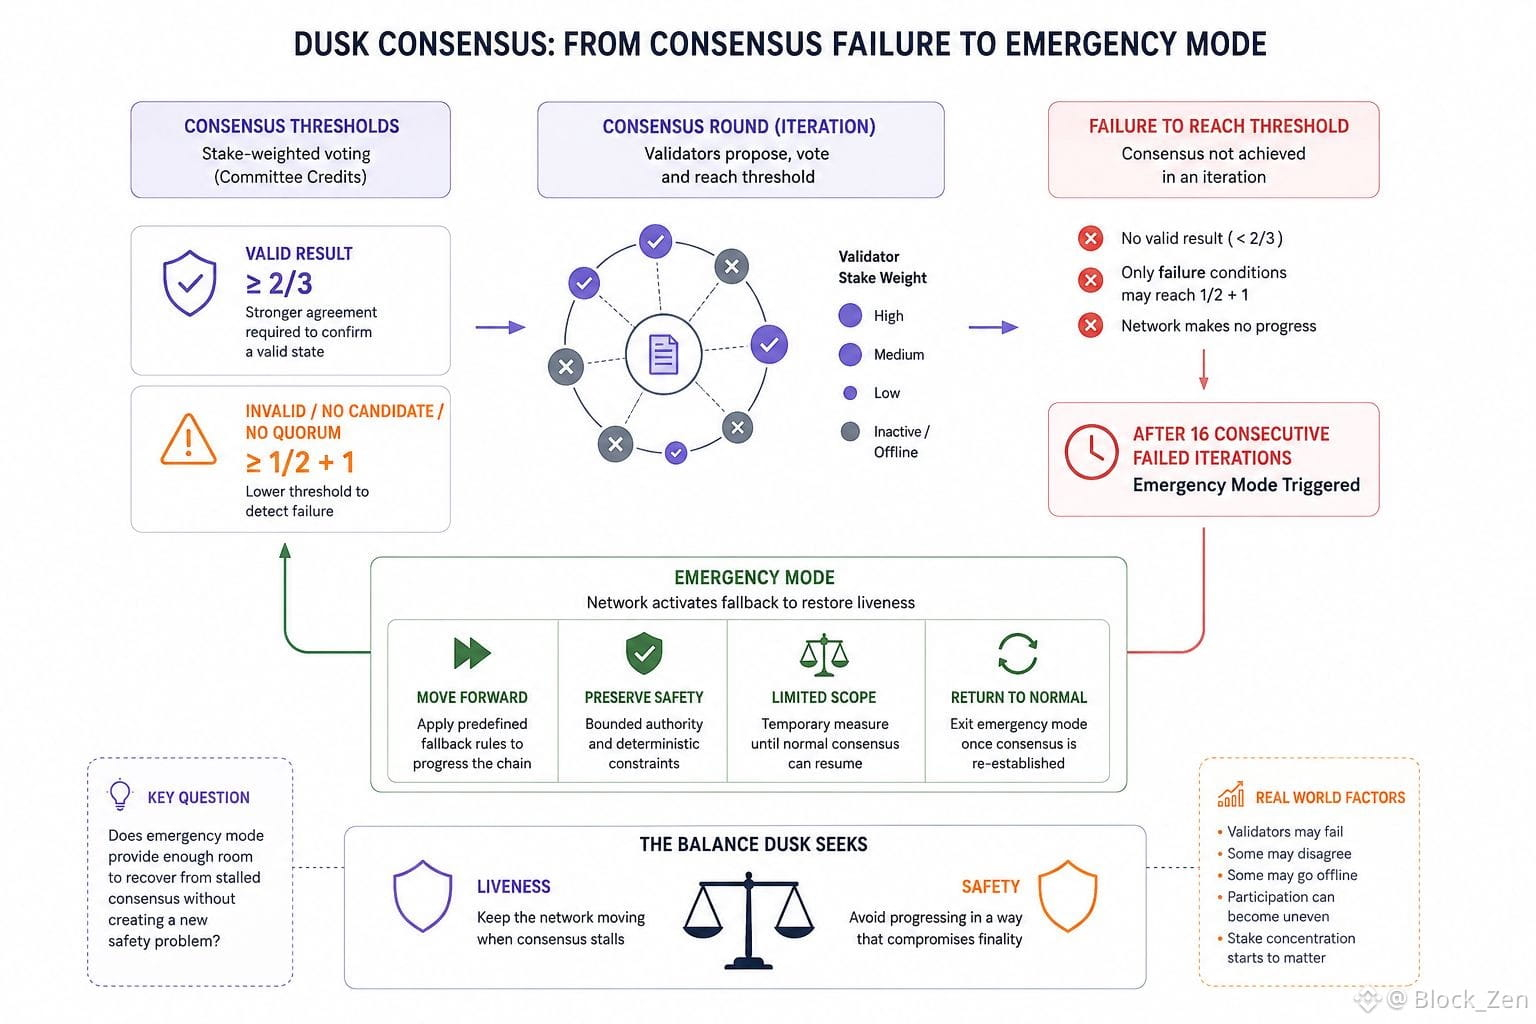
私は、ダスクのコンセンサス設計にある小さな一つの詳細に、何度も立ち返りました。16回の失敗反復の後には、実際には何が起こるのか。
最初は、緊急モードを単純なライブネス(稼働性)の保護だと捉えました。コンセンサスが失敗し続けるなら、ネットワークはいつか前へ進むための別の手段を必要とする。
しかし、考えを深めるほど、その見方は単純すぎると感じました。
ダスクの閾値は、すでに興味深い区別をしています。有効(Valid)の結果には2/3が必要ですが、無効(Invalid)、立候補なし(NoCandidate)、またはクォーラムなし(NoQuorum)では 1/2 + 1 まで到達し得ます。
その理由は理解できます。有効な状態を確認するには、コンセンサスの失敗を認めるだけよりも強い合意が必要だということです。
とはいえ、それでは閾値を見ただけでは答えられない疑問が生まれます。
ダスクは「進まない」と「進みすぎる」を、どこで線引きしているのでしょうか?
16回反復のトリガーが、この問いをさらに面白くします。特に、投票力はコミッティ(委員会)のクレジットを通じてステーク(持ち分)で重み付けされているためです。
もしバリデータの参加が偏ってくると、失敗メカニズムそのものに加えて、集中が重要になってきます。
私はこれを弱点だと言いたいわけではありません。むしろ、意見を形成する前に学びたい細部の一つです。
実際のバリデータ障害は、きれいにパッケージ化されては起こらないでしょう。消えていくものもあれば、意見が食い違うものもあり、単に参加をやめてしまうものもある。
だからこそ、そのような条件が重なったときに何が起こるのか、ずっと考えています。
緊急モードは、ダスクに十分な余地を与え、停止したコンセンサスから回復できる一方で、新たな安全性の問題を生み出さないのでしょうか?
ライブネスと安全性のバランス——おそらく、私がより理解したい部分はそこです。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
私は、ダスクのコンセンサス設計にある小さな一つの詳細に、何度も立ち返りました。16回の失敗反復の後には、実際には何が起こるのか。
最初は、緊急モードを単純なライブネス(稼働性)の保護だと捉えました。コンセンサスが失敗し続けるなら、ネットワークはいつか前へ進むための別の手段を必要とする。
しかし、考えを深めるほど、その見方は単純すぎると感じました。
ダスクの閾値は、すでに興味深い区別をしています。有効(Valid)の結果には2/3が必要ですが、無効(Invalid)、立候補なし(NoCandidate)、またはクォーラムなし(NoQuorum)では 1/2 + 1 まで到達し得ます。
その理由は理解できます。有効な状態を確認するには、コンセンサスの失敗を認めるだけよりも強い合意が必要だということです。
とはいえ、それでは閾値を見ただけでは答えられない疑問が生まれます。
ダスクは「進まない」と「進みすぎる」を、どこで線引きしているのでしょうか?
16回反復のトリガーが、この問いをさらに面白くします。特に、投票力はコミッティ(委員会)のクレジットを通じてステーク(持ち分)で重み付けされているためです。
もしバリデータの参加が偏ってくると、失敗メカニズムそのものに加えて、集中が重要になってきます。
私はこれを弱点だと言いたいわけではありません。むしろ、意見を形成する前に学びたい細部の一つです。
実際のバリデータ障害は、きれいにパッケージ化されては起こらないでしょう。消えていくものもあれば、意見が食い違うものもあり、単に参加をやめてしまうものもある。
だからこそ、そのような条件が重なったときに何が起こるのか、ずっと考えています。
緊急モードは、ダスクに十分な余地を与え、停止したコンセンサスから回復できる一方で、新たな安全性の問題を生み出さないのでしょうか?
ライブネスと安全性のバランス——おそらく、私がより理解したい部分はそこです。
@Dusk #dusk $DUSK
私は、ダスクのコンセンサス設計にある小さな一つの詳細に、何度も立ち返りました。16回の失敗反復の後には、実際には何が起こるのか。
最初は、緊急モードを単純なライブネス(稼働性)の保護だと捉えました。コンセンサスが失敗し続けるなら、ネットワークはいつか前へ進むための別の手段を必要とする。
しかし、考えを深めるほど、その見方は単純すぎると感じました。
ダスクの閾値は、すでに興味深い区別をしています。有効(Valid)の結果には2/3が必要ですが、無効(Invalid)、立候補なし(NoCandidate)、またはクォーラムなし(NoQuorum)では 1/2 + 1 まで到達し得ます。
その理由は理解できます。有効な状態を確認するには、コンセンサスの失敗を認めるだけよりも強い合意が必要だということです。
とはいえ、それでは閾値を見ただけでは答えられない疑問が生まれます。
ダスクは「進まない」と「進みすぎる」を、どこで線引きしているのでしょうか?
16回反復のトリガーが、この問いをさらに面白くします。特に、投票力はコミッティ(委員会)のクレジットを通じてステーク(持ち分)で重み付けされているためです。
もしバリデータの参加が偏ってくると、失敗メカニズムそのものに加えて、集中が重要になってきます。
私はこれを弱点だと言いたいわけではありません。むしろ、意見を形成する前に学びたい細部の一つです。
実際のバリデータ障害は、きれいにパッケージ化されては起こらないでしょう。消えていくものもあれば、意見が食い違うものもあり、単に参加をやめてしまうものもある。
だからこそ、そのような条件が重なったときに何が起こるのか、ずっと考えています。
緊急モードは、ダスクに十分な余地を与え、停止したコンセンサスから回復できる一方で、新たな安全性の問題を生み出さないのでしょうか?
ライブネスと安全性のバランス——おそらく、私がより理解したい部分はそこです。
@Dusk #dusk $DUSK
9
8
298
·
--
#dusk $DUSK @Dusk_Foundation
『Dusk』で気になって戻ってしまう、不快な細部がある。コンプライアンスは、資産を凍結できるかどうかというより、最終性(ファイナリティ)がそこに到達する前に凍結できるかどうかだ。
Phoenixはこの区別をさらに鮮明にする。所有、作者性、残高の有効性、そして二重支払い保護は、基礎となるノートを公開することなく、その取引そのものの中で証明される。つまり、チェーンは可視性を必要とせずに正しさを確立できる。
しかし、規制対象の資産ではタイミングの問題が生じる。
法的システムが「このポジションは凍結されるべきだ」とすでに判断している一方で、ウォレットはなお暗号鍵を保持し得る。『Dusk』には譲渡制限、発行者主導のアクション、そして回復/是正ロジックがあるが、それでも法的な指示と、それが執行可能なルールになるまでの間にはわずかな猶予がある。
指示を受領。
ルール更新。
取引が拒否されました。
その猶予のどこかに最終性が着地してしまうと、ネットワークは、法的レイヤーがすでに起こってはならないと決めていた取引を、決済してしまう可能性がある。
だから「Duskは資産を凍結できるのか?」という問いは、たぶん不適切だと思える。
より難しい指標は、凍結の伝播(プロパゲーション)時間かもしれない。
プライバシーがさらに複雑にする。閲覧キーによって、承認された当事者はチェーンがすでに検証済みの情報にアクセスできる一方で、繰り返し失敗する譲渡は行動パターンをさらしてしまうかもしれない。
そして失われた鍵は逆の問題を生む。暗号的なコントロールが失われた後でも、法的な所有が生き残ることがあり得る。
そこで私は、真のコンプライアンス境界がプライバシーや最終性だけにあるのではなく、決定論的な状態機械に対して、法的権限がどれだけ迅速に追いつけるかにあるのではないかと、ずっと考え続けている。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
『Dusk』で気になって戻ってしまう、不快な細部がある。コンプライアンスは、資産を凍結できるかどうかというより、最終性(ファイナリティ)がそこに到達する前に凍結できるかどうかだ。
Phoenixはこの区別をさらに鮮明にする。所有、作者性、残高の有効性、そして二重支払い保護は、基礎となるノートを公開することなく、その取引そのものの中で証明される。つまり、チェーンは可視性を必要とせずに正しさを確立できる。
しかし、規制対象の資産ではタイミングの問題が生じる。
法的システムが「このポジションは凍結されるべきだ」とすでに判断している一方で、ウォレットはなお暗号鍵を保持し得る。『Dusk』には譲渡制限、発行者主導のアクション、そして回復/是正ロジックがあるが、それでも法的な指示と、それが執行可能なルールになるまでの間にはわずかな猶予がある。
指示を受領。
ルール更新。
取引が拒否されました。
その猶予のどこかに最終性が着地してしまうと、ネットワークは、法的レイヤーがすでに起こってはならないと決めていた取引を、決済してしまう可能性がある。
だから「Duskは資産を凍結できるのか?」という問いは、たぶん不適切だと思える。
より難しい指標は、凍結の伝播(プロパゲーション)時間かもしれない。
プライバシーがさらに複雑にする。閲覧キーによって、承認された当事者はチェーンがすでに検証済みの情報にアクセスできる一方で、繰り返し失敗する譲渡は行動パターンをさらしてしまうかもしれない。
そして失われた鍵は逆の問題を生む。暗号的なコントロールが失われた後でも、法的な所有が生き残ることがあり得る。
そこで私は、真のコンプライアンス境界がプライバシーや最終性だけにあるのではなく、決定論的な状態機械に対して、法的権限がどれだけ迅速に追いつけるかにあるのではないかと、ずっと考え続けている。
@Dusk #dusk $DUSK
『Dusk』で気になって戻ってしまう、不快な細部がある。コンプライアンスは、資産を凍結できるかどうかというより、最終性(ファイナリティ)がそこに到達する前に凍結できるかどうかだ。
Phoenixはこの区別をさらに鮮明にする。所有、作者性、残高の有効性、そして二重支払い保護は、基礎となるノートを公開することなく、その取引そのものの中で証明される。つまり、チェーンは可視性を必要とせずに正しさを確立できる。
しかし、規制対象の資産ではタイミングの問題が生じる。
法的システムが「このポジションは凍結されるべきだ」とすでに判断している一方で、ウォレットはなお暗号鍵を保持し得る。『Dusk』には譲渡制限、発行者主導のアクション、そして回復/是正ロジックがあるが、それでも法的な指示と、それが執行可能なルールになるまでの間にはわずかな猶予がある。
指示を受領。
ルール更新。
取引が拒否されました。
その猶予のどこかに最終性が着地してしまうと、ネットワークは、法的レイヤーがすでに起こってはならないと決めていた取引を、決済してしまう可能性がある。
だから「Duskは資産を凍結できるのか?」という問いは、たぶん不適切だと思える。
より難しい指標は、凍結の伝播(プロパゲーション)時間かもしれない。
プライバシーがさらに複雑にする。閲覧キーによって、承認された当事者はチェーンがすでに検証済みの情報にアクセスできる一方で、繰り返し失敗する譲渡は行動パターンをさらしてしまうかもしれない。
そして失われた鍵は逆の問題を生む。暗号的なコントロールが失われた後でも、法的な所有が生き残ることがあり得る。
そこで私は、真のコンプライアンス境界がプライバシーや最終性だけにあるのではなく、決定論的な状態機械に対して、法的権限がどれだけ迅速に追いつけるかにあるのではないかと、ずっと考え続けている。
@Dusk #dusk $DUSK
25
13
285
·
--
#dusk $DUSK @Dusk_Foundation
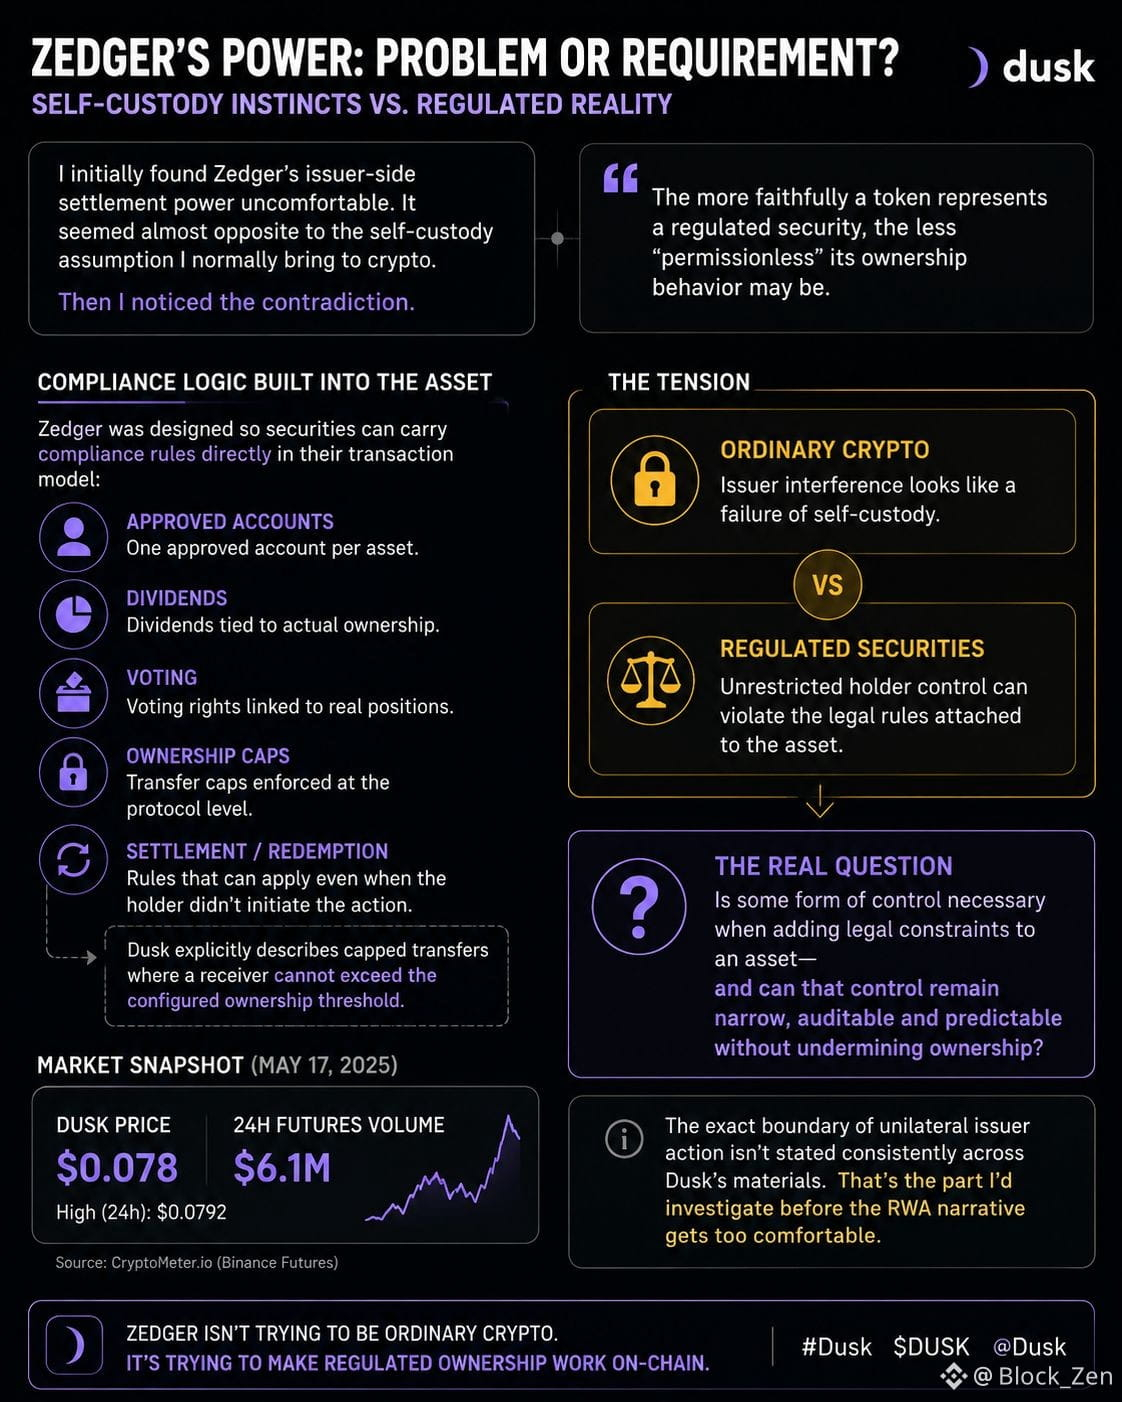
最初、Zedgerの発行者側の決済力に違和感を覚えました。これは、私が通常クリプトに持ち込む自己管理(セルフカストディ)の前提とは、ほぼ逆のように思えたのです。
しかし、矛盾に気づきました。
DUSKは本日およそ$0.078で取引されており、$0.0792付近まで押した後、直近24時間の先物出来高は約$6.1Mです。
一方で、私が興味を持つプロトコルの詳細は、価格とはほとんど関係がありません。
Zedgerは、有価証券が取引モデルそのものの中にコンプライアンス規則を直接持ち運べるように設計されました。承認済みアカウント、保有上限、配当、議決権、そして決済/償還ロジックです。Duskは、受信者が設定された保有上限を超えられない「上限付きの譲渡」を明確に説明しています。
それが、奇妙な緊張関係を生みます。
規制された有価証券を、より忠実にトークンとして表現すればするほど、その保有の振る舞いは、あまり「無許可(パーミッションレス)」ではなくなる可能性がある。
通常のクリプトでは、発行者側の干渉は自己管理の失敗のように見えます。
しかし、有価証券では、無制限な保有者の支配自体が、資産に紐づく規則に違反し得ます。
だから重要な問いは、「Zedgerが発行者に支配を与えるのか」ではありません。
「資産に法的な制約を追加することで、ある種の支配が必要になるのか。そして、その支配が、狭く・監査可能で・予測可能なままでいられるのか」です。
私は、その問いを決着させるのに十分に一貫して明示された、単独の発行者アクションの境界を見つけられていません。
率直に言えば、RWAという物語が居心地よくなってしまう前に、私が調べたいのはまさにそこです。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
最初、Zedgerの発行者側の決済力に違和感を覚えました。これは、私が通常クリプトに持ち込む自己管理(セルフカストディ)の前提とは、ほぼ逆のように思えたのです。
しかし、矛盾に気づきました。
DUSKは本日およそ$0.078で取引されており、$0.0792付近まで押した後、直近24時間の先物出来高は約$6.1Mです。
一方で、私が興味を持つプロトコルの詳細は、価格とはほとんど関係がありません。
Zedgerは、有価証券が取引モデルそのものの中にコンプライアンス規則を直接持ち運べるように設計されました。承認済みアカウント、保有上限、配当、議決権、そして決済/償還ロジックです。Duskは、受信者が設定された保有上限を超えられない「上限付きの譲渡」を明確に説明しています。
それが、奇妙な緊張関係を生みます。
規制された有価証券を、より忠実にトークンとして表現すればするほど、その保有の振る舞いは、あまり「無許可(パーミッションレス)」ではなくなる可能性がある。
通常のクリプトでは、発行者側の干渉は自己管理の失敗のように見えます。
しかし、有価証券では、無制限な保有者の支配自体が、資産に紐づく規則に違反し得ます。
だから重要な問いは、「Zedgerが発行者に支配を与えるのか」ではありません。
「資産に法的な制約を追加することで、ある種の支配が必要になるのか。そして、その支配が、狭く・監査可能で・予測可能なままでいられるのか」です。
私は、その問いを決着させるのに十分に一貫して明示された、単独の発行者アクションの境界を見つけられていません。
率直に言えば、RWAという物語が居心地よくなってしまう前に、私が調べたいのはまさにそこです。
@Dusk #dusk $DUSK
最初、Zedgerの発行者側の決済力に違和感を覚えました。これは、私が通常クリプトに持ち込む自己管理(セルフカストディ)の前提とは、ほぼ逆のように思えたのです。
しかし、矛盾に気づきました。
DUSKは本日およそ$0.078で取引されており、$0.0792付近まで押した後、直近24時間の先物出来高は約$6.1Mです。
一方で、私が興味を持つプロトコルの詳細は、価格とはほとんど関係がありません。
Zedgerは、有価証券が取引モデルそのものの中にコンプライアンス規則を直接持ち運べるように設計されました。承認済みアカウント、保有上限、配当、議決権、そして決済/償還ロジックです。Duskは、受信者が設定された保有上限を超えられない「上限付きの譲渡」を明確に説明しています。
それが、奇妙な緊張関係を生みます。
規制された有価証券を、より忠実にトークンとして表現すればするほど、その保有の振る舞いは、あまり「無許可(パーミッションレス)」ではなくなる可能性がある。
通常のクリプトでは、発行者側の干渉は自己管理の失敗のように見えます。
しかし、有価証券では、無制限な保有者の支配自体が、資産に紐づく規則に違反し得ます。
だから重要な問いは、「Zedgerが発行者に支配を与えるのか」ではありません。
「資産に法的な制約を追加することで、ある種の支配が必要になるのか。そして、その支配が、狭く・監査可能で・予測可能なままでいられるのか」です。
私は、その問いを決着させるのに十分に一貫して明示された、単独の発行者アクションの境界を見つけられていません。
率直に言えば、RWAという物語が居心地よくなってしまう前に、私が調べたいのはまさにそこです。
@Dusk #dusk $DUSK
16
10
291
·
--
本人確認中
#dusk $DUSK @Dusk_Foundation
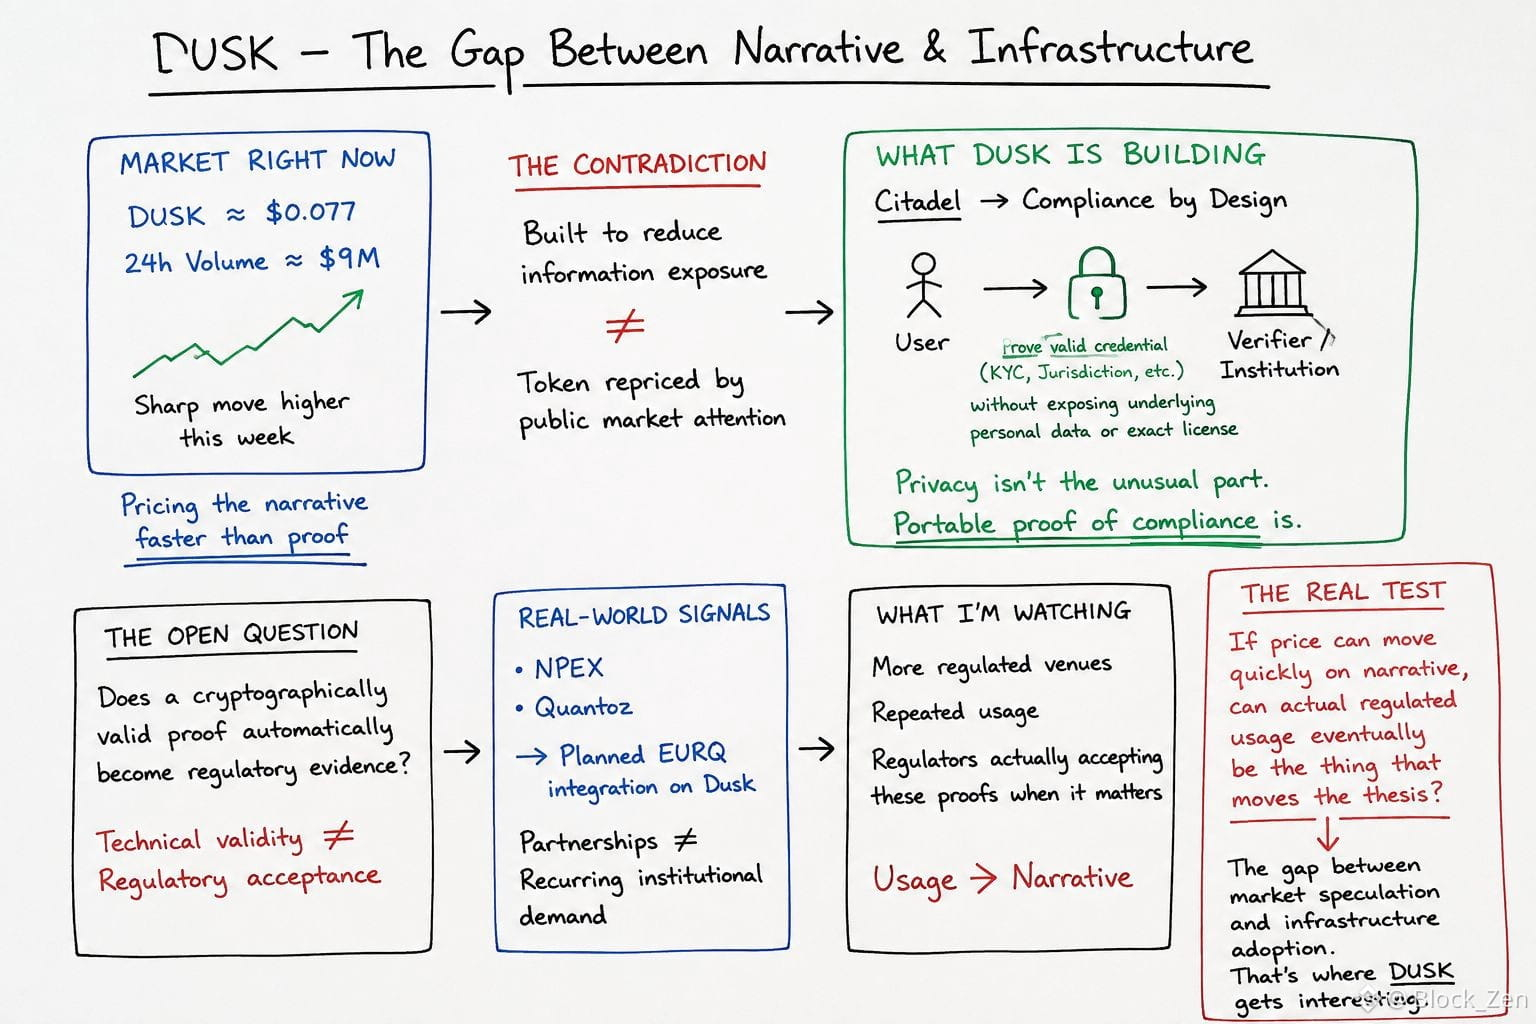
「このコインは違う」と十分な回数聞かされたせいで、そのフレーズが怪しく感じるようになった。夕暮れ(Dusk)が私に二度見させたのは、インフラがまだ証明されていないのに、市場が物語(ナラティブ)をより速く価格に織り込んでいるように見えたからだ。
DUSKは現在約0.077ドルで、今週の急伸のあと、24時間の出来高はおよそ900万ドル。
そこで矛盾が面白くなる。
Duskが作ろうとしているのは情報への露出を減らすことだ。なのに、そのトークンは今まさに非常に公的な市場の注目によって再評価されている。
そのノイズの下で、Citadelはコンプライアンスに別のアプローチを取っている。ユーザーは、基になる個人情報や正確なライセンスをオンチェーンに載せることなく、有効なクレデンシャルを保有していることを証明できる。
だから、プライバシーが「特異」なわけではない。
特異なのは、コンプライアンスの証明を持ち運び可能にしようとしている点だ。
ただ、それが発端で、私はアーキテクチャだけでは答えられない疑問が生まれる。暗号学的に正当な証明は、それが技術的に検証可能であるというだけで、規制上の証拠になるのだろうか?
NPEXとQuantozは、Duskで予定されているEURQの統合を含めて、この仮説にさらに実体を与えている。しかし、パートナーシップは、継続的な機関投資家の需要と同じではない。
私は今、その点を見ている。
もし価格が物語だけでこれほど素早く動くなら、実際に規制された利用が、最終的にその仮説を動かす“もの”になるのだろうか?
市場の投機とインフラの導入の間にあるギャップ——そこが、私にとってDUSKが面白くなる場所だ。
@Dusk_Foundation #DUSK $DUSK
#dusk $DUSK @Dusk
「このコインは違う」と十分な回数聞かされたせいで、そのフレーズが怪しく感じるようになった。夕暮れ(Dusk)が私に二度見させたのは、インフラがまだ証明されていないのに、市場が物語(ナラティブ)をより速く価格に織り込んでいるように見えたからだ。
DUSKは現在約0.077ドルで、今週の急伸のあと、24時間の出来高はおよそ900万ドル。
そこで矛盾が面白くなる。
Duskが作ろうとしているのは情報への露出を減らすことだ。なのに、そのトークンは今まさに非常に公的な市場の注目によって再評価されている。
そのノイズの下で、Citadelはコンプライアンスに別のアプローチを取っている。ユーザーは、基になる個人情報や正確なライセンスをオンチェーンに載せることなく、有効なクレデンシャルを保有していることを証明できる。
だから、プライバシーが「特異」なわけではない。
特異なのは、コンプライアンスの証明を持ち運び可能にしようとしている点だ。
ただ、それが発端で、私はアーキテクチャだけでは答えられない疑問が生まれる。暗号学的に正当な証明は、それが技術的に検証可能であるというだけで、規制上の証拠になるのだろうか?
NPEXとQuantozは、Duskで予定されているEURQの統合を含めて、この仮説にさらに実体を与えている。しかし、パートナーシップは、継続的な機関投資家の需要と同じではない。
私は今、その点を見ている。
もし価格が物語だけでこれほど素早く動くなら、実際に規制された利用が、最終的にその仮説を動かす“もの”になるのだろうか?
市場の投機とインフラの導入の間にあるギャップ——そこが、私にとってDUSKが面白くなる場所だ。
@Dusk #DUSK $DUSK
「このコインは違う」と十分な回数聞かされたせいで、そのフレーズが怪しく感じるようになった。夕暮れ(Dusk)が私に二度見させたのは、インフラがまだ証明されていないのに、市場が物語(ナラティブ)をより速く価格に織り込んでいるように見えたからだ。
DUSKは現在約0.077ドルで、今週の急伸のあと、24時間の出来高はおよそ900万ドル。
そこで矛盾が面白くなる。
Duskが作ろうとしているのは情報への露出を減らすことだ。なのに、そのトークンは今まさに非常に公的な市場の注目によって再評価されている。
そのノイズの下で、Citadelはコンプライアンスに別のアプローチを取っている。ユーザーは、基になる個人情報や正確なライセンスをオンチェーンに載せることなく、有効なクレデンシャルを保有していることを証明できる。
だから、プライバシーが「特異」なわけではない。
特異なのは、コンプライアンスの証明を持ち運び可能にしようとしている点だ。
ただ、それが発端で、私はアーキテクチャだけでは答えられない疑問が生まれる。暗号学的に正当な証明は、それが技術的に検証可能であるというだけで、規制上の証拠になるのだろうか?
NPEXとQuantozは、Duskで予定されているEURQの統合を含めて、この仮説にさらに実体を与えている。しかし、パートナーシップは、継続的な機関投資家の需要と同じではない。
私は今、その点を見ている。
もし価格が物語だけでこれほど素早く動くなら、実際に規制された利用が、最終的にその仮説を動かす“もの”になるのだろうか?
市場の投機とインフラの導入の間にあるギャップ——そこが、私にとってDUSKが面白くなる場所だ。
@Dusk #DUSK $DUSK
26
15
240
·
--
#dusk $DUSK @Dusk_Foundation
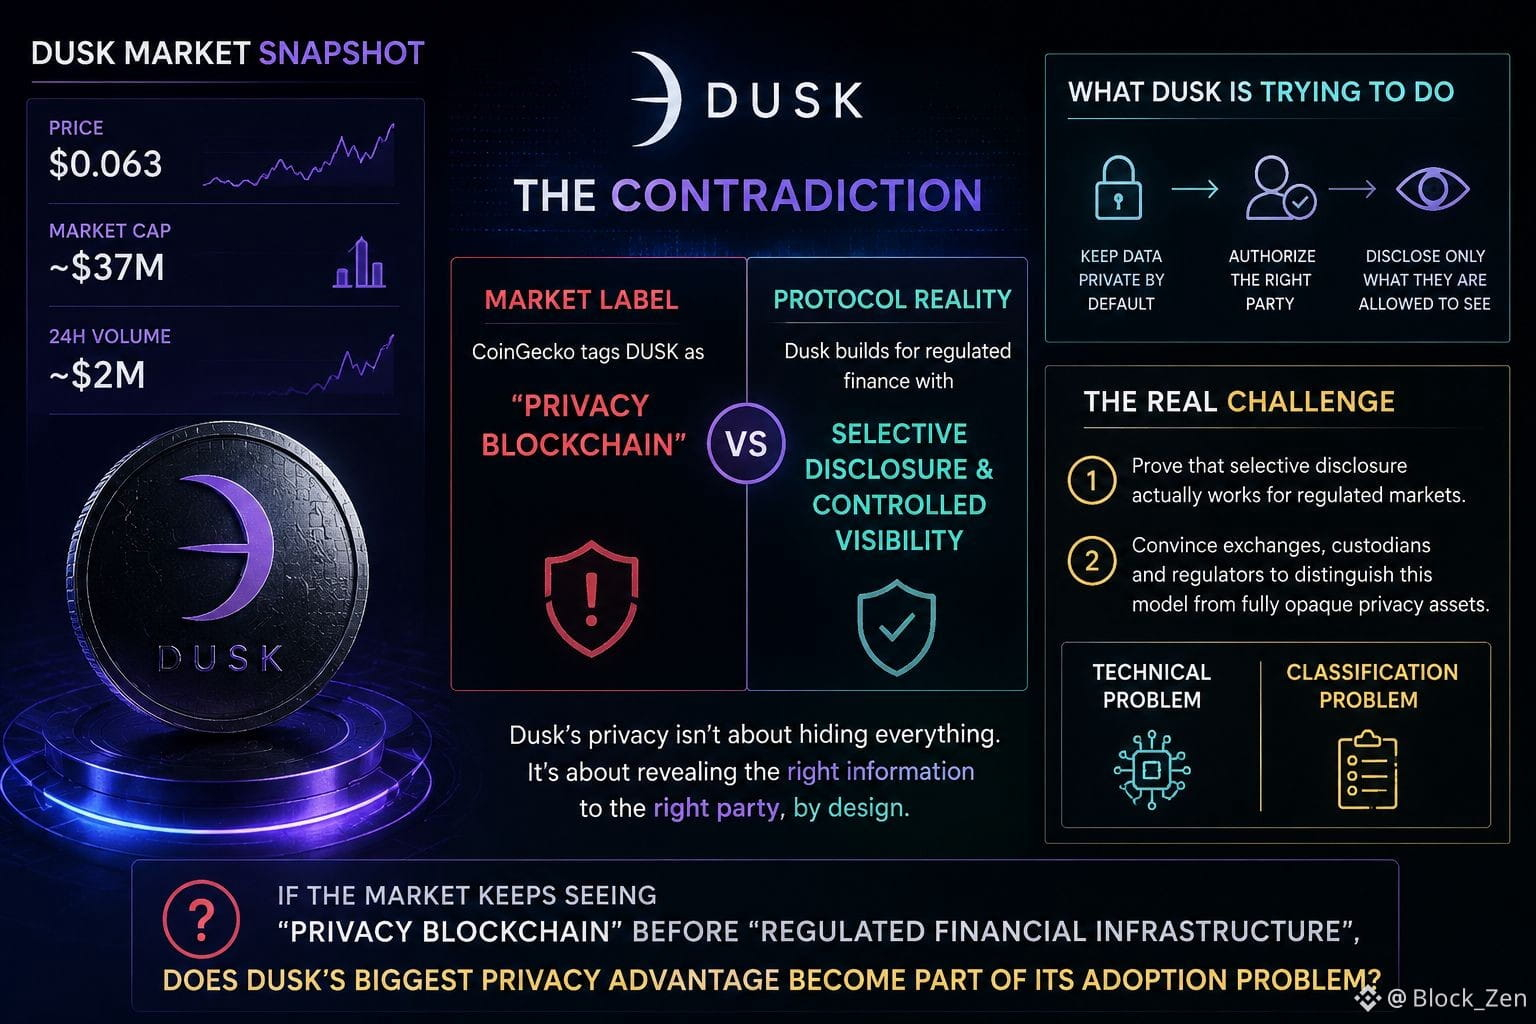
最近DUSKを$0.063あたりで見ているのですが、市場は相変わらずそれを小型株トークンのように扱っています。時価総額はおよそ$37M、日次出来高は約$2Mです。
でも、私にとってより面白いのは規模そのものではありません。矛盾です。
CoinGeckoはいまだDUSKを「プライバシー・ブロックチェーン」カテゴリに入れています。一方で、Duskは規制された資産、選択的開示、そして制御された可視性の周りで構築を進めています。
それは単なる分類の問題のように聞こえるかもしれませんが、プロトコルが実際に何をしようとしているのかを見ると話は別です。
Duskは「誰にも何も見られない」ことをプライバシーだとは考えていないように見えます。設計思想としては、機微な金融情報をデフォルトでは隠し、その後、発行者、取引所、監査人、あるいは規制当局が、見る権限のある特定の情報だけを見ることを可能にする、という方向に近いです。
そして、私が繰り返し立ち返ってしまうのは、その矛盾です。
プロトコルは、プライバシーを規制と両立させようとしています。しかし、プライバシーというラベル自体が規制上のリスクシグナルになり得るのです。
そのため、Duskは同時に2つのことを証明する必要があるかもしれません。
まず、選択的開示が規制市場で本当に機能すること。
次に、取引所やカストディ(保管)事業者が、完全に秘匿されたプライバシー資産とは別のモデルだと区別する意志があること。
1つ目は技術的な問題です。
2つ目は分類(レッテル)上の問題です。
そして正直、私は後者のほうにより興味があります。
市場が「プライバシー・ブロックチェーン」を見る前に「規制された金融インフラ」を見ることがないままだとしたら、Duskの最大のプライバシー上の優位性は、導入(採用)上の問題の一部になってしまうのでしょうか?
@Dusk_Foundation #dusk $DUSK
l
#dusk $DUSK @Dusk
最近DUSKを$0.063あたりで見ているのですが、市場は相変わらずそれを小型株トークンのように扱っています。時価総額はおよそ$37M、日次出来高は約$2Mです。
でも、私にとってより面白いのは規模そのものではありません。矛盾です。
CoinGeckoはいまだDUSKを「プライバシー・ブロックチェーン」カテゴリに入れています。一方で、Duskは規制された資産、選択的開示、そして制御された可視性の周りで構築を進めています。
それは単なる分類の問題のように聞こえるかもしれませんが、プロトコルが実際に何をしようとしているのかを見ると話は別です。
Duskは「誰にも何も見られない」ことをプライバシーだとは考えていないように見えます。設計思想としては、機微な金融情報をデフォルトでは隠し、その後、発行者、取引所、監査人、あるいは規制当局が、見る権限のある特定の情報だけを見ることを可能にする、という方向に近いです。
そして、私が繰り返し立ち返ってしまうのは、その矛盾です。
プロトコルは、プライバシーを規制と両立させようとしています。しかし、プライバシーというラベル自体が規制上のリスクシグナルになり得るのです。
そのため、Duskは同時に2つのことを証明する必要があるかもしれません。
まず、選択的開示が規制市場で本当に機能すること。
次に、取引所やカストディ(保管)事業者が、完全に秘匿されたプライバシー資産とは別のモデルだと区別する意志があること。
1つ目は技術的な問題です。
2つ目は分類(レッテル)上の問題です。
そして正直、私は後者のほうにより興味があります。
市場が「プライバシー・ブロックチェーン」を見る前に「規制された金融インフラ」を見ることがないままだとしたら、Duskの最大のプライバシー上の優位性は、導入(採用)上の問題の一部になってしまうのでしょうか?
@Dusk #dusk $DUSK
l
最近DUSKを$0.063あたりで見ているのですが、市場は相変わらずそれを小型株トークンのように扱っています。時価総額はおよそ$37M、日次出来高は約$2Mです。
でも、私にとってより面白いのは規模そのものではありません。矛盾です。
CoinGeckoはいまだDUSKを「プライバシー・ブロックチェーン」カテゴリに入れています。一方で、Duskは規制された資産、選択的開示、そして制御された可視性の周りで構築を進めています。
それは単なる分類の問題のように聞こえるかもしれませんが、プロトコルが実際に何をしようとしているのかを見ると話は別です。
Duskは「誰にも何も見られない」ことをプライバシーだとは考えていないように見えます。設計思想としては、機微な金融情報をデフォルトでは隠し、その後、発行者、取引所、監査人、あるいは規制当局が、見る権限のある特定の情報だけを見ることを可能にする、という方向に近いです。
そして、私が繰り返し立ち返ってしまうのは、その矛盾です。
プロトコルは、プライバシーを規制と両立させようとしています。しかし、プライバシーというラベル自体が規制上のリスクシグナルになり得るのです。
そのため、Duskは同時に2つのことを証明する必要があるかもしれません。
まず、選択的開示が規制市場で本当に機能すること。
次に、取引所やカストディ(保管)事業者が、完全に秘匿されたプライバシー資産とは別のモデルだと区別する意志があること。
1つ目は技術的な問題です。
2つ目は分類(レッテル)上の問題です。
そして正直、私は後者のほうにより興味があります。
市場が「プライバシー・ブロックチェーン」を見る前に「規制された金融インフラ」を見ることがないままだとしたら、Duskの最大のプライバシー上の優位性は、導入(採用)上の問題の一部になってしまうのでしょうか?
@Dusk #dusk $DUSK
l
42
16
241
·
--
#dusk $DUSK @Dusk_Foundation
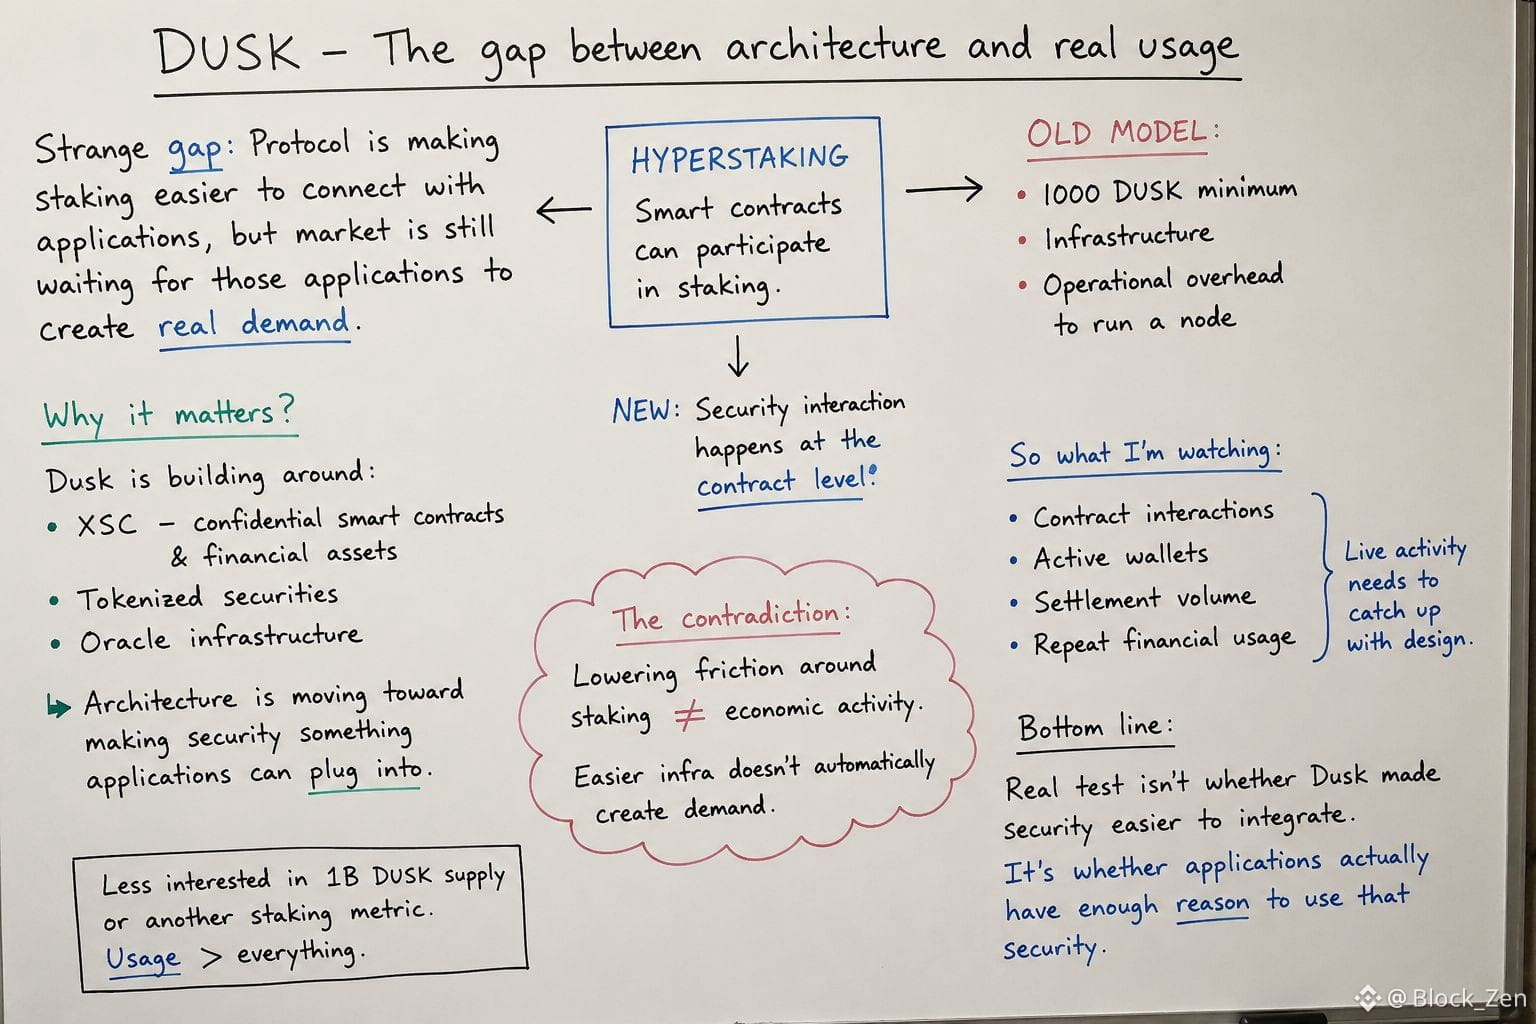
私は、黄昏(Dusk)の中にある奇妙なギャップに何度も立ち返ります。プロトコルはステーキングをアプリケーションと接続しやすくしている一方で、市場は依然として、それらのアプリが本当の需要を生み出すのを待っているように見えるのです。
ハイパーステーキングでは、スマートコントラクトがステーキングに参加できます。従来のモデルでは、ステーキングには運用上のオーバーヘッドが多く含まれており、最低1,000 DUSKや、ノードを稼働させるためのインフラが必要でした。ですが、セキュリティ上の連携は、いまやコントラクトのレベルで行えるようになりました。
これは、Duskがその周りに実際に何を作っているかを見ると、より重要になります。機密スマートコントラクトや金融資産向けのXSC、そしてトークン化された証券やオラクル・インフラに関する取り組みです。
つまり、アーキテクチャは「セキュリティを、アプリケーションが差し込めるものにしていく」方向へ進んでいます。
しかし、私がより面白いと感じるのは、この矛盾です。
ステーキングの摩擦を下げればネットワークは使いやすくなるはずなのに、より簡単なインフラが自動的に経済活動を生み出すわけではありません。もし金融アプリケーションが継続的な取引を生み出していないのなら、ハイパーステーキングは、ネットワークの利用状況を実質的に変えることなく、アーキテクチャを改善できるだけかもしれません。
だからこそ、私は1B DUSKの供給量や別のステーキング指標そのものには、あまり関心がありません。
設計に追いついてくるのが「実際の稼働」なのかを見たいのです。具体的には、コントラクトの相互作用、アクティブなウォレット、決済(セトルメント)量、そして繰り返される金融利用です。
なぜなら、本当の試験は「Duskがセキュリティを統合しやすくしたかどうか」ではありません。
アプリケーションが、そもそもそのセキュリティを使うだけの十分な理由を持っているかどうかです。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
私は、黄昏(Dusk)の中にある奇妙なギャップに何度も立ち返ります。プロトコルはステーキングをアプリケーションと接続しやすくしている一方で、市場は依然として、それらのアプリが本当の需要を生み出すのを待っているように見えるのです。
ハイパーステーキングでは、スマートコントラクトがステーキングに参加できます。従来のモデルでは、ステーキングには運用上のオーバーヘッドが多く含まれており、最低1,000 DUSKや、ノードを稼働させるためのインフラが必要でした。ですが、セキュリティ上の連携は、いまやコントラクトのレベルで行えるようになりました。
これは、Duskがその周りに実際に何を作っているかを見ると、より重要になります。機密スマートコントラクトや金融資産向けのXSC、そしてトークン化された証券やオラクル・インフラに関する取り組みです。
つまり、アーキテクチャは「セキュリティを、アプリケーションが差し込めるものにしていく」方向へ進んでいます。
しかし、私がより面白いと感じるのは、この矛盾です。
ステーキングの摩擦を下げればネットワークは使いやすくなるはずなのに、より簡単なインフラが自動的に経済活動を生み出すわけではありません。もし金融アプリケーションが継続的な取引を生み出していないのなら、ハイパーステーキングは、ネットワークの利用状況を実質的に変えることなく、アーキテクチャを改善できるだけかもしれません。
だからこそ、私は1B DUSKの供給量や別のステーキング指標そのものには、あまり関心がありません。
設計に追いついてくるのが「実際の稼働」なのかを見たいのです。具体的には、コントラクトの相互作用、アクティブなウォレット、決済(セトルメント)量、そして繰り返される金融利用です。
なぜなら、本当の試験は「Duskがセキュリティを統合しやすくしたかどうか」ではありません。
アプリケーションが、そもそもそのセキュリティを使うだけの十分な理由を持っているかどうかです。
@Dusk #dusk $DUSK
私は、黄昏(Dusk)の中にある奇妙なギャップに何度も立ち返ります。プロトコルはステーキングをアプリケーションと接続しやすくしている一方で、市場は依然として、それらのアプリが本当の需要を生み出すのを待っているように見えるのです。
ハイパーステーキングでは、スマートコントラクトがステーキングに参加できます。従来のモデルでは、ステーキングには運用上のオーバーヘッドが多く含まれており、最低1,000 DUSKや、ノードを稼働させるためのインフラが必要でした。ですが、セキュリティ上の連携は、いまやコントラクトのレベルで行えるようになりました。
これは、Duskがその周りに実際に何を作っているかを見ると、より重要になります。機密スマートコントラクトや金融資産向けのXSC、そしてトークン化された証券やオラクル・インフラに関する取り組みです。
つまり、アーキテクチャは「セキュリティを、アプリケーションが差し込めるものにしていく」方向へ進んでいます。
しかし、私がより面白いと感じるのは、この矛盾です。
ステーキングの摩擦を下げればネットワークは使いやすくなるはずなのに、より簡単なインフラが自動的に経済活動を生み出すわけではありません。もし金融アプリケーションが継続的な取引を生み出していないのなら、ハイパーステーキングは、ネットワークの利用状況を実質的に変えることなく、アーキテクチャを改善できるだけかもしれません。
だからこそ、私は1B DUSKの供給量や別のステーキング指標そのものには、あまり関心がありません。
設計に追いついてくるのが「実際の稼働」なのかを見たいのです。具体的には、コントラクトの相互作用、アクティブなウォレット、決済(セトルメント)量、そして繰り返される金融利用です。
なぜなら、本当の試験は「Duskがセキュリティを統合しやすくしたかどうか」ではありません。
アプリケーションが、そもそもそのセキュリティを使うだけの十分な理由を持っているかどうかです。
@Dusk #dusk $DUSK
55
20
256
·
--
#termmax @termmax
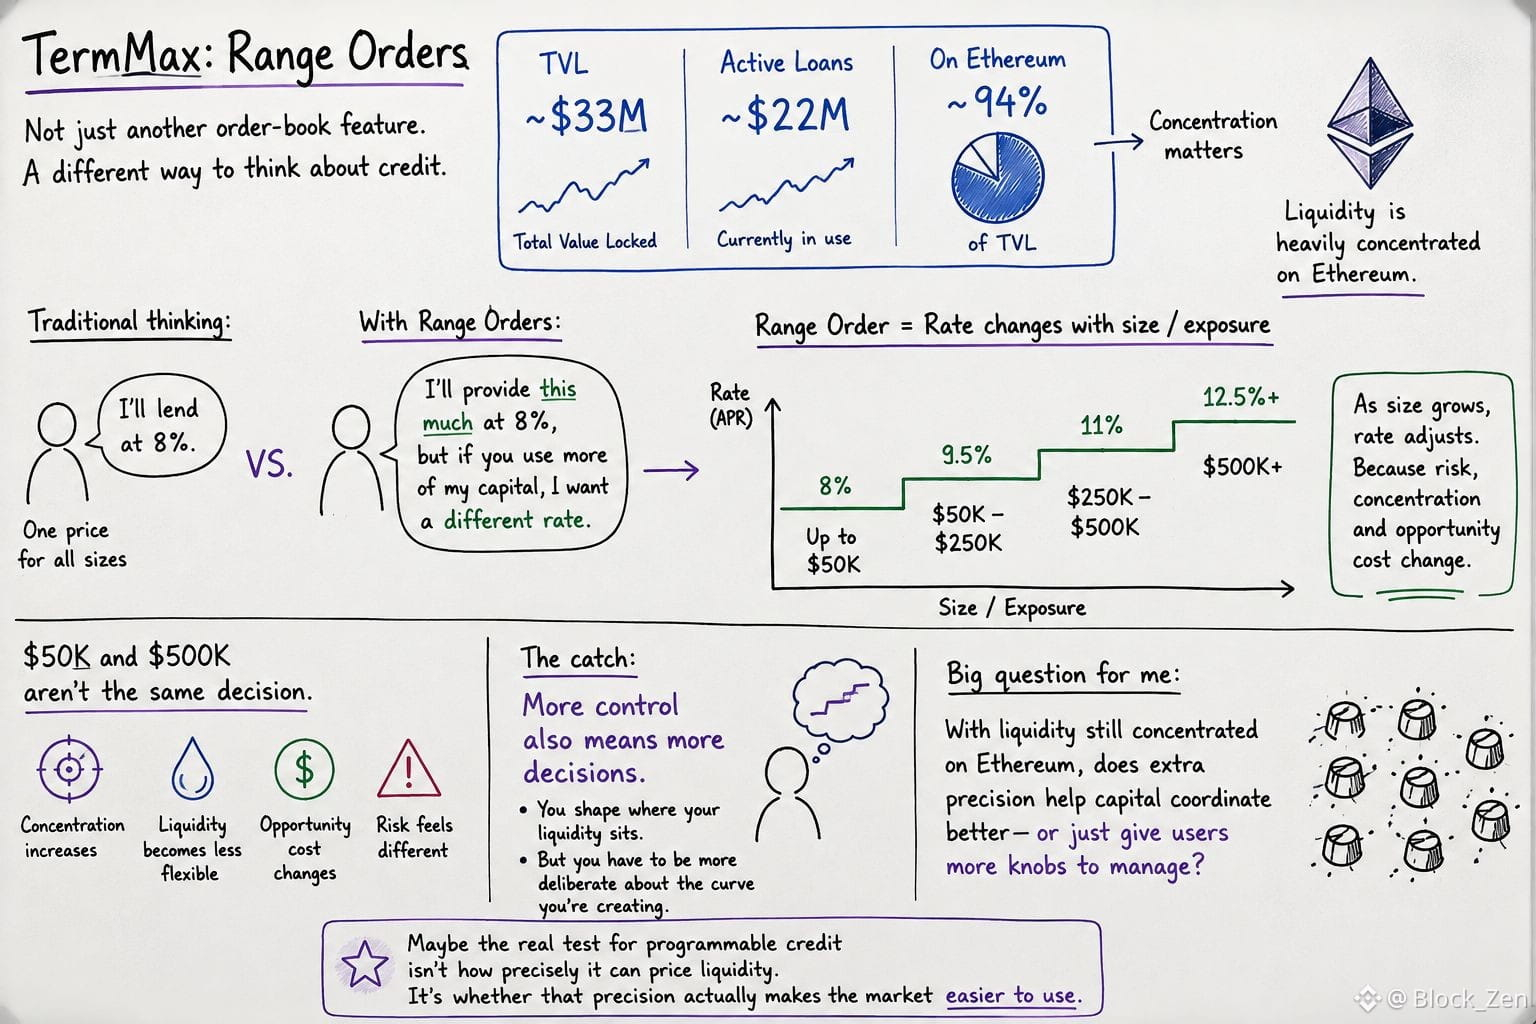
正直、TermMaxのレンジ注文はただの板(オーダーブック)の機能だと思っていて、何度も戻ってきてしまいました。
でも、いまの数字を見てみると、設計の見え方が少し変わってきたんです。
TermMaxはTVLが約$33Mで、アクティブなローンがだいたい$22M。さらに、TVLの約94%はまだEthereum上にあります。
注目したのは、レンジ注文が「サイズ」をどう扱っているかです。
貸し手は単に、「8%で貸します」と言っているわけではありません。
もっと言うと、「この金額を8%で提供するけど、もしあなたが私の資本をより多く使うなら、別のレートが欲しい」といった感じです。
これは、自分のお金について考えるときの感覚に、より近いと思いました。
たとえば、$50Kをどこかに置くのは全然平気でも、$500Kとなると立ち止まってしまうかもしれない。
集中度が違う。手放す流動性も違う。機会費用の感じ方まで変わってくる。
最初は、これを単に「より良い信用(クレジット)価格設定」だと捉えていました。
でも、最初は考えなかった落とし穴があります。
コントロールが増えるということは、意思決定も増えるということ。
流動性を置く場所を形作れる一方で、自分が作るカーブについて、より慎重に考えないといけない。
そして、流動性がまだEthereumにかなり集中している状況で、私はこの追加の精度が、本当に資本の調整をより良くするのか、それともユーザーに単に管理用のノブを増やしているだけなのか、ずっと気になっています。
たぶん、プログラマブルなクレジットにとっての本当の試金石はそこかもしれません。
@termmax #termax
#termmax @TermMax
正直、TermMaxのレンジ注文はただの板(オーダーブック)の機能だと思っていて、何度も戻ってきてしまいました。
でも、いまの数字を見てみると、設計の見え方が少し変わってきたんです。
TermMaxはTVLが約$33Mで、アクティブなローンがだいたい$22M。さらに、TVLの約94%はまだEthereum上にあります。
注目したのは、レンジ注文が「サイズ」をどう扱っているかです。
貸し手は単に、「8%で貸します」と言っているわけではありません。
もっと言うと、「この金額を8%で提供するけど、もしあなたが私の資本をより多く使うなら、別のレートが欲しい」といった感じです。
これは、自分のお金について考えるときの感覚に、より近いと思いました。
たとえば、$50Kをどこかに置くのは全然平気でも、$500Kとなると立ち止まってしまうかもしれない。
集中度が違う。手放す流動性も違う。機会費用の感じ方まで変わってくる。
最初は、これを単に「より良い信用(クレジット)価格設定」だと捉えていました。
でも、最初は考えなかった落とし穴があります。
コントロールが増えるということは、意思決定も増えるということ。
流動性を置く場所を形作れる一方で、自分が作るカーブについて、より慎重に考えないといけない。
そして、流動性がまだEthereumにかなり集中している状況で、私はこの追加の精度が、本当に資本の調整をより良くするのか、それともユーザーに単に管理用のノブを増やしているだけなのか、ずっと気になっています。
たぶん、プログラマブルなクレジットにとっての本当の試金石はそこかもしれません。
@TermMax #termax
正直、TermMaxのレンジ注文はただの板(オーダーブック)の機能だと思っていて、何度も戻ってきてしまいました。
でも、いまの数字を見てみると、設計の見え方が少し変わってきたんです。
TermMaxはTVLが約$33Mで、アクティブなローンがだいたい$22M。さらに、TVLの約94%はまだEthereum上にあります。
注目したのは、レンジ注文が「サイズ」をどう扱っているかです。
貸し手は単に、「8%で貸します」と言っているわけではありません。
もっと言うと、「この金額を8%で提供するけど、もしあなたが私の資本をより多く使うなら、別のレートが欲しい」といった感じです。
これは、自分のお金について考えるときの感覚に、より近いと思いました。
たとえば、$50Kをどこかに置くのは全然平気でも、$500Kとなると立ち止まってしまうかもしれない。
集中度が違う。手放す流動性も違う。機会費用の感じ方まで変わってくる。
最初は、これを単に「より良い信用(クレジット)価格設定」だと捉えていました。
でも、最初は考えなかった落とし穴があります。
コントロールが増えるということは、意思決定も増えるということ。
流動性を置く場所を形作れる一方で、自分が作るカーブについて、より慎重に考えないといけない。
そして、流動性がまだEthereumにかなり集中している状況で、私はこの追加の精度が、本当に資本の調整をより良くするのか、それともユーザーに単に管理用のノブを増やしているだけなのか、ずっと気になっています。
たぶん、プログラマブルなクレジットにとっての本当の試金石はそこかもしれません。
@TermMax #termax
27
18
222
·
--
#dusk $DUSK @Dusk_Foundation
DUSKのシタデルのセットアップを見ていて、ひとつだけ気になって仕方がありませんでした。選択的開示は、あなたが公開するデータを減らせますが、同時に資格(クレデンシャル)発行者の重要性をさらに高めてしまう可能性があります。
このアイデア自体はかなり単純です。ユーザーが本人確認(検証)され、ライセンスを受け取り、その後、身元情報の記録全体を見せずに、認定資格のステータス、制裁(サンクション)のクリア、または管轄(ジュリスディクション)などを証明できるようになります。
最初は、なるほど、これは信頼もデータもあらゆる面で“少なくなる”だけだ、と思いました。
ところが、そのクレデンシャルの裏側で何が起きるのかを考え始めると話が変わってきます。
元のKYC(本人確認)の判断は、どこかで必ず行われています。そのクレデンシャルが持ち運べるものであれば、同じ判断を、毎回すべての機関が最初からプロセスをやり直すのではなく、異なるやり取り間で再利用できるようになります。
それは便利です。
しかし、それは同時に、私はそれを発行した相手に対してより強く依存することも意味します。
そして、ここで“タイミング”の問題が私の注意を引きました。クレデンシャルは今日有効であっても、後になれば同じ意味を持つとは限りません。制裁は変わります。適格性も変わります。コンプライアンス情報は古くなります。
そこで、私がずっと見ているトレードオフは、かなりシンプルです:
検証者は見える情報が減るが、発行者の重要性はより高まる。
だからこそ、失効(リボケーション)、鮮度(フレッシュネス)、そして説明責任(アカウンタビリティ)がかなり重要になります。
また、いくつの統合(インテグレーション)が発表されるかよりも、人々が実際にこれらのクレデンシャルを繰り返し使うのかどうかのほうに、私はより関心があります。
なぜなら最終的に、誰かがそれを扱うのに十分な信頼をクレデンシャルに対して持たなければならないからです。
もしそのクレデンシャルが古くなっていたり、間違っていたりしたとしたら、私はまだ考えています:
いったい誰が責任を負うのか?
@Dusk_Foundation #dusk $DUSK
クレデンシャルが間違っている、または古くなっている場合、誰が説明責任を負うべきなのでしょうか?
#dusk $DUSK @Dusk
DUSKのシタデルのセットアップを見ていて、ひとつだけ気になって仕方がありませんでした。選択的開示は、あなたが公開するデータを減らせますが、同時に資格(クレデンシャル)発行者の重要性をさらに高めてしまう可能性があります。
このアイデア自体はかなり単純です。ユーザーが本人確認(検証)され、ライセンスを受け取り、その後、身元情報の記録全体を見せずに、認定資格のステータス、制裁(サンクション)のクリア、または管轄(ジュリスディクション)などを証明できるようになります。
最初は、なるほど、これは信頼もデータもあらゆる面で“少なくなる”だけだ、と思いました。
ところが、そのクレデンシャルの裏側で何が起きるのかを考え始めると話が変わってきます。
元のKYC(本人確認)の判断は、どこかで必ず行われています。そのクレデンシャルが持ち運べるものであれば、同じ判断を、毎回すべての機関が最初からプロセスをやり直すのではなく、異なるやり取り間で再利用できるようになります。
それは便利です。
しかし、それは同時に、私はそれを発行した相手に対してより強く依存することも意味します。
そして、ここで“タイミング”の問題が私の注意を引きました。クレデンシャルは今日有効であっても、後になれば同じ意味を持つとは限りません。制裁は変わります。適格性も変わります。コンプライアンス情報は古くなります。
そこで、私がずっと見ているトレードオフは、かなりシンプルです:
検証者は見える情報が減るが、発行者の重要性はより高まる。
だからこそ、失効(リボケーション)、鮮度(フレッシュネス)、そして説明責任(アカウンタビリティ)がかなり重要になります。
また、いくつの統合(インテグレーション)が発表されるかよりも、人々が実際にこれらのクレデンシャルを繰り返し使うのかどうかのほうに、私はより関心があります。
なぜなら最終的に、誰かがそれを扱うのに十分な信頼をクレデンシャルに対して持たなければならないからです。
もしそのクレデンシャルが古くなっていたり、間違っていたりしたとしたら、私はまだ考えています:
いったい誰が責任を負うのか?
@Dusk #dusk $DUSK
クレデンシャルが間違っている、または古くなっている場合、誰が説明責任を負うべきなのでしょうか?
DUSKのシタデルのセットアップを見ていて、ひとつだけ気になって仕方がありませんでした。選択的開示は、あなたが公開するデータを減らせますが、同時に資格(クレデンシャル)発行者の重要性をさらに高めてしまう可能性があります。
このアイデア自体はかなり単純です。ユーザーが本人確認(検証)され、ライセンスを受け取り、その後、身元情報の記録全体を見せずに、認定資格のステータス、制裁(サンクション)のクリア、または管轄(ジュリスディクション)などを証明できるようになります。
最初は、なるほど、これは信頼もデータもあらゆる面で“少なくなる”だけだ、と思いました。
ところが、そのクレデンシャルの裏側で何が起きるのかを考え始めると話が変わってきます。
元のKYC(本人確認)の判断は、どこかで必ず行われています。そのクレデンシャルが持ち運べるものであれば、同じ判断を、毎回すべての機関が最初からプロセスをやり直すのではなく、異なるやり取り間で再利用できるようになります。
それは便利です。
しかし、それは同時に、私はそれを発行した相手に対してより強く依存することも意味します。
そして、ここで“タイミング”の問題が私の注意を引きました。クレデンシャルは今日有効であっても、後になれば同じ意味を持つとは限りません。制裁は変わります。適格性も変わります。コンプライアンス情報は古くなります。
そこで、私がずっと見ているトレードオフは、かなりシンプルです:
検証者は見える情報が減るが、発行者の重要性はより高まる。
だからこそ、失効(リボケーション)、鮮度(フレッシュネス)、そして説明責任(アカウンタビリティ)がかなり重要になります。
また、いくつの統合(インテグレーション)が発表されるかよりも、人々が実際にこれらのクレデンシャルを繰り返し使うのかどうかのほうに、私はより関心があります。
なぜなら最終的に、誰かがそれを扱うのに十分な信頼をクレデンシャルに対して持たなければならないからです。
もしそのクレデンシャルが古くなっていたり、間違っていたりしたとしたら、私はまだ考えています:
いったい誰が責任を負うのか?
@Dusk #dusk $DUSK
クレデンシャルが間違っている、または古くなっている場合、誰が説明責任を負うべきなのでしょうか?
The credential issuer
67%
The verifier
33%
Both equally
0%
3 投票 • 投票は終了しました
75
28
300
·
--
#dusk $DUSK @Dusk_Foundation
私はDuskEVMにおいて、ひとつ奇妙なコントラストがずっと頭から離れないでいました。いま市場はDUSKを静かな0.064ドル相当の資産として扱っている一方で、建築(アーキテクチャ)は静かにDUSKをEVMそのものへの最初のステップにしています。
Solidityをデプロイする前に、あなたはDuskDSからDUSKをブリッジします。それはDuskEVM上でガス資産になりますが、DuskDSは決済とデータ可用性レイヤーとして残ります。
最初は、これを単なるテストネットの配管だと思っていました。
しかし、その矛盾がふと腑に落ちた。
DuskEVMはEVM開発者にとって馴染みがあるはずなのに、最初の経済的なアクションはまったくEthereumのようではない。あなたはまず、Dusk自身の決済レイヤーから入っていくのです。
つまり、互換性の物語と決済の物語が、別々の方向へ引っ張り合っている。片方では馴染みやすい実行、もう片方では意図的にDuskネイティブな依存関係の土台。
そして、それはブリッジそのものより重要になるかもしれません。
もし開発者が将来的にプライバシーに敏感な金融アプリケーションでDuskEVMを使うようになったとしたら、問題は「EVMが馴染みやすいかどうか」だけではありません。その下にあるDuskDSとのつながりが、アプリが動く仕方の一部になってしまうのかどうかが問われます。
いまはDUSKがまだ6セント前後で取引されているのに、市場はその違いにあまり価格をつけていないように見えます。
それが、アーキテクチャがまだ初期だからなのか、それとも、最終的にその依存関係が私の考えるほど重要ではなくなるのか――私は確信がありません。
現実のアプリが登場したとき、どちらの見方が正しかったと証明されるでしょうか?
@Dusk_Foundation #dusk $DUSK
DuskEVMの長期的な普及にとって、より重要なのは何でしょうか?
#dusk $DUSK @Dusk
私はDuskEVMにおいて、ひとつ奇妙なコントラストがずっと頭から離れないでいました。いま市場はDUSKを静かな0.064ドル相当の資産として扱っている一方で、建築(アーキテクチャ)は静かにDUSKをEVMそのものへの最初のステップにしています。
Solidityをデプロイする前に、あなたはDuskDSからDUSKをブリッジします。それはDuskEVM上でガス資産になりますが、DuskDSは決済とデータ可用性レイヤーとして残ります。
最初は、これを単なるテストネットの配管だと思っていました。
しかし、その矛盾がふと腑に落ちた。
DuskEVMはEVM開発者にとって馴染みがあるはずなのに、最初の経済的なアクションはまったくEthereumのようではない。あなたはまず、Dusk自身の決済レイヤーから入っていくのです。
つまり、互換性の物語と決済の物語が、別々の方向へ引っ張り合っている。片方では馴染みやすい実行、もう片方では意図的にDuskネイティブな依存関係の土台。
そして、それはブリッジそのものより重要になるかもしれません。
もし開発者が将来的にプライバシーに敏感な金融アプリケーションでDuskEVMを使うようになったとしたら、問題は「EVMが馴染みやすいかどうか」だけではありません。その下にあるDuskDSとのつながりが、アプリが動く仕方の一部になってしまうのかどうかが問われます。
いまはDUSKがまだ6セント前後で取引されているのに、市場はその違いにあまり価格をつけていないように見えます。
それが、アーキテクチャがまだ初期だからなのか、それとも、最終的にその依存関係が私の考えるほど重要ではなくなるのか――私は確信がありません。
現実のアプリが登場したとき、どちらの見方が正しかったと証明されるでしょうか?
@Dusk #dusk $DUSK
DuskEVMの長期的な普及にとって、より重要なのは何でしょうか?
私はDuskEVMにおいて、ひとつ奇妙なコントラストがずっと頭から離れないでいました。いま市場はDUSKを静かな0.064ドル相当の資産として扱っている一方で、建築(アーキテクチャ)は静かにDUSKをEVMそのものへの最初のステップにしています。
Solidityをデプロイする前に、あなたはDuskDSからDUSKをブリッジします。それはDuskEVM上でガス資産になりますが、DuskDSは決済とデータ可用性レイヤーとして残ります。
最初は、これを単なるテストネットの配管だと思っていました。
しかし、その矛盾がふと腑に落ちた。
DuskEVMはEVM開発者にとって馴染みがあるはずなのに、最初の経済的なアクションはまったくEthereumのようではない。あなたはまず、Dusk自身の決済レイヤーから入っていくのです。
つまり、互換性の物語と決済の物語が、別々の方向へ引っ張り合っている。片方では馴染みやすい実行、もう片方では意図的にDuskネイティブな依存関係の土台。
そして、それはブリッジそのものより重要になるかもしれません。
もし開発者が将来的にプライバシーに敏感な金融アプリケーションでDuskEVMを使うようになったとしたら、問題は「EVMが馴染みやすいかどうか」だけではありません。その下にあるDuskDSとのつながりが、アプリが動く仕方の一部になってしまうのかどうかが問われます。
いまはDUSKがまだ6セント前後で取引されているのに、市場はその違いにあまり価格をつけていないように見えます。
それが、アーキテクチャがまだ初期だからなのか、それとも、最終的にその依存関係が私の考えるほど重要ではなくなるのか――私は確信がありません。
現実のアプリが登場したとき、どちらの見方が正しかったと証明されるでしょうか?
@Dusk #dusk $DUSK
DuskEVMの長期的な普及にとって、より重要なのは何でしょうか?
EVM compatibility
67%
DuskDS settlement
0%
Privacy-native apps
33%
6 投票 • 投票は終了しました
62
31
580
·
--
私は@TermMax Alphaのデュアル投資を見つめ続けていたのですが、APYよりも際立つ矛盾が1つありました。
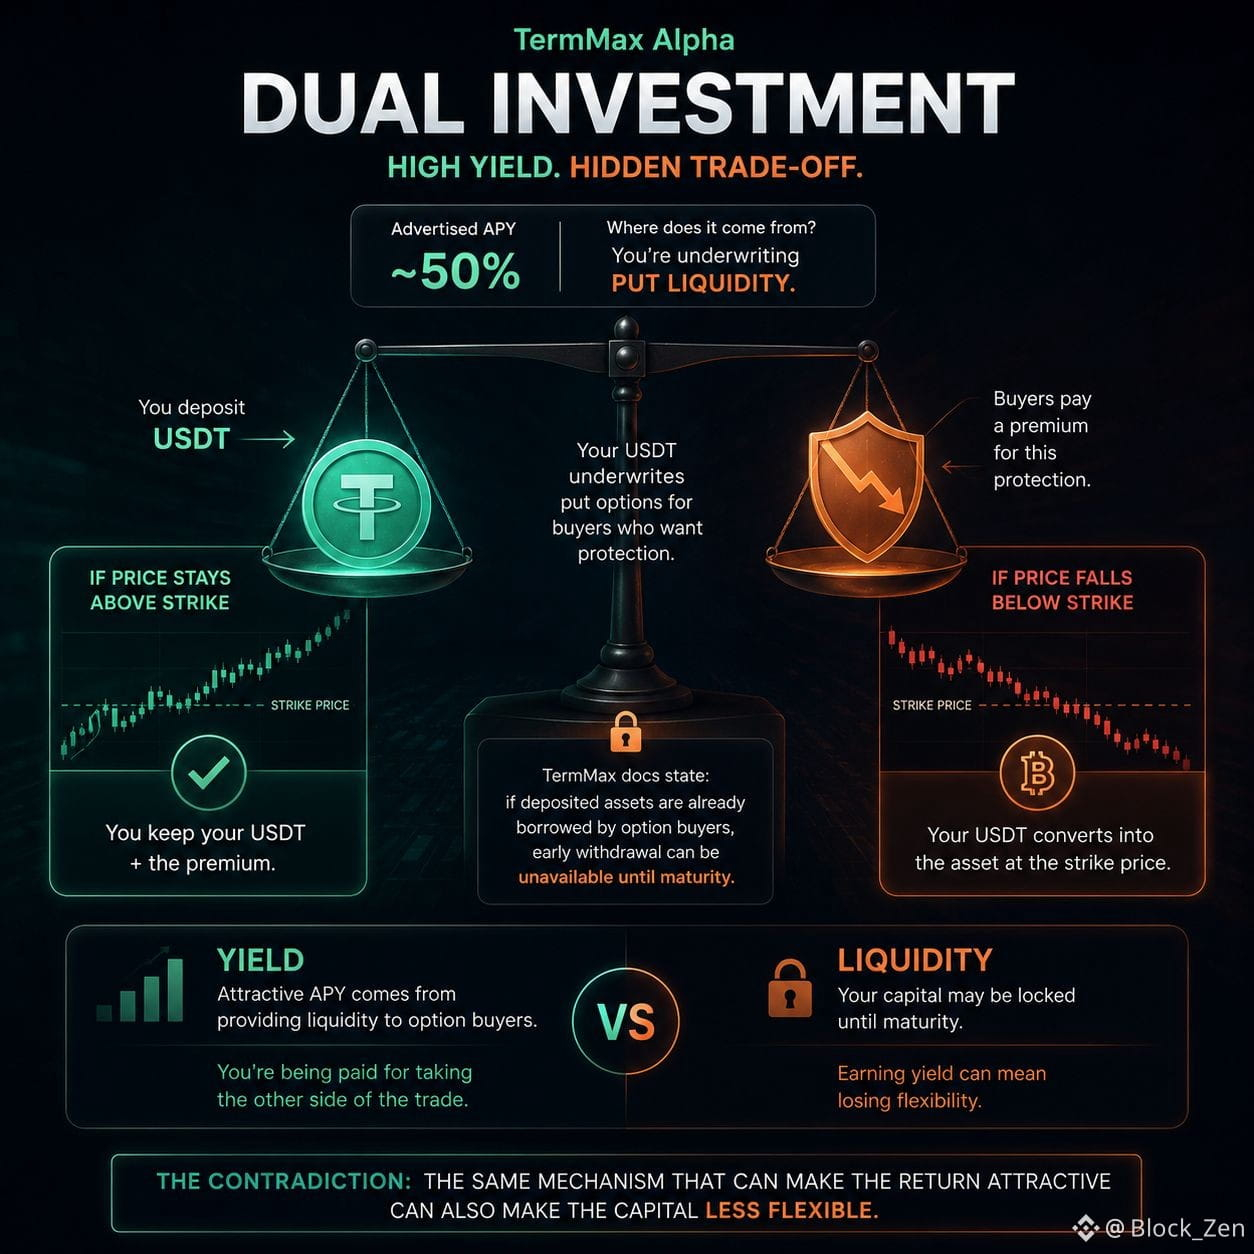
現在のインターフェースでは約50%の利回りをうたっていますが、私がより興味を持つのは、その利回りがどこから生まれているかという点です。つまり、あなたのUSDTが実質的にプットの流動性を引き受けているのです。
価格がストライクより上に維持されれば、あなたはUSDTとプレミアムを得ます。逆に下回った場合は、USDTがあなたが選んだストライクで資産に転換される可能性があります。
そのため、魅力的な利回りには、あまり目立たない条件が伴います。あなたの流動性が完全に流動的なままではないかもしれない、ということです。
TermMaxのドキュメントによると、預けた資産がすでにオプションの買い手によって借りられている場合、満期まで早期の引き出しが利用できないことがあります。
それが、この商品の捉え方を変えました。
APYは本当に、USDTを置いておくだけに対して支払われているわけではありません。あなたは、オプションの反対側を取る誰かにその流動性を提供することで報酬を得ているのです。
そして市場が大きく動けば、その違いは重要になります。
あなたは稼いでいる一方で、同時に資本の柔軟性を失っていく可能性があります。
ヘッドラインのAPYが主な魅力でなくなったとき、ユーザーがそのトレードオフを評価するのかどうかが気になります。
ここでの核心的な矛盾は、利回りと流動性の関係です。利益を魅力的に見せるのと同じ仕組みが、資本をより柔軟に動かしにくくすることもあります。
@termmax #termmax
私は@TermMax Alphaのデュアル投資を見つめ続けていたのですが、APYよりも際立つ矛盾が1つありました。
現在のインターフェースでは約50%の利回りをうたっていますが、私がより興味を持つのは、その利回りがどこから生まれているかという点です。つまり、あなたのUSDTが実質的にプットの流動性を引き受けているのです。
価格がストライクより上に維持されれば、あなたはUSDTとプレミアムを得ます。逆に下回った場合は、USDTがあなたが選んだストライクで資産に転換される可能性があります。
そのため、魅力的な利回りには、あまり目立たない条件が伴います。あなたの流動性が完全に流動的なままではないかもしれない、ということです。
TermMaxのドキュメントによると、預けた資産がすでにオプションの買い手によって借りられている場合、満期まで早期の引き出しが利用できないことがあります。
それが、この商品の捉え方を変えました。
APYは本当に、USDTを置いておくだけに対して支払われているわけではありません。あなたは、オプションの反対側を取る誰かにその流動性を提供することで報酬を得ているのです。
そして市場が大きく動けば、その違いは重要になります。
あなたは稼いでいる一方で、同時に資本の柔軟性を失っていく可能性があります。
ヘッドラインのAPYが主な魅力でなくなったとき、ユーザーがそのトレードオフを評価するのかどうかが気になります。
ここでの核心的な矛盾は、利回りと流動性の関係です。利益を魅力的に見せるのと同じ仕組みが、資本をより柔軟に動かしにくくすることもあります。
@TermMax #termmax
現在のインターフェースでは約50%の利回りをうたっていますが、私がより興味を持つのは、その利回りがどこから生まれているかという点です。つまり、あなたのUSDTが実質的にプットの流動性を引き受けているのです。
価格がストライクより上に維持されれば、あなたはUSDTとプレミアムを得ます。逆に下回った場合は、USDTがあなたが選んだストライクで資産に転換される可能性があります。
そのため、魅力的な利回りには、あまり目立たない条件が伴います。あなたの流動性が完全に流動的なままではないかもしれない、ということです。
TermMaxのドキュメントによると、預けた資産がすでにオプションの買い手によって借りられている場合、満期まで早期の引き出しが利用できないことがあります。
それが、この商品の捉え方を変えました。
APYは本当に、USDTを置いておくだけに対して支払われているわけではありません。あなたは、オプションの反対側を取る誰かにその流動性を提供することで報酬を得ているのです。
そして市場が大きく動けば、その違いは重要になります。
あなたは稼いでいる一方で、同時に資本の柔軟性を失っていく可能性があります。
ヘッドラインのAPYが主な魅力でなくなったとき、ユーザーがそのトレードオフを評価するのかどうかが気になります。
ここでの核心的な矛盾は、利回りと流動性の関係です。利益を魅力的に見せるのと同じ仕組みが、資本をより柔軟に動かしにくくすることもあります。
@TermMax #termmax
38
13
327
·
--
#termmax @termmax
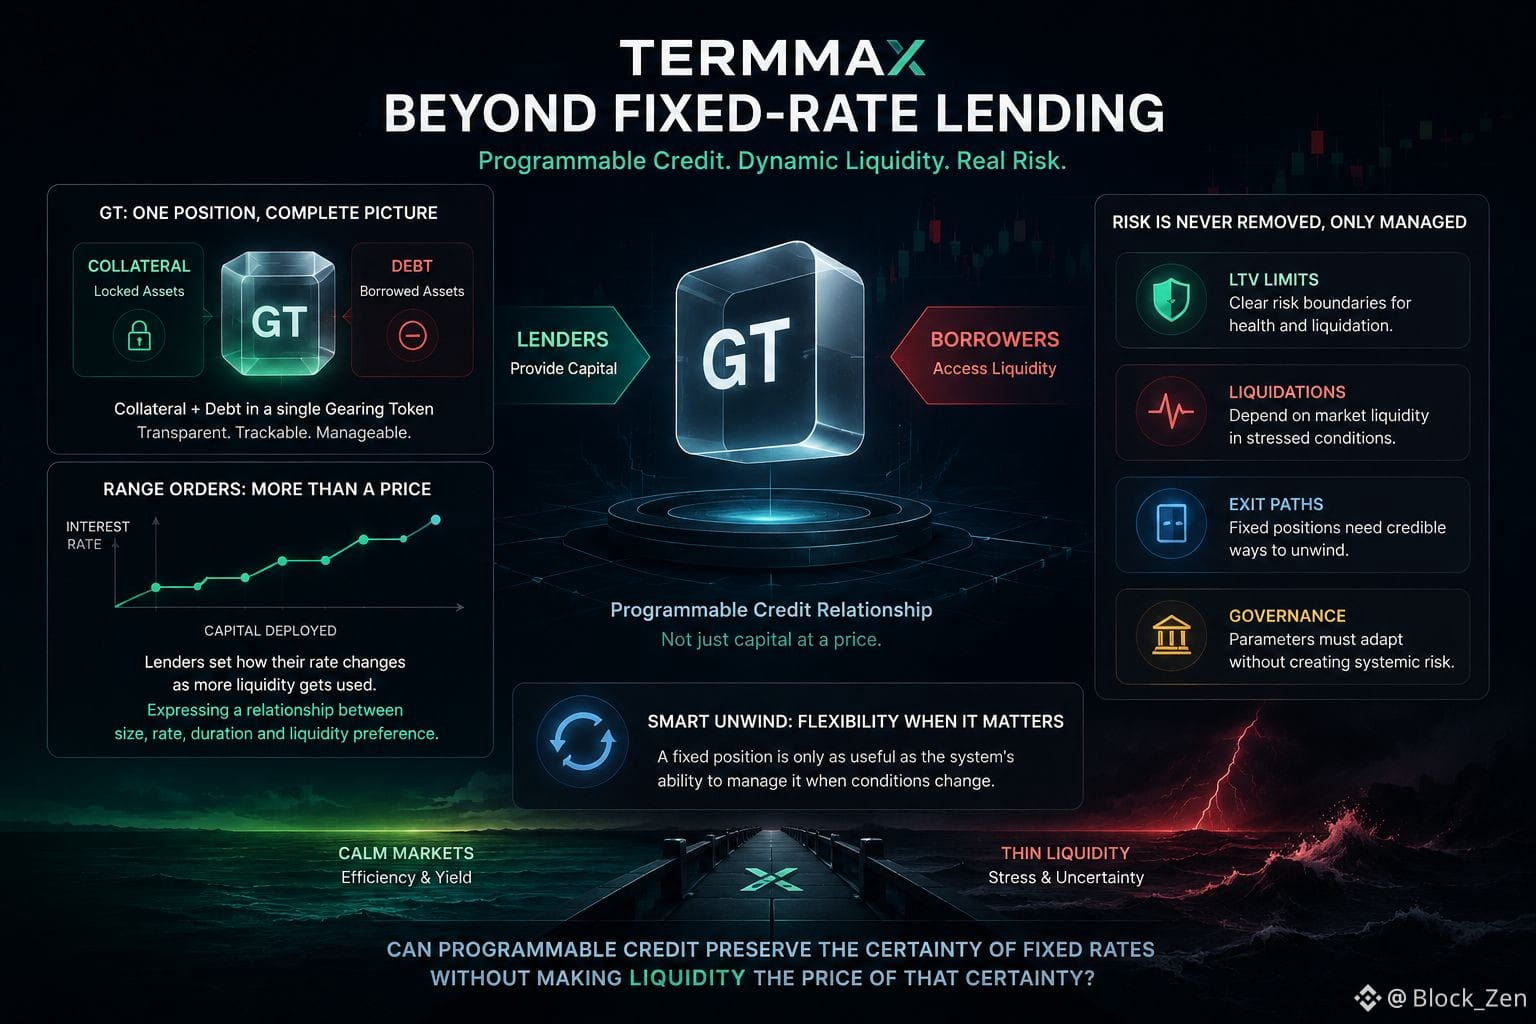
以前は、TermMaxの主な役割は1つの問題を解決することだと思っていました。つまり、固定金利の貸付をオンチェーンに持ち込むことです。設計をさらに深く考える中で、より難しい問題は「固定された信用が、流動性の動きが始まったときにどうなるか」だと感じました。
そこでこそ、アーキテクチャが私にとってより面白くなったのです。
GT構造では、担保と債務が1つの位置にまとめられ、一方でLTV制限によってリスクの境界が見えやすくなります。さらにRange Ordersは、貸し手が、自分の流動性がどれだけ使われていくかに応じて、必要とする金利がどう変化するかを表現できるようにします。
その微妙な違いが重要です。
つまり、市場は単に「価格に対して資本をマッチングする」だけではありません。規模、金利、期間、そして流動性への嗜好の関係を表現し始められます。
しかし、柔軟性はリスクを取り除きません。複雑さの一部が別の場所へ移るだけです。
清算(Liquidation)は依然として市場の流動性に依存します。固定ポジションには、信頼できる撤退(エグジット)経路がなお必要です。ガバナンスは、局所的な調整をより広範なリスク事象に変えずに、パラメータを変更しなければなりません。
だからこそ、Smart Unwindにも私の関心が向きました。固定ポジションは、元の条件がもはや心地よく感じられなくなったときに、それを管理するシステムの能力があって初めて役に立つのです。
そこで私は、いまTermMaxを見ているのは主要なヘッドライン金利のためというより、「流動性が薄くなったときに何が起こるか」のためになっています。
プログラマブル・クレジットは、流動性をその確実性の対価として静かに変えることなく、固定金利の確実性を維持できますか?
#TermMax @termmax
#termmax @TermMax
以前は、TermMaxの主な役割は1つの問題を解決することだと思っていました。つまり、固定金利の貸付をオンチェーンに持ち込むことです。設計をさらに深く考える中で、より難しい問題は「固定された信用が、流動性の動きが始まったときにどうなるか」だと感じました。
そこでこそ、アーキテクチャが私にとってより面白くなったのです。
GT構造では、担保と債務が1つの位置にまとめられ、一方でLTV制限によってリスクの境界が見えやすくなります。さらにRange Ordersは、貸し手が、自分の流動性がどれだけ使われていくかに応じて、必要とする金利がどう変化するかを表現できるようにします。
その微妙な違いが重要です。
つまり、市場は単に「価格に対して資本をマッチングする」だけではありません。規模、金利、期間、そして流動性への嗜好の関係を表現し始められます。
しかし、柔軟性はリスクを取り除きません。複雑さの一部が別の場所へ移るだけです。
清算(Liquidation)は依然として市場の流動性に依存します。固定ポジションには、信頼できる撤退(エグジット)経路がなお必要です。ガバナンスは、局所的な調整をより広範なリスク事象に変えずに、パラメータを変更しなければなりません。
だからこそ、Smart Unwindにも私の関心が向きました。固定ポジションは、元の条件がもはや心地よく感じられなくなったときに、それを管理するシステムの能力があって初めて役に立つのです。
そこで私は、いまTermMaxを見ているのは主要なヘッドライン金利のためというより、「流動性が薄くなったときに何が起こるか」のためになっています。
プログラマブル・クレジットは、流動性をその確実性の対価として静かに変えることなく、固定金利の確実性を維持できますか?
#TermMax @TermMax
以前は、TermMaxの主な役割は1つの問題を解決することだと思っていました。つまり、固定金利の貸付をオンチェーンに持ち込むことです。設計をさらに深く考える中で、より難しい問題は「固定された信用が、流動性の動きが始まったときにどうなるか」だと感じました。
そこでこそ、アーキテクチャが私にとってより面白くなったのです。
GT構造では、担保と債務が1つの位置にまとめられ、一方でLTV制限によってリスクの境界が見えやすくなります。さらにRange Ordersは、貸し手が、自分の流動性がどれだけ使われていくかに応じて、必要とする金利がどう変化するかを表現できるようにします。
その微妙な違いが重要です。
つまり、市場は単に「価格に対して資本をマッチングする」だけではありません。規模、金利、期間、そして流動性への嗜好の関係を表現し始められます。
しかし、柔軟性はリスクを取り除きません。複雑さの一部が別の場所へ移るだけです。
清算(Liquidation)は依然として市場の流動性に依存します。固定ポジションには、信頼できる撤退(エグジット)経路がなお必要です。ガバナンスは、局所的な調整をより広範なリスク事象に変えずに、パラメータを変更しなければなりません。
だからこそ、Smart Unwindにも私の関心が向きました。固定ポジションは、元の条件がもはや心地よく感じられなくなったときに、それを管理するシステムの能力があって初めて役に立つのです。
そこで私は、いまTermMaxを見ているのは主要なヘッドライン金利のためというより、「流動性が薄くなったときに何が起こるか」のためになっています。
プログラマブル・クレジットは、流動性をその確実性の対価として静かに変えることなく、固定金利の確実性を維持できますか?
#TermMax @TermMax
31
15
273
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号