

BitFrog
29 投稿
BitFrog
報告
ユーザーをブロック
BitFrog是专业级加密货币交易服务平台,提供多种交易返佣服务、多交易所跟单、实盘追踪及行情数据等服务,连接全球交易者与优质交易资源。
1 フォロー
6 フォロワー
4 いいね
1 バッジ
投稿
·
--
記事
翻訳参照
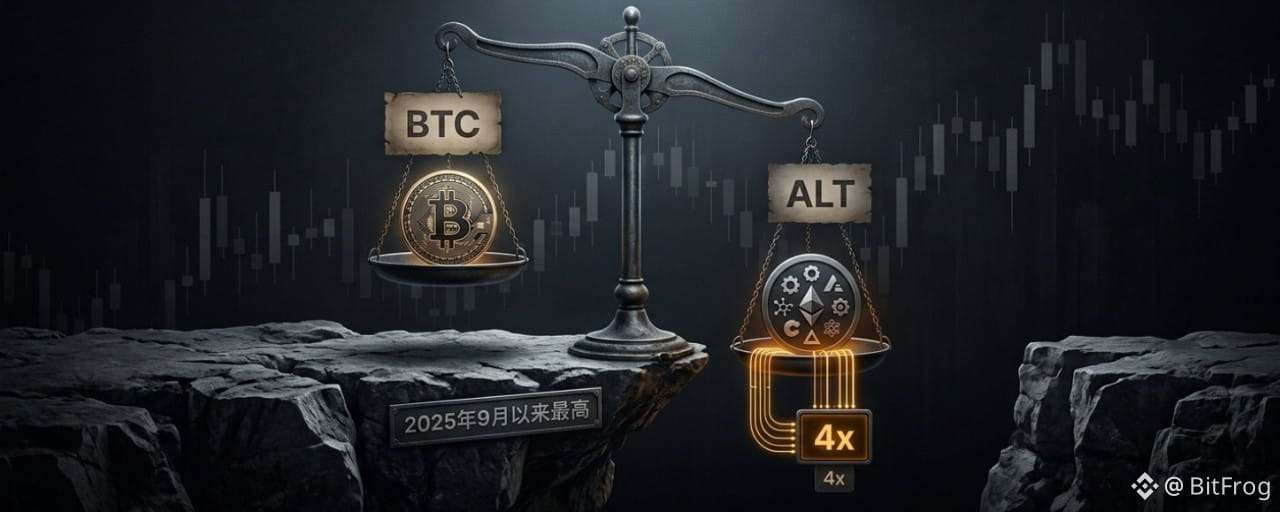
山寨币成交近四倍,比特币顶部信号?Altcoin Volume Nears 4x Bitcoin. A Top Signal?
摘要:Glassnode:山寨币成交量近BTC四倍,常对应阶段顶部。
9月29日,Glassnode数据显示,山寨币现货总成交量已接近比特币的4倍,为2025年9月以来最高水平。
这个比例本身就是一个坐标。它描述的不是价格,而是资金正在往哪里走。
成交量不决定方向,但它暴露资金的偏好。当山寨币成交量接近比特币四倍时,风险偏好的刻度已经移动。
四倍成交量意味着什么
山寨币现货总成交量接近比特币的四倍,意味着交易者在用更多的资金参与非比特币资产。Glassnode在报告中给出了一个判断:此类对更高风险资产的需求,往往与比特币的阶段性顶部相对应。
这个判断有历史样本支撑。在过去的周期中,山寨币成交量的相对放大通常出现在两种情形下:一种是比特币上涨后进入横盘,资金开始寻找更高弹性的标的;另一种是比特币接近阶段性高点,市场风险偏好达到峰值,资金从主流资产向边缘资产扩散。
当前比特币的处境,与第一种和第二种都有部分重叠。9月21日,比特币触及87,000美元上方的八个月高点后未能站稳。9月28日,价格跌破82,700美元,最低触及82,773美元。期货需求从16.4万枚BTC降至仅3000枚,现货需求维持在-17.4万枚BTC的负值水平。比特币自身的需求端没有改善,而山寨币的成交量在放大。
轮动还是退潮前的热闹
Glassnode的措辞是“往往与比特币的阶段性顶部相对应”。这里的“往往”是一个概率描述,不是因果断言。
需要区分两种可能。
第一种:健康轮动。比特币在82,700美元附近守住,资金从比特币向山寨币扩散,带动更广泛的市场参与。这种轮动会推高山寨币总市值,同时比特币的市值占比下降,但两者都保持在上升通道中。
第二种:顶部信号。比特币在关键阻力位下方停滞,山寨币成交量的放大是资金在主流资产之外寻找最后的高弹性机会。一旦比特币跌破关键支撑,山寨币的成交量会迅速萎缩,价格回落的速度会比上涨时更快。
区分两者的关键,不在山寨币的成交量本身,而在比特币能否守住82,700美元和80,516美元两个位置。前者是短期支撑,后者是多单清算密集区。若BTC跌破80,516美元,主流CEX累计多单清算强度将达到10.47亿美元。清算一旦触发,山寨币的流动性会首先消失。
链上数据在说什么
此前CryptoQuant的数据显示,币安平台上ETH的月均提币交易量已突破9万笔,创2023年以来新高。这反映的是中长期持有行为,而非短线交易。但Glassnode最新的数据描述的是现货交易者的行为——他们正在把成交量从比特币转向山寨币。
两种行为并不矛盾。长期持有者在把ETH从交易所提走,短期交易者在把成交量推向山寨币。前者减少卖压,后者增加波动。
这种组合通常出现在市场情绪从谨慎转向积极的阶段。但它的持续性取决于比特币的价格结构。如果比特币在82,700美元附近企稳,山寨币的成交量放大可以视为轮动。如果比特币继续下行,山寨币的成交量放大更像是退潮前最后一次热闹。
接下来看什么
比特币能否守住82,700美元。 这是短期支撑,也是这轮反弹的起点。如果回踩不破,山寨币的轮动叙事可以延续。
山寨币成交量是否连续放大。 单日数据不构成趋势。如果接下来三个交易日山寨币成交量维持在当前水平,说明资金在持续参与。如果快速回落,这轮轮动更接近一次性事件。
ETH/BTC汇率。 这是判断资金是否在两类资产之间做切换的直接指标。如果ETH/BTC继续走强,山寨币轮动具备数据基础。
更大的棋盘
成交量是脚步,不是方向。它告诉你资金在离开哪里,不一定告诉你资金要去哪里。
4倍成交量是一个读数。它可能标记的是轮动的起点,也可能标记的是退潮前最后一次热闹。答案不在Glassnode的报告里,在比特币能否守住82,700美元的价格线里。
#山寨币 #Glassnode #比特币 #成交量 #轮动
山寨币成交近四倍,比特币顶部信号?
Altcoin Volume Nears 4x Bitcoin. A Top Signal?
摘要:Glassnode:山寨币成交量近BTC四倍,常对应阶段顶部。
9月29日,Glassnode数据显示,山寨币现货总成交量已接近比特币的4倍,为2025年9月以来最高水平。
这个比例本身就是一个坐标。它描述的不是价格,而是资金正在往哪里走。
成交量不决定方向,但它暴露资金的偏好。当山寨币成交量接近比特币四倍时,风险偏好的刻度已经移动。
四倍成交量意味着什么
山寨币现货总成交量接近比特币的四倍,意味着交易者在用更多的资金参与非比特币资产。Glassnode在报告中给出了一个判断:此类对更高风险资产的需求,往往与比特币的阶段性顶部相对应。
这个判断有历史样本支撑。在过去的周期中,山寨币成交量的相对放大通常出现在两种情形下:一种是比特币上涨后进入横盘,资金开始寻找更高弹性的标的;另一种是比特币接近阶段性高点,市场风险偏好达到峰值,资金从主流资产向边缘资产扩散。
当前比特币的处境,与第一种和第二种都有部分重叠。9月21日,比特币触及87,000美元上方的八个月高点后未能站稳。9月28日,价格跌破82,700美元,最低触及82,773美元。期货需求从16.4万枚BTC降至仅3000枚,现货需求维持在-17.4万枚BTC的负值水平。比特币自身的需求端没有改善,而山寨币的成交量在放大。
轮动还是退潮前的热闹
Glassnode的措辞是“往往与比特币的阶段性顶部相对应”。这里的“往往”是一个概率描述,不是因果断言。
需要区分两种可能。
第一种:健康轮动。比特币在82,700美元附近守住,资金从比特币向山寨币扩散,带动更广泛的市场参与。这种轮动会推高山寨币总市值,同时比特币的市值占比下降,但两者都保持在上升通道中。
第二种:顶部信号。比特币在关键阻力位下方停滞,山寨币成交量的放大是资金在主流资产之外寻找最后的高弹性机会。一旦比特币跌破关键支撑,山寨币的成交量会迅速萎缩,价格回落的速度会比上涨时更快。
区分两者的关键,不在山寨币的成交量本身,而在比特币能否守住82,700美元和80,516美元两个位置。前者是短期支撑,后者是多单清算密集区。若BTC跌破80,516美元,主流CEX累计多单清算强度将达到10.47亿美元。清算一旦触发,山寨币的流动性会首先消失。
链上数据在说什么
此前CryptoQuant的数据显示,币安平台上ETH的月均提币交易量已突破9万笔,创2023年以来新高。这反映的是中长期持有行为,而非短线交易。但Glassnode最新的数据描述的是现货交易者的行为——他们正在把成交量从比特币转向山寨币。
两种行为并不矛盾。长期持有者在把ETH从交易所提走,短期交易者在把成交量推向山寨币。前者减少卖压,后者增加波动。
这种组合通常出现在市场情绪从谨慎转向积极的阶段。但它的持续性取决于比特币的价格结构。如果比特币在82,700美元附近企稳,山寨币的成交量放大可以视为轮动。如果比特币继续下行,山寨币的成交量放大更像是退潮前最后一次热闹。
接下来看什么
比特币能否守住82,700美元。 这是短期支撑,也是这轮反弹的起点。如果回踩不破,山寨币的轮动叙事可以延续。
山寨币成交量是否连续放大。 单日数据不构成趋势。如果接下来三个交易日山寨币成交量维持在当前水平,说明资金在持续参与。如果快速回落,这轮轮动更接近一次性事件。
ETH/BTC汇率。 这是判断资金是否在两类资产之间做切换的直接指标。如果ETH/BTC继续走强,山寨币轮动具备数据基础。
更大的棋盘
成交量是脚步,不是方向。它告诉你资金在离开哪里,不一定告诉你资金要去哪里。
4倍成交量是一个读数。它可能标记的是轮动的起点,也可能标记的是退潮前最后一次热闹。答案不在Glassnode的报告里,在比特币能否守住82,700美元的价格线里。
#山寨币 #Glassnode #比特币 #成交量 #轮动
163
·
--
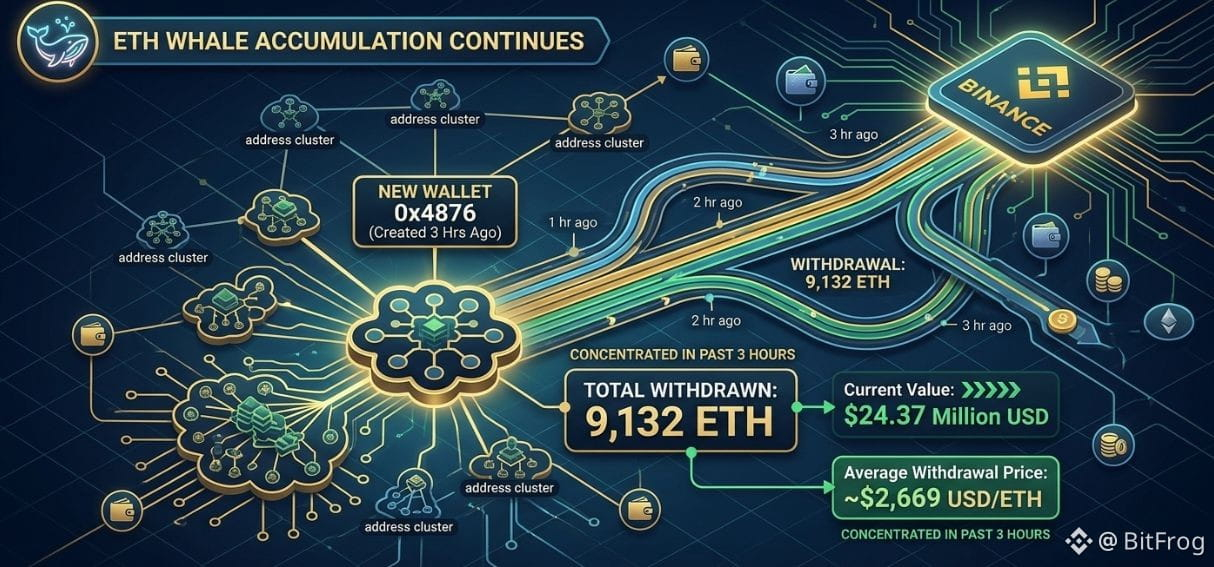
ETH 巨鲸が買い集めている兆候はまだ続いています。オンチェーン監視では、たった今新しく作成されたウォレット 0x4876 が、過去3時間で Binance から 9,132 枚 #ETH を引き出したことが確認されました。現在の価値では約 2,437 万米ドルに相当し、換算すると平均の出金価格はおおよそ 2,669 米ドル付近です。
ETH 巨鲸が買い集めている兆候はまだ続いています。オンチェーン監視では、たった今新しく作成されたウォレット 0x4876 が、過去3時間で Binance から 9,132 枚 #ETH を引き出したことが確認されました。現在の価値では約 2,437 万米ドルに相当し、換算すると平均の出金価格はおおよそ 2,669 米ドル付近です。
118
·
--
翻訳参照
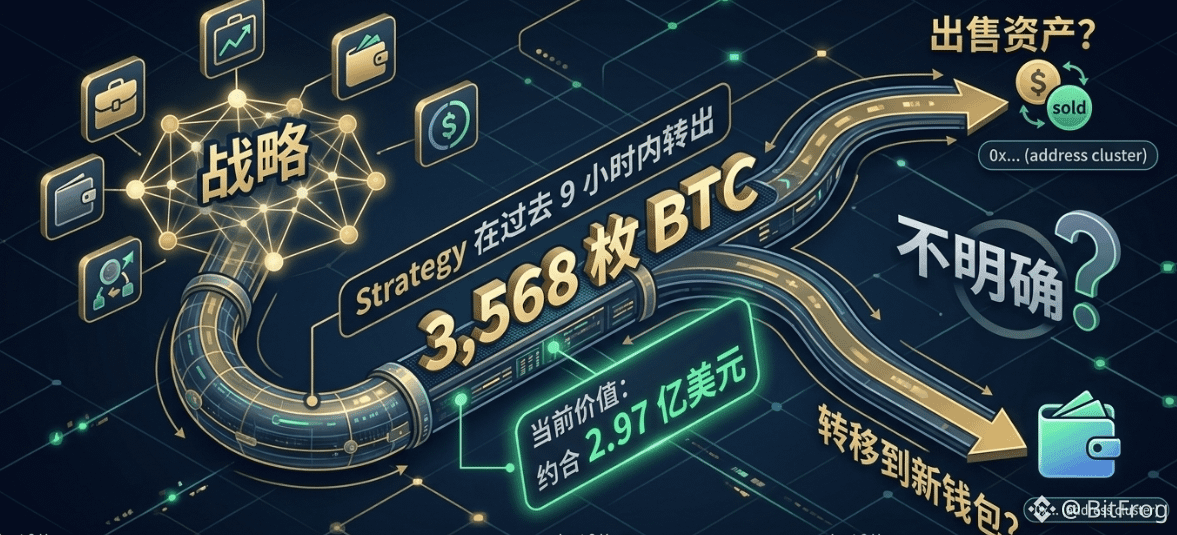
链上数据显示,Strategy 在过去 9 小时内转出了 3,568 枚 BTC,按当前价格约合 2.97 亿美元。目前这笔操作的性质还不明确,既可能是出售,也可能只是把资产转移到新的钱包地址。
链上数据显示,Strategy 在过去 9 小时内转出了 3,568 枚 BTC,按当前价格约合 2.97 亿美元。目前这笔操作的性质还不明确,既可能是出售,也可能只是把资产转移到新的钱包地址。
88
·
--
翻訳参照
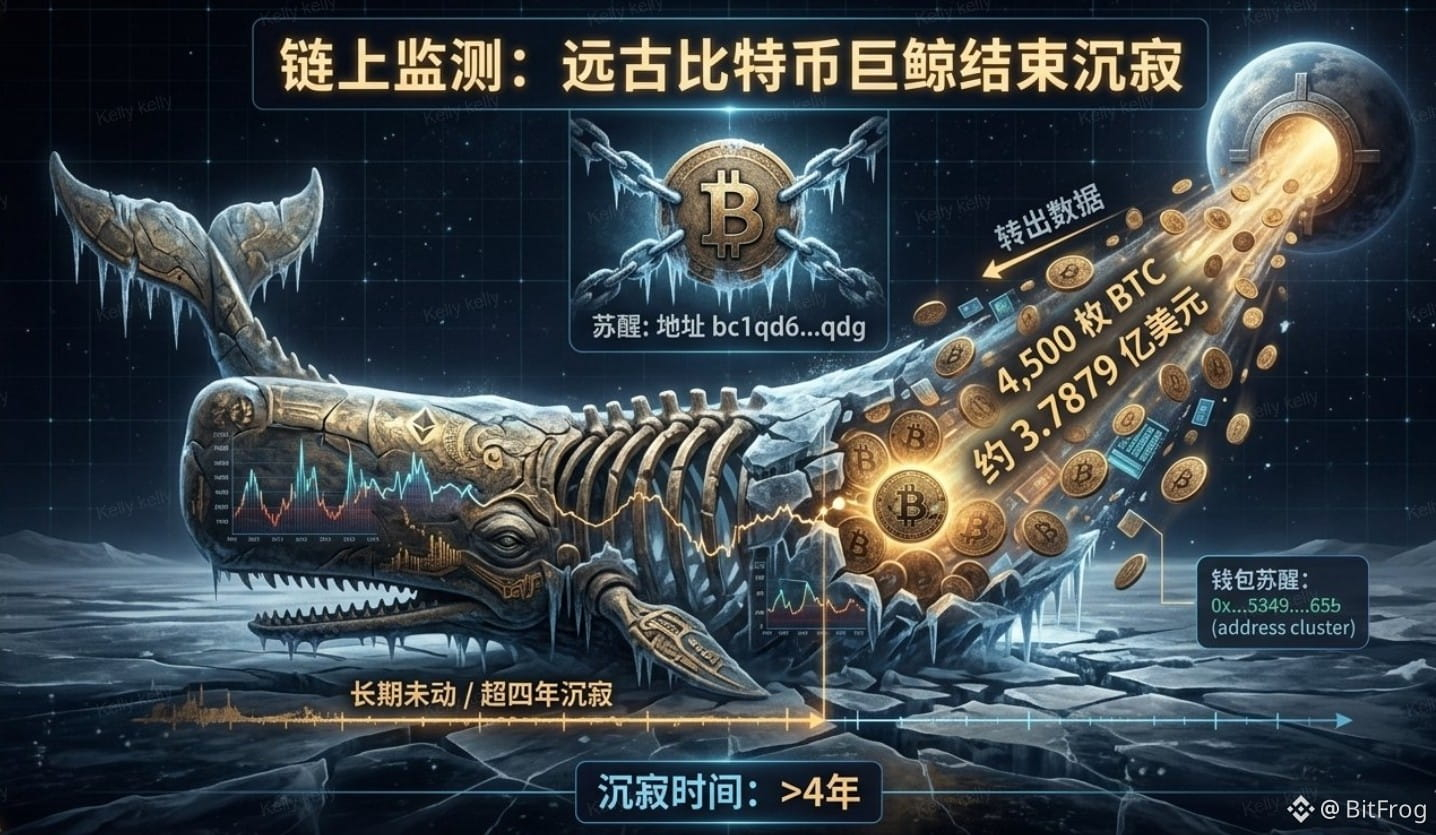
链上监测到,又一头比特币巨鲸结束了超过四年的沉寂:地址 bc1qd6...qdg 约半个小时前转出 4,500 枚 #BTC ,按当前价值约 3.7879 亿美元。也就是说,这个长期不动的钱包突然苏醒,一次性挪走了近 3.8 亿美元规模的比特币。
链上监测到,又一头比特币巨鲸结束了超过四年的沉寂:地址 bc1qd6...qdg 约半个小时前转出 4,500 枚 #BTC ,按当前价值约 3.7879 亿美元。也就是说,这个长期不动的钱包突然苏醒,一次性挪走了近 3.8 亿美元规模的比特币。
322
·
--
オンチェーンで新しいウォレットによる大口の出金アクションを検知:アドレス0xC3... は作成されたばかりで、1時間前にBinanceから $UNI 、$BNB 、#LTC の3種類の資産が送金されました。
具体的には:
- UNI 約 814,020 枚、価値は約 724 万米ドル;
- BNB 2,382 枚、価値は約 185 万米ドル;
- LTC 12,397 枚、価値は約 84.1 万米ドル。
3件の合計は約 993 万米ドルで、この新しいウォレットが1回で約1,000万米ドル規模のトークンをBinanceから出金したことに相当します。
オンチェーンで新しいウォレットによる大口の出金アクションを検知:アドレス0xC3... は作成されたばかりで、1時間前にBinanceから $UNI 、$BNB 、#LTC の3種類の資産が送金されました。
具体的には:
- UNI 約 814,020 枚、価値は約 724 万米ドル;
- BNB 2,382 枚、価値は約 185 万米ドル;
- LTC 12,397 枚、価値は約 84.1 万米ドル。
3件の合計は約 993 万米ドルで、この新しいウォレットが1回で約1,000万米ドル規模のトークンをBinanceから出金したことに相当します。
具体的には:
- UNI 約 814,020 枚、価値は約 724 万米ドル;
- BNB 2,382 枚、価値は約 185 万米ドル;
- LTC 12,397 枚、価値は約 84.1 万米ドル。
3件の合計は約 993 万米ドルで、この新しいウォレットが1回で約1,000万米ドル規模のトークンをBinanceから出金したことに相当します。
103
·
--
記事
翻訳参照
花旗赌暂停,市场定价53%加息Citi Bets on a Pause. The Market Is Still Pricing a Hike.
摘要:花旗预计10月及12月按兵不动,2027年6月恢复降息,与市场定价分歧明显。
9月24日,财联社援引花旗报告称,花旗预计美联储将于10月维持利率不变,以评估9月加息25个基点的影响,12月再次按兵不动。随着通胀数据持续降温,花旗预计美联储将于2027年6月恢复降息。
这与市场当前的定价存在明显分歧。9月16日美联储加息后,CME FedWatch工具显示10月再加息25个基点的概率升至53.1%。花旗的预测指向“暂停”,市场定价指向“接近五五开”。
9月加息之后,数据窗口太短
花旗的核心论据是时间。9月16日的加息刚过去一周,劳动力市场、通胀和消费数据尚未完整覆盖这次政策调整的传导效果。
美联储在9月议息声明中保留了“额外政策紧缩”的措辞,但沃什在新闻发布会上的表述偏克制。他称通胀“在更长时间内仍然过高”,同时强调政策处于“限制性区间”。这种措辞组合,通常对应的是“观察期”而非“连续加息期”。
花旗的预测本质上是在说:美联储需要时间看数据,而10月会议距离9月加息只有三周,数据窗口不够。
12月按兵不动,需要通胀配合
花旗对12月的判断,建立在“一连串较温和的通胀数据”这一前提上。
如果10月和11月的CPI数据延续回落趋势,美联储在12月维持利率不变的理由会更充分。反之,如果通胀数据反复,12月的不确定性会显著上升。
这个前提目前尚未被验证。9月CPI数据要到10月中旬才会公布,10月CPI要到11月中旬。花旗的预测在时间上领先于数据。
2027年6月降息,意味着什么
花旗将首次降息的时间点定在2027年6月。从当前到那时,接近21个月。
这个时间跨度的含义是:花旗认为美联储不会在2026年内降息,也不会在2027年上半年降息。通胀回到目标区间的过程,被拉长到了近两年。
对加密市场而言,降息预期的推迟意味着“贬值交易”的燃料供应会慢于此前预期。比特币在9月21日突破85,000美元、ETF单日流入9.99亿美元,部分建立在市场对流动性转向的预期上。如果降息推迟到2027年年中,这个预期的兑现时间会被拉长。
降息不是方向问题,是时间问题。花旗把时间推后了九个月,定价需要跟着调整。
接下来看什么
10月CPI数据。 这是检验花旗“温和通胀”判断的第一个硬指标。如果数据高于预期,10月加息概率会从53%向上修正,花旗的暂停预测会面临压力。
美联储官员在10月会议前的公开表态。 如果多位官员释放“需要更多数据”的信号,花旗的预测会获得更多支撑。如果官员们继续强调“通胀过高”,市场定价会向加息倾斜。
比特币ETF资金流是否持续。 9月21日的9.99亿美元是11个月高点。如果降息预期推迟导致资金流转弱,比特币在85,000美元上方的支撑会面临考验。
更大的棋盘
花旗与市场的分歧,本质上是对“限制性利率需要维持多久”的不同判断。花旗认为数据会证明暂停是合理的,市场认为还需要一次加息来确认限制性足够。
两种判断之间,隔着10月和11月两份CPI报告。花旗把降息推到了2027年6月,市场把加息押在了10月。谁对,数据说了算。
#美联储 #花旗 #降息预期 #CPI #利率路径
花旗赌暂停,市场定价53%加息
Citi Bets on a Pause. The Market Is Still Pricing a Hike.
摘要:花旗预计10月及12月按兵不动,2027年6月恢复降息,与市场定价分歧明显。
9月24日,财联社援引花旗报告称,花旗预计美联储将于10月维持利率不变,以评估9月加息25个基点的影响,12月再次按兵不动。随着通胀数据持续降温,花旗预计美联储将于2027年6月恢复降息。
这与市场当前的定价存在明显分歧。9月16日美联储加息后,CME FedWatch工具显示10月再加息25个基点的概率升至53.1%。花旗的预测指向“暂停”,市场定价指向“接近五五开”。
9月加息之后,数据窗口太短
花旗的核心论据是时间。9月16日的加息刚过去一周,劳动力市场、通胀和消费数据尚未完整覆盖这次政策调整的传导效果。
美联储在9月议息声明中保留了“额外政策紧缩”的措辞,但沃什在新闻发布会上的表述偏克制。他称通胀“在更长时间内仍然过高”,同时强调政策处于“限制性区间”。这种措辞组合,通常对应的是“观察期”而非“连续加息期”。
花旗的预测本质上是在说:美联储需要时间看数据,而10月会议距离9月加息只有三周,数据窗口不够。
12月按兵不动,需要通胀配合
花旗对12月的判断,建立在“一连串较温和的通胀数据”这一前提上。
如果10月和11月的CPI数据延续回落趋势,美联储在12月维持利率不变的理由会更充分。反之,如果通胀数据反复,12月的不确定性会显著上升。
这个前提目前尚未被验证。9月CPI数据要到10月中旬才会公布,10月CPI要到11月中旬。花旗的预测在时间上领先于数据。
2027年6月降息,意味着什么
花旗将首次降息的时间点定在2027年6月。从当前到那时,接近21个月。
这个时间跨度的含义是:花旗认为美联储不会在2026年内降息,也不会在2027年上半年降息。通胀回到目标区间的过程,被拉长到了近两年。
对加密市场而言,降息预期的推迟意味着“贬值交易”的燃料供应会慢于此前预期。比特币在9月21日突破85,000美元、ETF单日流入9.99亿美元,部分建立在市场对流动性转向的预期上。如果降息推迟到2027年年中,这个预期的兑现时间会被拉长。
降息不是方向问题,是时间问题。花旗把时间推后了九个月,定价需要跟着调整。
接下来看什么
10月CPI数据。 这是检验花旗“温和通胀”判断的第一个硬指标。如果数据高于预期,10月加息概率会从53%向上修正,花旗的暂停预测会面临压力。
美联储官员在10月会议前的公开表态。 如果多位官员释放“需要更多数据”的信号,花旗的预测会获得更多支撑。如果官员们继续强调“通胀过高”,市场定价会向加息倾斜。
比特币ETF资金流是否持续。 9月21日的9.99亿美元是11个月高点。如果降息预期推迟导致资金流转弱,比特币在85,000美元上方的支撑会面临考验。
更大的棋盘
花旗与市场的分歧,本质上是对“限制性利率需要维持多久”的不同判断。花旗认为数据会证明暂停是合理的,市场认为还需要一次加息来确认限制性足够。
两种判断之间,隔着10月和11月两份CPI报告。花旗把降息推到了2027年6月,市场把加息押在了10月。谁对,数据说了算。
#美联储 #花旗 #降息预期 #CPI #利率路径
155
·
--
翻訳参照
链上监测到,地址 0x8c58...04b1 这个 OTC 巨鲸/机构,昨天才刚刚加仓 1.5 万枚 ETH,结果今天凌晨行情一跌,就选择止盈,减掉了大部分仓位:
7 小时前,它把 4.2 万枚 #ETH (约 1.12 亿美元)转进 Galaxy Digital,锁定约 2,112 万美元利润;
过去两个月,它按约 2,161 美元的均价,累计囤了 5.2 万枚 ETH;
今天凌晨,它以 2,664 美元的价格减持了其中 4.2 万枚 ETH。
简单说,这个地址两个月建仓、昨天还加仓,凌晨下跌后迅速止盈,把大部分 ETH 换成了利润。
链上监测到,地址 0x8c58...04b1 这个 OTC 巨鲸/机构,昨天才刚刚加仓 1.5 万枚 ETH,结果今天凌晨行情一跌,就选择止盈,减掉了大部分仓位:
7 小时前,它把 4.2 万枚 #ETH (约 1.12 亿美元)转进 Galaxy Digital,锁定约 2,112 万美元利润;
过去两个月,它按约 2,161 美元的均价,累计囤了 5.2 万枚 ETH;
今天凌晨,它以 2,664 美元的价格减持了其中 4.2 万枚 ETH。
简单说,这个地址两个月建仓、昨天还加仓,凌晨下跌后迅速止盈,把大部分 ETH 换成了利润。
7 小时前,它把 4.2 万枚 #ETH (约 1.12 亿美元)转进 Galaxy Digital,锁定约 2,112 万美元利润;
过去两个月,它按约 2,161 美元的均价,累计囤了 5.2 万枚 ETH;
今天凌晨,它以 2,664 美元的价格减持了其中 4.2 万枚 ETH。
简单说,这个地址两个月建仓、昨天还加仓,凌晨下跌后迅速止盈,把大部分 ETH 换成了利润。
193
·
--
記事
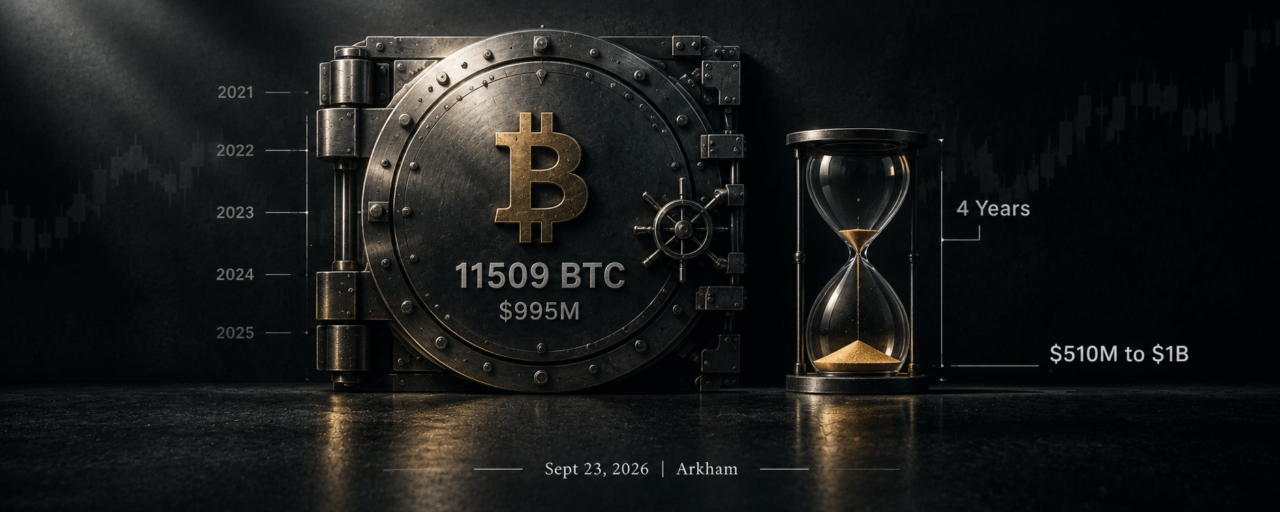
11,509枚のビットコイン、テスラは4年間動かしていない4年。10億ドルに5億1000万ドル足りない。
要約:テスラは11509枚のBTCを保有しており、その価値は9.95億。4年間動かされず、10億ドルとの差は510万。
テスラは11509枚のビットコインを保有しており、現在の価格で計算すると価値は約9.95億ドル。これはArkhamがXプラットフォームで公開したデータ。今週ビットコインは14%上昇し、テスラの保有の価値は約1.23億ドル増加。10億ドルまであと約510万ドル。
保有数量は4年連続で変わっていない。
9.95億と10億の間
510万ドルで、保有総額の0.6%に満たない。ビットコインがさらに数パーセント上がれば、この数字は超えられる。
11,509枚のビットコイン、テスラは4年間動かしていない
4年。10億ドルに5億1000万ドル足りない。
要約:テスラは11509枚のBTCを保有しており、その価値は9.95億。4年間動かされず、10億ドルとの差は510万。
テスラは11509枚のビットコインを保有しており、現在の価格で計算すると価値は約9.95億ドル。これはArkhamがXプラットフォームで公開したデータ。今週ビットコインは14%上昇し、テスラの保有の価値は約1.23億ドル増加。10億ドルまであと約510万ドル。
保有数量は4年連続で変わっていない。
9.95億と10億の間
510万ドルで、保有総額の0.6%に満たない。ビットコインがさらに数パーセント上がれば、この数字は超えられる。
要約:テスラは11509枚のBTCを保有しており、その価値は9.95億。4年間動かされず、10億ドルとの差は510万。
テスラは11509枚のビットコインを保有しており、現在の価格で計算すると価値は約9.95億ドル。これはArkhamがXプラットフォームで公開したデータ。今週ビットコインは14%上昇し、テスラの保有の価値は約1.23億ドル増加。10億ドルまであと約510万ドル。
保有数量は4年連続で変わっていない。
9.95億と10億の間
510万ドルで、保有総額の0.6%に満たない。ビットコインがさらに数パーセント上がれば、この数字は超えられる。
54
·
--
記事
トークン化の2つの滑走路、国会はその中にないTwo Regulators. Two Runways. No Congress.
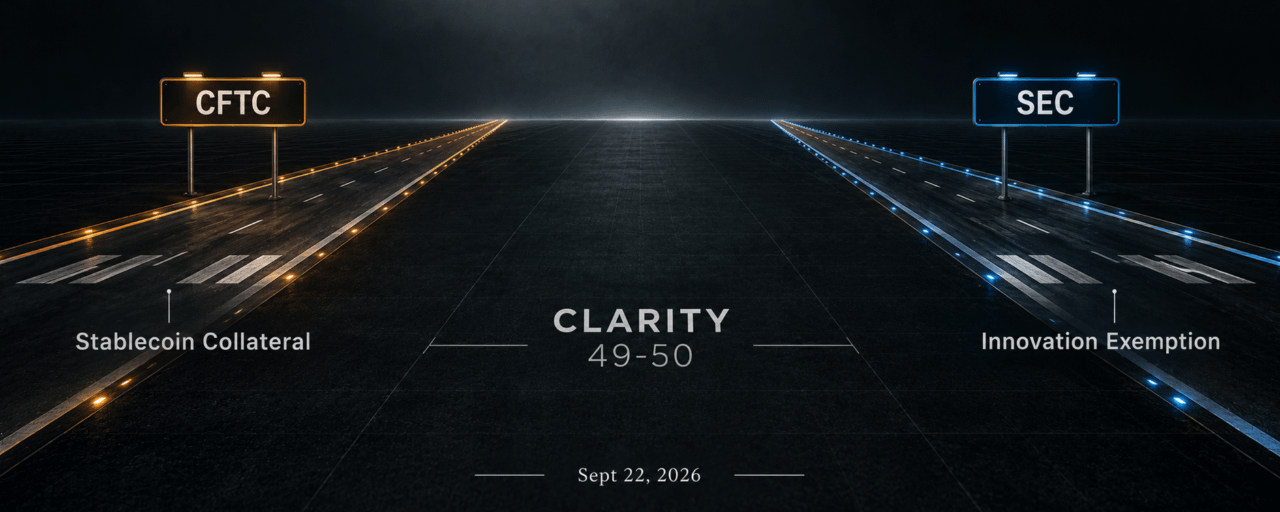
要約:CFTC議長は大規模なトークン化に備えるよう呼びかけ、SECは分野ごとに推進を進め、CLARITY法案は棚上げされた。
9月22日、CFTC議長のSeligは公開演説の中で、「大規模なトークン化」に向けて米国は市場を準備する必要があると提起した。ブロックチェーン、AIなどの新技術に対応し、今後10年間の金融市場の変化が、これまでの数十年の合計を上回るとの見通しを示した。
この表明のタイミングは注目に値する。上院が49票対50票でCLARITY Actの手続き投票を否決してから過去1週間。SECが「イノベーション免除」枠組みを公表してから5日。
トークン化の2つの滑走路、国会はその中にない
Two Regulators. Two Runways. No Congress.
要約:CFTC議長は大規模なトークン化に備えるよう呼びかけ、SECは分野ごとに推進を進め、CLARITY法案は棚上げされた。
9月22日、CFTC議長のSeligは公開演説の中で、「大規模なトークン化」に向けて米国は市場を準備する必要があると提起した。ブロックチェーン、AIなどの新技術に対応し、今後10年間の金融市場の変化が、これまでの数十年の合計を上回るとの見通しを示した。
この表明のタイミングは注目に値する。上院が49票対50票でCLARITY Actの手続き投票を否決してから過去1週間。SECが「イノベーション免除」枠組みを公表してから5日。
要約:CFTC議長は大規模なトークン化に備えるよう呼びかけ、SECは分野ごとに推進を進め、CLARITY法案は棚上げされた。
9月22日、CFTC議長のSeligは公開演説の中で、「大規模なトークン化」に向けて米国は市場を準備する必要があると提起した。ブロックチェーン、AIなどの新技術に対応し、今後10年間の金融市場の変化が、これまでの数十年の合計を上回るとの見通しを示した。
この表明のタイミングは注目に値する。上院が49票対50票でCLARITY Actの手続き投票を否決してから過去1週間。SECが「イノベーション免除」枠組みを公表してから5日。
284
·
--
記事
翻訳参照
比特币ETF单日流入近10亿$999M in One Day. The Highest in 11 Months.
摘要:比特币现货ETF单日净流入9.99亿美元,11个月最高。
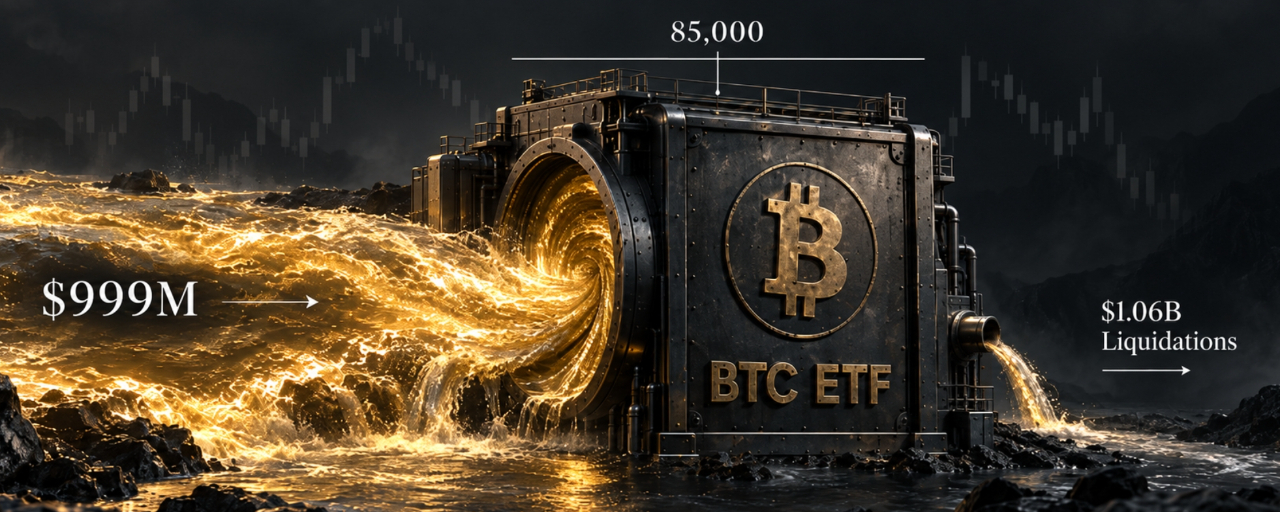
9月21日,周一,美国比特币现货ETF录得9.99亿美元净流入,为11个月来最高。比特币盘中短暂突破87,000美元。以太坊现货ETF同步录得大额流入。
BlackRock的IBIT以3.81亿美元流入居首。
3.81亿的集中度
IBIT单日3.81亿美元,占当日总流入的约38%。在11个月来最高的单日流入中,超过三分之一流向了同一只基金。
IBIT目前是规模最大的比特币现货ETF。资金向头部集中,意味着配置型资金在入场。这类资金通常不会分散到多只产品,而是选择流动性最好、规模最大的标的。
当资金向头部集中时,它不是在交易,而是在配置。交易会分散,配置会集中。
以太坊现货ETF同步录得大额流入,但规模小于比特币ETF。这个差距与两类资产的市值比例基本一致。
10.6亿清算发生在同一时段
当日加密货币24小时清算额达10.6亿美元。
这个数字与ETF流入发生在同一时段。ETF的买盘和清算的买盘是两种不同性质的资金:前者是主动配置,后者是被动平仓。但它们在同一天出现,共同推高了价格。
比特币盘中短暂突破87,000美元。“短暂”这个描述很重要。突破没有持续。价格在触及87,000美元后回落,说明这个位置存在卖压。
85,000和2,700
市场当前的关注点很集中:BTC能否站稳85,000美元,ETH能否站稳2,700美元。
85,000美元是比特币年度移动平均线附近的位置。此前比特币多次测试这条均线未果,9月21日的突破使价格短暂站上该位置。如果回踩时不跌破,这条均线从阻力转为支撑的判断成立。
2,700美元是ETH此前突破的整数关口。ETH在9月21日突破2,750美元后,2,700美元成为下方最近的支撑位。
这两个位置是这轮反弹是否具备持续性的第一道检验。
接下来看什么
ETF资金流是否连续。 9.99亿美元是单日数据。如果本周后续交易日延续净流入,机构需求的回暖可以得到确认。如果单日流入后迅速回落,这更接近一次事件驱动的脉冲。
87,000美元能否被再次测试。 盘中短暂突破意味着这个位置尚未被有效确认。如果价格在回踩85,000美元后再次上行,87,000美元的突破会获得更多验证。
ETH/BTC汇率。 以太坊ETF的流入规模是否向比特币ETF靠拢,是判断资金是否在两类资产之间轮动的直接指标。
更大的棋盘
11个月来最高的单日ETF流入,出现在比特币突破年度均线的同一周。价格突破关键技术位后,配置型资金往往会加速入场,因为技术面的确认降低了它们的入场顾虑。
但配置型资金的节奏比交易型资金慢。一天的流入不构成趋势。接下来一周的数据,会比9.99亿这个数字更有信息量。
#比特币ETF #IBIT #清算 #85000 #以太坊ETF
比特币ETF单日流入近10亿
$999M in One Day. The Highest in 11 Months.
摘要:比特币现货ETF单日净流入9.99亿美元,11个月最高。
9月21日,周一,美国比特币现货ETF录得9.99亿美元净流入,为11个月来最高。比特币盘中短暂突破87,000美元。以太坊现货ETF同步录得大额流入。
BlackRock的IBIT以3.81亿美元流入居首。
3.81亿的集中度
IBIT单日3.81亿美元,占当日总流入的约38%。在11个月来最高的单日流入中,超过三分之一流向了同一只基金。
IBIT目前是规模最大的比特币现货ETF。资金向头部集中,意味着配置型资金在入场。这类资金通常不会分散到多只产品,而是选择流动性最好、规模最大的标的。
当资金向头部集中时,它不是在交易,而是在配置。交易会分散,配置会集中。
以太坊现货ETF同步录得大额流入,但规模小于比特币ETF。这个差距与两类资产的市值比例基本一致。
10.6亿清算发生在同一时段
当日加密货币24小时清算额达10.6亿美元。
这个数字与ETF流入发生在同一时段。ETF的买盘和清算的买盘是两种不同性质的资金:前者是主动配置,后者是被动平仓。但它们在同一天出现,共同推高了价格。
比特币盘中短暂突破87,000美元。“短暂”这个描述很重要。突破没有持续。价格在触及87,000美元后回落,说明这个位置存在卖压。
85,000和2,700
市场当前的关注点很集中:BTC能否站稳85,000美元,ETH能否站稳2,700美元。
85,000美元是比特币年度移动平均线附近的位置。此前比特币多次测试这条均线未果,9月21日的突破使价格短暂站上该位置。如果回踩时不跌破,这条均线从阻力转为支撑的判断成立。
2,700美元是ETH此前突破的整数关口。ETH在9月21日突破2,750美元后,2,700美元成为下方最近的支撑位。
这两个位置是这轮反弹是否具备持续性的第一道检验。
接下来看什么
ETF资金流是否连续。 9.99亿美元是单日数据。如果本周后续交易日延续净流入,机构需求的回暖可以得到确认。如果单日流入后迅速回落,这更接近一次事件驱动的脉冲。
87,000美元能否被再次测试。 盘中短暂突破意味着这个位置尚未被有效确认。如果价格在回踩85,000美元后再次上行,87,000美元的突破会获得更多验证。
ETH/BTC汇率。 以太坊ETF的流入规模是否向比特币ETF靠拢,是判断资金是否在两类资产之间轮动的直接指标。
更大的棋盘
11个月来最高的单日ETF流入,出现在比特币突破年度均线的同一周。价格突破关键技术位后,配置型资金往往会加速入场,因为技术面的确认降低了它们的入场顾虑。
但配置型资金的节奏比交易型资金慢。一天的流入不构成趋势。接下来一周的数据,会比9.99亿这个数字更有信息量。
#比特币ETF #IBIT #清算 #85000 #以太坊ETF
37
·
--
記事
翻訳参照
链上股票的第一批入场者,下季度见The First TSVs Are Coming. The Notice Is the Signal.
摘要:SEC创新豁免已生效,首批合规代币化股票场所最快下季度落地。
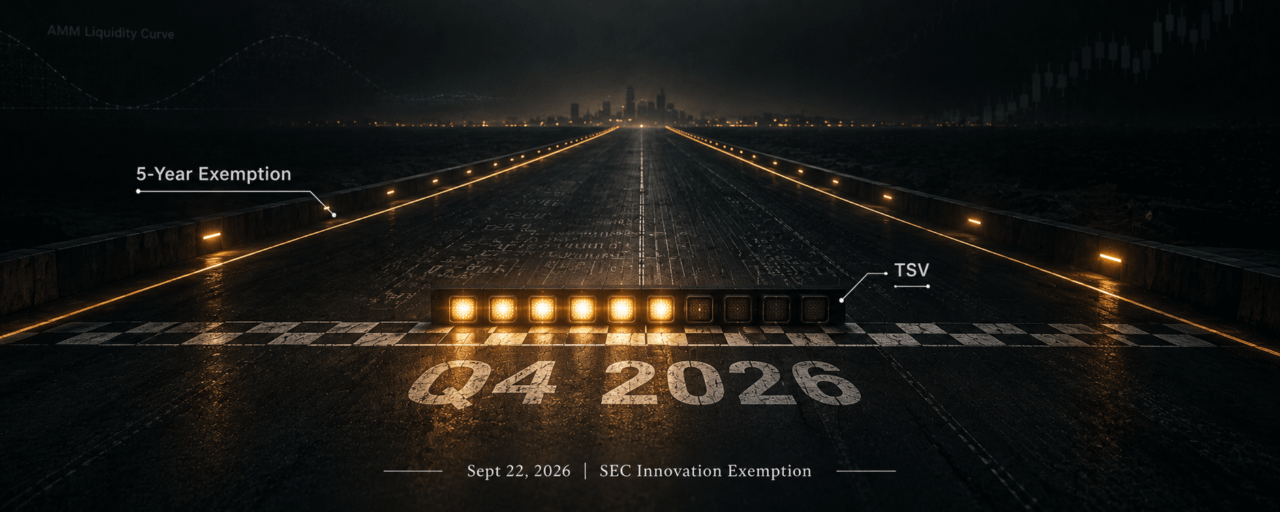
9月22日,SEC加密特别工作组首席法律顾问Taylor Lindman在接受采访时给出了一条明确的时间线:在五年期“创新豁免”框架下,首批合规代币化股票交易场所(TSVs)最快将于下个季度逐步落地。
豁免已经正式生效。计划入局的机构需要对外发布运营通知,并在发布后一个工作日内向SEC报备。Lindman预计,企业提交相关通知会存在一定时间滞后,大概率落在下个季度内。
这批公开通知将成为市场判断哪些企业入局该赛道的第一手信号。
报备流程本身就是一个筛选机制
运营通知加上一个工作日内报备,这个程序看起来简单,但它构成了实质性的准入筛选。
一家机构要发布运营通知,前提是它已经完成了架构设计、合规安排和公链部署的技术准备。这不是一份意向书,而是一份运营声明。能走到这一步的机构,数量不会太多。
首批TSV名单的形成过程,不是审批过程,而是自我声明过程。谁先准备好,谁先入场。速度本身就是竞争力。
“链上金融”与“真正DeFi”的距离
SEC专员Hester Peirce与Lindman同时强调了一个关键定性:该模式“更偏向链上金融,而非真正DeFi”。
这个措辞的区别是具体的。每一个交易平台都有明确运营主体承担合规责任,并非完全无中介的去中心化对等金融。AMM和流动性池是技术组件,但它们被包裹在一个有运营主体、有许可门槛、有报备义务的合规框架内。
这意味着,投资者在使用TSV时,面对的不是一个匿名的智能合约,而是一个可以追究责任的美国实体。
接下来看什么
首批运营通知的发布时间和发布主体。 这是判断哪些机构真正入局的最直接信号。如果下季度出现密集的通知发布,说明竞争格局正在形成。
通知内容的细节。 运营通知中披露的代币化资产范围、交易对设计和合规安排,将决定TSV的实际业务边界。
SEC对通知的回应速度。 一个工作日内的报备要求是程序性的,但SEC是否会对某些通知提出问询或异议,会影响TSV的上线节奏。
更大的棋盘
五年豁免期从9月17日起算,到2031年9月。五年后这个框架是延续、扩展还是收紧,取决于试点期间产生的数据。
首批TSV的落地时间线,决定了这个试点什么时候开始产生第一组可被检验的数据。下个季度,是起点。
#SEC #TSV #代币化股票 #创新豁免 #链上金融
链上股票的第一批入场者,下季度见
The First TSVs Are Coming. The Notice Is the Signal.
摘要:SEC创新豁免已生效,首批合规代币化股票场所最快下季度落地。
9月22日,SEC加密特别工作组首席法律顾问Taylor Lindman在接受采访时给出了一条明确的时间线:在五年期“创新豁免”框架下,首批合规代币化股票交易场所(TSVs)最快将于下个季度逐步落地。
豁免已经正式生效。计划入局的机构需要对外发布运营通知,并在发布后一个工作日内向SEC报备。Lindman预计,企业提交相关通知会存在一定时间滞后,大概率落在下个季度内。
这批公开通知将成为市场判断哪些企业入局该赛道的第一手信号。
报备流程本身就是一个筛选机制
运营通知加上一个工作日内报备,这个程序看起来简单,但它构成了实质性的准入筛选。
一家机构要发布运营通知,前提是它已经完成了架构设计、合规安排和公链部署的技术准备。这不是一份意向书,而是一份运营声明。能走到这一步的机构,数量不会太多。
首批TSV名单的形成过程,不是审批过程,而是自我声明过程。谁先准备好,谁先入场。速度本身就是竞争力。
“链上金融”与“真正DeFi”的距离
SEC专员Hester Peirce与Lindman同时强调了一个关键定性:该模式“更偏向链上金融,而非真正DeFi”。
这个措辞的区别是具体的。每一个交易平台都有明确运营主体承担合规责任,并非完全无中介的去中心化对等金融。AMM和流动性池是技术组件,但它们被包裹在一个有运营主体、有许可门槛、有报备义务的合规框架内。
这意味着,投资者在使用TSV时,面对的不是一个匿名的智能合约,而是一个可以追究责任的美国实体。
接下来看什么
首批运营通知的发布时间和发布主体。 这是判断哪些机构真正入局的最直接信号。如果下季度出现密集的通知发布,说明竞争格局正在形成。
通知内容的细节。 运营通知中披露的代币化资产范围、交易对设计和合规安排,将决定TSV的实际业务边界。
SEC对通知的回应速度。 一个工作日内的报备要求是程序性的,但SEC是否会对某些通知提出问询或异议,会影响TSV的上线节奏。
更大的棋盘
五年豁免期从9月17日起算,到2031年9月。五年后这个框架是延续、扩展还是收紧,取决于试点期间产生的数据。
首批TSV的落地时间线,决定了这个试点什么时候开始产生第一组可被检验的数据。下个季度,是起点。
#SEC #TSV #代币化股票 #创新豁免 #链上金融
93
·
--
記事
翻訳参照
ETH跑赢比特币,答案不在价格里ETH Outperformed. The Answer Is in Withdrawal Data.
摘要:币安ETH月均提币破9万笔创2023年新高,涨幅背后是囤积。
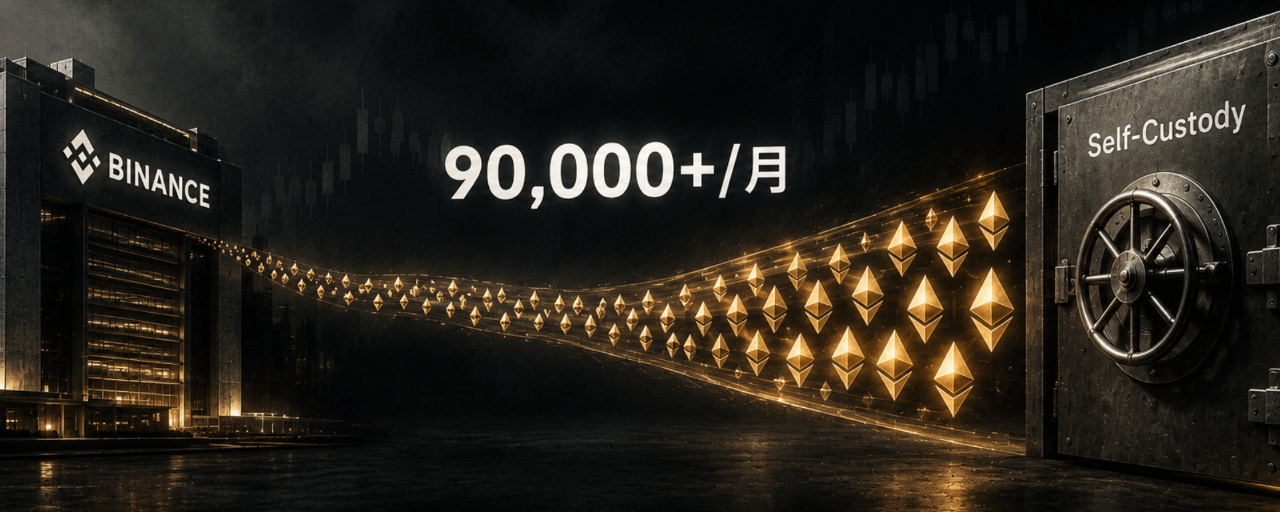
9月21日,CryptoQuant分析师Darkfost发布的数据显示,币安平台上ETH的月均提币交易量已突破9万笔,创下2023年以来新高。这个数字是年初水平的两倍。
过去三个月,ETH从约1,510美元涨至2,650美元,涨幅超过75%,并突破了4月高点。同期比特币尚未稳固站上5月高点。价格上的强弱对比是表面的,提币数据提供了另一个观察角度。
提币量在说什么
当ETH从币安等交易平台流出时,通常对应的是买入后的提取行为。投资者把资产转入私人托管,而不是留在交易所继续交易。这种行为模式对应的是中长期持有的积累策略,而非短线博弈。
月均提币交易量突破9万笔,意味着这种行为的参与者在扩大。年初是4.5万笔左右的水平,三个月翻了一倍。这个变化发生在ETH从1,510美元启动上涨的同一时段。
价格上涨可以是情绪驱动,但提币量翻倍不是。前者可以在一周内逆转,后者反映的是资金在时间维度上的选择。
接下来看什么
ETH能否守住2,650美元上方。突破4月高点是第一步,站稳是第二步。币安ETH提币量能否维持在当前水平。若回落至年初水平,积累叙事会失去数据支撑。ETH/BTC汇率能否继续走强。这是判断资金是否在两类资产之间做切换的直接指标。
更大的棋盘
三个月前,ETH在1,510美元附近时,市场讨论的是它会不会跌破1,400。现在讨论的是2,650能否守住。价格变了,但真正值得关注的不是价格本身,而是提币数据所描述的那种行为:在波动中持续买入,然后把它从交易所拿走。
这种行为不会出现在K线里。它出现在提币量里。
#ETH #CryptoQuant #币安 #提币数据 #囤积
ETH跑赢比特币,答案不在价格里
ETH Outperformed. The Answer Is in Withdrawal Data.
摘要:币安ETH月均提币破9万笔创2023年新高,涨幅背后是囤积。
9月21日,CryptoQuant分析师Darkfost发布的数据显示,币安平台上ETH的月均提币交易量已突破9万笔,创下2023年以来新高。这个数字是年初水平的两倍。
过去三个月,ETH从约1,510美元涨至2,650美元,涨幅超过75%,并突破了4月高点。同期比特币尚未稳固站上5月高点。价格上的强弱对比是表面的,提币数据提供了另一个观察角度。
提币量在说什么
当ETH从币安等交易平台流出时,通常对应的是买入后的提取行为。投资者把资产转入私人托管,而不是留在交易所继续交易。这种行为模式对应的是中长期持有的积累策略,而非短线博弈。
月均提币交易量突破9万笔,意味着这种行为的参与者在扩大。年初是4.5万笔左右的水平,三个月翻了一倍。这个变化发生在ETH从1,510美元启动上涨的同一时段。
价格上涨可以是情绪驱动,但提币量翻倍不是。前者可以在一周内逆转,后者反映的是资金在时间维度上的选择。
接下来看什么
ETH能否守住2,650美元上方。突破4月高点是第一步,站稳是第二步。币安ETH提币量能否维持在当前水平。若回落至年初水平,积累叙事会失去数据支撑。ETH/BTC汇率能否继续走强。这是判断资金是否在两类资产之间做切换的直接指标。
更大的棋盘
三个月前,ETH在1,510美元附近时,市场讨论的是它会不会跌破1,400。现在讨论的是2,650能否守住。价格变了,但真正值得关注的不是价格本身,而是提币数据所描述的那种行为:在波动中持续买入,然后把它从交易所拿走。
这种行为不会出现在K线里。它出现在提币量里。
#ETH #CryptoQuant #币安 #提币数据 #囤积
151
·
--
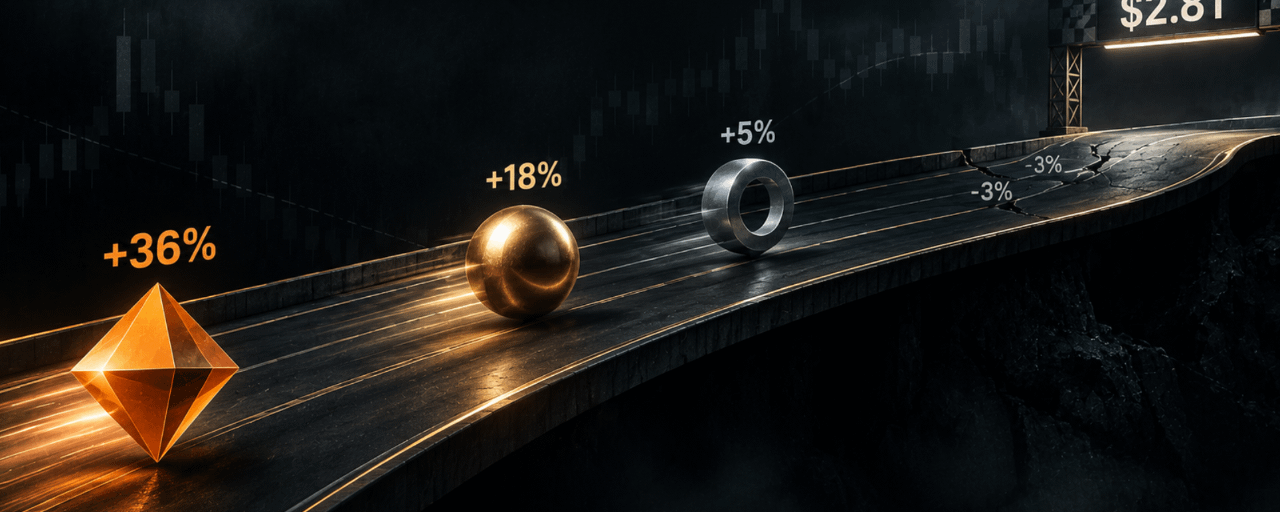
記事
翻訳参照
加密市值重返2.8万亿,山寨币涨在了前面Altcoins Led the Rebound. The Breadth Is the Signal.
摘要:加密总市值9月19日重返2.8万亿美元,山寨币周涨幅超BTC。
9月19日,加密货币总市值重返2.8万亿美元,盘中一度逼近2.9万亿。比特币当日上涨5%至81,914美元,为9月4日以来最高水平。而三天前的9月16日,比特币还曾短暂跌破75,000美元。
从75,000到81,914,三天,9.2%。但这轮反弹最值得注意的地方不是比特币的修复速度,而是谁涨得更多。
山寨币的涨幅跑在了比特币前面
比特币涨5%的那一天,NEAR从9月13日的2.33美元升至4.06美元,AVAX周内上涨近50%。ETH和XRP同期仅上涨3%至6%,属于跟随性反弹。
Hyperliquid的代币HYPE升至94.48美元的历史新高,周涨幅达18%,市值突破200亿美元。Zcash的代币ZEC上涨36%至1,590美元,触及多年高点,市值接近250亿美元。
山寨币总市值从周初的1.17万亿美元升至1.23万亿美元,随后回落至略低于1.2万亿美元。
这个涨幅排序值得拆解。比特币从超跌中修复,属于“均值回归”。HYPE和ZEC的上涨,属于“叙事驱动”。两者在同一个市场里发生,但定价逻辑不同。
比特币负责修复情绪,山寨币负责提供弹性。反弹的质量取决于谁在领涨。
HYPE的新高和SEC的豁免令
HYPE创下历史新高的时间点,距离SEC发布“创新豁免”框架不到48小时。
9月17日,SEC批准代币化证券交易场所(TSVs)在五年内通过许可制AMM和流动性池开展代币化NMS股票的链上交易。Hyperliquid此前已通过HIP-3市场提供代币化股票服务,Kraken母公司Payward也确认将把HIP-3市场引入自家用户体系。
豁免令让Hyperliquid此前在灰色地带运作的业务获得了清晰的合规路径。HYPE的涨幅中,包含的是对“确定性溢价”的定价。
ZEC的上涨逻辑完全不同。Zcash是隐私币赛道中最老牌的资产之一,长期被主流叙事边缘化。当市场整体反弹时,ZEC的涨幅超过比特币,说明资金在寻找“下跌期间被过度抛售”的标的。ZEC从低点反弹36%,修复的是过去几年积累的估值折价。
裂缝在哪里
山寨币总市值从1.23万亿美元回落至略低于1.2万亿美元,这个细节容易被忽略,但它说明反弹不是单边向上的。
回落的幅度不大,约3%。但它发生在总市值逼近2.9万亿美元的同一时段。这意味着在接近2.9万亿的位置上,出现了卖压。比特币在81,000至82,000美元之间的年度移动平均线附近反复受阻,与山寨币总市值的回落,在时间上重合。
这不是巧合。年度均线是比特币的技术阻力,而比特币的走势决定了整体市场的风险偏好。当比特币在关键位置停下,山寨币的追涨资金也会变得谨慎。
接下来看什么
比特币能否在年度均线上方形成连续收盘。 81,900美元是9月4日以来的最高水平,但距离年度均线仍有距离。如果比特币在82,000美元附近再次受阻,山寨币的弹性会迅速衰减。
HYPE能否守住历史新高。 创新豁免的利好已经反映在价格中,接下来的走势取决于Hyperliquid的实际运营数据。如果TSV申请进度不及预期,HYPE的溢价可能回吐。
山寨币总市值能否重新站上1.2万亿美元。 当前水平略低于这个数字。如果后续交易日能连续收在1.2万亿上方,说明反弹的广度在维持。如果继续回落,这轮反弹的性质更接近超跌修复,而非趋势反转。
更大的棋盘
三天前,市场还在讨论比特币会不会跌破70,000。三天后,总市值已经重返2.8万亿。这种速度本身就说明,当前定价中包含了大量情绪成分。
情绪可以推动反弹,但无法决定方向。方向需要新的变量来确认——可能是美联储10月会议的措辞,可能是SEC豁免框架下的第一批TSV申请,也可能是某个还没有被市场定价的数据。
山寨币涨在前面,说明资金在寻找方向。方向还没有找到。
#加密总市值 #比特币 #HYPE #ZEC #山寨币
加密市值重返2.8万亿,山寨币涨在了前面
Altcoins Led the Rebound. The Breadth Is the Signal.
摘要:加密总市值9月19日重返2.8万亿美元,山寨币周涨幅超BTC。
9月19日,加密货币总市值重返2.8万亿美元,盘中一度逼近2.9万亿。比特币当日上涨5%至81,914美元,为9月4日以来最高水平。而三天前的9月16日,比特币还曾短暂跌破75,000美元。
从75,000到81,914,三天,9.2%。但这轮反弹最值得注意的地方不是比特币的修复速度,而是谁涨得更多。
山寨币的涨幅跑在了比特币前面
比特币涨5%的那一天,NEAR从9月13日的2.33美元升至4.06美元,AVAX周内上涨近50%。ETH和XRP同期仅上涨3%至6%,属于跟随性反弹。
Hyperliquid的代币HYPE升至94.48美元的历史新高,周涨幅达18%,市值突破200亿美元。Zcash的代币ZEC上涨36%至1,590美元,触及多年高点,市值接近250亿美元。
山寨币总市值从周初的1.17万亿美元升至1.23万亿美元,随后回落至略低于1.2万亿美元。
这个涨幅排序值得拆解。比特币从超跌中修复,属于“均值回归”。HYPE和ZEC的上涨,属于“叙事驱动”。两者在同一个市场里发生,但定价逻辑不同。
比特币负责修复情绪,山寨币负责提供弹性。反弹的质量取决于谁在领涨。
HYPE的新高和SEC的豁免令
HYPE创下历史新高的时间点,距离SEC发布“创新豁免”框架不到48小时。
9月17日,SEC批准代币化证券交易场所(TSVs)在五年内通过许可制AMM和流动性池开展代币化NMS股票的链上交易。Hyperliquid此前已通过HIP-3市场提供代币化股票服务,Kraken母公司Payward也确认将把HIP-3市场引入自家用户体系。
豁免令让Hyperliquid此前在灰色地带运作的业务获得了清晰的合规路径。HYPE的涨幅中,包含的是对“确定性溢价”的定价。
ZEC的上涨逻辑完全不同。Zcash是隐私币赛道中最老牌的资产之一,长期被主流叙事边缘化。当市场整体反弹时,ZEC的涨幅超过比特币,说明资金在寻找“下跌期间被过度抛售”的标的。ZEC从低点反弹36%,修复的是过去几年积累的估值折价。
裂缝在哪里
山寨币总市值从1.23万亿美元回落至略低于1.2万亿美元,这个细节容易被忽略,但它说明反弹不是单边向上的。
回落的幅度不大,约3%。但它发生在总市值逼近2.9万亿美元的同一时段。这意味着在接近2.9万亿的位置上,出现了卖压。比特币在81,000至82,000美元之间的年度移动平均线附近反复受阻,与山寨币总市值的回落,在时间上重合。
这不是巧合。年度均线是比特币的技术阻力,而比特币的走势决定了整体市场的风险偏好。当比特币在关键位置停下,山寨币的追涨资金也会变得谨慎。
接下来看什么
比特币能否在年度均线上方形成连续收盘。 81,900美元是9月4日以来的最高水平,但距离年度均线仍有距离。如果比特币在82,000美元附近再次受阻,山寨币的弹性会迅速衰减。
HYPE能否守住历史新高。 创新豁免的利好已经反映在价格中,接下来的走势取决于Hyperliquid的实际运营数据。如果TSV申请进度不及预期,HYPE的溢价可能回吐。
山寨币总市值能否重新站上1.2万亿美元。 当前水平略低于这个数字。如果后续交易日能连续收在1.2万亿上方,说明反弹的广度在维持。如果继续回落,这轮反弹的性质更接近超跌修复,而非趋势反转。
更大的棋盘
三天前,市场还在讨论比特币会不会跌破70,000。三天后,总市值已经重返2.8万亿。这种速度本身就说明,当前定价中包含了大量情绪成分。
情绪可以推动反弹,但无法决定方向。方向需要新的变量来确认——可能是美联储10月会议的措辞,可能是SEC豁免框架下的第一批TSV申请,也可能是某个还没有被市场定价的数据。
山寨币涨在前面,说明资金在寻找方向。方向还没有找到。
#加密总市值 #比特币 #HYPE #ZEC #山寨币
441
·
--
記事
翻訳参照
93.9%的压缩指标,悬在年线之下的第四次93.9% Compression. Fourth Time This Cycle.
摘要:比特币30日压缩指标升至93.9%,价格持续测试年线未果,方向选择逼近。
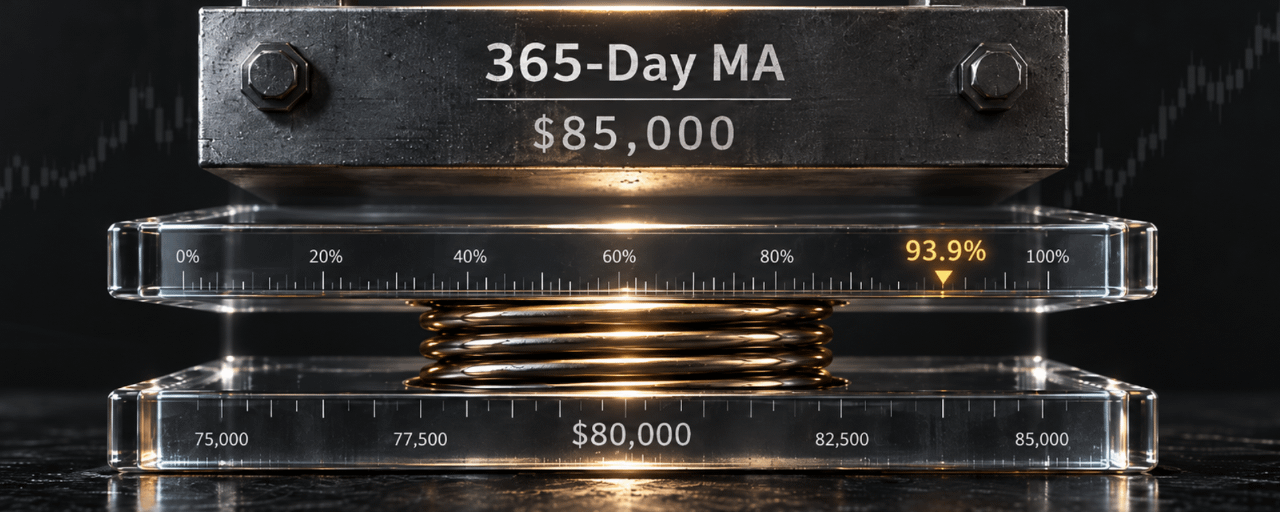
9月20日,比特币在81,000美元附近窄幅震荡,24小时振幅仅0.08%。就在同一天,CryptoQuant分析师Axel Adler Jr.在链上数据平台发布了一条简短判断:比特币30日压缩指标已回升至93.9%的极端区间,为本轮熊市阶段以来第四次出现类似情况。
这个数字本身不说明方向。它说明的是:市场已经把自己压得很紧,而价格在过去20天里反复测试年度移动平均线,始终没能有效站稳。
一边是波动率被压缩到极端水平,一边是价格被按在关键阻力位下方。两件事同时发生,通常不会持续太久。
年度均线为什么是这道分界线
比特币的年度移动平均线,在8月下旬时仍位于85,000美元附近,此前多次被分析师用作牛市与熊市的分界。当前价格在80,000至81,000美元之间运行,距离这条均线大约还有4,000到5,000美元的空间。
过去20天里,比特币不止一次向这条均线发起冲击。最接近的一次发生在9月7日前后,价格一度触及81,400美元,但随即回落。9月15日,CLARITY Act程序性投票失败,比特币一度跌破74,887美元,创下阶段性低点。随后在9月17日至18日,价格重新反弹至81,000美元上方,但在年度均线附近再次止步。
反复测试同一个位置而未突破,在技术面上意味着这个位置存在持续的卖压。每一次接近,都有人在卖出。每一次回落,都有人以为会跌破。但价格始终没有跌破74,800美元附近的支撑,也始终没有站稳年线之上。
波动率就在这个夹缝里被越压越薄。
压缩指标升到93.9%本身不意味着突破方向已经确定。它意味着突破的可能性在上升,而且一旦发生,幅度可能超出市场当前的定价。
压缩的土壤已经积累了六周
波动率的收缩不是从9月才开始的。
早在6月1日,Adler就已经在报告中指出,比特币一周已实现波动率(30日均线)从3月初的约39降至约17,季度跌幅超过56%,接近历史低位。到8月中旬,30天已实现波动率进一步降至年化42%,而标普500指数同期为18%,两者之间的差距是有记录以来最小的。
贝莱德的一位高管在9月19日给出了一个更直观的表述:比特币的波动率已经从过去约80的水平压缩到35至40,并且这种压缩是结构性的——ETF和期权市场给了更多人参与方式,同时也吸收了更多波动。
结构性压缩的含义是,波动率很难像过去那样突然回到80的水平。但这不意味着它不会在某个时点释放。当压缩指标达到93.9%的极端区间时,积累的能量需要出口。
谁在买,谁在卖
压缩的另一个侧面,是买卖双方都在减少动作。
链上数据显示,自2月以来,短期持有者的比特币供应量从约600万枚下降至300万枚,同期长期持有者的供应量从约1,300万枚上升至1,600万枚。短期持有者在减少,意味着投机性筹码在退出。长期持有者在增加,意味着有筹码被锁定。
ETF资金流则呈现出一个有意思的节奏。9月15日CLARITY投票失败当天,比特币现货ETF净流出4.5亿美元。9月16日美联储加息当天,再流出2.96亿美元。两天合计流出7.46亿美元。但9月17日,ETF资金流反转,净流入1.59亿美元。9月18日,净流入进一步扩大至4.33亿美元,其中富达的FBTC单日吸收3.107亿美元。
全周合计,比特币ETF的净流入仅为621万美元,是自2024年1月上市以来141周中最接近零的一周。
这个数字本身就是一个信号:在经历了CLARITY失败和美联储加息的双重冲击后,ETF层面的资金既没有大规模出逃,也没有大规模涌入。市场在等待下一个明确的信号。
衍生品市场的数据也指向类似的状态。比特币期权未平仓合约名义价值约17.3亿美元,看跌/看涨比从0.61升至0.78,持仓分布趋于均衡,但仍以看涨期权为主。最大痛点在7.75万美元。这意味着期权市场的多数头寸押注价格不会大幅偏离当前区间。
多头和空头都在押注“不会有大行情”。这正是压缩指标升到极端的市场心理基础。
接下来看什么
年线能否被有效突破。 当前年度均线约在85,000美元附近。如果比特币在接下来两周内收盘站上这个位置,压缩指标的高读数将转化为向上的方向确认。如果继续在80,000至81,000美元区间震荡,压缩的张力会进一步累积。
美联储10月加息的定价变化。 美联储9月16日加息后,市场定价到2027年4月前还将有三次25个基点加息,联邦基金利率将升至4.50%至4.75%。如果10月加息概率从当前的53%进一步上升,无息资产的压力会增加,年线突破的难度也会加大。
ETF资金流是否连续转正。 9月18日4.33亿美元的净流入是一个积极信号,但单日数据不足以确认趋势。如果本周ETF资金流连续三个交易日以上保持净流入,机构需求回暖的判断可以获得更扎实的支撑。
更大的棋盘
Adler在报告中用了一个具体的措辞:过去20天“价格持续测试年度移动平均线,但未能有效站稳”。这句话的重点不在“未能站稳”,而在“持续测试”。
一个价格反复测试同一个位置,通常说明市场对这个位置的定价存在分歧。分歧越大,压缩越紧。压缩越紧,突破越剧烈。
93.9%的压缩指标是第四次出现。前三次的结果各不相同——有的向上突破,有的向下破位。第四次的结果尚未写出,但土壤已经准备好了。
#比特币 #波动率压缩 #年度均线 #方向选择
93.9%的压缩指标,悬在年线之下的第四次
93.9% Compression. Fourth Time This Cycle.
摘要:比特币30日压缩指标升至93.9%,价格持续测试年线未果,方向选择逼近。
9月20日,比特币在81,000美元附近窄幅震荡,24小时振幅仅0.08%。就在同一天,CryptoQuant分析师Axel Adler Jr.在链上数据平台发布了一条简短判断:比特币30日压缩指标已回升至93.9%的极端区间,为本轮熊市阶段以来第四次出现类似情况。
这个数字本身不说明方向。它说明的是:市场已经把自己压得很紧,而价格在过去20天里反复测试年度移动平均线,始终没能有效站稳。
一边是波动率被压缩到极端水平,一边是价格被按在关键阻力位下方。两件事同时发生,通常不会持续太久。
年度均线为什么是这道分界线
比特币的年度移动平均线,在8月下旬时仍位于85,000美元附近,此前多次被分析师用作牛市与熊市的分界。当前价格在80,000至81,000美元之间运行,距离这条均线大约还有4,000到5,000美元的空间。
过去20天里,比特币不止一次向这条均线发起冲击。最接近的一次发生在9月7日前后,价格一度触及81,400美元,但随即回落。9月15日,CLARITY Act程序性投票失败,比特币一度跌破74,887美元,创下阶段性低点。随后在9月17日至18日,价格重新反弹至81,000美元上方,但在年度均线附近再次止步。
反复测试同一个位置而未突破,在技术面上意味着这个位置存在持续的卖压。每一次接近,都有人在卖出。每一次回落,都有人以为会跌破。但价格始终没有跌破74,800美元附近的支撑,也始终没有站稳年线之上。
波动率就在这个夹缝里被越压越薄。
压缩指标升到93.9%本身不意味着突破方向已经确定。它意味着突破的可能性在上升,而且一旦发生,幅度可能超出市场当前的定价。
压缩的土壤已经积累了六周
波动率的收缩不是从9月才开始的。
早在6月1日,Adler就已经在报告中指出,比特币一周已实现波动率(30日均线)从3月初的约39降至约17,季度跌幅超过56%,接近历史低位。到8月中旬,30天已实现波动率进一步降至年化42%,而标普500指数同期为18%,两者之间的差距是有记录以来最小的。
贝莱德的一位高管在9月19日给出了一个更直观的表述:比特币的波动率已经从过去约80的水平压缩到35至40,并且这种压缩是结构性的——ETF和期权市场给了更多人参与方式,同时也吸收了更多波动。
结构性压缩的含义是,波动率很难像过去那样突然回到80的水平。但这不意味着它不会在某个时点释放。当压缩指标达到93.9%的极端区间时,积累的能量需要出口。
谁在买,谁在卖
压缩的另一个侧面,是买卖双方都在减少动作。
链上数据显示,自2月以来,短期持有者的比特币供应量从约600万枚下降至300万枚,同期长期持有者的供应量从约1,300万枚上升至1,600万枚。短期持有者在减少,意味着投机性筹码在退出。长期持有者在增加,意味着有筹码被锁定。
ETF资金流则呈现出一个有意思的节奏。9月15日CLARITY投票失败当天,比特币现货ETF净流出4.5亿美元。9月16日美联储加息当天,再流出2.96亿美元。两天合计流出7.46亿美元。但9月17日,ETF资金流反转,净流入1.59亿美元。9月18日,净流入进一步扩大至4.33亿美元,其中富达的FBTC单日吸收3.107亿美元。
全周合计,比特币ETF的净流入仅为621万美元,是自2024年1月上市以来141周中最接近零的一周。
这个数字本身就是一个信号:在经历了CLARITY失败和美联储加息的双重冲击后,ETF层面的资金既没有大规模出逃,也没有大规模涌入。市场在等待下一个明确的信号。
衍生品市场的数据也指向类似的状态。比特币期权未平仓合约名义价值约17.3亿美元,看跌/看涨比从0.61升至0.78,持仓分布趋于均衡,但仍以看涨期权为主。最大痛点在7.75万美元。这意味着期权市场的多数头寸押注价格不会大幅偏离当前区间。
多头和空头都在押注“不会有大行情”。这正是压缩指标升到极端的市场心理基础。
接下来看什么
年线能否被有效突破。 当前年度均线约在85,000美元附近。如果比特币在接下来两周内收盘站上这个位置,压缩指标的高读数将转化为向上的方向确认。如果继续在80,000至81,000美元区间震荡,压缩的张力会进一步累积。
美联储10月加息的定价变化。 美联储9月16日加息后,市场定价到2027年4月前还将有三次25个基点加息,联邦基金利率将升至4.50%至4.75%。如果10月加息概率从当前的53%进一步上升,无息资产的压力会增加,年线突破的难度也会加大。
ETF资金流是否连续转正。 9月18日4.33亿美元的净流入是一个积极信号,但单日数据不足以确认趋势。如果本周ETF资金流连续三个交易日以上保持净流入,机构需求回暖的判断可以获得更扎实的支撑。
更大的棋盘
Adler在报告中用了一个具体的措辞:过去20天“价格持续测试年度移动平均线,但未能有效站稳”。这句话的重点不在“未能站稳”,而在“持续测试”。
一个价格反复测试同一个位置,通常说明市场对这个位置的定价存在分歧。分歧越大,压缩越紧。压缩越紧,突破越剧烈。
93.9%的压缩指标是第四次出现。前三次的结果各不相同——有的向上突破,有的向下破位。第四次的结果尚未写出,但土壤已经准备好了。
#比特币 #波动率压缩 #年度均线 #方向选择
1
58
·
--
記事
翻訳参照
塞勒的反对者,与一枚被高估的通行证Schiff Says Tokenized Stocks Kill Bitcoin. The Math Says Not Yet.
摘要:Schiff称代币化股票对比特币构成利空,但SEC设置0.25%交易量上限,两者不在同一量级。
9月20日,比特币长期批评者彼得·希夫在X上发帖,将SEC的“创新豁免”定性为比特币的利空。他的逻辑很直接:比特币在消息公布后上涨“毫无意义”,因为该政策实际上创造了一个比比特币更优越的竞争者——由盈利公司资产支撑的代币化股票,同样具备数字化交易的全部便利性,还附带股息和投票权,且不存在去中心化系统崩溃的风险。
这条推文在加密社区引发了广泛争议。但争议的焦点大多集中在“Schiff是否又在唱空”上,而不是他提出的那个实质性问题:代币化股票,到底是不是比特币的竞争对手?
一个被忽略的尺度问题
Schiff的论证有一个隐含前提:代币化股票一旦合规化,就会在规模和流动性上迅速逼近甚至超越比特币。
先看这个前提的数据基础。
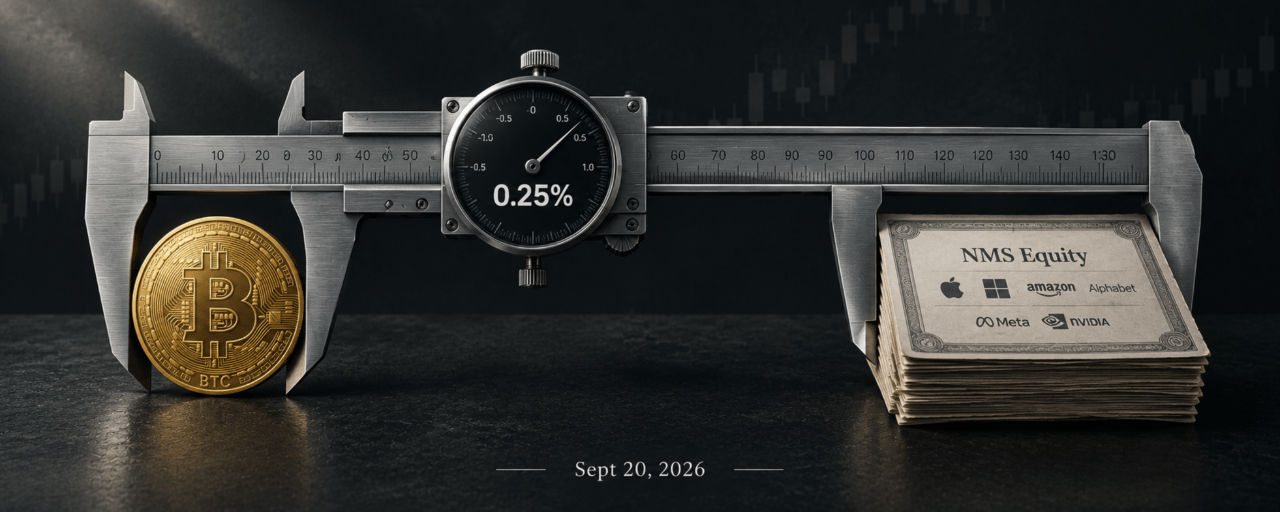
SEC在9月17日发布的创新豁免中,对代币化股票的交易量设置了严格的量化上限。Tier 1场所最多可交易75只股票,每只代币化股票的单日交易量不得超过标的股票上月平均日成交量的0.25%。Tier 2场所可扩展到250只股票,上限提高到2.5%。
以特斯拉为例。特斯拉日均成交量约4000万股,按0.25%计算,单个TSV能处理的代币化特斯拉股票约为10万股,按每股366美元计算,价值约3660万美元。整个Tier 1层面的代币化股票市场规模,在五年试点期内被制度性地锁定在了一个远小于现货市场的量级。
这是理解整个问题的关键尺度。SEC设计这个豁免框架的出发点,是通过一个可控的试验来观察链上证券交易的风险和可行性,而非将代币化股票打造为比特币的直接替代品。
Schiff说的“代币化股票会分流比特币需求”,在逻辑上成立,但在量级上不成立。0.25%的成交量上限决定了这个新市场在五年内不可能对任何一个万亿美元级别的资产构成实质性替代。
便利性之外的三层差异
Schiff的核心论点可以简化为:代币化股票 = 比特币的便利性 + 股票的股息和投票权 − 去中心化风险。
这个等式在纯功能层面有一定道理,但它忽略了三层差异。
第一层:持有目的不同。 代币化股票对应的是一家公司的股权,其价值锚定在营收、利润和分红上。比特币的定价不依赖任何现金流折现,它的估值框架是“供应量上限 + 网络效应 + 全球流动性”。两者在投资组合中的角色不同——一个是生产性资产,一个是货币性资产。把两者放在同一个“价值储存”的框架下比较,本身就混淆了资产类别。
第二层:托管风险的性质不同。 Schiff说代币化股票“没有去中心化系统崩溃的风险”,但代币化股票引入了另一种风险:托管和发行方的信用风险。代币必须由标的股票发行人或无关联第三方代币化,持有人享有分红权和投票权。这意味着,持有者信任的是一个持牌托管机构,而不是一个去中心化网络的密码学保证。风险没有消失,它只是从一种形式转移到了另一种形式。
第三层:代币化股票本身就是加密基础设施的产物。 代币化股票部署在公共无许可区块链上,智能合约必须公开可审计,交易通过许可制AMM撮合,结算依赖链上账本。Schiff所说的“替代品”,恰恰建立在比特币所依赖的同一套底层技术之上。代币化股票的兴起,验证的是链上结算的效率优势。
比特币现在的价格在定价什么
回到市场层面。Schiff发帖的时间点,比特币正从9月15日CLARITY法案投票失败后的下跌中恢复。9月15日,现货比特币ETF净流出4.504亿美元,9月16日再流出2.959亿美元,两日合计净流出7.463亿美元。比特币一度回落至7.6万美元附近。到9月19日,ETF资金流反转,单日净流入达4.33亿美元,比特币回升至81,310美元附近。
驱动这一轮波动的核心变量,不是代币化股票,而是两件事:美联储的利率路径和加密立法进程。9月15日CLARITY投票失败直接触发了抛售,而SEC随后发布的创新豁免提供了部分情绪修复。代币化股票在这一系列事件中扮演的角色,是一个被动的触发因素,而非独立的需求分流者。
另一个值得关注的信号是,比特币与美股的相关性已降至2022年11月FTX崩盘以来的最低水平。30天滚动相关性在2025年12月一度探底至-0.299,随后在2026年1月回升至0.18附近。三个月滚动相关性在2026年年中同样接近零。贝莱德的数据显示,比特币与标普500的10年相关性仅为0.18,低于0.25至0.32的历史长期均值。
这意味着,比特币和美股正在进入一个独立性更强的阶段。代币化股票虽然扩大了链上可交易资产的种类,但它与比特币之间的需求重叠——至少在短期内——远小于Schiff所暗示的程度。
接下来看什么
第一份TSV运营数据的披露时间。 创新豁免已经生效,但实际申请和运营需要时间。如果2027年初出现首批TSV的月度交易数据,那是检验“代币化股票是否真的分流了比特币需求”的第一个硬指标。
比特币与代币化股票的链上资金流关联性。 如果代币化股票的交易量增长伴随着比特币链上活动的同步下降,那说明存在替代效应。如果两者同向增长,那说明链上经济还在扩张阶段。
机构投资者在两类资产上的配置比例变化。 摩根大通此前的报告指出,IBIT的空头头寸接近年内高点,说明机构对比特币ETF的对冲需求高于黄金ETF。如果未来机构开始将代币化股票纳入同一组合中进行资产配置,对比特币的对冲需求是否会同步下降,是判断替代效应是否真实存在的关键信号。
#PeterSchiff #代币化股票 #SEC创新豁免 #比特币 #价值储存
塞勒的反对者,与一枚被高估的通行证
Schiff Says Tokenized Stocks Kill Bitcoin. The Math Says Not Yet.
摘要:Schiff称代币化股票对比特币构成利空,但SEC设置0.25%交易量上限,两者不在同一量级。
9月20日,比特币长期批评者彼得·希夫在X上发帖,将SEC的“创新豁免”定性为比特币的利空。他的逻辑很直接:比特币在消息公布后上涨“毫无意义”,因为该政策实际上创造了一个比比特币更优越的竞争者——由盈利公司资产支撑的代币化股票,同样具备数字化交易的全部便利性,还附带股息和投票权,且不存在去中心化系统崩溃的风险。
这条推文在加密社区引发了广泛争议。但争议的焦点大多集中在“Schiff是否又在唱空”上,而不是他提出的那个实质性问题:代币化股票,到底是不是比特币的竞争对手?
一个被忽略的尺度问题
Schiff的论证有一个隐含前提:代币化股票一旦合规化,就会在规模和流动性上迅速逼近甚至超越比特币。
先看这个前提的数据基础。
SEC在9月17日发布的创新豁免中,对代币化股票的交易量设置了严格的量化上限。Tier 1场所最多可交易75只股票,每只代币化股票的单日交易量不得超过标的股票上月平均日成交量的0.25%。Tier 2场所可扩展到250只股票,上限提高到2.5%。
以特斯拉为例。特斯拉日均成交量约4000万股,按0.25%计算,单个TSV能处理的代币化特斯拉股票约为10万股,按每股366美元计算,价值约3660万美元。整个Tier 1层面的代币化股票市场规模,在五年试点期内被制度性地锁定在了一个远小于现货市场的量级。
这是理解整个问题的关键尺度。SEC设计这个豁免框架的出发点,是通过一个可控的试验来观察链上证券交易的风险和可行性,而非将代币化股票打造为比特币的直接替代品。
Schiff说的“代币化股票会分流比特币需求”,在逻辑上成立,但在量级上不成立。0.25%的成交量上限决定了这个新市场在五年内不可能对任何一个万亿美元级别的资产构成实质性替代。
便利性之外的三层差异
Schiff的核心论点可以简化为:代币化股票 = 比特币的便利性 + 股票的股息和投票权 − 去中心化风险。
这个等式在纯功能层面有一定道理,但它忽略了三层差异。
第一层:持有目的不同。 代币化股票对应的是一家公司的股权,其价值锚定在营收、利润和分红上。比特币的定价不依赖任何现金流折现,它的估值框架是“供应量上限 + 网络效应 + 全球流动性”。两者在投资组合中的角色不同——一个是生产性资产,一个是货币性资产。把两者放在同一个“价值储存”的框架下比较,本身就混淆了资产类别。
第二层:托管风险的性质不同。 Schiff说代币化股票“没有去中心化系统崩溃的风险”,但代币化股票引入了另一种风险:托管和发行方的信用风险。代币必须由标的股票发行人或无关联第三方代币化,持有人享有分红权和投票权。这意味着,持有者信任的是一个持牌托管机构,而不是一个去中心化网络的密码学保证。风险没有消失,它只是从一种形式转移到了另一种形式。
第三层:代币化股票本身就是加密基础设施的产物。 代币化股票部署在公共无许可区块链上,智能合约必须公开可审计,交易通过许可制AMM撮合,结算依赖链上账本。Schiff所说的“替代品”,恰恰建立在比特币所依赖的同一套底层技术之上。代币化股票的兴起,验证的是链上结算的效率优势。
比特币现在的价格在定价什么
回到市场层面。Schiff发帖的时间点,比特币正从9月15日CLARITY法案投票失败后的下跌中恢复。9月15日,现货比特币ETF净流出4.504亿美元,9月16日再流出2.959亿美元,两日合计净流出7.463亿美元。比特币一度回落至7.6万美元附近。到9月19日,ETF资金流反转,单日净流入达4.33亿美元,比特币回升至81,310美元附近。
驱动这一轮波动的核心变量,不是代币化股票,而是两件事:美联储的利率路径和加密立法进程。9月15日CLARITY投票失败直接触发了抛售,而SEC随后发布的创新豁免提供了部分情绪修复。代币化股票在这一系列事件中扮演的角色,是一个被动的触发因素,而非独立的需求分流者。
另一个值得关注的信号是,比特币与美股的相关性已降至2022年11月FTX崩盘以来的最低水平。30天滚动相关性在2025年12月一度探底至-0.299,随后在2026年1月回升至0.18附近。三个月滚动相关性在2026年年中同样接近零。贝莱德的数据显示,比特币与标普500的10年相关性仅为0.18,低于0.25至0.32的历史长期均值。
这意味着,比特币和美股正在进入一个独立性更强的阶段。代币化股票虽然扩大了链上可交易资产的种类,但它与比特币之间的需求重叠——至少在短期内——远小于Schiff所暗示的程度。
接下来看什么
第一份TSV运营数据的披露时间。 创新豁免已经生效,但实际申请和运营需要时间。如果2027年初出现首批TSV的月度交易数据,那是检验“代币化股票是否真的分流了比特币需求”的第一个硬指标。
比特币与代币化股票的链上资金流关联性。 如果代币化股票的交易量增长伴随着比特币链上活动的同步下降,那说明存在替代效应。如果两者同向增长,那说明链上经济还在扩张阶段。
机构投资者在两类资产上的配置比例变化。 摩根大通此前的报告指出,IBIT的空头头寸接近年内高点,说明机构对比特币ETF的对冲需求高于黄金ETF。如果未来机构开始将代币化股票纳入同一组合中进行资产配置,对比特币的对冲需求是否会同步下降,是判断替代效应是否真实存在的关键信号。
#PeterSchiff #代币化股票 #SEC创新豁免 #比特币 #价值储存
102
·
--
記事
翻訳参照
塞勒拒绝的妥协,与监管机构递来的钥匙Saylor Says No to CLARITY. The Regulators Are Already Moving.
摘要:CLARITY法案搁浅后,SEC与CFTC各自出手,塞勒称行业应优先落地产品。
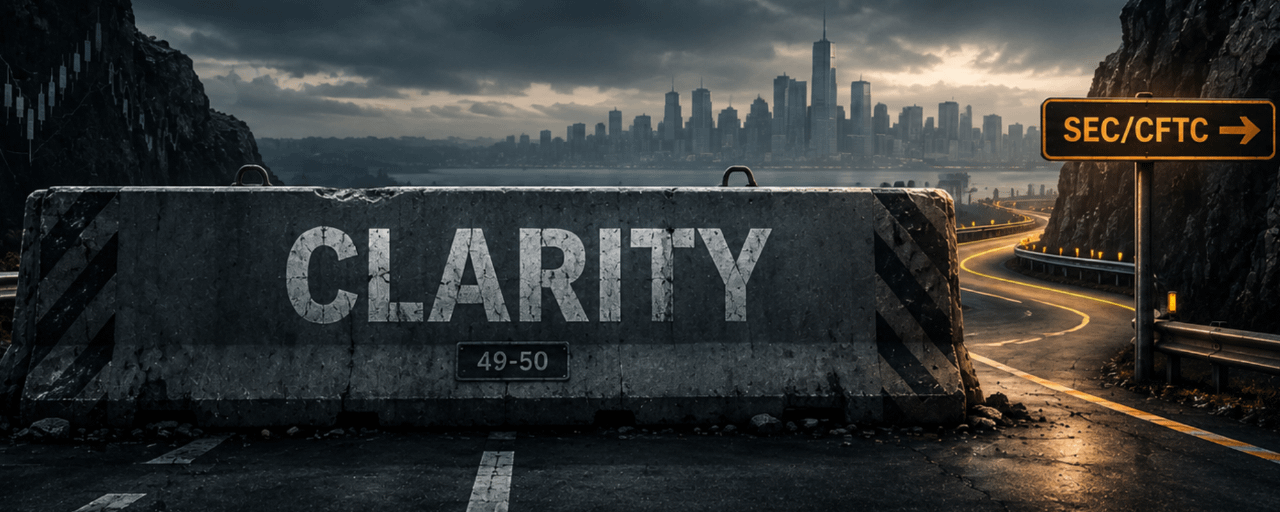
9月17日,SEC以第34106402号命令发布“创新豁免”框架,CFTC同日就被动软件提供商发布不采取行动立场。两天前,参议院以49票赞成、50票反对的程序性投票结果,未能推进CLARITY Act进入下一审议阶段。
9月20日,Strategy执行主席迈克尔·塞勒在X上发帖,直接点出了当前局面的核心矛盾:与其接受CLARITY法案最终妥协版本中的种种限制,数字资产行业不如利用未来两年,在SEC、CFTC、财政部和银行监管机构的支持下推进合规产品落地。
这不是一句随口的评论。它指向一个已经在发生的事实:在国会立法停滞的同时,联邦监管机构正在用自己的权限,逐项搭建加密行业的运营框架。塞勒的立场是,这条路径比接受一部充满约束的法案更有利。
妥协案里的三层约束
要理解塞勒为什么拒绝,需要看清CLARITY妥协案里写了什么。
稳定币收益是第一个约束。妥协案将禁止服务提供商仅因用户持有支付稳定币而向其支付收益,但允许基于合格活动的奖励。财政部还被授权在认定社区银行出现大量有害存款转移时,限制某些奖励。塞勒的判断很直接:维持银行流动性稳定,和保护银行免受竞争,是两个不同的目标。
第二个约束在创新沙盒。妥协案原本将参与沙盒的企业限制在25名员工以内,每个委员会每年仅批准20个项目。这个规模的沙盒,对于需要快速迭代产品、积累用户反馈的金融科技公司来说,几乎不具备实际操作空间。
第三个约束在GENIUS Act的既有规定中。GENIUS Act已于2025年7月签署,明确禁止支付稳定币发行方向持有者支付任何形式的利息或收益。但一个被广泛讨论的漏洞在于:该法禁止的是发行人向持有人直接付息,并未明确禁止交易所向客户支付奖励。实践中,Circle将部分储备收入按比例支付给Coinbase,后者再以奖励形式回馈USDC持有者。CLARITY妥协案试图堵上这个通道,而塞勒的反对,在某种程度上是在维护这一通道的存续空间。
塞勒的逻辑是:GENIUS Act已经对发行人付息做出了规定,不需要在立法层面叠加更多限制。叠加的结果不是更安全,而是更慢。
监管机构已经在做的事
塞勒的立场之所以有说服力,是因为监管机构确实在动。
SEC的“创新豁免”允许符合条件的代币化证券交易场所(TSVs)通过许可制AMM和流动性池,开展代币化NMS股票的链上交易,豁免期五年。这等于为代币化股票在链上的合法流通开辟了一条受控通道。同一天,CFTC发布不采取行动立场,明确不会对提供被动软件的开发商以未注册介绍经纪商为由采取执法行动。
SEC主席阿特金斯在CLARITY投票失败后的表态也很明确:“无论有没有那项立法,这届政府将为美国投资者和技术创新者兑现承诺。”
这些动作的规模不大,但方向清晰。它们不是在等待国会授权,而是在现有法律框架内,用豁免、不采取行动立场和规则提案的方式,逐项确认哪些链上活动可以合法进行。
塞勒看到了这一点。他给出的路径是:2027年至2028年,将有用产品规模化,将临时救济转化为持久规则。目标是让5000万美国选民使用改善生活的数字金融产品。
市场在定价什么
CLARITY投票失败当天,Coinbase、Circle和Strategy股价下跌5%至10%,比特币短线下跌逾3%。但到9月18日,比特币已回升至77,500美元附近,市场开始消化SEC和CFTC的监管动作。到9月20日,比特币报81,647美元,24小时涨幅1.21%,7日涨幅5.82%。
Strategy的股价在9月18日收盘时上涨16.39%至153.92美元。这个涨幅的幅度说明,市场对Strategy的定价已经不再单纯锚定比特币现货价格,而是在定价一个更具体的东西:Strategy持有的843,775枚比特币,以及塞勒所描述的“数字资本+数字信贷+数字股权”的组合结构,在监管框架逐步清晰后的变现路径。
塞勒在帖子中列举了BTC、STRC、MSTR、Coinbase和USDC五个标的,称它们可以协同运作。这个列表本身就是一个信号:他看到的不是单项资产的价格波动,而是一个产品矩阵在监管跑道上的铺开速度。
接下来看什么
SEC创新豁免的实际使用率。 五年豁免框架已经建立,但有多少TSV会申请、有多少股票会被代币化、交易量能否达到有意义的水位,取决于执行层面的推进。如果第一批TSV的申请在2026年第四季度提交,2027年初的运营数据将成为衡量这条路径有效性的第一个硬指标。
CFTC的规则提案进程。 CFTC已向白宫信息与监管事务办公室提交了“加密资产交易监管”和“加密资产市场监管”两项规则草案。这两项规则从提案到最终生效通常需要数月,但如果顺利推进,将为加密资产的现货交易和中介运营提供比豁免更稳定的法律基础。
CLARITY是否在参议院获得重新审议的窗口。 共和党参议员Tillis在投票期间将赞成改为反对,随后提交了重新审议动议。7名民主党参议员在投票后表示愿意继续谈判。但鉴于本届国会的政治结构,重新审议的窗口即使打开,妥协案的约束条款大概率不会比9月版本更宽松。塞勒的“不接受限制”立场,在这个背景下更像是一种策略选择:与其在立法层面继续消耗,不如在监管层面加速推进,用实际的产品使用数据来倒逼未来的规则设计。
更大的棋盘
塞勒的帖子有一个容易被忽略的措辞:他说的是“利用未来两年”,而不是“等待两年”。这个区别很重要。等待意味着被动接受国会的节奏,利用意味着主动填充监管机构已经打开的窗口。
SEC的创新豁免、CFTC的不采取行动立场、财政部和OCC的稳定币实施细则——这些不是立法,它们随时可能被下一届政府调整或撤回。但如果在这两年里,代币化股票在链上产生了真实的交易量,比特币托管和借贷服务有了可审计的运营记录,稳定币支付嵌入了实际的商业场景,那么这些“临时措施”就会积累起足够的用户基础和产业惯性,使得撤回它们的政治成本远高于维持它们。
塞勒说的“真正的保护来自数百万满意用户”,指向的正是这个机制。不是法律条文保护了行业,而是行业已经大到法律无法忽视。
#CLARITY法案 #SEC #CFTC #稳定币 #MichaelSaylor
塞勒拒绝的妥协,与监管机构递来的钥匙
Saylor Says No to CLARITY. The Regulators Are Already Moving.
摘要:CLARITY法案搁浅后,SEC与CFTC各自出手,塞勒称行业应优先落地产品。
9月17日,SEC以第34106402号命令发布“创新豁免”框架,CFTC同日就被动软件提供商发布不采取行动立场。两天前,参议院以49票赞成、50票反对的程序性投票结果,未能推进CLARITY Act进入下一审议阶段。
9月20日,Strategy执行主席迈克尔·塞勒在X上发帖,直接点出了当前局面的核心矛盾:与其接受CLARITY法案最终妥协版本中的种种限制,数字资产行业不如利用未来两年,在SEC、CFTC、财政部和银行监管机构的支持下推进合规产品落地。
这不是一句随口的评论。它指向一个已经在发生的事实:在国会立法停滞的同时,联邦监管机构正在用自己的权限,逐项搭建加密行业的运营框架。塞勒的立场是,这条路径比接受一部充满约束的法案更有利。
妥协案里的三层约束
要理解塞勒为什么拒绝,需要看清CLARITY妥协案里写了什么。
稳定币收益是第一个约束。妥协案将禁止服务提供商仅因用户持有支付稳定币而向其支付收益,但允许基于合格活动的奖励。财政部还被授权在认定社区银行出现大量有害存款转移时,限制某些奖励。塞勒的判断很直接:维持银行流动性稳定,和保护银行免受竞争,是两个不同的目标。
第二个约束在创新沙盒。妥协案原本将参与沙盒的企业限制在25名员工以内,每个委员会每年仅批准20个项目。这个规模的沙盒,对于需要快速迭代产品、积累用户反馈的金融科技公司来说,几乎不具备实际操作空间。
第三个约束在GENIUS Act的既有规定中。GENIUS Act已于2025年7月签署,明确禁止支付稳定币发行方向持有者支付任何形式的利息或收益。但一个被广泛讨论的漏洞在于:该法禁止的是发行人向持有人直接付息,并未明确禁止交易所向客户支付奖励。实践中,Circle将部分储备收入按比例支付给Coinbase,后者再以奖励形式回馈USDC持有者。CLARITY妥协案试图堵上这个通道,而塞勒的反对,在某种程度上是在维护这一通道的存续空间。
塞勒的逻辑是:GENIUS Act已经对发行人付息做出了规定,不需要在立法层面叠加更多限制。叠加的结果不是更安全,而是更慢。
监管机构已经在做的事
塞勒的立场之所以有说服力,是因为监管机构确实在动。
SEC的“创新豁免”允许符合条件的代币化证券交易场所(TSVs)通过许可制AMM和流动性池,开展代币化NMS股票的链上交易,豁免期五年。这等于为代币化股票在链上的合法流通开辟了一条受控通道。同一天,CFTC发布不采取行动立场,明确不会对提供被动软件的开发商以未注册介绍经纪商为由采取执法行动。
SEC主席阿特金斯在CLARITY投票失败后的表态也很明确:“无论有没有那项立法,这届政府将为美国投资者和技术创新者兑现承诺。”
这些动作的规模不大,但方向清晰。它们不是在等待国会授权,而是在现有法律框架内,用豁免、不采取行动立场和规则提案的方式,逐项确认哪些链上活动可以合法进行。
塞勒看到了这一点。他给出的路径是:2027年至2028年,将有用产品规模化,将临时救济转化为持久规则。目标是让5000万美国选民使用改善生活的数字金融产品。
市场在定价什么
CLARITY投票失败当天,Coinbase、Circle和Strategy股价下跌5%至10%,比特币短线下跌逾3%。但到9月18日,比特币已回升至77,500美元附近,市场开始消化SEC和CFTC的监管动作。到9月20日,比特币报81,647美元,24小时涨幅1.21%,7日涨幅5.82%。
Strategy的股价在9月18日收盘时上涨16.39%至153.92美元。这个涨幅的幅度说明,市场对Strategy的定价已经不再单纯锚定比特币现货价格,而是在定价一个更具体的东西:Strategy持有的843,775枚比特币,以及塞勒所描述的“数字资本+数字信贷+数字股权”的组合结构,在监管框架逐步清晰后的变现路径。
塞勒在帖子中列举了BTC、STRC、MSTR、Coinbase和USDC五个标的,称它们可以协同运作。这个列表本身就是一个信号:他看到的不是单项资产的价格波动,而是一个产品矩阵在监管跑道上的铺开速度。
接下来看什么
SEC创新豁免的实际使用率。 五年豁免框架已经建立,但有多少TSV会申请、有多少股票会被代币化、交易量能否达到有意义的水位,取决于执行层面的推进。如果第一批TSV的申请在2026年第四季度提交,2027年初的运营数据将成为衡量这条路径有效性的第一个硬指标。
CFTC的规则提案进程。 CFTC已向白宫信息与监管事务办公室提交了“加密资产交易监管”和“加密资产市场监管”两项规则草案。这两项规则从提案到最终生效通常需要数月,但如果顺利推进,将为加密资产的现货交易和中介运营提供比豁免更稳定的法律基础。
CLARITY是否在参议院获得重新审议的窗口。 共和党参议员Tillis在投票期间将赞成改为反对,随后提交了重新审议动议。7名民主党参议员在投票后表示愿意继续谈判。但鉴于本届国会的政治结构,重新审议的窗口即使打开,妥协案的约束条款大概率不会比9月版本更宽松。塞勒的“不接受限制”立场,在这个背景下更像是一种策略选择:与其在立法层面继续消耗,不如在监管层面加速推进,用实际的产品使用数据来倒逼未来的规则设计。
更大的棋盘
塞勒的帖子有一个容易被忽略的措辞:他说的是“利用未来两年”,而不是“等待两年”。这个区别很重要。等待意味着被动接受国会的节奏,利用意味着主动填充监管机构已经打开的窗口。
SEC的创新豁免、CFTC的不采取行动立场、财政部和OCC的稳定币实施细则——这些不是立法,它们随时可能被下一届政府调整或撤回。但如果在这两年里,代币化股票在链上产生了真实的交易量,比特币托管和借贷服务有了可审计的运营记录,稳定币支付嵌入了实际的商业场景,那么这些“临时措施”就会积累起足够的用户基础和产业惯性,使得撤回它们的政治成本远高于维持它们。
塞勒说的“真正的保护来自数百万满意用户”,指向的正是这个机制。不是法律条文保护了行业,而是行业已经大到法律无法忽视。
#CLARITY法案 #SEC #CFTC #稳定币 #MichaelSaylor
343
·
--
記事
翻訳参照
链上股票的第一张通行证,写满了约束条件摘要:SEC批准五年创新豁免,代币化美股首次合规上链交易,但规则充满限制。
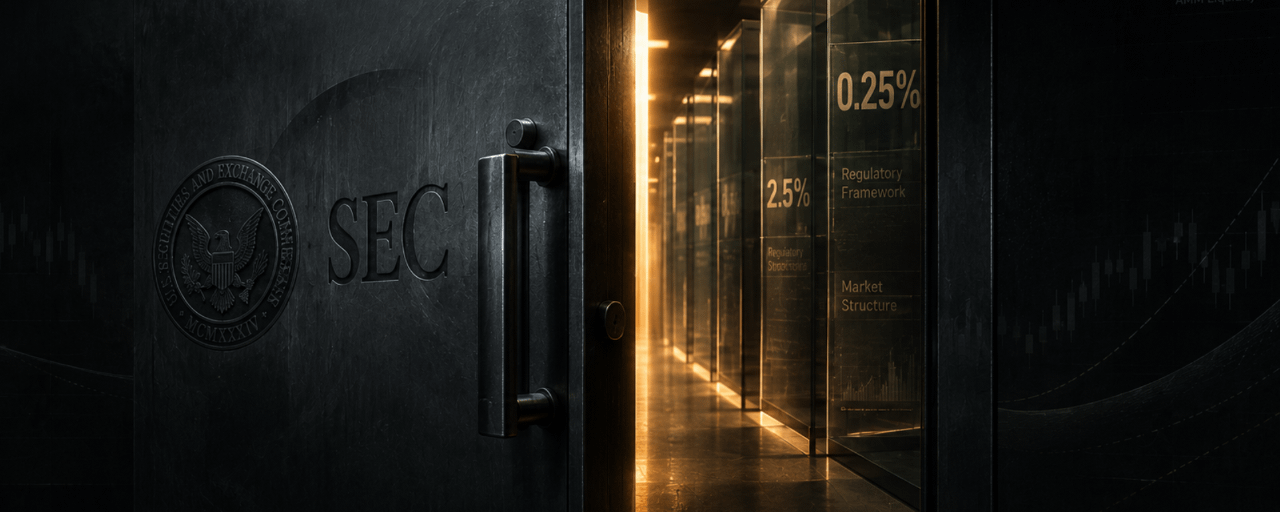
9月17日,SEC以第34106402号命令的形式,正式发布了一项名为“创新豁免”的临时监管框架。根据该命令,符合条件的代币化证券交易场所(TSVs)可在五年内,通过许可制自动做市商和流动性池,开展代币化NMS股票的链上交易,而不被归类为《1934年证券交易法》下的“交易所”。
消息公布后24小时内,Uniswap涨超15%逼近8美元,Hyperliquid涨约11%突破86美元,创下2025年11月以来的新高。
这是美国监管机构首次为代币化股票在链上的合法流通划出跑道。但跑道的宽度、长度和弯道角度,都经过精心计算。
规则:每一步都被限定了幅度
豁免令的核心,是创造了一个新的市场参与者类别:代币化证券交易场所(TSV)。TSV可以绕过传统交易所的注册程序,直接通过AMM和流动性池撮合代币化股票交易。流动性提供者也同步获得豁免,不再被认定为“经销商”,但反欺诈和反操纵条款完整适用。
准入条件相当具体。TSV须为美国主体,遵守OFAC制裁合规。交易实行许可制,仅允许符合标准的参与者进入。合成代币化股票被明确排除——代币必须由标的股票发行人或其代表代币化,或由与发行人不关联的第三方代币化,持有人享有与传统股票相同的分红权和投票权。
交易量的限制是最具约束力的设计。Tier1高流动性股票,每个TSV最多可交易75只,单只日均成交量不超过标的股票月均日成交量的0.25%。Tier2股票上限为250只,交易量上限为2.5%。
SEC交易与市场主管Jamie Selway用一个例子说明了这个限制的尺度:特斯拉日均交易量约4000万股,单个TSV能处理的代币化特斯拉股票约为10万股,按每股366美元计算,价值约3660万美元。“想从小规模开始,让人动起来,然后测量效果。”Selway说。
上市公司还拥有一项关键权利:第三方发起代币化前,TSV须提前30天通知发行人。如果发行人在30天内提出反对,代币化交易不得启动。
SEC选择的是“受控实验”路径,而非全面合法化。规则里的每一层限制,都在压缩“链上股票”从概念变成系统性影响的可能性。
为什么是现在:一次对国会僵局的行政回应
豁免令出台的时间点并非偶然。
9月15日,参议院就《数字资产市场透明度法案》(CLARITY Act)进行程序性投票,结果为49票赞成、50票反对,未达到推进所需的60票门槛,立法进程正式停滞。
两天后,SEC主席阿特金斯在声明中直接把这次行动定性为对国会失败的反应:“本周国会未能推进CLARITY法案,所以今天SEC在法定授权范围内采取重大行动,通过创新豁免推动美国资本市场进入数字时代。”
这是SEC在“Project Crypto”框架下首次动用《交易法》第36(a)(1)条授予的豁免权限,针对链上证券交易场景进行制度化设计。阿特金斯同时强调,豁免是临时的、有条件的,“委员会并非将当前技术固化为未来标准,而是允许市场演进,监测其发展,以此为依据制定更灵活的监管框架”。
市场在为什么定价
UNI和HYPE的涨幅远超其他DeFi代币,背后的逻辑是具体的。
Uniswap是全球最大的去中心化交易所,AMM自动做市商机制是其核心技术底座。SEC允许TSV通过AMM和流动性池进行代币化股票交易,等于将Uniswap的技术架构直接设定为这个新市场的合规基础设施。
Hyperliquid的故事更直接。该平台已通过其HIP-3市场提供代币化股票服务,Kraken母公司Payward也确认将把HIP-3市场引入自家用户体系。SEC的豁免令让Hyperliquid此前在灰色地带运作的业务获得了清晰的合规路径,HYPE的飙升是对确定性溢价的定价。
Robinhood CEO Vlad Tenev在豁免令发布后公开表示,美国正迈入股票代币化时代,投资者将开始享受24小时交易、即时结算和碎股持仓等优势。但AMC CEO Adam Aron的表态则代表了另一端的立场。他赞赏新规并强调三项原则:投资者保护不可缺失、禁止合成资产、发行人有权反对其证券被代币化交易。他同时呼吁Robinhood在海外市场遵循相同标准。
Aron的表态并非纯粹的政策评论。本月早些时候,他曾批评Robinhood在公司未参与的情况下提供AMC关联的股票代币。SEC在豁免令中为发行人设置的30天异议权,在某种程度上回应了这场争议。
接下来看什么
TSV牌照的发放节奏和首批获得许可的机构名单。 豁免框架设定了准入标准,但谁会成为第一批合规的TSV,决定了这个市场的启动速度。既有传统机构和新进入者均可申请,但美国主体、OFAC合规和许可制运营的要求会筛掉相当一部分现有链上平台。
发行人对30天异议权的实际使用频率。 如果大量上市公司选择行使否决权,可代币化股票的范围将被显著压缩。反之,如果多数公司选择沉默或不反对,代币化股票的种类会逐步扩大。这个变量直接决定了TSV的资产端供给。
交易量上限是否在试点期间被调整。 0.25%和2.5%这两个阈值决定了代币化股票市场在五年内的规模天花板。SEC在声明中邀请公众就豁免的所有方面提交意见。如果试点数据表明价格发现机制有效且风险可控,上限存在上调的可能。
更大的棋盘
代币化股票在离岸市场已经运行了一段时间。Coinbase此前推出了1:1代币化股票产品,Robinhood、Gemini和Kraken也在海外提供类似服务。但这些产品始终处于监管灰色地带,缺乏联邦层面的明确认可。
SEC这次豁免的意义,不在于它放开了多少,而在于它承认了一件事:链上交易基础设施不再是一个需要被隔离的异类,而是一个可以被纳入监管框架、用规则约束、用试点验证的对象。
从“围堵”到“划跑道”,这一步的方向变了。五年后跑道是否会被拓宽,取决于这五年里跑在上面的东西是否安全、是否可控、是否真的比传统轨道更好。答案不在豁免令里,在接下来的交易数据里。
#SEC #代币化股票 #TSV #创新豁免 #DeFi
链上股票的第一张通行证,写满了约束条件
摘要:SEC批准五年创新豁免,代币化美股首次合规上链交易,但规则充满限制。
9月17日,SEC以第34106402号命令的形式,正式发布了一项名为“创新豁免”的临时监管框架。根据该命令,符合条件的代币化证券交易场所(TSVs)可在五年内,通过许可制自动做市商和流动性池,开展代币化NMS股票的链上交易,而不被归类为《1934年证券交易法》下的“交易所”。
消息公布后24小时内,Uniswap涨超15%逼近8美元,Hyperliquid涨约11%突破86美元,创下2025年11月以来的新高。
这是美国监管机构首次为代币化股票在链上的合法流通划出跑道。但跑道的宽度、长度和弯道角度,都经过精心计算。
规则:每一步都被限定了幅度
豁免令的核心,是创造了一个新的市场参与者类别:代币化证券交易场所(TSV)。TSV可以绕过传统交易所的注册程序,直接通过AMM和流动性池撮合代币化股票交易。流动性提供者也同步获得豁免,不再被认定为“经销商”,但反欺诈和反操纵条款完整适用。
准入条件相当具体。TSV须为美国主体,遵守OFAC制裁合规。交易实行许可制,仅允许符合标准的参与者进入。合成代币化股票被明确排除——代币必须由标的股票发行人或其代表代币化,或由与发行人不关联的第三方代币化,持有人享有与传统股票相同的分红权和投票权。
交易量的限制是最具约束力的设计。Tier1高流动性股票,每个TSV最多可交易75只,单只日均成交量不超过标的股票月均日成交量的0.25%。Tier2股票上限为250只,交易量上限为2.5%。
SEC交易与市场主管Jamie Selway用一个例子说明了这个限制的尺度:特斯拉日均交易量约4000万股,单个TSV能处理的代币化特斯拉股票约为10万股,按每股366美元计算,价值约3660万美元。“想从小规模开始,让人动起来,然后测量效果。”Selway说。
上市公司还拥有一项关键权利:第三方发起代币化前,TSV须提前30天通知发行人。如果发行人在30天内提出反对,代币化交易不得启动。
SEC选择的是“受控实验”路径,而非全面合法化。规则里的每一层限制,都在压缩“链上股票”从概念变成系统性影响的可能性。
为什么是现在:一次对国会僵局的行政回应
豁免令出台的时间点并非偶然。
9月15日,参议院就《数字资产市场透明度法案》(CLARITY Act)进行程序性投票,结果为49票赞成、50票反对,未达到推进所需的60票门槛,立法进程正式停滞。
两天后,SEC主席阿特金斯在声明中直接把这次行动定性为对国会失败的反应:“本周国会未能推进CLARITY法案,所以今天SEC在法定授权范围内采取重大行动,通过创新豁免推动美国资本市场进入数字时代。”
这是SEC在“Project Crypto”框架下首次动用《交易法》第36(a)(1)条授予的豁免权限,针对链上证券交易场景进行制度化设计。阿特金斯同时强调,豁免是临时的、有条件的,“委员会并非将当前技术固化为未来标准,而是允许市场演进,监测其发展,以此为依据制定更灵活的监管框架”。
市场在为什么定价
UNI和HYPE的涨幅远超其他DeFi代币,背后的逻辑是具体的。
Uniswap是全球最大的去中心化交易所,AMM自动做市商机制是其核心技术底座。SEC允许TSV通过AMM和流动性池进行代币化股票交易,等于将Uniswap的技术架构直接设定为这个新市场的合规基础设施。
Hyperliquid的故事更直接。该平台已通过其HIP-3市场提供代币化股票服务,Kraken母公司Payward也确认将把HIP-3市场引入自家用户体系。SEC的豁免令让Hyperliquid此前在灰色地带运作的业务获得了清晰的合规路径,HYPE的飙升是对确定性溢价的定价。
Robinhood CEO Vlad Tenev在豁免令发布后公开表示,美国正迈入股票代币化时代,投资者将开始享受24小时交易、即时结算和碎股持仓等优势。但AMC CEO Adam Aron的表态则代表了另一端的立场。他赞赏新规并强调三项原则:投资者保护不可缺失、禁止合成资产、发行人有权反对其证券被代币化交易。他同时呼吁Robinhood在海外市场遵循相同标准。
Aron的表态并非纯粹的政策评论。本月早些时候,他曾批评Robinhood在公司未参与的情况下提供AMC关联的股票代币。SEC在豁免令中为发行人设置的30天异议权,在某种程度上回应了这场争议。
接下来看什么
TSV牌照的发放节奏和首批获得许可的机构名单。 豁免框架设定了准入标准,但谁会成为第一批合规的TSV,决定了这个市场的启动速度。既有传统机构和新进入者均可申请,但美国主体、OFAC合规和许可制运营的要求会筛掉相当一部分现有链上平台。
发行人对30天异议权的实际使用频率。 如果大量上市公司选择行使否决权,可代币化股票的范围将被显著压缩。反之,如果多数公司选择沉默或不反对,代币化股票的种类会逐步扩大。这个变量直接决定了TSV的资产端供给。
交易量上限是否在试点期间被调整。 0.25%和2.5%这两个阈值决定了代币化股票市场在五年内的规模天花板。SEC在声明中邀请公众就豁免的所有方面提交意见。如果试点数据表明价格发现机制有效且风险可控,上限存在上调的可能。
更大的棋盘
代币化股票在离岸市场已经运行了一段时间。Coinbase此前推出了1:1代币化股票产品,Robinhood、Gemini和Kraken也在海外提供类似服务。但这些产品始终处于监管灰色地带,缺乏联邦层面的明确认可。
SEC这次豁免的意义,不在于它放开了多少,而在于它承认了一件事:链上交易基础设施不再是一个需要被隔离的异类,而是一个可以被纳入监管框架、用规则约束、用试点验证的对象。
从“围堵”到“划跑道”,这一步的方向变了。五年后跑道是否会被拓宽,取决于这五年里跑在上面的东西是否安全、是否可控、是否真的比传统轨道更好。答案不在豁免令里,在接下来的交易数据里。
#SEC #代币化股票 #TSV #创新豁免 #DeFi
374
·
--
記事
翻訳参照
特朗普公开评价美联储加息,他劝了,但他说他不该劝特朗普公开承认曾劝说美联储委员Warsh投票支持加息,同一番话里又说希望美联储保持独立。美联储全票加息25个基点数小时后,总统把自己放进了货币政策。
9月17日,美联储宣布加息25个基点至3.75%-4.00%。
数小时后,特朗普在白宫对记者说了一番话。
他透露,自己曾劝说美联储委员凯文·沃什跟随其他委员投票支持加息。
然后他说,美联储董事会“充满敌意、政治化,全是政客任命的人,在做错误的事”。
再然后,他说不指望沃什听从自己的指示,希望美联储保持独立。
三句话,三个方向。
我劝了他,但我没让他听我的,虽然他不听我的就错了。
两个Warsh,两个角色
凯文·沃什在这次加息中投了赞成票。美联储的决议是全票通过。
沃什此前被特朗普提名为美联储理事,接替提前离任的席位。他曾在2006年至2011年担任美联储理事,以鹰派立场著称。
特朗普说他劝了沃什。这句话的潜台词是:总统参与了货币政策决策的过程。
特朗普又说他不指望沃什听他的。这句话的潜台词是:我劝了,但我不承认我的劝说有约束力。
沃什本人没有回应这番表态。美联储也没有。
总统说他不干预美联储。但他刚刚告诉全世界,他干预了,而且干预成功了。
美元微涨,市场没有大惊小怪
加息落地后,美元指数微涨。
市场的反应是平静的。原因很简单:加息本身已经被充分定价,市场的分歧不在“加不加”,而在“加完之后怎么办”。
美联储点阵图显示多数官员支持年内再加息。特朗普的表态没有改变这个预期——他没有说加息是错的,他说的是美联储“在做错误的事”,但拒绝说明什么是正确的事。
美元指数在加息后小幅上行,但幅度有限。市场在等下一个数据点,而不是在消化总统的言论。
总统在说话,市场在等数据。这是2026年美联储的新常态。
谁在定义“独立”
特朗普说“希望美联储保持独立”。
这句话从一个刚刚公开承认劝说美联储委员投票的总统嘴里说出来,构成了一个逻辑闭环的悖论。
美联储的独立性,传统上指货币政策不受短期政治压力影响。总统公开评论货币政策本身已经构成压力。公开承认劝说某个委员投票,则越过了另一条线。
特朗普的表态没有推翻加息决定——加息是全票通过的。但他的表态改变了市场的认知:美联储的决策过程,可能已经被总统的意志渗透。
独立性不是一句声明,是一种行为。当总统说他尊重独立性的时候,市场需要看他做了什么,而不是说了什么。
加息之后,三件事被重新定价
第一,年内再加息的概率。
美联储点阵图指向年内可能还有一次加息。特朗普的表态没有改变这个路径,但让市场开始思考一个问题:如果总统可以劝说委员投票,下一次决议的独立性还剩多少?
第二,美元的走向。
加息推高美元的逻辑没有变。但如果市场开始定价“政治干预货币政策”的风险,美元的长期信用溢价可能受到侵蚀。短期美元仍强,长期的不确定性在积累。
第三,美联储的公信力。
美联储全票加息的决议本身是明确的。但总统公开承认介入决策过程,会让市场对美联储后续决策的独立性产生疑问。这种疑问不会立刻反映在价格上,但会慢慢渗透进每一个利率预期的定价中。
加息是25个基点的事。但总统说他劝了票,这件事没有基点可以衡量。
接下来看什么
第一,沃什的回应。 作为被总统点名“劝过”的委员,他是否公开回应、如何回应,将决定这件事的发酵程度。
第二,美联储其他官员的表态。 如果更多官员被问及是否受到政治压力,美联储的公信力问题会从“总统说了什么”变成“美联储如何回应”。
第三,下一次FOMC会议。 年内是否还有一次加息,以及那次决议的投票结构,将是检验美联储独立性的下一个窗口。
特朗普说他劝了,美联储说全票通过。两个事实放在一起,市场需要自己判断哪个更重要。
#特朗普 #美联储 #加息 #沃什
特朗普公开评价美联储加息,他劝了,但他说他不该劝
特朗普公开承认曾劝说美联储委员Warsh投票支持加息,同一番话里又说希望美联储保持独立。美联储全票加息25个基点数小时后,总统把自己放进了货币政策。
9月17日,美联储宣布加息25个基点至3.75%-4.00%。
数小时后,特朗普在白宫对记者说了一番话。
他透露,自己曾劝说美联储委员凯文·沃什跟随其他委员投票支持加息。
然后他说,美联储董事会“充满敌意、政治化,全是政客任命的人,在做错误的事”。
再然后,他说不指望沃什听从自己的指示,希望美联储保持独立。
三句话,三个方向。
我劝了他,但我没让他听我的,虽然他不听我的就错了。
两个Warsh,两个角色
凯文·沃什在这次加息中投了赞成票。美联储的决议是全票通过。
沃什此前被特朗普提名为美联储理事,接替提前离任的席位。他曾在2006年至2011年担任美联储理事,以鹰派立场著称。
特朗普说他劝了沃什。这句话的潜台词是:总统参与了货币政策决策的过程。
特朗普又说他不指望沃什听他的。这句话的潜台词是:我劝了,但我不承认我的劝说有约束力。
沃什本人没有回应这番表态。美联储也没有。
总统说他不干预美联储。但他刚刚告诉全世界,他干预了,而且干预成功了。
美元微涨,市场没有大惊小怪
加息落地后,美元指数微涨。
市场的反应是平静的。原因很简单:加息本身已经被充分定价,市场的分歧不在“加不加”,而在“加完之后怎么办”。
美联储点阵图显示多数官员支持年内再加息。特朗普的表态没有改变这个预期——他没有说加息是错的,他说的是美联储“在做错误的事”,但拒绝说明什么是正确的事。
美元指数在加息后小幅上行,但幅度有限。市场在等下一个数据点,而不是在消化总统的言论。
总统在说话,市场在等数据。这是2026年美联储的新常态。
谁在定义“独立”
特朗普说“希望美联储保持独立”。
这句话从一个刚刚公开承认劝说美联储委员投票的总统嘴里说出来,构成了一个逻辑闭环的悖论。
美联储的独立性,传统上指货币政策不受短期政治压力影响。总统公开评论货币政策本身已经构成压力。公开承认劝说某个委员投票,则越过了另一条线。
特朗普的表态没有推翻加息决定——加息是全票通过的。但他的表态改变了市场的认知:美联储的决策过程,可能已经被总统的意志渗透。
独立性不是一句声明,是一种行为。当总统说他尊重独立性的时候,市场需要看他做了什么,而不是说了什么。
加息之后,三件事被重新定价
第一,年内再加息的概率。
美联储点阵图指向年内可能还有一次加息。特朗普的表态没有改变这个路径,但让市场开始思考一个问题:如果总统可以劝说委员投票,下一次决议的独立性还剩多少?
第二,美元的走向。
加息推高美元的逻辑没有变。但如果市场开始定价“政治干预货币政策”的风险,美元的长期信用溢价可能受到侵蚀。短期美元仍强,长期的不确定性在积累。
第三,美联储的公信力。
美联储全票加息的决议本身是明确的。但总统公开承认介入决策过程,会让市场对美联储后续决策的独立性产生疑问。这种疑问不会立刻反映在价格上,但会慢慢渗透进每一个利率预期的定价中。
加息是25个基点的事。但总统说他劝了票,这件事没有基点可以衡量。
接下来看什么
第一,沃什的回应。 作为被总统点名“劝过”的委员,他是否公开回应、如何回应,将决定这件事的发酵程度。
第二,美联储其他官员的表态。 如果更多官员被问及是否受到政治压力,美联储的公信力问题会从“总统说了什么”变成“美联储如何回应”。
第三,下一次FOMC会议。 年内是否还有一次加息,以及那次决议的投票结构,将是检验美联储独立性的下一个窗口。
特朗普说他劝了,美联储说全票通过。两个事实放在一起,市场需要自己判断哪个更重要。
#特朗普 #美联储 #加息 #沃什
73
·
--
記事
翻訳参照
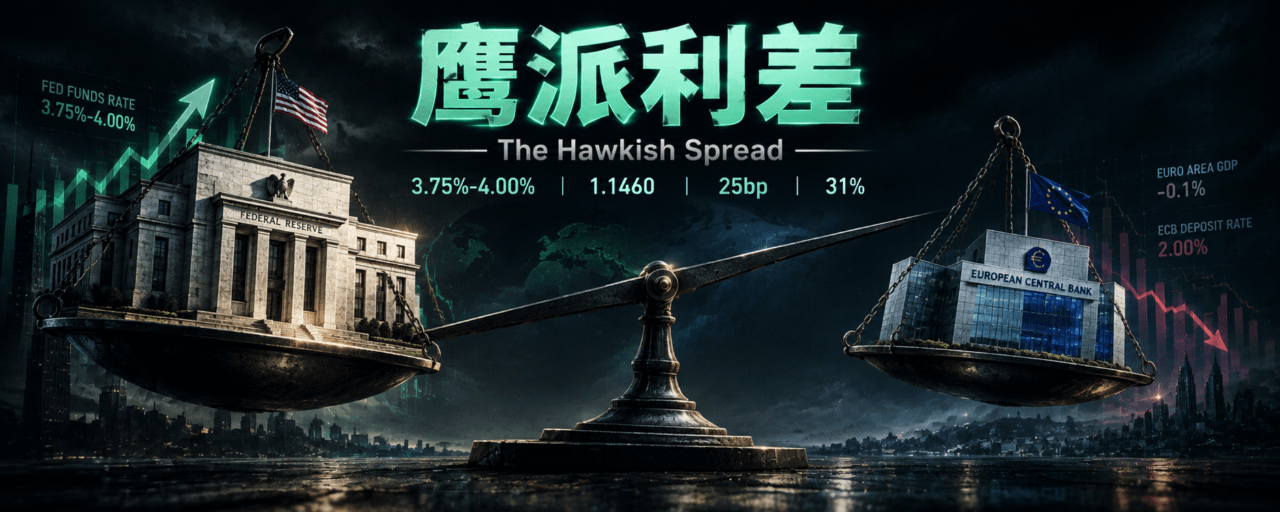
美联储加息了,欧元先跪了美联储三年来首次加息25个基点至3.75%-4.00%,多数官员支持年内继续加息。欧元兑美元跌至1.1460附近。欧央行上周也加了息,但欧元还在跌——加息不等于货币走强,谁更鹰派才是答案。
9月17日亚洲交易时段,欧元兑美元跌至1.1460附近。
前一天,美联储宣布加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%。
这是美联储三年来首次加息。
上一次美联储加息还是2023年。三年按兵不动之后,第一次动手就砸在了欧元的头上。
两个央行,同一次加息,不同的命
上周,欧洲央行也加息了。25个基点,同样的幅度。
欧央行行长拉加德在会后表态谨慎,称不会预先承诺后续动作,同时承认欧元区通胀将维持高位。
但市场对两个央行的解读完全不同。
美联储的点阵图和官员表态指向“年内可能还有一次加息”。多数官员支持继续收紧。市场策略师迅速调整预期,认为此举将提振美元。
欧央行的措辞则被解读为“加息周期接近尾声”。拉加德的模糊表态没有给市场提供新的方向。
同样是加息,一个被读成“还要加”,一个被读成“加完了”。
汇率比的不是谁加了息,是谁比谁更鹰。这一次,美元赢了。
1.1460是新的战场
技术面上,欧元兑美元已经跌破多个关键均线。
1.1460这个位置是短期支撑,但技术指标整体偏空。如果这个位置守不住,下一个支撑要看向1.1400附近。
上行方向,1.1500和1.1550构成阻力区间。欧元需要重新站上1.1500,才能缓解短期的下行压力。
市场正在等待美国初请失业金数据。如果就业数据强劲,美元会进一步走强,欧元的下行压力会加大。
1.1460是一个支撑,但支撑被测试的次数越多,破位的概率越大。
欧元的三重压力
第一重:利差。
美联储利率3.75%-4.00%,欧央行利率仍然更低。利差扩大意味着持有美元的回报更高,资金从欧元流向美元。这是最直接的汇率驱动力。
第二重:经济基本面。
美国就业市场保持韧性,初请失业金数据持续低位。欧元区核心四国——德国、法国、意大利、西班牙——经济表现分化,德国制造业持续疲软,法国财政压力上升。经济数据的强弱对比,直接反映在汇率上。
第三重:政治不确定性。
欧元区20个成员国之间的财政政策协调难度持续存在。意大利债务问题、法国的财政赤字、德国的能源转型成本——每一个都是欧元的长期压力源。
欧元是全球第二大交易货币,占全球外汇交易31%。但第二名的位置,靠的是历史积累,不是当下的竞争力。
谁在付出代价
出口商
欧元走弱对欧元区出口商是利好。德国汽车、法国奢侈品、意大利机械——以美元计价的商品变得更便宜,出口竞争力提升。但这是以进口成本上升为代价的。
消费者
欧元贬值推高进口商品价格,尤其是能源和原材料。欧元区通胀压力可能因此加剧,形成“货币贬值→进口通胀→加息压力→经济放缓”的循环。
投资者
持有欧元资产的投资者面临汇率损失。如果欧元继续走弱,以美元计价的回报会被侵蚀。资金可能从欧元区资产撤出,流向美元资产。
链条在怎么动
上游:利差定价
外汇市场最核心的定价因子是利差。美联储加息扩大了美元与欧元之间的利率差,直接压低了欧元兑美元的汇率。如果美联储继续加息而欧央行停止,这个缺口会进一步扩大。
中游:贸易与资本流动
欧元走弱提振出口,但推高进口成本。贸易收支的变化会反过来影响欧元的中期走势。同时,资本流动的方向更加关键——资金从欧元区流向美元资产,会形成持续的贬值压力。
下游:通胀与政策反馈
欧元贬值推高进口通胀,迫使欧央行在“保增长”和“控通胀”之间做出更艰难的选择。如果通胀重新上行,欧央行可能被迫继续加息,但加息又会压制本已疲弱的经济。
欧元的问题不在汇率本身,在汇率背后的政策空间。美联储还有加息的余地,欧央行没有。
接下来看什么
第一,美国初请失业金数据。 数据强劲则美元继续走强,欧元测试1.1400。数据疲软则欧元可能获得短暂喘息。
第二,美联储官员后续表态。 点阵图显示年内可能还有一次加息。如果更多官员公开支持,美元会获得进一步支撑。
第三,欧元区通胀数据。 如果HICP重新走高,欧央行的政策空间会被进一步压缩。加息预期升温可能短暂支撑欧元,但代价是经济下行风险加大。
1.1460只是一个数字。真正的分水岭是美联储和欧央行的政策路径,谁先转向,谁先认输。
#欧元 #美元 #美联储 #欧央行 #加息
美联储加息了,欧元先跪了
美联储三年来首次加息25个基点至3.75%-4.00%,多数官员支持年内继续加息。欧元兑美元跌至1.1460附近。欧央行上周也加了息,但欧元还在跌——加息不等于货币走强,谁更鹰派才是答案。
9月17日亚洲交易时段,欧元兑美元跌至1.1460附近。
前一天,美联储宣布加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%。
这是美联储三年来首次加息。
上一次美联储加息还是2023年。三年按兵不动之后,第一次动手就砸在了欧元的头上。
两个央行,同一次加息,不同的命
上周,欧洲央行也加息了。25个基点,同样的幅度。
欧央行行长拉加德在会后表态谨慎,称不会预先承诺后续动作,同时承认欧元区通胀将维持高位。
但市场对两个央行的解读完全不同。
美联储的点阵图和官员表态指向“年内可能还有一次加息”。多数官员支持继续收紧。市场策略师迅速调整预期,认为此举将提振美元。
欧央行的措辞则被解读为“加息周期接近尾声”。拉加德的模糊表态没有给市场提供新的方向。
同样是加息,一个被读成“还要加”,一个被读成“加完了”。
汇率比的不是谁加了息,是谁比谁更鹰。这一次,美元赢了。
1.1460是新的战场
技术面上,欧元兑美元已经跌破多个关键均线。
1.1460这个位置是短期支撑,但技术指标整体偏空。如果这个位置守不住,下一个支撑要看向1.1400附近。
上行方向,1.1500和1.1550构成阻力区间。欧元需要重新站上1.1500,才能缓解短期的下行压力。
市场正在等待美国初请失业金数据。如果就业数据强劲,美元会进一步走强,欧元的下行压力会加大。
1.1460是一个支撑,但支撑被测试的次数越多,破位的概率越大。
欧元的三重压力
第一重:利差。
美联储利率3.75%-4.00%,欧央行利率仍然更低。利差扩大意味着持有美元的回报更高,资金从欧元流向美元。这是最直接的汇率驱动力。
第二重:经济基本面。
美国就业市场保持韧性,初请失业金数据持续低位。欧元区核心四国——德国、法国、意大利、西班牙——经济表现分化,德国制造业持续疲软,法国财政压力上升。经济数据的强弱对比,直接反映在汇率上。
第三重:政治不确定性。
欧元区20个成员国之间的财政政策协调难度持续存在。意大利债务问题、法国的财政赤字、德国的能源转型成本——每一个都是欧元的长期压力源。
欧元是全球第二大交易货币,占全球外汇交易31%。但第二名的位置,靠的是历史积累,不是当下的竞争力。
谁在付出代价
出口商
欧元走弱对欧元区出口商是利好。德国汽车、法国奢侈品、意大利机械——以美元计价的商品变得更便宜,出口竞争力提升。但这是以进口成本上升为代价的。
消费者
欧元贬值推高进口商品价格,尤其是能源和原材料。欧元区通胀压力可能因此加剧,形成“货币贬值→进口通胀→加息压力→经济放缓”的循环。
投资者
持有欧元资产的投资者面临汇率损失。如果欧元继续走弱,以美元计价的回报会被侵蚀。资金可能从欧元区资产撤出,流向美元资产。
链条在怎么动
上游:利差定价
外汇市场最核心的定价因子是利差。美联储加息扩大了美元与欧元之间的利率差,直接压低了欧元兑美元的汇率。如果美联储继续加息而欧央行停止,这个缺口会进一步扩大。
中游:贸易与资本流动
欧元走弱提振出口,但推高进口成本。贸易收支的变化会反过来影响欧元的中期走势。同时,资本流动的方向更加关键——资金从欧元区流向美元资产,会形成持续的贬值压力。
下游:通胀与政策反馈
欧元贬值推高进口通胀,迫使欧央行在“保增长”和“控通胀”之间做出更艰难的选择。如果通胀重新上行,欧央行可能被迫继续加息,但加息又会压制本已疲弱的经济。
欧元的问题不在汇率本身,在汇率背后的政策空间。美联储还有加息的余地,欧央行没有。
接下来看什么
第一,美国初请失业金数据。 数据强劲则美元继续走强,欧元测试1.1400。数据疲软则欧元可能获得短暂喘息。
第二,美联储官员后续表态。 点阵图显示年内可能还有一次加息。如果更多官员公开支持,美元会获得进一步支撑。
第三,欧元区通胀数据。 如果HICP重新走高,欧央行的政策空间会被进一步压缩。加息预期升温可能短暂支撑欧元,但代价是经济下行风险加大。
1.1460只是一个数字。真正的分水岭是美联储和欧央行的政策路径,谁先转向,谁先认输。
#欧元 #美元 #美联储 #欧央行 #加息
139
·
--
翻訳参照
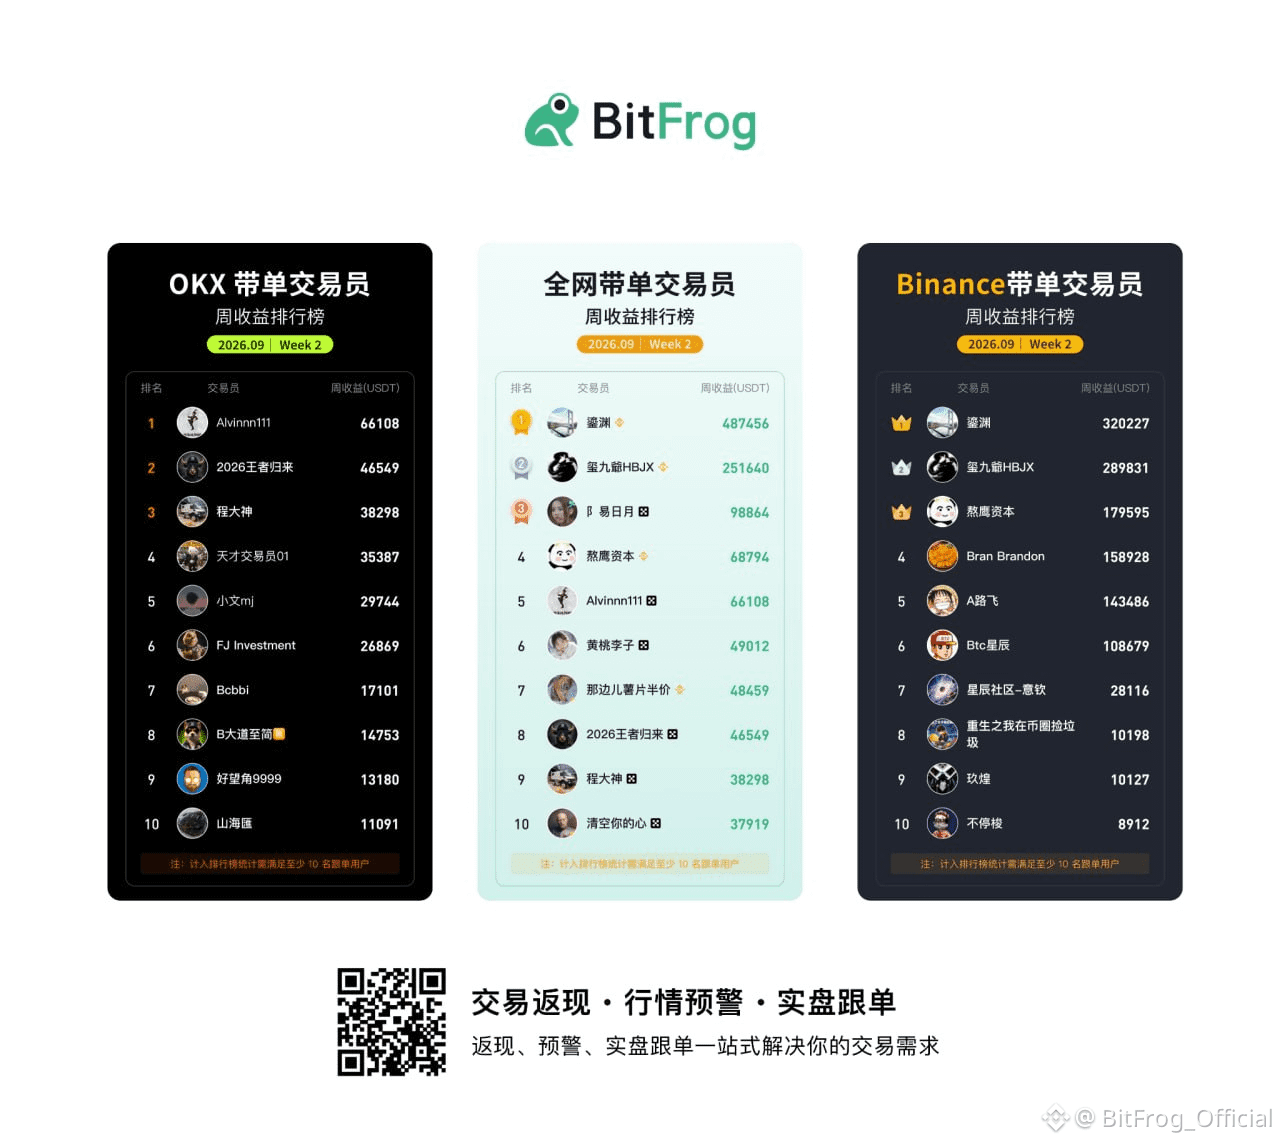
🐸 BitFrog 2026.09(第 2 周)全网带单收益榜
Top 交易员表现:Binance + 全网带单
🚀 最高周收益:487,456 USDT
🏆 鑫湖 ❖ 本周摘得全网第一,收益 487,456 USDT
🥈 蛋九熊HBJX ❖ 收益 251,640 USDT,位列全网第二
🥉 β 易月目 ▣ 收益 98,864 USDT,位列全网第三
平台核心表现:
🔶 Binance 榜首:鑫湖(320,227 USDT)
——
🔶 Binance 周榜 Top 3:
1️⃣ 鑫湖 — 320,227 USDT
2️⃣ 蛋九熊HBJX — 289,831 USDT
3️⃣ 熬鹰资本 — 179,595 USDT
交易返现 · 行情预警 · 实盘跟单
返现、预警、实盘跟单一站式解决你的交易需求。
1
1
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号