

ARIA Web3
69 投稿

ARIA Web3
報告
ユーザーをブロック
15 フォロー
15 フォロワー
44 いいね
投稿
PINNED
·
--
ブリッシュ
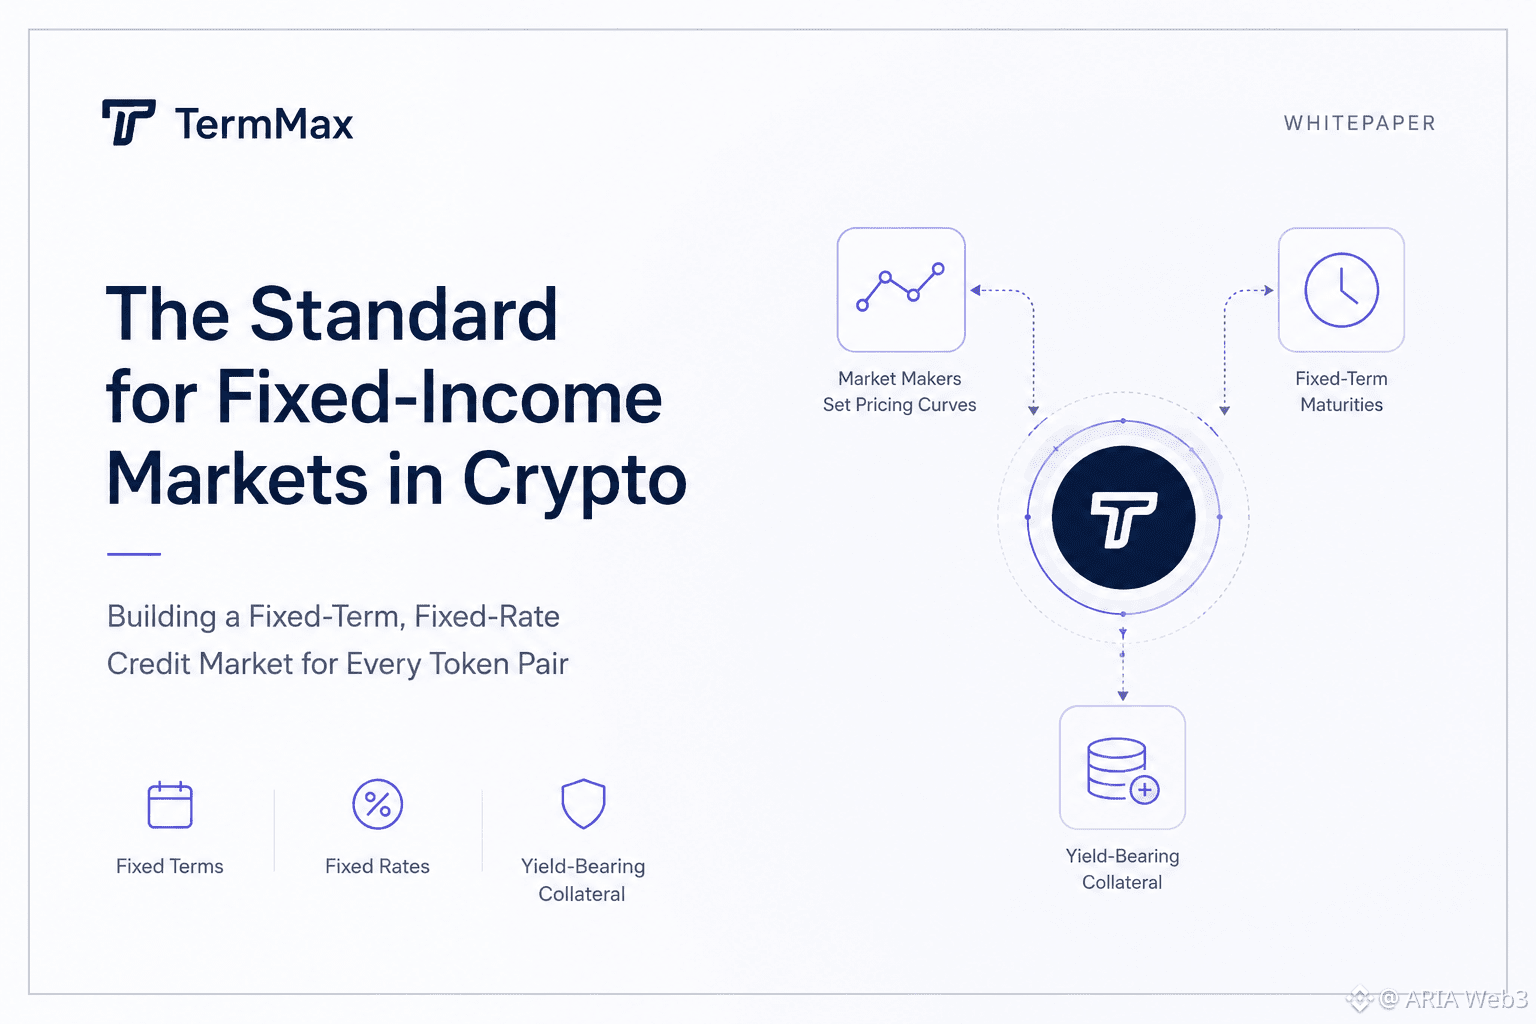
TermMaxのドキュメントを読みながら、暗号資産における「債券市場の標準」を自称するのはどういう意味なのか考えていました。最初は、金利で競争する他のレンディングプロトコルにすぎないと思っていました。
公式のビジョンページを確認していて、ある一文が目に留まりました。「現実世界と同じように、トークンのペアごとに独立した信用市場全体を構築する」というのです。この表現が印象に残りました。多くのDeFiレンディングの売り文句とは、切り口が異なります。
そこで、ようやく腑に落ちました。目指しているのは単なるレンディングではなく、各資産ペアに独自の固定期間・固定金利市場を設け、マーケットメーカーが価格曲線を設定できるようにすることです。さらに、利回りを生むトークンを担保として使うため、固定期間によって予測可能性を高めつつ、担保自体は引き続きリターンを生み出します。
意外だったのは、制限が意図的に設計されていると感じられたことです。満期が固定されている分、期間の定めがないレンディングより柔軟性は低くなります。しかし、そのトレードオフこそが、そもそもオンチェーンで本格的な信用市場を実現する鍵なのです。
TGEは2026年8月25日に予定されており、単独のローンチというより、この信用市場を構築していくうえでの次の節目のように感じます。価格曲線の設定プロセスが、将来的にキュレーター以外にもどこまで開放されるのか、まだ気になっています。
#termmax @termmax
TermMaxのドキュメントを読みながら、暗号資産における「債券市場の標準」を自称するのはどういう意味なのか考えていました。最初は、金利で競争する他のレンディングプロトコルにすぎないと思っていました。
公式のビジョンページを確認していて、ある一文が目に留まりました。「現実世界と同じように、トークンのペアごとに独立した信用市場全体を構築する」というのです。この表現が印象に残りました。多くのDeFiレンディングの売り文句とは、切り口が異なります。
そこで、ようやく腑に落ちました。目指しているのは単なるレンディングではなく、各資産ペアに独自の固定期間・固定金利市場を設け、マーケットメーカーが価格曲線を設定できるようにすることです。さらに、利回りを生むトークンを担保として使うため、固定期間によって予測可能性を高めつつ、担保自体は引き続きリターンを生み出します。
意外だったのは、制限が意図的に設計されていると感じられたことです。満期が固定されている分、期間の定めがないレンディングより柔軟性は低くなります。しかし、そのトレードオフこそが、そもそもオンチェーンで本格的な信用市場を実現する鍵なのです。
TGEは2026年8月25日に予定されており、単独のローンチというより、この信用市場を構築していくうえでの次の節目のように感じます。価格曲線の設定プロセスが、将来的にキュレーター以外にもどこまで開放されるのか、まだ気になっています。
#termmax @TermMax
1
1
85
·
--
本日のライブマッチ、ASローマ対カリアリ:ローマが勝率74%で明らかな本命に見える一方、カリアリはわずか8%です。ローマの勝利に傾いています。#BinancePick
本日のライブマッチ、ASローマ対カリアリ:ローマが勝率74%で明らかな本命に見える一方、カリアリはわずか8%です。ローマの勝利に傾いています。#BinancePick
81
·
--
翻訳参照
Inter Milan win congratulations, already winlook like the clear favorites team, with. I’m leaning towards an Inter win, but football can always surprise us. #BinancePick
Inter Milan win congratulations, already winlook like the clear favorites team, with. I’m leaning towards an Inter win, but football can always surprise us. #BinancePick
87
·
--
#BinancePick ライブ、G2 Esports対Dplus KIA
DKの勝率は60%で有利と見られる一方、G2は39%です。G2は番狂わせを起こせるでしょうか。
DKが勝利を手にするのでしょうか?
#BinancePick ライブ、G2 Esports対Dplus KIA
DKの勝率は60%で有利と見られる一方、G2は39%です。G2は番狂わせを起こせるでしょうか。
DKが勝利を手にするのでしょうか?
DKの勝率は60%で有利と見られる一方、G2は39%です。G2は番狂わせを起こせるでしょうか。
DKが勝利を手にするのでしょうか?
67
·
--
翻訳参照
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
·
--
ブリッシュ
#BinancePick 今日、gen.gはこの試合に臨むにあたり、より強いチームに見えます
#BinancePick 今日、gen.gはこの試合に臨むにあたり、より強いチームに見えます
63
·
--
翻訳参照
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
78
·
--
ブリッシュ
Dusk Tradeのランディングページを読み、一般的なRWAアクセスページのように、ウェイトリストへの登録、本人確認、投資という流れを想像していました。しかし、表面的な説明を読み進めてドキュメントに目を通したとき、ある点が気になりました。
ページの説明どおり、プロダクト自体も「3つのステップ、それだけ」というシンプルなものだと思っていました。ところが公式ドキュメントを確認すると、説明は少し違っていました。Dusk Tradeはベースプロトコルの上に位置するアプリケーションレイヤーとされており、ドキュメントには、それ自体がベースプロトコルではないとはっきり記されています。市場インフラのプリミティブを、資産の発見、投資家のオンボーディング、ウォレット接続、決済の調整、決済完了までをカバーするワークフローへと変換するものです。
意外だったのは、2つの公式情報の間にあるギャップです。ランディングページでは、3つのステップでアクセスできるとアピールしています。一方、ドキュメントでは、適格性の確認、開示のロジック、そして最終確定前に資産側と決済側を照合する決済処理について説明しています。そこで腑に落ちました。対象となる読者を考えれば、この違いは理にかなっています。ウェイトリストのページは訪問者をすばやく登録へ導く必要がありますが、ドキュメントは、適格性や決済がオンチェーンでどのように実施されるのかを知る必要がある開発者や規制当局の要件を満たさなければなりません。それでも、インターフェースが公開されたとき、投資家はこの複雑さをどの程度目にするのでしょうか。それとも、すっきりした3ステップの流れの背後に隠れたままなのでしょうか。
ランディングページでは、3つのステップでアクセスできるとアピールしています。ドキュメントでは、その下層にある適格性、開示、決済のロジックについて説明しています。
Dusk Tradeの成功に最も重要なものは何でしょうか?
#dusk $DUSK @Dusk_Foundation
Dusk Tradeのランディングページを読み、一般的なRWAアクセスページのように、ウェイトリストへの登録、本人確認、投資という流れを想像していました。しかし、表面的な説明を読み進めてドキュメントに目を通したとき、ある点が気になりました。
ページの説明どおり、プロダクト自体も「3つのステップ、それだけ」というシンプルなものだと思っていました。ところが公式ドキュメントを確認すると、説明は少し違っていました。Dusk Tradeはベースプロトコルの上に位置するアプリケーションレイヤーとされており、ドキュメントには、それ自体がベースプロトコルではないとはっきり記されています。市場インフラのプリミティブを、資産の発見、投資家のオンボーディング、ウォレット接続、決済の調整、決済完了までをカバーするワークフローへと変換するものです。
意外だったのは、2つの公式情報の間にあるギャップです。ランディングページでは、3つのステップでアクセスできるとアピールしています。一方、ドキュメントでは、適格性の確認、開示のロジック、そして最終確定前に資産側と決済側を照合する決済処理について説明しています。そこで腑に落ちました。対象となる読者を考えれば、この違いは理にかなっています。ウェイトリストのページは訪問者をすばやく登録へ導く必要がありますが、ドキュメントは、適格性や決済がオンチェーンでどのように実施されるのかを知る必要がある開発者や規制当局の要件を満たさなければなりません。それでも、インターフェースが公開されたとき、投資家はこの複雑さをどの程度目にするのでしょうか。それとも、すっきりした3ステップの流れの背後に隠れたままなのでしょうか。
ランディングページでは、3つのステップでアクセスできるとアピールしています。ドキュメントでは、その下層にある適格性、開示、決済のロジックについて説明しています。
Dusk Tradeの成功に最も重要なものは何でしょうか?
#dusk $DUSK @Dusk
Compliance design
50%
Liquidity depth
50%
Onboarding speed
0%
Investor trust
0%
4 投票 • 投票は終了しました
1
1
83
·
--
ブリッシュ
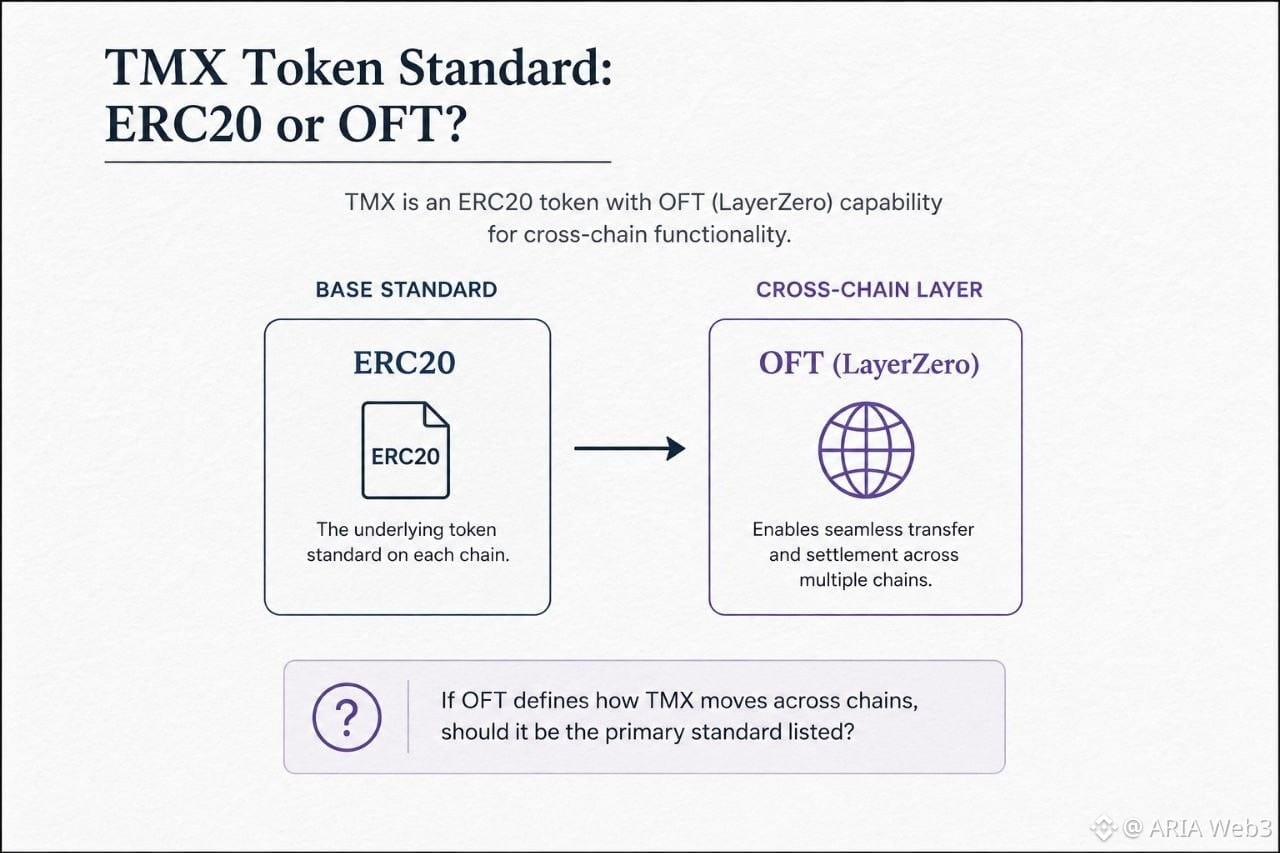
TMXのトークノミクス表をスクロールしていて、「Standard」欄で目が止まりました。そこには単にERC20とだけ記載されており、トークンアドレスや総供給量とは別の項目として並んでいます。ただ、その数行上にあった詳細が気になりました。「Bridge Mechanism」欄では、TMXはLayerZero OFT(Omnichain Fungible Token)として説明されており、EthereumとBNB Chainにデプロイされ、さらに多くのEVMチェーンに対応するとあります。OFTは新しいクロスチェーン規格なので、記載される規格もERC20に代わってOFTになるのだろうと思っていました。
同じホワイトペーパーのエグゼクティブサマリーを確認すると、用語の表記はより一貫性があるどころか、かえって曖昧でした。そこではトークン規格が「ERC20(複数のブロックチェーンではOFT)」と記載され、OFTは主要な分類ではなく、括弧書きの補足として扱われています。つまり同じ文書の中で、TMXは一度はOFTを付記したERC20として紹介され、もう一度はOFTについて詳しく説明されているのに、両者の明確なつながりは示されないまま、ERC20の記載の隣にひっそりと置かれています。そこで、この記載は実際には矛盾ではないと気づきました。LayerZeroのOFT規格はERC20をラップする形で構築されており、個々のチェーン上での基本的なトークンの動作を変えることなく、クロスチェーンのメッセージング機能を追加するものです。つまり、ERC20と呼ぶのは間違いではありませんが、ブリッジ機構の項目で補足される内容がなければ、説明としては不完全なのです。
とはいえ、もっともな疑問が残ります。OFTがチェーン間でのトークンの実際の移動や決済の方法を定めているのなら、ERC20を見出しではなく基盤となる実装の詳細として扱い、OFTを主要な規格として記載すべきではないでしょうか?
#termmax @termmax
TMXのトークノミクス表をスクロールしていて、「Standard」欄で目が止まりました。そこには単にERC20とだけ記載されており、トークンアドレスや総供給量とは別の項目として並んでいます。ただ、その数行上にあった詳細が気になりました。「Bridge Mechanism」欄では、TMXはLayerZero OFT(Omnichain Fungible Token)として説明されており、EthereumとBNB Chainにデプロイされ、さらに多くのEVMチェーンに対応するとあります。OFTは新しいクロスチェーン規格なので、記載される規格もERC20に代わってOFTになるのだろうと思っていました。
同じホワイトペーパーのエグゼクティブサマリーを確認すると、用語の表記はより一貫性があるどころか、かえって曖昧でした。そこではトークン規格が「ERC20(複数のブロックチェーンではOFT)」と記載され、OFTは主要な分類ではなく、括弧書きの補足として扱われています。つまり同じ文書の中で、TMXは一度はOFTを付記したERC20として紹介され、もう一度はOFTについて詳しく説明されているのに、両者の明確なつながりは示されないまま、ERC20の記載の隣にひっそりと置かれています。そこで、この記載は実際には矛盾ではないと気づきました。LayerZeroのOFT規格はERC20をラップする形で構築されており、個々のチェーン上での基本的なトークンの動作を変えることなく、クロスチェーンのメッセージング機能を追加するものです。つまり、ERC20と呼ぶのは間違いではありませんが、ブリッジ機構の項目で補足される内容がなければ、説明としては不完全なのです。
とはいえ、もっともな疑問が残ります。OFTがチェーン間でのトークンの実際の移動や決済の方法を定めているのなら、ERC20を見出しではなく基盤となる実装の詳細として扱い、OFTを主要な規格として記載すべきではないでしょうか?
#termmax @TermMax
10
4
76
·
--
ブリッシュ
借入レンジのオーダーセッターの説明を読んでいて、ある数字が引っかかりました。例では、アリスが1 ETHをロックし、500 USDCでマッチされ、その結果として、彼女のGTが債務として535 FTsを記録します。最初は、何らかの形で受け取った以上のものを借りてしまっているのだと思いました。
仕組みのセクションをもう一度確認したところ、そうではありません。500 USDCの資金は、500 FTs(元本)と500 XTs(利息)に割り当てられます。XTは、彼女自身のレンジオーダー内で35追加のFTsと交換されます。これらは彼女のGTから鋳造されるもので、結果として記録される債務が535に押し上げられます。彼女は自分でXTに触れることはありません。
驚いたのは、ここでXTがアイドル状態ではなく、ローンの決済が行われる前に変動する利息の義務を固定のものへ変換するためのメカニズムになっていると気づいた点です。利息が時間とともに積み上がるのではなく、マッチした瞬間に価格が付けられて追加のFTsとしてロックされます。借入オーダーセッターのGT債務は「借りた金額」だけではなく、「すでに支払うと合意した利息を含めた金額」になる、というトレードオフがあります。これは、1日目からチェーン上で確認でき、静かに増えていくような形ではありません。意図的に見えます。固定金利の借入では、後から計算するのではなく、最初に義務全体をロックしておく必要があるからです。それでも、同じオーダー内で、8%の早期約定と、後の約定が6%に近づく部分との間で、価格カーブがその分割をどう決めているのかが気になります。
#termmax @termmax
借入レンジのオーダーセッターの説明を読んでいて、ある数字が引っかかりました。例では、アリスが1 ETHをロックし、500 USDCでマッチされ、その結果として、彼女のGTが債務として535 FTsを記録します。最初は、何らかの形で受け取った以上のものを借りてしまっているのだと思いました。
仕組みのセクションをもう一度確認したところ、そうではありません。500 USDCの資金は、500 FTs(元本)と500 XTs(利息)に割り当てられます。XTは、彼女自身のレンジオーダー内で35追加のFTsと交換されます。これらは彼女のGTから鋳造されるもので、結果として記録される債務が535に押し上げられます。彼女は自分でXTに触れることはありません。
驚いたのは、ここでXTがアイドル状態ではなく、ローンの決済が行われる前に変動する利息の義務を固定のものへ変換するためのメカニズムになっていると気づいた点です。利息が時間とともに積み上がるのではなく、マッチした瞬間に価格が付けられて追加のFTsとしてロックされます。借入オーダーセッターのGT債務は「借りた金額」だけではなく、「すでに支払うと合意した利息を含めた金額」になる、というトレードオフがあります。これは、1日目からチェーン上で確認でき、静かに増えていくような形ではありません。意図的に見えます。固定金利の借入では、後から計算するのではなく、最初に義務全体をロックしておく必要があるからです。それでも、同じオーダー内で、8%の早期約定と、後の約定が6%に近づく部分との間で、価格カーブがその分割をどう決めているのかが気になります。
#termmax @TermMax

6
1
80
·
--
ブリッシュ
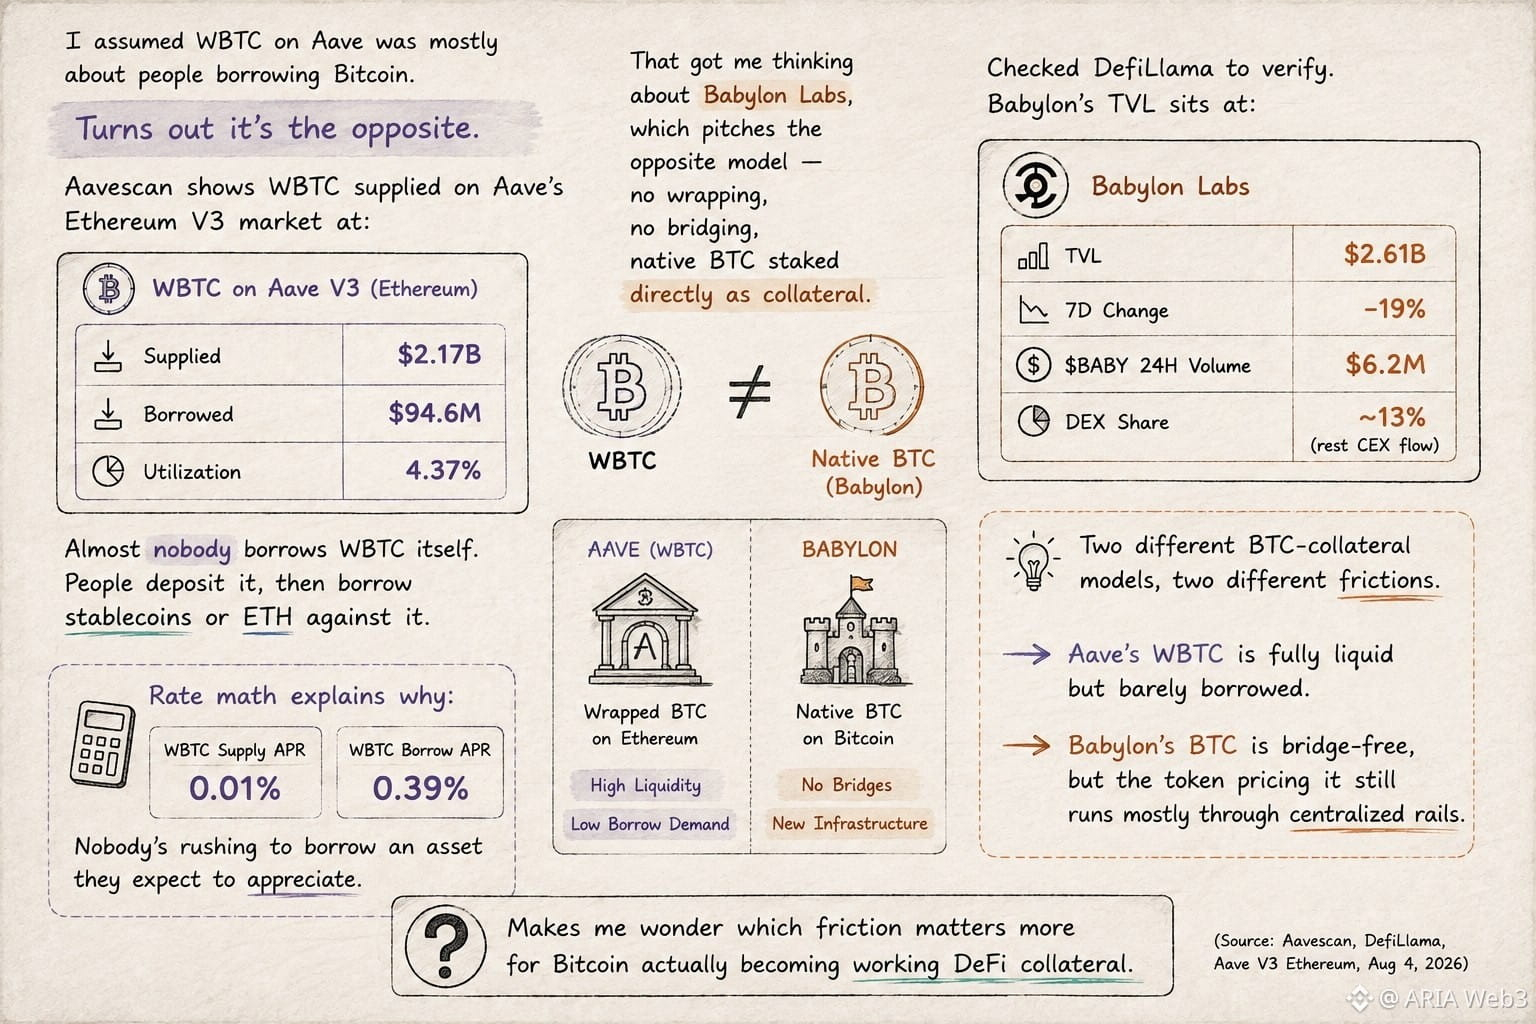
Aave上のWBTCは、主にビットコインを借りるために使われているのだと思っていました。
実際は逆でした。
Aavescanによると、AaveのEthereum V3市場に供給されているWBTCは21億7000万ドル相当。借入額はわずか9460万ドルです。利用率は4.37%。
WBTCそのものを借りる人はほとんどいません。WBTCを預け入れ、それを担保にステーブルコインやETHを借りています。
それで、逆のモデルを掲げる@babylonlabs_io のことが気になりました。ラッピングもブリッジも不要で、ネイティブBTCをそのまま担保としてステーキングするモデルです。
確認のためDefiLlamaを見てみました。BabylonのTVLは26億1000万ドルで、過去1週間で19%減少しています。$BABY の24時間取引高は約620万ドルですが、そのうちDEXで取引されているのは約13%だけで、残りは中央集権型取引所での取引です。
BTCを担保にする2つの異なるモデル、それぞれに異なる摩擦があります。AaveのWBTCは完全に流動的ですが、借り入れはほとんどありません。BabylonのBTCはブリッジ不要ですが、その価格を決めるトークンの取引は、今も主に中央集権型の経路を通っています。
ビットコインが実際にDeFiで使える担保になるうえで、どちらの摩擦のほうが大きな問題なのか、考えさせられます。
#baby
Aave上のWBTCは、主にビットコインを借りるために使われているのだと思っていました。
実際は逆でした。
Aavescanによると、AaveのEthereum V3市場に供給されているWBTCは21億7000万ドル相当。借入額はわずか9460万ドルです。利用率は4.37%。
WBTCそのものを借りる人はほとんどいません。WBTCを預け入れ、それを担保にステーブルコインやETHを借りています。
それで、逆のモデルを掲げる@BabylonLabs_io のことが気になりました。ラッピングもブリッジも不要で、ネイティブBTCをそのまま担保としてステーキングするモデルです。
確認のためDefiLlamaを見てみました。BabylonのTVLは26億1000万ドルで、過去1週間で19%減少しています。$BABY の24時間取引高は約620万ドルですが、そのうちDEXで取引されているのは約13%だけで、残りは中央集権型取引所での取引です。
BTCを担保にする2つの異なるモデル、それぞれに異なる摩擦があります。AaveのWBTCは完全に流動的ですが、借り入れはほとんどありません。BabylonのBTCはブリッジ不要ですが、その価格を決めるトークンの取引は、今も主に中央集権型の経路を通っています。
ビットコインが実際にDeFiで使える担保になるうえで、どちらの摩擦のほうが大きな問題なのか、考えさせられます。
#baby
2
99
·
--
ブリッシュ
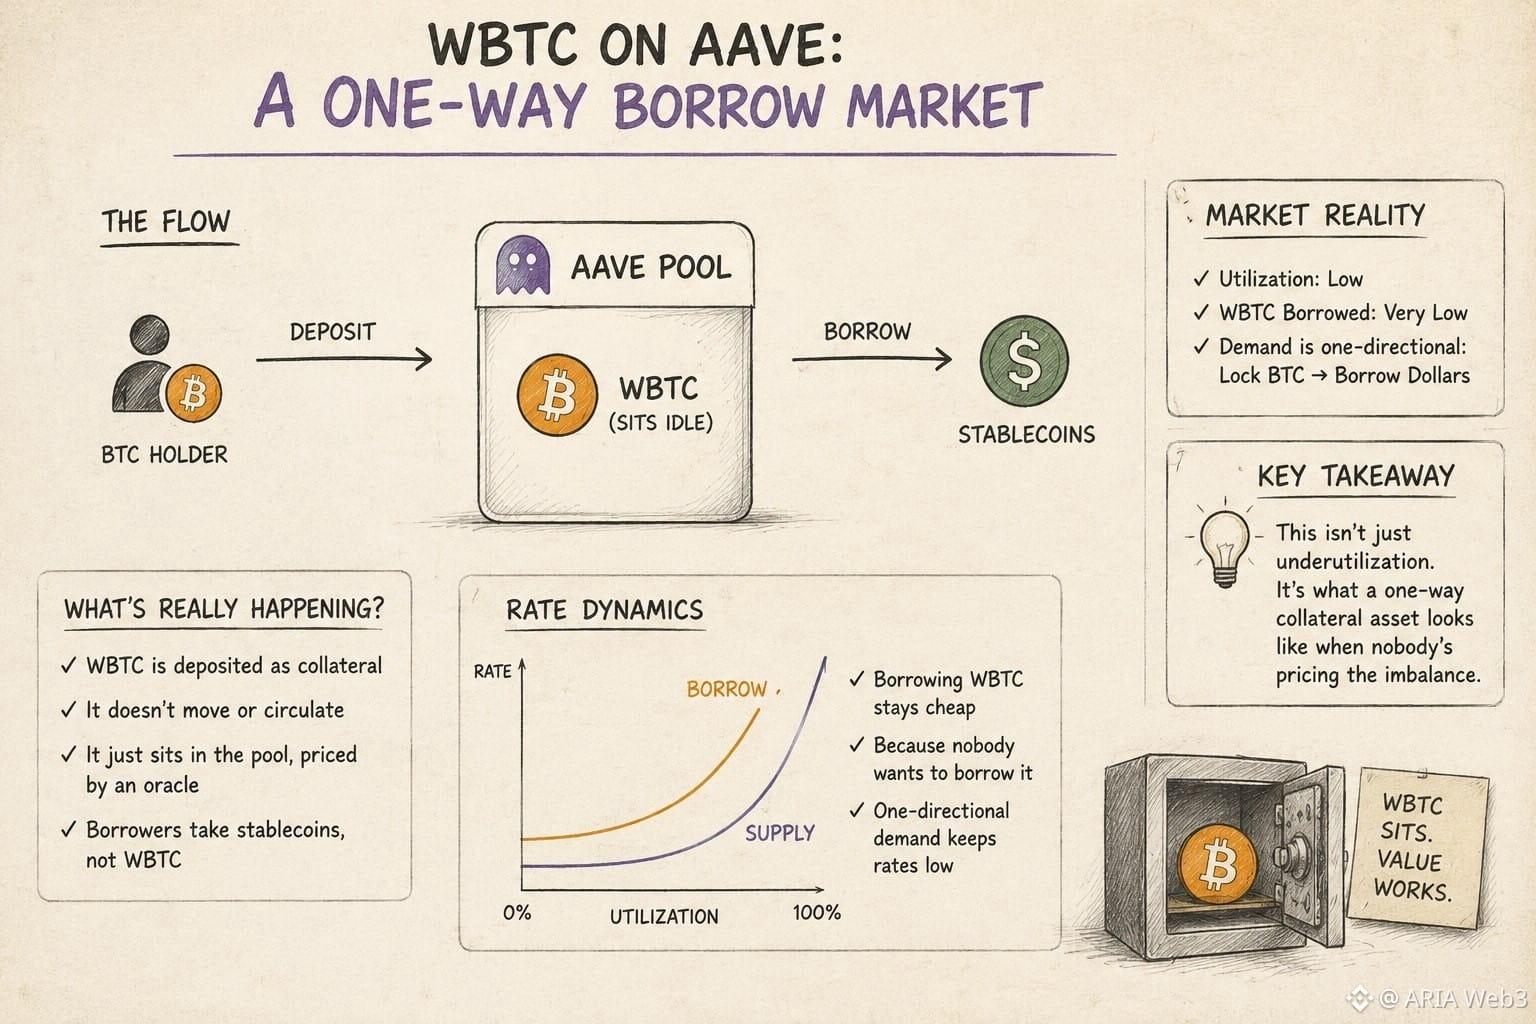
AaveでWBTCを担保に借り入れるというのは、ビットコインが二重の役割を果たしているということだと思っていました。担保として預けられ、その価値をもとに別の場所で融資を受ける、というように。
実際はもっと単純で、そして奇妙です。
プール内のWBTCは流通していません。オラクルによって価格が付けられたまま置かれていて、その担保をもとに、誰かが別の人のステーブルコインを借りています。
これを確かめるため、Aaveの金利履歴とAavescanのWBTC市場のリアルタイムデータを調べました。利用率は低いままです。WBTCそのものを借りる人は、ほとんどいません。
目を引いたのは、需要が一方向だということです。人々はBTCを預けてドルを借りますが、その逆はしません。
それが金利カーブを形作っています。Aaveのモデルは、供給が不足している側の価格を決めます。そして、BTC保有者はBTCを貸し出したがらないため、借入金利が安いのは偶然ではなく、設計上そうなっているのです。
「借りる」側がほとんど利用されていない、借入市場です。
これが本当に利用不足なのか、それとも誰も需給の偏りを織り込んでいないときに、一方向の担保資産が見せる姿にすぎないのか、気になります。
#baby $BABY @babylonlabs_io
AaveでWBTCを担保に借り入れるというのは、ビットコインが二重の役割を果たしているということだと思っていました。担保として預けられ、その価値をもとに別の場所で融資を受ける、というように。
実際はもっと単純で、そして奇妙です。
プール内のWBTCは流通していません。オラクルによって価格が付けられたまま置かれていて、その担保をもとに、誰かが別の人のステーブルコインを借りています。
これを確かめるため、Aaveの金利履歴とAavescanのWBTC市場のリアルタイムデータを調べました。利用率は低いままです。WBTCそのものを借りる人は、ほとんどいません。
目を引いたのは、需要が一方向だということです。人々はBTCを預けてドルを借りますが、その逆はしません。
それが金利カーブを形作っています。Aaveのモデルは、供給が不足している側の価格を決めます。そして、BTC保有者はBTCを貸し出したがらないため、借入金利が安いのは偶然ではなく、設計上そうなっているのです。
「借りる」側がほとんど利用されていない、借入市場です。
これが本当に利用不足なのか、それとも誰も需給の偏りを織り込んでいないときに、一方向の担保資産が見せる姿にすぎないのか、気になります。
#baby $BABY @BabylonLabs_io
2
90
·
--
ブリッシュ
一部該当
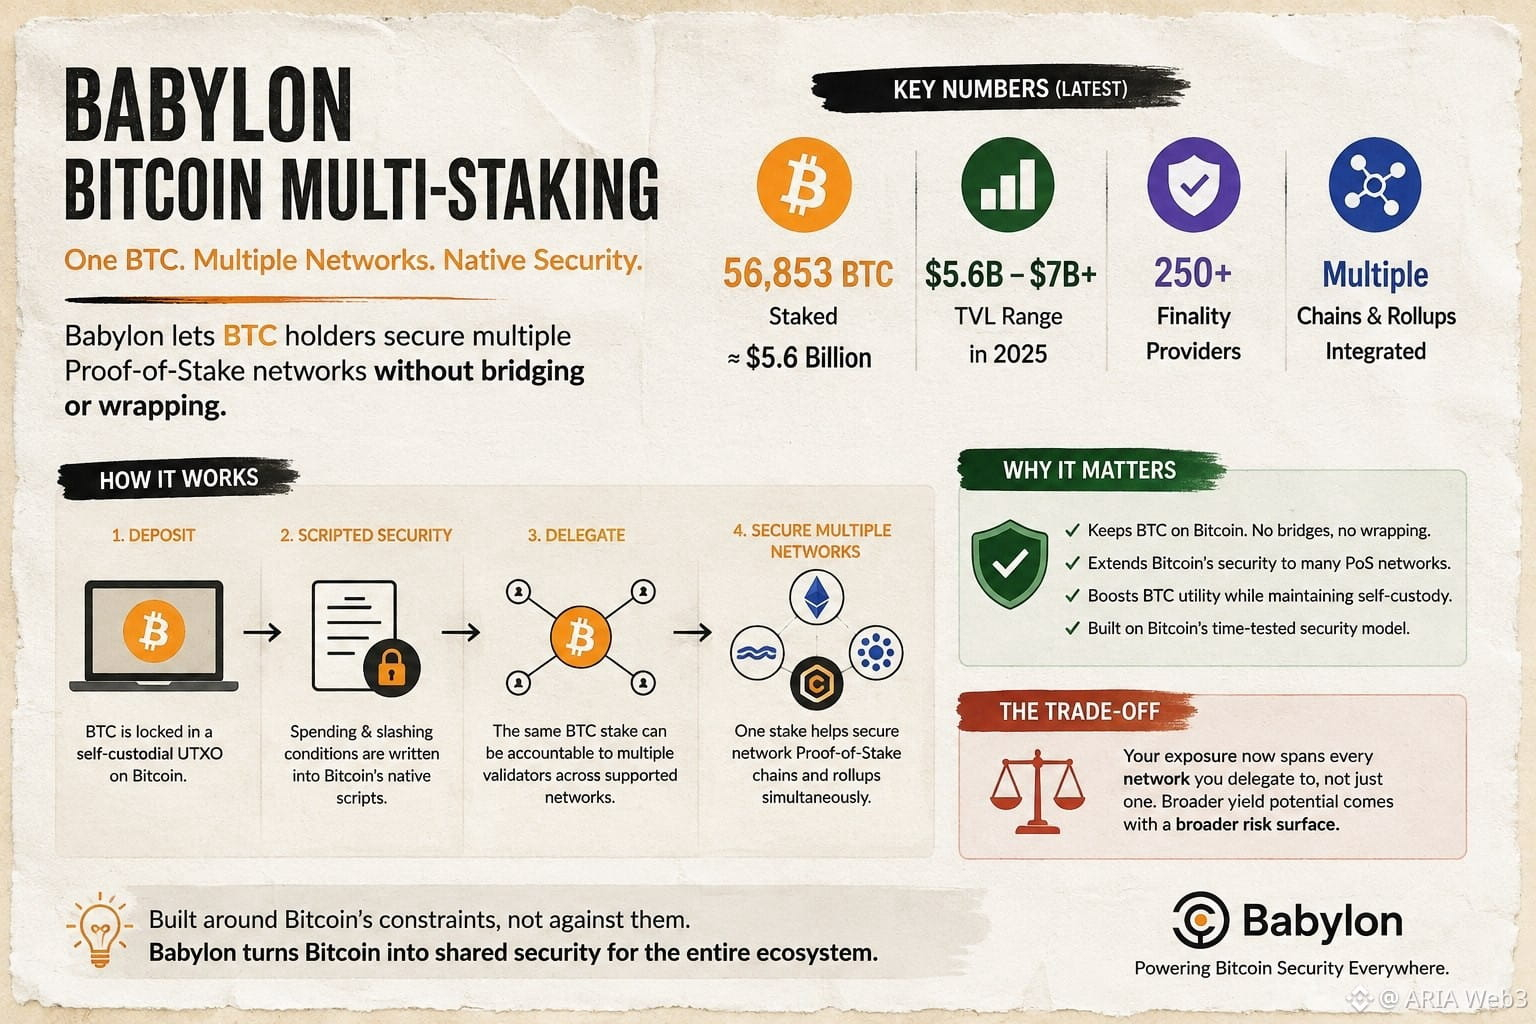
ビットコインのステーキングは一般的なリステーキングと同じで、チェーンを選んで資産を預けるものだと思っていました。そこで確認のため、Babylonの公式ドキュメントを調べてみました。
そこでようやく腑に落ちました。Babylonは現在、250を超えるファイナリティプロバイダーを通じて、約56,853 BTC、価値にして約56億ドルを保護しています。BTCはビットコイン上の自己管理型UTXOにロックされたままで、ブリッジもラップも不要です。同じステークで、複数のBitcoin Supercharged Networkを同時に支えられます。
驚いたのはその仕組みです。使用条件とスラッシング条件がビットコインのスクリプト層に直接書き込まれているため、ロックされた1つのポジションで、ビットコインチェーンから離れることなく複数のバリデーターに同時に責任を負うことができます。
トレードオフは明快です。委任先が1つだけではなく、すべてのネットワークにリスクが広がります。共有セキュリティの代償として、より幅広い利回りの可能性を得る一方、リスクにさらされる範囲も広がるのです。
今年、TVLは56億ドルから70億ドル超の間で推移しています。ステーカーたちは実際、より多くの報酬を追い求めてそのリスクを広げているのか、それともリスクをより慎重に分散しているのか、気になっています。#baby $BABY @babylonlabs_io
ビットコインのステーキングは一般的なリステーキングと同じで、チェーンを選んで資産を預けるものだと思っていました。そこで確認のため、Babylonの公式ドキュメントを調べてみました。
そこでようやく腑に落ちました。Babylonは現在、250を超えるファイナリティプロバイダーを通じて、約56,853 BTC、価値にして約56億ドルを保護しています。BTCはビットコイン上の自己管理型UTXOにロックされたままで、ブリッジもラップも不要です。同じステークで、複数のBitcoin Supercharged Networkを同時に支えられます。
驚いたのはその仕組みです。使用条件とスラッシング条件がビットコインのスクリプト層に直接書き込まれているため、ロックされた1つのポジションで、ビットコインチェーンから離れることなく複数のバリデーターに同時に責任を負うことができます。
トレードオフは明快です。委任先が1つだけではなく、すべてのネットワークにリスクが広がります。共有セキュリティの代償として、より幅広い利回りの可能性を得る一方、リスクにさらされる範囲も広がるのです。
今年、TVLは56億ドルから70億ドル超の間で推移しています。ステーカーたちは実際、より多くの報酬を追い求めてそのリスクを広げているのか、それともリスクをより慎重に分散しているのか、気になっています。#baby $BABY @BabylonLabs_io
6
1
81
·
--
本人確認中
翻訳参照
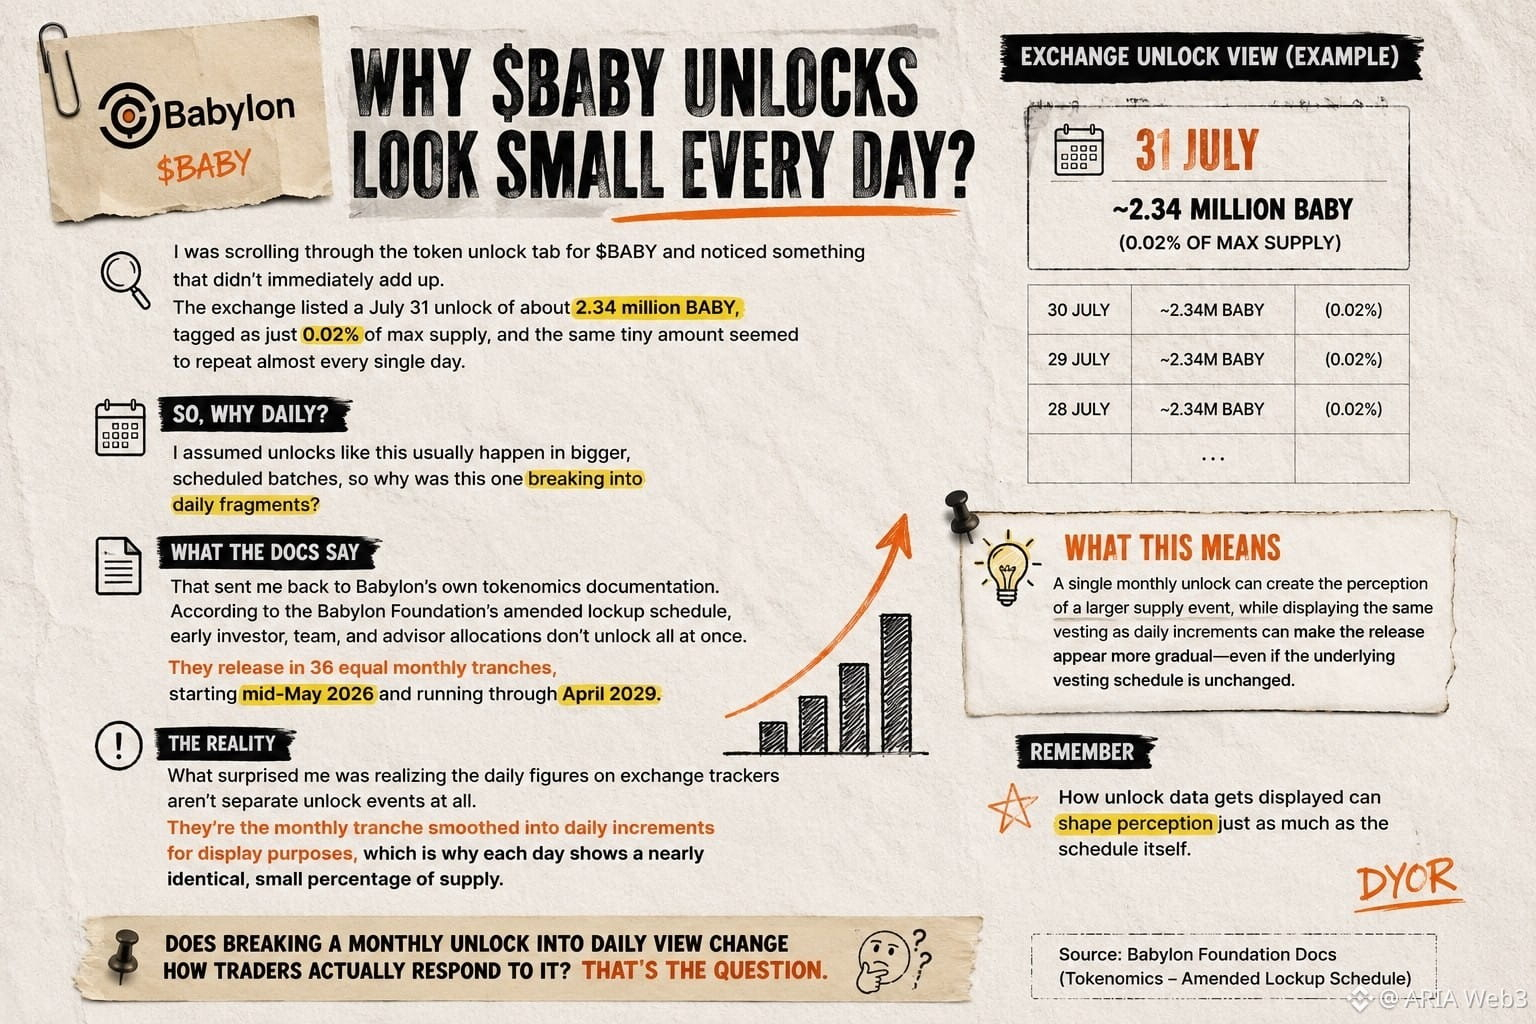
I was scrolling through the token unlock tab for BABY and noticed something that didn't immediately add up. The exchange listed a July 31 unlock of about 2.34 million BABY, tagged as just 0.02% of max supply, and the same tiny amount seemed to repeat almost every single day.
I assumed unlocks like this usually happen in bigger, scheduled batches, so why was this one breaking into daily fragments?
That sent me back to Babylon's own tokenomics documentation. According to the Babylon Foundation's amended lockup schedule, early investor, team, and advisor allocations don't unlock all at once. They release in 36 equal monthly tranches, starting mid-May 2026 and running through April 2029.
What surprised me was realizing the daily figures on exchange trackers aren't separate unlock events at all. They're the monthly tranche smoothed into daily increments for display purposes, which is why each day shows a nearly identical, small percentage of supply. That's the trade-off worth sitting with. A single large monthly cliff can shock the market with a sudden supply jump, while spreading it visually into daily slices makes the release feel gradual, even though the underlying vesting math hasn't changed at all.
It's a reminder that how unlock data gets displayed can shape perception just as much as the schedule itself. Does breaking a monthly unlock into daily view change how traders actually respond to it?
#baby $BABY @babylonlabs_io
I was scrolling through the token unlock tab for BABY and noticed something that didn't immediately add up. The exchange listed a July 31 unlock of about 2.34 million BABY, tagged as just 0.02% of max supply, and the same tiny amount seemed to repeat almost every single day.
I assumed unlocks like this usually happen in bigger, scheduled batches, so why was this one breaking into daily fragments?
That sent me back to Babylon's own tokenomics documentation. According to the Babylon Foundation's amended lockup schedule, early investor, team, and advisor allocations don't unlock all at once. They release in 36 equal monthly tranches, starting mid-May 2026 and running through April 2029.
What surprised me was realizing the daily figures on exchange trackers aren't separate unlock events at all. They're the monthly tranche smoothed into daily increments for display purposes, which is why each day shows a nearly identical, small percentage of supply. That's the trade-off worth sitting with. A single large monthly cliff can shock the market with a sudden supply jump, while spreading it visually into daily slices makes the release feel gradual, even though the underlying vesting math hasn't changed at all.
It's a reminder that how unlock data gets displayed can shape perception just as much as the schedule itself. Does breaking a monthly unlock into daily view change how traders actually respond to it?
#baby $BABY @BabylonLabs_io
4
3
69
·
--
ブリッシュ
翻訳参照
I've read "slashing" in every Babylon post I've seen, and pictured the same thing every time: a validator misbehaves, and some rule takes their money.
That picture held up until I tried to explain who actually enforces it.
Is there a vote? A dispute period? Someone reviewing evidence?
I went looking for that process, expecting a committee.
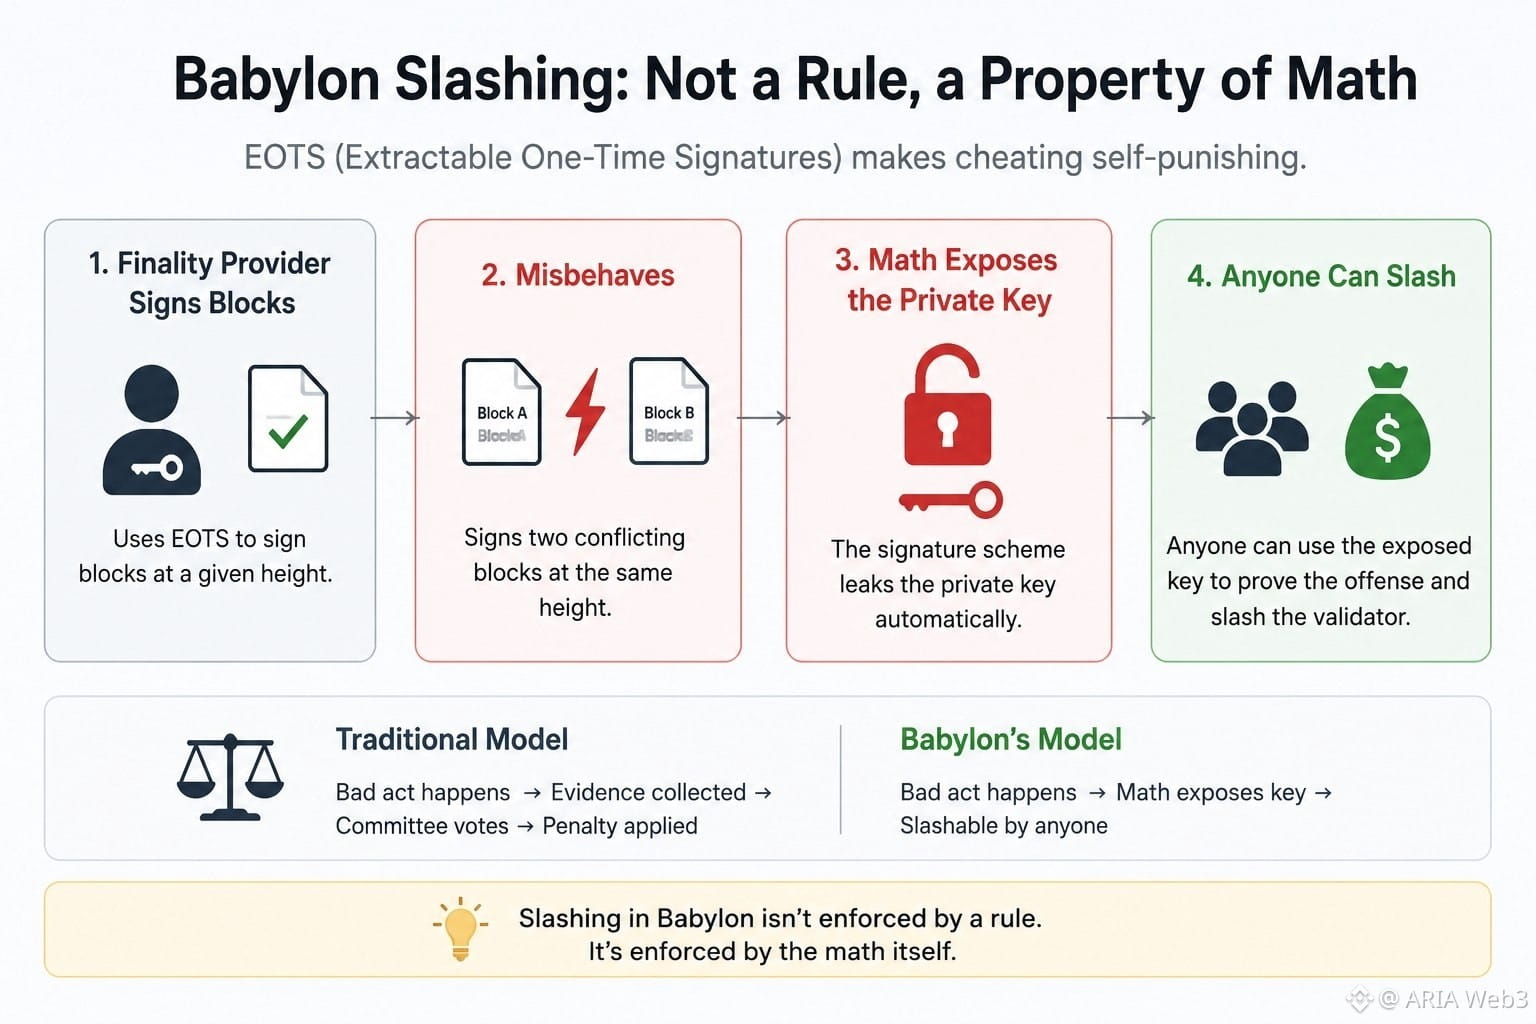
Instead I found something called EOTS — Extractable One-Time Signatures — the way Babylon's finality providers sign blocks.
I assumed it was just a fancier signature scheme. Then I read what "extractable" means.
If a finality provider signs two conflicting blocks at the same height, the signature math itself leaks their private key. Not as a penalty applied afterward. As a direct result of the act.
I sat with that for a second. There's no judge deciding guilt. The cheating and the exposure are the same event. That's different from how I usually think about enforcement — a bad act happens, then a separate process decides the consequence. Here, doing the bad thing is handing over the key to punish yourself.
Once I saw that, "slashing" stopped feeling like a rule Babylon enforces, and started feeling like something the math simply makes true on its own.
I still don't know how that holds up outside clean theory — implementation bugs, edge cases nobody planned for. Cryptography being correct on paper isn't the same as behaving correctly under real network stress.
But I like sitting with the idea that punishment here isn't a decision. It's a fact that reveals itself.
#baby $BABY @babylonlabs_io
I've read "slashing" in every Babylon post I've seen, and pictured the same thing every time: a validator misbehaves, and some rule takes their money.
That picture held up until I tried to explain who actually enforces it.
Is there a vote? A dispute period? Someone reviewing evidence?
I went looking for that process, expecting a committee.
Instead I found something called EOTS — Extractable One-Time Signatures — the way Babylon's finality providers sign blocks.
I assumed it was just a fancier signature scheme. Then I read what "extractable" means.
If a finality provider signs two conflicting blocks at the same height, the signature math itself leaks their private key. Not as a penalty applied afterward. As a direct result of the act.
I sat with that for a second. There's no judge deciding guilt. The cheating and the exposure are the same event. That's different from how I usually think about enforcement — a bad act happens, then a separate process decides the consequence. Here, doing the bad thing is handing over the key to punish yourself.
Once I saw that, "slashing" stopped feeling like a rule Babylon enforces, and started feeling like something the math simply makes true on its own.
I still don't know how that holds up outside clean theory — implementation bugs, edge cases nobody planned for. Cryptography being correct on paper isn't the same as behaving correctly under real network stress.
But I like sitting with the idea that punishment here isn't a decision. It's a fact that reveals itself.
#baby $BABY @BabylonLabs_io
1
1
72
·
--
翻訳参照
The more I read through Babylon's code this week, the more one small detail kept sticking in my head.
Every checkpoint sent to Bitcoin actually goes out as two separate transactions, not one. My first thought was redundancy, like a backup copy in case something gets orphaned. Turns out that's not it at all. A Bitcoin OP_RETURN output only holds 80 bytes, and a full checkpoint just doesn't fit in that space. So it gets split in half and sent as two txs, then pieced back together once both confirm. Simple once you know it, but I hadn't seen anyone point it out before.
What actually got me curious was who submits these.
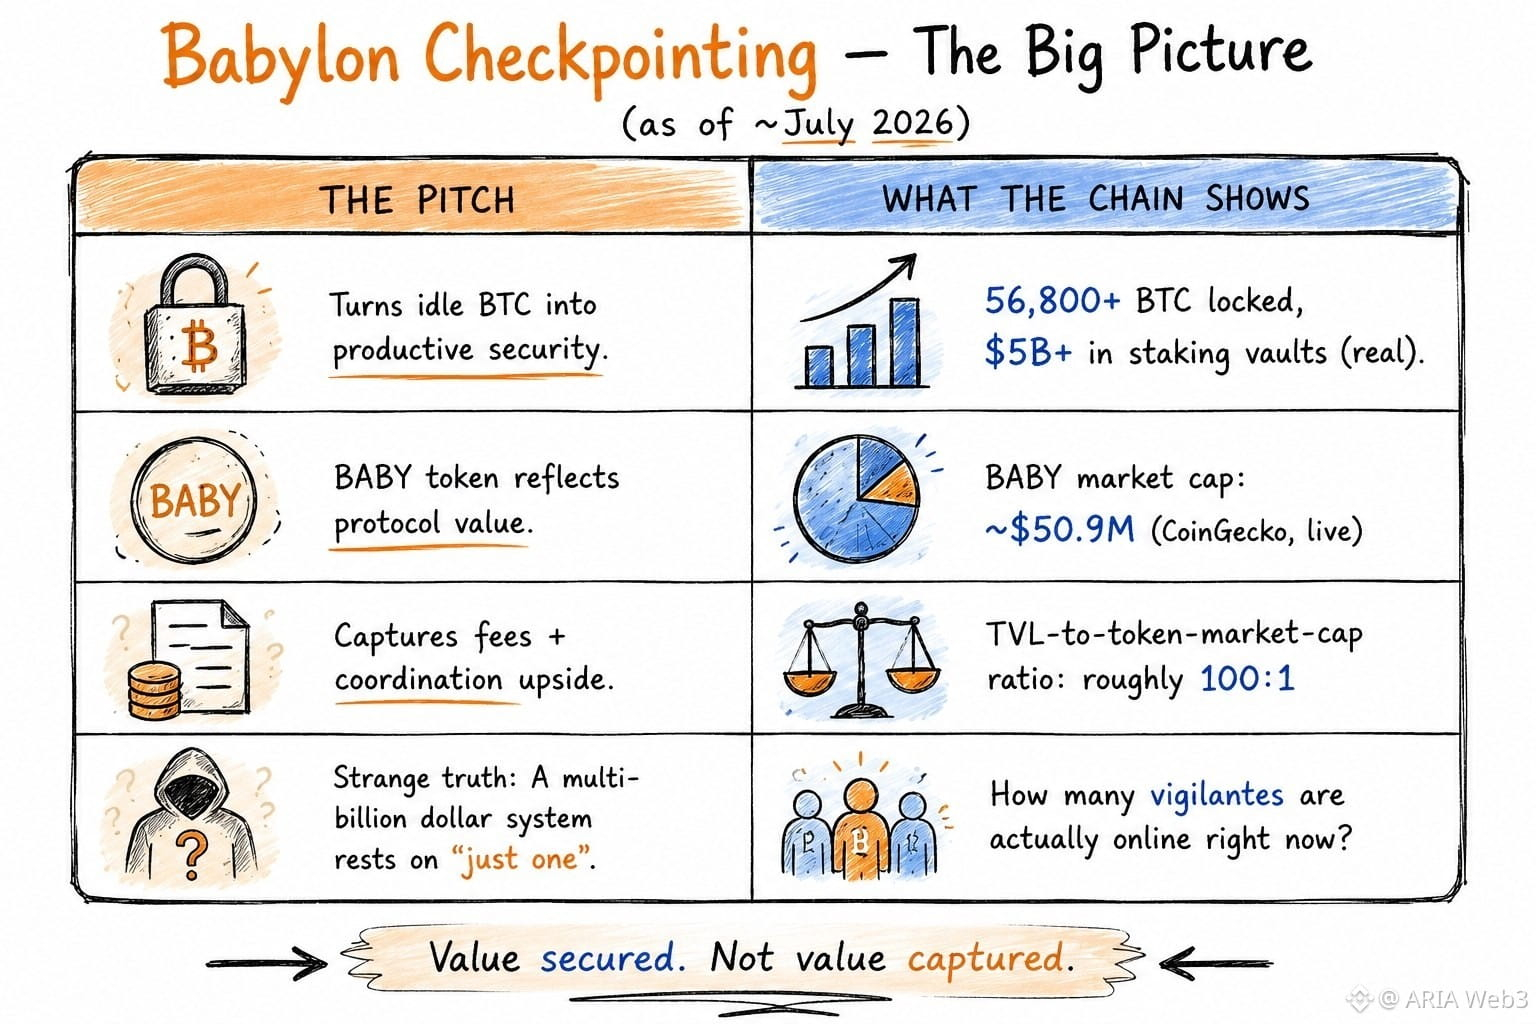
Not validators, not @babylonlabs_io itself, just anyone who wants to. They're called "vigilantes." You run the software, grab the checkpoint, pay the Bitcoin fee out of your own pocket, and broadcast it. No bond, no whitelist, nothing stopping you from just... stopping. And the whole system only needs one of these people online and honest at any given moment. Not a majority, just one.
Feels strange knowing a multi-billion dollar staking system quietly rests on that. Makes me wonder how many vigilantes are actually running right now, and whether most people staking through Babylon even know this part exists.
$BABY #baby
The more I read through Babylon's code this week, the more one small detail kept sticking in my head.
Every checkpoint sent to Bitcoin actually goes out as two separate transactions, not one. My first thought was redundancy, like a backup copy in case something gets orphaned. Turns out that's not it at all. A Bitcoin OP_RETURN output only holds 80 bytes, and a full checkpoint just doesn't fit in that space. So it gets split in half and sent as two txs, then pieced back together once both confirm. Simple once you know it, but I hadn't seen anyone point it out before.
What actually got me curious was who submits these.
Not validators, not @BabylonLabs_io itself, just anyone who wants to. They're called "vigilantes." You run the software, grab the checkpoint, pay the Bitcoin fee out of your own pocket, and broadcast it. No bond, no whitelist, nothing stopping you from just... stopping. And the whole system only needs one of these people online and honest at any given moment. Not a majority, just one.
Feels strange knowing a multi-billion dollar staking system quietly rests on that. Makes me wonder how many vigilantes are actually running right now, and whether most people staking through Babylon even know this part exists.
$BABY #baby
16
4
87
·
--
翻訳参照
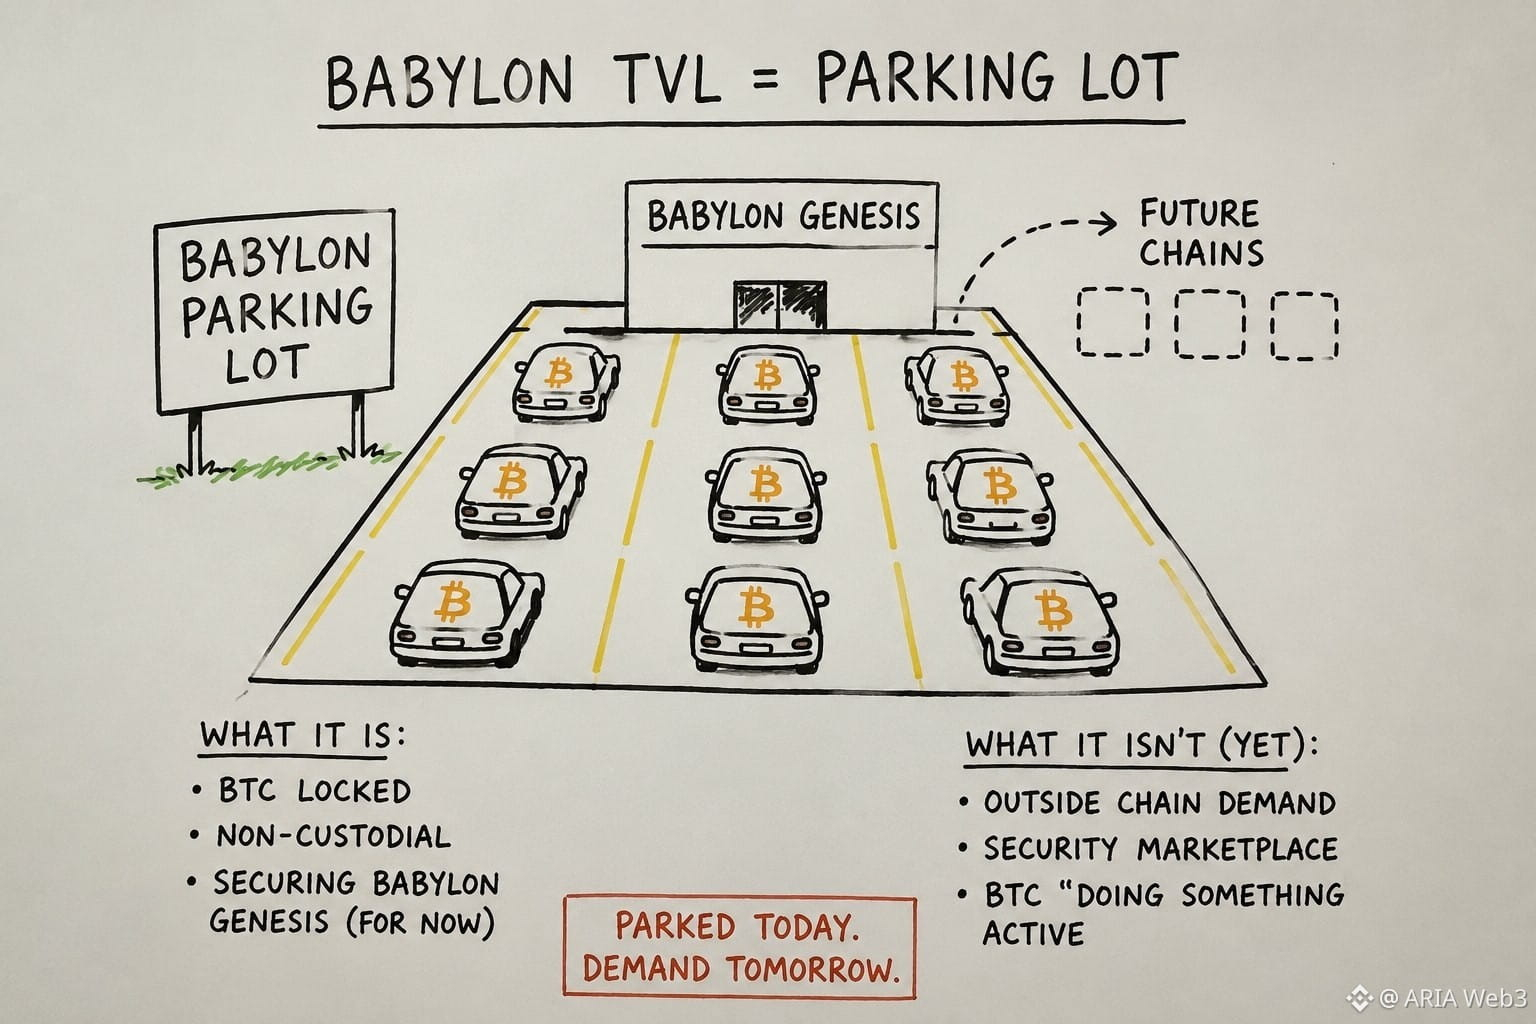
Kept assuming Babylon's TVL chart was a demand chart. It isn't. It's a parking lot.
Multi-staking, the feature that lets one BTC deposit secure several PoS chains at once, is still the headline pitch.
But almost all the staked BTC right now backs one chain: Babylon Genesis, which also happens to be the control plane for every future network that's supposed to plug in later. So the number being read as "security demand" is mostly capital sitting inside the system that built the measuring stick. Not dishonest, just sequencing. Bootstrap supply first, prove the mechanism, let demand catch up. Every security marketplace starts this way.
But it means TVL answers a question nobody's really asking, can BTC be locked non-custodially to back validators, instead of the one that matters: do outside chains value that security enough to pay for it over their own token inflation. You can feel the market already sensing this. BABY's valuation against the BTC parked behind it doesn't move like a demand asset. It moves like a token still waiting to find out what it's for. The uncomfortable read: Babylon may have solved the harder cryptographic problem before solving the easier economic one. Most infrastructure bets assume the tech is the bottleneck. What if here it never was?
#baby $BABY @babylonlabs_io
Kept assuming Babylon's TVL chart was a demand chart. It isn't. It's a parking lot.
Multi-staking, the feature that lets one BTC deposit secure several PoS chains at once, is still the headline pitch.
But almost all the staked BTC right now backs one chain: Babylon Genesis, which also happens to be the control plane for every future network that's supposed to plug in later. So the number being read as "security demand" is mostly capital sitting inside the system that built the measuring stick. Not dishonest, just sequencing. Bootstrap supply first, prove the mechanism, let demand catch up. Every security marketplace starts this way.
But it means TVL answers a question nobody's really asking, can BTC be locked non-custodially to back validators, instead of the one that matters: do outside chains value that security enough to pay for it over their own token inflation. You can feel the market already sensing this. BABY's valuation against the BTC parked behind it doesn't move like a demand asset. It moves like a token still waiting to find out what it's for. The uncomfortable read: Babylon may have solved the harder cryptographic problem before solving the easier economic one. Most infrastructure bets assume the tech is the bottleneck. What if here it never was?
#baby $BABY @BabylonLabs_io
6
3
86
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
閲覧回数 12,510
559人が討論中
暗号資産課税をめぐる議論が激しさを増しています。UniswapとAndreessen Horowitz(a16z)は、イリノイ州が提案する暗号資産税制からDeFiを免除するよう求めています。両者が懸念しているのは、分散型金融プロトコルやカストディを伴わないプラットフォームが不公平な税負担を強いられ、イノベーションが鈍化し、暗号資産の開発がより困難になる可能性があることです。DeFiプラットフォームでは、従来の仲介業者を介さずにデジタル資産を取引・管理できるため、従来型の金融に適用される税制を当てはめると深刻な課題が生じるおそれがあります。規制当局は、公平な課税、投資家保護、イノベーションのバランスを見いだす必要があり、これは米国の暗号資産業界にとって重要な局面となる可能性があります。🚀
主な懸念は、提案されている0.2%の税が、取引利益ではなく取引額を基準に算出されることです。Uniswap、a16z、DeFi Education Fundは、ウォレットからの出金やクロスチェーンブリッジを課税対象から除外するよう求める一方、秘密鍵の記録を保管する義務にも反対しています。イリノイ州は、裁判所の承認を条件に、施行を2027年7月1日まで延期することに同意しました。この結果は、他の米国各州がDeFi課税にどう取り組むかにも影響を及ぼす可能性があります。The Defiant +2
どう思いますか🤔?分散性を守るためにDeFi取引は非課税にすべきでしょうか。それとも、暗号資産プラットフォームも従来の税制に従うべきでしょうか?🤔
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
Volatile
·いいね:3件
·閲覧回数 107
HKDollarStablecoinHKDAPToLaunchOnSolana
閲覧回数 7,903
327人が討論中
$1.5BInLeveragedCryptoBetsLiquidated
閲覧回数 24,128
218人が討論中