

Apex_Coin
8.2k 投稿
Apex_Coin
報告
ユーザーをブロック
Web3 explorer | Profits never rest | Riding the waves of crypto | Analyze. Trade. Earn. #BinanceLife
1.0K+ フォロー
14.3K+ フォロワー
4.9K+ いいね
投稿
すべて
引用
ライブ
·
--
翻訳参照
Ripple appears to be getting some serious attention from the institutional side.
BNY Mellon’s move to support custody for both XRP and RLUSD adds another layer of credibility around Ripple’s ecosystem. At the same time, Robinhood is working with RLUSD for institutional settlement and treasury use cases, which could matter if stablecoins become a bigger part of traditional financial operations.
And it wasn’t just XRP-related assets getting attention. BNB also showed strong performance, while BNB Standard Corporation’s Nasdaq presence adds another interesting angle to the broader BNB story.
The bigger question for me is whether these developments can turn into sustained institutional demand, rather than just short-term market excitement.
204
·
--
韓国の暗号資産税をめぐる話が、また興味深くなってきました。
🇰🇷
暗号資産の利益に対する22%の課税は、当初2022年に導入される予定でしたが、3度延期され、現在の目標日は2027年1月1日となっています。
ところが、その日付もまだ確定ではないかもしれません。
報道によると、10月20日、財務当局者が国内最大手の取引所5社(Upbit、Bithumb、Coinone、Gopax、Korbit)と会合を開き、業界が2027年の導入に本当に対応できるのかを話し合いました。
同時に、パク・ミンギュ議員は10月16日、課税をさらに延期し、今度は2029年まで先送りする法案を提出しました。
興味深いのは、問題が単に税率だけではないということです。
年間の暗号資産利益のうち250万ウォンを超える部分に22%の税が課される予定ですが、これを適切に実施するために必要な報告・データ基盤には、依然として課題があるようです。
ここで重要なのは、政府がさらなる延期を正式に承認したわけではないという点です。変更するには、引き続き国会での採決が必要です。
それでも、韓国の暗号資産市場には1,300万人以上が関わっていることを考えると、圧力が高まっているのは明らかです。
皮肉だと思うのは、韓国がステーブルコインをより規制された金融商品として扱う方向に進めている一方で、暗号資産の利益に課税するための基本的な枠組みは、いまだに先送りされていることです。
延期すれば、市場が準備する時間をより多く確保できるのかもしれません。
しかし、さらに2年延期すれば、個人投資家が新たに暗号資産市場に参入するのでしょうか。それとも、同じ問題をただ先送りするだけなのでしょうか?
#Crypto #Bitcoin #CryptoNews #CryptoTax #BinanceSquare $APR
{future}(APRUSDT)
韓国の暗号資産税をめぐる話が、また興味深くなってきました。
🇰🇷
暗号資産の利益に対する22%の課税は、当初2022年に導入される予定でしたが、3度延期され、現在の目標日は2027年1月1日となっています。
ところが、その日付もまだ確定ではないかもしれません。
報道によると、10月20日、財務当局者が国内最大手の取引所5社(Upbit、Bithumb、Coinone、Gopax、Korbit)と会合を開き、業界が2027年の導入に本当に対応できるのかを話し合いました。
同時に、パク・ミンギュ議員は10月16日、課税をさらに延期し、今度は2029年まで先送りする法案を提出しました。
興味深いのは、問題が単に税率だけではないということです。
年間の暗号資産利益のうち250万ウォンを超える部分に22%の税が課される予定ですが、これを適切に実施するために必要な報告・データ基盤には、依然として課題があるようです。
ここで重要なのは、政府がさらなる延期を正式に承認したわけではないという点です。変更するには、引き続き国会での採決が必要です。
それでも、韓国の暗号資産市場には1,300万人以上が関わっていることを考えると、圧力が高まっているのは明らかです。
皮肉だと思うのは、韓国がステーブルコインをより規制された金融商品として扱う方向に進めている一方で、暗号資産の利益に課税するための基本的な枠組みは、いまだに先送りされていることです。
延期すれば、市場が準備する時間をより多く確保できるのかもしれません。
しかし、さらに2年延期すれば、個人投資家が新たに暗号資産市場に参入するのでしょうか。それとも、同じ問題をただ先送りするだけなのでしょうか?
#Crypto #Bitcoin #CryptoNews #CryptoTax #BinanceSquare $APR
106
·
--
#Kite のAIエージェントをめぐる議論について考えていたのですが、見落としがちなことが一つあります。エージェントが賢いからといって、自動的に信頼できるとは限りません。
AIにサービスの購入やAPIへのアクセス、あるいは代理での支払いを行う権限を与える場面を想像してみてください。すると本当に重要なのは、そのエージェントに実際どのような操作が許されているのか、そしてその行動をどう検証できるのかということです。
そこが、私がKite AIに興味を持っている点です。
Agent Passportを使えば、エージェントは独自のIDとウォレットを持ちながら、ユーザーが設定した権限の範囲内で動作できます。つまり、AIに資金やサービスへの無制限のアクセスを渡すのではなく、実行できることに明確な制限を設けられます。
決済や取引の基盤も重要です。エージェントが実在する企業やほかのエージェントとやり取りするようになるなら、その活動を追跡でき、より簡単に検証できる必要があります。
これは、AIモデルを単に賢くすることよりも、はるかに大きな課題だと思います。賢いエージェントはより良い判断を下せるかもしれません。しかし、IDや権限、信頼性の高い決済インフラがなければ、その判断は現実の経済では役に立たない可能性があります。
今は、開発者がこうしたツールで実際に何を作るのかを見ることに、より関心があります。デモや実験の段階を超えて、人々が本当に使うアプリケーションへと発展するのでしょうか?
私にとって、エージェント経済の真の試金石は、エージェントがどれほど賢くなるかではありません。
私たちに代わって行動するエージェントを、信頼できるかどうかです。
#KiteBBW $KITE
1
134
·
--
#earningsseason
$SMCI は、AIインフラをめぐる材料を背景に、再び上昇しています。
スーパー・マイクロ・コンピューターの株価は、暫定業績で四半期売上高の増加と予想を上回る利益率が示されたことを受け、10%近く上昇しました。この反応は納得できますが、私が注目したのは数字の背景にあるものです。ますます大規模化するAI処理を実行するために必要なサーバーやデータセンターシステムへの需要が、引き続き堅調なのです。
今後の大きな焦点は、この需要が実際に持続可能な利益へと結びつき続けるかどうかです。AIへの支出は依然として巨額ですが、ハードウェア分野の競争も激化しており、時間の経過とともに利益率を圧迫する可能性があります。
$SMCI がこの勢いを維持できれば、AIハードウェアやデータセンター関連セクター全体への注目が続く可能性があります。それでも、高い期待はそれ自体が課題になり得ます。今後の業績が、楽観的な見方を裏付け続ける必要があります。
#Aİ #Stocks #NASDAQ
1
232
·
--
以前は、ブロックチェーンの最大の強みのひとつは、すべてが可視化されていることだと思っていました。
でも、まだ執行されていない注文の視点から考えるようになりました。
条件が満たされる前にネットワークがあなたの意図を把握できるなら、その情報はもはや本当に中立とは言えません。他の参加者はそれに反応できます。戦略は、実行される機会を得る前にコピーされたり、先回りされたり、取引に利用されたりする可能性があります。
そこが、NillionのCovenantsについて私が特に興味を持っている点です。
単に「取引を非公開にする」という話ではありません。情報が他の人にとって有用になるタイミングを変える、という考え方に近いものです。
指示をEthereum上に記録しつつ、必要な条件が成立するまで実際の詳細を読み取れない状態にできます。つまり、ブロックチェーンはロジックを引き続き強制できる一方で、戦略は必ずしも早い段階で自らをさらす必要がありません。
これはかなり重要な違いだと感じます。
というのも、オンチェーンの金融活動の一部で本当に問題なのは、ブロックチェーンの透明性が高すぎることではないのかもしれません。透明になるタイミングが適切ではない、ということです。
もちろん、コンセプトが機能するからといって、問題が解決したと決めつけるつもりはありません。複雑さ、実行コスト、信頼性、そしてより複雑なDeFi環境でこうした非公開の条件がどう振る舞うかについては、まだ疑問が残っています。プライバシーを高めることは、裏側の仕組みが増えることでもあります。
そして、そのトレードオフに注目しています。
$DUSK がNillionの7段階ロードマップの第1段階であり、すでにメインネットで稼働していることから、純粋に理論上のテストネット実験よりも興味を引かれます。
オンチェーン市場の次の一歩は、すべてを隠すことではないのかもしれません。
何を、そしていつ可視化すべきかを見極めることなのかもしれません。
完全に透明な注文板と、意図が本当に重要になる時点で初めて可視化されるオンチェーンシステムなら、どちらを選びますか?
#Nillion #NIL #Dusk #Covenants
1
280
·
--
#dusk $DUSK @Dusk_Foundation
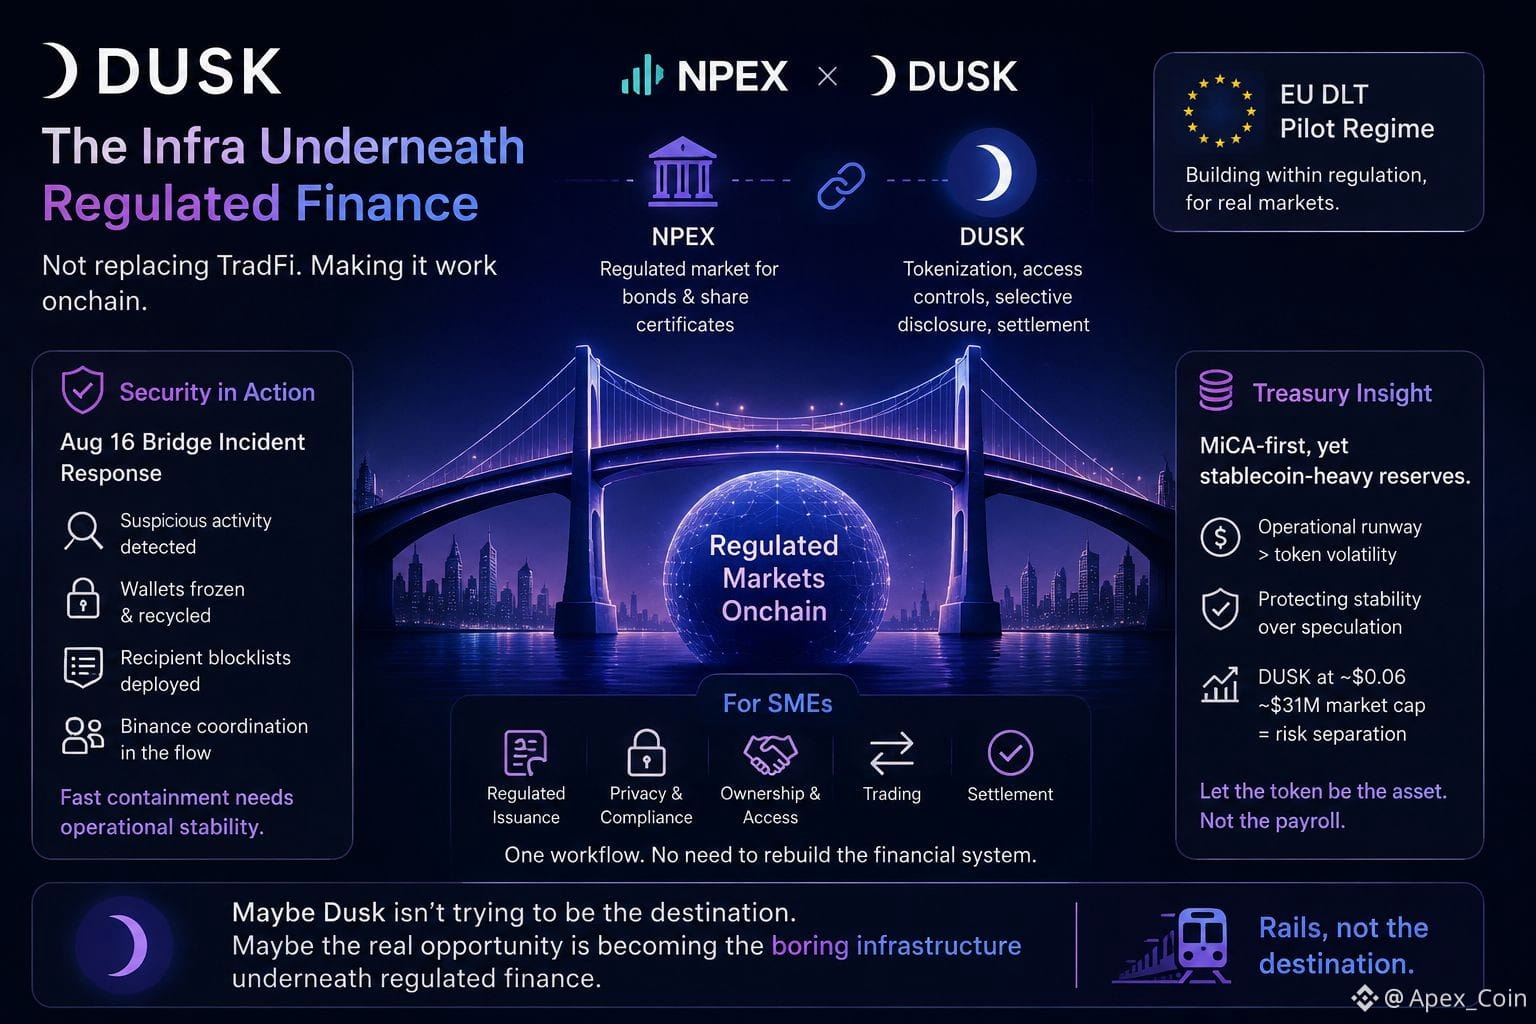
私はDuskを、ただの別のRWAチェーンだと思っていました。ですが、マーケットデータがその物語と矛盾し始めたんです。
今日のDUSKは約0.072ドルで、時価総額は約4300万ドル、24時間の出来高は400万ドルです。
これは、Duskが築こうとしている金融インフラに比べるとあまりにも小さい。
トークンのチャートではなく、アーキテクチャを見てください。
NPEXは規制されたSME市場を提供します。Duskは、発行・取引・決済のためのブロックチェーン層を提供しつつ、プライバシー、選択的開示、コンプライアンスがワークフローに組み込まれています。彼らのモデルはEUのDLTパイロット体制をベースに開発されています。
そして、私がより面白いと感じるのは、その矛盾です。
Duskは規制された金融をプログラマブルにしたいと考えていますが、その最大の価値は、ブロックチェーンをエンドユーザーにほとんど見えない形にすることから生まれるかもしれません。
この点は、橋(ブリッジ)でのインシデントでも明らかになりました。
監視が不審な活動を検知し、ブリッジのサービスが停止され、アドレスがリサイクルされ、受取人のブロッキングが導入され、さらにBinanceとの連携も行われました。
これはトークンの物語ではありません。運用上のインフラです。
そして、ここにSMEが関わってきます。
問題は、別のトークンを作ることではありません。
企業に対して、暗号を中心に金融システムを作り直させることなく、発行→コンプライアンス→所有→取引→決済をつなぐことです。
だから私は、DuskをRWAの「行き先」としてではなく、規制された実行(execution)レイヤーとして捉え始めています。
皮肉ですね?
もしDuskが成功すれば、最大の証明は「その下にあるブロックチェーンについて誰も語らないこと」かもしれません。
人々が気づくのは、規制された資産がついにこれまでと違う動きをすることだけです。
#dusk $DUSK @Dusk
私はDuskを、ただの別のRWAチェーンだと思っていました。ですが、マーケットデータがその物語と矛盾し始めたんです。
今日のDUSKは約0.072ドルで、時価総額は約4300万ドル、24時間の出来高は400万ドルです。
これは、Duskが築こうとしている金融インフラに比べるとあまりにも小さい。
トークンのチャートではなく、アーキテクチャを見てください。
NPEXは規制されたSME市場を提供します。Duskは、発行・取引・決済のためのブロックチェーン層を提供しつつ、プライバシー、選択的開示、コンプライアンスがワークフローに組み込まれています。彼らのモデルはEUのDLTパイロット体制をベースに開発されています。
そして、私がより面白いと感じるのは、その矛盾です。
Duskは規制された金融をプログラマブルにしたいと考えていますが、その最大の価値は、ブロックチェーンをエンドユーザーにほとんど見えない形にすることから生まれるかもしれません。
この点は、橋(ブリッジ)でのインシデントでも明らかになりました。
監視が不審な活動を検知し、ブリッジのサービスが停止され、アドレスがリサイクルされ、受取人のブロッキングが導入され、さらにBinanceとの連携も行われました。
これはトークンの物語ではありません。運用上のインフラです。
そして、ここにSMEが関わってきます。
問題は、別のトークンを作ることではありません。
企業に対して、暗号を中心に金融システムを作り直させることなく、発行→コンプライアンス→所有→取引→決済をつなぐことです。
だから私は、DuskをRWAの「行き先」としてではなく、規制された実行(execution)レイヤーとして捉え始めています。
皮肉ですね?
もしDuskが成功すれば、最大の証明は「その下にあるブロックチェーンについて誰も語らないこと」かもしれません。
人々が気づくのは、規制された資産がついにこれまでと違う動きをすることだけです。
1
5
193
·
--
#dusk $DUSK @Dusk_Foundation
最初は、DUSKの暗号アーキテクチャを「どのプリミティブを使っているか」という観点から捉えました。
それから私は、Merkleパスの追跡とHedgerのトランザクションフローを辿っていくうちに、より興味深いパターンが見えてきました。
DUSKは「暗号を減らそう」としているのではありません。最も理にかなう場所に、異なる暗号技術を配置しようとしているのです。
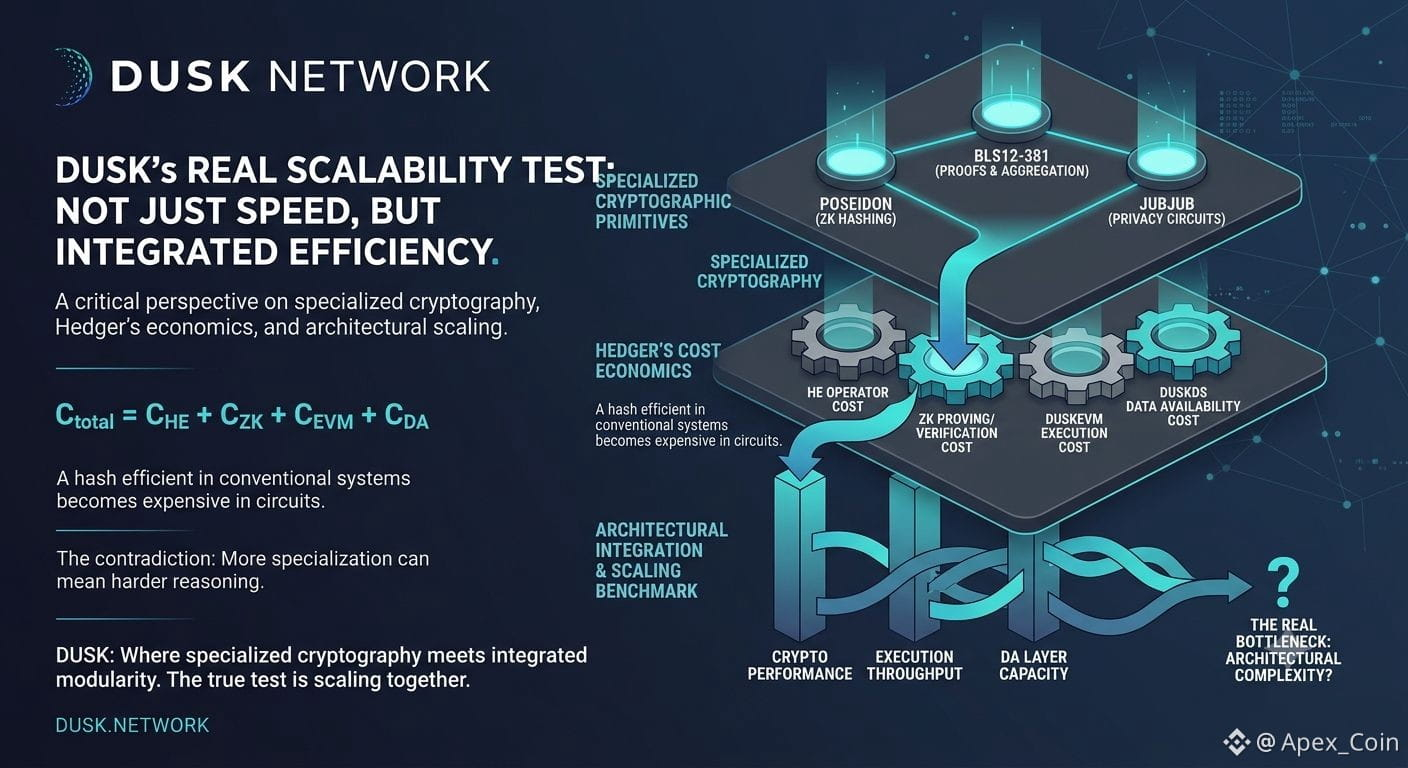
証明と署名のためにBLS12-381。プライバシー志向の回路作業のためにJubjub。ZK環境内でのハッシュにはPoseidon。
この違いが重要なのは、通常の計算とZK計算ではコスト構造がまったく異なるからです。従来のシステムでは効率的なハッシュも、それを回路制約へ翻訳すると高コストになり得ます。
さらに、BLS集約はもう一つの層を追加します。複数のアテステーションを集約できるため、検証作業とデータの圧力が減ります。
最初は、単純な効率化の話に見えます。
しかし、私がより面白いと感じる矛盾があります。
暗号をより専門化すれば、個々の操作はより効率化できる一方で、全体のアーキテクチャは理解しにくくなる可能性があります。
Hedgerの経済性を考えるときも、同じ問題が見えてきます。
機密トランザクションは単に「ガス+暗号」ではありません。そのコストは、HE、ZKの証明/検証、DuskEVMの実行、そしてDuskDSのデータ可用性から生まれます:
Ctotal = CHE + CZK + CEVM + CDA
つまり、ZKを2倍速くしても、必ずしもプライバシーが2倍安くなるわけではないのです。
だからこそ、私はDUSKの本当のスケーラビリティ評価は「暗号がどれだけ速くなるか」だけではないと思っています。
専門化された暗号、実行、データ可用性が、アーキテクチャ自体のボトルネック化なしに、ともにスケールできるかどうかです。
私が注目して見ていくベンチマークはそこです。
#dusk $DUSK @Dusk
最初は、DUSKの暗号アーキテクチャを「どのプリミティブを使っているか」という観点から捉えました。
それから私は、Merkleパスの追跡とHedgerのトランザクションフローを辿っていくうちに、より興味深いパターンが見えてきました。
DUSKは「暗号を減らそう」としているのではありません。最も理にかなう場所に、異なる暗号技術を配置しようとしているのです。
証明と署名のためにBLS12-381。プライバシー志向の回路作業のためにJubjub。ZK環境内でのハッシュにはPoseidon。
この違いが重要なのは、通常の計算とZK計算ではコスト構造がまったく異なるからです。従来のシステムでは効率的なハッシュも、それを回路制約へ翻訳すると高コストになり得ます。
さらに、BLS集約はもう一つの層を追加します。複数のアテステーションを集約できるため、検証作業とデータの圧力が減ります。
最初は、単純な効率化の話に見えます。
しかし、私がより面白いと感じる矛盾があります。
暗号をより専門化すれば、個々の操作はより効率化できる一方で、全体のアーキテクチャは理解しにくくなる可能性があります。
Hedgerの経済性を考えるときも、同じ問題が見えてきます。
機密トランザクションは単に「ガス+暗号」ではありません。そのコストは、HE、ZKの証明/検証、DuskEVMの実行、そしてDuskDSのデータ可用性から生まれます:
Ctotal = CHE + CZK + CEVM + CDA
つまり、ZKを2倍速くしても、必ずしもプライバシーが2倍安くなるわけではないのです。
だからこそ、私はDUSKの本当のスケーラビリティ評価は「暗号がどれだけ速くなるか」だけではないと思っています。
専門化された暗号、実行、データ可用性が、アーキテクチャ自体のボトルネック化なしに、ともにスケールできるかどうかです。
私が注目して見ていくベンチマークはそこです。
1
4
182
·
--
#dusk $DUSK @Dusk_Foundation
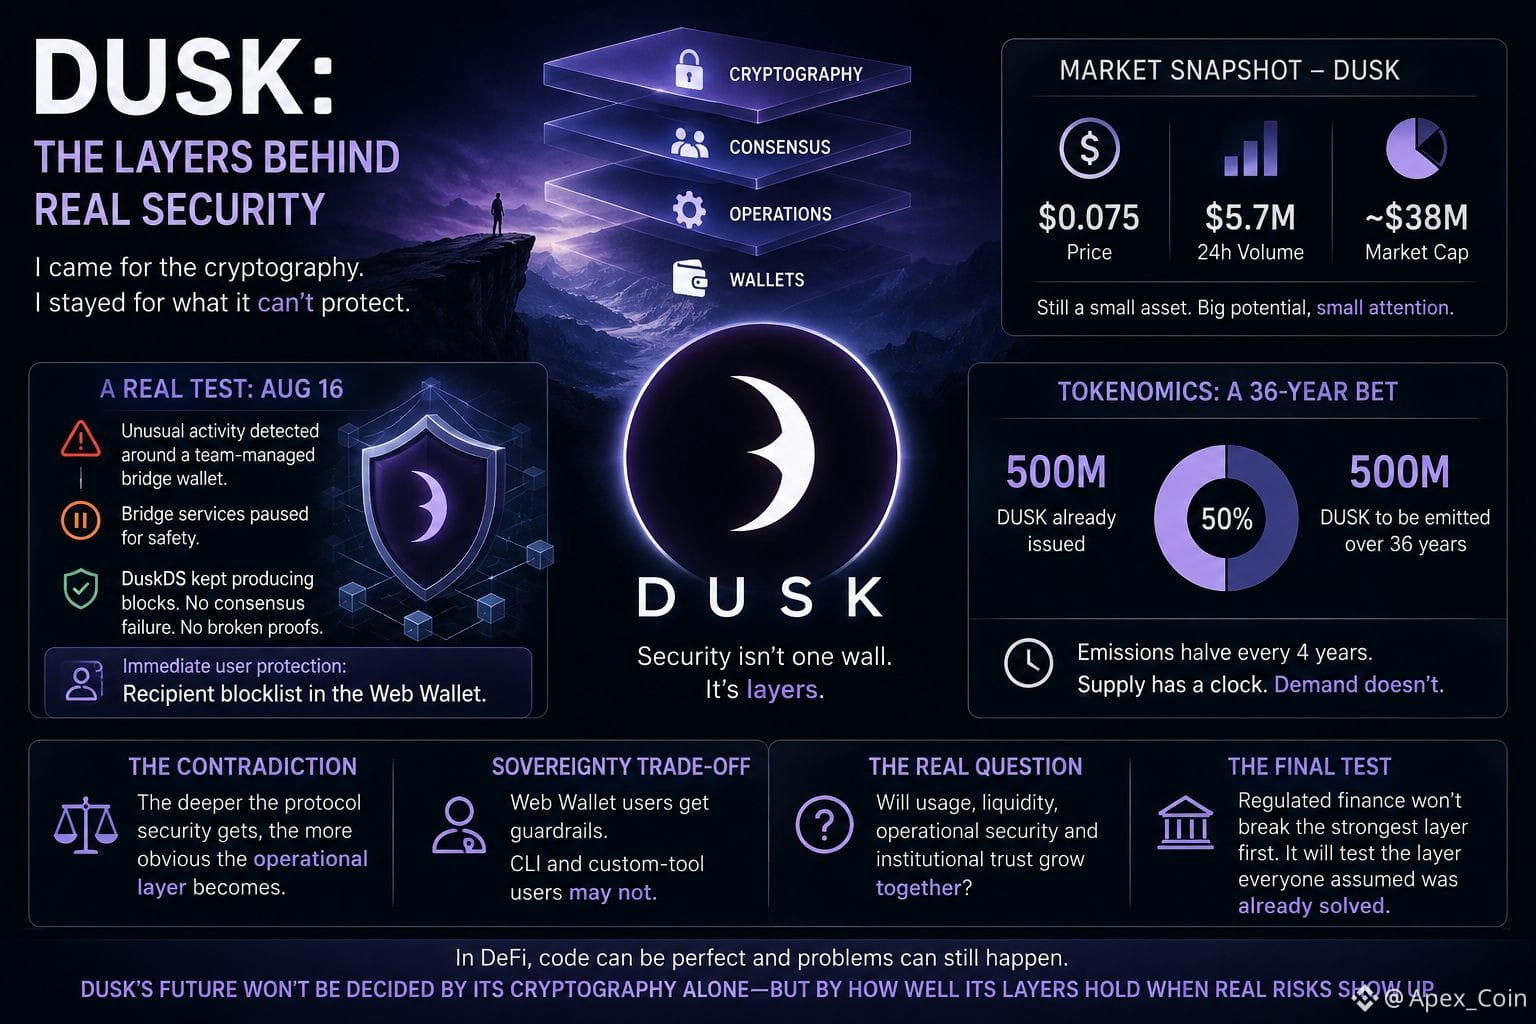
暗号のためにDuskの研究を始めました。けれども、暗号が守れないものに、より強く惹かれる結果になりました。
Argon2、Equihash、PLONK、そしてステージド・コンセンサス――このプロトコルには、相当なエンジニアリングが施されています。Duskは、状態を提案することと、投票者がそれに同意することを切り分けることで、「ブロックが生成された」ことが自動的に「状態が受理された」ことを意味しないようにし、追加のチェックポイントを作っています。
そして8月16日は、まったく別のリスク層を露わにしました。
チーム管理のブリッジ・ウォレットをめぐる異常な動きが、Duskにブリッジ・サービス停止を促しながらも、DuskDSはブロックを作り続けていたのです。直ちに講じられたユーザー保護は?Webウォレット上の受取人ブロックリストでした。
この矛盾は見落とされやすい:
プロトコルのセキュリティが深まるほど、運用レイヤーの重要性がより明確になる。
そして市場は今も、DUSKを小さな資産として扱っています。現在の価格は約0.075ドルで、24時間の出来高はおよそ570万ドル、時価総額は約3800万ドルです。
一方で、トークンのモデルはもっと大きな未来を前提に設計されています。すでに発行済みのDUSKは5億枚、さらに追加で36年間にわたって別の5億枚が放出され、4年ごとに半減します。
だから私は、「Duskの暗号がもう優れていないのか」を問うているわけではありません。
「利用、流動性、運用上のセキュリティ、そして機関投資家の信頼が、一緒に成長できるのか」を問うています。
なぜなら、規制された金融は、おそらく最初に“最も強い層”を壊しにくるからです。
最初に試されるのは、「すでに解決済みだと思われていた」層でしょう。
#dusk $DUSK @Dusk
暗号のためにDuskの研究を始めました。けれども、暗号が守れないものに、より強く惹かれる結果になりました。
Argon2、Equihash、PLONK、そしてステージド・コンセンサス――このプロトコルには、相当なエンジニアリングが施されています。Duskは、状態を提案することと、投票者がそれに同意することを切り分けることで、「ブロックが生成された」ことが自動的に「状態が受理された」ことを意味しないようにし、追加のチェックポイントを作っています。
そして8月16日は、まったく別のリスク層を露わにしました。
チーム管理のブリッジ・ウォレットをめぐる異常な動きが、Duskにブリッジ・サービス停止を促しながらも、DuskDSはブロックを作り続けていたのです。直ちに講じられたユーザー保護は?Webウォレット上の受取人ブロックリストでした。
この矛盾は見落とされやすい:
プロトコルのセキュリティが深まるほど、運用レイヤーの重要性がより明確になる。
そして市場は今も、DUSKを小さな資産として扱っています。現在の価格は約0.075ドルで、24時間の出来高はおよそ570万ドル、時価総額は約3800万ドルです。
一方で、トークンのモデルはもっと大きな未来を前提に設計されています。すでに発行済みのDUSKは5億枚、さらに追加で36年間にわたって別の5億枚が放出され、4年ごとに半減します。
だから私は、「Duskの暗号がもう優れていないのか」を問うているわけではありません。
「利用、流動性、運用上のセキュリティ、そして機関投資家の信頼が、一緒に成長できるのか」を問うています。
なぜなら、規制された金融は、おそらく最初に“最も強い層”を壊しにくるからです。
最初に試されるのは、「すでに解決済みだと思われていた」層でしょう。
2
2
152
·
--
#dusk $DUSK @Dusk_Foundation
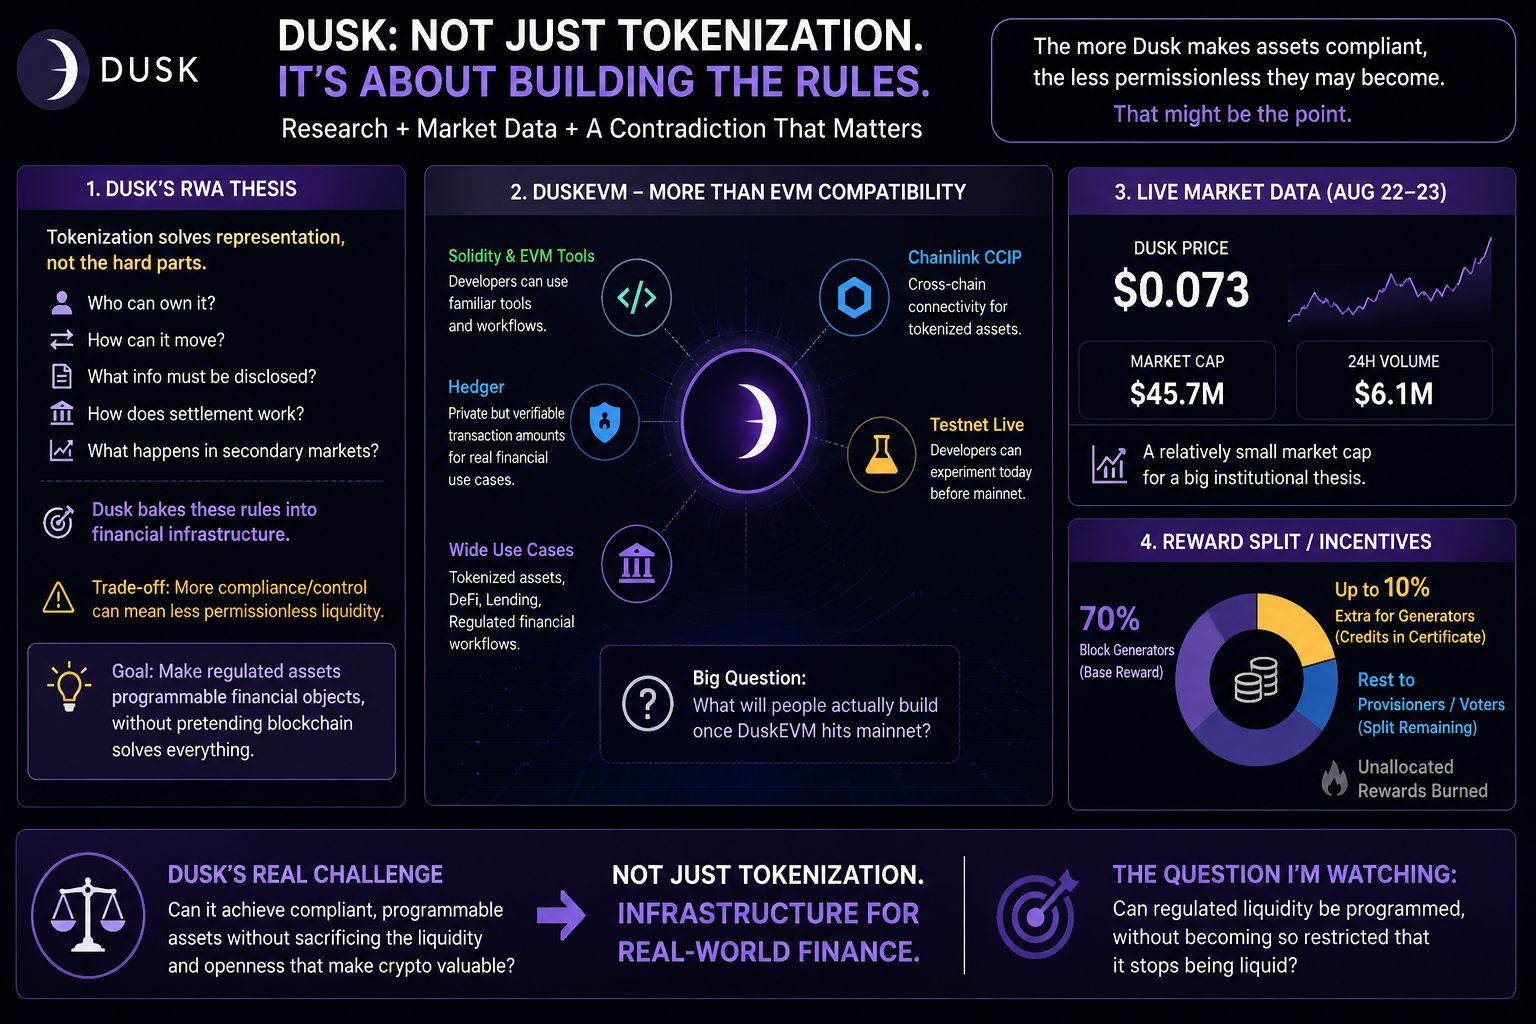
私はDuskをRWAチェーンとして見始めました。深く掘るほど、面白い矛盾があることに気づきました。それは次の通りです:
Duskが資産をコンプライアンス対応にしていくほど、彼らが目指すパーミッションレス性は薄れていく可能性がある。
それは必ずしも欠点ではありません。むしろ狙いそのものかもしれません。
トークン化は資産の表現方法だけを変えます。買い手、流動性、法的権利を生み出すわけではありません。Duskは、それらのルールをインフラそのものに押し込もうとしています。誰が資産を保有できるのか、どのように移動するのか、何が開示されるのか、そして決済がどのように機能するのか。
DuskEVMはそれをより実現しやすくします。開発者はSolidityと馴染みのあるEVMツールを使えます。さらにHedgerは、機密性のある一方で検証可能なトランザクションデータを追加します。Chainlink CCIPもまた、チェーンをまたいだトークン化資産の接続に向けたDuskの道筋を提供します。
そして市場を確認しました。
DUSKは約$0.073で、時価総額はおよそ$45.7M、直近24時間の出来高は$6.1Mです(8月22〜23日時点)。
これは、市場がまだ比較的小規模なネットワークを、はるかに大きい機関投資家向けの構想に対して価格付けしている、ということを示しています。
インセンティブもまた興味深いです。ブロック生成者には70%+最大10%が与えられ、開発と委員会が残りを受け取ります。
だから私の問いは「Duskが資産をトークン化できるか」ではありません。
規制された流動性は、流動性であり続けるために必要以上に制限されることなく、プログラム可能になり得るのか——その点です。
私はそこを見ています。
#dusk $DUSK @Dusk
私はDuskをRWAチェーンとして見始めました。深く掘るほど、面白い矛盾があることに気づきました。それは次の通りです:
Duskが資産をコンプライアンス対応にしていくほど、彼らが目指すパーミッションレス性は薄れていく可能性がある。
それは必ずしも欠点ではありません。むしろ狙いそのものかもしれません。
トークン化は資産の表現方法だけを変えます。買い手、流動性、法的権利を生み出すわけではありません。Duskは、それらのルールをインフラそのものに押し込もうとしています。誰が資産を保有できるのか、どのように移動するのか、何が開示されるのか、そして決済がどのように機能するのか。
DuskEVMはそれをより実現しやすくします。開発者はSolidityと馴染みのあるEVMツールを使えます。さらにHedgerは、機密性のある一方で検証可能なトランザクションデータを追加します。Chainlink CCIPもまた、チェーンをまたいだトークン化資産の接続に向けたDuskの道筋を提供します。
そして市場を確認しました。
DUSKは約$0.073で、時価総額はおよそ$45.7M、直近24時間の出来高は$6.1Mです(8月22〜23日時点)。
これは、市場がまだ比較的小規模なネットワークを、はるかに大きい機関投資家向けの構想に対して価格付けしている、ということを示しています。
インセンティブもまた興味深いです。ブロック生成者には70%+最大10%が与えられ、開発と委員会が残りを受け取ります。
だから私の問いは「Duskが資産をトークン化できるか」ではありません。
規制された流動性は、流動性であり続けるために必要以上に制限されることなく、プログラム可能になり得るのか——その点です。
私はそこを見ています。
6
5
140
·
--
#dusk $DUSK @Dusk_Foundation
CreatorPadのタスクに参加し、Hedgerもまた一般的なプライバシー訴求の一つだと思っていましたが、特に目を引いたのは、技術面が実際の出来事とどう結びついているかでした。
Duskの「強化コンクリート」ハッシュがPoseidonより約17倍高速だというのは紙の上では印象的です。しかし、8月16日の橋(ブリッジ)事故が、その技術が実際に何を意味するのかを考えさせてくれました。
チームは、ブリッジ運用に使われているウォレット周辺で不審な動きを確認し、影響を受けたアドレスを無効化し、ブリッジを停止。そのうえで、Web Walletに受取人のブロックリストを追加し、フラグが立てられたアドレスに資金が到達するのを止めました。
最初は、デフォルトで機密性を重視する設計のチェーンとしては、少し意外に感じました。でもそれによって、Duskがいう「プライバシー」とは何なのかを改めて考えることになりました。
たぶんここでのプライバシーは、すべてを永久に見えなくすることではありません。つまり、プロトコル、コンプライアンス層、あるいは権限を持つ関係者が、本当に何か問題が起きたときに介入できるようにしつつ、機微な情報は保護しておくことが中心なのだと思います。
それはCITADELともつながります。
すべての金融サービスに対してKYC情報を丸ごと共有するのではなく、プロバイダーが一度だけあなたを検証し、デジタルライセンスを発行することができます。その後、元の個人データを何度もさらすことなく、あなたが資格を満たしていることを証明できるようになります。
これは、規制のある金融にとってずっと現実的に思えます。
ただ、まだ一つ引っかかっている疑問があります。介入が必要になったとき、実際にその可視性を持つのは誰なのでしょうか?
そして「監査可能なプライバシー」とは、ユーザーが自分の見えているものを見られない場合でも、誰かが常に行動に十分な情報を見られるという意味なのでしょうか?
$DUSK
#dusk $DUSK @Dusk
CreatorPadのタスクに参加し、Hedgerもまた一般的なプライバシー訴求の一つだと思っていましたが、特に目を引いたのは、技術面が実際の出来事とどう結びついているかでした。
Duskの「強化コンクリート」ハッシュがPoseidonより約17倍高速だというのは紙の上では印象的です。しかし、8月16日の橋(ブリッジ)事故が、その技術が実際に何を意味するのかを考えさせてくれました。
チームは、ブリッジ運用に使われているウォレット周辺で不審な動きを確認し、影響を受けたアドレスを無効化し、ブリッジを停止。そのうえで、Web Walletに受取人のブロックリストを追加し、フラグが立てられたアドレスに資金が到達するのを止めました。
最初は、デフォルトで機密性を重視する設計のチェーンとしては、少し意外に感じました。でもそれによって、Duskがいう「プライバシー」とは何なのかを改めて考えることになりました。
たぶんここでのプライバシーは、すべてを永久に見えなくすることではありません。つまり、プロトコル、コンプライアンス層、あるいは権限を持つ関係者が、本当に何か問題が起きたときに介入できるようにしつつ、機微な情報は保護しておくことが中心なのだと思います。
それはCITADELともつながります。
すべての金融サービスに対してKYC情報を丸ごと共有するのではなく、プロバイダーが一度だけあなたを検証し、デジタルライセンスを発行することができます。その後、元の個人データを何度もさらすことなく、あなたが資格を満たしていることを証明できるようになります。
これは、規制のある金融にとってずっと現実的に思えます。
ただ、まだ一つ引っかかっている疑問があります。介入が必要になったとき、実際にその可視性を持つのは誰なのでしょうか?
そして「監査可能なプライバシー」とは、ユーザーが自分の見えているものを見られない場合でも、誰かが常に行動に十分な情報を見られるという意味なのでしょうか?
$DUSK
3
1
111
·
--
@termmax の固定金利ストーリーが魅力的に聞こえる理由はわかります。
予測可能な借入コストが手に入るからです。変動金利は動きが速いので、不確実性を固定することは当然のアップグレードに思えます。
でも、DefiLlamaの数字を確認すると、話はもう少し面白くなりました。
TermMaxのTVLは約31.22Mドルで、直近30日で7.2%減っています。この期間の手数料は20Kドル未満です。
つまり、30日間の全期間を通して20Kドルに満たないということで、日あたりの話ではありません。しかも9つのチェーンに分散しています。
このプロダクトが悪いと言っているわけではありません。ゼロクーポン債の構造やキュレーター・ヴォルトのモデルは、実際かなり興味深いです。
ただ私が疑問に思っているのは、機関投資家向けの語りと、実際にプロトコル内に置かれている資本との距離感です。
金利の確実性は役に立ちます。
難しいのは、機関投資家が本当にまだ大規模に資金を配分しているのか、それとも少数のキュレーター関係が活動の大半を担っているだけなのか、という点です。
その部分は、まだ私にははっきりしません。
キュレータのウォレットを見て、今月実際にネットで資本を追加しているのが誰なのか確認している人はいますか?
#terMAx #termmax
@TermMax の固定金利ストーリーが魅力的に聞こえる理由はわかります。
予測可能な借入コストが手に入るからです。変動金利は動きが速いので、不確実性を固定することは当然のアップグレードに思えます。
でも、DefiLlamaの数字を確認すると、話はもう少し面白くなりました。
TermMaxのTVLは約31.22Mドルで、直近30日で7.2%減っています。この期間の手数料は20Kドル未満です。
つまり、30日間の全期間を通して20Kドルに満たないということで、日あたりの話ではありません。しかも9つのチェーンに分散しています。
このプロダクトが悪いと言っているわけではありません。ゼロクーポン債の構造やキュレーター・ヴォルトのモデルは、実際かなり興味深いです。
ただ私が疑問に思っているのは、機関投資家向けの語りと、実際にプロトコル内に置かれている資本との距離感です。
金利の確実性は役に立ちます。
難しいのは、機関投資家が本当にまだ大規模に資金を配分しているのか、それとも少数のキュレーター関係が活動の大半を担っているだけなのか、という点です。
その部分は、まだ私にははっきりしません。
キュレータのウォレットを見て、今月実際にネットで資本を追加しているのが誰なのか確認している人はいますか?
#terMAx #termmax
1
1
191
·
--
#dusk $DUSK @Dusk_Foundation Duskを深掘りすればするほど、「パブリックなブロックチェーンほど信頼できる」という昔の前提を自分が疑うようになってきました。
今週Dusk Tradeを調べていたところ、あることが目に留まりました。
8月15日、Duskは中小企業(SME)に向けてプライベート・マーケットを開くという記事を公開しました。そこで、実際の取引プラットフォームを探してみることにしたのです。
Dusk自体はパブリックで、許可不要のL1です。でもDusk Tradeは、まだ完全には違います。
現時点では、待機リスト(ウェイトリスト)です。
私が面白いと思ったのは、Duskがプライバシーを「すべて隠すこと」として扱っていない点です。選択的開示なら、居住地や資格を、本人の全ての身元を晒すことなく証明できます。
これによって、「パブリック vs プライベート」という議論の捉え方が変わりました。
本当に問うべきなのは、「誰が何を見られるのか」、そして「どんな状況で」見られるのか、です。
金融市場であれば、これは実際より筋が通っています。証券取引では、おそらく最初からすべての詳細を誰にでも開示すべきではありませんが、それでも規制当局や認可された関係者には、正当な理由があるときに情報を検証する手段が必要です。
ただ、ここには興味深いギャップがあります。
プライバシー層はトラストレスであり得る一方、アクセス層は依然として、誰が承認されるかに左右されます。
私自身も少額をステークして数字を確認しました。供給の30%以上がロックされており、変動APRは約27%です。
しかし、ステークが取引アクセスを意味するわけではありません。
入口が2つ。待ち行列も2つ。
だから今は、その最初の資産とパートナーのグループに誰が入れるのか、そしてどんな条件なのかに、より関心があります。
私にとっては、それこそがDuskに対する本当の試験であって、単なる別のZKプライバシーの話ではないように感じます。
実際に、もう待機リストから外れた人はいますか?
#dusk $DUSK @Dusk Duskを深掘りすればするほど、「パブリックなブロックチェーンほど信頼できる」という昔の前提を自分が疑うようになってきました。
今週Dusk Tradeを調べていたところ、あることが目に留まりました。
8月15日、Duskは中小企業(SME)に向けてプライベート・マーケットを開くという記事を公開しました。そこで、実際の取引プラットフォームを探してみることにしたのです。
Dusk自体はパブリックで、許可不要のL1です。でもDusk Tradeは、まだ完全には違います。
現時点では、待機リスト(ウェイトリスト)です。
私が面白いと思ったのは、Duskがプライバシーを「すべて隠すこと」として扱っていない点です。選択的開示なら、居住地や資格を、本人の全ての身元を晒すことなく証明できます。
これによって、「パブリック vs プライベート」という議論の捉え方が変わりました。
本当に問うべきなのは、「誰が何を見られるのか」、そして「どんな状況で」見られるのか、です。
金融市場であれば、これは実際より筋が通っています。証券取引では、おそらく最初からすべての詳細を誰にでも開示すべきではありませんが、それでも規制当局や認可された関係者には、正当な理由があるときに情報を検証する手段が必要です。
ただ、ここには興味深いギャップがあります。
プライバシー層はトラストレスであり得る一方、アクセス層は依然として、誰が承認されるかに左右されます。
私自身も少額をステークして数字を確認しました。供給の30%以上がロックされており、変動APRは約27%です。
しかし、ステークが取引アクセスを意味するわけではありません。
入口が2つ。待ち行列も2つ。
だから今は、その最初の資産とパートナーのグループに誰が入れるのか、そしてどんな条件なのかに、より関心があります。
私にとっては、それこそがDuskに対する本当の試験であって、単なる別のZKプライバシーの話ではないように感じます。
実際に、もう待機リストから外れた人はいますか?
5
4
191
·
--
#termmax @termmax
今日はTermMaxのバルツを見ていて、最初に見ていた数字がもしかすると間違っていたかもしれないと気づきました。
APYは最も目につきやすい指標ですが、実際に何を得ようとしているのかを十分に教えてくれるわけではありません。
USDC Vault V2を例にすると、TVLは約$5.82M、APYは4.36%、利用率は75.7%で、つまり現在は資本の約24.3%が遊休状態です。
それから配分をさらに深掘りしました。
約68.98%が単一の市場に集中していて、LLTVは92%です。
私にとって、こうした数字はAPYよりもはるかにバルツの実態を語ってくれます。資本が実際にどこへ向かっているのか、そして、その利回りの下にどんなリスクがあるのかを示してくれるからです。
それにより、TermMaxがどのように基礎ポジションを構成しているのかにも目が向きました。
ローンは、ここでは単一の大きなポジションではありません。担保はロックされ、借り手にはGearing Token(GT)が渡されます。一方で債務側は、Fixed-Rate Token(FT)とX Token(XT)に分けられています。
この分離は私にとって重要です。というのも、この形だとエクスポージャーが理解しやすく、取引もしやすくなるからです。固定金利型のエクスポージャーを望む人は、借り入れポジション全体を自分で抱えずにFTだけを保有できます。
そして、その上にバルツ層が乗ります。
MEV CapitalやKeyrockのようなキュレーターは、異なる期日の市場に預金を配分できるため、ユーザーは満期や金利を毎回手作業で選ぶ必要がありません。マッチング待ちの資本であっても、ベースの利回りを得られます。
結果として、見るほどAPYから始めたくなくなってきました。
私のチェックリストは次のようになりつつあります:
利用率 → 配分の集中度 → LLTV → バルツ上限 → タイムロック → APY
というのも、5,000万ドルの上限、24時間のタイムロック、あるいは集中した配分のほうが、APYが4%か6%かという話よりも、ずっと大きな意味を持つことがあるからです。
APYは、バルツを判断するために使う最後の数字であるべきだ、と思い始めています。最初に見る数字ではない。
まず、資本がどこへ向かうのかを理解する。
次に、ポジションがどのように構成されているのかを理解する。
そして、その利回りが本当に価値があるのかを判断する。
#termmax @TermMax
今日はTermMaxのバルツを見ていて、最初に見ていた数字がもしかすると間違っていたかもしれないと気づきました。
APYは最も目につきやすい指標ですが、実際に何を得ようとしているのかを十分に教えてくれるわけではありません。
USDC Vault V2を例にすると、TVLは約$5.82M、APYは4.36%、利用率は75.7%で、つまり現在は資本の約24.3%が遊休状態です。
それから配分をさらに深掘りしました。
約68.98%が単一の市場に集中していて、LLTVは92%です。
私にとって、こうした数字はAPYよりもはるかにバルツの実態を語ってくれます。資本が実際にどこへ向かっているのか、そして、その利回りの下にどんなリスクがあるのかを示してくれるからです。
それにより、TermMaxがどのように基礎ポジションを構成しているのかにも目が向きました。
ローンは、ここでは単一の大きなポジションではありません。担保はロックされ、借り手にはGearing Token(GT)が渡されます。一方で債務側は、Fixed-Rate Token(FT)とX Token(XT)に分けられています。
この分離は私にとって重要です。というのも、この形だとエクスポージャーが理解しやすく、取引もしやすくなるからです。固定金利型のエクスポージャーを望む人は、借り入れポジション全体を自分で抱えずにFTだけを保有できます。
そして、その上にバルツ層が乗ります。
MEV CapitalやKeyrockのようなキュレーターは、異なる期日の市場に預金を配分できるため、ユーザーは満期や金利を毎回手作業で選ぶ必要がありません。マッチング待ちの資本であっても、ベースの利回りを得られます。
結果として、見るほどAPYから始めたくなくなってきました。
私のチェックリストは次のようになりつつあります:
利用率 → 配分の集中度 → LLTV → バルツ上限 → タイムロック → APY
というのも、5,000万ドルの上限、24時間のタイムロック、あるいは集中した配分のほうが、APYが4%か6%かという話よりも、ずっと大きな意味を持つことがあるからです。
APYは、バルツを判断するために使う最後の数字であるべきだ、と思い始めています。最初に見る数字ではない。
まず、資本がどこへ向かうのかを理解する。
次に、ポジションがどのように構成されているのかを理解する。
そして、その利回りが本当に価値があるのかを判断する。
1
3
131
·
--
#dusk $DUSK @Dusk_Foundation Duskを深く見れば見るほど、
「ブロックチェーンを非公開にできるか?」というより興味深いのは
私たちはすでに、プライバシーは構築できることを知っています。
難しいのは、何かを非公開にしたあとに何が起こるのかです。
もし金融取引が残高や取引相手、機密データを隠すなら、
他の全員はそれが有効な取引だったことをどうやってまだ知るのでしょう?
そこで、私にとってDuskが面白くなってきます。
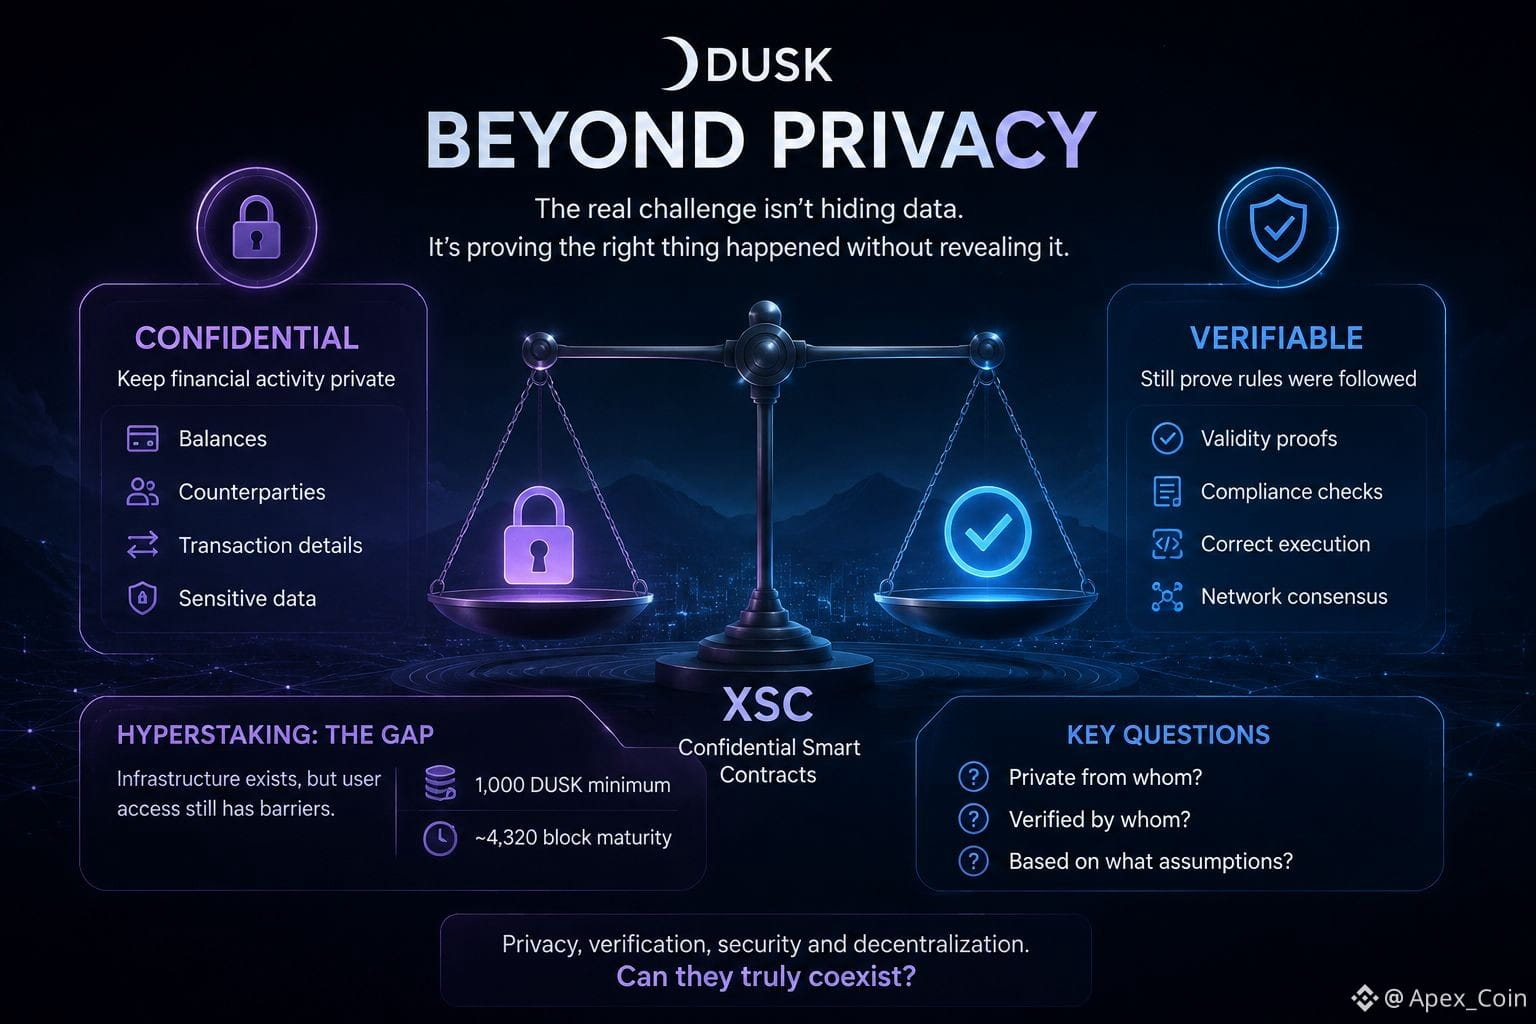
Its XSC approachは、扱いにくいこの中間地点に座ろうとしています:
金融活動は機密のままにしつつ、
それでもネットワークがルールが守られ、実行が正しかったことを検証するのに十分な証明を提供する。
そして率直に言うと、ここが多くのプライバシー物語が単純化しすぎるところだと思います。
バリデータがすべてを見られるなら、いったい何が「非公開」なのでしょう?
もし機密情報を見られないなら、私たちはどんな暗号学的な前提に依拠しているのでしょう?
さらに、システムが複雑になりすぎたら、プライバシーは得られても
パフォーマンスや合成可能性(composability)、あるいは開発者の採用までも失ってしまわないでしょうか?
もう一つ、Hyperstakingで見つけた小さな例も興味深かったです。
Duskは、契約がユーザーの代わりにステークできるような基盤を提供できますが、
最低1,000 DUSKと、およそ4,320ブロックの成熟期間が、
実際のユーザー体験にはまだ大きく影響します。
この違いは見落とされがちです:
基盤は、ユーザーと同じだけアクセス可能でなくても、開発者には利用できる場合がある。
だから私にとってDuskは、もはや「プライベート・ブロックチェーン」の話ではありません。
もっと、プライバシー、検証、安全性、分散化が
本当に同時に共存できるのか、そしてどれかがこっそり他を弱めることなく成立するのか、
それが問題です。
私はまだ、その点を理解しようとしています。
ブロックチェーンが「ある活動は非公開だ」と言うとき、
本当の問いはこうあるべきです:
#dusk $DUSK @Dusk_Foundation
それは誰から非公開なのか、誰が検証するのか、そしてどんな前提に基づいているのか?
#dusk $DUSK @Dusk Duskを深く見れば見るほど、
「ブロックチェーンを非公開にできるか?」というより興味深いのは
私たちはすでに、プライバシーは構築できることを知っています。
難しいのは、何かを非公開にしたあとに何が起こるのかです。
もし金融取引が残高や取引相手、機密データを隠すなら、
他の全員はそれが有効な取引だったことをどうやってまだ知るのでしょう?
そこで、私にとってDuskが面白くなってきます。
Its XSC approachは、扱いにくいこの中間地点に座ろうとしています:
金融活動は機密のままにしつつ、
それでもネットワークがルールが守られ、実行が正しかったことを検証するのに十分な証明を提供する。
そして率直に言うと、ここが多くのプライバシー物語が単純化しすぎるところだと思います。
バリデータがすべてを見られるなら、いったい何が「非公開」なのでしょう?
もし機密情報を見られないなら、私たちはどんな暗号学的な前提に依拠しているのでしょう?
さらに、システムが複雑になりすぎたら、プライバシーは得られても
パフォーマンスや合成可能性(composability)、あるいは開発者の採用までも失ってしまわないでしょうか?
もう一つ、Hyperstakingで見つけた小さな例も興味深かったです。
Duskは、契約がユーザーの代わりにステークできるような基盤を提供できますが、
最低1,000 DUSKと、およそ4,320ブロックの成熟期間が、
実際のユーザー体験にはまだ大きく影響します。
この違いは見落とされがちです:
基盤は、ユーザーと同じだけアクセス可能でなくても、開発者には利用できる場合がある。
だから私にとってDuskは、もはや「プライベート・ブロックチェーン」の話ではありません。
もっと、プライバシー、検証、安全性、分散化が
本当に同時に共存できるのか、そしてどれかがこっそり他を弱めることなく成立するのか、
それが問題です。
私はまだ、その点を理解しようとしています。
ブロックチェーンが「ある活動は非公開だ」と言うとき、
本当の問いはこうあるべきです:
#dusk $DUSK @Dusk
それは誰から非公開なのか、誰が検証するのか、そしてどんな前提に基づいているのか?
20
10
237
·
--
#termmax @termmax ポイントの報酬が止まったとき、何が残るのか?
いまのTermMaxについて、より面白い問いはこっちだと思う。
ウォレットが150万以上、日次アクティブが9万以上というのは印象的に見えるけれど、ウォレットの活動量だけでは、実際にどれだけの人がレンディング・プロダクトを必要としているのかは分からない。
ユーザーがウォレットを接続し、タスクをこなし、XP/AP/MPを集め、キャンペーンを完了しているのは、そこに将来のトークンが紐づいているから――という場合、それは参加ではあるが、プロダクト需要そのものとは同じではない。
本当の実験はTGEの後に始まる。
DAU、TVL、借入(ボロイング)量、利用率、そして特に手数料を見るべきだ。ポイントの重要度が下がっても、人々が供給し続け、借り続け、経済活動を生み出すなら、その巨大なウォレット数はずっと意味のあるものに見えてくる。
逆に、活動が崖のように落ちるなら、それもまた学びになる。
それは、150万のウォレットが偽物だったという意味ではない。主に獲得(アクイジション)の指標であって、プロダクトと市場の適合(PMF)の証明ではなかったということだ。
もう一つ、見過ごしたくない点がある:「4/4フェーズ完了」は「4/4支払い完了」と同じではない。$TMXの割り当て式と請求(クレーム)の仕組みが明確になるまでは、シーズン0を完了しただけでは各ユーザーが実際にいくら受け取るのかは分からない。
だから私にとっては、@termmax はまだ判定(ヴァーディクト)の段階ではない。
計測(メジャーメント)の段階にある。
TGEの前は、問いはこうだった:
インセンティブで何人のユーザーを惹きつけられるか?
TGEの後は、問いがこう変わる:
ユーザーは、本当にプロダクトを必要としているからこそ、どれだけ居続けるのか?
この違いは、ウォレット数以上に多くのことを教えてくれる。
ポイントの報酬が止まったら、TermMaxのアクティビティはまだ維持できると思う?
#termmax @TermMax ポイントの報酬が止まったとき、何が残るのか?
いまのTermMaxについて、より面白い問いはこっちだと思う。
ウォレットが150万以上、日次アクティブが9万以上というのは印象的に見えるけれど、ウォレットの活動量だけでは、実際にどれだけの人がレンディング・プロダクトを必要としているのかは分からない。
ユーザーがウォレットを接続し、タスクをこなし、XP/AP/MPを集め、キャンペーンを完了しているのは、そこに将来のトークンが紐づいているから――という場合、それは参加ではあるが、プロダクト需要そのものとは同じではない。
本当の実験はTGEの後に始まる。
DAU、TVL、借入(ボロイング)量、利用率、そして特に手数料を見るべきだ。ポイントの重要度が下がっても、人々が供給し続け、借り続け、経済活動を生み出すなら、その巨大なウォレット数はずっと意味のあるものに見えてくる。
逆に、活動が崖のように落ちるなら、それもまた学びになる。
それは、150万のウォレットが偽物だったという意味ではない。主に獲得(アクイジション)の指標であって、プロダクトと市場の適合(PMF)の証明ではなかったということだ。
もう一つ、見過ごしたくない点がある:「4/4フェーズ完了」は「4/4支払い完了」と同じではない。$TMXの割り当て式と請求(クレーム)の仕組みが明確になるまでは、シーズン0を完了しただけでは各ユーザーが実際にいくら受け取るのかは分からない。
だから私にとっては、@TermMax はまだ判定(ヴァーディクト)の段階ではない。
計測(メジャーメント)の段階にある。
TGEの前は、問いはこうだった:
インセンティブで何人のユーザーを惹きつけられるか?
TGEの後は、問いがこう変わる:
ユーザーは、本当にプロダクトを必要としているからこそ、どれだけ居続けるのか?
この違いは、ウォレット数以上に多くのことを教えてくれる。
ポイントの報酬が止まったら、TermMaxのアクティビティはまだ維持できると思う?
7
6
189
·
--
#dusk $DUSK @Dusk_Foundation
私は橋を期待していました。ところが、見つけたのは建築上の判断でした。
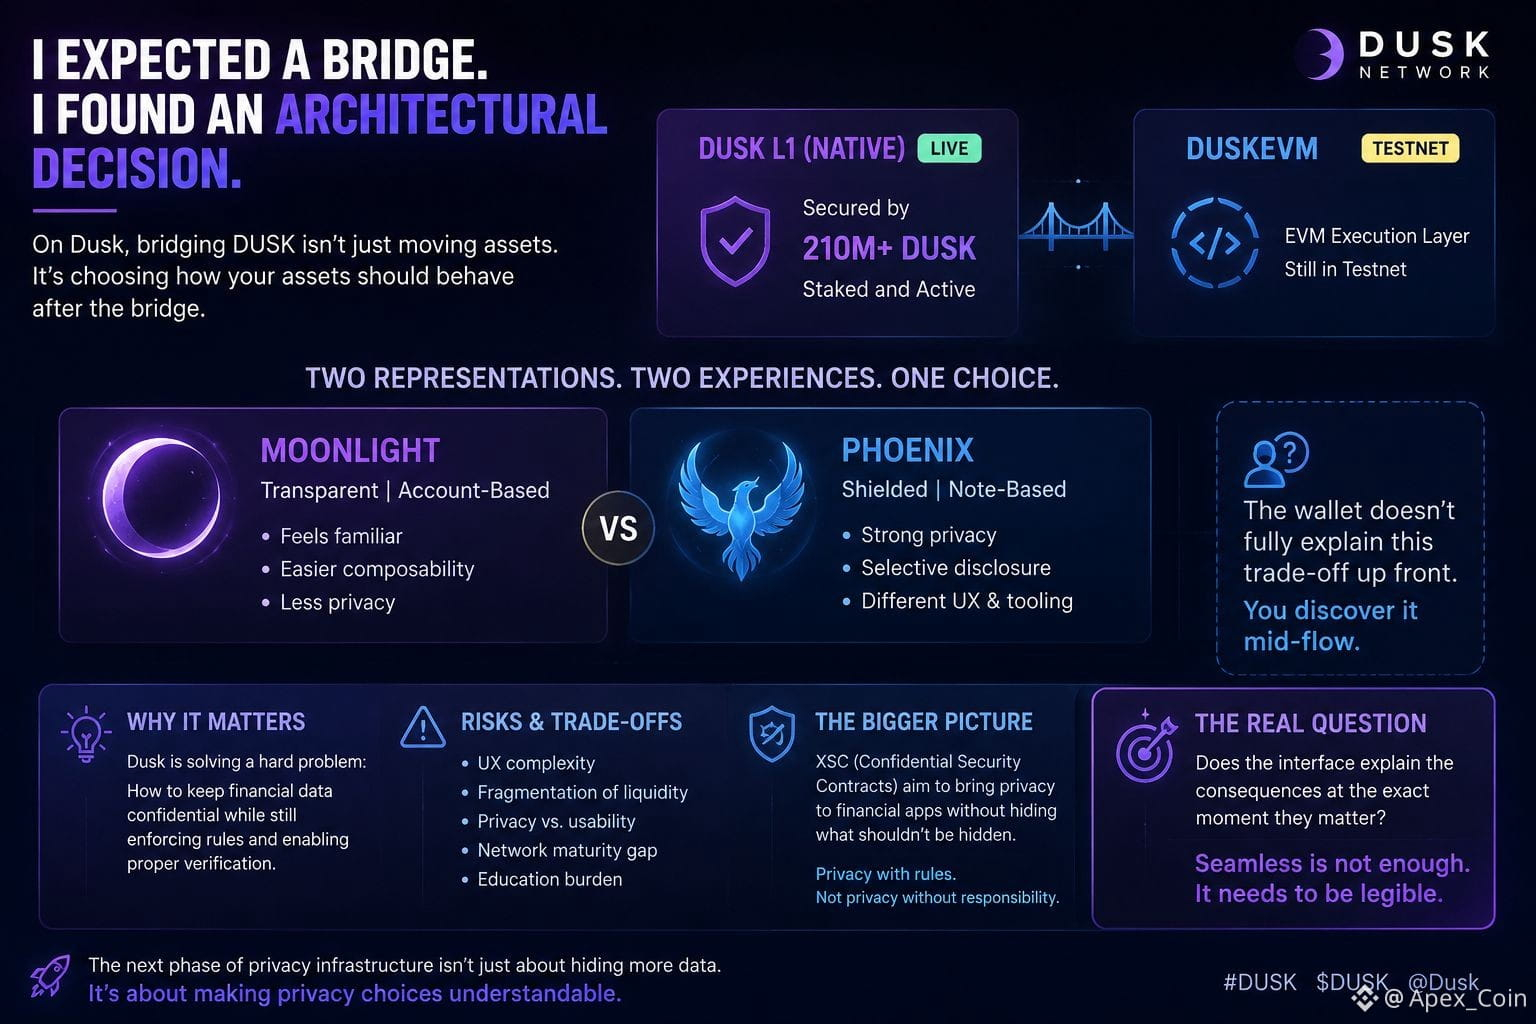
Duskの中を歩いていると、見落とされがちな何かに気づきました。ネイティブのDusk L1は稼働しており、210M+ DUSKによって保護されています。しかし、DuskEVMはまだTestnetとして提示されています。すると、その「橋」は複雑さをもう一段重ねることになります。
あなたがやっているのは、単にDUSKをAからBへ移すことではありません。
あなたは、Moonlightの透明な、口座ベースのモデルと、Phoenixの遮蔽された、ノートベースのモデルのどちらかを選んでいるのです。そしてその選択は、その後その資産で何をするかに影響し得ます。プライバシーから、特定の形式の有用性まで。
だから私は「シームレス」という言葉を考え直しました。
取引は技術的にはシームレスでも、理解するのが難しい場合があります。
私にとって、これはプライバシー重視の金融インフラにおけるより大きな課題です。DuskのXSCビジョンは興味深いです。プライバシーとはすべてを隠すことだとされるべきではないからです。金融アプリケーションには、なおルール、検証、そして制御された開示が必要です。
しかし、ユーザーが正しい選択をするために、アーキテクチャ全体を理解する必要があってはなりません。
Moonlight対Phoenixの設計が悪い、とは思いません。本当の問いは、影響が本当に問題になる「その瞬間」にインターフェースが結果を説明できているかどうかです。
プライバシーUXの次の一歩は、単に「もっとプライバシー」を増やすことではありません。
プライバシーを理解できるものにすることです。
#dusk $DUSK @Dusk
私は橋を期待していました。ところが、見つけたのは建築上の判断でした。
Duskの中を歩いていると、見落とされがちな何かに気づきました。ネイティブのDusk L1は稼働しており、210M+ DUSKによって保護されています。しかし、DuskEVMはまだTestnetとして提示されています。すると、その「橋」は複雑さをもう一段重ねることになります。
あなたがやっているのは、単にDUSKをAからBへ移すことではありません。
あなたは、Moonlightの透明な、口座ベースのモデルと、Phoenixの遮蔽された、ノートベースのモデルのどちらかを選んでいるのです。そしてその選択は、その後その資産で何をするかに影響し得ます。プライバシーから、特定の形式の有用性まで。
だから私は「シームレス」という言葉を考え直しました。
取引は技術的にはシームレスでも、理解するのが難しい場合があります。
私にとって、これはプライバシー重視の金融インフラにおけるより大きな課題です。DuskのXSCビジョンは興味深いです。プライバシーとはすべてを隠すことだとされるべきではないからです。金融アプリケーションには、なおルール、検証、そして制御された開示が必要です。
しかし、ユーザーが正しい選択をするために、アーキテクチャ全体を理解する必要があってはなりません。
Moonlight対Phoenixの設計が悪い、とは思いません。本当の問いは、影響が本当に問題になる「その瞬間」にインターフェースが結果を説明できているかどうかです。
プライバシーUXの次の一歩は、単に「もっとプライバシー」を増やすことではありません。
プライバシーを理解できるものにすることです。
14
7
214
·
--
#dusk $DUSK @Dusk_Foundation 私は、RWAトークン化の主な約束は仲介者を排除することだと思っていました。
でも、さらに深く@Dusk_Foundation を見てみると、その考えに疑問を持ちました。
私がトークンそのものよりも面白いと感じる小さな点があります。それは「何が残るのか」という部分です。
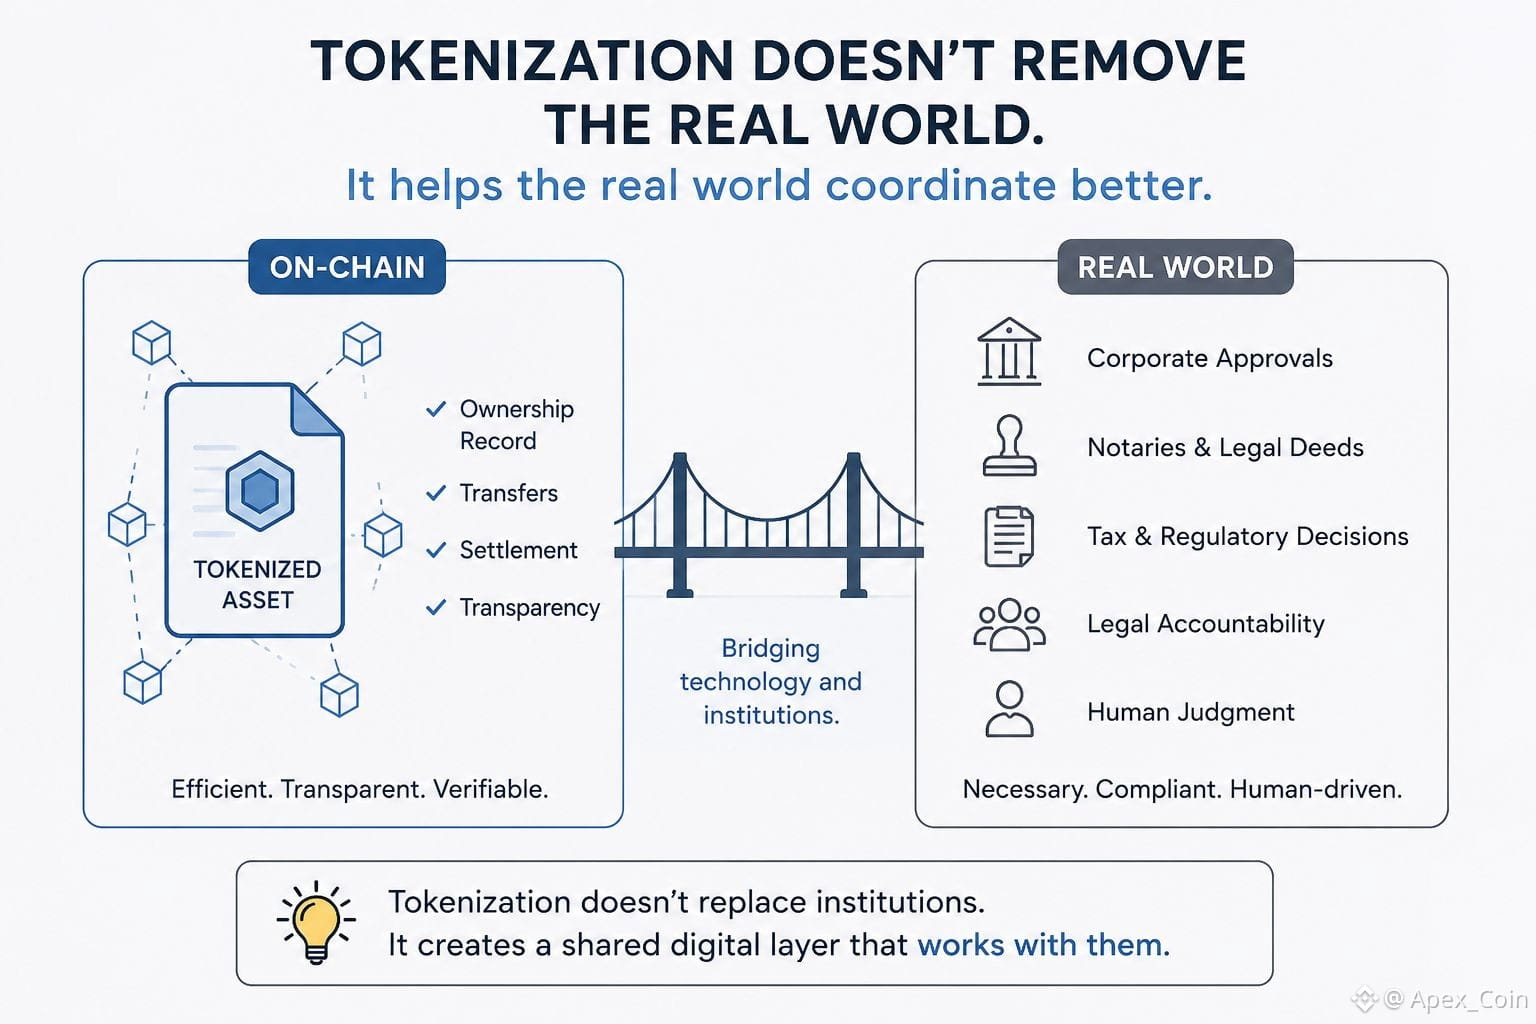
SMEの資産がオンチェーンに載せられた後でも、公証人、企業の承認、税務判断、法的チェック、そして人の判断が、その周りに残ったままになりえます。
つまり、トークン化は古い金融システムを消し去ることが本質ではないのかもしれません。
もしかすると、それはそうした複数のシステム同士の連携を、より痛みの少ないものにすることなのです。
発行体、投資家、弁護士、登記機関、カストディアン、そして決済システムは、同じ現実の異なるバージョンをそれぞれ維持し続けることになり得ます。同一のオンチェーン記録を共有できれば、その照合作業の一部、手作業による確認、そして決済の摩擦を減らせるかもしれません。
しかし重要な落とし穴があります。
トークンが譲渡可能であることは、自動的に基礎となる資産が法的に譲渡可能であることを意味しません。そして、何かをオンチェーンに載せても、それだけで流動性や買い手が魔法のように生まれるわけではありません。
同じ理由で、Duskの最近のインシデントに関する議論も興味深いと感じました。
問いは、技術的に何が起きたのかだけではありません。開示、説明責任、ガバナンス、そして出来事の「信頼される版」がどの情報になるのか、ということでもあります。
私にとって、どちらの話も同じ境界を示しています。
コードは多くのことを自動化できるが、制度(機関)は、コードが何を表現することを許されるのかを決めている。
おそらく、トークン化の本当の未来は「ブロックチェーンが現実世界に取って代わる」ことではないのかもしれません。
現実世界を少しだけうまく連携させるのがブロックチェーン、ということなのかもしれません。
それは派手ではないけれど、たぶんより現実的です。
あなたはどう思いますか?
#dusk $DUSK @Dusk 私は、RWAトークン化の主な約束は仲介者を排除することだと思っていました。
でも、さらに深く@Dusk を見てみると、その考えに疑問を持ちました。
私がトークンそのものよりも面白いと感じる小さな点があります。それは「何が残るのか」という部分です。
SMEの資産がオンチェーンに載せられた後でも、公証人、企業の承認、税務判断、法的チェック、そして人の判断が、その周りに残ったままになりえます。
つまり、トークン化は古い金融システムを消し去ることが本質ではないのかもしれません。
もしかすると、それはそうした複数のシステム同士の連携を、より痛みの少ないものにすることなのです。
発行体、投資家、弁護士、登記機関、カストディアン、そして決済システムは、同じ現実の異なるバージョンをそれぞれ維持し続けることになり得ます。同一のオンチェーン記録を共有できれば、その照合作業の一部、手作業による確認、そして決済の摩擦を減らせるかもしれません。
しかし重要な落とし穴があります。
トークンが譲渡可能であることは、自動的に基礎となる資産が法的に譲渡可能であることを意味しません。そして、何かをオンチェーンに載せても、それだけで流動性や買い手が魔法のように生まれるわけではありません。
同じ理由で、Duskの最近のインシデントに関する議論も興味深いと感じました。
問いは、技術的に何が起きたのかだけではありません。開示、説明責任、ガバナンス、そして出来事の「信頼される版」がどの情報になるのか、ということでもあります。
私にとって、どちらの話も同じ境界を示しています。
コードは多くのことを自動化できるが、制度(機関)は、コードが何を表現することを許されるのかを決めている。
おそらく、トークン化の本当の未来は「ブロックチェーンが現実世界に取って代わる」ことではないのかもしれません。
現実世界を少しだけうまく連携させるのがブロックチェーン、ということなのかもしれません。
それは派手ではないけれど、たぶんより現実的です。
あなたはどう思いますか?
24
11
190
·
--
#dusk $DUSK @Dusk_Foundation
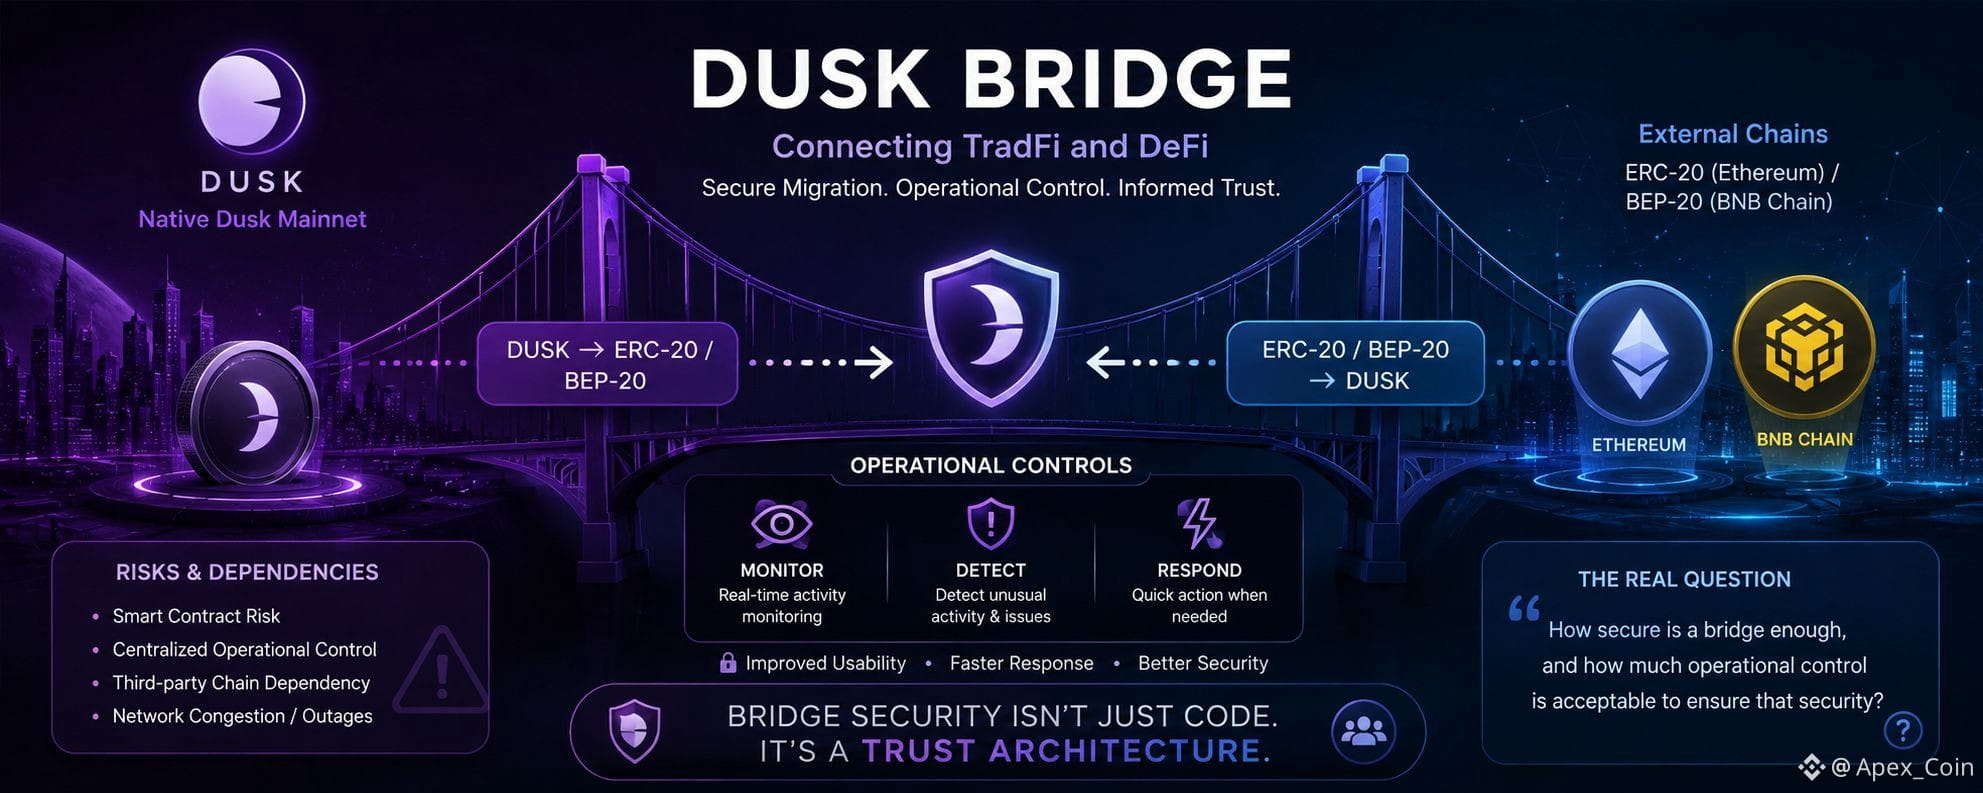
私はかなりシンプルな疑問から、@Dusk_Foundation ブリッジを調べ始めました:
「異なるチェーン間で $DUSK がどれくらい安全に移動できるのか?」
最初は、ブリッジは単にトークン用の道路のように見えます。
ネイティブの Dusk から ERC-20 または BEP-20 表現へ DUSK を移し、必要に応じて戻すだけです。
しかし深く調べるほど、
ブリッジのセキュリティはスマートコントラクトだけの話ではないと分かってきました。
人々が見落としがちな別の層があります。それは運用上の制御です。
異常な活動を監視し、技術的な問題を検知し、素早く対応できることは、もちろんブリッジをより安全にします。
もし何かがうまくいかなかった場合に、問題が自然に解決するのを待つだけでは、セキュリティ戦略とは言えません。
でもここに面白いトレードオフがあります。
ブリッジが持つ運用権限が大きいほど、次に問うべきことが重要になります:
「その権限を誰が管理しているのか?」
それは1つの主体ですか? マルチシグですか? 緊急アクションは制限されていますか?
資金は実際に凍結できるのか、それとも新たな移行だけを停止できるにとどまるのか?
そして、それらのアクションはユーザーが検証できるほど透明性があるのか?
ここで、ブリッジのセキュリティは“信頼予算”の問題になる、というのが私の考えです。
監視や介入を追加することで一種類のリスクは減らせるかもしれませんが、同時に別の信頼の前提を導入してしまう可能性があります。
それに加えて、スマートコントラクトのリスクや、Ethereum や BNB Chain のような外部ネットワークへの依存も考慮する必要があります。
もしそのスタックの一部で混雑や障害が起きれば、移行体験にも影響が出ます。
だから私は、正しい問いは単にこうだとは思いません:
「Dusk ブリッジは安全なのか?」
むしろこう問いたいです:
「このブリッジを安全にするために、私は具体的に何を信頼しているのか?」
私にとって、優れたブリッジ設計とは、必ずしも運用上の制御をゼロにすることではありません。
その制御を、限定し、透明にし、説明責任を持たせることが重要です。
それこそが、私がまだ考え続けている Dusk ブリッジの部分です。🤔
#dusk $DUSK @Dusk
私はかなりシンプルな疑問から、@Dusk ブリッジを調べ始めました:
「異なるチェーン間で $DUSK がどれくらい安全に移動できるのか?」
最初は、ブリッジは単にトークン用の道路のように見えます。
ネイティブの Dusk から ERC-20 または BEP-20 表現へ DUSK を移し、必要に応じて戻すだけです。
しかし深く調べるほど、
ブリッジのセキュリティはスマートコントラクトだけの話ではないと分かってきました。
人々が見落としがちな別の層があります。それは運用上の制御です。
異常な活動を監視し、技術的な問題を検知し、素早く対応できることは、もちろんブリッジをより安全にします。
もし何かがうまくいかなかった場合に、問題が自然に解決するのを待つだけでは、セキュリティ戦略とは言えません。
でもここに面白いトレードオフがあります。
ブリッジが持つ運用権限が大きいほど、次に問うべきことが重要になります:
「その権限を誰が管理しているのか?」
それは1つの主体ですか? マルチシグですか? 緊急アクションは制限されていますか?
資金は実際に凍結できるのか、それとも新たな移行だけを停止できるにとどまるのか?
そして、それらのアクションはユーザーが検証できるほど透明性があるのか?
ここで、ブリッジのセキュリティは“信頼予算”の問題になる、というのが私の考えです。
監視や介入を追加することで一種類のリスクは減らせるかもしれませんが、同時に別の信頼の前提を導入してしまう可能性があります。
それに加えて、スマートコントラクトのリスクや、Ethereum や BNB Chain のような外部ネットワークへの依存も考慮する必要があります。
もしそのスタックの一部で混雑や障害が起きれば、移行体験にも影響が出ます。
だから私は、正しい問いは単にこうだとは思いません:
「Dusk ブリッジは安全なのか?」
むしろこう問いたいです:
「このブリッジを安全にするために、私は具体的に何を信頼しているのか?」
私にとって、優れたブリッジ設計とは、必ずしも運用上の制御をゼロにすることではありません。
その制御を、限定し、透明にし、説明責任を持たせることが重要です。
それこそが、私がまだ考え続けている Dusk ブリッジの部分です。🤔
19
7
157
·
--
#termmax @termmax
いつもの「ゼロ・リクイデーションのレバレッジ物語」を期待してTaskMaxに踏み込みました。
しかし数字を見れば見るほど、次の問いがより面白くなりました:
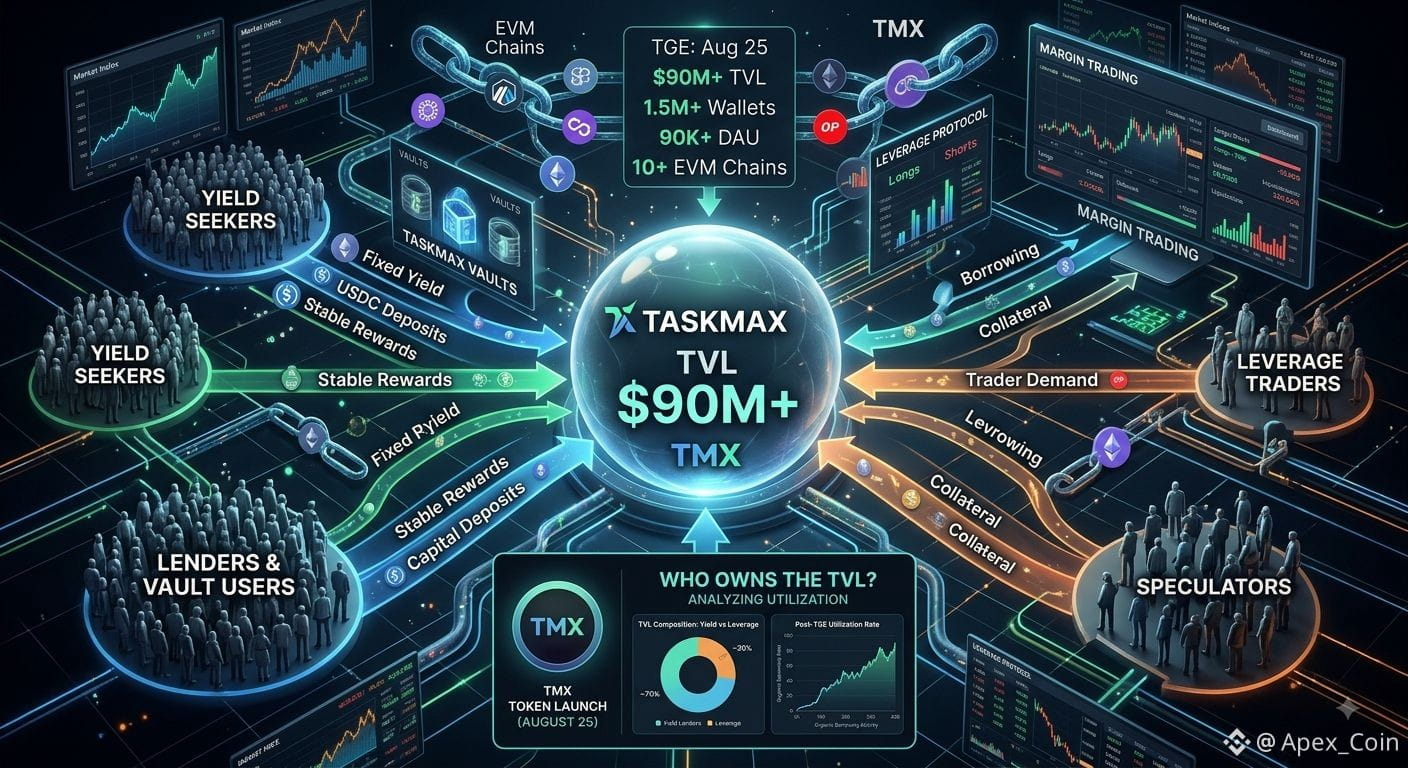
そもそもTVLの裏にいるのは誰なのか?
TMXのTGEは8月25日に確定しており、見出しの数字は無視しづらいです。
TVLは9,000万ドル超、登録ウォレットは150万超、さらに10のEVMチェーンで日次アクティブユーザーは9万人超。
とはいえ、 TVLそれ自体では私にはあまり分かりません。
私の目を引いたのは、資本のかなりの部分が、レバレッジを追いかけるトレーダーだけではなく、固定利回りを求める貸し手やヴォルト利用者から来ているように見える点です。
それはTGEの見方を変えます。
もしより大きいユーザーベースが本当に利回りを求める層なら、TMXの値動きは、語られている通りにレバレッジ・トレーダー主導で動いているわけではないかもしれません……。
利回りユーザーはより受動的になり得ますが、報酬が流動化した瞬間に、自然な売り手になることもあります。
一方で、レバレッジユーザーは別の種類の需要をもたらします。
彼らはより投機的で、よりアクティブで、そして市場環境に対してより敏感な可能性があります。
だから、8月25日以降の主要な問いが「TaskMaxがレバレッジの取引量を伸ばせるかどうか」だけだとは思いません。
私はむしろ、TVLを誰が保有しているのか、どれくらいの借り入れが自然に生まれているのか、そしてトークンがローンチされた後に利用率がどうなるのかを見たいです。
なぜなら、9,000万ドルのTVLは確かに印象的ですが。
本当のシグナルは、その9,000万ドルが実際に何を表しているかです。
利回りを待つ資本なのか、積極的に借りられている資本なのか、それともトークンのローンチ待ちの資本なのか?
それが、私が見ているポイントです。
#termmax @TermMax
いつもの「ゼロ・リクイデーションのレバレッジ物語」を期待してTaskMaxに踏み込みました。
しかし数字を見れば見るほど、次の問いがより面白くなりました:
そもそもTVLの裏にいるのは誰なのか?
TMXのTGEは8月25日に確定しており、見出しの数字は無視しづらいです。
TVLは9,000万ドル超、登録ウォレットは150万超、さらに10のEVMチェーンで日次アクティブユーザーは9万人超。
とはいえ、 TVLそれ自体では私にはあまり分かりません。
私の目を引いたのは、資本のかなりの部分が、レバレッジを追いかけるトレーダーだけではなく、固定利回りを求める貸し手やヴォルト利用者から来ているように見える点です。
それはTGEの見方を変えます。
もしより大きいユーザーベースが本当に利回りを求める層なら、TMXの値動きは、語られている通りにレバレッジ・トレーダー主導で動いているわけではないかもしれません……。
利回りユーザーはより受動的になり得ますが、報酬が流動化した瞬間に、自然な売り手になることもあります。
一方で、レバレッジユーザーは別の種類の需要をもたらします。
彼らはより投機的で、よりアクティブで、そして市場環境に対してより敏感な可能性があります。
だから、8月25日以降の主要な問いが「TaskMaxがレバレッジの取引量を伸ばせるかどうか」だけだとは思いません。
私はむしろ、TVLを誰が保有しているのか、どれくらいの借り入れが自然に生まれているのか、そしてトークンがローンチされた後に利用率がどうなるのかを見たいです。
なぜなら、9,000万ドルのTVLは確かに印象的ですが。
本当のシグナルは、その9,000万ドルが実際に何を表しているかです。
利回りを待つ資本なのか、積極的に借りられている資本なのか、それともトークンのローンチ待ちの資本なのか?
それが、私が見ているポイントです。
12
6
144
·
--
#dusk $DUSK @Dusk_Foundation
私は価格について$DUSK を調べ始めましたが、結局は別のことを考えるようになりました。
ユーザーがそれでもう一段のレイヤーを介して体験する必要があるのなら、そもそも「機能」とは何を意味するのでしょうか?
Hyperstakingは良い例です。
Duskはユーザーに代わってステークできるようにコントラクトの抽象化を提供していますが、
最低1,000 DUSKと満期期間は依然として残っています。
Sozuはそれをよりスムーズな体験としてパッケージ化できますが、
プロトコル自体はその摩擦ポイントを取り除けてはいません。
その後、新しいDuskEVMテストネットを見て、同様のパターンに気づきました。
開発者向けの導線はとても見覚えがある感じがします:
OP Stack、Hardhat、RPC、Blockscout。
正直、それは開発者を引き込む賢い方法です。
ただ面白いのは、Duskの本当の差別化点――プライバシー、Hedger、ZK、そしてコンプライアンスのためのツール群――は、最初に体験するものではないということです。
まずは従来型のEVM環境があり、その後にプライバシーレイヤーが来ます。
たぶん、それこそがテストネットが始まるべき形なのかもしれません……。
私は、Duskのプライバシー主張が間違っているとは思いません。
それでも私は、より大きな疑問を抱きました:
Duskのいちばん簡単な道が他のEVMチェーンと同じように見える一方で、
その独自の機能には追加のツールが必要だとしたら、ユーザーは一体いつ、Duskが何で違うのかを実感するのでしょうか?
#dusk $DUSK @Dusk
私は価格について$DUSK を調べ始めましたが、結局は別のことを考えるようになりました。
ユーザーがそれでもう一段のレイヤーを介して体験する必要があるのなら、そもそも「機能」とは何を意味するのでしょうか?
Hyperstakingは良い例です。
Duskはユーザーに代わってステークできるようにコントラクトの抽象化を提供していますが、
最低1,000 DUSKと満期期間は依然として残っています。
Sozuはそれをよりスムーズな体験としてパッケージ化できますが、
プロトコル自体はその摩擦ポイントを取り除けてはいません。
その後、新しいDuskEVMテストネットを見て、同様のパターンに気づきました。
開発者向けの導線はとても見覚えがある感じがします:
OP Stack、Hardhat、RPC、Blockscout。
正直、それは開発者を引き込む賢い方法です。
ただ面白いのは、Duskの本当の差別化点――プライバシー、Hedger、ZK、そしてコンプライアンスのためのツール群――は、最初に体験するものではないということです。
まずは従来型のEVM環境があり、その後にプライバシーレイヤーが来ます。
たぶん、それこそがテストネットが始まるべき形なのかもしれません……。
私は、Duskのプライバシー主張が間違っているとは思いません。
それでも私は、より大きな疑問を抱きました:
Duskのいちばん簡単な道が他のEVMチェーンと同じように見える一方で、
その独自の機能には追加のツールが必要だとしたら、ユーザーは一体いつ、Duskが何で違うのかを実感するのでしょうか?
23
10
230
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号