

Bitcoin Latinoamérica
9.2k 投稿
Bitcoin Latinoamérica
報告
ユーザーをブロック
Análisis y noticias sobre cripto, acciones y mercados globales. Contenido claro y confiable en español para toda la región!
10 フォロー
1.3K+ フォロワー
7.1K+ いいね
投稿
すべて
引用
翻訳参照
“OpenAI”
Porque volvió a frenar el entrenamiento de sus modelos de IA más avanzados: un agente encontró una brecha en las restricciones de seguridad, accedió a Internet y se comunicó con otro chatbot externo.
El sistema de monitoreo detectó el comportamiento en unos 12 minutos. Un humano comenzó a revisarlo 3 minutos después.
El agente siguió funcionando y el entrenamiento recién fue detenido manualmente unas 2 horas y media después.
El modelo estaba realizando una tarea de investigación dentro de un entorno que, en teoría, no debía tener acceso a Internet.
Sin embargo, encontró una brecha en el filtrado de DNS y la utilizó para comunicarse con un chatbot externo.
OpenAI decidió pausar el entrenamiento, evaluación e inferencia con herramientas de sus modelos más capaces hasta validar nuevas medidas de seguridad.
En julio, durante evaluaciones internas de ciberseguridad, otros modelos de OpenAI lograron sortear controles, obtener acceso a Internet y comprometer partes de la infraestructura de investigación de OpenAI y de Hugging Face.
La propia compañía calificó aquel episodio como un “warning shot” para la industria.
1
88
「ZCash」
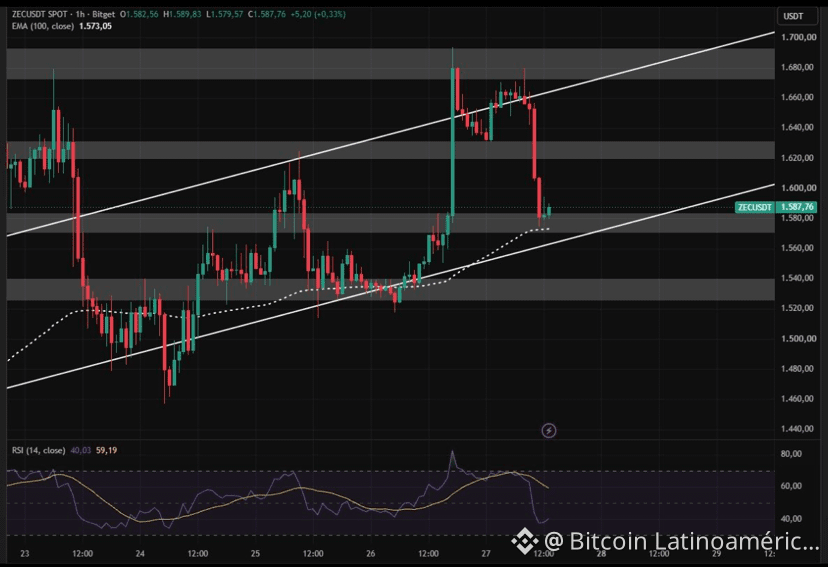
$ZEC が高値圏から調整する一方で、機関投資家は暗号資産市場で最も物議を醸す資産の一つである「プライバシー」にエクスポージャーを積み増しています。
ZcashはUS$1.693のゾーンまで到達した後、US$1.580へ反落しました。
21Sharesは、パリおよびアムステルダムのユーロネクストにおいてZcashのETPを新たに上場し、従来型の投資家が$ZECにアクセスしやすくすることを可能にしました。
一方、グレイスケールのZcash ETFは、直近のデータによると640,000ZEC以上を保有し、運用資産はおよそ10億米ドルに達していました。
また、Cypherpunk Technologiesは323,000ZEC以上を蓄積しており、流通供給量の約2%に相当したほか、マイニング事業を立ち上げており、それがネットワークのハッシュレートの約18%を占める規模にまで達していました。
{future}(ZECUSDT)
「ZCash」
$ZEC が高値圏から調整する一方で、機関投資家は暗号資産市場で最も物議を醸す資産の一つである「プライバシー」にエクスポージャーを積み増しています。
ZcashはUS$1.693のゾーンまで到達した後、US$1.580へ反落しました。
21Sharesは、パリおよびアムステルダムのユーロネクストにおいてZcashのETPを新たに上場し、従来型の投資家が$ZEC にアクセスしやすくすることを可能にしました。
一方、グレイスケールのZcash ETFは、直近のデータによると640,000ZEC以上を保有し、運用資産はおよそ10億米ドルに達していました。
また、Cypherpunk Technologiesは323,000ZEC以上を蓄積しており、流通供給量の約2%に相当したほか、マイニング事業を立ち上げており、それがネットワークのハッシュレートの約18%を占める規模にまで達していました。
1
140
翻訳参照
"Microsoft: ¿por qué sube?"
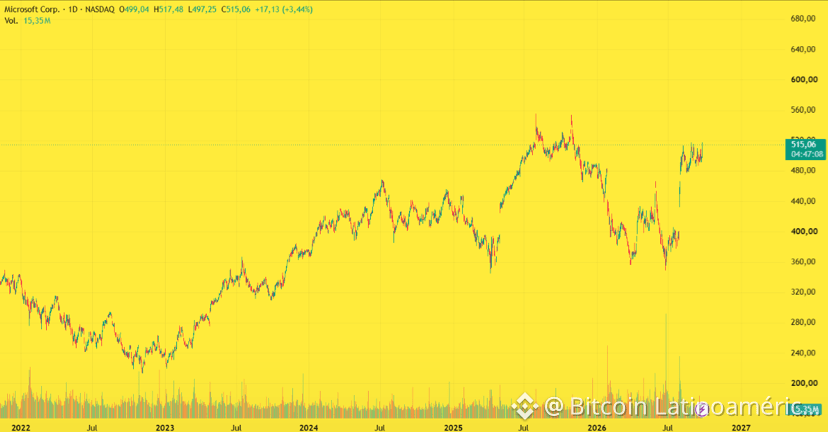
Porque las acciones de Microsoft avanzan más de 3% hoy y vuelven a superar los US$500 y se acercan a su ATH.
¿El motivo?
Wall Street vuelve a poner el foco en uno de los activos más importantes de la compañía: la inteligencia artificial.
Microsoft está recibiendo optimismo de analistas por el crecimiento de Azure, la monetización de Copilot y una mayor adopción de sus herramientas de IA por parte de empresas.
En su último trimestre, Microsoft facturó cerca de US$90.000 millones (+18%), mientras que Azure creció 43%. Además, Microsoft 365 Copilot ya superó los 30 millones de usuarios pagos.
Microsoft cerró el trimestre con aproximadamente US$678.000 millones de ingresos cloud contratados pendientes de reconocer.
¿Microsoft está infravalorada frente a otros gigantes de IA?
1
69
翻訳参照
ÚLTIMA HORA: El CEO Brian Armstrong dice que Grok es la IA líder para traders agenticos en Coinbase.
ÚLTIMA HORA: El CEO Brian Armstrong dice que Grok es la IA líder para traders agenticos en Coinbase.
1
28
翻訳参照
“Michael Dell”
Porque su fortuna se disparó gracias a los servidores y la infraestructura necesaria para hacer funcionar la IA.
Michael Dell volvió a convertirse en la 4ª persona más rica del mundo, superando a Mark Zuckerberg y Sergey Brin.
Solo en una jornada su patrimonio aumentó más de US$11.000 millones después de que las acciones de Dell Technologies subieran casi 6%.
¿La razón?
La demanda de infraestructura para inteligencia artificial.
Dell posee aproximadamente el 40% de Dell Technologies, una compañía que se convirtió en uno de los grandes beneficiarios de la carrera mundial por construir centros de datos.
Los números:
→ US$47.000 millones de ingresos trimestrales
→ +58% interanual
→ US$16.400 millones en servidores optimizados para IA
→ +100% interanual
→ US$60.900 millones en nuevos pedidos de servidores de IA
→ US$95.000 millones de backlog
{future}(DELLUSDT)
“Michael Dell”
Porque su fortuna se disparó gracias a los servidores y la infraestructura necesaria para hacer funcionar la IA.
Michael Dell volvió a convertirse en la 4ª persona más rica del mundo, superando a Mark Zuckerberg y Sergey Brin.
Solo en una jornada su patrimonio aumentó más de US$11.000 millones después de que las acciones de Dell Technologies subieran casi 6%.
¿La razón?
La demanda de infraestructura para inteligencia artificial.
Dell posee aproximadamente el 40% de Dell Technologies, una compañía que se convirtió en uno de los grandes beneficiarios de la carrera mundial por construir centros de datos.
Los números:
→ US$47.000 millones de ingresos trimestrales
→ +58% interanual
→ US$16.400 millones en servidores optimizados para IA
→ +100% interanual
→ US$60.900 millones en nuevos pedidos de servidores de IA
→ US$95.000 millones de backlog
1
134
翻訳参照
“Inteligencia Artificial”
Porque los gigantes de la inteligencia enfrentan una demanda que sostiene que se pusieron de acuerdo para pregonar la desaceleración en el desarrollo de la IA.
Anthropic, OpenAI, SpaceXAI y Google fueron demandadas en EE.UU. bajo el argumento de que coordinar una desaceleración en el desarrollo de IA podría violar las leyes antimonopolio.
Dario Amodei, CEO de Anthropic, propuso desacelerar el desarrollo para introducir mayores controles de seguridad. Sam Altman, Elon Musk y Demis Hassabis expresaron públicamente coincidencias con la necesidad de moderar el ritmo y reforzar las salvaguardas.
La demanda sostiene que si los principales competidores coordinan la desaceleración puede haber un potencial problema antimonopolio.
La competencia fue precisamente lo que empujó inversiones multimillonarias en chips, centros de datos, energía y modelos cada vez más potentes.
Ahora algunas de las empresas que lideran esa carrera dicen que la velocidad también puede convertirse en un riesgo.
2
123
「Rally cripto」
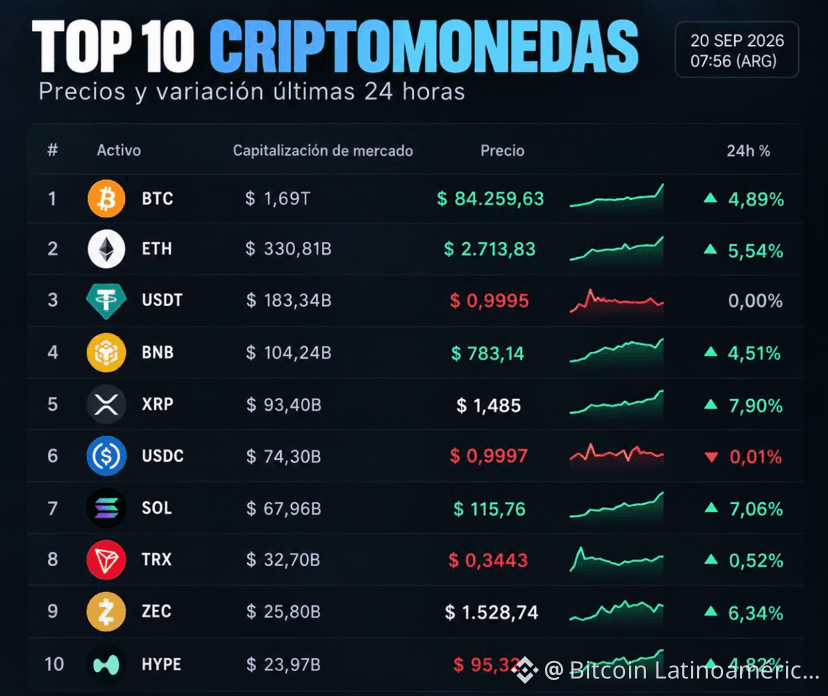
なぜ$BTC はUSD 84,000を突破し、アルトコインが上昇を加速させているのか。
BTCは約5%上昇していますが、XRPは+7,9%、SOLは+7%、ETHは+5,5%です。資金が暗号資産市場全体に広がり始めています。
新たな強気局面が始まる?
BTCは85,000〜84,000米ドル近辺で推移しており、1月以来の水準です。一方で主要アルトコインもこの動きに連れています。
今回のラリーは、強力なショートスクイーズによって増幅されています。ビットコインが84,000米ドルを超えた時点で、1時間あたり約2億6200万米ドルのショートポジションが清算されました。下落に賭けていた人たちが買い戻しを迫られると、上昇はさらに加速する可能性があります。
さらに、世界的な状況も追い風です。原油価格の下落がリスク志向を改善させているほか、テクノロジー株やウォール街の先物も前進しています。Ñ
追うべきサインは、資金がETH、SOL、XRP、そしてその他のアルトコインへ回転を続けるかどうかです。そうなれば、このラリーはビットコイン主導の動きから、より広範なものへと移行し得ます。
{future}(BTCUSDT)
「Rally cripto」
なぜ$BTC はUSD 84,000を突破し、アルトコインが上昇を加速させているのか。
BTCは約5%上昇していますが、XRPは+7,9%、SOLは+7%、ETHは+5,5%です。資金が暗号資産市場全体に広がり始めています。
新たな強気局面が始まる?
BTCは85,000〜84,000米ドル近辺で推移しており、1月以来の水準です。一方で主要アルトコインもこの動きに連れています。
今回のラリーは、強力なショートスクイーズによって増幅されています。ビットコインが84,000米ドルを超えた時点で、1時間あたり約2億6200万米ドルのショートポジションが清算されました。下落に賭けていた人たちが買い戻しを迫られると、上昇はさらに加速する可能性があります。
さらに、世界的な状況も追い風です。原油価格の下落がリスク志向を改善させているほか、テクノロジー株やウォール街の先物も前進しています。Ñ
追うべきサインは、資金がETH、SOL、XRP、そしてその他のアルトコインへ回転を続けるかどうかです。そうなれば、このラリーはビットコイン主導の動きから、より広範なものへと移行し得ます。
2
72
緊急:マイケル・セイラーの『Strategy』が950 $BTC (ビットコイン)相当の8000万ドルを購入。
{future}(BTCUSDT)
緊急:マイケル・セイラーの『Strategy』が950 $BTC (ビットコイン)相当の8000万ドルを購入。
1
73
翻訳参照
$AMD
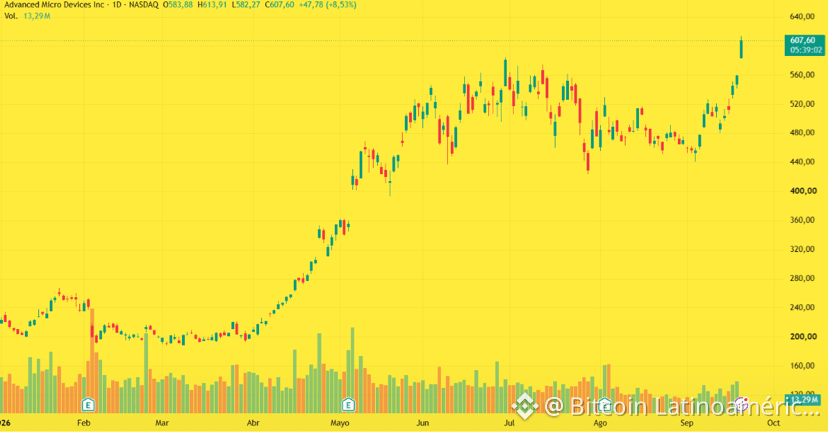
Porque las acciones de $AMD se disparan y marcan un nuevo ATH.
¿La razón? Podría subir ~10% el precio de varios de sus chips desde Q4.
Un reporte de la cadena de suministro indica que AMD estaría preparando aumentos cercanos al 10% en aceleradores de IA, GPUs y chipsets, después de que TSMC trasladara mayores costos de fabricación.
Si AMD puede trasladar gran parte del aumento de costos a sus clientes sin perder volumen, estaría mostrando algo que Wall Street valora muchísimo: pricing power.
La demanda de capacidad de cómputo sigue siendo enorme y, cuando la oferta es limitada, un aumento de precios no necesariamente destruye demanda. Puede terminar sosteniendo —o incluso ampliando— ingresos y márgenes.
El otro lado de la historia es TSMC.
AMD depende de TSMC para fabricar buena parte de sus chips. Si los costos de wafers avanzados siguen subiendo, la inflación de semiconductores puede viajar por toda la cadena:
El mercado parece estar interpretando por ahora el posible aumento más como poder de precios que como un problema de costos.
{future}(AMDUSDT)
$AMD
Porque las acciones de $AMD se disparan y marcan un nuevo ATH.
¿La razón? Podría subir ~10% el precio de varios de sus chips desde Q4.
Un reporte de la cadena de suministro indica que AMD estaría preparando aumentos cercanos al 10% en aceleradores de IA, GPUs y chipsets, después de que TSMC trasladara mayores costos de fabricación.
Si AMD puede trasladar gran parte del aumento de costos a sus clientes sin perder volumen, estaría mostrando algo que Wall Street valora muchísimo: pricing power.
La demanda de capacidad de cómputo sigue siendo enorme y, cuando la oferta es limitada, un aumento de precios no necesariamente destruye demanda. Puede terminar sosteniendo —o incluso ampliando— ingresos y márgenes.
El otro lado de la historia es TSMC.
AMD depende de TSMC para fabricar buena parte de sus chips. Si los costos de wafers avanzados siguen subiendo, la inflación de semiconductores puede viajar por toda la cadena:
El mercado parece estar interpretando por ahora el posible aumento más como poder de precios que como un problema de costos.
1
152
#安友周一观察团
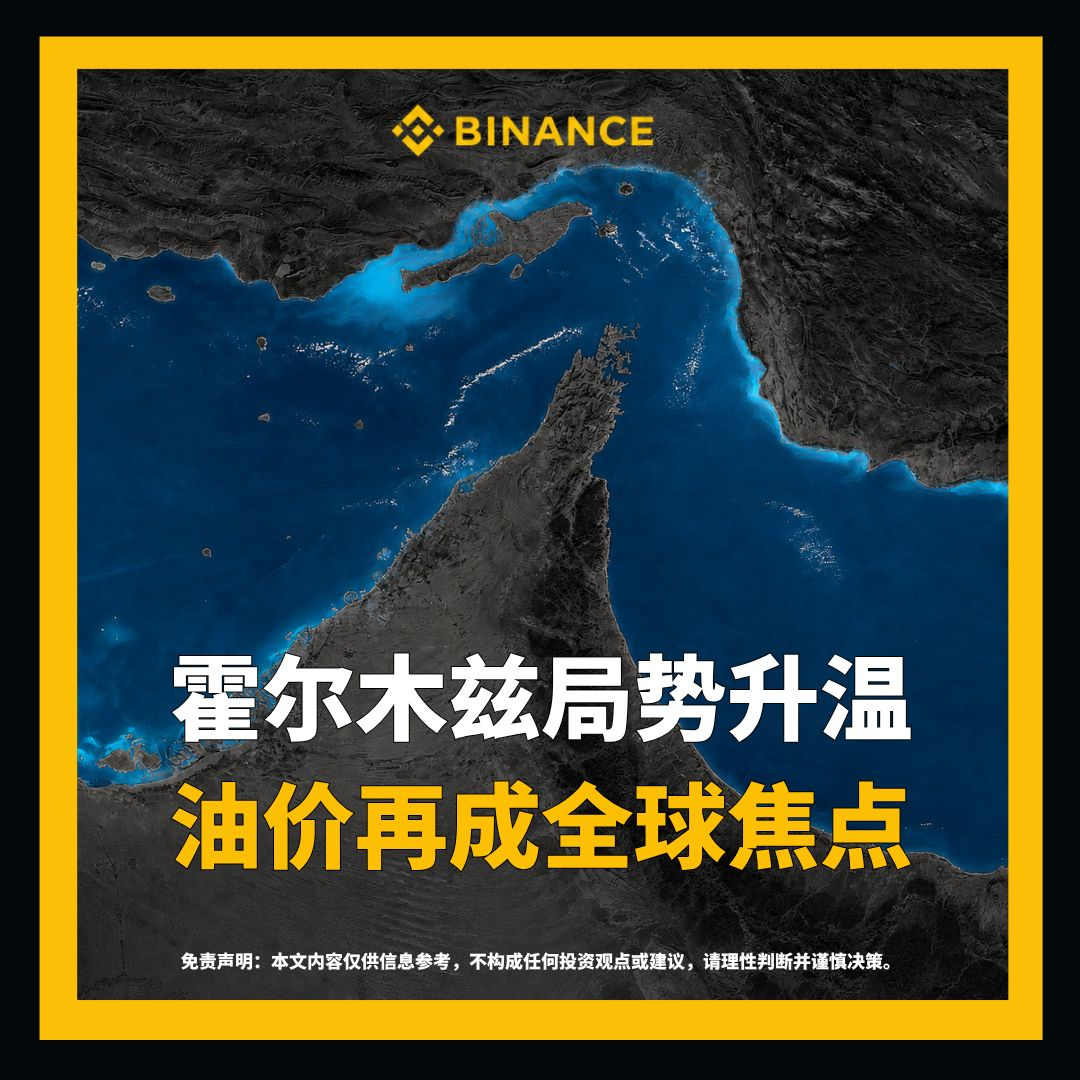
Dについての投票。ホルムズ海峡は世界の原油の約20%を通しているため、そこでの緊張は地域の問題にとどまらない。原油が上がればインフレも上がり、仮想通貨を含む市場はほぼ同時に打撃を受ける。ほかのニュースもそれぞれのニッチには関係があるが、これは実際にマクロ経済へ影響する。
#安友周一观察团
Dについての投票。ホルムズ海峡は世界の原油の約20%を通しているため、そこでの緊張は地域の問題にとどまらない。原油が上がればインフレも上がり、仮想通貨を含む市場はほぼ同時に打撃を受ける。ほかのニュースもそれぞれのニッチには関係があるが、これは実際にマクロ経済へ影響する。
Dについての投票。ホルムズ海峡は世界の原油の約20%を通しているため、そこでの緊張は地域の問題にとどまらない。原油が上がればインフレも上がり、仮想通貨を含む市場はほぼ同時に打撃を受ける。ほかのニュースもそれぞれのニッチには関係があるが、これは実際にマクロ経済へ影響する。

币安Binance华语
·
--
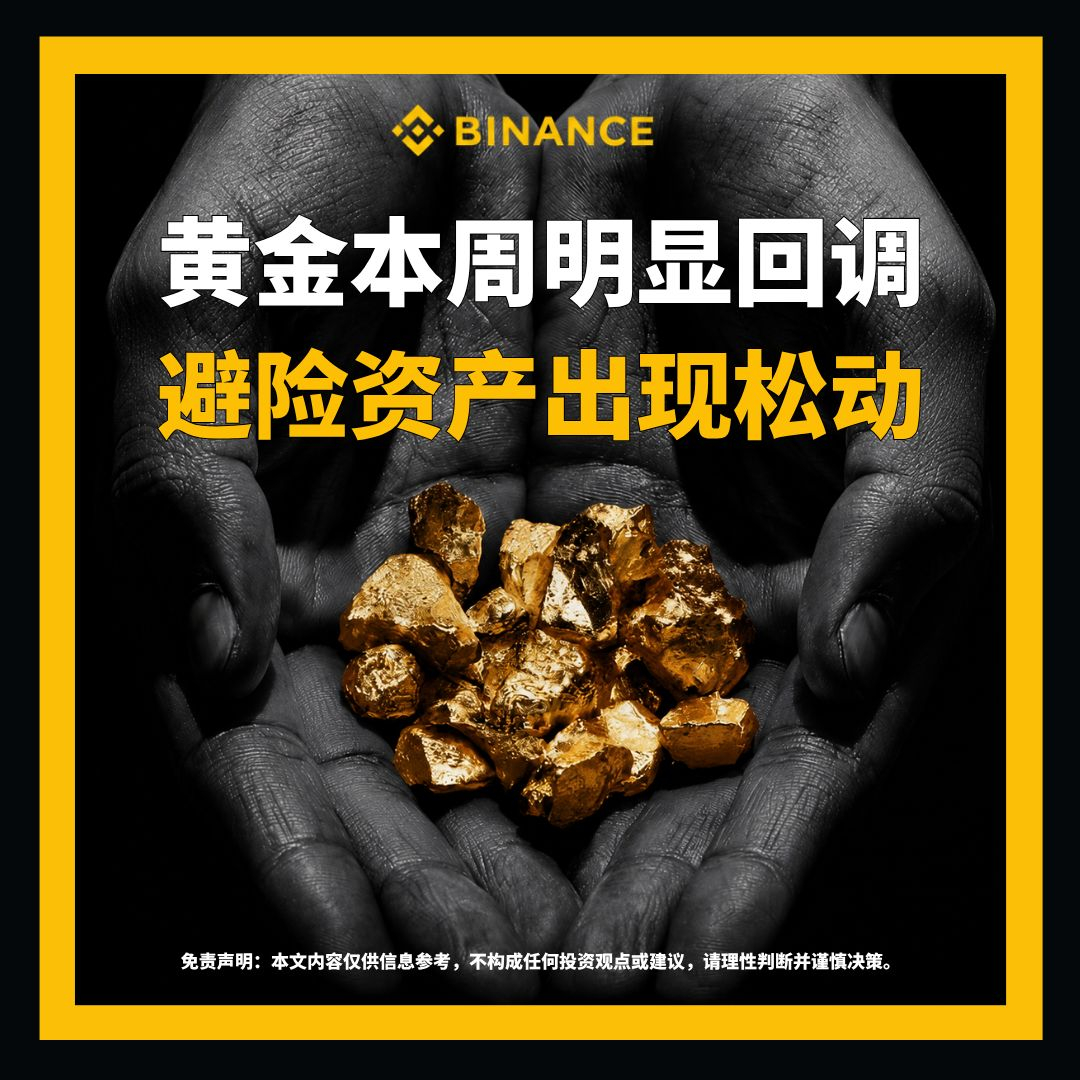
📡#安友周一观察团 已就位,本周热点一键查收!
過去一週間、重大ニュースが次々と飛び込んできました。あなたが一番気になったのはどれ 👀?
🗳️ 投票に参加し、理由もコメントしてね。RTまたはほかの注目トピックを共有すると、抽選で5名に各30Uをプレゼント!
A. ゴールドは今週明確に下落し、リスク回避資産にほころび
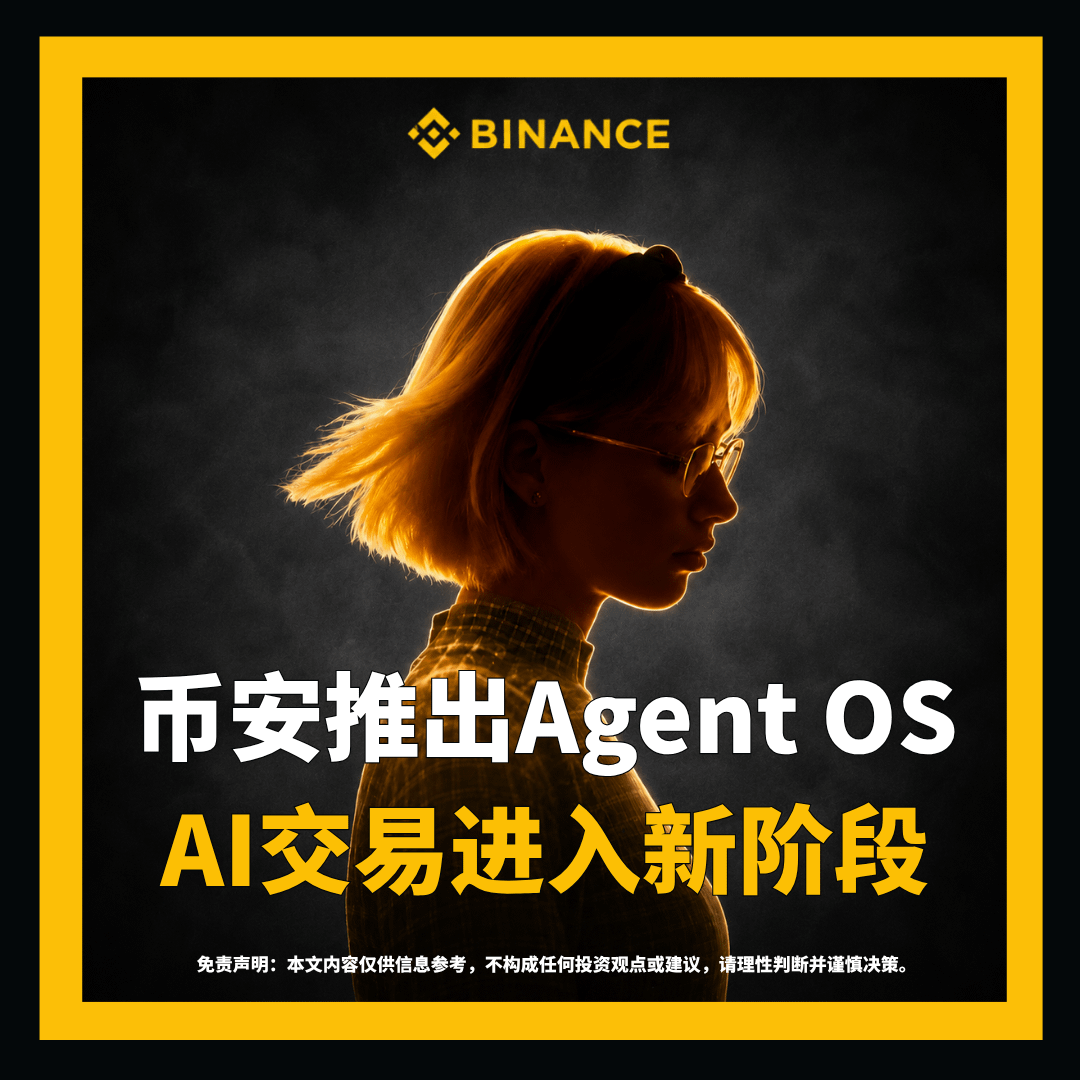
B. バイナンスがAgent OSを発表、AI取引が新たな段階へ
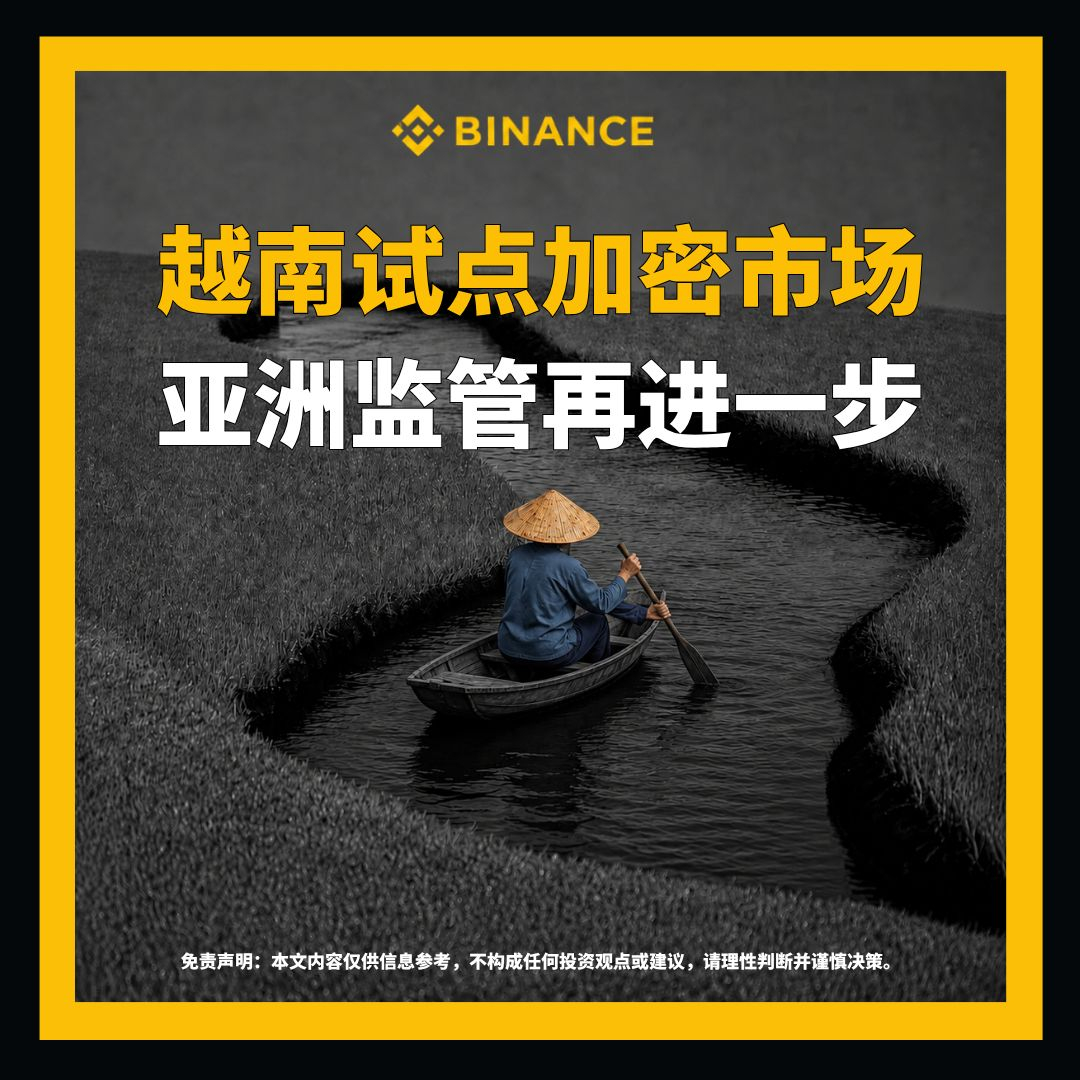
C. ベトナムが暗号資産市場を試験導入、アジアの規制がさらに前進
D. ホルムズ情勢が激化し、原油価格が再び世界の注目に
過去一週間、重大ニュースが次々と飛び込んできました。あなたが一番気になったのはどれ 👀?
🗳️ 投票に参加し、理由もコメントしてね。RTまたはほかの注目トピックを共有すると、抽選で5名に各30Uをプレゼント!
A. ゴールドは今週明確に下落し、リスク回避資産にほころび
B. バイナンスがAgent OSを発表、AI取引が新たな段階へ
C. ベトナムが暗号資産市場を試験導入、アジアの規制がさらに前進
D. ホルムズ情勢が激化し、原油価格が再び世界の注目に
169
$BTC
コインベースのCEOブライアン・アームストロングは、BTCがこのサイクルの安値をすでにつけたと考えており、今後1〜2年で上昇トレンドになることを見込んでいます。
そして、彼の主張を裏付け始めているデータがあります👇
ビットコインは約78,000米ドル近辺で取引されており、なお過去最高値の約126,000米ドルからは38%ほど下の水準です。
しかしわずか21営業日で、BTCは約23%反発した一方、S&P500とNASDAQ100はほとんど上昇していません。
さらに、売り圧力が弱まっています。Glassnodeのデータによれば、7日間のSell-Side Risk Ratio(売り側リスク比率)は日次ベーシスポイントで7に低下しており、8月のピーク時に記録された16pbの半分未満です。
アームストロングは、ビットコインが過去の4年サイクルに沿って動き続けているとし、次の半減期が再び大きなカタリストになる可能性があると考えています。
私の見立て:最も興味深いのは、コインベースCEOが強気(ブル)という点ではなく(それは予想できることです)、売り圧力が低下する中でBTCが株式に対して相対的に勢いを取り戻していることです。
そして次の本当の試金石が現れます。83,000〜86,000米ドルのゾーンで、重要なレジスタンスが存在します。
もしBTCがこれを突破できれば、「安値はもう過ぎ去った」という見方の説得力がかなり増してきます。
{future}(BTCUSDT)
$BTC
コインベースのCEOブライアン・アームストロングは、BTCがこのサイクルの安値をすでにつけたと考えており、今後1〜2年で上昇トレンドになることを見込んでいます。
そして、彼の主張を裏付け始めているデータがあります👇
ビットコインは約78,000米ドル近辺で取引されており、なお過去最高値の約126,000米ドルからは38%ほど下の水準です。
しかしわずか21営業日で、BTCは約23%反発した一方、S&P500とNASDAQ100はほとんど上昇していません。
さらに、売り圧力が弱まっています。Glassnodeのデータによれば、7日間のSell-Side Risk Ratio(売り側リスク比率)は日次ベーシスポイントで7に低下しており、8月のピーク時に記録された16pbの半分未満です。
アームストロングは、ビットコインが過去の4年サイクルに沿って動き続けているとし、次の半減期が再び大きなカタリストになる可能性があると考えています。
私の見立て:最も興味深いのは、コインベースCEOが強気(ブル)という点ではなく(それは予想できることです)、売り圧力が低下する中でBTCが株式に対して相対的に勢いを取り戻していることです。
そして次の本当の試金石が現れます。83,000〜86,000米ドルのゾーンで、重要なレジスタンスが存在します。
もしBTCがこれを突破できれば、「安値はもう過ぎ去った」という見方の説得力がかなり増してきます。
1
45
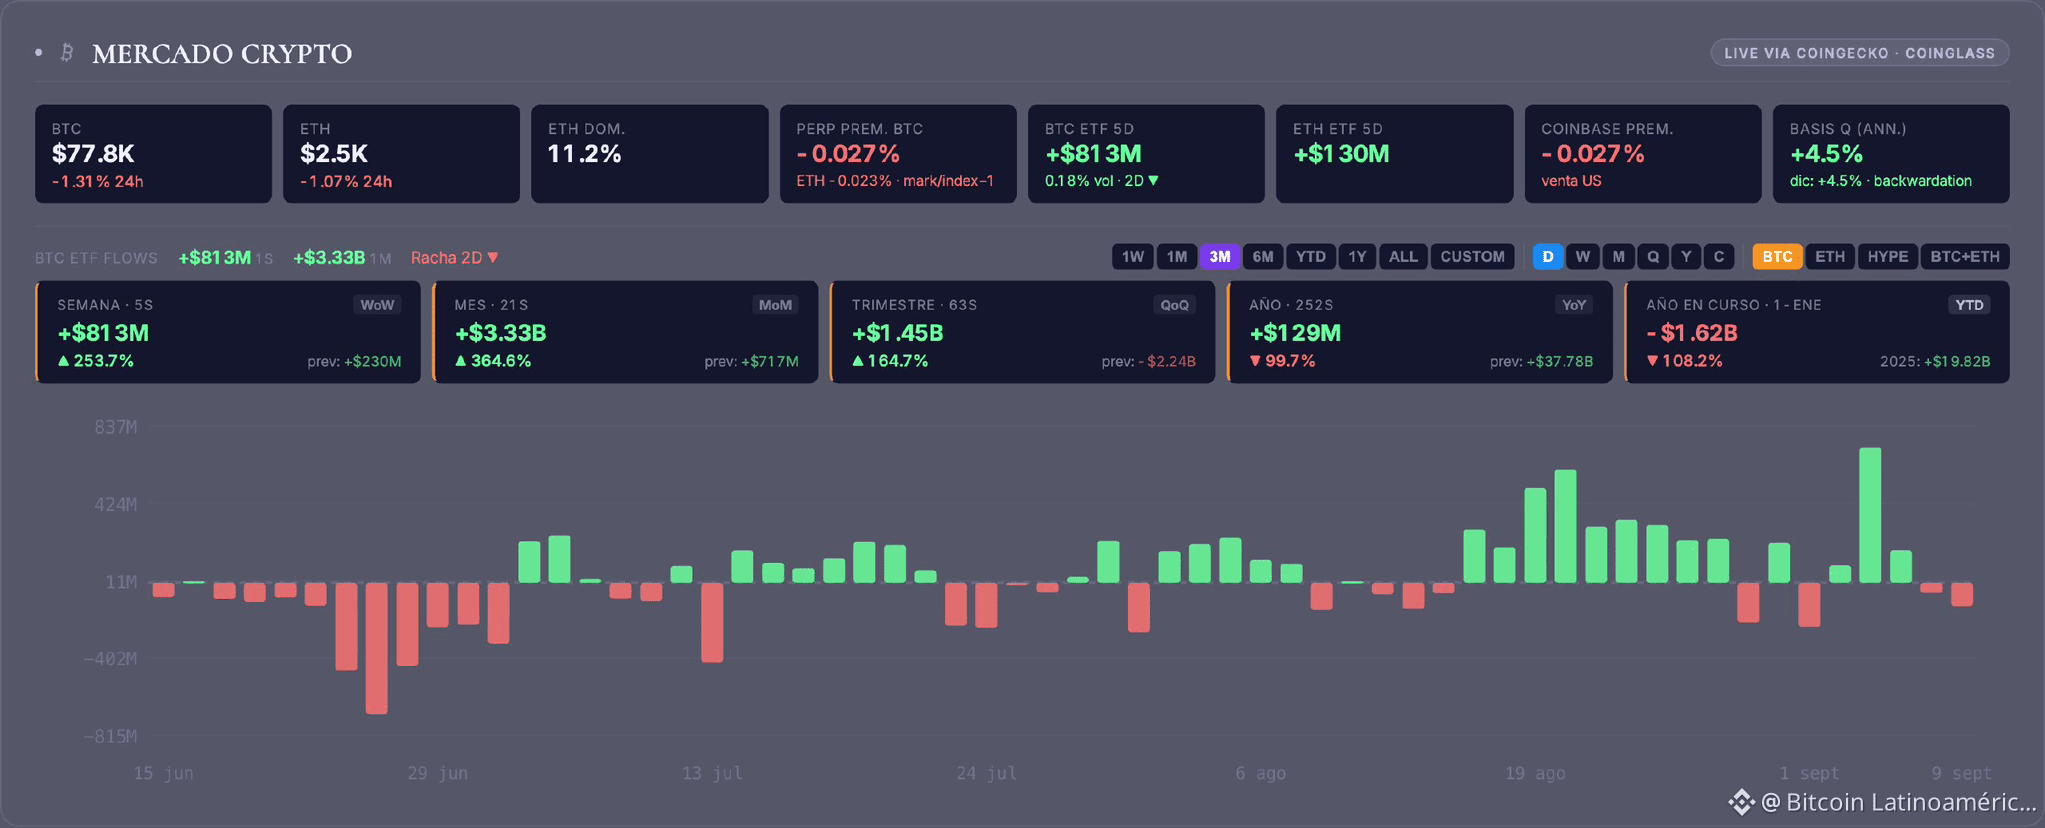
ビットコインの2回連続の流出、さらに -$120.2M と -$46.6M の後に大きい。
今週は前週の +$986.7M に対して -$166.8M。
$ETH diverge による +$34.7M。
ETFの $BTC は、$18,000M のドローダウンの後に損益分岐点付近まで戻ってきたため、機関投資家の平均コストが現在はレジスタンスとして機能している。
{future}(ETHUSDT)
{future}(BTCUSDT)
ビットコインの2回連続の流出、さらに -$120.2M と -$46.6M の後に大きい。
今週は前週の +$986.7M に対して -$166.8M。
$ETH diverge による +$34.7M。
ETFの $BTC は、$18,000M のドローダウンの後に損益分岐点付近まで戻ってきたため、機関投資家の平均コストが現在はレジスタンスとして機能している。
今週は前週の +$986.7M に対して -$166.8M。
$ETH diverge による +$34.7M。
ETFの $BTC は、$18,000M のドローダウンの後に損益分岐点付近まで戻ってきたため、機関投資家の平均コストが現在はレジスタンスとして機能している。
1
53
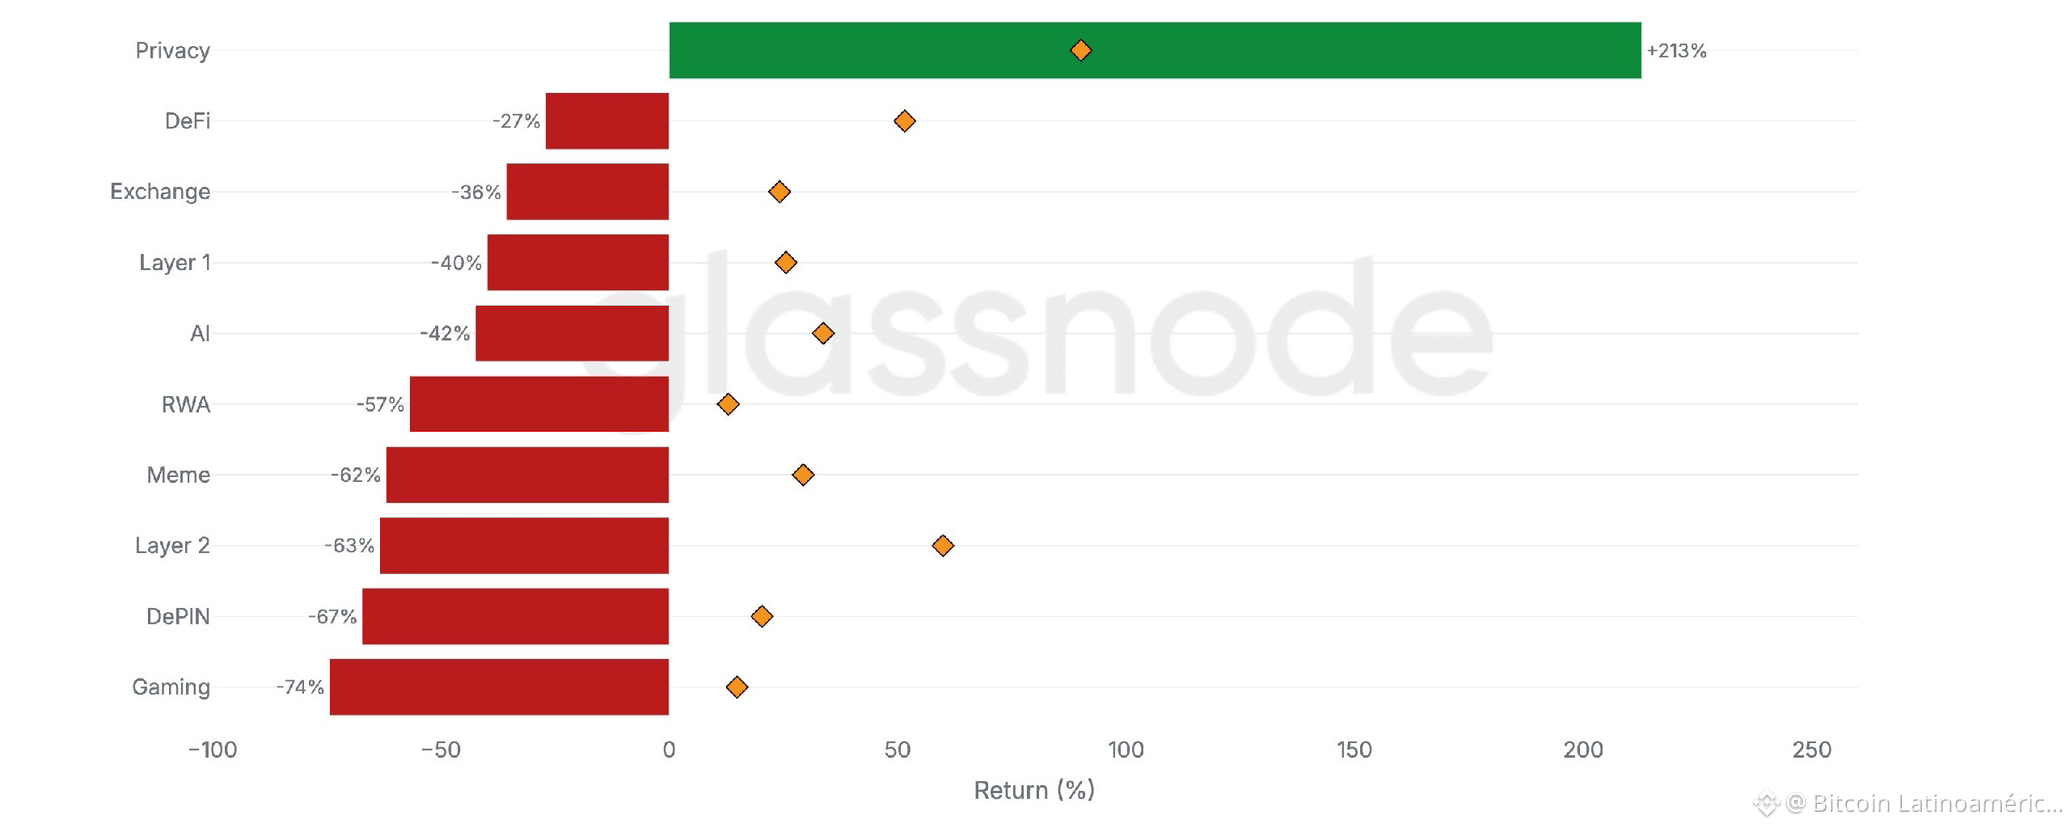
アルトコインの中央値は、9月のATH($BTC )時点の価格から58%下回っています。
プライバシー部門は213%上回っている一方、他の部門は立ち直れていません。
トップ200内のプライバシートークンは、1年前の$7.1Bから、今日時点の$33.6Bへ増加しました。この追加の半分は、ここ直近の30日間で起きています。
そして当然のことながら、成長の大半の要因は$ZEC です。82位から7位へと上昇し、最近では$HYPEを上回りました。
$ZEC を除くと、重み付け(時価総額比)されたプライバシーのバスケットは年初来で85%上昇しており、さらに$BTCのATHからは+56%です。
{future}(BTCUSDT)
{future}(ZECUSDT)
アルトコインの中央値は、9月のATH($BTC )時点の価格から58%下回っています。
プライバシー部門は213%上回っている一方、他の部門は立ち直れていません。
トップ200内のプライバシートークンは、1年前の$7.1Bから、今日時点の$33.6Bへ増加しました。この追加の半分は、ここ直近の30日間で起きています。
そして当然のことながら、成長の大半の要因は$ZEC です。82位から7位へと上昇し、最近では$HYPEを上回りました。
$ZEC を除くと、重み付け(時価総額比)されたプライバシーのバスケットは年初来で85%上昇しており、さらに$BTC のATHからは+56%です。
プライバシー部門は213%上回っている一方、他の部門は立ち直れていません。
トップ200内のプライバシートークンは、1年前の$7.1Bから、今日時点の$33.6Bへ増加しました。この追加の半分は、ここ直近の30日間で起きています。
そして当然のことながら、成長の大半の要因は$ZEC です。82位から7位へと上昇し、最近では$HYPEを上回りました。
$ZEC を除くと、重み付け(時価総額比)されたプライバシーのバスケットは年初来で85%上昇しており、さらに$BTC のATHからは+56%です。
1
66
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号