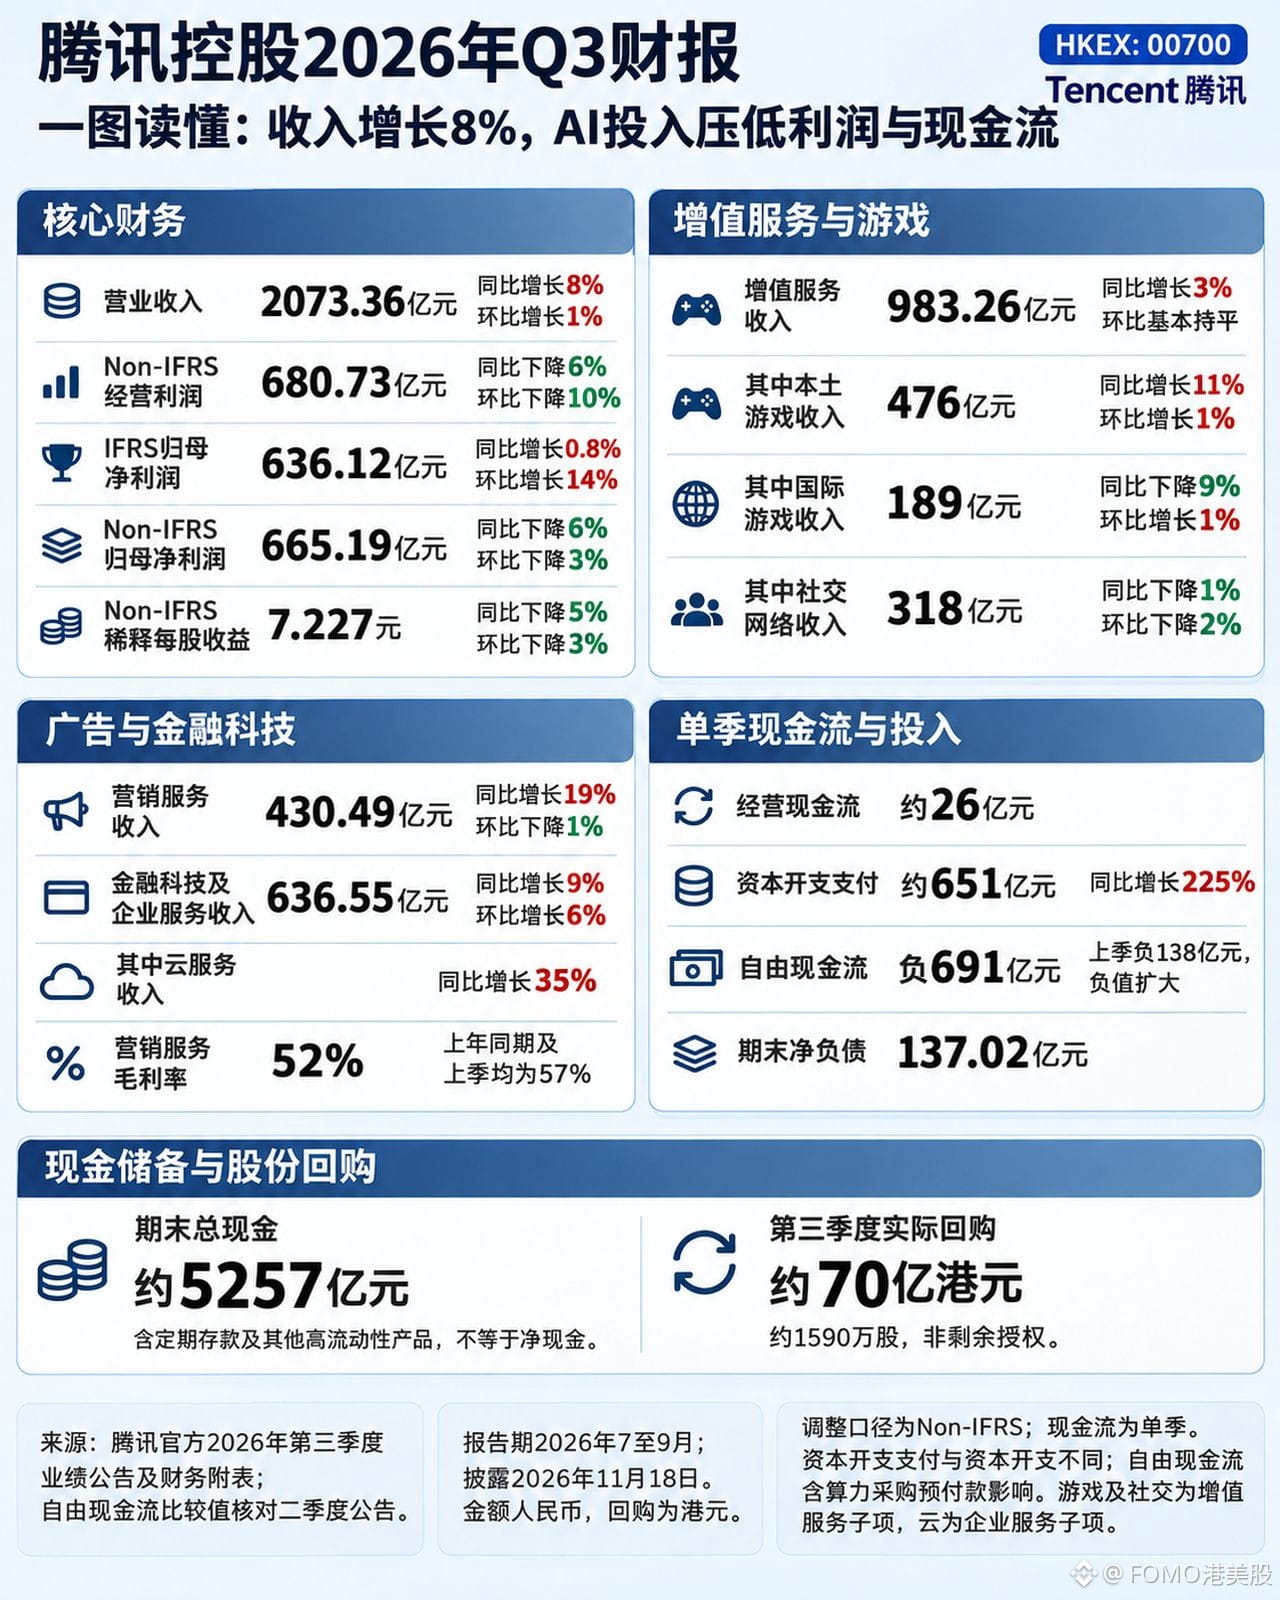
腾讯控股 $TENCENT Q3 收入 2073.36 亿元、增 8%,调整后经营利润却降 6%,股价 18 日收 372.80 港元、贴着 52 周低点,距高点回撤四成。
国内游戏 476 亿、增 11%,三角洲行动和无畏契约撑住;广告 430.49 亿、增 19%,云增 35%。广告毛利率却从 57% 掉到 52%,公司归因于 AI 运营和短剧成本。
利润被投入吃掉了。剔除新 AI 产品后经营利润 833 亿、增 8%,集团口径却降 6%,差额就是模型和推理的投入。经营现金流从上季 527 亿掉到 26 亿,自由现金流从负 138 亿扩到负 691 亿,账上从净现金 581.91 亿转成净负债 137.02 亿。
市场投的是成本票。
它算的是资本回报:单季 capex 651 亿,是经营现金流 26 亿的 25 倍,照这个烧法钱都变成算力。但方向杀对了、幅度大概率过了:剔除 AI 后利润仍增 8%,广告增 19%、云增 35% 都在加速,四成回撤把增长按成了零。Q4 capex 若仍在 650 亿上方、自由现金流守不住负 600 亿,就得改判杀对了;现金流转窄、云保住三成,才算杀过头。
变量在付费转化。新增用量能不能变成付费需求,决定广告和云能否覆盖投入。
#腾讯 #BStocks #股票财报季
国内游戏 476 亿、增 11%,三角洲行动和无畏契约撑住;广告 430.49 亿、增 19%,云增 35%。广告毛利率却从 57% 掉到 52%,公司归因于 AI 运营和短剧成本。
利润被投入吃掉了。剔除新 AI 产品后经营利润 833 亿、增 8%,集团口径却降 6%,差额就是模型和推理的投入。经营现金流从上季 527 亿掉到 26 亿,自由现金流从负 138 亿扩到负 691 亿,账上从净现金 581.91 亿转成净负债 137.02 亿。
市场投的是成本票。
它算的是资本回报:单季 capex 651 亿,是经营现金流 26 亿的 25 倍,照这个烧法钱都变成算力。但方向杀对了、幅度大概率过了:剔除 AI 后利润仍增 8%,广告增 19%、云增 35% 都在加速,四成回撤把增长按成了零。Q4 capex 若仍在 650 亿上方、自由现金流守不住负 600 亿,就得改判杀对了;现金流转窄、云保住三成,才算杀过头。
变量在付费转化。新增用量能不能变成付费需求,决定广告和云能否覆盖投入。
#腾讯 #BStocks #股票财报季