
おはよう、クリプト界隈。☕💀
ジェンセン・フアンは復帰の準備が整っているのかもしれないが、NVIDIAの取締役会が依然として最終決定権を握っている。一方、トランプ氏は中国との重要な会談に臨もうとしており、米国は新たなクラウドコンピューティング規制を準備中。FRB当局者からは利上げをめぐる発言がますます増えている。
ウォール街は、地政学的な不確実性、根強いインフレ、そして25を超えるVIXに直面している。
AI関連株はジェンセンの復帰を望んでいる。FRBはインフレ低下を望んでいる。そして市場はただ、静かな一日を望んでいる。うまくいくといいね。🍿
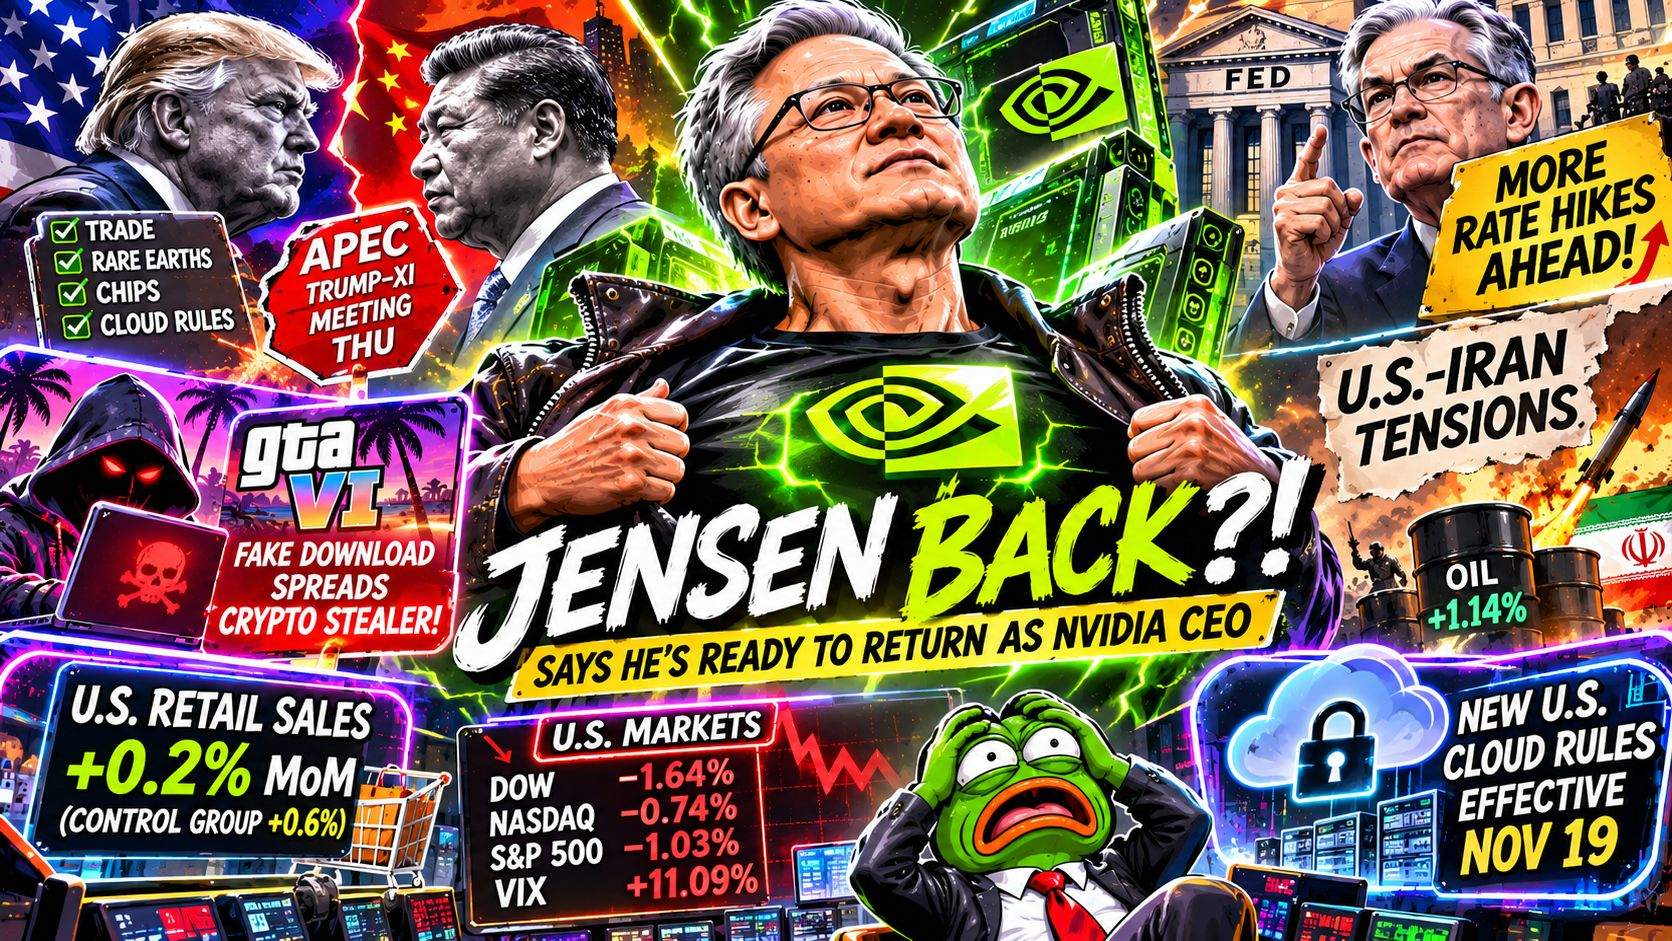
1/ 🚨 ジェンスン・フアン、NVIDIAへの復帰に意欲
ウォール・ストリート・ジャーナルによると、ジェンスン・フアンは社外から寄せられた支援に深く感動したと述べ、取締役会が認めればNVIDIAのCEOに復帰する意向を示した。
これにより、NVIDIAの長引くリーダーシップをめぐる騒動に新たな展開が加わった。
主な疑問点:
取締役会は決定を再考するのだろうか?
ジェンスンはCEOに復帰する可能性があるのだろうか?
投資家はNVIDIAの長期的な方向性に再び自信を持てるだろうか?
📌 市場の注目点:NVDA、取締役会の決定、リーダーシップに関する発表の可能性。
CEO復帰のシナリオが、正式に選択肢に浮上した。NVIDIAは誰も予想していなかった続編を迎えるのかもしれない。💀
2/ 🌏 トランプ・習近平会談:貿易協定か、地政学的対決か?
木曜日に予定されている米中首脳会談に先立ち、トランプ氏は11月18日に深圳に到着する見込みだ。
報道によると、代表団には以下の人物が含まれる:
マルコ・ルビオ国務長官。
スコット・ベッセント財務長官。
ジェイミソン・グリア米通商代表。
その他のホワイトハウス当局者。
報告によると、トランプ氏の顧問らの間では対中政策をめぐる意見が分かれたままだ。一方はより友好的な関係を支持し、もう一方は国家安全保障を重視した強硬姿勢を求めている。
トランプ氏はまた、米国は10か月以内に中国のレアアース生産能力に追いつける可能性があると述べた。
マニラ訪問中、トランプ氏はクアッドの枠組みのもと、日本、インド、オーストラリアの首脳と会談し、重要鉱物、レアアース、海上安全保障、地域経済協力について協議した。
📌 市場の注目点:
米中貿易交渉。
半導体とAIの輸出規制。
レアアースのサプライチェーン。
中国による対抗措置の可能性。
たった1回の会談が、1週間分の経済指標以上に市場を動かすかもしれない。👀
3/ 🛢️ 米イラン衝突で原油価格上昇
米国とイランの軍事的緊張が再び高まっている。
提供された報告によると:
米国はケシュム島付近にあるイランのミサイル発射施設を攻撃した。
イランはバーレーンにある米軍のレーダー施設に向けてドローンを発射した。
バーレーンは、死傷者やインフラへの被害を出すことなく、防空システムが攻撃を迎撃したと発表した。
報告によると、米国によるイランの海上封鎖には、1日あたり約3,200万ドル、つまり月額で約10億ドルの費用がかかる。
ハン・カオ海軍長官代行は上院公聴会で推定日額費用を認め、エリザベス・ウォーレン上院議員は作戦の財政面および軍事面での正当性に疑問を呈した。
📌 市場の注目点:
ブレント原油とエネルギー価格。
海運と海上安全保障。
米国の防衛支出。
中東全域での緊張激化リスク。
原油価格に地政学リスクプレミアムが再び上乗せされている。市場はインフレを懸念する理由をこれ以上必要としていなかったのに。💀
4/ 🛒 米小売売上高、消費者の支出継続を示す
米国の10月小売売上高は前月比0.2%増となり、予想に一致したものの、前月の0.8%増から鈍化した。
自動車、ガソリン、建材、飲食サービスを除くコントロール・グループは0.6%増となり、予想の0.4%を上回った。
主な品目:
ガソリン販売:+1.5%。
オンライン販売:+1.2%。
その他の小売店:+4.7%、前月の3.0%減から回復。
自動車・自動車部品:-1.6%。
家具・家庭用品:-2.3%。
飲食サービス:+0.2%。
このデータは、消費支出が底堅さを保っている一方、伸びにはばらつきがあることを示唆している。一部の裁量的支出カテゴリーが弱まる中、高所得世帯が全体的な消費を支え続けている。
📌 市場の注目点:消費の底堅さ、インフレ期待、FRBの次の政策判断。
米国の消費者はまだ支出を続けている。ただ、お金の使い道をより選ぶようになっている。
5/ 🏦 FRB当局者、追加利上げを示唆
FRB当局者の間では追加引き締めの議論が増えており、市場は12月に25ベーシスポイントの利上げ、さらに2027年に少なくとも2回の利上げを織り込んでいると報じられている。
3人の当局者が重要なシグナルを示した:
ジョン・ウィリアムズ、ニューヨーク連銀総裁
インフレ率を2%に近づけるには、さらなる利上げが必要になる可能性があると述べた。
現時点では積極的な引き締めは必要ないと考えている。
AIインフラ投資と株式市場の資産効果が需要を下支えし、2027年には追加引き締めが必要となる可能性がある。
アルベルト・ムサレム、セントルイス連銀総裁
2027年春までに複数回の利上げが必要になる可能性があると述べた。
政策金利を約100ベーシスポイント引き上げる必要があるかもしれないと示唆した。
早期に行動すれば、成長を深刻に損なわずにインフレを抑制できると考えている。
ベス・ハマック、クリーブランド連銀総裁
タカ派の姿勢を維持している。
米国債市場がストレスにさらされた際のFRB介入について、原則を定めることを支持している。
米国債市場の機能不全が経済全体を脅かす場合には、介入を検討すべきだと述べた。
📌 市場の注目点:
12月のFOMC見通し。
米国債利回りとドル。
AI投資と経済需要への影響。
米国債市場の流動性。
AI投資は活況を呈しているが、FRBは資金調達コストを引き上げるかもしれない。皮肉な展開だ。🤖
6/ ☁️ 米国のクラウドコンピューティング規制、11月19日に発効の可能性
米商務省の新たなクラウドコンピューティング規制が、実施に向けて進んでいる。
報告によると、先端半導体へのリモートアクセスと海外のクラウドコンピューティングサービスに関するBISの暫定最終規則は、連邦官報への掲載手続きに入った。
文書番号:2026-23529。
掲載予定日:11月19日。
発効予定日:11月19日。
緊急の情報収集に関する承認が、行政管理予算局を通じて申請されている。
この規則は、海外からの先端コンピューティング能力や半導体関連クラウドサービスへのアクセスに影響を及ぼす可能性がある。
今後はトランプ・習近平会談に注目が集まり、中国が対抗措置を取るかどうかが焦点となっている。
📌 市場の注目点:
NVIDIAと先端AIチップの輸出。
クラウドインフラ事業者。
米中の技術政策。
海外からのAI計算能力へのアクセス。
AI競争は、最高のチップを持つのが誰かだけの話ではない。誰がそれを使う許可を得るかも重要だ。
7/ 📊 ボラティリティ急上昇で市場に圧力
最新の米国市場スナップショット:
株式
ダウ平均:-1.64%
ナスダック:-0.74%
S&P 500:-1.03%
ラッセル2000:-1.50%
米国債利回り
2年債:4.7977%(-2.95 bps)
10年債:5.1068%(-2.43 bps)
30年債:5.4558%(-2.16 bps)
その他の市場
DXY:103.5625(-0.02%)
VIX:25.45(+11.09%)
ブレント原油:93.49ドル(+1.14%)
LBMA金価格:3,848.99ドル(-0.19%)
📌 市場の注目点:25を上回るVIX、地政学的動向、原油価格、米国債利回り。
株価は下落し、ボラティリティは上昇、地政学的なイベントも目白押し。リスクオンで始まる朝とは言い難い。
👀 注目のマーケットリスト
- NVDA:ジェンスンの復帰の可能性と取締役会の対応。
- BTC / ETH:株式市場に圧力がかかり、FRBの見通しがタカ派に傾く中、リスクセンチメントを注視。
- DXY / 米国債利回り:流動性とリスク資産を見極める重要なシグナル。
- ブレント原油:中東情勢の緊張とインフレ圧力の可能性。
- AI関連株:クラウドコンピューティング規制と米中交渉。
- 金:地政学的不確実性の中で高まる安全資産需要。
- VIX:ボラティリティが25を上回り続けるかどうか。
🧠 全体像
市場を動かしている3つの要因:
AIと企業のリーダーシップ:ジェンスンの復帰の可能性はNVIDIAの経営体制の見通しを変える可能性があり、新たな米国のクラウド規制は世界のAIインフラを再構築するかもしれない。
マクロ経済と金融政策:小売支出は底堅さを保っているが、FRB当局者はさらなる引き締めを示唆している。
地政学:トランプ・習近平会談、レアアースのサプライチェーン、米イラン間の緊張が、貿易、エネルギー、テクノロジー市場に影響を及ぼす可能性がある。
AI業界は計算コストの低下を望み、FRBは金融環境の引き締めを目指し、ワシントンは技術輸出への管理強化を求めている。
これらの目標は、必ずしも一致しているわけではない。
今週、より大きな市場の起爆剤となるのは何だろう?ジェンスンの復帰の可能性、トランプ・習近平会談、それともFRBのタカ派姿勢の強まり?
ご自身で調査を。投資助言ではありません。