

Robinhood Chainで株式トークンに流動性を提供しようと考えている方に向けて、この章では3つの疑問に答えます。手数料でマーケットメイキングによる損失を補えるのでしょうか。株式トークン同士を組み合わせたプールは、どこが異なるのでしょうか。そして、この事業では年間どれほどの利益を得られるのでしょうか。
約120万ドルの価値がある事業
結論の中で最も重要な数字から見ていきましょう。
SPYトークンで最も流動性の高い5つのプールを選び、過去30日間の平均日次取引高に各プールの手数料率を掛けて、年間手数料を推定しました。
SPY / WETH (0.05%): TVL:188万ドル;直近30日間の平均日次取引量:329万ドル;推定年間手数料:約60万ドル
SPY / USDG (0.05%): TVL:108万ドル;直近30日間の平均日次取引量:129万ドル;推定年間手数料:約23万5,000ドル
SPY / NVDA (0.025%): TVL:155万ドル;直近30日間の平均日次取引量:168万ドル;推定年間手数料:約15万ドル
QQQ / SPY (0.02%): TVL:143万ドル;直近30日間の平均日次取引量:137万ドル;推定年間手数料:約10万ドル
GOOGL / SPY (0.025%): TVL:81万ドル;直近30日間の平均日次取引量:86万ドル;推定年間手数料:約8万ドル
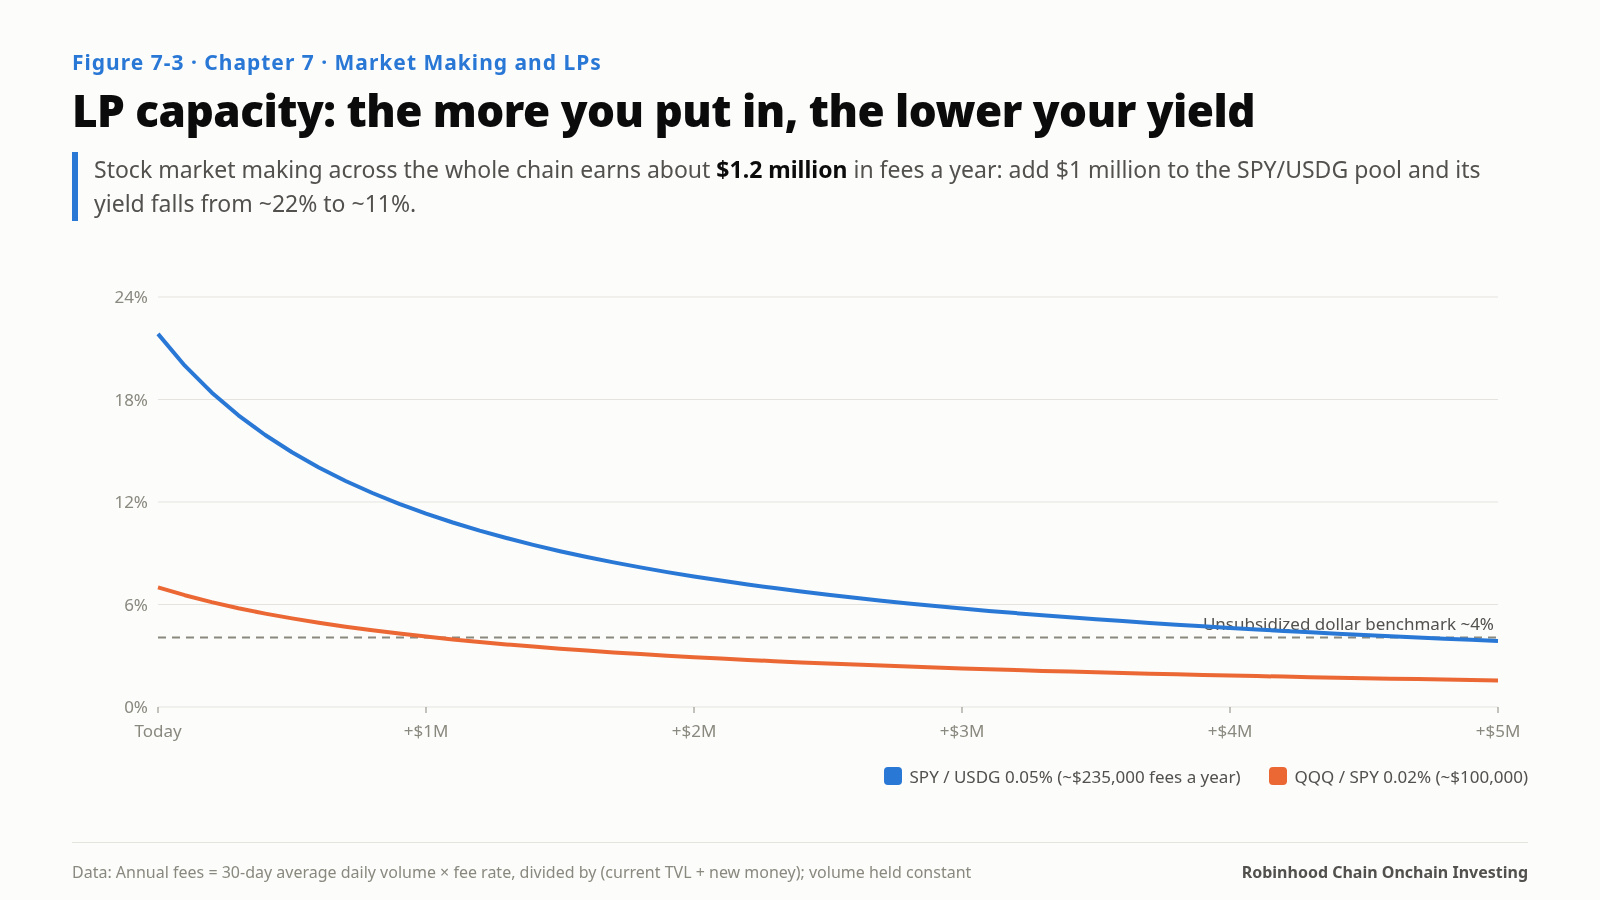
この5つのプールを合わせると、年間約120万ドルの手数料が発生します。このチェーンにあるほかの株式トークンプールは、これより小規模です。つまり、11月初旬の取引量を基準にすると、チェーン全体で株式トークンのマーケットメイクを行って得られる手数料は、年間100万ドルを少し上回る程度です。
この数字がLPビジネスの上限を決めます。手数料というパイの大きさは固定で、TVLによって分配されます。資金を増やせば取り分も増えますが、1ドルあたりのリターンは下がります。SPY/USDG 0.05%プールに100万ドルを追加するとTVLは倍増し、年率手数料利回りは約22%から約11%に低下します。
株式トークンのマーケットメイクは、利回りよりもまずキャパシティの問題です。
手数料とマーケットメイク損失の比較
教科書では、マーケットメイクによる損失を「インパーマネントロス」と呼びます。より正確な指標はLVR(リバランスに対する損失)です。プール内の価格は外部価格に遅れており、裁定取引者が価格を戻すたびに、LPから少しずつ利益を持っていきます。フルレンジAMMの年率LVRは、2つの資産価格比率の年率ボラティリティの二乗を8で割った値におおよそ等しくなります。
LVR ≈ σ² / 8
この式が示すのは、マーケットメイク損失は各資産単独のボラティリティではなく、2つの資産間の相対ボラティリティによって決まるということです。
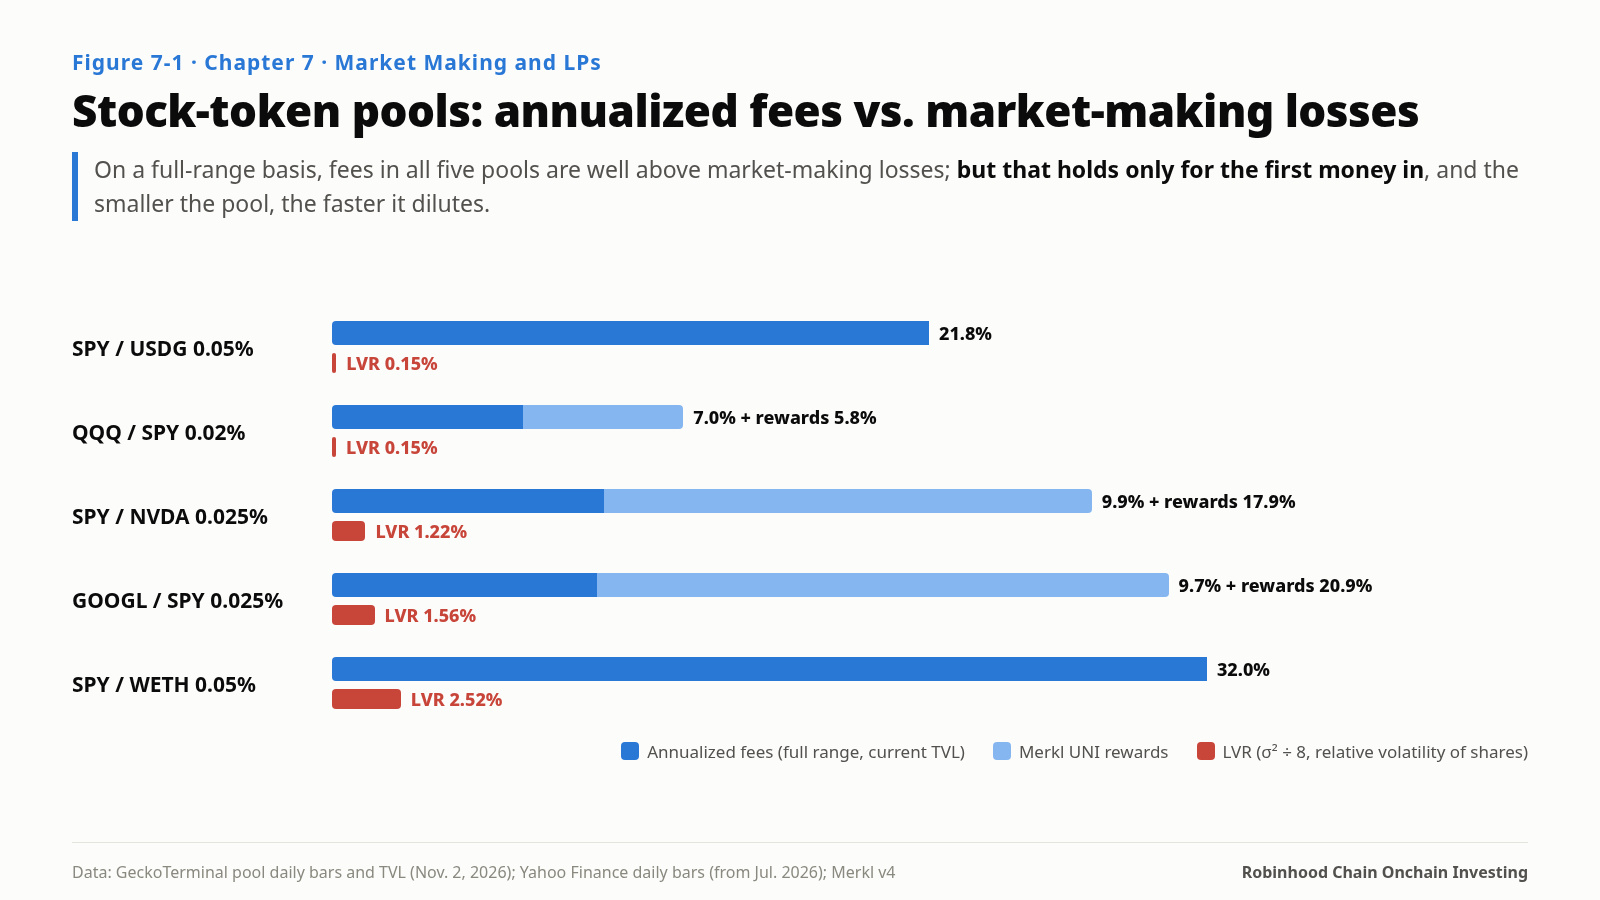
2026年7月以降の原資産株式の日次バーを使い、各プールの2資産間の相対ボラティリティを算出し、各プールの年率手数料利回りと比較しました(現在のTVLを基準としたフルレンジの推定値)。
SPY / USDG (0.05%): 相対ボラティリティ(年率):11.0%;LVR(年率):0.15%;年率手数料:21.8%;Merkl報酬(UNI):—
QQQ / SPY (0.02%): 相対ボラティリティ(年率):10.9%;LVR(年率):0.15%;年率手数料:7.0%;Merkl報酬(UNI):約5.9%
SPY / NVDA (0.025%): 相対ボラティリティ(年率):31.3%;LVR(年率):1.22%;年率手数料:9.9%;Merkl報酬(UNI):約17.9%
GOOGL / SPY (0.025%): 相対ボラティリティ(年率):35.3%;LVR(年率):1.56%;年率手数料:9.7%;Merkl報酬(UNI):約20.9%
SPY / WETH (0.05%): 相対ボラティリティ(年率):44.9%;LVR(年率):2.52%;年率手数料:32.0%;Merkl報酬(UNI):—
この前提では、5つすべてのプールで手数料がLVRを大きく上回っています。多くのオンチェーンプールとは逆の状況です。Ethereumメインネットの主要プールでは、手数料とLVRが近いことが多く、LPの純リターンはわずかです。
このチェーンの株式プールがこれほど好成績に見えるのはなぜでしょうか。理由は3つありますが、そのうち2つには注意が必要です。
プールは小規模で、TVLに対する取引量が大きいことです。SPY/USDG 0.05%プールの日次取引量はTVLを上回っています。これは現実的な機会ですが、最初に資金を入れる人に限られます(上記のキャパシティ問題を参照)。
取引量の一部は裁定取引によるものです。裁定取引は、それ自体がLVRの原因です。裁定取引者が支払う手数料はLPへの補償になりますが、「取引量が多い」からといって、そのすべてが一般投資家によるランダムな取引というわけではありません。
フルレンジはあくまで仮定です。これらのプールの大半は、Uniswap V3およびV4の集中流動性プールです。狭いレンジに流動性を集中させると、手数料もLVRも同じような倍率で増加します。価格が設定したレンジを外れると、ポジションは単一の資産になり、手数料を得られなくなります。実際のリターンは、この表ではなく、レンジをどう管理するかによって決まります。
株式対株式:ほかでは見られないプール
このチェーンには、ほかのチェーンではあまり見られない種類のプールがあります。両側が株式なのです。8月、Uniswapは株式トークン向けのV4プールを複数開設しました。いずれも相手側の資産はSPYで(SPYとTSLA、AMZN、META、PLTR、AMD、MU、TSM、COST、RDDT、QQQなどの組み合わせ)、Merklを通じてUNI報酬を提供しました。
こうしたプールの仕組みは、通常のプールとはまったく異なります。
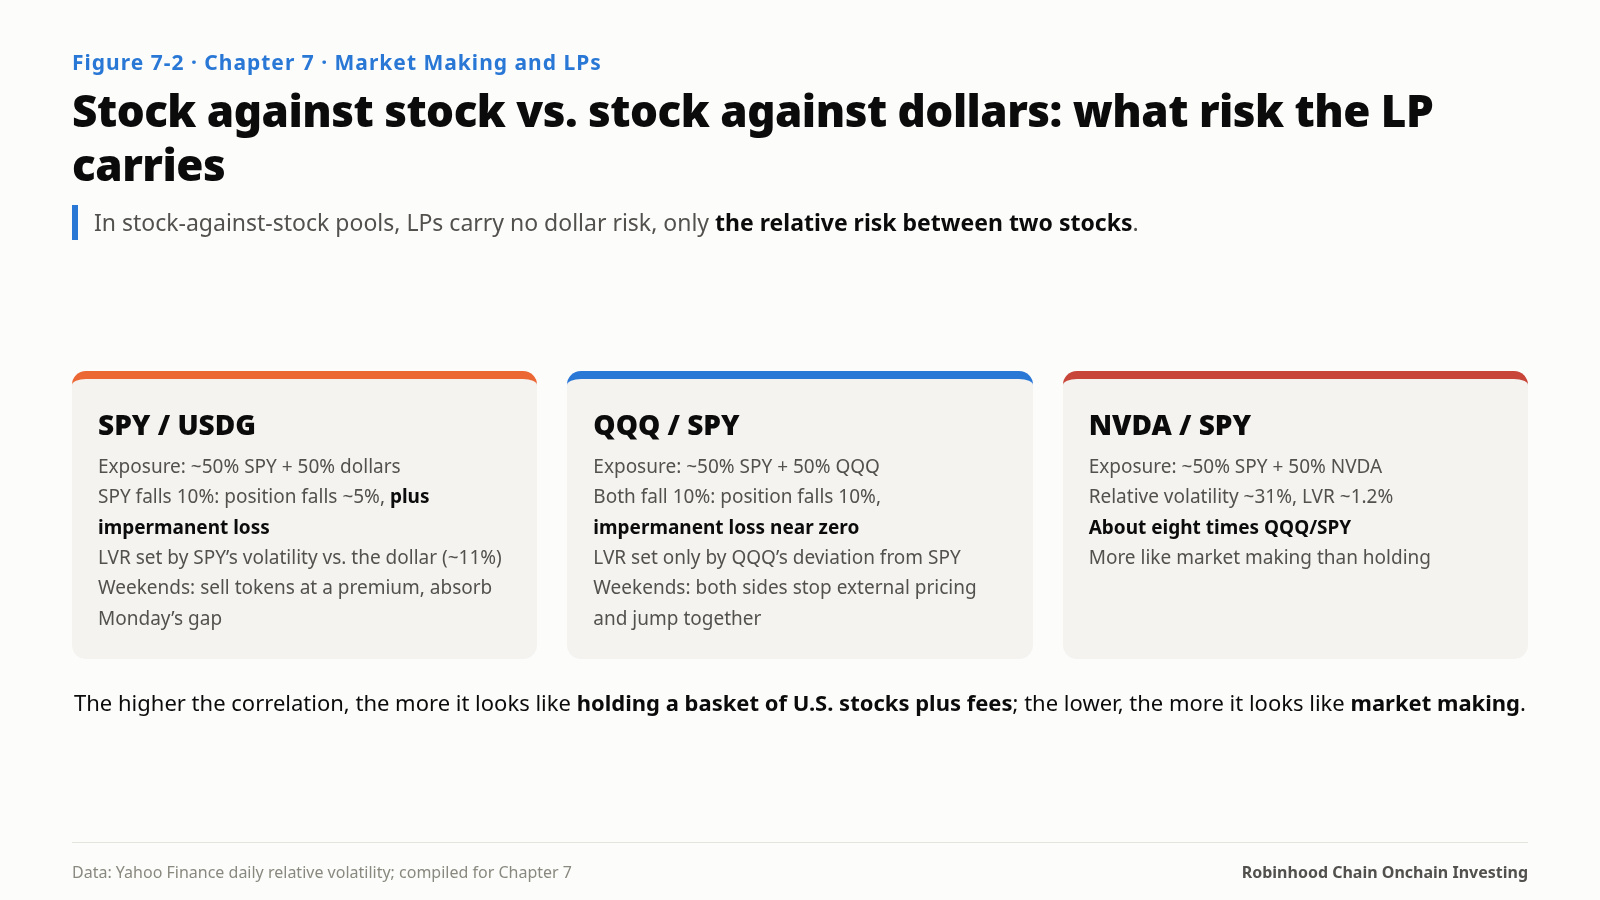
ドル建てのリスクはなく、あるのは相対リスクだけです。SPY/USDGプールでは、SPYが10%下落すると、あなたのポジションも(インパーマネントロスに加えて)同じように下落します。一方、QQQ/SPYプールでは、両方が10%下落すればポジションも10%下落しますが、価格比率が変わらないため、インパーマネントロスはほぼゼロです。
これは「市場中立のベータポジション」に手数料が加わったものです。エクスポージャーはおおよそSPYが50%、QQQが50%で、インパーマネントロスはQQQがSPYからどれだけ乖離するかによって決まります(相対ボラティリティは年率約11%)。
相関が高いほど預金に近く、低いほどマーケットメイクに近くなります。QQQ/SPYの相対ボラティリティは、SPYの対ドルボラティリティとほぼ同じです(どちらも約11%)。一方、NVDA/SPYとGOOGL/SPYの相対ボラティリティは31~35%で、LVRは8~10倍高くなります。
どんな人に向いているのでしょうか。米国株のバスケットを長期保有するつもりが、すでにある人です。SPYとQQQを保有したいなら、それらをQQQ/SPYプールに入れることで、保有しながら手数料約7%とUNI報酬約6%を得られます。追加で生じるリスクは、両者の価格比率の変動とコントラクトリスクだけです。
週末:LPのリターンとリスクがともに生じる時間
株式トークンプールのLPは、ほかの資産にはない状況に直面します。米国市場が閉まっている間も、プールでは取引が続くのです。
第6章で見たように、週末のオンチェーン価格は株価を平均10~38 bp上回り、月曜日の窓開けの方向と強く相関しています。株式/USDGプールのLPにとっては、次のようになります。
良い面:週末は買い手が売り手より多く、LPはプール内で株式トークンをプレミアム価格で売ります。このプレミアムはLPの収益になります。
悪い面:月曜日の市場開始時に株価が新たな水準へ跳ね上がり、裁定取引者が一度の取引でプール価格を引き上げます。週末の乖離幅の95パーセンタイルはSPYの83 bpからMUの321 bpに及び、最終的にLPがこうした大きな乖離を引き受けます。
株式対株式のプールは、こうした影響を大きく受けません。週末は両方の価格が外部市場で値付けされなくなり、月曜日には同時に跳ね上がるため、価格比率の変化はわずかです。
株式トークンのマーケットメイクを考えているなら
利回りより先にキャパシティを計算しましょう。プールの直近30日間の取引量に手数料率を掛けて年間手数料を算出し、それを「現在のTVL+投資額」で割ります。それが実際に得られる利回りです。このチェーン全体の株式マーケットメイクによる手数料収入は年間約120万ドルであり、多額の新規資金が入れば、その利回りは薄まるだけです。
相関の高い株式対株式プールを選びましょう。QQQ/SPYのようなプールのLVRはわずか0.15%で、米国株のバスケットを長期保有したい人に向いています。NVDA/SPYとGOOGL/SPYのLVRは8~10倍高く、保有というよりマーケットメイクに近い性質です。
週末を考慮してレンジを設定しましょう。集中流動性のレンジは、少なくとも週末の窓開け1回分(SPYで約±1%、個別株で±3~5%)をカバーする必要があります。そうしないと、毎週月曜日にレンジから外れてしまう可能性があります。
コントラクトリスクはプール全体に及ぶことを忘れないでください。株式トークンが1つでも取引停止になると、それを含むすべてのプールが凍結され、反対側の資産も一緒にロックされます(第11章、シナリオ2)。
株式トークンのマーケットメイクは、小規模で洗練されたビジネスです。手数料が損失を上回るのは事実ですが、市場全体のパイは年間約100万ドルにすぎず、最初に参入した人が最も多くを得ます。
本章の出典
GeckoTerminal:SPYトークンの上位6プールの日次バー(プール内価格とドル建て取引量)および現在のTVL(2026年11月2日);各プールの日次ドル建て取引量から直近30日間の平均日次取引量を算出
Yahoo Finance:SPY、QQQ、NVDA、GOOGL、ETH-USDの日次バー(2026年7月1日~11月2日)。各ペアの価格比率の年率ボラティリティ算出に使用(株式は年間252取引日として年率換算)
Merkl v4:Uniswap V4の株式プールにおけるUNI報酬の年率換算値(2026年11月2日)
Merklによる2026年7~8月の振り返り:UniswapがSPYを相手側とする株式トークン向けV4プールを開設し、UNI報酬を提供
方法:年率手数料=直近30日間の平均日次取引量 × 手数料率 × 365 ÷ 現在のTVL(フルレンジを仮定);LVR ≈ σ² ÷ 8。手数料率が明記されていない動的手数料のSPY/USDGプール1つは除外
—
これは新刊『利回りはどこから来るのか』全14章の第7章です。1日1章ずつ連載しています。調査目的のみ。投資助言ではありません。
著者:Blue Lotus