私はいくつもの市場サイクルを通じて暗号資産規制の変化を見てきましたが、今でも考え込んでしまうことがあります。分散型金融にとって最大の課題は、技術そのものではなく、従来の規則がどのように適用されるかである場合があるのです。
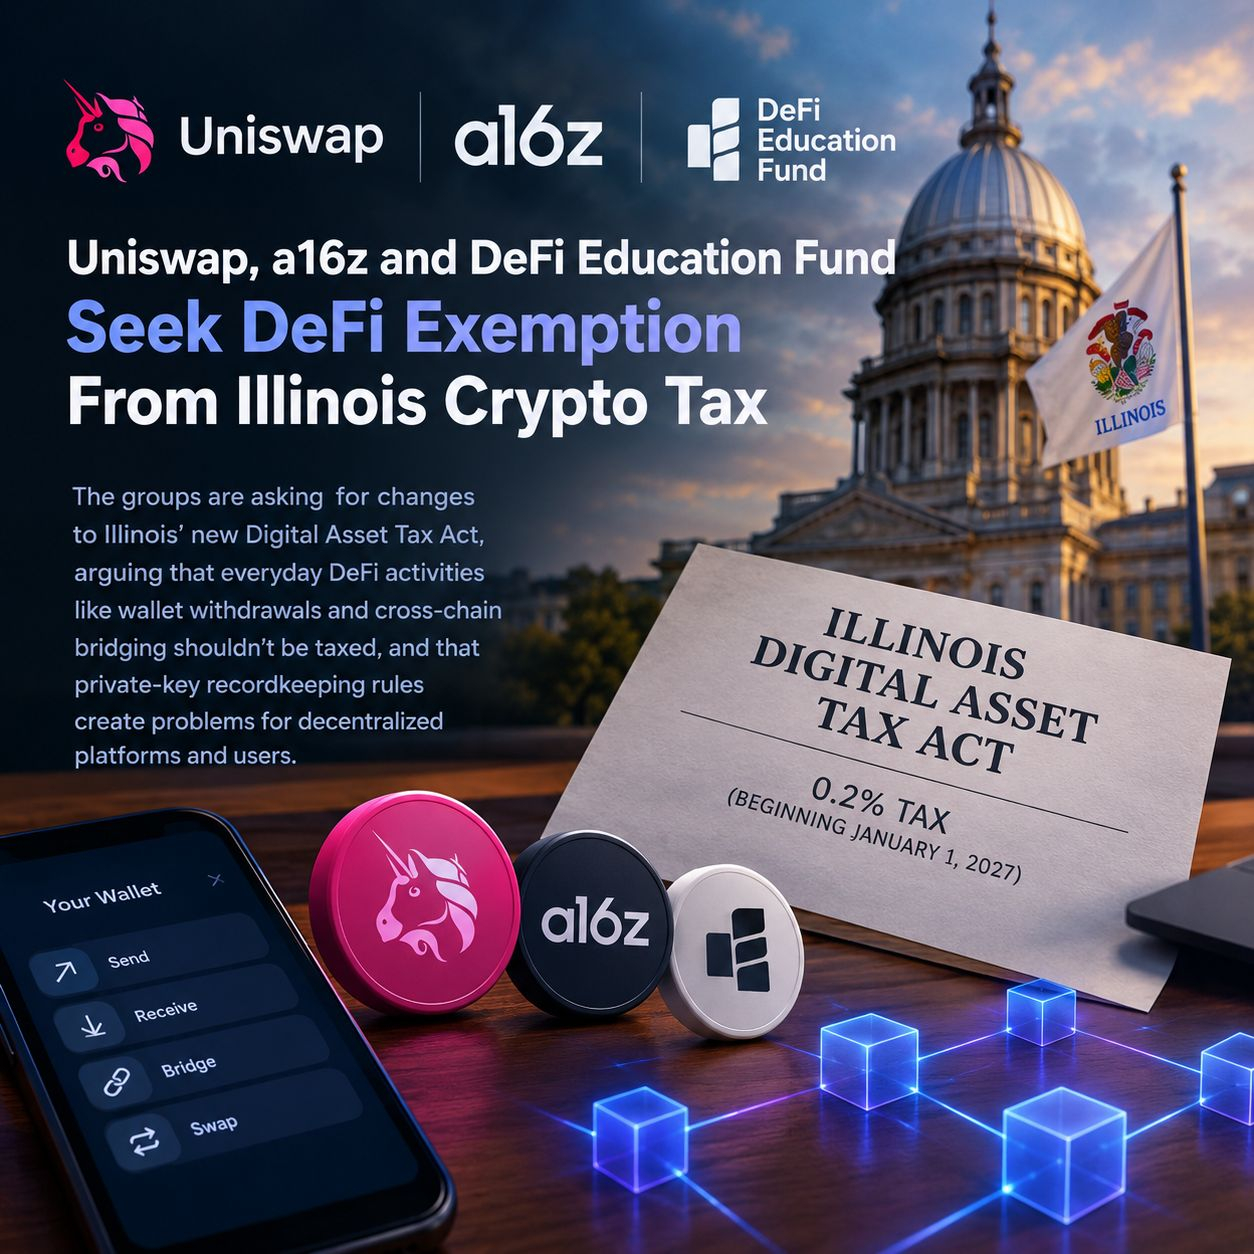
Uniswap、ベンチャーキャピタル企業のAndreessen Horowitz(a16z)、そしてDeFi Education Fund(DEF)は、イリノイ州の新しいデジタル資産税法の改正を求めています。懸念しているのは、一般的な暗号資産の活動の一部が、分散型システムの実際の仕組みを適切に反映しない税務上の扱いを受ける可能性があることです。
各団体は、ウォレットからの出金とクロスチェーン・ブリッジを、デジタル資産の価値に基づいて算定される税の対象から除外するよう求めています。また、秘密鍵の記録保存に関する要件にも異議を唱え、分散型プラットフォームとその利用者に問題をもたらすと主張しています。
イリノイ州の法律は2027年1月1日に施行される予定です。この法律は、デジタル資産ブローカーを通じて提供される特定の取引所、移転、保管サービスなど、対象となるデジタル資産関連の事業活動に0.2%の税を課します。
私が最も関心を持つのは、資産を移動させることと、実際に金融サービスを受けることの違いです。自分の暗号資産をウォレット間で移す人が、ブローカーからサービスを購入する人と同じことをしているとは限りません。
この区別は重要です。規制がそれを認識できなければ、一般の利用者や分散型プラットフォームは不必要な複雑さに直面する可能性があります。
規制を全面的に避けるべきだとは思いません。しかし、規則は規制しようとする技術を理解しているべきです。そうでなければ、定義が曖昧なために、イノベーションが代償を払うことになりかねません。
$UNI $TRX $ONDO
#news_update
#defi
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax