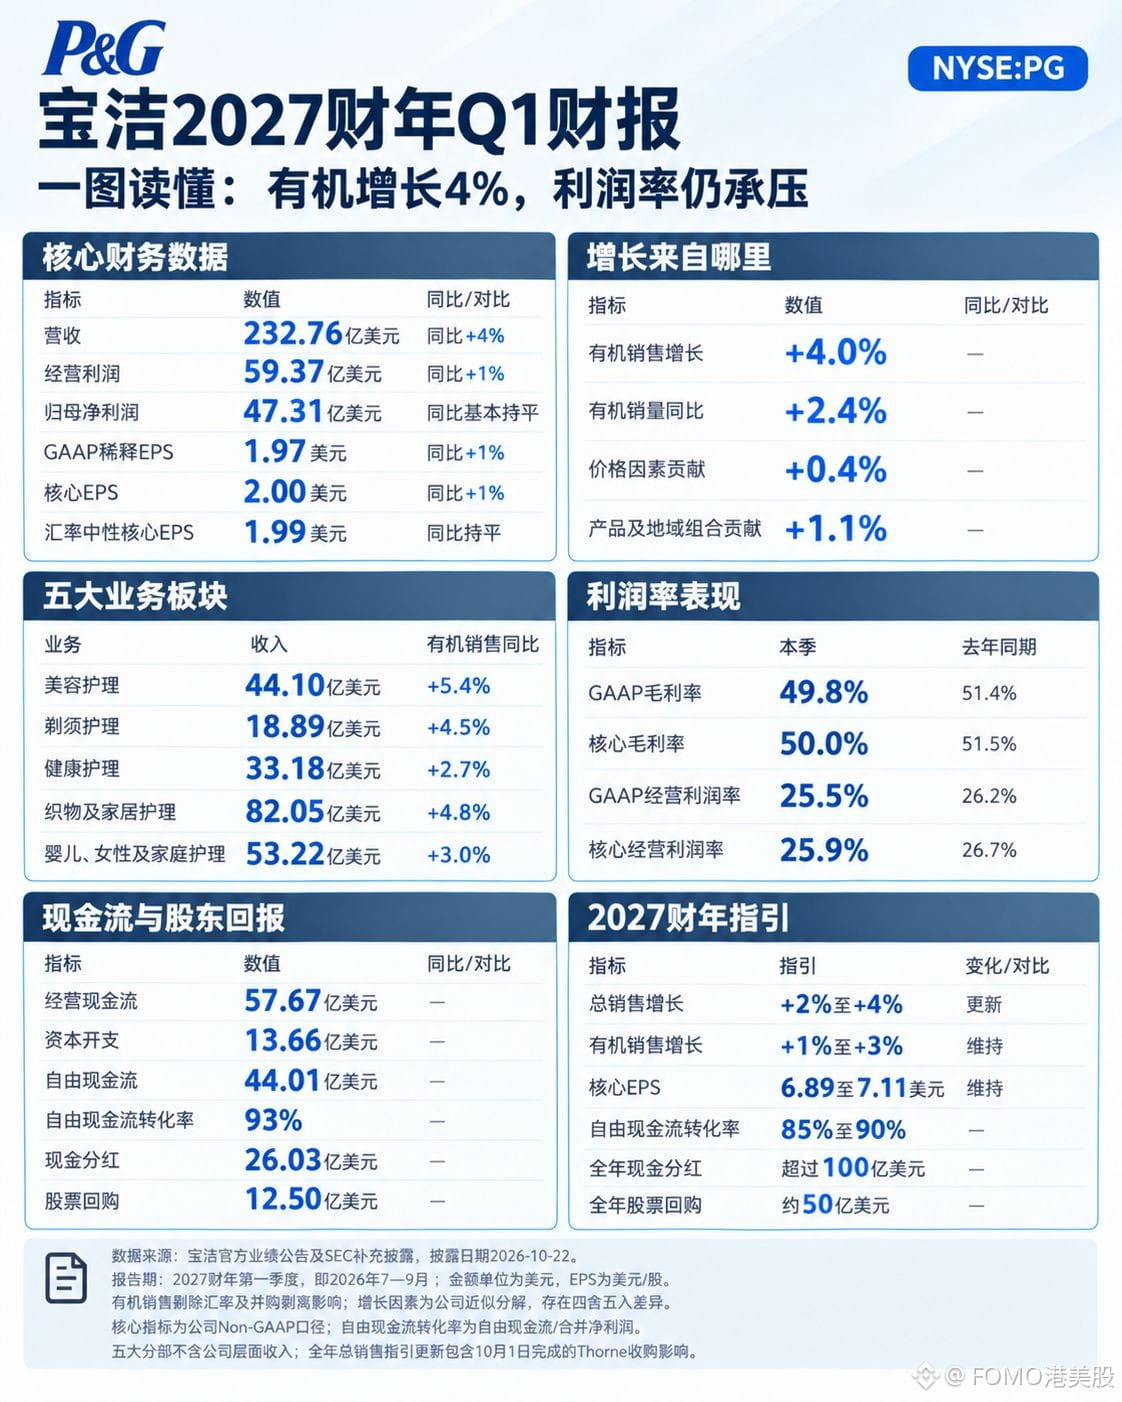
P&G $PG.US は先週木曜日の寄り付き前に決算を発表。売上高は4%増、コアEPSは1%増となり、当日の株価は相場に逆行して5.58%上昇したものの、翌日は2.76%下落し、1日で上昇分の半分を吐き出した。その日のナスダックは2.6%安で、同社は逆行高となった。
最も意外だったのは事業部門別の動きだ。ヘルスケア部門は販売数量が2.9%減った一方、純利益は9%増加。美容部門は販売数量が2.2%増えた一方、純利益は1%減少した。販売が伸びた部門では利益が縮小し、販売が減った部門では値上げで補った。
グループ全体では利益率が軒並み低下した。粗利益率は51.4%から49.8%に、コア営業利益率は26.7%から25.9%に下がった。経費は実際に削減され、販売費および一般管理費率は0.9ポイント低下したものの、コスト増を補うには至らなかった。通期見通しでは、商品、エネルギー、輸送費による税引き後の負担は約14億ドル。利息と為替の影響を加えると、1株当たり合計0.79ドルとなり、会社の公式見解ではコアEPSの成長率を11%押し下げる。
今四半期のオーガニック成長率は4%と、通期見通しの1~3%をすでに上回っているが、会社は見通しを引き上げなかった。中央値で計算するとPERは23倍。買っているのは成長ではなく安定だ。本当の変数は価格、つまり値上げで販売数量をどこまで支えられるかだ。
投資助言ではありません。
#股票财报季 #BStocks #币安神算子