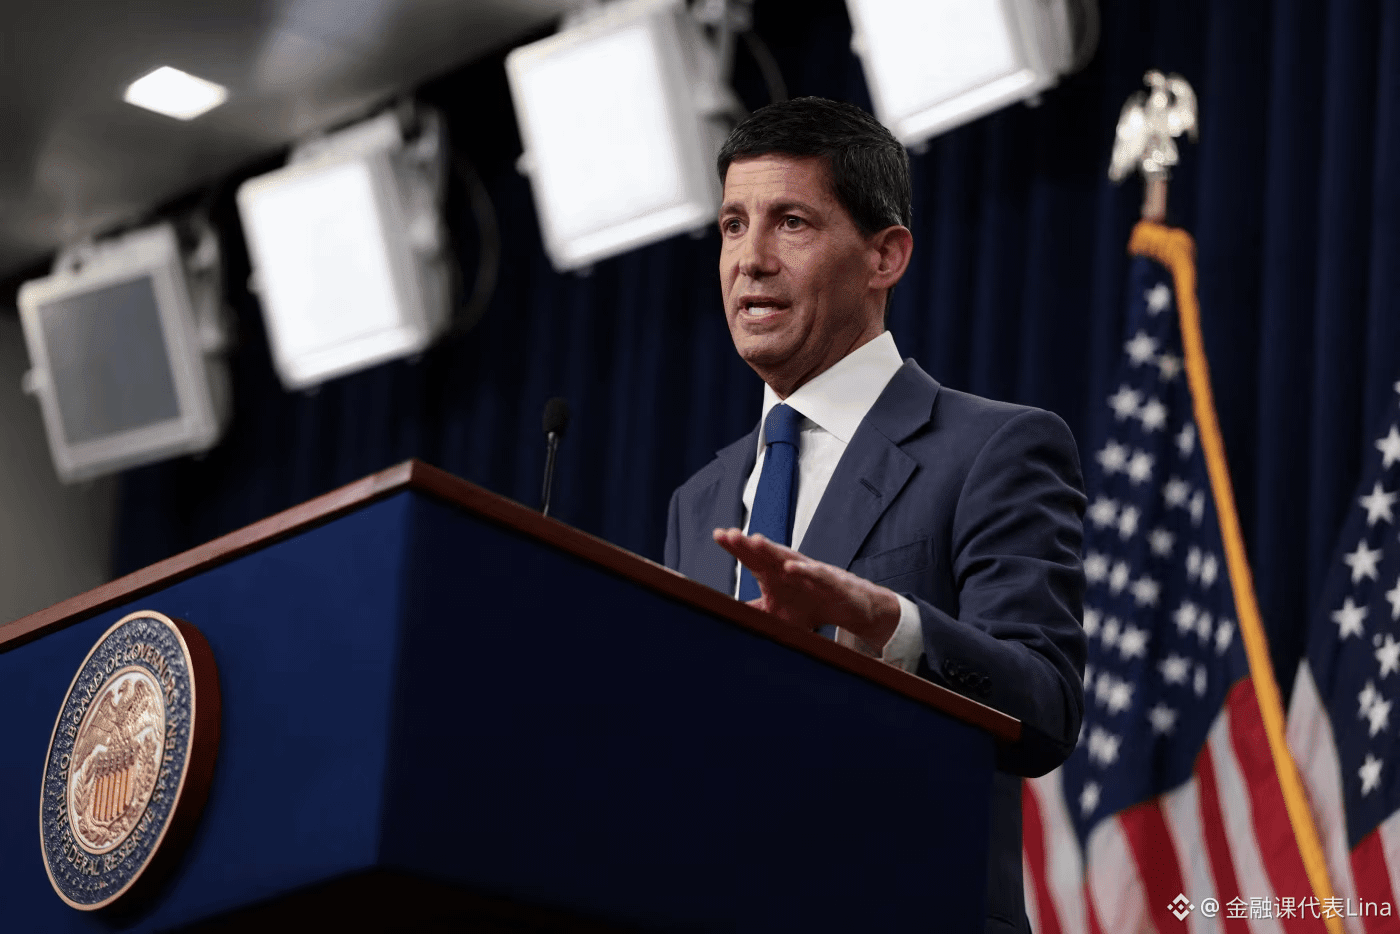
#美联储利率决议 今回、米連邦準備制度理事会(FRB)が動かないことはほぼ明白で、CME FedWatchでは金利を3.75%-4.00%に据え置く確率が約90.6%と織り込まれている。だから本当に前もって考えておくべきなのは、12月に再び利上げするかどうかだ。
まず直近の3つのデータを並べてみると、正反対の方向を指していることが分かる。
1つ目は、雇用の軟化。9月の非農業部門雇用者数はわずか2.9万人の増加にとどまり、市場予想の9万人を大きく下回った。失業率は4.1%から4.2%へ小幅に上昇した。この数字だけを見れば、ハト派的なシグナルだ。FRBが利上げする理由は、さらに弱まったはずだ。
2つ目は、インフレがまだ落ち着いていないこと。PCEは2%の目標を依然として1ポイント以上上回ると予想されており、目標水準に戻るのは早くても2028年になる。エネルギー価格の上昇や、新たな関税による生活費の押し上げも重なり、インフレという問題は依然としてFRBに重くのしかかっている。
3つ目は、経済が失速していないこと。アトランタ連銀のGDPNowによるQ3の最新の年率換算推計は、まだ3.7%だ(公式推計は今週木曜日に発表される。木曜日は2本立てで、金利決定にGDPが重なり、一晩で大きな数字が2つ出る)。FRB自身がインフレを招かないと考える2%のラインを上回っており、ソフトランディングの土台はまだ残っている。
この3つを合わせると、結論はかなり明確だ。雇用は軟化しているが崩れてはいない。インフレは高く、しかも粘着的。経済は安定しており、刺激策を必要としていない。この組み合わせでは、FRBに利下げへ転じる理由はない一方、1か月分の雇用統計が弱かっただけで、すぐに手を引くこともないだろう。
そして9月16日のFOMCでは、すでに25bpの利上げが行われた。10月7日に公表された議事要旨には、「参加者の大半は、2026年末までにさらなる利上げが適切となる可能性があると考えた」と明記されている。ロイターの最新調査では、エコノミスト100人全員が12月にもう一度利上げすると予想している。
したがって、私の見立てはこうだ。今週は据え置きだが、声明のトーンはタカ派寄りとなり、ウォーシュは12月の利上げの可能性を残す公算が大きい。本当に注目すべきなのは今回動くかどうかではなく、12月に向けてどれだけ余地を残すかだ。それこそが、今後1か月の市場の再評価の核心となる。$SPY $QQQ $BTC #FOMC #Fed #Macro