#kospipostsworstquartersince2020
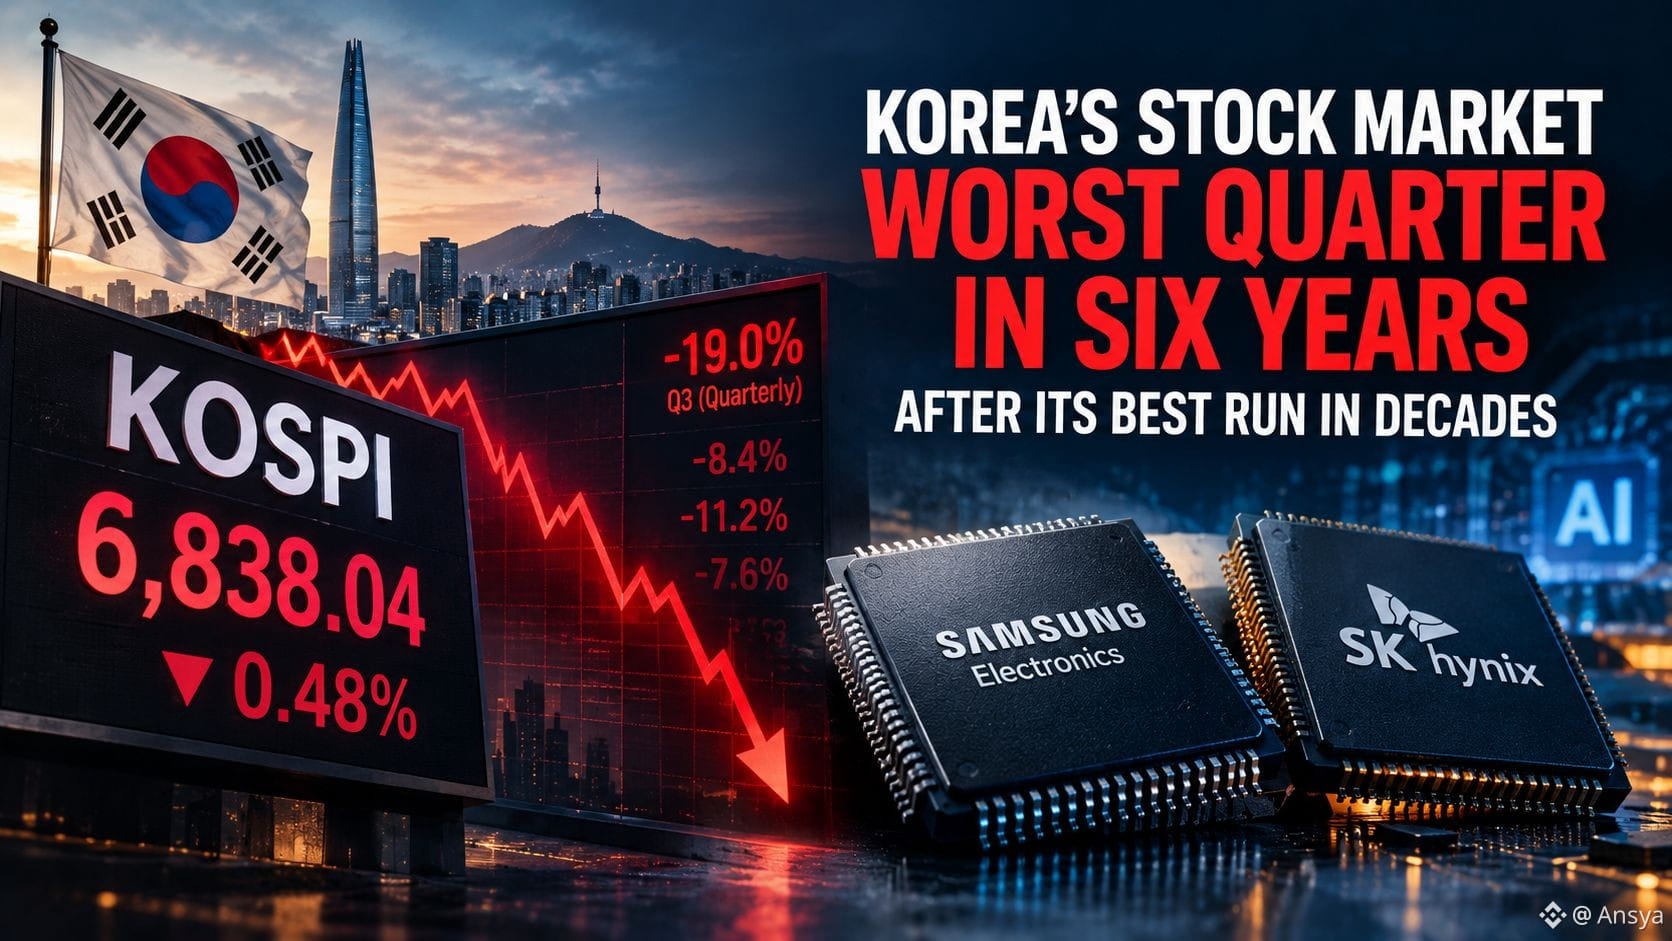
韓国の株式市場、6年ぶり最悪の四半期に—数十年で最高の好調から一転
韓国のKOSPIは第3四半期を約19%安で終えました。これは2020年初のパンデミック急落以来の最も大きな四半期下落であり、今年上半期に世界でも有数の好成績だった市場にとっては急転です。
何が起きたかというと、指数は9月30日に6,838.04で引け、当日は0.48%下落。さらに、海外勢による大規模な売りが重なったことで、外国人による売却が主因となる重い海外売りの続く第3四半期を締めくくりました。海外投資家は上場株を5190億ウォン超売り越したほか、米国債利回りの上昇やAI関連の取引の後退も追い風ではなく逆風に。下落は特にメモリーチップの雄であるサムスン電子とSKハイニックスに大きく直撃しました。両社は現在、KOSPIの総時価総額の約半分を占めており、これは1年前のおよそ4分の1から増えている状況です。世界的な国債利回りの上昇により、株式よりも安全資産の魅力が高まりました。また、ウォン安が追い打ちとなり、海外保有者の損失をさらに膨らませました。四半期としては急落したものの、KOSPIは年初来で依然として約60%上昇しており、これはこの調整の前にどれほど劇的な上昇があったかを映しています。
なぜ重要なのか? これは、集中リスク(コンセントレーション・リスク)を示す明確な例です。つまり、2社が指数の価値の半分を占める場合、その2社に固有の取引が反転すると(このケースではAIインフラへの熱が冷めることで)、景気などのより広い経済状況に左右されることなく、国全体の市場全体を引き下げ得るということです。さらに、世界のセンチメントにとっても有用なシグナルです。韓国の半導体メーカーは、米国のテックから欧州の年金保有まで広がるAI供給網の中心に位置しているため、この下げはソウルを越えて影響が及び得ます。
それが、かつてないほどの上昇の後の健全な冷却なのか、それともより長いAIトレードの巻き戻しの始まりなのか—現時点ではまだはっきりしていません。
2つの銘柄が市場全体の運命を定めるとき、その集中は上向きにおける強みなのでしょうか。それとも表面化を待つ警告サインなのでしょうか? 🤔
#KOSPI #AIStocks #GlobalMarkets #SouthKorea
$AGT $MOVR $STX