ほとんどの人がまだ適応しきれていない新しいイベントがボード上に登場しました。10月のFOMCが稼働中で、1週間前にはまだそうではありませんでした。
そこに至る経緯はこうです。水曜日の上げは単独ではありません——それに加えて、今年あと少なくとも1回の利上げを見込む政策当局者が強い多数を占めることを示すドットプロットが出てきたのです。続いてウォーシュは会見で、その動きを「引き締め方向に転じるため」ではなく、「『アコモデーション(緩和的なスタンス)』を取り除くため」と位置づけました。ゴールドマンはこの組み合わせを読み取り、調査部門がほとんど決してやらないことを当日中に実行しました。すなわち、「9月に利上げ、その後は据え置き」から「10月の利上げがライブ」にコールを切り替えたのです。
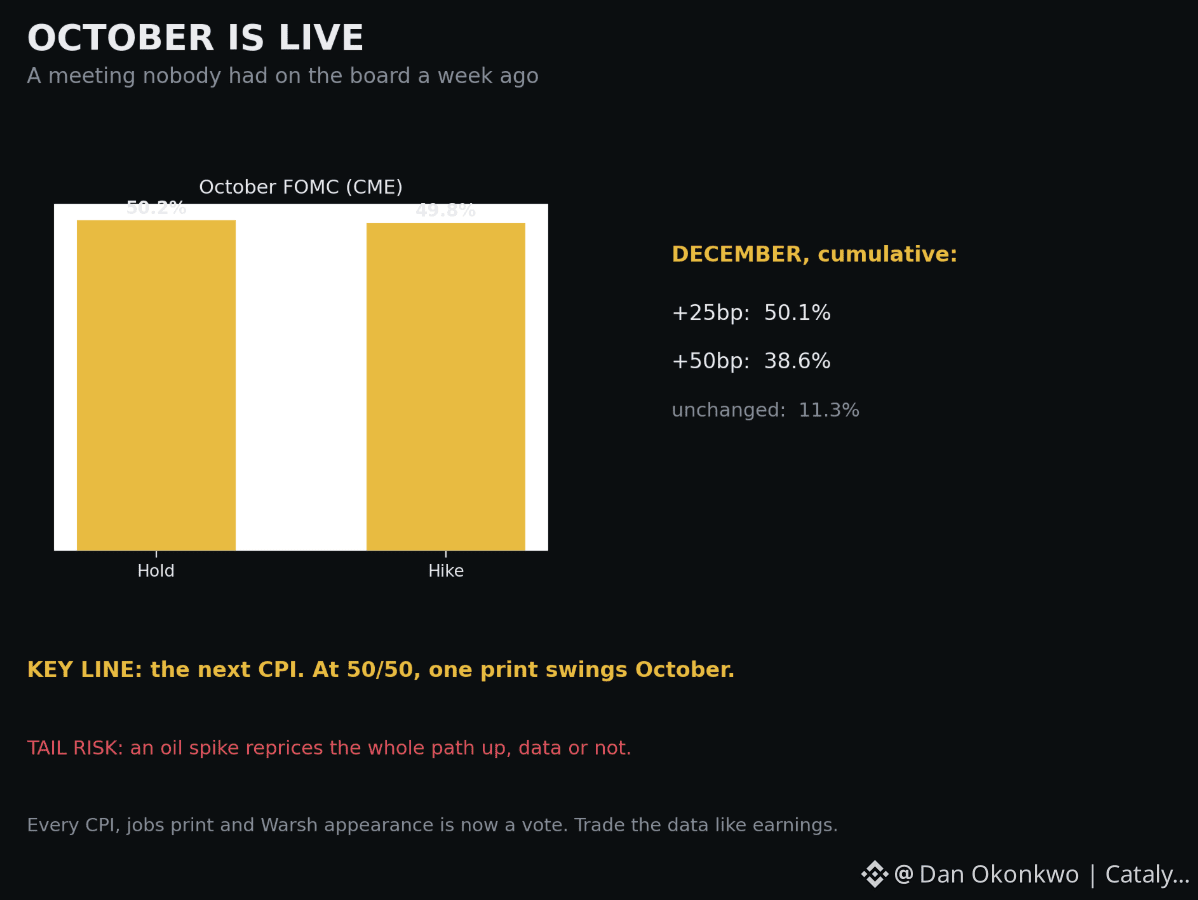
いまボードはこうなっています。10月利上げの確率49.8%——まさに本当のコイントスです。12月の累積は、50bpが50.1%、75bpが38.6%、据え置きが11.3%。市場は「『利上げするかどうか』」の価格づけをやめて、「『あと何回』」の価格づけを始めました。
これがあなたの投資判断に変えるのは、データカレンダーの取引の仕方がすべてだということです。CPIも、雇用統計も、いまから10月28日までのウォーシュの登場も、そのコイントスに対する直接の一票です。8月には単なる背景として扱われていた数字が、いまは値動きを動かすものになります。会合が“針の穴”に乗っていて、1つの指標がそれを傾けるからです。
注目ポイント:次のCPI——50/50の状況で、インフレのサプライズが10月を決めます。テールリスク:原油——新たな湾岸での緊張激化が、国内データに関係なく、金利見通しの全経路を押し上げるように再評価します。というのも、FRBは供給ショックを利上げで相殺できない一方で、それが期待にどう影響するかを無視もできないからです。
そのデータは決算シーズンのように取引してください。FRBにとっては、今まさにそうです。#Fed #catalyst
そこに至る経緯はこうです。水曜日の上げは単独ではありません——それに加えて、今年あと少なくとも1回の利上げを見込む政策当局者が強い多数を占めることを示すドットプロットが出てきたのです。続いてウォーシュは会見で、その動きを「引き締め方向に転じるため」ではなく、「『アコモデーション(緩和的なスタンス)』を取り除くため」と位置づけました。ゴールドマンはこの組み合わせを読み取り、調査部門がほとんど決してやらないことを当日中に実行しました。すなわち、「9月に利上げ、その後は据え置き」から「10月の利上げがライブ」にコールを切り替えたのです。
いまボードはこうなっています。10月利上げの確率49.8%——まさに本当のコイントスです。12月の累積は、50bpが50.1%、75bpが38.6%、据え置きが11.3%。市場は「『利上げするかどうか』」の価格づけをやめて、「『あと何回』」の価格づけを始めました。
これがあなたの投資判断に変えるのは、データカレンダーの取引の仕方がすべてだということです。CPIも、雇用統計も、いまから10月28日までのウォーシュの登場も、そのコイントスに対する直接の一票です。8月には単なる背景として扱われていた数字が、いまは値動きを動かすものになります。会合が“針の穴”に乗っていて、1つの指標がそれを傾けるからです。
注目ポイント:次のCPI——50/50の状況で、インフレのサプライズが10月を決めます。テールリスク:原油——新たな湾岸での緊張激化が、国内データに関係なく、金利見通しの全経路を押し上げるように再評価します。というのも、FRBは供給ショックを利上げで相殺できない一方で、それが期待にどう影響するかを無視もできないからです。
そのデータは決算シーズンのように取引してください。FRBにとっては、今まさにそうです。#Fed #catalyst