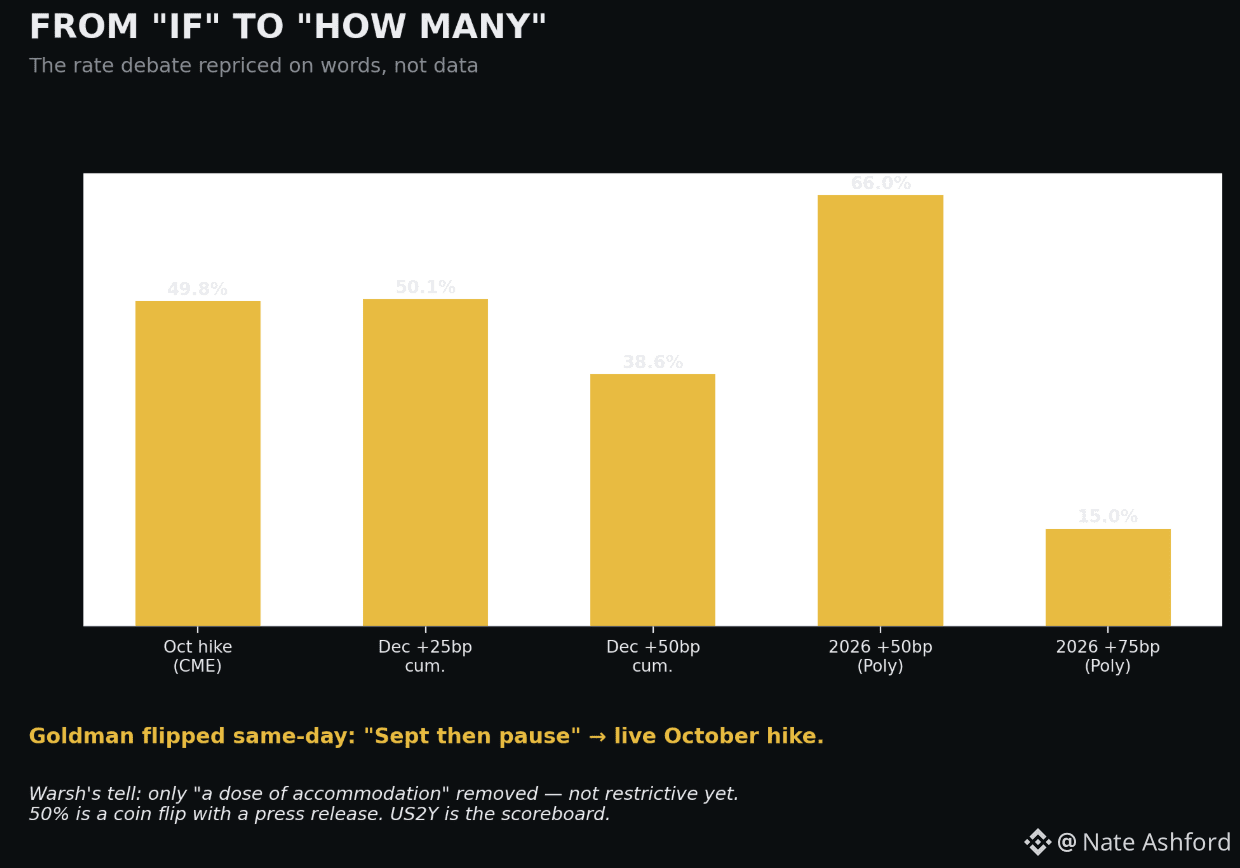
議論は一夜でひっくり返った。しかも、単一のデータポイントが変わったからではない。1週間前は、問題が「FRBは利上げするのか、そもそもするのか」だった。今日では10月はCMEで49.8%、年累計で50bpの見通しはPolymarketで66%。さらにゴールドマンは、「据え置き」だという見方を撤回し、たった1営業日の中で10月に利上げが入る可能性を前提にした。
それらすべてを動かしたのは、数字ではなく“口調”だった。ウォーシュは水曜の利上げを「“緩和策の投与”の除去」と呼び、インフレについても引き続き「高すぎる」と言い続けた。読み解くべきポイントはここだ。彼は、政策がまだ十分に景気を抑制する段階に入っていないと考えているのだ。景気を刺激し続けている、と考える中央銀行家が、締め付けを終えた状態ではない。
そして、あなたにとって本当に変わったのはここ――立証責任が反転した。1か月前は強気派が「利上げが来る」と主張しなければならなかった。今では「止まる」と言う側が立証責任を負う。しかし、私はこれまで“その据え置き(停止)を生む”という具体的な数値の名前を聞いたことがない。「インフレが落ち着く」は答えにならない。議長は、2%で、しかも「明確かつ十分な速さ」でそうなるのを“信じる”と言っているのだから。
50%はシグナルではない。これは“コイントス”で、プレスリリースが付いているだけだ。合図は、実データが入ってきたときに10月が50を上回って踏みとどまるか、それともこの夏の「利上げ懸念」が起きるたびに消えたように色褪せるかだ。US2Yを見るべきだ――先物のフロントエンドは意見ではなく資金で投票している。#Fed #rates
それらすべてを動かしたのは、数字ではなく“口調”だった。ウォーシュは水曜の利上げを「“緩和策の投与”の除去」と呼び、インフレについても引き続き「高すぎる」と言い続けた。読み解くべきポイントはここだ。彼は、政策がまだ十分に景気を抑制する段階に入っていないと考えているのだ。景気を刺激し続けている、と考える中央銀行家が、締め付けを終えた状態ではない。
そして、あなたにとって本当に変わったのはここ――立証責任が反転した。1か月前は強気派が「利上げが来る」と主張しなければならなかった。今では「止まる」と言う側が立証責任を負う。しかし、私はこれまで“その据え置き(停止)を生む”という具体的な数値の名前を聞いたことがない。「インフレが落ち着く」は答えにならない。議長は、2%で、しかも「明確かつ十分な速さ」でそうなるのを“信じる”と言っているのだから。
50%はシグナルではない。これは“コイントス”で、プレスリリースが付いているだけだ。合図は、実データが入ってきたときに10月が50を上回って踏みとどまるか、それともこの夏の「利上げ懸念」が起きるたびに消えたように色褪せるかだ。US2Yを見るべきだ――先物のフロントエンドは意見ではなく資金で投票している。#Fed #rates