🔥 2026年9月FOMC会合:重要ポイント 🔎
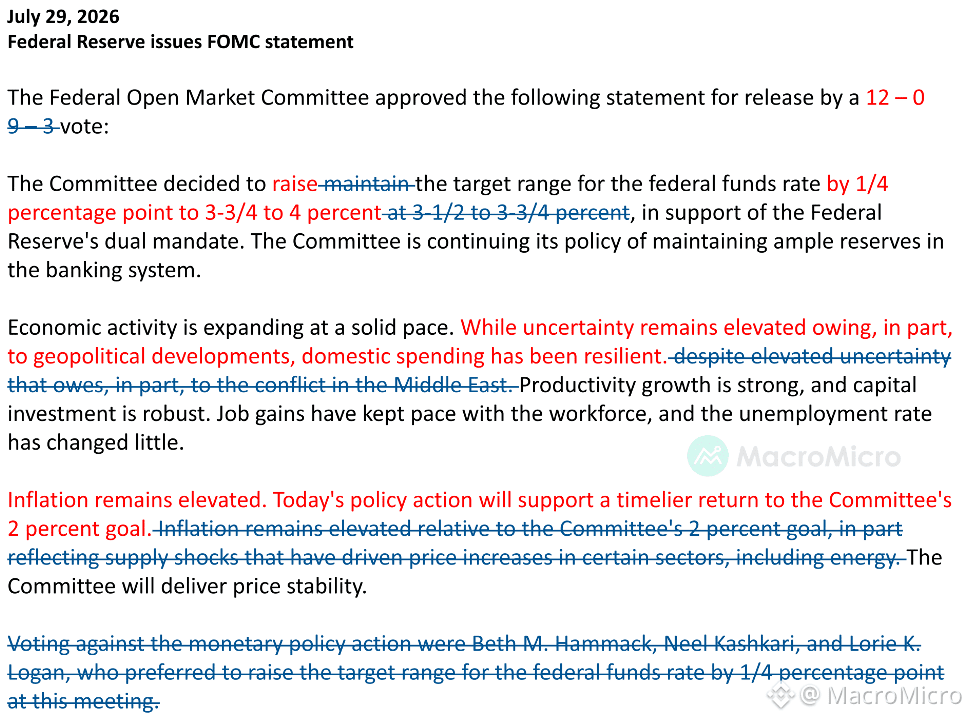
📌 FRBは政策金利を25bp引き上げ、3.75%〜4.00%に設定。全員一致(12対0)で、堅調な景気成長と、インフレ目標2%に向けた進展を加速させることを理由に挙げました。
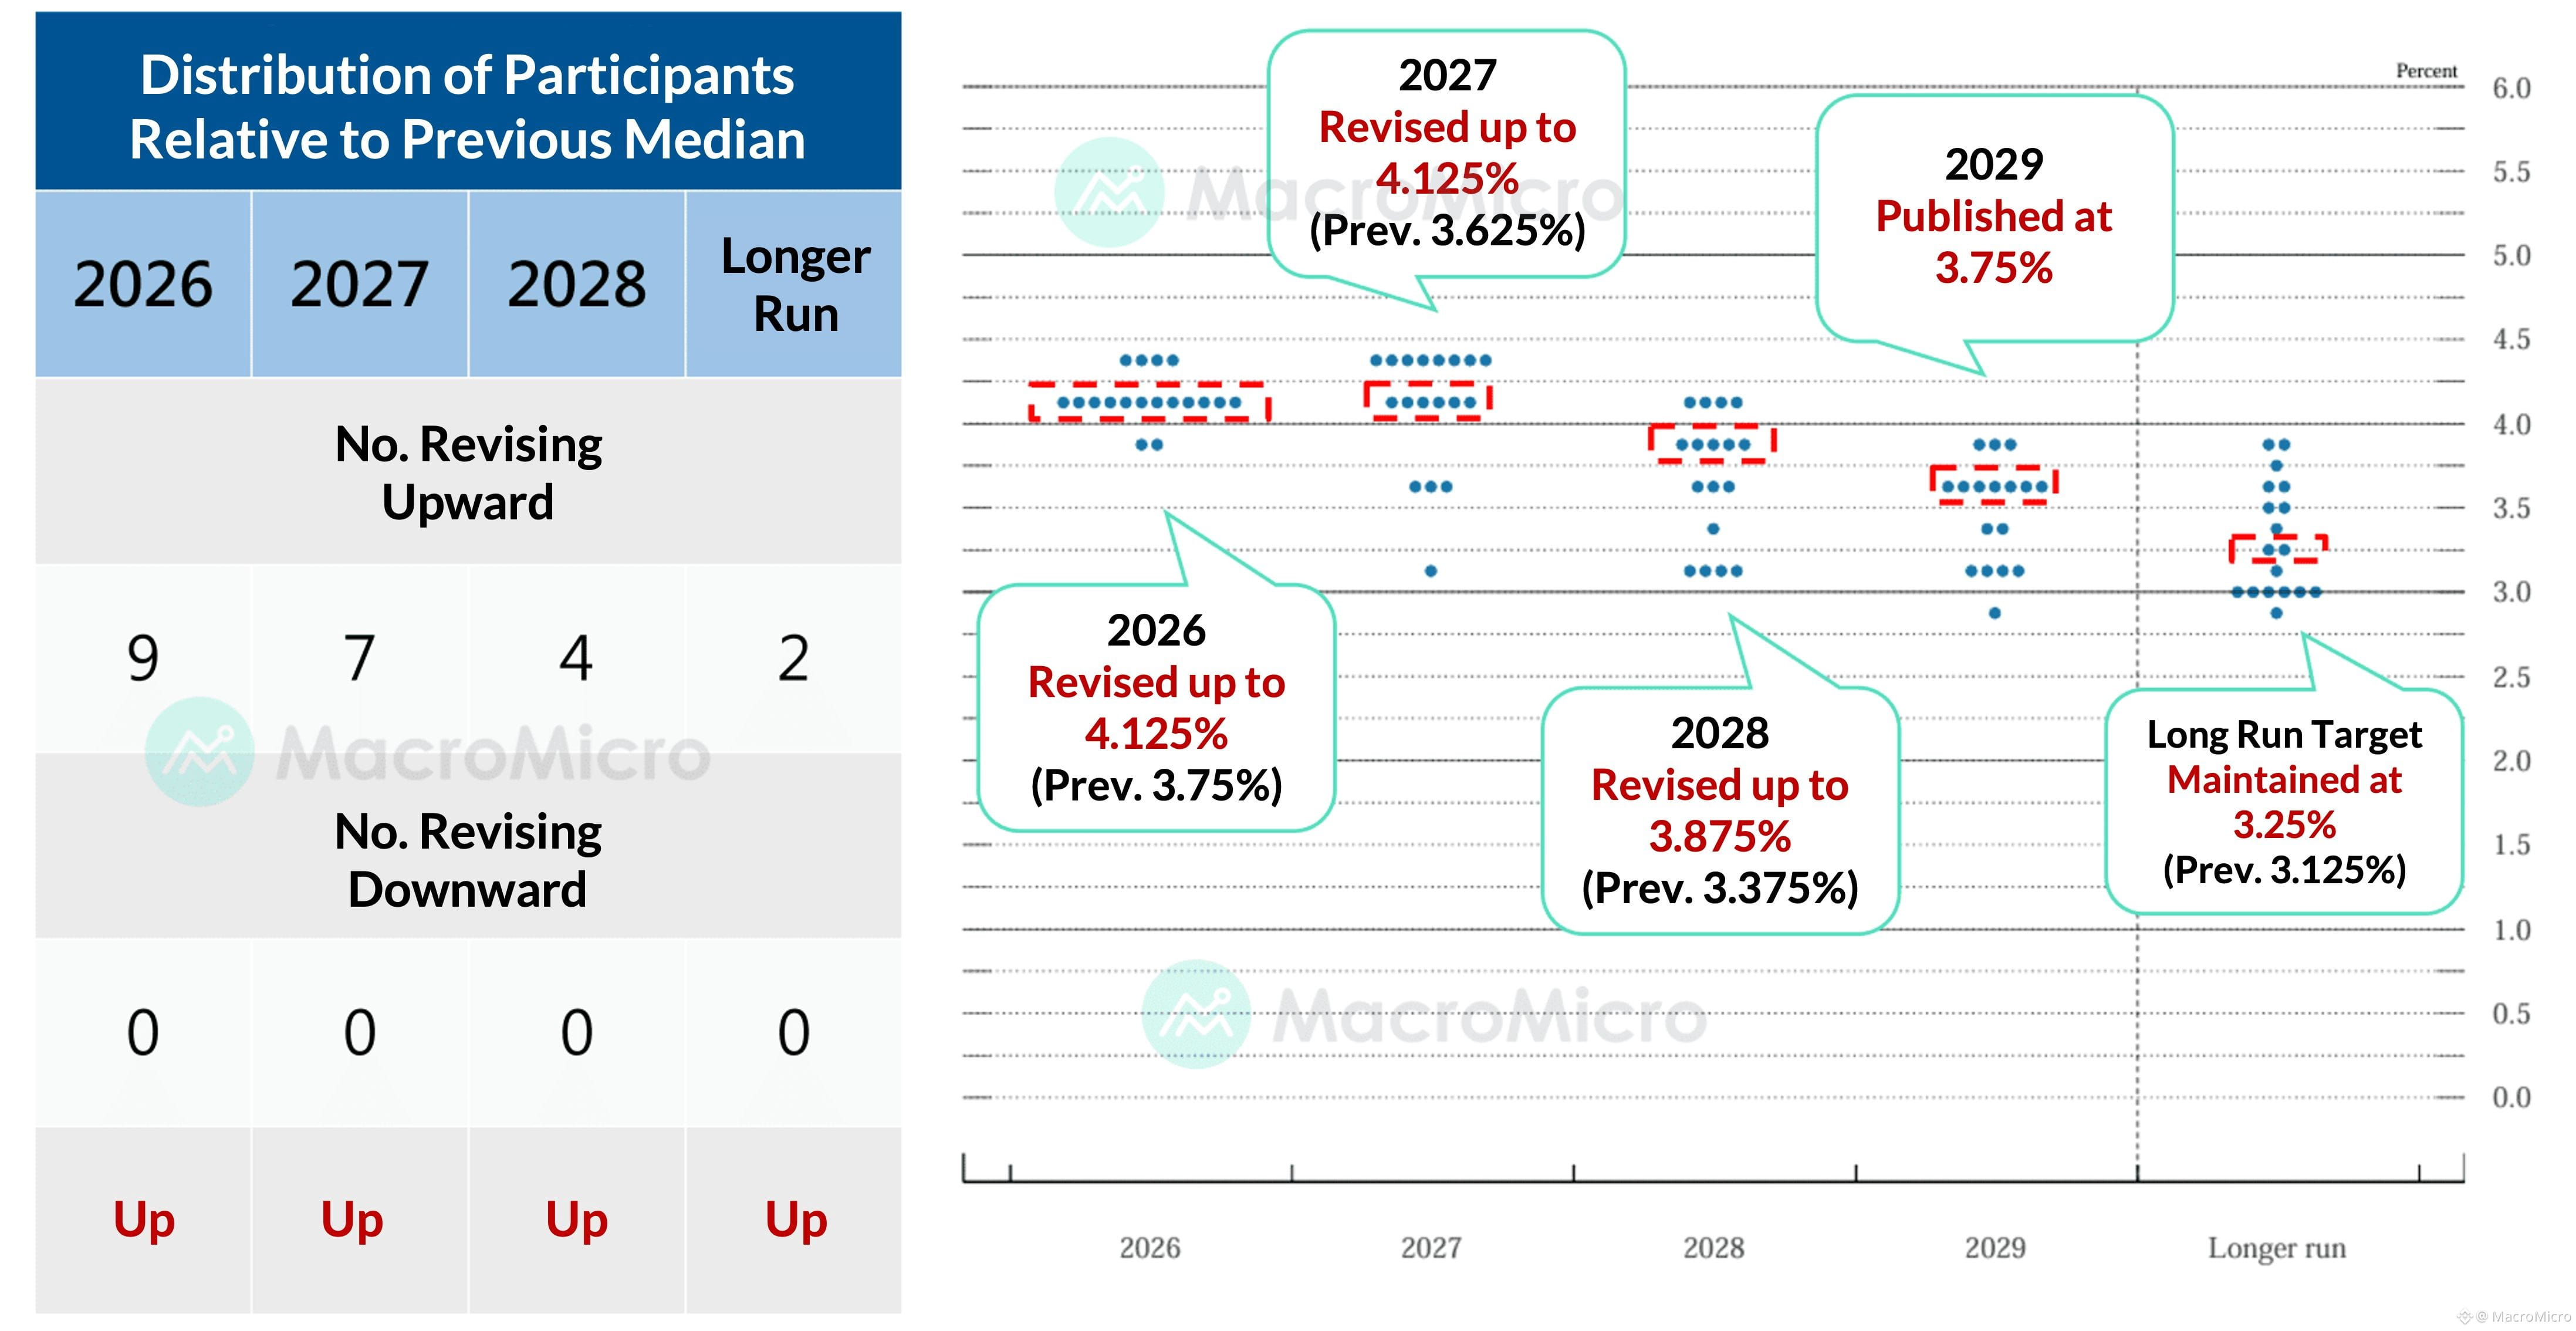
📌 ドットプロットは急速にタカ派へシフト:2026〜2027年の中央値の金利見通しが4.00%〜4.25%へ大きく引き上がり、さらに利上げを支持するのはそれぞれ16人・14人。つまり、金利の軌道が再び低下に転じるまで、今年と来年に追加であと1〜2回の利上げがあり得ることを示唆し、最終的には長期のより高い水準(3.25%)へ向かう見通しです。
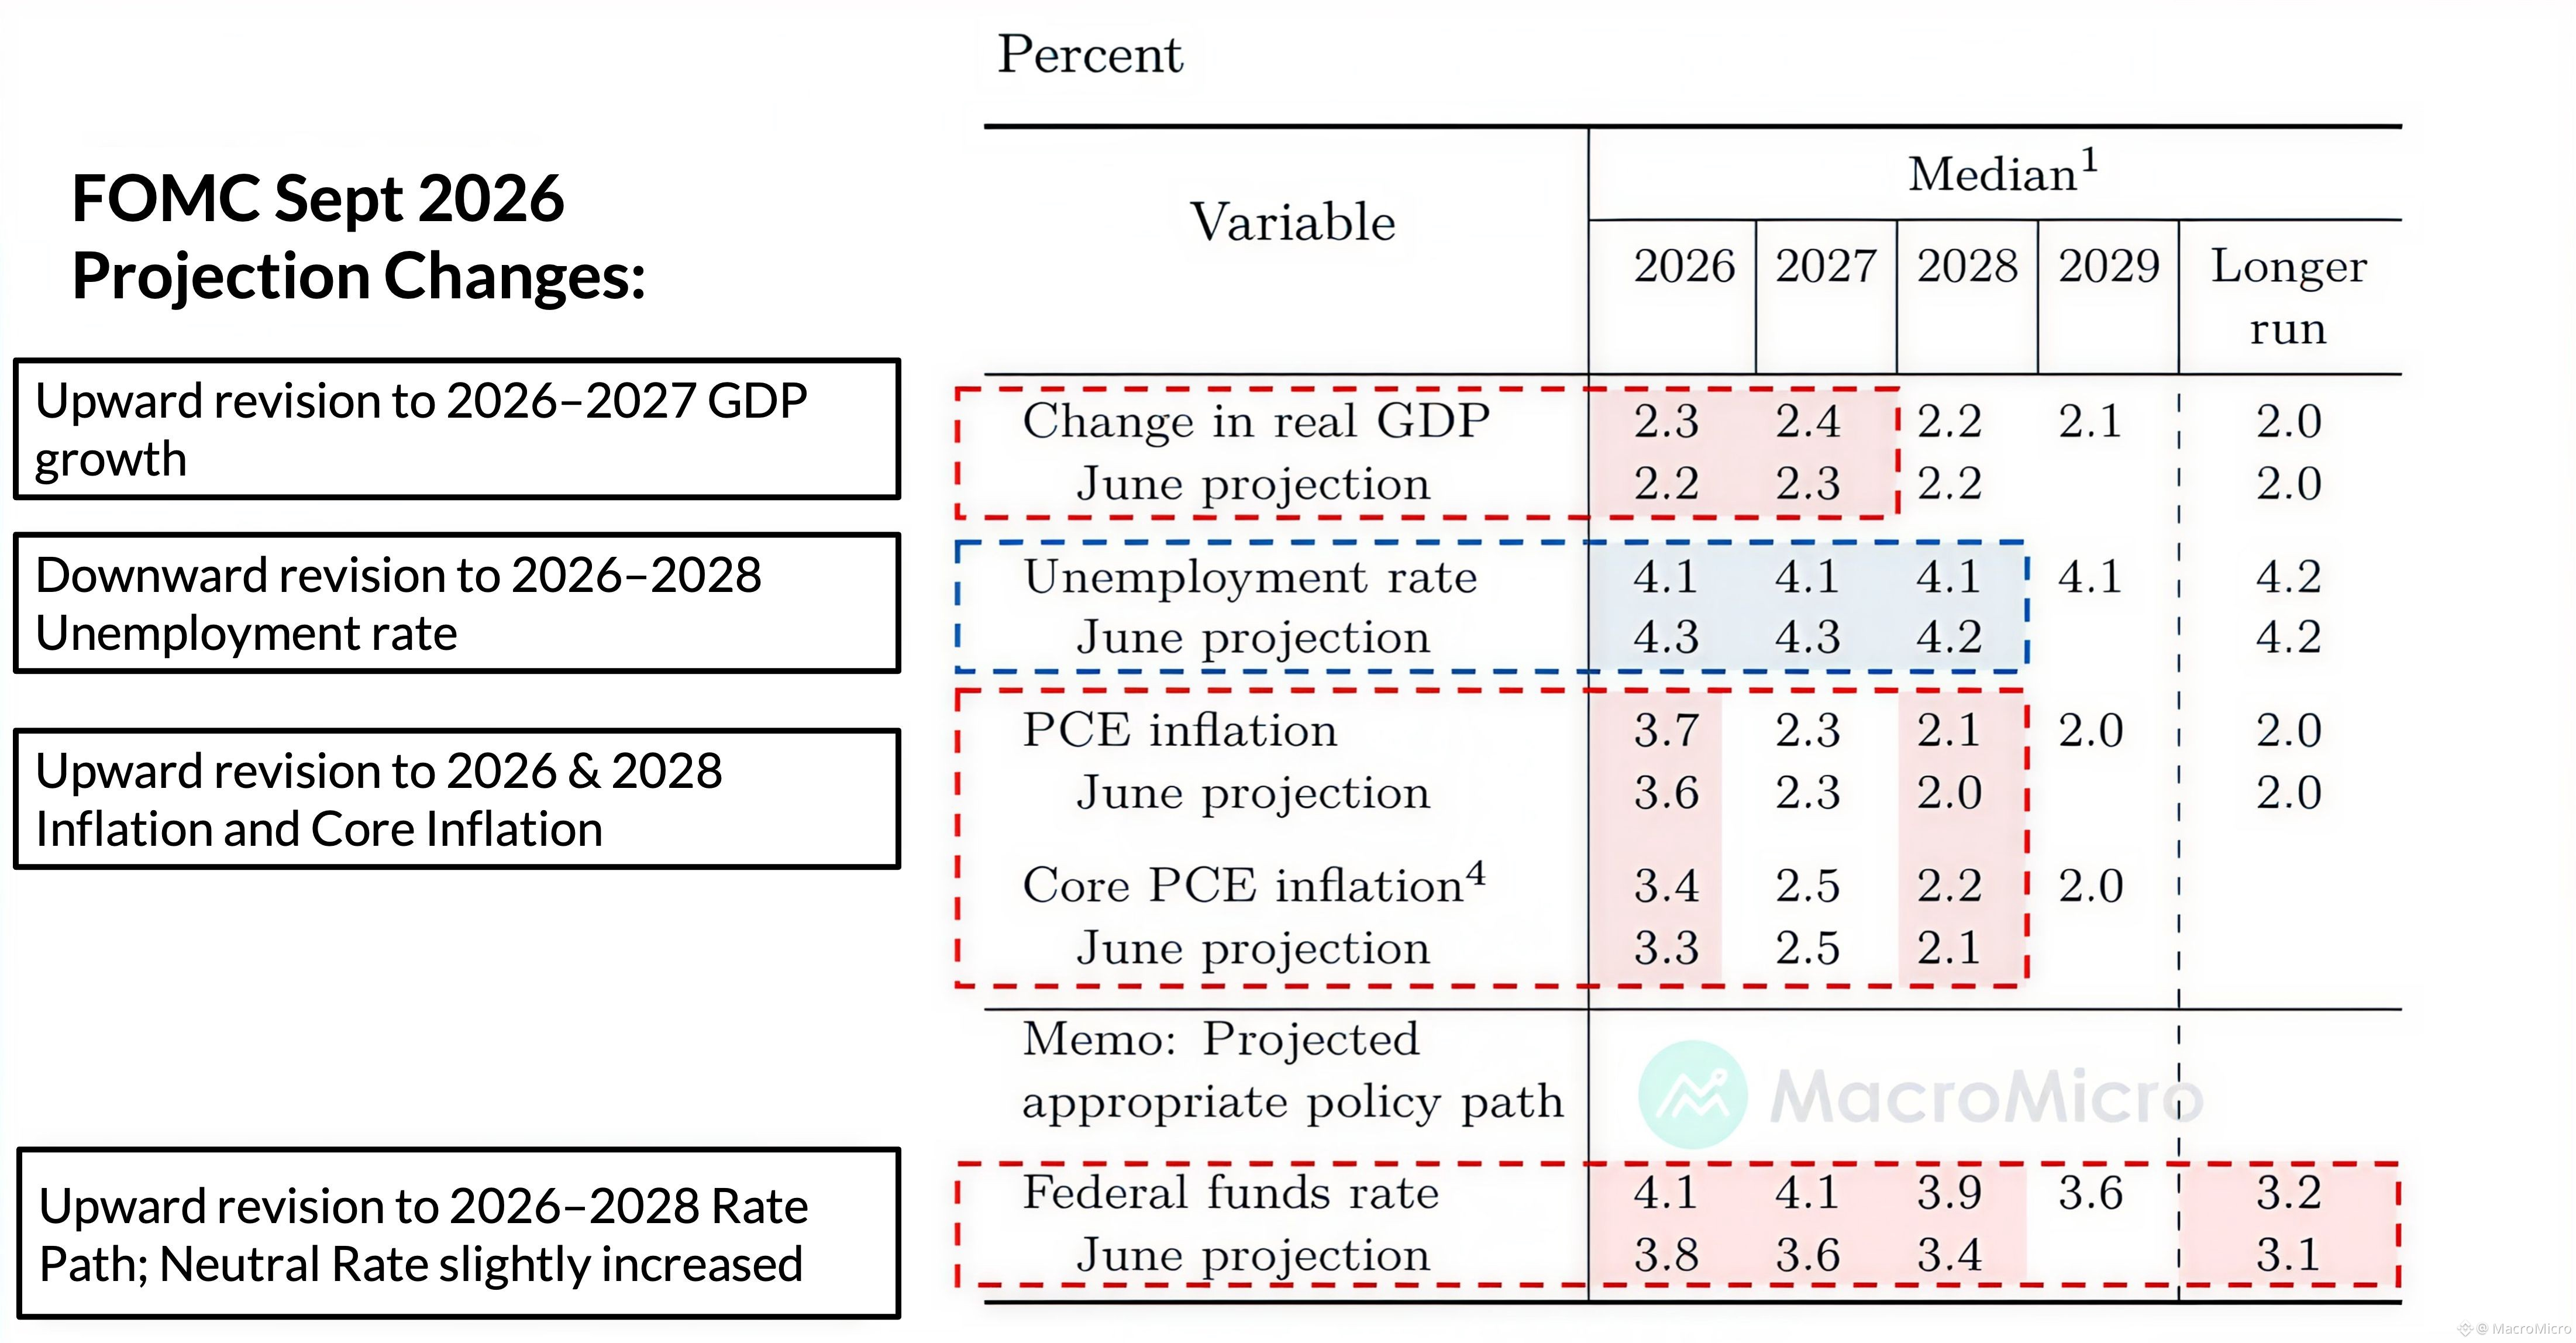
📌 9月の予測では、FRBが全体的によりタカ派的になっています:2026〜2027年のGDP見通しはそれぞれ2.3%と2.4%へ上方修正。失業率は4.3%から4.1%へ(長期平均を下回る水準)引き下げられました。一方、インフレ率とコアインフレ率はそれぞれ3.7%と3.4%へ(3.6%と3.3%から)上方修正されています。
📌 ワーシュは、景気は完全雇用の状態にあり、FRBの二つの使命(デュアル・マンデート)の目標間に矛盾はないと述べました。また、現状の金融環境について「引き締め的」と表現するのは難しいとし、利上げの背景にある理由として、(1) 底堅い労働データ、(2) 未解決の基調インフレ動向、(3) 地政学的リスクの高まり、の3点を挙げました。
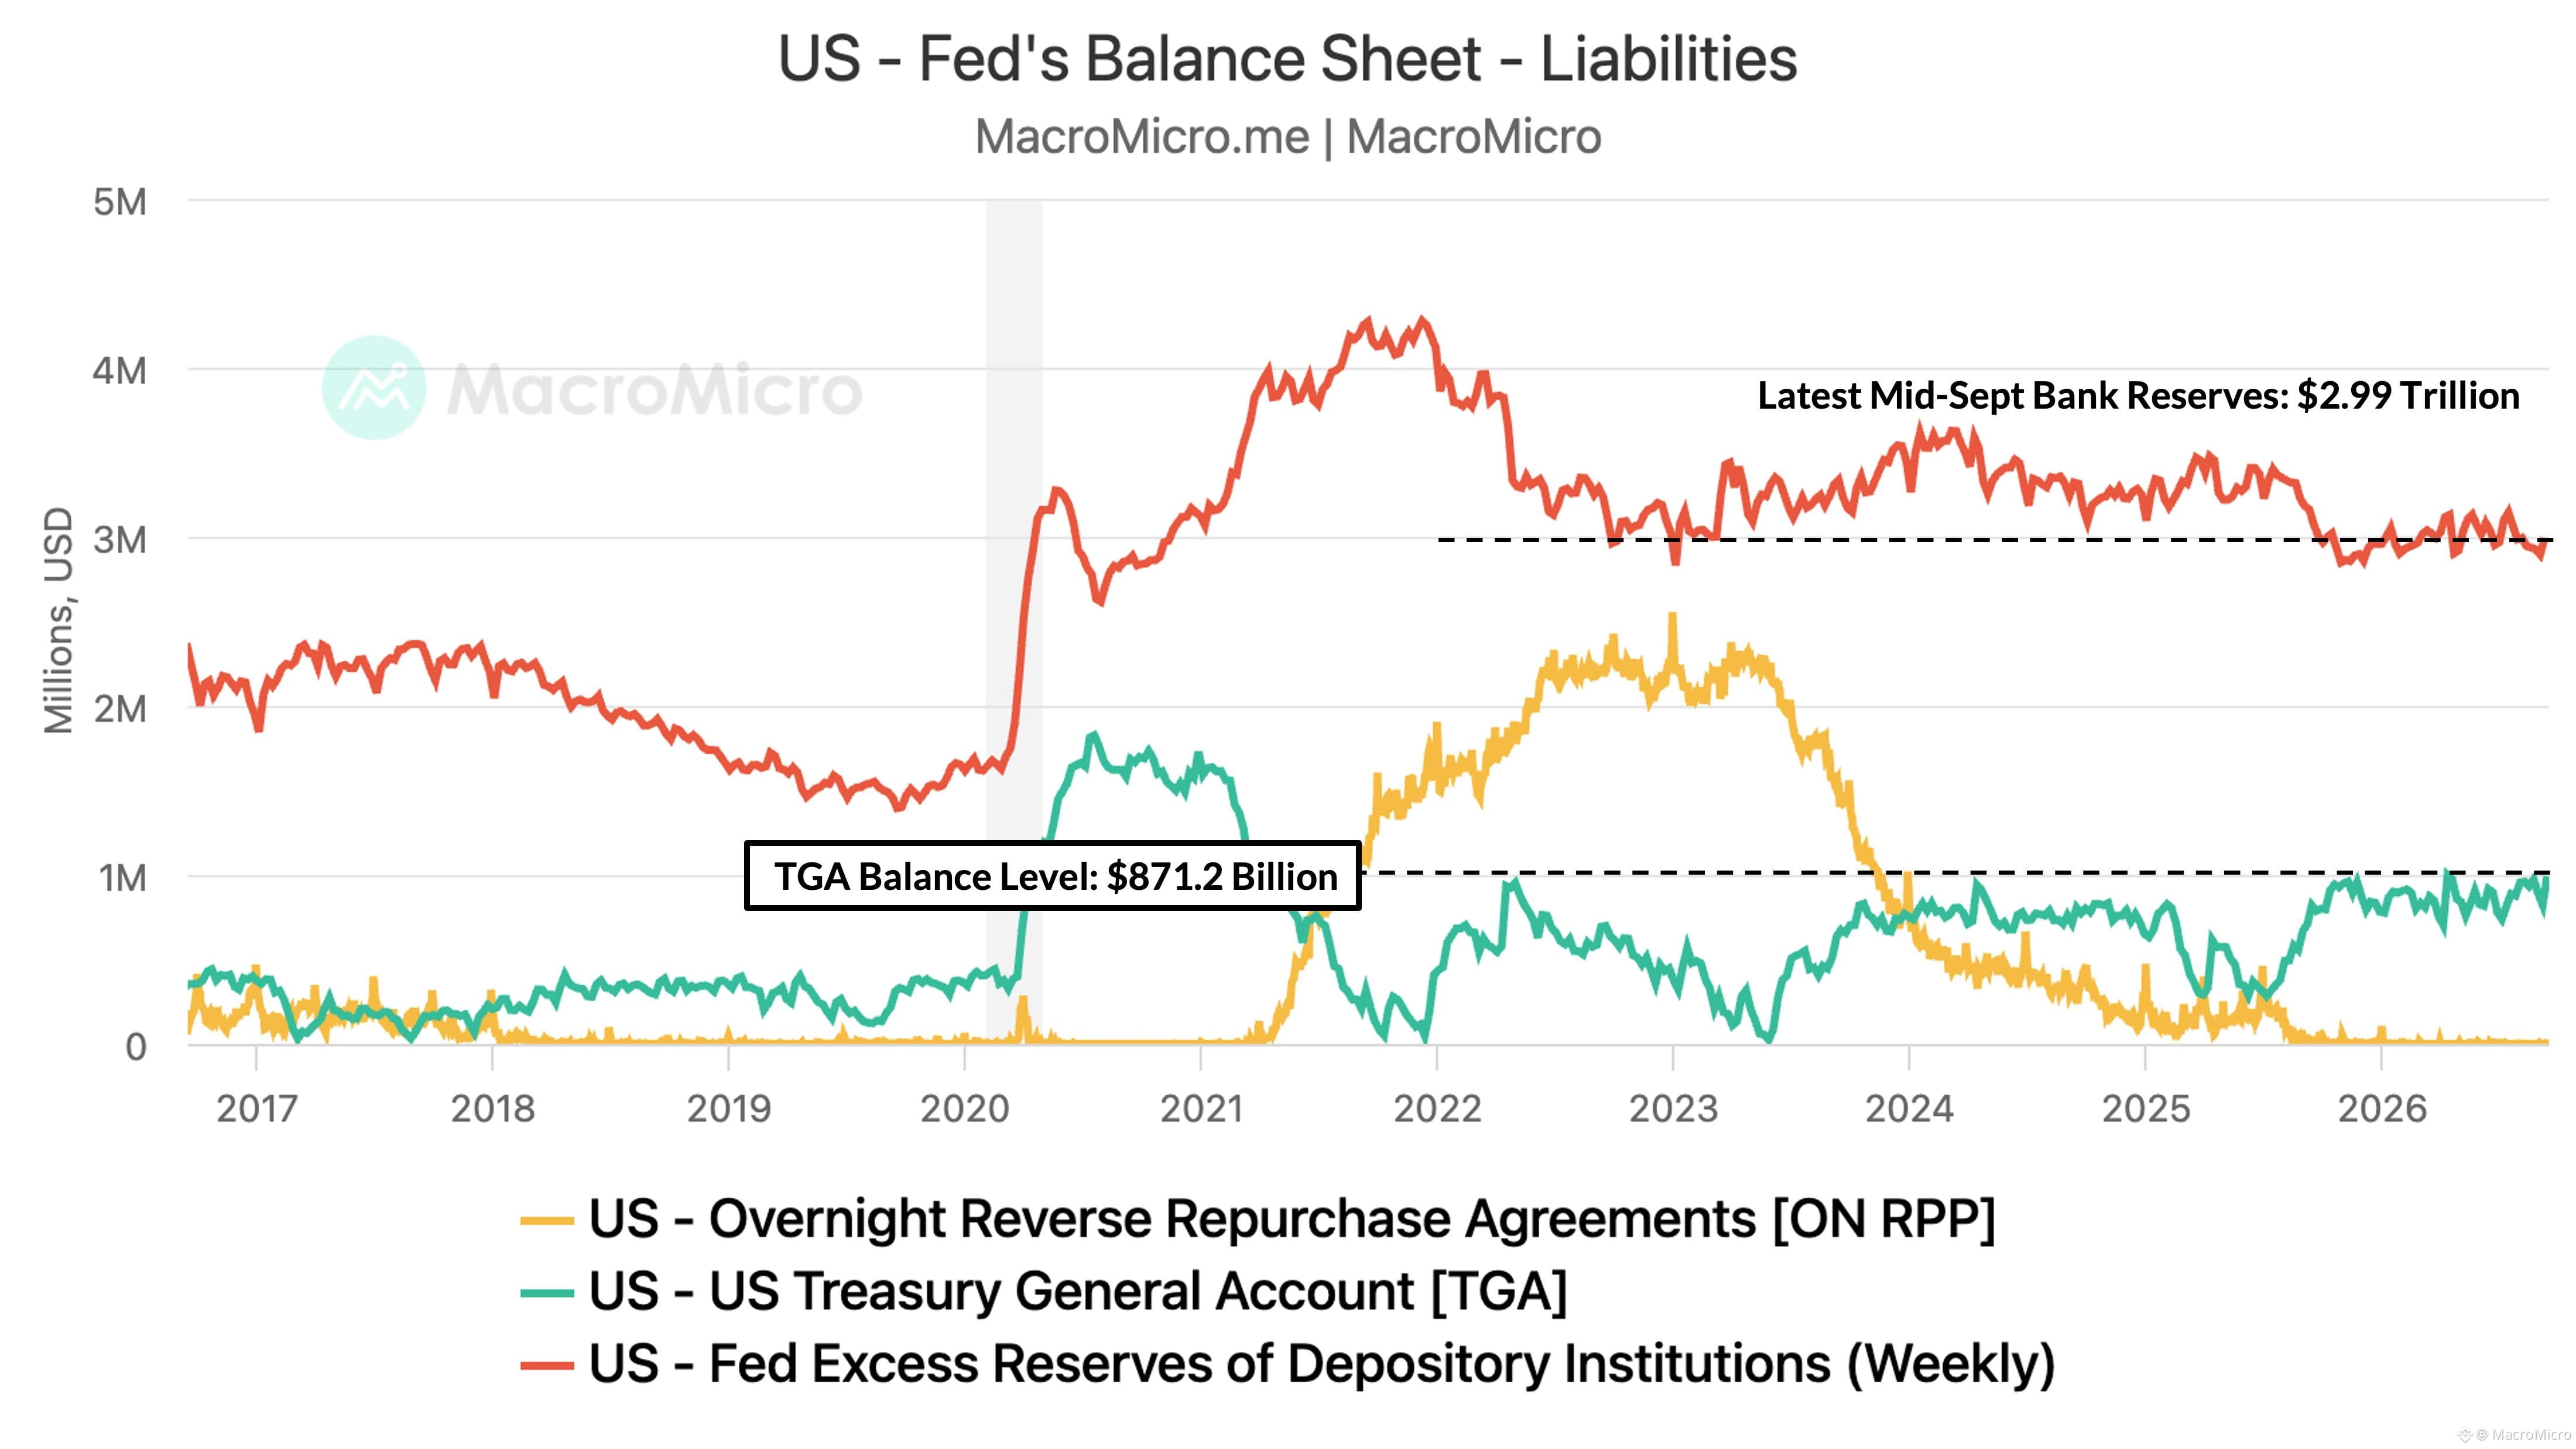
📌 FRBは、8月に短期の国庫短期証券(ビル)の買い入れを終了した後も、十分な準備(ample reserves)政策を再確認しました。銀行の準備は約2.99Tドルで横ばい。TGAは9月〜10月にかけて、期末目標の850Bドルに対する法人税の受取を背景に、1Tドルに近づく見込みで、準備金の下支えのために流動性がさらに100〜200Bドル分放出されることが示唆されています。
📌 市場はこれをタカ派的と受け止めました:FedWatchによると、10月の利上げ確率は41%から51%へ、2026年の「3回利上げ」の見通し確率は28%から39%へ上昇。さらに、10年国債利回りは4.74%を上回り、30年は5.36%で推移(2007年7月以来の高水準)しました。
#FedRateWatch
📌 FRBは政策金利を25bp引き上げ、3.75%〜4.00%に設定。全員一致(12対0)で、堅調な景気成長と、インフレ目標2%に向けた進展を加速させることを理由に挙げました。
📌 ドットプロットは急速にタカ派へシフト:2026〜2027年の中央値の金利見通しが4.00%〜4.25%へ大きく引き上がり、さらに利上げを支持するのはそれぞれ16人・14人。つまり、金利の軌道が再び低下に転じるまで、今年と来年に追加であと1〜2回の利上げがあり得ることを示唆し、最終的には長期のより高い水準(3.25%)へ向かう見通しです。
📌 9月の予測では、FRBが全体的によりタカ派的になっています:2026〜2027年のGDP見通しはそれぞれ2.3%と2.4%へ上方修正。失業率は4.3%から4.1%へ(長期平均を下回る水準)引き下げられました。一方、インフレ率とコアインフレ率はそれぞれ3.7%と3.4%へ(3.6%と3.3%から)上方修正されています。
📌 ワーシュは、景気は完全雇用の状態にあり、FRBの二つの使命(デュアル・マンデート)の目標間に矛盾はないと述べました。また、現状の金融環境について「引き締め的」と表現するのは難しいとし、利上げの背景にある理由として、(1) 底堅い労働データ、(2) 未解決の基調インフレ動向、(3) 地政学的リスクの高まり、の3点を挙げました。
📌 FRBは、8月に短期の国庫短期証券(ビル)の買い入れを終了した後も、十分な準備(ample reserves)政策を再確認しました。銀行の準備は約2.99Tドルで横ばい。TGAは9月〜10月にかけて、期末目標の850Bドルに対する法人税の受取を背景に、1Tドルに近づく見込みで、準備金の下支えのために流動性がさらに100〜200Bドル分放出されることが示唆されています。
📌 市場はこれをタカ派的と受け止めました:FedWatchによると、10月の利上げ確率は41%から51%へ、2026年の「3回利上げ」の見通し確率は28%から39%へ上昇。さらに、10年国債利回りは4.74%を上回り、30年は5.36%で推移(2007年7月以来の高水準)しました。
#FedRateWatch