#FedRateWatch 25bpsの利上げが見込まれていた。では、価格付けが難しくなった後に何が起きるのか。
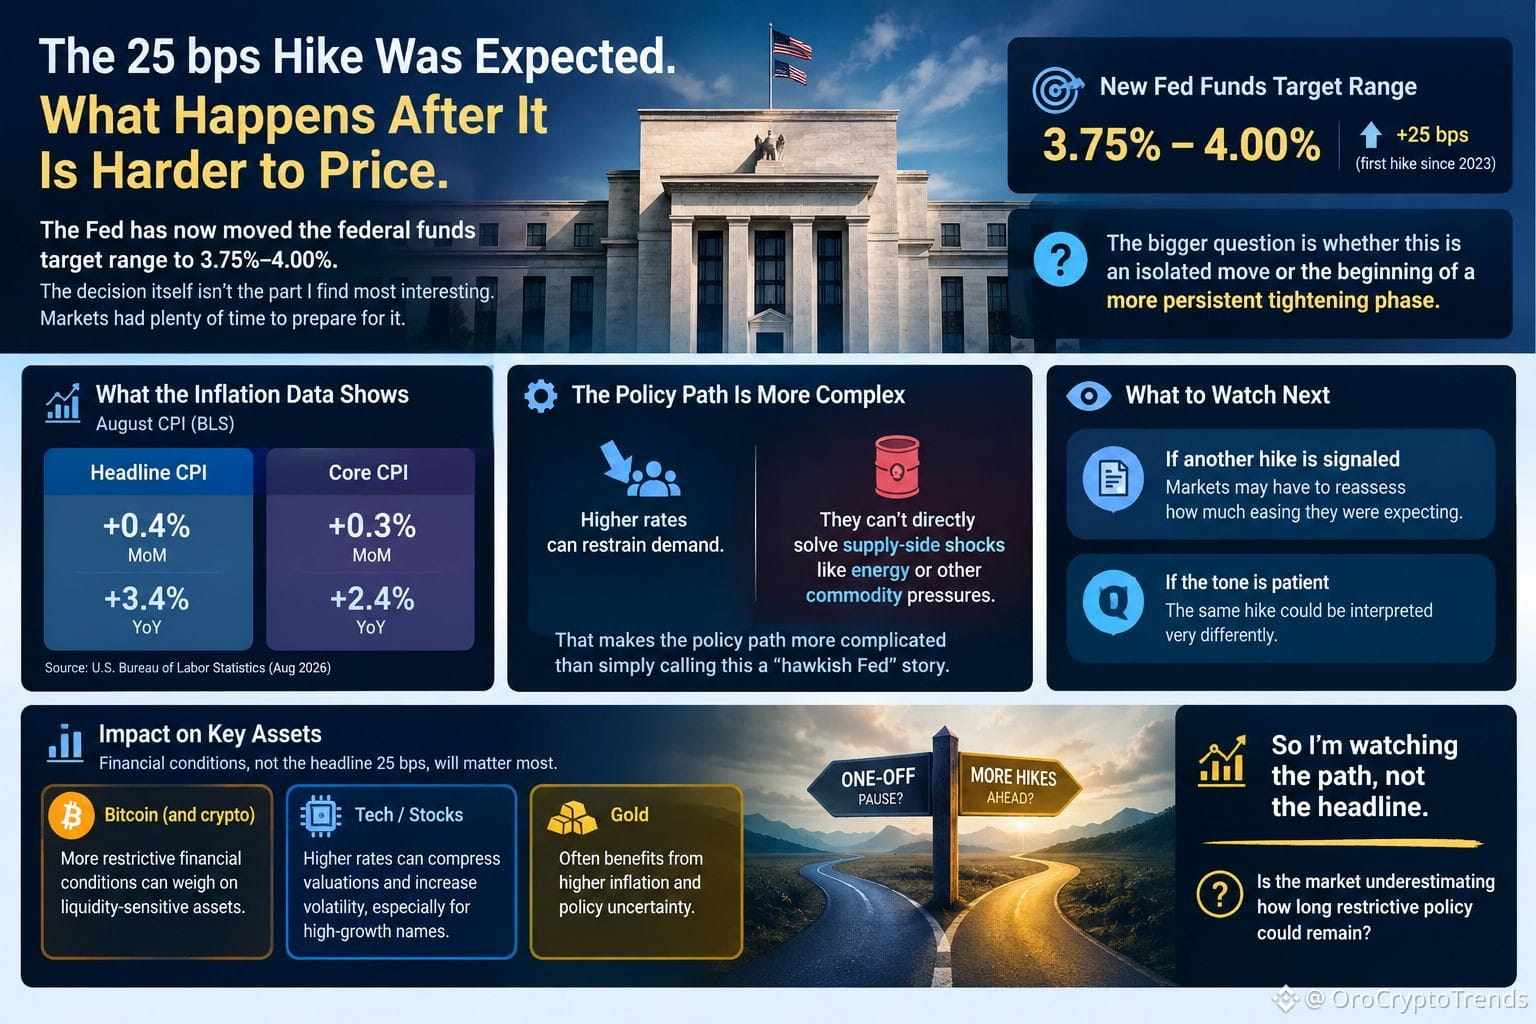
FRBは、フェデラルファンドの誘導目標レンジを3.75%〜4.00%に引き上げた。今回の決定そのものは、私が特に興味深いと思う部分ではない。市場はそれなりに事前準備する時間があった。
より大きな論点は、これが一時的な動きなのか、それとも、より持続的な引き締め局面の始まりなのかだ。
8月のインフレは、FRBが慎重さを維持する理由を与える。ヘッドラインCPIは前月比で0.4%、過去1年で3.4%上昇。一方、コアCPIは8月に0.3%上がり、前年同月比では2.4%だった。
しかし、ここには重要な違いがある。
金利の引き上げは需要を抑制し得る。しかし、エネルギーやその他の供給サイド要因から生じるインフレ・ショックを、直接的に解決することはできない。これにより、この政策の道筋は単に「強硬的なFRB」という物語で片付くよりも、はるかに複雑になる。
ビットコインや他の流動性に敏感な資産にとっては、したがって実際に効いてくる変数は、ここからの金融環境であって、見出しとしての25bpsではないと思う。
政策当局が、もう一段の利上げがベースケース(基本シナリオ)に組み込まれつつあると示せば、市場は、どれだけ緩和を見込んでいたのかを見直さざるを得なくなる。逆にメッセージが「忍耐」を示すなら、同じ利上げもまったく別の意味に解釈され得る。
だから私は見出しではなく、道筋を見ている。
市場は、制限的な金融政策がどれくらい長く続き得るかを過小評価していないだろうか?
マクロおよびインフラ層の分析について、さらに続けます。
FRBは、フェデラルファンドの誘導目標レンジを3.75%〜4.00%に引き上げた。今回の決定そのものは、私が特に興味深いと思う部分ではない。市場はそれなりに事前準備する時間があった。
より大きな論点は、これが一時的な動きなのか、それとも、より持続的な引き締め局面の始まりなのかだ。
8月のインフレは、FRBが慎重さを維持する理由を与える。ヘッドラインCPIは前月比で0.4%、過去1年で3.4%上昇。一方、コアCPIは8月に0.3%上がり、前年同月比では2.4%だった。
しかし、ここには重要な違いがある。
金利の引き上げは需要を抑制し得る。しかし、エネルギーやその他の供給サイド要因から生じるインフレ・ショックを、直接的に解決することはできない。これにより、この政策の道筋は単に「強硬的なFRB」という物語で片付くよりも、はるかに複雑になる。
ビットコインや他の流動性に敏感な資産にとっては、したがって実際に効いてくる変数は、ここからの金融環境であって、見出しとしての25bpsではないと思う。
政策当局が、もう一段の利上げがベースケース(基本シナリオ)に組み込まれつつあると示せば、市場は、どれだけ緩和を見込んでいたのかを見直さざるを得なくなる。逆にメッセージが「忍耐」を示すなら、同じ利上げもまったく別の意味に解釈され得る。
だから私は見出しではなく、道筋を見ている。
市場は、制限的な金融政策がどれくらい長く続き得るかを過小評価していないだろうか?
マクロおよびインフラ層の分析について、さらに続けます。