FRBは25bp引き上げて3.75-4%にしました。2023年以来の初回の利上げです。今回の焦点は利上げそのものではありませんでした。
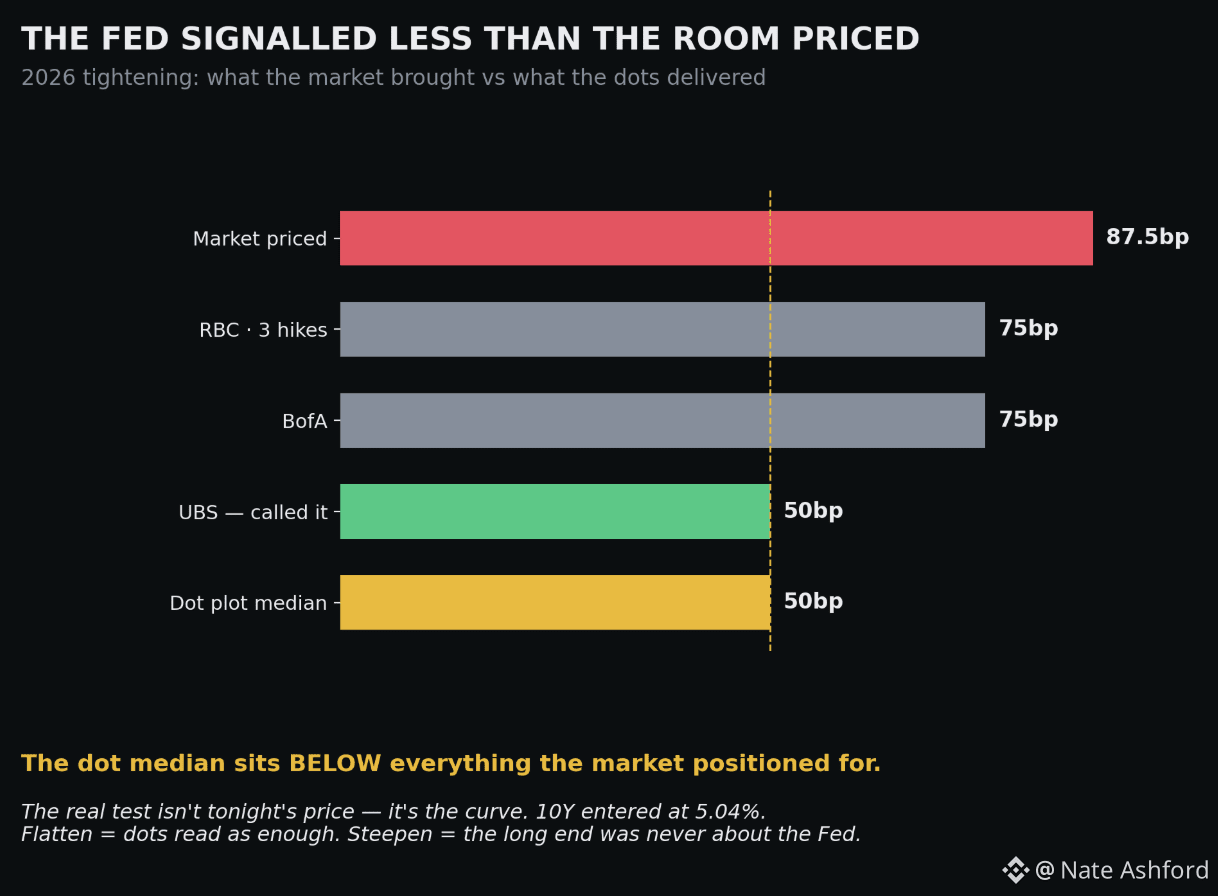
焦点はドット(政策金利見通し)です。中央値は、今年あと1回の利上げ(合計50bp)を示唆しています。では、市場が持ち込んだ条件と照らし合わせてみましょう。BofAは75bp、RBCは3回の利上げ、そしてイールドカーブのヘッジは約87.5bpです。FRBは、誰もが想定していたよりも「弱い」シグナルを出しました。
今週ずっと、このフィードで言ってきた通り:94%が利上げを織り込む中、取引可能なサプライズとして残っていたのはドットだけでした。それはハト派的(dovish)でした。ウォーシュは自らの問題を解決しました。彼はジャクソンホールでフォワード・ガイダンス(先行指針)を事実上葬り、そのうえでドットを使って過度な市場の織り込みを“取り下げる”動きをしたのです。ただし、いつのまにか「導く」ことはしていない。非人格的で、否認可能で、効果的です。
しかし本当の試練は別にあります。今夜の価格反応ではありません。カーブです。10年債は5.04%で入ってきました。もしハト派的なFRBがそれをフラット化するなら、市場はドットを「十分だ」と読みます。逆に、それがスティープ化する(短期金利が上がったのに長期金利が上昇し続ける)なら、FRBがコントロールできないリスク・プレミアムを債券投資家が要求していることになります。そして「5%の物語」は、そもそもFRBの話ではなかったということです。
今夜は10年債マイナス2年債を見てください。このスプレッドこそが、見出しではなく勝者を教えます。#Fed #rates
焦点はドット(政策金利見通し)です。中央値は、今年あと1回の利上げ(合計50bp)を示唆しています。では、市場が持ち込んだ条件と照らし合わせてみましょう。BofAは75bp、RBCは3回の利上げ、そしてイールドカーブのヘッジは約87.5bpです。FRBは、誰もが想定していたよりも「弱い」シグナルを出しました。
今週ずっと、このフィードで言ってきた通り:94%が利上げを織り込む中、取引可能なサプライズとして残っていたのはドットだけでした。それはハト派的(dovish)でした。ウォーシュは自らの問題を解決しました。彼はジャクソンホールでフォワード・ガイダンス(先行指針)を事実上葬り、そのうえでドットを使って過度な市場の織り込みを“取り下げる”動きをしたのです。ただし、いつのまにか「導く」ことはしていない。非人格的で、否認可能で、効果的です。
しかし本当の試練は別にあります。今夜の価格反応ではありません。カーブです。10年債は5.04%で入ってきました。もしハト派的なFRBがそれをフラット化するなら、市場はドットを「十分だ」と読みます。逆に、それがスティープ化する(短期金利が上がったのに長期金利が上昇し続ける)なら、FRBがコントロールできないリスク・プレミアムを債券投資家が要求していることになります。そして「5%の物語」は、そもそもFRBの話ではなかったということです。
今夜は10年債マイナス2年債を見てください。このスプレッドこそが、見出しではなく勝者を教えます。#Fed #rates