ひと月前、マーケットはまだFRBが据え置くと思っていました 👀
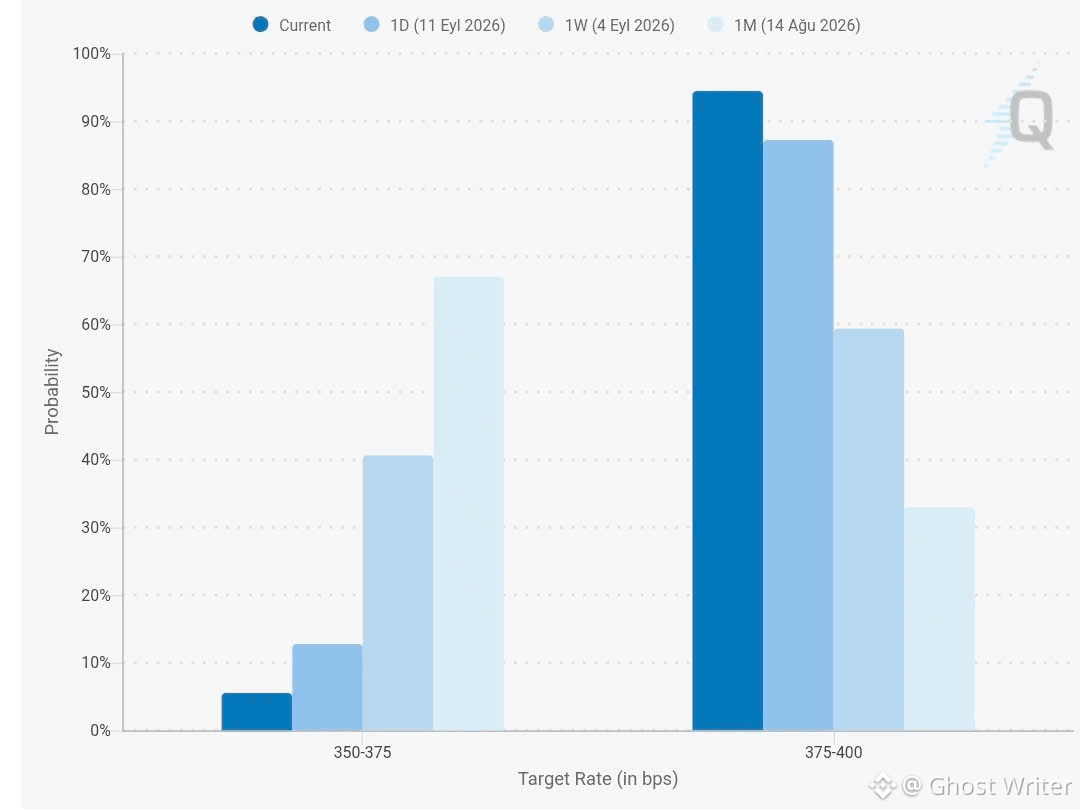
8月中旬には、3.50〜3.75%のレンジが最大の賭けでした。9月4日には、ほぼコイン投げです。9月11日のCPI発表後は、3.75〜4.00%のレンジがチャートのほぼ全てを占め、今週の25bp利上げについてはおよそ90%超が織り込まれています。これはゆっくりした調整ではなく、9月の全面書き換えです。
この分岐がまさに会合の全てです。前年比のコアは進展に見えます。月次のコアは、ディスインフレの一時停止が終わったように見えます。「8月のインフレからの安心が必要だ」と言っていた当局者は、もはや簡単に“据え置き”の話法を続けられません。
循環には、それ自体で過熱している需要が必要です。テープが織り込んでいるのはもっと厄介で、原油と供給ショックがあるうえで、雇用市場はいまだ堅調な給与所得者の数字を出し続けています。25bpの追加利上げがベースケースです。2022年型の完全な道筋はそうならない限り難しい。なぜなら、水曜の声明が、0.3%のコアを“粘着的な月次の実績”というより“トレンド”として扱うかどうかにかかっているからです。市場は、25bpそのものよりも、ドットと文言をより厳しく取引します。
完全に織り込まれた利上げでも、12月に強気(ハト派ではない)な色合いが強い記者会見なら悪影響になり得ます。テックのデュレーションがまずその影響を受けそうです。金(ゴールド)は分岐:物語が「インフレが戻ってきた」なら強気、物語が「実質金利がさらに上がり、ドルがその取引になる」なら弱めです。ビットコインはその間。ある週はナスダックのベータのように動き、別の週は金の隣で流動性のスポンジのように動きます。
私はBTCをマルチイヤーのポジションとして保有しています。FOMCのくじではありません。声明が90%のオッズ以上に熱い一方で、スポットが自分がすでに持っている水準よりもきれいなら、スケジュールに沿って追加入します。サイズも同じ、ルールも同じ。発表に向けてヒーロートレードはしません。彼らが利上げして“終わりだ”と言うなら、下げは贈り物であって、論旨の変更ではありません。
今週の面白い問いは「利上げか据え置きか」ではありません。チャートがすでに答えを出しています。問題は、25bpが2026年の保険料の最後の請求なのか、それともより長い請求書の最初の請求書なのか、という点です。
#FedRateWatch @Binance Square Official
8月中旬には、3.50〜3.75%のレンジが最大の賭けでした。9月4日には、ほぼコイン投げです。9月11日のCPI発表後は、3.75〜4.00%のレンジがチャートのほぼ全てを占め、今週の25bp利上げについてはおよそ90%超が織り込まれています。これはゆっくりした調整ではなく、9月の全面書き換えです。
この分岐がまさに会合の全てです。前年比のコアは進展に見えます。月次のコアは、ディスインフレの一時停止が終わったように見えます。「8月のインフレからの安心が必要だ」と言っていた当局者は、もはや簡単に“据え置き”の話法を続けられません。
循環には、それ自体で過熱している需要が必要です。テープが織り込んでいるのはもっと厄介で、原油と供給ショックがあるうえで、雇用市場はいまだ堅調な給与所得者の数字を出し続けています。25bpの追加利上げがベースケースです。2022年型の完全な道筋はそうならない限り難しい。なぜなら、水曜の声明が、0.3%のコアを“粘着的な月次の実績”というより“トレンド”として扱うかどうかにかかっているからです。市場は、25bpそのものよりも、ドットと文言をより厳しく取引します。
完全に織り込まれた利上げでも、12月に強気(ハト派ではない)な色合いが強い記者会見なら悪影響になり得ます。テックのデュレーションがまずその影響を受けそうです。金(ゴールド)は分岐:物語が「インフレが戻ってきた」なら強気、物語が「実質金利がさらに上がり、ドルがその取引になる」なら弱めです。ビットコインはその間。ある週はナスダックのベータのように動き、別の週は金の隣で流動性のスポンジのように動きます。
私はBTCをマルチイヤーのポジションとして保有しています。FOMCのくじではありません。声明が90%のオッズ以上に熱い一方で、スポットが自分がすでに持っている水準よりもきれいなら、スケジュールに沿って追加入します。サイズも同じ、ルールも同じ。発表に向けてヒーロートレードはしません。彼らが利上げして“終わりだ”と言うなら、下げは贈り物であって、論旨の変更ではありません。
今週の面白い問いは「利上げか据え置きか」ではありません。チャートがすでに答えを出しています。問題は、25bpが2026年の保険料の最後の請求なのか、それともより長い請求書の最初の請求書なのか、という点です。
#FedRateWatch @Binance Square Official