
借り入れと貸付が、従来の銀行をその間に置く必要がなくなったら、何が起こるのでしょうか?
その問いは、分散型ファイナンスの中でAaveが私にとっても引き続き際立っている理由の一つです。単に別のトークンや取引プラットフォームを作るのではなく、Aaveは金融における最も基本的な機能の一つである「貸付と借入」に焦点を当てています。
その本質において、Aaveは分散型の貸付プロトコルであり、ユーザーはデジタル資産を流動性プールに供給して利息を得ることができ、また別のユーザーは担保を提供することで資産を借り入れることができます。このプロセスは、従来の中央集権的な機関がすべての取引を承認するのに頼るのではなく、スマートコントラクトによって管理されます。
面白いのは、どれだけの金融インフラをプログラム可能なルールとして表現できるのか、という点です。
従来の金融では、レンディングには信用評価、仲介者、カストディ(保管)業者、法的契約、そして業務上のプロセスが関わります。DeFiはこの問題に対して別のアプローチを取ります。Aaveは過剰担保化と自動化されたメカニズムを用いて貸付市場を管理します。借り手は一般に、借りられる金額よりも多い価値を担保として預ける必要があり、変動するデジタル資産に関連するリスクをプロトコルが管理しやすくしています。
このモデルは、従来の信用と分散型レンディングの間に重要な違いを生み出します。Aaveは単に銀行の真似をしようとしているわけではありません。担保、利息計算、清算(リキディーション)をスマートコントラクトによって透明に扱うとき、レンディングがどのような姿になり得るのかを探究しています。
もう一つ重要だと感じるのは流動性です。貸付プロトコルが役に立つのは、提供者と借り手が効率よくやり取りできるだけの流動性があるときです。これはネットワーク効果を生みます。流動性が増えることで市場の有用性が高まり、そうした有用な市場はさらに参加者を惹きつけることができます。
しかし、DeFiのレンディングはリスクがゼロではありません。
スマートコントラクトの脆弱性、資産の価格変動、清算イベント(リキディーション)、オラクルへの依存、そして市場環境の変化はすべて、ユーザーに影響します。そのため、プロトコルの総預金額やトークン価格を眺めるだけではなく、プロトコルの仕組みを理解することのほうがはるかに重要です。
私にとってAaveが興味深いのは、それが表しているより広い実験だからです。金融サービスは必ずしも消える必要はありません。その根底にある機能の一部は、分散型インフラを通じて、プログラム可能で、透明で、アクセスしやすいものにできる可能性があります。
このモデルが成熟し続ければ、分散型レンディングは、資産・流動性・金融アプリケーションがよりシームレスに相互作用する、より広範なオンチェーン金融システムの重要な構成要素になり得ます。
最大の問いは、DeFiが従来型のレンディングを再現できるかどうかではありません。プログラム可能な金融インフラが、いま私たちが使っているシステムよりも、よりアクセスしやすく、透明で、組み合わせ可能なサービスを最終的に提供できるのかどうかです。
分散型レンディングは、いずれ主流の金融ツールになると思いますか?それとも、主に暗号資産ネイティブなプロダクトのままでしょうか?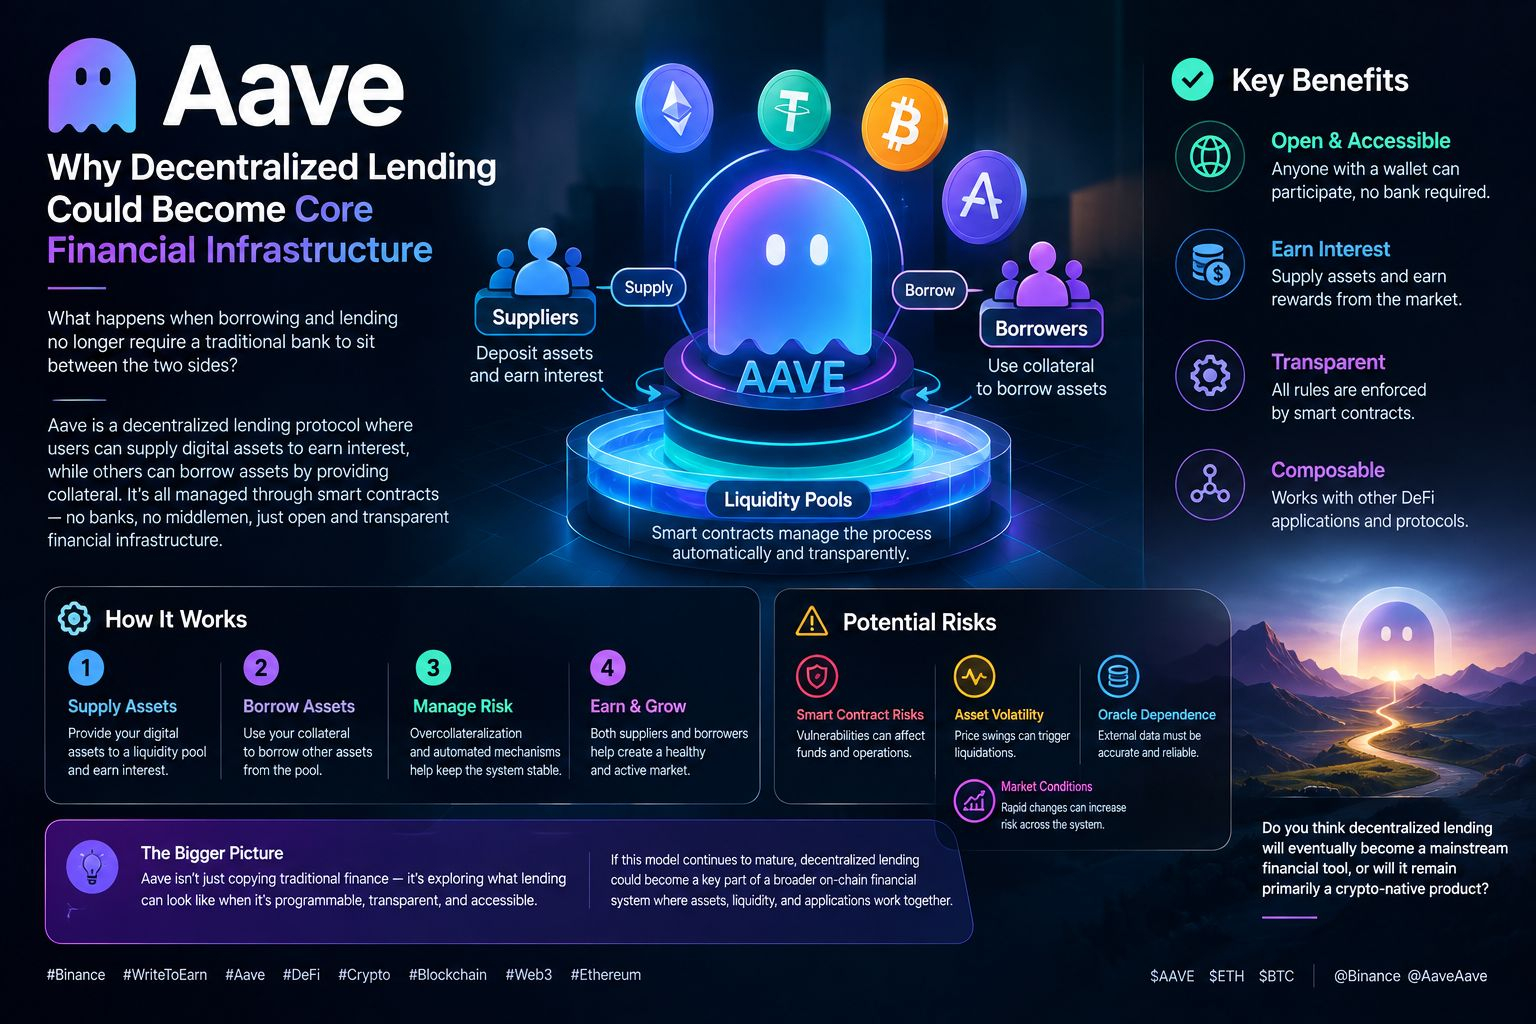
#Binance #WriteToEarn #Aave #DeFi #Crypto
$ETH $BTC $AAVE
