

ステーブルコインはかつて、主に暗号資産トレーダーが取引所間で資金を移すための手段として見られていました。しかし、その認識はますます時代遅れになりつつあります。
現在、ドル連動型ステーブルコインは、暗号資産、決済、銀行、米国債市場、金融政策、そして地政学の交差点に位置しています。
ネリー・リァンとブレント・ニーマンによる最近のブルッキングス分析は、ステーブルコインが暗号の周辺から主流の金融インフラへ移行していくと何が起こり得るのかを検討しています。中核となる主張はシンプルです。適切に規制されたステーブルコインは決済をより効率化し、米ドルの国際的な役割を強化し得る——ただし、その移行には重大なリスクが伴います。
GENIUS法がゲームを変える
2025年のGENIUS法は、米国の決済向けステーブルコインに関する連邦の枠組みを作った。この枠組みの下では、発行体は、短期の米国財務省証券を含む適格資産との1対1の基準で準備(レゼルブ)を維持しなければならない。そのうえで、償還に関する要件、マネーロンダリング対策、制裁に関する要件を順守する必要がある。
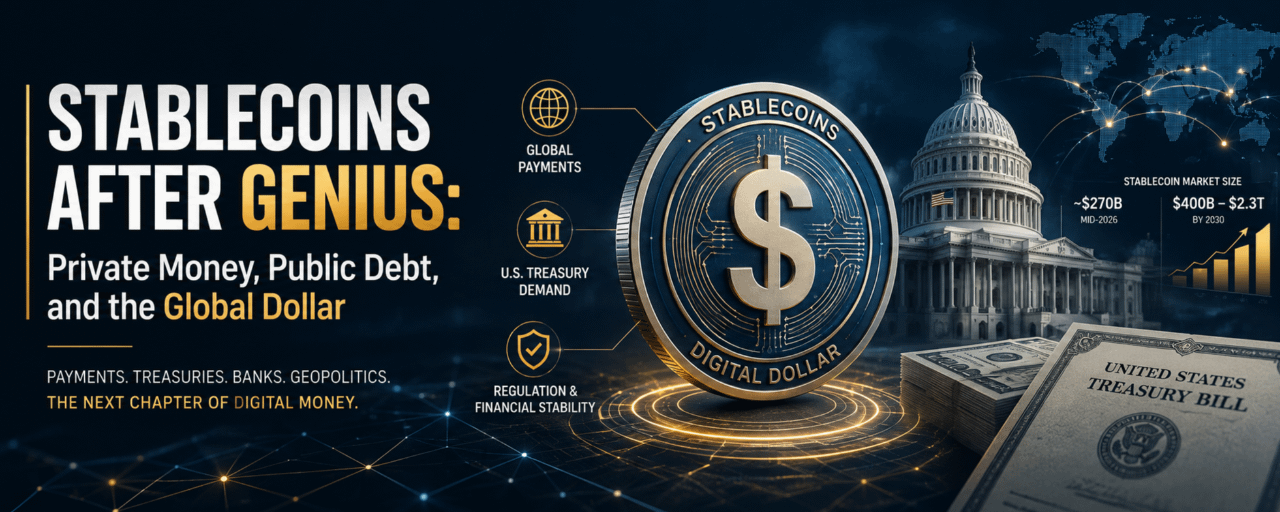
2026年6月までに、ステーブルコイン市場はすでに約2700億ドルに達していた。
その規模感は重要だ。ステーブルコインはもはや、単なるニッチな暗号資産商品ではない。十分な規模になれば、従来の金融市場に影響を与え得る。
したがって、より大きな問いは、ステーブルコインが存在するかどうかではない。
それが、どれほど深く金融システムに組み込まれていくかだ。
ステーブルコインは支払いを変える可能性がある
ステーブルコインの最も強力な論拠の一つは、支払いにおける摩擦を減らす可能性だ。
従来の国境を越える取引では、多くの場合、複数の銀行、異なる規制システム、コンプライアンス確認、仲介者、そして決済の遅延が関わる。
ステーブルコインは、別の仕組みで動いている。
取引は、ほぼ瞬時に、1日24時間・週7日で決済できる可能性がある。一方でスマートコントラクトは、現状で仲介者や手作業による介入を必要としているプロセスを自動化し得る。
これは特に国際送金にとって重要になり得る。
複数のコルレス(取次ぎ)銀行に頼らずに、ドル建ての資産を国境を越えて送れるとしたらどうだろう。
それは単なる暗号資産のイノベーションではない。
それは、潜在的に金融インフラのイノベーションである。
思いがけない勝者は米ドルかもしれない
ステーブルコインの核心には興味深い矛盾がある。
多くの人は、暗号資産を、伝統的な通貨への依存を減らす未来と結び付けている。
とはいえ、主流のステーブルコインは圧倒的にドル建てだ。
つまり、ステーブルコインの拡大は、実際には米ドルの優位性を強化することにもなり得る。
高インフレ、通貨安、あるいは脆弱な金融インフラに直面する国で暮らす人々にとって、ブロックチェーン経由で利用できるデジタルドルは、価値の保存や移転の魅力的な代替手段になり得る。
世界中で何百万人もの人々がますますドル建てステーブルコインを使うようになれば、米国は、その通貨が世界経済に届くための別の経路を獲得する可能性がある。
したがって、デジタルマネーの未来はドル優位の終わりを意味するとは限らない。
それは、ドル優位のデジタル化を意味するのかもしれない。
2.3兆ドルの国庫(トレジャリー)問題
おそらく最も重要な財務面での示唆は、ステーブルコインが米国政府の債務にとって何を意味し得るかだ。
GENIUSの枠組みでは、ステーブルコインの準備(レゼルブ)を短期の国庫証券などの適格資産に主として投資する必要があるため、急速に拡大するステーブルコイン市場は、国庫短期証券への大きな需要を生み出し得る。
ブルッキングスが検討したシナリオによれば、国庫短期証券(トレジャリー・ビル)に対する純追加需要は、2030年までに約4000億ドルから2.3兆ドルの範囲に及び得る。これは、ステーブルコイン市場がどのように拡大し、その成長がどこから来るかによって変わる。
しかし、重要な但し書きがある。
もしステーブルコインが主にマネーマーケットファンドから資金を引き出すことで成長するなら、そのファンドは国庫証券を売却する可能性がある。その場合、国庫に対する純需要の増加ははるかに小さくなる。
その成長が、外部ユーザーが新たな資本をドル建てステーブルコインにもたらすことによって主に生じるなら、影響はかなり大きくなり得る。
つまり、問題は単にこうではない。
「ステーブルコインはどれくらい大きくなるのか?」
それは:
「その成長を支える資金はどこから来るのか?」
地政学的な次元
おそらくステーブルコイン革命で最も過小評価されている側面は、その地政学的な影響だ。
ドル建てステーブルコインは、単なる技術製品ではない。
それは、米国の金融的な影響力をデジタルの形で拡張する役割も果たし得る。
通貨が脆弱な国では、通貨主権に対する脅威としてドル建てステーブルコインが広く採用される可能性がある。住民が国内通貨ではなくデジタルドルをますます貯蓄や取引に使うようになれば、各国の中央銀行は国内の金融状況をコントロールしづらくなるかもしれない。
この懸念は、次の発展を加速させ得る:
中央銀行デジタル通貨(CBDC)
国内ステーブルコイン
より速い国内決済システム
外国のデジタル通貨に対する制限
言い換えれば、ステーブルコインは、国家間の通貨をめぐる新たな競争の場になり得る。
では、ステーブルコインは強気なのか、それとも危険なのか?
答えは「おそらく両方」だ。
上振れの可能性は大きい:
迅速な支払い → 摩擦の低減 → 金融へのアクセスの拡大 → より強いデジタルドルのインフラ。
しかし、相応のリスクもある:
ステーブルコインの成長 → 預金の移行 → 銀行への圧力 → 金融安定への懸念。
そして地政学的なレベルでは:
ドル建てステーブルコインの採用 → より大きな世界的なドル利用 → 他国にとっての通貨主権が弱まる可能性。
だからこそ、ステーブルコインの議論は「USDTかUSDCのどちらがシェアを取るか」にまで単純化してはならない。
より大きな物語は、はるかに重大な意味を持つ。
ステーブルコインは、暗号資産市場と従来の金融システムをつなぐ橋になり得る。
より大きな全体像
最も重要な進展は、その技術そのものではないかもしれない。
その理由は、政府がステーブルコインを、単なる別の暗号資産のカテゴリではなく、金融・通貨システムの潜在的な構成要素として認識し始めているからだ。
規制が成功すれば、ステーブルコインは、同時に米ドル建て資産への需要を高めつつ、大規模な世界の決済レールになり得る。
しかし、規制がうまく機能しない場合、この同じ技術は、銀行の仲介離れ、違法な資金移動、消費者保護、そして通貨主権に関わるリスクを増幅し得る。
ゆえにGENIUS法は、暗号資産に対する規制上の節目にとどまらない。
これは、もっと大きな問いへの答えを試みる、初期の動きかもしれない。
民間企業がグローバルな規模でデジタルマネーを発行し始めたらどうなるだろうか?
答えは、暗号資産の未来だけでなく、銀行、決済、そして国際通貨システムの未来をも形作り得る。
私の見解:注目すべき最も重要なステーブルコインのトレンドは、市場規模(時価総額)だけではない。暗号資産の外でのステーブルコインの採用、国庫(トレジャリー)保有、銀行預金の移行、そして国際的な規制対応を見てほしい。これらの指標は、ステーブルコインが真の金融インフラ層になりつつあるのか、それとも主に暗号ネイティブの決済手段にとどまっているのかを教えてくれるだろう。
あなたはどう思う? ステーブルコインは米ドルを強くするのか、それともいずれ従来の銀行システムに挑戦するのか?