


規制ニュースは私はだいたい一通り眺めて終わりにしてしまいます。多くは一般保有者にはあまり関係がないからです。でも今回の英国のルールは、読み終えて意見が変わりました。あまり目立たない仕組みがあって、それが、今後の機関の「どのチェーンを選ぶか」に実際に効いてくるからです。
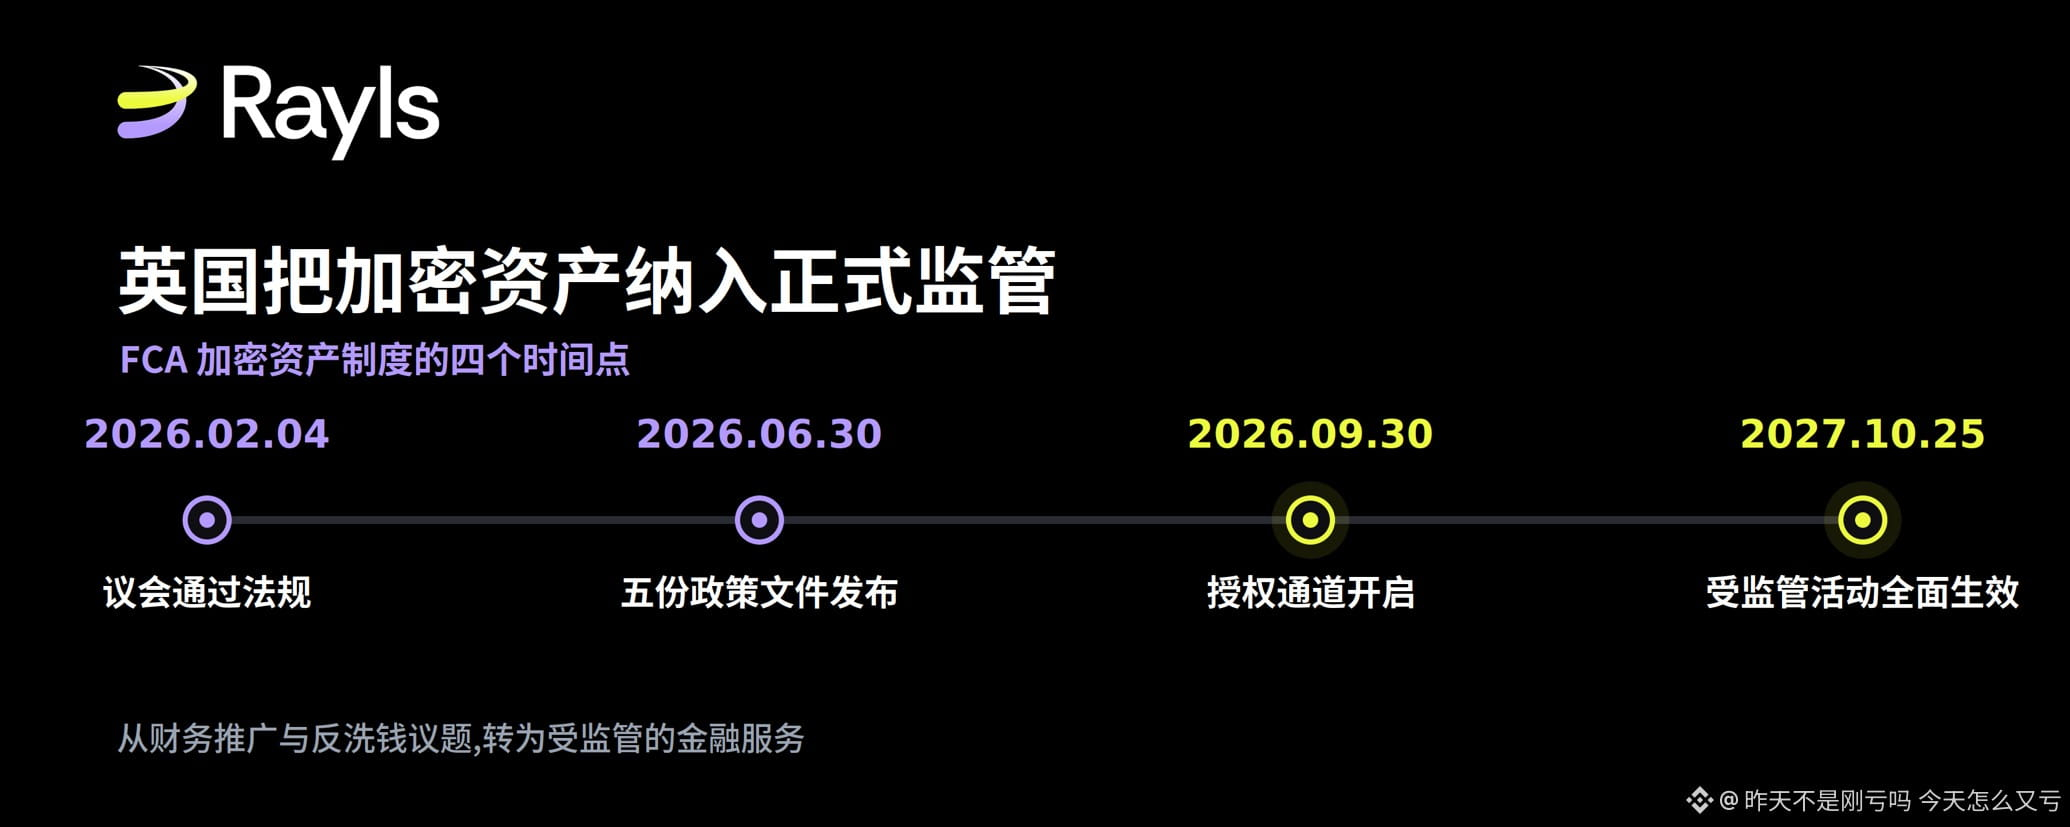
まずタイムラインを整理しておきましょう。これが切迫度を決めるからです。
英国議会は2026年2月4日に関連規制を可決し、FCAは6月30日にこの制度の中核となる内容を公表しました。全部で5つの政策文書です。認可チャネルは9月30日に開通し、規制対象の活動範囲の完全な効力は2027年10月25日になってからです。
現時点から数えて、認可チャネルは1か月余りで開き、全面施行はさらに約14か月後です。新たにコンプライアンスのアーキテクチャを組み直す必要がある機関にとって、その窓はあまり広くありません。
このルールの本質的な変化は、定性(どのように扱われるか)の部分にあります。英国はこれまで主に暗号資産を、金融プロモーションやマネーロンダリング対策の議題として扱っていました。しかし今は、それを規制された金融サービスとして扱うようにしたのです。消費者責任、役員の説明責任、運用レジリエンス、顧客資産の保管、そして専用の健全性(プリューデンス)の枠組み――これらが一式、そのまま付いてくることになります。
最も注目に値するのは、 「運用レジリエンス」の中に隠れている一条です。
5つの文書には内容が多いですが、ブロックチェーン業界への影響が最大だと私は考えるのは、運用レジリエンスの一条です。
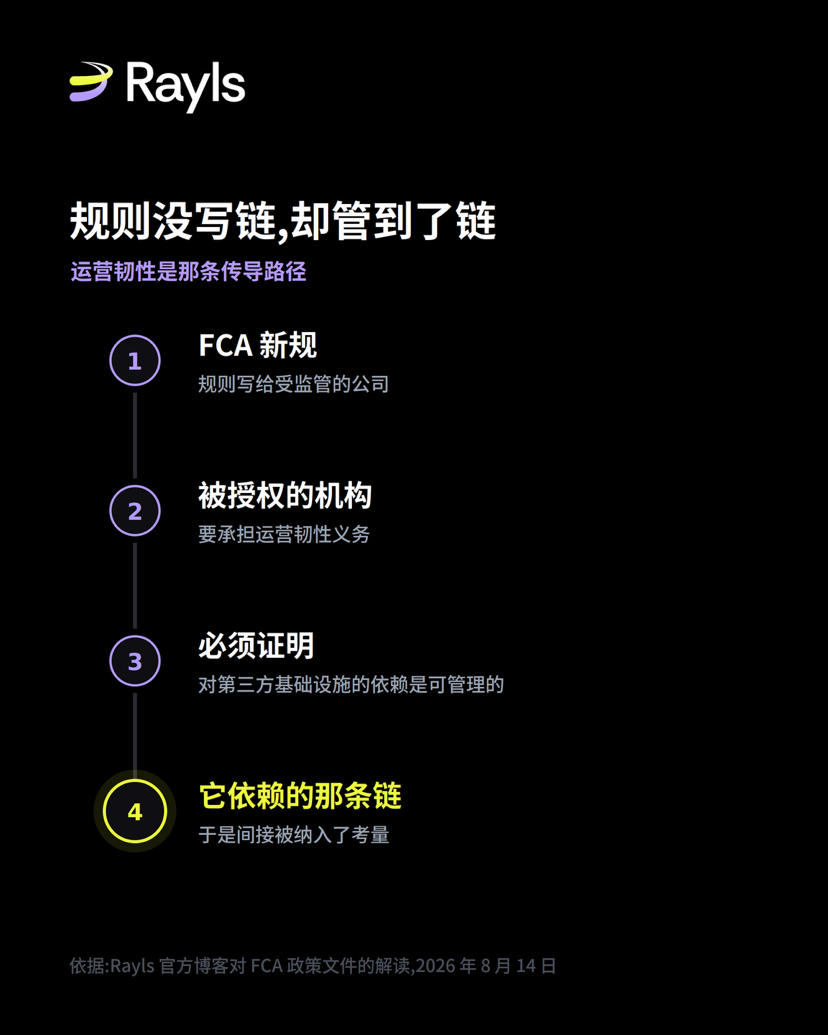
ルール自体は、ブロックチェーンに何ら要求を出していません。検証者を指名せず、パブリックチェーンがどうコンセンサスを回すべきかも規定していません。
しかしそれは、認可された機関に対し、依拠している基盤インフラを自分で管理し、その管理を自ら証明しなければならない――第三者リスクや技術リスクを含む――と要求しています。この一文は素朴に見えますが、実際には伝達の経路(伝播ルート)になっています。ルールが管理するのは機関で、機関は自分が使うチェーンに責任を負う必要がある。するとチェーンそのものが、間接的に検討対象に入ってくるのです。
さらにもう一つの特徴として、この制度は義務を「識別可能で、説明責任がある主体」に集中させています。たとえ分散型金融であっても、切り口は「識別できるコントロール主体がいるかどうか」です。2つを合わせて見ると、方向性はかなり明確です。規制対象の業務は、運営者が識別でき、コンプライアンスの統制が監督可能なネットワークへと流れやすくなるでしょう。
ステーキングが正式に規制に組み込まれる
この点は、私が前2本で担保(ステーキング)について書いた記事の内容とちょうどつながります。
新ルールの下では、担保(ステーキング)は情報開示、顧客の同意、記録保存といった義務を伴う規制対象の活動になります。一方で、自動ステーキングには合理的な余地が残されています。保管については、顧客の暗号資産は新しいCASS 17の保管ルールが適用され、秘密鍵管理については技術中立の態度を取ります。トークン化された有価証券の保管は、引き続き従来のCASS 6ルールのままです。
もう一つ、担保参加者が注意すべき細部があります。機関は担保(ステーキング)による損失(例:没収・追徴)に対して資本を積まなければならない、ということです。没収・追徴とは、私が前の投稿で説明したあのリスクです。検証者が不正を働いたり、長時間オフラインになったりすると、担保として預けたコインの一部が差し引かれます。今、規制当局はこれを「資本でカバーすべき、現実のリスク」として扱うようになったのです。
ステーブルコインが、決済資産としての地位を得た
これが、業界にとって最も実務的な恩恵(利好)だと私は考えています。
デジタル証券サンドボックスのガイダンス更新後、条件を満たすステーブルコインは決済資産として使用できます。同時に、ステーブルコイン発行に関する健全な(プリューデンス)取り扱いが緩和され、関連する資本係数は2%から1%に引き下げられました。
業界のこの点への反応ははっきりと好意的です。決済協会は、資本係数を半減したことを、比例原則に関する一つの勝利だと位置づけ、「今回の一連の調整は、硬くて複雑なだけのものを、ビジネス上で実行可能なルールに置き換えた」と考えています。
まだ決まっていない部分も、きちんと明確にしておく必要がある
この文章を一方向の「良い知らせ」として書きたくないので、このセクションは上のいくつかの章よりも重要かもしれません。
FCA自身が、まだ未完了の部分も明記しています。つまり、分散型金融(DeFi)、分散型台帳技術、暗号資産デリバティブ、今後のステーブルコイン政策、監査要件、そして移行措置――これらはすべて、今後の政策策定と照会(フィードバック募集)の中で扱います。
具体的にいくつかの重要ポイントがあります。健全性(プリューデンス)面の細則はまだ照会中で、フィードバック期限は2026年7月30日です。したがって、機関は現時点では自分の資本使用量を完全に確定して試算できません。分散型金融は先送りされており、識別可能なコントロール主体という基準は境界にアンカー(基準点)を与えていますが、分散性の客観的な判定指標については別途照会が必要です。つまり、制度の中で最も論争になりそうなその境界線は、いったん宙に浮いたままになっています。ステーブルコインの適用範囲もまだ動いています。4月に出された規制案では、英国が発行する適格ステーブルコインを特定の活動領域から外し、将来の決済制度に組み込む提案がありました。さらに政府は、決済システムの規制機関をFCAに統合することも提案しています。
さらに、コンプライアンスコストは実在します。ストレス状況下で額面どおりに償還できること、担保損失に対して資本を積むこと、そして第三者インフラに依存する場合に提示する必要がある運用レジリエンスの証拠――これらは安くありません。ルールが合理的かどうかは別問題で、規制当局が執行するときに比例原則を重視するかどうかもまた別問題です。
Rayls にとってそれはどういう意味か、そしてどこを抑える(自制する)必要があるのか
Rayls公式の解釈はこうです。この制度の方向性は、その設計目的と一致しています。パブリックチェーンは、匿名で開かれた検証者集合ではなく、識別可能な許可制の検証者集合を採用する。コンプライアンスは、ネットワークやトークンの標準(標準仕様)に組み込み、事後のチェックで補うのではない。Enygmaは取引のプライバシーを提供しつつ、監査可能性を保持する。そして、ステーブルコインが決済資産として使えるようになった後は、規制対象の決済手段を提供する機関向けの、機関レベルのL1がこの方向性により合致する。
ただ、ここには「分量(線引き)」があって、その部分は原文のまま残すべきだと思います。なぜなら、そここそがこの公式ブログで最も信頼できる点だからです。ブログ自体が明確に書いているのは、FCAは許可制の検証者を義務化してはいない、そして特定のネットワーク・アーキテクチャに肩入れするルールは一切書いていない、ということです。やっているのは、識別可能性、説明責任、運用レジリエンスを、規制対象の事業を行うためのハードルとして設定しただけです。
この2つの文の違いはかなり大きいです。前者は「規制が、私の側に立つ」。後者は「規制のハードルと、私の設計がちょうど一致している」。公式は後者を選びました。この自制があるからこそ、議論の筋がより通っています。
私の見方
このルールが一般の保有者に与える直接的な影響は大きくありませんが、組織の選択ロジックを変える可能性があります。
それまでは、機関がチェーンを選ぶときは、主に性能、コスト、エコシステムを考慮していました。これからは、もし規制当局に「自分が基盤インフラに依存していることを管理可能だと証明しなければならない」となるなら、「このチェーンの運営者は誰か、何か起きたときに誰に連絡するのか、監督を受けられるのか」が硬い(避けられない)問題になります。匿名の検証者集合では、その問題に答えるのが難しいのです。
注目すべきはこれからのいくつかの照会(パブリックコメント)です。とりわけ、分散型金融(DeFi)の判定基準と、分散型台帳技術(DLT)の運用レジリエンスに関するガイダンスこそが、インフラ選定に本当に影響する部分です。
参照元:Rayls 公式ブログ(The FCA cryptoasset regime is here: what it means for institutional blockchains)(Peter Bidewell, 2026年8月14日)。記事内で引用されているFCAの政策文書の概要および業界の反応へのリンクは原文に掲載されています