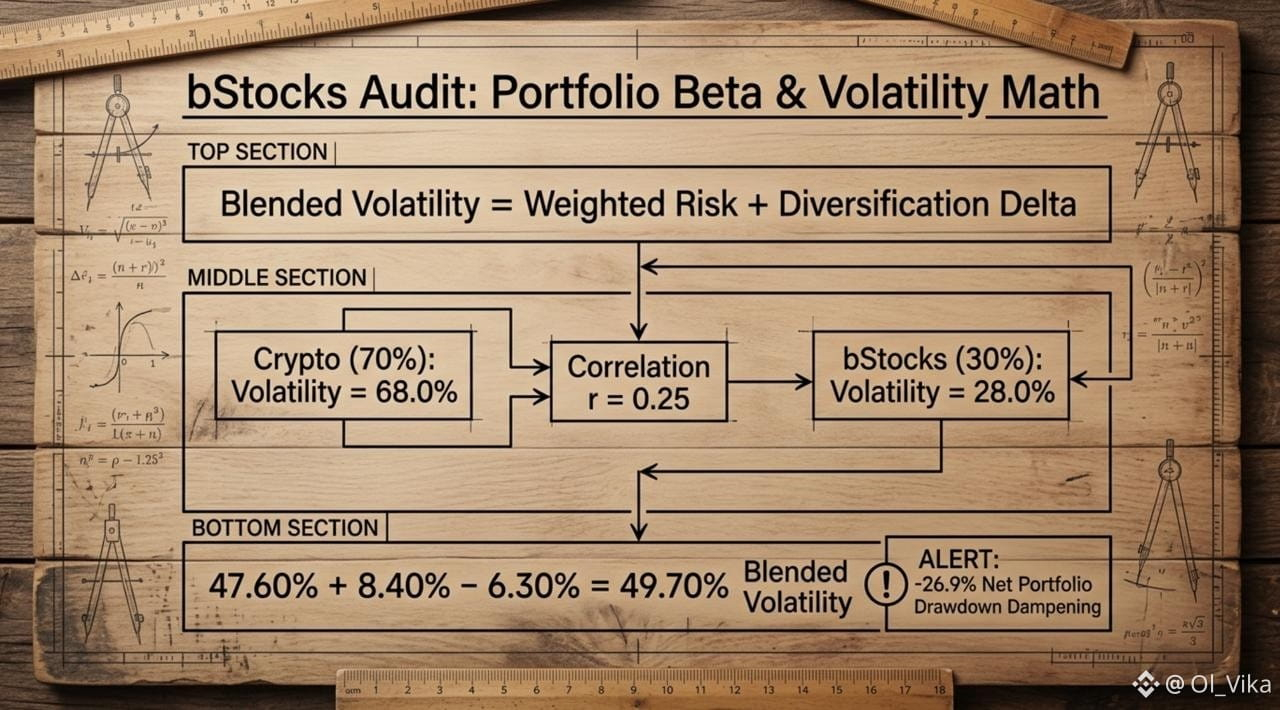
ポートフォリオ・ベータの数学――$NVDAB & $TSLAB におけるボラティリティ低減の監査
私が暗号資産比率の高いポートフォリオを評価するときは、名目上の利益ではなく、基礎となる共分散の数理を見ます。$NVDAB や$TSLAB のような bStocks はBNBチェーン上で 1:1 証明書として機能するため、暗号との相関の低さがポートフォリオ全体の分散を変えます。私はリスク低減をモデル化するため、ブレンド・ボラティリティ・デルタを計算します。
以下は 70/30 の bStocks 配分における数式です:
数学の例:$10,000 リスク調整監査
暗号資産配分(70%):年次ボラティリティ = 68.00%
bStocks 配分(30%):年次ボラティリティ = 28.00%
異資産間相関(r):0.25
計算:
暗号資産リスク成分:0.70 x 68.00% = 47.60%
bStocks リスク成分:0.30 x 28.00% = 8.40%
分散(ダイバーシフィケーション)デルタ(r = 0.25):-(0.70 x 0.30 x 40.00% x 0.75) = -6.30%
合計ブレンド・ボラティリティ:47.60% + 8.40% - 6.30% = 49.70%
この 49.70% のブレンド・ボラティリティは、ポートフォリオ・リスクを純減 18.30%(下落局面のドローダウンを -26.9% 緩和)することを意味します。bStocks は $5 から 24/7 のエクスポージャーが可能なので、この数式でフィアットへ退出せずに暗号の下落をクッションします。アルトコインが下落しても、トークン化されたテックがバランスを支えます。相関の数理こそが、市場の落ち込みで本当に機能する唯一の防御です。
#bstockscis @BinanceCIS #defi #RWAS