

多くのプロジェクトは焼却メカニズムについて語り、“どれだけ燃やすか”が主題です。私がより気になるのは上流の部分です。燃やされる代替トークンは、最初にどこから来るのか。Raylsの設計の答えは、正直少し意外でした。出発点がなんと法定通貨だったのです。
結論から言います。全体のスタート地点は暗号の世界ではなく、ある機関が自国で発行した法定通貨の支払いです。
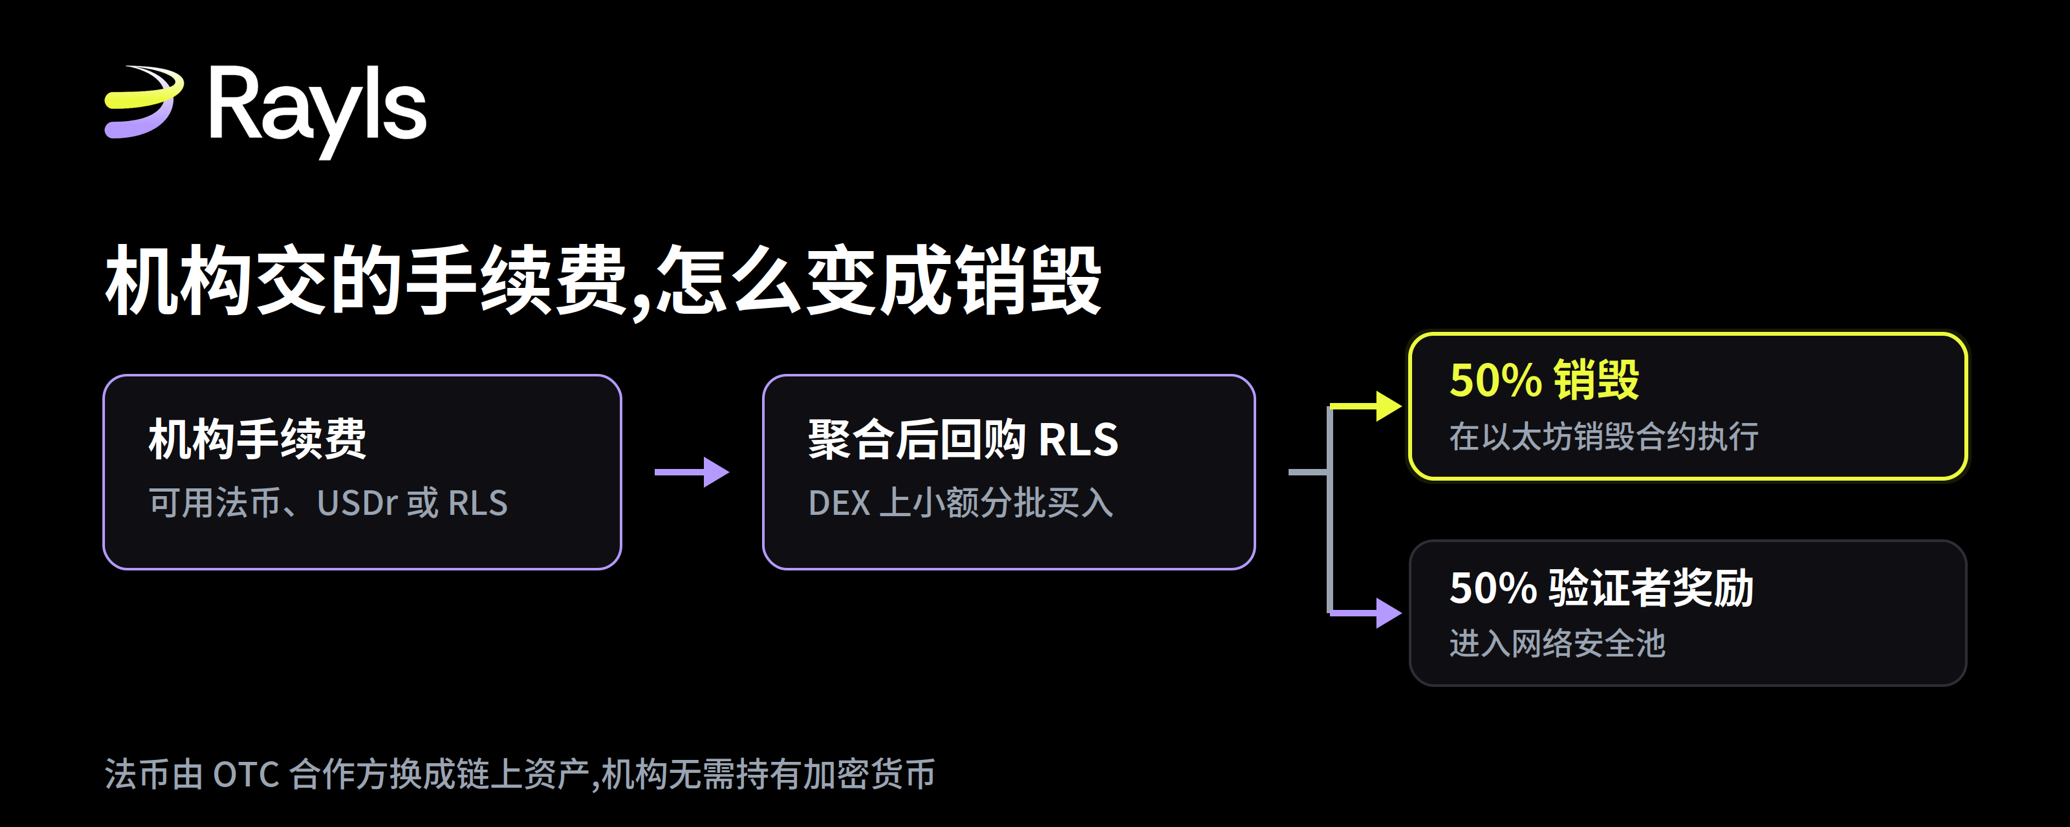
機関がRayls上でプライバシーノードを通じて業務を行うと手数料が発生します。重要な設計ポイントは、彼らが法定通貨で直接決済できること、またはUSDrやRLSを使うことも選べる点です。
ここは細かい話として流されやすいですが、実際には機関の実装における最も現実的なハードルを解決しています。コンプライアンス、財務、監査プロセスでは、貸借対照表に暗号資産が載ることを通常は望みません。保有そのものが、追加の説明を必要とする事柄です。法定通貨で支払えるようにすれば、そのハードルを顧客側から移すことになります。
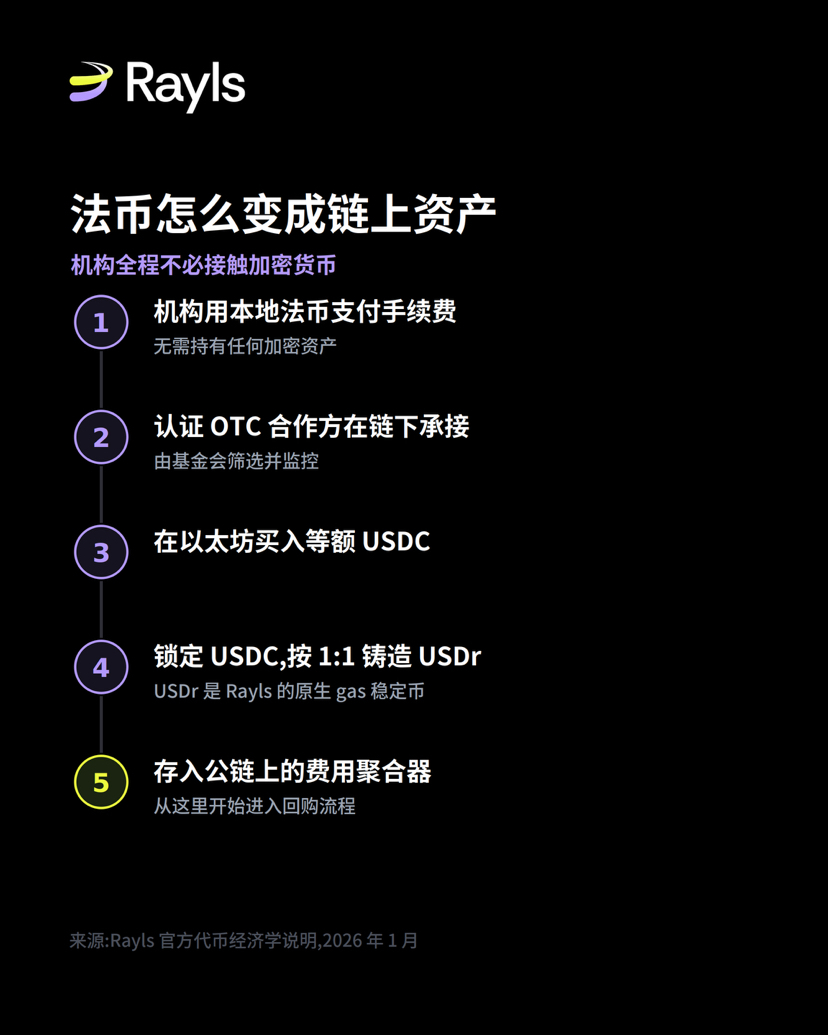
法定通貨はどうやってチェーン上の資産になるのか
この段落は、仕組み全体の中でも最も具体的な部分です。公式の説明も非常に明確です。
財団が認証し監視するOTCパートナーが、オフチェーンでこの法定通貨を受け継ぎます。たとえばUSDrの場合、パートナーはイーサリアム上で同額のUSDCを購入し、そのUSDCをロックします。その後、Raylsパブリックチェーン上で1:1でUSDrを鋳造し、さらに手数料集約器の口座に入れます。
USDrはRaylsのネイティブなガス安定コインで、その価値の裏付けはロックされたUSDCです。
これらのOTCパートナーは地域ごとに運用され、その地域の市場で現地の法定通貨を受け取る役割を担います。公式も、パブリックチェーン上でパートナーのアドレス登録簿を公開し、誰でも機関の手数料がどれだけ流入したかを追跡できるようにすると述べています。
なぜ買い戻しは小額に分けてランダムに実行するのか
集約器ではUSDrとRLSの両方を保有します。USDrはDEX経由でRLSに交換されるため、このステップがいわゆる自動買い戻しです。
実行方式は、比率以上に語る価値があると思います。公式は明確に、交換は複数の小さな取引に分割され、実行はランダム化され、さらに厳格なスリッページ制約が設定されると書いています。
理由はかなり現実的です。買い戻しが定時・定量の大口買い入れだと、MEVロボットやフロントランナーが容易に予測して事前に仕掛けられます。プロトコルは実質的に彼らに金を払っているのと同じです。小額に分け、ランダムなタイミングで実行すれば、この裁定の余地は大幅に小さくなります。
公式の説明では、より小さな日常的な交換に加え、厳格なスリッページを組み合わせることで、板(オーダーブック)の厚みを深め、ボラティリティをならし、予測可能な買いの急騰を生まないようにできる、とのことです。
初期の買い戻しは、人が不定期のリズムで手動的にトリガーします。これも予測されにくくするためです。将来的には2層の戦略に移行します。1つ目は決定論的な枠組みで、口座残高のしきい値などの条件に基づいて、資金がいつ「条件を満たして」受動的に使われるかを判断します。2つ目は実行そのものをランダム化し、さらに分割して行うことです。
焼却と検証者がそれぞれ半分を受け取る
買い戻しで得たRLSは2つに分かれます。50%はイーサリアムのメインネット上のRLS焼却コントラクトへ送られ、永久に流通から外されます。残り50%はネットワーク安全プールに入り、検証者の報酬として使われます。
焼却はイーサリアムで実行されます。というのも、RLSはもともとそこに鋳造されているからです。焼却される分はコントラクト内にとどまり、状態は公開で確認でき、満期になればまとめて焼却されます。
50%という数値はローンチ時の固定比率であり、永久に固定される設定ではありません。公式によれば、将来は2つの変数で調整されます。元の供給量がどれだけ残っているか、そしてRLSの価格です。供給が減るにつれて、焼却比率もそれに応じて引き下げられます。目的は、経済カーブを急激に乱すことではなく、より滑らかにすることです。
焼却されない半分は、現段階ではすべて検証者の報酬に使われます。公式ではさらに、ネットワーク安全プールの規模が十分になり自己維持できるようになってから、エコシステム構築や財団運営に一部を回すことを検討すると述べています。配分比率はネットワークの成熟度に応じて段階的に調整されます。初期はまず安全性を優先し、成長期はエコシステムへの投資を増やし、成熟期にバランスを取ります。
自分で追跡したいなら、ここを見ればできます
透明性ポータルで累積の焼却量を確認できます。8月8日時点で、累積焼却は4,824.7万枚のRLSで、初期総供給100億枚の0.48%に相当します。
イーサリアム・メインネット上の焼却コントラクトでは、これから焼却される分と既に焼却された分を確認できます。
もしOTCパートナーのアドレス登録簿が公式の通りに公開されたなら、最も価値のある箇所になるでしょう。なぜなら、それは機関の手数料の実際の流入量を反映しており、つまり仕組み全体の燃料だからです。
注意すべきポイントが1つあります
このトークノミクス説明は2026年1月に公開され、同年4月のメインネットローンチの前に書かれたものです。記事中の多くの内容は当時は計画でした。たとえば決定論的トリガーの枠組み、成熟度に応じた配分モデル、そして検証者が許可制からDAOガバナンスへ移行することなどです。すでに実装済みか、進行中かについては、最新の告知と照合してもう一度確認することをおすすめします。古い文面をそのまま現状とみなさないでください。
私の見解
このモデルの中で最も賢いと私が思う部分は、焼却比率ではなく、あの法定通貨(法币)入口です。
それにより、機関は従来の金融のやり方で完全に支払いでき、暗号資産に触れる必要もなく、財務プロセスを変える必要もありません。そして、それらの業務量は、依然としてチェーン上でRLSへの実際の買い注文に変換されます。機関向け市場を主に狙うチェーンにとって、この設計は、どんな焼却数字よりも重要です。
そしてまさにそのため、この仕組みの稼働強度を決めるのは、焼却比率そのものではなく、上流でどれだけの機関が実際に利用しているかです。どれだけ燃やすかは、どれだけ使うかに依存します。
参照元: Rayls公式ブログ(Rayls Tokenomics: Automated buybacks, burn, and the Rayls Reserve)(Peter Bidewell, 2026年1月19日); Rayls透明性ポータル(2026年8月8日データ)