

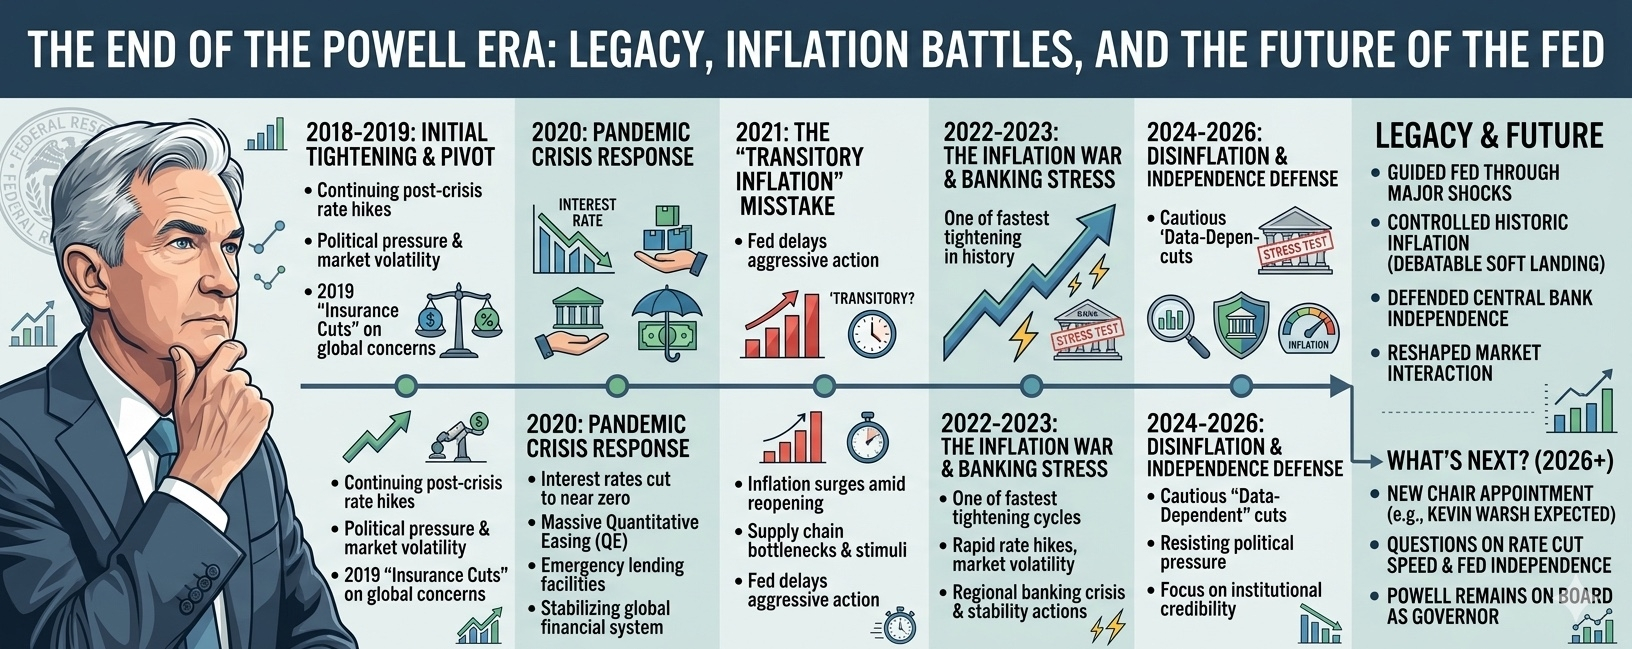
ジェローム・パウエルの連邦準備制度理事会の議長としての任期は2026年5月15日に正式に終了し、現代の金融政策史の中で最も波乱に満ちた章の一つが終わることを意味します。彼のリーダーシップは、世界的なパンデミック、歴史的なインフレ、銀行の不安定性、政治的圧力、数十年ぶりの急速な引き締めサイクルとともにありました。
市場にとって、パウエルの退任は単なるリーダーシップの変更ではありません。それは、世界的な流動性、投資家の心理、経済政策の期待を再形成した金融時代の終焉を表しています。
ジェローム・パウエルとは?
ジェローム・パウエルは、伝統的な学者経済学者としては見られていませんでした。1953年にワシントンD.C.で生まれ、プリンストン大学とジョージタウン大学法科大学院で学び、法律、投資銀行、プライベートエクイティのキャリアを築きました。
彼の経歴は、これまでの多くの連邦準備制度議長とは異なっていました。
キャリアのハイライト
◾ ジョージ・H.W.ブッシュ政権の下で米国財務省で勤務
◾ カーライル・グループで働きました
◾ 2012年にオバマ大統領のもとで連邦準備制度理事会に参加
◾ 2018年にドナルド・トランプによって指名されてフェド議長に就任
◾ 2022年にジョー・バイデン大統領に再指名されました
パウエルは、共和党と民主党の両方の政権に支持される現代のフェドリーダーの1人となり、政治的分極化が進む中でも広範な機関の信頼を反映しました。
パウエル時代のタイムライン:重要な転換点
1. 2018 — ポスト危機の引き締めサイクルを継続
パウエルがジャネット・イエレンに取って代わったとき、米国経済は2008年の金融危機後の数年間の超低金利の後、着実に拡大を続けていました。
連邦準備制度は金融政策を正常化するために金利を引き上げ続けました。
しかし、パウエルとトランプ大統領の間には緊張がすぐに生じました。彼はフェドが過度に引き締めていると公然と批判しました。
市場への影響
◾ 上昇する財務省の利回り
◾ 株式市場のボラティリティの増加
◾ 成長の鈍化に対する懸念
この期間は、パウエルが政治的圧力よりも機関の信頼性を優先する意欲を市場に紹介しました。
2. 2019 — 利下げへのピボット
グローバルな成長が弱まる中で貿易摩擦が激化し、フェドは方向転換しました。
パウエルは政策を引き締めることから、経済成長を守るための「保険的利下げ」へと移行しました。
これは市場が連邦準備制度のサポートへの依存を高める始まりを示しました。
重要なテーマ
◾ リスク管理アプローチ
◾ フェドの言葉に対する市場の感受性が高まりました
◾ 「フェド・プット」のナラティブの拡大
投資家は、経済的ストレスが現れるたびに中央銀行が介入することを期待し始めました。
3. 2020 — パンデミック危機と緊急介入
COVID-19危機は、パウエルのリーダーシップの決定的な瞬間となりました。
金融市場は急速に崩壊し、信用市場は凍結し、経済活動は世界的に停止しました。
連邦準備制度は前例のないスピードで対応しました。
緊急措置
◾ 金利がほぼゼロに引き下げられました
◾ 大規模な量的緩和(QE)
◾ 緊急融資施設
◾ 企業債券支援プログラム
◾ 金融市場への流動性注入
フェドは実質的にグローバル金融システムの安定化の力となりました。
なぜそれが重要だったのか
介入がなければ、危機は2008年と同じかそれ以上のシステミック金融崩壊に進化していた可能性があります。
パウエルはこの期間に危機管理者としての認識を得ました。
「一時的なインフレ」の誤り
2021 — パウエルの任期で最も物議を醸した瞬間
経済がパンデミック後に再開されると、インフレは急激に上昇しました。
連邦準備制度は最初、インフレを「一時的」と説明し、供給チェーンの混乱と再開の影響が自然に消えると信じていました。
その仮定は誤りであることがわかりました。
インフレの要因
◾ 大規模な財政刺激を行いました
◾ 供給チェーンのボトルネックを解消しました
◾ 労働力不足を解消しました
◾ 強い消費者需要を維持しました
◾ 商品価格の上昇を抑えました
インフレは最終的に約40年ぶりの最高水準に達しました。
なぜ批評家はフェドを非難するのか
多くの経済学者がフェドが政策を攻撃的に引き締める前に待ちすぎたと主張しています。
インフレが深く根付いたため、連邦準備制度は後にはるかに大きく、迅速な利上げを必要としました。
これにより、経済全体で借入コストが劇的に増加しました。
2022–2023 — インフレ戦争
フェドがインフレの持続性を認識したとき、パウエルは現代史の中で最も攻撃的な引き締めサイクルを導きました。
金利が急速に上昇しました。
市場は投資家が簡単な資金調達の終わりに適応する中で急激なボラティリティを経験しました。
主要な結果
消費者にとって
◾ 住宅ローン金利は急上昇しました
◾ クレジットが高価になりました
◾ 高い資金調達コストは購買力を減少させました
ビジネスのために
◾ 借入コストの増加
◾ 投資活動の鈍化
◾ 成長セクターへの圧力
金融市場にとって
◾ テクノロジー株は急激に再評価されました
◾ 債券市場は歴史的な損失を被りました
◾ 暗号市場は深いベアサイクルに突入しました
パウエルは「市場の救助者」から「インフレとの戦い手」に変わりました。
地域銀行の危機
2023 — 新たな挑戦が出現
急速な利上げは銀行システムの一部に脆弱性を露呈しました。
シリコンバレー銀行を含む地域銀行は、債券ポートフォリオの価値が失われ、預金流出が加速する中で深刻なストレスに直面しました。
連邦準備制度は困難なバランスを取らなければなりませんでした:
ジレンマ
◾ 引き締めを続けてより広範な金融の不安定性のリスクを冒す
または
◾ 政策を早すぎる段階で緩和してインフレの再発のリスクを冒す
パウエルはインフレ期待と銀行の信頼を同時に安定させることを試みました。
この期間は、金融政策と金融の安定性がどれほど相互に関連しているかを示しました。
2024–2025 — 市場の利下げへの執着
インフレが徐々に落ち着くと、市場は連邦準備制度の利下げへのピボットを繰り返し予期しました。
しかし、パウエルは一貫して強調しました:
「データ依存性」。
彼はインフレに対して早期に勝利を宣言することを避けました。
なぜこれが重要だったのか
フェドは、早期の緩和がインフレを再燃させる過ちを繰り返さないようにしたいと考えていました。
この慎重な姿勢は、迅速な金融緩和を望む多くの投資家を苛立たせました。
中央銀行の独立性が最終的な戦いに
おそらく、パウエルの時代の最も重要な長期的なレガシーは、中央銀行の独立性を擁護することです。
トランプの2期目の大統領の間、低金利への圧力が再び強まった。
パウエルは、金融政策は直接的な政治的影響から独立しているべきだと繰り返し擁護しました。
なぜ独立性が重要なのか
金融市場は信頼に大きく依存しています。
もし投資家が連邦準備制度が政治によって動かされていると信じれば:
◾ 債券利回りが上昇する可能性があります
◾ 米ドルが弱くなる可能性があります
◾ インフレ期待が不安定になるかもしれません
◾ 米国資産に対するグローバルな信頼が低下する可能性があります
多くのアナリストにとって、パウエルの政治的圧力への抵抗は、彼の歴史的なレガシーの一部となるかもしれません。
パウエルはソフトランディングを達成したか?
これは経済学者や投資家の間で最大の議論の1つであり続けています。
強気の見解
支持者はパウエルが成功裏に:
◾ COVID中の経済崩壊を防ぎました
◾ 深刻なリセッションを引き起こすことなくインフレを制御しました
◾ 銀行システムを安定させました
◾ 労働市場の強さを維持しました
この観点から、米国経済は比較的珍しい「ソフトランディング」を達成しました。
批判的な見解
批評家は主張します:
◾ フェドはインフレに対して反応が遅すぎた
◾ 早期の引き締めが経済的な痛みを軽減できたかもしれない
◾ 家庭は高騰する生活費に苦しんだ
◾ 高金利は手頃さと銀行の安定性を損なった
「一時的なインフレ」のナラティブは、パウエルの記録における最大の汚点です。
次に何が起こるのか?
ケビン・ウォーシュが後任と期待されています
市場は現在、強いウォール街のつながりを持ち、トランプの経済的嗜好に沿っていると見られる元連邦準備制度理事ケビン・ウォーシュに焦点を当てています。
主な市場の質問
1. ウォーシュはより早く利下げするか?
投資家はより成長に優しいアプローチを期待しています。
より迅速な利下げは:
◾ 株式を支援するかもしれません
◾ 資金調達コストを下げるかもしれません
◾ 経済活動を刺激するかもしれません
しかし、彼らは再びインフレを引き起こすリスクもあります。
2. フェドは独立を保てるか?
これがより大きな問題です。
もし市場がフェドを政治的に影響を受けていると認識すれば:
◾ 財務省の利回りが上昇する可能性があります
◾ ドルが圧力にさらされる可能性があります
◾ リスク資産が世界的に再評価される可能性があります
機関の信頼性は金融の安定にとって中心的な要素です。
なぜパウエルは完全に去らないのか
興味深いことに、パウエルは議長を辞任した後も連邦準備制度理事会の理事として残ります。
これは歴史的に珍しいことです。
なぜそれが重要なのか
◾ 彼の理事会の席を即座に置き換えることを防ぐ
◾ フェド内部の継続性を維持する
◾ 象徴的に機関の独立性を強化する
パウエルはまた、政策に公然と影響を与える「影の議長」になるつもりはないと述べました。
パウエル時代のより大きなレガシー
パウエル時代は市場と中央銀行の相互作用を根本的に再構築しました。
重要なポイント
1. 中央銀行が市場のコアドライバーになった
金利と流動性が資産価格設定の主導的な要因となりました。
2. インフレはグローバルリスクとして戻った
数年間の低インフレの後、世界は持続的なインフレがどれほど有害になるかを再発見しました。
3. 金融政策には限界がある
フェドは市場を一時的に安定させることはできますが、構造的な経済問題を単独で解決することはできません。
4. 信頼と信頼性が重要
連邦準備制度の信頼性は金利決定そのものと同じくらい重要になりました。
最後の考え
一般の人々にとって、パウエル時代は非常に個人的なものでした。
価格が上昇しました。住宅ローンが高価になりました。借入コストが増加しました。金融の不確実性が日常生活の一部になりました。
それにもかかわらず、歴史的なショックにもかかわらず、米国経済は完全な崩壊を回避しました。
その矛盾がパウエルのレガシーを定義します。
彼は完璧な中央銀行家として記憶されることはないかもしれませんが、現代史の最も困難な経済期間の一つを連邦準備制度を導いたリーダーとして記憶されるでしょう。
今、グローバル市場は新たな段階に入りました — そこで最大の疑問は、パウエルが次に何をするかではなく、彼が擁護した機関がより政治的に充電された環境でその信頼性を維持できるかどうかです。
#FederalReserve #JeromePowell #Inflation #GlobalMarkets #ArifAlpha