

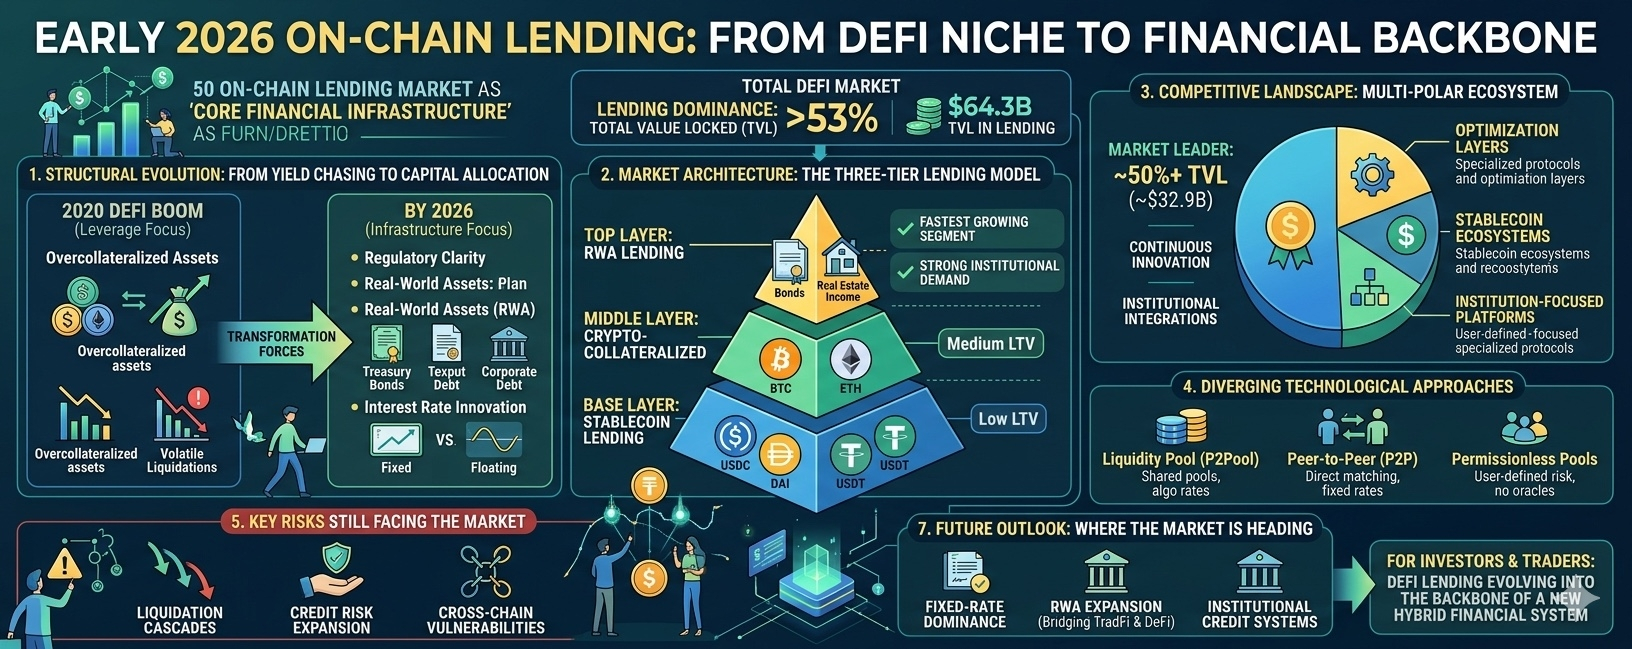
オンチェーン貸出セクターは、投機的なDeFiニッチからデジタル金融システムの最も重要な柱の1つに決定的に移行しました。2026年初頭までに、貸出プロトコルは、ロックされた総価値(TVL)が640億3000万ドルを超え、DeFiエコシステム全体の53%以上を占めることになります。これにより、彼らの支配力と成熟度が強調されます。
この進化は、単なる規模の問題ではありません。これは、ハイリスクの暗号レバレッジツールから機関投資家向けの金融インフラストラクチャーへのより深い構造的変化を反映しています。
1. 構造的進化:レバレッジからインフラストラクチャーへ
2020年のDeFiブーム初期において、オンチェーン融資は主に、レバレッジを求める暗号ネイティブのユーザーに利用されていた。モデルはシンプルだった:
資産を過剰担保化する
ステーブルコインを借りる
利回り創出の戦略へ再投資する
強気相場では非常に収益性が高い一方、この仕組みは下落局面で脆さが露呈した。2022年の市場クラッシュのような出来事が明らかにした:
清算カスケード
レバレッジ過剰のポジション
システミック(連鎖的)な伝播リスク
何が変わった?
2026年までに、3つの主要な力がこの分野を作り変えた:
1. 規制の明確化
主要地域でのフレームワークがコンプライアンスの道筋を改善
機関の資本が自信を得てDeFiに参入
2. 現実世界資産(RWA)の台頭
国庫債券や企業債務のようなトークン化資産がDeFiに参入
RWAは現在、融資市場で185億ドルを超えている
3. 金利イノベーション
完全に変動金利からの転換
固定金利およびハイブリッドモデルの出現
伝統的金融システムとの整合性が向上
この変化は「利回り追求」→「資本配分」への転換を示している。
2. 市場アーキテクチャ:3層型レンディングモデル
現代のオンチェーン・レンディング・エコシステムは、構造化された階層として運用されている:
■ 基盤レイヤー:ステーブルコイン・レンディング
資産:USDC、DAI、USDT
LTV:約80〜90%
最も低リスクなセグメント
DeFiのコアとなる流動性エンジン
■ 中間レイヤー:暗号資産担保付き融資
資産:BTC、ETH
LTV:約50〜70%
ボラティリティによる高いリスク
トレーダーや裁定取引者に人気
■ 最上位レイヤー:RWAレンディング
資産:国債、企業ローン、不動産収入
最も成長が速いセグメント
強い機関需要
コンプライアンスと安定性に注力
この層構造は、リスクが階層化され、より効率的に価格付けされることで成熟していく市場を反映している。
3. 競争環境:巨大プレイヤー+多数の専門家
市場構造は次のように説明するのが最も適切:
「支配的なプレイヤー1人+強力な挑戦者が複数。」
市場リーダー
融資TVLの約50%以上をコントロール(約329億ドル)
次の点で優位性を維持する:
継続的なイノベーション
クロスチェーンの拡大
機関の統合
新たな競合
真正面から競い合うのではなく、新しいプロトコルは次のように特化している:
資本効率を高める最適化レイヤー
利回り戦略を活用するステーブルコイン・エコシステム
機関に焦点を当てたプラットフォーム:コンプライアンスに沿った融資ソリューションを提供
これは、勝ち組が総取りする市場ではなく、多極的なエコシステムを示している。
4. 分岐する技術アプローチ
融資プロトコルのイノベーションは、3つの主要モデルに分岐している:
■ 流動性プール・モデル(P2Pool)
資本の共有プール
アルゴリズムによる金利
流動性が高く、使いやすい
資本効率が低い
最適:一般ユーザーと大規模な流動性
■ ピアツーピア・モデル(P2P)
貸し手と借り手のマッチング(直接)
固定金利と期間(デュレーション)
より予測可能なリターン
流動性が限られている
最適:構造化された資金調達ニーズ
■ パーミッションレス・プール
オラクルなし、ガバナンスなし
ユーザーがリスクパラメータを定義する
最大限の分散化
高いリスクと複雑さ
最適:自律性を求める高度なユーザー
5. 市場が直面する主要リスク
成熟しているにもかかわらず、この分野には重要なリスクがある:
■ 清算カスケード
急な価格下落が引き起こす:
大規模な強制清算
市場全体の不安定化
■ 信用リスク拡大
RWAが拡大するにつれて:
デフォルトリスクがDeFiに入り込む
オフチェーンのリスクが重要になる
■ クロスチェーンの脆弱性
ブリッジは次をもたらす:
スマートコントラクトのリスク
悪用の機会
これらのリスクは、制御されない成長に対する「構造的な天井」として働く。
6. 機関化:決定的なトレンド
2026年でもっとも重要な変化は、機関の参加である。
地域ごとの挙動の分岐:
アジア:個人主導で、高リスク戦略
欧州/米国:コンプライアンス重視、機関の採用
機関は需要を求めている:
KYC&カストディ(保管)ソリューション
透明性のある監査
安定した利回り商品
これは本質的に次のように作り変えている:
ユーザープロファイル
リスク許容度
プロダクト設計
7. 今後の見通し:市場はどこへ向かうのか
次のフェーズを決める3つの主要な戦場:
■ 固定金利レンディングの優位
予測可能性が機関を引きつける
ボラティリティへのエクスポージャーを削減
■ RWA拡大
国庫(トレジャリー)裏付けの融資
トークン化された不動産&債券
TradFi(伝統的金融)とDeFiをつなぐ
■ 機関向けクレジット・システム
オンチェーンの信用スコアリング
評判(レピュテーション)に基づく融資
担保要件の削減
最終的なまとめ
オンチェーン融資市場はもう実験段階ではなく、コアとなる金融インフラへと向かっている。支配的なプレイヤーがリードを続ける一方で、RWA、固定金利レンディング、機関の統合にまたがるイノベーションが、競争環境を急速に作り変えている。
投資家・トレーダーにとっての真の機会は、短期的な熱狂ではなく、このより深い変化を理解することにある:
DeFiレンディングは、新しいハイブリッド金融システムの中核へ進化している――そこでは、暗号資産と伝統的金融が収束する。