


原文の著者:Kaori、BlockBeats
転載:Oliver、火星财经
Binance Alphaはすでにプロジェクト側、ルールを守るグループ、個人投資家などの多層間で価値の合意を形成しています。プロジェクトはAlphaに「供給」し、ルールを守るグループはKYCを行い新しいルールを開放し、個人投資家はポイント制限、ラッキーな尾号、取引の摩耗の中で利益を得ています。
Alphaが最初からミームコインの最良の退出ウィンドウであり、Alpha 2.0の最初の数回の「暴力的な資金提供」から、ポイント制でユーザーを選別し、トークン発行者がAlphaに上場するために並ぶことになり、Binanceは徐々にチェーン上の市場での流量と価格権を取り戻していきました。これらすべての背後には、Binanceが製品側でOKXに先を越された後、資産側で流動性の発言権を通じてエコシステムを再組織する野心の表明があります。
150日が過ぎ、Binance Alphaは単なるウォレット機能から、暗号市場で最も発言権のある構造的メカニズムへと進化しました。
5ヶ月間、Alphaは何をしてきたのか?
2024年、暗号市場はビットコイン現物ETFの承認とミームの狂潮という二重の刺激を受けて、牛市の繁栄を迎えました。しかし、流動性の回復の表面の裏側には、一次市場と二次市場間の価格メカニズムが徐々に機能しなくなっているというより深刻な問題があります。VCプロジェクトの評価が過剰で、プロジェクト側の発行周期が延長され、ユーザーの参加ハードルが継続的に引き上げられ、最終的な上場ウィンドウはしばしばプロジェクト側と初期投資家が集団で現金化する終点となり、個人投資家にはただの残骸が残されるのです。
このような背景の中、Binanceは2024年12月17日にBinance Alphaを発表しました。当初、それはBinance Web3ウォレットの中で質の高いプロジェクトを発見するための試験機能に過ぎませんでしたが、すぐにBinanceがチェーン上の市場で価格権を再構築するための核心ツールへと進化しました。
Binanceの共同創設者である何一は、コミュニティの争いに応じたスペースの中で、Binanceにおけるトークンの上場に「上場即ピーク」の問題が存在することを認め、従来の上場メカニズムは現在の規模と規制の制約下では持続が難しいと率直に述べました。Binanceは新しいトークンの価格動向を制約するために投票上場やオランダ式オークションなどのメカニズムを導入したこともありますが、効果は常に期待に応えられませんでした。
したがって、Alphaの上場は、その段階でBinanceが制御できる範囲内の戦略的代替案となりました。
「これらの市場でホットなプロジェクトをBinance Alphaに置き、観察エリアに入るプロジェクトはBinanceに上場することが保証されるわけではありません。プロジェクトは、社会に利益をもたらすときのみ収入や利益が得られ、それがユーザーに利益を共有する可能性を持ちます。」何一はこのような約束をスペースの中で提示しました。
12月18日、Binance Alphaは最初のプロジェクトリストを発表し、2月13日までにBinance Alphaは合計80以上のトークンをBSC、Solana、Baseなどのエコシステムに上場させました。主にミームとAIトークンが中心でした。しかし、市場はBinanceが予想していたように、上場即下落のVCコインに対する攻撃を軽減せず、むしろAlphaの上場がミームコイン予想の最後の駅となりました。
2025年2月初旬まで、BSCエコシステムはテストコインTSTから始まり、Alphaと流量の間の通路を開きました。その時期から、AlphaはONDO、MORPHO、AEROなどのミーム型でないトークンの上場を開始しました。
3月、OKX DEXが停止したため、BinanceのウォレットはこのタイミングでBinance Alpha 2.0を発表しました。これにより、Binance AlphaがCEXに直接統合され、ユーザーは内部資金を使ってAlphaトークンの取引を行うことができるようになりました。結果として、Binanceのウォレットの取引量とアクティブユーザーは一気に増加し、暗号ウォレット取引量の80%のシェアを占め、ウォレット製品の成長曲線の中で最も急激な部分となりました。
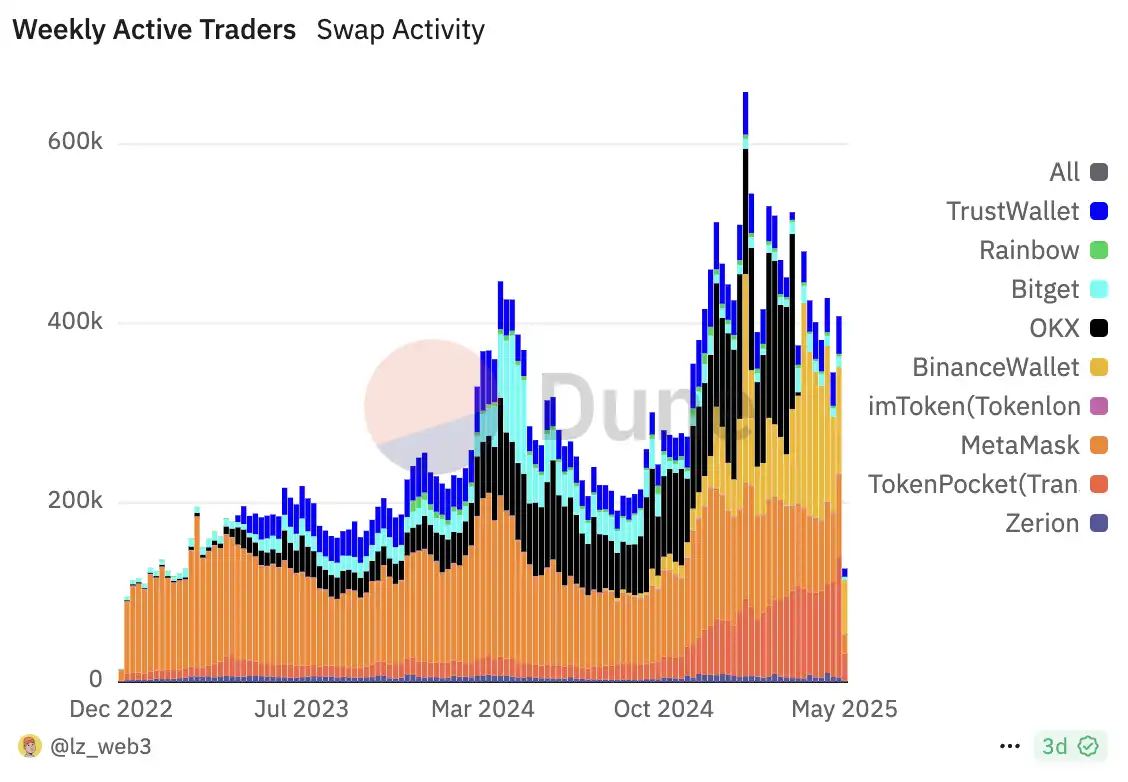
同時に、BinanceはAlphaユーザーの選別基準を絶えず進化させており、最初の「タスクポイント制度」では十分な区別を形成できなくなりました。プラットフォームはすぐにラッキーな尾号やポイント消費などの制度を導入し、より頻繁なインタラクション行動を促進しています。このメカニズムは、ユーザー参加の連続性と差異化の両方を考慮し、プロジェクト側に対して比較的正確なエアドロップのターゲットグループを提供します。
プロジェクト側はもはや迷わない
Alphaメカニズムの導入以来、プロジェクト側の選択肢は変化しました。
メインサイトへの上場ウィンドウの高度な不確実性、チェーン上コミュニティのキャッシュアウト圧力、VCの帳簿上の評価逆転に直面し、ますます多くのチームが認識し始めています:市場の関心と流動性の支援を得るには、物語を語ること、コミュニティを維持すること、あるいは従来の上場プロセスを待つだけでは不十分かもしれません。
結果が計算できないルートに無駄に時間を費やすよりも、Alphaがもたらす新しいパラダイムに積極的に適応する方が良いでしょう。Alphaシステム内では、トークンの流れ、エアドロップの額、取引の活発度が、プラットフォームの観察可能なデータとして直接反映されます。そして、これらのデータはBinance正式上場への前置きとなるかもしれません。さらに、Alphaに上場することで市場の関心を得ることができ、ほとんど負の影響がありません。
このため、プロジェクト側は迅速に戦略を調整し、発表するかどうか、いつ発表するかの多重な引っ張りの中で迷わず、Alphaメカニズムに特化した「低コストでBinanceに上場する」実行モデルをカスタマイズするようになりました。
コミュニティへの背信が常態化する
Binance Alphaには現在、2種類の上場選択肢があります。それは流通しているプロジェクトか、流通していない新しいプロジェクトです。この2つの主な軸に対して、さまざまな詳細指標が測定されます。これにより、Alphaは制度が明確で基準が明確な入口点となります。
実行の面では、Binance Alphaからメインサイトの現物へのリズムは非常に抑制されており、過去5ヶ月の現物の枠はBinanceの以前の現物上場のリズムを大きく下回っています。この限られた希少なデザインは、典型的なWeb2式の成長のフライホイールを構築しました。すなわち、資金を撒いて流量を獲得し、ハードルを設けてユーザーを選別し、内向的なルールを持続的に最適化し、最終的にユーザーの保持とエコシステムの構造的強化を実現するのです。
この体系に入るために、プロジェクト側は著しい調整を行う必要があります。これには、トークンをBSCにデプロイまたはマッピングすること、インセンティブ構造を再設計すること、コミュニティが元々予定していたエアドロップの一部を犠牲にすることなどが含まれます。ある意味で、Alphaは単なるウォレット製品ではなく、より軽量で中央集権的なチェーン上の発行プロトコルのようなものであり、Binanceプラットフォームのデータ選別とリスクヘッジのニーズに合わせています。
BaseエコシステムのZoraがBinance Alphaに初上陸を発表した後、ルールを守るグループで「期待を高く持たない方がいい、何年もかけて努力するよりも他の人がAlphaで遊ぶ方が良いかもしれない」と言われましたが、意外にもその通りになりました。条件を満たしたBinance Alphaユーザーは4276枚のZORAトークンを受け取り、その価値は約90USドルです。一方、Zoraが上陸してからずっと注目し、エコ活動に参加していたコミュニティのユーザーは、わずか30USドルのエアドロップしか受け取っておらず、さらに少数のトークンしか得ていないとの反応がありました。
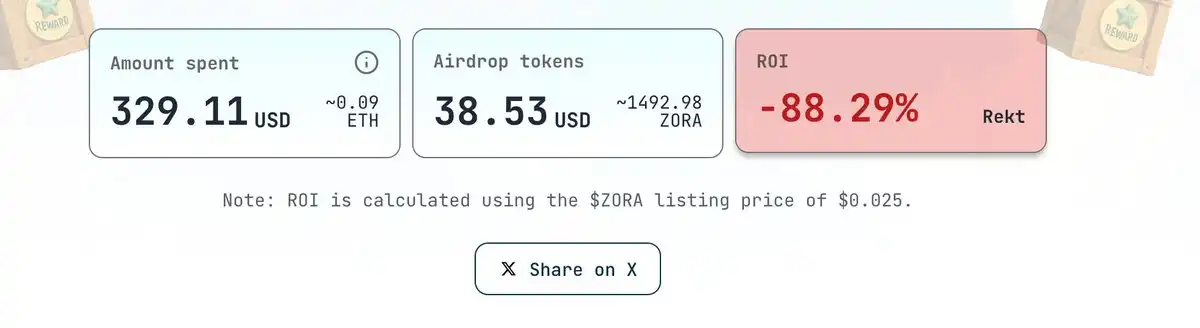
コミュニティのZoraエコシステムユーザーが晒したエアドロップの利益のスクリーンショット;画像出典:@zkgoudan
このように既存のコミュニティを直接サービスするAlphaユーザーの状況は、Alphaがすでに立ち上がっているプロジェクトの中で珍しくありません。
PRAIの例を挙げると、KOLラウンドに参加したユーザーのフィードバックによると、「VCおよびKOLラウンドで得たものは損失」となっています。一方で、プロジェクトはコミュニティユーザーにロックアップ政策を採用してトークンの流通を制限していますが、Alphaユーザーは初期参加や資金ロックのコストを負担することなく、ウォレットのポイントとインタラクション記録だけで約100ドルの価値のトークンエアドロップを受け取ることができます。この明らかなインセンティブの対比により、プロジェクトの元々の「エコ内部の公平」が破られました。
Suiエコシステムの貸出プロトコルHaedalに参加したユーザーはBlockBeatsに対し、Haedalのエアドロップの額は極端に異なり、初期の預入者の参加コストをほぼ無視しており、Alphaユーザーのみに顕著なリターンを残しています。
OsmosisのCelestia流動性ステーキング派生品プロトコルMilkyWayがAlphaに上場する前、コミュニティのユーザーはTIAの下落を耐えなければならず、プロジェクト側が初期ユーザーに分け与えたシェアは非常に少なく、ロックアップだけでなくタスクを完了してロックを解除する必要がありました。また、NFTを保持しているだけでポイントシステムに結び付けていない場合はエアドロップを得られず、ウィンドウ期間も非常に短く、リターンはAlphaユーザーに遠く及びませんでした。
このように、プロジェクトが原生のサポートグループから逸脱し、資源をAlphaユーザーに再配分する行為は広範な議論を引き起こしましたが、ほとんどのプロジェクト側にとっては現実的な選択です。限られた資源の下で、二次流動性とプラットフォーム露出をもたらす道筋に優先的に資源を投下することは、効率最大化の戦略です。
Alphaが立ち上がった後
Binance Alphaの上場の核心指標は、いかに多くのトークンを提供できるかにあります。これは「BinanceエコシステムとBNBチェーンを受け入れる」という理念とも一致しています。
暗号KOLのAB Kuai.Dongの統計によると、Pufferは発行から7ヶ月後にAlphaに上場し、チェーン上のデータによると、プロジェクト側は約3.16%のトークンをBNBチェーンにマッピングし、1.24%は直接Alphaユーザーのエアドロッププールに割り当てられ、さらにPancakeSwapに近く50万枚のUSDC流動性が注入されました。総合的に見積もると、PufferはこのAlphaエアドロップに約300万ドルのコストをかけています。
ABが言うように、「コストは小さくありませんが、利益は明らかです」。Alphaの機能入口を通じて、Binance CEXの取引チャネルを直接獲得し、先に先物やメインサイトへの上場前に流動性の予熱と市場認識の基礎を築きました。
同様の経路は、ZKトラックのスタープロジェクトPolyhedraにも見られ、そのトークンZKJは、Binanceメインサイトに上場することなくAlphaに入って最初の100の時価総額トークンに組み込まれました。プロジェクト側はコイン価格を支えるために、150%に達するステーキングリターンやポイント競争を次々と導入し、ユーザーの取引行動を促進し、ウォレットの活性度を蓄積しました。戦略的には、プロジェクト側はAlpha内部の指標を利用して影響力を蓄積し、最終的にBinance上場の決定を後押ししようとしているのでしょう。
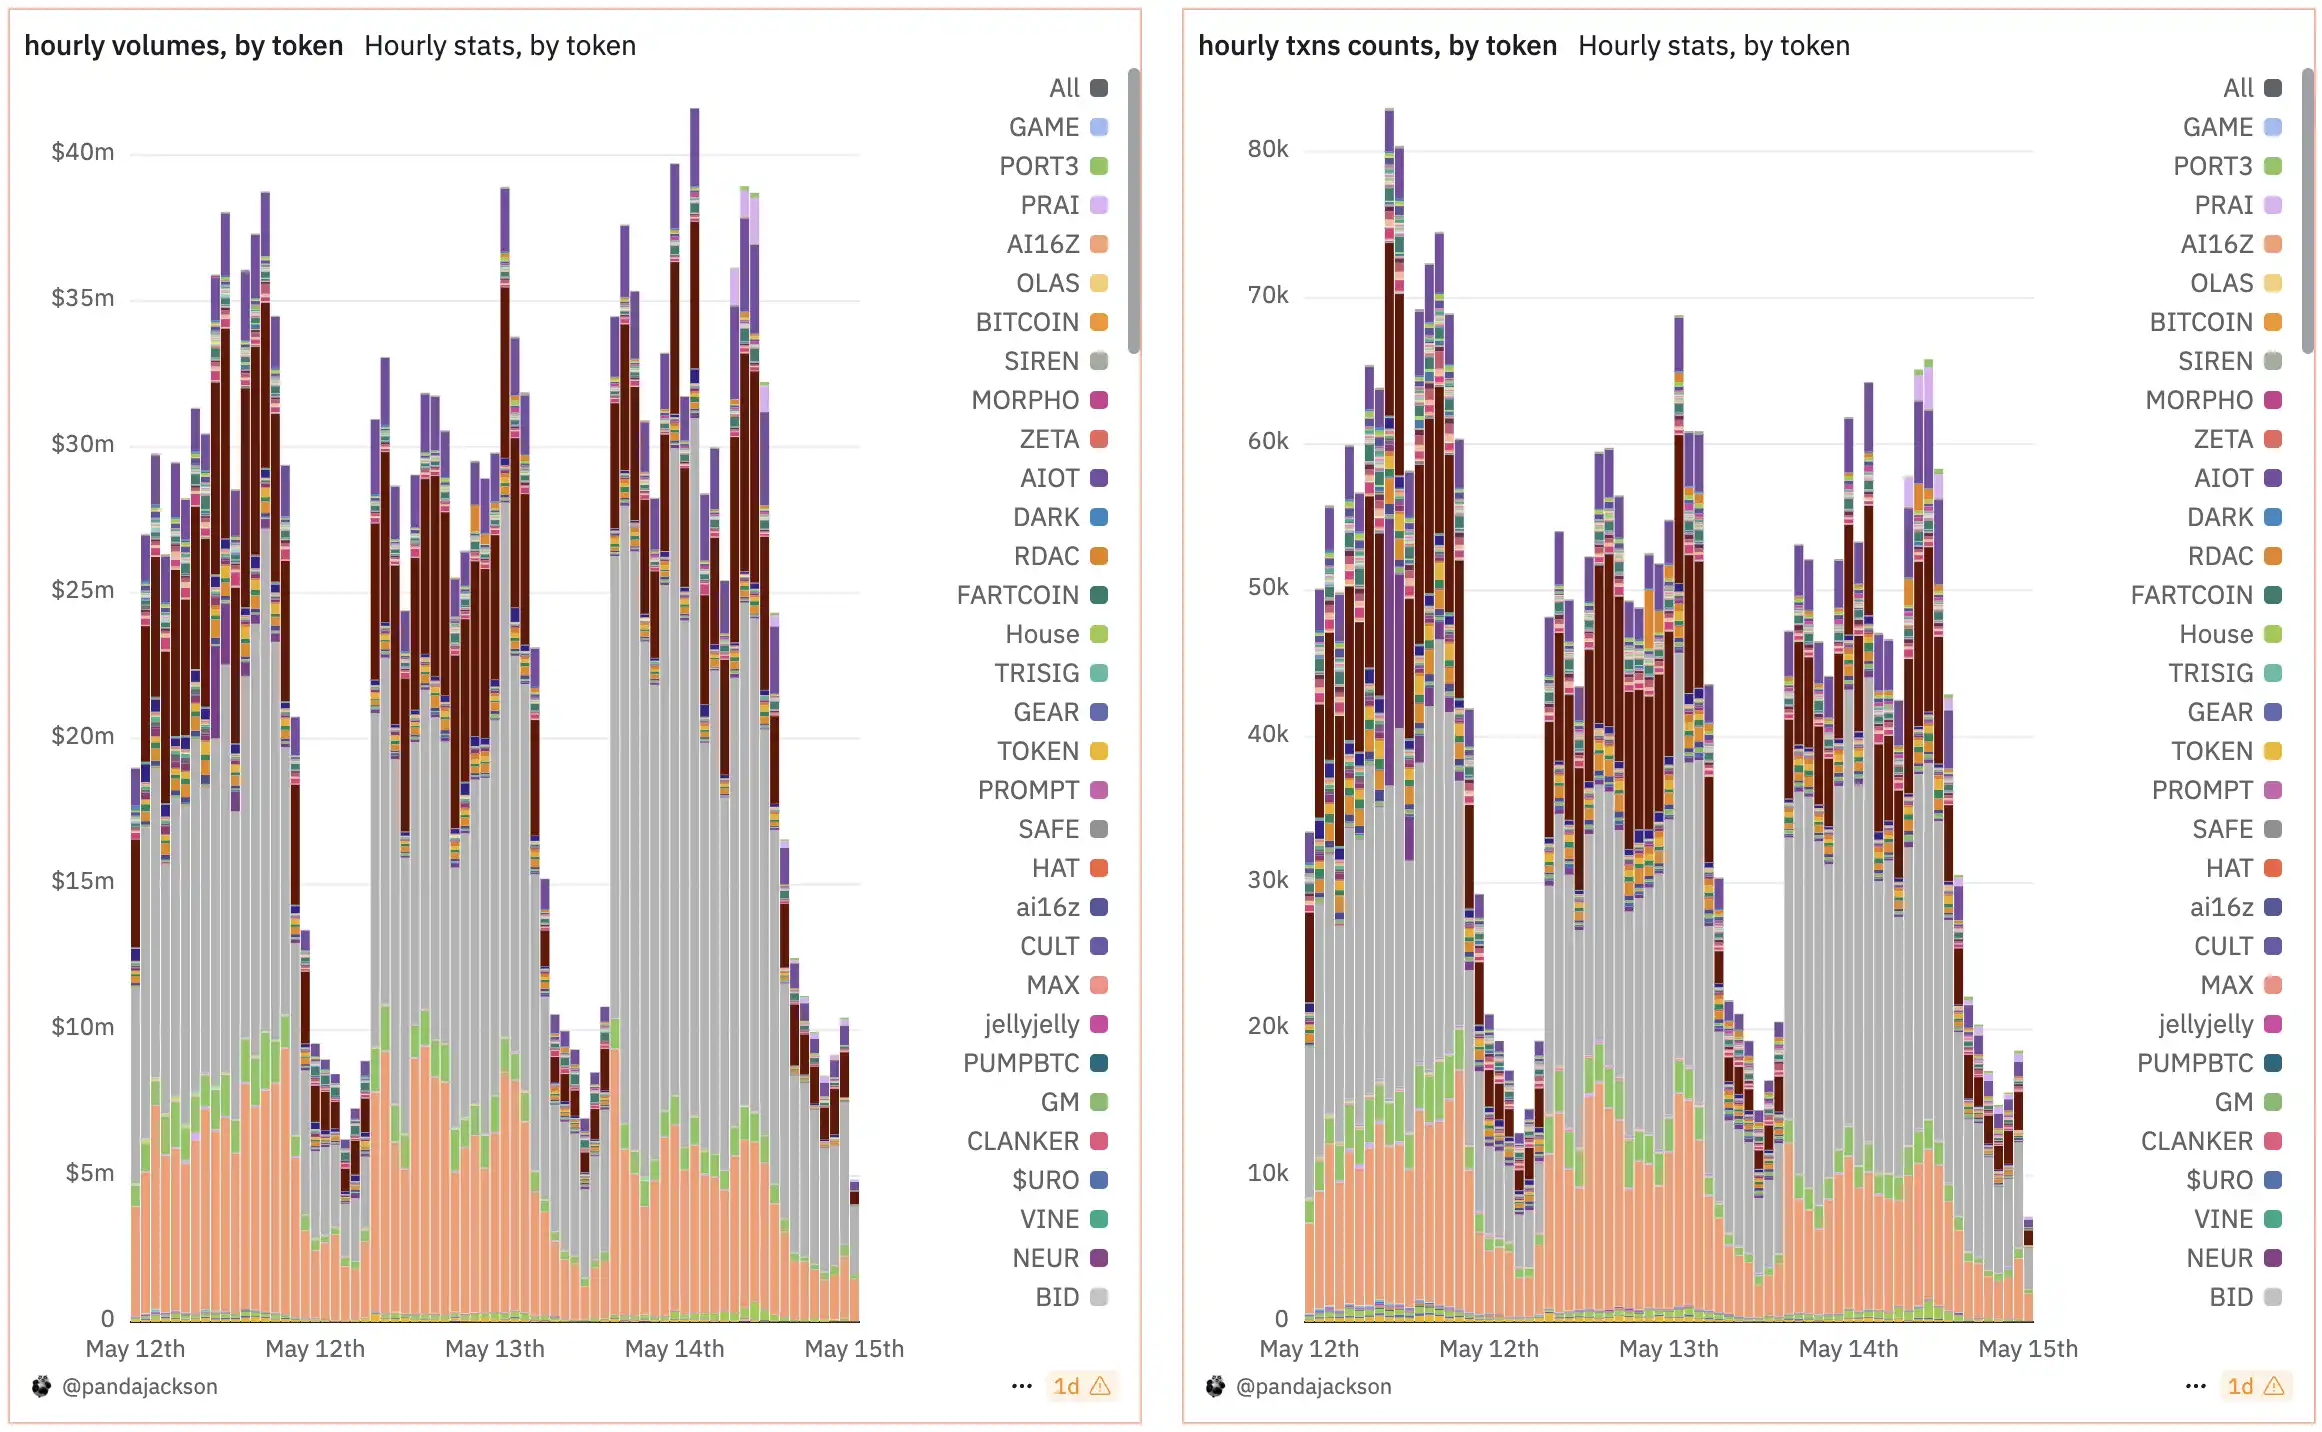
ZKJは最近、Alpha取引量ランキングの首位に居続けています;画像出典:Panda Jackson (@pandajackson42)
このチェーン上の行動-ポイントのリターン-プラットフォームの登録という閉じた循環は、Binanceとプロジェクト側の間のゲーム構造を再構築しました。かつては「時価総額+コミュニティ」が上場の可否を決定していましたが、今や「チェーン上のデータ+Alphaのパフォーマンス」が上場のリズムを主導しています。
新しいプロジェクトの戦略は、より攻撃的です。Stakestoneは4月中旬にBinance Alphaをローンチして以来、非常に積極的な市場アプローチを取り、まずウォレットのIDOで5%のトークンを配布し、次に1.5%をAlphaユーザーにエアドロップし、さらにコミュニティの古参ユーザーに近く4%のインセンティブを追加で放出し、総量の10%以上を配布しました。
同時に、プロジェクト側は一部の資金を直接二次市場に投入し、公開流通の初期にコインの価格を安定させるように導きます。この一連の操作は最終的にBinanceメインサイトの上場通路を得ることに繋がりました。プロセスに詳しい業界の専門家が言うように、「Binanceの上場基準が変わった後、プロジェクトは物語を語る必要がなくなり、データとコントロールを示す必要があるのです。」
個人投資家の心理学
プロジェクト側の計算力や周到な計画に対して、個人投資家の役割は複雑で曖昧です。
従来の新規上場の論理において、個人投資家は情報の敏感さと資金の機敏さを利用して一次のアービトラージの機会を得ることができます。しかし、Alphaが構築したポイントシステムの下では、個人投資家の利益の道筋は制度化され、透明化され、同時に高度に内向的になります。Alphaが活性化させるのは、通貨価格の上昇の想像ではなく、「ポイント-エアドロップ-上場へのジャンプ」という一連のチェーン上の転換メカニズムです。
一部のユーザーにとって、このメカニズムは確かに公平の概念を再構築しました。ウォレットに長期間留まっている中小ユーザーは、アクティブであり続ければ、資金量が少なくてもAlphaからコストを大きく上回るリターンを得る機会があります。Alphaがポイント制度を開始して以来、BlockBeatsの統計によると、普通のユーザーが毎回Alphaのエアドロップやウォレットの新規活動に参加すれば、約1700USドルの利益を得ることができます。
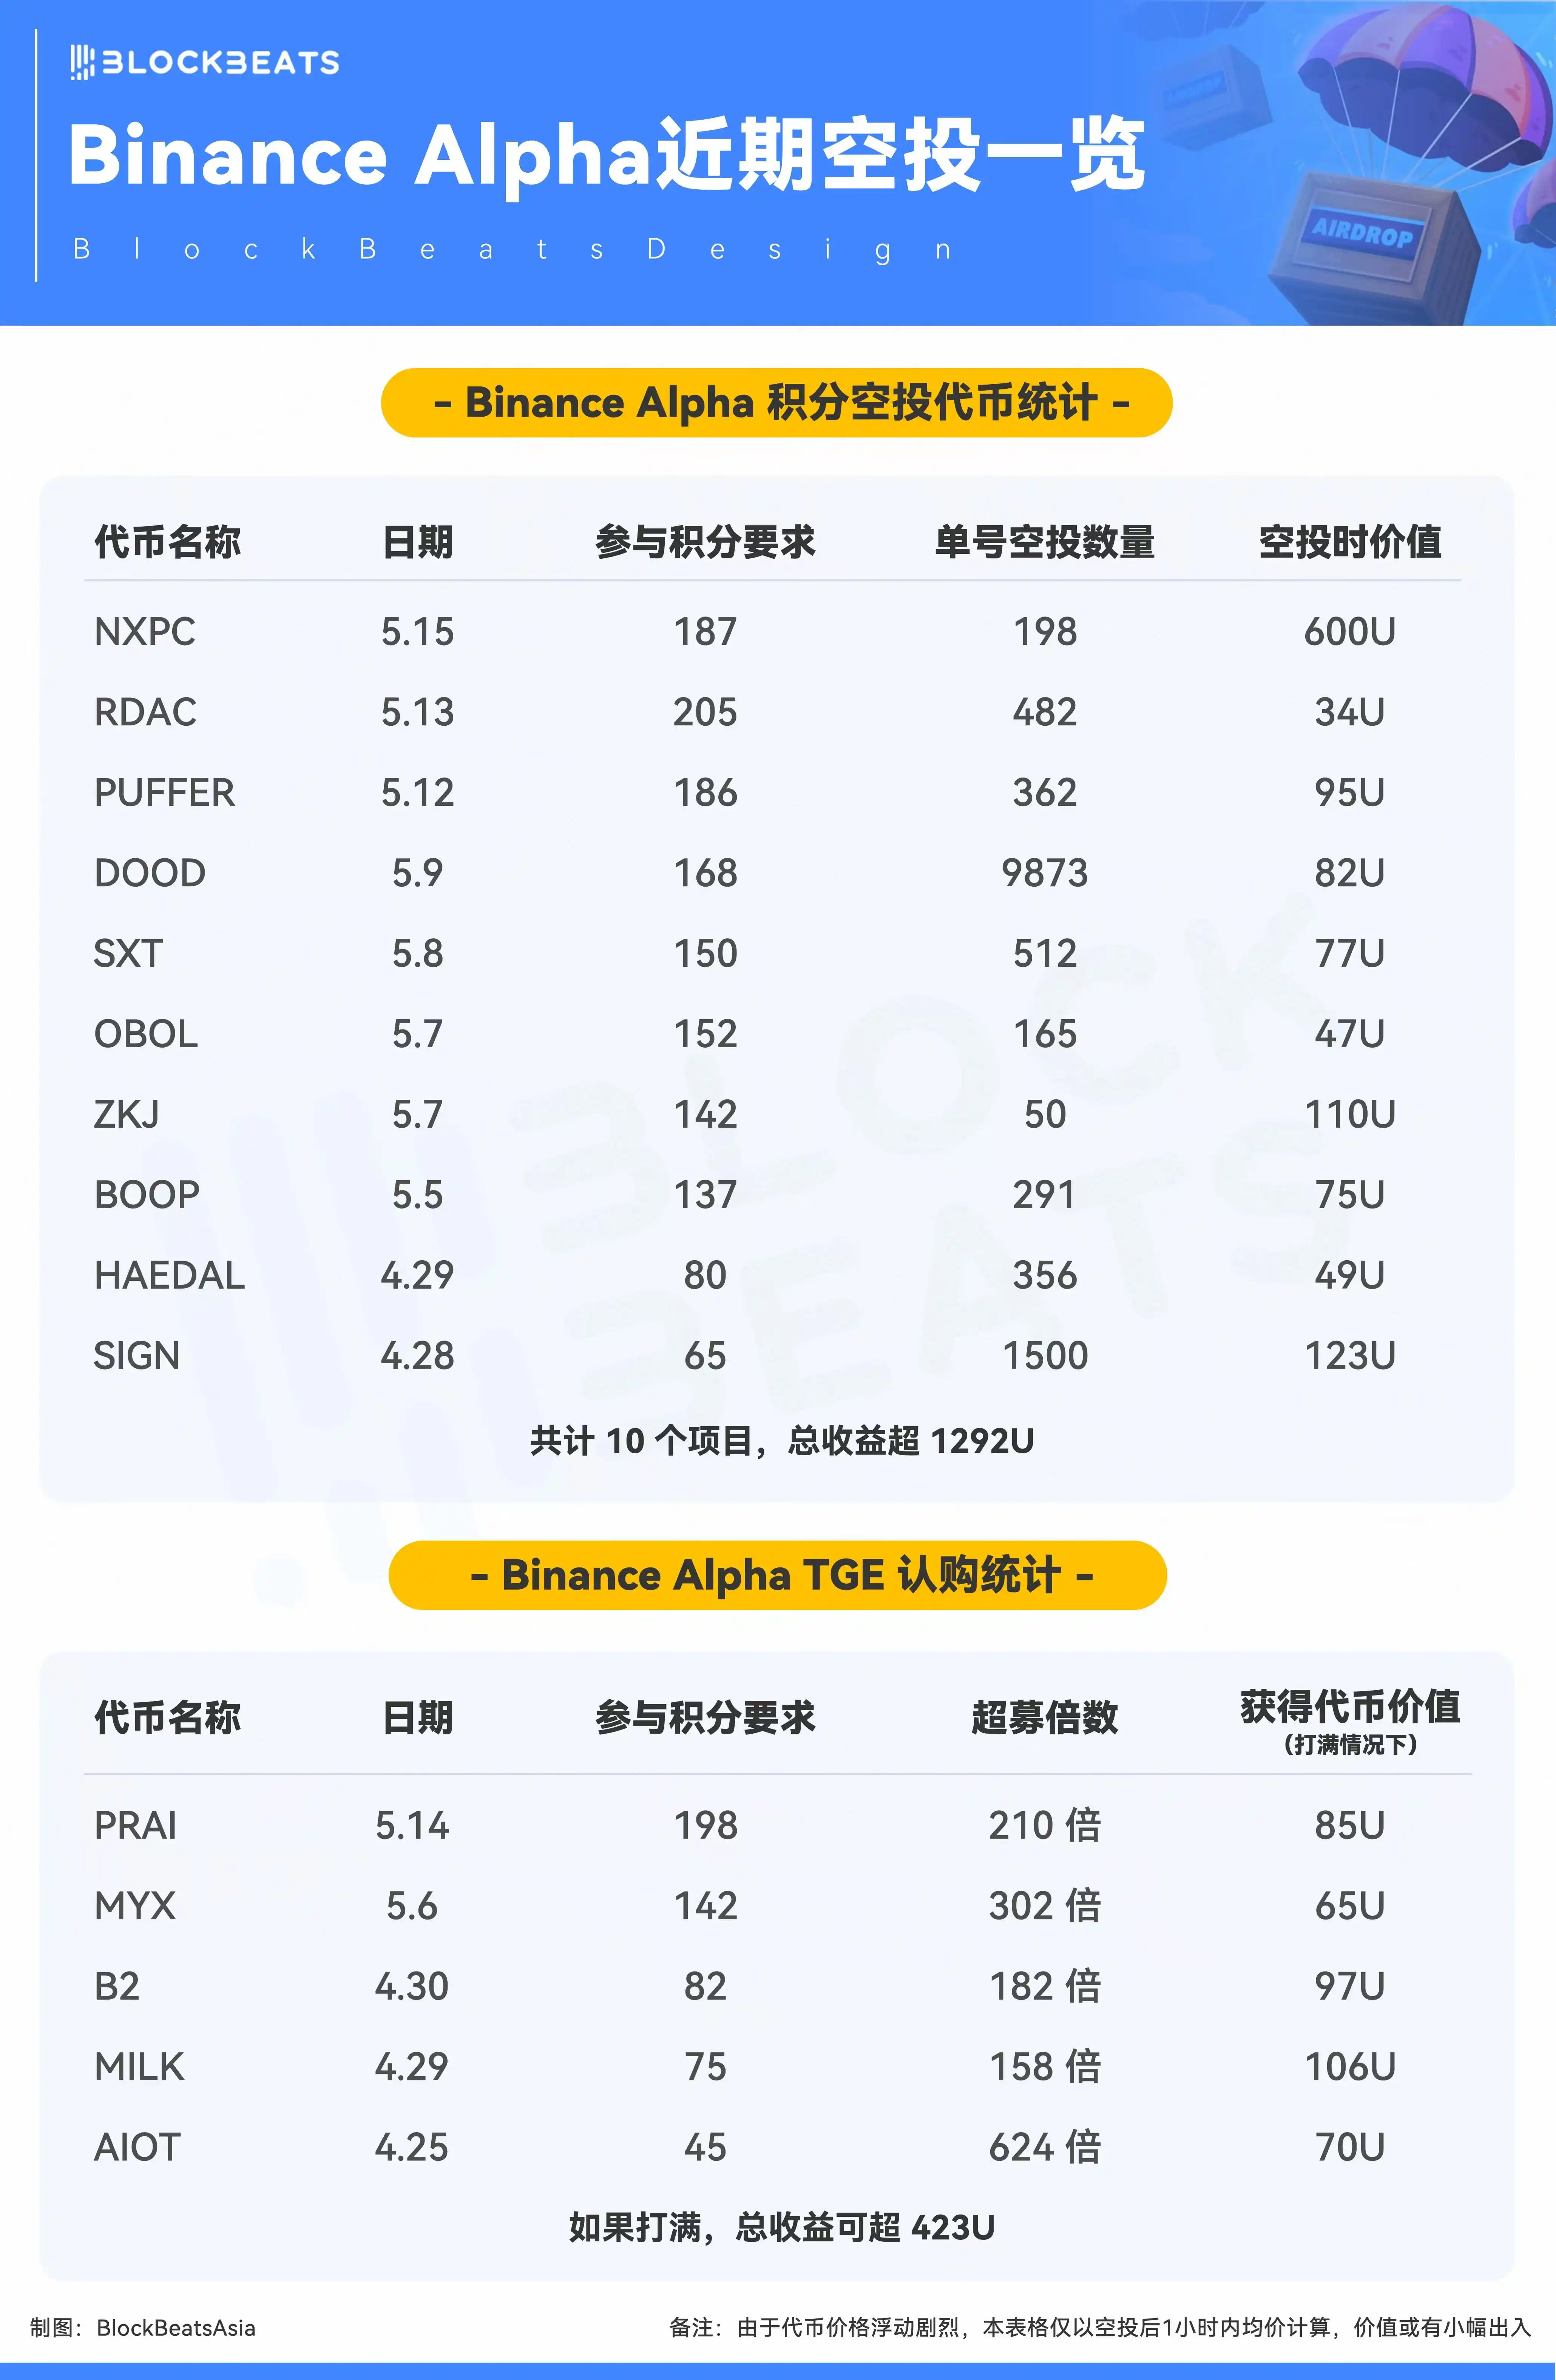
しかし、高い利益の裏には高度に構造化された選別システムがあります。この一見すべての人が参加できるポイントゲームは、実際には隠れたハードルを設定し、ユーザーの行動パス、取引頻度、さらには参加の持続性にかなりの要求をしています。
Binance自体は直接エアドロップを行うのではなく、ポイント分配、データ選別、ユーザー分類などの基盤インフラを提供します。エアドロップはプロジェクト側が負担しますが、誰に、どの基準で配布するかはBinance Alphaのメカニズムによって決まります。この制度設計の核心は「報酬」ではなく「選別」です。「高価値ユーザー」として識別される者は、継続的にエアドロップを受けることができます。
疑問も続きます。一部のユーザーは、Alphaでの取引量と実際のユーザー需要との間に偏差があることを指摘し、「ポイントとエアドロップがなければ取引はない」とし、プロジェクト側のデータが虚高になり、ユーザーの留保が表面的になっていると述べています。「このようなインセンティブ方式は、TGE後に誰も使わなくなる幽霊チェーンや偽ゲームのエアドロップと何が違うのでしょうか?」
暗号KOLの孤鹤の統計によると、統計サンプルの中で、わずか22%のユーザーが毎日正常に取引を行うだけで十分なポイントを獲得しエアドロップを受け取ることができますが、残りの人々は取引を繰り返し続ける必要があります。または、ポイントのリズムに追いつけず参加を諦めることになります。
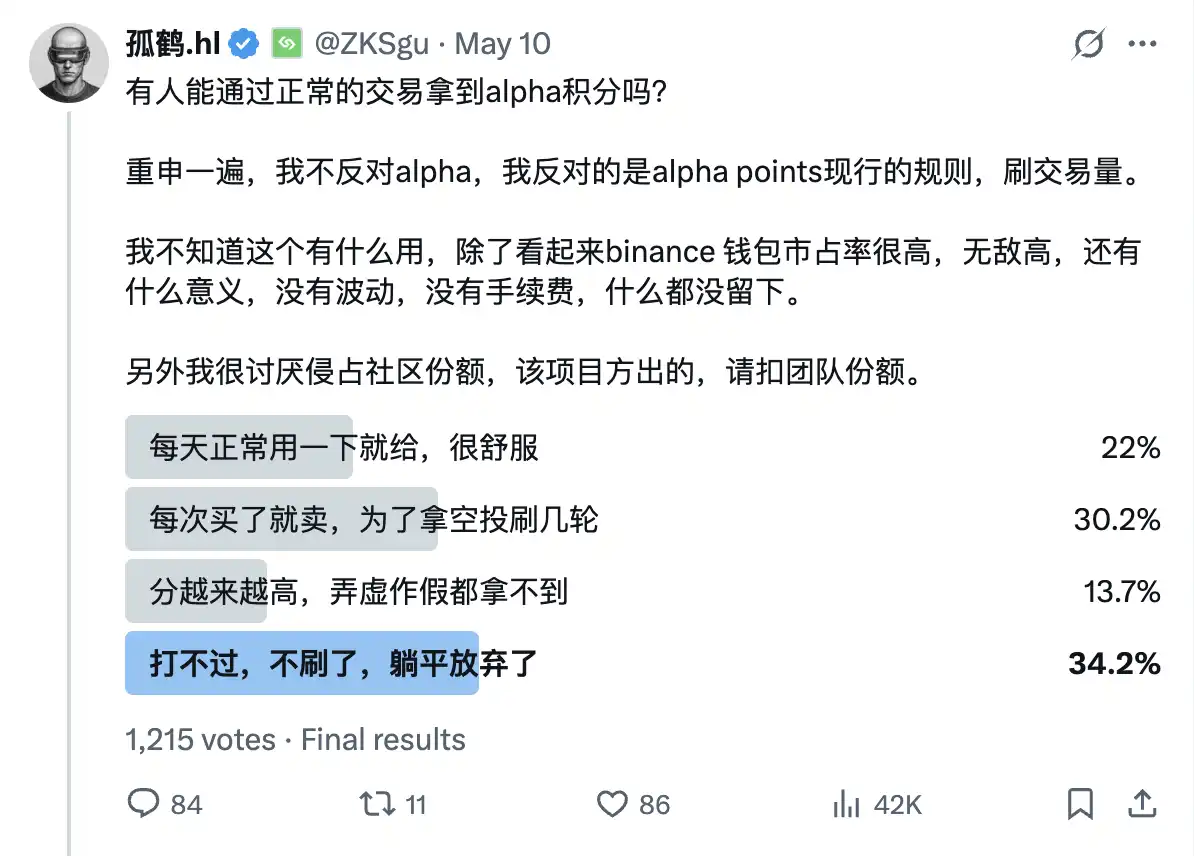
しかし、現在の市場全体の流動性が不足し、プロジェクトが持続的な関心メカニズムを欠いている背景の中で、Alphaは依然として何かをすることでリターンを得られる数少ないチャンネルの一つです。利益と確実性が共存する前提の下、このメカニズムは依然として強力な魅力を持っています。このような体系の中で、個人投資家の参加論理は価値判断からメカニズムの競争へと移行し、彼らの利益はもはやプロジェクトの未来に対する判断ではなく、Alphaメカニズムの理解度と実行能力に依存するようになります。
誰がAlphaの真の受益者なのでしょうか?
個人投資家とプロジェクト側がAlphaメカニズムの中でそれぞれ競争しているとはいえ、全体の枠組みに戻って考えると、Alphaが実際に再構築したのは、取引プラットフォームと資産間の基盤的な関係です。
製品体験やツールエコシステムの面では、BinanceはOKXなどのプラットフォームに対して顕著な優位性を持っていませんが、Alphaを通じて構築された流動性の入口メカニズムによって、資産の起動段階で非常に強い発言権を保持しています。
たとえプロジェクトの初発がBinanceでなくても、Alphaが提供する流量選別とポイントの道筋は、まだメインサイトの取引ペアに接続される前に、多くの新しいコインが市場の予熱と価格の固定を完了するのに十分です。それは発行の起点を変え、Binanceの資産側への影響の境界を拡大しました。
昨日Alphaに上場したチェーンゲームNXPCは、非常に良い例です。チェーン上の流動性プールが開放された後、Alphaのエアドロップはすぐにポイントユーザーに配布され、Binanceの契約と現物はそれぞれ約30分から数時間遅れて反映され、BybitやUpbitなど他の取引プラットフォームでも一定の価格差が存在しました。この異なるリズムの取引ウィンドウは、各段階での資金の利益を決定し、流動性の起動におけるAlphaの前置的役割を強化しました。
かつて、プロジェクトがBinanceに上場することは、すでに一次価格設定を完了し、終点に達したことを意味しました。しかし現在、Alphaはプロジェクト上場の起点であり、価格設定の源泉です。かつてOKXやBybitなどの他の取引プラットフォームに属していたコールドスタートの場をBinanceの体系に戻しました。Alphaのプロジェクトが一旦上昇すれば、Binanceの契約と現物に接続する理由が生まれ、プロジェクトは自然にルールに従って「供給」する分を持ち出し、トークンのシェアと資金を注入し、プラットフォームの露出と流動性の基盤を得ることになります。これは流量がプラットフォームに還元される閉じた循環です。
これにより、Binanceは過去の「上場即ピーク」というメディアの重荷を背負う必要がなくなります。CZは、Binanceの上場によるプレミアム効果を排除し、市場を基本面に戻すことを望んでいると述べました。Alphaは実際に彼のこの言葉の実現の道筋であり、「Binance上場」を権威として直接使用するのではなく、Alphaを通じて新しい流動性の選別メカニズムを築き、プロジェクト間のスタートラインを平坦にし、チェーン上のデータに基づいて誰が前に進むことができるかを決定します。
現在、この経路は成功しているように見えます。AlphaはもはやBinanceウォレットの単なる機能ではなく、このメカニズムの背後には、Binanceが自らの役割を再理解したことがあります。その成功は、製品体験が極致であるかどうかに依存するのではなく、Binanceの一次資産の組織能力を、裏方からチェーン上へ、公開され、量化可能なものに引き上げたことにあります。
OKXがウォレット分野での製品磨きのルートを選んだのに対し、Binanceはポイントで流量を変え、エアドロップで注意を引こうとしています。Binanceウォレット事業の責任者であるWinsonは、Binanceウォレットは他の競合モデルを模倣しないと公言しており、差別化された発展を選択しています。「市場には2つの全く同じウォレットは必要ありません」と彼は考えています。彼は、製品を再構築するのではなく、シーンを再構築する方が良いと考えています。
エアドロップの刷り量や取引データの歪みなどの業界の根深い問題に直面して、Binanceはこれらの行為を排除しようとはせず、プロジェクトがまず自らの魅力を証明し、その後に安定したユーザーベースと実際の取引深度を形成できるかを観察するメカニズムを構築しました。刷り量と実際の行動との境界は、Alphaのポイントシステムで判断され、データ化されます。
しかし、別の視点から見ると、Binance Alphaは実際にルールを守る人々を成功裏に引き寄せたに過ぎず、実際の取引量を引き寄せたわけではありません。ユーザーがチェーン上の行動を選択する際、依然としてBinanceウォレットを第一選択肢とは見なしていないのです。
過去の周期はある意味「VC向け」であり、物語を語ることで資金を調達していましたが、今は「流動性向け」であり、AlphaはBinanceが流動性を再支配するための基点です。VCがもはや信頼できず、コミュニティが失われ、製品競争が同質化している時代において、Binance Alphaは最も革新的な解決策ではないかもしれませんが、バブルを受け入れるための最も効果的な手段です。