

#techcorrection
techcorrection
閲覧回数 981
10人が討論中
注目
最新
·
--
記事
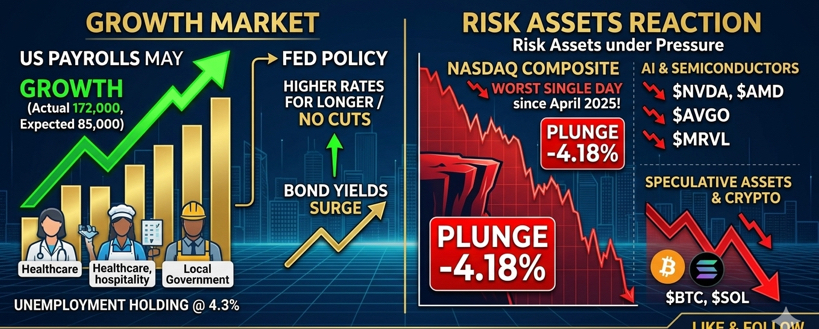
市場の現実チェック:AIラリーが巨大なナスダック修正に直面!📉マクロな状況は非常に激しくなった。2026年6月5日、ナスダック総合指数は過去1年以上で最悪の「単日」下落を記録し、約4.2%急落した。AIと半導体のお気に入りが重い売り圧力で完全に叩き潰された。
あなたの$BTC 暗号ウォッチリストが今日赤く点滅している理由を探っているなら、これが市場全体を駆動している正確な流動性フラッシュだ。
📊 クラッシュか修正か?専門家の見解
単日の急落はチャート上で非常に恐ろしいように見えるが、アナリストたちは重要な違いを強調している。
市場の現実チェック:AIラリーが巨大なナスダック修正に直面!📉
マクロな状況は非常に激しくなった。2026年6月5日、ナスダック総合指数は過去1年以上で最悪の「単日」下落を記録し、約4.2%急落した。AIと半導体のお気に入りが重い売り圧力で完全に叩き潰された。
あなたの$BTC 暗号ウォッチリストが今日赤く点滅している理由を探っているなら、これが市場全体を駆動している正確な流動性フラッシュだ。
📊 クラッシュか修正か?専門家の見解
単日の急落はチャート上で非常に恐ろしいように見えるが、アナリストたちは重要な違いを強調している。
あなたの$BTC 暗号ウォッチリストが今日赤く点滅している理由を探っているなら、これが市場全体を駆動している正確な流動性フラッシュだ。
📊 クラッシュか修正か?専門家の見解
単日の急落はチャート上で非常に恐ろしいように見えるが、アナリストたちは重要な違いを強調している。
218

9月14日アジア太平洋の取引時間終了時、日本と韓国の主要株式市場が大幅に下落した。日本の日経225指数は終値で518.35ポイント安、下落率0.81%となり、63492.99ポイントで取引を終えた。一方、韓国の総合株価指数(KOSPI)はさらに急激な調整となり、終値で225.53ポイント安、下落率は3.26%に達して6684.38ポイントだった。この中で、韓国の半導体・チップ大手が主導して下落し、SKハイニックスは6.34%安、サムスン電子も下落率が4.04%に達した。
アジア太平洋のコア株式市場でこれほど深い下落が見られるのは、特に半導体やハイテク主力株で大きな売りが出ていることから、世界の資金がマクロの流動性の引き締めとテクノロジー・サイクルの天井リスクを懸念している度合いが強まっていることを反映している。これまで市場のテクノロジー供給チェーンの成長見通しは過度に織り込まれており、外部のマクロ環境や最終需要の状況が限界的に悪化すれば、高いバリュエーションの資産は真っ先に利益確定とリスク回避の売りにさらされる。
より広い金融市場の観点から見ると、アジア太平洋のテクノロジー株が先導して下落することは、グローバルなリスク志向の縮小を示す先行シグナルとなることが多い。これにより、マーケットをまたいだ避難資金がドルなどの防御的資産へ向かい、新興市場や非米通貨の為替への圧力が強まる。もしこの売りのセンチメントが欧米の取引時間にも波及すれば、株式市場のボラティリティはさらに拡大し、全体としての資産クラスのパフォーマンスを押し下げる可能性がある。
暗号資産市場については、現時点でマクロのテクノロジー株や流動性サイクルとの連動性が依然として非常に高い。アジアの伝統的な資金が先に防御・避難モードへ入ると、 $BTC をはじめとするリスク資産は短期的に流動性の引き揚げと波及的な売り圧力に直面しやすい。マクロ面の下方向リスクが完全に放出されるまで、闇雲な押し目買いの損益比率は良好とは言えず、市場には周辺のリスクを消化するためにより長い時間が必要になるかもしれない。
#AsiaMarkets #StockMarketCrash #TechCorrection
96

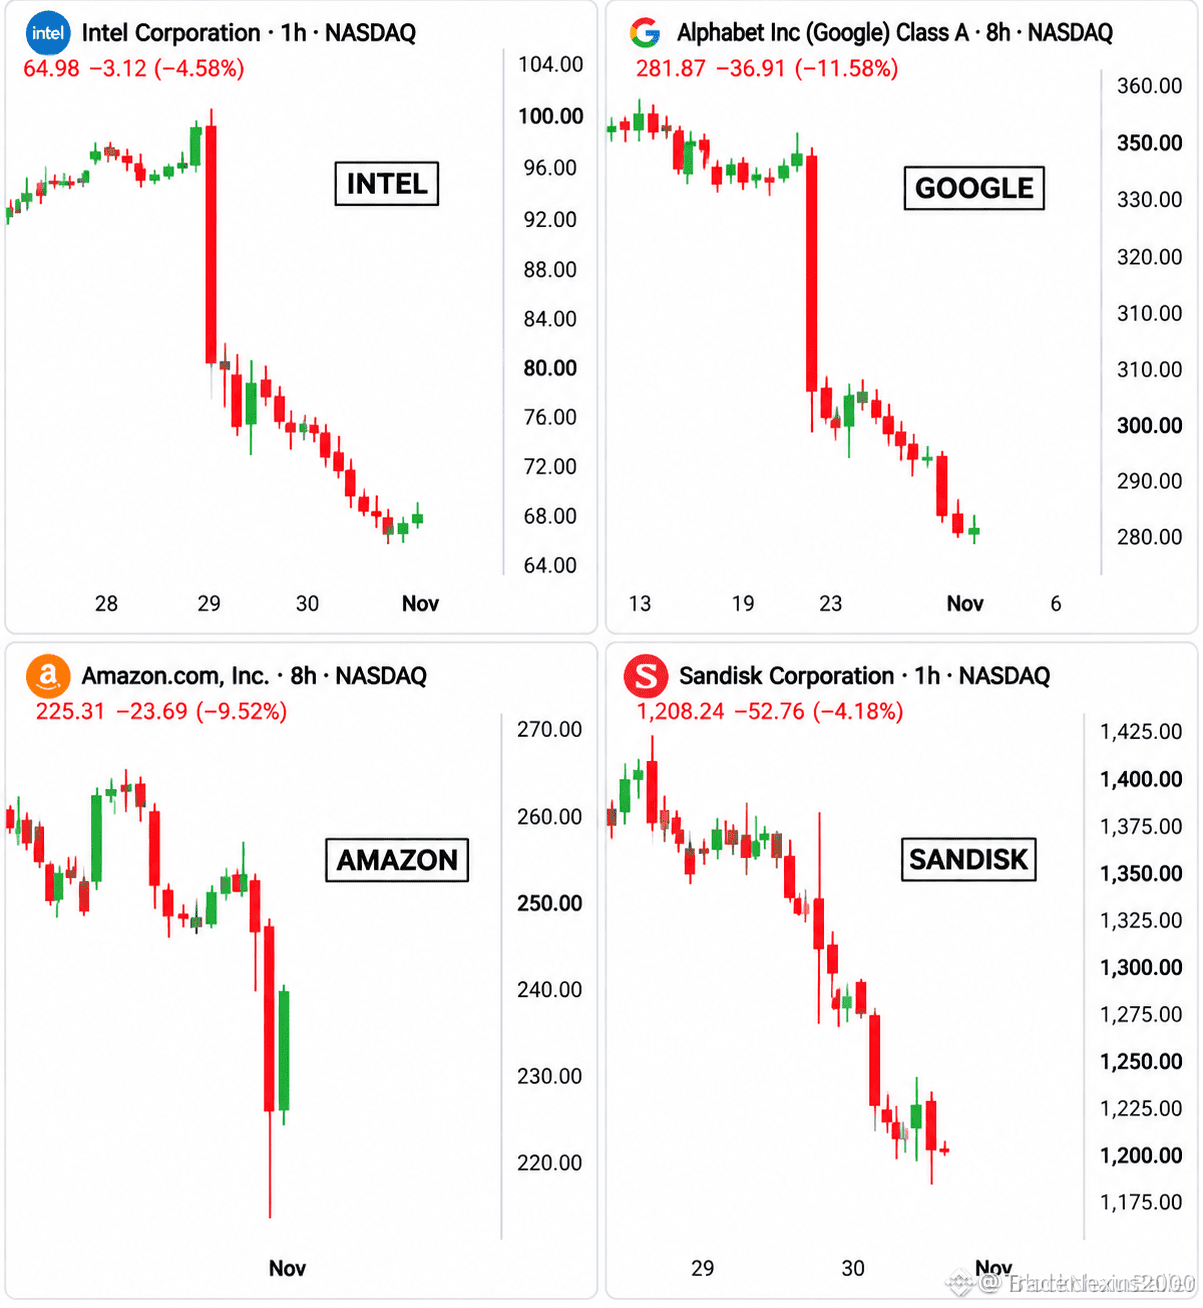
📉 $GOOGL とテック大手は、AI設備投資への懸念が深まるなか、巨額の資金流出に直面 🚨
機関投資家の注文フローが積極的な資本保全へとシフトするなか、スマートマネーはAIをめぐるマクロ構造全体を再評価しています。📊 $INTC の-32.9%下落や、$GOOGL が約5,000億ドルを失ったことなど、大規模な評価額の下落は、多額の支出を正当化するストーリーでは主要な構造的分配ゾーンを守れないことを示しています。
🌊 半導体分野では大きな需給の歪みが広がる一方、市場は、短期的なキャッシュフローの裏付けがないまま、Amazonの2,200億ドル規模の支出計画を消化しようとしています。💡 機関投資家の需要がこの拡大する不均衡を吸収するまでは、下落の勢いが市場を支配します。
🤔 この機関投資家の投げ売りを、割安な水準で買い集める絶好の機会と見ますか?それとも、さらなる構造的な崩れが待っているでしょうか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #GOOGL #MarketStructure #TechCorrection #Liquidity #AI
🎯 🦈
19

🚨 $INTC がAI大淘汰を引き起こし、テック大手が数十億ドルを失う! 📉
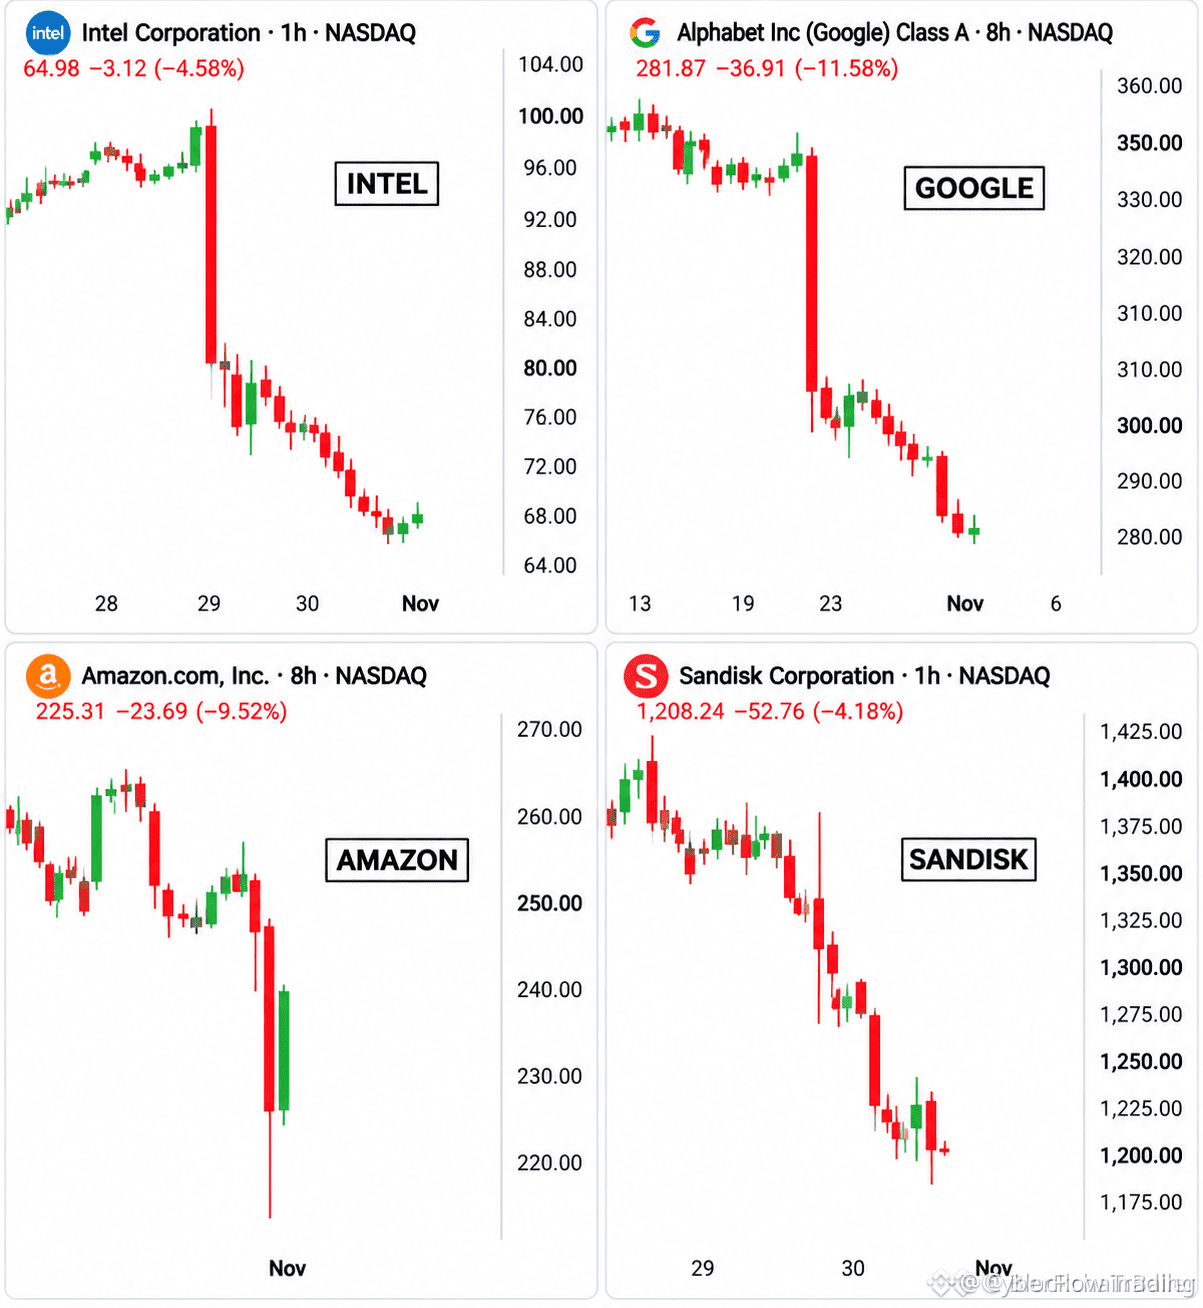
レガシーテック全体で資本が積極的にリスクを回避するなか、AIをめぐる物語は初めて厳しい現実に直面しました。 📉 $INTC は売上予測を大幅に引き下げた後、32.9%急落。一方、$GOOGL は売上高を伸ばしたにもかかわらず、時価総額を約5,000億ドル失いました。
投資家は投機的な設備投資をめぐり、企業の財務基盤を厳しく評価しています。巨額の2,200億ドルの支出計画を受け、$AMZN は10%下落。 🌊 インフラコストに見合うキャッシュフローが得られるのか、賢明な投資家が疑問を持ち始めると、半導体業界全体に不安が急速に広がります。 💬 これは、より深刻なマクロ経済の売り崩しの始まりでしょうか? それとも、ほとぼりが冷めたら底値で買うつもりですか? 👇
⚠️ 金融アドバイスではありません。常にリスクを管理してください。 🛡️
🏷️ #INTC #TechCorrection #Semiconductors #MarketWatch #Crypto
🎯 🦈
24
·
--
弱気相場
本人確認中
#usmemorychipstocksfallpremarket
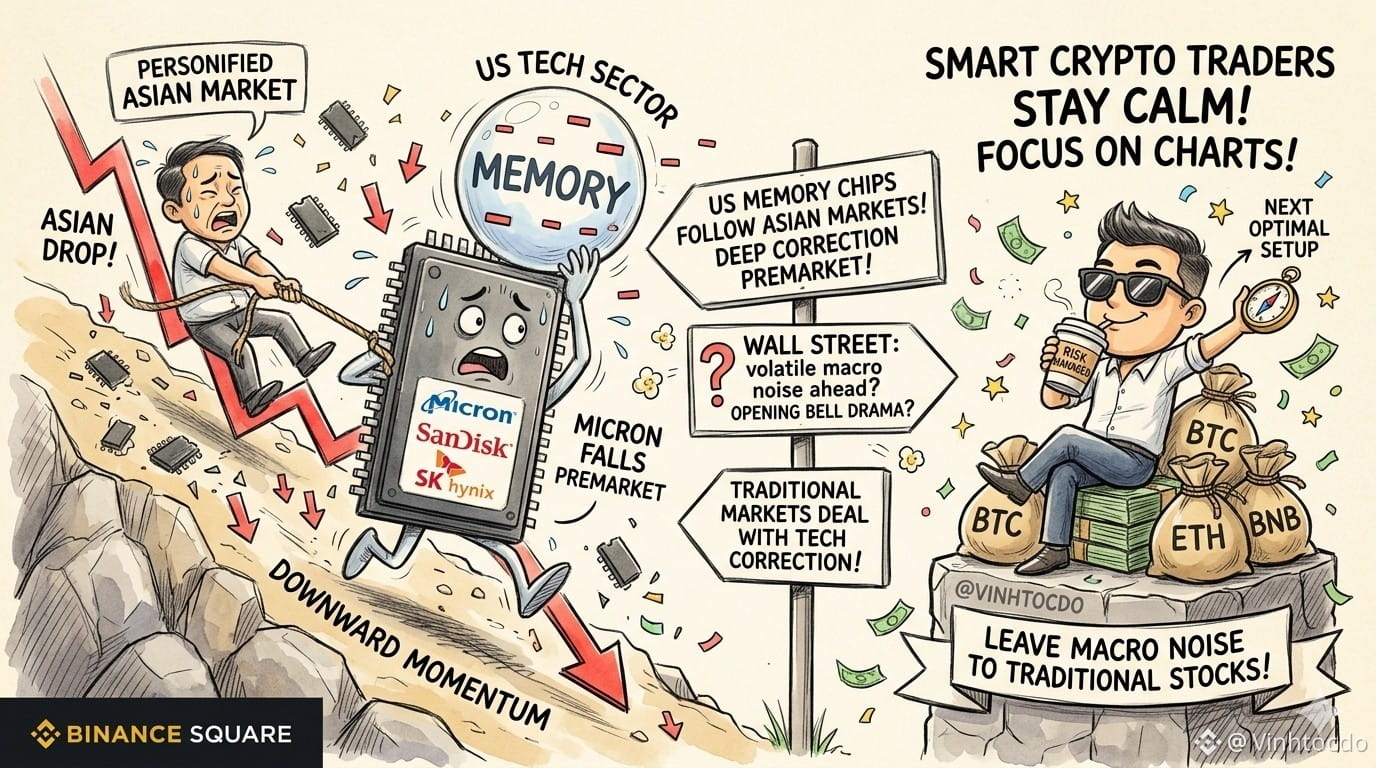
米国のメモリーチップ株が、寄り付き前の取引で深刻な打撃を受けているようです!📉 SKハイニックスは6%超下落、サンディスクは5%下落、そしてマイクロンはほぼ5%下落しました。米国のテックがアジア市場の下向きモメンタムをそのまま厳格に追随しているようですね!🚨 公式の寄り付きのベルが鳴る前に、チップ大手は“記憶”を失い始めているのでしょうか?みんなお菓子を用意して、今夜ウォール街がいくつかの不安定なマクロノイズを体験しそうなので見守りましょう!🍿👀
今この瞬間、賢いクリプトトレーダーは何をすべきでしょうか?テックの調整は従来の株式市場に任せつつ、こちらはリスク管理を徹底して冷静に、次の最適なセットアップのためにチャートに集中しましょう!🚀
👉 下の取引リンクをクリックして私をサポート:$MU
{future}(MUUSDT)
, $SNDK
{future}(SNDKUSDT)
, $TSM
{future}(TSMUSDT)
新しい口座を作成して紹介コードを入力すると、取引手数料の割引が受けられます:
🎁 コード:VINHTOCDO
これは投資助言ではありません。
#TechCorrection #Micron #VINHTOCDO #BinanceSquare
#usmemorychipstocksfallpremarket
米国のメモリーチップ株が、寄り付き前の取引で深刻な打撃を受けているようです!📉 SKハイニックスは6%超下落、サンディスクは5%下落、そしてマイクロンはほぼ5%下落しました。米国のテックがアジア市場の下向きモメンタムをそのまま厳格に追随しているようですね!🚨 公式の寄り付きのベルが鳴る前に、チップ大手は“記憶”を失い始めているのでしょうか?みんなお菓子を用意して、今夜ウォール街がいくつかの不安定なマクロノイズを体験しそうなので見守りましょう!🍿👀
今この瞬間、賢いクリプトトレーダーは何をすべきでしょうか?テックの調整は従来の株式市場に任せつつ、こちらはリスク管理を徹底して冷静に、次の最適なセットアップのためにチャートに集中しましょう!🚀
👉 下の取引リンクをクリックして私をサポート:$MU
, $SNDK
, $TSM
新しい口座を作成して紹介コードを入力すると、取引手数料の割引が受けられます:
🎁 コード:VINHTOCDO
これは投資助言ではありません。
#TechCorrection #Micron #VINHTOCDO #BinanceSquare
2
425
·
--
弱気相場
一部該当
📉 孤独のサバイバーから集団崩壊へ!😭
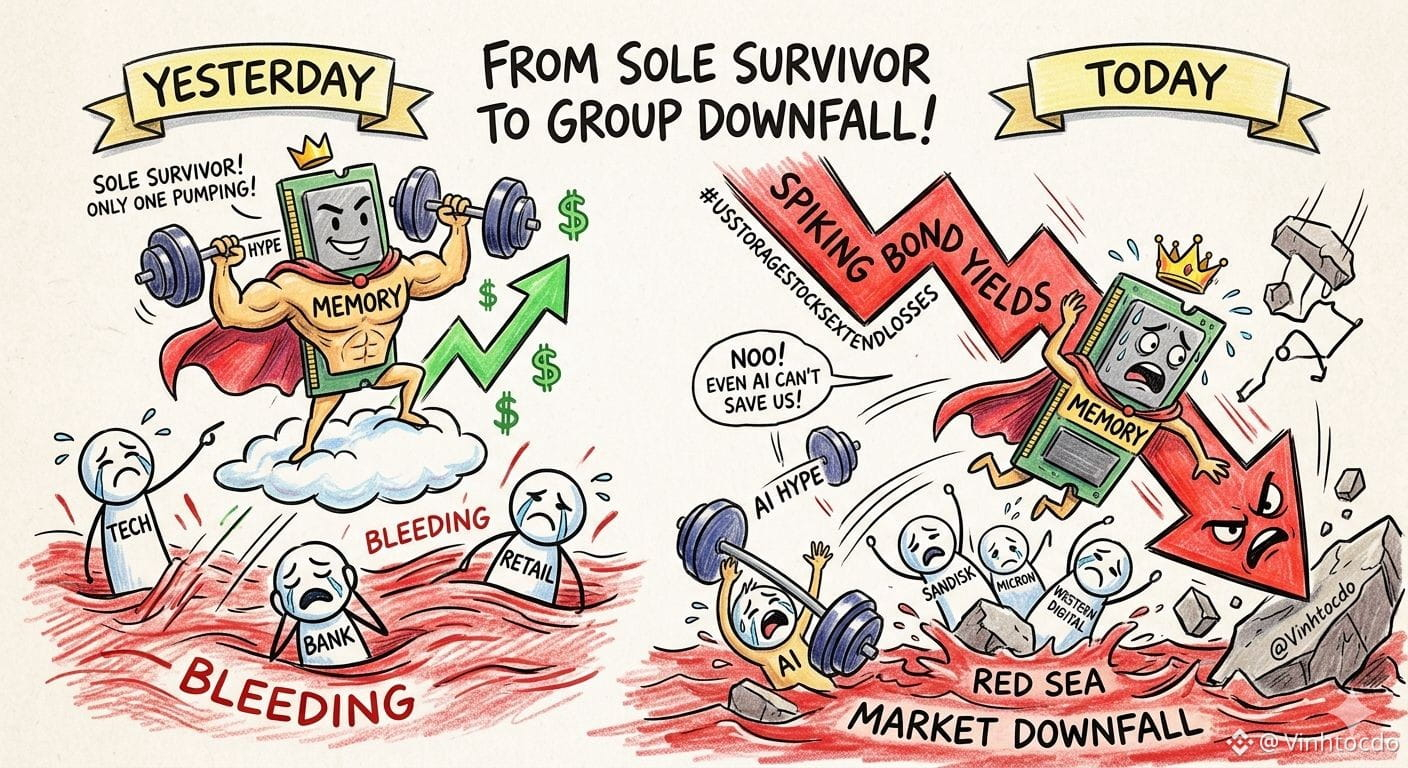
昨日、アメリカの株式市場は実質的に「私たちのストレージ/メモリー株」のために作られているようなものだと書きました。なぜなら、他が全部沈む中で、彼らだけが上げ続けていたからです。…でも今日?#usstoragestocksextendlosses happened!
そう、私たちのお気に入りのメモリ兄弟――SanDisk、Micron、Western Digital――はもう、債券利回りの跳ね上がりという重力には抗えなかった。彼らも市場の他の面々と一緒に、赤い海へ引きずり込まれてしまいました。今日に限ってはAIブームですら救えなかった!🛑
トレーダーはどうすべき?
1️⃣ 永遠に君主はいないと受け入れる。
2️⃣ 債券利回りを見る――今、バスを動かしているのはそれだ。
3️⃣ パニックせず、落ち着いたら強いエントリーを探す!
市場のボラティリティは、大きなチャンスです。今日からBinanceで取引を始めましょう!紹介コードはVINHTOCDO、またはここをクリック:[binance.com](https://www.binance.com/register?ref=VINHTOCDO) ⚡
免責事項:これは投資助言ではありません。
#StorageStocks #TechCorrection #MarketAnalysis #VINHTOCDO
$MUB
{spot}(MUBUSDT)
$SNDK
{future}(SNDKUSDT)
$NVDAB
{spot}(NVDABUSDT)
📉 孤独のサバイバーから集団崩壊へ!😭
昨日、アメリカの株式市場は実質的に「私たちのストレージ/メモリー株」のために作られているようなものだと書きました。なぜなら、他が全部沈む中で、彼らだけが上げ続けていたからです。…でも今日?#usstoragestocksextendlosses happened!
そう、私たちのお気に入りのメモリ兄弟――SanDisk、Micron、Western Digital――はもう、債券利回りの跳ね上がりという重力には抗えなかった。彼らも市場の他の面々と一緒に、赤い海へ引きずり込まれてしまいました。今日に限ってはAIブームですら救えなかった!🛑
トレーダーはどうすべき?
1️⃣ 永遠に君主はいないと受け入れる。
2️⃣ 債券利回りを見る――今、バスを動かしているのはそれだ。
3️⃣ パニックせず、落ち着いたら強いエントリーを探す!
市場のボラティリティは、大きなチャンスです。今日からBinanceで取引を始めましょう!紹介コードはVINHTOCDO、またはここをクリック:binance.com ⚡
免責事項:これは投資助言ではありません。
#StorageStocks #TechCorrection #MarketAnalysis #VINHTOCDO
$MUB
$SNDK
$NVDAB
2
254
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceSAFUFundTransferCompleted7499BTC
閲覧回数 33,042
724人が討論中
2
#BinanceRecovery90% of stolen assets
閲覧回数 127,281
162人が討論中
3
#YiHe:ProofOfReserves:10TokensAt100%Backing
閲覧回数 129,455
711人が討論中
4
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
閲覧回数 37,635
433人が討論中
5
#CZSaysCompensationIsinPlaceUsersAreProtected
閲覧回数 120,933
1,351人が討論中
6
#IntelHasItsWorstDaySince1974
閲覧回数 45,080
682人が討論中
7
#TRMCambodianCasinosReceived$1.07BInCrypto
閲覧回数 12,160
69人が討論中
8
#USDCCirculationFallsAbout800MInSevenDays
閲覧回数 68,341
710人が討論中
9
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
閲覧回数 14,440
97人が討論中
10
#OpenAICutsFundraisingTargetBy$10B
閲覧回数 3,542
73人が討論中