

#globalequities
globalequities
閲覧回数 4,912
20人が討論中
注目
最新

·
--
投資家がAI投資のリターンを再評価するなか、10月26~31日の世界株式市場はまちまちの展開となりました
📉 米国株は週間で、S&P 500が約0.6%下落、ナスダックが2%下落する一方、ラッセル2000は1.3%上昇して取引を終えました。週後半には売りが強まり、決算を受けてバリュエーションへの懸念が再燃したテクノロジー株や半導体株に売りが集中しました。
🤖 注目は、AIインフラ拡大のペースから、収益性やキャッシュ創出力へと移りつつあります。AmazonはAWSの売上高が約39%増加したにもかかわらず、直近12カ月のフリーキャッシュフローが424億ドルのマイナスだったと発表し、事業が力強く成長するなかでの資金調達負担を浮き彫りにしました。
🔄 週を通じた小型株の優位は、投資家が大手テクノロジー株以外にも投資機会を求めていることを示唆しています。ただし、ラッセル2000も金曜日の取引では下落しており、株式セクター間の資金移動とともにリスク選好も弱まったことがうかがえます。
🌏 下落圧力はアジアにも広がり、日本と韓国の半導体株の重しとなりました。10月30日には日経平均が約2.1%下落し、KOSPIは3.5%下落した一方、ハンセン指数は約1.5%上昇し、市場ごとの違いが鮮明になりました。
🏦 米連邦準備制度理事会(FRB)は政策金利を3.75~4.00%に据え置き、インフレは依然として高いとの見方を維持したため、バリュエーションを支える政策余地は限られています。週後半の米国債利回りの低下は安全資産への需要と整合的でしたが、AI関連支出をめぐる懸念を和らげるには至りませんでした。
🔎 テクノロジー株が安定するか、また他の分野で持続的な強さが見られるかは、市場参加の広がりが続くかどうかを見極めるうえで重要です。AI収益の見通し、支出規律、そして成長をキャッシュフローに転換する力が、引き続き注目すべき要因です。
#GlobalEquities $SPCXB $TSLAB $NVDAB
40
·
--
ブリッシュ
翻訳参照
Global equities diverge in October 19–23 as AI investment costs and oil prices shape sentiment
📊 The S&P 500 fell 0.5% and the Nasdaq lost 0.7% for the week, while the Dow gained 0.4% and the Russell 2000 rose 2%. The divergence highlighted resilience beyond the largest technology companies.
🤖 Returns on AI investment came into focus after Meta reported negative free cash flow of $2.12 billion and raised the lower end of its 2026 capital spending forecast to $135 billion. The figures underscored the pressure to balance infrastructure expansion with cash generation.
🛢️ Brent ended the week at $116.72 a barrel amid escalating Middle East tensions. Higher oil prices supported energy shares while increasing concerns about input costs and inflation, keeping the interest rate outlook under scrutiny.
🌏 Europe faced additional pressure from French fiscal risks, with the STOXX 600 falling around 1.4% for the week. In Asia, pressure on technology shares showed that concerns over AI investment costs had spread beyond the US market.
🔎 Next week’s Fed meeting and earnings from Microsoft, Alphabet and Amazon will provide important tests. AI spending plans, revenue growth and cash generation could shape the technology sector’s recovery, while oil prices continue to influence risk appetite.
#GlobalEquities $MUB $SAMSUNG $TSLAB
102
·
--
ブリッシュ
2026年6月29日〜7月4日の1週間におけるグローバル株式市場は、米国の雇用指標が予想より弱かったことを受けて明確なセクター・ローテーションが起きました。
📌 祝日で短縮された今週は、米国市場が7月3日に休場となったため、ボラティリティが7月2日の取引に集中しました。6月の雇用統計では、非農業部門雇用者数が+5.7万人と、約11.4万〜11.5万人という市場予想を大きく下回り、一方で失業率は4.2%を維持、賃金の伸びは前年比3.5%でした。
📊 市場の反応は「悪いニュースは良いニュース」というパターンに沿いました。軟調な雇用データにより、FRBが過度にタカ派的な姿勢を維持することへの圧力が弱まったためです。短期の利回りと米ドルが落ち着き、リスク心理を支えました。金は、より制約の強くない政策経路が意識されたことで上昇しました。
🔄 重要なテーマは、株式グループ間での動きの分岐でした。ダウ平均は52,900まで上昇し、新たな史上最高値を更新。一方、S&P 500はプラス圏を維持しました。しかしナスダックは、半導体、AI、メガキャップのテック銘柄が先行して強く上昇した反動から利益確定売りに押され、圧力を受けました。
🏦 資金は株式から完全に離れたわけではなく、バリューや景気循環セクター(金融、資本財、消費関連)とヘルスケアの一部へと回転しました。ヘッドライン指数の上値が限定的だったにもかかわらず、S&P 500の3分の2超の銘柄が上昇しており、市場の広がりには改善の兆しが見られました。
🌍 欧州は、金利見通しの緩和と原油価格の安定によりインフレ懸念が後退し、前向きな展開でした。アジアはややまちまちで、日本はテック銘柄での利益確定に押されましたが、香港は依然として上昇を維持することができました。
⚠️ 短期的には、市場のバイアスは建設的ではあるものの、選別的です。7月14日の米国CPI発表とQ2決算シーズンが、バリューや景気循環へのローテーションをさらに広げられるか、それともインフレ懸念と高成長株のバリュエーションが再び主な圧力となってくるのかを見極める重要な試金石になります。
#GlobalEquities $NVDAB $AAPL.US $GOOGL.US
53
·
--
ブリッシュ
8月3日〜8日の週、米国の雇用関連指標が弱かったことで米国債利回りが低下し、成長株の追い風となったことから、世界株式はリスクオンの雰囲気を維持しました。
📈 ウォール街は4月以来の最高の週となり、S&P 500は約3.58%上昇して過去最高値を更新、ナスダック総合指数は5.19%上昇、ダウ・ジョーンズも約3%近く前進しました。MSCIオール・カントリー・ワールド・インデックス(MSCI All-World Index)もおよそ2.4%上昇し、3カ月ぶりの最高の週を記録しています。
🇺🇸 主なきっかけは8月7日の米雇用統計です。7月の非農業部門雇用者数は、約8万人増という予想に対し2.3万人減となりました。弱い結果に加え、過去月の下方修正も重なり、タカ派的なFRB姿勢への期待が後退。米国債利回りが低下し、株式のバリュエーションを下支えしました。
💻 資金は明確に、成長株や金利に敏感なセクターへローテーションしました。情報技術(IT)は約7.2%上昇し、素材も約5.6%上昇。一方で、工業(インダストリアル)や一般消費財(コンシューマー・ディスクリショナリー)も好調でした。対照的にエネルギーは約3.3%下落し、公益(ユーティリティ)も相対的に弱い動きでした。
📊 ラリーには小型株も参加し、市場の幅(ブレッドスス)が改善しました。またVIXは15近辺にとどまりました。これは、上げが特定のメガキャップ銘柄だけによってもたらされたものではないことを示唆します。ただし、テクノロジーやAI関連の銘柄が依然として主要な牽引役でした。
🌍 欧州市場は堅調で、STOXX 600は、好調な決算と幅広いリスクオン心理を背景に約2%上昇しました。アジア市場はやや様々で、中国と香港は比較的底堅かった一方、韓国は半導体株の下押しを受けました。
🔎 12月の米国CPI(8月12日)が次の大きな試金石です。インフレの鈍化は、より緩和的な政策見通しへの期待を補強し、成長株を支え続ける可能性があります。一方、上振れサプライズとなれば利回りが再び上昇し、割高に見えるセクターに圧力がかかる恐れがあります。
#GlobalEquities $NVDAB $AAPLB $AAPL.US
1
50
·
--
ブリッシュ
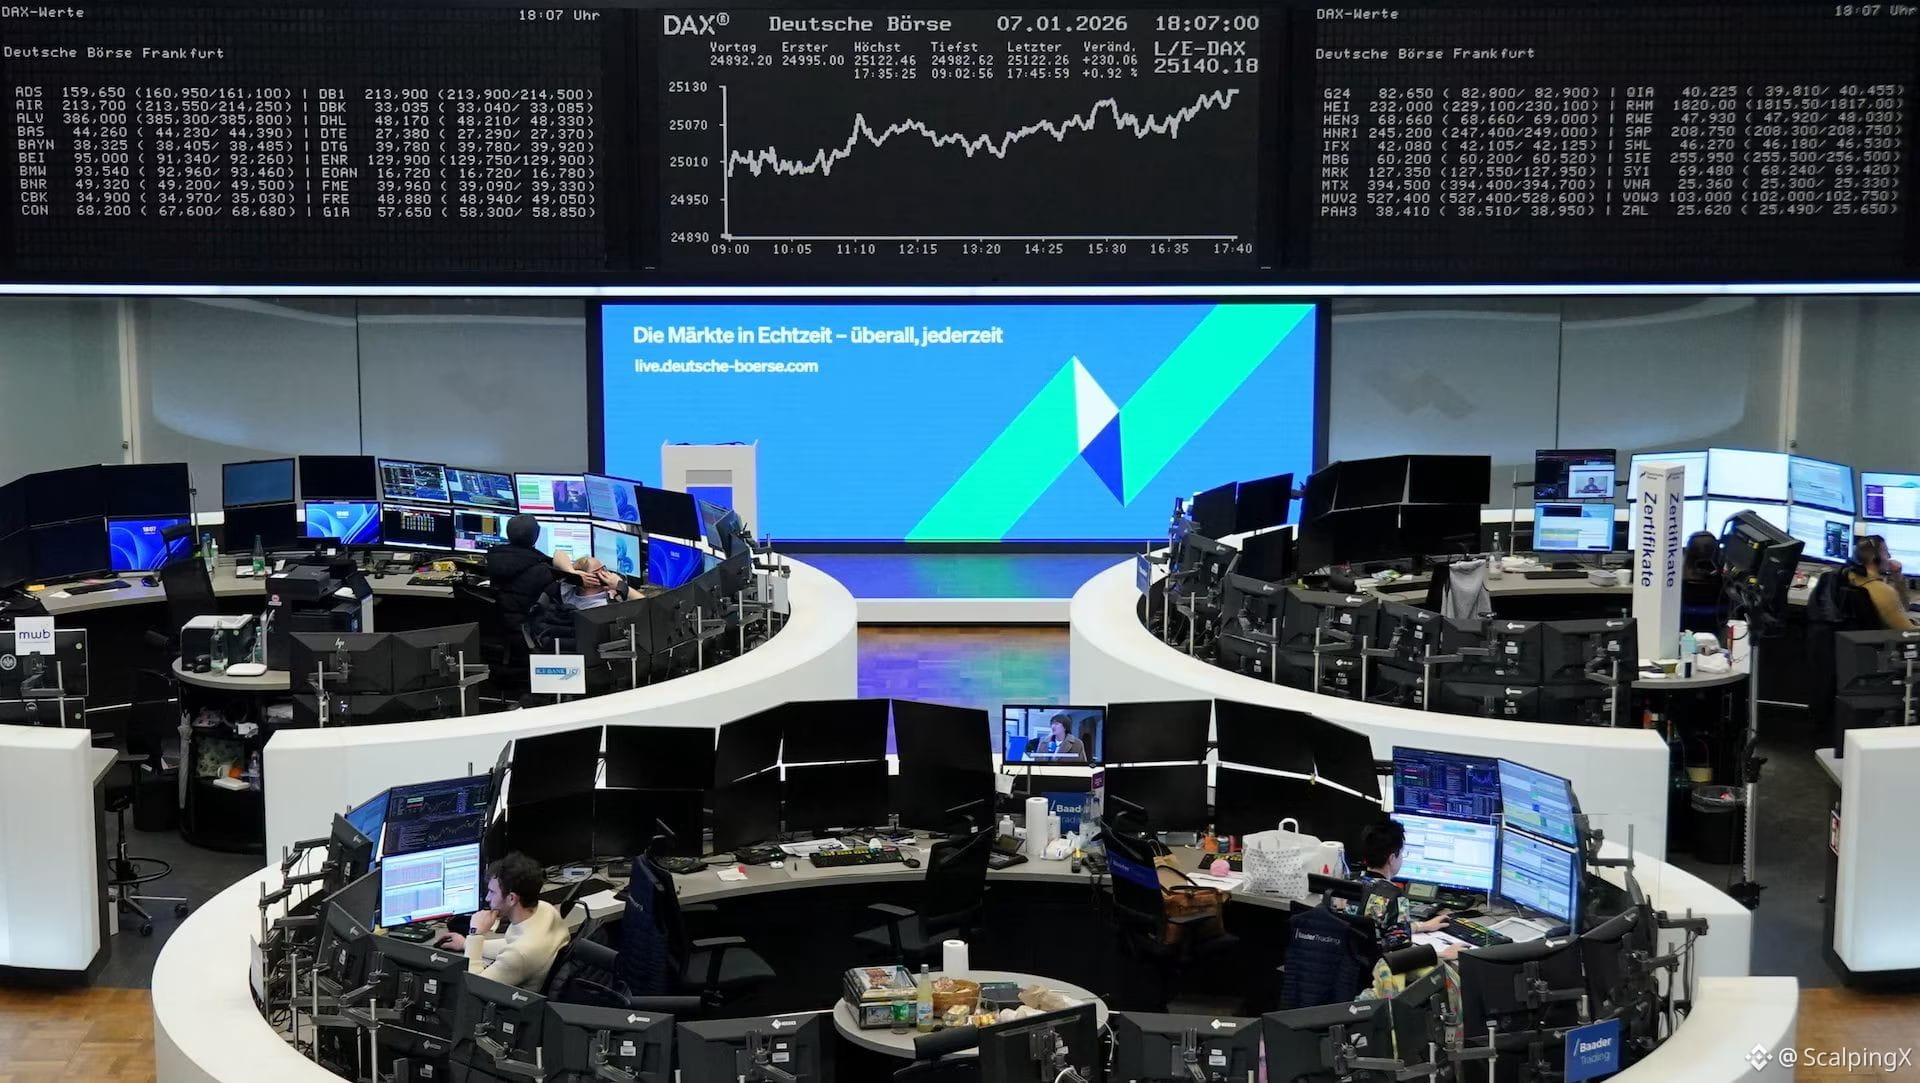
世界の株式市場概況(8月10〜15日):アジアがリード、米国株は過去最高水準近辺で推移
🌍 世界の株式市場は、過去1週間にわたり見方が分かれた。米国では、S&P 500が約0.4%上昇し、過去最高水準の近辺を維持する一方、ナスダックはわずかに上向いたが、ダウ・ジョーンズは約0.6%下落した。欧州は概ね横ばい、またはやや下落だった。一方、日本と韓国は半導体、メモリー、AI関連の期待を背景に強さが目立った。
🇺🇸 米国の経済指標は概ね、物価圧力の緩和と需要の鈍化を示す内容だった。CPI、PPI、そして小売売上は、9月に向けてFRBが追加で引き締めを行う必要がないかもしれないという見方を後押しし、リスク資産の支えとなった。同時に、消費者の弱いシグナルが、景気の冷え込みがどの程度のペースかへの注目を高めた。
💻 Q2決算は引き続き支えとなった。企業業績は概ね堅調だったためだ。テクノロジーの領域では、特定のメガキャップを超えて、メモリー、ストレージ、AIインフラへと資金の流れが広がる兆しが見られた。一方で、日本と韓国は半導体の強さからより直接的に恩恵を受けた。
🔄 市場の主導権も、より多様化した。エネルギーは原油価格とホルムズ情勢の緊張感に支えられ、金融や国防も改善。さらに、小型・中型株が複数の取引セッションでより強く参加した。米国の消費見通しが慎重になったことで、一般消費財は出遅れた。
⚠️ 原油の値動きの不安定さや地政学的リスクは、センチメントを急速に変える要因になり得るが、より広い週次の流れを覆すほどではなかった。VIXは低水準のままで、比較的安定したリスク心理を示している。
📊 短期的には、米国のデータが弱含みを続け、決算が安定している限り、バイアスは横ばい〜ややプラスが基本となる。市場は来週、FRBのシグナル、残る決算発表、原油の動向に注目し、現在のローテーションがさらに広がり得るかを見極める。
#GlobalEquities $NVDAB $AAPLB $GOOGL.US
31
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceSAFUFundTransferCompleted7499BTC
閲覧回数 22,418
584人が討論中
2
#BinanceRecovery90% of stolen assets
閲覧回数 94,303
144人が討論中
3
#YiHe:ProofOfReserves:10TokensAt100%Backing
閲覧回数 107,618
624人が討論中
4
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
閲覧回数 20,201
390人が討論中
5
#CZSaysCompensationIsinPlaceUsersAreProtected
閲覧回数 104,810
1,290人が討論中
6
#IntelHasItsWorstDaySince1974
閲覧回数 36,831
640人が討論中
7
#TRMCambodianCasinosReceived$1.07BInCrypto
閲覧回数 9,453
66人が討論中
8
#USDCCirculationFallsAbout800MInSevenDays
閲覧回数 59,221
679人が討論中
9
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
閲覧回数 13,282
94人が討論中
10
#OpenAICutsFundraisingTargetBy$10B
閲覧回数 3,043
72人が討論中